
Etichettato: maurizio sgroi
La strana love story fra tassi bassi e assicurazioni tedesche
E’ sempre istruttivo osservare al rallentatore le forze che fanno battere il cuore dei mercati finanziari. Capire cosa li animi e in cosa consistano, al fondo delle cose, questi spiriti animali resi celebri dagli economisti. Come abbiamo più volte osservato, sotto la superficie più o meno crespa delle cronache – le quotazioni e i listini – si agitano motivazioni misteriose che solo pochi spiegano e ancor meno sono in grado di farci capire. Una di queste rarissime guide nel labirinto è Hyun Song Shin, capo della ricerca della Bis, che pochi giorni fa ha raccontato una storia molto interessante alla seconda conferenza annuale di ricerca organizzata dalla Bce. Mettiamoci comodi perché sarà necessario prestare attenzione.
Gli osservatori di cose economiche sono costantemente ossessionati dai segnali che provengono dal mercato, dai quali traggono motivi e ispirazioni per le loro previsioni e le loro teorie. Ma, si chiede Shin, “cosa succede se i segnali di mercato non rappresentano ciò che dovrebbero essere?”. Se, insomma, covassimo terribili fraintendimenti? Dopotutto, sottolinea, i mercati non sono persone, con le quali puoi sederti e ragionare, ma interazioni fra una indefinita pluralità di attori con motivazioni spesso diverse e i prezzi sono solo il risultato di queste interazioni, non il frutto di decisioni della persona-mercato. Il prezzo contiene l’informazione finale, non racconta la strada che il mercato ha fatto per raggiungerla. E questo genera non pochi problemi, quando si tratta di interpretarne il significato.
La storia raccontata da Shin parte dai tassi di interesse a lungo termine, che rimangono bassi, e dall’andamento del mercato dei bond con durata lunga, quindi almeno ventennali e si basa sull’osservazione del comportamento delle assicurazioni tedesche relativamente a questi asset. Ecco il grafico. Come si può osservare l’acquisto di bond ultraventennali è cresciuto in corrispondenza del calo dei tassi di interesse, ma tale comportamento ha riguardato solo le assicurazioni. Gli altri soggetti del mercato, a cominciare dalle famiglie, hanno venduto questi bond. Le assicurazioni, quindi hanno fatto esattamente l’opposto di quello che hanno fatto banche e famiglie. Le prime hanno trovato questi bond convenienti, le seconde no. Perché?
Il dato ci racconta che le compagnie assicurative hanno più che quadruplicato la quota di bond a scandenza molto lunga sin dal 2008, quando vale a dire, iniziò la crisi finanziaria. Al contrario, le banche li hanno ridotti da 9,8 miliardi a quattro, sempre di valore nozionale, non quindi di mercato. “Il notevole incremento di acquisti di questi bond da parte degli assicuratori ha coinciso con il declino dei tassi a lungo termine”, nota Shin. Va detto, per completare il quadro, che le compagnie di assicurazioni sulla vita interpretano un ruolo molto importante in Germania, ma anche in Europa, perché forniscono prodotti di risparmio a lungo termine. Per tale ragione esse, dal lato delle proprie obbligazioni, hanno debiti a lungo e lunghissimo termine che corrispondono agli impegni che hanno preso con i loro sottoscrittori. “Il concetto chiave – spiega Shin – è la duration“.
Quest’ultima è, in sostanza, un numero che rappresenta il tempo entro il quale il sottoscrittore di un titolo rientrerà in possesso del suo capitale, includendo nel calcolo anche le cedole. La duration, spiega Shin è intrinsecamente legata alla maturity, ossia alla sostanziale data di scadenza dell’obbligazione, con la differenza che la duration è essa stessa un prezzo, in quanto dipende dal tasso di interesse. “La duration – spiega – misura anche quanto i valori di mercato siano sensibili ai cambi dei tassi di sconto”. Un esempio aiuterà a comprendere. Se i tassi di interesse salgono, un titolo obbligazionario subirà una perdita che sarà tanto maggiore quanto più elevata sarà la sua duration. Viceversa, un ribasso di tassi provocherà un guadagno, anch’esso direttamente proporzionale alla duration di un titolo. E questo ci riporta alla logica con la quale operano le compagnie assicurative: “Una gestione prudente del rischio impone di adeguare le proprie attività in modo da minimizzare l’impatto degli shock a tasso di interesse futuri”. La questione diventa interessante quando si osserva che gli obblighi assicurativi hanno generalmente un profilo di maturity più lungo degli asset che le compagnie detengono per sostenere queste obbligazioni.
Quest’altro grafico, costruito sugli stress test svolti dall’EIOPA (European Insurance and Occupational Pension Authority) nel 2013 mostra sul lato sinistro la duration delle compagnie assicurative europee. Si osserva che le compagnie tedesche hanno la duration dei debiti più elevata, intorno ai vent’anni, a fronte di una duration degli asset di circa 10. In pratica vuol dire che una compagnia tedesca ci metterà dieci anni a rientrare da un investimento, mentre dovrà garantire flussi di pagamenti per venti. Una situazione vagamente squilibrata. “Significa che il valore dei debiti è molto più sensibile ai cambiamenti dei tassi di interesse rispetto al valore degli asset”. Una gestione prudente del rischio, perciò, “induce le compagnie assicurative a prendere ulteriori asset a reddito fisso per equilibrare il bilancio in corrispondenza di un ribasso dei tassi”: E questo spiega il grafico di destra, dove si osserva l’incremento degli acquisti di bond ultra lunghi da parte delle assicurazioni tedesche fra il 2013 e il 2016.
Il problema si genera perché “quando i tassi di interesse scendono la duration dei debiti aumenta più velocemente di quella degli asset”. Chiudere questo gap implica aggiungere più bond a scadenza lunga sul lato degli asset e riequilibrare il saldo. “Quindi, quando i tassi scendono, aumenta la domanda di obbligazioni a lungo termine”. Un prezzo più elevato, che implica rendimenti inferiori, “richiede ulteriori acquisti”. Ecco la risposta del mercato: “Una risposta perversa”, sottolinea Shin.
Rimane in sospeso una domanda chiave, ossia se la “risposta perversa” sia forte abbastanza da provocare dei feedback tra rendimenti dei titoli ed eventuali aggiustamenti di portafoglio. Detto in parole semplici se il comportamento delle assicurazioni sia capace di orientare il prezzo di mercato di questi titoli. Se così fosse il prezzo sarebbe fonte di grandi fraintendimenti. E questo ci riporta all’osservazione iniziale. La love story fra le assicurazioni tedeschi, i bond ultralunghi e i bassi tassi di interesse rischia di comunicare al mercato un prezzo “sbagliato”.
Da questa storia Shin trae tre lezioni che vale la pena sottolineare. La prima è che i tassi nominali contano per l’equilibrio nel mercato dei bond. “Se i ritorni promessi da un investimenti sono in termini nominali,la domanda dipendere dai tassi nominali”. La seconda è che anche piccoli cambiamenti nelle quantità possono avere effetti sui prezzi. E questa è una lezione che le banche centrali dovranno tenere particolarmente a mente, adesso che stanno pensando di alleggerire i propri bilanci. Terza lezione, bisogna imparare a comprendere meglio alcuni meccanismi di amplificazione per i tassi a lungo termine. Il caso che abbiamo visto è collegato ad altri fenomeni che accadono nei mercati finanziari e riguardano altre entità e altri prodotti finanziari. I mercati celano i loro battiti cardiaci sotto la superficie delle cose e non è facile comprendere il loro movimento semplicemente dal rumore di fondo. Quel che emerge è l’aumentata sensibilità dei mercati, specie nei segmenti di lungo termine, e quindi il crescere del rischio di shock. I tassi potrebbero rispondere disordinatamente senza troppo preavviso. I più superstiziosi potranno tenere le dita incrociate.
Cronicario: Invece del commercio, pensate alla salute
Proverbio del 26 settembre Un villaggio dove si litiga spesso non prospera
Numero del giorno: 1.100.000 Riduzione della popolazione 18-34enne in Italia fra il 2006 e il 2015
Avevo appena iniziato a sfogliare i dati sul commercio estero extra Ue rilasciati in mattinata da Istat, che mostravano una certa gagliardia, quando d’improvviso inciampo su un’altra notizia imperdibile. Aspettate però, prima rifatevi gli occhi con questo.

Aggiungo giusto un paio di dati che non si vedono. Ad agosto 2017, rispetto allo stesso mese del 2016, l’export verso Cina è cresciuto del 26,6%, verso la Russia del 20,9%. In flessione invece le vendite verso i paesi OPEC (-5,9%), paesi ASEAN (-1,2%) e soprattutto gli Stati Uniti (-1,1%). Gli acquisti da Russia (+54,7%), India (+14,8%) e paesi OPEC (+6,4%) registrano aumenti superiori a quello medio delle importazioni. Petrolio e gas, I suppose.

Dicevo, che mi ci sarei pure perso in questo labirinto statistico se nel frattempo non avessi incrociato il presidente, sempre dell’Istat, Alleva che oggi ha tenuto una lectio magistralis sulla salute in Italia. Tema caldissimo, atteso che siamo un paese seriamente sospettato di allevare torme di ipocondriaci.

Di fronte alla salute (e alla casa), ogni altra cosa impallidisce per noi italiani. E perciò ho iniziato a osservare Alleva e ho scoperto alcune cosette. La prima è che la nostra piramide demografica, che adesso somiglia a un muffin, nel 2065 sarà una polpetta instabile.

Segno che qualcosa si è profondamente inceppato nella nostra comunità e che se non lo sblocchiamo condanniamo chi ci sarà nel 2065 a vivere in un ospizio.

Quanto alla salute, che in qualche modo ha a che fare con la demografia, visto che una popolazione anziana è più a rischio di una giovane, vengono fuori alcune informazioni interessanti. La prima è la “correlazione spuria”, come la chiama Alleva, fra titolo di studio e speranza di vita. Chi studia campa di più. All’incirca.

Al tempo stesso, pure chi sta in cima alla classifica sociale, che di solito ha studiato, campa non solo meglio, ma pure di più.
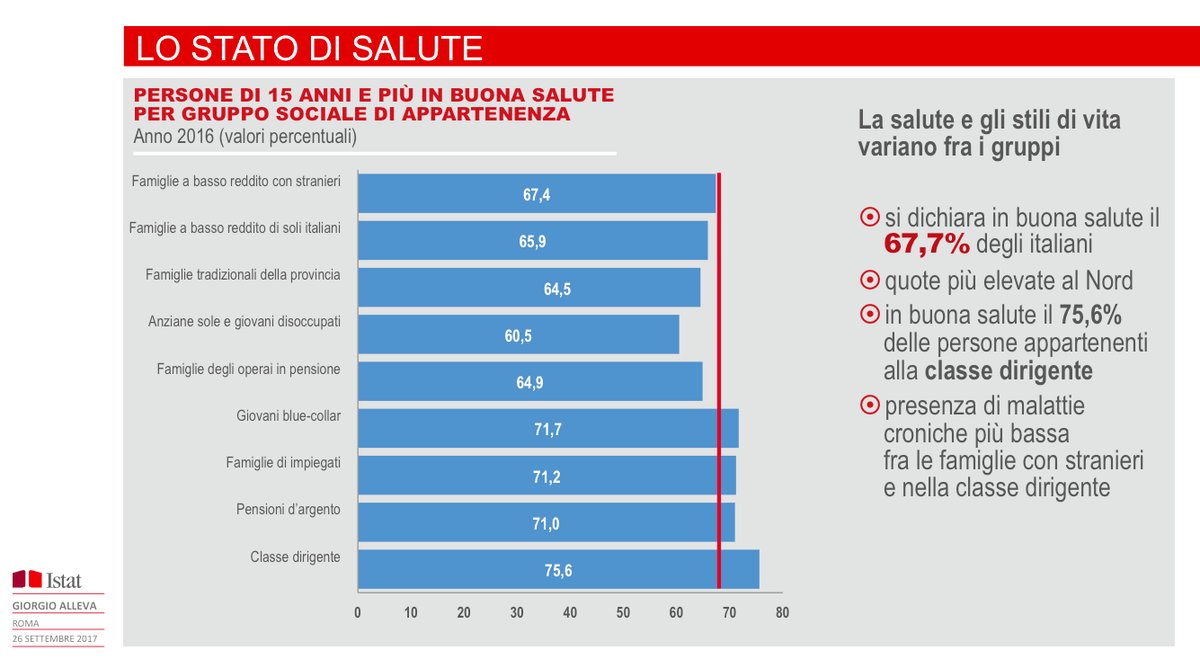
Ma se questa era facile, quest’altra è stupefacente.

In pratica la speranza di vita in buona salute in Trentino è quasi dieci anni di più rispetto al Lazio. Ora non so perché succeda questa cosa. Forse voi sì. Intanto che mi fate sapere, faccio le valigie.
A domani.
Le imprese zombie e il mistero dell’inflazione mancante
Zombie e fantasmi – metafore di cui si fa largo uso nel nostro dibattere economico – sono l’espressione compiuta del film spaventoso che è diventata la nostra economia. A molti parrà strano, ma non dovrebbe. L’innalzamento dell’indice della paura è la logica conseguenza dell’innalzamento del livello del rischio che la stessa economia richiede per essere sostenuta. Quest’impressione emerge prepotente leggendo l’ultima Quarterly review della Bis e soprattutto le dichiarazioni di Claudio Borio, capo del dipartimento economico della banca, che dice alcune parole definitive su uno dei problemi cardine del nostro tempo: l’inflazione che manca e le conseguenze che ciò produce sullo strano momento che sta vivendo il sistema finanziario internazionale.
Prima di indagarlo, questo momento, leggiamo Borio, come sempre molto illuminante. “Una politica monetaria molto accomodante – ha dichiarato commentando l’ultima Rassegna trimestrale – ha avuto il suo ruolo nel determinare questo contesto economico e finanziario. Ciò rende ancora più importante capire l’“inflazione mancante”, dato che l’inflazione è la stella polare per le banche centrali. Sembra di essere in Aspettando Godot. Perché l’inflazione è rimasta così ostinatamente bassa sebbene le economie si avvicinino o sorpassino le stime del pieno impiego e le banche centrali compiano sforzi senza precedenti per farla risalire? Questa è la domanda da mille miliardi di dollari che determinerà il cammino dell’economia mondiale negli anni a venire e, con ogni probabilità, il futuro dell’attuale quadro di riferimento delle politiche. Purtroppo nessuno conosce davvero la risposta”. Ed è questa onesta ammissione di impossibilità di conoscere la ragione profonda di una della stranezze del nostro tempo che dice la parola definitiva sul momento che stiamo vivendo. Siamo avvolti nel buio, ma percepiamo alcune cose che, per diverse ragione, finiscono con lo spaventarci.
Sempre Borio: “Il calo prolungato dei tassi di interesse a livelli insolitamente bassi,
indipendentemente dalla solidità dell’economia sottostante, crea le condizioni che rendono difficile un ritorno a livelli più normali. In questo contesto l’aumento della percentuale delle società incapaci di pagare gli interessi con i propri utili (le cosiddette “società zombie”) non lascia ben sperare”. Ed eccolo qui il grafico che rappresenta questa situazione. Le imprese “morte-viventi” sono più che raddoppiate da inizio secolo negli Usa, dove ormai sfiorano il 16%, Europa e UK. La loro sopravvivenza è legata al fatto che i tassi sono ancora rasoterra. “Gli indicatori della leva societaria hanno raggiunto livelli simili a quelli registrati durante precedenti boom del credito
societario, come quello della fine degli anni ottanta, sebbene gli oneri per il servizio del debito rimangano inferiori a causa del livello storicamente basso dei tassi di interesse”. Ma cosa succederà – perché prima o poi succederà – quando i tassi risaliranno? “Nel complesso – scrive la Bis nella sua Rassegna -, ciò suggerisce che nell’eventualità di un rallentamento o di un rialzo dei tassi di interesse gli elevati pagamenti per il servizio del debito e il rischio di insolvenza potrebbero rappresentare delle criticità per le imprese, e creare quindi ostacoli alla crescita del PIL”.
E questo ci riporta al problema: l’inflazione mancante, il fantasma del nostro tempo. Le banche centrali muovono i tassi (e i loro bilanci) guardando all’inflazione, che rimane ostinatamente bassa. L’inflazione si muove poco e perciò i tassi non aumentano. Ciò incoraggia quella che Borio chiama “la trappola del debito”: i tassi non aumentano, facilitando l’assunzione di debito. I segnali sono numerosi: a parte le imprese zombie, la Bis censisce altre criticità che non dovrebbero essere sottovalutate. Sono cresciuti i volumi di emissioni obbligazionari ad alto grado di leva, i cosiddetti “leveraged loan”, che hanno raggiunto quota 1.000 miliardi secondo le stime di S&P Global market intelligence. E’ cresciuta del 75% la quota di prestiti covenant-lite, che sono prestiti che richiedono meno vincoli al prestatore e quindi favoriscono “un’eccessiva assunzione di rischio da parte dei mutuatari”. Ancora una volta, la giostra favorisce la crescita del debito, che costa poco ed è facile da ottenere. Questa situazione è chiaramente visibile in questo grafico, che, oltre alle imprese zombie, misura anche il degrado del merito di credito fra le aziende che si è registrato nell’ultimo quindicennio.
A fronte di questa situazione dal sapore vagamente horror, c’è un’apparenza insolitamente serena sulla superficie delle cose. I mercati hanno mangiato e digerito le bombe nordcoreane e solo le parole dei banchieri centrali sembrano ancora possedere il dono di spaventarli. Come quando, a fine giugno, le parole del presidente della Bce e della BoE hanno fatto sorgere il sospetto che si fosse agli albori di un inasprimento monetario. I rendimenti dei titoli di stato si impennarono, ma tornarono giù una volta che i dati misero in evidenza l’inflazione debole e subito le banche centrali rilasciarono dichiarazioni accomodanti. “Sospinti dal ridimensionamento delle aspettative di una stretta monetaria negli
Stati Uniti e dalle notizie macroeconomiche positive, i mercati mondiali hanno
segnato un netto rialzo”, scrive la Bis. Sia nei paesi avanzati che in quelli emergenti. Ancora Borio: “Tutto ciò sottolinea quanto i prezzi delle attività finanziarie sembrino dipendere dai rendimenti obbligazionari molto bassi che hanno prevalso così a lungo”. E così lo scenario si raffina e insieme si complica: “Una questione fondamentale per l’economia mondiale è quanto siano vulnerabili i bilanci a tassi di interesse più elevati”, aggiunge. Anche questa domanda è destinata a rimanere senza risposta. Sappiamo solo che la questione non riguarda solo le imprese zombie, ma anche i governi, che, approfittando dei tassi favorevoli, hanno emesso obbligazioni a rotta di collo contribuendo significativamente all’aumento del debito pubblico mondiale. L’Argentina, per fare un esempio che rappresenta bene lo spirito del tempo, ha emesso un bond a 100 anni all’8% di rendimento. Qualcuno, sospinto dall’entusiamo, l’ha comprato. Ma l’entusiasmo non dura per sempre: prima o poi finisce. E i problemi cominciano subito dopo.
Cronicario: Alice (Weidel) nel paese delle Meraviglie
Proverbio del 25 settembre Nella casa della formica la rugiada è un’inondazione
numero del giorno: 169.923 Banconote false in euro ritirate in Italia nel 2016
Nella casa della formichina tedesca, come suggerisce il nostro proverbio di oggi, la rugiada delle preferenze per AfD somiglia davvero a un’inondazione. E sarà interessante vedere come la mutti Merkel si troverà a galleggiare fra le ritrosie di Schulz, deluso innanzitutto da se stesso, le bizze dei liberali, che già dicono di volere meno debito e meno moneta in circolazione, e quindi tassi più alti, e l’incognita di Alice Weidel, la co-leader di AfD, una volta che capiremo tutti meglio che cosa vuole. Di fronte a tutto questo rimane senza risposta la domanda: dove andrà la Germania?

Quelli che si ostinano a leggere ogni fenomeno con le lenti dell’economia dovrebbero spiegarci perché il paese delle meraviglie abbia scelto la sua Alice, infischiandosene bellamente dei primati contabili che la Germania inanella un mese via l’altro. Non che non ci abbiano provato, sia chiaro. Ieri sul web girava, fra i tanti, questo grafico.
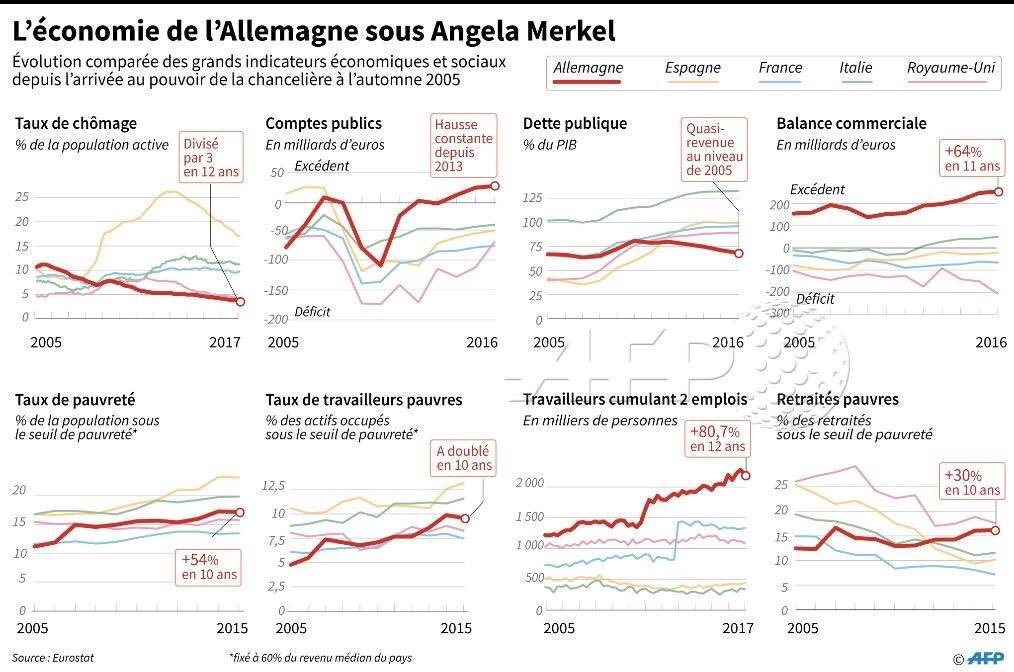
a manifestare la circostanza che a fronte dei risultati lodevoli della prima riga, campeggiavano, a disdoro di 12 anni di Merkel, gli esiti infausti della seconda. Tassi di povertà in aumento, lavoratori poveri in aumento, lavoratori che cumulano due stipendi in aumento, eccetera. Come dire: il miracolo tedesco ha un lato oscuro che la narrazione ufficiale degli amici della Germania nasconde. Ed ecco perché l’est tedesco, tuttora alquanto disgraziato, ha votato per AfD. Facile: è l’economia stupido.
Ma se i poveri tedeschi votano AfD con tutto quello che hanno alle spalle di welfare, servizi e compagnia cantando, che dovrebbe votare un povero italiano?

Poi c’è la questione migranti. Altri intelligentoni hanno spiegato che la Merkel ha pagato l’ingresso di un milioni di siriani nel 2015 che ha fatto incazzare i notoriamente pacifici tedeschi, che si sono prontamente intonati al ritornello di “la Germania ai tedeschi”, o “Germania first”, o magari il classico “Deutschland über alles”, che da sempre risuona nelle corde dello spirito nazionale. Sia come sia l’Alice tedesca dovrà riuscire a spiegare al paese delle meraviglie come dovrebbe fare a invertire il suo terribile trend demografico da qui a un ventennio, partendo da questa situazione.
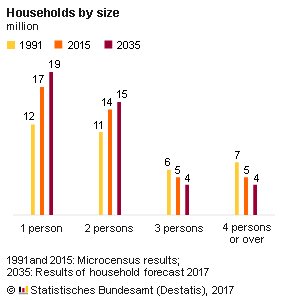
In sostanza, su 43 milioni di famiglie, nel 2035, ben 34 saranno composte al massimo da due persone e la maggioranza relativa, ossia 19 milioni, da persone sole. I bambini saranno confinati in un recinto di 8 milioni di famiglie, poco più del 20% del totale. E queste previsioni sono fatte sulla base di un tot di flussi migratori.
Aspettando che Alice ci illumini, mentre Angela guida il vascello pericolante del suo prossimo governo, vale la pena segnalare un’altra cosetta in questo Cronicario di oggi, vagamente noioso (come accade sempre quando la politica fa capolino). La commissione Ue ha deciso di chiudere la procedura di deficit eccessivo contro la Grecia, dando attuazione alla raccomandazione in tal senso emessa nel luglio scorso. La Grecia è tornata presentabile. Ora all’indice sono rimasti solo in tre.

Ci son pure Francia e Spagna. Ma purché se magna…
A domani.
Cronicario: Abbiamo rivisto il deficit, sta bene e ci saluta
Proverbio del 22 settembre Corvi con corvi non s’accecano fra loro
Numero del giorno: 682 Morti sul lavoro in Italia nei primi otto mesi del 2017
Abbiamo rivisto il deficit: sta bene e saluta tutti. E’ in forma e promette di mantenere la sua taglia, anche se tende un po’ a ingrassare, e bisogna capirlo, ormai ha i capelli bianchi. Dice pure che è bene intenzionato a rispettare i parametri europei, ma con calma e per favore, perché siamo un grande paese e l’Europa non può trattarci a decimali in faccia. Quindi ha preso e se ne andato tutto contento perché l‘Istat, che ha rivisto oltre al deficit anche il debito del 2016, ha certificato che quest’ultimo è diminuito di una cosetta nel corso dell’anno: dal 132,6 al 132%, nientemeno.

E il deficit? L’hanno rivisto, appunto: è aumentato da -2,4% a -2,5%. Un decimale appunto, giusto un buco in meno sulla cintura del nostro risparmio pubblico.

Nulla, infatti. Vedremo adesso che presentano il DEF, che doveva arrivare oggi ma slitta a domani, che è sabato e la gente è distratta. Intanto ricordo a chi distratto non è, ma magari è smemorato, che il governatore Visco ha detto non più tardi di ieri che se si vuole portare il debito sotto il 100% in dieci anni serve un avanzo primario del 4%, a fronte dell’1,5 attuale.

Mentre il deficit ci girava la spalle, sorridente e ben nutrito, ci siamo trovati di fronte all’ira funesta dei cinesi contro S&P che ieri l’ha declassati e oggi, dopo gli strali del governo di Pechino, ha pure tolto la tripla A ad Hong Kong, che è un po’ la Cina off shore. Una delle poche tripla A rimaste al mondo. Se potessimo parlare ai cinesi diremmo loro di non rimanerci male: quando S&P ti declassa vuol dire che ormai sei entrato a pieno titolo nell’economia internazionale.

La migliore della settimana, però, se l’aggiudica il nostro beneamato Draghi che, parlando a Dublino ed evocando inconsciamente Papa Francesco (d’altronde SuperMario è il Papa laico) ha detto che “i giovani non vogliono vivere con i sussidi, vogliono lavorare e allargare le proprie opportunità” e che i governi devono darsi da fare per “rispondere alle loro richieste”.
Se fossi giovane, tanta attenzione mi spaventerebbe. Per fortuna l’anagrafe è dalla mia.
A lunedì.
Cartolina: The walking firms dead

Chi ricorda la banche zombie giapponesi, rese celebri dallo sboom di oltre vent’anni fa che gettò il paese in una dura e lunga recessione patrimoniale, sorriderà leggendo l’ultima rassegna trimestrale della Bis che nota con sconcerto l’irresistibile crescita delle imprese zombie nelle economie avanzate. Similmente alle cugine banche, i walking dead aziendali sono imprese sostanzialmente fallite che si reggono in piedi grazie a miracolosi espedienti. Per le banche giapponesi era il sostegno del governo. Nel caso delle imprese zombie è il livello ancora basso dei tassi di interesse, che tuttavia non lo è abbastanza da evitare che il totale degli utili di queste aziende sia insufficiente a garantire il pagamento degli interessi sui debiti che hanno contratto nel frattempo. Negli Stati Uniti dall’inizio del XXI secolo la percentuale di imprese morte-viventi è più che raddoppiata, similmente a quanto è accaduto nel Regno Unito e nell’Ue. Quanto la zombizzazione globale del settore corporate influisca sulla nostra vitalità economica è controverso. Possiamo giusto ipotizzare l’effetto nefasto che avrebbe su queste entità un rialzo brusco dei tassi di interesse. Ma chi frequenta la fiorente letteratura sugli zombie una cosa la sa per certo: tendono a divorare i vivi.
Cronicario: Il debito pubblico diminuisce. In Germania
Proverbio del 21 settembre Chi vuole arrivare prima cammini da solo, chi vuole arrivare lontano, cammini in compagnia
Numero del giorno: 36,6 Calo % delle ore di cassa integrazione su base annua in agosto
E’ mattina quando leggo che il debito pubblico nei primi sei mesi del 2017 è diminuito del 2,9%. E’ mattina presto e perciò sono poco affidabile. Mi stropiccio gli occhi e guardo meglio: infatti non era possibile. Nel senso che non era possibile da noi. Il miracolo è avvenuto in Germania, il paese dei miracoli economici. Per dire, il caso vuole che, nel secondo quarto del 2017, sempre del 2,9% siano aumentate invece le retribuzioni nominali che, a fronte di un’inflazione dell’1,7, significa che quelle reali sono cresciute dell’1,2%. Peraltro questa crescita è risultata di un punto percentuale la più alta degli ultimi venti trimestri.

Quindi mentre aumentano le retribuzioni, il debito pubblico tedesco arriva a 1.977,8 miliardi di euro, 59,8 miliardi in meno di fine 2016. Per chi non lo ricordasse, il nostro ha superato i 2.300 miliardi.

No, davvero: va tutto bene. Per dire la nostra Inps si premura di farci sapere che “nei primi sette mesi del 2017, nel settore privato, si registra un saldo tra assunzioni e cessazioni pari a 1.073.000, superiore a quello del periodo corrispondente sia del 2016 che del 2015”. Non so se mi spiego.
Poi certo ci sono i dettagli. Tipo il fatto che la metà di questo saldo è dovuto all’aumento dei contratti a termine, cresciuti di 501.000 unità. Tant’è che sempre l’Ipns osserva che le assunzioni stabili sono arrivate al 24% del totale. Ma soprattutto c’è quella fastidiosa coincidenza per la quale la buona notizia arriva proprio nel giorno in cui la Bce presente il suo bollettino economico, dove si legge di un’indagine condotta sui paesi Ocse negli ultimi 35 anni dalla quale si deduce che il calo della disoccupazione in Italia (ma anche in Slovenia) non si può definire significativo.
Certo non dice solo questo. Ad esempio fa notare che donne e anziani, oltre agli immigrati, hanno dato un contributo determinante all’aumento dell’occupazione nell’EZ.

Mi rendo conto: sono notizie bellissime. Tipo quella che i cattivoni di S&P hanno declassato nel frattempo il rating di credito della Cina, preoccupati come sono della crescita del credito vagamente esuberante.
Ma non vi preoccupate. Va tutto bene anche laggiù.
A domani.
I danni prodotti in Asia dai signori del mattone
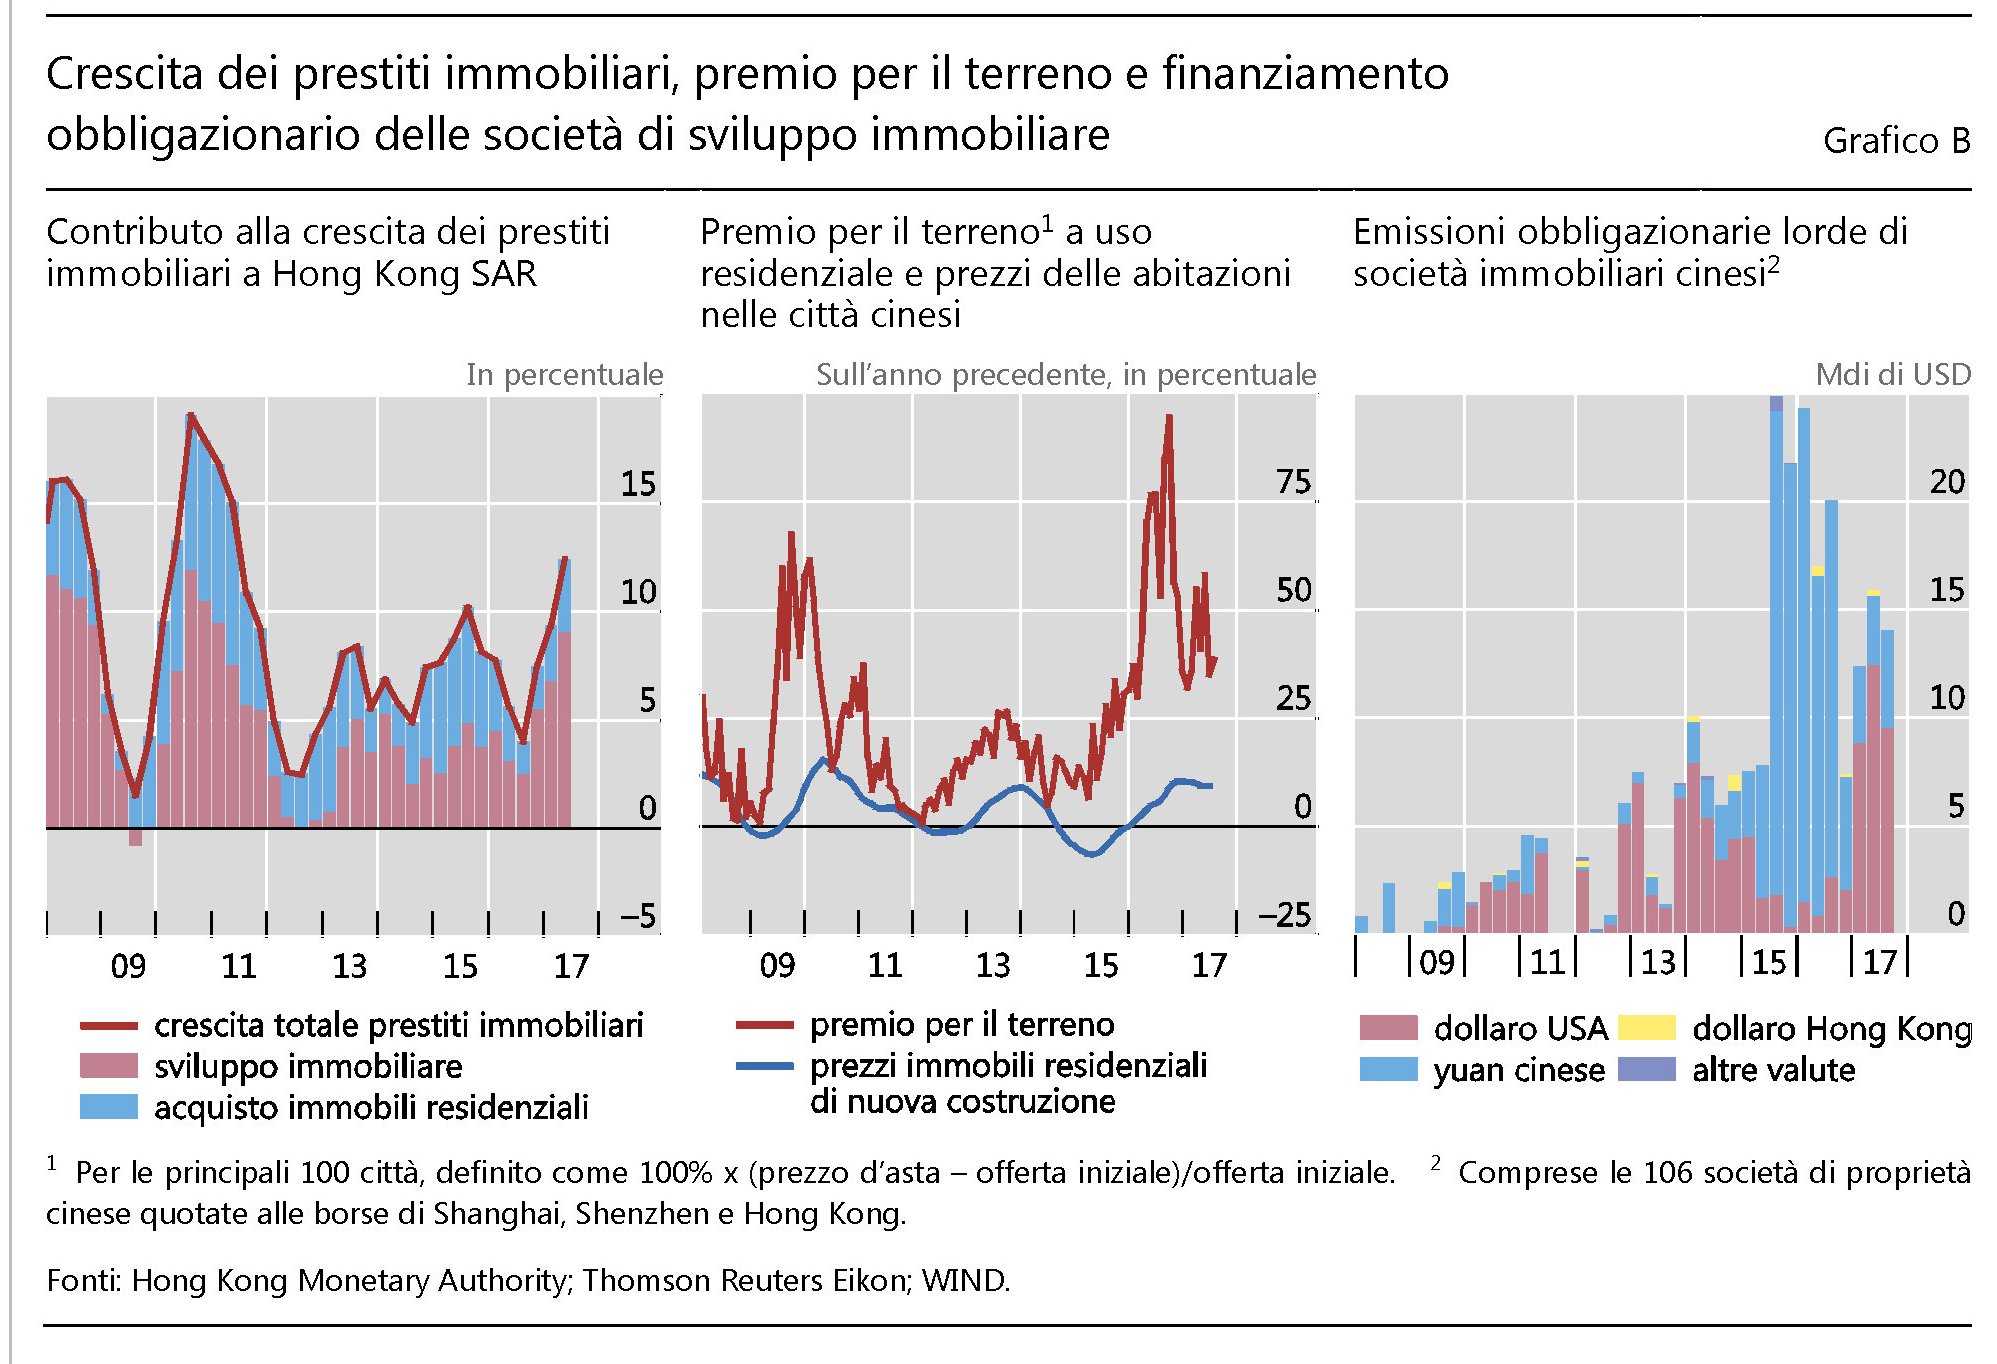
Gli osservatori di cose immobiliari guardano rapiti all’andamento dei corsi immobiliari in alcune zone dell’Asia. Laggiù, malgrado le autorità monetarie provino in tutti i modi a raffreddare il boom, alimentato da una certa facilità di credito, “i prezzi degli immobili sono rimasti elevati”, come rileva la Bis nella sua ultima Rassegna trimestrale. Anzi “in alcune economie quali la Cina e Hong Kong
SAR, i prezzi delle abitazioni sono aumentati ulteriormente e ciò ha coinciso con un incremento dell’indebitamento delle società di sviluppo immobiliare tramite prestiti bancari e titoli di debito”. Insomma: il boom immobiliare asiatico non rallenta, malgrado la politica monetaria Usa divenuta più guardinga e l’attivazione di misura macroprudenziale a livello locale abbiano un po’ raffreddato il credito. Diventa perciò interessante provare a comprendere cosa alimenti questa crescita dei prezzi.
Uno degli espedienti delle società immobiliari per attrarre compratori, e quindi gonfiare il mercato, è stato quello di offrir loro schemi di finanziamento a base di mutui agevolati. Fra il 2009 e il 2015, l’autorità monetario di Hong Kong (HKMA) ha introdotto misure per provare a limitare questi schemi, che peraltro spesso venivano elaborati senza valutazioni sulle capacità di rimborso di chi prendeva a prestito. La versione asiatica dei subprime Usa. “Vi sono poche informazioni sulle modalità esatte di finanziamento di questi schemi – scrivono gli autori dell’approfondimento-. Ma i prestiti per finanziare lo sviluppo immobiliare sono divenuti il principale fattore che ha contribuito all’accelerazione della crescita del credito immobiliare totale in questo periodo”. E in effetti dal 2016 si è assistiti a un deciso aumento nell’area, come si può osservare da questo grafico.
Notate che la gran parte di questa crescita del credito è legata allo sviluppo immobiliare, ossia ai prestiti concessi alle società che costruiscono. Ciò ha indotto la HKMA a inasprire i limiti sugli importi massimi che le banche possono prestare in rapporto al valore dei terreni. Questi ultimi infatti,come si può sempre osservare dal grafico, sono cresciuti notevolmente, spinti dal flusso crescente dei prestiti e dalla concorrenza fra i costruttori, che contando su una domanda di abitazione sostenuta – il processo di urbanizzazione procede a tappe forza in Asia – si possono permettere di fare offerte molto aggressive sui terreni, scaricando di fatto il costo finale sul prezzo degli appartamenti. “Il premio per il terreno (la differenza tra il prezzo d’asta e l’offerta iniziale) pagato dalle società di sviluppo immobiliare per i lotti nelle principali città cinesi è stato alquanto elevato dalla metà del 2015. In passato, tale premio tendeva a essere un indicatore anticipatore dell’inflazione degli immobili residenziali”, spiegano gli economisti della Bis.
Si potrebbe pensare che in fondo sono problemi di Hong Kong, ma si sbaglierebbe. “L’espansione all’estero delle società di sviluppo immobiliare potrebbe aggiungere una dimensione internazionale al fenomeno”, spiegano. Viene fatto l’esempio di Singapore, che illustra come tali società, in prevalenza di proprietà estera, hanno fatto offerte molto aggressive alle aste dei terreni pagando in media il 29% in più per i lotti residenziali rispetto a cinque anni prima. Anche lì, l’autorità monetaria ha avvertito che “il rischio di un nuovo incremento insostenibile dei prezzi immobiliari non è trascurabile”. E in effetti qualora la domanda rallentasse, tutto il fragile castello messo in piedi dai signori del mattone potrebbe franare rovinosamente. “Nel 2015 un ministro di Singapore ha avvertito i residenti locali del rischio di offerta eccedente in relazione agli investimenti negli imponenti progetti residenziali allora in costruzione
nella confinante Malaysia. Le società di sviluppo (dominate da alcune imprese cinesi) prevedevano di creare un totale di 336 000 nuove unità residenziali, poco più dell’intero stock di abitazioni private di Singapore nel 2015”.
C’è dell’altro. Queste società immobiliari hanno aumentato notevolmente l’indebitamento in valuta estera. “Per le 106 società immobiliari quotate di proprietà cinese, molte delle quali sono state attive al di fuori della Cina, le emissioni lorde di obbligazioni sono aumentate significativamente dal 2012, raggiungendo un massimo di circa $25 miliardi per trimestre tra la fine del 2015 e gli inizi del 2016”. La quota di questi prestiti in dollari, che era molto elevata, si è ridotta fra il 2015 e il 2016 ma è tornata ad aumentare nel 2017, come si può osservare sempre dal grafico di prima. Anche per questo le autorità cinesi hanno inteso frenare, con un provvedimento dell’agosto scorso, le attività di investimento all’estero degli immobiliaristi. La stalla è stata chiusa. Ma intanto i buoi passeggiano fuori.
Cronicario: Va tutto bene, mannaggia all’Ocse
Proverbio del 20 settembre Chi scava un fosso con cattiveria, ci finisce dentro
Numero del giorno: 1,36 Dollari necessari per comprare una sterlina
Va tutto bene, siore e siori. Quando meno ve l’aspettate arriva Istat e ci regala la buona notizia del giorno. Una robetta niente male.
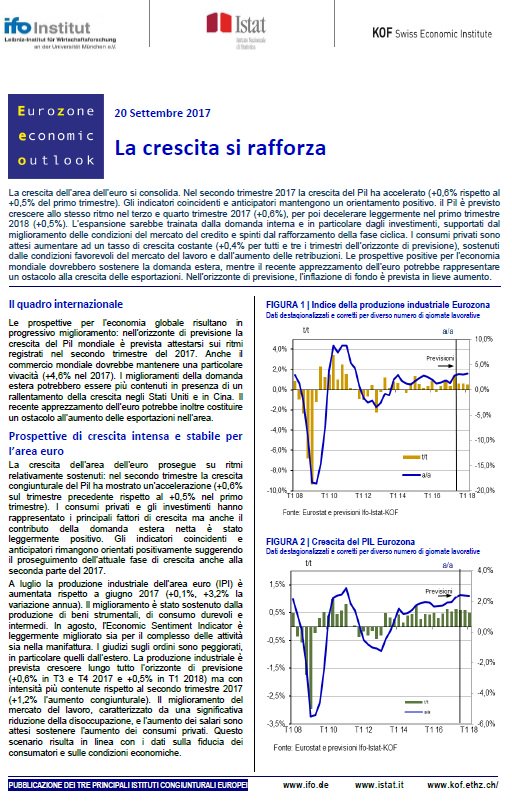
La crescita si rafforza, mica bruscolini. Anzi, le prospettive di crescita sono “intense e stabili” per l’eurozona. A ritmi “relativamente sostenuti”, tiriamo avanti la carretta, grazie a consumi privati e investimenti che rialzano la testa. E gli indicatori “rimangono orientati positivamente”.
Neanche il tempo di digerire la buona nuova, che arriva l’Ocse e fa del suo meglio per guastare la festa. E che ci dice l’Ocse? che va tutto benino, epperò…
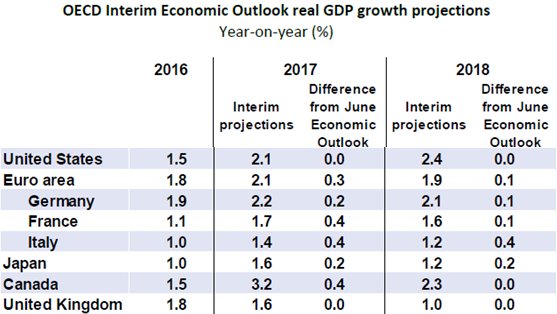
Ecco queste sono le previsioni, persino riviste leggermente al rialzo rispetto a giugno. Ma allora qual è il problema? Il fatto è che il miglioramento rischia di essere a breve termine se i vari stati non si decidono a fare azioni risolutive. Non la smettono, per dirne una, di aumentare le restrizioni al commercio, che Ocse giudica con severità.
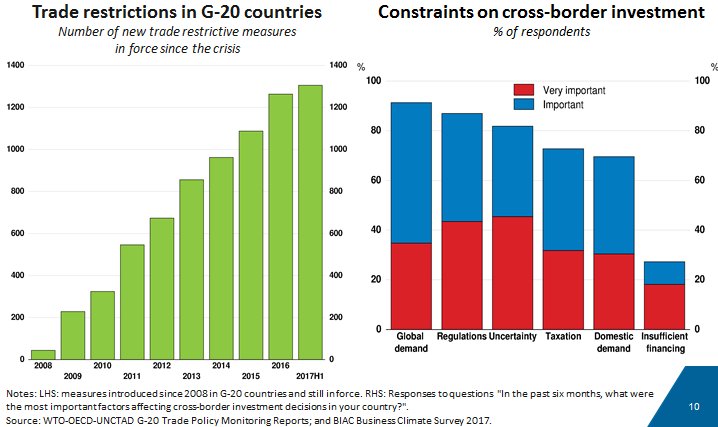
E poi ci sarebbe quella quisquilia degli investimenti privati, che segnano il passo.

E dulcis in fundo ci sarebbe anche il fatto che parecchi stati fanno tutto il contrario di quello che dovrebbero fare, almeno secondo gli standard Ocse, per favorire la crescita. Noi italiani, ad esempio, siamo fra i peggiori.
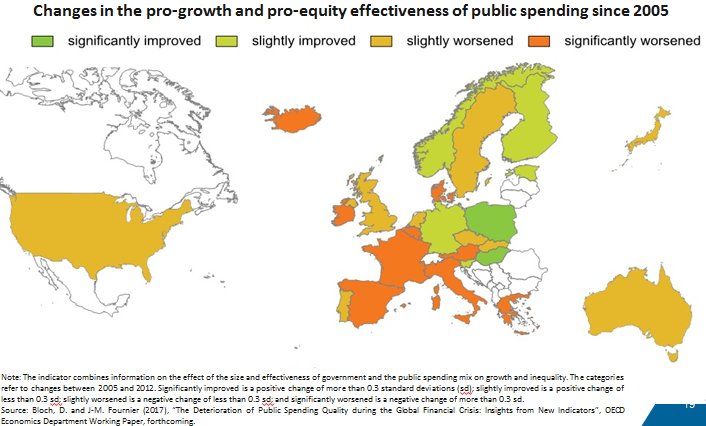
In sostanza la modalità di erogazione della nostra spesa pubblica, sin dal 2005, ha “notevolmente peggiorato” l’efficacia delle politiche per la crescita e l’efficacia. Mannaggia all’Ocse.
A domani
Cronicario: Abbiamo imparato a far soldi coi soldi
Proverbio del giorno L’intelligenza è ricchezza
Numero del giorno: -0,4 Indice costruzioni in Italia su base annua a luglio
Ancora preoccupato per l’ammosciamento del nostro commercio estero, mi consolo osservando il dato sul conto corrente della nostra bilancia dei pagamenti – in sostanza il saldo fra i nostri incassi dall’estero e le nostre uscite per l’estero – che mostra un andamento rassicurante, persino crescente.
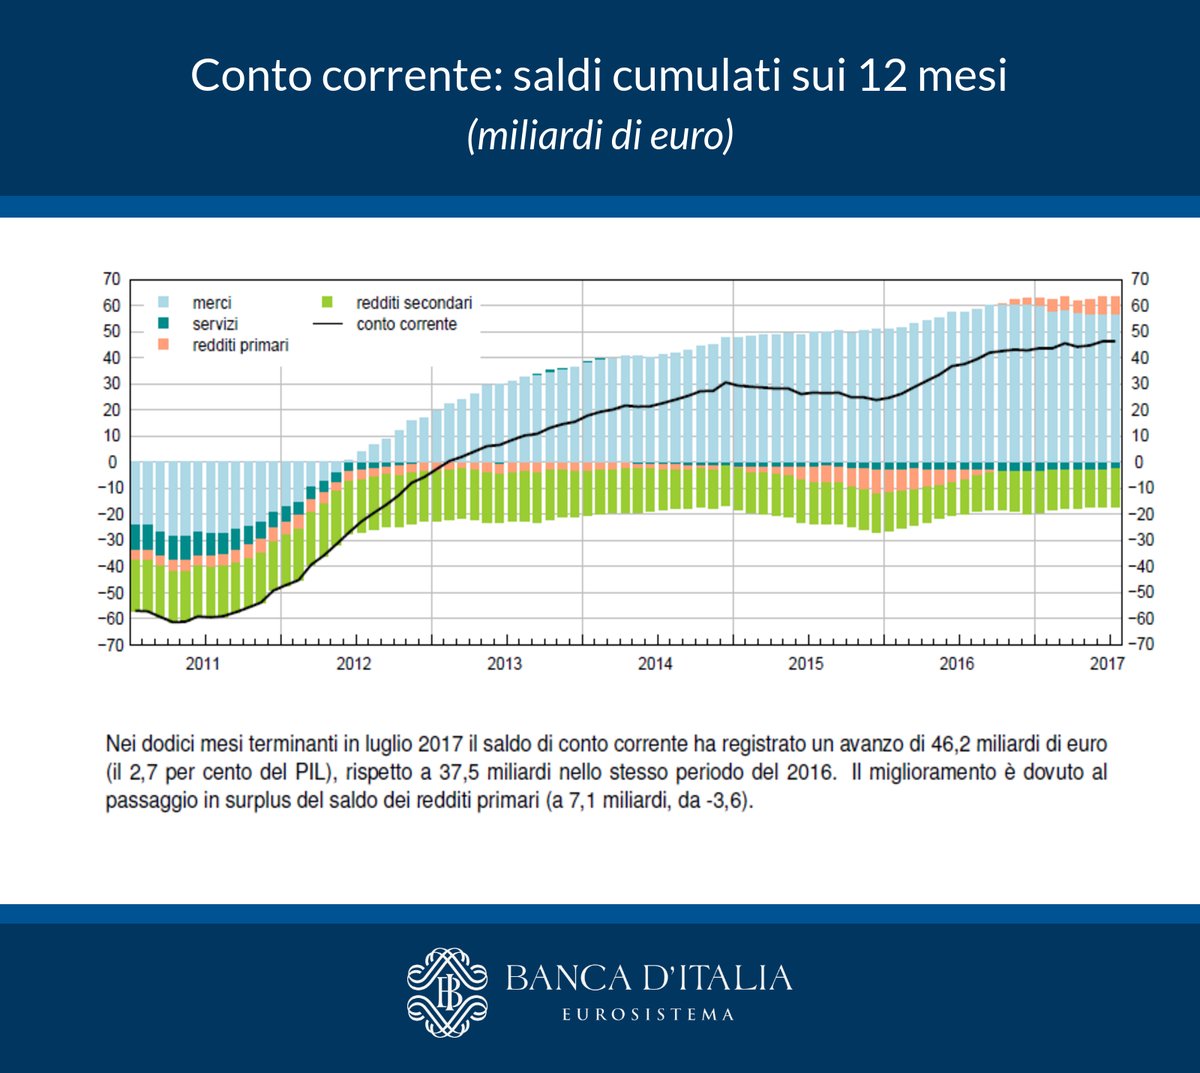
Leggo la nota a pie’ di disegnino e scopro che ad addrizzare il saldo ci hanno pensato i redditi primari migliorati di una decina di miliardi fra luglio 2016 e luglio 2017.

Ve la faccio semplice: abbiamo imparato a far soldi coi soldi. Fatto storico: era una vita che pagavamo all’estero più rendite di quanto l’estero ne pagasse a noi. E invece ormai – sospetto grazie alle magie monetarie di SuperMario – siamo diventati rentier esperti. Magari aiuta anche il fatto che gli interessi che paghiamo sul nostro debito pubblico all’estero siano collassati…ma non perdiamoci in quisquilie. Ci si è ammosciato il commercio ma si è impennata la rendita.

E’ una piccola soddisfazione, ma tocca pure accontentarsi. Oggi il cronicario globale è alquanto tirchio di buone nuove. Per dire: la Bce ha tirato fuori dal cappello un altro capitolo del suo prossimo bollettino economico, nel quale lamenta che le riforme strutturali nell’EZ sono state fatte con lentezza e sono frammentate.
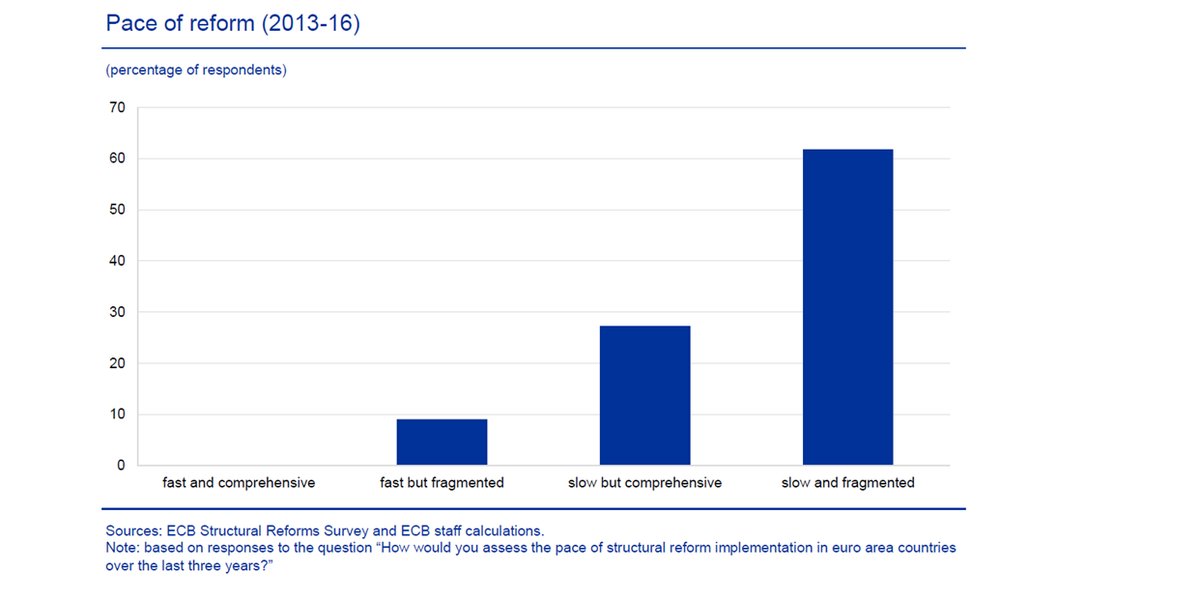
Lo so che vi fischiano le orecchie, ma se considerate che da quando è nata la banca centrale non fa altro che ripetere che servono le riforme strutturale, sorge il dubbio che i solidi argomenti della Bce abbiano in generale un seguito disattento.
Ma mai quanto il ministro Padoan, temo, ancora convinto che le leggi di stabilità si facciano tenendo conto delle compatibilità di bilancio. E che ha detto Padoan? Che “le risorse sono pochissime dati i vincoli di bilancio. Il Pil è migliorato ma non in modo tale da allentare questi vincoli in modo significativo”. Che significa?
E quando mai è stato un problema?
A domani
 The Walking Debt
