
Etichettato: maurizio sgroi
Un fascio di luce illumina il pil cinese
Nel fantasmagorico mondo della ricerca economica non mancano mai le curiosità come quella illustrata in un post pubblicato di recente dalla Fed di St. Louis. Quest’ultima da qualche tempo è impegnata nel difficile compito di provare a portare un po’ di luce nella contabilità cinese, in particolare quella sul prodotto interno lordo, che diverse evidenze rendono quantomeno sospetta, relativamente alla sua accuratezza. La statistica, come ogni altra cosa, non è una semplice articolazione di procedure codificate. E’ una prassi che deve fare i conti con la realtà di chi la utilizza e questa realtà è sostanzialmente diversa sia che si faccia riferimento a un’economia pianificata o una di mercato. Lo stesso funzionario può vedere dati diversi, a seconda delle lenti di osservazione che indossa per le sue rilevazioni.
Sicché per illuminare con qualche oggettività la quantità reale della crescita cinese, i ricercatori della banca hanno usato un espediente: le osservazioni satellitari delle illuminazioni notturne registrate nel corso del tempo, forti della convinzione secondo la quale le luci notturne siano un indicatore più credibile dell’attività economica rispetto ai dati contabili raccolti da misteriosi funzionari governativi. Una fabbrica, se è accesa, è probabile che stia producendo qualcosa, mentre è molto facile affermarlo, dati alla mano, pure se è vero il contrario. Le luci di notte sono una spia di un mondo che si agita, produce, spende e se può sembrare ardito trarne un indicatore statistico dipende solo dal fatto che trascuriamo i miracoli che possono compiere le astrazioni matematiche dei ricercatori. “A differenza degli indici prodotti dalle persone – ha spiegato l’economista Michael Owyang – questi dati (luminosi, ndr) sono esenti da falsificazione o errori”.
Gli autori dello studio hanno spiegato che i dati sulle luci notturne sono stati raccolti dai satelliti dell’Air Force che hanno girato intorno al mondo quattordici volte al giorno a partire dal 1970 e si son ispirati a un lavoro pubblicato nel 2012 (“Measuring Economic Growth from Outer Space“) secondo il quale anche il consumo di beni, quando è sera, richiede la luce, non solo la produzione. Chi dorme non piglia pesci, ma neanche produce o consuma reddito. Partendo da qui gli autori della Fed hanno pensato che questa intuizione poteva essere utilizzata per calcolare l’attività economica di paesi con una scarsa esperienza statistica e si sono inerpicati nello stimare l’attività economica di 188 paesi fra il 1992 e il 2008.
Nel dettaglio, le statistiche ufficiali cinesi riportano che nel periodo fra il 1992 e il 2006 la crescita reale è stata del 122%. I dati ricavati dall’osservazione delle luci notturne invece la calcolano al 57%. “Il notevole gap – scrivono gli economisti – suggerisce che la crescita negli anni possa essere sovrastimata almeno del 65%”. Solo il Myanmar ha mostrato un gap superiore. In particolare viene osservato che il grosso di questa sovrastima sia anteriore al 1996. Dopo infatti gli autori notano che i valori ufficiali iniziano a diventare coerenti con quelli delle osservazioni satellitari. La conclusione perciò è che la Cina abbia sovrastimato i dati del pil nel periodo della transizione fra economia pianificata ed economia di mercato, pure se alla cinese. Adesso le statistiche cinesi sembrano più credibili, o almeno sembra vadano nella giusta direzione. Ma di strada da percorrere ce n’è molta. E i cinesi lo sanno.
Cronicario: Aiuto mi s’è ammosciato il commercio
Proverbio del 18 settembre E’ con le proprie parole che si entra nei pensieri altrui
Numero del giorno: 23 mld Recupero evasione fiscale nel 2017 secondo la Boschi
Con grande cinismo, il vostro Cronicario riapre i battenti postando questa roba lanciata da Istat stamattina.
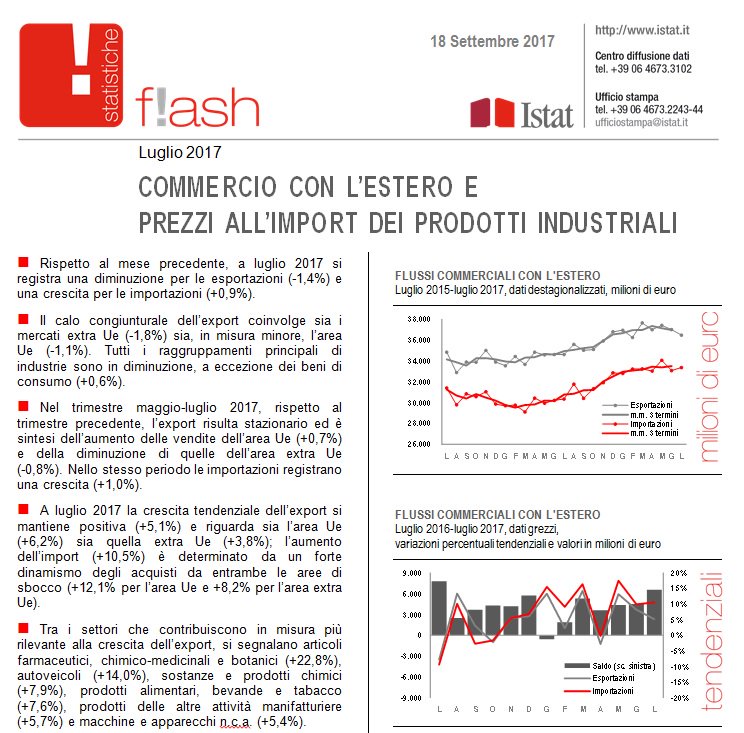
Capirete che m’è passata la voglia. Come si fa a riaprire bottega e dare notizie tristi come questa? L’ammosciamento del nostro commercio estero, in sostanza l’ossigeno della nostra economia, arriva proprio alla vigilia di una legge di stabilità che minaccia di diventare un’acquasantiera.

E tuttavia dovremo accontentarci. Fra gennaio e luglio l’avanzo commerciale ha superato i 25,6 miliardi, che sarebbero stati 45,2 se non avessimo dovuto pagare la nostra bolletta energetica, ancora sostenibile perché il petrolio non si decide a risalire. Rimane il fatto che l’export si sta raffreddando, sia verso l’area Ue che extra Ue, mentre l’import si surriscalda. L’ammosciamento fa temere che dobbiamo aspettarci sempre meno dal nostro commercio estero, e mi domando come faremo a reggere insieme un potenziale aumento dei tassi e un calo degli incassi dall’estero.
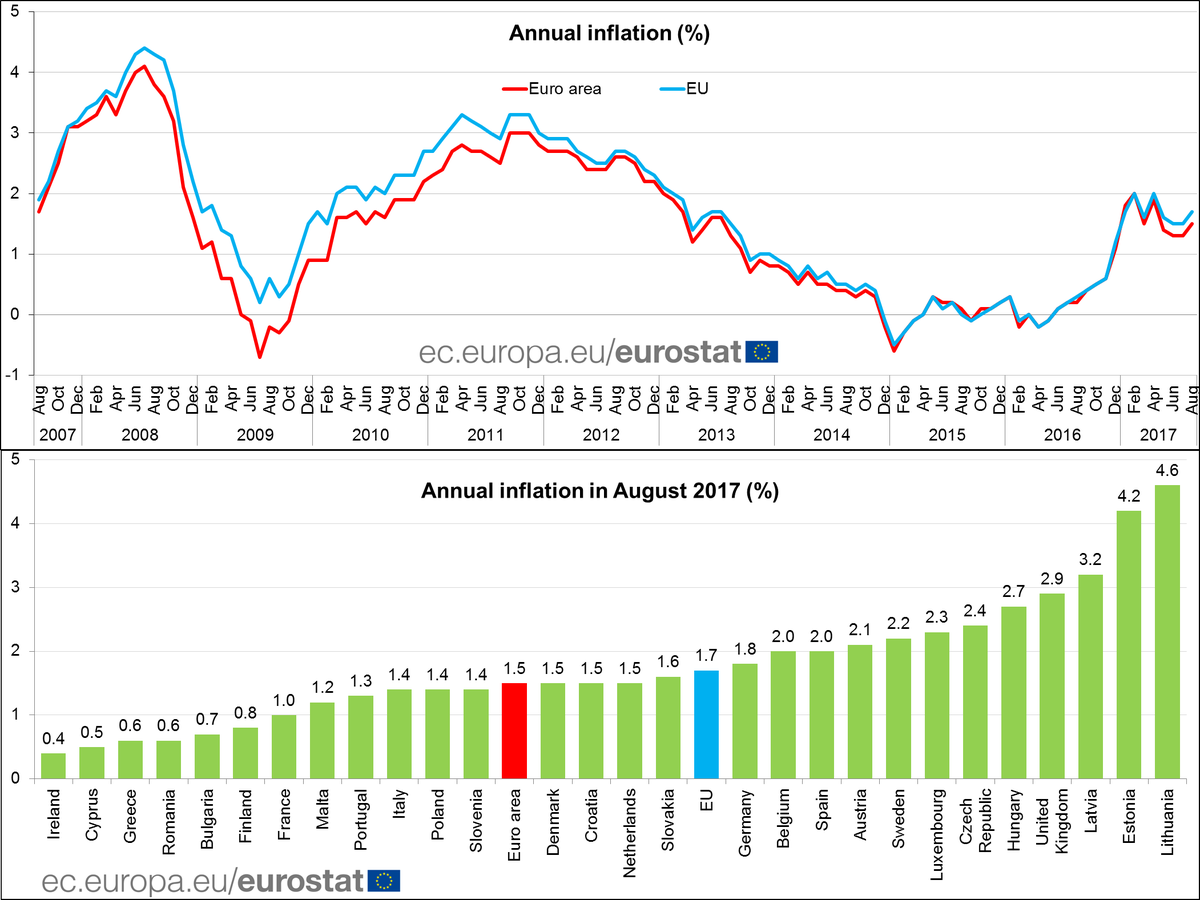
Per fortuna l’inflazione rimane bassa. Nel senso che finché rimane all’1,5%, come è stato ad agosto – in lieve accelerazione rispetto a luglio – pure se in deciso aumento rispetto a un anno fa, quando era allo 0,3%, la Bce ci penserà parecchio prima di iniziare a normalizzare la politica monetaria.
Ciò non vuol dire che non se ne parli. Proprio oggi Jens Weidmann, boss della Bundesbank, ha graziosamente ricordato al board della Bce, di cui fa parte e che potrebbe guidare dopo il nostro Supermario, che non dovrebbe perdere “il giusto momento per normalizzare la politica monetaria”. E quale sarebbe questo giusto momento?

Nel frattempo che ce lo fanno sapere, godiamoci uno dei più illustri primati italiani, che si premura di farci sapere l’istituto tedesco di statistica.
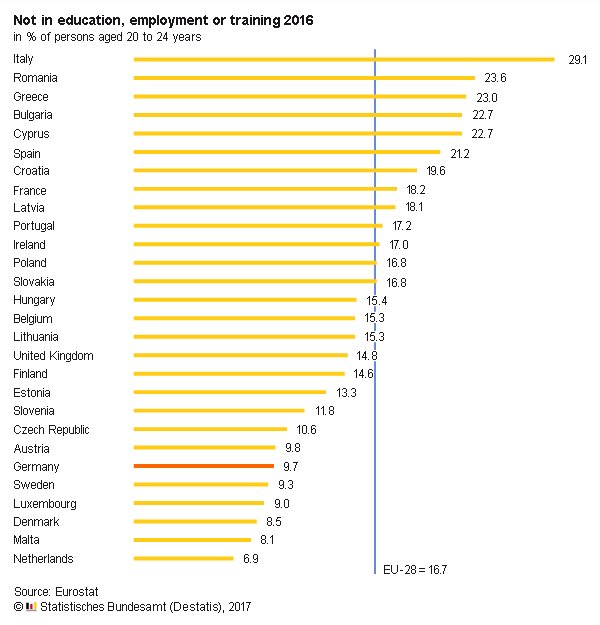
Il 29,1% di giovani italiani fra i 20 e i 24 anni non studia né lavora. Che cosa fanno tutto il giorno?
Beati loro.
A domani.
Il grande miraggio del lavoro autonomo
Oggi non si è mai abbastanza qualificati, pure se molti si sentono dire che lo sono troppo. Viviamo in un mercato del lavoro paradossale che chiede straordinarie competenze a fronte di opportunità risicate e malpagate. La laurea ormai serve a poco: tutti vogliono lavoratori che parlino almeno due lingue e che abbiano esperienza, ma non troppa. I datori di lavoro sembrano incontentabili e il lavoratori perennemente inadatti. A fronte di ciò i dati mostrano un costante miglioramento degli indici dell’occupazione in molti paesi che però, se uno va a vedere nel dettaglio, nascondono una realtà molto diversa da quella semplificata dai tassi di disoccupazione. Ai piani alti, i policy maker e gli osservatori insistono sull’importanza della formazione e dell’istruzione per non farsi trovare spiazzati dalle mutevoli esigenze dei produttori, mentre al tempo stesso vengono redatte preoccupate analisi sulla situazione dei mercati del lavoro internazionale da qui a un ventennio. L’avanzata della tecnologia, da molti indicata come la causa principale dello stravolgimento del mercato del lavoro, è una delle componenti della narrazione che si sta scrivendo sul futuro del lavoro, che immagina miriadi di individui, liberati dalla rete, divenire altrettanti unità produttive che agiscono in un mercato pulviscolare che somiglia al mitico mercato perfettamente efficiente disegnato dagli economisti classici. La realtà, ovviamente, è assai diversa.
Il resto dell’articolo è disponibile su Crusoe, una newsletter che si può leggere solo abbonandosi. Tutte le informazioni le trovi qui.
Conseguenze impreviste del protezionismo sull’istruzione
Poiché il protezionismo è tornato di moda (ammesso che abbia smesso davvero di esserlo) diventa interessante osservare le tante sfaccettature col quale il fenomeno dei dazi può impattare sulla struttura e l’organizzazione di una società. Si tende a pensare che in fondo proteggere i commerci sia affare che riguardi solo i produttori, o al limite i consumatori che, lo sappiano a meno, saranno chiamati a sostenere il sussidio daziario con una maggiore spesa per consumi. Ma se fosse solo questo il protezionismo potremmo rinchiuderlo nella scatola noiosa delle faccende economiche, che tanto appassionano gli specialisti almeno quanto lasciano indifferenti i comuni cittadini.
E tuttavia non è mai così. Un recente studio pubblicato dalla Banca di Francia osserva l’effetto del protezionismo su uno degli aspetti fondamentali delle nostre società: l’istruzione. “Il costo di lungo termine del protezionismo è difficile da valutare – scrivono gli autori – poiché solo pochi paesi sono tornati verso questa politica dopo un periodo di libero commercio. Uno dei paesi che l’ha fatto è stata a Francia, nel 1892, quando la Camera dei Deputati, incoraggiata dal presidente della commissione dogane Jules Méline, decise di rialzare bruscamente la tariffa sulle importazioni di cereali”.
Fra il 1830 e il 1890, ricordano gli autori, prese piede nel mondo quella che poi è stata chiamata la prima globalizzazione. Questa boom di scambi, incoraggiato dal grande sviluppo del traffico ferroviario finanziato con capitali europei, ebbe un impatto notevole sul traffico di materie prime agricole. L’arrivo nei mercato del grano americano e argentino fece crollare i prezzi spingendo i governi europei ad adottare misure per proteggere i propri produttori. In Francia ciò accadde nel 1892. Fu approvata una tariffa sulle importazioni che pesava circa il 25% del costo del grano acquistato all’estero. La tariffa rimase in vigore fino all’inizio della Grande Guerra.
Lo “shock protezionistico”, come lo chiamano gli autori, arrivò in un momento nel quale lavorare in agricoltura non richiedeva particolari qualificazioni professionali. L’effetto dei dazi fu di aumentare il prezzo relativo del grano rispetto ai prodotti della manifattura, rendendo di conseguenza maggiormente attrattivo il settore primario, sia per i salari che per i profitti, rispetto all’industria. Ciò ha finito con l’avere un ritorno negativo sull’istruzione. Nessuno ha voglia di studiare la meccanica se può guadagnare di più conducendo un aratro. “Questo shock – scrivono – ha abbassato i livelli di istruzione e aumentato i tassi di natalità proporzionalmente alla quota di produzione cerealicola nell’impiego locale”. Osservazione interessante perché ci rivela un’altra conseguenza imprevista del protezionismo: l’aumento della natalità, che evidentemente viene osservato in correlazione col miglioramento delle condizioni economiche degli impiegati nel settore primario.
L’ipotesi sostenuta dagli autori è che la domanda di istruzione sia correlata positivamente col grado di progresso tecnologico. “Poiché all’epoca le fattorie non richiedevano livelli intensivi di conoscenze tecnologiche, il protezionismo ha abbassato il ritorno che si poteva ottenere da una migliore istruzione conducendo a una diminuzione dei tassi di scolarità. “Come conseguenza – scrivono – nel 1906 il 20% dei lavoratori agricoli era analfabeta a fronte del 10% dei lavoratori impiegati nella manifattura e i tassi di analfabetismo erano anche più elevati fra gli agricoltori autonomi”. La Francia aveva conosciuto uno sviluppo sostenuto dell’istruzione fra il 1830 e il 1860, e successivamente, dal 1867 anche grazie all’obbligo di fornire un’istruzione primaria anche alle donne. Le scuole passarono dalle 10 mila del 1830 alle 80 mila del 1880 e nel 1892 tutta la popolazione aveva ottenuto l’accesso all’istruzione. “Tuttavia – sottolineano – lo storico Antoine Prost nota che gli anni fra il 1886 e il 1896 furono un decennio perduto in termini di progresso dell’istruzione a causa del declino dei tassi di iscrizione nelle scuole. La nostra opinione è che ciò sia stato determinato dall’introduzione della tariffa sui cereali”, concludono. “Un corollario in questa caduta dell’istruzione fu un aumento dei tassi di fertilità, come prevede la teoria”.
La conclusione degli autori è che l’istruzione sia un processo reversibile, se si attivano politiche capaci di scoraggiarla. E il protezionismo sembra una di queste, se finisce col favorire attività che richiedono basse qualificazioni professionali. Rimane da chiedersi cosa succederebbe se i dazi volessero favorire settori ad alta qualificazione professionale e poi se davvero siano capaci di aumentare i tassi di fertilità, visto che viviamo società che invecchiano drasticamente. In questo caso qualcuno potrebbe trovarci pure dei vantaggi. A dispetto degli economisti francesi.
Gli squilibri globali aumentano il rischio protezionismo
Ci sono alcune considerazioni interessanti che il Fondo monetario internazionale propone nel suo ultimo External sector report. Il documento fotografa l’andamento degli squilibri globali, rappresentati contabilmente dai flussi delle partite correnti dei paesi analizzati e dagli stock delle posizioni nette sugli investimenti esteri e quindi è un ottimo viatico per capire lo stato delle relazioni internazionali, atteso che i crediti e i debiti reciproci fanno parte della dialettica fra gli stati. Non si capisce l’irritazione statunitense per la Germania se si trascura di osservare che gli Usa sono il paese che più di tutti è debitore, mentre la Germania è fra i primi, se non il primo, creditore globale.
La prima considerazione interessante è che dal 2013 al 2016 i cambiamenti rilevanti degli squilibri globali sono stati pochi. Gli scompensi fra debitori e creditori rimangono rilevanti, essendo semmai mutata parzialmente la titolarità di alcune posizioni. Quella più evidente è quella degli esportatori di petrolio, che hanno subito il crollo dei ricavi a causa del ribasso del greggio e hanno finito col diventare debitori quando prima erano creditori. Questo grafico rappresenta lo stato delle partite correnti dei paesi considerati, e quest’altro il cambiamento intercorso dal 2013 in poi, con in evidenza chi ci ha guadagnano e chi ci ha perso.
Analizzarli ci dice anche altre cose. La prima, più evidente, è la situazione statunitense, drasticamente peggiorata. Non che sia una novità. Gli Usa sono grandi debitori da alcuni decenni, con la peculiare caratteristica di essere al tempo stesso gli emittenti di quella che di fatto se non di diritto è la moneta più utilizzata a livello internazionale. Di recente si osserva che malgrado il miglioramento delle ragioni di scambio Usa, registrato dal Fmi, l’apprezzamento del cambio reale, unito alla forte domanda interna, ha finito con l’aumentare il deficit corrente. Un movimento simile è stato osservato anche nel Regno Unito. Al contrario l’eurozona, ma soprattutto il Giappone, hanno goduto di maggiori surplus. Tanto che ormai rappresentano lo zoccolo duro del club ristretto dei grandi creditori che ospita anche la Svezia, la Corea del Sud, Singapore e la Svizzera.
E questo ci porta alla seconda considerazione, che è squisitamente politica. “Gli squilibri globali persistenti – scrive il Fmi – suggeriscono che i meccanismi di aggiustamento siano deboli”. La rotazione degli squilibri in eccesso verso le economie avanzate “sempre più concentrati negli Usa e nel Regno Unito”, spiega il Fmi, probabilmente avrà effetti benefici sull’equilibrio finanziario – “la riduzione dei rischi di finanziamento del deficit a breve termine” – ma al tempo stesso “la maggiore concentrazione dei disavanzi in pochi paesi comporta un rischio maggiore che vengano adottate politiche commerciali di rottura”. Il rischio protezionismo, insomma, che il Fmi paventa come ormai fanno tutte le grandi organizzazioni internazionali.
Proviamo a dirla in altro modo. Sostenere gli squilibri globali è finanziariamente più semplice, almeno nel breve termine, se questi squilibri si concentrano in paesi che emettono valute di riserva e vengono comunque percepiti come sicuri. Ma al tempo stesso, questi afflussi “fiduciari” sostengono domande interne che andrebbero invece moderate – il Fmi fa esplicito riferimento ad azioni di consolidamento fiscale – e quindi finiscono col creare le condizioni per esasperare questo debito, al punto di far baluginare l’idea di scorciatoie – tipicamente le politiche commerciali protezioniste – per rientrarvi.
Ora, sarà magari un caso, ma i paesi che hanno visto peggiorare le loro partite correnti, ossia gli Usa e l’Uk, sono gli stessi che hanno espresso un’amministrazione con chiare tentazioni isolazioniste. Trump e la Brexit, in tal senso, potrebbero essere la spia di un pensiero politico che trova la sua rappresentazione, e la sua ragione, nella contabilità delle partite correnti. Anche per questo il rapporto del Fmi è un ottimo viatico per le diplomazie.
La ricostruzione dell’economia e la tela di Penelope
Ora che iniziamo un altro anno insieme – il sesto ormai – sarà bene abituarsi all’andamento erratico delle informazioni che arrivano dalle cronache economiche, imparando a distinguere nella filigrana dei fatti la corrente sotterranea che li sostiene e che ormai pochi possono negare. L’economia internazionale è in miglioramento, o almeno così molti osservatori ce la rappresentano. E questo, per coloro che hanno l’udito fine, è il segnale più evidente che si sta facendo strada nella coscienza dei popoli e dei governati un lumicino di fiducia. Il problema è che è flebile e quest’estate ha contributo poco a rafforzarla.
Le tensioni guerresche nel Pacifico – i missili nordcoreani – fra le altre cose hanno complicato le relazioni sino-americane, già gravate dalle minacce daziarie di Trump e dalla crisi dell’acciaio, che già un anno fa segnalavamo in apertura della quinta stagione del nostro blog. Questo, mentre la Cina dovrà pure gestire le relazione con l’Unione Europea, che sta faticosamente elaborando un sistema di dazi in risposta alle istanze cinesi di vedersi concesso lo status di economia di mercato. Peraltro l’Ue è impegnata in un altro negoziato strategico, quello commerciale col Giappone, col quale di recente ha flirtato, con scarso successo, anche Theresa May, alla disperata ricerca di un futuro comprensibile per la Brexit. Tutto ciò solleva molta più prudenza che ottimismo, relativamente al futuro del commercio globale.
Ma le difficoltà degli scambi, a ben vedere, sono solo lo specchio delle difficoltà delle relazioni internazionali fra gli stati. La tensione fra globalismo e localismo non si è smorzata, ma si è solo assopita proprio in ragione del flebile raggio di ottimismo che inizia a penetrare le nubi delle scontento di molte popolazioni. Gli indici di fiducia che abbiamo visto in rialzo alla fine di agosto in molte economie avanzate ed emergenti, non rappresentano che questo, pure al netto delle inevitabili astrazioni di questi indicatori. Sarà interessante provare a capire in questa stagione, dedicata proprio al Rebuilding – la ricostruzione – delle nostre economie, quanto questo recupero di salute sia dovuto all’azione deliberata dei governi, e nel perimetro ricomprendo per necessaria chiarezza anche le banche centrali visto che le politiche monetarie straordinarie realizzate in questi anni, e quanto al semplice esaurirsi della spinta regressiva che ormai data quasi dieci anni, un tempo lunghissimo.
Che il tempo sia la cura migliore per superare una crisi, tuttavia, è solo un’altra congettura. La storia racconta di crisi durate anche il doppio, ad esempio la grande depressione che si registrò nel mondo fra il 1873 e il 1896. All’epoca le società reagirono accentuando il protezionismo, esattamente come si intravede anche adesso e come era accaduto anche dopo la crisi del 1929. Ciò che è interessante ricordare è che la crisi di fine XIX secolo vide originarsi il suo contro movimento nella Germania di Bismarck, che nello spazio di pochi anni passò dall’ideologia del laissez faire, incapace di frenare gli scontenti delle popolazioni e favorire l’edificazione del Reich, a quella interventista e protezionista che creò e in pochi anni cementò il mito dell’organizzazione e della pianificazione statale, che nello spazio di un ventennio, anche in conseguenza della Grande Guerra, conquistò tutto il mondo. La Germania di Bismarck, per dire, fu la stessa che inventò le pensioni.
Ciò per dire che esiste un’altra somiglianza fra ieri e oggi: il ruolo centrale della Germania nel processo di paziente tessitura dell’economia internazionale, che oggi somiglia sempre più alla tela di Penelope. La Germania andrà al voto fra pochi giorni e ci va con un’economia fortissima e un peso politico internazionale ancora poco comprensibile. La Merkel corre per il suo quarto mandato e sarà quello decisivo, ammesso che venga eletta, per capire la visione che la Germania vuole lasciare in eredità ai posteri. Piaccia o no, la Germania ha sempre giocato un ruolo da protagonista nella costruzione dello spirito del tempo. Anche per questo osserveremo sempre più da vicino questo paese, che in un certo qual senso è il portatore di una visione economica molto diversa da quella promossa dal mondo anglosassone, che anche oggi, come in passato, marcia unito. La Brexit e l’elezione di Trump sono gli epifenomeni di un sommovimento simile.
In tutto questo dovremmo parlare anche di noi, del nostro strano paese, che vive con la testa rivolta al Nord e all’Occidente, lo stomaco verso il Sud e il cuore verso Oriente, proprio come suggerisce la nostra geografia. L’Italia si lacera continuamente seguendo queste pulsioni, che ci straziano con eguale forza e si estrinsecano nella rissa collettiva alla quale assistiamo ogni giorno. Anche noi dovremo affrontare un’elezione politica che si preannuncia inconcludente mentre nel frattempo faremo quello che ci viene meglio: vivere con l’animale che ci portiamo dentro, come cantava Battiato.
Auguri, a tutti noi.
Cronicario: Nel giorno dei Pil vince il ministero delle Pol
Proverbio del 28 luglio Nel buio tutti i gatti sono leopardi
Numero del giorno: 0,3 Aumento % delle retribuzioni rispetto a giugno 2016
Oggi è uscita una raffica di dati sui Pil di mezzo mondo che stenderebbe chiunque, anche perché ogni volta costringe i poveri commentatori di cose economiche a farsi un’idea, argomentarla, socializzarla, difenderla, cambiarla, dire il contrario, cambiare di nuovo e poi fare un tweet. Questa faticaccia accade ogni trimestre e quando succede come oggi, che non solo è venerdì ma è anche la fine di luglio e uno vorrebbe solo chiudere il cervello in frigo.
E invece le aride necessità delle statistiche hanno il sopravvento e cominciano subito col dato della Francia, fresca delle liti con gli italiani per vicenda dei cantieri Stx, che esibisce un robusto +0,5% che sicuramente starà facendo rosicare la nostra Istat. Neanche il tempo di festeggiare, per il giovane Macron (o MacroN?) e arrivano i toreri spagnoli che buttano sull’arena il loro +0,9% trimestrale che annualizza un +3,1%: Olé. I francesi abbozzano, e gli spagnoli lanciano la loto muleta in aria.

Inevitabilmente partono le chiacchiere sul miracolo spagnolo, puntuali come le ferie d’agosto. Per fortuna dura poco perché dopo pranzo arriva l’altro dato del pil atteso, che non è quello canadese, che comunque vale il suo onesto +0,6%, ma quello Usa, che è assai più robusto, portandosi al +2,6%, su base annuale, in deciso rialzo rispetto all’1,2% del primo trimestre che così tanto aveva rattristato mister T. Trump, insomma.

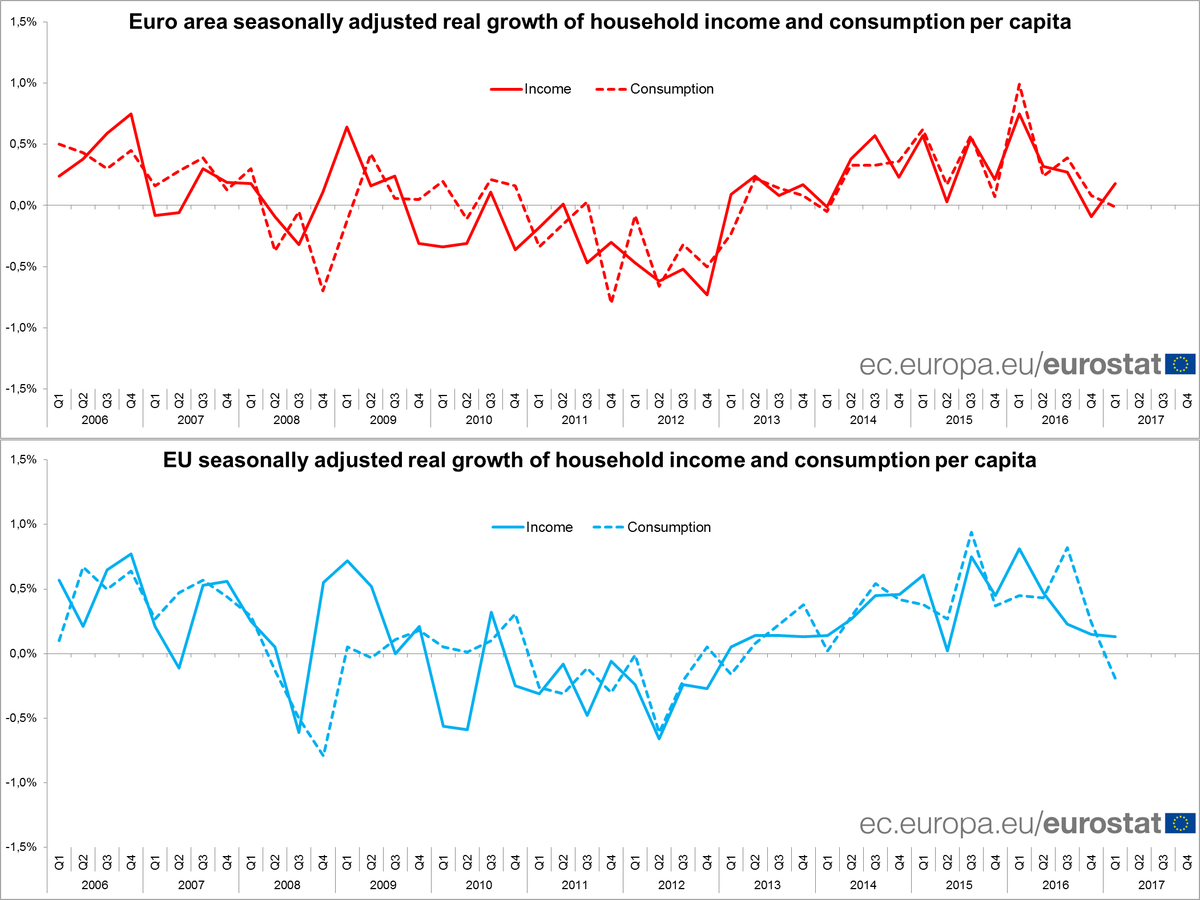
E siccome se gli Usa ridono l’Europa ingrassa, dobbiamo aspettarci che nel secondo quarto di quest’anno la nostra ricchezza familiare, cresciuta come area dello 0,2% nel primo trimestre 2017, migliori ancora un po’. Almeno in teoria.
In pratica intanto succedono altre cose. La più esilarante delle quali la leggo in una nota dell’Inps indirizzata al ministero delle Politiche sociali. Perché esilarante? Semplice, il ministero aveva chiesto all’Inps di quantificare, il 19 giugno, gli effetti finanziari derivanti dall’abolizione dei vitalizi. L’Inps risponde che per calcolare quanto richiesto deve essere fornito di codice fiscale, data di nascita, sesso, stato del vitalizio, decorrenza del vitalizio diretto o al superstite, categoria del vitalizio, aliquota di reversibilità, importo delle trattenute diverse da quelle fiscali, importo del vitalizio lordo e netto. Inoltre per ogni soggetto dovranno pervenire: anno solare di riferimento, numero legislature, giorni di legislature, tipo di istituzione, indicazione delle regioni per i consiglieri, importo dell’indennità e i contributi previdenziali.
Poi dice perché le Pol vincono sempre sul Pil.
A lunedì.
Cronicario: Fra i due litiganti l’Europa rode
Proverbio del 27 luglio A chi mente si crede una volta sola
Numero del giorno: 6,49 Aumento % di Facebook in borsa dopo la trimestrale
Vive la France, malnati francesi. E’ così, in un tripudio di contraddizioni, che l’opinione pubblica europea – ammesso che esista – assiste alla singolar tenzone fra Francia e Italia sulla questione Stx, che non è una marca di autoradio ma un polo cantieristico francese finito agli altari della cronaca perché noi italiani abbiamo provato a comprarlo dopo che i francesi l’avevano venduto ai coreani che però poi sono falliti, senza manco temere che portasse sfiga, quest’azienda.

Dunque dicevo, noi italiani abbiamo provato a comprare un’azienda che fa navi sul suolo francese e quelli sono montati a cavallo lancia in resta: allons enfant. Hanno pensato a un’Opa sull’Eliseo e macché, scherziamo: force de frappe. O almeno di frappé. Non passa lo straniero: zum zum. Macron s’è impuntato e poco fa il suo ministro dell’economia ha detto che il governo eserciterà la sua opzione di acquisto dell’azienda, in pratica nazionalizzandola, ma solo a termine, “il tempo di negoziare nelle migliori condizioni possibili la partecipazione di Fincantieri ai cantieri navali di Saint-Nazaire per costruire un progetto europeo solido e ambizioso”.

Nel meraviglioso mondo delle dispute cantieristiche, insomma, alla fine viene fuori l’Europa, che fra i due litiganti non gode, ma rode. L’idea che i progetti europei funzionino solo se piacciono ai francesi è singolare, ma solo gli ingenui si stupiscono. Tipo noi ad esempio. Nei prossimi giorni il ministro francese incontrerà i nostri, già mi figuro le facce.
Detto ciò segnalo l’inarrivabile Tito Boeri, al secolo presidente Inps, che oggi ci ha regalato un altro capitolo del suo libro imperdibile: La verità vi spiego sull’Inps. E che ha detto Boeri, ormai posseduto dal demone della rivelazione? Che il welfare italiano ha protetto sempre solo gli ultra65enni e se ne è infischiato dei giovani, che perciò rimangono a casa con mamma e papà e non riescono a cogliere le giuste opportunità.

No, scherzi a parte. Sarà pure vero, se lo dice il presidente dell’Inps. D’altronde qualche dubbio c’era venuto pure a noi. Ma non neanche questa la vera tendenza di giornata. La notizia, come dicono i vecchi cronisti, è che Jeff Bezos, dopo il boom di Amazon in borsa che ha fiutato l’andamento della trimestrale, si avvia a superare Bill Gates come il più ricco del mondo – dei più belli del reame non frega più nulla a nessuno – a dimostrazione del fatto che il mondo è cambiato ed è chiaro chi ha vinto.
E noi poveracci? Rassegnatevi. Il Fmi nel suo ultimo staff report dedicato all’Italia dice che in media guadagniamo meno di vent’anni fa, al livello del 1995, e che ci vorrà almeno un decennio per recuperare un livello di reddito pre crisi, col rischio povertà che ormai riguarda quasi un italiano su tre. Che fanno gufano? Nooo: sono andati avanti.
A domani.
Cronicario: I tedeschi fanno più figli, noi più pensionati
Proverbio del 26 luglio Chi ha acqua in bocca non soffia sul fuoco
Numero del giorno: 3.600.000.000 Spesa dell’Italia per i migranti nel 2016
Come si può tradurre in italiano childlessness, mi domando mentre scorro una release dell’istituto tedesco di statistica, incerto pure sulla pronuncia, che racconta proprio di come il “final rate” di childlessness non è aumentato. Dunque un dizionario suggerisce senza figli, e fin qua c’ero arrivato pure io. Quello che ignoravo è che esistesse un tasso statistico che misurava la “sfigliolanza”, ecco già così lo capisco meglio.
E scopro, leggendo gli statistici, che il tasso di sfigliolanza fra le donne tedesche è cresciuto dall’11% che si contava per le donne nate nel 1937 al 21% – praticamente in doppio – per quelle nate nel 1967. Talmente radicale questo cambiamento che gli statistici festeggiano il fatto che non sia cresciuto più, questo benedetto tasso, e anzi osservano che fra il 2011 e il 2015 sono nati più bambini in Germania, grazie all’aumento delle donne nell’età più propizia, ossia fra i 25 e i 39 anni e all’aumento degli immigrati. E ciò malgrado non è stato ancora raggiunto il numero di nati registrato a inizio millennio.

Uno si potrebbe chiedere perché mai i tedeschi celebrino risultati così modesti – un tasso di childlessness che ha smesso di crescere e un numero di nati inferiore a quello di quindici anni fa – ma solo se non conosce il mezzo disastro demografico che sta vivendo la Germania. E quando è tempo di magra…

Poi mi capita sotto gli occhi una nota Inps che parla dei casi nostri e che scopro? Che nel 2017 “si registra un numero di liquidazioni di (pensioni di, ndr) vecchiaia, di anzianità e anticipate superiore al corrispondente valore del 2016″. Ora, pure noi abbiamo una situazione demografica disastrata, ma volete mettere? Fra il pensionato e il neonato non abbiamo mai esitato.

Alla fine dei giochi, ogni sistema sociale ha quello che si merita. Di buono c’è che tutto questo pensionarsi giova evidentemente alla fiducia. Istat ci fa sapere che la fiducia dei consumatori, a luglio, cresce da 106,4 a 106,7, mentre quella delle imprese diminuisce.
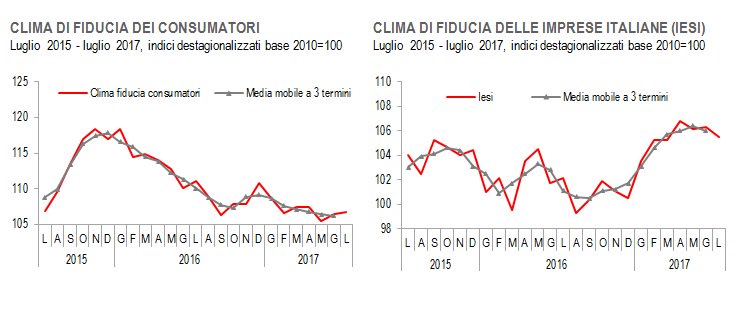
Come spiegare questa differenza è roba da indovini. Come quando Istat scrive che “I giudizi circa la situazione economica del Paese sono in peggioramento mentre le relative aspettative sono in miglioramento”.
Concludo con le ultime dall’UK, sempre più in odore di Brexit.

Come si commenta questo dato? Con le parole dell’istituto statistico che lo ha rilasciato: “La crescita economica britannica ha rallentato, ma l’economia è sopra del 9% rispetto al picco pre crisi”.

A domani
I consigli del Maître: Il successo “fantasma” dell’eurozona e le rendite reali degli italiani
Anche questa settimana siamo stati ospiti in radio degli amici di Spazio Economia. Ecco di cosa abbiamo parlato. Gli interventi in radio riprenderanno a settembre e quindi anche i nostri consigli del Maître.
Il successo “fantasma” dell’Eurozona. Alcuni dati recenti pubblicati dalla Bce e da Eurostat sull’Eurozona ci comunicano informazioni moto interessanti sullo stato di salute dell’area, che si presenta decisamente in ottima forma. Il conto corrente della bilancia dei pagamenti, ossia il dare e l’avere degli scambi con il resto del mondo, mostra un surplus superiore al 3% del Pil, che vuol dire che l’area è creditrice del resto del mondo. Da un punto di vista fiscale, l’area ha un deficit sul pil dello 0,9%, peraltro in calo, nel primo trimestre 2017, e un debito pubblico, in leggero rialzo ma comune fermo all’89,5%.
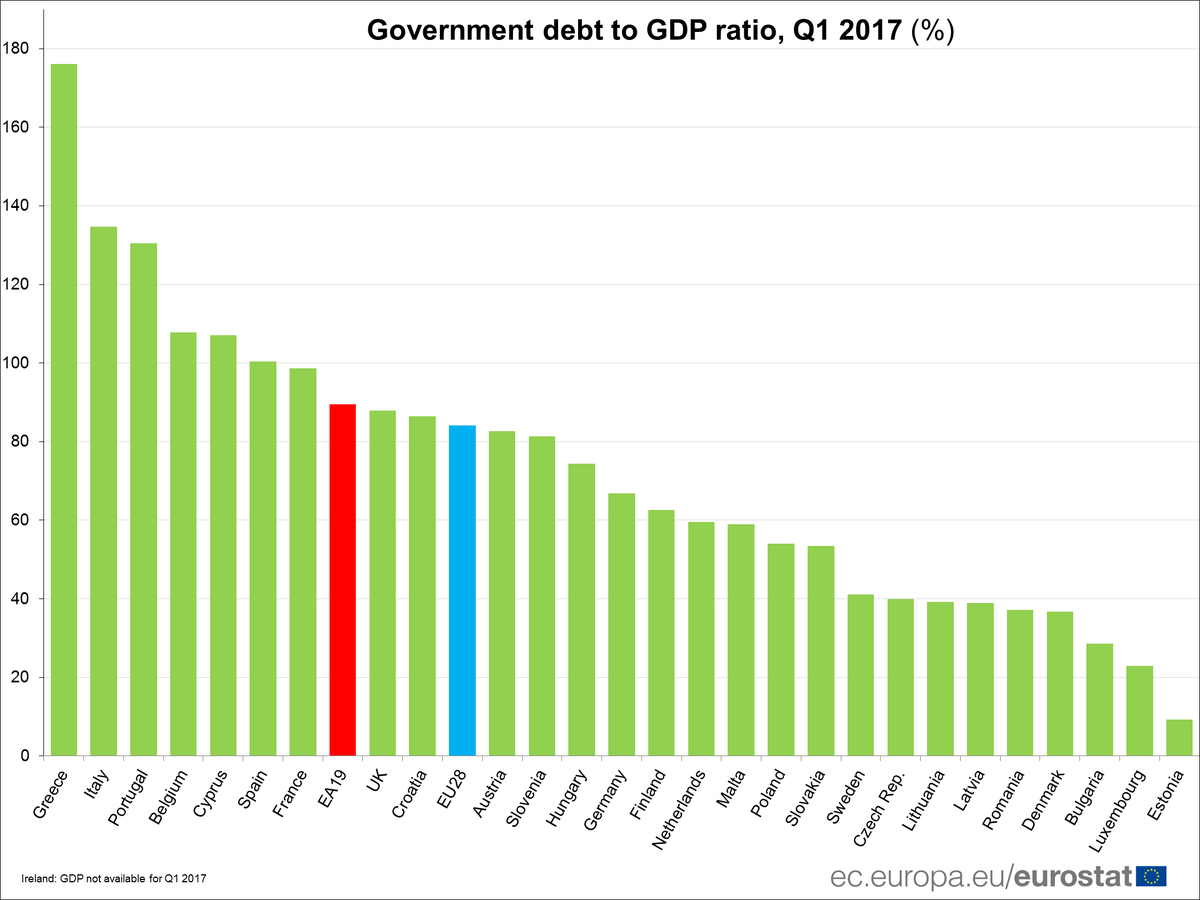
In più la disoccupazione è in calo e la crescita è prevista buona e persino il mercato immobiliare è cresciuto del 4% nel primo quarto del 2017. E’ tutto molto interessante, come direbbe Rovazzi. Peccato che l’eurozona esista solo nella contabilità di Eurostat e della Bce. Nella realtà ci sono 19 paesi ognuno con una storia diversa. Spesso divergente.
Tornano i prestiti in Cina. La Bis ha pubblicato le ultime statistiche bancarie che mostrano una robusta ripresa dei prestiti bancari internazionali verso la Cina. Nel primo quarto del 2017 si è battuto il record degli ultimi tre anni, contrassegnati da diversi trimestri in calo.

In realtà i prestiti sono cresciuti verso tutti i paesi emergenti, ma la Cina, anche in ragione della sua stazza fa la parte del leone. I mercati sembrano aver recuperato la fiducia nei confronti di questi paesi. Speriamo che duri.
Le rendite degli italiani. Bankitalia ha pubblicato gli ultimi dati sulla bilancia dei pagamenti che mostrano una interessante evoluzione dei nostri conti esteri. I pratica i redditi primari, che misurano il saldo fra ciò che incassiamo dall’estero e quello che paghiamo all’estero per gli investimenti di capitale e gli investimenti diretti, sono diventati positivi e anzi aiutano a sostenere i nostri attivi di conto corrente.
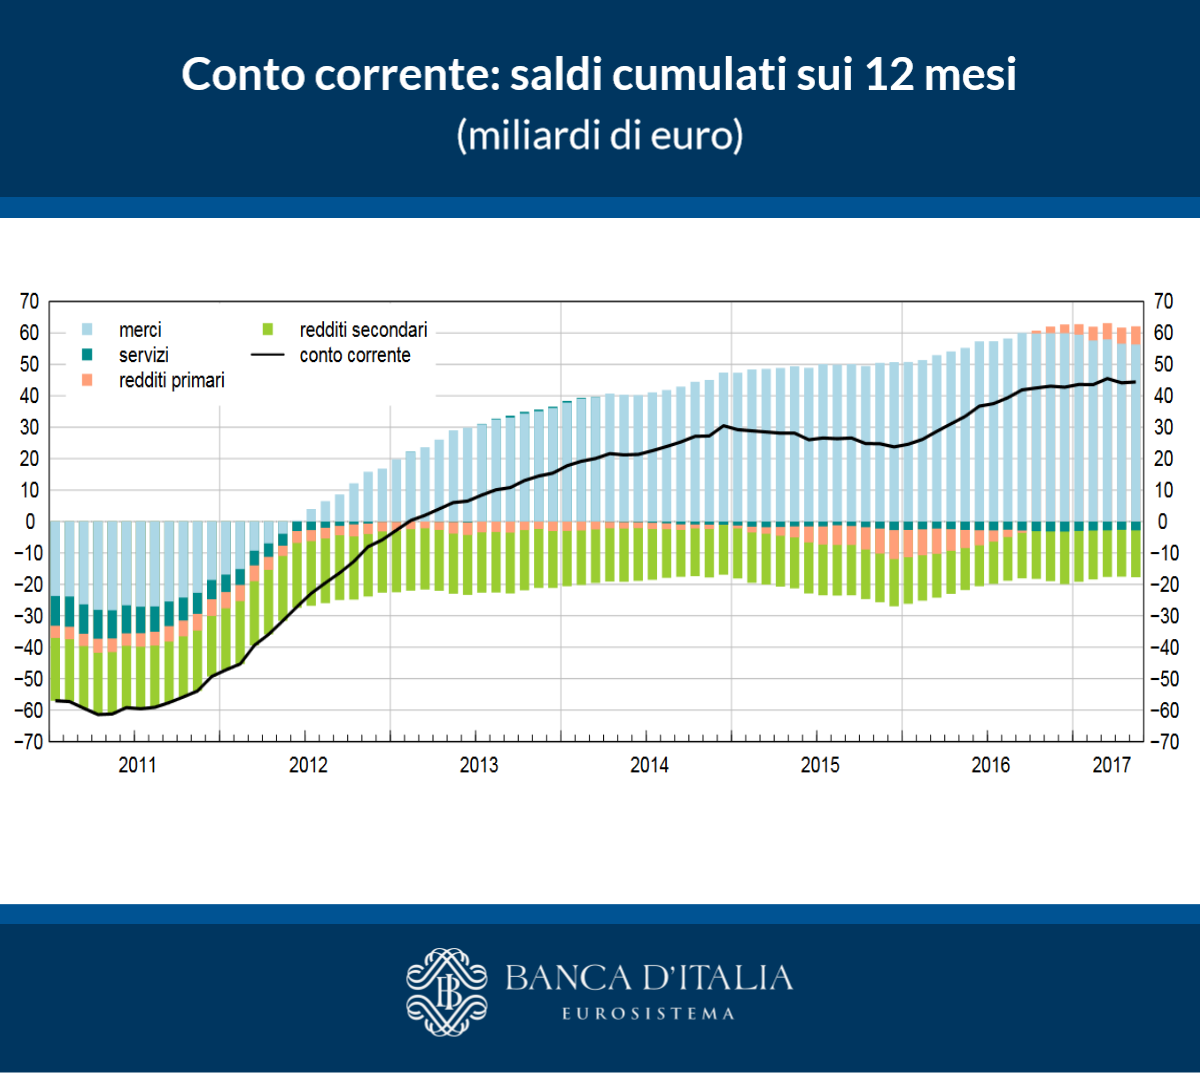
Per l’Italia è quasi un fatto storico ed è una probabile conseguenza del QE della banca centrale che, da un parte ha abbassato il costo degli interessi che paghiamo all’estero, a cominciare da quelli sul nostro debito pubblico detenuto da investitori stranieri, e dall’altra ha spinto gli italiani a investire sempre più all’estero, aumentando quindi gli incassi che da lì provengono. Cosa succederà quando finirà il QE? Cominciamo a pensarci su.
Riapre la lotteria delle pensioni. Il ministro Poletti ha annunciato che domani, 27 luglio, riceverà i sindacati per discutere di pensioni. Di solito finisce sempre nello stesso modo: il governo apre il borsellino e concede ai presenti vantaggi ai danni dei futuri. Il tema più caldo, non a caso, è il blocco dell’innalzamento automatico dell’età pensionabile che, in attesa che Istat aggiorni le tabelle, dovrebbe essere innalzato a 67 anni. Prospettiva che ha generato una pletora di lamentazioni e l’irritazione dei sindacati, malgrado sia stato spiegato che l’innalzamento serve a garantire l’equilibrio del sistema pensionistico, seriamente messo a rischio dalla nostra demografia. L’ossessione delle pensioni, d’altronde, è una caratteristica tutta italiana. Non a caso siamo fra i paesi con meno persone al lavoro dopo il 65 anni come mostra questo grafico preso dall’istituto statistico tedesco.

Dovremmo sempre ricordare che le pensioni sono un costo per la collettività e che solo in parte sono coperte dai contributi, che comunque sono tasse. Ma a quanto pare preferiamo dimenticarlo.
 The Walking Debt
