
Etichettato: maurizio sgroi
Cronicario: Si prepara il ringiovanimento del Fisco
Proverbio del 25 luglio L’aceto regalato è più dolce del miele
Numero del giorno: 116 Indice fiducia imprese tedesche in rialzo a marzo
Va bene siamo alla fine di luglio e nessuno ha più voglia di occuparsi di cose serie. Il cazzeggio impera e perciò è la stagione ideale per il vostro Cronicario che però, per pura cattiveria, ne approfitta per andare in vacanza e lasciarvi sul più bello. Prima però è impossibile non riportarvi alcune perle di giornata scovate nel parlatoio globale e fedelmente riportate dalle cronache come se davvero fosse roba seria. La migliore l’ho letta su una nota agenzia di stampa che ha riportato le critiche del nostro viceministro dell’economia Luigi Casero al nostro sistema fiscale.

Non esageriamo. Le tasse rimangono sempre una cosa bellissima per qualunque esponente di governo, ma le nostre quelle italiane, dice il viceministro, sono piuttosto criticabili. Uno pensa: sarà mica perché la pressione fiscale supera il 43%? Noooo. Il problema del fisco italiano è che “è vecchio”.

Ora mi risulta difficile capire come mai un paese che adora le anticaglie trovi di che criticare il suo sistema fiscale, col suo sapore borbonico, che costringe chiunque a stipendiare un commercialista per evitare (spesso senza successo) l’Agenzia delle entrate. Ma è proprio questo il punto, dice il viceministro: bisogna farlo ringiovanire. non servono 150 tasse, spiega paziente: ne bastano due o tre. Ecco il segreto: semplificare.

Si che l’ha detto. Ci proviamo da un trentennio? Chi la dura la vince. E intanto che ci riproviamo, segnate sul vostro calendario che il 27 prossimo il governo, nella persona del ministro Poletti, incontrerà in sindacati per discutere di un altro annoso e antico problema che sta a cuore di tutti gli italiani. La salute? Noooo:

La pensione, quindi. Ancora non si sa cosa si inventeranno, però la lotteria annuale ha già riaperto. Il ministro dice che si faranno scelte a settembre, in occasione della legge di bilancio. Quindi se siete in orbita e continuate a gravitare attorno al pianeta pensione, abbiate fede: il governo lavora per voi.
A quei sempre meno che ancora credono nel lavoro, farà invece piacere sapere che i nostri ordinativi industriali (+4,3%) e il fatturato (+1.5%) sono in crescita nel mese di maggio rispetto ad aprile Se si allunga lo sguardo le ragioni per esultare si raffreddano, ma di questi tempi meglio accontentarsi.

Anche perché tutto ciò accade proprio mentre l’euro tocca 1,17 sul dollaro, ai massimi dall’estate 2015. Che non è proprio il massimo per chi debba esportare come noi per stare a galla. Vi saluto con un’altra bella notizia rassicurante che arriva dagli Usa, dove i prezzi delle case nelle prime venti città sono aumentati del 5,7% a maggio, sesto rialzo consecutivo.

Sarà mica un’altra bolla che si gonfia? Lo scopriremo solo perdendo.
A domani.
La crisi paradossale dell’industria della comunicazione
A qualcuno parrà un paradosso, ad altri una conseguenza naturale, ma il fatto rimane. Viviamo nel tempo della comunicazione globale eppure il settore tradizionale della comunicazione, che potremmo raggruppare in media, tlc e servizi postali, sta vivendo tempi molto difficili, indici di una crisi di identità e di senso che sta mettendo in discussione continuità aziendali e modelli di business. La rivoluzione digitale ha scosso le fondamenta stesse dei modelli di produzione, sostituendo l’oggetto fisico, il sottostante della comunicazione, o, come nel caso delle reti di trasmissione dati, affiancando nuove infrastrutture a quelle vecchie. Su Crusoe abbiamo raccontato dello straordinario progresso di Undernet, la rete dei cavi sottomarini, e abbiamo visto come i nuovi giocatori – i giganti della rete – ormai concorrano sempre più con i vecchi per avere clientela, forti di una strategia economica che scambia gratuità del servizio con dati personali e tempo. A guardar bene è stata la sovversione della gratuità, che peraltro cela un costo salatissimo a carico del fruitore, a dimostrarsi come il grimaldello ideale per erodere rendite di posizione che sembravano inossidabili. L’editore, che aveva il monopolio della parola pubblicata, e perciò poteva erodere margini sufficienti a retribuire, oltre al suo profitto, una pletora di impiegati dell’industria culturale, a cominciare dagli autori, oggi si trova ai margini del mercato, messo fuori gioco da infiniti contenitori che, aldilà della qualità dei contenuti che ospitano – e potremmo discutere a lungo della qualità dei contenuti dei vecchi oligopolisti – o dei servizi che offrono, soddisfano l’autentica pulsione che caratterizza il nostro tempo: esserci e stare connessi. Oggi il mercato si nutre di anime desiderose di esibirsi in arene più o meno virtuali. Quello che fanno una volta arrivati lì è solo un pretesto.
Il resto dell’articolo è disponibile su Crusoe, una newsletter che si può leggere solo abbonandosi. Tutte le informazioni le trovi qui.
Le rendite (e il QE) aggiustano i conti esteri italiani
Nell’ultimo resoconto di Bankitalia dedicato alla bilancia dei pagamenti si possono osservare due grafici che ci raccontano bene l’evoluzione della nostra contabilità con il resto del mondo, che poi è uno dei motivi per i quali si tiene la bilancia dei pagamenti. Il primo grafico racconta l’evoluzione del saldo di conto corrente, ossia della somma algebrica fra quanti soldi arrivano dall’estero in Italia per scambi di beni e servizi e rendite su investimenti, e quanti soldi escono dall’Italia per la stessa ragione.
Se guardiamo il grafico che mostra il saldo dal 2011, osserviamo la grande cavalcata che abbiamo fatto da un deficit superiore a 60 miliardi a un attivo che a maggio è arrivato a 44,4 miliardi, pari al 2,6% del pil. In sostanza abbiamo capovolto la situazione e il grosso di questo miracolo lo dobbiamo al buon andamento delle vendite delle nostre merci. I servizi, al contrario, pesano ancora negativamente, così come i redditi secondari, che includono alcune partite come le rimesse agli immigrati. In sostanza per queste voci, le nostre uscite superano le entrate.
La cosa interessante da osservare è l’istogramma arancione che si vede spuntare come un fungo già da metà del 2016 e che misura i redditi primari, ossia il saldo degli investimenti esteri degli italiani e dei residenti esteri in Italia. Questo saldo si compone quindi degli incassi che gli italiani realizzano dalle loro rendite estere – sia per investimenti di portafoglio, quindi titoli, sia per investimenti diretti, quindi in aziende estere – e delle spese che il sistema Italia paga all’estero per i soldi che hanno investito su di noi. Una di queste voci, che sicuramente ha un peso, visto la quota rilevante di debito pubblico collocato all’estero, è la spesa per gli interessi passivi che paghiamo a chi all’estero ha comprato questo debito. Spesa che si è ridotta notevolmente grazie al calo dei tassi reso possibile dal QE della Bce.
Ma le politiche monetarie di Francoforte non hanno favorito solo questo. Il crollo dei tassi su tutto il segmento obbligazionario ha spinto molti investitori a cambiare le proprie strategie di investimento, orientandosi sul risparmio gestito e molti italiani hanno finito col portare denaro all’estero di conseguenza. Sicché le rendite che incassano da questi investimenti vanno ad alimentare la voce attiva del saldo dei redditi primari.
Comunque stiano le cose, Bankitalia osserva che è stato proprio il saldo dei redditi primari a garantire, negli ultimi tempi la stabilità del saldo corrente, come peraltro si vede bene dal grafico. Le merci hanno leggermente rallentato e le rendite hanno compensato bene. Tutto ciò ha avuto un effetto positivo sulla posizione netta sull’estero, che misura il saldo fra il valore complessivo dei nostri investimenti all’estero e quello degli investimenti esteri da noi. Il risultato lo potete osservare a questo grafico. La nostra posizione debitoria, che era quasi al 30% del Pil appena pochi anni, è negativa solo per il 13,5% a maggio. E avere una situazione debitoria estera ridotta migliora non poco le condizioni di stabilità di un paese. Anche questo è un effetto del QE? Ci sono tutti i motivi per sospettarlo. E per temere le conseguenze della sua conclusione.
La retromarcia (apparente) della globalizzazione finanziaria
Si fa un gran dire, con soddisfazione di alcuni e scontento di altri, dell’arretramento della globalizzazione al quale si assiste ormai da più di un lustro. Si parla del commercio, che langue, e soprattutto si riporta del retrocedere dei flussi finanziari, ancora ben lontani, esattamente come il commercio, dai fasti dei primi sette anni del XXI secolo. Si individua, in questa debolezza, il degno controcanto dell’arrochirsi delle popolazioni, sempre più critiche contro l’internazionalizzazione, accusata insieme a ragione e a torto, di averle impoverite.E così, arguti filologi del cipiglio, ne deducono momenti storici e veri e propri Zeitgeist. Siamo nel tempo del ritorno dell’idea nazionale, dicono, l’economia reale torna a guidare i processi, aggiungono, serve un ragionevole protezionismo, ne deducono.
Come tutte le belle storie, anche questa si presta ad essere falsificata, se uno ha voglia di guardare un po’ più a fondo. E per cominciare può essere un ottimo viatico far riferimento a due documenti pubblicati di recente dalla Bis. Prima la Relazione annuale, incluse le dichiarazioni del Capo della ricerca Hyun Song Shin, e poi un paper uscito poco dopo che dice tutto già dal titolo: Financial deglobalisation in banking? Notate il punto interrogativo.
I tre documenti analizzano il fenomeno del notevole declino dei flussi bancari transfrontalieri, ossia i prestiti bancari internazionali, e arrivano a una sorprendente conclusione: questo fenomeno, che si è verificato, non ha nulla a che vedere con un autentico retrocedere dei prestiti internazionale, ma ha molto a che vedere con quello che sta accadendo in Europa, dove il problema – squisitamente bancario – si concentra. Partiamo dai dati. Questo grafico misura l’andamento del commercio e degli scambi bancari dal 1992 in relazione al pil. Come si può osservare, mentre il commercio in qualche modo oscilla intorno al valore del 2006, dopo il precipizio post 2008, l’attività bancaria globale in grave ritardo.
Ecco come la spiega Shin: “L’approccio tradizionale alla finanza internazionale è di trattare ogni paese quasi fosse un’isola a sé. Si misura il PIL in ciascuna isola e la bilancia commerciale determina le attività nette sull’estero. In pratica, la finanza mondiale è più una matrice di bilanci interbloccati che un gruppo di isole. La matrice non rispetta la realtà geografica. La mappatura fra i nodi della rete rispetto alle isole non è ordinata”. Questa rappresentazione, che a molti suonerà come vagamente filosofica, è probabilmente quella che con più precisione fotografa la realtà finanziaria internazionale e spiega al tempo le nostre difficoltà a comprenderla. Siamo abituati a guardare al mondo come un insieme di isole – le nazioni – i cui confini geografici però non coincidono con i flussi finanziari – e neanche commerciali – che procedono seguendo logiche di organizzazione che con la geografia fisica hanno poco a che spartire. Il principio di nazionalità, riferito ai capitali, si organizza lungo geografie matriciali che trovano i loro punti d’approdo in diversi paesi. Questo grafico aiuterà a spiegarsi.
Come si vede il primo grafico mostra il crollo delle attività transfrontaliere dal 60% del pil del 2007 a meno del 40%. Ma in questo aggregato si nasconde la possibilità di una lettura errata della realtà. “Qualora una banca erogasse un prestito a una compagnia asiatica trasferendo prima i suoi fondi presso la propria filiale di Londra – spiega Shin – ciò produrrebbe una doppia contabilizzazione dell’ammontare del prestito al mutuatario ultimo nelle cifre del settore bancario transfrontaliero in quanto esse comparirebbero nelle statistiche bancarie transfrontaliere due volte, dato che le transazioni vanno da un isola all’altra”. Queste doppie contabilizzazioni vengono definite posizioni infragruppo e nel grafico di sinistra sono quelle in blu. Già ad occhio si vede che sono una quota rilevante del totale.
Serve perciò una visuale differente. La Bis si serve della statistiche bancarie consolidate, che si occupano proprio di contabilizzare le posizioni bancarie a livello di gruppo, e poiché parliamo di gruppi multinazionali, ciò cambia profondamente il significato del dato. Arriviamo così al grafico di destra che contabilizza le attività estere classificandole per paese. ” La visione consolidata – sottolinea – mostra che la contrazione dell’attività bancaria internazionale è ampiamente circoscritta alle banche aventi sede legale in Europa. Negli altri sistemi bancari, in effetti, le attività estere sono cresciute rispetto al PIL mondiale”. Shin si riferisce alle attività estere delle banche giapponesi e Usa. “La lezione da trarre – conclude – non è che la globalizzazione ha raggiunto lo stallo, ma piuttosto che le banche con sede legale in Europa stanno ancora proseguendo il loro processo di consolidamento dopo la crisi. Si tratta più di un aggiustamento ciclico dopo una precedente insostenibile espansione, che di un cambiamento di tendenza”. Per dirla con parole più familiari, la globalizzazione non sta retrocedendo. E’ stata momentaneamente affossata dalle banche europee, il cui peso specifico nell’ecosistema bancario internazionale, è notevole. Queste banche sono ancora alle prese con una correzione – si pensi alla questione Npl – che le ha condotte a raccogliere capitale e insieme diminuire i prestiti, per la semplice ragione che fino al 2007 hanno fatto esattamente il contrario. Anche questa evidenza si può osservare in questo grafico. Non è la globalizzazione a essere entrata in crisi. Ma un certo modo di fare banca.
La lenta estinzione degli italiani
Che fine faremo non lo decideranno l’andamento del nostro debito pubblico o dei nostri istituti bancari. Tantomeno dipenderà dai dibattiti allucinogeni sul fiscal compact che due terzi degli italiani conoscono solo di nome. Il nostro destino di popolo si sta già scrivendo sulle pagine inosservate della nostra demografia, figlia misconosciuta della nostra organizzazione sociale, dove le donne pagano un prezzo altissimo, con conseguenze devastanti per la natalità. E poiché scarsa natalità significa invecchiamento e difficoltà a sostenere il welfare, ecco che la nostra pessima organizzazione sociale diventa un problema economico e di conseguenza politico. Problema enorme che viene altrettanto enormemente ignorato nel nostro dibattito pubblico. I politici, alla ricerca di applausi facili, trascurano gli allarmi degli osservatori qualificati, alcuni dei quali hanno paragonato il nostro calo demografico a quello vissuto nel XVI secolo, e pensano a come gonfiare il deficit pubblico, e quindi le tasche dei presenti (e neanche di tutti), infischiandosene bellamente del futuro. I cittadini guardano alla demografia con la stessa indifferenza con la quale si guarda a grandi questioni astratte come quella del cambiamento del clima: cose per le quali in fondo si può far poco e che rimandano a tempi remoti, specie nell’epoca degli instant articles.
Il resto dell’articolo è disponibile su Crusoe, una newsletter che si può leggere solo abbonandosi. Tutte le informazioni le trovi qui.
Cartolina: Un tuffo nelle Dark pools

Usa sempre meno, in Europa, farsi vedere in giro in borsa quando si decide di vendere o comprare grandi quantità di titoli. Certi affari è meglio farli in stanze chiuse, negli ultimi piani dei grattacieli, dove misteriosi operatori finanziari fanno incontrare, al prezzo di lucrose commissioni, chi vende e chi compra e li tengono al riparo dai predatori. Quelli che scatenano gli algoritmi da mille ordini al secondo. Quelli che campano sulle fughe di notizie. Quelli che le scrivono. Dentro stanze confortevoli con viste meravigliose, ci si concede un tuffo nelle Dark pools, così si chiamano queste entità finanziarie spuntate come funghi, raccontano, dopo la pioggia di nuove regole generata dalla MIFID, la Markets in Financial Instruments Directive, che si proponeva fra l’altro proprio di aumentare la trasparenza nei mercati finanziari. All’azione, come sempre, corrispose una reazione uguale e contraria. Arrivarono le dark room finanziarie per balli spericolati, rese celebri poi da un libro di Scott Patterson. Adesso i regolatori promettono di far meglio con la Mifid II. Ma credendoci poco. Anche uno studio recente della Bce riconosce che l’avvento della nuova direttiva, l’anno prossimo, non cambierà granché. Meglio farseli piacere. Le Dark pools sono qui per restare.
La famiglie italiane trascinano la crescita del credito
L’ultimo rapporto Abi presentato di recente conferma una evidenza già chiara ai lettori delle statistiche bancarie che pubblica la Banca d’Italia: la tenue ripresa del credito, che nell’ultimo anno – dato riferito a maggio – ha visto una crescita dell’1% al settore privato è in larga parte dovuta alle famiglie. Queste ultime hanno visto il credito a loro concesso crescere del 2,5% su base annua a fronte dello 0,3% delle imprese. Una tendenza che il rapporto Abi, malgrado sia aggiornato ad aprile 2017, ci consente di apprezzare in tutto il suo significato.
La tabella degli impieghi mostra che a fine aprile il totale dei prestiti del settore bancario era di 1.797,455 miliardi, dei quali 1.530,319 in capo al settore privato. Famiglie e imprese ne assorbivano quasi 1.400. Se andiamo a vedere le dinamiche, osserviamo però che alla fine del primo quadrimestre 2017, i prestiti alle imprese sono cresciuti dello 0,2% – a maggio come abbiamo visto il dato è leggermente migliorato – a fronte dello sprofondo registrato a novembre 2013, quando si registrò un calo del 5,9%. E interessante però osservare che “sulle determinanti della domanda di finanziamento delle imprese, nel corso del primo trimestre del 2017, si è registrata una flessione della dinamica legata agli investimenti”, mentre c’è stata “una domanda positiva per il finanziamento di scorte e capitale circolante”. Insomma: gli imprenditori mettono fieno in cascina e fanno girare i soldi. Ma gli investimenti sono ancora freddi.
Al contrario l’Abi rileva che è in crescita “la dinamica tendenziale del totale
prestiti alle famiglie (+2,4% ad aprile 2017; -1,5% a novembre 2013)”. Come si può osservare, anche il dato di maggio conferma il trend. Ma questa domanda, in sostanza, dipende in larga parte dai mutui. “Sempre ad aprile 2017 – scrive Abi – l’ammontare complessivo dei mutui in essere delle famiglie ha registrato una variazione positiva del +2,4% nei confronti di fine aprile 2016 (quando già si manifestavano segnali di miglioramento), confermando, anche sulla base dei dati sui finanziamenti in essere, la ripresa del mercato dei mutui, colta inizialmente con l’impennata dei nuovi mutui”. Se guardiamo ai tassi, sempre utilizzando i dati Bankitalia di maggio, osserviamo che c’è stata una certa crescita dei tassi che le famiglie pagano per i i mutui, che rimangono bassi, ma sono in ripresa. La domanda di credito, insomma, favorisce il rialzo dei tassi. Quelli per le imprese al contrario, rimangono depressi.
Se mettiamo insieme i pezzi, risulta che le famiglie italiane, in qualche modo anche stimolate dai tassi bassi, hanno ripreso a comprar casa, come mostra anche l’aumento delle compravendite dell’ultimo anno, e quindi hanno aumentato la domanda di credito. Ma allora perché le imprese, che hanno tassi ancor più bassi non hanno reagito allo stesso modo? Qui le congetture si sprecano. Le imprese forse sono meno fiduciose delle famiglie – che affrontano con più tranquillità un investimento impegnativo come l’acquisto di un’abitazione – o forse semplicemente sono messe peggio, ossia hanno più debiti e peggiori prospettive di reddito.
Sempre Abi nota che “nel quarto trimestre del 2016 il debito delle famiglie italiane in rapporto al reddito disponibile è rimasto pressoché invariato, al 61,7%, mantenendosi ben al di sotto di quello medio dell’area euro (95% circa alla fine di settembre)”. Da fine 2007, quindi prima dell’inizio della crisi, ad oggi, i prestiti bancari all’economia “sono passati da 1673 miliardi a quasi 1.800 miliardi di euro, quelli delle famiglie da 1.270 a 1.400”. In sostanza, questo aumento è dipeso in gran parte da loro. Al di là di quanto costi, insomma, il credito bisogna anche poterselo permettere. Le famiglie evidentemente possono. Le imprese forse no.
Cronicario: Ubi Abi, Obi vincit
Proverbio del 12 luglio Capita a volta al saggio di essere consigliato dal pazzo
Numero del giorno: 31 Calo percentuale degli immobili finiti all’asta
Banche: what else? Difficile, poi, resistere visto che oggi si celebra l’assemblea annuale dell’Abi – coraggio volge al termine il tempo delle assemblee annuali – proprio in contemporanea con quella dell’Autorità dei trasporti che di fronte a cotanto rivale viene annichilita nelle cronache.

L’Abi dunque, che sta per Associazione bancaria italiana. Ossia il sacrario dei sacrari dove per l’occasione si scomodano sempre il Governatore di Bankitalia, San Visco, anzi: Visco San, e poi il ministro dell’economia, San Padoan, anzi Padoan San. Anzi a pensarci bene il San va bene prima e dopo, visto che questa coppia è di sicuro la più bella del mondo per l’Abi, visto quante banche hanno tolto dai guai nell’ultimo anno.

Perciò all’Abi si sprecano applausi per i due ospiti illustri, che dicono tutto quello che c’è da dire. Anzi fondamentalmente una cosa: per le banche si fa whatever it takes, come recita il famoso brocardo di Supermario. E se non lo capite peggio per voi. Vi do giusto una dritta sul perché: le banche italiane hanno qualche centinaio di miliardi di debito pubblico italiano in pancia. E poi la tutela del risparmio è sacra e blablabla.

Della bellissima assemblea dell’Abi vi racconterà ampiamente il cronicario globale. Ci rinuncio dopo aver letto l’illuminata dichiarazione del ministro Poletti, il ciuffo più bianco del governo, secondo il quale il sistema bancario ha superato la sua fase di criticità e adesso “abbiamo bisogno che accompagni questa fase di crescita positiva”, che non ho capito se si riferisca al Pil o ai prestiti che il governo ha fatto alle banche. Nel dubbio decido di abbandonare il campo bancario – di una noia mortale – e di traviarmi col bricolage (cit.): ho promesso un mese fa che avrei riparato la maniglia della porta. Ubi (non nel senso di Ubi banca) Abi, Obi vincit.

Ma prima di andare a comprarmi un nuovo set di cacciaviti, mi casca l’indice su un post di Cecilia Malmström, che purtroppo ricorda Maelstrom e perciò m’inquieta, che invece è la gentilissima commissaria al commercio estero che dai ripidi di Bruxelles ci racconta dell’ultimo accordo commerciale coi giapponesi. Il post si intitola Alliance with Japan, e mi sembra di averlo già sentito.

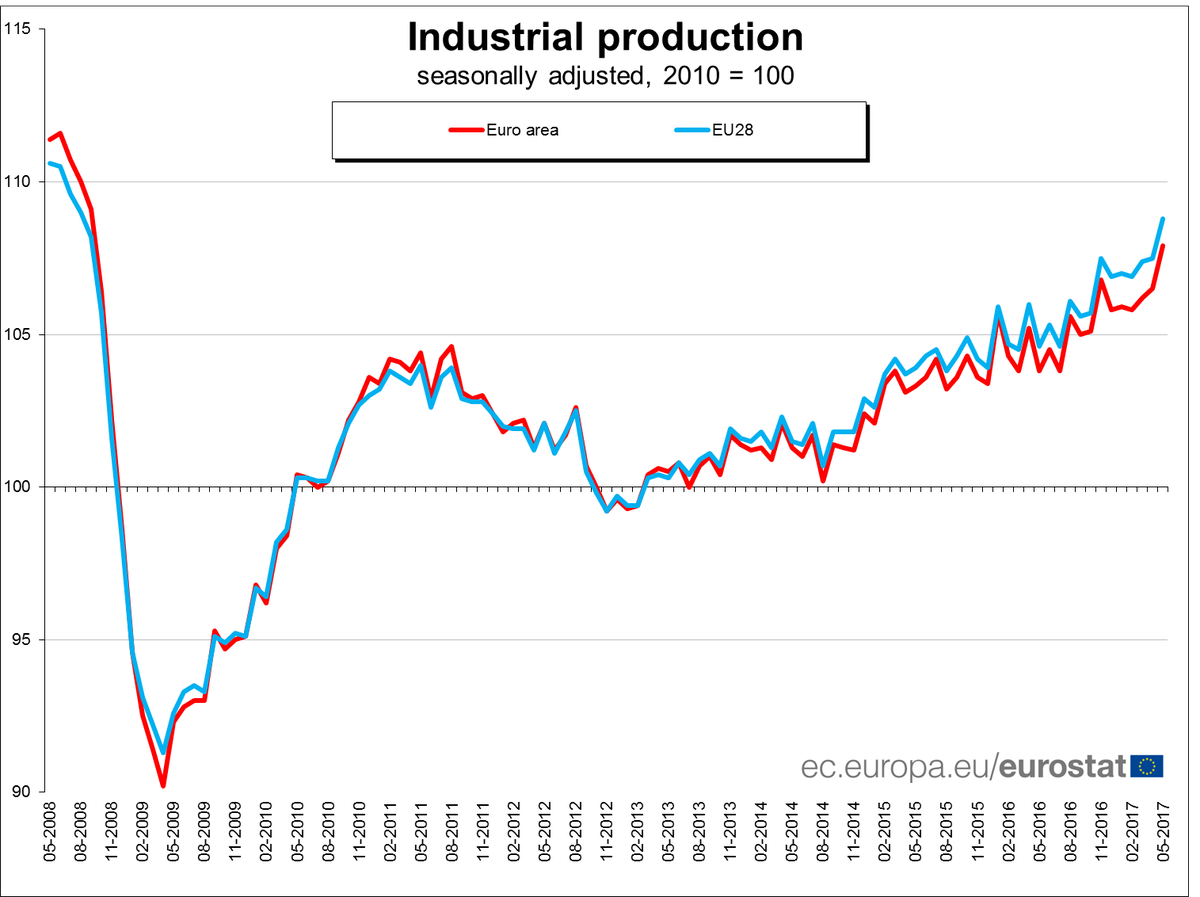
Concludo con un paio altre notizie che vi riempiranno di gioia: la produzione industriale nell’Ue è cresciuta dell’1,3% a maggio su aprile e del 4% su base annuale.
La seconda riguarda l’UK, sempre in debito di Brexit, che ancora non si capisce come finirà. Nel frattempo oggi l’Ons, istituto di statistica britannico, ha rilasciato i suoi dati sull’occupazione.

Questo mentre Moody’s ha fatto quello che gli riesce sempre bene quando è di cattivo umore: gufa.

Nelle previsioni dell’agenzia di rating la crescita britannica dovrebbe rallentare all’1,5% nel 2017 e addirittura all’1% nel 2018, ossia quando i negoziati per l’uscita dall’Ue dovrebbero essere in dirittura di conclusione, a causa dell’ammosciarsi dei consumi privati. Sarà mica che i britannici diventano tirchi come noi? Lo scopriremo.
Domani però.
I consigli del Maître: La previdenza Ue e le vacanze degli europei
Anche questa settimana siamo stati ospiti in radio degli amici di Spazio Economia. Ecco di cosa abbiamo parlato.
Diseguaglianza in crescita si o no? Un centro studi ha pubblicato una ricognizione sull’andamento della diseguaglianza negli ultimi 40 anni e ha accertato che a livello globale la diseguaglianza è senz’altro diminuita, mentre è cresciuta all’interno dei singoli paesi.

Difficile perciò dare un giudizio su questa evoluzione economica. A godere dei vantaggi dello sviluppo economico, e quindi dei processi di globalizzazione, sono stati principalmente i paesi emergenti, che hanno visto crescere il ceto medio e uscire dalla povertà ampie sacche di popolazioni, Al contrario, molti paesi, anche avanzati, hanno sofferto gli effetti della delocalizzazione, subendo perciò la concorrenza dei lavoratori a basso costo dei paesi emergenti, e si sono impoveriti a vantaggio degli strati più elevati della società. Questo andamento non è irreversibile, ma probabilmente sbaglierebbe chi pensasse che si possa tornare indietro. Si può solo andare avanti. E sperare di migliorare.
L’Unione previdenziale europea.
Si è a lungo parlato di Piani individuali di risparmio (Pir) gli strumenti introdotti con la legge di Bilancio 2017 allo scopo di canalizzare il risparmio delle famiglie verso investimenti produttivi di lungo termine. I risparmiatori, persone fisiche, che indirizzano le loro risorse verso strumenti finanziari di imprese industriali e commerciali italiane ed europee radicate nel territorio italiano, beneficeranno dell’esenzione dalle imposte dei proventi derivanti da tali investimenti. È però necessario mantenere l’investimento per almeno cinque anni. Assai meno noti, ma simili per vocazione sono i PEPP che però sono uno strumento europeo. La settimana scorsa a Bruxelles è stato presentato un progetto della Commissione Ue per creare uno strumento previdenziale unico, quindi valido e uguale in tutto il territorio europeo per consentire ai risparmiatori di investire sul cosiddetto terzo pilastro della previdenza, ossia quello che si aggiunge alla previdenza obbligatoria e a quella integrativa di secondo livello. L’iniziativa è stata salutata come una rivoluzione e non a torto. Uno strumento previdenziale comune, che implica anche una certa armonizzazione fiscale, è un ottimo cavallo di Troia per iniziare a parlare di fisco comune. d’altronde dopo l’unione monetaria e quella bancaria, passando per la nascente unione dei capitali, rimane solo il fisco. La cosa più difficile.
Chi usa l’euro a parte gli europei? La Bce ha rilasciato il suo rapporto annuale sull’uso internazionale dell’euro che conferma il saldo ruolo di seconda moneta mondiale dopo il dollaro.
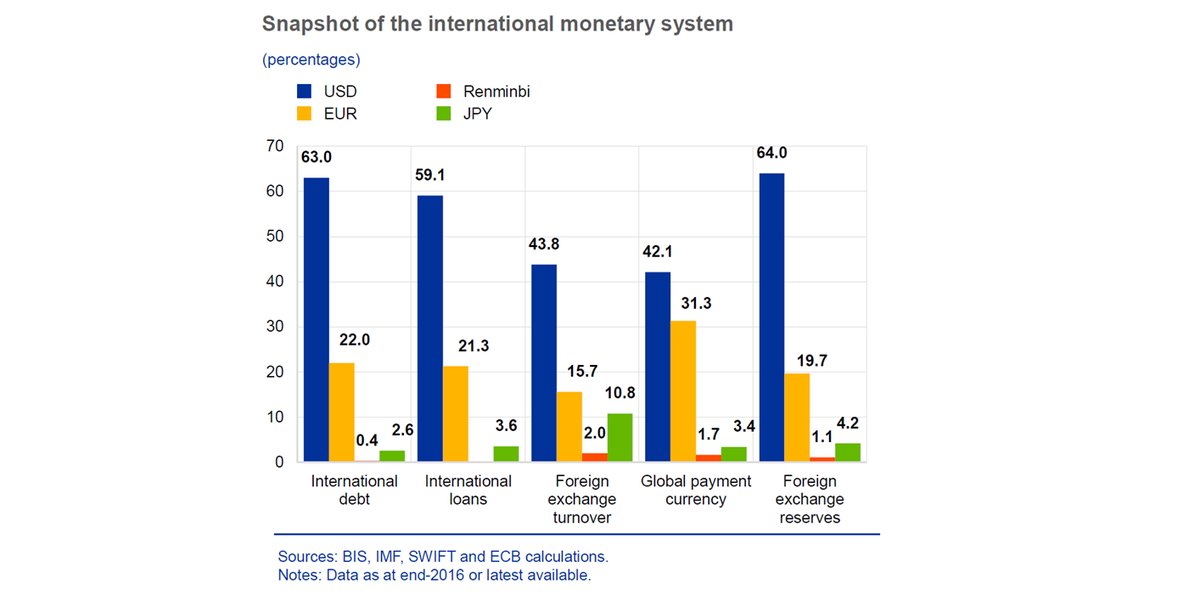
Come si osserva l’uso della valuta europea è diversa a seconda di cosa si osservi. Come valuta di riserva, infatti, l’euro copre il 19,7% della domanda a fronte del 64% del dollaro, mentre l’euro si avvicina alla quota usa nel settore dei pagamenti internazionali, quindi ad esempio quelli che vengono fatti per il commercio estero. E’ interessante osservare che è cresciuto l’uso dell’euro per le emissioni obbligazionarie. Molti emittenti, anche negli Usa trovano conveniente emettere debito in euro perché le condizioni monetarie sono più accomodanti. In ogni caso l’euro ormai è una componente importante di tutti i portafogli internazionali. Difficile pensare possa sparire.
Vacanze: Mezzogiorno non pervenuto. Eurostat ha pubblicato nuovi dati sulle località turistiche e la spesa per vacanze degli europei. Quanto a questa è utile sapere che quasi l’85% degli europei spende i suoi soldi per le vacanze in Europa.

E di questi il 58% nel proprio paese. Quanto alle località più gettonate, ecco l’elenco.

Come si può osservare, le regioni italiane a maggiore afflusso turistico sono il Veneto, la Toscana, la Lombardia, l’Emilia Romagna, il Lazio e la provincia di Bolzano. Il nostro Mezzogiorno è praticamente assente. E questo la dice lunga sulla nostra capacità di attrarre turismo.
Cronicario: Va tutto bene, persino le Tlc
Proverbio dell’11 luglio Chi scoreggia accusa sempre il vicino
Numero del giorno: 22,5 Perdita % produzione industriale dal maggio 2008
E basta con queste brutte notizie: oggi il Cronicario parla solo di cose belle che succedono e che i soliti occhiuti gazzettieri omettono perché ci vogliono tristi e preoccupati, convinti che venda la paura più dell’allegria. Pensiero che noi aborriamo, sennò non staremmo a scrivere questa roba.

Si, lo facciamo pure gratis, ma prima o poi vi chiederemo il conto. Intanto godetevi queste due-tre perle di ottimismo. La prima arriva da Istat, che mostra una certa ripresa della produzione industriale, su base mensile, trimestrale e annuale. Sembra vero e perciò ci credo.

La seconda arriva da Bankitalia che mostra un eccitante andamento del credito al settore privato.

Si, quella roba poco sopra lo zero…guardate bene…quelli sono i prestiti alle imprese, cresciute a maggio di un esorbitante 0,3%. Perciò, già mi immagino investimenti a go go. La linea blu sono i prestiti alle famiglie. Che evidentemente sono le uniche a poterseli permettere. E che ci faranno le famiglie co’ ‘sti prestiti? Che domanda: ci comprano casa.

Per noi italiani la casa, come scrisse quel tale, ha la stessa seduzione che aveva per il sovietico il carrarmato.
La terza notizia buona notizia arriva dall’Agcom, che ha presentato la sua relazione annuale. Qui leggo che addirittura il settore delle Tlc si è persino ripreso nel 2016 e non faccio fatica a crederlo, visto che, dicono, “la spesa media annua nei servizi di comunicazione è la seconda spesa delle famiglie dopo la casa”. Penso che noi italiani siamo diventati dei cervelloni, ma poi questo grafico mi disillude.
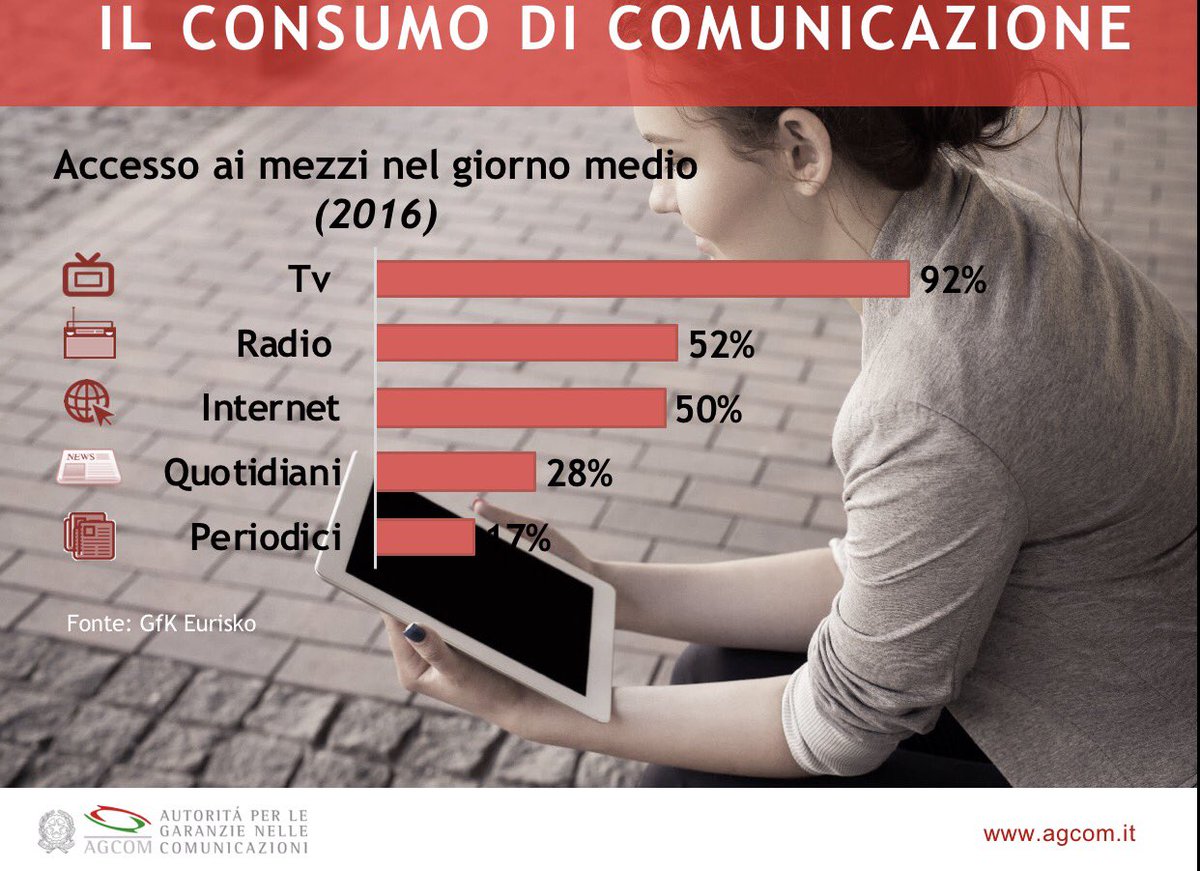
In pratica spendiamo per comprarci tv e telefonini. Anzi, più che altro tv, visto che siamo ancora al 60% della popolazione che va su internet, i penultimi in Europa. Poi vi lamentate perché vi mettono il canone in bolletta…
A domani.
 The Walking Debt
