
Etichettato: the walking debt
L’avanzata del surplus fiscale della Germania
Molto presto il rapporto debito Pil della Germania scenderà sotto la soglia del 60%, come prevedevano le regole di Maastricht, secondo quanto annunciato dal ministro delle finanze tedesco a fine 2018. Il raggiungimento di questa soglia, che ha un chiaro valore simbolico nel momento in cui riguarda la prima economia dell’eurozona, fa il paio con il rispetto dell’altro parametro messo alla base della politica fiscale dell’Ue: il valore del deficit, che doveva essere contenuto entro il 3% del pil.
Su questo versante, la Germania ormai da tempo è più che in regola. Addirittura, dal 2014 il suo bilancio fiscale è in avanzo e secondo quanto riporta la Bundesbank nel suo bollettino di febbraio “questi surplus strutturali sono probabili anche nel medio termine”. Detto in altre parole, non solo la Germania non fa deficit, ma non ne farà neanche in futuro. E questo spiega perché il debito stia lentamente scendendo verso la terra promessa di Maastricht. Nel 2018, secondo quanto riportato dall’ufficio di statistica tedesco, il debito sarebbe diminuito del 2,7%, circa 53 miliardi, rispetto all’anno precedente.
Dal punto di vista fiscale il 2018 è stato un anno record per la Germania. Le spese sul pil sono diminuite mentre aumentavano le entrate, spinte dal buon andamento dell’economia. Più prodotto significa più imposte incassate, più occupazione significa più contributi, ed ecco spiegato il dato. La conseguenza è stata che il surplus fiscale ha raggiunto l’1,7%, proseguendo una serie di avanzi che dura ormai dal 2014.
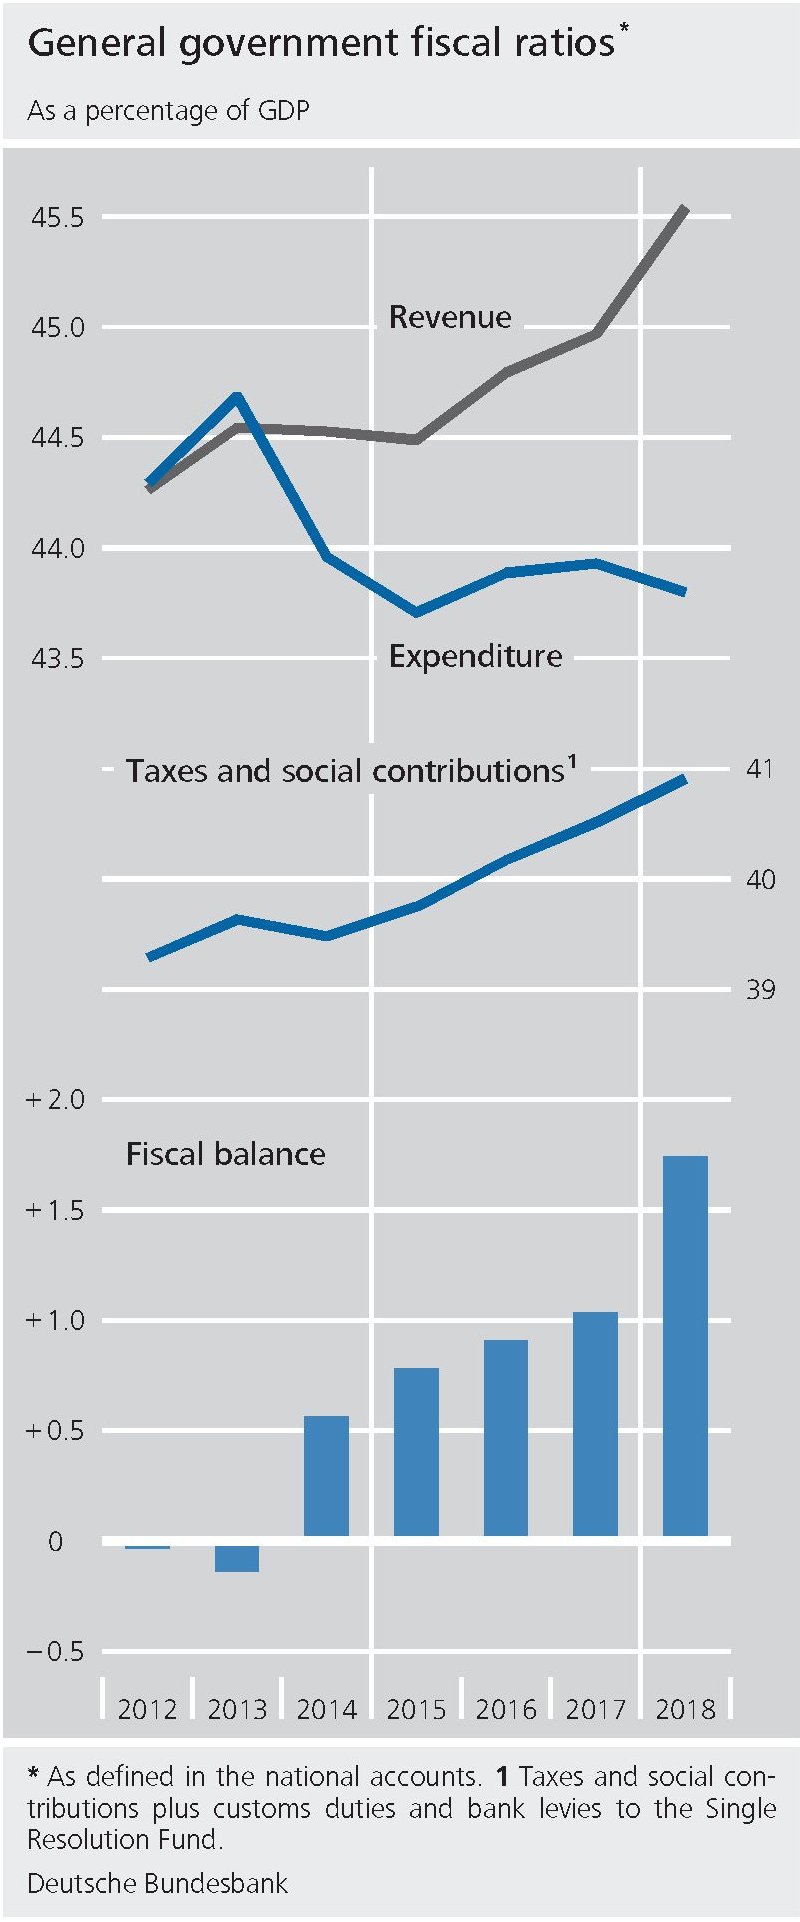
Anche il costo declinante del debito concorre a questi andamenti, com’è ovvio. Ma il tutto si inserisce in un quadro di finanza pubblica a dir poco invidiabile, come si può osservare nella tabella sotto.
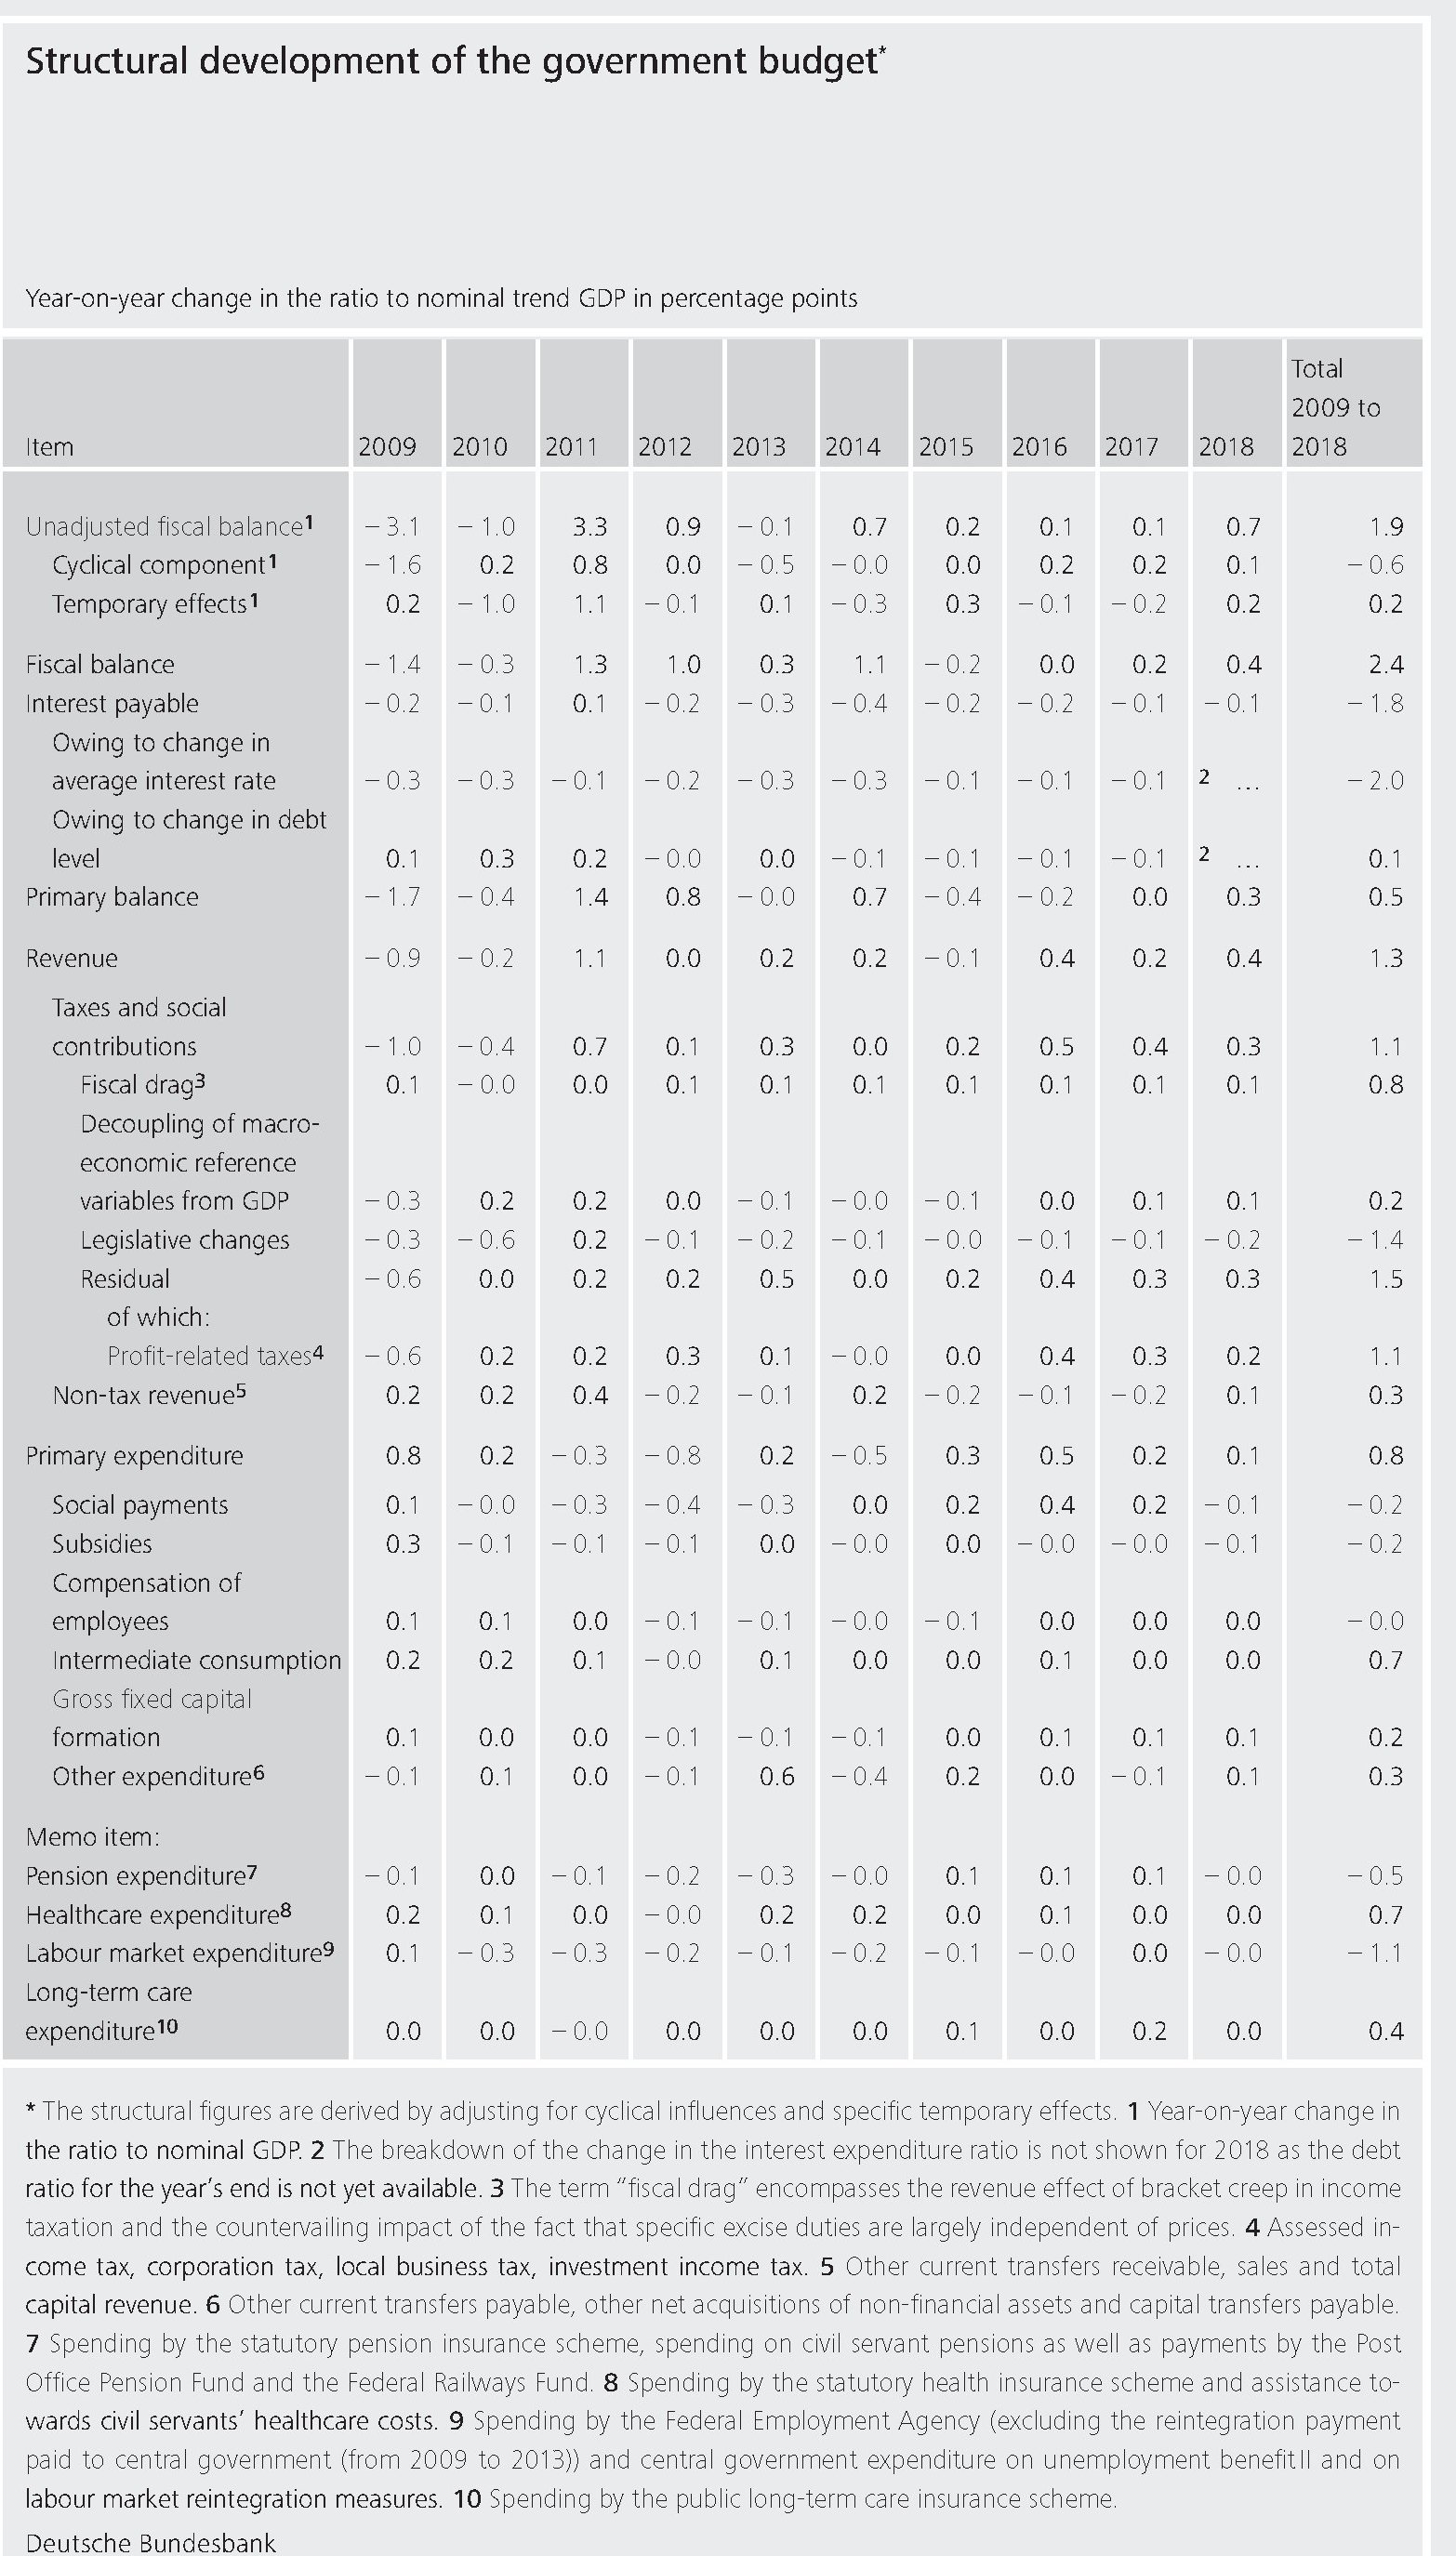
In questa situazione la Germania può affrontare con una certa tranquillità le complessità future, rappresentate innanzitutto dall’invecchiamento della popolazione, ma anche eventuali difficoltà congiunturali. “I buffer realizzati in tempi buoni – scrive la Buba – riducono il rischio che siano necessari consolidamenti pro-ciclici”. Ossia che la politica fiscale diventi restrittive quando c’è bisogno del contrario.
E’ in questa considerazione che si fonda la lezione tedesca, che trova nel rispetto del parametro del 60% la sua cartina tornasole. L’ossessione tedesca per la riduzione del debito non è solo un ossequio contabile, che comunque include il principio che i patti si rispettano, ma anche il risultato di una consapevolezza, ossia che i tempi a venire saranno sempre più difficili da gestire da un punto di vista fiscale. “La sostenibilità delle finanza pubbliche – conclude la Buba – può essere assicurata solo se ci sono buone prospettive di lungo termine”. Questo la banca centrale lo sa. Ma a quanto pare anche il governo. Circostanza più unica che rara di questi tempi.
L’economia ai tempi dello zero lower bound: I tassi sottozero nei depositi svizzeri
Sempre a proposito di mitologiche normalizzazioni monetarie, vale la pena segnalare, come ha fatto di recente la Fed di S.Louis in un breve post, una delle più originali singolarità della nostra epoca zero lower bound: il caso della Svizzera. Un caso che abbiamo osservato in passato, ma che ancora oggi merita attenzione, per la semplice circostanza che è un’ottima cartina tornasole per comprendere lo spirito del tempo. Un tempo dove i creditori pagano i debitori purché prendano a prestito.

Il grafico sopra mostra alcuni tassi di interessi svizzeri, dall’interbancario al decennale, che condividono tutti la caratteristica di essere negativi. Ovviamente, in questo mondo alla rovescia, il decennale è meno negativo dell’interbancario, quindi costa meno ai creditori. Ma in ogni caso questi ultimi pagano e chissà quanto felicemente.
Le origini di questa singolarità sono note. Qui basta ricordare che non è il bisogno di espansione che guida le scelte della banca centrale, quanto quello di frenare l’apprezzamento della valuta, da sempre bene rifugio e anche oggi, malgrado tutto. Gli acquirenti di titoli svizzeri, disposti a pagare pur di stare tranquilli – un altro segno dei tempi – spingono naturalmente in alto il corso del franco svizzero e questo ha condotto la banca centrale a politiche monetari estreme: l’apprezzamento della valuta non è un buon viatico per l’export elvetico, ossia una delle travi portanti dell’economia della piccola confederazione. A lungo andare, questa stranezza ha finito col generarne un’altra, che possiamo osservare nel grafico sotto.
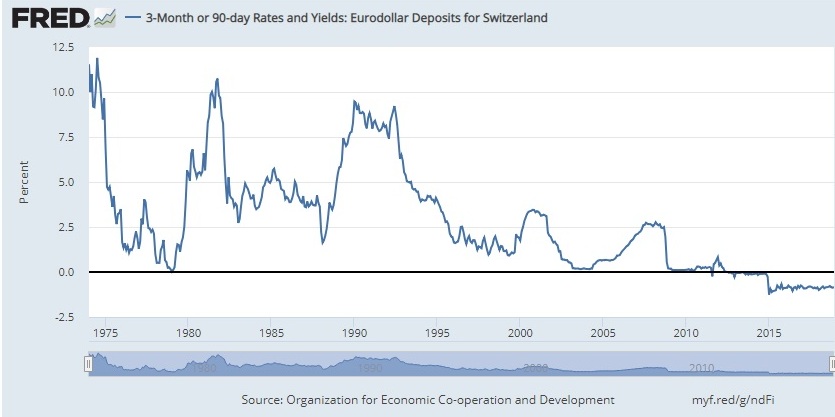
Qui si misura il tasso trimestrale sui depositi svizzeri di eurodollari. A furia di comprare Svizzera disperatamente i tassi negativi sono arrivati anche qui. Viviamo tempi singolari. Forse troppo.
Cronicario: Siamo europei? Certo che Xi
Proverbio del 26 marzo Dove c’è volontà, c’è soluzione
Numero del giorno: 41 Aumento % dei cicloturisti in Italia dal 2013
Grande è la confusione sotto il cielo, quindi la situazione è favorevole, diceva il vecchio Mao e perciò se fossi britannico dovrei essere felicissimo, visto che sono quasi tre anni che si è votato per la Brexit e ancora non si capisce niente. Le ultime che arrivano da fronte occidentale, raccontano di un parlamento che ha preso in mano la situazione ma nel quale sono in disaccordo su tutto, salvo che sul voler dimissionare la signora May. Pure i ministri, per dire: hanno chiesto libertà di voto sul piano del governo per la Brexit.

Sicché le voci di dimissioni della signora May (‘na gioia) hanno preso a ricorrersi insieme a quelle su possibili elezioni anticipate, mentre rispuntano come funghi velenosi dopo la pioggia i famigerati piani B. Se il parlamento dovesse approvarne uno (Brexit hard, medium, soft, super soft, no Brexit) la May potrà comunque infischiarsene, giudicandoli non vincolanti. E poi chissà.

Tutto questo accade mentre il mitologico presidente cinese Xi, da autentico maoista, sottolinea che “Cina ed Europa vanno avanti insieme” mentre partecipa a un vertice con il presidente francese, quello tedesco e quello dell’Ue. Doveva venire anche quello italiano, ma pare ci sia un ritardo con la consegna delle arance siciliane.

In compenso facciamo tesoro dell’esortazione del presidente cinese, quando ricorda che “la diffidenza non deve avere la meglio”. E infatti un noto segretario di partito che corre per le europee ha detto che nel simbolo vuole mettere che “siamo europei”. Giusto no? Certo che Xi.
A domani.
Storia breve dei default obbligazionari made in China
Alla fine del nostro lungo (e speriamo piacevolmente istruttivo) viaggio alla scoperta del mercato obbligazionario cinese, rimane una domanda alla quale rispondere. Com’è possibile che ci siano eventi di default in un sistema che è sostanzialmente basato sulle garanzie implicite ed esplicite del governo? In effetti i casi di default sono pochi, rispetto alla massa di carta che circola nel mercato cinese. E tuttavia, proprio il fatto che siano accaduti ha messo gravemente in discussione ciò che sembrava indubitabile. Proprio per questo questi “eventi di credito” hanno scatenato il panico. Le istituzioni finanziarie sono diventate più guardinghe e hanno iniziato a parlare di rischio di credito, stavolta sul serio. Colpirne uno per educarne cento, d’altronde, è un detto reso celebre dai cinesi.
L’era dei default made in China è iniziata il 5 marzo 2014, quando la Shanghai Chaori Technologies Inc non riuscì a pagare gli interessi su uno dei suoi titoli quotati. Era la prima volta che succedeva e quindi generò un discreto panico. Ma soprattutto da allora iniziò la lunga serie dei default cinesi sul mercato dei bond, che a fine 2018 erano arrivati al rispettabile (per un’economia comunista) numero di 263, che hanno coinvolto 111 emittenti.
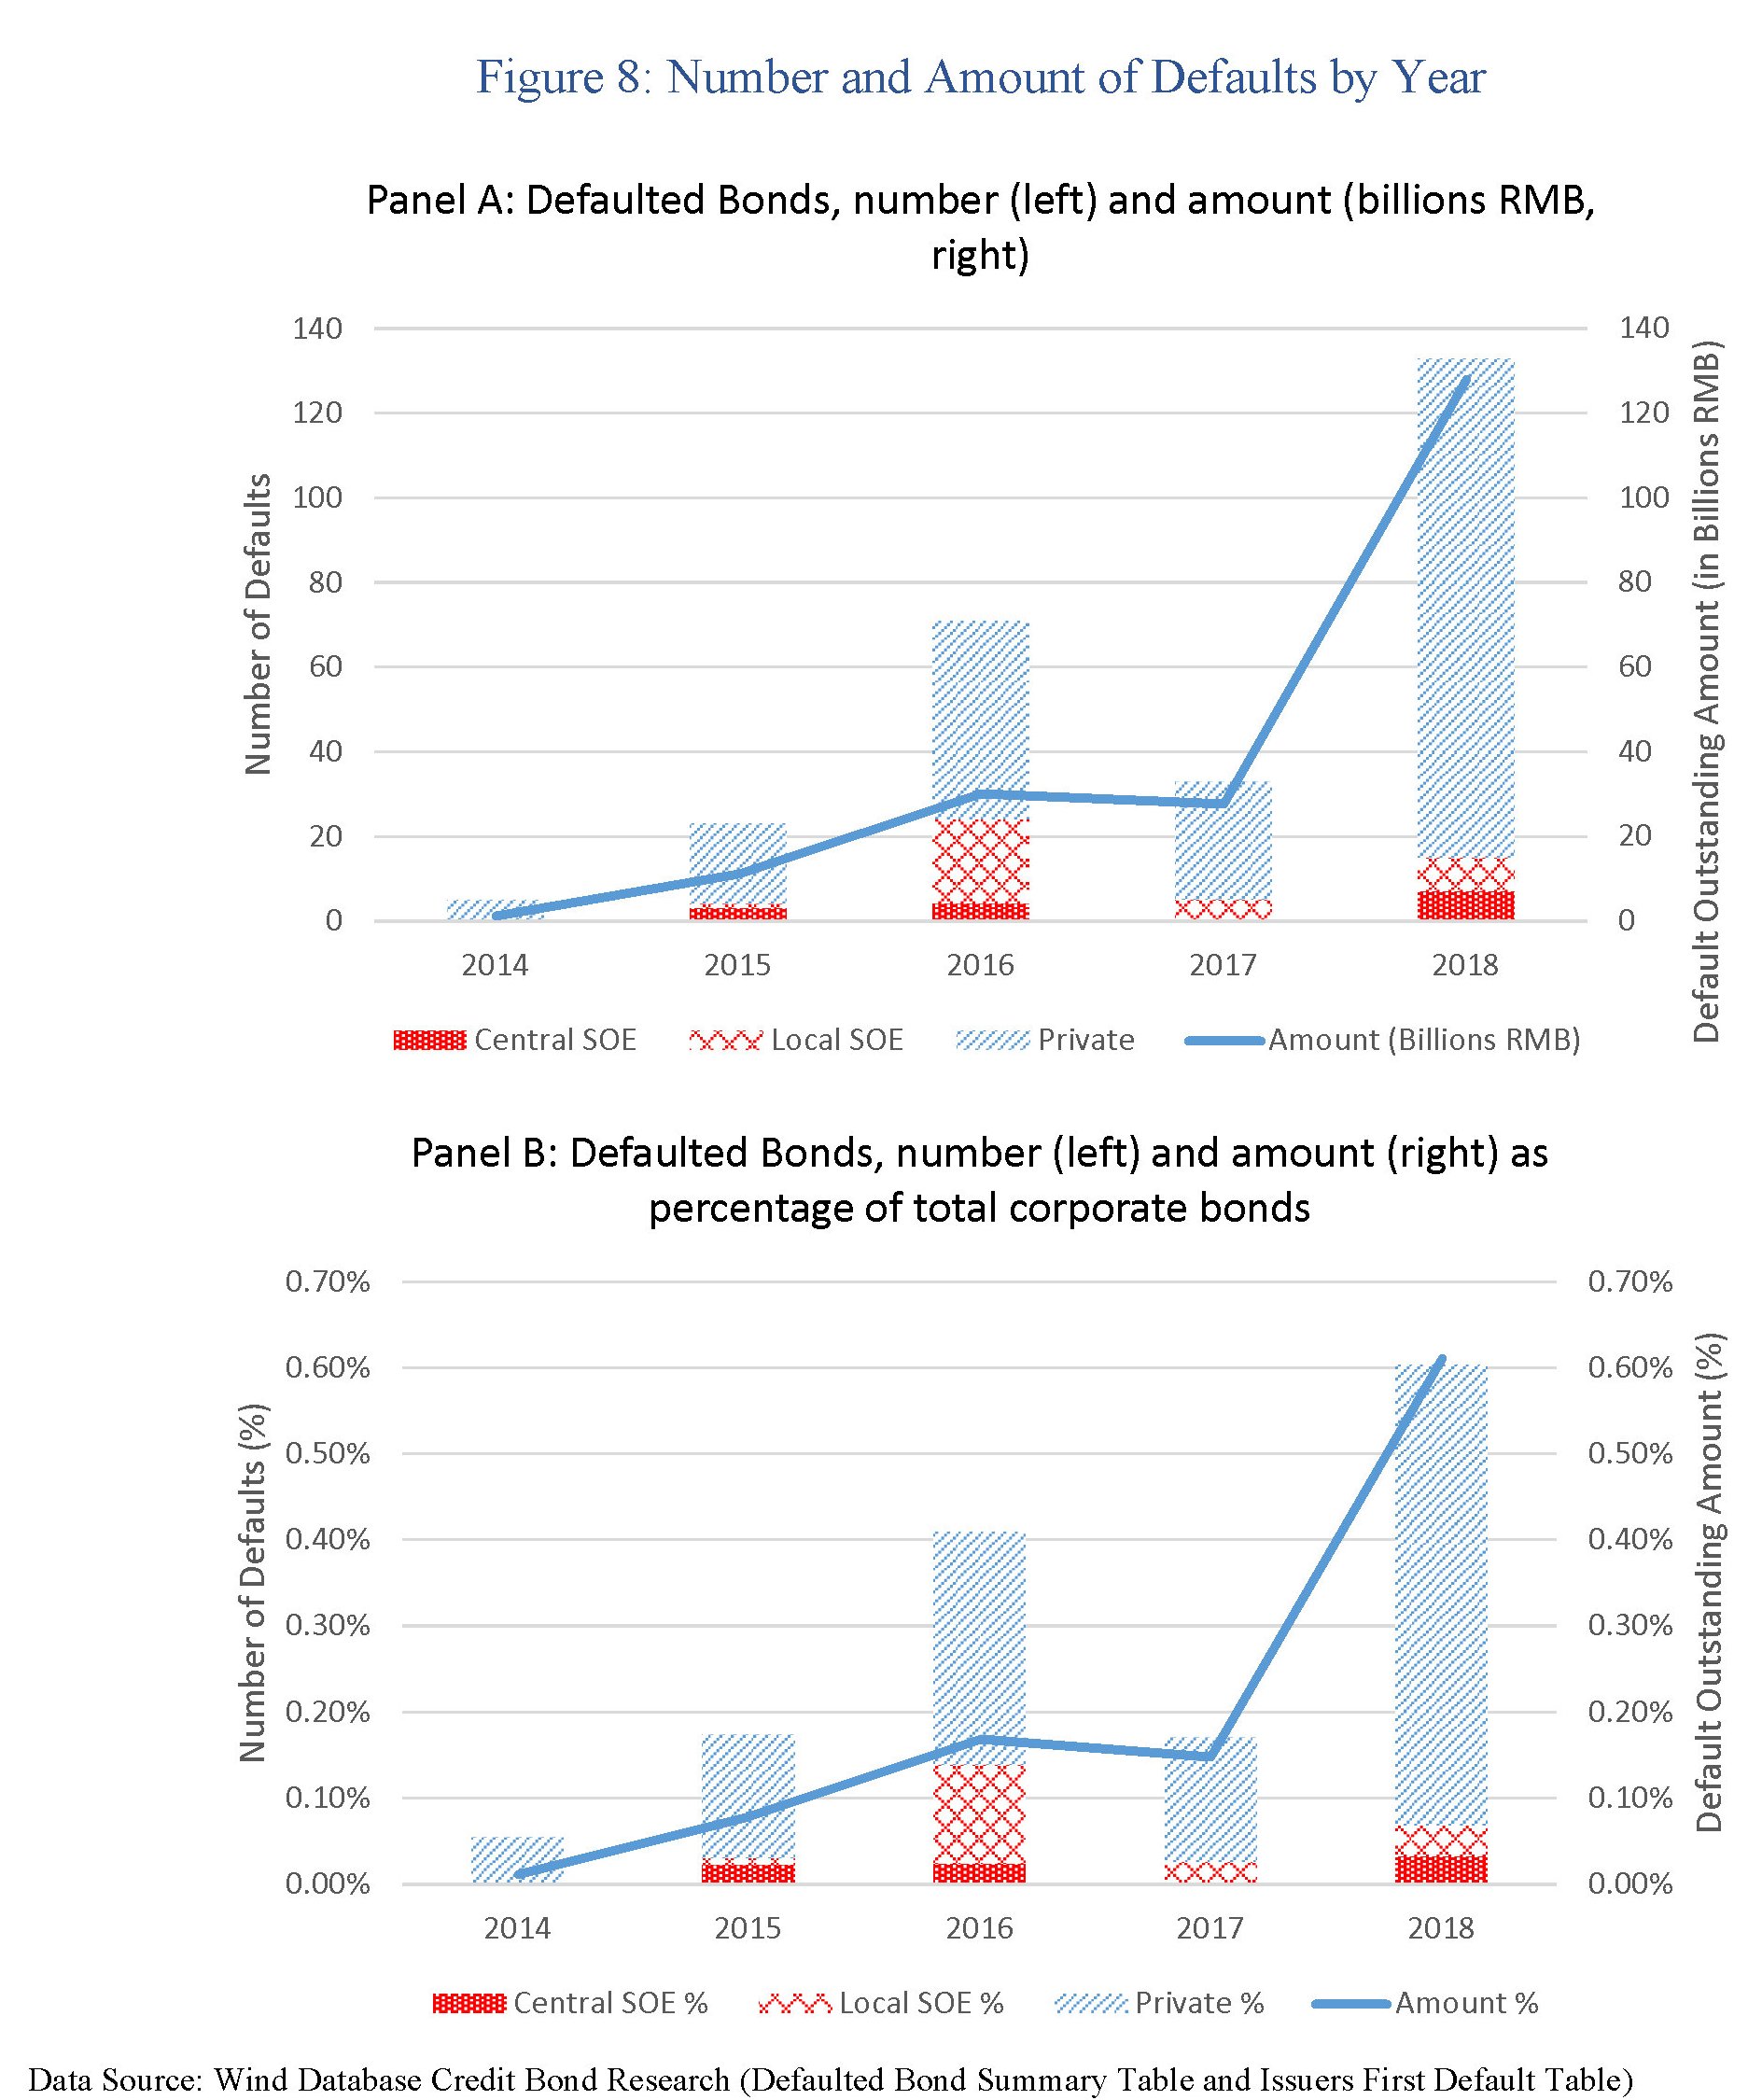
La gran parte degli emittenti finiti male erano soggetti privati, ma sono stati censite anche 11 imprese legate ai governi locali e 6 SOEs (state owned enterprises) legate al governo locale. E questo sicuramente ha suscitato diverse preoccupazioni presso gli investitori. Dal punto di vista settoriale, prima del 2017, i primi default erano concentrati nei settori della “old economy” dove si segnalava sovrapproduzione come il carbone, l’acciaio e le industrie legate alle materie prime. Nel 2018, tuttavia, si sono registrati casi anche in aziende che operano nella “new economy”. Complessivamente, il numero dei default sull’ammontare totale delle obbligazioni rimane piuttosto bassa, attestandosi allo 0,6% nell’anno di punta del 2018.
Ma è il principio che conta, appunto. E soprattutto le modalità in cui questi default avvengono, che ci consente di fare un ulteriore passo in avanti nella comprensione di questo mercato. Come premessa valga l’avvertenza sottolineata dagli economisti che hanno svolto il monitoraggio: “Questi casi illustrano l’ambiente legale poco sviluppato in Cina e le incertezze delle procedure di contenzioso in caso di fallimento incontrate dagli investitori obbligazionari quando cercano il recupero delle obbligazioni in default”. La legislazione fallimentare cinese prevede tre tipi di procedure: la liquidazione, l’accordo e la riorganizzazione. Le norme furono varate nel 1986, ma solo venti anni dopo le norme iniziarono a somigliare agli standard internazionali. Ciò malgrado, sono rimaste le preoccupazioni sulle capacità di attuare questo norme, soprattutto a causa della fragilità dell’ambiente legale cinese.
Il caso che diede l’avvio ala nutrita serie di default cinesi fu quello della Shanghai Chaori Solar (上海超日), un produttore privato di pannelli solari con bond per un miliardo di yuan sui quali, a marzo del 2014, annunciò di non poter più pagare gli interessi. Il caso ebbe un’eco notevole, perché era il primo e soprattutto perché mise fine alla certezza che comunque il governo avrebbe evitato fatti del genere. E in qualche modo così è stato, visto che a ottobre dello stesso anno un consorzio di aziende possedute dallo stato (SOEs), per lo più società di asset management si sono consorziate per fornire prestiti e garanzie alla società, che così riuscì a pagare i suoi debiti con gli interessi. Una operazione che gli analisti definirono “buona per gli investitori, ma brutta per il costo del credito”, con ciò volendo dire che forse da quel momento in poi i prezzi del credito, liberati dall’azzardo morale delle garanzie implicite del governo, sarebbero stati realmente coerenti con in fondamentali, e quindi in caso di aziende più rischiose, più elevati.
Un copione simile si ripete il 21 aprile del 2015, quando un’altra compagnia, la Baoding Tianwei (保定天威), saltò il pagamento di una cedola su una medium term note. Erano tredici mesi che non si registravano casi di default, ma questo fu rumoroso perché coinvolgeva una SOE, ossia una compagnia posseduta al 100% dal governo. Il default spaventò tutti e non è difficile capire perché, essendo avvenuto in un’economia dove il 90% dei bond risulta emesso da SOEs. Il caso non ha ancora trovato una soluzione e nel frattempo la società ha mandato in default un altro bond, arrivando complessivamente a 4,5 miliardi di yuan. Chiaramente è divenuto un caso di scuola per stimare il valore reale delle garanzie implicite del governo.
A giugno del 2016 andò in default un bond da 1,05 miliardi di yuan del Sichuan Coal Industry Group (川煤集团), stavolta una compagnia pubblica ma di livello locale. La municipalità accorse subito in soccorso, fornendo finanziamenti d’emergenza, e così la società pagò le sue obbligazioni. Senonché, appena cinque mesi dopo, la società mandò in default un altro bond. Evidentemente la società non riusciva a reggere il peso dei suoi debiti. “Soldi pubblici buttati”, disse qualcuno. Ma tant’è: i cinesi sono in ottima compagnia.
Altrettanto istruttivo è stato il default della Guangxi Non-Ferrous Metal (广西有色), compagnia posseduta dal governo provinciale dello Guangxi. Un caso unico per dimensioni del capitale coinvolto – 14,5 miliardi di yuan di obbligazioni in circolazione – ma anche perché la società non propose mai un piano di riorganizzazione, come richiesto dal tribunale, e dopo la scadenza dei termine di sei mesi concesso per provvedere dichiarò bancarotta. Fu il primo caso di default nel mercato interbancario dei bond. Caso istruttivo perché in questa occasione il governo non intervenne in alcun modo, rendendo chiaro che la garanzia implicita non esisteva per tutti e a tutti i costi. I meccanismi di mercato, sorretti dalla legislazione fallimentare, sono stati chiamati a gestire la situazione.
Nel 2017 fece notizia invece il default da 0,8 miliardi di yuan, della Dongbei Steel (东特钢), società controllata dal governo provinciale di Liaoning, ma più che altro perché la società acconsentì al piano di ristrutturazione del suo debito, espresso in carta commerciale, accaduto a marzo 2016. I creditori accettarono gli haircut proposti e così si è avviato il primo piano di ristrutturazione di un bond in default onshore. Il primo led-market default della storia cinese.
In generale ciò che è emerso dai vari casi esaminati è che le soluzioni al default trovano sempre nel governo, nelle sue varie espressioni, il coordinatore o direttamente il protagonista delle soluzioni individuate. La Cina sta faticosamente cercando di somigliare alle economie di mercato anche in questo, ma certo ben sapendo che pure in queste economie il governo, in un modo o nell’altro, è spesso “costretto” a trovare soluzioni pagate con denaro pubblico ai guai del settore privato. E basta ricordare quanto sia cresciuto il debito pubblico occidentale in conseguenza della crisi del 2008 per averne contezza.
In fin dei conti questo è il punto di incontro fra le economie dell’Oriente e dell’Occidente. Non è in discussione l’intervento dello stato. Solo il quanto. E il come.
(7/fine)
Puntata precedente: Il connubio cinese fra emittenti di bond e agenzie di rating
Ultime dall’accademia: il debito pubblico non è un problema
Abitando svariate mitologie economiche, non dovremmo stupirci che queste meravigliose allegorie della nostra volontà di (im)potenza generino illusioni anche notevoli. Monetarie innanzitutto. Ma anche fiscali. All’origine di questi miti, in fondo, ve n’è uno solo: che le risorse siano infinite, specie quelle che può mobilitare la volontà del governo, e quindi – appunto – le risorse monetarie, con la volenterosa intermediazione delle banche centrali, e soprattutto quelle fiscali, che sono preferite dai governi per la semplice ragione che sono lo strumento delle provvidenze che elargiscono alle popolazioni.
Se questa è la premessa, non dovremmo stupirci che l’accademia sia intonata alla bisogna. E vai a capire chi influenza chi, in questo gioco a rincorrere la formula magica del benessere infinito. Di suo c’è che il ragionamento dell’accademico è sempre seducente, proprio come risulta la lettura di un bel paper pubblicato dal NBER (“Public debt and low interest rates“), dove l’autore prova a rispondere a una domanda che, aldilà del birignao tecnico, è molto semplice da capire: ma siamo proprio sicuri che il debito pubblico sia un problema? La risposta, al netto delle prudenze dello studioso, è sostanzialmente più negativa che positiva. Non solo il debito del governo non è un problema, fatte salve certe condizioni, ma è persino salutare.
Ovviamente questa è una semplificazione che non rende giustizia al notevole sforzo dell’autore, che ha prodotto alcune utilissime ricognizioni storiche e statistiche, partendo da una semplice premessa. A partire dal 1980 – ci si riferisce agli Usa ma il ragionamento vale per molti paesi – i tassi di interesse sono costantemente diminuiti. Oggi sono più bassi del tasso di crescita nominale e le previsioni pronosticano che questo stato di cose sia destinato a durare. Quindi ha ancora senso preoccuparsi del fatto che il debito pubblico cresca, se comunque paghiamo meno interessi di quanto cresca il reddito nazionale?
Il tema è antico e fonte di polemiche infinite. I sostenitori della spesa pubblica hanno sempre usato l’argomento che ciò che conta non è l’ammontare del debito, ma poterselo permettere. Detto in altre parole, finché il costo del debito si ripaga col frutto della crescita, non c’è nessun problema. Se vogliamo dirla più tecnicamente, finché il governo rispetta il vincolo inter-temporale del bilancio pubblico, il debito è sostenibile. In pratica questo vuol dire che è sufficiente che il tasso di interesse che pago sul debito sia inferiore al tasso di crescita dell’economia per avere un bilancio equilibrato.
Veniamo ai casi concreti. Sempre negli Usa il tasso nominale decennale a fine 2018 quotava intorno al 3%, e le previsioni di crescita nominale (ossia della somma del pil reale e dell’inflazione) è intorno al 4%, 2% crescita e il resto inflazione. In altri paesi la situazione è ancora più favorevole. In UK il decennale nominale quotava l’1,3% con una previsione decennale di crescita del 3,6 (1,6 reale, 2% inflazione). Nella zona euro, dove pure permangono differenze significative fra i vari paesi, il decennale quota l’1,2% a fronte di previsioni di crescita del 3,2 (1,5% reale e il resto inflazione). In Giappone il decennale paga appena lo 0,1% e la crescita stimata e è dell’1,4%, di cui l’1% reale. Se è così, cosa mai potrà andar storto? Il governo potrà soddisfare i suoi roll over, ossia rinnovare il debito a scadenza senza neanche dover alzare la pressione fiscale. Anzi, se proprio i tassi di interesse si ostinato a stare sotto quelli di crescita, alla fine diminuisce pure il debito. Non è meraviglioso?
Forse troppo. E per questo è opportuno andare a vedere un po’ più a fondo. Cominciando da un’osservazione: le previsioni decennale di crescita sono, appunto previsioni. Tale evidenza ne include un’altra: nel dubbio è meglio che i tassi stiano più basso possibile, che poi è quello che sta accadendo “fin dagli anni ’80”. Casualmente. O forse perché, a dispetto di tante e gettonatissime teorie come quella sulla stagnazione secolare, nel calo costante dei tassi di interesse gioca un ruolo anche una precisa volontà politica dissimulata dalle speculazioni tecniche. Il vincolo inter-temporale si rispetta meglio se il costo del debito è basso.
Il nostro studioso sviluppa un’analisi approfondita per valutare quali altri disordini può generare un debito elevato in un’economia. Prima però di approfondire questo aspetto, vale la pena guardare il passato, che ci comunica un’informazione molto interessante: negli Usa i tassi di interesse, più a breve che a lungo termine, sono quasi sempre stati più bassi del tasso di crescita.
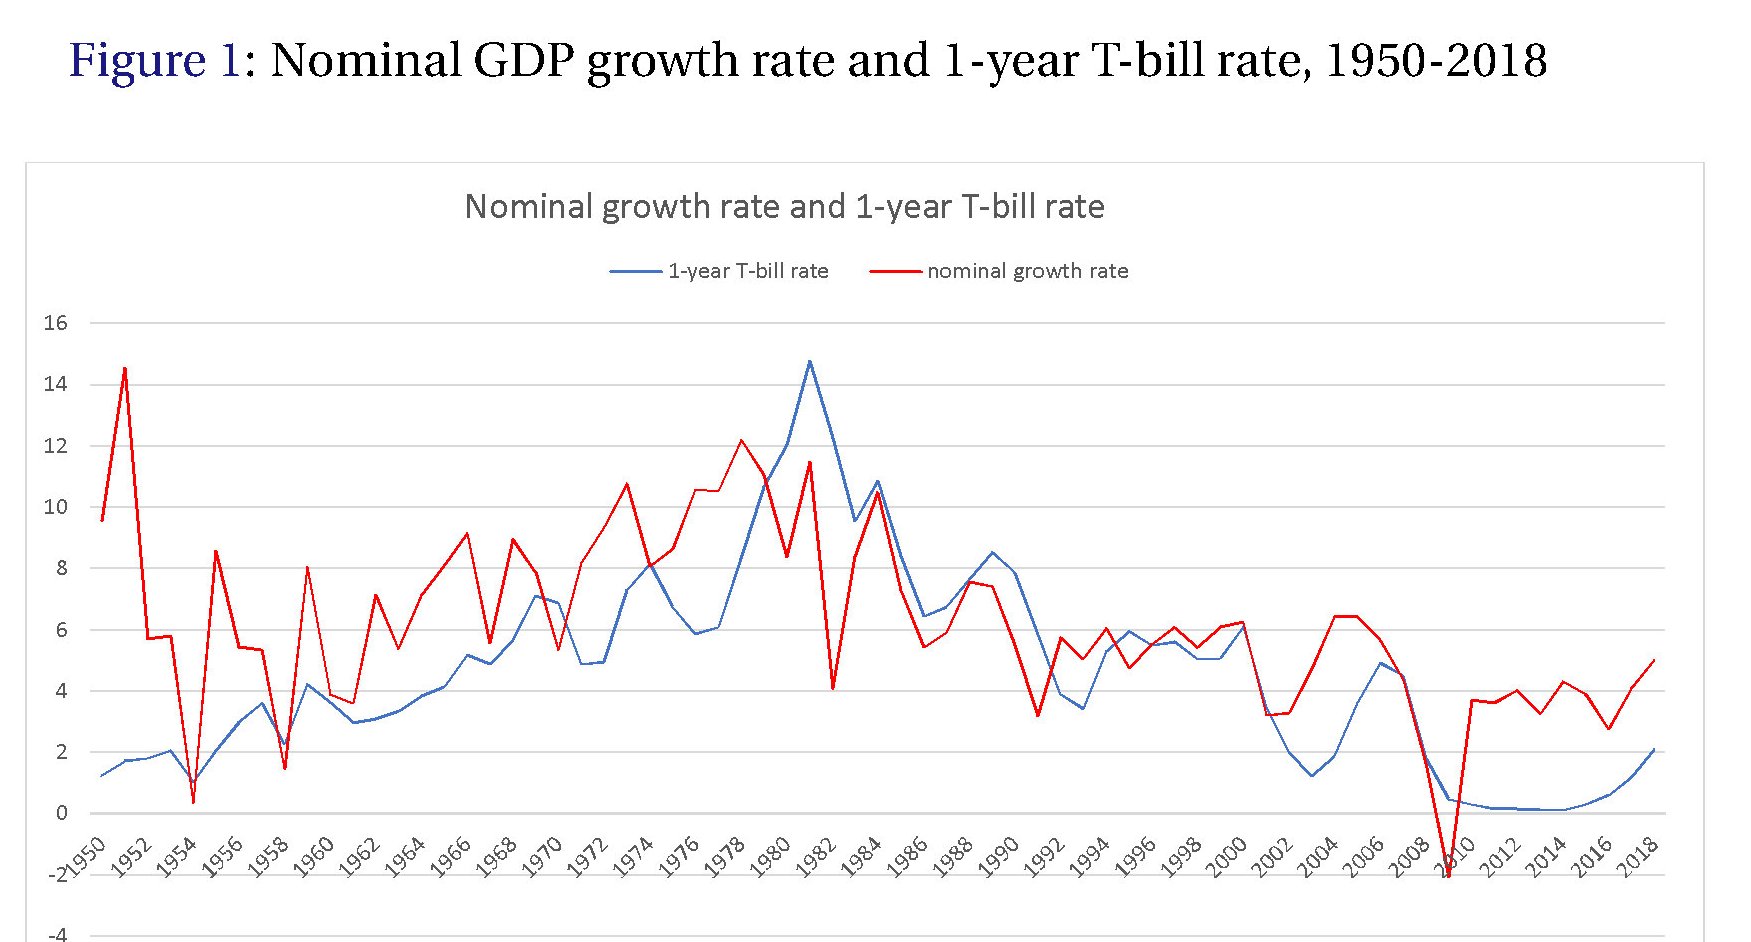

Se ai tassi nominali si sostituisce un tasso “aggiustato” per una serie di variabili al fine di renderlo più aderente a quello di mercato, viene fuori che il tasso di interesse è stato quasi sempre inferiore a quello di crescita.
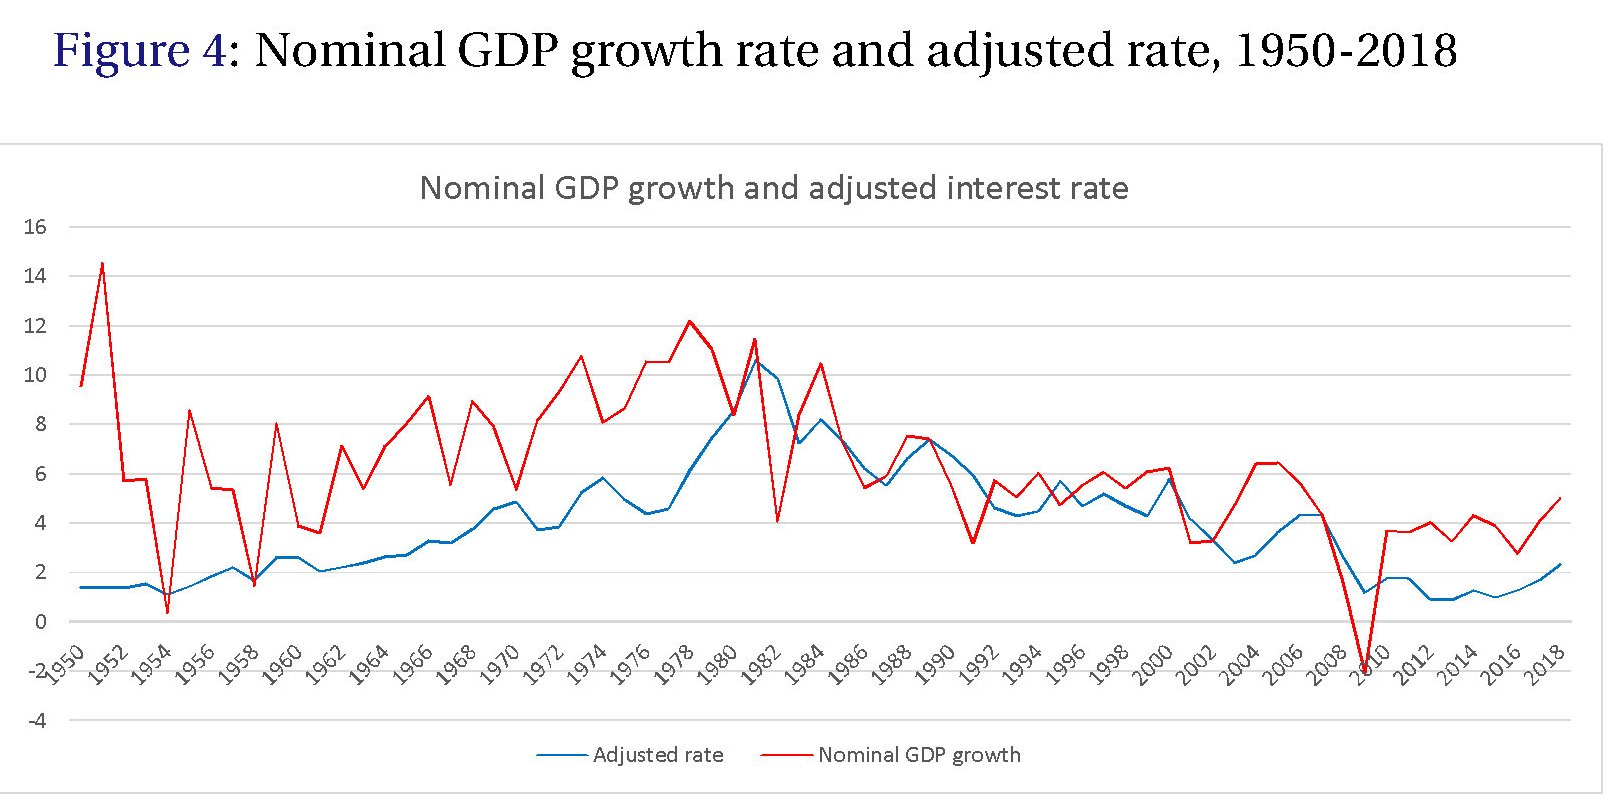
Che è un modo elegante per dire che sì: il debito pubblico è arrivato a un livello da dopoguerra, ma la crescita non è mancata. Questa storia ci comunica anche una congettura sul futuro “Se noi assumiamo che il futuro sia simile al passato – chiaramente un grande se – il roll over del debito appare fattibile”. Il rapporto debito/pil può aumentare nel tempo, ma alla fine diminuirà. “In altre parole un debito più elevato potrebbe non implicare un costo fiscale più elevato”.
Compiuto questo primo miracolo – sempre con le ipotesi di tassi inferiori o al limite pari a quelli di crescita – rimane da compiere il secondo. Ossia valutare se in ogni caso il roll over dei debiti possa influire sul benessere della popolazione (cd welfare effect) specie quando implica trasferimenti intergenerazionali.
Per compiere questa analisi l’autore sviluppa un modello alquanto complesso che sostanzialmente arriva alla conclusione che anche gli effetti sul benessere sono gestibili. E qui che arrivano le conclusioni: “Il paper raggiunge conclusioni forti e, a mio avviso, sorprendenti. Dicendola (troppo) semplicemente, il messaggio inviato dai tassi bassi non è solo che il debito può non avere costi fiscali sostanziali, ma anche che potrebbe avere costi di benessere limitati”. In un tempo affamato di debito questa conclusione non appare poi cosi tanto sorprendente.
Cronicario: Abbiamo portato le arance pure ai cinesi
Proverbio del 22 marzo Quando il salice si muove la primavera è in arrivo
Numero del giorno: 0,3 Crescita % pil nel 2019 secondo stime Confcommercio
Adesso finalmente è chiaro perché il figlio del cielo Xi farà anche tappa in Sicilia, nell’ambito del suo storico viaggio in Italia: va ad assaggiare il prodotto.

Non lo sapevate? Stiamo qua apposta. Grazie ai buoni uffici di Alibaba (NON Alitalia, ndr) invieremo casse di arance siciliane a Pechino e dintorni. Altro che i cinesi alla conquista dell’Italia. E’ proprio il contrario. E quelli più illuminati di noi lo avevano capito da tempo. Tarocchi rossi siciliani ai rossi cinesi.
Portare le arance ai cinesi, poi, in perfetto stile governo del cambiamento: volete mettere la soddisfazione. Non c’è riuscito neanche Trump.
Buon week end.
Consumatori e lavoratori hanno pagato il costo dei dazi Usa
Un anno è un tempo sufficiente per provare a tirar le somme e vedere quale sia stato il frutto della politica protezionista fortissimamente voluta dall’amministrazione statunitense innanzitutto nei confronti della Cina, con la quale sono in corso colloqui per arrivare a una normalizzazione delle relazioni economiche. Alcuni osservatori guardano a questi colloqui con ottimismo, ma è buona cosa ricordare che le tariffe sono facili a mettersi e difficili a togliersi. E per il momento l’unica cosa certa è che nel 2018 gli Usa hanno sviluppato una politica protezionista che non ha precedenti negli ultimi decenni, come sottolinea un bel paper pubblicato di recente dal Nber dal titolo eloquente (“The return to protectionism“).
Qui gli autori osservano che le tariffe sulle importazioni sono aumentate per una percentuale variabile fra il 2,6 e il 17% su 12.007 prodotti, che equivalgono al 67% dei prodotti importati, per un valore di 303 miliardi di dollari, pari al 12,6% dell’importo annuale Usa (valori 2017). “Queste misure – scrivono gli economisti del Nber – rappresentano le politiche protezioniste più comprensive messe in atto negli Stati Uniti dallo Smoot-Hawley Act del 1930”. All’epoca le tariffe furono innalzate fra il 40 e il 46% su un terzo dell’import Usa.
La decisione Usa ha provocato ovviamente una risposta dei partner commerciali uguale (più o meno) e contraria. Le tariffe su 2.931 beni esportati dagli Usa, pari al 34% dei prodotti complessivi, sono aumentate fra il 6,6 e il 23%, coprendo un valore di 96 miliardi di dollari, pari al 6,2% dell’export Usa (valore 2017). Questa impennata di protezionismo non si vedeva dal secondo dopoguerra. Quindi osservarne le conseguenze diventa interessante, sia dal punto di vista economico che storico. Il paper ha sviluppato un’analisi quantitativa alquanto complessa, ma i risultati sono abbastanza semplici. C’è stato un calo evidente delle importazioni daziate dai paesi partner pari al 31,5%, cui si è associato il trasferimento dell’aumento dei prezzi all’importazione su consumatori e produttori senza che ciò abbia condotto a un aumento evidente della competitività dei prodotti Usa concorrenti con quelli importati.
Sul lato dell’export si è osservato un notevole calo dei beni esportati, pari all’11%, che, sommandosi a una certa inelasticità della domanda dei prodotti Usa ha comportato un aumento di costi per i consumatori esteri. In sostanza i consumatori, Usa e non Usa, hanno pagato in prima battuta il costo della politica protezionista. Ma anche i produttori che importano beni esteri hanno pagato dazio, letteralmente. La somma delle perdite, per produttori e consumatori Usa, è stata stimata nello 0,37% del pil, pari a circa 68 miliardi di dollari. Al contrario la protezione ha beneficiato i produttori nei settori daziati, che hanno guadagnato circa 21,6 miliardi grazie ai rincari tariffari, e il governo. “Ma nel complesso dell’economia Usa, l’effetto è stato piccolo”. Per la precisione è stato negativo per 7,8 miliardi, pari allo 0,04% del pil.
Questo effetto modesto, però, nasconde diverse eterogeneità all’interno del tessuto produttivo Usa. Gli economisti hanno stimato “una deviazione standard delle retribuzioni reali nei settori tradable tra le contee dello 0,4%, rispetto a una diminuzione media delle retribuzioni reali dello 0,7%”. Quindi non solo i consumatori e i produttori, ma anche i lavoratori hanno pagato dazio.
Lo studio fa un ulteriore passo in avanti e analizza l’ipotesi che la politica protezionista fosse motivata da ragioni elettorali. Domanda inconsueta per un economista, ma è interessante seguirne il ragionamento per vedere dove conduca. La prima considerazione interessante è che le tariffe sembrano concentrati in settori dove la competizione elettorale era meno polarizzata, “suggerendo una potenziale ragione elettorale ex ante per le tariffe”. Ma soprattutto gli autori osservano che ” la maggior parte delle contee ha subito riduzioni
in salari a causa di ritorsioni” ma soprattutto che “i lavoratori nelle contee repubblicane hanno sopportato il peso maggiore dei costi della guerra commerciale, in parte a causa di ritorsioni sproporzionatamente mirate dell’agricoltura”.
Ricapitoliamo. Come da manuale il costo dei dazi, deciso per ragione evidentemente politiche, ha favorito i produttori dei settori protetti e il governo, ma complessivamente è stato neutro sull’economia. Il costo lo hanno patito i consumatori, all’Usa e all’estero, i produttori che importano beni daziati e anche i lavoratori. Quelli repubblicani più degli altri. Anche questo come da manuale. Dell’eterogenesi dei fini.
La Brexit è un problema anche per la politica monetaria della Bce
Fra le tante questioni problematiche che la Brexit porta con sé è opportuno sottolinearne una che emerge con chiarezza grazie a una ricerca contenuta nell’ultima quarterly review della Bis, dove si osserva l’impatto del QE di Francoforte sui flussi finanziari internazionali di obbligazioni e depositi. Ricordo che l’APP ( asset purchase programme) della Bce consentiva alla banca centrale di acquistare titoli sovrani dell’eurozona, secondo regole precise, sul mercato secondario. Significa che altri soggetti finanziari, sia bancari che non bancari, hanno scambiato titoli sovrani in cambio di denaro fresco, che nel caso delle banche è stato creato con un aumento delle riserve. Chi volesse ricordare come funziona il bilancio di una banca centrale può scorrere la miniserie che abbiamo dedicato al tema qualche tempo fa.
L’indagine ha ricavato alcune conclusioni che si possono riportare subito. L’evidenza più interessante è che le istituzioni finanziarie non bancarie non residenti nell’eurozona sono stati i venditori più attivi di titoli di stato dell’eurozona. Si parla di quasi 300 miliardi di euro di titoli venduti dal 2015. Ancora più interessante osservare che la residenza di questi intermediari era il Regno Unito.
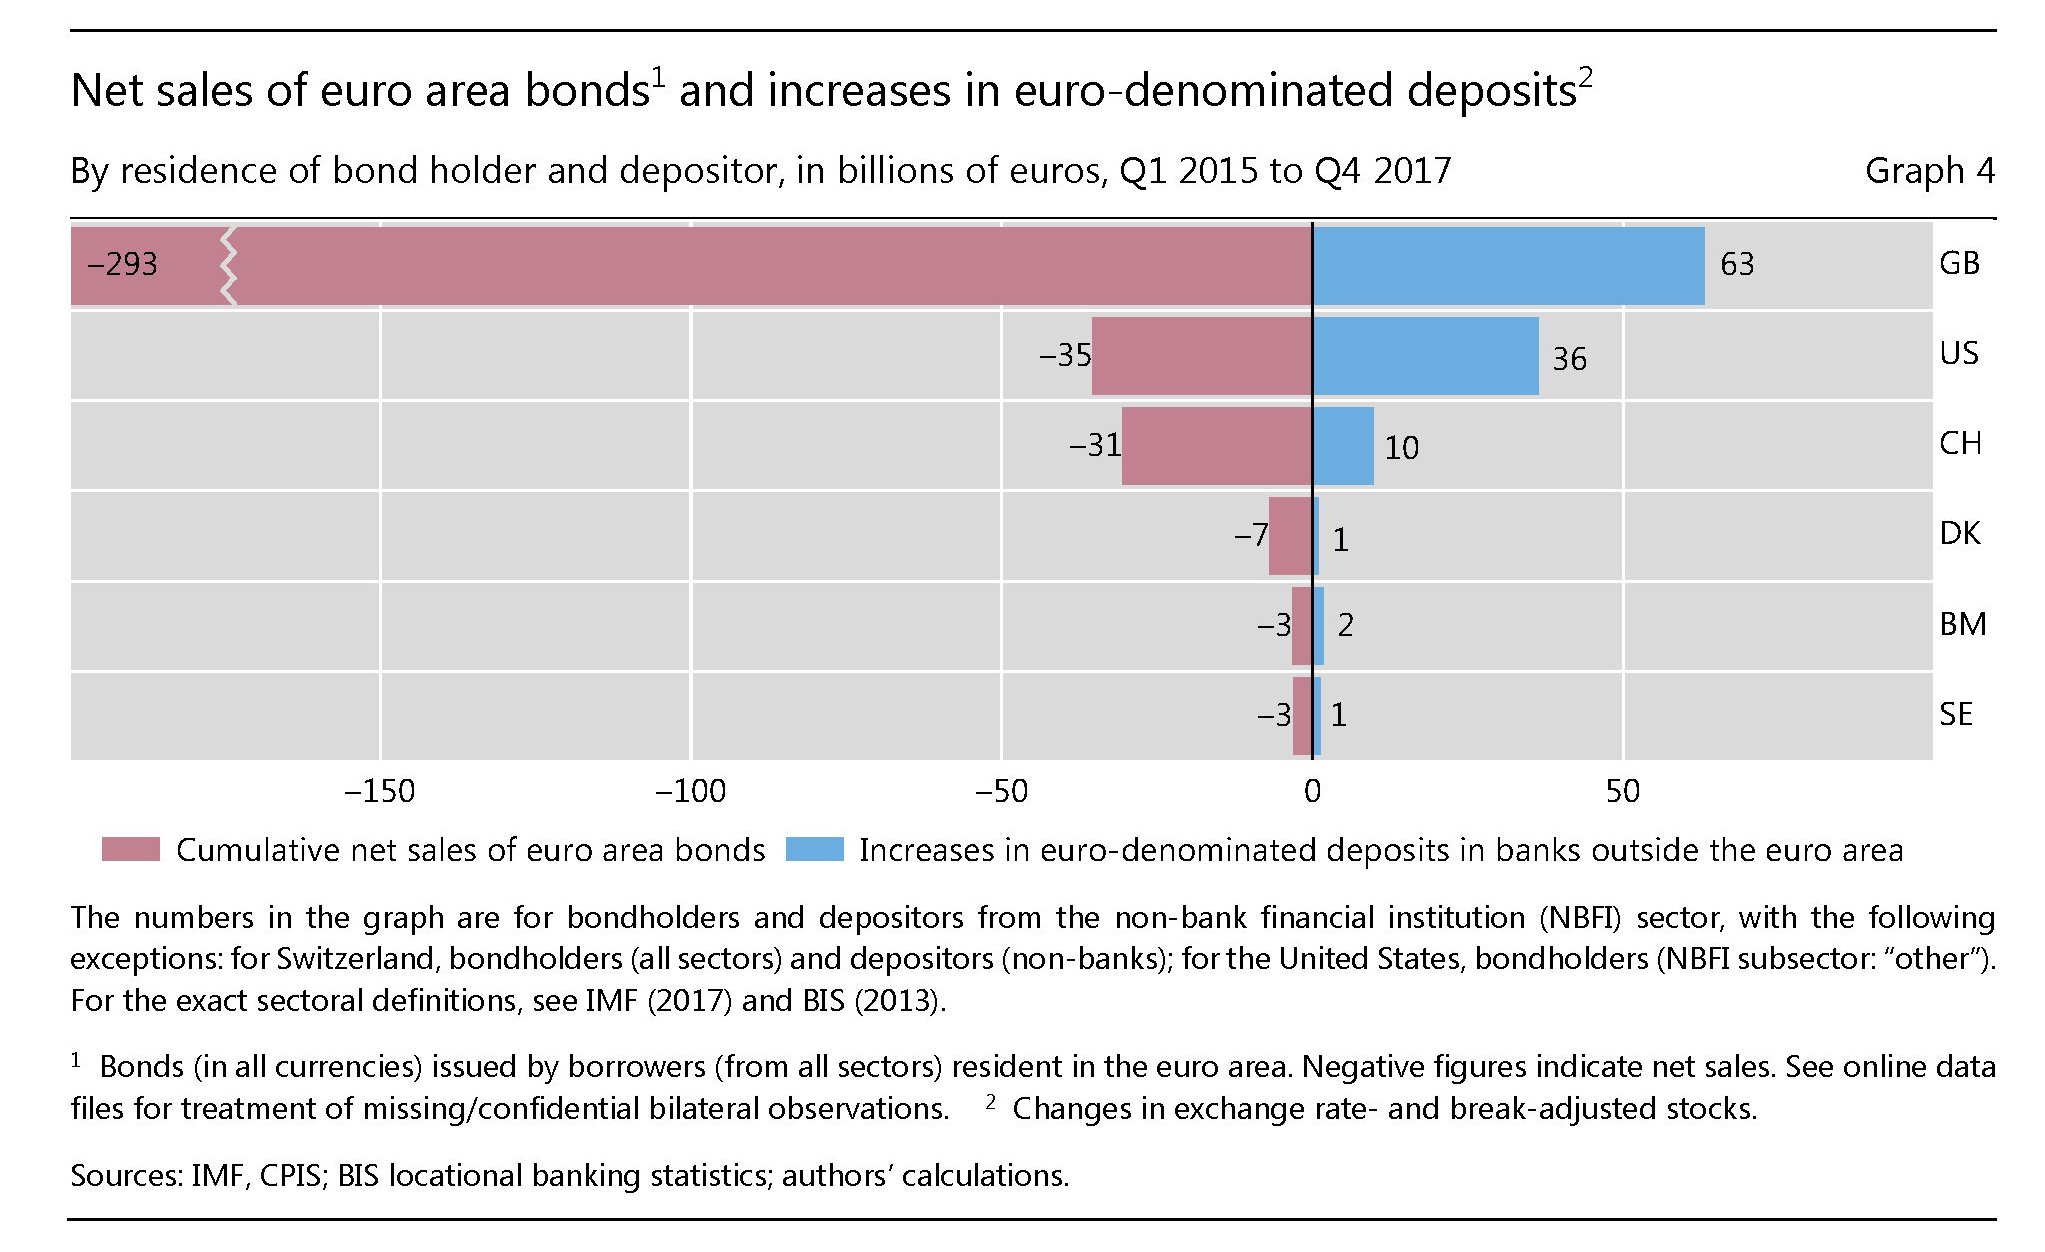
La seconda informazione interessante, è che questi intermediari, per poter condurre queste vendite, visto che non hanno accesso “diretto” alla banca centrale, hanno dovuto servirsi di banche. In particolare di banche residenti in UK, magari corrispondenti di banche residenti nell’eurozona che hanno accesso all’Eurosistema. Lo schema di queste transazioni è quello che potete osservare nel grafico sotto.

In pratica la vendita di un bond sovrano coinvolge quattro soggetti. Il venditore (la non bank financial institution, NBFI), una banca commerciale inglese, una banca commerciale dell’eurozona e la Bce, che è il terminale-acquirente. Se seguiamo le frecce rosse, possiamo vedere che dagli asset del bilancio della NBFI si sottrae il valore del bond governativo venduto mentre si aggiunge un deposito che la banca britannica gli ha accreditato come corrispettivo, che figura infatti fra i debiti della banca stessa. La banca britannica, a sua volta vede aumentare i suoi depositi una volta che cede alla banca dell’eurozona il bond comprato dalla NBFI, mentre la banca dell’eurozona vede crescere per lo stesso valore i suoi debiti, sempre nella forma di deposito. Nel passaggio finale, il titolo finisce nel bilancio della Bce, sul versante degli asset, mentre la banca commerciale dell’eurozona vede crescere il valore delle sue riserve detenute presso la banca centrale. Se seguite le frecce blu, il percorso è lo stesso ma inverso.
Cosa ci dice tutto questo? Semplice: le banche dell’UK non sono solo le controparti delle NBFI in queste operazioni di compravendita. Sono un dei nodi della catena che trasmette la politica monetaria della Bce ai mercati. Non stanno nell’eurosistema, ma agiscono come se lo fossero, mediate da banche euro-residenti. Un’uscita disordinata dell’UK dall’Ue, perciò, rischia di avere effetti anche su questo meccanismo di trasmissione della politica monetaria, e questo spiega perché le banche centrali siano al lavoro da un pezzo per creare procedure di contenimento.
Vale la pena osservare che prima dell’avvio del QE proprio in GB era conservata la quota più rilevante di titoli sovrani in circolazione.
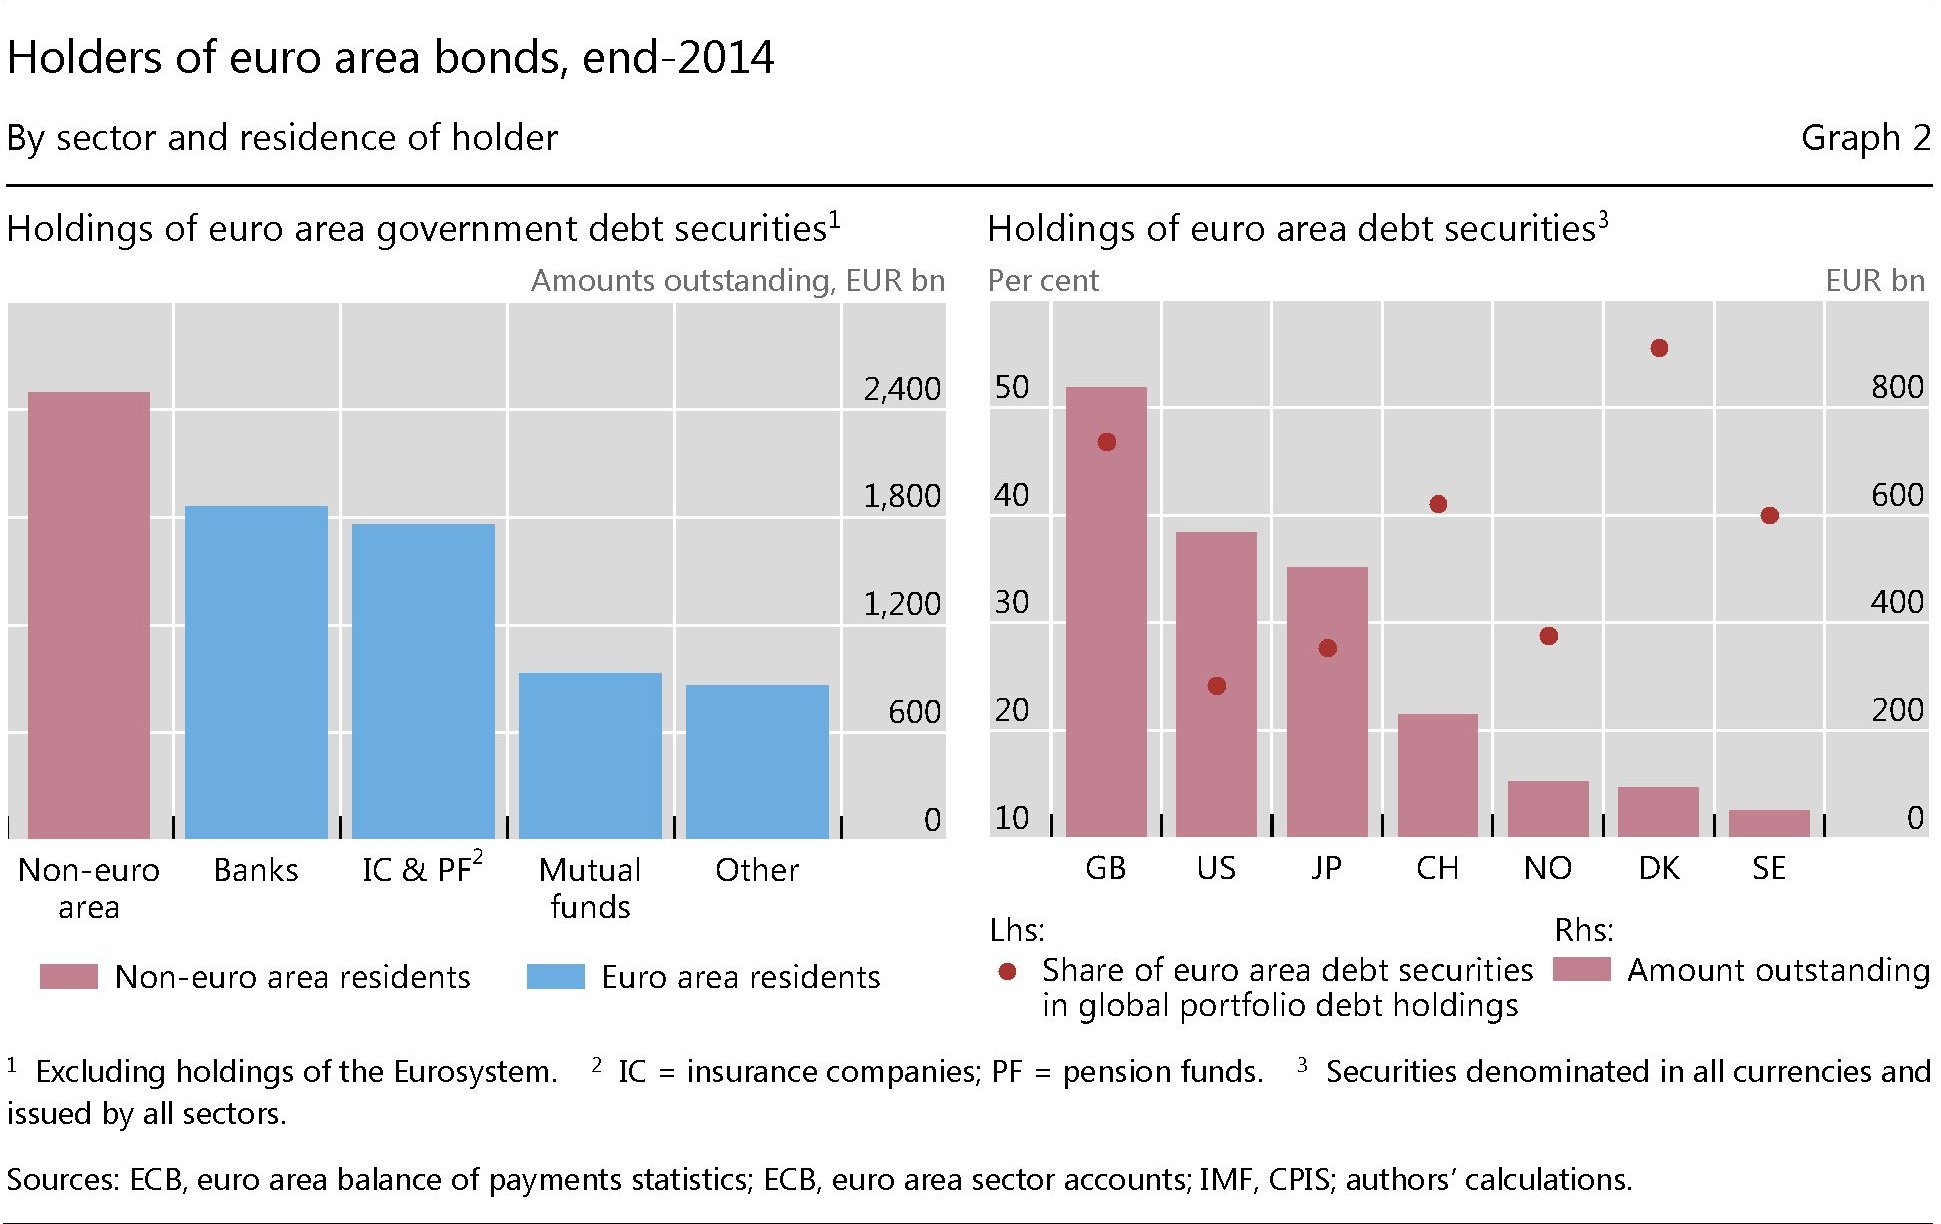
Il QE, perciò, è stata un’occasione unica per “liberarsi” di questi asset, evidentemente giudicati poco convenienti.
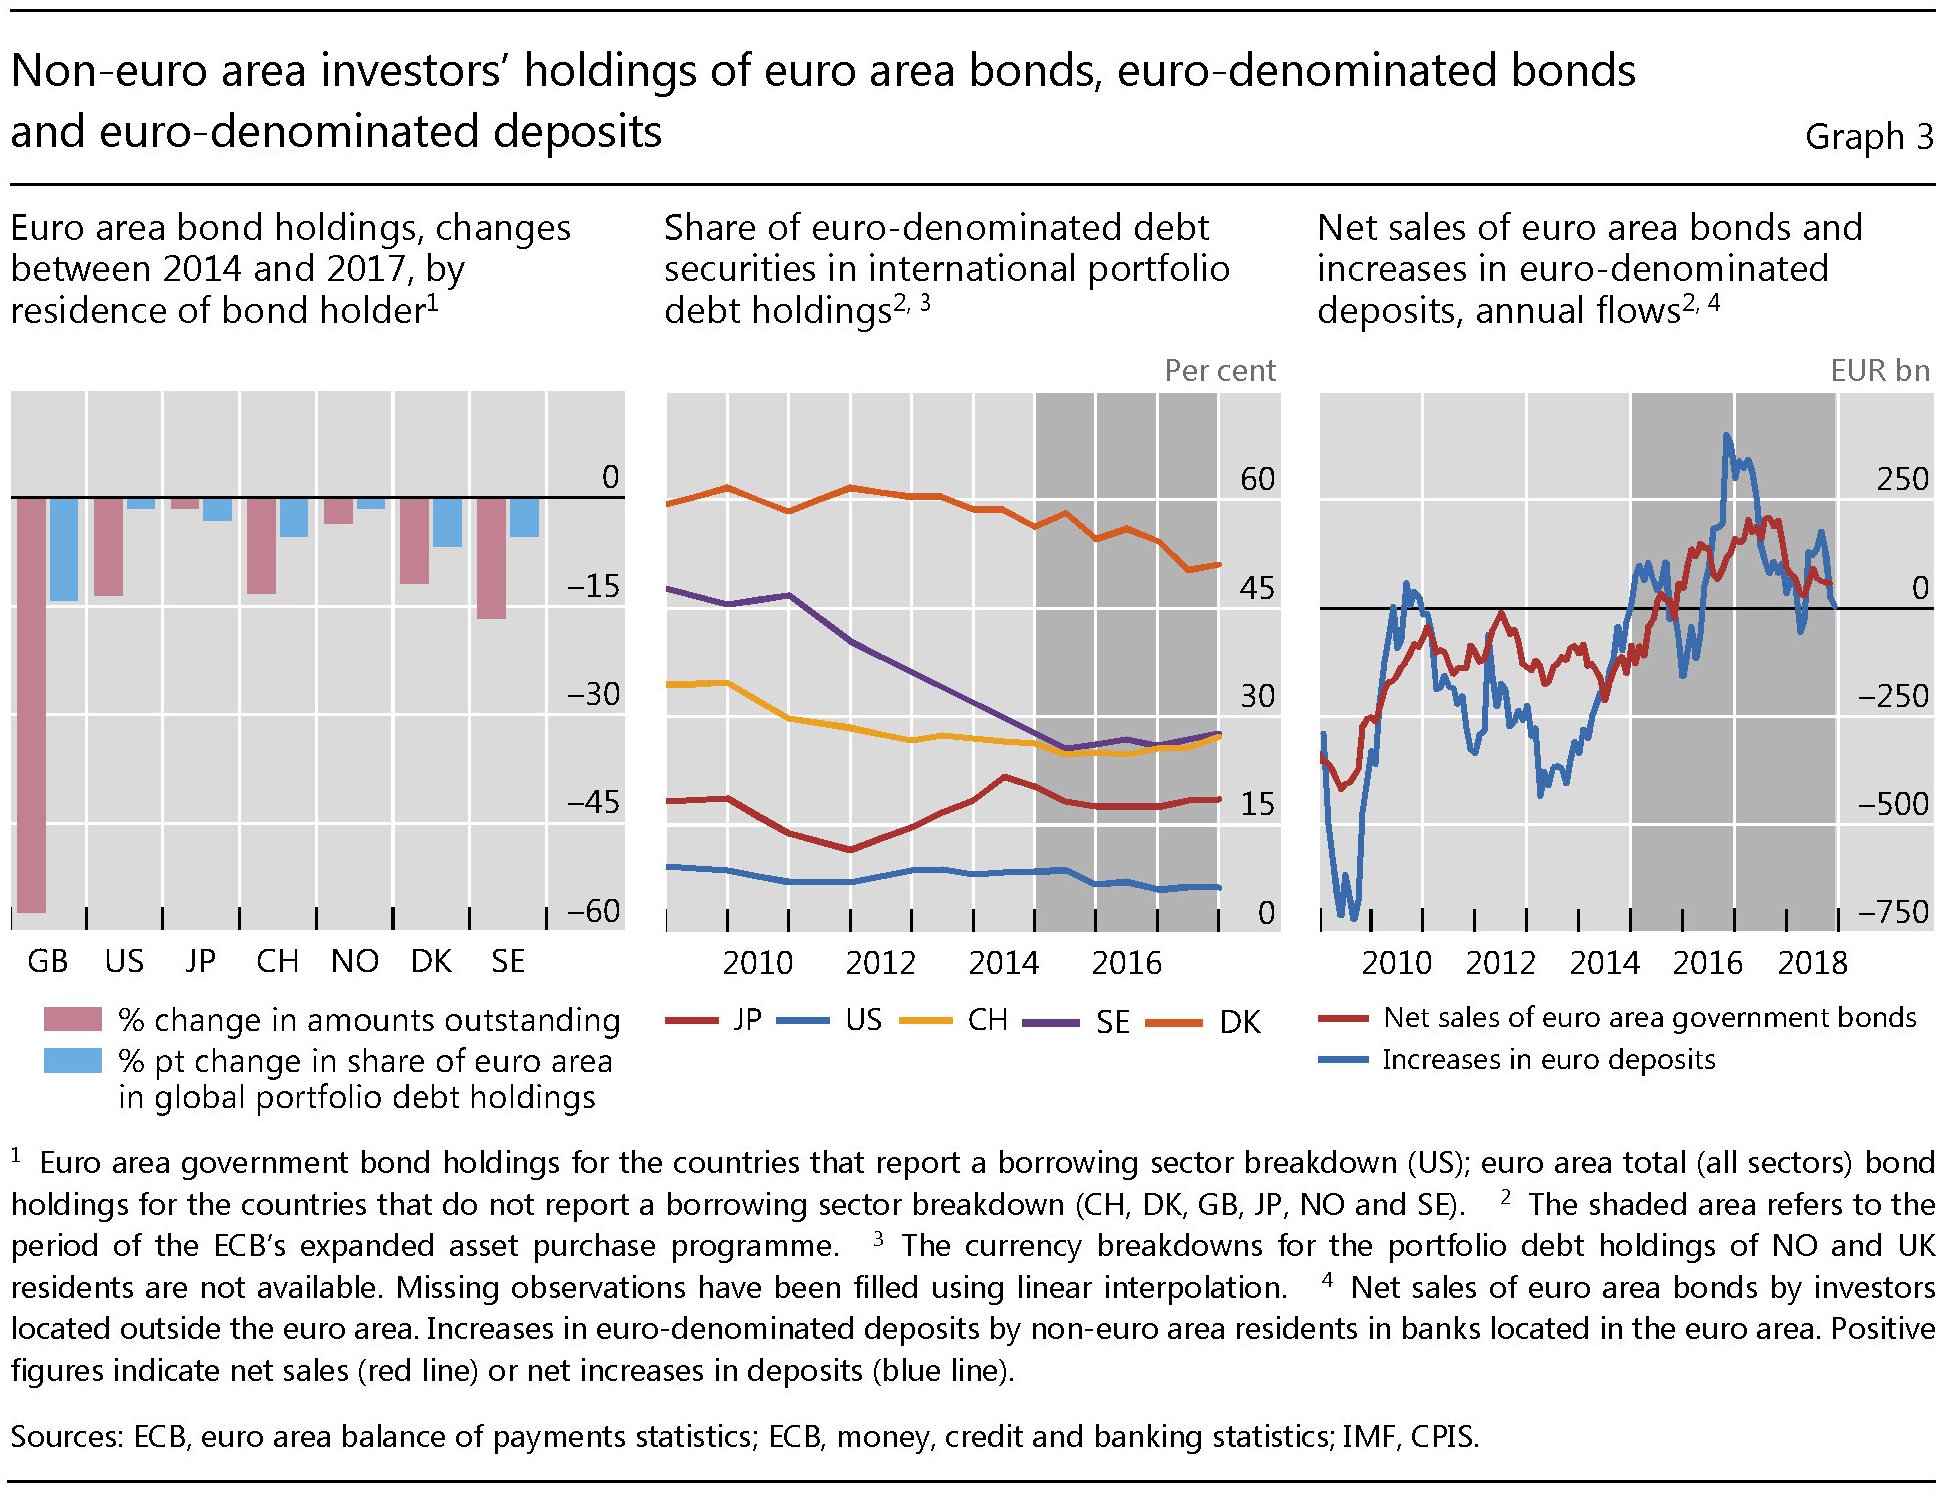
C’è un’altra informazione interessante contenuta nello studio degli economisti della Bis. Una parte consistente dei quasi 300 miliardi di titoli venduti alla Bce, tramite banche inglesi, dalle NBFIs britanniche, è rimasta in deposito presso le stesse branche britanniche che hanno mediato l’operazione. Quindi fuori dall’eurozona. “Le banche residenti nell’UK e le loro affiliate nell’eurozona sono stati i principali facilitatori delle vendite di bond da parte degli investitori non euro”, nota la ricerca. La Brexit era nell’aria, prima che nell’area.
Il connubio cinese fra emittenti di bond e agenzie di rating
Ricapitoliamo: abbiamo visto che il mercato dei bond cinese si compone di due diversi ambienti istituzionali, uno interbancario e uno quotato dove vengono scambiati i titoli. Abbiamo visto quali sono le obbligazioni che vengono scambiati e quindi alcune caratteristiche del funzionamento di questo mercato, che ha generato un notevole settore bancario ombra. Adesso dobbiamo completare la nostra ricognizione andando a vedere in che modo vengono assegnati i meriti di credito alle obbligazioni, in sostanza i rating, e soprattutto chi li assegna. Nel suo esemplare riprodurre la fisionomia (o meglio l’apparenza) dei mercati occidentali, la Cina non poteva certo tralasciare quest’aspetto che è a dir poco strategico. Senza merito di credito non può esserci mercato del credito, evidentemente.
La prima cosa che dobbiamo sapere è che le agenzie di rating cinesi hanno adottato la stessa simbologia alfabetica delle agenzie occidentali, dalla tripla A in giù. La scala include nove gradi di lungo termine (AAA, AA, A, BBB, BB, B, CCC, CC, C) e sei di breve termine (A-1, A-2, A-3, B, C, D). Ma ci sono due differenze fra il sistema cinese e quello occidentale. Innanzitutto è diversa la definizione di Investment grade. In Occidente di solito l’investment grade si perde sotto il livello BBB, oltre il quale comincia l’High Yiel. In Cina sotto la doppia A. E’ interessante notare tuttavia che malgrado il livello di rating cinese per ottenere l’investment grade sia più elevato, le emissioni sotto la doppia A sono scarse in Cina. E se si ricorda come è organizzato il sistema finanziario cinese non si fatica a capire perché.
Altra differenza: in Cina esiste un super rating, con notazione AAA+, o “super AAA”. Si tratta di un rating informale che viene assegnato ad alcuni investitori le cui emissioni vengono sostanzialmente assimilate, per rischio di credito, ai titoli di stato. Non a caso fra gli emittenti di Super tripla a ci sono 10 entità possedute dal governo.

Gli osservatori fanno notare anche un’altra caratteristica, ossia la tendenza delle agenzie cinese a orientare i rating verso l’alto. Sono vagamente ottimistici, insomma. E a questa considerazione si arriva notando come nonostante l’ampiezza del mercato degli emittenti, che ormai si aggira intorno alle 2.000 entità, più del 95% dei bond non finanziari, esclusi quelli del governo, siano iscritti in tre categorie che vanno dalla tripla A alla doppia. In sostanza all’interno dell’investment grade.

Il grafico sopra ci consente di avere una visione chiara di questo pezzo di mercato. Il 54% dei bond non finanziari in circolazione ha tripla A ed è stato emesso dal 14% degli emittenti. Il 41% degli emittenti doppia A, che comunque sono ancora investment grade, quotano il 19% del mercato. Negli Usa, volendo fare un paragone, i bond corporate a tripla A coprono appena il 6% del valore in circolazione. Se guardiamo al settore dei financial bond, scopriamo che il Cina l’82% ha tripla A, e un altro 17% si suddivide fra AA+ e AA. Appena l’1% è sotto l’investment grade. Un paradiso per gli investitori. Un paradiso comunista, ma tant’è.
Questa situazione genera pure alcune complicazioni però. Un rischio praticamente inesistente, secondo alcuni, può limitare lo sviluppo del mercato obbligazionario a causa dell’assenza di opportunità per gli investitori più votati all’azzardo, che di conseguenza sono naturalmente orientati a preferire l’azionario. Al contempo gli investitori internazionali, malgrado i buoni uffici del governo che vorrebbe attrarli, continuano a guardare con diffidenza a un mercato con rating così generosi, malgrado di fatto incorporino la garanzia implicita del governo.
Questa garanzia implicita, che a sua volta genera il rating, spiega altrettanto perché la Cina abbia una storia molto scarna di default. Il primo in assoluto risale al 2014 e “bruciò” 1,26 miliardi di yuan. Si ebbe un picco di default nel 2016, quando si arrivò a 30,1 miliardi, per tornare intorno 27,7 miliardi l’anno successivo. Il vero picco però si ebbe nel 2018. L’anno scorso i default sono arrivati a 128 miliardi, per lo più a causa delle restrizioni finanziari adottate dalle autorità. Parliamo comunque, dal 2014 al 2018, di un tasso di default sull’esistente dello 0,2%. Il paradiso degli investitori, appunto.
Ci si potrebbe aspettare che il pur timido affacciarsi dei default abbia mitigato l’ottimismo delle agenzie cinesi di rating, ma così finora non è stato. Dal 2014 al 2018 gli upgrade sono stati dieci volte superiori rispetto ai downgrade. Dei 2.784 emittenti di bond, 918 sono stati promossi e solo 129 sono stati bocciati, mentre gli altri 1.700 circa sono rimasti dov’erano. Da notare che la promozioni si sono concentrati sugli emittenti AA-, sotto l’investment grade, il 49% dei quali sono stati promossi. Molti osservatori hanno sollevato dubbi sulla qualità di questi promozioni di credito e alcuni hanno ipotizzato che in realtà dietro ci sia la notevole competizione fra le varie agenzie di rating che operano in Cina. Un tema che merita un breve approfondimento.
In forma ancora primitiva, le agenzia di rating cinesi furono istituite nel 1987 quando il governo emanò le linee guida per l’emissione delle obbligazioni corporate. I rating facevano parte di queste linee guida e quindi bisognava attrezzarsi per poterne avere uno. All’inizio questo lavoro veniva compiuto dalle filiali provinciali della banca centrale. Più tardi però iniziarono a sorgere agenzia indipendenti, in alcuni casi nate dallo spin off dei dipartimenti della banca centrale che fino ad allora se ne erano occupati. Un business che divenne impetuoso dopo che, nel 1993, la linea guida del rating divenne obbligatoria.
Per assicurare la qualità dei rating la banca centrale impose che il bond dovesse avere un rating emesso da almeno un’agenzia approvata dalla banca centrale stessa e limitò il numero delle agenzie di rating a nove. Nel 2006 anche la CSRC, il regolatore chiamato a vigilare alcuni segmenti del mercato dei bond, fissò nuove regole per queste agenzie cui si aggiunsero poco dopo quelle autorizzate anche dalla NAFMII e dal NDRC. Di conseguenza ogni agenzia di rating deve essere approvata da uno dei regolatori per potere operare. Arriviamo così al 2014, quando l’eccessiva frammentazione e complicazione convince lo State council cinese a semplificare e deregolamentare. E siamo ad oggi.
Al momento in Cina operano nove agenzie, sei delle quali dominano il mercato con una quota del 91%.
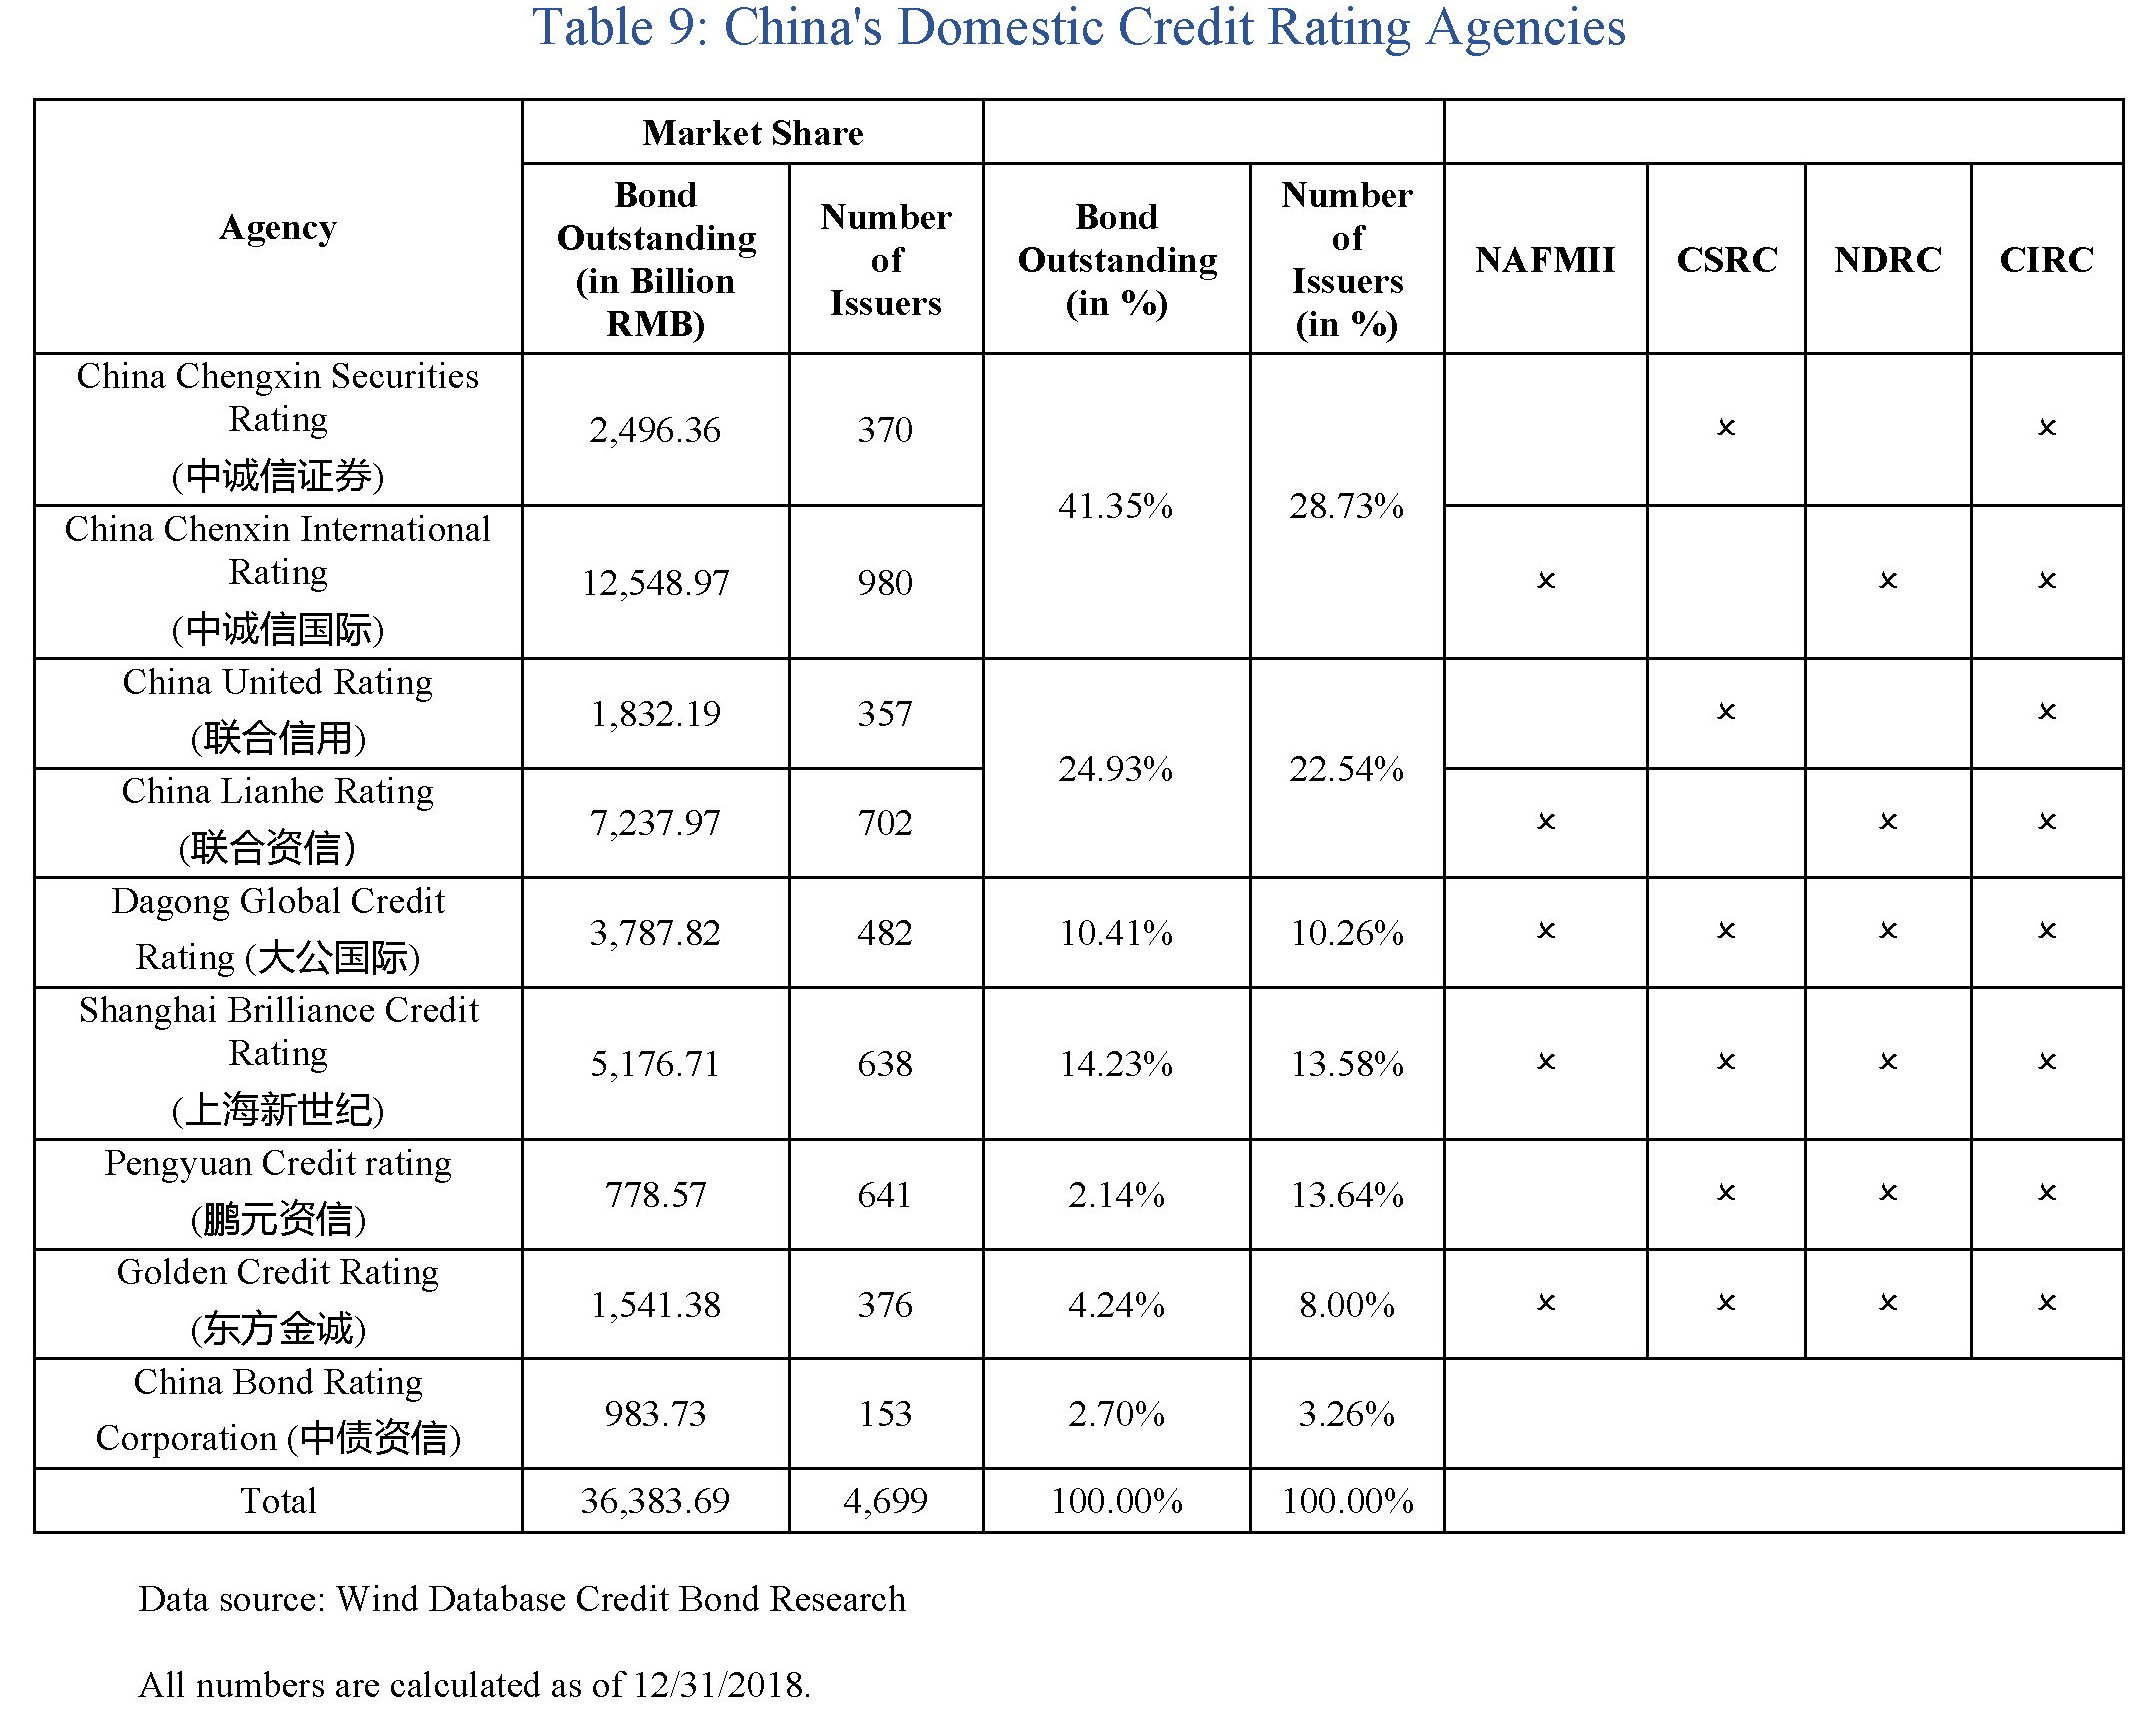
E’ interessante sapere che alcune di queste agenzia hanno quote minoritarie di capitale che fanno riferimento alle agenzie di rating internazionali che però non hanno alcun ruolo attivo nel mercato dei rating cinesi che rimane squisitamente domestico. Le agenzie esterne, infatti, non sono autorizzate a emettere rating nazionali sulle aziende cinese che vendono obbligazioni nel mercato interno al contrario di quanto accade sulle emissioni off shore. Nel luglio 2017 la banca centrale ha annunciato che sarebbero stati fatti passi avanti nella liberalizzazione dei rating, permettendo alle agenzie internazionali di emettere rating sui bond quotati nel mercato interbancario e di assumere anche quote di maggioranza nelle agenzie di rating cinesi.
Ma in attesa di sviluppi, che chissà quando arriveranno, al momento la situazione delle agenzie di rating si caratterizza per una sostanziale omogeneità, sia delle procedure che persino delle tempistiche con le quali vengono emessi i rating. Il che rende questo mercato poco dinamico e scarsamente trasparente. “Nessuna agenzia domestica ha ottenuto un chiaro vantaggio in termini di reputazione o di leadership di mercato. Di conseguenza, l’industria di rating in Cina è altamente competitiva con una struttura tariffaria simile”. Ciò spiega perché ci siano pochi incentivi a bocciare gli emittenti, al contrario di quanto avviene per le promozioni. Specie se gli emittenti, come accade, hanno bisogno di un solo rating per procedere col bond.
In sostanza esiste un silenzioso connubio fra chi emette il rating e chi emette il bond, aggravato dalla circostanza che molto del credito e del debito originato da queste operazioni generi garanzie implicite. In queste circostanze si capisce perché i default siano rari. Ma il fatto che accadano comunque dovrebbe farci riflettere. E approfondire ancora un po’.
(6/segue)
Puntata precedente: Il lato oscuro del mercato obbligazionario cinese
Ultima puntata: Storia breve dei default obbligazionari Made in China
Cronicario: Dalla Cina con candore
Proverbio del 15 marzo L’uomo che torna da un viaggio non è lo stesso che è partito
Numero del giorno: 2.358.000.000.000 Debito pubblico italiano a gennaio
Ma quanto sono teneri i nostri governanti del cambiamento? Degli zuccherini proprio. Non solo gentili e disponibili con noi italiani – che comunque veniamo prima eh, non ve lo dimenticate – ma sono talmente accoglienti che hanno deciso di aprire i porti.

Ma no, che avete capito. Non QUEI porti. Quegli altri. Insomma: i porti a chi porta soldi. Chi li chiede non attracca.
A intenerirci, dei nostri governanti, è la loro convinzione che i cinesi ci presteranno soldi gratis. Anzi: ci pregheranno di prenderli. In fondo i cinesi hanno un gran cuore, affluente. Anzi, capiente.

E in effetti ce l’hanno, se guardate il grafico sopra. Talmente che qualcuno già dice che una delle tante banche pechinesi avrebbe pronto il libretto degli assegni per investire in Italia, paese celebre per i suoi moltiplicatori. Se qualcuno poi dovesse dirvi che i cinesi faranno il loro interesse, persino nel paese dove vengono prima gli italiani, non statelo a sentire. Ripetete con me quello che ha detto vicepremier Uno (o Due, se preferite) dopo che il primo minestra (rectius, ministro) ha annunciato che il governo firmerà il memorandum sulla Belt and Road initiative cinese “”Oggi vince il Made in Italy, con la Belt and Road Initiative l’Italia ha deciso di essere più sovrana. Non è un’intesa politica con la Cina ma un’opportunità commerciale, gli Usa restano infatti il nostro principale alleato e la Nato la nostra casa naturale. Questo è uno scatto in avanti dell’Italia, un cambio di passo verso il futuro”.

Si signora mia, davvero. E prima che smettiate di stropicciarvi gli occhi, vi sottopongo anche la promessa dell’avvocato del popolo: “”Rafforzeremo la golden power per rafforzare gli interessi nazionali”. E rafforziamoci, perbacco, in vista dello scontro epico: duemilacinquecento anni di cavilli versus altrettanti di cineserie. E state tranquilli, dice il partito dell’altro Vicepremier: “La sicurezza nazionale viene prima di tutto e quindi su alcuni settori strategici per noi e per gli alleati (telecomunicazioni, energia, porti e infrastrutture) stiamo facendo tutte le verifiche e le valutazioni necessarie: prima viene la sicurezza degli Italiani, poi l’interesse economico”.

Il dramma è che ci credono pure loro.
Buon week end.

