Etichettato: the walking debt
Cronicario: E venne il giorno di Mahttarella
Proverbio del 21 maggio Il pensiero rende l’uomo più grande di una montagna
Numero del giorno: 3.303 Casette consegnati ai terremotati sulle 3.645 richieste
Mi dico ogni giorno che devo smetterla, che devo essere forte e non ricadere nel vizio di perculare i politici. Là fuori c’è una vita bellissima che merita di essere raccontata. Per dire Trump che fa pace coi cinesi sui dazi, per la gioia del commercio internazionale, che solo questo meriterebbe un applauso a scena aperta.
Si potrebbe evitare ricadute anche osservando semplicemente il prezzo della benzina che, nell’attesa che si compia la beata speranza iscritta a lettere di fuoco nel contratto con gli italieni – ossia l’eliminazione delle accise più datate – continua a salire spinto dai rincari provocati da alcune notizie interessanti di cui non mi riesco più a interessare perché nel frattempo il vizio di seguire le prodezze dei politici ha preso il sopravvento liberando in me un potere oscuro.

Suvvia, ormai mi conoscete: ero predisposto. Una qualche tara sicuramente ereditaria – un qualche antenato clown, vai a sapere – ma la ricaduta è stata drammatica da quando le note vicende elettorali hanno circonfuso di varie gradazioni di comicità il nostro dibattito pubblico. Potete pure pensare che non ci sia nulla da ridere, perché magari appartenete a quella vasta minoranza di persone preoccupate. Ma se guardate in controluce mi giustificherete. Non è colpa mia: sono le cronache che mi disegnano così. Per dire: oggi l’uomo del Colle, sul quale si sono appuntate chissà quali speranze dell’una e dell’altra fazione, riceverà, di nuovo in orari diversi il Gatto e la Volpe che dovranno presentargli il futuro Pinocchio. Messer Mangiafuoco lassù diventa d’improvviso il protagonista della nostra nuova favola italiana e siccome il vostro Cronicario dispone di fonti assai bene introdotte, posso già anticipare la risposta che l’uomo del Colle darà quando gli chiederanno se gli piace il futuro governo verdellino.

Nell’ora più grave, mentre l’odiato spread supera i 170 con ciò minacciando l’italico orgoglio, viene fuori il temperamento. Io ricado nel vizio: cazzeggio. Mahttarella sceglie il premier.
Le strade della globalizzazione: La ferrovia dei mercanti di auto
In tempo in cui astratti ragionamenti, basati su costruzioni contabili alquanto discutibili, mettono a repentaglio il commercio internazionale, ossia uno dei modi con i quali le economie mostrano di voler collaborare fra loro, vale la pena soffermarsi a raccontare una storia che mostra con esemplare chiarezza come il commercio costruisca quei ponti che la politica poi non si perita di distruggere inseguendo calcoli affatto diversi da quelli del profitto. Ossia calcoli di potere che chissà perché vengono considerati più nobili da quegli osservatori che stigmatizzano chi vuole semplicemente guadagnare denaro mentre dedicano, usando il travestimento della difesa democratica, peana appassionati ai potenti di turno, che sono infinitamente più pericolosi.
Questa storia l’ho trovata su un articolo molto interessante pubblicato da Voxeu che esibisce una cartina che fotografa una delle mille strade lungo le quali la globalizzazione svolge il suo rito quotidiano, ossia il trasbordo di merci e semilavorati che si arrampicano lungo quelle che gli economisti oggi chiamano catene globali del valore, ossia la filigrana delle relazioni economiche che una merce tesse lungo vari territori ognuno dei quali aggiunge un certo grado di valore fino ad arrivare a quello finale.
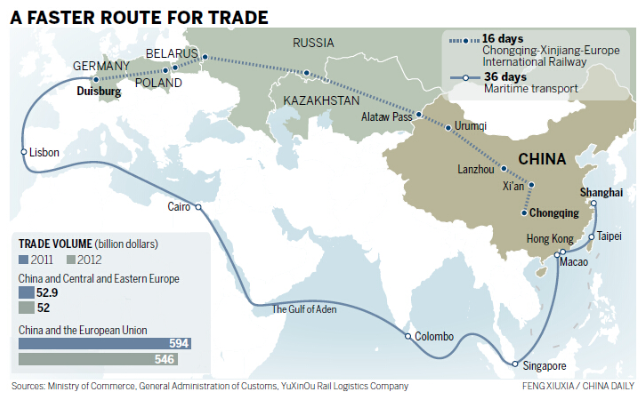
La cosa interessante è che questo collegamento terrestre dalla città cinese di Chongqing alla tedesca Duisburg praticamente non esisteva prima del 2010 e mai probabilmente sarebbe divenuto operativo se non fosse stato per un pugno di operatori economici che hanno trovato conveniente, per ragioni strettamente inerenti alle loro produzioni, puntare su un collegamento ferroviario anziché su quello assai più frequentato ed economico che va per mare. L’elemento catalizzatore, come lo chiama l’autore dell’articolo, è stata proprio la domanda di aziende globali che hanno cercato di riprodurre su scala territoriale il collegamento rappresentato economicamente nella catena globale del valore delle loro merci. Tale domanda è stata raccolta dagli operatori ferroviari, che hanno reagito diminuendo i costi di trasporto, e dagli spedizionieri che si sono adoperati per rendere questi servizi di trasporti attrattivi, con la conseguenza che “le economie di scala hanno creato un circolo virtuoso di riduzione dei costi, servizi più frequenti e più clienti, al punto da rendere più profittevole l’innovazione dei servizi offerti”. Questo piccolo miracolo prodotto dal mercato vede i governi nel ruolo di facilitatori, piuttosto che di pianificatori. Ruolo peraltro svolto egregiamente.
La vicenda si inserisce in uno scenario più ampio che illustra bene come funzionino i processi della globalizzazione. Le aziende tedesche, per lo più fabbricanti di automobili, anche prima del 2011, quando il nuovo collegamento terrestre fra Europa e Cina è diventato una realtà del trasporto globale, avevano già provato a spedire la loro componentistica alle loro fabbriche costruite in joint venture nella Cina Nord orientale, l’Audi e la Volkswagen a Changchun e la Bmw a Shenyang. Qualcosa di simile era stato tentato anche dai fabbricanti di auto coreani, che avevano bisogno di spedire i loro componenti dal sito di Lianyungang al sito UzDaewoo realizzato in joint venture in Uzbekistan, ora divenuto GM Uzbekistan. “Tali viaggi da e per la Cina – spiega l’articolo – hanno dimostrato che i servizi ferroviari internazionali a lunga distanza per servire le GVC erano fattibili”. Ma si trattava di servizi fatti ad hoc per le singole aziende, quindi non strettamente di mercato, ossia replicabili da altri utenti.
Il cambiamento si verificò a partire dal 2011 quando la Cina varò la politica cosiddetta di Go West con la quale fornì incentivi a chi produceva nei territori interni della Cina. Un anno prima era stato realizzato un collegamento fra Shenzhen e Chongqing, città dove si concentrano parecchie fabbriche cinesi, che ha consentito di far arrivare componenti importate dal Sud Est asiatico che servivano per completare l’assemblaggio che Foxconn, Hewlett-Packard e altri realizzavano per completare la produzione di computer Apple e stampanti. Si pensò all’inizio di esportare tali componenti attraverso il fiume Yangtze, ma il traffico era alquanto congestionato. Sicché HP ha spinto le compagnie ferroviarie di Germania, Polonia, Russia, Bielorussia, Kazakistan e Cina a cooperare per trovare una soluzione capace di collegare direttamente la città cinese di partenza con quella tedesca di destinazione. Le compagnie tedesche e cinesi, quindi Deutsche Bahn e la China Railways corporation, hanno agito da capofila del progetto, e i governi hanno deciso le policy necessarie a facilitare il passaggio dei treni nei diversi confini, col risultato che i container con la componentistica tedesca hanno iniziato a viaggiare assai più facilmente e velocemente in direzione Cina. Si è trattato, spiega l’articolo, di “una risposta commerciale all’esigenza specifica di settori leader nella catena globale del valore, ossia il settore automobilistico e quello elettronico”. E’ stato un successo perché ha più che dimezzato i tempi di percorrenza, dai 36-40 giorni necessari al trasporto marittimo da Shangai a Rotterdam, a 16 giorni, e per giunta potendo essere più sicuri che la merce arrivi a destinazione nel giorno stabilito.
L’esperienza funzionò in qualche modo come apripista. Fra il 2011 e il 2015 sono state sperimentate nuove rotte ferroviarie fra la Cina e l’Europa, molte delle quali attraversano il Kazakistan, che insieme all’Azerbaijan, sta lavorando molto per qualificarsi come hub di collegamento fra la Cina e l’Eurasia.

Da un punto di vista squisitamente economico è interessante osservare che questi “esercizi di scoperta di mercato”, come li definisce opportunamente l’autore hanno visto la Deutsche Bahn in prima linea, per evidenti ragioni di convenienza, anche in joint venture con la sua omologa russa, mentre dal lato cinese è intervenuto direttamente il governo o in alcuni casi tramite compagnie locali. Questa fioritura di iniziative è proseguita anche dopo il 2015 quando sono state inaugurate nuove tratte di successo. Nell’aprile 2016 è stato messo sui binari il primo treno che in 15 giorni di viaggio unisce la Cina alla Francia, da Wuhan a Lione. Alla fine del 2017 esistevano collegamenti terresti fra 35 città cinesi e 34 città europee. Alcuni di questi sono stati viaggi prova, test, potremmo dire. Altri si sono trasformati in linee stabili. Il collegamento Duisburg-Chongqing-Duisburg, dal 2018, si svolge con un programma giornaliero.
Se guardiamo i dati aggregati, possiamo avere un’idea dell’importanza relativa di questo sviluppo nell’insieme delle relazioni commerciali fra Cina ed Europa. Dal 2011 al dicembre 2017 il numero di viaggi che hanno sfruttato i collegamenti terrestri è arrivato a quota 6.235, la metà dei quali è avvenuta nel 2017. Si tratta quindi di un fenomeno economico in piena espansione. Complessivamente si tratta di una quota di traffico piccola paragonata a quella che passa per mare. Per dare un’idea, nel 2016 dal Kazakistan sono passati 42.000 container. Erano 2.000 nel 2011. Ma gli stessi container potrebbero essere contenuti su quattro navi mercantili che passino attraverso il Canale di Suez. “Tuttavia – conclude l’autore – i collegamenti ferroviari sembrano essere ormai stabilizzati con potenziali miglioramenti dei servizi e implicazioni per le catene del valore attraverso l’Eurasia”. Il commercio costruisce i ponti, si diceva una volta. Molto più degli eserciti.
La caccia cinese al tesoro nascosto nei fondali sottomarini
Essere una potenza marittima, quindi, significa avere una marina forte, capace di presidiare le rotte del commercio, evoluta al punto da competere con i campioni tradizionali della cantieristica e infine talmente hi tech da poter partecipare alla straordinaria caccia al tesoro che lentamente si sta scatenando per lo sfruttamento dei fondali sottomarini, l’ultima frontiera della disperata caccia al tesoro degli stati alla ricerca costante di risorse energetiche e minerarie da sfruttare. A molti sembrerà un discorso esotico, ma perché ignorano che la la Cina è uno dei 20 stati che ha siglato contratti con l’ International Seabed Authority per consentire alla China Minmetals Corporation e alla China Ocean Mineral Resources Research and Development di effettuare esplorazioni di noduli polimetallici, solfuri e croste ferromanganiche ricche di cobalto nell’Oceano Pacifico e Indiano. “La Cina ha investito nella costruzione di vascelli per portare avanti questa ambizione – scrive l’European council of foreign relation – e sta costruendo il suo primo vascello minerario di profondità”.
Molti sarebbero sorpresi nello scoprire quanto i cinesi, e non solo loro, stanno investendo per sfruttare ed esplorare i fondali sottomarini. Le risorse celate in fondo al mare sono la nuova frontiera dell’economia marinara globale e per partecipare a questa specie di caccia ai tesori sottomarini bisogna essere attrezzati di tutto punto nella R&D per poter sviluppare la capacità di costruire qualunque tipo di vascello, da quelli capaci di fare esplorazioni geofisiche a piattaforme di perforazione petrolifere semi sommerse, working station capaci di lavorare in acque profonde e stazioni di ricerca polare oceaniche. Questo mondo, molto sci-fi, è in costante costruzione sotto i nostri occhi, alimentato dal più potente dei propellenti: l’insaziabile bisogno di risorse della nostra civiltà. E la Cina, la cui fame primeggia, non poteva mancare. Al contrario, “la Cina è impegnata in uno sforzo globale per sostenere l’esplorazione marittima, in particolare nel caso delle risorse di acque profonde”. E la tecnologia farà la differenza. “C’è consapevolezza fra gli analisti cinesi della sicurezza marittima che l’evoluzione tecnologica può cambiare non solo l’equilibrio del potere globale, ma anche l’equilibrio tra concorrenza e cooperazione nelle relazioni estere della Cina nel settore marittimo”. Un esempio servirà a chiarire. La Cina è riuscita a sfruttare le riserve di idrato di metano contenute a 1.266 metri di profondità nel Mare Cinese Meridionale, dove questa storia è cominciata.
La storia delle ricchezze nascoste dai fondali, invece, è molto più remota. L’esistenza di depositi di minerali, oro e argenti compresi, nel profondo degli oceani è nota sin dalla metà del XIX secolo, ma soltanto cento anni dopo gli Stati Uniti iniziano a parlare di sfruttamento dei fondali e invitano le Nazioni Unite ad adottare un sistema di regolazione gestito dall’International Seabed Authority, l’autorità creata dall’UNCLOS, ossia la UN Convention on the Law of the Sea. Poi è arrivata la Cina, prima consumatrice di metalli al mondo e perciò molto interessata a esplorare questi giacimenti ancora da sfruttare. Sin dal 2001 il paese ha chiesto di fare esplorazioni mirate in acqua internazionali e da diversi anni agisce nel Pacifico mediorientale, grazie alla China’s Ocean Mineral Resources Research and Development Association che si è aggiudicata i diritti di esplorazione su un’area di oltre 75 mila chilometri quadrati.
Non ci sono solo i cinesi, ovviamente, a partecipare alla caccia al tesoro sottomarino. L’UK, attraverso una partnership attraverso il proprio governo e sussidiaria della Lockheed Martin UK, è stata autorizzata a esplorare una porzione dell’area dove operano i cinesi. Questi ultimi, nel 2011, hanno avuto l’autorizzazione a cercare solfiti in un’area sottomarina di 10 mila km quadri nella parte sud occidentale dell’Oceano Indiano. Nel luglio del 2013 la China’s Ocean Association ha ricevuto diritti esplorativi esclusivi e diritti di sviluppo preferenziali per una miniera di cobalto nel nord-ovest dell’Oceano Pacifico. Due anni dopo la China Min Metals Corporation ha raggiunto un diritti esclusivi di esplorazione esplorativa nellla zona Clarion-Clipperton nel Pacifico. L’espansionismo subacqueo cinese, che sembra intenzionato a proseguire, porta con sé grandi rischi finanziari, ovviamente, collegati anche alla circostanza che l’ISA possa arrivare alla conclusione che queste esplorazioni sottomarine danneggiano l’ambiente, ponendovi così termine. Ma in ogni caso la Cina avrà raggiunto l’obiettivo autentico di questa sua corsa all’oro: lo sviluppo di tecnologie capaci di far crescere il livello della propria marina. E questo è il punto saliente. La fine della nostra storia.
(4/fine)
Puntata precedente: La sfida cinese sulla cantieristica navale
Cronicario: Ultime dal Tavolo: vogliono cancellare Bankitalia
Proverbio del 16 maggio Chi prende più di quello che gli serve ruba a un altro
Numero del giorno: -0,2 Decrescita pil in Giappone nel primo trimestre 2018
Circolano inquietanti fake news circa lo stato delle riflessioni del Gatto e la Volpe nel Tavolo dove si scrive il contratto che deciderà le sorti del Paese. Tipo quella che ha costretto i protagonisti della nuova favola italiana a precisare che le indiscrezioni relative a presunte richieste di cancellazioni dei 250 miliardi di debito pubblico italiano acquistato dalla Bce erano ampiamente superate. E ti credo che sono superate. Siamo andati oltre, in tutti i sensi. E per vie traverse che non posso rivelare, posso anche dirvi dove stiamo andando.

Nel Nuovo Piano Supersegreto è prevista la cancellazione di Bankitalia. Si, quella di via Nazionale, che verrà trasformata in un museo dedicato alla Lira italica, risalendo ai tempi di Carlo Magno, inventore di questa illustre unità di misura monetaria. Pare che i super esperti assiepati attorno al Tavolo del governo che non c’è abbiano scoperto che la Bce ha comprato solo quantità simboliche di Btp nazionali, lasciando l’onore e soprattutto l’onere alla nostra Banca d’Italia, che all’uopo ha dovuto ingrassare non poco il suo bilancione.
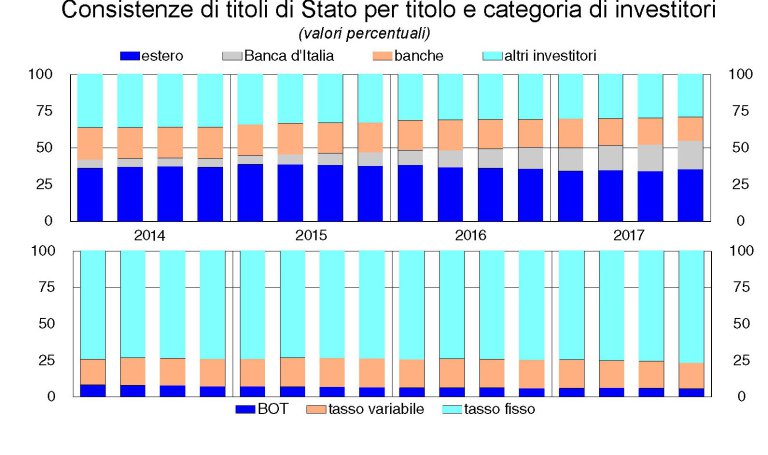
Vedete quell’istogramma grigetto che prova a passare inosservato? Ecco, quello è un pezzo del bilancione di via Nazionale, futuro museo alla memoria presente, arrivato alla fine dell’anno scorso, a furia di gonfiarsi di Btp, al valore di 931 miliardi, il 20% in più del 2016, dei quali 289 (non 250, Signori del Tavolo) sono Btp italiani. Da qui il colpo di genio: anziché chiedere alla Bce di rimettere i nostri debiti, facciamoli rimettere ai nostri creditori, ossia a noi stessi. Idea più che geniale, visto che per cancellare questi debiti non bisogna neanche chiederlo a chi di dovere. Basta cancellare Bankitalia con un bel decretuccio nottetempo e quei 289 miliardi di debitucci pubblici spariscono con un tratto di penna. Invece della banca centrale, dicono i beneinformati, verrà creato un torchio di cittadinanza che sarà alimentato dalla riserve aurifere, finché durano, finalmente sottratte all’avidità dei banchieri.

E una volta che finirà l’oro, cioé all’indomani della cancellazione di Bankitalia, faremo dei minibot con sottostante il Colosseo, le spiagge della Sardegna e il parmigiano. In fondo se l’hanno fatto i francesi dopo la rivoluzione, perché non dovremmo farlo anche noi? Gli assegnati pubblici sono il futuro, le banche centrali il passato.

Ora che lo sapete però, non cominciate a dirlo in giro. Se il piano geniale viene fuori dicono che è superato pure questo. E a quel punto cancellano direttamente il governo che non c’è.
A domani.
I consigli del Maître: I dazi di Trump e il futuro del petrolio iraniano
Anche questa settimana siamo stati ospiti in radio degli amici di Spazio Economia. Ecco di cosa abbiamo parlato.
Il boom dei dividendi americani. Una interessante rilevazione costruita sui dati Fed consente di osservare l’andamento dei dividendi delle aziende americane nel corso dell’ultimo secolo dal quale si evince che dopo una fase di relativa stagnazione durata dal secondo dopoguerra fino ai primi anni ’80 è arrivato quasi al livello della fine degli anni ’20, quando i dividendi pesavano quasi il 6% del pil Usa.
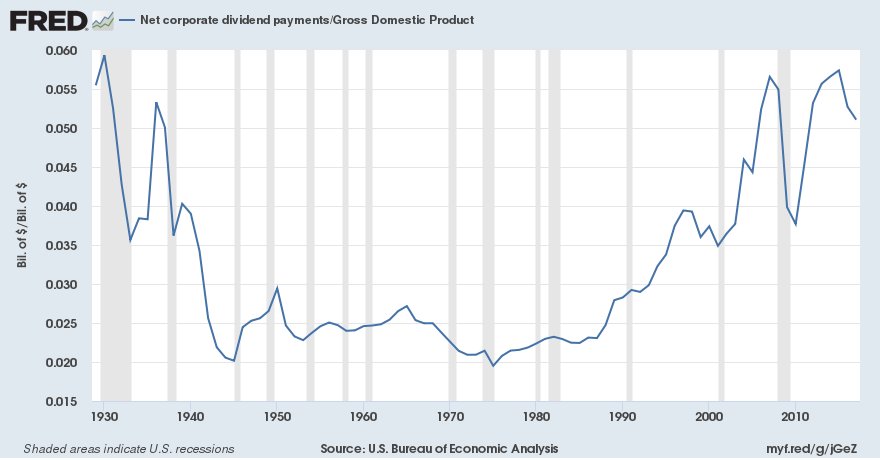
Questo andamento, che mostra come oggi il capitale paghi molto bene, a differenza del lavoro (la labor share declina da quarant’anni) ha consentito alla Corporation Usa di erogare dividendi per 990 miliardi nel 2017 ai suoi tanti azionisti.
Quanto pesano i dazi di Trump sul commercio. Molti osservatori guardano con preoccupazione ai rischi che le tensioni commerciali possono provocare alla ripresa economica. Anche la Bce nel suo ultimo bollettino ha ospitato un’analisi che mostra come il clima del commercio internazionale continui a peggiorare.
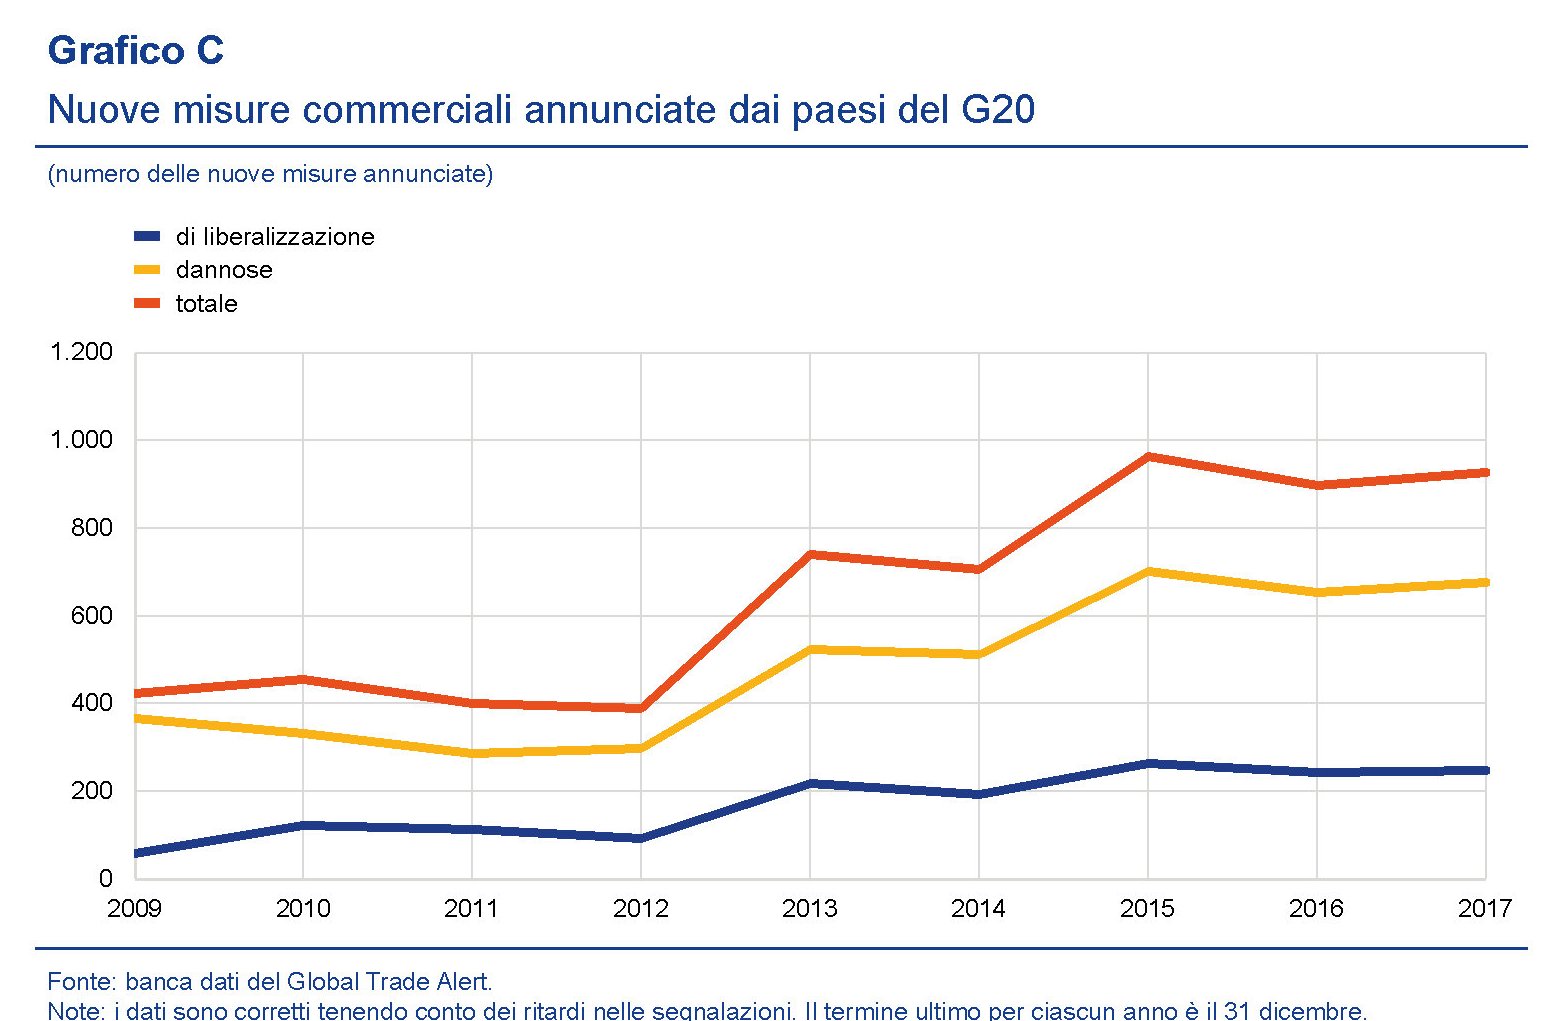
Ma prima di fasciarsi la testa è bene provare a capire, sulla base dei dati, quanto pesino le attuali decisioni usa di daziare acciaio e alluminio sul totale del commercio internazionale e quanto pesino le decisioni cinesi adottate in risposta a quelle americane.

Come si può osservare, il peso specifico è ridotto. Almeno da un punto di vista numerico. Rimane il problema di fondo, che è squisitamente politico. Ossia la circostanza che tutto ciò possa determinare un’escalation. La fiducia è un’entità sottile, come l’aria. Ti accorgi quando manca solo quando non c’è più.
I creditori e i debitori dell’EZ. L’ultimi bollettino della Bce ci consente anche di avere la situazione aggiornata della posizione estera dell’EZ, che continua a migliorare grazie al buon andamento del conto corrente e del conto finanziario. La posizione netta degli investimenti dell’area, che misura il saldo fra il valore degli investimenti dei paesi dell’EZ fuori dall’area e quella dei paesi extra EZ nell’area ha raggiunto il minimo, segnando un deficit di appena l’1,3% del pil dell’EZ. Ma più interessante osservare chi siano i creditori e i debitori dell’area, ossia chi ha investito titoli di portafoglio sui titoli dell’EZ e dove l’EZ investa i suoi.

A partire dal primo trimestre del 2015 i residenti giapponesi sono diventati i maggiori detentori esteri di titoli di debito emessi nell’area dell’euro, scavalcando i residenti del Regno Unito e degli Stati Uniti. Alla fine del 2017 la quota di titoli di debito dell’area dell’euro detenuta da residenti giapponesi si attestava sugli stessi livelli del primo trimestre del 2015 (6% del PIL dell’area), mentre nello stesso periodo le riduzioni più significative si sono avute nelle quote detenute da investitori residenti nel Regno Unito (-5%), seguiti dagli investitori dei paesi BRIC (-2%) e da quelli residenti negli Stati Uniti (-1%). L’aumento più marcato nei titoli di debito esteri detenuti dagli investitori dell’area dell’euro si è registrato in relazione ai titoli emessi da residenti negli Stati Uniti, seguiti da quelli emessi nel Regno Unito e nel Giappone. Gli Stati Uniti sono quindi rimasti il paese di destinazione più importante per gli investimenti in titoli di debito da parte di residenti nell’area dell’euro (14% del PIL), seguiti dal Regno Unito (8% del PIL). Alla fine del 2017 gli investimenti complessivi in titoli emessi da residenti di altri Stati membri dell’UE non appartenenti all’area dell’euro (escluso il Regno Unito) erano pari all’8% del PIL.
Che fine farà il petrolio iraniano? L’uscita degli Usa dall’accordo sul nucleare iraniano solleva interessanti interrogativi sul futuro delle esportazioni di greggio della repubblica islamica, che pesano circa 2,5 milioni di barili e che riguarda anche noi italiani, ma assai più la Cina.

Secondo alcuni analisti interpellati da Platts le sanzioni Usa avranno impatto su 200 mila barili al giorno, visto che Giappone e Corea del Sud probabilmente ridurranno la loro domanda, e potrebbe bloccarne altri 500 mila nello spazio di sei mesi, anche se alcuni stimano fino a un milioni di barili l’impatto complessivo. Ma aldilà di queste previsioni rimane la domanda: cosa succederebbe se la Cina, che è la prima acquirente di greggio iraniano, convincesse l’Iran ad accettare di prezzare il petrolio in petroyuan? Questa possibilità aprirebbe nuovi scenari che magari Trump non aveva considerato.
La demografia (e non solo) prepara il ritorno dell’inflazione
Se l’inflazione fosse una molla, che prima si carica e poi esplode, potremmo trovare uno degli inneschi delle spirali prossime venture sfogliando un working paper della Bis che indaga su uno dei collegamenti meno esplorati, ma non per questo da sottovalutare, fra il livello generale dei prezzi e la demografia delle popolazioni che tali prezzi esprimono. Abituati a guardare all’inflazione come un fenomeno squisitamente monetario, molti osservatori tendono a trascurare l’influenza che i fattori reali possono avere sull’andamento dei prezzi. E fra questi primeggia la composizione della popolazione, che in fondo esprime la domanda che alimenta il ciclo economico.
L’aspetto interessante del paper della Bis è che tale osservazione viene condotta su un ampio campione di paesi, 22 per la precisione, lungo un arco di tempo che inizia nel 1870. Gli studiosi ne hanno dedotto l’esistenza di un chiaro collegamento fra la struttura dell’età della popolazione e il livello dei prezzi, laddove una quota più ampia di giovani e anziani, quella che viene definita “popolazione dipendente”, è associata a una maggiore pressione inflazionistica, mentre una quota maggiore di popolazione in età lavorativa a una tendenza disinflazionistica. Prima di entrare nel dettaglio, guardiamo come si presentano complessivamente queste variabili nell’arco di tempo considerato.

Il trend davvero secolare che si può osservare da questi grafici è la costante diminuzione della quota dei 0-19enni a vantaggio degli over 65. Si osserva altresì che la quota di partecipazione al lavoro, rappresentata dalla parte attiva della popolazione (20-64enni) ha iniziato un ciclo discendente proprio negli ultimi anni replicando in qualche modo il trend discendente che si è sviluppato a partire dal secondo dopoguerra, epoca di grandi pressioni inflazionistiche, al contrario di quanto avvenne dagli inizi degli anni ’80, quando iniziò il movimento disinflazionistico , che come si può osservare è associato a un aumento della popolazione in età lavorativa. Si potrebbe pensare a un caso, ma il modello sviluppato dagli economisti della Bis dice il contrario. La correlazione esiste ed è alquanto robusta, anche se certo non è l’unica determinante degli andamenti dell’inflazione. Va detto pure che l’effetto dell’aumento della popolazione anziana sui prezzi è alquanto ambiguo. Gli under 80 hanno un effetto positivo sull’inflazione, gli over 80 negativo, e questa, notano gli studiosi “è la coorte che più di tutte è interessata da fenomeni di longevità”.
Sappiamo anche che tutte le previsioni concordato sulla circostanza che l’indice di dipendenza, ossia il rapporto fra la popolazione dipendente e quella in età lavorativa, è destinato ad aumentare negli anni a venire e questo in qualche modo aggiungere una pressione demografica evidente, seguendo la logica della ricerca, al livello generale dell’inflazione. In sostanza l’effetto dell’invecchiamento più che compenserà la diminuzione degli under 19, che finora ha contributo a frenare l’aumento della popolazione dipendente, con ciò creando i presupposti demografici ideali per generare spinte inflazionistiche nel futuro prossimo. “Sebbene lenti – scrivono gli autori – questi cambiamenti demografici su larga scala hanno il potenziale per materializzarsi influenzare l’inflazione tendenziale”. E non parliamo di spinte poco significative.
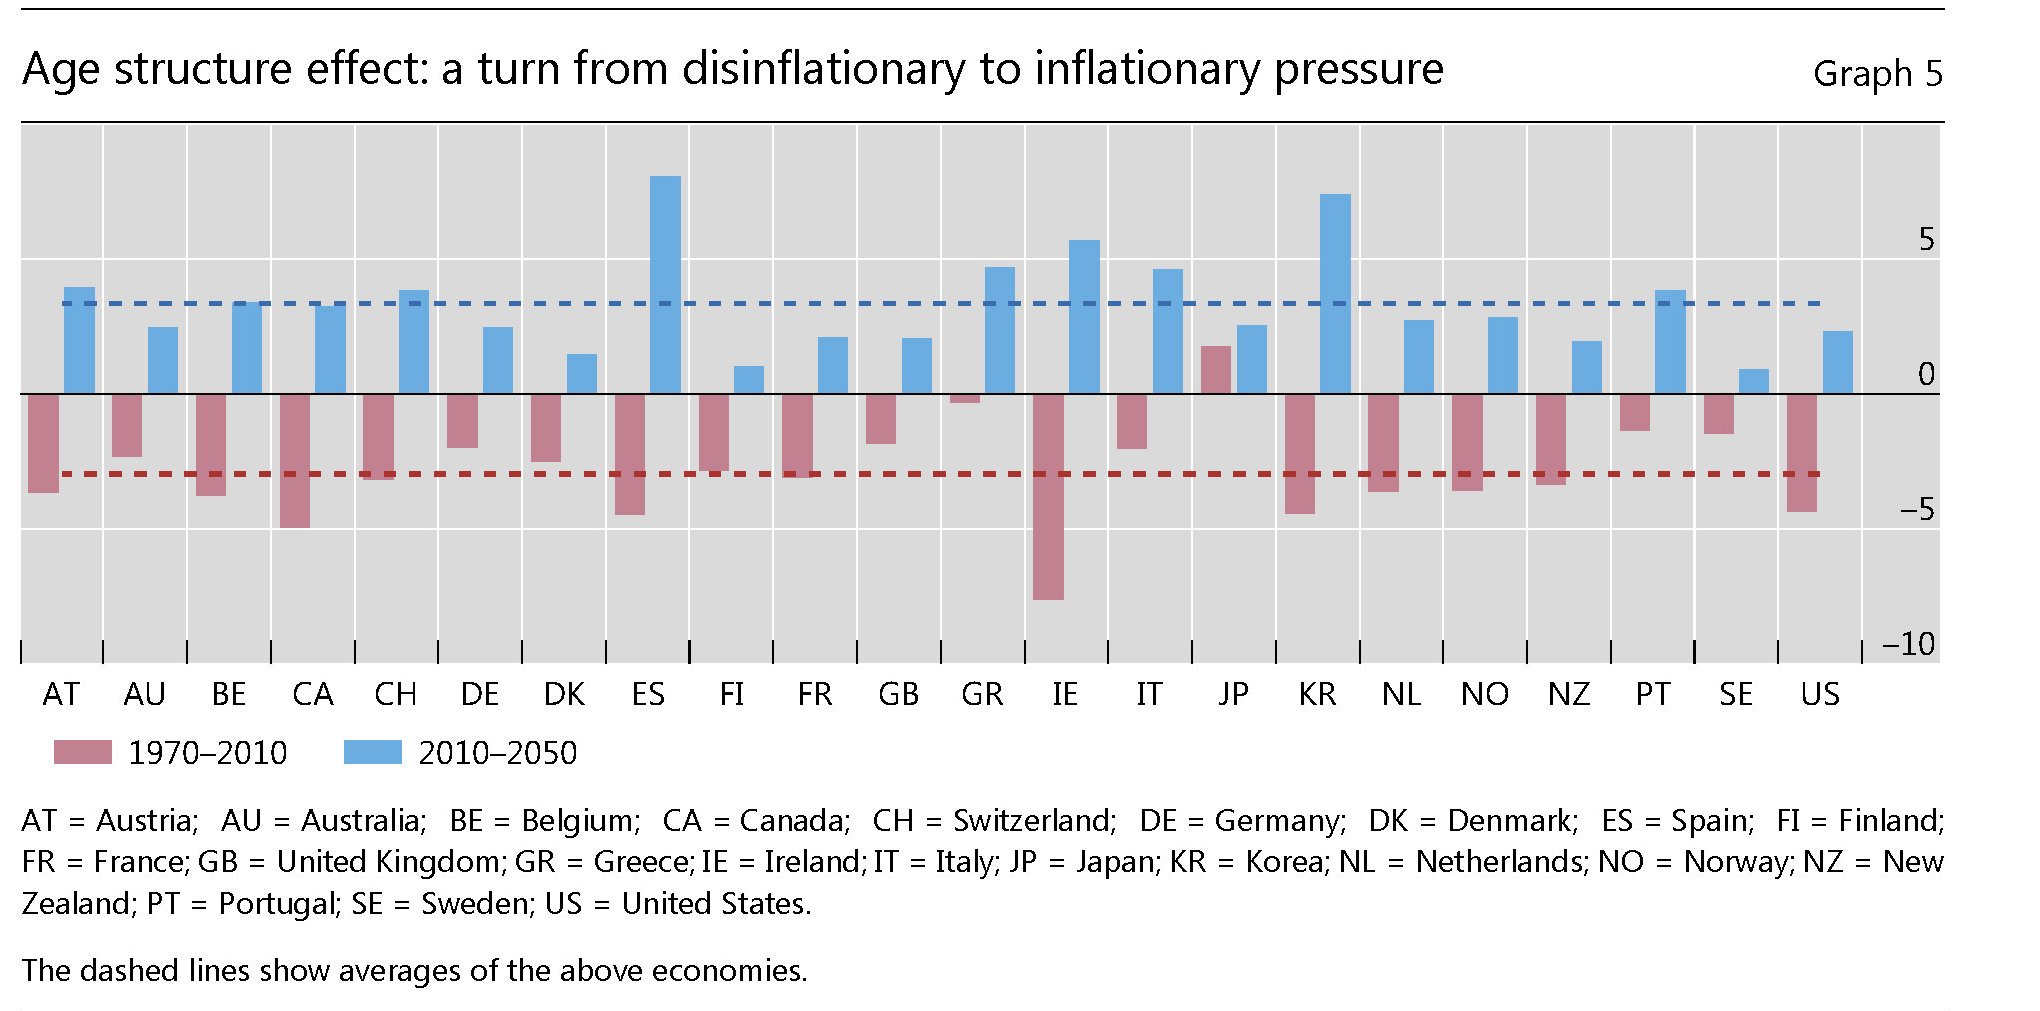
Per gli Usa gli autori hanno calcolato che la composizione demografica abbia influito per una media di circa il 7% nel processo disinflazionistico partito negli anni ’80. Ma tale andamento è stato pressoché globale, con al curiosa eccezione del Giappone, dove la componente demografica favorevole all’inflazione non ha impedito che il paese registrasse una profonda deflazione che in qualche modo dura fino a oggi. “Negli ultimi 50 anni – sottolinea il paper – la percentuale crescente di popolazione in età lavorativa ha abbassato la pressione inflazionistica in media di circa 3 punti percentuali. Attualmente, il numero sempre più ristretto di giovani coorti compensa ampiamente il crescente numero degli anziani, mantenendo stabili, su livelli storicamente bassi, le pressioni inflazionistiche”. Nel corso del prossimo mezzo secolo, però, “la quota crescente della popolazione anziana diventerà dominante aumentando la pressione inflazionistica di circa 3 punti percentuali in media”. Il grafico serve a vedere le differenze fra le tensioni inflazionistiche previste nei diversi paesi. Come si può osservare, l’Italia, che ha un notevole squilibrio demografico, avrà una pressione inflazionistica superiore alla media.
Questa teoria aggiunge argomenti a chi teme una ripresa robusta dell’inflazione nel futuro prossimo, adducendo magari altre ragioni, stavolta più legate agli andamenti delle diverse politiche monetarie o a fattori internazionali. Il fatto che l’inflazione si mantenga ostinatamente bassa in alcuni paesi – di recente il Giappone ha annunciato che rinuncerà all’obiettivo del 2% per il 2019, rimandando per la sesta volta il raggiungimento del target – non vuol dire che improvvisamente varie concause non possano cospirare per generare fiammate inflazionistiche difficili da controllare. Non a caso l’argomento inflazione sta sulla prima linea dell ricerca economica. Un altro paper, sempre della Bis, si domanda ad esempio se non sia necessario un target di inflazione superiore al 2%, ossia quello più comune adottato dalle principali banche centrali, per arrivare ad una maggiore stabilità macroeconomica. Mentre vicino a noi vale la pena sfogliare uno studio di Bankitalia che osserva la crescente influenza dei fenomeni globali sugli andamenti dell’inflazione. L’analisi stima l’impatto della cosiddetta componente comune globale sulla dinamica trimestrale dei prezzi al consumo e osserva che quest’ultima, “che risulta correlata con l’aumento dei prezzi delle materie prime”, Spiega in media “il 70 per cento delle variazioni dei tassi di inflazione nei singoli paesi e una quota non trascurabile – compresa tra il 20 e il 60 per cento – della loro volatilità”. Al contrario la componente comune ha un effetto più basso sull’inflazione di fondo, ossia quella calcola al netto di energia e alimentari che perciò è la variabile sulla quale una politica monetaria nazionale rimane efficace. Una magra consolazione per le banche centrali. Specie considerando che nel tempo è cambiata significativamente la volatilità della componente comune: è aumentata durante le crisi petrolifere, diminuita fra il 1984 e il 2007 (periodo conosciuto come quello della Grande moderazione) ed è salita nuovamente nel biennio 2008-2009, in corrispondenza del marcato rialzo dei prezzi delle materie prime. Dal 2013 la volatilità di questa componente è rimasta stabile su livelli contenuti. Ma certo non è scomparsa. E sarà interessante osservare come reagirà all’aumentare delle varie tensioni politiche che rischiano di avere effetti inflazionistici di lungo termine sul livello generale dei prezzi. Si pensi ai dazi, che minacciano di far salire i prezzi in molte economie. E alle fibrillazioni dei prezzi energetici, che incidono sulla componente di fondo, che possono derivare dall’uscita Usa dagli accordi sul nucleare iraniano. Perché forse la demografia influisce sull’inflazione. La politica di sicuro.
Cronicario: La flat pax del governo verdellino
Proverbio del 10 maggio Il fiore deve profumare, l’uomo essere gentile
Numero del giorno: 119,2 Utile Fincantieri nel 2017
Annunciazione, annunciazione. Il Gatto e la Volpe ci fanno sapere che molto sta accadendo sotto il cielo di Montecitorio, dove si scaldano i portoni per garantire una accoglienza appassionata al nuovo inquilino del governo gialloverde, che non c’è ma che forse verrà. I due colorati protagonisti, mischiandosi, produrranno un meraviglioso colore verdellino, che potrebbe persino spingere alcuni riluttanti a votarlo. Prima ci saranno incontri e varie elucubrazioni. Ma il menù è già pronto, come spiega uno degli eroi della nostra favola italiana: “Stiamo facendo notevoli passi avanti con il programma di governo, stiamo trovando ampie convergenze su reddito di cittadinanza, flat tax, legge Fornero, sulla questione che riguarda la lotta al business dell’immigrazione, del conflitto di interessi”.

Ora so bene che questi temi susciteranno la ola dei tifosi. La flat tax, capite? Non vedo l’ora dì vedere come faranno a realizzare la flat tax in un paese dove ci sono più esenzioni fiscali che commercialisti. Per dire, qualcuno ne ha contate 799, fra deduzioni e detrazioni, che secondo gli espertoni che ci girano intorno generano una perdita di gettito per l’erario di 313 miliardi, come la targa di Paperino, e sapendo poi che le esenzioni crescono rigogliose come piante tropicali della giungla fiscale nella quale abitiamo noi tutti. Erano 720 appena nel 2011. Per dare un’idea del paese meraviglioso in cui viviamo, sappiate che questo 8% del pil di esenzioni si confronta con lo 0,8 della Germania, il 2,2% della Francia e il 3,8 della Spagna secondo uno studio di Unindustria.

Chi credesse veramente che il Gatto e la Volpe hanno in mente di togliere le esenzioni fiscali per usare le risorse recuperate per fare una flat tax secca, senza regalini agli amici e ai amici degli amici, è il degno governato dei futuri governanti, che però, dovendo poi fare i conti con la contabilità e non potendo scontentare i tanti che li hanno voluti, faranno una flat tax all’80%, che sempre flat è, epperò aumenteranno le esenzioni fiscali perché ci sono un sacco di poveri, porca miseria. E con quello che avanza, di questa spremuta dei sempre meno che lavorano e pagano le tasse, ci pagheranno anche il reddito di cittadinanza e le future pensioni di anzianità. Così facendo realizzeranno l’unico obiettivo di questo governo: la flat pax. Comprata coi soldi pubblici e i minibot.
A lunedì.
Cartolina: La primavera degli azionisti americani
Bisogna fare un viaggio nel tempo, addirittura al 1930, per trovare il record dei dividendi sul pil pagati dalle compagnie Usa ai propri azionisti. Ma soprattutto bisogna tornare ai giorni nostri per trovare un volume analogo. Il record era il 5,9% del pil nel 1930 e gli Usa ci sono tornati vicini nel 2007, quando hanno toccato il 5,6%. Quindi l’abisso del 2008 e poi la rinascita, per arrivare al 2015 che quasi raggiunge il 1930 col 5,7%. Contati in dollari, nel 2017 le aziende Usa hanno pagato la bellezza di 990 miliardi di dividendi ai loro tanti azionisti, che sembra una cifra enorme rispetto ai 5,8 miliardi del 1929, ma solo perché nel frattempo l’inflazione ha divorato il valore della moneta. In mezzo a questo secolo c’è un lunghissimo periodo, durante il quale, i dividendi sul pil si sono più che dimezzati. Il capitale pagava meno del lavoro, probabilmente. Ma poi, dal finire degli anni ’80, gli azionisti son tornati a sorridere. Il disgelo, lento ma costante, ha consegnato loro una splendida primavera.
Cronicario: Il gatto, la volpe e l’Abi
Proverbio del 10 maggio Un asino rivestito di seta è sempre un asino
Numero del giorno: 2.543 Progetti presentati a Invitalia per l’iniziativa Resto al Sud
Nel giorno in cui il Gatto e la Volpe brigano per regalare al paese il migliore dei governi possibili, alla faccia di Pinocchio che intanto medita, dovrei adottare il cipiglio pensoso di tanti osservatori preoccupati dalla circostanza che ci riescano e invece mi trovo a leggere la dichiarazione più sincera mai letta sul cronicario globale, per giunta emessa da un banchiere, ossia l’anello mancante fra il credo e il credito.
Il nostro riveste per giunta l’incarico di presidente dell’Abi, cioé l’associazione dei banchieri, ossia l’anello mancante fra la sagrestia e la sezione, che quindi deve essere seguita insieme religiosamente e laicamente, considerando il portafogli clienti che esprime, fra le altre cose primi acquirenti dei titoli pubblici italiani. E cosa dice il nostro papa laico? Che i dati diffusi oggi da Bankitalia sulla tendenza del credito “confermano nel modo più autorevole sensazioni ed elementi che nei mesi scorsi abbiamo anticipato”.
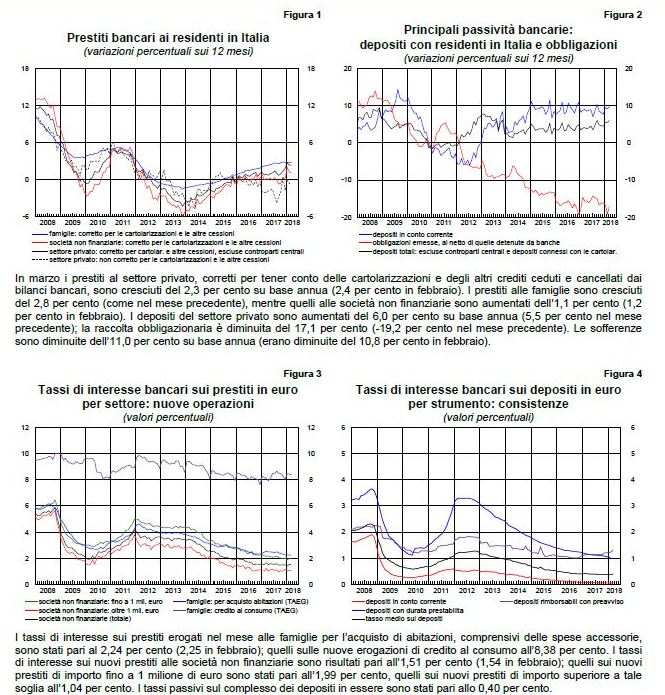
Quali? Tranquilli: il meglio viene adesso: “Siamo molto soddisfatti, sono mesi che dico che c’è più offerta che domanda di credito”. Com’era quella storia che ci hanno ripetuto per anni che l’offerta di credito avrebbe trovato la sua domanda? Che la crisi dipendeva dal fatto che le banche non prestavano?

Allora capisco che il Gatto, la Volpe e l’Abi, ci stanno benissimo nel paese che ha inventato Pinocchio. Siamo amanti delle favole. A volte le viviamo persino.
A domani.
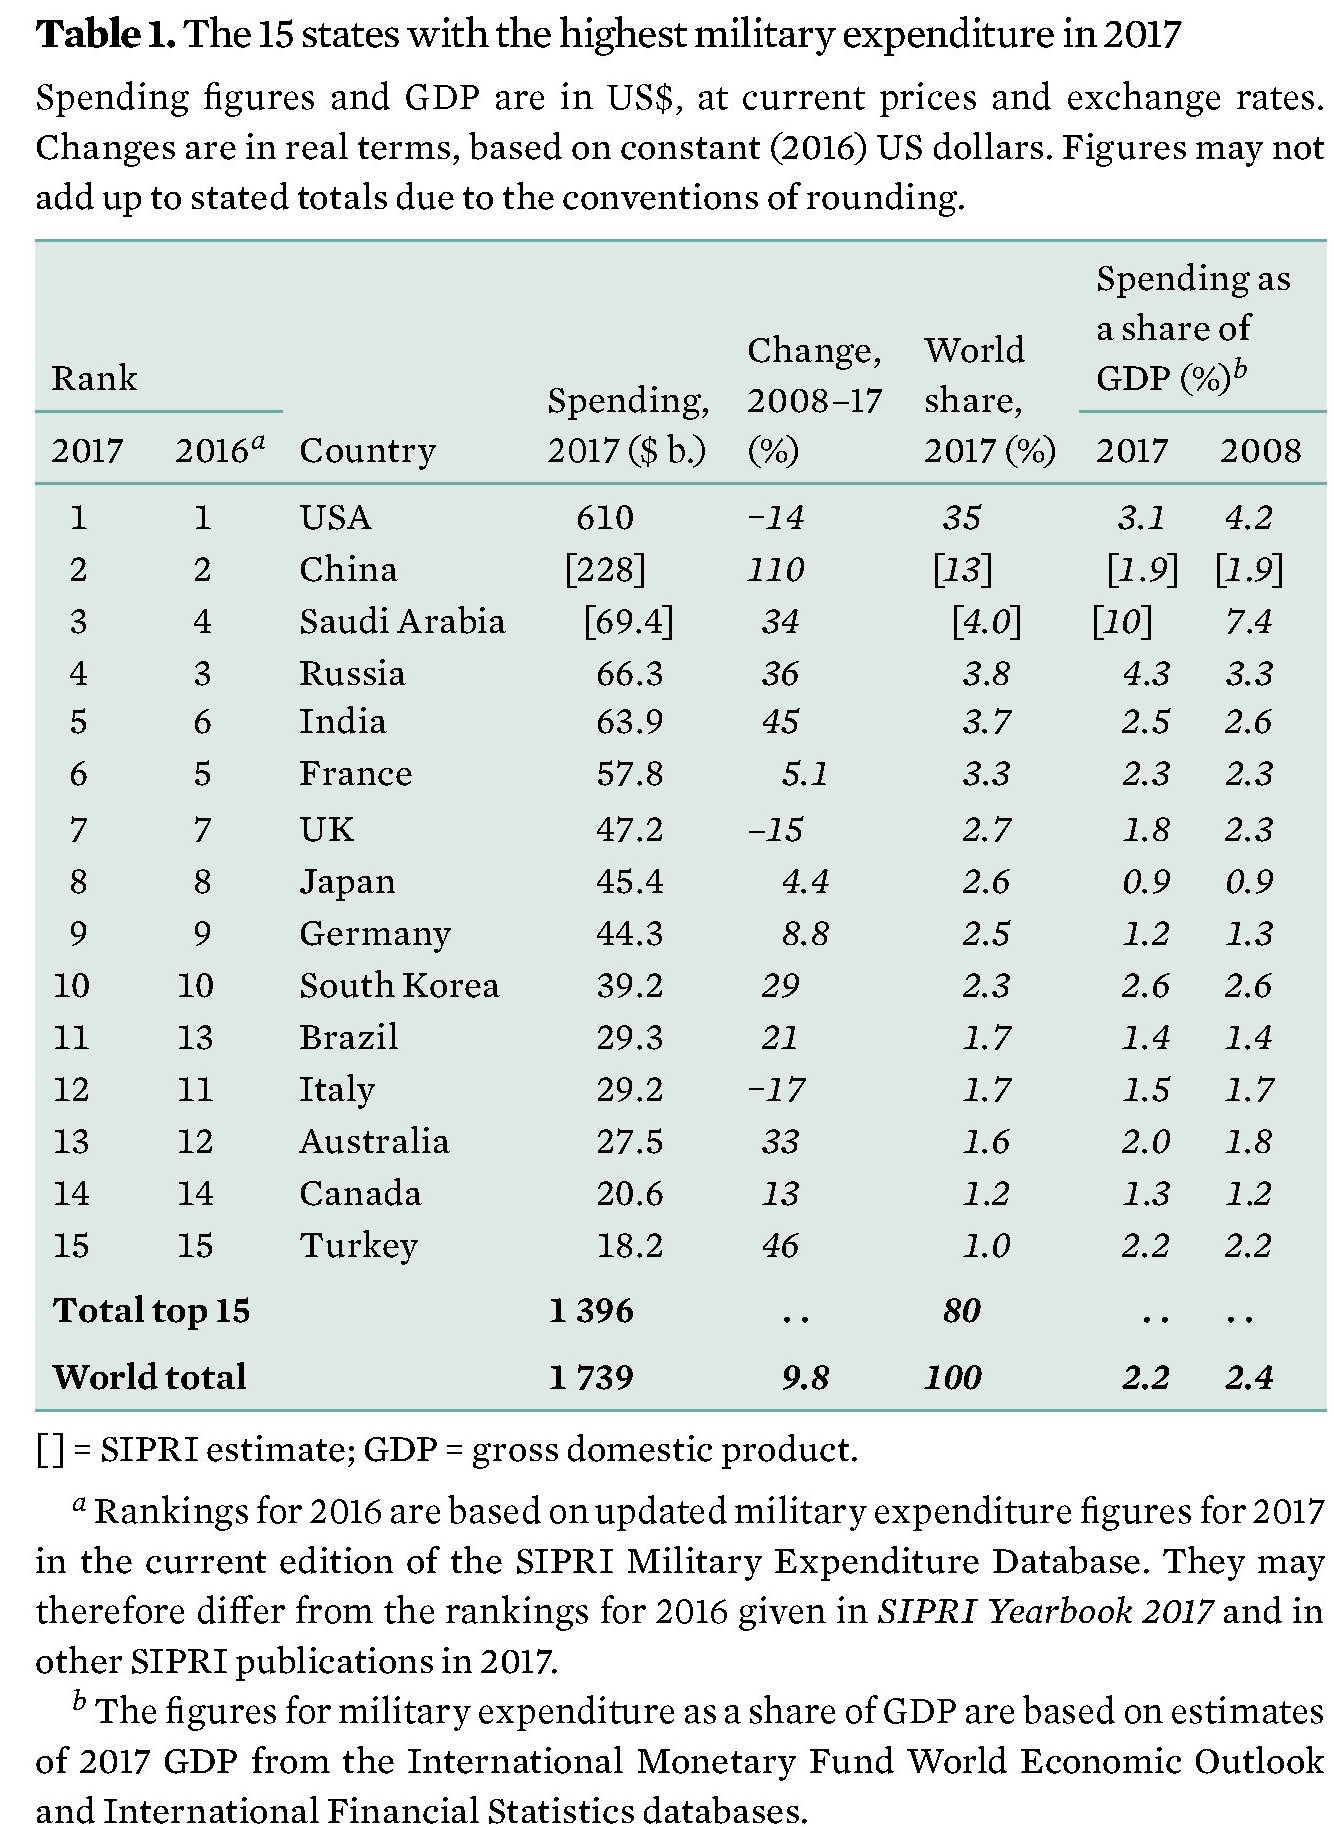
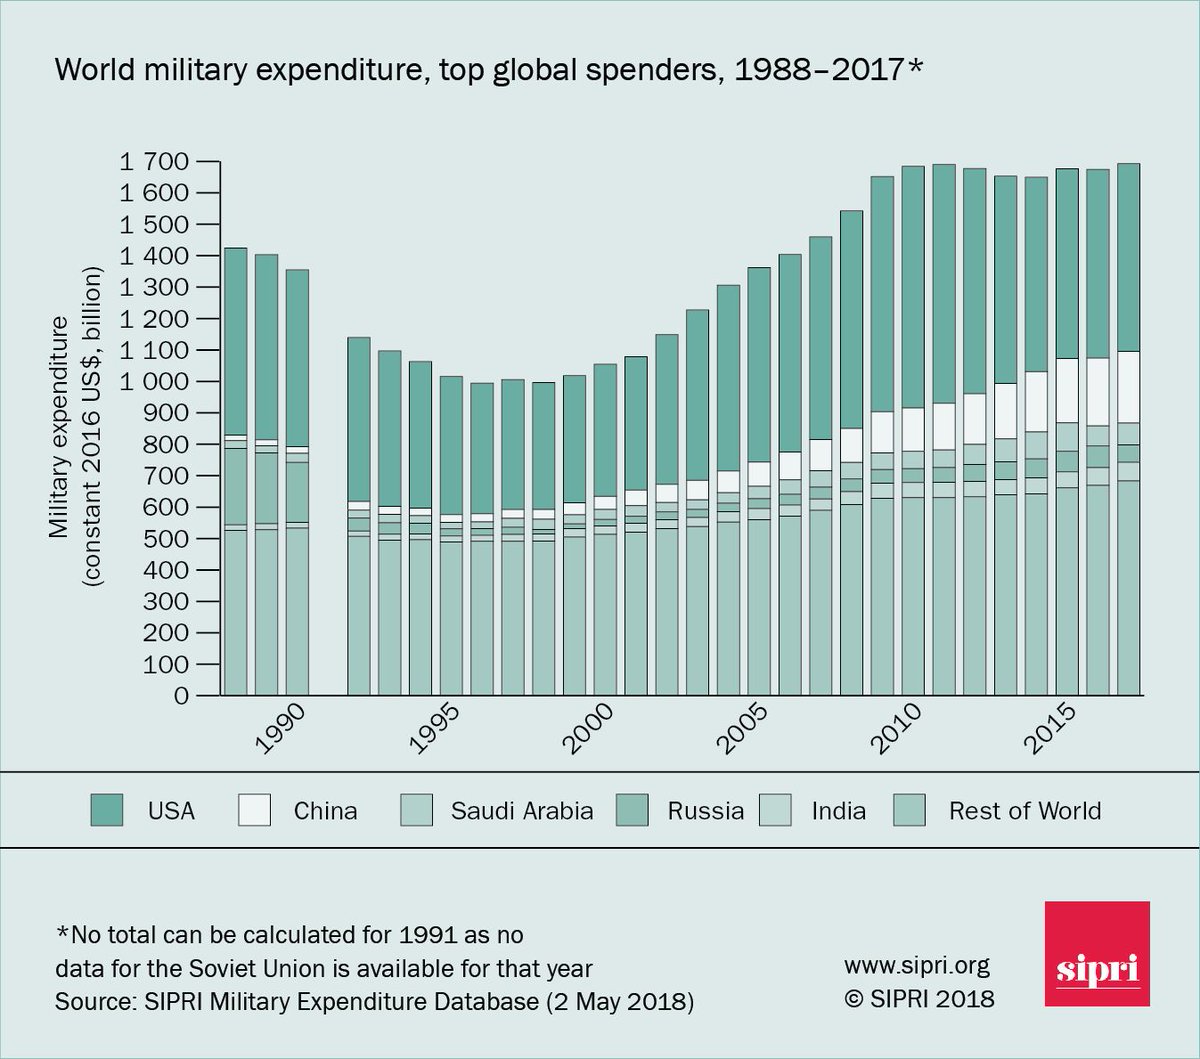
La spesa militare cinese raddoppia in dieci anni