
Etichettato: the walking debt
Cronicario: Si prepara la “crescita duradura”
Proverbio del 19 novembre La bocca sazia dimentica il benefattore
Numero del giorno: 500 mila Richieste di asilo presentate all’UE nel 2019
Chi fosse incerto sul senso e il significato, e soprattutto le finalità, per non dire gli esiti, della manovra finanziaria più emendata al mondo dalla stessa maggioranza che dovrebbe approvarla, può finalmente trovare certezze in una pregevole dichiarazione del nostro beneamato Primo Minestra.
Costui, ben edotto circa le speranze suscitate dal cambiamento del governo del cambiamento, oggi se n’è uscito così: “La manovra mette in atto una chiara strategia di politica economica, che si articola essenzialmente nella riduzione del carico fiscale, negli investimenti per la crescita e la sostenibilità ambientale e sociale e nelle misure per le famiglie e il welfare”. Una manovra che “tende a essere moderatamente espansiva, orientata verso una crescita duratura”.

Io ci credo infatti. Solo che la stampa ha travisato, traviando incolpevolmente un lieve difetto di pronuncia del nostro beneamato Primo.
Non era “duratura” la crescita. Era “duradura”. Noi lo sapevamo già. Ma repetita juvant (e non dite che non ci avevano avvertito).
A domani.
La scomparsa degli investimenti diretti internazionali
Com’era facile immaginare, visti i tempi che corrono, le pulsioni de-globalizzanti che spirano da ogni dove, e in particolare dal ricco Occidente, che pure avrebbe più di una ragione per alimentarle, continuano a erodere la spinta all’internazionalizzazione del capitale rappresentata dagli investimenti diretti esteri (IDE). Lo abbiamo già osservato in passato, ma vale la pena tornarci sopra perché da allora sono disponibili nuovi dati che certificano la sostanzialità di questo rallentamento, ormai non più fenomeno congiunturale, ma filigrana del nuovo tessuto economico che si sta formando sopra quello vecchio. Non è certo un caso che del tema si siano occupati a distanza ravvicinata il Fondo monetario e l’Ocse.
Il primo ha dedicato al declino degli IDE un corposo approfondimento del suo ultimo WEO che ci consente di osservare plasticamente la gelata dei Foreign direct investment (FDI).

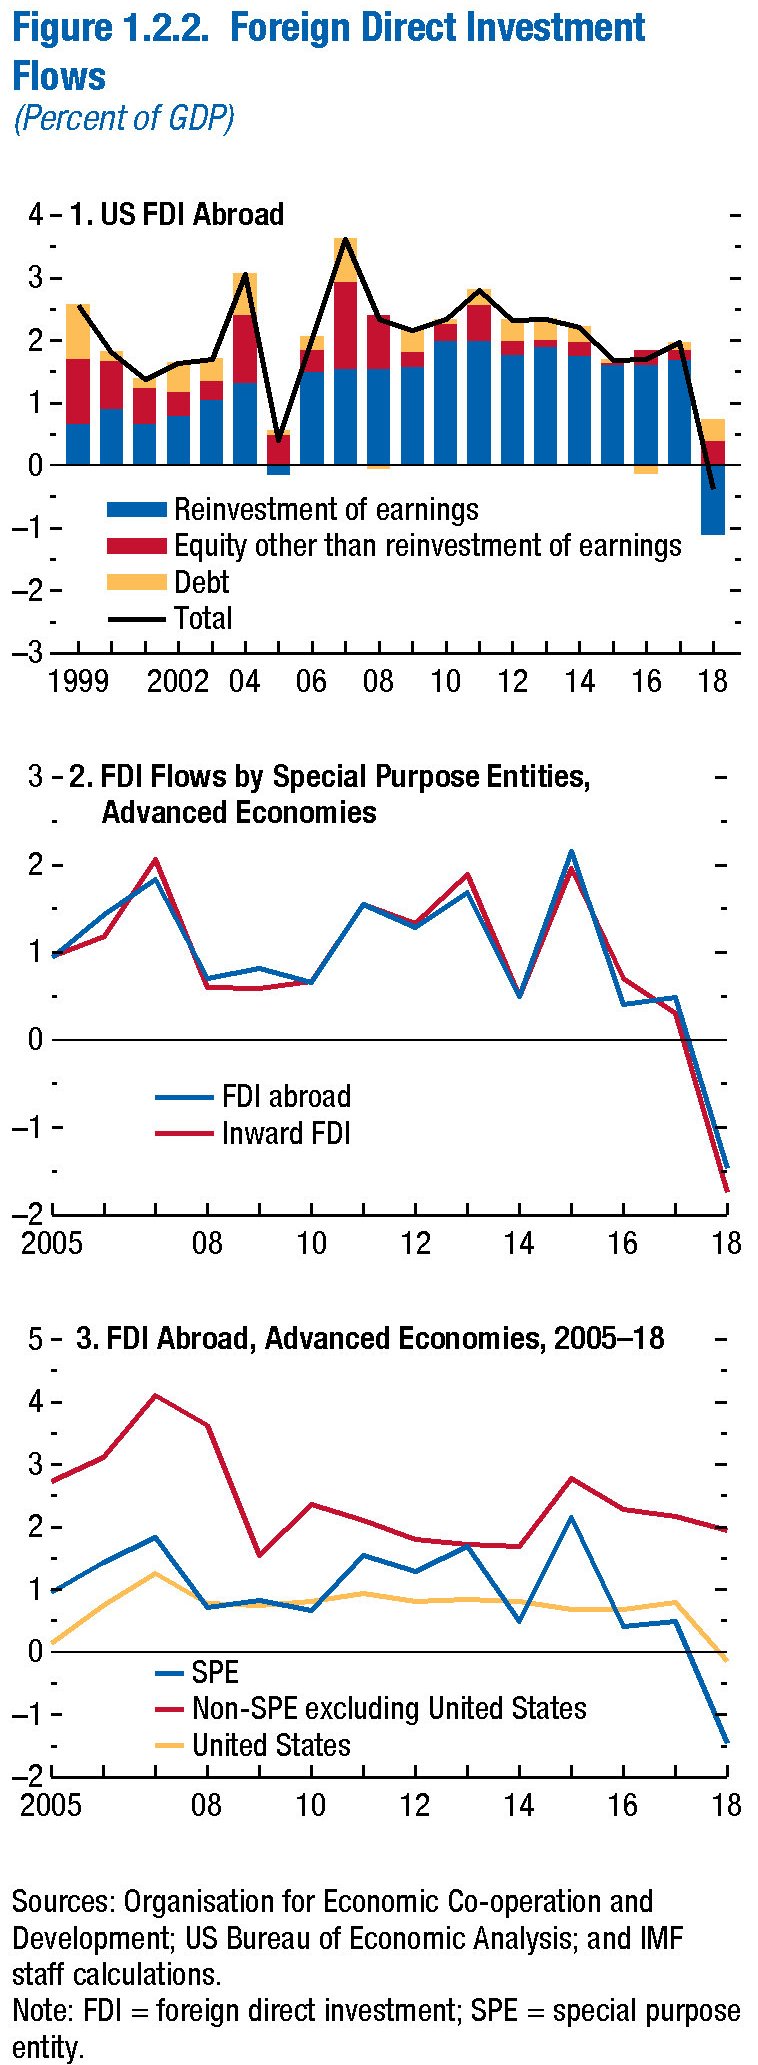
L’istogramma blu che rappresenta gli IDE è praticamente scomparso l’anno scorso dai flussi internazionale di capitale, contribuendo quindi in maniera significativa al loro rallentamento.
Quest’ultimo è motivato da diversi fattori. Non è solo l’aumentare delle tensioni internazionali a scoraggiare i flussi di capitale – la guerra commerciale fra Cina e Usa ad esempio – ma ci sono ragioni anche tecniche correlate alla fisionomia che da un decennio a questa parte sta assumendo l’economia internazionale.
I notevoli acquisti di debito governativo effettuato da molte banche centrali, ad esempio, rende di fatto non necessari i prestiti esteri. Oppure la riduzione dei bilanci delle grandi banche internazionali, che ha finito col gravare sugli investimenti internazionali. Dal grafico sopra si osserva bene che l’internazionalizzazione subisce la sua battuta d’arresto più importante nel 2008 senza più riuscire a trovare il livello pre crisi.
Ciò che vale per i flussi finanziari nel loro complesso, è ancora più evidente se fermiamo l’analisi ai FDI. Questi ultimi ancora nel 2017 riuscivano a esprimere una certa vitalità, con tassi di crescita intorno al 3% del pil globale. Parliamo di circa 1,8 trilioni di dollari. Ma nel 2018 questi investimenti scompaiono. “Gli IDE – nota il Fmi – si sono virtualmente fermati”. Cosa è successo?
Nell’opinione del FMi questa scomparsa sarebbe motivata da operazione puramente finanziarie svolte dalle multinazionali, alcune delle quali sono state una diretta conseguenza della riforma fiscale americana che ha incentivato il rientro dei capitali esteri. La pulsione de-globalizzante proviene da Occidente, come abbiamo detto più volte.
In particolare il Fmi osserva che a pesare sugli IDE 2018 è stata la decisione americana di detassare i capitali rientrati dall’estero, potente incentivo per le multinazionali americane che fra il 2011 e il 2017 avevano reinvestito all’estero circa 300 miliardi di profitti in IDE, ossia circa i due terzi dei loro profitti esteri complessivi. Nel 2018 questa compagnie hanno fatto rientrare 230 miliardi. Una cifra che ha ecceduto il totale di IDE effettuati nello stesso anno dalle compagnie americane, portando perciò questi flussi in territorio negativo.
Questi capitali “rimpatriati” sono partiti soprattutto dai grandi centri finanziari. Dalle Bermuda, l’Olanda e l’Irlanda dove si stima risiedano circa 500 miliardi di risorse “quasi tre volte più del reddito dichiarato dalle affiliate statunitensi”, come nota il Fmi.
Questi asset rimpatriati sono stati investiti a quanto pare i strumenti finanziari americani. Ma in ogni caso hanno diminuito notevolmente la quota di IDE (o FDI) all’estero. “Ma il calo degli IDE statunitensi all’estero da solo spiega solo una parte della riduzione degli 1,5 trilioni di IDE delle economie avanzate all’estero tra il 2017 e il 2018”, sottolinea il Fmi.
Il resto infatti arriva dall’eurozona, in particolare dal Lussemburgo e l’Olanda. Qui gli IDE sono passati dai 340 miliardi nel 2017 a -730 miliardi nel 2018. La parte del leone, in questi investimenti, l’hanno fatta le Special purpose entities, (SPE) ossia scatole finanziarie che non producono né occupazione né valore aggiunto, limitandosi a spostare i soldi per far sfruttare ai proprietari i vantaggi fiscale e regolamentari che derivano dalla possibilità di internazionalizzare il capitale, oltre che tutelandone l’identità. Il grafico sopra ci consente di osservare quanto abbia pesato l’azione delle SPE sui deflussi di IDE nei paesi avanzati.
Proviamo a ricapitolare. Dagli Usa e dalla zona euro sono arrivate le spinte più potenti, e per svariate ragioni, a ridurre fino ad annullarli, gli IDE nel corso dell’anno passato. Spinte autarchiche e tentazioni elusive, se non direttamente evasive delle imposta, hanno spinto i grandi capitalisti a spostare il proprio denaro altrove.
Dai flussi osservati nei paesi emergenti, rimasti più o meno stabili, non sembra che queste risorse siano finiti dalle loro parti. Quindi è probabile che siano stati allocati in qualche altro parcheggio finanziario. La cosa interessante è che la tendenza è proseguita anche nella prima del 2019. Ma questo merita un approfondimento a parte.
(1/segue)
L’odissea internazionale del capitale cinese
Il mondo ormai si è abituato al capitale cinese, che viene percepito come seducente e potenzialmente tirannico. Quindi desiderato e insieme temuto, come si addice a un monte di trilioni che avrebbe fatto la gioia del vecchio Paperone. Il mondo, perciò, si è abituato a dover conteggiare il capitale cinese nella complessa contabilità del dare e dell’avere che regola i rapporti di forza dell’economia internazionale, ben sapendo che oggi, assai più di ieri e sicuramente meno di domani, sarà questo capitale a orientare i timori e i desideri di popolazioni sempre più ampie – e lo stiamo vedendo in Africa come nel Sud Est asiatico – che pian piano si aggiungono come perle alla collana che la Cina sta dolcemente stringendo attorno al collo del mondo.
Essendo ormai abituati al capitale cinese, perciò, rischia di scolorire nel disinteresse l’informazione che nell’ultimo decennio gli asset esteri del gigante asiatico siano passati da tre a oltre sette trilioni di dollari, con la sottolineatura che prima questi denari venivano custoditi nei forzieri della banca centrale, come strumenti di riserva, mentre poi sono diventati la longa manus di svariati investitori istituzionali che hanno trasformato questi soldi in un puro strumento di conoscenza. Ossia in occhi e orecchie in luoghi prima inaccessibili.
Ma anche se siamo abituati, il capitale cinese è sempre capace di stupire gli osservatori curiosi. E per questo vale la pena scorrere una lunga pubblicazione del Nber dedicata all’impatto del capitale cinese sui mercati finanziari globali che ha il pregio di fornirci informazioni su una delle odissee finanziarie meno conosciute per quanto assai discusse.
La prima informazione che molto racconta di questa odissea e perciò risulta molto utile da conoscere è che ormai le riserve estere presso la banca centrale, che prima esaurivano il ruolo del capitale cinese, ormai pesano solo il 44% del totale degli asset esteri alla fine del 2018. Questo dimagrimento in buona parte è dovuto al fatto che la banca centrale ha dovuto utilizzare circa un trilione di dollari del suo stock di riserva per compensare le pressioni sul renminbi iniziate nel luglio 2014 e che hanno avuto un picco fra il 2015 e il 2016.
“Tuttavia – sottolineano gli economisti autori dello studio – il governo cinese ha anche istituito un certo numero di misure dell’ultimo decennio per liberare i flussi di capitali nell’ambito della sua più ampia strategia verso la liberalizzazione del conto capitale”. E’ proprio questa apertura a dare il via all’odissea internazionale del capitale cinese. Ed è da qui in poi che la storia diventa interessante.
(1/segue)
Il declino economico dei fantastici Quattro
C’è poco da stare allegri a guardare le previsioni del Fmi, diffuse nell’ultimo WEO. Le prime quattro economie del pianeta – il cosiddetto gruppo dei quattro – ossia Cina, Eurozona, Usa e Giappone, esibiscono un andamento poco rassicurante. E poiché queste economie esprimono la gran parte del prodotto mondiale, ecco che l’andamento globale diventa anch’esso poco rassicurante. Anche perché il declino dei fantastici Quattro si accompagna a un timido tentativo di ripresa che promana – o almeno si prevede che promani – dal resto del mondo.

Grafico interessante, quello sopra, perché illustra come la divaricazione fra i Quattro e gli altri si consumerà fra quest’anno e il prossimo. La piccola ripresa della crescita nel 2020 – parliamo sempre di previsioni sia chiaro – che dovrebbe condurre il prodotto globale dal 3% del 2019 al 3,4 nel 2020, sarà dovuto in gran parte agli altri, visto che l’andamento dei Quattro è previsto declinare ancora. Malgrado gli enormi stimoli che queste economie stanno profondendo per rianimare la produzione.
C’è molto da dubitare sulla efficacia di questi stimoli. E tuttavia vale sempre l’obiezione che suona più o meno così: se non ci fossero stati staremmo molto peggio. Argomento che ha il pregio di non poter essere confutato perché non fattuale.
Il fatto che i Quattro siano alle prese con faticosi processi politici – la Brexit e la guerra commerciale fra Cina e Usa – è sicuramente uno dei motivi che zavorra la crescita, ma sarebbe poco avveduto pensare che siano gli unici. C’è da fare i conti con la conformazione, innanzitutto demografica, delle nostre società che casualmente (?) nei Quattro sono parecchio simili. Questi paesi invecchiano mentre si arricchiscono sempre più, anche se meno di quanto vorrebbero o di quanto servirebbe loro per sostenere il peso della loro economia.
Poiché nessuno può far ringiovanire una popolazione e solo con molta difficoltà può motivarla a esprimere una domanda aggregata più robusta, di consumi e investimenti, più robusta, al Fmi non rimane che rispolverare il vecchio ricettario che ieri proponeva politiche monetarie accomodanti, e oggi politiche fiscali sfidanti, con il meraviglioso pretesto dell’ambiente che ha bisogno di cure. Perché sia chiaro che devono pensarci i governi. Ossia gli stessi che ci hanno condotto fino a qua.
Non manca ovviamente il solito mantra per lo sviluppo di “politiche strutturali per mercati più aperti e flessibili” e sui necessari “miglioramenti nella governance” che “possono facilitare l’adeguamento agli shock e aumentare la produzione a medio termine”. Tutte cose bellissime da dire. Farlo è un altro paio di maniche. Ancora più difficile che qualcuno ci creda.
Ecco come il rischio globale si scarica sui risparmiatori
Nel mondo che adesso non c’è più, quello dove i prestiti fruttavano un interesse crescente col rischio, ma dove comunque esisteva un corrispettivo per chi avesse voglia di rischiare poco, i cosiddetti investitori istituzionali avevano – fra le altre – la funzione di stabilizzare i mercati in fase di stress. Essendo creditori di lungo periodo, quindi non interessati ai profitti a breve termine quanto alla sostenibilità di lungo termine, questi soggetti non si facevano spaventare facilmente dai torbidi finanziari. Reggevano lo stress forti di portafogli robusti i cui ritorni, bassi ma “sicuri”, compensavano gli alti e bassi dei mercati, lasciandoli nella condizione di soddisfare le loro passività. Ossia gli impegni con i loro sottoscrittori: i risparmiatori.
Sempre nel mondo che adesso non c’è più, i risparmiatori compravano polizze assicurative per garantirsi un rendimento basso ma sicuro, e magari obbligazioni sovrane per la stessa ragione, affidando la propria previdenza a un fondo che investiva – per policy – in classi di rating molto alte proprio per garantirsi i rendimenti di lungo periodo, sicuri capaci di coprire i corrispettivi da versare al pensionato una volta che arrivava il momento. Era un mondo comunque instabile, ma questi soggetti funzionavano da “ammortizzatori”, contribuendo comunque a generare una sensazione di prevedibilità.
Oggi accade il contrario. L’ultimo rapporto sulla stabilità finanziaria diffuso dal Fmi (GFSR ottobre 2019) dedica un intero capitolo a come l’ambiente finanziario, ormai assuefatto a una politica monetaria allentata, abbia di fatto transitato questi soggetti – comunque costretti dalla logica del rendimento a procacciarsene uno purchéssia – dai lidi tranquilli del rendimento basso ma sicuro, a quelli assai più procellosi del rendimento basso e insicuro. Che sembrerà una contraddizione in termini, ma solo a chi non ricorda che nel mondo si scambiano, a seconda delle metriche considerate, fra i 15 e i 17 trilioni di dollari di obbligazioni a tasso negativo.
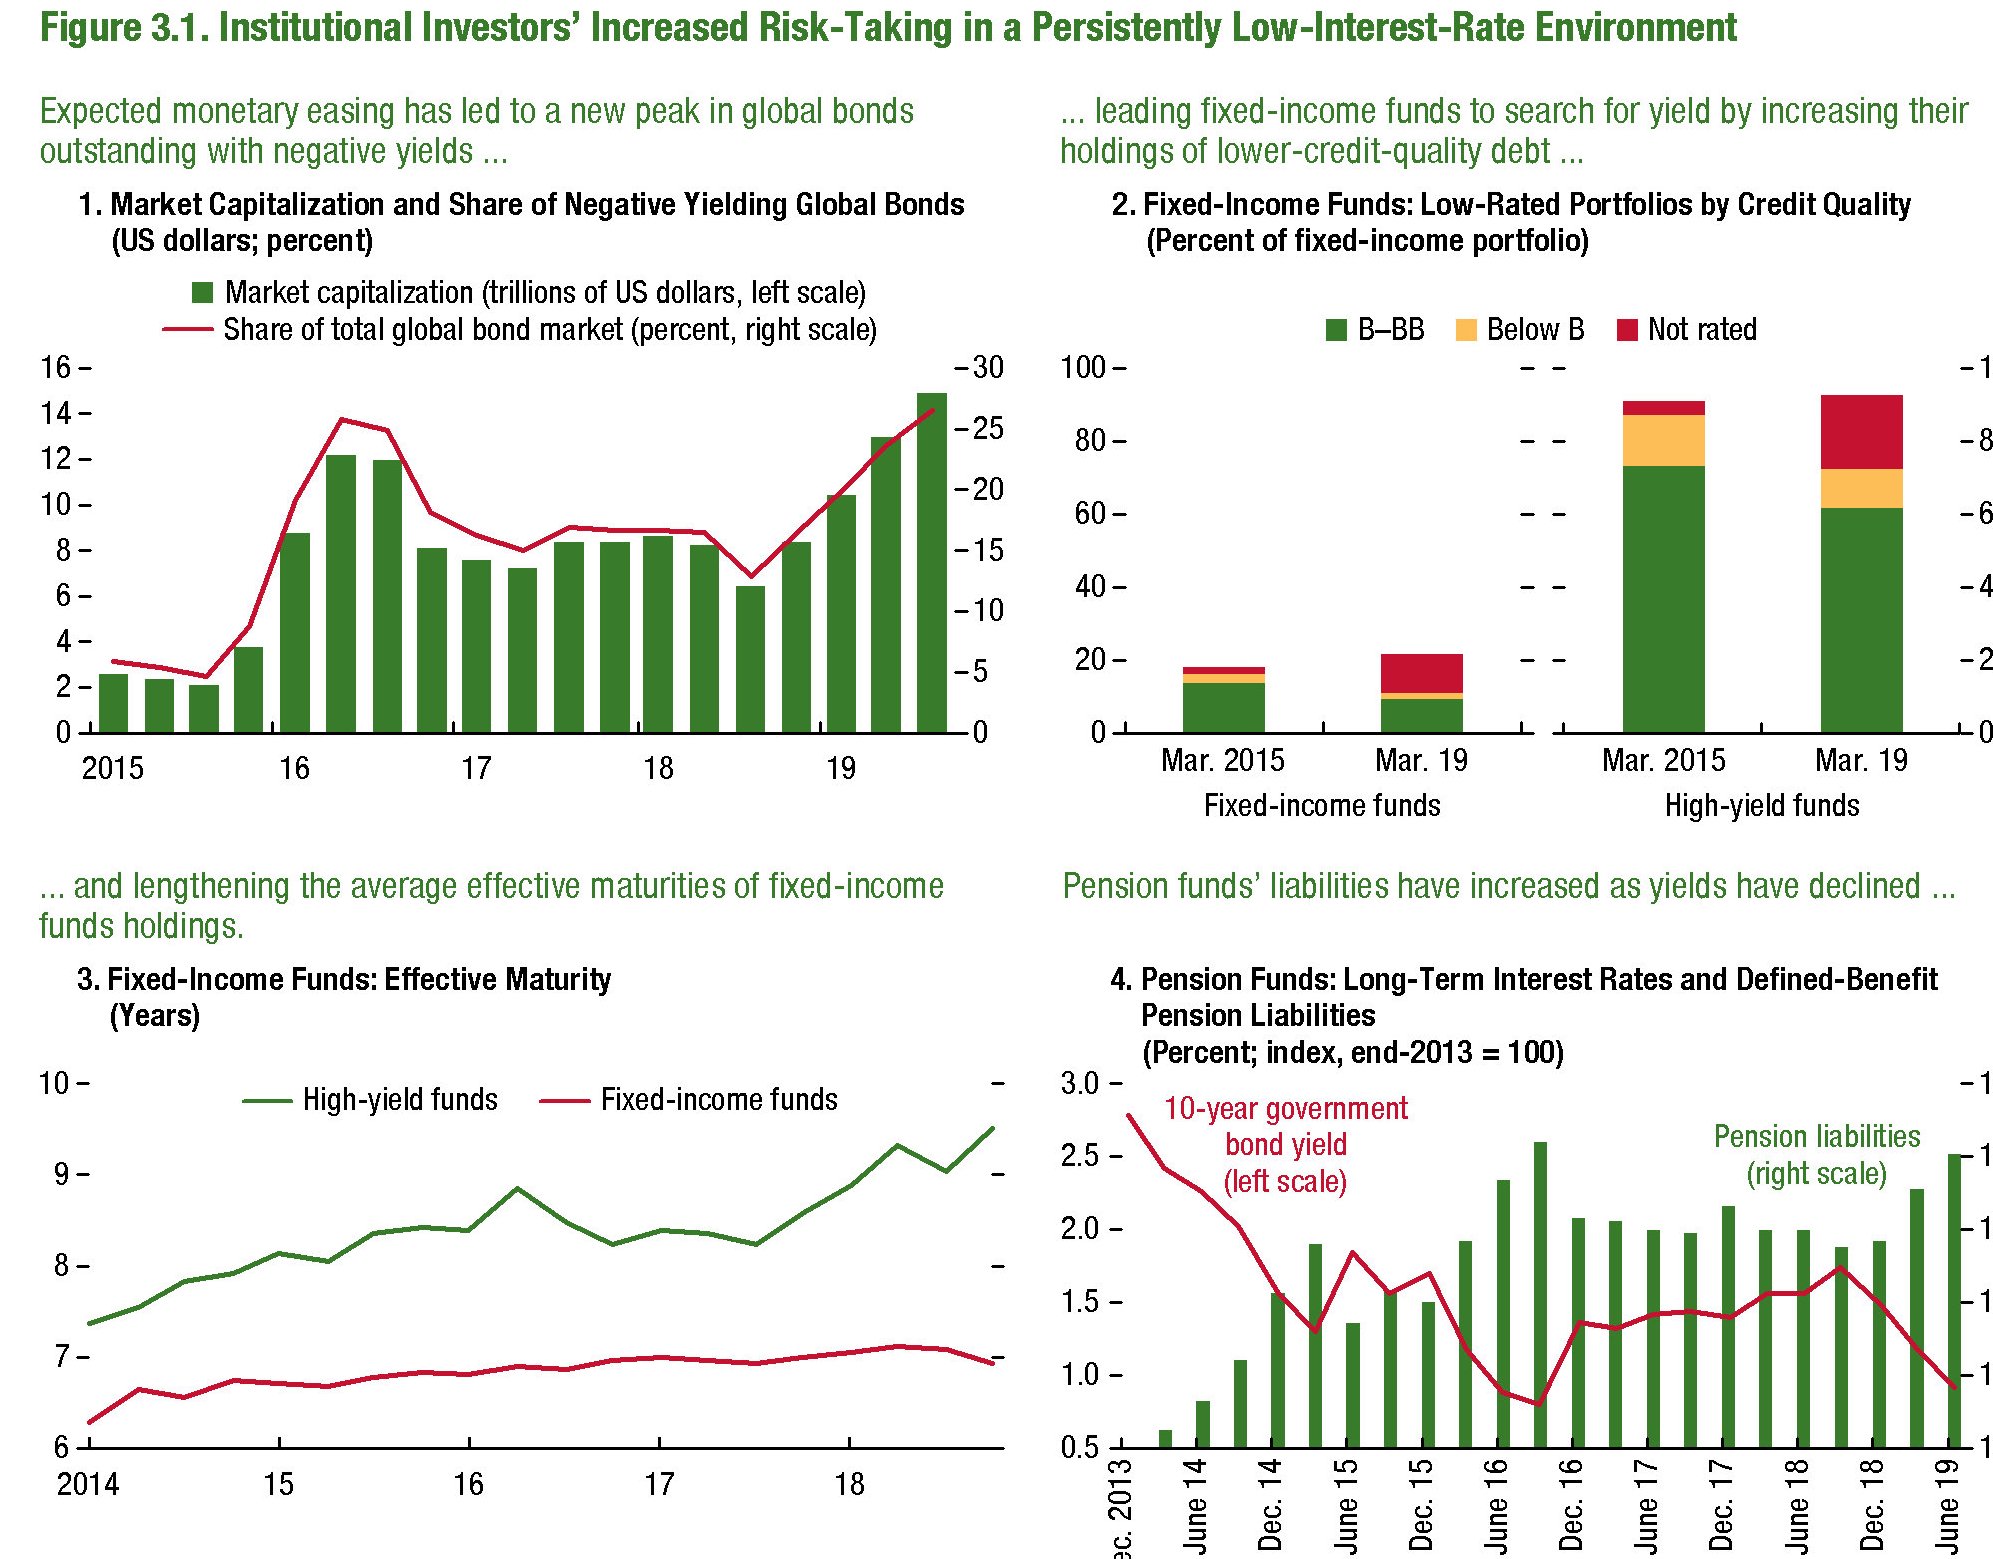
Sicché gli intermediari che investono per restituire ai sottoscrittori, come chi gestisce rischi assicurativi o previdenziali – si sono trovati, nell’ormai lungo termine dello zero lower bound – sempre più esposti al rischio shock. Se mai arriverà, questo shock – e la storia ci dice che prima o poi arriva – queste entità che prima tenevano gli asset in cassaforte avendo solidi salvagenti patrimoniali, potrebbero contribuire alle vendite furiose che abbiamo visto in tanti momenti, per fortuna brevi, nell’ultimo decennio. Diventerebbero dis-investitori istituzionali.
L’analisi del Fmi fotografa egregiamente questa situazione. I Fixed-income investment funds, a furia di tassi rasoterra, hanno ricomposto i loro portafogli riempiendoli di asset più rischiosi e meno liquidi. “Questi fondi – scrive il Fmi – hanno investito in asset di più bassa o anche unrated qualità di credito, aumentando la media della loro maturità”.
I Fondi pensione a prestazione definita, che quindi sanno già quanto dovranno pagare domani ai loro sottoscrittori, hanno visto crescere notevolmente – per una semplice questione tecnica legata al calo dei tassi di interesse, il valore attuale dei loro debiti, indebolendosi così la loro sostenibilità. Da qui la conseguenza: “Per meglio abbinare le loro passività, i fondi pensione hanno aumentato le loro esposizione verso attività di lunga durata, assumendo un maggior rischio di illiquidità in cambio di rendimenti più elevati”. Meno profitti più rischi, appunto.
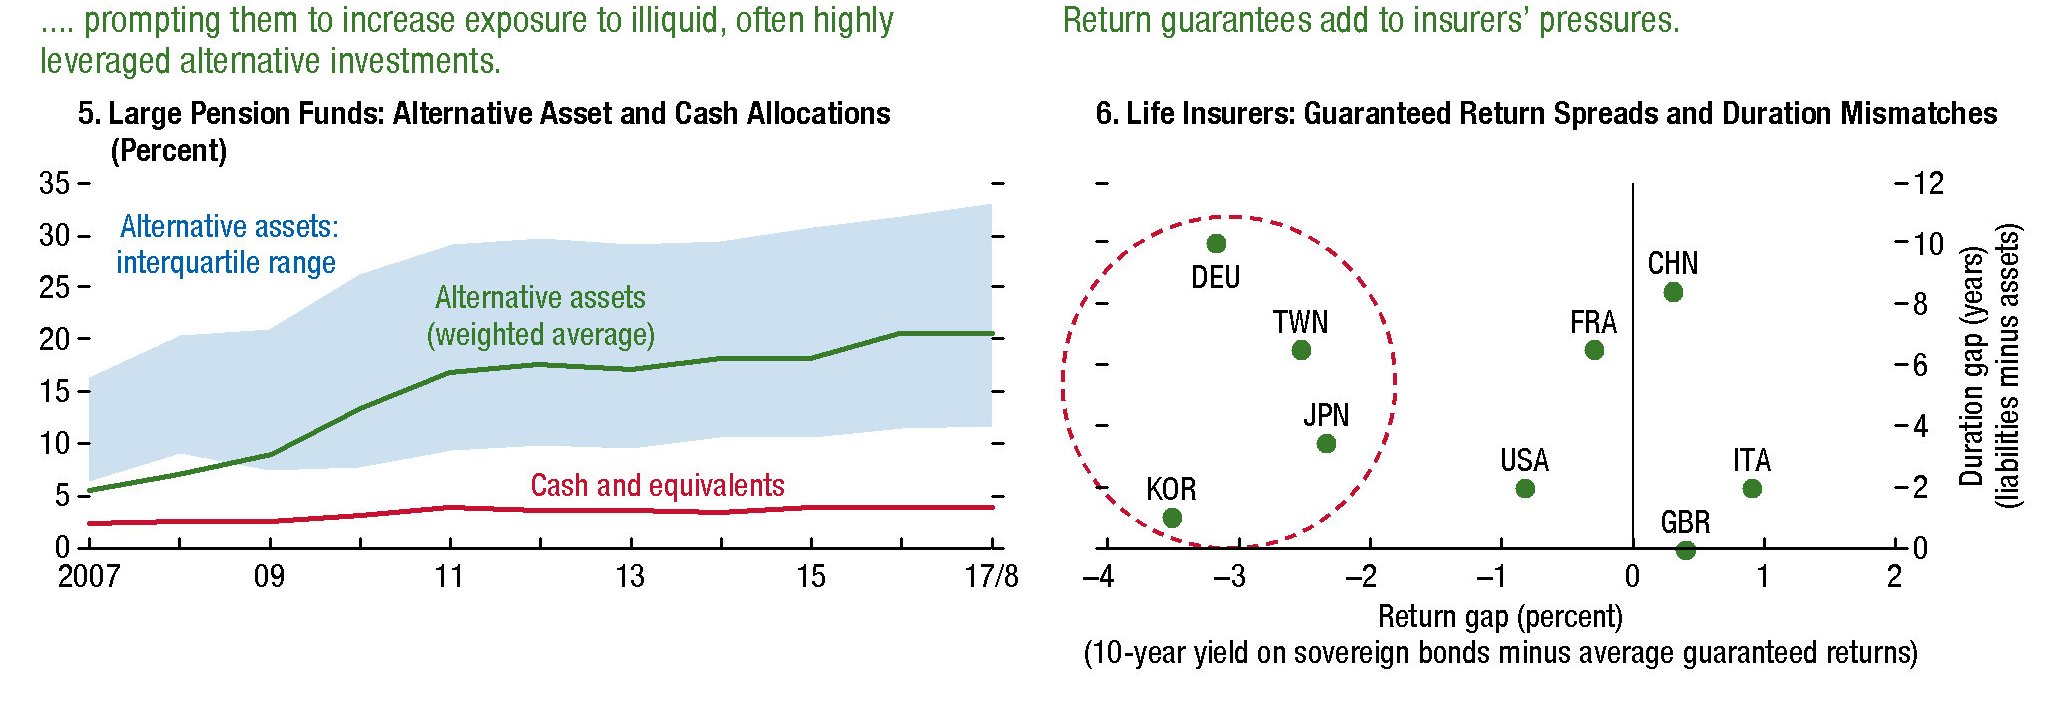
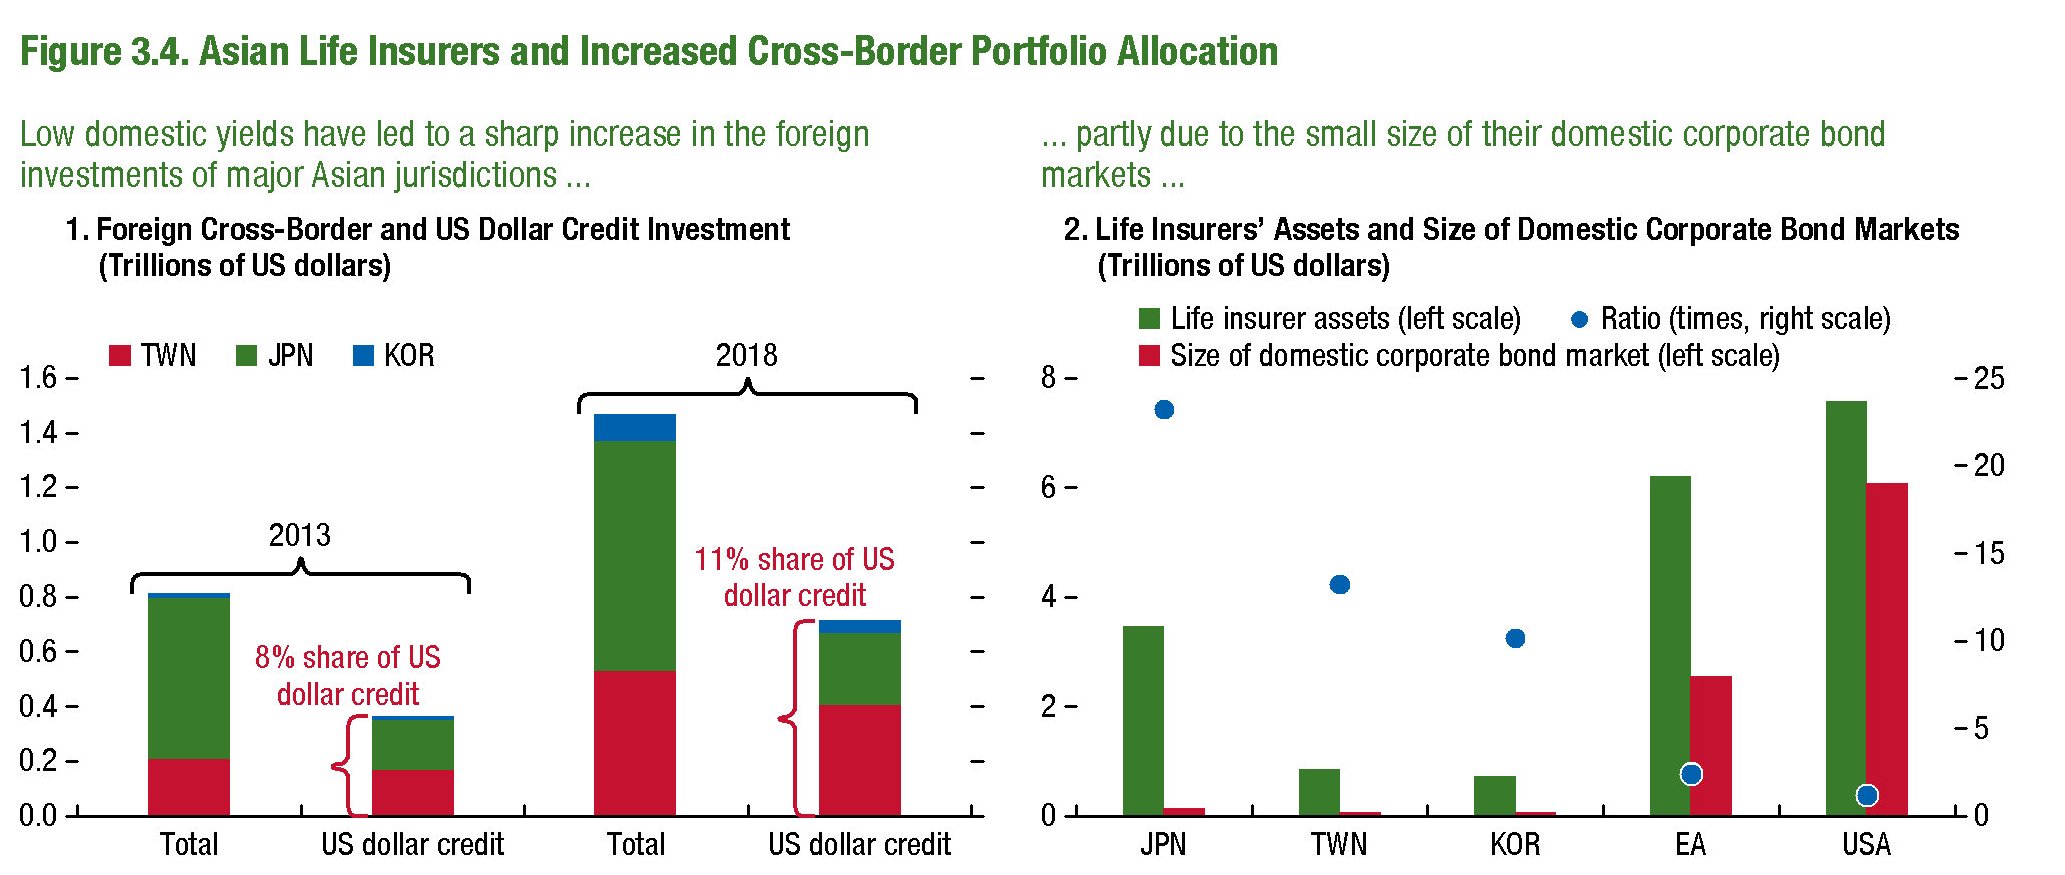
La stessa dinamica si osserva per gli assicuratori: “Rimangono ampi divari fra i rendimenti garantiti – sottolinea – e i rendimenti delle obbligazioni sovrane, nonché discrepanze fra attività e passività, in particolare in alcuni paesi europei (compresa la Germania) e i principali assicuratori asiatici. Questo ha indotto gli assicuratori ad aumentare i loro acquisti obbligazioni di maggior durata e minor rating”. Anche qui: più rischi e rendimento più incerto, ma comunque basso. Per dare un’idea di quello che sta accadendo, basta ricordare che gli assicuratori asiatici hanno praticamente raddoppiato la loro esposizione ad asset esteri, per lo più in dollari, ormai a quota 1,5 trilioni di dollari, rispetto a cinque anni fa.
Giocoforza che tutto ciò sollevi preoccupazioni per la stabilità finanziaria. Questi investitori professionali rischiano di diventare catene di trasmissione degli shock assecondandoli pro-ciclicamente. In sostanza, peggiorare un clima già brutto. Il che, considerando la quantità di asset che gestiscono, può condurre a vere e proprie bufere.
Se guardiamo al caso degli assicuratori asiatici, “un declino ulteriore dei tassi Usa – nota il Fmi – può amplificare la volatilità dei tassi e le perdite per gli assicuratori cinesi e della provincia di Taiwan attraverso la loro esposizione in dollari”. Un esempio fra i tanti che si potrebbero immaginare.
Il Fmi conclude la sua ricognizione con i consueti suggerimenti di policy per provare a mitigare il rischio. Ma è chiaro che si tratta di ricucire gli strappi della delicata ragnatela che è il sistema finanziario internazionale. Ma finché non si agisce sulla forza che provoca le lacerazioni i rischi sono destinati ad accrescersi. Proprio come la quantità di obbligazioni a rendimenti negativi.
Cronicario: Ho speso un miliardo in 68 secondi e sono felice
Proverbio dell’11 novembre Un viaggio di mille km comincia con un passo
Numero del giorno: 10.500.000.000 Valore delle locazioni in Italia nel 2019
Buongiorno, sono il cinese medio e sono single. Mi capirete: lavoro 25 ore al giorno e devo pagare l’affitto per i miei otto metri quadri senza finestre: non ho tempo né voglia di impegnarmi con altri consumatori di spazio vitale.
Per fortuna vivo in un paese che ha a cuore le mie necessità. E all’uopo ha lanciato questa idea geniale: la giornata dei single. Che se ci pensate è la naturale evoluzione di quell’altra idea geniale che è stata la politica del figlio unico.

Ma non è questo che vi volevo dire. Vi volevo far saper che per festeggiare questa solitudine che oggi si chiama singletudine, uno dei nostri campioni nazionali ha lanciato questa idea genialissima di proporre di fare shopping sfrenato per tutta la giornata di oggi.

E io che sono un bravo cittadino non potevo certo dir di no. E così sono riuscito – insieme con gli altri come me che siamo legione – persino a battere un record: ho speso un miliardo di dollari per acquisti in 68 secondi, per una media di quasi 15 milioni al secondo.
Dopo 63 minuti, su Alipay, la piattaforma di Alibaba che ha lanciato l’ideona, i miliardi spesi erano già 14,3, col che abbiamo migliorato di 43 minuti il record del 2018. E adesso sono finalmente felice. Per oggi.
A domani.
I prestiti delle non banche fanno ripartire la giostra del credito
Gli ultimi dati diffusi dalla Bis sulle statistiche bancarie, aggiornati al giugno scorso, segnalano un notevole aumento dei crediti transfrontalieri, cresciuti del 6% su base annua. Un livello che non si vedeva dai tempi antecedenti la grande crisi. Questa espansione di credito ha avuto come maggiore beneficiario il settore finanziario non bancario (Non bank financial institutions, NBFIs), quindi soggetti come hedge fund, fondi pensione, assicurazioni, agenzie di leasing, eccetera. I prestiti a queste entità sono aumentati addirittura del 13%.
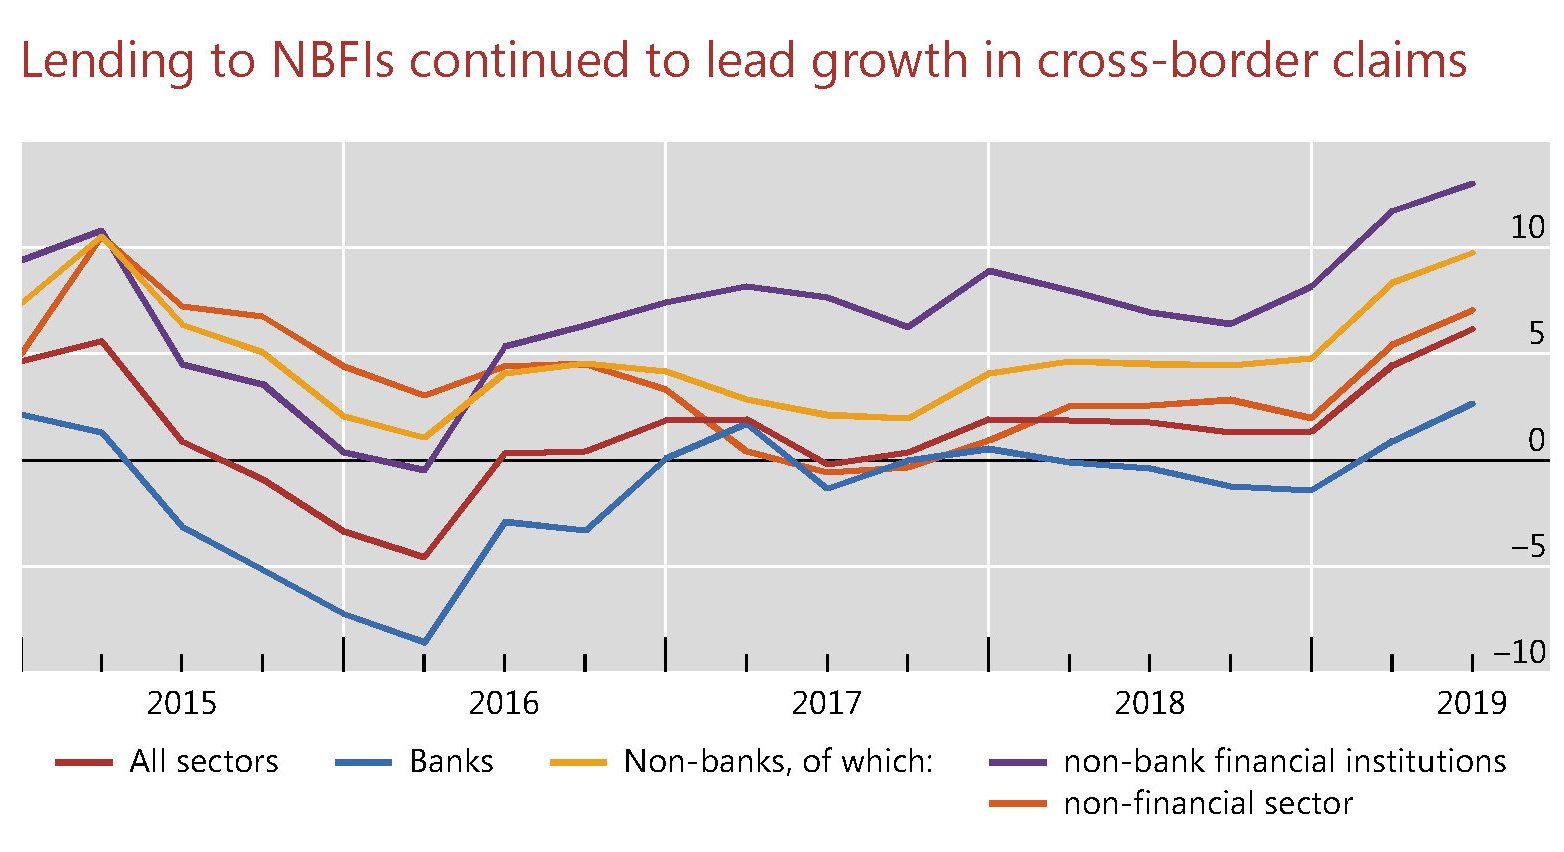
A livello geografico si registra una certa eterogeneità fra le regioni. I crediti verso Africa e Medio Oriente sono cresciuti dell’11%. Quelli verso l’Europa emergente sono diminuiti dell’8%. Ma è il trend che è interessante osservare, che diventa particolarmente informativo se incrociamo la lettura dei dati diffusi dalla Bis con l’ultimo rapporto annuale del FSB, il Financial stability forum.
Qui leggiamo che “il sistema finanziario è cresciuto dalla crisi, in particolare il settore finanziario non bancario”, come si può vedere dal grafico sotto.

Questa straordinaria crescita di crediti, che ormai supera di gran lunga i 300 trilioni di dollari, si rispecchia ovviamente in un’altrettanto spettacolare aumento dei debiti che si registra fra gli stati, le imprese e le famiglie. Ciò malgrado le banche abbiano visto diminuire il valore relativo dei loro asset, rispetto al totale degli asset finanziari, pure se il valore assoluto è aumentato.
Ciò in conseguenza del fatto che il grande protagonista della ripresa della giostra del credito è stato il settore finanziario non bancario, ossia lo stesso verso il quale, come vediamo dati dati Bis, si sta indirizzando la crescita maggiore del credito bancario.
Se torniamo alle statistiche Bis, qui osserviamo che l’espansione del credito al settore non bancario – 190 miliardi nel secondo quarto del 2019 – ha pesato “oltre la metà dell’incremento trimestrale dei crediti transfrontalieri”, ed è stato in gran parte guidato “dal credito verso le istituzioni finanziarie non bancarie, aumentato di 172 miliardi”. E’ inoltre interessante sapere che “la maggior parte di questi nuovi prestiti si è diretta verso pochi centri finanziari come le Isole Cayman (37 miliardi di dollari), il Regno Unito (34 miliardi) e il Lussemburgo (24 miliardi)”.
Ma soprattutto la Bis osserva che questo incremento di credito alle NBFIs “è parte di un trend più lungo”. Negli ultimi cinque anni il credito a questo settore è cresciuto al ritmo del 7%, a fronte dell’1% rispetto a tutti i settori, raggiungendo i 7 trilioni alla metà di quest’anno. Le grandi prestatrici sono le banche canadesi, francesi, giapponesi, britanniche e americane. I grandi prenditori sono le NBFIs dei paesi avanzati e dei centri finanziari.
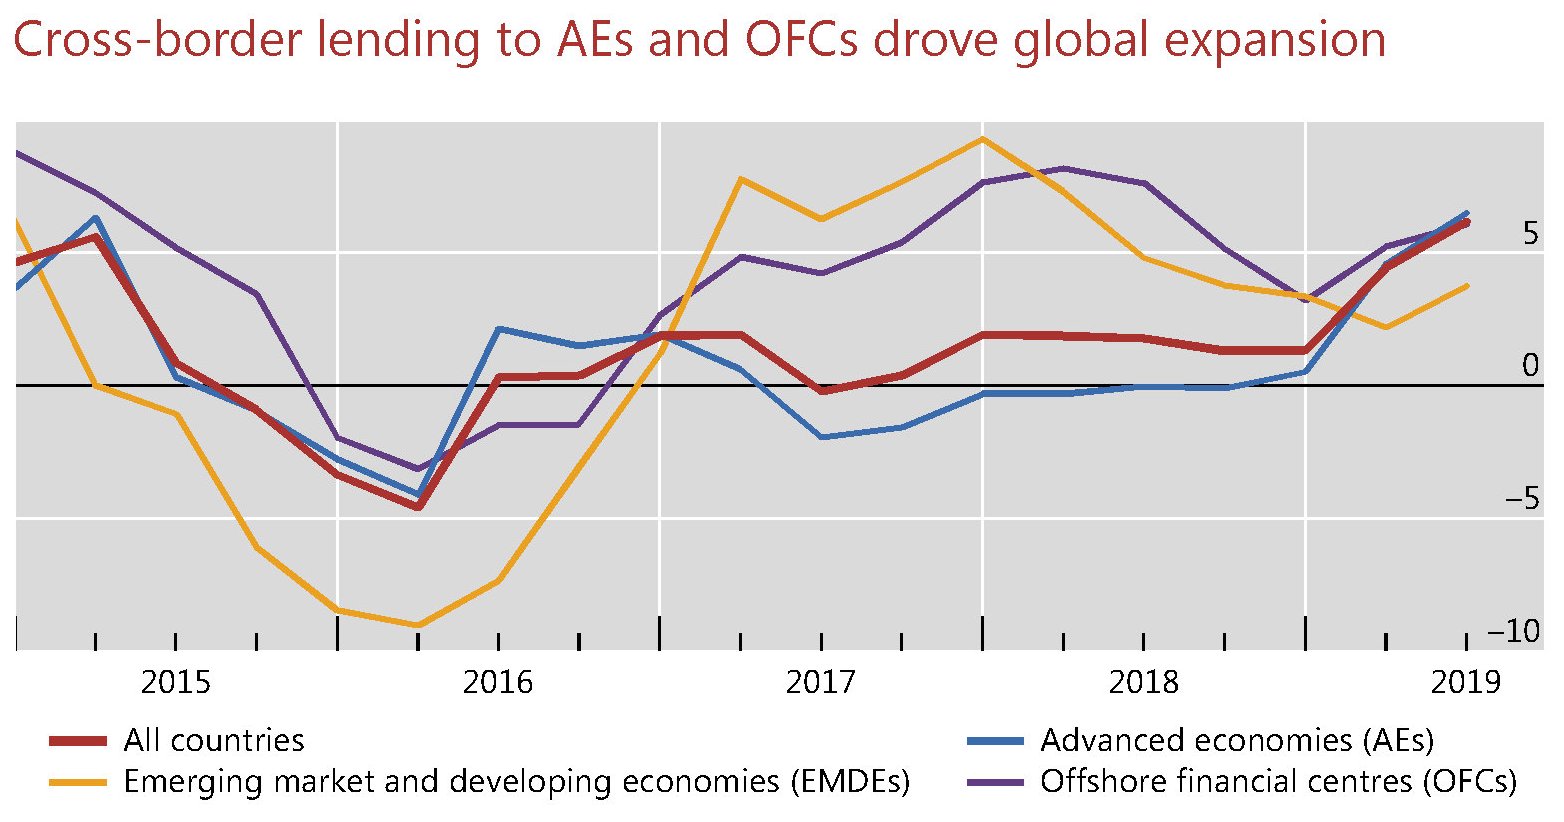
Le economie avanzate hanno cumulato debiti per 21 trilioni alla fine di giugno 2019, i centri finanziari (offshore financial centres, OFC) “appena” 5. Anche il credito ai paesi emergenti risulta molto robusto, pure se molto diversificato a livello geografico, avendo raggiunto i 4,1 trilioni di dollari.
Questi dati vanno inquadrati nel contesto più ampio osservato dal FSB. Nel rapporto annuale si legge ancora che le NBFIs “sono cresciute in molte economie avanzate e particolarmente nell’eurozona e nei paesi emergenti”. Un cambiamento giudicato salutare perché implica una diversificazione delle fonti di prestito. Ma che comunque suscita qualche interrogativo quando si osservi che i prestatori NBFIs sono a loro volta prenditori dalle banche.
Quello che sappiamo con certezza, visto che ce lo ricorda anche il FSB, è che “i prestiti totali come quelli bancari a società e famiglie non finanziarie sono cresciuti in tutte le regioni negli ultimi anni”.

Il che è perfettamente comprensibile, visto che “il costo del credito bancario e dei finanziamenti obbligazionari è rimasto generalmente basso negli ultimi anni, supportato da politiche monetarie eccezionalmente accomodanti”. Abbassare il costo del denaro, forse, favorisce la crescita economica. Ma di sicuro quella dei debiti.
Cartolina: Le pensioni rischiatutto

Alle tante gioie che l’epoca dello zero lower bound – quella dei tassi rasoterra – ci ha regalato se ne iscrive d’ufficio un’altra ancora poco nota alle cronache ma di sicuro effetto: una vecchiaia piena di emozioni. L’epoca della pensione, intensa come serena prevedibilità, almeno finanziaria, si sta gradualmente trasformando nell’avventurosa ricerca di una prestazione pensionistica stabile che in futuro minaccia di diventare sempre più l’eccezione piuttosto che la regola. Già da tempo molti fondi pensione, che tali prestazioni dovrebbero contribuire ad erogare, hanno sostituito le prestazioni definite con le contribuzioni definite: sai quel che paghi ma non quel che prendi. Adesso si sono anche imbottiti di asset molto rischiosi, dovendo provare a spuntare qualche rendimento. Alla fine i conti li farà il pensionato. Gioca a Rischiatutto e neanche lo sa.
I rischi crescenti del debito delle imprese
Basta il buon senso per capire perché un debito elevato possa essere molto problematico per un’azienda. Primo perché bisogna ripagarlo, insieme con gli interessi. Secondo perché, di conseguenza, ciò diminuisce le risorse per gli investimenti o per le assunzioni. E poi per gli effetti che può generare sul circuito bancario – scoraggiando l’attività di prestito – in caso di default. Non a caso il Fmi, nel suo ultimo GFSR, osserva che “il debito corporate ha aggravato gli effetti economici della crisi del debito nell’area dell’euro”. E basta ricordare l’annosa vicenda dei crediti bancari in sofferenza per chiudere il discorso.
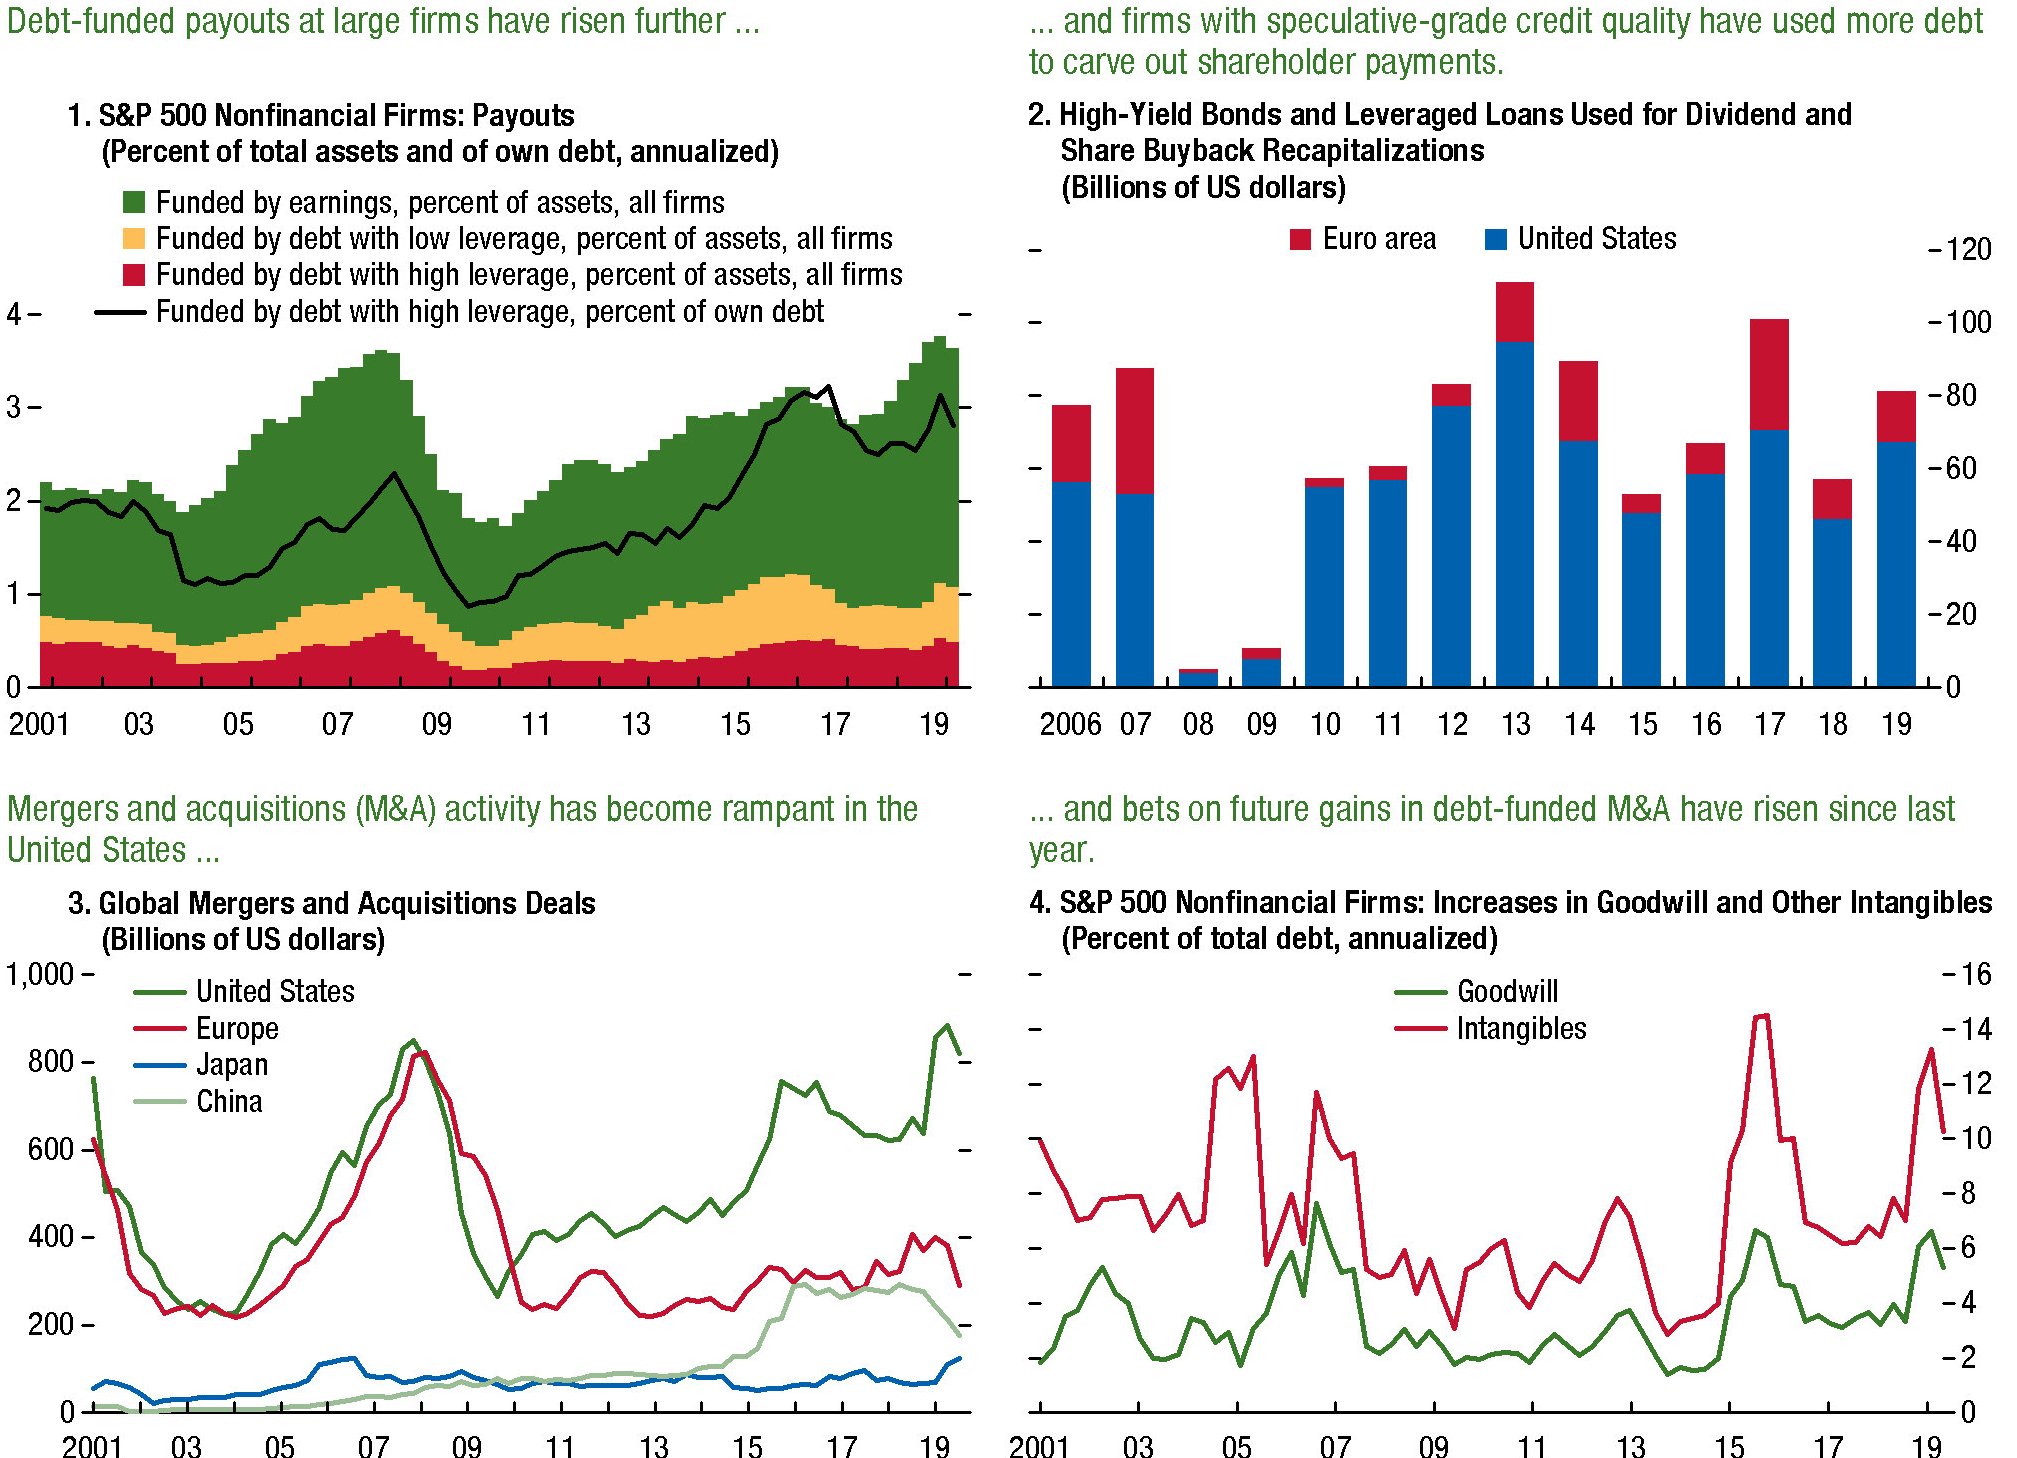
Senonché il buon senso non basta quando si è immersi in un gioco economico che ne sembra sprovvisto. Il debito corporate, infatti, non solo è cresciuto, dopo la crisi, ma ha anche peggiorato la sua qualità, minacciando di diventare la peste prossima ventura del sistema finanziario. “Il debito è aumentato – scrive in Fmi – ed è sempre più utilizzato per assunzione di rischi a scopo finanziario”. Ad esempio “per finanziare i dividendi aziendali agli investitori”, oppure “per fusioni e acquisizioni (M&A), in particolare negli Stati Uniti”. Peraltro questi flussi, coccolati dai bassi tassi di interesse, stanno “sempre più fluendo verso i mutuatari più rischiosi”.
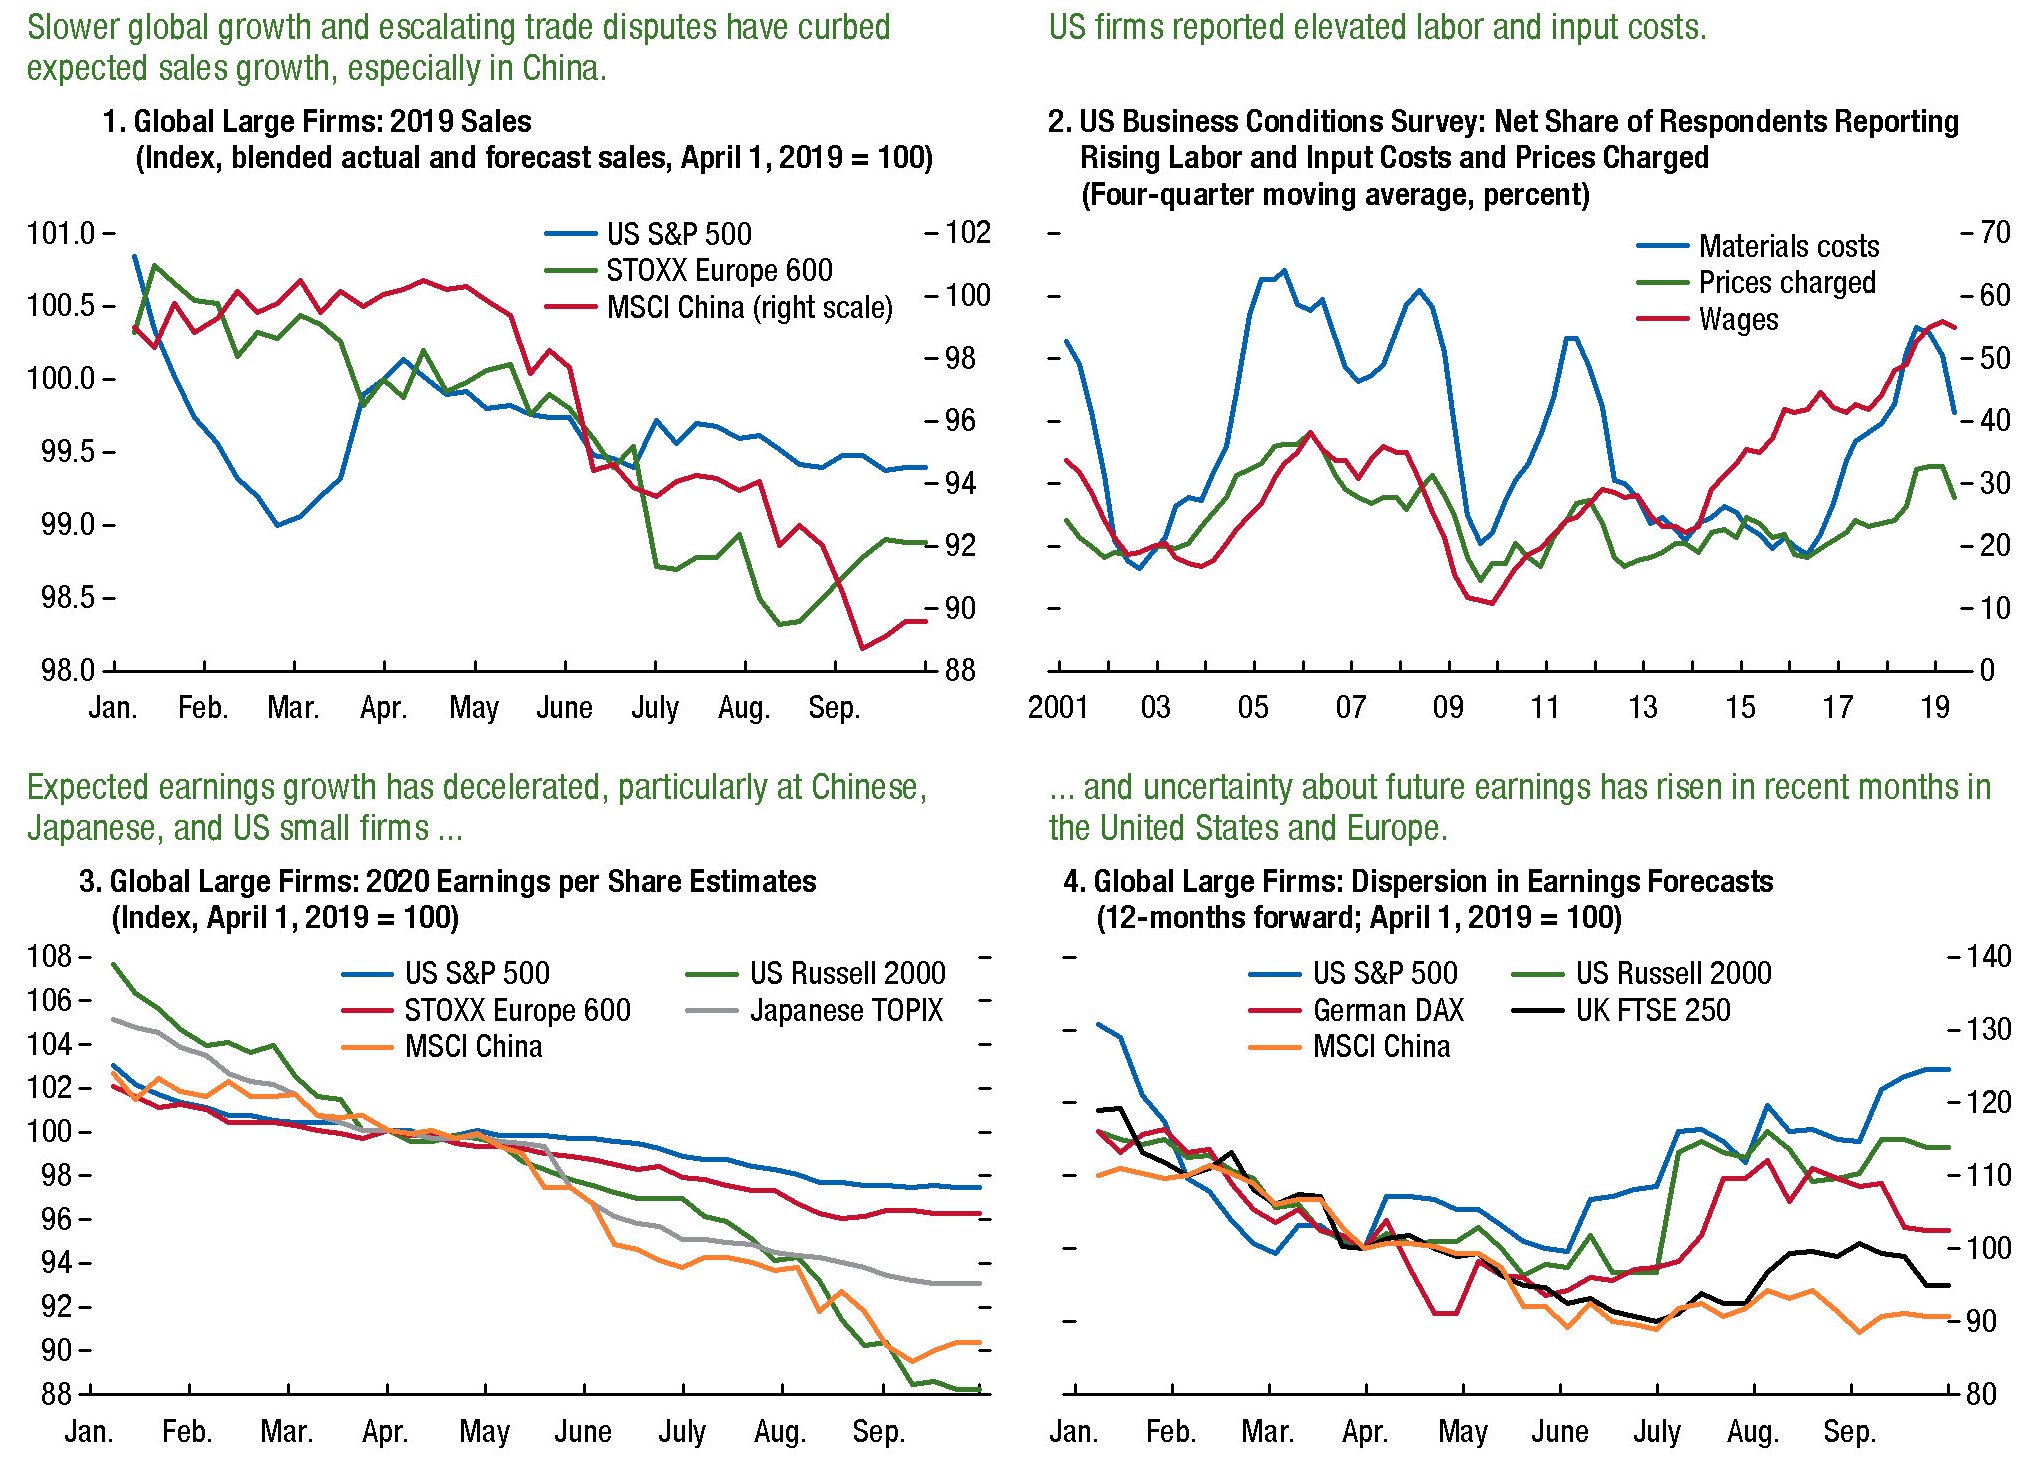
Questo spiega perché il Fmi se ne occupi, concludendo che i “debiti a rischio (debiti dovuti da società i cui guadagni non sono sufficienti a coprire i pagamenti di interessi) e i debiti di tipo speculativo sono già elevati in molte grandi economie”. E tutto ciò mentre il rallentamento della crescita ha condotto a una decelerazione delle vendite da parte delle aziende, che certo non giova alla loro solvibilità. Negli Usa, ad esempio, i profitti “per quanto solidi” sono diminuiti quest’anno a fronte di retribuzioni crescenti e aumento del costo degli input, che probabilmente scontano l’inasprimento tariffario.
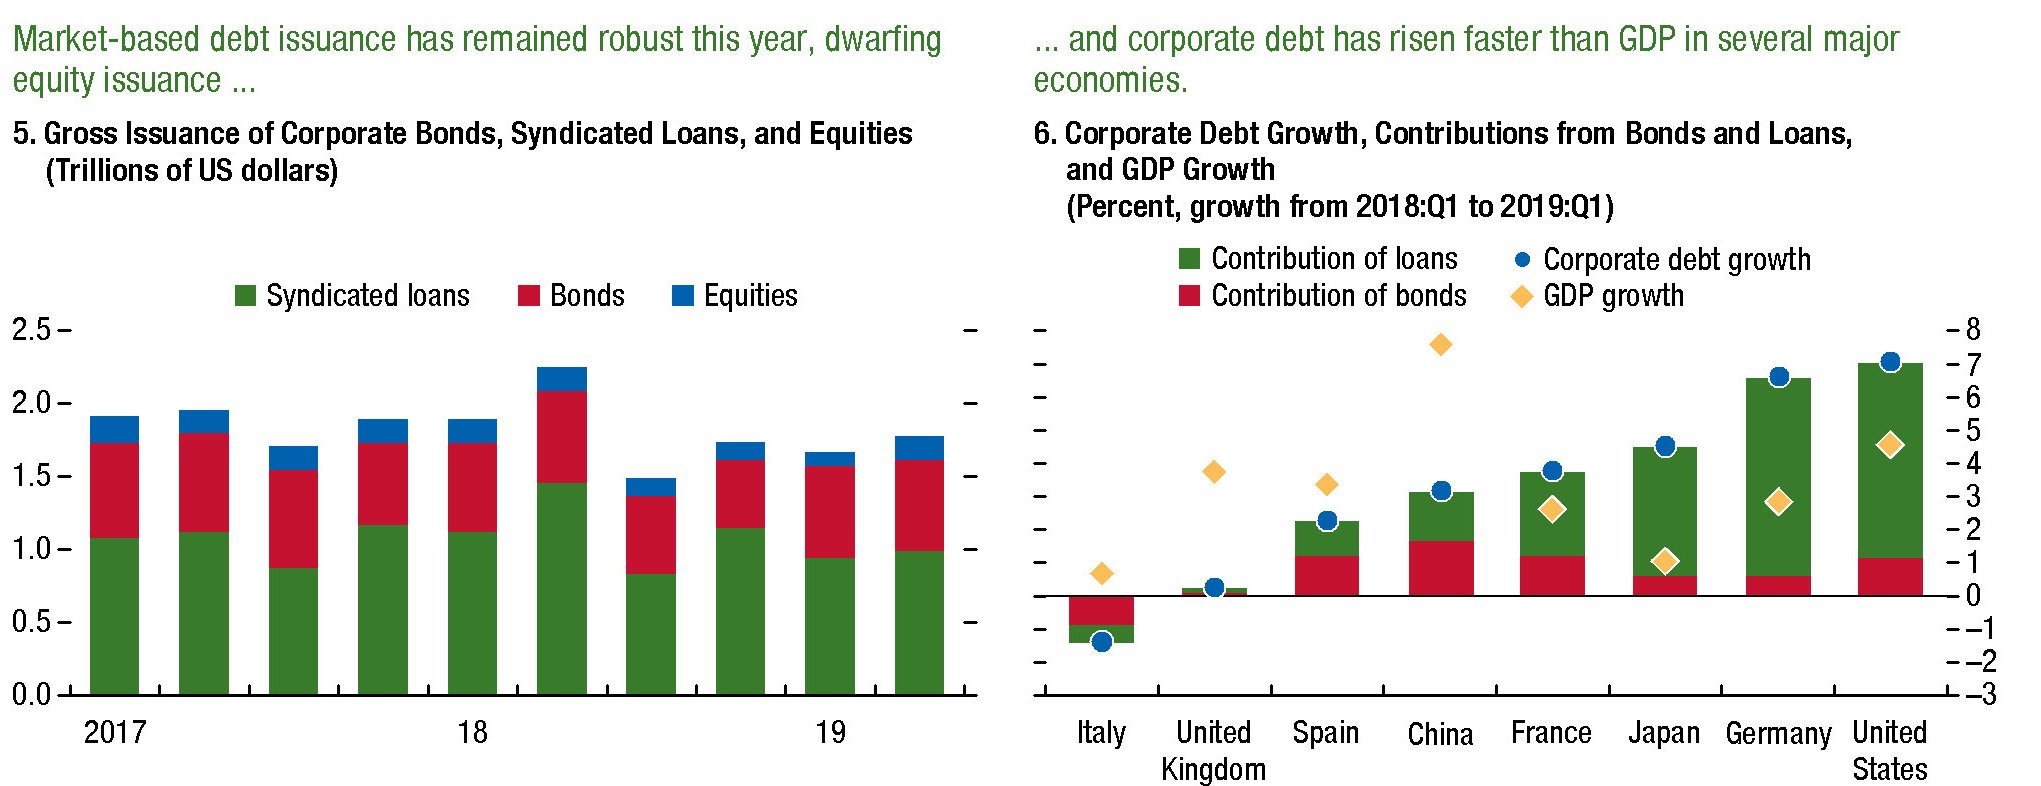
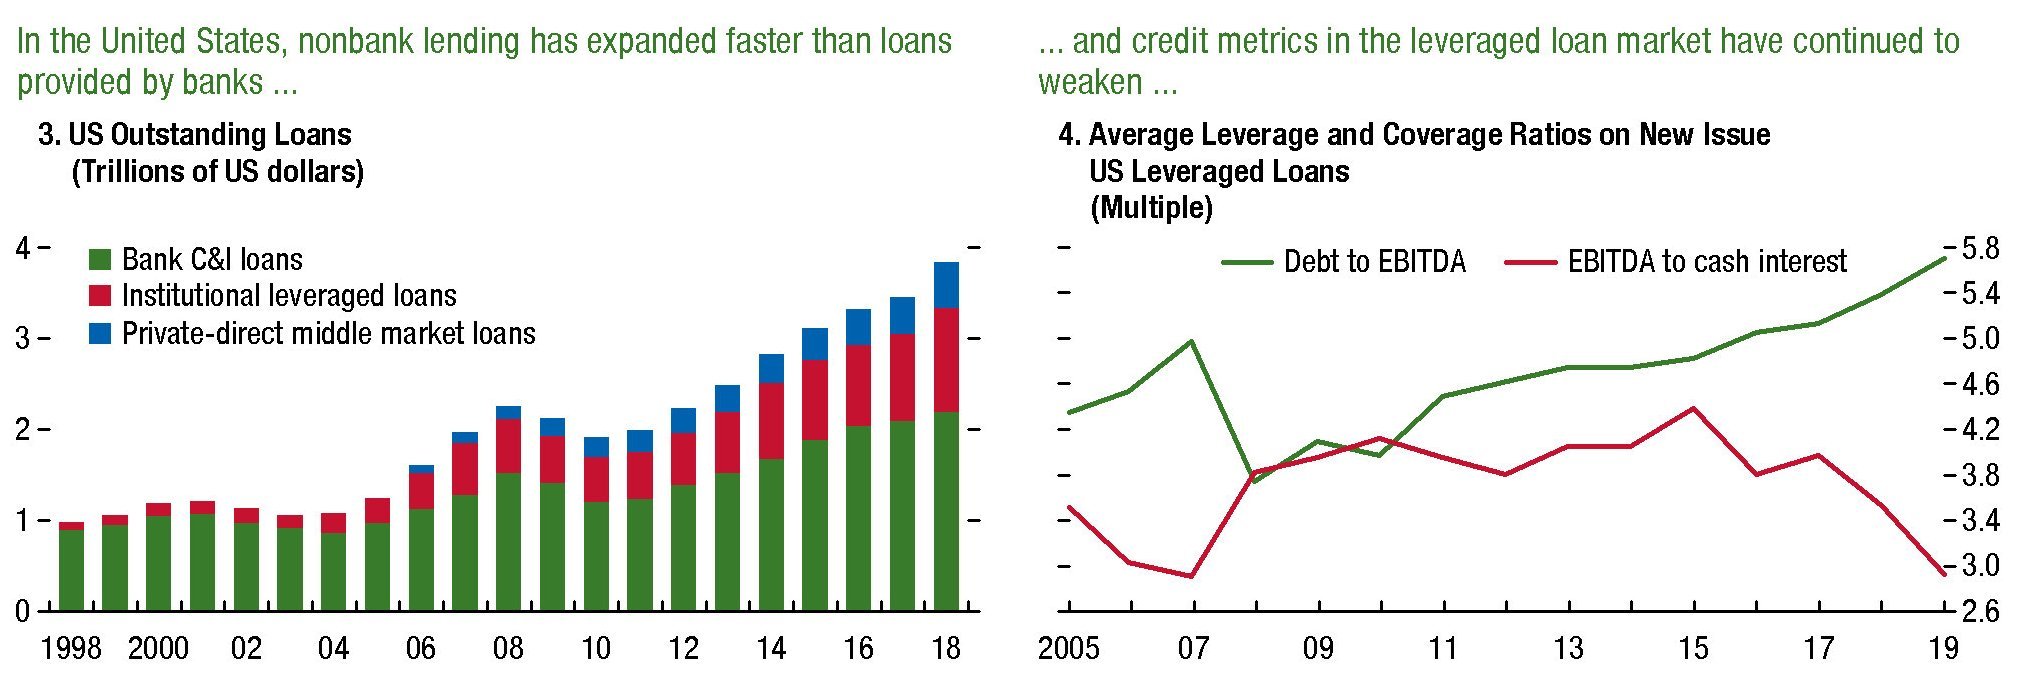
Da un punto di vista sistemico, tuttavia, è interessante osservare anche da dove le imprese attingano le risorse per i loro prestiti. Perché oltre al normale credito bancario, ciò che si osserva è un altro singolare effetto del costante allentamento monetario. La caduta dei tassi di interesse, che quest’ultimo ha contribuito a determinare, ha indotto altre entità finanziarie, come ad esempio i fondi, in cerca di rendimenti, a rivolgersi al mercato dei bond aziendali. Ciò ha conferito una insolita robustezza alle emissioni, sia di corporate bond che di syndacated loans.
Quindi, in sostanza, il rischio di questi bond si è esteso “contagiando” anche intermediari che sono pressati dalla fame di rendimento, dovendo sostanzialmente soddisfare quella dei sottoscrittori dei loro prodotti finanziari. Tramite loro, perciò, il rischio si è esteso anche ai risparmiatori, che magari non ne hanno alcuna consapevolezza.
A fronte di ciò, alcuni comportamenti delle aziende sono poco rassicuranti. La quota di dividendi pagati a debito, come abbiamo detto, è in crescita come anche l’utilizzo di prestiti per i buyback. E gli Usa guidano questa classifica.
E sempre negli Usa si registra una maggiore espansione dei prestiti alle imprese da parte di entità non bancarie.
Questo scenario, nutrito anche dai tassi bassi, spiega bene perché questi ultimi siano necessari per tenere tutto in piedi. E non è detto che basti. Negli scenari avversi ipotizzati dal Fmi, una crescita più lenta del previsto è capace di mettere in tensione i bilanci aziendali malgrado il livello contenuti dei tassi. Molto dipende dai livello di debito a rischio annidato nel settore.
“In Francia e Spagna – sottolinea il Fmi – il debito a rischio si sta avvicinando ai livelli osservati durante le crisi precedenti; mentre in Cina, nel Regno Unito e negli Stati Uniti, supera questi livelli”. Con l’aggravante che “in Cina e in UK il deterioramento della qualità del credito è guidato principalmente dalle grandi aziende, mentre in Francia e Spagna sia dalle grandi che medie”. In aggregato nelle economie osservate dal Fmi, uno scenario avverso potrebbe far schizzare il debito a rischio a 19 trilioni, ossia il 40% del debito totale del settore corporate.
Ed è in questo frangente che diventa sistemico sapere che questa carta è finita in pancia a chi dovrebbe assicurare alcune prestazioni ai propri sottoscrittori. Si pensi ad esempio a un fondo pensione. In caso di scenario avverso questi soggetti, che hanno un profilo di rischio molto diverso rispetto a una banca che presta di mestiere, potrebbero generare vendite disordinate di asset che contribuirebbero ulteriormente a peggiorare il clima.
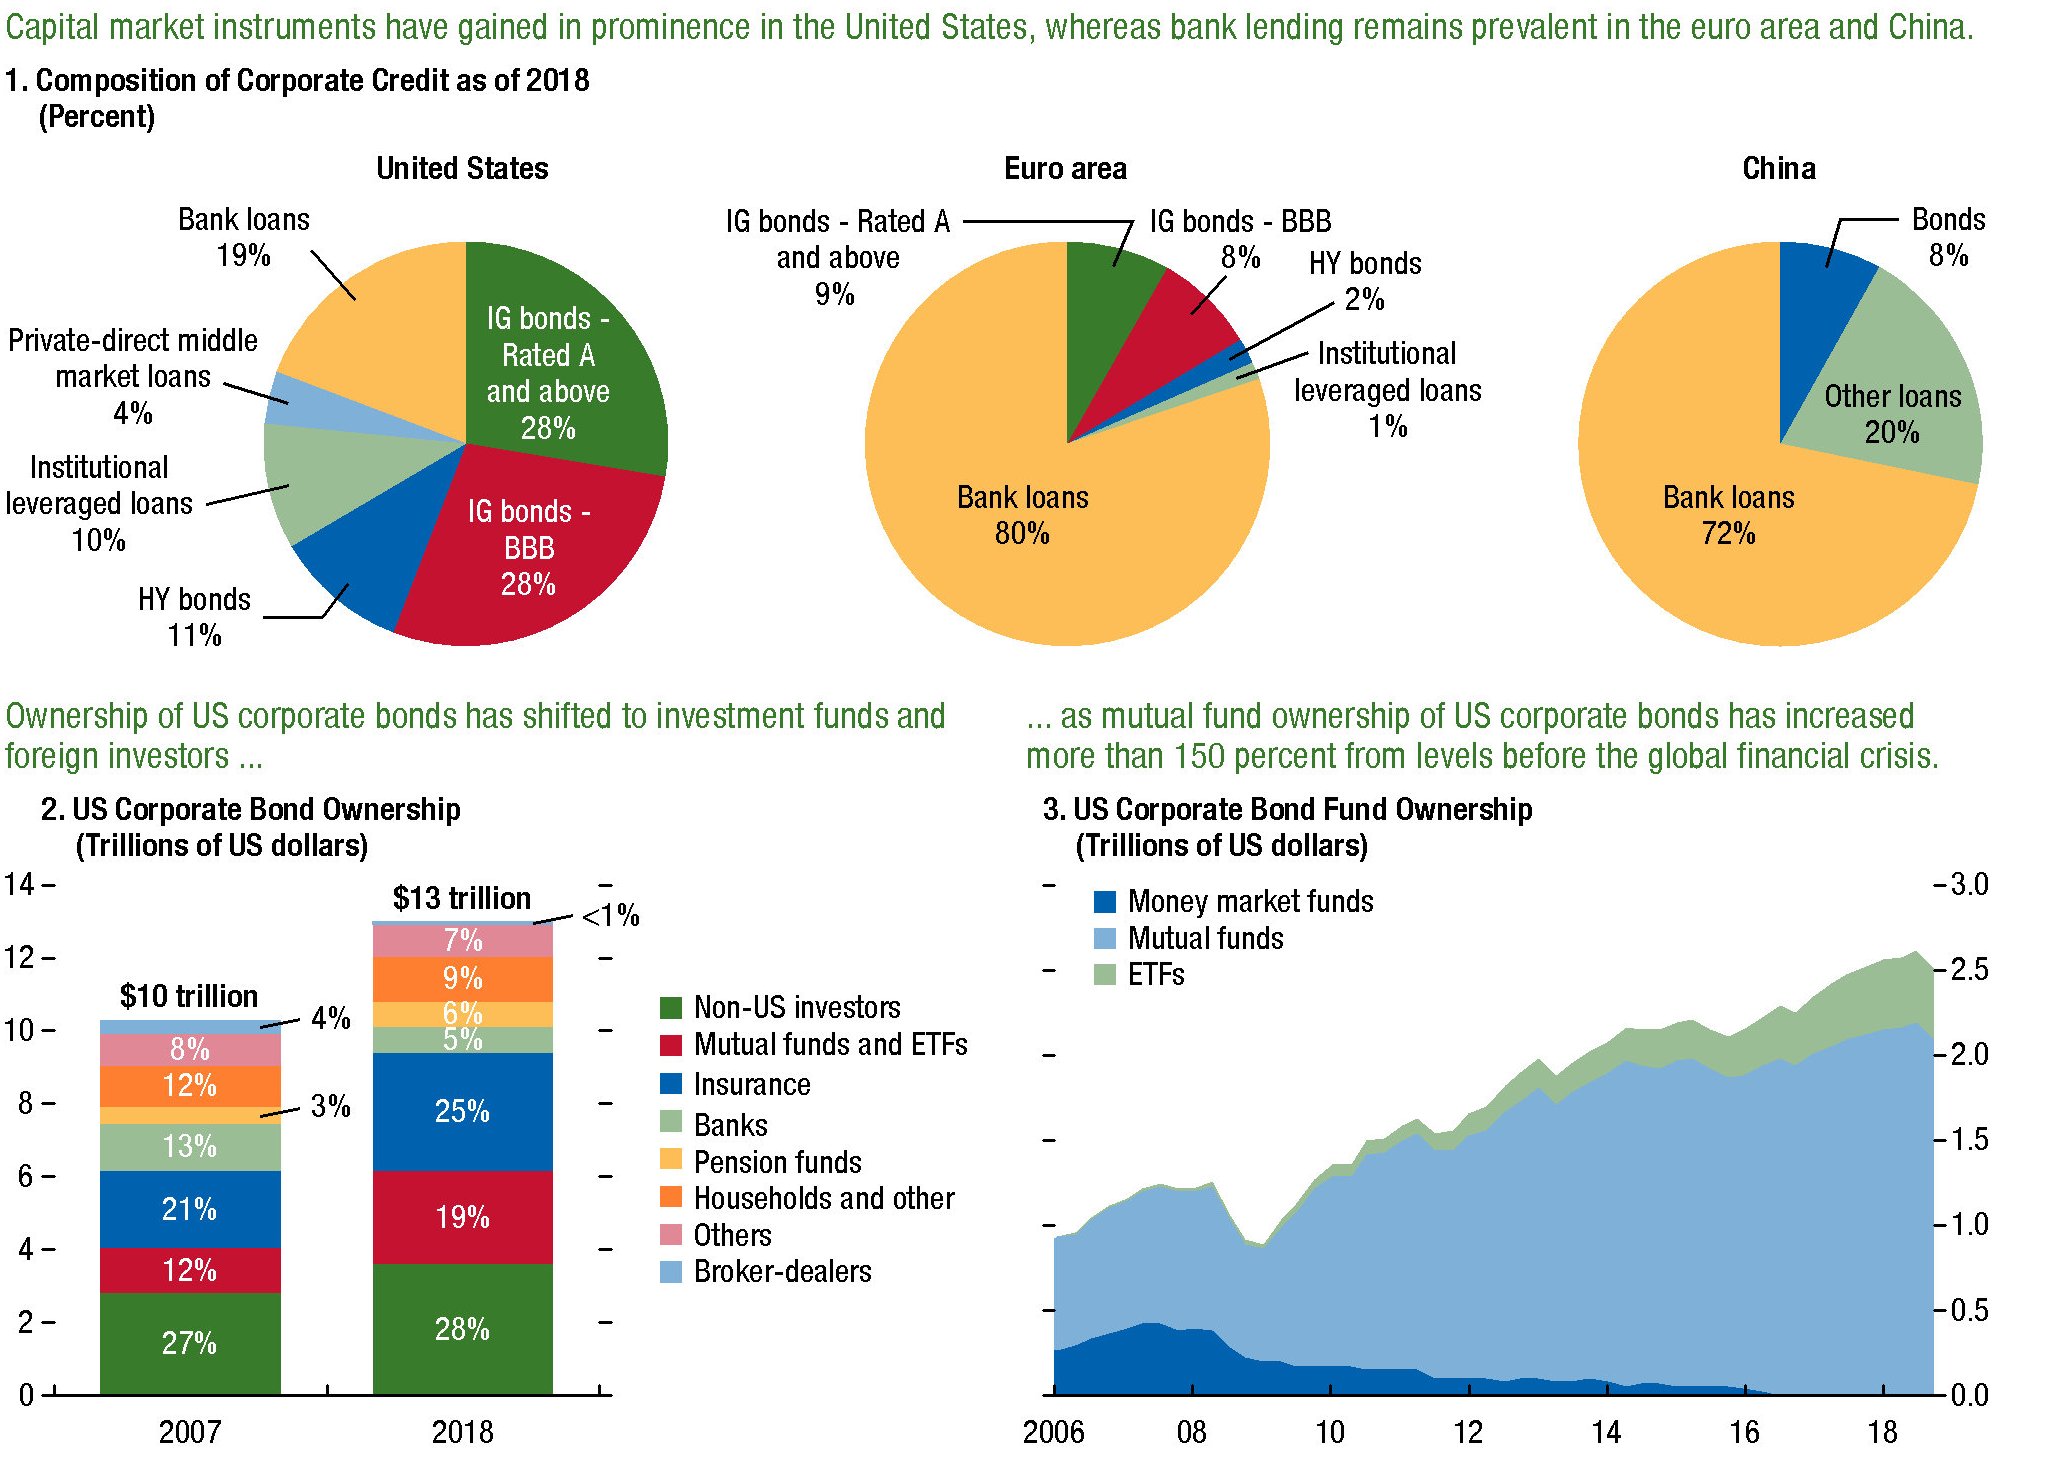
Il condizionale è d’obbligo, visto che parliamo di comportamenti ipotetici. Ma è un fatto, come illustra bene il grafico sopra, che l’appetito (al rischio) vien mangiando. C’è da augurarsi di fare una buona digestione.
Cronicario: Finalmente arriva un gufo anche alla Bce
Proverbio del 6 novembre Il contadino trema sei mesi per il freddo e sei per la paura
Numero del giorno: 250.000.000 Stima vendite smartphone Huawei nel 2019 (+21%)
Nel giorno il cui il Fmi ci regala una straordinaria perla di saggezza, nel tentativo di strappare l’Europa alla sua rassegnata crescita moscia – chi ha soldi veda di spenderli, chi ha i debiti è meglio che li riduca, ma anche no: questo in grandi linee il ragionamento – non possiamo che salutare con giubilo il tanto atteso arrivo dei gufi anche alla Bce.

Non lo sapevate? Sentite che dice la neo presidente della Bce. Dopo aver sottolineato che lei non si sente né falco né colomba, ha detto: “Spero invece di essere un gufo. Mi piacciono. Sono animali molto saggi”, conclude Madame Lagarde.

Dove prima volavano i Draghi, adesso volteggerà questo splendido animale, dotato di vista acuta e di extratorsione del collo. Cosa potrà andare storto?

A domani.

