
Categoria: Annali
La caccia cinese al tesoro nascosto nei fondali sottomarini
Essere una potenza marittima, quindi, significa avere una marina forte, capace di presidiare le rotte del commercio, evoluta al punto da competere con i campioni tradizionali della cantieristica e infine talmente hi tech da poter partecipare alla straordinaria caccia al tesoro che lentamente si sta scatenando per lo sfruttamento dei fondali sottomarini, l’ultima frontiera della disperata caccia al tesoro degli stati alla ricerca costante di risorse energetiche e minerarie da sfruttare. A molti sembrerà un discorso esotico, ma perché ignorano che la la Cina è uno dei 20 stati che ha siglato contratti con l’ International Seabed Authority per consentire alla China Minmetals Corporation e alla China Ocean Mineral Resources Research and Development di effettuare esplorazioni di noduli polimetallici, solfuri e croste ferromanganiche ricche di cobalto nell’Oceano Pacifico e Indiano. “La Cina ha investito nella costruzione di vascelli per portare avanti questa ambizione – scrive l’European council of foreign relation – e sta costruendo il suo primo vascello minerario di profondità”.
Molti sarebbero sorpresi nello scoprire quanto i cinesi, e non solo loro, stanno investendo per sfruttare ed esplorare i fondali sottomarini. Le risorse celate in fondo al mare sono la nuova frontiera dell’economia marinara globale e per partecipare a questa specie di caccia ai tesori sottomarini bisogna essere attrezzati di tutto punto nella R&D per poter sviluppare la capacità di costruire qualunque tipo di vascello, da quelli capaci di fare esplorazioni geofisiche a piattaforme di perforazione petrolifere semi sommerse, working station capaci di lavorare in acque profonde e stazioni di ricerca polare oceaniche. Questo mondo, molto sci-fi, è in costante costruzione sotto i nostri occhi, alimentato dal più potente dei propellenti: l’insaziabile bisogno di risorse della nostra civiltà. E la Cina, la cui fame primeggia, non poteva mancare. Al contrario, “la Cina è impegnata in uno sforzo globale per sostenere l’esplorazione marittima, in particolare nel caso delle risorse di acque profonde”. E la tecnologia farà la differenza. “C’è consapevolezza fra gli analisti cinesi della sicurezza marittima che l’evoluzione tecnologica può cambiare non solo l’equilibrio del potere globale, ma anche l’equilibrio tra concorrenza e cooperazione nelle relazioni estere della Cina nel settore marittimo”. Un esempio servirà a chiarire. La Cina è riuscita a sfruttare le riserve di idrato di metano contenute a 1.266 metri di profondità nel Mare Cinese Meridionale, dove questa storia è cominciata.
La storia delle ricchezze nascoste dai fondali, invece, è molto più remota. L’esistenza di depositi di minerali, oro e argenti compresi, nel profondo degli oceani è nota sin dalla metà del XIX secolo, ma soltanto cento anni dopo gli Stati Uniti iniziano a parlare di sfruttamento dei fondali e invitano le Nazioni Unite ad adottare un sistema di regolazione gestito dall’International Seabed Authority, l’autorità creata dall’UNCLOS, ossia la UN Convention on the Law of the Sea. Poi è arrivata la Cina, prima consumatrice di metalli al mondo e perciò molto interessata a esplorare questi giacimenti ancora da sfruttare. Sin dal 2001 il paese ha chiesto di fare esplorazioni mirate in acqua internazionali e da diversi anni agisce nel Pacifico mediorientale, grazie alla China’s Ocean Mineral Resources Research and Development Association che si è aggiudicata i diritti di esplorazione su un’area di oltre 75 mila chilometri quadrati.
Non ci sono solo i cinesi, ovviamente, a partecipare alla caccia al tesoro sottomarino. L’UK, attraverso una partnership attraverso il proprio governo e sussidiaria della Lockheed Martin UK, è stata autorizzata a esplorare una porzione dell’area dove operano i cinesi. Questi ultimi, nel 2011, hanno avuto l’autorizzazione a cercare solfiti in un’area sottomarina di 10 mila km quadri nella parte sud occidentale dell’Oceano Indiano. Nel luglio del 2013 la China’s Ocean Association ha ricevuto diritti esplorativi esclusivi e diritti di sviluppo preferenziali per una miniera di cobalto nel nord-ovest dell’Oceano Pacifico. Due anni dopo la China Min Metals Corporation ha raggiunto un diritti esclusivi di esplorazione esplorativa nellla zona Clarion-Clipperton nel Pacifico. L’espansionismo subacqueo cinese, che sembra intenzionato a proseguire, porta con sé grandi rischi finanziari, ovviamente, collegati anche alla circostanza che l’ISA possa arrivare alla conclusione che queste esplorazioni sottomarine danneggiano l’ambiente, ponendovi così termine. Ma in ogni caso la Cina avrà raggiunto l’obiettivo autentico di questa sua corsa all’oro: lo sviluppo di tecnologie capaci di far crescere il livello della propria marina. E questo è il punto saliente. La fine della nostra storia.
(4/fine)
Puntata precedente: La sfida cinese sulla cantieristica navale
La demografia (e non solo) prepara il ritorno dell’inflazione
Se l’inflazione fosse una molla, che prima si carica e poi esplode, potremmo trovare uno degli inneschi delle spirali prossime venture sfogliando un working paper della Bis che indaga su uno dei collegamenti meno esplorati, ma non per questo da sottovalutare, fra il livello generale dei prezzi e la demografia delle popolazioni che tali prezzi esprimono. Abituati a guardare all’inflazione come un fenomeno squisitamente monetario, molti osservatori tendono a trascurare l’influenza che i fattori reali possono avere sull’andamento dei prezzi. E fra questi primeggia la composizione della popolazione, che in fondo esprime la domanda che alimenta il ciclo economico.
L’aspetto interessante del paper della Bis è che tale osservazione viene condotta su un ampio campione di paesi, 22 per la precisione, lungo un arco di tempo che inizia nel 1870. Gli studiosi ne hanno dedotto l’esistenza di un chiaro collegamento fra la struttura dell’età della popolazione e il livello dei prezzi, laddove una quota più ampia di giovani e anziani, quella che viene definita “popolazione dipendente”, è associata a una maggiore pressione inflazionistica, mentre una quota maggiore di popolazione in età lavorativa a una tendenza disinflazionistica. Prima di entrare nel dettaglio, guardiamo come si presentano complessivamente queste variabili nell’arco di tempo considerato.

Il trend davvero secolare che si può osservare da questi grafici è la costante diminuzione della quota dei 0-19enni a vantaggio degli over 65. Si osserva altresì che la quota di partecipazione al lavoro, rappresentata dalla parte attiva della popolazione (20-64enni) ha iniziato un ciclo discendente proprio negli ultimi anni replicando in qualche modo il trend discendente che si è sviluppato a partire dal secondo dopoguerra, epoca di grandi pressioni inflazionistiche, al contrario di quanto avvenne dagli inizi degli anni ’80, quando iniziò il movimento disinflazionistico , che come si può osservare è associato a un aumento della popolazione in età lavorativa. Si potrebbe pensare a un caso, ma il modello sviluppato dagli economisti della Bis dice il contrario. La correlazione esiste ed è alquanto robusta, anche se certo non è l’unica determinante degli andamenti dell’inflazione. Va detto pure che l’effetto dell’aumento della popolazione anziana sui prezzi è alquanto ambiguo. Gli under 80 hanno un effetto positivo sull’inflazione, gli over 80 negativo, e questa, notano gli studiosi “è la coorte che più di tutte è interessata da fenomeni di longevità”.
Sappiamo anche che tutte le previsioni concordato sulla circostanza che l’indice di dipendenza, ossia il rapporto fra la popolazione dipendente e quella in età lavorativa, è destinato ad aumentare negli anni a venire e questo in qualche modo aggiungere una pressione demografica evidente, seguendo la logica della ricerca, al livello generale dell’inflazione. In sostanza l’effetto dell’invecchiamento più che compenserà la diminuzione degli under 19, che finora ha contributo a frenare l’aumento della popolazione dipendente, con ciò creando i presupposti demografici ideali per generare spinte inflazionistiche nel futuro prossimo. “Sebbene lenti – scrivono gli autori – questi cambiamenti demografici su larga scala hanno il potenziale per materializzarsi influenzare l’inflazione tendenziale”. E non parliamo di spinte poco significative.
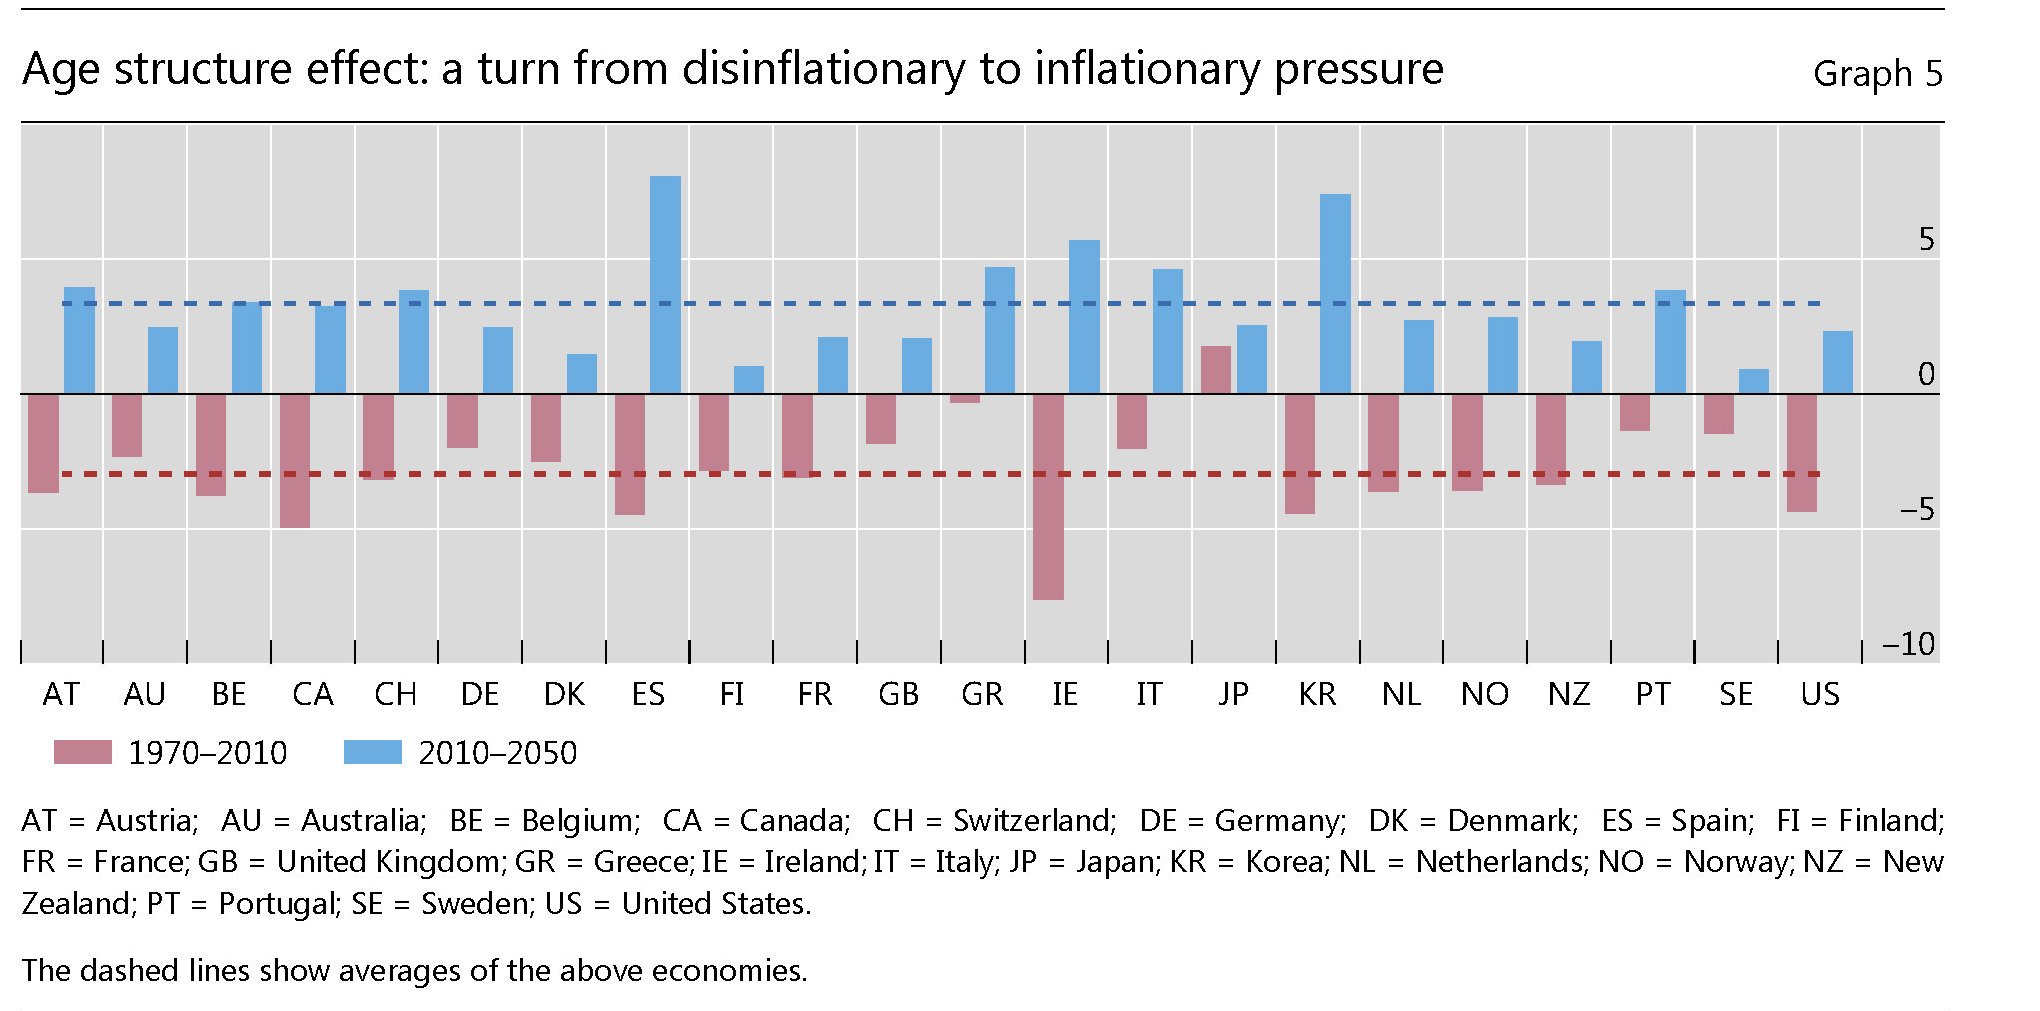
Per gli Usa gli autori hanno calcolato che la composizione demografica abbia influito per una media di circa il 7% nel processo disinflazionistico partito negli anni ’80. Ma tale andamento è stato pressoché globale, con al curiosa eccezione del Giappone, dove la componente demografica favorevole all’inflazione non ha impedito che il paese registrasse una profonda deflazione che in qualche modo dura fino a oggi. “Negli ultimi 50 anni – sottolinea il paper – la percentuale crescente di popolazione in età lavorativa ha abbassato la pressione inflazionistica in media di circa 3 punti percentuali. Attualmente, il numero sempre più ristretto di giovani coorti compensa ampiamente il crescente numero degli anziani, mantenendo stabili, su livelli storicamente bassi, le pressioni inflazionistiche”. Nel corso del prossimo mezzo secolo, però, “la quota crescente della popolazione anziana diventerà dominante aumentando la pressione inflazionistica di circa 3 punti percentuali in media”. Il grafico serve a vedere le differenze fra le tensioni inflazionistiche previste nei diversi paesi. Come si può osservare, l’Italia, che ha un notevole squilibrio demografico, avrà una pressione inflazionistica superiore alla media.
Questa teoria aggiunge argomenti a chi teme una ripresa robusta dell’inflazione nel futuro prossimo, adducendo magari altre ragioni, stavolta più legate agli andamenti delle diverse politiche monetarie o a fattori internazionali. Il fatto che l’inflazione si mantenga ostinatamente bassa in alcuni paesi – di recente il Giappone ha annunciato che rinuncerà all’obiettivo del 2% per il 2019, rimandando per la sesta volta il raggiungimento del target – non vuol dire che improvvisamente varie concause non possano cospirare per generare fiammate inflazionistiche difficili da controllare. Non a caso l’argomento inflazione sta sulla prima linea dell ricerca economica. Un altro paper, sempre della Bis, si domanda ad esempio se non sia necessario un target di inflazione superiore al 2%, ossia quello più comune adottato dalle principali banche centrali, per arrivare ad una maggiore stabilità macroeconomica. Mentre vicino a noi vale la pena sfogliare uno studio di Bankitalia che osserva la crescente influenza dei fenomeni globali sugli andamenti dell’inflazione. L’analisi stima l’impatto della cosiddetta componente comune globale sulla dinamica trimestrale dei prezzi al consumo e osserva che quest’ultima, “che risulta correlata con l’aumento dei prezzi delle materie prime”, Spiega in media “il 70 per cento delle variazioni dei tassi di inflazione nei singoli paesi e una quota non trascurabile – compresa tra il 20 e il 60 per cento – della loro volatilità”. Al contrario la componente comune ha un effetto più basso sull’inflazione di fondo, ossia quella calcola al netto di energia e alimentari che perciò è la variabile sulla quale una politica monetaria nazionale rimane efficace. Una magra consolazione per le banche centrali. Specie considerando che nel tempo è cambiata significativamente la volatilità della componente comune: è aumentata durante le crisi petrolifere, diminuita fra il 1984 e il 2007 (periodo conosciuto come quello della Grande moderazione) ed è salita nuovamente nel biennio 2008-2009, in corrispondenza del marcato rialzo dei prezzi delle materie prime. Dal 2013 la volatilità di questa componente è rimasta stabile su livelli contenuti. Ma certo non è scomparsa. E sarà interessante osservare come reagirà all’aumentare delle varie tensioni politiche che rischiano di avere effetti inflazionistici di lungo termine sul livello generale dei prezzi. Si pensi ai dazi, che minacciano di far salire i prezzi in molte economie. E alle fibrillazioni dei prezzi energetici, che incidono sulla componente di fondo, che possono derivare dall’uscita Usa dagli accordi sul nucleare iraniano. Perché forse la demografia influisce sull’inflazione. La politica di sicuro.
Cronicario: Chiunque voglia fare il premier s’offra (e soffrirà)
Proverbio del 14 maggio Ciò che si dà col cuore torna raddoppiato
Numero del giorno: 60 Pensionati per ogni 100 lavoratori in Italia nel 2070
Ma chi è, ma chi è? Sento canticchiare da un giornalista cresciuto come me a pane e Jeeg robot. E allora capisco che lnessuno sfugge alla premierite, la violenta pandemia scoppiata in Italia nel week end e deflagrata con l’autoannuncio di un celebre economista-filosofo-giornalista-scrittore-polemista-fondamentalmentecazzaro, che dice con grandi squilli di trombe di essere lui il prescelto, manco fossimo dentro Matrix.

Il nostro fac totum, che voleva aggiungere al medagliere anche l’incarico di primo ministro, è il primo caso conclamato di premierite tremens, variante degenerativa del morbo che induce a precipitose dichiarazioni di precisazione una volta che i due dante causa, ossia il Gatto e la Volpe, facciano circolare precipitevolissimevolmente che no, non è lui: è un altro/a il futuro presidente del consiglio che il capo dello stato dovrebbe accettare in stile copiaeincolla. Rimane la domanda che sta rosicchiando il cervellino di tanti ermeneuti.

Pazienza. Fra pochissimo la prima metà del cielo verrà ricevuta dall’Arbitro e verso le 18 la seconda metà del cielo farà la sua comparsa. I due novelli sposi vanno separati all’altare dell’officiante e già si specula sulla circostanza su chi farà prima il nome. E soprattutto se faranno lo stesso nome. Ma non fatevi ingannare: è una tattica raffinatissima per dare a ognuno di noi una chance di partecipare: chi vuole fare il premier s’offra subito o soffrirà per sempre. Anzi, soffrirà in ogni caso. I più svegli l’hanno già capito chi comanda.

A domani.
Non solo Iran: le zone di crisi che alimentano il rischio energetico
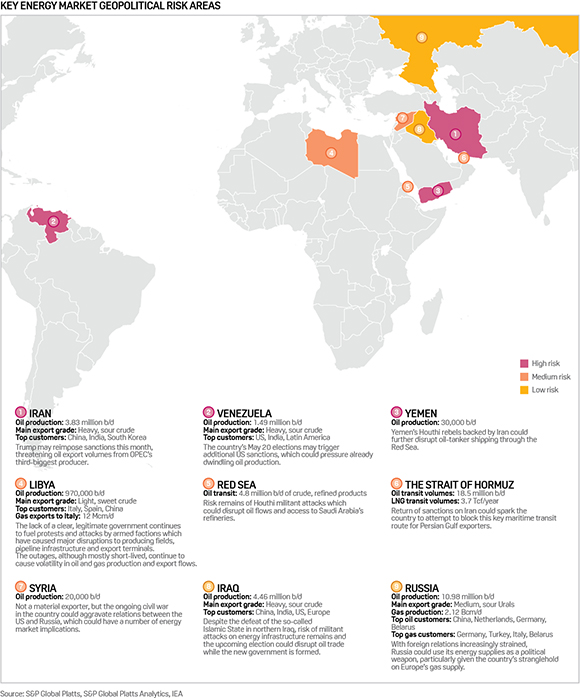
Il nervosismo dei prezzi petroliferi, seguito all’addio americano all’accordo con l’Iran, dice molto dell’aumento dei rischi per il settore energetico. L’Iran è un pezzo importante dello scacchiere geopolitico e non solo per la quantità della sua produzione, circa 3,8 milioni di barili, venduti in gran parte a Cina, India, Corea del Sud e Italia, tornata nel circuito internazionale dopo la firma dell’accordo negli anni scorsi. Ma soprattutto per la posizione geografica dell’Iran, “appeso” sullo stretto di Hormuz, dove ogni giorno passano a bordo di varie petroliere, circa 18,5 milioni di barili di petrolio e oltre a 3,7 trilioni di piedi cubici di gas liquefatto (tfc), circa un terzo del LNG che naviga per mare, col Qatar grande player e gli Emirati Arabi a seguire.
Per dare un’idea del peso strategico di questo Stretto, basti considerare che i 18,5 milioni di barili hanno rappresentato il 30% del petrolio trasportato per mare nel 2016, quando il consumo totale di petrolio è stato di circa 96 milioni di barili al giorno. Questi dati ci consentono di calcolare che circa 61 milioni di barili viaggiano per mare mentre il resto per oleodotti o altre modalità di trasporto, il che ci aiuta a comprendere l’importanza relativi dei trasporti marittimi per la sicurezza dei mercati energetici, visto che, con l’eccezione di Arabia Saudita e Iran, che potrebbero trovare rotte alternative per spedire il loro greggio, gli altri paesi del Golfo Persino (Iraq, Kuwait, Qatar, Emirati Arabi e Bahrain) dipendono strettamente da questa linea di comunicazione per le loro forniture. La chiusura di Hormuz è stata minacciata in passato dall’Iran, pur nella consapevolezza che gli Usa molto difficilmente l’avrebbero permessa. Ma in ogni caso l’aumento della tensione fra i due paesi avrà di sicuro conseguenze negative sui flussi commerciali internazionali, già gravati dalla questione dei dazi voluti dall’amministrazione Usa.
Tensioni analoghe possono scatenarsi nel Mar Rosso, dove transitano ogni giorno quasi cinque milioni di barili, circa il 5% del petrolio trasportato per mare (dati 2016) e dove da anni si sente l’eco del conflitto yemenita. Circa 1,5 milioni di barili, prodotti in gran parte in Arabia Saudita, Kuwait, Emirati Arabi e Oman, viene trasportato da Ain Sukhna sul Mar Rosso a Sidi Kerir sul Mediterraneo nel nord dell’Egitto attraverso l’oleodotto Sumed. La maggior parte delle importazioni europee di petrolio greggio dal Medio Oriente arriva attraverso questo oleodotto. Oltre ad essere una via di transito fondamentale per il petrolio, lo stretto di Bab-el-Mandeb, che sbocca sul Golfo di Aden, è anche fondamentale per le raffinerie del Mar Rosso dell’Arabia Saudita, che sono in gran parte rifornite di greggio prodotto nella regione orientale del Golfo Persico.
L’isolamento internazionale dell’Iran, che deriverà dalla fine dell’accordo, arriva in un momento molto complicato per i mercati energetici aggiungendo un’altro motivo di tensione a quelli che già esistono anche in altre zone geografiche. Il rialzo delle quotazioni petrolifere è la spia più evidente di queste fibrillazioni che alimentano la volatilità dei prezzi in un mercato già “tirato” dai tagli alla produzione decisi dall’Opec plus, ossia la vecchia Opec più la Russia. Al problemi iraniani, infatti, si aggiungono quelle del Venezuela, alle prese con una profonda crisi che ha già fatto diminuire la produzione in due anni dai 2,35 milioni di barili a 1,49 milioni al giorno. Poi c’è l’Iraq, che produce quasi 4,5 milioni di barili al giorno, venduti a Cina, India, Europa e Usa, ancora alle prese con le tensioni semi autonomistiche dei curdi ed esposto ai rischi di attacco dei miliziani dell’Isis alle infrastrutture energetiche. E, più vicino ai nostri interessi, la Libia, alle prese con una crisi politica che tiene la produzione inferiore a un milione di barili con l’Italia fra i top customer, insieme a Spagna e Cina. L’Italia è anche una grande acquirente di gas libico. Questi pochi elementi già ci consentono di apprezzare perché sia alquanto avventurosa la decisione Usa tornare ad alimentare la tensione con l’Iran. Ma evidentemente si cerca l’avventura.
Cartolina: La primavera degli azionisti americani
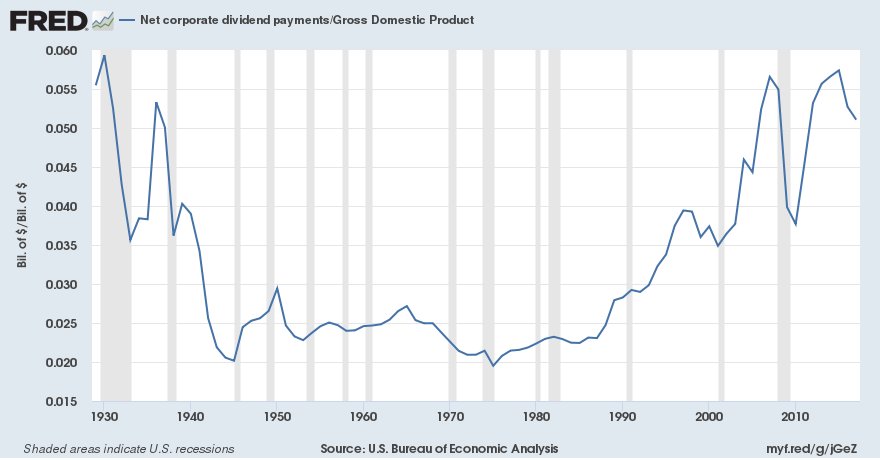
Bisogna fare un viaggio nel tempo, addirittura al 1930, per trovare il record dei dividendi sul pil pagati dalle compagnie Usa ai propri azionisti. Ma soprattutto bisogna tornare ai giorni nostri per trovare un volume analogo. Il record era il 5,9% del pil nel 1930 e gli Usa ci sono tornati vicini nel 2007, quando hanno toccato il 5,6%. Quindi l’abisso del 2008 e poi la rinascita, per arrivare al 2015 che quasi raggiunge il 1930 col 5,7%. Contati in dollari, nel 2017 le aziende Usa hanno pagato la bellezza di 990 miliardi di dividendi ai loro tanti azionisti, che sembra una cifra enorme rispetto ai 5,8 miliardi del 1929, ma solo perché nel frattempo l’inflazione ha divorato il valore della moneta. In mezzo a questo secolo c’è un lunghissimo periodo, durante il quale, i dividendi sul pil si sono più che dimezzati. Il capitale pagava meno del lavoro, probabilmente. Ma poi, dal finire degli anni ’80, gli azionisti son tornati a sorridere. Il disgelo, lento ma costante, ha consegnato loro una splendida primavera.
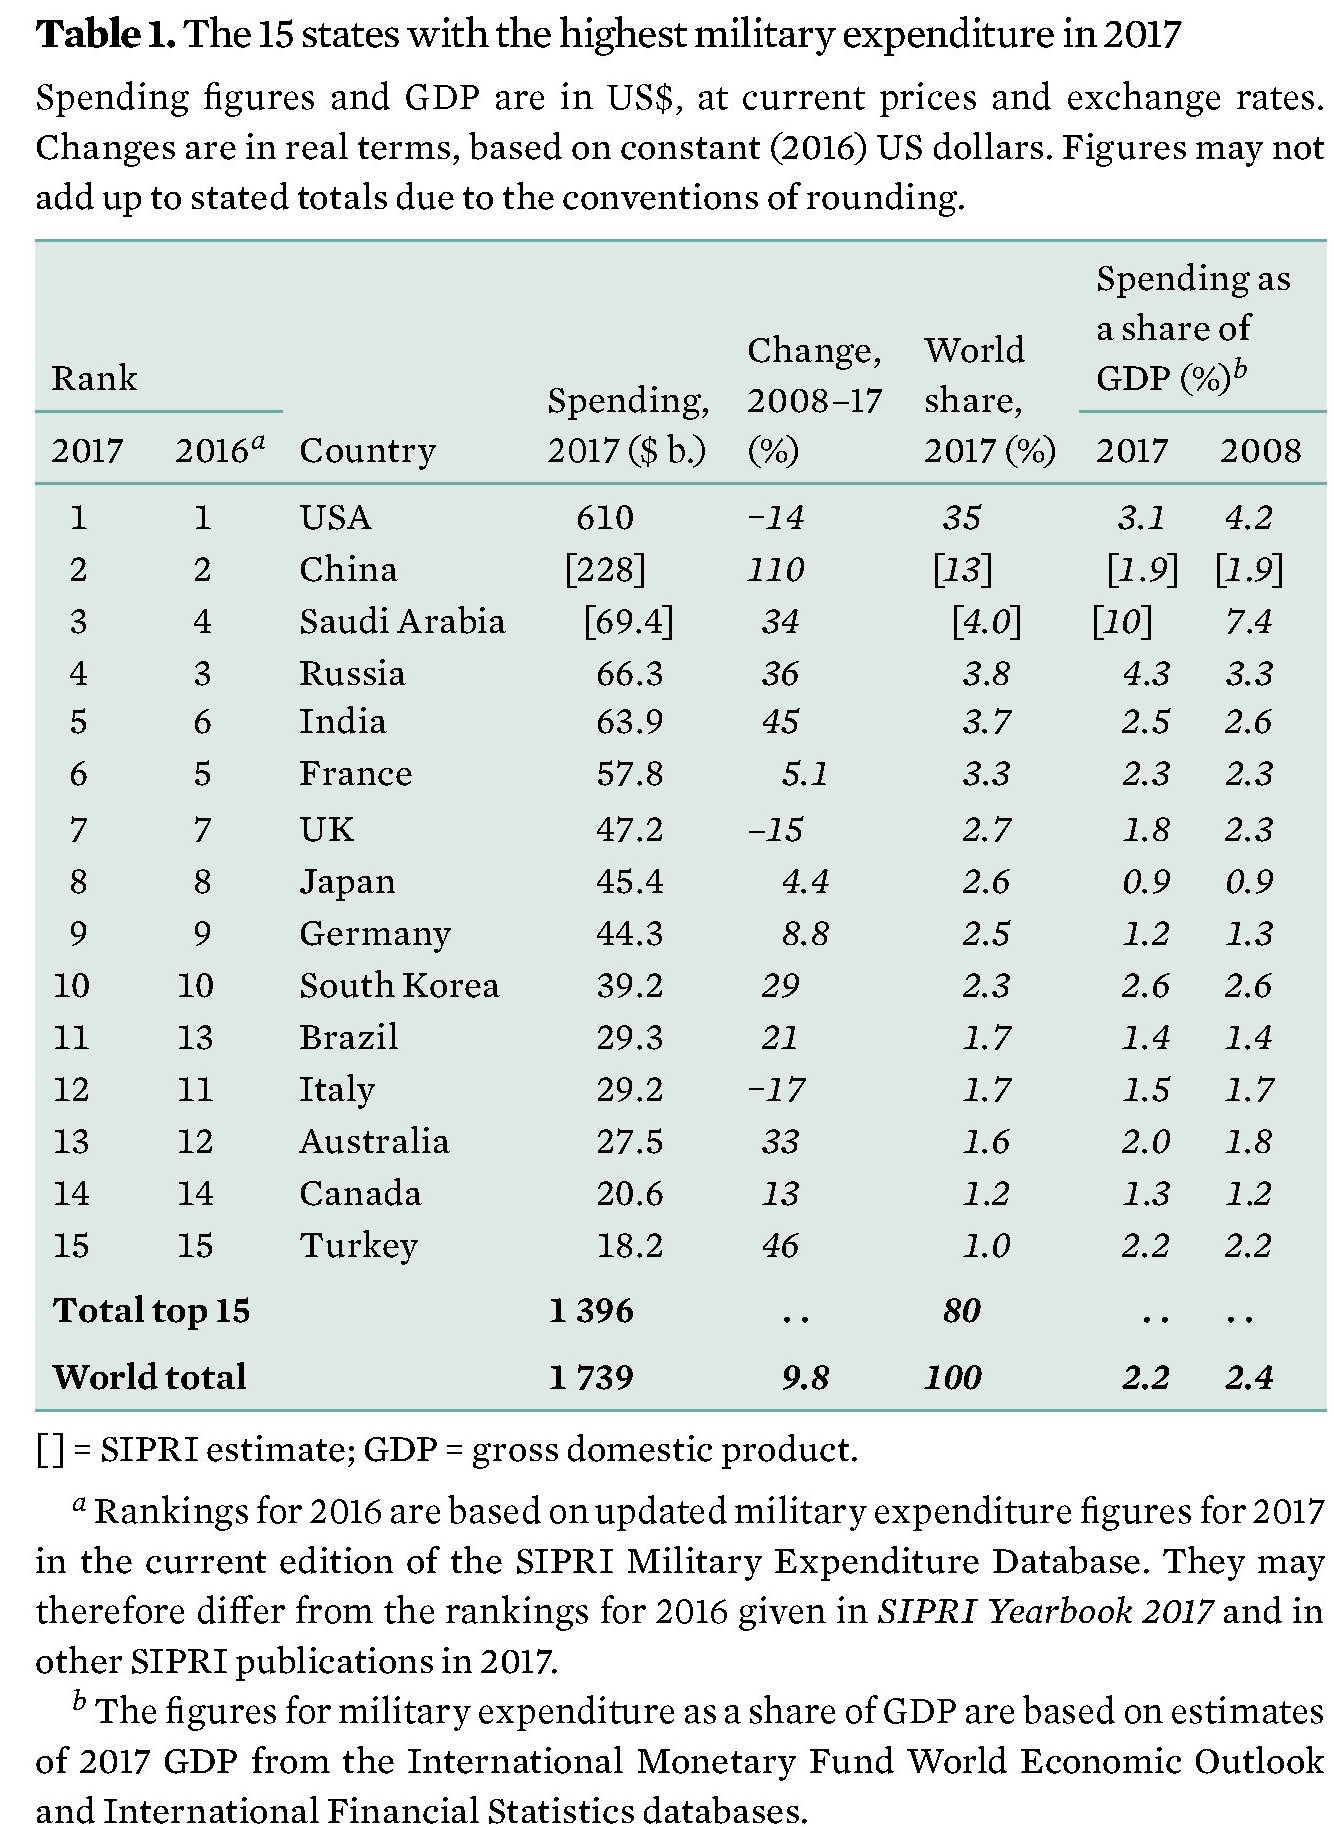
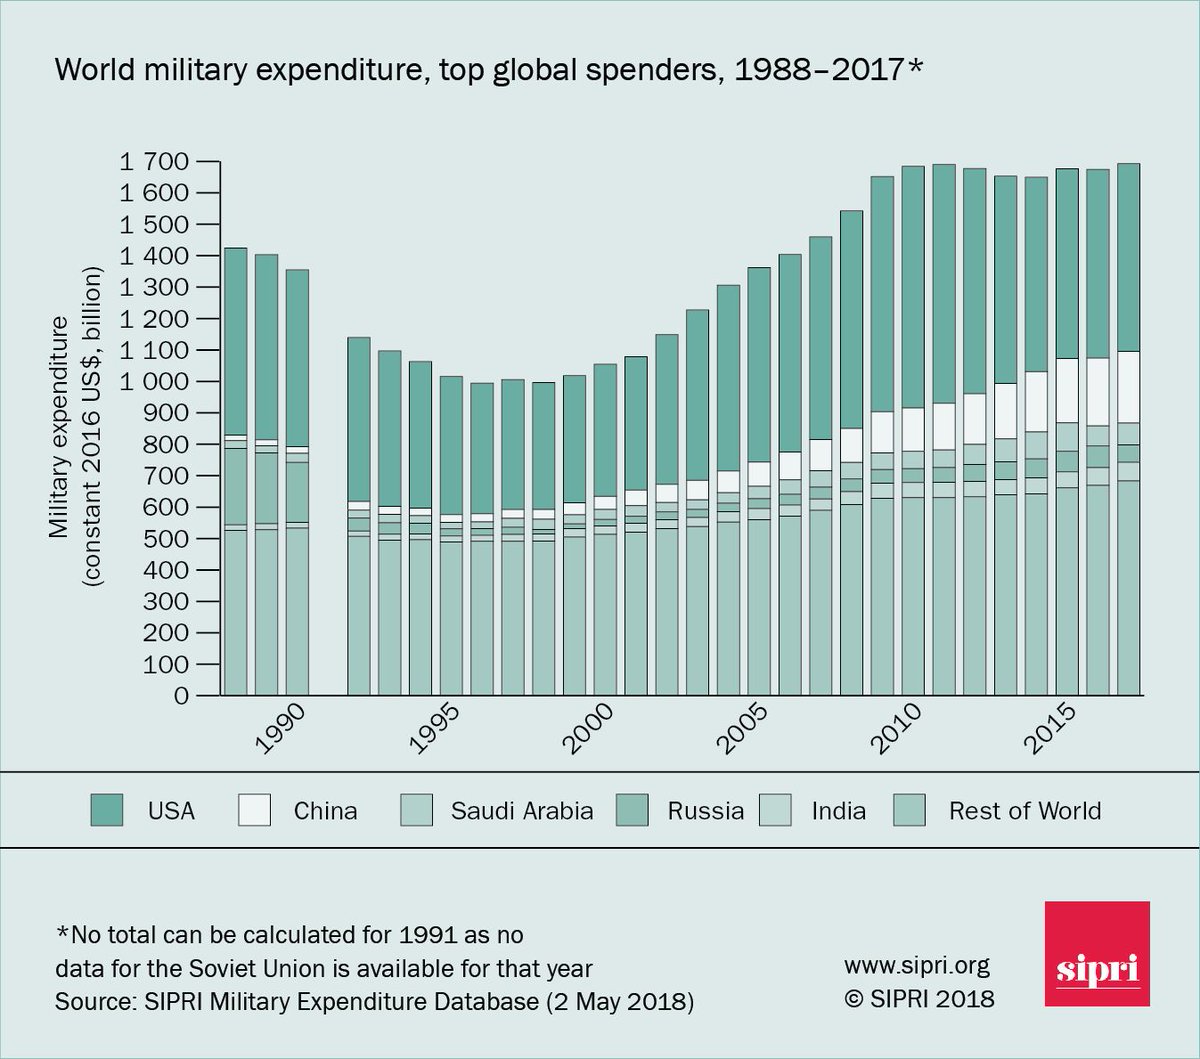
La spesa militare cinese raddoppia in dieci anni

Cronicario: Udite udite, l’inflazione ti impoverisce
Proverbio del 9 maggio Una buona azione è meglio di tre giorni di digiuno
Numero del giorno: 1.100.000 Famiglie italiane dove tutti cercano lavoro
E’ primavera e insieme alle foglie spuntano pure le audizioni sul Def, che pure se l’ha scritto un governo fantasma, viene comunque ampiamente commentano da un numero cospicuo di pezzi grossi che ci regalano la loro visione illuminata sui conti del nostro paesello afflitto (ma che davero?) ognuno dal suo peculiarissimo punto di vista. Oggi per dire si sono espressi nell’ordine: l’Istat, Bankitalia, l’Ufficio parlamentare di bilancio, il presidente dell’Unione delle Province d’Italia
che forse son state abolite ma anche no e comunque l’Unione rimane, hai visto mai, e infine l’Anci. Vista l’importanza degli assisi davanti alle commissioni di Camera e Senato, che intanto si scatenavano con le scommesse sul governo che forse ci sarà fra il gatto e la volpe alla faccia del solito Pinocchio, ho pensato che fosse il minimo regalarvi una perla di ognuno di questi interventi. Solo un assaggio però che ho da fare.

Cominciamo dagli ultimi che notoriamente sono i primi anche nell’aldiqua. L’Anci perciò. La richiesta più saliente è stata la richiesta di prorogare al 31 luglio i termini per la presentazione della documentazione della contabilità economica patrimoniale da parte dei comuni perché molti rischiano di non farcela e potrebbero finire sciolti e commissariati. Capirete che nessuno regge nuove elezioni.
Risalendo la china, troviamo l’Upi che molto signorilmente ha chiesto alle Commissioni di trovare un 280 milioni – spiccioli signora mia – per consentire a molte province, che sono sciolte ma anche no, di chiudere i bilanci, la qualcosa impedisce l’erogazione dei servizi che dovrebbero erogare ai cittadini, ma pure no.

Dopo questa prestazione edificante dei nostri enti locali, autentici maestri di vita pubblica, risaliamo fino all’Upb che col linguaggio cristallinamente incomprensibile dei burocrati dice quello che nessuno vuole sentire, ma che per fortuna nessuno capisce: “Rispetto ad un aggiustamento richiesto di 0,3 punti, il Def mostra un miglioramento del saldo strutturale di solo 0,1 punti di Pil. Nonostante la flessibilità concessa, si evidenzierebbe quindi un rischio di deviazione di -0,2 punti di Pil che dovrebbe comportare la necessità di una manovra aggiuntiva di 0,2 punti sul 2018”. Per giunta “secondo le stime più recenti della Commissione Ue non vi sarebbe nessun aggiustamento strutturale nel 2018, evidenziando quindi il rischio di una deviazione pari a -0,3 punti, maggiore di quanto precedentemente stimato”. Che vor di’?
Gli fa eco Bankitalia che ripete come un mantra: non toccate le pensioni, la cui riforma “è un punto di forza” e se proprio non si vuole far scattare l’aumento Iva toccherà “ricercare fonti alternative di aumento di entrata o riduzione di spesa”.

Dulcis in fundo l’Istat, che declina una delle sue migliori rappresentazioni che farà la gioia dei nostri piangitori ufficiali (se non siete iscritti al club correte a farlo che i tempi son propizi): Che dice l’augusto presidente Istat? Che nel 2017 c’erano cinque milioni di persone in povertà assoluta, l’8,3% della popolazione residente, pari a 1,8 milioni di famiglie, il 6,9% del totale, lo 0,6% in più rispetto al 2016. Ma la perla è nascosta fra le righe che non leggono i piagnoni a cui bastano i titoli: la metà dell’incremento di questo 0,6% di famiglie impoverite l’ha determinato l’inflazione, per quanto bassa.
Ecco. Adesso quando vi dicono che bisogna avere un’inflazione pari o vicina al 2% fateci un pensierino.
A domani.
Cronicario: Finalmente le donne guidano anche in Arabia Saudita
Proverbio dell’8 maggio Il fiore non ha davanti né dietro
Numero del giorno: 130 Spread decennale BtP/Bund
Il bello del governo che non c’è e che probabilmente non ci sarà e che uno si può dedicare finalmente alle notizie autenticamente importanti che arrivano dal resto del mondo, visto che dalle parti nostre siamo in piena pantomima recitata a soggetto per ogni dove radiotelevisivo. Per dire, pare che oggi il nostro beneamato Mister T twitterà la sua decisione sull’accordo per il nucleare iraniano, che porta con sé alcune fastidiose controindicazioni, qualora fosse confermato come pare il bye bye, nel mercato energetico. Questa bella illustrazione fatta da Platts vi dice tutto quello che c’è da sapere.
Mentre che aspettiamo l’editto social del presidente Usa mi sembra giusto mettervi a parte di una rivoluzione culturale che minaccia di cambiare per sempre il volto dell’Arabia Saudita, assai più dei possibili rincari petroliferi a causa della crisi iraniana, peraltro assai benvenuti dalla petromonarchia: dal prossimo 24 giugno le donne saudite saranno autorizzate a guidare l’automobile.
Questo passo verso la modernità occidentale sarà sicuramente più decisivo per l’affermazione dei valori dell’Occidente nelle terre d’Oriente, medio, mediano e estremo, assai più che i tweet facinorosi di Mister T che hanno il chiaro proposito di far salire l’inflazione per vie traverse (dazi e crisi petrolifere) visto il conclamato fallimento delle banche centrali. Lo sapevate che quella del Giappone ha rinunciato per la sesta volta di fila a centrare il target d’inflazione? Era previsto il 2% entro il 2019. Era previsto dal 2013, in effetti, da quando partì il grande diluvio monetario della storia dopo quello degli assegnati francesi, ma nisba: l’inflazione francamente se ne infischia della BoJ. Serve altro per fare impennare i prezzi.

Nel graduale processo di avvicinamento fra Occidente e Oriente fece più il ciuffo che il negoziato.
A domani.
La sfida cinese sulla cantieristica navale
Avere una marina, mercantile e militare, capace di fare la differenza, potendo peraltro contare su una ragnatela di nodi portuali in espansione, significa innanzitutto avere la capacità di costruire imbarcazioni capaci di competere con le eccellenze europee, giapponesi, coreane e soprattutto statunitensi. Le ambizioni cinesi di diventare una paese che punta sull’innovazione, annunciate sin dal 2016 con l’Innovation Driven Development Strategy decisa dal Comitato centrale cinese e dallo State Council, ha implicazioni dirette ed evidente per il settore navale, la cui ingegneria, oltre che allo sviluppo di sistemi hi tech nella navigazione, è diventata una delle dieci priorità del piano industriale di innovazione denominato dalle autorità “Made in China 2025”. Lo sviluppo tecnologico è la chiave per avere imbarcazioni sempre più moderne, con sistemi di propulsione che usino sempre meno il carbone e questo è possibile sono investendo massicciamente sulla ricerca e sviluppo, come la Cina peraltro fa da anni, col risultato di aver insidiato un altro dei primati degli Stati Uniti.
I frutti delle fatiche marinare cinesi sono già visibili. Nel 2017 il paese è diventato il primo in tre categorie, ossia completamento delle navi, nuovi ordini e volumi di ordini, mentre sta ancora dietro i principali costruttori tradizionali nel settore delle navi ad alta tecnologia, come ad esempio i vascelli che trasportano LNG, ossia gas e metano liquefatti, i vascelli scientifici e quelli militari. Anche nella marina, la Cina si segnala per un’industria a basso valore aggiunto e produzione di medio livello, segnalandosi per lo più per la costruzioni di petroliere, cargo e navi da container. Nel 2013 le produzioni più avanzate pesavano solo il 7% dei profitti della cantieristica navale cinese. Con la conseguenza che la nostra Fincantieri, la tedesca Meyer Werft e la francese STX erano ancora in vantaggio nel settore delle costruzioni navali ad alto valore aggiunto e nelle nicchie come le navi da crociera.
Ma questo vantaggio rischia seriamente di erodersi nello spazio di pochi anni. Il governo cinese infatti di recente ha emesso diverse direttive per riorganizzare drasticamente il settore, che appariva afflitto da sovracapacità produttiva, col risultato che delle numerose aziende che operavano solo 51 sono state ritenute meritevoli di credito bancario e supporto governativo. Tutte quelle, insomma, capaci di garantire la graduale trasformazione della cantieristica cinese in un settore all’avanguardia. Da ciò ne discende che il primato europeo rischia di essere pesantemente insidiato. A giugno scorso erano in costruzione 74 navi di lusso in 19 cantieri navali. Ventisette di questi erano stati ordinati a Fincantieri, in sei cantieri, 19 ai tedeschi e sette ai francesi. Ma i cinesi stanno sullo sfondo e stanno iniziando a penetrare il mercato.
Una mossa molto interessante è quella che ha condotto, nel maggio scorso, Fincantieri a prestare assistenza alla China State Shipbuilding corportaion (CSSC), il più grande conglomerato della cantieristica cinese per realizzare nel distretto Baoshan di Shangai, un parco industriale dedicato alla cantieristica navale. Un accordo che fa seguito a quello che Fincantieri aveva firmato per la costruzione presso il cantiere di Shangai Waigaoqiao Shipbuilding (SWS) di due navi da crociera, e ulteriori quattro in opzione: le prime unità di questo genere mai realizzate in loco per il mercato cinese. Una grande occasione di profitto a breve termine per l’azienda italiana, ma che suscita qualche perplessità agli osservatori per le conseguenze che potrà avere nel medio termine. “Questa mossa – sottolineano gli analisi dell’European council on foreign relations – finirà per aiutare a creare un concorrente cinese e darà il colpo di grazia all’industria europea delle navi da crociera, la cui migliore prospettiva di crescita è proprio nel mercato interno cinese”. I cinesi “comprano” alleati, ne assimilano le conoscenze e quindi diventano competitivi: è una strategia che è stata sempre utilizzata dai paesi emergenti in tutti i tempi.
Quella su Fincantieri è stata una operazione importante, ma non è stata l’unica. Nel 2016 la Genting Hong Kong ha completato l’acquisizione di tre cantieri navali della tedesca Nordic Yards Wismar, che consentirà ai cinesi di aumentare la propria expertise nella costruzione di navi da crociera. Al tempo stesso la compagnia svizzero-svedese ABB sta aiutando la Cina a entrare nel mercato europeo delle navi traghetto. Si prevede che nel 2020 sarà consegnata un traghetto con una capacità di 2.800 passeggeri che collegherà il porto finlandese di Turku con Stoccolma. Anche la compagnia Meyer ha espresso la propria preoccupazione per il costante trasferimento di tecnologia cantieristica ai cinesi. Paura (o pretesto) che è ricorsa anche fra gli argomenti addotti dal governo francese quando decise di nazionalizzare la STX, spiegando che temeva il trasferimento di tecnologie ai cinesi per il tramite di Fincantieri. Alla fine il governo francese e quello italiano si sono accordati mettendo sul tavolo un accordo fra Fincantieri e la francese Naval Group per consolidare la cantieristica europea nel settore militare.
E il settore militare apre un altro capitolo della nostra storia. “La Cina ha fatto notevoli progressi, grazie a un produzione navale senza precedenti, per qualità e quantità, che le consente di competere in alcune settori della cantieristica navale militare dove prima dominavano gli europei”, osserva ancora l’Ecfr. La conseguenza è stata che la Cina ha iniziato a esportare corvette e fregate alla Thailandia, il Pakistan e la Malesia, che di solito comprava vascelli di seconda mano dall’Occidente, e anche all’Algeria, che di solito si approvvigionava da costruttori italiani, britannici, tedeschi o russi. Di recente la Cina è riuscita a piazzare due navi da pattugliamento offshore alla Nigeria, un mercato tradizionalmente in mano a britannici, inglesi e tedeschi. Inoltre la Cina trasferisce navi di seconda mano (compresi i sottomarini) in Myanmar e
Bangladesh, e ha venduto sottomarini anche in Pakistan e in Thailandia, a spese di francesi e tedeschi. Costi più bassi e influenza politica hanno certo favorito i cinesi. Ma anche la loro tradizionale pazienza e perseveranza. Adesso i cinesi hanno dimostrato che sanno realizzare pure le portaerei, e la Francia inizia a vederli come competitori nel progetto che prevede la vendita di una portaerei al Brasile.
Questa capacità di penetrazione del mercato della marina cinese è visibile anche nella circostanza che la Cina è diventata una grande venditrice di armi, oltre che una straordinaria acquirente. Mercantili, navi da crociera, fregate e portaerei: la Cina di oggi, e soprattutto di domani, minaccia di estinzione l’industria cantieristica europea e non solo. La Cina marinara è forse la più profonda minaccia alla pace mondiale se lancerà la sfida alla potenza marinara in carica: quella statunitense. Questo copione è stato già recitato agli inizi del XX secolo, quando la potenza emergente era la Germania e quella in carica il Regno Unito e molte delle tensioni fra i due paesi furono alimentate dalla decisione tedesca di investire massicciamente sulla marina militare. La storia non si ripete, certo. Ma si somiglia. E questo confronto potrebbe avere un scenario inedito: i fondali sottomarini dove si nascondono enormi risorse energetiche e minerarie in attesa di essere trovate e sfruttate. E l’attesa sta finendo.
(3/segue)
Puntata precedente: La ragnatela cinese che avvolge gli oceani
Puntata successiva: La caccia cinese al tesoro nascosto nei fondali sottomarini
Cronicario: Il pil rallenta, ma il governo di più
Proverbio del 7 maggio Anche le scimmie cadono dagli alberi
Numero del giorno: 3.125.000.000.000 Riserve valutarie cinesi ad aprile
Siccome vi so interessati alla tregenda che si sta consumando sui più bei colli romani, vi do subito la notizia del giorno: il governo non lo vuole fare nessuno. Né quelli che hanno vinto, che ancora si devono mettere d’accordo se ha vinto il partito o la coalizione, né quelli che hanno perso, per la semplice ragione che non vogliono perdere di più la prossima volta. Perciò alle consultazioni lampo seguono spedizioni a quel paese altrettanto repentine, che spostano la soluzione della crisi del governo che non c’è alle calende greche, ormai divenute classicamente italiane. Perché hai voglia a dire che i tedeschi ci hanno messo sei mesi a fare il governo. Noi, che siamo più bravi di loro, di loro ci metteremo sei mesi a rifare le elezioni.
Questo lampo di genio italico non vi sarà sfuggito, ma nel caso è giusto sappiate che i tragediatori più o meno stellati hanno già fissato la data delle elezioni all’8 luglio: se non ci sarà il governo politico i sedicenti vincitori hanno già deciso che rivinceranno fra due mesi. Poi certo dovrebbe essere il presidente della repubblica a decidere questi dettagli. Ma che volete che sia nei tempi in cui si governa coi blog?
Quindi se votiamo a luglio vorrà dire in pratica che siccome rivinceranno quelli che hanno già vinto e che non hanno nessuna voglia di fare un governo prima delle vacanze estive, arriveremo a settembre col povero capo dello stato costretto a consultazioni balneari all’acqua pazza, quando ormai sul limitare della legge di bilancio partiranno le clausole di salvaguardia che faranno schizzare l’Iva più in alto di dove non sia già, per la gioia del Fisco che già ha visto salire il gettito Iva dell1,5% nel primo trimestre di quest’anno a 24,6 miliardi. Fino ad allora il paese avrà continuato a godersi le vacanze, mentre il governo che non c’è, interpretato ancora da quello che c’era, continuerà a somministrargli i brodini che gli servono per mantenere il suo splendido stato di salute economica.
I risultati si stanno già vedendo. Oggi l’Istat ha rilasciato la sua nota mensile nella quale osserva che la crescita rallenta, come da copione.

E se l’economia non ha fretta, figuratevi la politica.
A domani.

