
Categoria: Annali
Il minidollaro può far bene al commercio internazionale
Alcune circostanze rendono curioso il dibattito che si è sviluppato ai piani alti dell’economia e della politica internazionale, culminato nei timori di una nuova guerra valutaria che in qualche modo l’amministrazione Trump rischia di alimentare, se non addirittura provocare, con le politiche di indebolimento del dollaro associate alle restrizioni commerciali. A Davos sono risuonate le parole preoccupate dei banchieri centrali europei e Trump ha ribadito che la sua politica metterà al primo posto l’America, anche se temperando tale volontà col desiderio di collaborare con gli altri partner. Questo scenario, tuttavia, trascura alcuni fatti che sembrano contraddire la vulgata che collega l’indebolimento del dollaro al miglioramento del commercio Usa, talché all’amministrazione conviene perseguirlo pure se al costo di conflitti valutari coi partner.
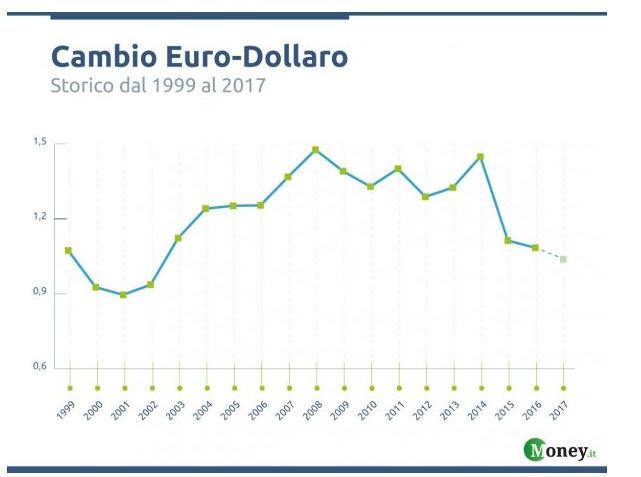
Il primo elemento lo ha fornito il Fmi, che ha presentato il suo World economic outlook proprio a Davos nei giorni scorsi dal quale si osserva che nel 2017 il commercio internazionale è stimato sia aumentato del 4,7%, più della crescita globale e le proiezioni sono superiori al 4% anche per quest’anno e il prossimo, pure se con ampi caveat relativi ai rischi collegati proprio all’aumento delle barriere commerciali. Il secondo elemento l’ho ricavato dal Sole 24 ore che ha pubblicato questo grafico molto istruttivo sulla svalutazione del dollaro dal momento dell’insediamento di Trump, quindi dalla fine del 2016.

Chiunque segua le cronache ricorderà sicuramente i continui moniti che l’amministrazione Trump ha rivolto al mondo, e ribaditi anche nell’ultimo intervento a Davos del presidente, sulla volontà americana di avere un commercio equo con i partner, evidentemente reputati non abbastanza onesti nella competizione. Aspirazione legittima che sussume un atteggiamento poco rassicurante, se la si associa alla svalutazione sofferta del dollaro nell’ultimo anno e alle ultime cronache sui dazi decisi dagli Usa su pannelli solari e frigoriferi.
Ma la terza osservazione è forse la più interessante. Malgrado la grande attenzione che l’amministrazione Usa ha dedicato al commercio internazionale sin dal suo insediamento, nonostante la svalutazione del dollaro e adesso pure i dazi, il saldo commerciale non è mai stato così negativo negli ultimi mesi.

Questa evidenza, a meno di non voler accusare la sfortuna, lascia ipotizzare che il saldo commerciale statunitense abbia dinamiche appena più complesse di quelle che fanno semplicemente riferimento al tasso di cambio. La forte svalutazione del dollaro verso l’euro, per fare l’esempio più vicino a noi, non ha per esempio impedito all’Italia di realizzare una crescita dell’export verso gli Usa di circa il 10% nel 2017 rispetto al 2016 e addirittura di oltre il 17% a dicembre 2017 rispetto allo stesso mese del 2016.

Se allunghiamo lo sguardo sul saldo commerciale Usa nell’ultimo decennio troviamo un altro elemento suggestivo che arricchisce la nostra osservazione e il nostro ragionamento.

In sostanza il saldo commerciale Usa migliora drasticamente, arrivando a dimezzarsi il deficit, solo fra la fine del 2008 e il 2009, quando il commercio internazionale conosce il suo collasso peggiore, proprio in corrispondenza di una ripresa del dollaro, che si apprezza in corrispondenza del flight to quality verso gli asset Usa generato dalla crisi.
Se uniamo i puntini, queste evidenze ci consentono di delineare una congettura vagamente contro intuitiva relativamente al rapporto che lega il valore del dollaro al saldo commerciale Usa e al commercio internazionale, che potremmo semplificare così: un dollaro debole peggiora il saldo commerciale Usa e insieme favorisce il commercio internazionale. Se così fosse, svalutare il dollaro servirebbe poco al commercio Usa, ma sarebbe positivo per il commercio internazionale, che infatti è cresciuto l’anno scorso malgrado le restrizioni non siano certo diminuite. Merito della ripresa, certamente, ma forse anche della particolare configurazione del commercio internazionale, dove il dollaro gioca un ruolo pressoché unico.
Proprio di questo parla un recente paper diffuso dalla Bis, la Banca dei regolamenti internazionale di Basilea, che si basa sull’osservazione del ruolo crescente giocato dalla catene globali di valore (Global value chain, GVC) nel commercio internazionale dove si intersecano due temi dove il dollaro gioca un ruolo determinante: quello finanziario, legato ai capitali necessari per far funzionare le esportazioni, e quello più spiccatamente commerciale, visto che molte transazioni sono denominate in dollari. “Il risultato dell’interazione di questi due i temi è che il tasso di cambio del dollaro
risulta come determinante dell’attività delle GVC. In particolare, un dollaro più forte è associato a un credito più rigido e a condizioni e attività di GVC ridotte. Di conseguenza, le esportazioni da un’economia emergente possono cadere quando la sua valuta si deprezza contro il dollaro”. Insomma, il canale finanziario del commercio internazionale espresso in dollari ha un’importanza rilevante, provocando effetti addirittura contrari a quelli che siamo abituati a considerare. “Paradossalmente, una valuta più debole rispetto al dollaro potrebbe in realtà servire a smorzare i volumi commerciali, piuttosto che stimolarli”. La svalutazione del dollaro, insomma, fa bene al commercio internazionale e al tempo stesso peggiora il saldo commerciale Usa, anziché migliorarlo come si potrebbe credere. E’ una congettura certo. Ma sarebbe saggio prenderla in considerazione prima di parlare di minacciare guerre valutarie. Si rischia di far danni e per giunta inutilmente.
Cronicario: Amazon c’ha due Sfere così, anzi tre
Proverbio del 30 gennaio In una lite hanno tutti torto
Numero del giorno: 2,7 Crescita % eurozona su base annua nel 2017
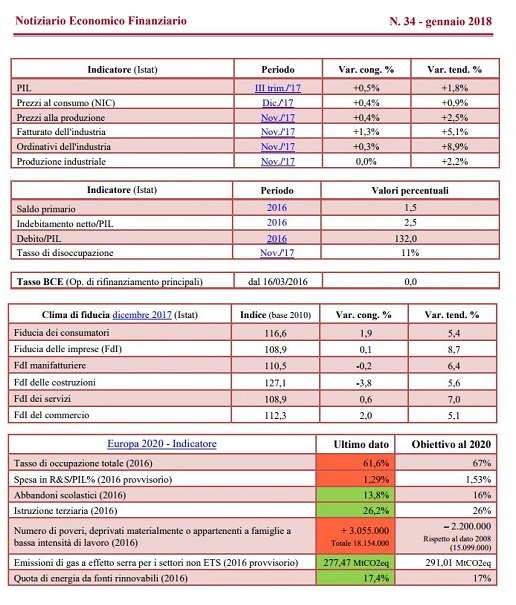
Amazon dunque. M’ero giurato di scrivere cose serie oggi, che il cronicario globale pullula. Roba per niente allegra. Per dire: le retribuzioni contrattuali italiane che su base annua (+0,6%) crescono la metà dell’inflazione (+1,2%).

O, meglio ancora, la commissione horror bancaria, in corso di liquidazione, che dopo grande fatica riesce a mettere nero su bianco (ma ancora non approvato) che in effetti Bankitalia e Consob nella mezza dozzina di crisi di altrettante banche che abbiamo vissuto negli ultimi anni non sono stati molto efficaci.

Anche se certo niente valeva il piombo virtuale del vostro Cronicario come la notizia che a gennaio la fiducia dei consumatori è in calo (avranno mica fatto i conti di fine anno?) e quella delle imprese pure. Se volete un quadro aggiornato dell’umore nazionale, e di quello che ci aspetta, date un’occhiata a questo, che arriva fresco fresco dal Senato.
Amazon perciò. Stavo giusto compulsando queste facezie quando mi è cascato l’occhio su un contatore che adesso segna questo countdown, ma nel frattempo che l’avete letto già è andato avanti.

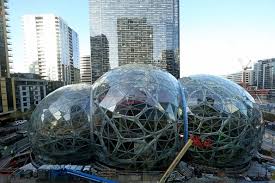
Capito che ci stavamo perdendo? No? Quindi non sapete nulla della vera notizia del giorno. Come quale sarebbe? Le Sfere di Amazon perdindirindina. Se ne parla da mesi. Anzi da anni. Oggi però le Sfere aprono e nasce un mondo davanti ai nostri occhi che segna l’alba definitiva del lavoro dipendente aristocratico. Per dire: quelle sfere, che dentro ospitano un ecosistema composto da più di ventimila piante, dove gorgogliano ruscelli e si cammina scalzi su moquette di legno biologico (non è vero ma quello è lo spirito) sono i nuovi uffici della sede centrale di Amazon dove abiteranno gli eloi della multinazionale, mentre i morlock impacchetteranno i vostri acquisti on line in qualche magazzino sotterraneo con le pipì cronometrate come i pasti. Se non sapete chi siano gli eloi cambiate canale e amici come prima.

Nelle Sfere i lavoratori potranno pensare e lavorare – esattamente in quest’ordine – “diversamente circondati da piante” e quindi, debitamente ossigenati, potranno studiare le strategie migliori per trasformare Amazon da gigante a gigantissimo.

Amazon, infine. Perché la signora dei nostri pacchi ha deciso di costruire la casa del suo nobilato a febbraio 2013. All’epoca era ancora così.

Ha iniziato a coltivare le piante nel 2014 e poco più di un anno dopo ha iniziato i lavori, conclusi in un anno e mezzo. A maggio 2017 stava già installando le piante nella struttura di vetro e acciaio. La piantumazione è durata per tutto l’anno scorso e oggi apre. Meno di cinque anni per arrivare a questo.
Cinque anni durante i quali Amazon ha comprato tutto ciò che ha potuto.

e ha raggiunto una capitalizzazione di borsa invidiabile nella corporation America.

Facciamola semplice. Amazon c’ha due sfere così. Anzi tre.
A domani.
Ecco perché l’euro è tornato a crescere sul dollaro
E se fosse tutta una questione di fondamentali? Il brusco apprezzamento dell’euro sul dollaro, che gli analisti hanno imputato al clima politico che da un annetto spira di là dall’Atlantico, forse è debitore degli andamenti macroeconomici assai più di quanto non dipenda dalla cattiva digestione dei politici, e in particolare quelli statunitensi che nei giorni scorsi hanno voluto far credere prima di essere contenti che il dollaro si indebolisse, suscitando le proteste dei banchieri centrali europei, e poi sono tornati al più confortevole ritornello, tipicamente yankee, di volere un dollaro forte.
Ma forse ai giorni nostri, ad alto tasso di internazionalizzazione dei capitali, i desiderata politici sono anch’essi ostaggio delle quantità economiche che miriadi di operatori compulsano freneticamente per decidere cosa comprare. E siccome anche il cambio obbedisce alla legge della domanda e dell’offerta, se gli acquirenti comprano più Europa che Usa, ecco che il cambio ne risente né più né meno di come accadrebbe se invece della valuta fossero sul piatto due diversi tipi di autovetture.
La domanda quindi da porsi è: gli acquirenti hanno più ragione di chiedere euro rispetto a dollari di quante ne avessero in passato? A guardare i dati qualche ragione in più sembra proprio ce l’abbiano. Una recente pubblicazione dell’European political strategy centre, pensatoio di stanza presso la Commissione Ue, fornisce alcuni elementi che confortano l’ipotesi secondo la quale l’Europa va bene, per certi versi meglio degli Usa, e questa è una ragione sufficiente a spiegare la forza dell’euro rispetto al dollaro. Vi do giusto alcuni numeri su cui riflettere. Il primo riguarda la crescita reale, che nell’UE a 27 è stabilmente intorno al 2% dal 2014, sorpassando con ciò sia il Giappone che gli Usa, con prospettive buone anche per quest’anno e il prossimo. L’andamento soddisfacente dell’indice PMI, che ha raggiunto il suo massimo nel 2017, conferma la ripresa degli investimenti, più robusta di quella Usa.

L’UE a 27 si conferma anche più attrattiva per gli investimenti diretti dall’estero rispetto agli Usa (424 miliardi nel 2016 versus 391 per gli Usa), ma soprattutto l’Unione si conferma una superportenza dell’export, con un valore che vale il 50% del pil, 30 punti in più rispetto ai partner Usa.

A ciò secondo gli esperti hanno contributo i 45 accordi di commercio che l’Ue ha concluso con 76 paesi che hanno molto favorito le esportazioni. Questo risultato ne porta con sé un altro che insidia uno dei grandi primati del dollaro (e che concorre al suo successo): l’utilizzo come valuta internazionale per scambi commerciali e finanziari. Il 36% dei pagamenti globali sono ormai conclusi in euro a fronte del 39% in dollari. Il dollaro è ancora sul podio, ma c’è un concorrente di tutto rispetto.

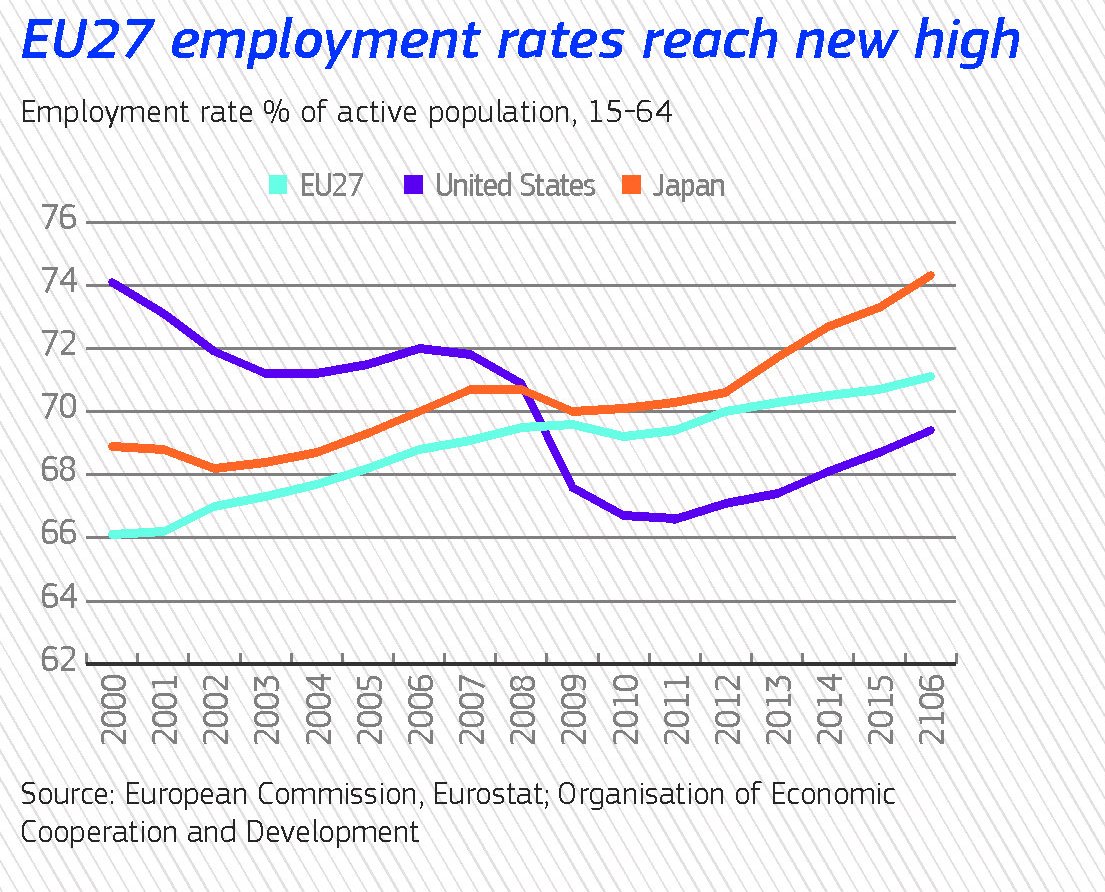
Notate che nel dicembre 2012 l’euro aveva già sorpassato il dollaro come quota sui pagamenti globali ma poi era intervenuta la crisi dell’euro che solo un paio di anni dopo ha iniziato a mitigare i suoi effetti. L’Ue ha pure notevolmente migliorato la propria produttività, raggiungendo il livello di Usa e Giappone, e gode di una posizione fiscale invidiabile, con un debito del governo assai inferiore al 100% del pil (83%), a differenza di quanto accade negli Usa (108%) e soprattutto in Giappone (240%) nel 2017. Migliorato drasticamente anche il tasso di occupazione, che dal 2013 ha superato quello Usa grazie alla creazione di 9 milioni di posti di lavoro che si prevede saranno 12 nel 2019.
Insomma se è vero che l’Europa è tornata, come si intitola icasticamente lo studio degli esperti di Bruxelles, la forza dell’euro trova molte ragioni in questi andamenti, anche se certo bisogna ricordare un paio di circostanze. La prima è che l’euro non è la valuta dell’UE a 27 ma solo quella dell’UE a 19, anche se di sicuro la valuta europea gioca un ruolo importante nei paesi europei che non l’hanno adottato. Peraltro non è chiaro quali saranno le conseguenze dell’uscita dell’UK dall’UE. Di questo lo studio non parla e d’altronde sarebbe chiedere troppo a un pensatoio che ama l’Europa per mestiere. Ma pure al netto di queste avvertenze, i progressi dell’area europea sono visibili e innegabili. E quanto pare i mercati ne sono consapevoli.
Cronicario: Offresi cavia per sperimentare gli effetti del lusso
Proverbio del 29 gennaio Ingannami sul prezzo, ma non sulla qualità della merce
Numero del giorno: 656.000.000 Risarcimenti versati dallo stato italiano per ingiusta detenzione dal 1992 a oggi a 26.412 persone
L’ennesimo scandalo automobilistico che ha coinvolto i colossi tedeschi, che hanno fatto pippare gas di scarico di auto diesel – i peggiori – a un manipolo di cavie ha convinto tutti che non è possibile permettere a questi cattivoni di fare cose del genere e passarla liscia. Anche perché mica si sono limitati a inquinare gli uomini, ‘sti balordi, ma hanno usato anche cavie animali, capito? Delle povere scimmiette.

Ora usare cavie umane è un conto: dopotutto quella monnezza la respiriamo ogni giorno e siamo pure felici di estinguerci così. Ma le scimmie? La deriva del capitalismo pseudo-ambientalista deve essere assolutamente arrestata prima che vengano fuori altre nefandezze e magari le scimmie si incazzino sul serio.

Anche perché mica c’è bisogno di scomodare altri primati. Noi uomini, che siamo un po’ il top della fascia, siamo felicissimi di prestarci alle sperimentazioni. Lo facciamo con i farmaci, i gas di scarico e c’è una fila sicura di quelli che s’offrono di provare i nuovi IPhone e soffrono quando non ci riescono. Figuratevi se un giorno dovesse venire fuori che gli smartphone cuociono il cervello.

A me più che questo spaventa il fatto che, secondo il Financial Times, Apple si appresta a chiudere il miglior trimestre di sempre con gli analisti a stimare un utile superiore a 18 miliardi di dollari. Ma lo spavento diventa curiosità quando leggo che il quarto trimestre 2017, quello record, è il primo che incorpora le vendite del mitico IPhone X, per cui uno pensa che i 29 milioni di esemplari venduti abbiano in qualche modo contribuito. Epperò leggo altrove che le vendite non sono state considerate soddisfacenti, tanto che l’IPhone X scomparirà entro fine anno perché Apple pensa di far uscire tre nuovi modelli (tre) l’autunno prossimo per la gioia dell’esercito dei selfie.
Ora, cara industria delle cose belle e lussuose, oltre che vagamente futili, che non mi posso permettere: nel caso dovesse occorrerti una cavia disposta a sperimentare tutte le cose pericolose che produci conta pure su di me. Offro un impegno a tempo pieno, riservatezza e anche una rinuncia ad alcuni diritti civili, se serve.
Sono tentato di mettere a tacere il mio demone consumistico insoddisfatto, che divora quel che resta dei miei neuroni, quando leggo con un certo sconcerto che la Coldiretti è preoccupata che il nostro beneamato Mister T terremoti il nostro export di beni alimentari che negli Usa trova uno dei suoi bengodi. Ballano 40 miliardi di esportazioni che finiscono nel mucchio dei soldoni che gli Usa pagano al nostro commercio estero. Cerco di immaginarmi ritorsioni raffinate abbastanza da far pagare agli yankee un eventuale dazio sul parmigiano. Ma poi capisco che per loro il made in Italy è come per noi l’Iphone: sono dipendenti. E quindi mettessero pure i dazi. Noi aumenteremo la stagionatura.
A domani.
La crisi del mattone? Conta pure il pre-giudizio dei proprietari
Gli amanti delle quantità osservabili, fra i quali s’iscrivono d’ufficio anche gli economisti, guardano con una certa difficoltà a ciò che si fatica a impacchettare in un modello matematico. Per costoro, far riferimento a categorie sfuggenti come il giudizio, l’umore, la percezione e cose simili svilisce il rigore formale al quale ambiscono e così dimenticano, specialmente gli economisti, che sono amenità siffatte a informare il nostro essere uomini e quindi il nostro agire economico. Per un Keynes che è riuscito a far digerire agli economisti un concetto tutto sommato banale come quello delle aspettative, ci sono milioni di economisti formali che storcono il naso quando ad esempio si prova a capire, come ha fatto di recente la Fed di Boston, quanto i giudizi confusi sui valori immobiliari di proprietà impattino negativamente sull’economia reale e quella finanziaria. Per noi italiani la questione dovrebbe riservare un sicuro interesse. Specie adesso che gli ultimi dati Eurostat hanno certificato che l’andamento deludente dei nostri corsi immobiliari, in decrescita anche a novembre sia su base congiunturale che tendenziale, sia una nostra poco felice peculiarità, visto che nell’eurozona i prezzi sono saliti in media di oltre il 4%. Le domande che dovremmo porci sono semplici: aldilà dei fondamentali quanto pesa la percezione sbagliata dei nostri valori immobiliari sulla circostanza che questi ultimi abbiano andamenti poco soddisfacenti? E soprattutto che influsso ha tale cattiva percezione sul comportamento della domanda e dell’offerta?
In attesa che qualcuno risponda con una ricerca analitica dedicata al nostro paese, possiamo farcene un’idea scorrendo quella della Fed, che ha il pregio di quantificare qualcosa – sempre economisti sono – e soprattutto di far venire dei dubbi in un mondo che millanta troppe certezze. E dubitare del nostro giudizio quando valutiamo la casa in cui abitiamo è un atto di puro buon senso, visto che su tale valutazioni tendiamo a costruire importanti decisioni di consumo, risparmio e investimento. Ad esempio quando pensiamo di comprare una nuova abitazione, il primo passo è fare una valutazione della nostra per capire quale sia la base di partenza. Quindi ciò che pensiamo della nostra proprietà condiziona la ricerca di quella nuova. Tutto ciò è perfettamente naturale. Il problema è che è altrettanto naturale, almeno secondo quanto racconta la Fed, che tendiamo a sbagliarci. Gli autori, infatti, mostrano che nel periodo 1984-2013, circa la metà delle famiglie americane censite nel campione ha sistematicamente calcolato male il vero valore attuale della propria casa. Il 25% di queste famiglie lo ha sottovalutato dell’11% o più, mentre il 25% lo ha sopravvalutato di almeno il 9%. Il problema nasce dal fatto che poi la teoria economica, semplificando come fa su ogni cosa, genera equivoci. La maggior parte degli studi sulle scelte nella gestione dei portafogli individuali, infatti, presuppone che le famiglie abbiano una conoscenza accurata del valore di mercato della loro casa, e quindi non considerano in che modo le convinzioni imprecise sui valori delle case potrebbero distorcere le altre scelte di portafoglio.
Introdurre la realtà nella congettura della perfetta conoscenza del valore dei propri asset conduce al alcune scoperte poco gradevoli. Ne elenco solo alcune perché in fondo è il principio che è interessante prima delle sue conseguenze quantificabili. La prima scoperta interessante è che quelle famiglie che hanno acquistato una casa durante periodi in cui i prezzi delle case sono in calo tendono a sottostimare il valore della loro casa, mentre le famiglie che hanno acquistato una casa durante periodi di crescita positiva dei prezzi delle case tendono a sopravvalutare il valore della loro casa. Inoltre i valori soggettivi delle case, sottostimati o sopravvalutati che siano, tendono a rimanere fermi per circa sei o sette anni, in media. Quindi le famiglie rivedono solo raramente le loro convinzioni sul valore di mercato della casa. E anche la durata del possesso influenza la correttezza delle valutazioni. All’inizio, infatti, i proprietari tendono a conoscere con precisione il valore dell’abitazione, se non altro perché l’hanno comprata. Ma poi l’informazione, che ha un costo di aggiornamento come ogni cosa, tende a sbiadire e con essa il nostro giudizio.
Oltre a questi aspetti ce ne sono altri, che non vanno ignorati: l’influenza sulle altre scelte di investimento. “Un aumento dell’1% nella misura dell’errata percezione dei prezzi delle abitazioni riduce la quota media di altre attività rischiose dell’1,76% per tutte le famiglie, una diminuzione media di 4,56 per i partecipanti al mercato azionario e una diminuzione media del consumo non domestico del 2,72%. Un aumento dell’1% della sopravvalutazione porta, in media, a una diminuzione del 7,91% della probabilità di investire nel mercato azionario”. Ed ecco come il giudizio sbagliato influenza l’economia finanziaria e quella reale. Anche qui, non è tanto la correttezza dei numeri che interessa, ma il loro significato.

Se torniamo a guardare al mattone italiano è esercizio di puro buon senso chiedersi in che misura la nostra stagnazione immobiliare dipenda dai pre-giudizi dei proprietari. In attesa che qualcuno faccia i conti, contentiamoci di chiedercelo. Già è un notevole passo in avanti.
Cronicario: Il talento di Mister T: svaluta il dollaro e il commercio Usa peggiora
Proverbio del 26 gennaio Nella stagione cattiva le acque scorrono all’indietro
Numero del giorno: 14 Contrazione % del pil in Venezuela nel 2017 secondo il Fmi
Ora che pendiamo tutti dalle labbra di Mister Trump, davosiani e semplici umani, che ha regalato un bellissimo discorso ai magnati e ai loro derivati assiepati nel vertice innevato svizzero, mi accorgo che nelle mie orecchie risuonano espressioni antiche che danno la cifra della portata veramente innovativa del neo Presidente Usa. Parole nuove come protezionismo, dazi, svalutazione competitiva, guerra valutaria.

La cosa è talmente seria (si fa per dire) che stamattina persino un pezzo grosso della Bce, Benoit Coeuré, ha lamentato (dopo Draghi ieri) che “i recenti commenti sui cambi non sono stati utili”. Si riferiva al delfino di Trump, il segretario del Tesoro Usa Steve Mnuchin, che sempre a Davos aveva osservato di non spiacersi troppo dell’indebolimento del dollaro. Apriti cielo Sempre Couré, oggi: “In questo momento una guerra valutaria è l’ultima cosa di cui abbiamo bisogno”.

Riapriti cielo. Ai pennaioli non è parso vero poter contare su una bella lite euroamericana per rinfrescare le cronache davosiane, quest’anno più insipide del solito. Prima il dazio sulle lavatrici. Poi la svalutazione competitiva. Infine la guerra valutaria…
Pregustando la narrazione cinematografica della nuova guerra dei mondi, sdraiati sulla poltrona del luogo comune, i nostri illuminati osservatori hanno dimenticato di far caso alla fastidiosa realtà che, come al solito, appare dove non te l’aspetti, come quel diavolo dispettoso che è. E così, mentre volenterosi contabili notavano la straordinaria svalutazione del dollaro rispetto all’euro da quando Mister T è in carica – un bel 15% abbondante – e vi faccio grazie di quella verso il resto del mondo, la bilancia commerciale Usa esibiva inosservata il peggioramento più vistoso degli ultimi anni, sempre dall’arrivo di Trump.
Queste meraviglioso risultato – la svalutazione che peggiora il saldo commerciale anziché migliorarlo – che fa strame di un paio di secoli di teoria del commercio internazionale, stupirà solo coloro ai quali è sfuggito lo straordinario talento di Mister T. Capovolgere ciò che sembra per realizzare ciò che è.

Perciò mi chiedo davvero quale sarà l’esito dell’America First, che Trump ha ripetuto ai davosiani e anzi invitandoli a far lo stesso a ognuno a casa loro. Sta a vedere che il neoegoismo predicato da mister T farà degli Usa il paese più altruista al mondo. A sua insaputa.
A lunedì.
Cartolina: Il razzismo del denaro
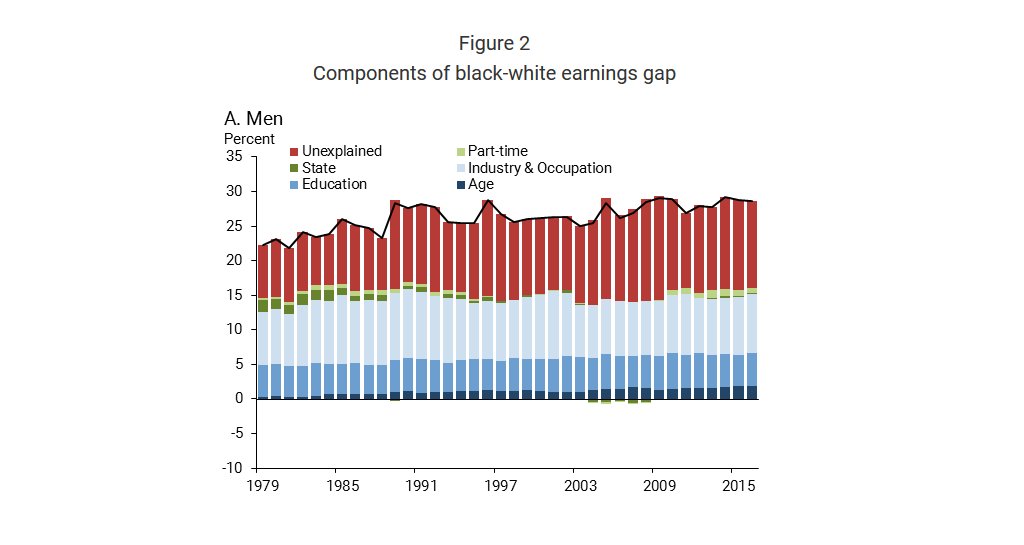
Il razzismo è esecrabile certo, e chi parla di razze è quantomeno un nostalgico con pochi fondamenti nella realtà, come ricorda a ogni pie’ sospinto il bon ton della conversazione pubblica. Perciò è sempre più misteriosa la ragione per la quale, negli Stati Uniti, esista un notevole gap fra le paghe orarie dei lavoratori bianchi e quelle dei lavoratori di colore. Gli economisti della Fed di San Francisco ci hanno messo le migliori intenzioni per spiegare questa differenza, che per i lavoratori maschi pesa circa cinque dollari, sulla paga oraria media reale, e prosegue almeno dal 1979. In sostanza, le retribuzioni per i neri sono un quarto più basse di quelle dei bianchi. Gli osservatori hanno scomodato tutte le spiegazioni che offre l’economia: le differenze territoriali, quelle di istruzione, la diversa quota di lavori part time e persino l’età o l’industria di riferimento. Ma ciò che hanno osservato con sconcerto è stata la crescita costante nel tempo dell’istogramma rosso, quello che bolla come unexplained – senza spiegazione – tale differenza e che ormai pesa una buona parte di questo gap. Inspiegabile, visto che le razze non esistono e nessuno oggi si può sospettare di praticare il razzismo. Nessuno a parte il denaro.
Cronicario: Fermi tutti, arriva il terrore di Davos
Proverbio del 25 gennaio Due buoni oratori non valgono un buon ascoltatore
Numero del giorno: 6,2 Avanzo commercio extra Ue Italia in miliardi a dicembre
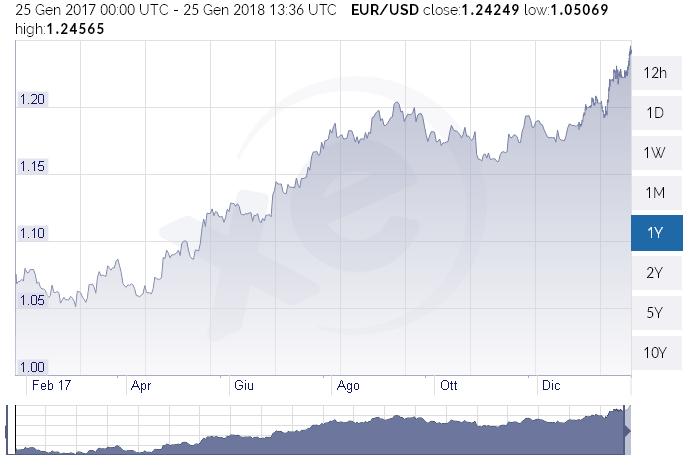
E’ partito e non vedo l’ora che arrivi lassù, in mezzo ai davosiani, che già il suo segretario del Tesoro ha mandato in panico ieri dicendo che il dollaro basso fa bene alla bilancia commerciale Usa. La qualcosa ha provocato un’eurezione ancora più potente di quella che ha suscitato Angela, che si scrive Anghela, il giorno delle nozze con l’Spd.
E partito perciò, e arriva presto. Ma prima che gli sequestrassero lo smartphone come si fa coi figli minorenni in volo, è riuscito a twittare ancora.
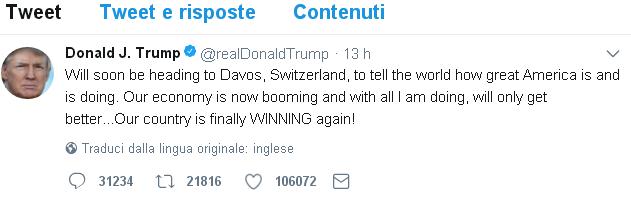
Si racconta di scene di panico in alta quota. Pare che le bianchissime nevi di Davos siano arrossite di vergogna, sciogliendosi persino per l’emozione. Anche perché nel frattempo le agenzie di stampa battevano delle perle come questa: “Trump vuole 25 miliardi di dollari per costruire muro Messico”. Anche se la mia preferita è questa: “Trump, piano per infrastrutture da 1700 miliardi dollari. Cifra piu’ alta di quella indicata finora”. Mi spiego meglio. All’epoca della campagna elettorale Trump aveva terremotato il mercato dei metalli (per non parlare del resto) spiegando che avrebbe messo sul tappeto un piano da 1.000 miliardi per le infrastrutture, generando appetiti pantagruelici fra i vari contractor. Oggi specifica che non saranno mille, ma 1.700. Caso più unico che raro di promessa non mantenuta al rialzo. Capirete che stress, per i nostri politici in campagna elettorale, doversi confrontare con un gigante del cazzeggio di tal fatta.

Conoscendoli, ci riusciranno di sicuro. Ma senza i soldi dello zio Sam sarà difficile andare oltre il cazzeggio puro e semplice. Intanto che aspettiamo l’arrivo di Mister T fra i davosiani, razza di sospetta provenienza aliena, non possiamo non notare che i cinesi hanno reagito molto signorilmente ai dazi usati contro i loro pannelli solari, sottolineando che la cooperazione è la direzione corretta nelle relazioni commerciali sino americane. Talmente dialogante, questa affermazione, che il segretario al commercio Wilbur Ross ha risposto al suo omologo cinese che gli Usa non vogliono una guerra commerciale ma solo riequilibrare i rapporti con gli asiatici respingendo il protezionismo cinese. Magari con quello Usa.
Capirete che di fronte a questo spettacolo il resto del Cronicario impallidisca. Dovrei raccontarvi della pallida Bce che tiene fermi i tassi e dice le stesse cose che ripete da settimane sul futuro del QE, magari credendoci pure mentre l’euro supera 1,25 sul dollaro come è successo poco fa? Figuriamoci. Oppure dovrei parlarvi del petrolio che ha superato i 7o dollari per il Brent? Tutta roba noiosa rispetto al Grande Cabarettista statunitense che peraltro, ci dice il nostro amato Supermario, ha suscitato alcuni timori in seno al consiglio direttivo Bce per le politiche della sua amministrazione. Però una cosa ve la voglio raccontare prima di salutarvi. Una bella statistica della Bis ci fa vedere una cosa molto interessante.
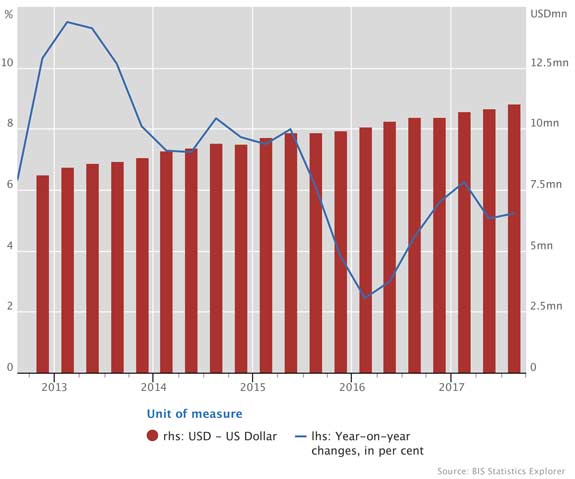
I crediti (o debiti se preferite) denominati in dollari fuori dagli Usa sono arrivati a 11 trilioni nel terzo trimestre 2017. La liquidità in valuta estera è sempre più abbondante là fuori e molti debitori hanno scelto il dollaro per nominare le proprie obbligazioni. Cosa succede a questi titoli quando il dollaro cala (per la gioia del segretario del Tesoro Usa)? Se foste creditori di questi debitori lo sapreste già.
A domani.
Perché all’Italia serve una strategia per esportare più servizi
Siamo in campagna elettorale, mi dico, e le cronache dimostrano con quanta facilità i nostri politici promettano le cose più fantasiose per accaparrarsi un voto, salvo poi dimenticarsene subito dopo. E poiché promettere è gratis, mi aspetterei di trovare uno qualunque di costoro almanaccare le folle con un giuramento solenne: venderemo più servizi e così facendo miglioreremo non solo la nostra posizione estera, ma anche la nostra produttività. Troppo complicato? Ok, proviamo così: dobbiamo migliorare i nostri servizi per avere un’economia più moderna e maggior benessere.
Purtroppo di tale argomento non trovo traccia nel nostro dibattito elettorale, che ha poche idee ma confuse su roba tipo flat tax, euro, pensioni, e altre amenità ma si guarda bene dall’osservare la realtà aldilà dei (presunti) desideri di chi vota. Un vero peccato perché la realtà offre tantissime occasioni di riflessione che purtroppo molto difficilmente riescono a guadagnarsi la ribalta della pubblica attenzione, completamente invasa dalle notizie futili. Come accade alla moneta, l’informazione cattiva scaccia quella buona.
Vale la pena tuttavia fare un tentativo assolutamente inattuale come in fondo è tutto questo blog. E per l’occasione decido di servirmi di un grafico pubblicato sull’ultimo bollettino economico di Bankitalia che contiene numerosissimi spunti di analisi.
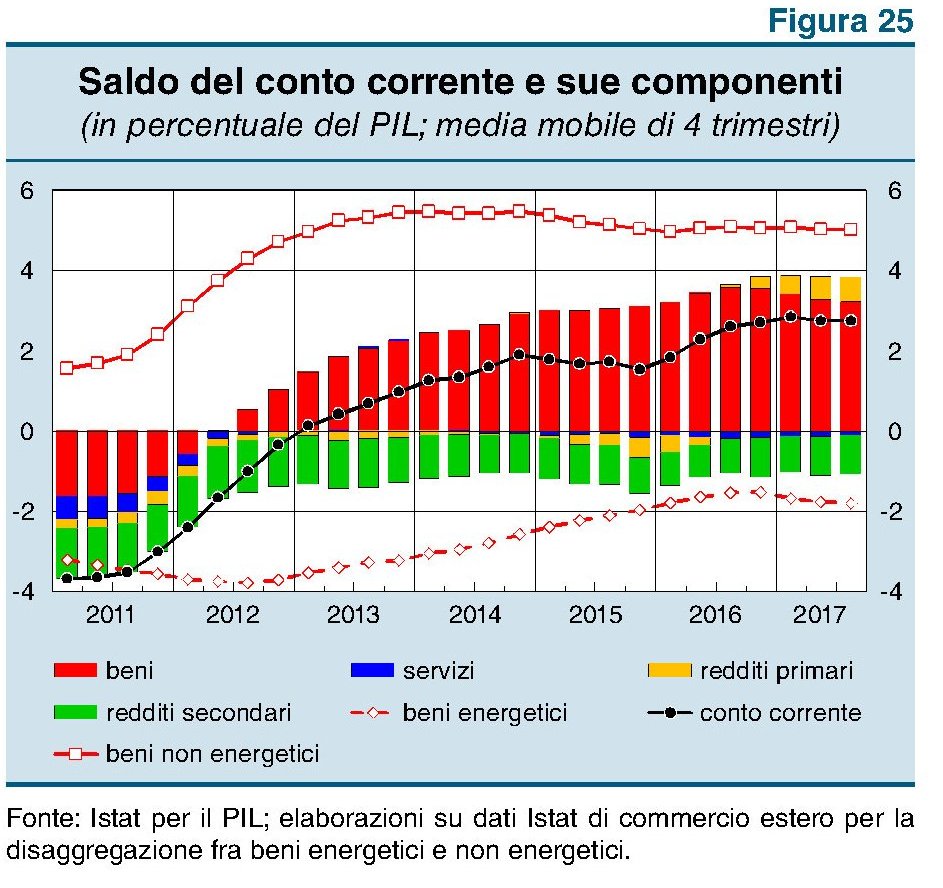
Come si può osservare il saldo del conto corrente (linea nera) si è stabilizzato a poco meno del 3% sul pil da circa un anno. A questa stabilizzazione ha contribuito il saldo dei redditi primari, cresciuto nel corso del 2017, che ha compensato la diminuzione del saldo delle merci. Su quest’ultimo ha sicuramente pesato l’aumento della nostra bolletta energetica (linea rossa tratteggiata con i rombi) che come si può osservare si avvia a pesare il 2% del pil e peggiora da fine 2016, quando l’Opec e la Russia hanno inaugurato la politica dei tagli. Col petrolio ai livelli attuali non c’è da aspettarsi miglioramenti. Noterete che nel 2012 questa bolletta pesava il 4% del pil e se guardate alle quotazioni potete anche farvi un’idea di che livello di prezzi serve per arrivare grossomodo a questo risultato.
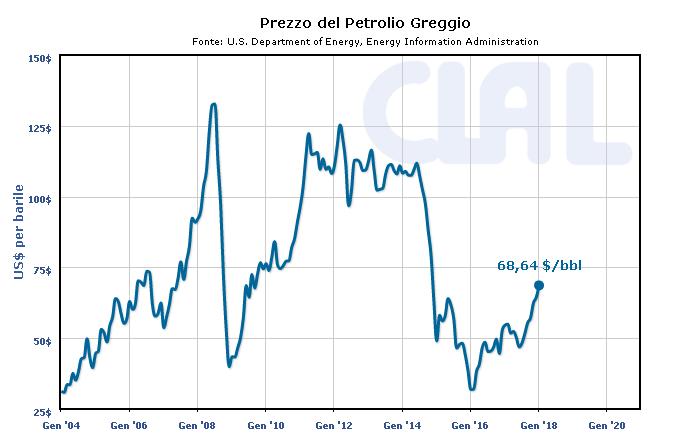
Pure ammettendo che il prezzo del petrolio rimanga ai livelli attuali, per mantenere il nostro livello attuale di saldo corrente, il cui attivo ci garantisce una importante stabilità finanziaria, dobbiamo continuare a esportare come stiamo facendo, e possibilmente anche meglio, sperare che i cambiamenti annunciati di politica monetaria impattino poco sui nostri investimenti esteri, dai quali dipendono i redditi primari, e soprattutto dovremmo provare a invertire alcune partite storiche sulle quali siamo ancora deficitari (lo eravamo anche sui redditi primari). La candidata naturale a questa inversione è quella dei servizi, visto che è improbabile cambiare segno a quella dei redditi secondari, dove si racchiudono ad esempio le rimesse degli immigrati.
L’economia dei servizi, peraltro, è quella dove si concentrano possibilità e aspettative di crescita. In un articolo pubblicato alcuni mesi fa trovo un grafico che rappresenta bene la situazione del nostro paese nel confronto internazionale.
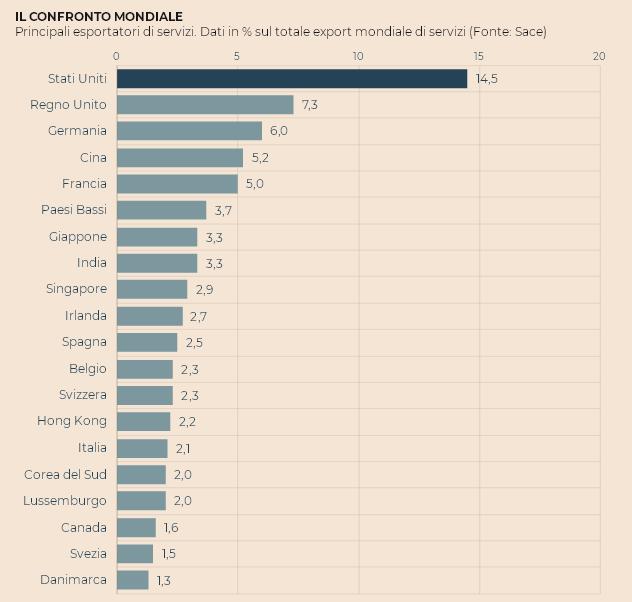
Come si può osservare il nostro export di servizi pesa poco più del 2% del totale globale e non basta neanche a evitarci una posizione deficitaria. In sostanza mentre siamo i decimi esportatori al mondo di bene, non riusciamo a superare il quindicesimo posto in quella dei servizi che pesano circa il 18% del nostro export complessivo a fronte di una media internazionale del 23. Le prospettive, secondo Sace, sono tuttavia in miglioramento. L’istituto stima una crescita annua dell’export di servizi al 4,3% a fronte del 4% per i beni da qui al 2020. Dal 2019 il valore dell’export dei servizi, attualmente intorno ai 95 miliardi, dovrebbe superare i 100. Ma certo sarebbe interessante capire se oltre a questi andamenti “prevedibili” fosse possibile imprimere una spinta a un settore che si dimostra sempre più vitale nelle economie moderne. Peraltro sembra che abbiamo anche le carte in regola per provarci. Basti considerare che circa il 40% dei nostri attuali introiti sui servizi deriva dal turismo.
Tuttavia è chiaro che occorrerebbe una robusta analisi preliminare, per capire ad esempio dove si collochino i nostri deficit sui servizi – alcuni puntano l’indice sul settore finanziario – e quali potrebbero essere eventuali punti di forza da sviluppare, ricordando che i paesi emergenti, India e Cina in testa, stanno approfittando delle opportunità offerta dallo sviluppo digitale per far salire rapidamente la loro quota di export di servizi sul totale del loro commercio estero. Trattandosi in molti casi di produzioni ad alto valore aggiunto, peraltro, puntare sui servizi farebbe bene alla nostra produttività complessiva e quindi alla crescita.
Ecco, di tutto questo mi piacerebbe si parlasse in campagna elettorale, almeno quando si parla del futuro del paese, invece che dell’ennesima bufala fiscale. Ma temo che dovrò rassegnarmi a parlare da solo.
Cronicario: C’erano un americano, un tedesco, un cinese e un dazio…
Proverbio del 23 gennaio I corvi sono dappertutto ugualmente neri
Numero del giorno: 60.000.000.000 Valore del cibi italiani taroccati a livello globale secondo Coldiretti
C’è questa barzelletta che gira negli Usa dove un americano che si chiama Trump, un cinese, che si chiama Suniva, e un tedesco che si chiama Solarword, fanno combutta per imporre al popolo un bel dazio sui pannelli solari. I tre ci riescono talmente bene che l’associazione Usa dei produttori di pannelli solari, che in teoria dovrebbe essere favorita dalla scelta di protezione, manda a dire a Mister T che a loro questa scelta costerà un pacco di miliardi di investimenti e un ventimila posti di lavoro. Il che non fa ridere, ma dà il senso della barzelletta commerciale del signor America First. La barzelletta diventa serissima quando si scopre che Suniva e Solarword, compagnie che fanno pannelli solari, cinese l’una e tedesca l’altra e praticamente fallite da tempo, pare abbiano detto che i dazi faranno aumentare di almeno 100 mila i posti di lavoro in America.
La barzelletta assume un odore sospetto quando si scopre che insieme a quello sui pannelli, con l’occasione Mister T, ormai declassato a Mister D, ne ha messo un altro anche sulle importazioni di lavatrici, facendo incazzare così dopo i cinesi non proprietari di aziende in Usa anche i coreani del sud. Samsung e LG avevano già impostato investimenti per produrre negli Usa, ma a questo punto chissà. In ogni caso alla lavatrice importata numero 1.200.001 scatterà il balzello al 50%, prima sarà del 20%. I consumatori americani potranno scegliere di non comprare lavatrici estere, ammesso che gli Usa ne producano ancora, oppure risparmiare quelle che hanno lavando meno i panni, che in fondo non è così patriottico. I più robusti potranno tornare alle vecchie abitudini.

In ogni caso la barzelletta deve essere arrivata agli orecchi del primo ministro indiano Modi, che l’ha raccontata ai ricconi seduti a godersi la neve di Davos, nella ricchissima Svizzera, dove in questa stagione si discetta di economia sorseggiando millesimati. Il protezionismo e la tentazione di riportare indietro le lancette dell’orologio sul tema della globalizzazione rappresentano “una minaccia non meno preoccupante del cambiamento climatico e del terrorismo”, ha detto, discorrendo a difesa dell’apertura agli scambi contro la tentazione di “chiudersi in se stessi”. A Davos, dove venerdì è atteso Mister D, Trump in persona, hanno riso tutti. Ma non era una barzelletta.
A domani.

