
Categoria: Annali
La difficile riscossa del commercio internazionale
Il 2016 è stato un anno incerto per il commercio internazionale. Gli scambi sono cresciuti modestamente, pure se nel quarto trimestre dell’anno c’è stata una certa accelerazione che alcuni osservatori, fra i quali la Banca d’Italia nella sua recente Relazione annuale, giudicano possa aver influenzato positivamente l’inizio di quest’anno. A gravare sui flussi commerciali da un lato la debolezza degli investimenti, che ha caratterizzato sia le economie avanzate che quelle emergenti, e in particolare la Cina, dalla quale ormai dipende una parte importante degli scambi internazionali. E poi soprattutto un certo clima politico partito dagli Usa che per legittime ragioni di bottega – l’amministrazione Trump ha fatto capire di non amare i partner commerciali eccedentari – ha raffreddato i commerci dando fiato a una deriva protezionista che sin dall’emergere della crisi ha visto aumentare significativamente il numero di restrizioni commerciali adottate dagli stati.

Ciò ha di sicuro impattato sulla crescita globale, almeno secondo le rilevazioni di Ocse, che nel suo Globale Outlook di dicembre 2016 aveva persino provato a stimare l’effetto di tali pratiche, che di fatto si risolvono in ostacoli alla circolazione di beni e servizi, sull’andamento del Pil.
Il resto dell’articolo è disponibile su Crusoe, una newsletter che si può leggere solo abbonandosi. Tutte le informazioni le trovi qui.
Il nuovo numero di Crusoe: La difficile riscossa del commercio internazionale. Grazie a @Micheledelvesc per la splendida Chat
L’andamento del commercio internazionale, che mai come in questi mesi è stato sotto osservazione a causa dei timori crescenti di un aumento del protezionismo inizia a diventare rassicurante ma ancora denso di rischi. Il WTO ipotizza una ripresa degli scambi, che ancora nel 2016 sono rimasti deboli, al di sotto della crescita del prodotto, mentre aumentano le tensioni politiche fra i paesi dopo l’arrivo dell’amministrazione Trump che si è dimostrata assai poco tollerante verso i propri partner commerciali eccedentari. In queso numero analizziamo dati e prospettive e ne parliamo anche nella Chat, che ritorna questa settimana dopo una lunga assenza, con Michele Del Vescovo (@Micheledelvesc), che ci offre numerose informazioni utili e una view informata sulle prospettive più probabili.
Come lettura della settimana proponiamo il rapporto annuale del Fondo ESM, di cui poco si parla e ancora meno si sa, mentre è una delle eredità migliori della crisi dell’eurozona, un’entità che ha come missione quella di aiutare gli stati in difficoltà. Poi ci sono le notizie principali della settimana selezionate da Crusoe e le nostre notizie invisibili, quelle che trovi solo su Crusoe. Buona lettura.
Ci rivediamo il 23 giugno.

Cartolina: Una Banca a cinque stelle

Leggo alcune allocuzioni di autorevoli esponenti politici italiani che individuano nella sostanziale nazionalizzazione del credito e quindi nella sua illuminata – perché pubblica – dispensa, il rimedio alla scarsa voglia di fare e di comprare che la contabilità nazionale fotografa nel calo degli investimenti e nella pigrizia dei consumi. E mi torna in mente un vecchio libro di Proudhon del 1851, Le Idéé générale de la Révolution au XIX siècle, dove il filosofo economista immaginava una Banca nazionale elargire credito pressoché gratuito alle persone di buona volontà, a cominciare ovviamente dal governo, individuando in tale concessione l’autentica fonte della felicità economica. Il pensiero di Proudhon ha trovato epigoni illustri nella storia – qualcuno ricorderà la Banca nazionale leninista – e ancora oggi a quanto pare. Non tanto nei politici, come sempre sedotti dalla magia del moneta, le cui dichiarazioni comunque appassiscono terminata la bella stagione che precede le elezioni. Quanto nei governatori delle banche centrali. Fra queste svetta la Banca del Giappone, con i suoi attivi (e quindi anche i passivi) ormai a sfiorare il 100% del pil nazionale, la sua dichiarata intenzione di tenere i tassi di interesse più possibile vicino a zero sui bond decennali del governo e il suo spergiurato impegno a innalzare l’inflazione per un periodo lungo al di sopra del target del 2 per cento nella speranza di arrivarci almeno vicino. Senonché la Banca del Giappone ci prova da vent’anni e più a centrare l’obiettivo, così come a risvegliare a suon di credito un’economia che rimane svogliata, malgrado la Banca e nonostante il governo, che a furia di stimoli fiscali ha accumulato oltre il 230% di debiti sul pil e ancora promette deficit. Perché poi è questo il problema. Il denaro gratuito di Proudhon, che ormai si elargisce addirittura a tassi negativi, una Banca nazionale generosa e persino un governo imprenditore servono a nulla se nessuno ci crede. La fiducia e il desiderio non li emette nessuna banca. Neanche a cinque stelle.
Cronicario: Moriremo tutti americani (almeno per i debiti)
Proverbio del 15 giugno Se muoiono i sogni muoiono le leggende
Numero del giorno: 469.048 Liti pendenti con il Fisco italiano
Siccome è una giornata complicata, ho deciso di complicarla pure a voi parlandovi di una roba pubblicata dalla Bis, che è una specie di superbanca centrale che abita in quel di Basilea e ha pubblicato una roba gustosissima (se avete il gusto dell’orrido economico) che basta solo il titolo a spaventare chiunque: “The shifting drivers of global liquidity”.

Non vi spaventate: ve la faccio semplice. Secondo i cervelloni della Bis “la sensibilità della liquidità globale alla politica monetaria Usa è cresciuta sostanzialmente all’indomani della crisi finanziaria”. Che vuol dire? Che oggi più di ieri dipendiamo dai capricci degli Usa per le nostre sorti finanziarie. Capite perché parliamo così tanto della pettinatura della Yellen?
Ora che la Fed ha alzato i tassi che succederà al resto del mondo? Non lo sappiamo, ma una cosa la sappiamo per certo: siamo tutti americani.

Detto ciò passiamo alle buone notizie, e cominciamo dal nostro meraviglioso debito pubblico che ci regala sempre delle belle soddisfazioni.
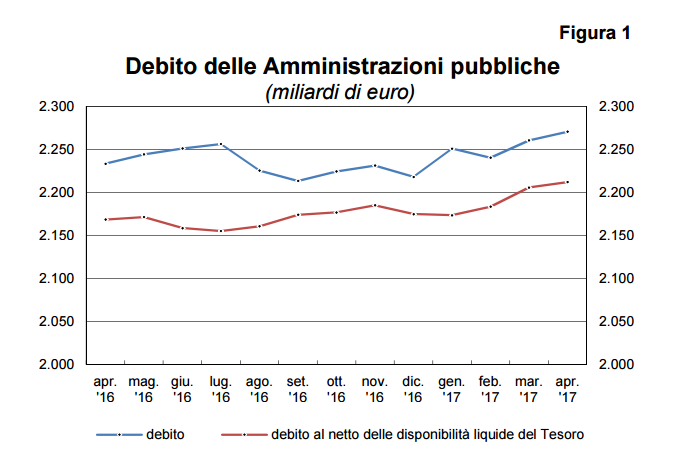
Sale, sale e non fa male (per ora). Ma domani? Nessuna paura, rimaniamo americani, almeno per i debiti.
Un altro paio di cosette prima di dirvi ciao. L’inflazione intanto, approfittando una gentile infografica di Eurostat.

e poi il commercio estero
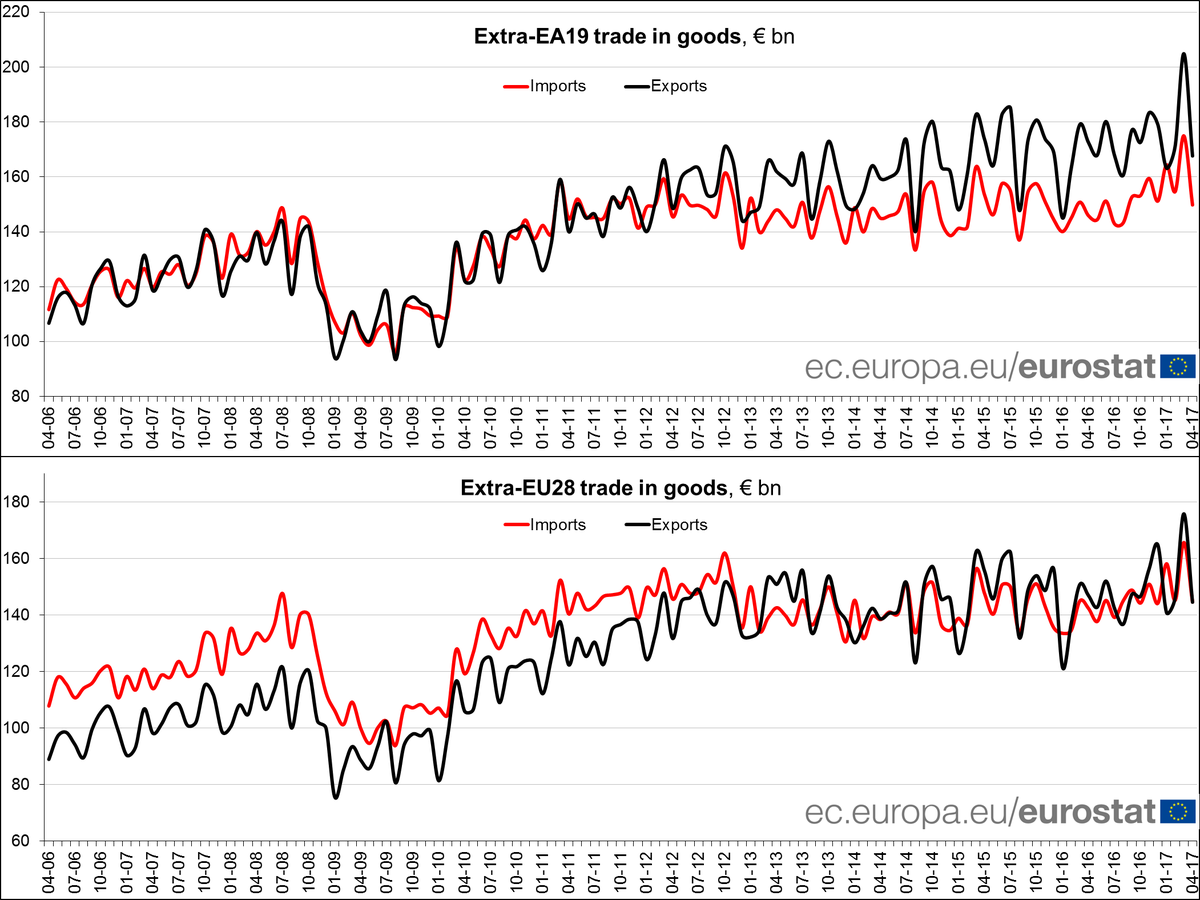
ha un surplus per l’EZ di 17,9 miliardi ad aprile e un deficit di 0,1 miliardi per l’Ue a 28. E chi ha orecchi intenda.
Agli altri ci pensiamo domani.
L’ultima trovata per far salire l’inflazione: alzare il target
Il 9 giugno scorso 22 economisti Usa hanno firmato una lettera indirizza a Janet Yellen con la richiesta di alzare il target di inflazione della banca centrale. L’appello esibisce un parterre con dentro star dell’economia come il nobel Joseph Stiglitz, Jared Bernstein, economista in servizio permanente presso l’amministrazione Obama, Jason Furman, del Peterson Institute, Brad De Long, dell’Università della California. Insomma: accademia, politica e pensatoi. Tutti convinti che l’età del target di inflazione al 2% sia superata e che la banca centrale Usa dovrebbe alzarlo per non trovarsi a corto di strumenti qualora la crisi tornasse a mordere. Il target di inflazione, è lo strumento principe che guida le policy di moltissime banche centrali che perseguono la stabilità monetaria, fondando le loro politiche sulla credibilità che deriva dall’essere indipendenti dal governo. Le persone meno avvezze agli ossimori dell’economia, potranno stupirsi osservando che si considera stabile una moneta che perde il 2% di valore ogni anno. Serve quindi aprire una breve parentesi che spieghi la logica dell’inflation targeting e perché questa strategia risulti così seducente per i governatori delle banche centrali e per moltissimi economisti.
Una buona introduzione si può trovare in un recente libro di Mervyn King, ex governatore della Banca d’Inghilterra titolato argutamente La fine dell’alchimia. La pratica del target di inflazione data oltre un ventennio. Per prima fu introdotta dalla banca centrale della Nuova Zelanda nel 1990, e poi piano piano fu imitata in tutto il mondo. Nel 1991 arrivò in Canada. In Europa la prima ad adottarlo fu la Banca d’Inghilterra, nel 1992. Ma solo cinque anni dopo la BoE ottenne l’indipendenza, che è uno dei pre requisiti per il buon funzionamento dell’inflation targeting, lo stesso anno di quella del Giappone. Nel 1999 anche la Riksbank svedese divenne indipendente, anche se l’adozione del target di inflazione era già operativa nel 1995. Sempre nel ’99 la seduzione investì anche la Bce, che pure se non fa riferimento espressamente a un target di inflazione, ha come obiettivo un tasso inferiore ma vicino al 2%. Con la Bce si compie la perfetta incarnazione della banca centrale del XXI secolo. Talmente indipendente da non avere un governo alle spalle, e libera – anzi obbligata – a seguire i suoi target. In sostanza la stabilità della moneta, ossia il controllo dell’inflazione. Le altre grandi banche centrali arriveranno anni dopo. La Fed ha adottato il target di inflazione al 2% nel 2012. La Banca del Giappone nel 2013. Al momento si contano oltre trenta banche centrali che perseguono l’inflation targeting e tutte le grandi in qualche modo hanno un obbiettivo di inflazione.
La logica di questa euristica- King la chiama una tecnica di coping, ossia di adattamento – è quella di fissare le aspettative degli operatori economici. Se la banca è credibile, e quindi il mercato le riconosce capacità di perseguire con autonomia i propri obiettivi, tutte le aspettative degli operatori si orienteranno sul target programmato. Un governo, ad esempio, potrà ancorare i suoi rinnovi contrattuali al tasso di inflazione atteso, oppure un’impresa potrà contabilizzare le sue scorte sapendo che perderanno il 2% ogni anno del loro valore monetario, per non parlare di chi investe in azioni o obbligazioni, che impara a depurare dal rendimento nominale il suo tasso di inflazione atteso e calcolare il rendimento reale, che perciò è una pura congettura. In sostanza, in un mondo di incertezza radicale, come la chiama King, sapere che ogni anno l’inflazione aumenta del 2% sembra un oasi di tranquillità. Ci si potrebbe chiedere perché allora non perseguire un’inflazione zero. Ma qui il discorso si allungherebbe troppo. Basti sapere che in un mondo indebitato come il nostro è meglio avere un’inflazione del 2% l’anno, che aiuta parecchio i debitori ad abbattere i propri debiti nell’arco di un ventennio. Provate a calcolare quanto varrebbero 100 euro dopo trent’anni di inflazione al 2%. Ne sarete sorpresi. Figuratevi se l’inflazione fosse al 3%. Inoltre molta teoria legge l’esuberanza moderata dei prezzi – il 2% a qualcuno sembra di fatto un’inflazione zero – come un indice di salute economica.
Di fronte a questa storia c’è l’attualità. Alcuni banchieri della Fed hanno animato un dibattito che l’accademia promuove da diverso tempo ma che solo di recente ha iniziato a far capolino nei saloni delle banche centrali. Il presidente della Fed di San Francisco, John Williams, ha fatto notare la necessità di “adattare le policy al cambiamento delle circostanze” che può voler significare tutto e niente, ma che viene interpretato come una chiara presa di posizione a favore della messa in discussione del target. Un altro presidente della Fed, quello della filiale di Boston, Eric Rosengren, ha fatto esplicito riferimento al contesto, assai diverso oggi da quello che originò il target attuale, sottolineando l’impellenza di un dibattito sul tema. Questo mentre, nel maggio scorso, Stanley Fischer, vice presidente della Fed, ha ricordato la prassi del sistema canadese che ridiscute i target di inflazione ogni cinque anni. E dal 2012, quando la Fed adottò il suo target, a oggi sono giusto cinque anni. Fuori dagli Usa, vale la pena ricordare che la Banca del Giappone ha già annunciato che continuerà col suo allentamento monetario finché l’inflazione non sarà superiore per un lungo periodo al target del 2%. Che, di fatto, significa alzare il target di inflazione senza dirlo. Mentre lato Bce, si segnalano le recenti dichiarazioni di Ewald Nowotny, governatore della banca centrale austriaca, secondo cui sarebbe ragionevole se il target d’inflazione fosse interpretato come “banda” di oscillazione per i tassi. Ossia con ampi margini di manovra.
Ma se torniamo negli Usa, le opinioni dei banchieri, scrivono gli economisti alla Yellen, sono la prova che supporta l’ampia evidenza che i tassi a lungo termine sono caduti e che perciò pure se il 2% di target era ragionevole anni fa ora non lo è più. Bisogna far cadere i tassi reali assai più di adesso per stimolare l’economia e “assicurare l’efficacia della politica monetaria nella sua opera di stabilizzazione dell’economia dopo uno shock”. Puntare a più inflazione significa volere un tasso di interesse più basso allo scopo di stimolare la domanda aggregata, che viene individuata come la causa della crescita pigra di questo decennio. In fondo, questo è il pensiero che anima questa narrazione e che, come si vede, inizia a far breccia anche laddove avvengono le decisioni monetarie. Il pensiero che manovrare il tasso di interesse ulteriormente al ribasso per stimolare il credito, possa essere sostanzialmente sbagliato, inutile o addirittura dannoso non sfiora i nostri firmatari. D’altronde a dire ad alta voce una cosa del genere si rischia di finire fuori dal giro che conta e che alimenta quelle certezze indimostrabili che reggono la filigrana del nostro sistema economico. King, sempre nel suo libro, definisce la trovata di affossare ancor di più i tassi reali come “un’idea incredibile che suona come una mossa disperata”. “Tanto varrebbe – scrive – abolire l’indipendenza delle banche centrali e tornare al punto in cui i tassi di interesse erano decisi dai governi. Allora sì che i mercati si attenderebbero un aumento dell’inflazione”. Ma lui ormai è un banchiere centrale in pensione che può permettersi di dar lezioni. Per chi è ancora in servizio sarà meglio far finta di credere alle idee incredibili.
L’Eurozona è ancora il Grande Creditore
Sapevamo già che l’Eurozona era diventato il Grande Creditore globale, dopo aver letto su un’analisi pubblicata alcuni mesi fa da una banca su dati 2015. Adesso la Banca d’Italia, nell’ambito della sua relazione annuale, mostra con chiarezza che il primato della zona euro non solo si è confermato nel 2016, ma si è addirittura rafforzato, come si può osservare da questo grafico.
Il surplus della zona euro “grazie soprattutto a quello tedesco” è nuovamente salito, nota via Nazionale, portandosi al 3,4% del pil dell’area. Sorte analoga ha avuto il Giappone che “sospinto dal miglioramento delle ragioni di scambio” ha visto crescere ancora il suo saldo di conto corrente, “ritornando sui livelli precedenti la crisi finanziaria globale”. L’eurozona, al contrario, si trova per la prima negli anni recenti nella situazione di Grande Creditore.
Negli anni pre crisi, quindi il 2006 e il 2007, infatti, l’area euro era solo lievemente eccedentaria, e nel periodo 2010-12 ha avuto un saldo corrente positivo appena più grande. La vera rivoluzioni avviene a partire dal 2013. Da quel momento in poi gli attivi crescono con gradualità, arrivando al livello attuale. Se si considerano i saldi esteri come una delle fonti di ricchezza di un’area, non è esagerato dire che l’eurozona è uscita più ricca dalla crisi subprime e del debito sovrano.
Al contrario la Cina, nel 2016, ha visto dimagrire i suoi attivi correnti fino all’1,8% del pil, un punto in meno rispetto al 2015. Ciò a causa non solo di un peggioramento dell’interscambio commerciale, ma anche della maggiore spesa per servizi, fra le quali si segnala la spesa turistica che, secondo via Nazionale, potrebbe nascondere una discreta fuoriuscita di capitali.
La Cina d’altronde nel 2016 ha dovuto affrontare un drastico calo delle riserve, una roba da 315 miliardi, che ha talmente accelerato a fine anno da costringere le autorità, che evidentemente sospettavano fughe di capitali, nei primi mesi di quest’anno a intervenire sul mercato domestico e offshore. Il paese peraltro ha visto crescere notevolmente le sue attività sull’estero. Al robusto dimagrimento delle riserve del biennio 2015-16, circa 800 miliardi in tutto, ha corrisposto un aumento degli attivi del settore privato. Per circa la metà questo aumento è stato determinato dagli investimenti diretti all’estero che ormai pesano il 20% delle attività estere totali.
Un altro interessante aggiornamento degli squilibri globali riguarda i paesi emergenti esportatori di petrolio. Grandi Creditori fino al 2014, hanno iniziato a perdere sulle partire correnti (-1,7% del pil) a causa del calo petrolifero. La conseguenza è stata che hanno dovuto attingere alle proprie riserve (146 miliardi di diminuzione complessiva) o rivolgersi al mercato internazionale per prestiti. Al contrario gli altri paesi emergenti che importano petrolio, hanno goduto dei ribassi petroliferi e di migliori ragioni di scambio che hanno consentito loro di tornare ad accumulare riserve (171 miliardi in più rispetto al 2015)
Rimane sostanzialmente immutata invece la situazione degli Usa, storicamente debitori verso l’estero. Il disavanzo 2016 si è fermato al 2,6% del pil, il più rilevante fra quelli osservati. Al Grande Creditore – l’eurozona – si oppone sempre più un Grande Debitore, gli Usa, che poi è il principale destinatario dei flussi finanziari che sempre l’eurozona destina all’estero. E’ bene ricordarlo quando si osservano le cronache della politica internazionale.
Cartolina: La minoranza rumorosa

La fonte (la Commissione Ue) rende sospetto il sondaggio (il sostegno popolare all’euro), diranno molti. E il problema sta tutto qua. Questi molti in realtà sono pochi ma molto rumorosi: percuotono le tastiere sui social network, rintronando il web, e urlano ai comizi o nelle tv, che li ospita per amore di spettacolo, lanciando anatemi contro la moneta unica, che nelle loro possenti elucubrazioni è fonte di ogni male. Però, pure se la fonte rende sospetto il sondaggio, come dirà questa minoranza rumorosa, rimane il fatto che suona credibile osservare che almeno uno su quattro, fra gli eurodotati ai giorni nostri, odi l’euro, probabilmente perché vorrebbe più denaro e crede che, scambiando l’euro con un altro conio, questo miracolo avverrebbe. Nessuno può dire a queste persone che si tratta di pensiero magico senza essere accusato d’ogni nefandezza. Perché questa minoranza, oltre ad essere rumorosa, è anche assai permalosa e dotata di invidiabili certezze. Ma a ben vedere il problema non sono questi contrari che, sempre secondo il sondaggio, non sono mai stati più di uno su tre. Il problema sono i favorevoli. Che non lo sono abbastanza.
La nuova rivoluzione culturale cinese: quella statistica
Nel lungo percorso che la Cina ha iniziato per trasformarsi da command economy, come la chiama la Fed, a market economy gioca un ruolo tanto fondamentale quanto poco osservato l’adeguamento dell’armamentario statistico che sottintende alle rilevazioni che il resto del mondo deve valutare per prendere le decisioni. Per dirla in altro modo, la globalizzazione della Cina passa pure per l’adeguamento dei suoi standard statistici, e non è un problema da poco.
Proprio la Fed di S.Louis se ne occupa in un post recente che si pone proprio la domanda se i dati statistici forniti dalla Cina siano coerenti con quelli internazionali, o se, come molti sospettano, così ancora non sia. La conclusione è che le statistiche cinesi non sono ancora affidabili. Ma più che questo risultato, in parte scontato, è interessante comprenderne la ragione, perché ci insegna molto sul senso, il significato e lo scopo delle rilevazioni statistiche.
Come premessa giova ricordare, come molto opportunamente fanno gli economisti autori della ricerca, che dal 1978, quando la Cina iniziò la sua lunga marcia verso il mercato, il pil cinese è passato dal 2,3% dell’economia globale a circa il 18%, con ciò mutando una volta per tutte l’occhio degli osservatori internazionali. Quando un’economia pesa così tanto, ha perfettamente senso interrogarsi sui suoi consumi, gli investimenti e così via, ossia aver bisogno di quelle informazioni che compongono la statistica dell’economia di mercato.
Gli autori dello studio hanno esplorato i metodi di rilevazione del Chinese National Bureau of Statistics che, dicono, ha sicuramente migliorato la qualità del proprio lavoro rendendo le statistiche cinese migliori di molti di altri paesi emergenti. “Tuttavia – scrivono – a causa della complessità dell’economia cinese e dalle sfide poste dal passaggio da command economy a market economy, le statistiche cinesi rimangono inaffidabili”.
Sbaglierebbe chi pensasse che questa scarsa affidabilità sia conseguenza di un disegno del governo. Il punto saliente è che lo scopo della rilevazione statistica è molto diverso se si ha a che fare con un’economia pianificata rispetto a un’economia di mercato, e i nostri autori lo spiegano molto bene. L’ufficio cinese di statistica, NBS, fu creato, ricordano gli autori, per raccogliere i dati su agricoltura e produzione nelle aziende produttrici controllate dal governo (state-owned enterprises). “In una command economy – osservano – lo scopo principale di un ufficio statistico è tracciare la produzione fisica per assicurare che l’attività economica incontri i suoi obiettivi prefissati di produzione, in modo da consentire allo stato la corretta allocazione di materie prime”. In sostanza, poiché lo stato deve pianificare le quantità da produrre e sulla base di queste le necessità di materie prime, un ufficio statistico serve solo a rendicontare che ci sia corrispondenza fra le quantità pianificate contandole fedelmente, insieme ai sistemi di produzione che trasformano gli input in output. La statistica, come è nella sua natura, serve uno scopo che è squisitamente politico: non vive nell’iperuranio.
In un’economia di mercato, al contrario, “l’ufficio statistico segue più ampiamente l’attività economica, basandosi sul concetto di variabili come il PIL, l’occupazione e la disoccupazione, per ottenere misure macro-economiche”. Non si tratta quindi di contare (per controllare) le quantità fisiche dei processi produttivi, ma di immaginare nuove variabili coerenti con un’economia che ha (in teoria) una logica di funzionamento diversa da quella pianificata.
Sul finire degli anni ’70 la Cina iniziò la sua lunga transizione verso l’economia di mercato, consentendo agli individui di possedere un’azienda e creando zone economiche speciali dove indirizzare i loro investimenti. Ne è venuto fuori un settore privato, che prima semplicemente non c’era, e che “è cresciuto più velocemente di quanto l’NBS fosse attrezzato a fare”. Alcuni di questi neonati business man non riportarono dati, secondo alcuni economisti, fino all’inizio degli anni ’90. L’economia privata cinese era autenticamente sommersa.
Nel 1993, la Cina entrò nel sistema di conti nazionali adottato dalle Nazioni Unite che utilizza l’approccio convenzionale del valore aggiunto per calcolare il Pil. Ma proprio concetti come valore aggiunto erano difficili da digerire per generazioni di burocrati addestrati alla command economy. “Capirli e adottarli richiede tempo”, scrivono i nostri economisti rappresentando con queste poche semplici parole il tormento di un cambio di paradigma economico che da quasi trent’anni impegna la Cina.
Ora ci saranno pure i casi di falsificazioni fraudolente dei dati, specie in alcune aree rurali, come riportano alcuni osservatori, ma il problema più autentico è che la Cina sta affrontando una nuova rivoluzione culturale. Solo che invece del libretto rosso di Mao usa un manuale di statistica.
I consigli del Maître: Le sofferenze bancarie italiane e quelle tedesche
Anche questa settimana siamo stati ospiti in radio degli amici di Spazio Economia. Ecco di cosa abbiamo parlato.
Le sofferenze di Visco. Si è molto parlato dell’invito del governatore della Banca d’Italia Visco a correggere in maniera sostanziale il nostro bilancio pubblico, contenuto nelle lunghe considerazioni finali recitate lo scorso 31 maggio all’assemblea di Banca d’Italia, come è tradizione. Pochi si sono soffermato su alcuni dati molto interessante contenuti nel documento che fanno riferimento allo stato delle sofferenze bancarie.
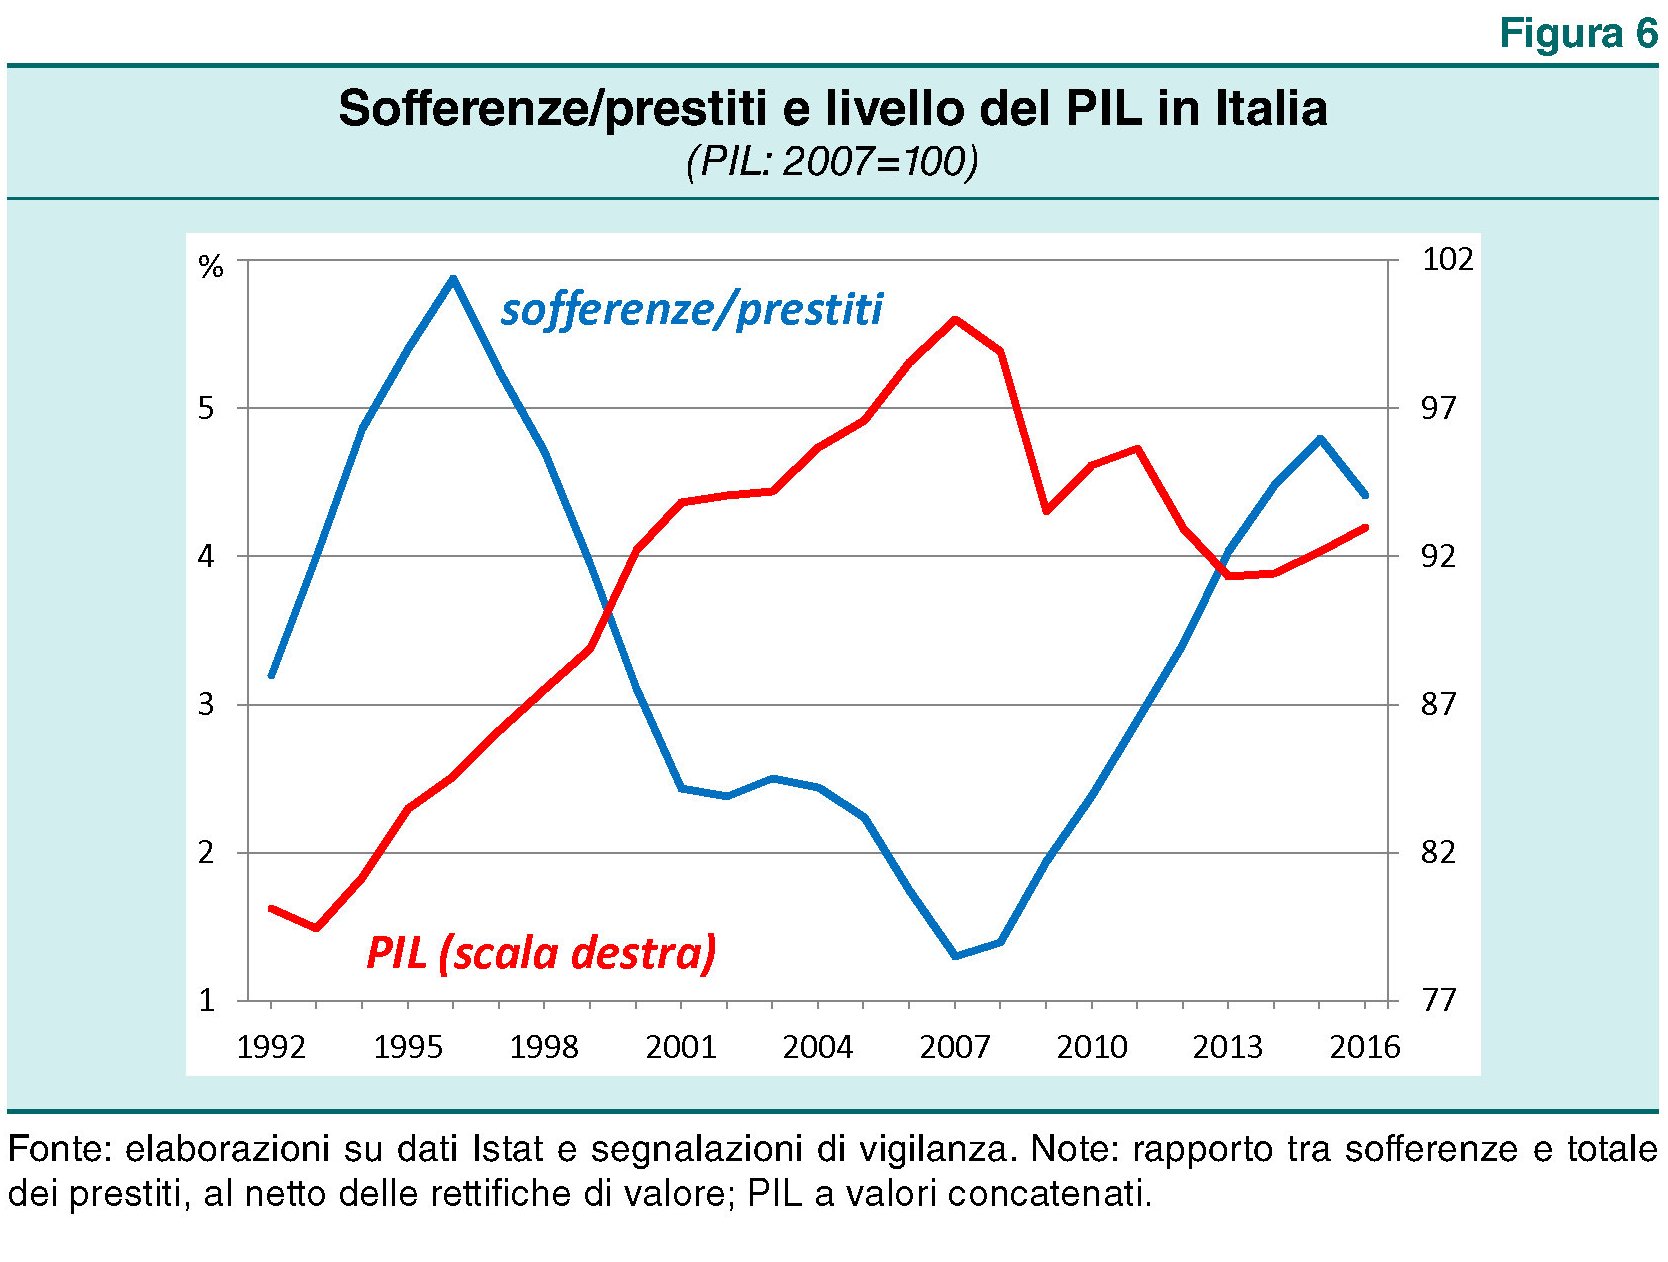
Come si può osservare dal grafico, le sofferenza sono in calo, pure se elevate e comunque abbiamo passato periodi peggiori. Ciò che fa la differenza è il contesto nel quale queste sofferenze sono inserite. Oggi i governi hanno ridotti spazi di manovra, vuoi perché in sede europea sono state approvate nuove norme che limitano parecchio la capacità di intervento, vuoi perché di nostro abbiamo poco spazio fiscale. Ma di che cifre stiamo parlando? Visco riporta che alla fine del 2016 i crediti deteriorati iscritti nei bilanci, al netto delle rettifiche di valore, erano pari a 173 miliardi, pari al 9,4% dei prestiti complessivi. Visco sottolinea che l’ammontare di circa 350 miliardi, spesso citato sulla stampa, si riferisce al valore nominale delle esposizioni e non tiene conto delle perdite già contabilizzate nei bilanci”. Dei 173 miliardi di crediti deteriorati netti, 81 miliardi, il 4,4 per cento dei prestiti totali, riguardano crediti in sofferenza, a fronte dei quali le banche detengono garanzie reali per oltre 90 miliardi e personali per quasi 40. Vi sono poi 92 miliardi di altre esposizioni deteriorate, già svalutate per circa un terzo del valore nominale. Viene anche sottolineato che “tre quarti delle sofferenze nette sono detenuti da banche le cui condizioni finanziarie non impongono di cederle immediatamente sul mercato”, mentre quelle in capo a banche in difficoltà che possono essere costrette a disfarsene rapidamente “ammontano a circa 20 miliardi”. Ma è importante sottolineare che “i valori ai quali i crediti in sofferenza sono iscritti nei bilanci sono in linea con i tassi di recupero effettivamente osservati negli ultimi dieci anni. Se fossero venduti ai prezzi molto bassi offerti dai pochi grandi operatori specializzati oggi presenti sul mercato, che ricercano tassi di profitto molto elevati, l’ammontare di rettifiche aggiuntive sarebbe dell’ordine di 10 miliardi”. In sostanza, se questi 20 miliardi in bilico fossero venduti ai prezzi di mercato, le banche titolari dovrebbero soffrire una perdita da 10 miliardi che probabilmente, essendo già in crisi, le manderebbe al tappeto.
Le sofferenze possibili dei tedeschi. Moody’s ha rilasciato uno studio molto interessante sul sistema bancario europeo e giapponese confrontandolo con quello americano. Tema: la divergenza degli andamenti bancari al divergere della politica monetaria. Tema attualissimo, visto che la biforcazione dei tassi Usa da quelli euro giapponese ormai dura da più di un anno e sta iniziando a svolgere i suoi effetti.

Come si osserva le banche Usa hanno tutto da guadagnare dal rialzo dei tassi. Hanno una bassa quota di asset a reddito fisso, rispetto alle colleghe europee e una minore sensitività, sul lato dei debiti, ai cambiamenti del tasso di interesse, mentre ce l’hanno molto elevata sul lato degli asset. Tutto questo impatta sul ROE, ossia il ritorno sugli asset che quota il doppio, ad esempio, rispetto alle banche tedesche. E sono proprio queste ultime quelle che soffrono di più. Adesso perché i tassi sono bassi. Domani, quando verranno rialzati, e Moody’s ipotizza da metà 2019, perché alcuni di loro, e in particolare le casse di risparmio e le banche cooperative, rischiano di pagare un prezzo salato per il funding che supererà il vantaggio che avranno sul lato degli asset dall’aumento dei tassi attivi. Non sono sole. Anche alcune banche francesi e svizzere sono in questa situazione. Quelle italiane non lo sappiamo. Moody’s non le considera. Forse perché non parliamo inglese.
Attenzione all’export. L’Istat di recente ha rivisto al rialzo il dato del Pil del primo trimestre 2017, praticamente raddoppiandolo rispetto alla prima stima diffusa il 16 maggio 2016. Su base trimestrale il dato è stato portato allo 0,4%, su base annuale all’1,2%. Pochi si sono soffermati ad osservare in che modo le diversi componenti che formano l’aggregato abbiano contribuito alla sua formazione. E invece è un’informazione utile da conoscere per poter calibrare le politiche economiche. Istat spiega che “la domanda nazionale al netto delle scorte ha contribuito per 0,3 punti percentuali alla crescita del PIL (0,3 i consumi delle famiglie e delle Istituzioni Sociali Private (ISP), 0,1 la spesa della Pubblica Amministrazione (PA) e -0,1 gli investimenti fissi lordi). Anche la variazione delle scorte ha contribuito positivamente alla variazione del PIL (0,4 punti percentuali), mentre l’apporto della domanda estera netta è stato negativo per 0,2 punti percentuali”. Quest’ultimo dato è un campanello d’allarme che non si dovrebbe sottovalutare. Come era stato previsto da molti, una crescita della componente interna viene pagata da un calo della componente estera. Si dirà che l’importante è che il totale sia positivo. Ma non bisogna ignorare il segnale. L’export è stato il nostro cavallo di battaglia finora. E forse dovremmo porci come obiettivo il far crescere gli investimenti capaci di migliorare i nostri saldi esteri, oltre al semplice perseguimento della crescita della domanda interna. Siamo l’Italia, non la Germania che ha attivi da spendere.
L’Europa cinese. Senza troppa enfasi sugli organi di informazione, l’1 e il 2 giugno si è svolto un summit a Bruxelles fra la Ue e la Cina, ennesimo momento di avvicinamento fra i due continenti dove si è trattato di questioni complesse, fra le quali lo status di economia di mercato della Cina. Questioni che non possono essere sottovalutate, specie in un mondo che si dice multipolare e che sta assistendo alla nascita di una nuova superpotenza che sta proprio sul fianco dell’Europa. Eurostat ci ricorda quanto siano profondi e pervasivi i legami fra l’Europa e i cinesi.

Notate che la Germania è uno dei pochi stati europei ad avere surplus sul conto delle merci nei fronti dei cinesi. L’europa cinese, vuoi o non vuoi, deve parlare pure un po’ di tedesco.
Se le banche UK perdono il passaporto
Il nuovo governo che sarà scelto dai britannici dopo le elezioni del prossimo 8 giugno si troverà di fronte a uno scenario sostanzialmente definito quanto ai tempi di codifica della Brexit – che si prevede divenga operativa alla fine di marzo del 2019 – mentre rimane sostanzialmente oscuro il quadro negoziale che si andrà a comporre una volta che il nuovo governo Uk si siederà al tavolo con l’Ue. Si prevede che la prima riunione arrivi già questo mese, ma sarà interessante capire quali saranno gli orientamenti del nuovo governo britannico sul tipo di intesa per la quale si andrà a negoziare.
La vicenda riguarda in primo piano il popolo del Regno Unito, com’è noto, ma anche noi che con loro abbiamo notevoli interessi in comune. Noi italiani meno di altri, come di recente ha mostrato Bankitalia in uno dei suoi bollettini economici, ma comunque rilevanti sia sul versante commerciale che finanziario. In teoria si possono immaginare quattro tipi di scenario per l’UK: aderire allo spazio economico europeo, partecipare a una unione doganale, siglare intese bilaterali oppure non fare nessun accordo. In questo caso varrebbero le regole del WTO che prevedono l’applicazione di tariffe bilaterali sulla base della clausola di nazione più favorita. Senonché, spiega Bankitalia in un approfondimento contenuto nella sua ultima Relazione annuale, “la lettera di notifica del governo britannico, nell’indicare quale obiettivo per il Regno Unito il mantenimento di un rapporto speciale con la UE attraverso il raggiungimento di un accordo bilaterale di ampia portata sul commercio di beni e servizi, esclude tuttavia l’ipotesi di una partecipazione allo spazio economico europeo o all’unione doganale. Restano pertanto aperte solo le ultime due possibilità sopra descritte”. Ricordo ai meno appassionati che lo spazio economico europeo è costituito dagli Stati membri della UE insieme a Liechtenstein, Norvegia e Islanda, ed estende a questi tre paesi il mercato unico dell’Unione e le sue quattro libertà fondamentali (libera circolazione di merci, servizi, capitali e persone). L’unione doganale, a sua volta, è un fondamento essenziale della UE e del mercato unico. Il principio fondamentale è non esistono dazi alle frontiere interne della UE, mentre alle importazioni dall’esterno si applica una tariffa doganale comune. All’unione doganale della UE partecipano anche Turchia, Andorra e San Marino.
Il Consiglio europeo, il 29 aprile scorso, ha recepito la notifica di recesso del governo britannico, e ha adottato gli orientamenti di base che compongono il mandato affidato alla Commissione per negoziare l’uscita. E mentre la priorità dell’UK è quella di arrivare a un accordo commerciale, quella dell’Ue è quella di arrivare a “un’uscita ordinata dalla UE, definendo tra l’altro garanzie reciproche per salvaguardare i diritti dei cittadini europei e britannici interessati dal recesso e la liquidazione di tutte le obbligazioni finanziarie per il Regno Unito derivanti dal periodo della sua appartenenza all’Unione”.
Ma il problema è il futuro, incerto di suo e ancor di più a fronte del cambiamento del quadro di regole che finora ha retto le relazioni fra Ue e Uk. Bankitalia osserva che finora il referendum non ha sortito gli effetti temuti sull’economia britannica, che ha probabilmente beneficiato degli allentamenti monetari. Non c’è stata nessuna crisi di fiducia e la svalutazione, che c’è stata e robusta, ha finito con il favorire le dinamiche inflazionistiche. Secondo la BoE i prezzi al consumo accelereranno al 2,8% nel quarto trimestre di quest’anno. Rimane il problema che definire il quadro di regole avrà necessariamente un impatto sull’interscambio di merci e servizi che sarà differente a seconda del contesto che si andrà a definire. Bankitalia fa un esempio. “Se si ipotizzasse ad esempio l’adozione da parte del Regno Unito di un sistema di tariffe identico a quello applicato dalla UE nei confronti dei paesi terzi, le esportazioni britanniche, tenendo conto della composizione settoriale dell’interscambio commerciale, sarebbero assoggettate a un dazio medio del 3,9 per cento”.
Ma soprattutto “il recesso del Regno Unito potrebbe avere un impatto estremamente significativo nel settore dei servizi finanziari, particolarmente rilevante per l’economia britannica”. Un mancato accordo, infatti, condurrà alla revoca del cosiddetto passaporto unico, in base al quale le banche autorizzate a operare in uno stato membro lo sono anche in tutti gli altri dell’Ue. E poiché oggi molti gruppi bancari operano a Londra attraverso le proprie filiali, con la perdita del passaporto unico ognuna di queste filiali dovrà contrattare singolarmente con gli stati membri per proseguire la propria operatività. “Un’altra questione rilevante per la piazza
finanziaria londinese – sottolinea – riguarda eventuali pressioni per lo spostamento dell’attività di compensazione degli strumenti finanziari denominati in euro, attualmente eseguita in larga parte, soprattutto per i derivati over-the-counter, presso controparti centrali insediate nel Regno Unito”. Insomma, vengono messe in discussione banche e finanza, il cuore pulsante dell’UK. E’ questo che c’è in gioco con la Brexit. Assai più che il commercio di beni.

