Il rischio crescente di un restringimento del credito bancario in Italia

Alcune osservazioni contenute nell’ultima relazione annuale di Bankitalia sollevano ampi dubbi circa la capacità del nostro sistema bancario di resistere alla tentazioni di restringere il credito all’economia, come peraltro risulta stia già accadendo osservando l’inizio del 2019.
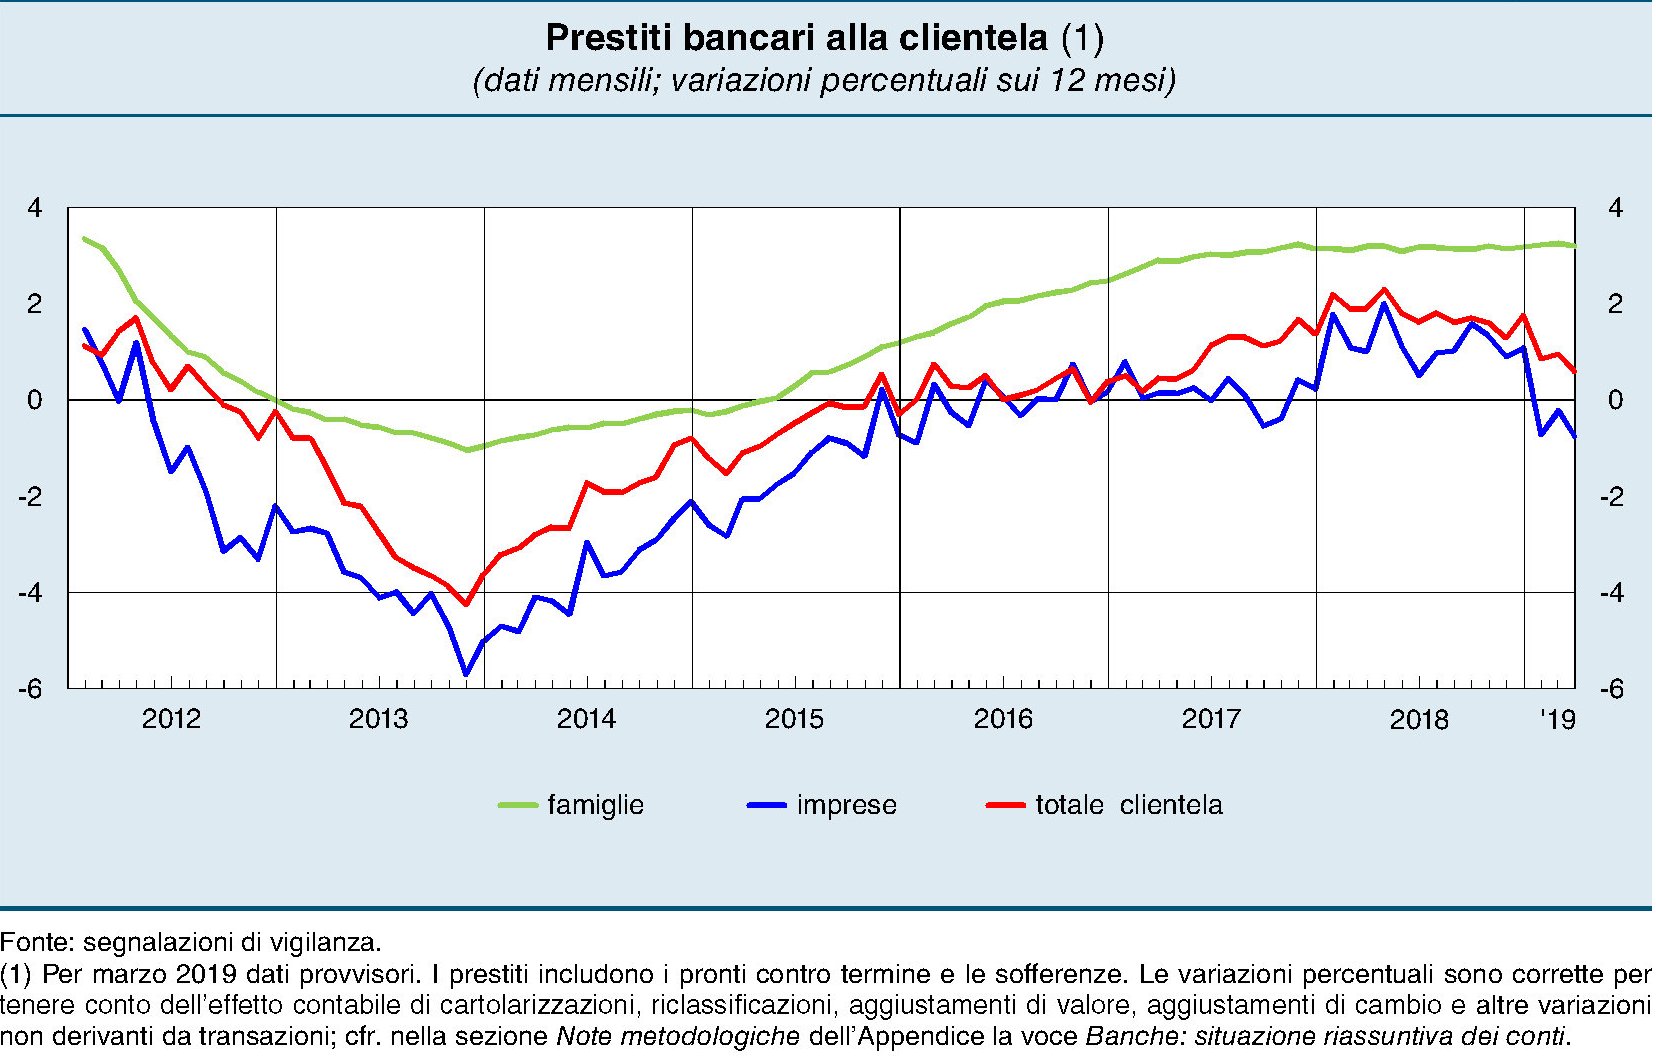
Come si può vedere dal grafico, se non fosse per i flussi di credito alle famiglie, che sostengono le erogazioni principalmente grazie alla domanda di mutui, la frenata del credito sarebbe ancora più vistosa, visto che i prestiti delle imprese sono andati parecchio giù, nel confronto col 2018. Indice di un cambiamento del clima economico, che peraltro si riflette nella (de)crescita del prodotto. Ma al netto di questa componente ciclica, rimangono alcune questioni puramente interne al sistema bancario che incoraggiano la restrizione del credito, e sono di natura sia fiscale che finanziaria.

Quanto alla prima, vale la pena scorrere un approfondimento contenuto nella relazione che osserva l’impatto della tassazione sul costo del credito, che evidentemente impatta sulla domanda di prestiti. Tale evidenza risulta osservabile notando come a fronte della circostanza che “rimane rilevante la differenza tra i costi di finanziamento delle imprese piccole rispetto a quelle più grandi, anche a parità di classe di rischio”, si evidenza un calo dei prestiti proprio nella classe di imprese di minori dimensioni.
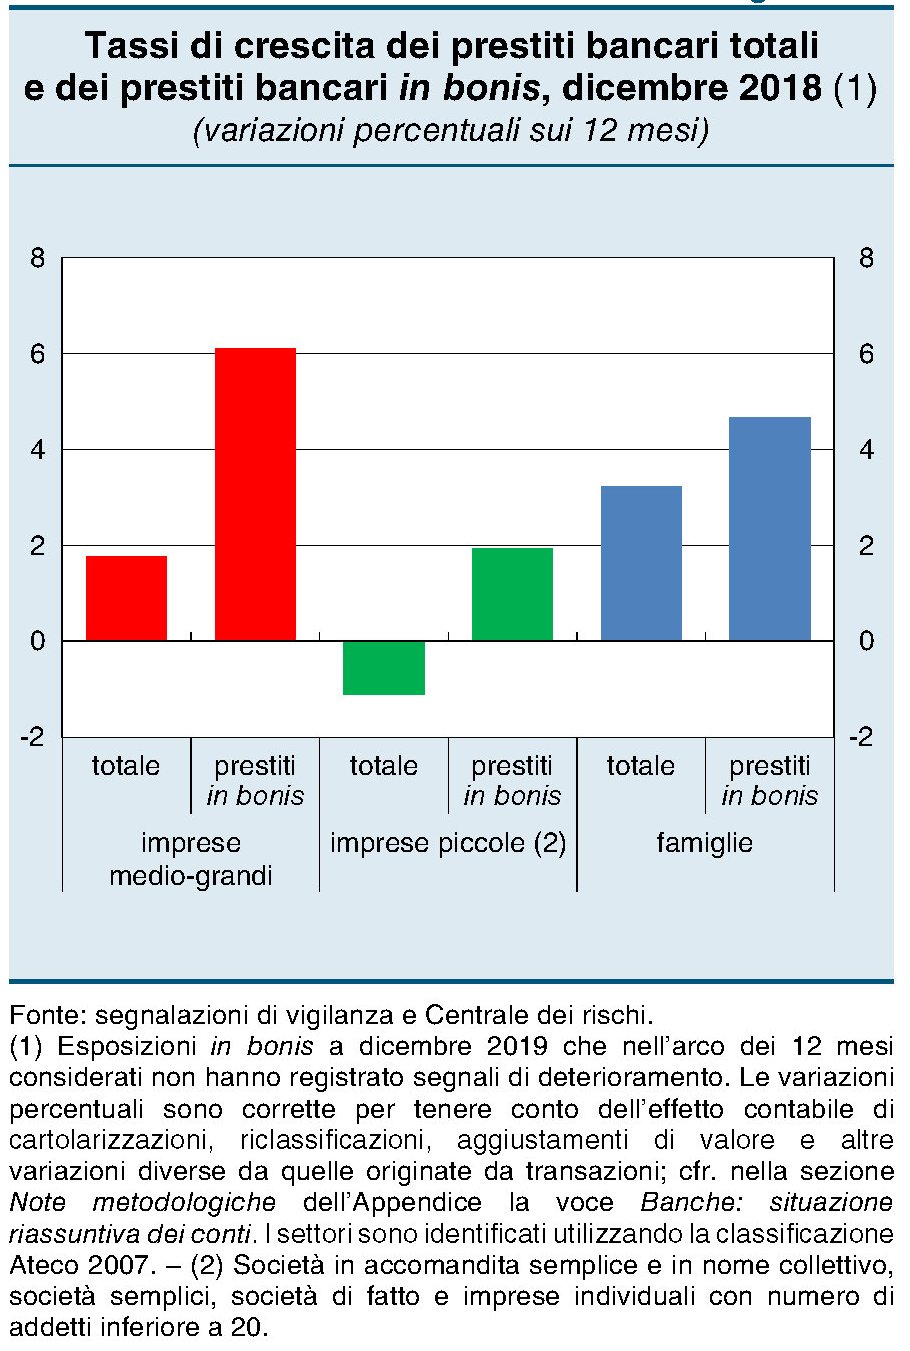
Complessivamente “i sondaggi condotti presso le banche indicano sia un lieve inasprimento delle condizioni di accesso al credito, in termini di margini e garanzie richieste, sia una minore domanda di credito bancario”. Con l’aggravante che “l’abolizione a partire dal 2019 dell’Aiuto alla crescita economica (ACE), del quale beneficiavano anche gli intermediari, potrebbe aumentare il costo del credito bancario”.

E qui arriviamo al punto del rapporto fra fisco e credito. Bankitalia ha calcolato il cuneo fiscale al quale sono sottoposte le banche e soprattutto ha stimato il maggior costo che gli operatori devono sopportare di conseguenza. Chi auspica una maggiore tassazione delle banche dovrebbe anche ricordare che i maggior costi tendono ad essere trasferiti sui clienti, esattamente come accade con i dazi, che alla fine vengono pagati dai consumatori finali.
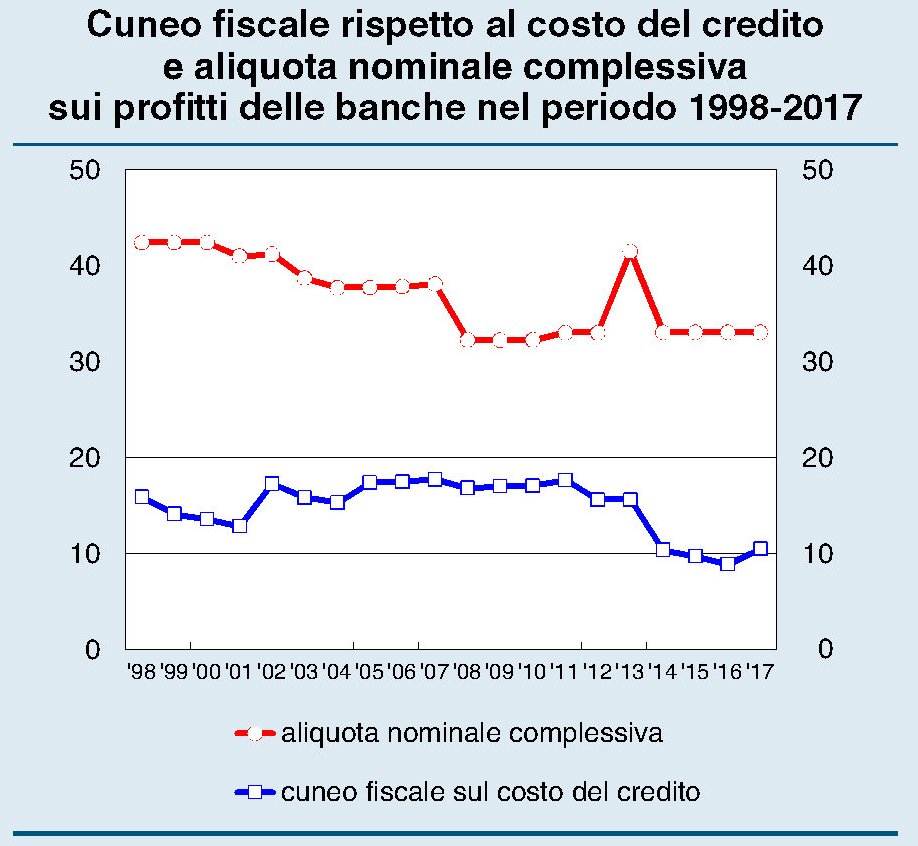
Fra il 1998 e il 2017, “il cuneo fiscale medio è stato di 70 punti base, con un’incidenza rispetto al tasso di interesse pagato dai debitori pari al 15 per cento”. Notate come il cuneo fiscale possa rimanere stabile anche al variare dell’aliquota nominale. Le varie politiche fiscali che si sono susseguite negli anni hanno avuto andamenti significativi sul costo del credito. In particolare “a partire dal 2013 il contributo al cuneo fiscale di questa componente è gradualmente diminuito, fino ad annullarsi; ciò ha comportato una riduzione di circa 15 punti base del tasso di interesse complessivo sopportato dai debitori bancari e la conseguente eliminazione di un’anomalia del sistema fiscale italiano”.

In compenso dal 2019 è stato abrogato l’ACE (Aiuto alla crescita economica) che aveva consentito di limitare gli effetti fiscali sfavorevoli sul finanziamento effettuato con capitale proprio, visto che prima dell’ACE si potevano dedurre solo gli interessi sul debito. In sostanza, questo effetto fiscale sfavorevole, con l’abolizione dell’ACE, è tornato a ripresentarsi, E questo spiega perché si temano conseguenze sull’erogazione di credito.

Il secondo problema con il quale le banche devono fare i conti è la quantità rilevante di obbligazioni pubbliche tenute in portafoglio. “Nel 2018 – scrive Bankitalia – le consistenze di titoli sono cresciute del 13,7 per cento, prevalentemente per i maggiori acquisti netti di titoli di Stato (oltre 50 miliardi) concentrati nel periodo successivo al forte rialzo dei loro rendimenti avvenuto in maggio”. Complessivamente le banche italiane hanno in portafoglio titoli non bancari per poco meno di 600 miliardi, il 63,1% dei quali sono titoli pubblici italiani. Questa massa di carta, soggetta com’è ai capricci dello spread rischia di avere effetti patrimoniali rilevanti, per mitigare i quali molte banche hanno deciso di inserire questi attivi fra le attività valutate al costo ammortizzato, che non concorrono al patrimonio di vigilanza, ma incorporano una controindicazione: “Pone maggiori vincoli a un’eventuale vendita dei titoli sul mercato secondario”.

In sostanza, devono conservare questi titoli fino a scadenza. E’ come se fossero vincolati. E non parliamo di piccoli importi. “L’incidenza di titoli pubblici in questo portafoglio è aumentata dal 27,2 al 55,6 per cento; l’incremento è stato maggiore per le banche meno significative (dal 30,7 al 74,1 per cento)”. Quindi parliamo di centinaia di miliardi di euro di attivi “segregati” nei bilanci bancari e di fatto non disponibili per il credito. “La quota di titoli pubblici sul totale degli attivi è cresciuta di 1,3 punti percentuali rispetto alla fine del 2017, all’11,5 per cento, un valore prossimo al picco della metà del 2016 e ampiamente superiore a quello della media delle banche dell’area dell’euro (4,7 per cento). Le banche significative detengono l’8,5 per cento delle attività in titoli pubblici, di cui l’80 per cento in titoli italiani. Per le banche meno significative – che strutturalmente hanno un’eccedenza dei depositi rispetto agli impieghi – l’incidenza dei titoli pubblici è maggiore (21 per cento) e riguarda quasi esclusivamente i titoli di Stato italiani”, conclude Bankitalia. E questo spiega perché rischiamo di vedere il credito ridotto al lumicino.


Cronicario: Arriva il reddito di figliolanza per chi ha bimbi fino a 26 anni

Proverbio del 5 luglio Chi è buono e ha molti amici non accumula ricchezze

Numero del giorno: 60,45 Numeri di terawatt/ora consumati ogni anno per produrre Bitcoin (quanto la Svizzera)

Allora, lo sapete già: ci stiamo felicemente estinguendo alla faccia di chi, come l’Istat, continua a lanciare allarmi sulla nostra situazione demografica. Ma noi, geni come siamo, ce ne infischiamo da un decennio almeno.

Ora succede che il governo del cambiamento, notoriamente amante delle imprese impossibili, si è messo in testa di far rialzare (ops) la curva delle nascite con una trovata talmente intelligente che poteva venire in mente solo a un ministro della famiglia italiano del governo del cambiamento. Riporto testualmente perché sfioriamo l’arte: “Il governo lavora a un assegno unico che va dai cento ai trecento euro per ogni bambino dai zero fino ai 26 anni: credo che in questo modo riusciremo a contrastare il calo demografico”.

Incredibile eh? Un assegno unico di 100-300 euro (mensile, annuale, una tantum?) per ogni “bambino da zero a 26 anni”.

Che se ci pensate non fa una piega. Bambini ancora a 26 anni, adolescenti a 50 col sogno di fare i pensionati a 60. Baby ovviamente.

Buon week end.


Cartolina: La banca che verrà

Nella sua ultima relazione annuale la Bis di Basilea ci ricorda il futuro prossimo venturo che si prepara per i giganti dell’hi tech e, di conseguenza, per tutti. Dopo aver coltivato per anni la voglia vagamente patologica di miliardi di users di farsi vedere/ascoltare/leggere, ed aver così cumulato miliardi di terabyte di informazioni su ognuno di loro, le grandi internet company si preparano al passo successivo: raccogliere i soldi di queste persone digitali e farli circolare. I servizi finanziari sono ancora una piccola porzione del business di queste entità. Ma se guardiamo quanto pesino insieme l’information tecnology e i servizi di comunicazione, e ci ricordiamo che dietro ogni bene di consumo venduto c’è uno scambio monetario, ecco che abbiamo lo strumento perfetto dove i bisogni, o anche i semplici desideri, vengono palesati, analizzati, organizzati, indirizzati e trasformati in moventi economici che generano una circolazione di beni e servizi e quindi, per pura partenogenesi, la sua controparte finanziaria. Già oggi le Big Tech offrono non solo scambi valutari o monete virtuali, ma anche app per investire e persino per gestire i portafogli. Il tutto fuso all’interno di un contenitore a vocazione pandemica. Il marketplace globale integrato nell’autentica banca universale. La banca che verrà.

Cronicario: Btp e pasticchetta, Italia perfetta

Proverbio del 4 luglio Le rane nel pozzo ignorano l’oceano

Numero del giorno: 32.000.000 Italiani che faranno le vacanze estive quest’anno

Finalmente si delinea la ricetta che il governo del cambiamento sta evidentemente attuando senza che nessuno se ne accorga per salvare l’Italia. Salvare poi: che esagerazione. Diciamo per Salvinarla.

Non l’avete ancora capito? Dai che è facile. Vi do un indizio. Poco fa i pezzi grossi del farmaceutico italiano hanno dato i numeri. Nel senso che hanno diffuso dei dati meravigliosi su quanto sono bravi e vanno forte.

Sentite qua: in dieci anni l’export di medicine italiane è cresciuto del 117%. Ne 2018 hanno prodotto farmaci per 32 miliardi e in quattro anni il farmaceutico ha visto crescere l’occupazione dell’8,6%, stracciando tutti gli altri settori manifatturieri. Un successone. E pensate che ogni anno aumenta il numero dei nuovi farmaci prodotti: in media 46 fra il 2014 e il 2018, ma si stima si arriverà a 54 molto presto. Quindi siamo ben posizionati per un futuro successo. Vi chiederete cosa c’entri il governo. Ma ragazzi: è ovvio. Avete notate cosa è successo al nostro Btp dopo che l’Ue ci ha evitato il multone?

Esatto: lo spread è crollato. Già vi ci vedo a fare la fila per compare i Btp. Siete gli stessi che compravate i farmaci contro l’acidità di stomaco quando lo spread saliva, sono sicuro. Ed ecco svelato il segreto del governo del cambiamento: dire minchiate per farci intossicare di gastroprotettori, e così sostenere la gloriosa industria nazionale. Quindi fare l’accordo con l’Europa rimangiandosi le smargiassate, per finire di farci intossicare con l’abuso di antidepressivi e insieme riempirci di Btp, che comunque servono sempre visto che il debito aumenta. E infine rifare tutto da settembre prossimo, quando dovranno convincere l’Europa a non farci ‘sto benedetto multone avendo promesso mari e monti. Una ricetta geniale che ha il vantaggio di intonarsi alla perfezione con la nostra curva demografica. Btp e pasticchetta: Italia perfetta.

A domani.

Il debito pubblico “invisibile”: quello commerciale e sui derivati

Il dibattito vagamente sconclusionato che si è sviluppato attorno ai cosiddetti minibot un merito l’ha avuto: è servito a riaccendere l’attenzione su una questione assai importante celata nel maremagnum delle nostre obbligazioni pubbliche, in virtù delle regole statistiche che sottostanno alla formazione del debito pubblico: i debiti commerciali.

Questi ultimi infatti in larga parte non vengono inclusi nello stock delle passività della amministrazioni pubbliche conteggiato secondo i criteri europei. Ciò non vuol dire che non siano debiti di cui tener conto. I debiti commerciali, da questo punto di vista, seguono la sorte dei derivati, anch’essi in larga parte non considerati nello stock del debito pubblico, malgrado generino passività anche rilevanti. Queste due voci, infatti, sviluppano insieme debiti che nel 2018 sono diminuiti al 3,7 del pil dal 4% del 2017, come rileva Bankitalia nella sua ultima relazione annuale.

Anche questo è un triste primato nazionale. E ciò malgrado lo stock di queste passività vada declinando da anni. Secondo le ultime stime, i debiti commerciali a fine 2018 sarebbero arrivati a 58 miliardi, una decina dei quali (circa lo 0,6% del pil) è già introdotto nel debito pubblico (istogramma rosso del grafico sopra a sinistra). Quindi ne rimangono 48 “fuori bilancio” che “benché dimezzatisi rispetto al picco del 2012”, scrive Bankitalia provocano una incidenza delle passività commerciali che risulta “la più elevata d’Europa”, secondo quanto stima Eurostat. Rimangono alti anche i tempi di pagamento, pari a circa 85 giorni, “superiori quasi di un mese rispetto alla media dei paesi europei”.

Ancora più intricata la questione dei derivati. Il MEF ha in portafoglio un valore nozionale, a fine 2018, pari a 111 miliardi di contratti derivati composti per il 90% da interest rate swap. “La diminuzione dei tassi a seguito della crisi finanziaria – sottolinea Bankitalia – ha determinato un forte aumento del valore di mercato di tali strumenti, nel complesso negativo per il MEF, che è stato in parte riassorbito negli ultimi anni anche per effetto della scadenza di alcuni contratti”.

Rimane il fatto che nel 2018 queste passività sono diminuite, ma pesano comunque l’1,7% del pil, in calo dello 0,2% rispetto al 2017. Si tratta quindi di circa 30 miliardi, una parte dei quali, pari a 9,5 miliardi, è stata già conteggiata come debito pubblico. “Sebbene in riduzione negli ultimi anni, l’incidenza delle passività in derivati sul prodotto in Italia resta pari a più del doppio della media dell’area dell’euro”, nota sconsolata Bankitalia. In effetti sommando le due voce extra bilancio, si sfiorano i 70 miliardi di debito in più rispetto agli oltre 2.300 conosciuti. Buona fortuna a tutti noi.

Cronicario: Estinguiamoci così, senza clamore

Proverbio del 3 luglio La canna secca non ama la compagnia del fuoco

Numero del giorno: 50 Nazionalità presenti in Italia con almeno 10.000 residenti

Basta dai. Non se ne può più con questa storia del declino demografico che anziché essere presentata come l’ennesima dimostrazione del genio nazionale viene rappresentata come una specie di tragedia. Pure l’Istat, per dire, oggi se n’è uscita sottolineando che nel 2018 abbiamo toccato il fondo per quantità di nascite. “Mai più basse fin dall’unità d’Italia”, dice: “Solo 439.747 bambini”.

Infatti mica sono pochi, considerando quanto costano gli asili nido e i pannolini. Epperò nulla da fare: l’Istat si lamenta. “La popolazione italiana ha da tempo perso la sua capacità di crescita per effetto della dinamica naturale, quella dovuta alla “sostituzione” di chi muore con chi nasce. Nel corso del 2018 la differenza tra nati e morti (saldo naturale) è negativa e pari a -193 mila unità”.

E di chi è la colpa?

Quindi è chiaro che coviamo un disegno che l’Istat non ha capito, ma che ora le spieghiamo. Gli italiani si stanno estinguendo senza clamore – a parte quelli dell’Istat che tanto non legge nessuno – per lasciare il debito pubblico in eredità agli immigrati, che intanto aumentano. Se lo pagassero loro.

A domani.


Il boom dell’export tedesco è dipeso più dalla Cina che dall’EZ

Una interessante ricognizione pubblicata nella relazione annuale di Bankitalia ci consente di fare un passo in avanti nella comprensione delle dinamiche del commercio internazionale, permettendoci anche di sfatare alcune convinzioni dure a morire. Come quella secondo la quale la Germania, sfruttando i vantaggi competitivi generati dalla moneta unica, ha costruito il boom delle sue importazioni dell’ultimo quindicennio sostanzialmente a spese dei partner dell’eurozona.

Osservando i dati forniti da Bankitalia la realtà appare molto diversa. Non solo la quota di esportazioni tedesche nell’EZ è sostanzialmente costante da un ventennio. Ma a fare la differenza, nel grande gioco del commercio internazionale sono state insieme l’ingresso negli scambi globali della Cina e dei paesi del centro Europa, paesi fuori dalla moneta unica, verso i quali, grazie al complesso meccanismo della catene del valore, si sono indirizzati flussi corposissimi di esportazioni tedesche. Più che l’euro, insomma, è stata la globalizzazione a fare la differenza.

La prima di queste evidenza si può osservare dal grafico sotto che fotografa la quota di esportazione dei diversi paesi all’interno della zona euro.

In sostanza la quota di mercato di beni esportati dalla Germania è tornata all’incirca al livello di vent’anni fa, declinando costante a partire dal 2007 dopo una lieve crescita partita a inizio secolo. Francia e Italia hanno visto diminuire la loro quota, mentre quella spagnola è rimasta costante. Al contrario si osserva una notevole crescita della quota di mercato dei paesi dell’Europa centrale, quindi Bulgaria, Polonia, Repubblica Ceca, Romania, Slovacchia e Ungheria. Un fenomeno che ha molto a che fare con la prossimità con la Germania, da una parte, e con la diffusione delle catene di prodotto indotta dalla globalizzazione.

Quanto all’Italia, giova sapere che “la diminuzione, di circa un quarto, della quota di mercato delle imprese italiane nell’area ha contribuito per oltre due terzi al calo della quota sui mercati mondiali”. Complessivamente, nei vent’anni considerati le esportazioni italiane nell’EZ sono aumentate del 66%, ma a fronte di un aumento delle importazioni degli altri paesi del 128%. Questo spiega il calo relativo della nostra quota di mercato. La ragione, anche qui, ha molto più a che vedere col tipo delle nostre produzioni e con la globalizzazione, piuttosto che con questioni legate alla moneta. Ciò in quanto “dalla fine degli anni novanta la quota di beni provenienti dalla Cina sulle importazioni complessive dell’area è triplicata; quella dei beni provenienti dai paesi dell’Europa centro-orientale (Central and Eastern Europe, CEE6) è più che raddoppiata, anche grazie all’ingresso nel mercato unico e all’integrazione nelle catene del valore europee”.

Le stime di Bankitalia confermano un’osservazione che abbiamo già incontrato in passato. Ossia il fatto che le produzioni cinesi sono entrate in concorrenza con quella italiane penalizzando “soprattutto le esportazioni dell’Italia all’interno dell’area”. “La più accentuata vulnerabilità delle esportazioni italiane alla concorrenza cinese deriva dalla particolare somiglianza, alla fine degli anni novanta, delle rispettive specializzazioni produttive”, sottolinea Bankitalia. Più che con la Germania, insomma, dovremmo prendercela con la Cina, se proprio volessimo prendercela con qualcuno.

La situazione è cambiata dopo la crisi. In Italia c’è stato un graduale riposizionamento del settore imprenditoriale verso produzioni meno esposte alla concorrenza cinese e questo, insieme a una migliore competitività di prezzo, ha rilanciato le nostre esportazioni anche all’interno dell’EZ, in particolare nel comparto dei beni per usi finali, come si può osservare dal grafico sopra a destra.

Di pari importanza del fenomeno cinese è stato quello dell’integrazione dei paesi centro europei, che hanno rappresentato altresì un fattori di penalizzazione per le esportazioni dei paesi dell’EZ. Ma è proprio nei loro confronti e in quello della Cina che le vendite tedesche hanno tratto gran parte del loro miglioramento. Tali vantaggi sono la conseguenza, fra l’altro, “dell’integrazione commerciale, che alla fine degli anni novanta era già di gran lunga superiore rispetto a quella degli altri tre paesi dell’area, soprattutto nel caso dei CEE6”. La Germania insomma, per una serie di ragioni, è entrata col passo giusto nel momento in cui la globalizzazione apriva le porte a nuove economie. Ed è in queste economie che ha trovato la chiave del suo successo.

Questa evidenza si può osservare nella tabella sotto, che misura la quantità di esportazioni in Cina e nei CEE6 fra il 2000 e il 2014.

“Le vendite attivate dalla domanda della Cina e dei CEE6 – nota Bankitalia – rappresentavano nel 2014 circa un quinto delle esportazioni totali tedesche, una percentuale pressoché doppia rispetto a quindici anni prima e nel confronto con quella congiunta degli altri tre maggiori paesi dell’area”. La globalizzazione, appunto. Altro che euro.


Cronicario: Cercasi casa (usata) disperatamente

Proverbio del 2 luglio L’ozio è un grande tormento, il lavoro un grande riposo

Numero del giorno: 1.270.000.000 Sanzioni comminate dall’Antitrust in Italia da gennaio 2018 a oggi

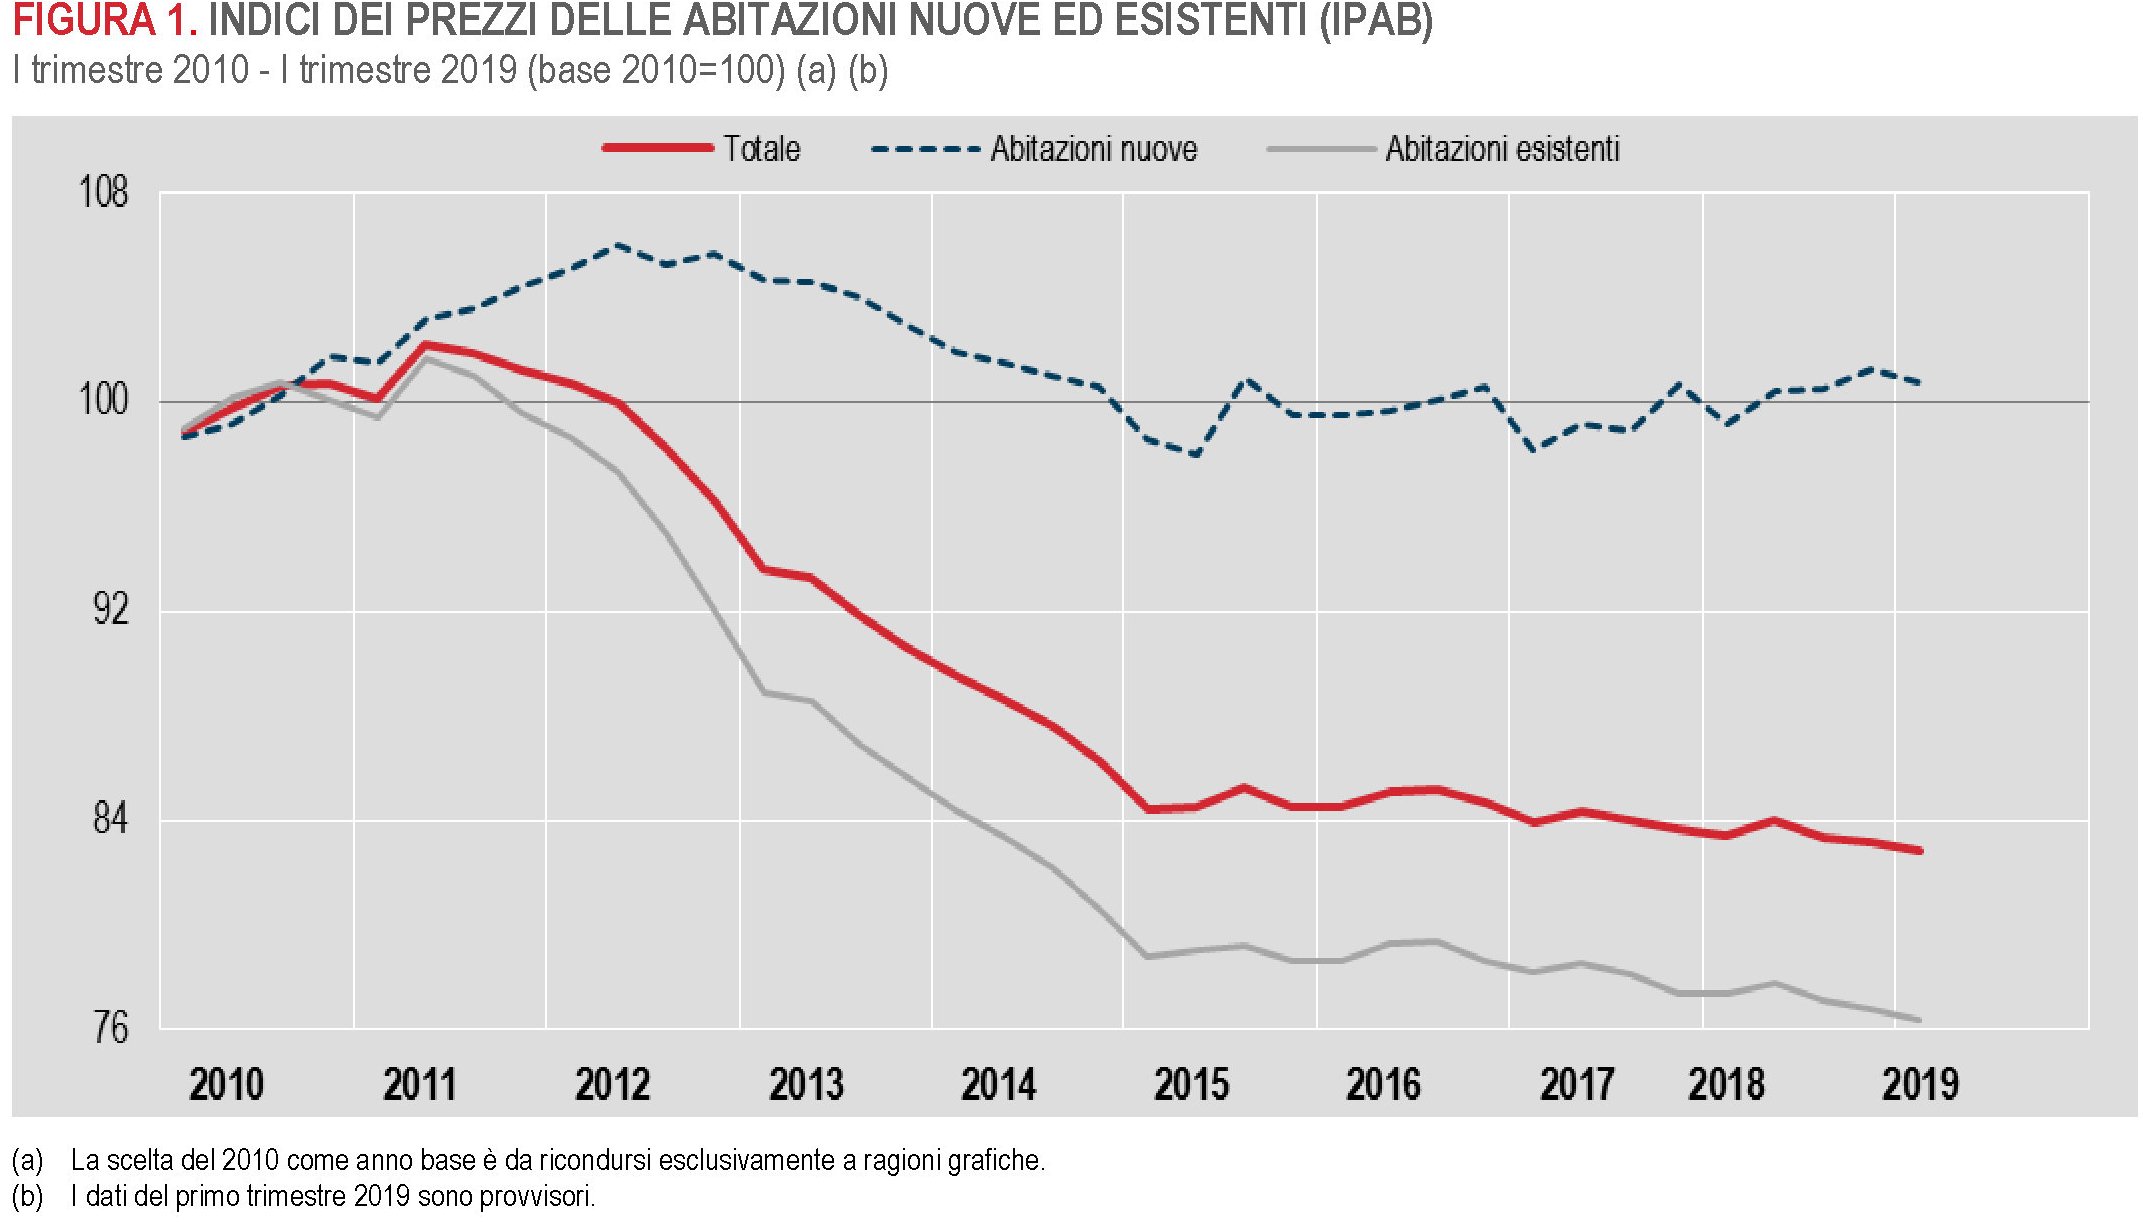
Anche oggi all’ora delle buone notizia, quindi dopo il primo caffé e prima del secondo, l’Istat non ha fatto mancare il suo personalissimo contributo al buonumore nazionale (ossia il mio) producendosi nell’ultima rilevazione dei prezzi delle abitazioni, quella che i secchioni chiamano Ipab. Notizia ghiottissima per chi sta corto di metratura e stendiamo un velo pietoso sul reddito.

L’ampio popolo degli stipendi bloccati può esultare: il mattone continua a perdere peso. Fra poco diventerà una mattonella, finalmente intonata con la capacità di indebitamento della famiglia media. A patto di accontentarsi però. Al massimo ci scappa un usato.

D’altronde col nostro reddito medio disponibile, circa ventimila e rotti euro l’anno, non è che uno può pensare di comprarsi una casa nuova, visto che i prezzi di queste abitazioni sono cresciuti di uno stratosferico 0,8% dal 2010. Un dato che fa impallidire i nostri cugini europei, visto che in media Ue i prezzi sono cresciuti dell11% da allora.

Fosse anche pochino, quello 0,8% in più, comunque è sempre più della crescita media dei redditi negli ultimi lustri.

E questo spiega la ragione delle intelligentissime politiche adottate in questi anni grazie alle quali il prezzo delle abitazioni usate è calato di quasi il 24%. Adesso manca solo che le banche facciano i mutui senza interessi, ed ecco servito il prossimo miracolo italiano: la mattonella comprata col reddito di cittadinanza. A rate, ovviamente.

A domani.


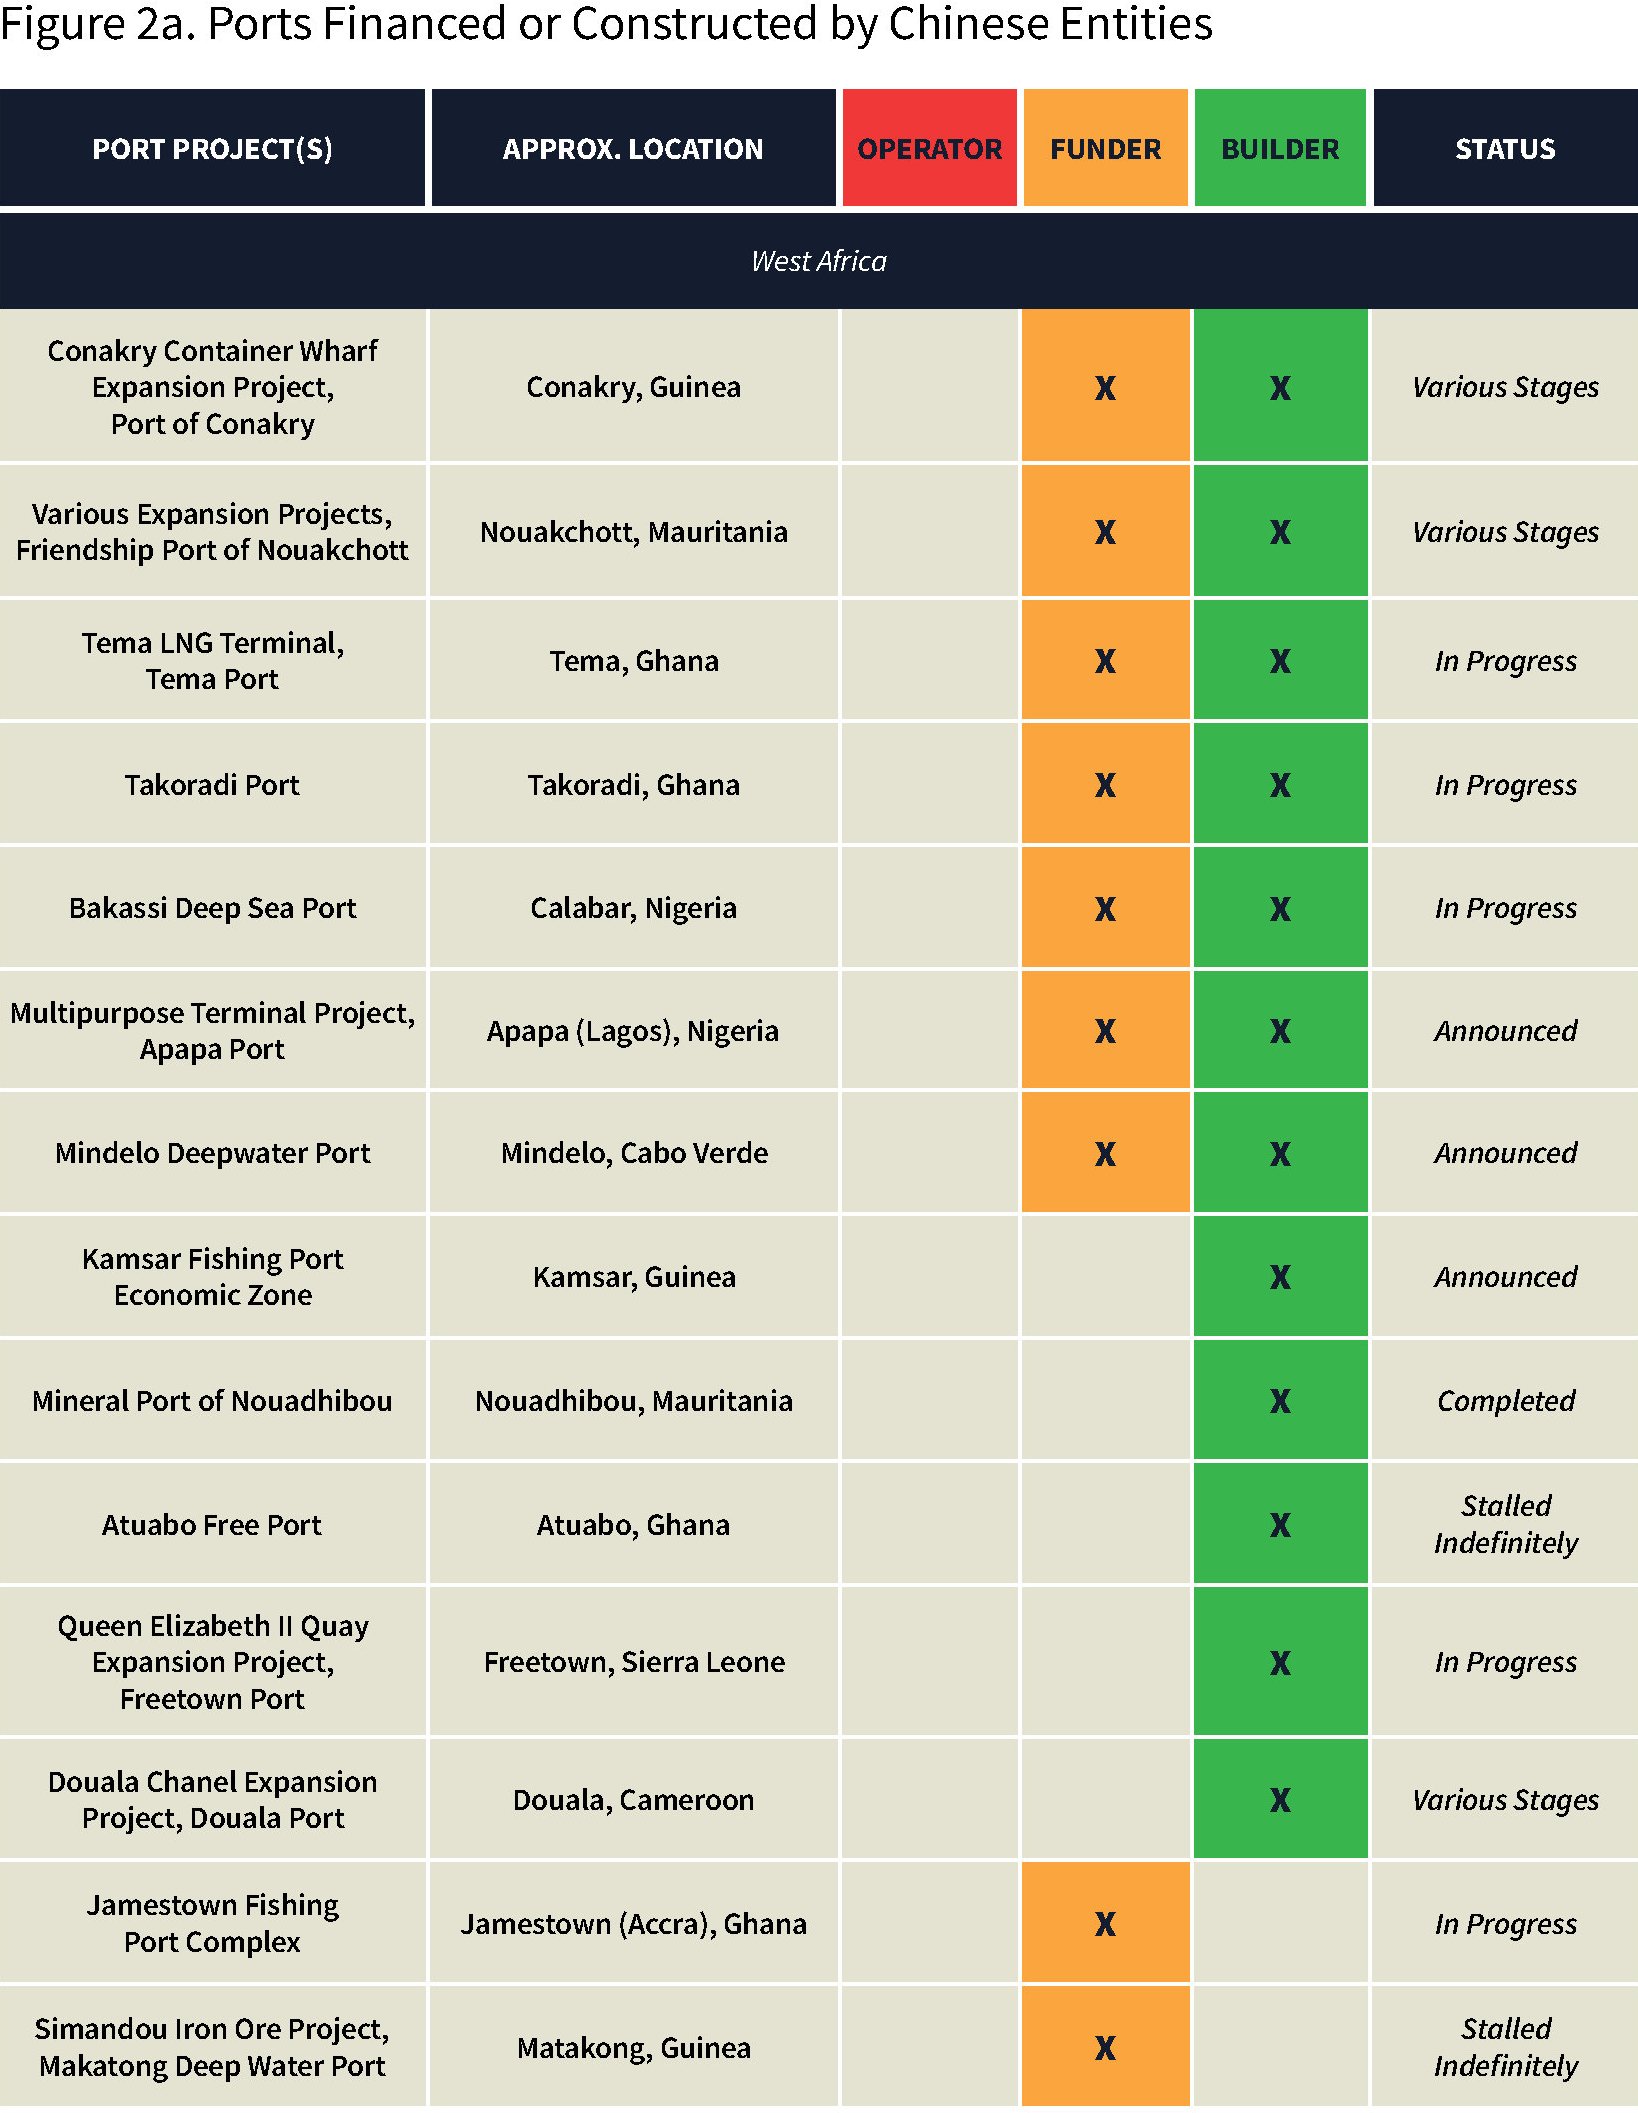
Il capitale cinese sbarca nei porti africani

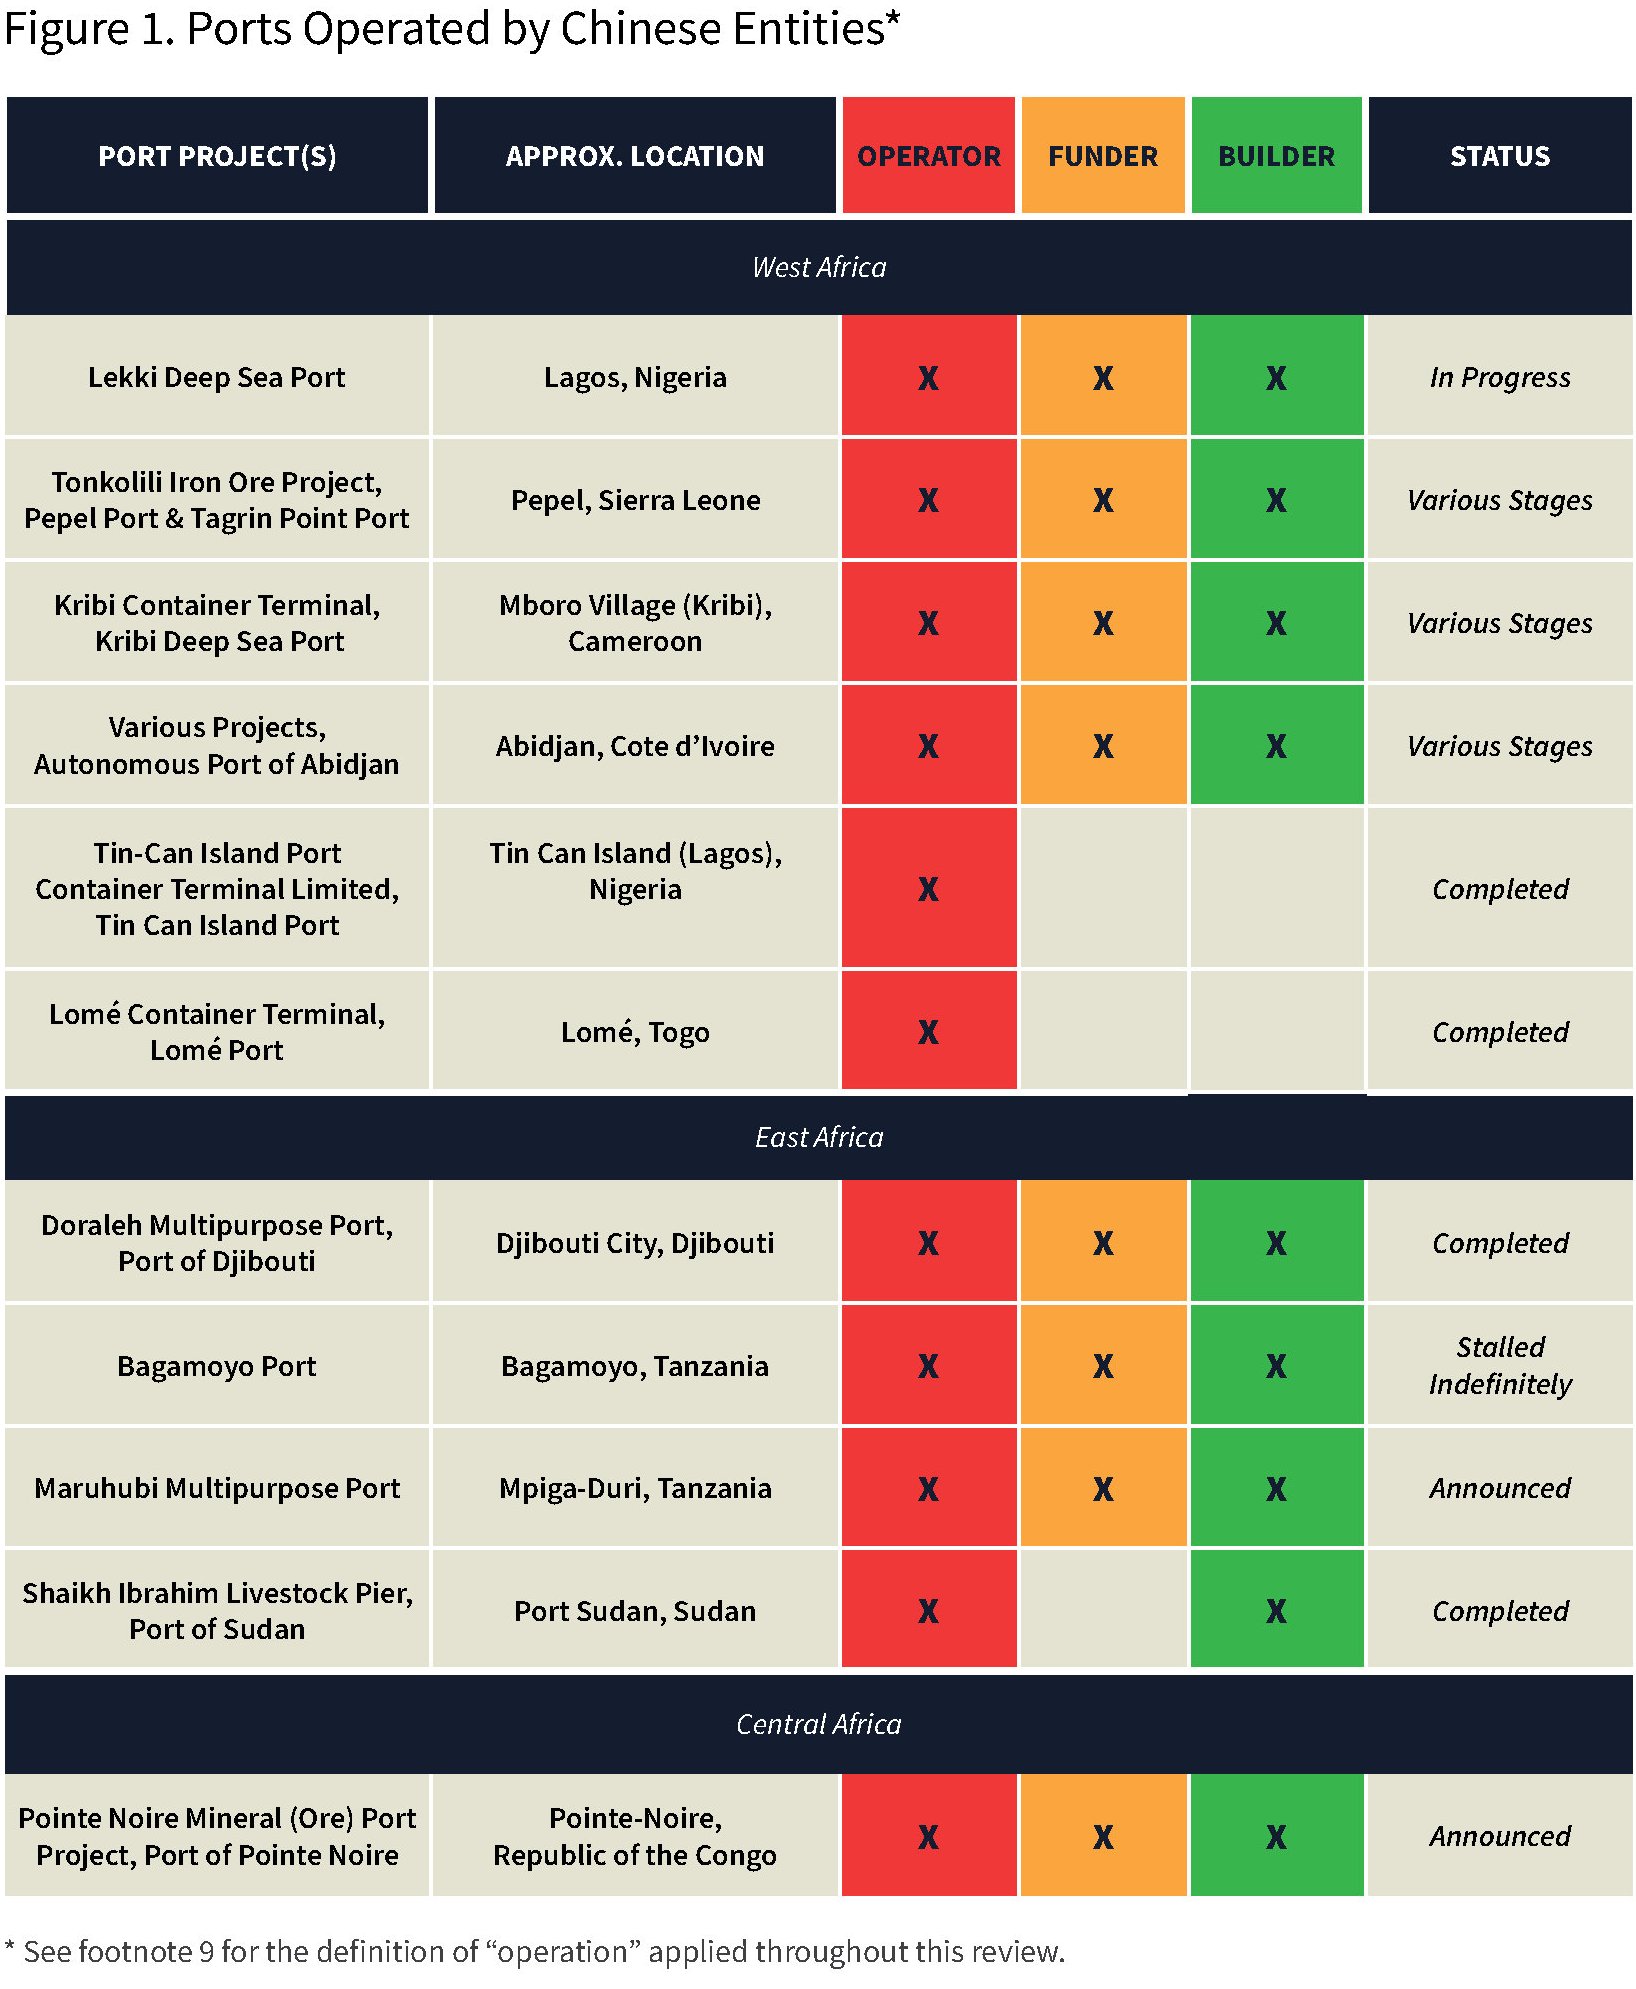
Una interessante ricognizione del CSIS ci consente di conoscere la mappa aggiornata degli investimenti cinesi nel sistema portuale africano. Un lavoro molto utile per comprendere il livello di penetrazione del capitale cinese nel continente nero, dove ormai si contano ben 46 progetti, fra già esistenti o già pianificati, che in pratica circondano l’Africa, trasformandola in una straordinaria piattaforma logistica per la Cina.

Secondole stime dell’istituto, il capitale cinese è coinvolto nel 17% dei 172 porti censiti dal World port index del 2017. “Questi porti – nota il CSIS – sono posizionati lungo ogni costa, fornendo ai cinesi un accesso alle principali rotte marittime”. Da qui la conclusione che questa politica di investimenti presenti “una potenziale minaccia per l’influenza degli Usa nell’Africa Sub sahariana, così come alla sovranità del continente”. L’ennesima potenziale minaccia, si potrebbe dire, solo ricordando la sfida a tutto tondo nella quale l’emersione della potenza cinese sta gradualmente trasformandosi.

Peraltro i ricercatori che hanno svolto l’analisi premettono che potrebbe non essere esaustiva. Anche perché non bisogna dimenticare che lo sviluppo di queste infrastrtuttre è connessa con quello della Bealt and Road initiative, che si articola non solo con la realizzazione di infrastrutture strategiche, ma anche con lo sviluppo delle relazioni finanziarie fra Cina e Africa che queste infrastrutture generano automaticamente. Basta ricordare il caso di Gibuti o della notevole presenza cinese in Angola per averne contezza.

“I 46 porti identificati – sottolineano – sono allineati con i più ampi obiettivi delle forze militari, commerciali e politiche cinesi”. Non tutti i porti incorporano questi tre obiettivi, spiega il CSIS, e infatti “una delle sfide chiave è disaccoppiare questi tre obiettivi, distinguendo i porti che impattano sulla sicurezza da quelli che offrono guadagni puramente commerciali”. Ma rimane il fatto che questa evoluzione sembra destinata a giocare un ruolo determinante nel confronto sempre più diretto che si sta sviluppando fra le potenze, come si chiamavano una volta, per guadagnare influenza.

Le motivazioni commerciali, ovviamente, non vanno sottovalutate. Il 90% dell’export africano dipende dai porti, e quindi gestire queste infrastrutture garantisce lauti guadagni. Ma com’è noto il denaro, superato un certo livello, non è più un movente ecoomico, ma uno strumento politico.

Aldilà dei necessari distinguo, che consentono di capire l’effettivo valore strategico delle singole infrastrutture, è già rilevante la circostanza che Pechino abbia trovato in Africa il ponte ideale verso l’Occidente. Non l’unico, ovviamente. Ma quello più rilevante.

Cronicario: Arriva il ministro dell’Okkupazione

Proverbio dell’1 luglio La sfortuna non viene mai da sola

Numero del giorno: 1,9333 Rendimento % del Btp decennale italiano a metà mattinata

E quando leggo il sacro blog incoronare il nostro beneamato VicePremier “ministro dell’Occupazione”, improvvisaamente la vita mi si riavvolge davanti agli occhi, e capisco che sto per morire di felicità. Negli ultimi istanti mi sovviene una nota Istat che certifica gli straordinari meriti del governo del cambiamento: a maggio la disoccupazione è scesa dell 0,2%, siamo nientepopòdimeno che sotto il 10%.

Lo so, sono soddisfazioni. Specie considerando che questo nuovo miracolo italiano si è verificato tenendo fermi gli inattivi – una delle glorie nazionali – stabili al 34,3% e quindi è cresciuta l’occupazione, arrivata al 59%, nientepopòdimeno che lo 0,1% in più su base mensile che diventa lo 0,4 su base annuale

Capirete perché di fronte a questo meraviglioso successo, si possa cadere in tentazione e si fatichi a frenare l’entusiasmo.

Ma la buona notizia deve ancora arrivare. Il ministro dell’Occupazione è solo il primo passo. Poi arriverà quello dell’Okkupazione.

A domani.