
Etichettato: the walking debt
Cronicario: Ode al rifugiato (fiscale)
Proverbio del 20 giugno Per chi fa la cosa al momento giusto ogni giorno ne vale tre
Numero del giorno: 70.571.000.000 Offerta della Walt Disney per comprare la Fox
Poiché oggi si celebra la giornata mondiale del rifugiato, categoria sfortunatissima di persone che vive male dov’è nata e perciò viene guardata con sospetto anche altrove, ho pensato di dedicare il nostro Cronicario a una declinazione particolare di rifugiato che condivide col rifugiato geografico una pessima stampa: il rifugiato fiscale. Trovare rifugio dal fisco onnivoro e pantagruelico che ci risucchia fino all’ultimo euro in cambio di niente (quando va bene) è diventata una vocazione nazionale radicata al punto che ormai esiste un’ampia letteratura edificante che si arricchisce di giorno in giorno.

E badate bene: non siamo gli unici. Anche paesi insospettabili come la Francia covano nel proprio seno legioni di rifugiati che sognano il paradiso in terra e si contentano di un paradiso fiscale, avendo peraltro la fortuna di trovarsi a due passi dal Lussemburgo che, com’è noto ha un grande spirito umanitario. Le cronache riportano di vere e proprie eccellenze. La commissione Ue ha beccato una società francese che, grazie all’accoglienza lussemburghese, è riuscita a pagare lo 0,3% di tasse sul reddito per almeno un decennio prima di essere beccata, col risultato di aver evitato – evaso è esagerato dai – di pagare allo stato tiranno francese un 120 milioni di tasse nel frattempo.
Pur non toccando queste vette di eccellenza anche noi italiani non ci facciamo mancare niente. Oggi la GdF ha presentato i dati di quasi un anno e mezzo di attività, da gennaio 2017 a maggio 2018, secondo i quali circa 1.000 dei nostri rifugiati fiscali hanno sottratto alle grinfie del fisco ben 2,3 miliardi. Una media di un paio di milioni ognuno: dei geni. Di grande rilievo è il fatto che i finanzieri, oltre a loro, abbiano scovato ben 13 mila fantasmi, ossia persone sconosciute al fisco, che si candidano al futuro reddito di cittadinanza, mentre intanto incassano di sicuro una qualche prebenda pubblica.

E sempre in giornata, d’altronde non si festeggiano mica i rifugiati a caso, arriva notizia di un’altra truffa al fisco, che evidentemente se le merita, da 150 milioni che coinvolge 500 aziende, 400 delle quali in Campania. I rifugiati del sud sono i migliori, com’è noto. I soliti studi professionali e tributari – lo sapevate che per diventare rifugiati servono avvocati e commercialisti? – hanno costruito una sorta di ong con l’ausilio di personale dell’Agenzia delle entrate per salvare chissà quante centinaia di rifugiati dal fisco. Dalle cronache è trapelato persino che qualcuno di questi rifugiati neanche sapeva di stare fuggendo. Erano evasori a loro insaputa. Il commercialista, per evidente bontà d’animo, ha rischiato di suo per salvare i suoi clienti dal fisco.

Di fronte a questo proliferare di rifugiati, il nostro neo ministro dell’Interno, notoriamente di buon cuore, oltre che bello, nonché molto sensibile al tema rifugiati, che occupa i suoi pensieri un giorno sì e l’altro pure, ha arringato una platea assisa spiegando che è arrivato il momento che il governo – ossia lui a quanto pare – rottami tutte le cartelle esattoriali di Equitalia sotto i 100 mila euro, in tal modo facendo rientrare in patria le migliaia di rifugiati fiscali che stanno studiando l’espatrio dei conti correnti. Una proposta di rara intelligenza, nel momento in cui la pressione dei rifugiati mette addirittura in forse l’Unione Europea. Questa visione illuminata, frutto del grande genio italico, rischia però di essere fieramente compromessa da un altro ministro, quello del Tesoro e perciò anche del fisco, che promette di ricavare risorse spremendo quelli volgarmente chiamati evasori, invece che campioni di libertà. Facendo leva sul principio, ormai fuorimoda, che servono soldi per poterli spendere e che è meglio prenderli a chi ce li ha e dovrebbe già darli a fisco. Non vi sto a dire chi la spunterà. Tanto lo sapete.
A domani.
L’Italia rimane fuori dalla ripresa internazionale del mattone
Le ultime statistiche rilasciate dalla Bis, relative all’evoluzione dei prezzi reali delle abitazioni confermano la sostanziale eccezionalità del caso italiano, fra le poche grandi economie dove i prezzi del mattone continuano a decelerare. Il nostro paese non è riuscito ad agganciare la ripresa internazionale dei prezzi – a fine 2017 erano cresciuti globalmente del 2% rispetto a fine 2016 – e varie ragioni, di tipi demografico e reddituale, lasciano ipotizzare che anche nei prossimi anni il nostro mercato farà fatica a sostenere gli attuali corsi.
Se guardiamo al campione ristretto delle economie avanzate l’eccezionalità italiana è ancora più clamorosa. In questo gruppo di paesi i prezzi sono cresciuti in media del 5% in termini nominali e del 3% in termini reali (quindi deflazionati con l’indice dei prezzi al consumo). Si segnala in particolare il caso canadese e, più vicino a noi quello tedesco, dove la crescita reale ha sfiorato il 5%.

Come si può osservare dal grafico, l’Italia è l’unico paese avanzato ad avere registrato un calo reale dei prezzi, e si trova in compagnia di paesi come Russia e Brasile alle prese con grandi complicazioni economiche. Tra i paesi dell’area euro, invece, i prezzi, oltre alla Germania, sono aumentati sia in Irlanda che in Spagna. Fuori dall’eurozona, i prezzi sono aumentati anche nel Giappone e più lentamente del solito, nel Regno Unito, che probabilmente si sta avvicinando al suo picco.
Se guardiamo a un periodo più lungo, si osserva che “i prezzi degli immobili continuano la loro lenta ripresa in tutto il mondo”. Dopo la crisi “i prezzi reali medi degli immobili residenziali nelle economie avanzate hanno toccato il minimo nel 2011-12. Dal 2012 hanno continuato ad aumentare e sono ora tornati sui livelli precedenti alla crisi”.

Ma il caso italiano mostra come questa media generale nasconda grandi differenze. “I prezzi reali sono ancora ben al di sotto dei livelli 2007, del 3-7% nell’area dell’euro, nel Regno Unito e negli Stati Uniti”, sottolinea la Bis. Ma soprattutto all’interno dell’area euro vi sono grandi differenze. Dopo la grande crisi, i prezzi reali degli immobili sono aumentati del 22% in Germania, scesi del 7% in Francia, e sono scesi fra il 24 e il 33% in Irlanda, Spagna e Italia.
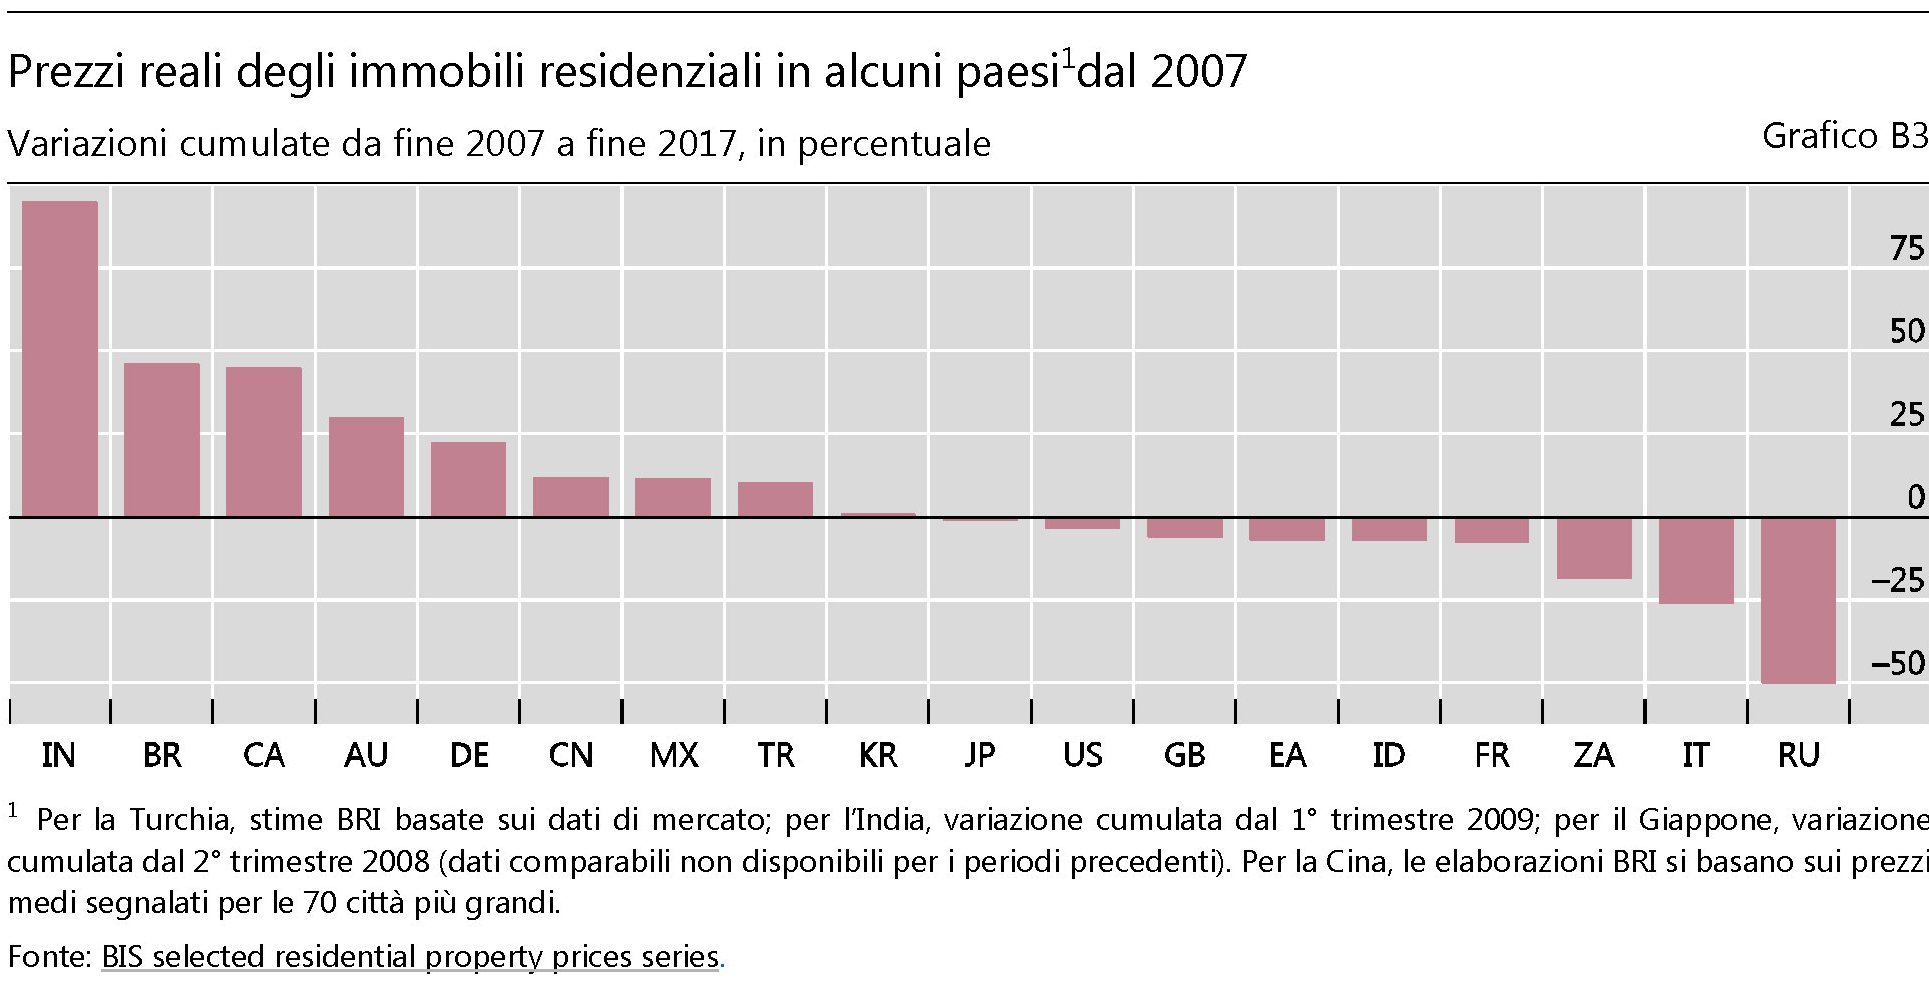
Il fronte più interessante da osservare, tuttavia, è quello dei paesi emergenti. Complessivamente, trainato dai paesi asiatici, questo gruppo ha visto i prezzi aumentare del 16% in termini reali rispetto ai livelli pre crisi. La performance più rilevante è quella dell’India, dove i prezzi sono quasi raddoppiati e anche in Brasile, malgrado i cali recenti, i prezzi rimangono al 50% sopra il livello pre crisi. Sarà interessante osservare l’andamento nei prossimi anni, quando l’ormai avviata normalizzazione monetaria internazionale rischia di far raffreddare bruscamente il credito che ha alimentato questo ciclo. Gli scricchiolii potrebbero iniziare laggiù.
La qualità, oltre al prezzo, ha fatto ripartire l’export italiano
Fra le tante narrazioni più o meno ingannevoli che pullulano nel nostro discorso economico, una delle più diffuse è quella che riduce le decisioni nel commercio alla semplice convenienza economica, trascurando la circostanza che l’economia non è soltanto quantità, e quindi prezzo, ma è anche (e forse soprattutto) qualità. A ognuno di noi, che affrontiamo quotidianamente scelte di consumo o di investimento, questa circostanza è perfettamente nota. Molte volte acquistiamo beni o servizi più costosi perché facciamo una scelta di qualità più che di prezzo, che certo ha una sua importanza ma non è l’unico elemento alla base di una scelta. E poiché vantiamo a ogni pie’ sospinto l’eccellenza del made in Italy, dovremmo pure iniziare a pensare alla nostra capacità di esportare come frutto dell’ingegno più che puntare tutto sulla furbizia del low cost, magari favorito dal cambio o dai salari bassi.
Peraltro questa tendenza è emersa con chiarezza nella storia del nostro export degli ultimi anni, durante i quali il nostro settore esportatore ha corretto sostanzialmente una sua caratteristica che molto ci ha fatto soffrire all’inizio del nuovo secolo, ossia il somigliare alla Cina proprio mentre la Cina entrava a pieno titolo nel gioco dell’economia globale. Oggi somigliamo meno alla Cina e più alla Germania. Abbiamo sviluppato una capacità di esportare che punta sulla qualità, e non solo sul prezzo. E questo è probabilmente il successo più rilevante del nostro paese negli ultimi anni e purtroppo ancora poco conosciuto, visto che si continua a dibattere di come aumentare la competitività della nostra industria suggerendo scorciatoie invece della via maestra che coincide con prodotti di qualità crescente, che significa investimento sulla conoscenza, e quindi una migliore istruzione, sulla tecnologia e in fondo sulla quella creatività che ci ha reso celebri.
Chi volesse circostanziare queste conclusioni con alcuni dati di fatto, può leggere un approfondimento dedicato all’export contenuto nell’ultima relazione annuale della Banca d’Italia che si intitola “Le principali determinanti delle esportazioni di beni”. Lettura consigliatissima perché, oltre ad avere uno sguardo lungo oltre un quindicennio, suggerisce che non ci sono scorciatoie utili per il successo. Non ci sono pasti gratis, insomma, e conquistare quote di mercato in un mondo globalizzato è affare per gente che lavora e si impegna e che magari ha alle spalle un governo che favorisce l’internalizzazione con le sue politiche estere, piuttosto che scoraggiarla. Cominciamo dai dati.
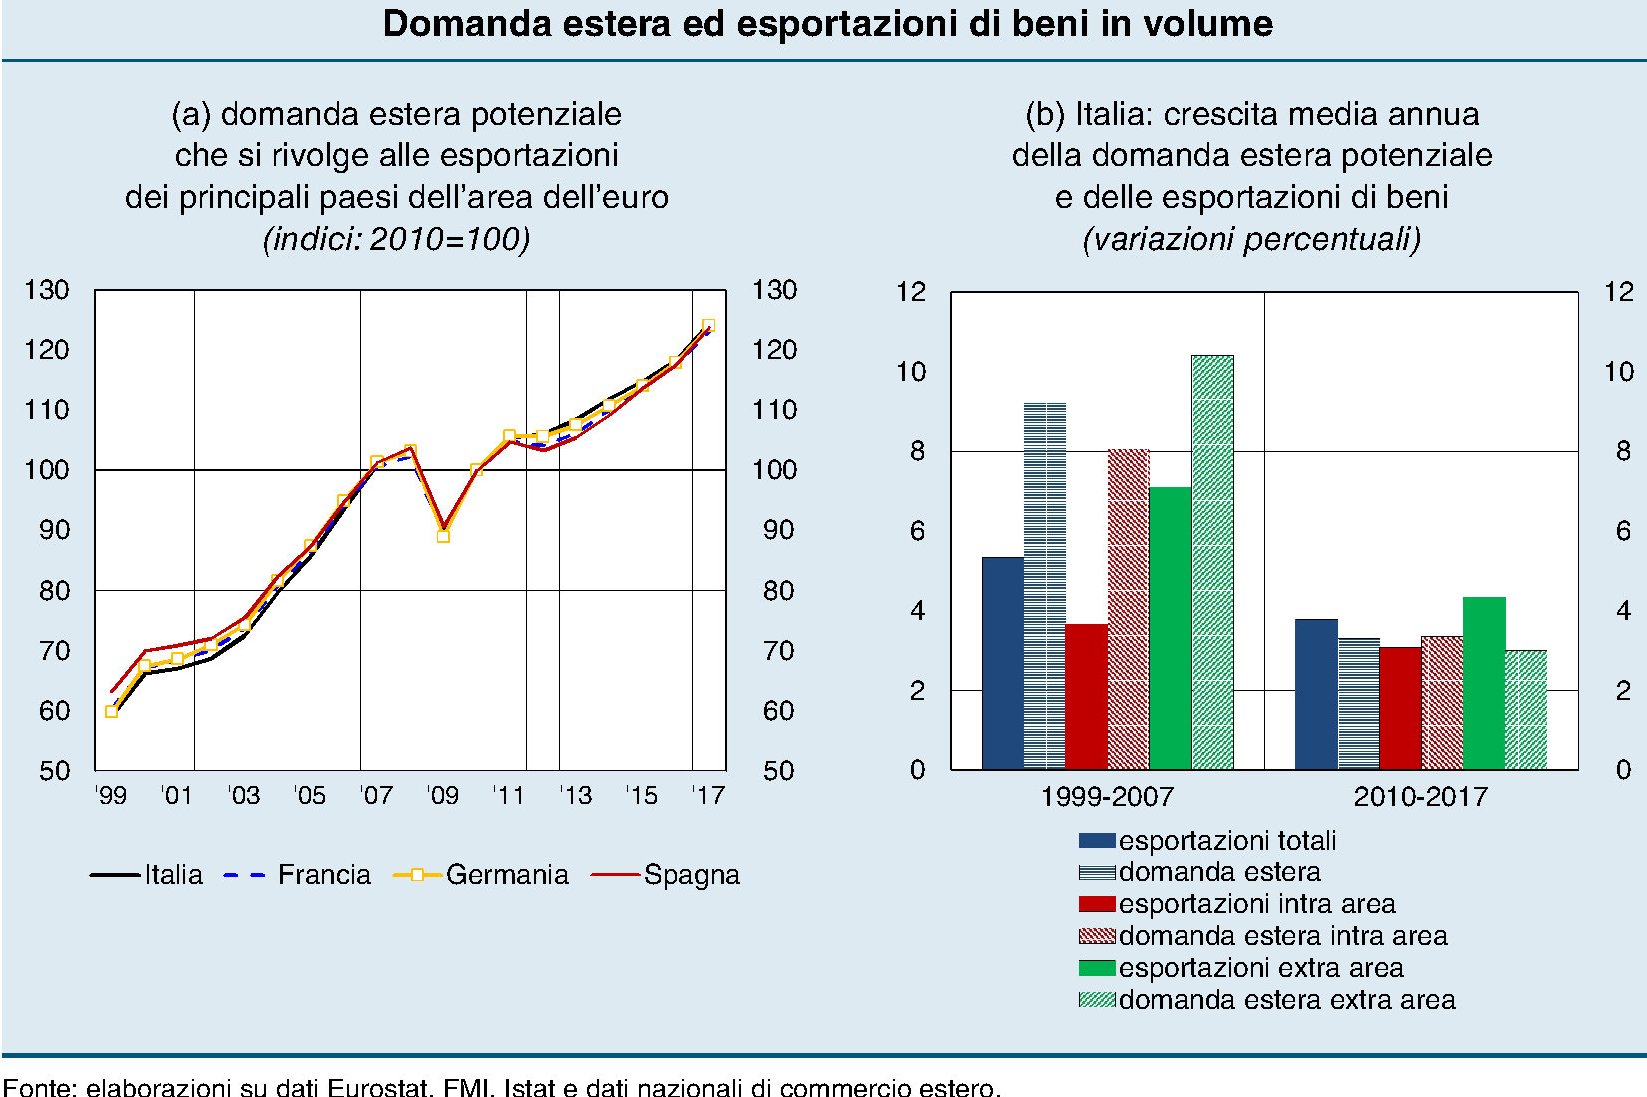
“Tra il 1999 e il 2007 – scrive Bankitalia – la domanda nei mercati di sbocco dell’Italia è cresciuta poco più che in quelli degli altri principali paesi dell’area dell’euro; l’insoddisfacente performance relativa del nostro paese non è quindi imputabile a una concentrazione delle vendite, rispetto ai concorrenti, in mercati meno dinamici. Le esportazioni italia sono aumentate in questo periodo di circa la metà rispetto alla domanda estera. Il divario si osserva sia sui mercati esterni all’area euro sia, in modo più marcato, su quelli interni”. Questa situazione cambia radicalmente a partire dal 2010. Da quell’anno “le vendite all’estero complessive sono cresciute più della
domanda potenziale rivolta all’Italia, che in questo periodo è aumentata al pari di
quella diretta a Francia, Germania e Spagna”. Cosa è accaduto e cosa ha determinato il cambiamento?
Quello che sappiamo, per cominciare, è che fra il 1999 e il 2007 l’Italia ha ceduto competitività sia sul versante del prezzo che dei costi. Abbiamo perso meno di quanto abbia perduto la Spagna ma più della Francia e della Germania, “dove la competitività è invece migliorata per una combinazione peculiare di moderazione salariale, forte incremento della produttività e accresciuto ricorso a beni e servizi intermedi importati”.

La ripresa del 2010 è stata in qualche modo favorita dal deprezzamento registrato dall’euro, che ha migliorato gli indicatori di competitività. E quando è arrivata la crisi del 2011-12 Italia e Spagna hanno visto una crescita più contenuta dei prezzi e del costo del lavoro rispetto alla Germania e ciò ha contribuito a migliorare le esportazioni. Ma non si è trattato di una semplice questione di maggiore convenienza. “Anche a seguito del crescente peso delle economie emergenti nel commercio mondiale – spiega Bankitalia – il forte aumento della pressione concorrenziale ha spinto le imprese dei paesi avanzati a concentrarsi sempre più su fattori di competitività non di prezzo, come la qualità dei prodotti”. Ed eccola qui la tendenza che ha fatto a cambiare il gioco. “In base a nostre elaborazioni su dati disaggregati per prodotto e mercato di destinazione -sottolinea – la qualità dei prodotti esportati, misurata da un indicatore che coglie le caratteristiche che permettono di ottenere prezzi più elevati a parità di quantità vendute, è cresciuta in Italia in linea con quanto registrato in Spagna e in Germania e più che in Francia”.
Questa evoluzione si apprezza nella sua importanza se vediamo da dove siamo partiti. I dati mostrano che l’Italia più di altri ha patito la concorrenza cinese, che dal 2001 in poi ha triplicato la sua quota nelle esportazioni mondiali, raggiungendo il 13% nel 2017. “l’Italia ha sofferto le pressioni del concorrente asiatico più di Spagna e Germania, per effetto di una specializzazione settoriale sbilanciata verso settori tecnologicamente meno avanzati”.
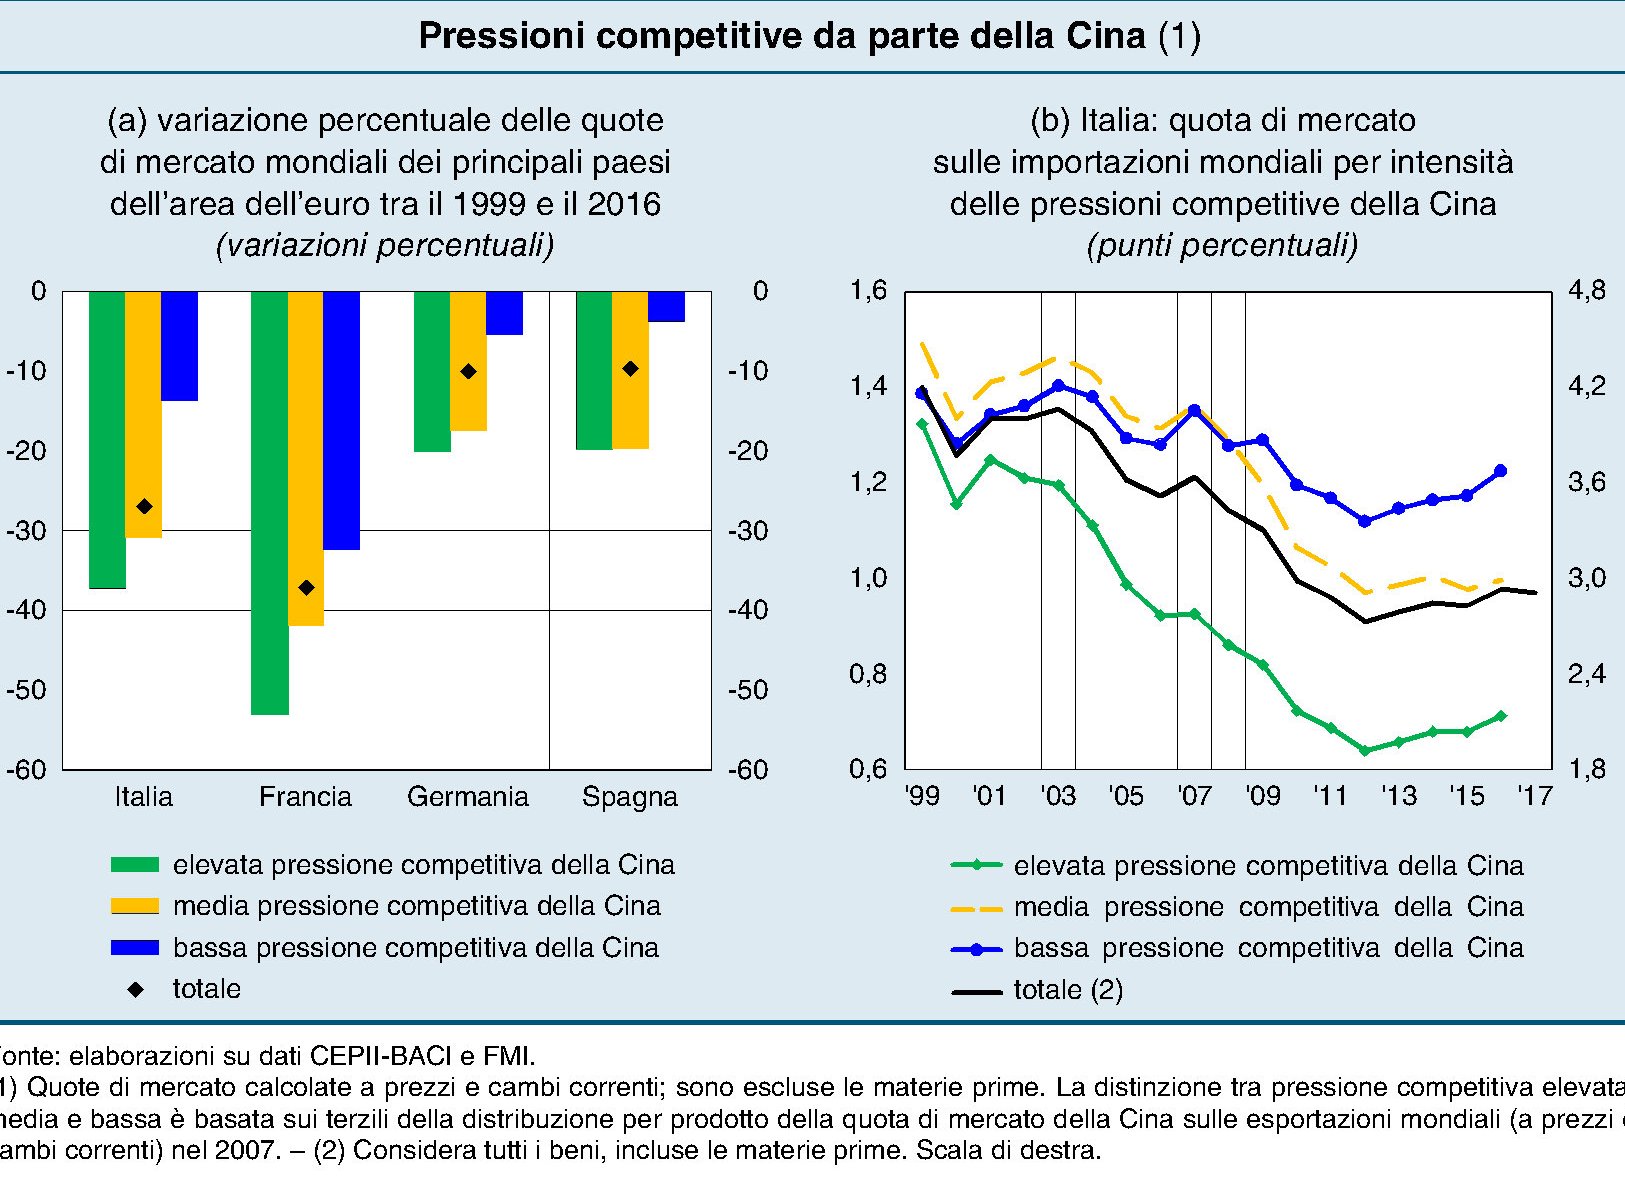
In pratica fino al 2007 “il calo della quota di mercato, pari a 0,6 punti percentuali rispetto al 1999 nella valutazione a prezzi e cambi correnti, è quasi del tutto riconducibile ai prodotti più esposti alla concorrenza cinese”. Dal 2010 invece “si osserva una reazione delle imprese manifatturiere italiane”, e ciò accaduto in virtù di un cambio sostanziale delle esportazioni: “La specializzazione si è spostata verso settori più avanzati, come gli autoveicoli e la farmaceutica: il peso delle produzioni maggiormente esposte alla concorrenza cinese si è ridotto tra il 1999 e il 2010 di quasi un quarto”. A ciò si è aggiunto il miglioramento della capacità competitiva, che ha favorito il recupero delle quote di mercato, a partire dal 2012, anche nei settori in cui è più forte la concorrenza cinese”.
La competitività di prezzo rimane un fattore importante per l’Italia – pesa più di quanto pesi per la Francia e la Germania – e la grande quota di piccole aziende non la favorisce. Le stime di Bankitalia mostrano che gli esportatori di dimensione maggiore sono più bravi sui mercati esteri non solo perché hanno capacità di fronteggiare la concorrenza, ma anche perché riescono a gestire meglio le fluttuazioni del tasso di cambio. E’ poco noto, ad esempio, che molte aziende italiane fatturano in valute diverse dall’euro le proprie esportazioni, a volta anche in maniera rilevante. Negli Usa, ad esempio, oltre il 55% dell’export italiano è fatturato in dollari.
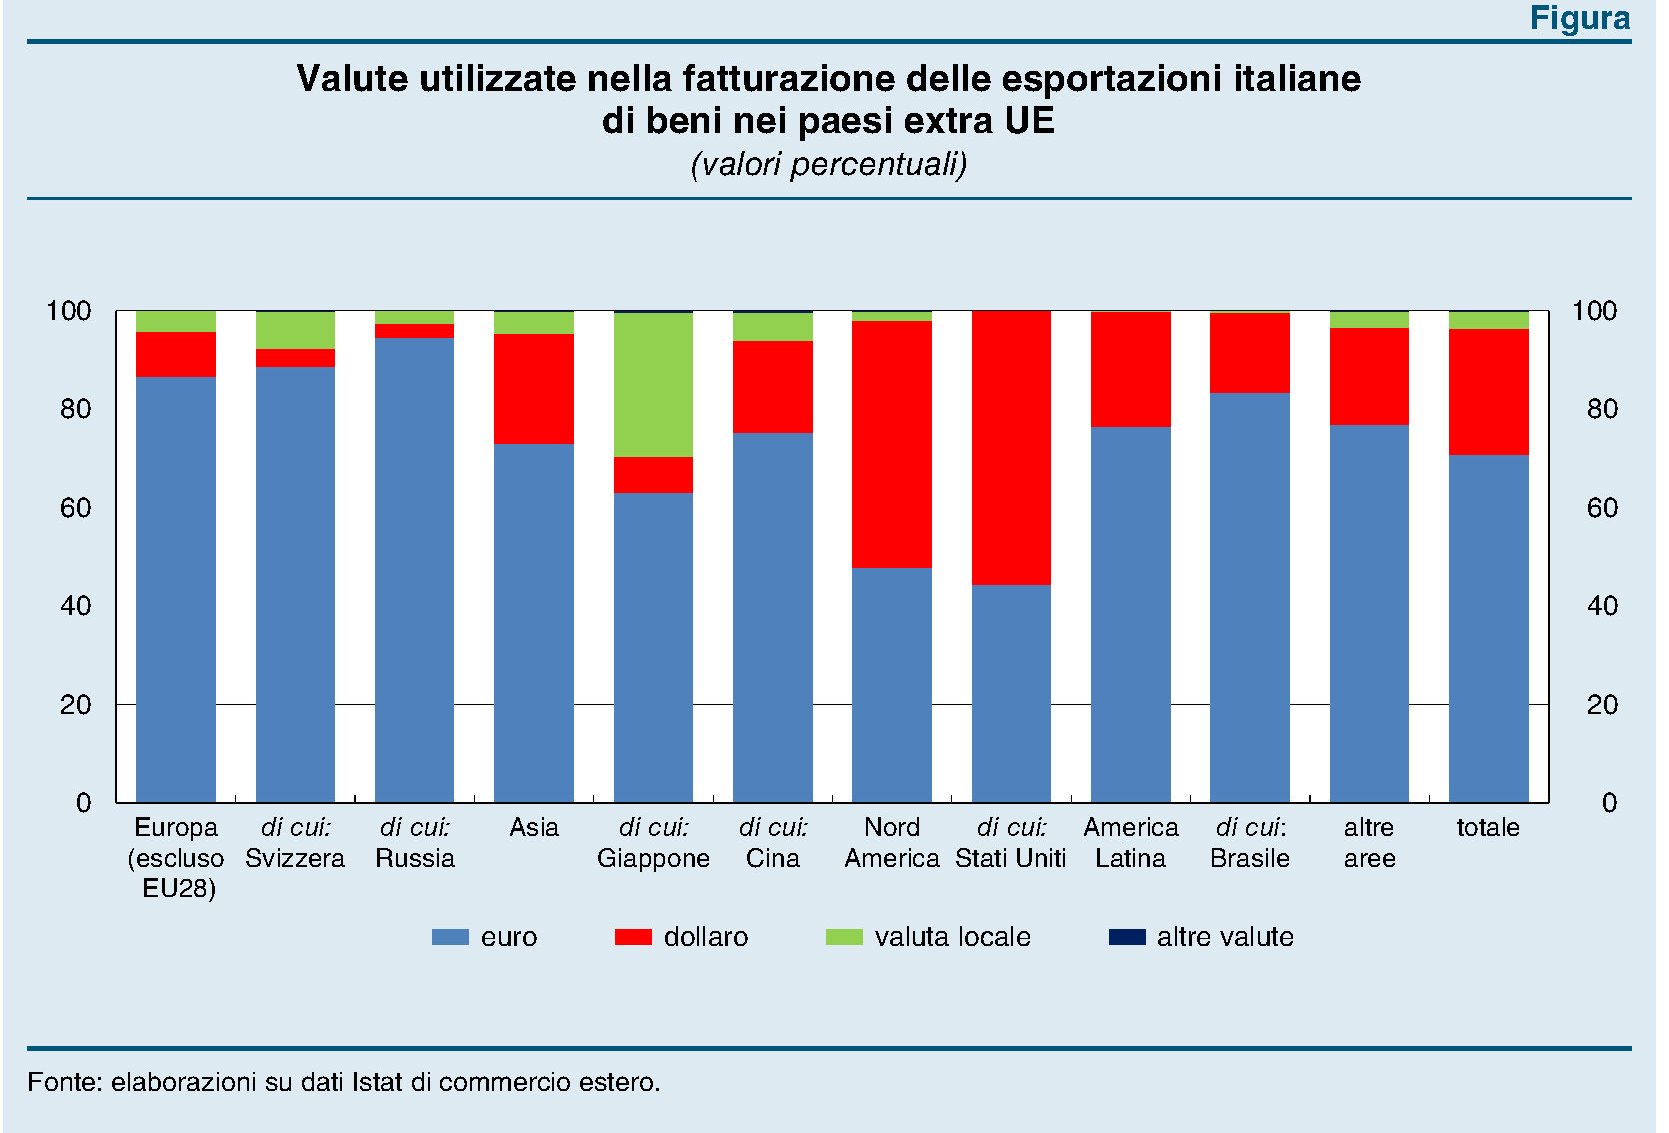
In sostanza, l’Italia ha subito un notevole shock concorrenziale con l’ingresso della Cina nel Wto in virtù del quale “il nostro paese già afflitto da problemi strutturali irrisolti”, ha subito “una progressiva perdita di competitività, anche rispetto ai principali concorrenti europei”. “Ciò ha indotto una graduale riorganizzazione del sistema industriale italiano e una ricomposizione degli esportatori tra mercati, settori e classi dimensionali. Nonostante il pesante shock della doppia crisi, dal 2010 si sono manifestati gli effetti di questo rafforzamento strutturale sulla capacità delle aziende italiane di competere nei mercati internazionali. Se la composizione per settore e classe dimensionale delle imprese esportatrici italiane nel 2010 fosse rimasta quella di inizio secolo, l’incremento delle vendite all’estero nel successivo quinquennio sarebbe stato inferiore di almeno un quinto”. Le crisi nascondono opportunità, a saperle cogliere, dicevano una volta gli antichi.
Cronicario: Il surplus sta finendo (e un anno se ne va)
Proverbio del 18 giugno Il frutto maturo cade da solo ma non nella nostra bocca
Numero del giorno: 426.000.000 Tonnellate anidride carbonica emesse in più, 2017
E siccome è lunedì, vi beccate il post stralunato che parla persino di cose serie in un momento di massima ilarità nazionale, provocata dall’ennesima replica in stile Bagaglino dell’eterna telenovelas italiana “Io pago, tu rubi”. Post serio dicevo perché molto seriamente l’Istat ci fa notare che il nostro commercio estero va talmente bene che il surplus diminuisce malgrado aumenti l’export.
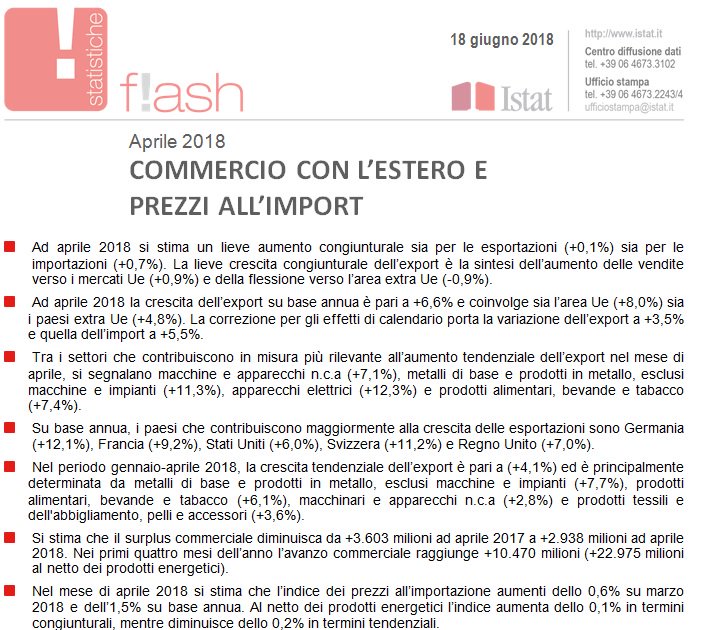
L’erosione del surplus commerciale, malgrado la crescita su base annua dell’export del 6,6% dipende dal fatto che nel frattempo è cresciuto anche l’import del 9,6% con la quota dell’import extra Ue aumentata dell’11,4%. Insomma: godetevi la tabella qua sotto e fateci due pensierini.

Io sono riuscito a farne uno solo. I dati grezzi, nel confronto aprile 2017/2018, registrano un aumento robustissimo (il 18,5%) delle importazioni di energia, mentre i saldi mostrano un costo per l’energia superiore ai 12 miliardi e mezzo nei primi quattro mesi dell’anno. Ciò vuol dire che il saldo dell’export totale pari a 22,975 miliardi, è stato “mangiato” per oltre il 50% dalla bolletta energetica e questo è più che sufficiente per spiegare perché i nostri saldi congiunturali (ossia mensili) siano in calo. Ora se pensate che il 22 giugno ci sarà una riunione nella quale l’Opec plus dovrà decidere se e quanto ridurre i tagli alla produzione, che impattano non poco sul prezzo del petrolio, magari vi verrà l’uzzolo di appassionarvi un po’ più ai giochetti del mercato petrolifero invece che allo spetteguless politico-giudiziario…
Ma nel caso non dovesse succedere, almeno date una raddrizzata alle vostre priorità. Per esempio: sapete chi sono i nostri principali partner che importano da noi? Ve lo dico io. Anzi ve lo dice l’Istat:

Ecco. Quando vi dicono che il nostro futuro commerciale è in Russia, magari toccate ferro. E poi compratevi qualcosa made in Ue. Almeno è reciproco. Con gli Usa non saprei: fra un po’ si daziano da soli e quindi meglio lasciarli perdere. Almeno finché non rinsaviscono. Infine una notazione di calendario. Nel caso non l’aveste notato siamo agli sgoccioli del primo semestre e alla vigilia del grande esodo.
Un anno se ne va e ancora non ho letto una sola cosa che avesse una quale parvenza di intelligenza nel nostro dibattere pubblico. Siamo in preda agli auto-insulti almeno da un quadrimestre. E dopo l’estate arriverà implacabile come una cambiale la legge di bilancio. Considerando che il DEF preparatorio dovrebbe arrivare domani alla Camera e al Senato, c’è da sperare solo che l’acronimo, dopo il dibattito, non diventi un’abbreviazione. Di deficit, per cominciare. Perché a furia di far deficit si diventa deficienti.
A domani.
La mutazione “benigna” del mercato dei Cds
C’erano una volta i cattivissimi Cds, aggeggi finanziari che nessuno conosceva finché, nella baraonda del 2008 non portarono al naufragio di Aig, colosso americano delle assicurazioni. E dopo allora quest’acronimo, che sta per credit default swap, finì all’indice e insieme assurse alla celebrità. Discettare di Cds divenne quasi un obbligo sociale nel clou della crisi dell’euro del 2011-12. Chiunque volesse darsi un tono da intenditore bastava accennasse agli spread sui Cds per guadagnare credibilità. Da allora l’attenzione su questi strumenti è scemata, ma non vuol dire che nel frattempo siano spariti. Semmai sono stati ricondotti nell’alveo della normalità, seppure esotica, dei mercati finanziari dopo aver vissuto per un lungo ed eccitante periodo nell’armamentario degli speculatori.
Lo stato attuale del mercato dei Cds lo illustra bene la Bis, la Banca dei regolamenti internazionali, nella sua Rassegna trimestrale di giugno, dove l’esito più immediatamente visibile (e comprensibile) è il crollo dei valori nozionali di questi contratti.

Nel 2007, prima della Grande Crisi Finanziaria (GCF), a fine 2007, il valore nozionale dei Cds aveva raggiunto i 61.200 miliardi di dollari. Dieci anni dopo quei 61 trilioni sono diventati 9.400 miliardi, cifra comunque ragguardevole ma fisiologica in un mondo che rischia sempre di più e quindi ha sempre bisogno di essere rassicurato. Gran parte di questa evoluzione è dovuta ai cambiamenti istituzionali che sono intervenuti all’indomani della crisi e all’emersione delle controparti centrali come grandi soggetti cui il mercato dei Cds si rivolge sempre più per regolare queste posizioni. Ma poiché a questo punto il discorso si fa sempre più esoterico, forse è meglio fare un po’ di glossario.
Cominciamo dall’inizio. Cosa è un Cds. “In un contratto Cds – spiega gli autori del paper – un acquirente di protezione compra un’assicurazione contro un evento creditizio di un’entità di riferimento (ad esempio un titolo di debito sovrano) da un venditore di protezione. Per quella protezione, l’acquirente versa un premio periodico, mentre il venditore si impegna a compensare l’acquirente qualora dovesse presentarsi un evento creditizio”. Tradotto: pago un premio assicurativo che garantisce il mio credito da una circostanza avversa. Se tale evento si verifica, colui che mi ha assicurato mi paga quanto pattuito. La seconda definizione che bisogna comprendere è quella di valore nozionale. Si tratta, sempre secondo la definizione Bis, del “valore lordo di tutti i contratti derivati sottoscritti e non ancora regolati alla data di segnalazione”. Un importo che non va confuso con il valore lordo di mercato. “Mentre gli importi nozionali riflettono l’esposizione potenziale massima di controparte del venditore di protezione all’acquirente di protezione – spiega la Bis -, i valori lordi di mercato forniscono un’indicazione delle esposizioni correnti al rischio di credito”. I Cds, inoltre, possono essere single name, quando hanno sotto un debitore specifico, o multi name, quando le entità sono più d’una. Inoltre sono soggetti a “compressione”, un espediente tecnico in virtù del quale le controparti del Cds eliminano i contratti esistenti e li sostituiscono con nuovi, in tal modo riducendone il numero complessivo e il valore nozionale lordo, mentre si mantengono inalterate le esposizioni nette. Questi elementi ci consentono di leggere il grafico sopra con maggiore consapevolezza e quindi comprendere il grande cambiamento intercorso nel mercato dei Cds in questi dieci anni.
Alcuni fatti, in particolare, meritano di essere sottolineati. Le trasformazioni istituzionali hanno favorito l’aumento dei regolamenti dei contratti che avvengono tramite controparti centrali (CCP), che ormai compensano il 55% degli importi totali dei contratti a fronte dell’17% di metà 2011. Contestualmente la quota regolata fra inter-dealer, ossia gli intermediari finanziari che facilitano le transazioni tra broker-dealer, banche rivenditori e altre istituzioni finanziarie, è calata dal 53 al 25%. Questa evoluzione è stata favorita dalla crescente standardizzazione dei contratti, tipicamente over the counter, e quindi soggetti in precedenza a una maggiore discrezionalità. Ad esempio ormai la scadenza dei contratti si concentra sui cinque anni e quelli di durata superiore sono in calo costante.

La seconda circostanza interessante è che a questo “miglioramento” sistemico, basato sul ruolo delle CCP e sulla standardizzazione dei contratti, se ne aggiunto un altro stavolta basato sul tipo dei sottostanti. Prima della crisi i Cds si facevano su titoli parecchio esotici, spesso malcompresi anche dagli assicuratori (come ha mostrato il caso Aig). Adesso la quota di Cds che ha sotto crediti investment grade, ossia con rating elevato, ha raggiunto il 64% a fine 2017. Notevolmente cresciuta anche la quota di Cds che hanno sotto debitori sovrani. Dalla crisi in poi i valori nozionali dei contratti su titoli emessi da debitori sovrani sono passati dai 1.600 miliardi (metà 2007), pari al 3,4% del mercato, a circa 33.000 miliardi (13,3%). “Il momento in cui è avvenuto questo
incremento suggerisce che è importante considerare il ruolo delle crescenti
preoccupazioni in materia di solvibilità nell’area dell’euro a fine 2011 e nella prima
metà del 2012”, spiega la Bis.
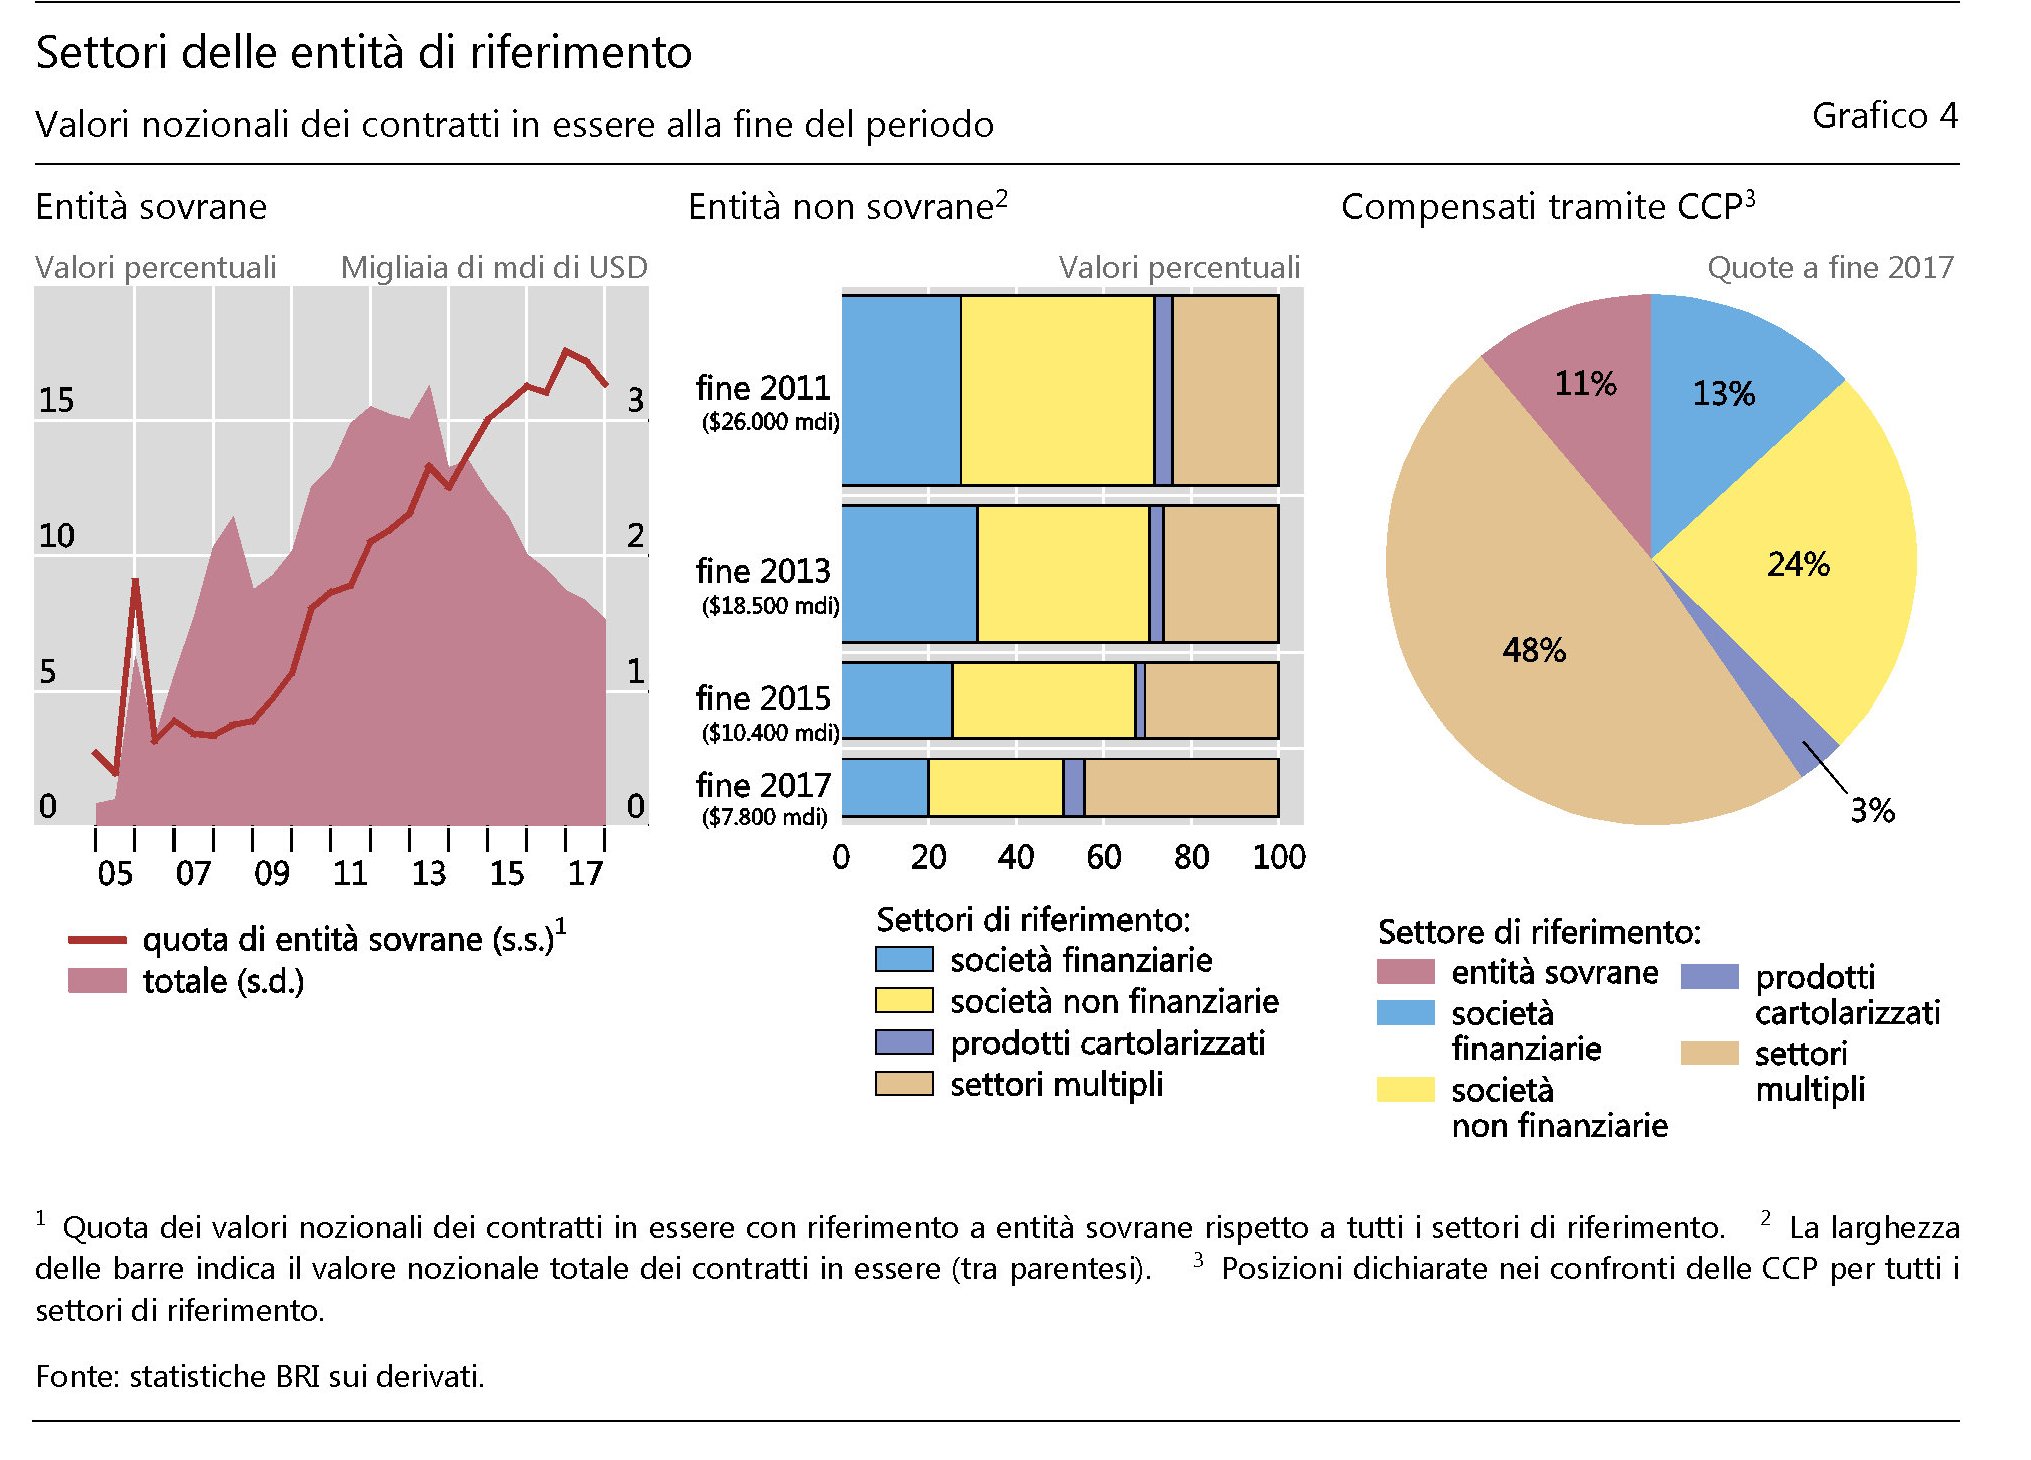
La quota di Cds su titoli sovrani è cresciuta anche dopo, arrivando al 16% del mercato a fine 2017. Tuttavia, malgrado il notevole aumento, il grosso dei Cds si indirizza sulle obbligazioni di altri soggetti.
A fine 2017 i dealer avevano acquistato protezioni tramite Cds per un importo complessivo di 258 miliardi di dollari. Altro cambiamento rilevante gli hedge fund, una volta grandi acquirenti, sono passati da 307 miliardi di acquisti netti a meno di 16 miliardi. La normalizzazione del mercato ha fatto sparire per questi soggetti la convenienza che derivava da alcune operazioni di arbitraggio. Insomma, il Cds , dopo il fuori pista del 2008, ha smesso di girare come una Ferrari. Va sempre, ma come un diesel.
Cartolina: Il potere del mercato

I cicli economici che importano davvero richiedono decenni per svolgere i loro effetti. Quello iniziato negli anni ’80, che ha trovato nei ’90 il suo propellente e nell’inizio del XXI secolo il suo svolgimento, mostra oggi il suo esito nella forma dei vari populismi che insidiano l’economia internazionale con le loro diverse declinazioni di primazie. Il ciclo iniziato negli anni ’80 ripercorreva sentieri antichi, costruiti sul pensiero dello stato minimo e del potere del mercato, con ciò alimentando la narrazione del libero scambio quale strumento di perfezionamento delle vocazioni produttive a vantaggio del consumatore. L’incremento del commercio che ne è conseguito ha consentito alle grandi aziende internazionali molti profitti, specie dopo la crisi, e ha prodotto anche molta occupazione. Senonché il benessere gocciolato dai forzieri delle multinazionali ha favorito i poveri dei paesi emergenti assai più che quelli dei paesi avanzati, che però fanno opinione. Col risultato che adesso i mercati vengono questionati e si riaffaccia nel dibattito pubblico la seduzione dell’autarchia, spacciata come libertà dall’altro, e dello stato, invocato a gran voce come nume tutelare degli interessi diffusi. I mercati rivolgeranno altrove la loro attenzione, probabilmente. Magari laddove i profitti sono rimasti a lungo contenuti. Laggiù non troveranno parlamenti e opinioni pubbliche come le nostre. Ma saranno questi regimi più o meno autocratici a sperimentare il potere dei mercati. Probabilmente si intenderanno meglio.
Cronicario: Cercasi bimbi disperatamente
Proverbio del 13 giugno L’uomo nobile parla lentamente e agisce rapidamente
Numero del giorno 932 Migranti giunti stamane al porto di Catania
Magari siete quel tipo di lettori che si appassionano alla macelleria giudiziaria. Vi capisco: viviamo in un paese che adora la gogna. Però non venite a cercala sul vostro Cronicario, che al massimo percula le idee, mai le persone, e non trova nulla di divertente nell’ennesimo scandalo che travolge quello che una volta si chiamava arco costituzionale e oggi chissà, per la solita opera pubblica gigantesca – addirittura uno stadio – dove si replica l’ennesimo copione della Banda Bassotti vs Paperone coi soldi miei. Ennò. Se proprio dev’essere grido di dolore quello di oggi – Cronicario in versione Cry baby – allora beccatevi questo che arriva dritto dall’Istat.

Magari siete quei lettori del tipo ma chissenefrega della demografia. Di quelli che “ho pure fatto un figlio”, ignorando sostanzialmente che per evitare che la popolazione diminuisca ne servono almeno due per coppia. Tre se si vuole che aumenti. O, meglio ancora, siete uno quei lettori della serie “meglio che smettiamo di fare bimbi, così ci estinguiamo, visto che l’unica cosa che ha fatto il mondo è stato riempirsi di plastica”. Verissimo peraltro.

Chinuque voi siate, cari lettori, leggetevela questa release. Scoprirete alcune cose che qualunque cittadino pensante dovrebbe sapere anche se parla prima di pensare. Tipo che per il terzo anno consecutivo sono nati meno di mezzo milioni di bambini, il 14,8% dei quali stranieri. Siamo al minimo storico di 458.151, quindicimila in meno rispetto al 2016. Questa discesa è iniziata nel 2008, nota Istat, e non si ferma. E prima che iniziate a dire che è tutta colpa della crisi, guardate questo.

Di fronte a questa curva siete autorizzati a dare del minchione a chiunque se ne esca evocando il solito piano Marshall, che in Italia si invoca per qualunque cosa e figuriamoci se manca per la natalità. I nuovi arrivati prometteranno le solite politiche per la famiglia riducendosi il tutto a una qualche mancetta a carico dei soliti noti – ossia i poveri, veri e presunti – continuando a perpetrare il pensiero che sia tutta una questione di soldi. Che sarà pure vero, ma non è certo tutta la verità.
Leggetela questa release perché ci trovate anche altre perle. Scoprirete che dal 2015 siamo in declino demografico, che vuol dire che neanche l’immigrazione riesce a compensare il calo della popolazione (ci sono 200 nazionalità diverse in Italia ma la metà viene da paesi europei per un totale di circa 5,1 milioni di residenti), e tuttavia praticamente costringiamo ad espatriare per deficit di opportunità un sacco di connazionali (115 mila italiani nel 2017).
Se poi siete quei lettori che malgrado tutto ciò ve ne infischiate, allora ecco il mio personalissimo proiettile d’argento dritto al vostro insensibilissimo cuore: il declino demografico ha molto a che fare con la sostenibilità del nostro sistema pubblico: con la pensioncina che sognate la notte, con le cure gratis che rivendicate per contratto, col debito pubblico che sognate di non dover ripagare. Niente figli, niente futuro. Neanche per voi.
A domani.
Cronicario: L’occupazione aumenta come gli stipendi: precariamente
Proverbio del 12 giugno L’uomo morale si adatta alle circostanze della vita
Numero del giorno: 3 Aumento % annuo credito al settore privato in Italia
Dovrei raccontarvi dell’asta dei bot annuali di oggi, giusto per far sapere a lor signori che “ormai va tutto bene” che abbiamo dovuto pagare un tasso dello 0,55% mentre l’ultima volta avevamo venduto a un tasso negativo per lo 0,36. In sostanza ci avevamo guadagnato e oggi ci abbiamo perso. Certo, un progresso straordinario se lo paragoniamo al martedì della paura, quando il semestrale fu venduto all’1,2% e addirittura il rendimento del biennale superò quello del decennale. Ma non è che mi consoli questa cosa. Stiamo meglio ma non stiamo affatto bene.
Sarà colpa delle tossine che abbiamo rilasciato sul finire della nostra crisi di governo, mi dico, e me ne convinco quando mi cade sotto gli occhi un paper diffuso dal Ceps, un pensatoio che sta per Center for european policy estudies, dove viene riesumato il glorioso piano B di uscita dall’euro che tanta fortuna ha portato ai capitali residenti in Italia e ai nostri tassi di interesse.

Vagamente intossicato anch’io corro alla ricerca di buone notizie per distrarmi dallo scoramento, ma la cosa più allegra che trovo, volendo evitare di parlare di Trump e dei nordcoreani, dei profughi sul mare e delle altre facezie di questa tranquilla giornata di giugno, è l’Istat che rilascia i dati sull’occupazione.

Scorro il bollettino e scopro che abbiamo fatto 147 mila occupati in più su base annua, ossia un povero +0,6%, solo che questa crescita è trainata dai dipendenti a termine. Sicché mi risulta improvvisamente chiara la ragione per la quale la crescita delle retribuzioni, sempre su base annua, non abbia superato lo 0,4%, meno dell’inflazione. Occupazione e retribuzioni crescono nello stesso modo: precariamente. Sostanzialmente poco. E poco serve a consolarmi la circostanza che sia diminuito il tasso di inattività quando Bankitalia nella sua ultima relazione annuale ha certificato che i redditi equivalenti reali sono il 10% in meno rispetto a prima della crisi.
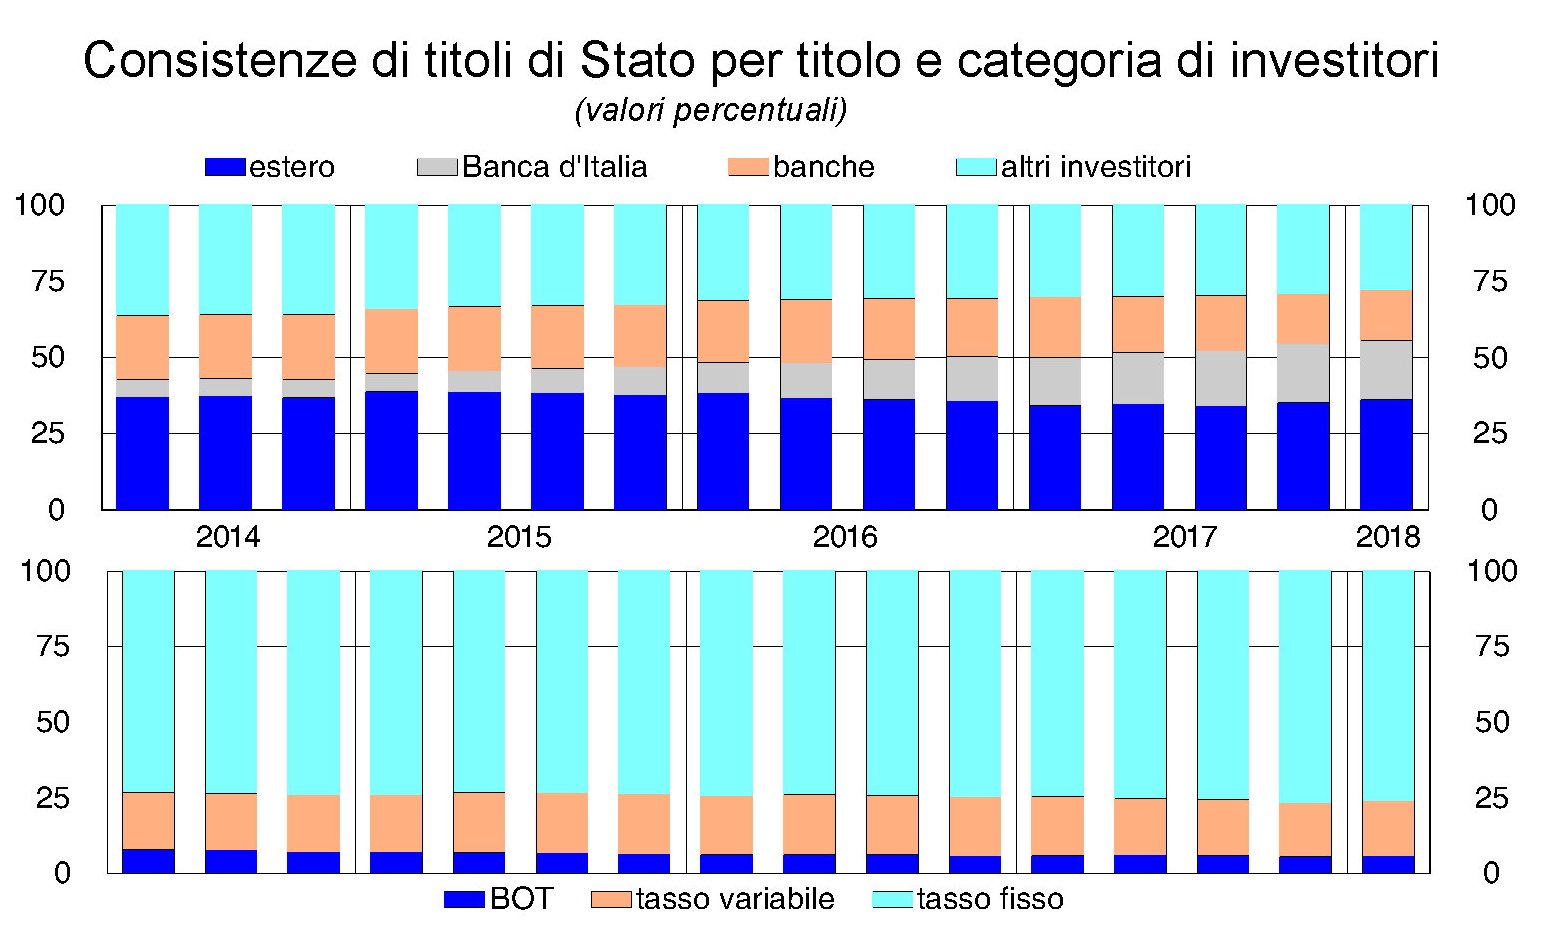
Se mi tocca consolarmi con l’Istat è perché il resto che gira è pure peggio. Per cose che succedono esce pure l’analisi mensile di Bankitalia sull’economia italiana, della quale l’unica cosa che dovremmo tenere a mente è il grafico sulla titolarità del nostro debito pubblico (quello dell’asta di prima), che come potete vedere è ben assortito e molto internazionale: un settecento miliardi a occhio risiede all’estero.
Perciò m’è scappata una risata a metà fra l’isterico e il preoccupato quando ho letto che autorevoli fonti hanno fatto filtrare da Palazzo Chigi, dove si è svolto un vertice fra il premier i ministri economici che nell’Ue “la musica deve cambiare”.

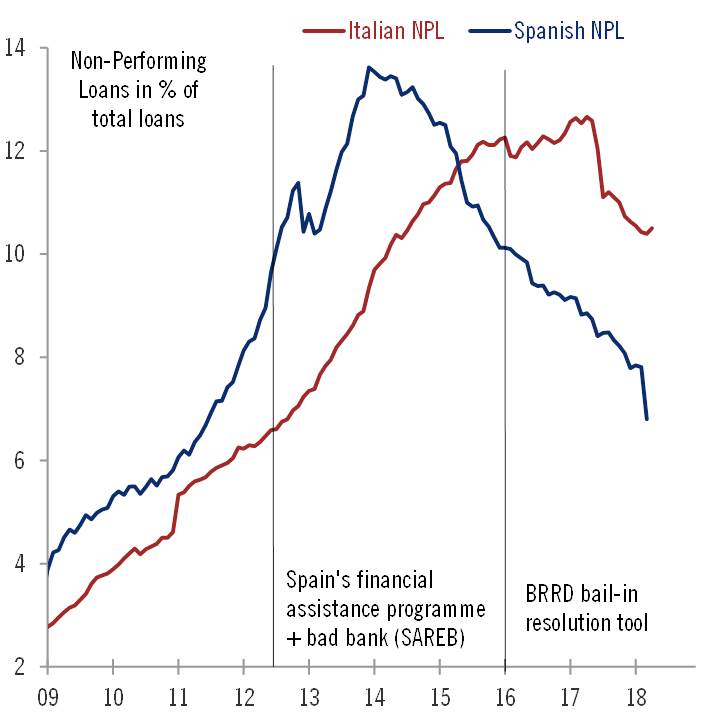
Figuratevi poi che m’è successo quando, sempre Bankitalia, ha notato che le sofferenze bancarie sono scese del 10,7% in un anno. Come se il problema fosse solo dove eravamo e non dove stiamo.
La musica deve cambiare nell’Ue. Ma anche da noi direi.
A domani.
Banche o non banche, rimane il problema della stabilità dell’EZ
Banche o non banche, questo è il problema di fronte col quale l’eurozona si trova dover fare i conti per mantenere la sua stabilità finanziaria. Il sistema degli intermediari non bancari, il cosiddetto shadow banking, infatti ha ormai superato per valore degli asset quello del sistema bancario tradizionale già da dicembre 2017, proseguendo una lunga corsa iniziata all’indomani della crisi, quando i rischi di collasso del sistema bancario aprirono una prateria di opportunità a questi soggetti.

Alla fine dell’anno scorso, come illustra la Bce nel suo ultimo rapporto sulla stabilità finanziaria, queste entità, avevano cumulato asset per un valore di 43 trilioni, che equivaleva al 56% del totale degli asset finanziari dell’area, quasi il doppio rispetto all’inizio degli anni 2000. Questa straordinaria cavalcata ha svariate ragioni, ma il punto saliente è che queste entità, che spaziano dai fondi pensione, alle assicurazioni, ai fondi monetari fino ai fondi di investimento, sono spesso “strettamente collegati al settore bancario, ad esempio tramite le operazioni di asset management controllate dalle banche o tramite le banche con le operazioni di cartolarizzazioni”. Nulla di strano. “Securizzare” attivi vendendoli a entità generate apposta è stato uno dei modi con i quali le banche, prima del 2008, si sono liberate di rischi che non volevano tenere sul proprio bilancio. Un espediente che ha mostrato il suo limite a crisi avvenuta, quando le stesse banche sono state chiamate a farsi carico delle perdite dei loro veicoli esterni.
Oggi però lo scenario è molto diverso. La crisi del 2008, infatti, è servita come acceleratore per questi soggetti che si sono anche ritagliati un ruolo di importanza crescente per il finanziamento dell’economia della regione. Il credit crunch bancario, insomma, è stato parzialmente compensato e le non banche hanno continuato a prestare denari alle imprese con ciò in qualche modo compensando il crollo del credito bancario e favorendo una ricomposizione delle fonti di finanziamento nell’area. Lo hanno fatto, ad esempio, comprando le obbligazioni delle imprese.

Questo attivismo, di sicuro favorito anche dalla quantità di risorse che sono cresciute nel frattempo, ha trasformato il settore finanziario non banking in un autentico gigante economico all’interno dell’area, non solo pervasivo, ma anche profondamente interconnesso. Se vi chiedete da dove siano arrivate le risorse che hanno consentito allo shadow banking di crescere così tanto, la risposta è nelle vostre tasche. “Le compagnie assicurative e i fondi pensione (ICPFs) rappresentano la base di investimento più ampia e più velocemente cresciuta dei fondi di investimento”. Per dirla con altre parole, il risparmio europeo, collazionato da fondi pensioni e assicurazioni, ha alimentato i fondi di investimento. Questi grandi investitori “alla fine del 2017 detenevano circa 3,3 trilioni di quote di fondi di investimento, pari al 34% delle attività finanziarie di fondi pensione e assicurazioni, rispetto a 2,0 trilioni di euro alla fine del 2012”. Tutto ciò dovrebbe suggerire molta prudenza. Specie se si consideri che questi fondi di investimenti “comprati” dal risparmio degli europei, investono a loro volta il 18% del loro portafoglio in altri fondi di investimento, perché i soldi da qualche parte bisogna pur metterli e magari dove rendano abbastanza per remunerare i sottoscrittori. Col risultato che bisogna rischiare di più. “Queste partecipazioni intersettoriali sono raddoppiate negli ultimi cinque anni, raggiungendo quasi due trilioni di euro alla fine del 2017”, spiega la Bce, che osserva come in compenso sia diminuita l’esposizione diretta delle banche verso i fondi di investimento, che oggi pesa circa l’1% dei loro asset.
Diventa perciò interessante chiedersi dove mettano i soldi questi fondi di investimento, visto che la Bce nota un’altra preoccupante tendenza, ossia che queste entità risultano sempre più interconnesse anche a causa della comunanza dei loro asset “che incrementa il rischio di contagio”. Se troppi investono sulla stessa classe di asset, insomma, il gioco diventa pericoloso. A tal proposito l’analisi della Bce ci dice alcune cose. La prima è che “L’esposizione delle non banche dell’area euro al rischio di credito – misurata dai rating del credito – è aumentata negli ultimi anni. I cambiamenti globali nella composizione del portafoglio sono stati in gran parte guidati da una riduzione effettiva delle partecipazioni di titoli con rating più elevato e da un aumento delle posizioni in titoli con rating inferiore, piuttosto che da una diminuzione della qualità del rating dei titoli detenuti”. Questo significa che dal 2013 la quota di corporate bond più rischiosi, sia finanziari che non finanziari, quelli con rating BBB o inferiori nel totale dei portafoglio di fondi pensione, assicurazione e fondi di investimento è cresciuta, mentre è diminuita per le banche.

“Questi sviluppi espongono assicurazioni, fondi pensione e fondi di investimento a un maggiore rischio di credito e di mercato sullo sfondo di valutazioni potenzialmente tese nei mercati delle obbligazioni societarie ad alto rendimento”. Peraltro risulta pure un aumento della duration di questi titoli, ossia dell’indicatore della vita residua delle obbligazioni. Quindi titoli più rischiosi che durano più a lungo. Rimane solo da capire geograficamente e settorialmente dove si indirizzano. Anche qui la Bce fornisce alcune informazioni. “Le crescenti esposizioni verso obbligazioni societarie e azioni statunitensi rappresentano una parte significativa del passaggio nei portafogli non bancari”. In dettaglio, le obbligazioni societarie e le azioni quotate statunitensi “rappresentano attualmente circa il 40% e il 25% rispettivamente dei portafogli obbligazionari e azionari delle imprese finanziarie non bancarie. I fondi hanno anche aumentato le loro esposizioni verso le società non finanziarie statunitensi negli ultimi anni. “Le valutazioni azionarie statunitensi sono storicamente elevate – nota la Bce – e sono ulteriormente aumentate. Queste esposizioni possono rappresentare un rischio elevato nei portafogli non bancari in caso di correzione improvvisa”. A questa fonte di rischio paese, chiamamolo così, se ne aggiunge un altro, ossia quello di rischio settoriale. Le non banche, infatti, “sono esposte a vulnerabilità nel mercato immobiliare, che sono elevate in alcuni paesi”, specie in quei paesi, come l’Olanda, dove il mercato immobiliare è già molto tirato. Le assicurazioni, in particolare, hanno il 7% dei loro asset esposto nel mercato immobiliare. “Gli assicuratori nei Paesi Bassi (17%), Finlandia (13%), Belgio (12%) e Austria (11%) hanno le maggiori esposizioni e sono tutti i paesi che hanno ricevuto un avvertimento sulle vulnerabilità degli immobili residenziali”. Banche o non banche, rimane il problema di assicurazione la stabilità finanziaria. E le soluzioni a volte non sono piacevoli.
Cronicario: E d’improvviso a tutti importa dei porti
Proverbio dell’11 giugno L’amata senza sorriso è come una lampada senza luce
Numero del giorno: 18.000 Frammenti di Dna che distinguono l’uomo dallo scimpanzé
Se non fosse per la Spagna, che con un bell’olé ha risolto l’emergenza dell’Aquarius offrendo ospitalità ai profughi africani, staremmo ancora a discutere dei porti italiani che mai come oggi hanno avuto l’onore delle cronache e che adesso, assai repentinamente verranno dimenticati. La qualcosa ha del fenomenale. Siamo l’unica penisola al mondo con una lunga storia di commercio marittimo alle spalle che parla di porti solo quando arriva l’uomo nero. Per il resto…
No, veramente: ce ne infischiamo tutti. Sicché, poiché l’emergenza migranti ha acceso un faro sulla nostra ricettività portuale, ne approfitto per raccontarvi che abbiamo una rete portuale che potrebbe farci stare assai meglio di quanto stiamo se fossimo capaci di utilizzarla. Per dire, se in Italia sbarcassero anche tanti più cargo, oltre ai profughi, sarebbe un terno al lotto per la nostra economia. E invece facciamo viaggiare il grosso delle nostre merci su strada anziché per mare.

Vi do giusto un paio di anticipazioni contenute nell’ultimo rapporto che domani Sace presenterà a Milano, dove la fra le altre cose viene fuori che siamo al 26esimo posto nella classifica mondiale delle infrastrutture strategiche per il commercio. E noi saremmo anche un paese esportatore. Secondo le stime di Sace perdiamo 70 miliardi l’anno proprio per questo deficit di capacità di trasporti che potrebbe far crescere di altrettanto le nostre esportazioni. Ora non è voglio farvi arrabbiare col solito confronto con i tedeschi, ma loro stanno molto meglio di noi a livello di infrastrutture portuali spendendo peraltro parecchio in investimenti, 50 miliardi a fronte dei 30 italiani. Tutto ciò determina che il nostro sistema portuale esporta e importa rispettivamente il 26,5 e il 30,5% dei nostro commercio estero a fronte del 38,5 e 34,6% che viaggia su strada. E abbiamo pure perso connettività rispetto alle principali rotte internazionali.
E questo è il punto. Se a noi non importa dei porti, poi non stupiamoci che importino ad altri.
A domani.

