
Etichettato: the walking debt
L’epopea di bitcoin rischia di finire nel cimitero delle monete
Chi ha avuto la pazienza di leggere il lungo approfondimento su bitcoin pubblicato in questo blog non si stupirà granché scorrendo l’ottimo approfondimento che la Bis ha dedicato alle criptovalute nel suo ultimo rapporto annuale. Una ventina di pagine dove si spiega con grande chiarezza perché le valute come bitcoin non si possono considerare monete. Se anche lo fossero, perché qualcuno si ostina a usarle, il posto più naturale al quale sembrano destinate è quello del cimitero delle monete che già vari musei, come il British museum, amano esporre per ricordarci quanto sia facile creare una moneta e quanto sia facilissimo che muoia subito dopo.
Ovviamente la Bis non dice che sarà questa la fine di bitcoin e delle altre criptovalute che nascono come funghi in un mondo intossicato dal denaro facile e dalle mitologie anti sistema. Però una cosa si può affermarla con una ragionevole certezza: finché l’assetto istituzionale internazionale nella gestione della moneta si articolerà nella trinità stato-banca centrale-banche commerciali, con le banche centrali grandi protagonisti del gioco, gli spazi per le monete virtuali semplicemente non esistono. Esistono al massimo piccole nicchie di utilizzatori che, a loro rischio e pericolo, gestiscono un asset difficile da capire e ancora più difficile da spiegare. Col che mostrandosi il limite intrinseco di questa tecnologia. Una cosa che ha bisogno di essere spiegata non può essere una moneta, come dovrebbe insegnarci l’esperienza di ogni giorno. Se chiedete a chiunque cosa sia la moneta, ognuno vi risponderà mettendo semplicemente mano al portafogli. Il resto è roba da specialisti.
Detto diversamente, l’affermazione delle criptovalute implica la profonda trasformazione del modello di società al quale siamo abituati da secoli e che ci ha messo secoli a conformarsi. Il che è sicuramente possibile, ma non certamente probabile, almeno nel periodo che ci è concesso osservare. Vale la pena spendere comunque qualche parola in più perché l’analisi della Bis fornisce chiarimenti utili che giovano molto a dissipare alcuni luoghi comuni e molte fantasie che inducono a pensare la moneta come qualcosa di cui possiamo disporre liberamente e a nostro piacimento, quando invece si tratta di strumento tanto potente quanto fragile. E ancora una volta il cimitero delle monete è un ottimo promemoria. La storia, anche recente, è popolata di episodi in cui il pensiero magico dei cattivi gestori della moneta ha determinato autentiche tragedie. E per intendersi sui fondamentali, è meglio partire dalla definizione che dà la Bis della moneta, ossia una “convenzione sociale indispensabile sostenuta da un’istituzione statale che rende conto del suo operato e gode della fiducia dei cittadini”. Già questa definizione contiene tutti gli ingredienti della ricetta per una buona moneta. Ossia la convenzione sociale e l’istituzione statale che siglano quell’alleanza “pubblico-privato tra la banca centrale e le banche private, con la banca centrale al centro del sistema” che regola l’offerta di moneta “in quasi tutte le economie moderne”, come nota la Bis. Parliamo di un equilibrio che si è consolidato nel corso dei secoli e che i cantori delle valute virtuali, bravi in informatica ma scarsi in storia, pensano di rivoluzionare a suon di gigabyte. Probabilmente anche ignorandone sostanzialmente il funzionamento. L’esser banca è di per sé uno stigma che non necessita di altre sottolineatura per i profeti antisistema.
Ai più curiosi farà piacere sapere invece che “grazie al coinvolgimento attivo delle banche centrali, i diversi sistemi di pagamento oggi utilizzati sono sicuri, presentano un buon rapporto costi-efficacia, permettono scalabilità e godono della fiducia rispetto al fatto che un pagamento, una volta effettuato, è definitivo”. In sostanza le criptovalute si propongono come alternativa a questo modello, non soltanto per la valuta in sé, ma soprattutto per l’infrastruttura. “Gli utenti non devono avere fiducia solo nella moneta in sé, ma anche nel fatto che un pagamento verrà effettuato prontamente e senza intoppi”, spiega la Bis. Per questo la sfida di Bitcoin si gioca, più che sull’asset, sulla blockchain, ossia il libro mastro distribuito (DLT) dove vengono cifrate tutte le transazioni effettuate peer-to-peer e che devono autenticate dai minatori per generare la ricompensa denominata in nuovi bitcoin. “Con un ledger distribuito, lo scambio peer-to-peer di moneta digitale è fattibile: ogni utente può verificare direttamente nella sua copia del ledger se un trasferimento è stato effettuato e che non vi siano stati tentativi di doppia spesa”.

La mitologia di bitcoin, che vede nella liberazione dal “potere bancario” la panacea di ogni male economico, poggia su alcuni presupposti che è opportuno sottolineare perché spesso gli utilizzatori, attratti dai movimenti speculativi, non ne hanno consapevolezza. In particolare questa tecnologia funziona se “la larga maggioranza della potenza computazionale è controllata da miner onesti, gli utenti verificano la storia di tutte le transazioni e l’offerta di valuta sia predeterminata da un protocollo”. Giudicate voi quanto tali presupposti siano coerenti con la realtà. Intanto è utile sapere alcune cose. L’utopia di bitcoin non vive nell’immaginazione di chi l’ha pensata ma genera già enormi ricadute sociali, intanto per i costi che esprime. “Al momento della stesura del capitolo – scrive la Bis -, l’energia elettrica totale utilizzata per l’estrazione (mining) di bitcoin era equivalente a quella di economie di medie dimensioni come la Svizzera, e anche altre criptovalute usano ingenti quantità di energia elettrica. Per dirla nel modo più semplice possibile, la ricerca di una fiducia decentralizzata è diventata rapidamente un disastro ambientale”.
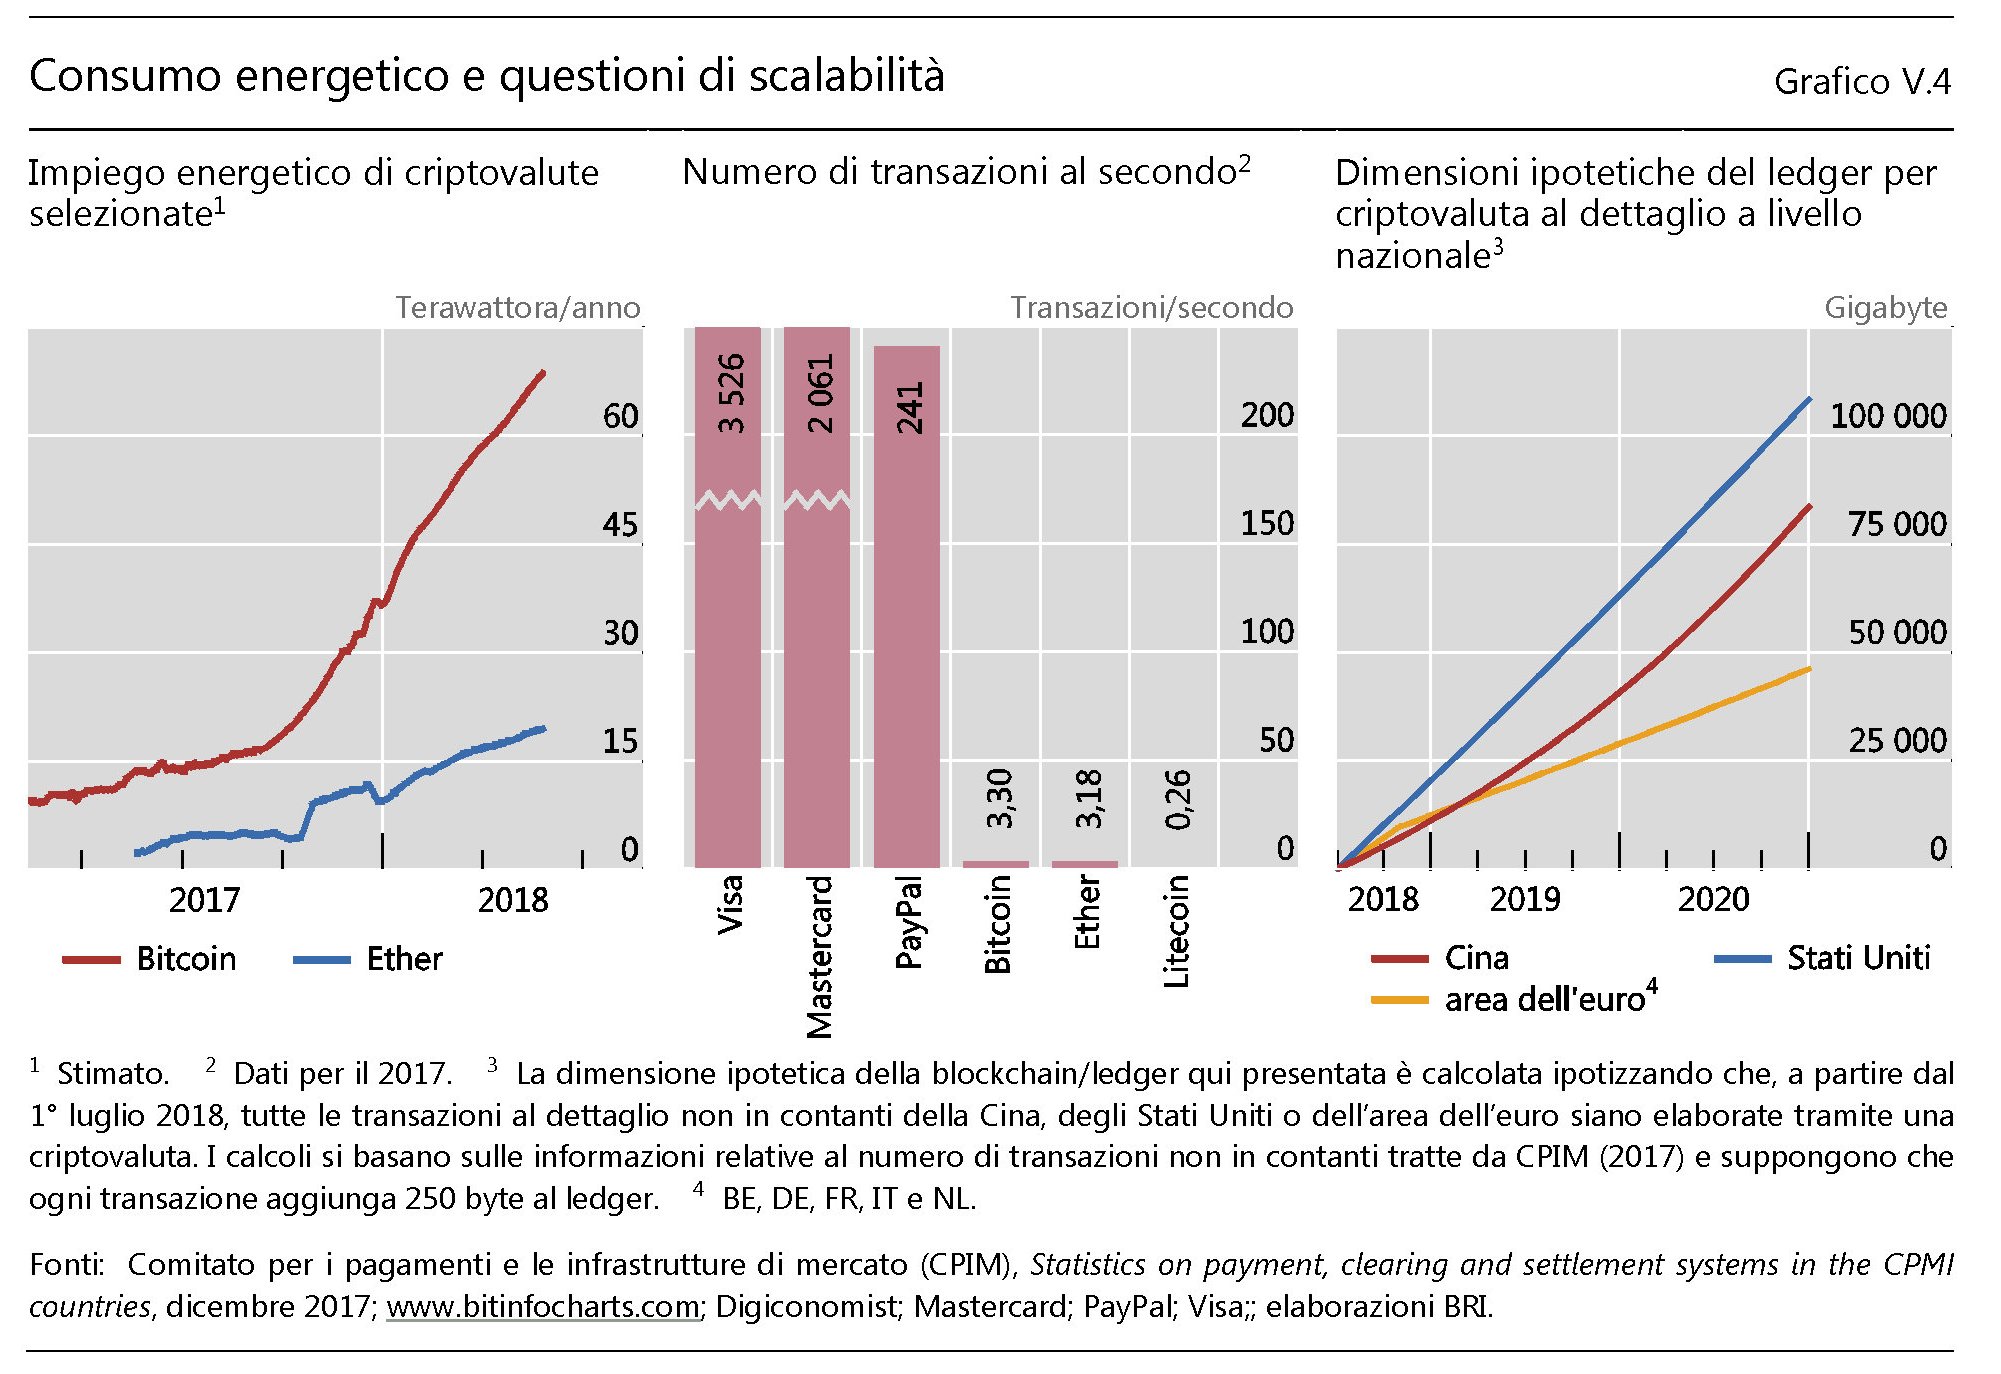
E poi ci sono le questioni tecniche sulle quali non serve dilungarsi. Basti sapere che se bitcoin dovesse processare la quantità di transazioni al momento gestite dai sistemi di pagamento tradizionali, “i relativi volumi di comunicazione, con milioni di utenti che si scambiano file dell’ordine di grandezza di un terabyte, potrebbero provocare un black out di internet”.
Rimane da chiedersi cosa rimarrà di questa rivoluzione vagamente effimera al termine della sua epopea. Dando per scontato che così com’è stato pensato il sistema di pagamento decentralizzato non potrà mai sostituirsi ai mezzi di pagamenti tradizionali basati su monete bancarie, qualcosa di questa tecnologia potrebbe scampare al destino che al momento sembra prevalere nelle previsioni degli esperti. Le monete virtuali nascono e muoiono a centinaia – bitcoin è solo quella più nota – e al momento se ne contano migliaia. Questo in qualche modo vuol dire che sono molto più effimere di quel che sembrano e che servono gli interessi di pochi che lucrano su questa attività. Al contrario molto più concreto potrà essere l’utilizzo del DLT, che, scrive la Bis “può essere efficace in contesti di nicchia, dove i benefici di un accesso decentralizzato superano i costi operativi più elevati del mantenimento di molteplici copie del ledger”. In sostanza, più che le criptovalute, che non funzionano come moneta, sono i sistemi di criptopagamenti che possono risultare utili. Come esempio viene fatto quello delle rimesse degli immigrati, che pesano annualmente 540 miliardi di dollari l’anno e generano notevoli costi di transazione. Ma anche qui, altre soluzioni sono possibili. Le banche centrali sono ben consapevoli che dovranno in qualche modo fare i conti con questa spinta all’innovazione e anche il dibattito sull’opportunità di emettere una digital currency di banca centrale ne è la conferma. Rimane il fatto che, nella storia monetaria, vince chi ha più fiato. E le valute virtuali hanno già il fiatone.
Cronicario: Cala il potere d’acquisto, per fortuna è tutto gratis
Proverbio del 28 giugno Mentre nuoti ricorda i vestiti lasciati sulla riva
Numero del giorno: 12 Quota % italiana fatturato agricolo nell’Ue
Diciamolo a chiare lettere: non c’è di che preoccuparsi. Se appartenete a quella sparuta minoranza che ancora nota con raccapriccio che i soldi gli bastano mai, sappiate che questa brutta esperienza sta per finire. Il calo del potere d’acquisto registrato da Istat, che piano piano sta divorando i vostri risparmi, è solo la fase terminale di un ciclo economico globale dal quale l’Italia, finalmente col portafogli sovrano, uscirà la settimana prossima, o quella dopo ancora, o comunque prossimamente, quando, insieme al decreto Dignità tà tà arriverà il resto del contratto di governo.

Peraltro il fatto che i consumi nazionali crescano infischiandosene dei redditi, che in termini reali calano, è solo l’ennesima prova della lungimiranza del popolo italiano che ha già capito che il futuro non è guadagnare. Il futuro è spendere. E manco i soldi nostri: quelli della Ue, che secondo eminenti governanti dovrebbe pagarci tutto ciò che riteniamo opportuno perché siamo italiani. E se non lo fanno diciamo a tutti che sono cattivi.

Meglio ancora: in futuro non ci sarà neanche bisogno di consumare le nostre misere retribuzioni: sarà tutto gratis. Si comincia con la mezz’ora di internet, ma mica penserete che finirà qua. Cure gratis, vacanze gratis, lavoro gratis, studi gratis, casa gratis. Tutto gratis. Sempre per mezz’ora però.
Ci rivediamo il 9 luglio.
Il cuore degli scambi dell’Eurasia: il commercio fra l’UE e l’UEE
Se il commercio fra Ue e Cina è il motore che negli ultimi anni ha fatto crescere gli scambi all’interno del continente, il cuore del commercio dell’Eurasia rimane ancora quello fra UE e UEE, quindi fra Unione Europea e l’Unione economica eurasiatica nata per iniziativa di Putin anni fa. La prossimità, le consuetudini e i fabbisogni reciproci sono evidentemente più forti delle tensioni politiche che in questi anni tormentati hanno opposto l’UE alla Russia, che dell’EAEU (Eurasian Economic Union) è l’animatrice e l’azionista di riferimento. La Russia d’altronde è da sempre il grande gigante bianco annidato alle spalle dell’Europa, con la quale condivide il continente e, con molte incertezze, anche il destino. Anche la scelta di costituirsi in Unione, la Russia l’ha mutuata dagli europei d’occidente, pure se l’ispiratore è stato il presidente kazako Nazarbayev, che la fece balenare nello spazio effimero del pensiero politico addirittura nel 1994 durante un discorso all’università di Mosca. Ma d’altronde non c’è nulla di strano: anche l’Unione sovietica, nata assai prima dell’Unione europea, era un’unione di stati a vocazione imperiale guidata da Mosca. La storia lascia tracce indelebili sul presente, anche quando ci si sforza di cancellarle.
Il fatto che il commercio fra l’Europa e l’allora Unione sovietica abbia resistito ai torbidi della guerra fredda dovrebbe servire a spiegarci come mai ancora oggi, malgrado le crisi e le sanzioni, l’UE e l’UEE condividano traffici che nel decennio intercorso fra il 2007 e il 2016 si sono collocati stabilmente fra i 550 e i 575 milioni di tonnellate di merci, con un valore assai volatile, fra i 240 e i 460 miliardi di dollari, perché volatili sono i prezzi energetici che animano gran parte di questi scambi. Ma ciò che conta ricordare, in questo gigantesco scambiarsi beni, è che le esportazioni dai paesi dell’UEE verso l’UE superano di parecchio le importazioni: due volte in termini nominali e 20-30 volte in termini di volume fisico. Il volume fisico delle esportazioni UEE verso UE è aumentato del 5-10%, da 510-530 milioni di tonnellate a 557 milioni di tonnellate all’anno negli ultimi dieci anni, mentre i valori nominali sono diminuiti da oltre 300 miliardi di dollari a 155 miliardi nel 2016. A allo stesso tempo le importazioni sono diminuite sia in valori fisici (da 30 a meno di 20 milioni di tonnellate), sia in valori nominali (da 100-150 miliardi a 80 miliardi di dollari). Questo significa almeno due cose: l’UE ha un gran bisogno dei beni energetici dell’UEE, ma quest’ultima ha altrettanto bisogno del mercato UE. Il calo dell’export UE verso l’UEE ci dice invece che per gli esportatori europei questi mercati sono diventati meno strategici. Il calo dei ricavi determinato dal crollo dei prezzi dei beni energetici, uniti alle sanzioni contro la Russia hanno di fatto congelato l’export dell’UE verso i territori vicini, malgrado esistano grandi potenzialità.
Se andiamo a vedere come si articolano questi scambi la visione si precisa. L’80-90% delle esportazioni dell’UEE verso l’UE è rappresentato da beni energetici. Un altro 3-4% è composto da altre materie prime (minerali, legname e prodotti di metallo). Le importazioni invece sono dominate dai prodotti chimici, i macchinari e gli equipaggiamenti e i prodotti agricoli, con ogni categoria che pesa un 15-20% dell’importo totale. Le commodity non superano il 10% del totale. Quindi in sostanza l’UEE importa dall’UE molti prodotti finiti o semilavorati e alcuni beni primari. Da un punto di vista logistico, è importante sapere che una quota fra l’80 e il 90% delle merci che viaggiano fra le due unioni viene originata in Russia, e un altro 10% dal Kazakistan, seguito dalla Bielorussia. Altresì importante è sapere che il principale partner commerciale dell’Unione di Putin è la Germania, che assorbe circa il 20% del volume fisico di export e import, seguita dall’Olanda con il 14%, poi dall’Italia, con il 10% e dalla Polonia. Un altro 5% lo assorbono la Finlandia, la Francia e il Regno Unito.
Le caratteristiche dei beni esportati dall’UEE, in gran parte commodity che non possono essere stipate nei container, spiega anche l’evoluzione logistica dei trasporti commerciali. La percentuale dei container cargo dall’UEE all’UE è insignificante e pesa meno dell’1%. Al contrario i container cargo rappresentano il 20-25% del volume totale delle importazioni dall’UE. In sostanza, la struttura del commercio fra le due regioni è definito dalla tipologia delle merci che si scambiano. L’export dall’UEE, caratterizzato da beni energetici, implica la dominanza del trasporti marittimi (54-57%)o tramite oleodotti e gasdotti (30%). Treni (7-8%) e gomma (2-3%) si dividono il resto. Al contrario, il metodo principale di trasporto per le importazioni dell’UEE dall’UE sono le strade, che assorbono il 60-65% del totale, in aumento rispetto al 55% di dieci anni fa a fronte di un volume stabile di cargo che movimenta 15 milioni di tonnellate. Un altro 25-30% è spedito per mare, mentre il trasporto ferroviario ha perso quota, dimezzandosi dal 16-17% del 2006-08 all’8,5% del 2016. Anche qui la strutture dei beni esportati determina in buona sostanza la scelta della modalità di trasporto. L’UE spedisce macchinari ed equipaggiamenti o prodotti chimici che possono essere facilmente impacchettati. Il calo dei trasporti ferroviari si spiega invece con il cambio della struttura dell’import dei paesi UEE. L’embargo russo sui prodotti agricoli dai paesi UE, normalmente spediti alla Russia tramite ferrovie, e in particolare tramite la Polonia ha condotto al notevole calo registrato.
Quest’analisi sommaria ci dice alcune cose. Il mare e gli oleodotti servono più delle ferrovie per il trasporto di merci dall’UEE all’UE, ma anche, per le ragioni che abbiamo visto, per l’import dell’UEE dall’UE, la gran parte del quale si svolge su strada. Questo spiega perché nel gran discorrere di corridoi di collegamento fra le due regioni, quelli ferroviari rimangono in ombra. Almeno per adesso.
(4/segue)
Puntata precedente: Il motore degli scambi dell’Eurasia: il commercio fra Ue e Cina
Puntata successiva: Il dilemma dell’Eurasia fra mare e terra
I consigli del Maître: I debiti globali dieci anni dopo e la spesa sociale italiana
Anche questa settimana siamo stati ospiti in radio degli amici di Spazio Economia. Ecco di cosa abbiamo parlato. La trasmissione adesso è in pausa fino a settembre, quindi anche i nostri Consigli. Arrivederci.
Il debito globale dopo dieci anni di crisi. La Banca dei regolamenti internazionali di Basilea ha pubblicato la sua relazione annuale nella quale fa il punto sull’economia globale e individua le varie questioni critiche che si allargano all’ombra della crescita che ancora per fortuna prosegue. Una di queste criticità, forse la madre di tutte le criticità, è la questione del debito globale, che non solo non è diminuito ma anzi è sostanzialmente aumentato.

Ormai siamo abbondantemente sopra il 200% del pil, a livelli giapponesi, e non s’intravede alcuna tendenza di miglioramento. Al contrario. Il debito cresce ovunque con la differenza che negli emergenti riguarda in gran parte il settore privato e nei paesi avanzati quello pubblico. Fra gli emergenti preoccupa la Cina. Fra gli avanzati il Grande debitore sono gli Usa. Strano che non si piacciano.
I dazi di Trump fanno scricchiolare l’industria shale. L’incattivirsi della guerra commerciale fra Usa e Cina rischia di costare caro all’industria petrolifera shale statunitense, dopo che la Cina ha minacciato di applicare dazi sull’import di greggio dagli Usa. La Cina infatti è diventata una grande acquirente di petrolio Usa e i produttori americani hanno massicciamente investito in questi anni scommettendo sulla fame energetica della Cina che adesso potrebbe essere saziata altrove, visto che peraltro l’Opec ha aumentato la produzione.
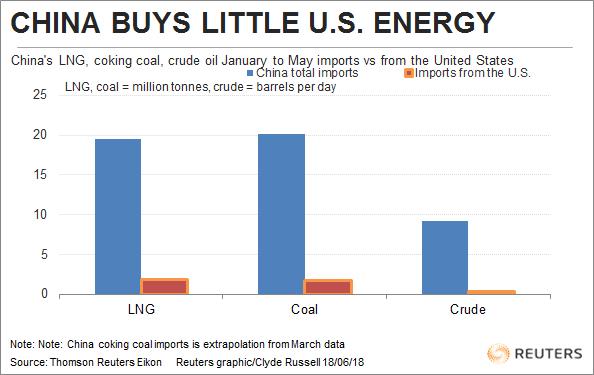
La Cina potrebbe facilmente servirsi altrove mentre gli Usa farebbero certamente più fatica a sostituire la domanda cinese, che nell’ottobre scorso pesava oltre 400 mila barili al giorno. Se poi i dazi colpissero anche l’industria del carbone, come pare e dovessero estendersi a quella del gas liquefatto, il conto rischia di essere carissimo. Per Trump.
Il lavoro in Italia secondo l’Inps. L’Inps ha pubblicato gli ultimi dati, aggiornati ad aprile, sui contratti di lavoro, mettendo a confronto i primi quattro mesi del 2018 con gli stessi del 2017.
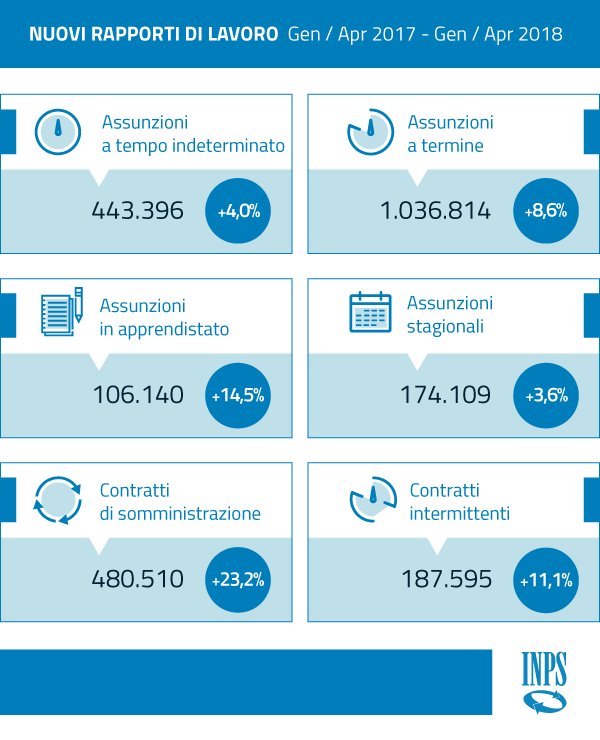
La buona notizia è che nei primi quattro mesi dell’anno si conferma l’aumento delle trasformazioni da tempo determinato a tempo indeterminato, aumentati di 65 mila, in crescita del 68,1% rispetto ai primi quattro mesi del 2017. Probabilmente a questo risultato hanno contribuito gli incentivi per l’attivazione di contratti a tempo indeterminato per i giovani. Ma questo è anche preoccupante: cosa succederà quando finiranno gli incentivi. Un mercato che ha bisogno di essere incentivato si può dire che funzioni bene? Ai posteri l’ardua sentenza.
La spesa sociale in Italia secondo Ocse. Sempre perché è interessante fare paragoni, è utile proporre questo grafico preparato da Ocse sul totale della spesa sociale nei diversi paesi dell’area. Come si può osservare l’Italia è quarta in questa classifica e non ci sarebbe nulla di strano se non fosse che il grosso di questa spesa nasce dalle pensioni. Forse in Francia pagano anche altro con la spesa sociale.

Il ritorno della guerra fredda nel mercato del petrolio
La settimana scorsa, prima del vertice di Vienna nel quale l’Opec doveva decidere e e quanto aumentare la produzione di greggio, Scott Sheffield, presidente della Pioneer Natural Resources, che gestisce il bacino Permiano texano all’origine delle fortune dello shale oil Usa, ha rivolto un appello ai ministri del cartello per esortarli ad aumentare la produzione al fine di evitare strozzature nelle forniture di greggio. Le sanzioni iraniane che entreranno in vigore a novembre, il collasso della produzione venezuelane e i disordini libici erano ragioni più che sufficienti secondo Sheffield a riportare il greggio a quota 100 dollari in breve tempo. Una prospettiva giudicata disastrosa. “Un petrolio a 100 dollari – ha dichiarato – non aiuterà l’Opec e non aiuterà neanche noi nel Texas occidentale. Colpirà la domanda e farà cadere gli investimenti”.
Il punto saliente di questa affermazione non è tanto quello di natura industriale, che comunque ha la sua importanza, ma il fatto che un produttore americano si rivolga da pari ai suoi concorrenti. E’ la spia più evidente dei cambiamenti sostanziali che sono intervenuti nel mercato petrolifero da quando gli Usa sono diventati grandi produttori e, insieme, esportatori. La rimozione del divieto di export di greggio, deciso dall’amministrazione Obama nel 2015, è stato un evento che ha molto favorito l’industria nazionale, come afferma lo stesso Sheffield, dandole una vocazione internazionale. Gli Usa, secondo i dati forniti da Platts, hanno esportato circa due milioni di barili in media, nelle ultime settimane, a fronte dei 775 mila barili di un anno fa. Un’evoluzione che ha determinato la crescente interdipendenza fra i produttori Usa e i consumatori cinesi che abbiamo già osservato e che adesso rischia di essere messo in crisi a causa delle scelte dell’amministrazione Usa.
I dazi di Trump, infatti, intervengono in uno scenario che si stava consolidando ormai da diversi anni e la risposta cinese, che prevede un dazio del 25% sull’import di beni energetici dagli Usa, ha un effetto potenzialmente destabilizzante. Da un punto di vista squisitamente quantitativo, i dazi sembrano più una minaccia per gli Usa, che esportano il 15% circa della loro produzione in Cina, piuttosto che per i cinesi, per i quali il petrolio Usa pesa circa il 3,5% delle loro importazioni. Ma la questione dirimente è altrove. Come opportunamente osservato da Kenneth Medlock, senior director alla Rice University’s Baker Institute Center for Energy Studies, in una dichiarazione pubblicata da Platts, “L’attuale retorica mercantilista è dannosa per la crescita economica e può provocare ramificazioni geopolitiche a lungo termine, stabilendo relazioni commerciali diverse da quelle attuali”. Il punto è tutto qua. La Cina dovrà sostituire i barili acquistati dagli Usa e non sarà problematico, viste l’orientamento espansivo confermato dalle ultime decisioni dell’Opec plus, ossia il cartello dei produttori tradizionali con l’aggiunta della Russia. Ma ciò non potrà che avere conseguenze sul mercato petrolifero del futuro. La Cina potrebbe sostituire il light crude Usa, che finirebbe fuori mercato una volta applicato al prezzo del WTI il costo del dazio, con maggiori acquisti dall’Africa occidentale, in particolare dalla Nigeria, o dal Nord Europa, ma gli Usa dovranno trovare compratori per il loro greggio. Potrebbero essere il Canada o l’Europa occidentale, se non fosse che anche con questi paesi l’amministrazione Trump ha aperto contenziosi commerciali. Questo scenario riporta indietro le lancette della storia in una sorta di riedizione fuori tempo massimo delle dinamiche della guerra fredda. La Cina tornerebbe nell’alveo delle sue relazioni commerciali tradizionali centrate su Russia, Arabia Saudita, Africa e magari l’Iran, visto che il paese è finito anch’egli nel mirino statunitense con la conseguenza che diventerà sempre più difficile vendere il suo petrolio, ed è già un grande esportatore di greggio in Cina.
Questa sorta di guerra fredda del petrolio non farebbe bene a nessuno, e tantomeno ai produttori, con quelli Usa in testa. “L’industria è molto preoccupata”, ha detto a Platts Joe McMonigle, analista di Hedgeye Capital. E non solo per le tariffe cinesi ma “per le politiche commerciali in generale”. Raffreddare il commercio significa congelare la produzione e di conseguenza il consumo di energia. E non solo di petrolio. I dazi cinesi minacciano anche l’import di carbone dagli Usa, che è più rilevante di quello di petrolio, e potrebbero minacciare anche il gas naturale liquefatto.
Si tratta di produzioni che non sono soltanto strategiche per l’economia Usa, ma anche per la politica Usa. L’idea che la Cina avrebbe continuato a comprare petrolio e carbone Usa se non fosse stato per i dazi di Trump rischia di essere molto più insidiosa per la popolarità del presidente assai più di un deficit commerciale che si trascina da decenni. E forse i cinesi puntano su questo.
(2/fine)
Puntata precedente: L’industria Usa dello shale paga il costo dei dazi di Trump
Cronicario: Harleysti di tutta Europa unitevi
Proverbio del 25 giugno Giudica il mondo con la bilancia dell’innocenza
Numero del giorno: 27 Evasori totali scoperti a Lodi negli ultimi 18 mesi
Cari amici harleysti – mai guidato una Harley però so che è una passione niente male – vi scrivo per darvi una notizia che vi farà molto piacere: la vostra casa madre ha deciso di spostare una parte robusta della produzione fuori dagli Usa in modo da schivare i dazi che l’Ue ha messo sulla vostra moto preferita, per vendicarsi dei dazi voluti da Mister T. Questo straordinario risultato, che farà di sicuro felici i lavoratori americani che così potranno riposare di più, farà felicissimi voi, che risparmierete un 2.000 e rotti dollari medi di dazio che vi sareste dovuti sobbarcare dopo l’aumento dal 6% al 21% della tariffa, e farà ancora più felici i lavoratori di Australia, Brasile, India e Thailandia, dove sono allocati gli impianti internazionali della Harley. Un capolavoro assoluto.
La Harley stima che i dazi costeranno un centinaio di milioni l’anno che ovviamente la società non ha la minima intenzione di scaricare sui consumatori finali, cioé voi, cari harleysti d’Europa, e così fa produrre in quei paesi con i quali l’Ue ha una politica commerciale meno tesa, pur di mantenere i prezzi fermi. Anche perché va bene la passione, ma duemila dollari sono sempre una spesa niente male. Felice per questa decisione anche la borsa di New York, dove la Harley ha perso l’1,72% in apertura.
Perciò cari harleysti di tutta Europa unitevi e dite un bel grazie a nostro super Presidente che con la sua illuminata politica del commercio internazionale tiene bassi i prezzi favorendo le delocalizzazioni. Dite che non doveva andare così? E’ una fake news.
A domani.
L’industria Usa dello shale paga il costo dei dazi di Trump
Il graduale e costante degradarsi delle relazioni fra Usa e Cina avrà conseguenze inevitabili sui mercati dell’energia dopo la decisione cinese di applicare dazi ai beni energetici importati dagli Usa. La reazione rialzista dei mercati all’accordo Opec dello scorso 22 giugno, che ha innalzato la produzione di un milione di barili (teorici), è la semplice spia che le tensioni sui prezzi, determinati da una serie di ragioni, sono destinate a durare. E una delle ragioni si può facilmente individuare nella guerra commerciale fra cinesi e americani che sembra persino destinata a peggiorare. Il WSJ, per esempio, riporta che adesso Trump ha preso di mira la strategia “Made in China 2025”, ossia l’ambizioso progetto cinese di diventare leader in una serie di settori industriali ad alta tecnologia. Una strategia che ha già condotto al primato cinese nei brevetti e che trova nell’impressionante sviluppo della marina militare cinese, una prima conseguenza pratica.
Il mercato dell’energia non poteva sfuggire a queste fibrillazioni che rischiano di mutare profondamente la fisionomia degli scambi fra i paesi coinvolti nel grande gioco dell’energia. Peraltro in questi ultimi anni si era sviluppato un equilibrio inedito fra la potenza egemone americana e quella emergente cinese che adesso la guerra dei dazi minaccia di distruggere riportando la lancette della storia indietro nel tempo. Una recente pubblicazione di Platts (The Chinese dream), propone un capitolo che già dal titolo dice tutto quello che c’è da sapere: “Us and China: energy interdipendence”. L’idea che fra i due paesi si stesse instaurando addirittura una interdipendenza basata sull’energia dà la misura di quanto possa essere dirompente la minaccia cinese di dazi e al tempo stesso di come la fisionomia del mercato sia profondamente diversa da quella di appena pochi anni fa, ossia anteriormente al 2015, quando gli Usa decisero di rimuovere il divieto di esportare petrolio e al tempo stesso diedero il via a quella che oggi viene definita come la rivoluzione dello shale oil che nell’arco di pochi anni ha trasformato gli Usa nei Grandi Produttori proprio mentre la Cina consolidava il suo primato di paese importatore. Il greggio Usa ha un disperato bisogno di compratori per sostenere il livello di investimenti dell’industria domestica e alla Cina sembra che il petrolio non basti mai.
Secondo alcune stime recenti la Cina avrebbe superato gli 8,43 milioni di barili importati nel 2017, in crescita di 780 mila barili rispetto all’anno precedente, divenendo di fatto il driver della crescita della domanda globale di petrolio del prossimo decennio. Le stime illustrano che a fronte dei 13,55 milioni di barili complessivamente consumati in Cina a maggio scorso, 440 mila in più rispetto a un anno prima e 2,37 milioni in più rispetto a cinque anni fa, il consumo cinese di petrolio arriverà a superare i 14 milioni di barili entro fine 2019. A fronte di ciò la produzione Usa svolge lo stesso ruolo sul lato dell’offerta. Platts stima che la produzione globale di greggio passerà dagli attuali 95 milioni di barile al giorno (bpd) a 105 milioni nel 2025 e molto di questo aumento sarà petrolio Usa light crude estratto dai campi shale e in particolare dal bacino Permiano texano. Entro il 2025 gli Usa dovrebbero esportare 4 milioni di barili al giorno, 2,5 dei quali in Asia.
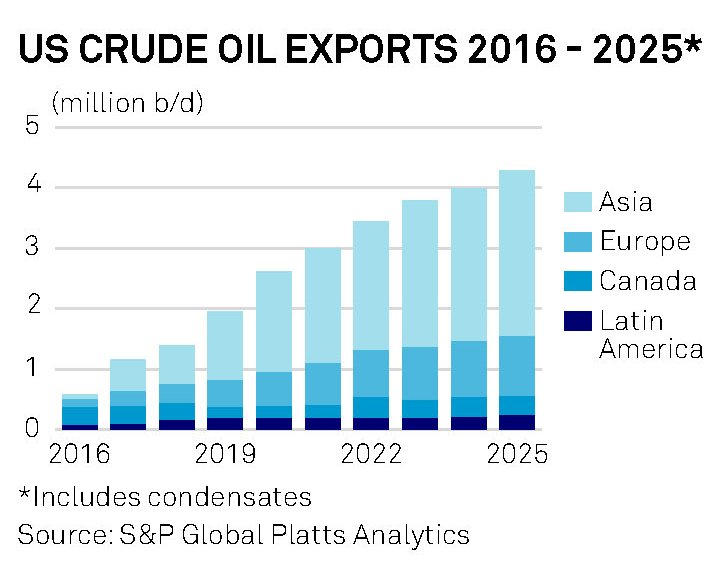
A fronte di queste previsioni, ci sono i dati del presente. Sempre Platts osserva che da quando gli Usa hanno rimosso il divieto di esportare petrolio, la Cina è diventata una grande acquirente di greggio americano. Nel primo trimestre 2017 i cinesi importavano 175 mila barili. Un anno dopo la media era di 358 mila barili, più del doppio, con il picco di 448 mila barili raggiunto nell’ottobre scorso. Una quota poco significativa se la si agli 1,3 milioni importati dalla Russia, primo fornitore cinese, agli 1,1 milioni importati dall’Arabia Saudita (secondo fornitore) e al milione importato dall’Angola (terzo fornitore). E tuttavia assai vicina ai 660 mila barili importati dall’Iraq e i 660 mila che arrivano dall’Iran. Questi dati, riferiti al primo trimestre 2018, ci dicono una cosa molto semplice: il petrolio Usa si sta (o si stava) avviando a diventare una componente fissa, e quindi strategica, dell’import cinese. Quindi la domanda cinese, per le stesse ragioni, sta (o stava) diventando una componente fissa e quindi strategica dell’industria shale statunitense. In soldoni, le esportazioni Usa di greggio secondo alcune stime valgono un miliardo di dollari al mese, una fonte di reddito fondamentale per i produttori americani.
Ciò avviene innanzitutto per ragioni tecniche legate ai processi di raffinazione. Esistono diverse tipologie di petrolio, che mutano anche di prezzo, sweet o sour a seconda della minore o maggiore quantità di zolfo o light o heavy, a seconda della densità. Le raffinerie Usa sono in grado di processare greggio light, sweet e sour e nel tempo sono riuscite a sostituire quote importanti del light crude importato, come quello che proveniva dall’Africa occidentale, con la produzione domestica di shale. In Cina la situazione è simile. A differenza di altri raffinatori asiatici, che dipendono massicciamente da greggio sour che arriva per lo più dal Medio Oriente, la Cina si rifornisce da diversi paesi caratterizzandosi per una domanda petrolifera che spazia fra le varie categorie di greggio, sia sweet che sour, potendo contare anche su un settore di raffinazione indipendente, che pesa circa un quarto sul totale, che si è molto sviluppato da quando, nel 2015 il governo tolse il limite alle importazioni di greggio per questi soggetti provocando una notevole crescita della loro domanda. Il fatto che nel 2015 gli Usa abbiano tolto il divieto delle esportazioni di greggio è una coincidenza magari, ma merita di essere sottolineata. Nel marzo 2018 le raffinerie indipendenti hanno raggiunto il massimo di importazioni a quota 2,34 milioni di barili al giorno. Questo settore indipendente inoltre si caratterizza per la sua incapacità a processare greggi sour e quindi può importare solo petrolio light, che gli Usa forniscono più che volentieri. E questo è una prima spia dell’interdipendenza fra Usa e Cina.
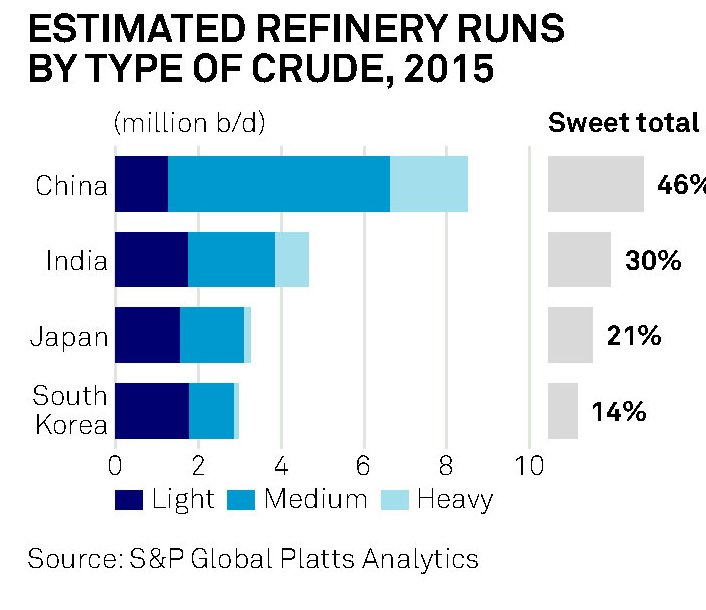
Almeno altri due fattori concorrono affinché la Cina sia il luogo naturale dove gli Usa vendano il loro greggio light. La prima: la politica anti inquinamento del governo cinese – l’anno scorso è stato abbassato il livello consentito di zolfo nella benzina e nel gasolio – che ha spinto i raffinatori a indirizzarsi verso greggio light. E poi anche la lunga transizione dell’economia cinese da investment-based a economia che punta sullo sviluppo dei consumi, che richiede anche un diverso tipo di carburanti. Talché la domanda di distillati leggeri cresce più velocemente di quella per combustibili più pesanti tipicamente usati nell’industria. Il greggio shale prodotto dagli Usa ha le caratteristiche ideali, per questioni puramente merceologiche, per corrispondere alle esigenze delle raffinerie cinesi. Produttori Usa e raffinatori cinesi sono fatti per intendersi. I politici dell’uno e dell’altro paese probabilmente no.
(1/segue)
Seguito e conclusione: Il ritorno della guerra fredda nel mercato del petrolio
Cartolina: Gli abbonati del debito

Alcuni volenterosi osservatori notano, a metà fra il compiaciuto e lo spaventato, che se AT&T e Comcast finalizzeranno i progettati acquisti, rispettivamente della Time Warner e della Fox, il debito cumulato della due corporation Usa raggiungerà i 350 miliardi di dollari, che è più o meno il pil dell’Irlanda e un po’ meno di quello della Norvegia. Altri osservatori, a metà fra il curioso e il preoccupato, notano invece che queste aggregazioni costruiranno dei poli giganteschi dove convergeranno come in un gigantesco maelstrom, contenitori, contenuti e contententi. Fantastiliardi di bit impastati in migliaia di informazioni viaggeranno a scopo di intrattenimento, il vero business del XXI secolo, lungo le infrastrutture di questi colossi col fine di proiettarsi davanti ai nostri occhi e incantarli il più possibile. Il debito dei padroni dell’informazione si ripaga col costo del nostro tempo, che diamo via senza pensarci pagando pure il prezzo di un abbonamento. Con grande gioia del pubblico.
Cronicario: Ministro buono e ministro cattivo
Proverbio del 21 giugno La seconda parola dà inizio al litigio
Numero del giorno: 232.563 Colf italiane nel 2017, in aumento del 6,9% sul 2016
Stamattina mi son svegliato e ho trovato la spiegazione: siamo prigionieri (dei) politici. C’è il ministro cattivo, che ogni santissimo giorno ci ubriaca di parole spaventose su qualunque argomento per convincerci a votarlo. E il ministro buono, che ci blandisce recitando le parole che ci rassicurano prima o dopo.
Il ministro cattivo piace alle masse, che sono evidentemente incattivite. Il ministro buono piace alle élite, che sognano di diventarlo. E così il governo di Pinocchio raggiunge la difficile quadratura di accontentare tutti non spiacendo a nessuno, al netto di minoranze elettoralmente insignificanti e per giunta in via di estinzione. Prigionieri inconsapevoli della politica ai tempi dei social, stiamo già mostrando segni incipienti della sindrome di Stoccolma e fra un po’ adoreremo i nostri carcerieri che ci stressano con le loro promesse e pretendono da noi solo che confessiamo di votarli almeno nei sondaggi. Perché loro sanno quello che desideriamo: la flat tax e il condono, il reddito di cittadinanza, ma anche la pensione, l’abolizione della Fornero, il posto fisso e la casa gratis e nel frattempo terranno lontano gli invasori che partono dalla Libia. Tutto questo “rispettando i vincoli europei”. E lo dicono senza neanche ridere.

Inutile spiare vie di fuga. Fuori dalla cella nella quale ci siamo infilati con le nostre stesse mani, lontano dall’eloquio saggio e furbetto del ministro buono e dalla ruvida parlantina del ministro cattivo, c’è solo lo sproloquio scoraggiante degli oppositori – quei pochi che ancora parlano – che hanno la credibilità dei fantasmi che sono diventati per la semplice ragione che li conoscevamo bene quando erano in vita. Per dire – e pesco a caso fra le risse di giornata – fra il Noto Scrittore e il ministro cattivo è molto difficile capire chi piaccia meno, quando invece dovremmo avere pochi dubbi su chi piaccia di più se non vivessimo dentro la nostra cella foderata di politica con le luci perennemente accese.

Comprendo che a questo punto dovrei fornirvi una parola di speranza, o almeno strapparvi due risate, che poi è quello per cui è nato il Cronicario. E d’altronde il penitenziario Italia – non si spiegherebbe la nostra passione insana per le cronache carcerarie se non ci vivessimo dentro – offre ogni giorno cento ragioni per una risata liberatoria. Ma fra ex politici di rango, ai quali sequestrano cinque milioni di euro guadagnati non si capisce bene come, e virulente polemiche per nulla autoironiche sulla cannabis light al tempo della dipendenza da videogiochi, la migliore che trovo è lo spettacolo d’arte varia di un sottosegretario alle infrastrutture che non ricorda chi sia il suo ministro, con l’aggravante che quando gli dicono chi è, lui lo rinnega per tre volte senza neanche chiamarsi Pietro. Il governo che non conosce se stesso è la nostra perfetta rappresentazione. Il ministro buono e quello cattivo quello che ci meritiamo.

A domani
Il motore degli scambi dell’Eurasia: il commercio fra Ue e Cina
Il blocco centrale dell’Eurasia, quell’agglomerato di paesi che ha la Russia a nord e la penisola arabica a sud, passando per l’enigma centro-asiatico, è come l’apostrofo fra le parole t’amo nel celebre detto di Rostand. Solo che il bacio che unisce Cina e Unione europea dura con passione crescente da oltre un quindicennio e, come abbiamo visto, esprime una quota rilevante del commercio dell’intero continente. Questo non stupirà chi frequenta le statistiche commerciali o, più semplicemente, la storia. La Cina e l’Europa condividono da tempo immemore un destino, pure se tale connessione rimane sempre confinata nel sapere specialistico, complice anche un sistema scolastico che sembra costruito apposta per farci ignorare il peso specifico che la Cina ha avuto nel mondo e che sta tornando ad avere.
Uno dei modi per comprendere la connessione profonda fra Cina ed Europa è l’osservazione del flusso enorme di scambi che interessa queste due aree dell’Eurasia. Alcune stime calcolano l’interscambio in circa 560-600 miliardi l’anno, a fronte di volumi fisici fra 90-110 milioni di tonnellate. Negli ultimi cinque anni il volume delle importazioni Ue dalla Cina, in termini di valore, è stato circa il doppio di quello delle esportazioni, mentre il volume fisico è stato superiore di circa il 25-40%. Tuttavia, lo squilibrio commerciale tra i due è in calo (soprattutto in termini di volume fisico). Una tendenza che viene giudicata positivamente non solo per l’andamento dei flussi finanziari ma anche perché, dal punto di vista squisitamente logistico, ciò consente una significativa diminuzione dei container vuoti provenienti dai paesi dell’Ue in direzione Cina. Soprattutto, le dinamiche mostrano un aumento rapido della collaborazione dell’Ue con la Cina. Gli interscambi fra le due aree rappresentano in qualche modo il motore del commercio che attraversa l’intero continente e spiegano il grandi sforzo logistico che i paesi di passaggio stanno compiendo per offrire alternative di trasporto alle rotte marittime. Il caso della ferrovia dei mercanti di auto che abbiamo osservato è un esempio evidente.
Se guardiamo ai contenuti di questo interscambio, sempre in omaggio al principio per il quale ciò che scambiamo con gli altri dice molto di noi e di loro, possiamo osservare che l’export europeo verso la Cina include per circa il 25% cellulosa e prodotti dell’industria della carta, quindi minerali e prodotti chimici di base (il 10-20%), macchinari e prodotti chimici (8-12%), prodotti agricoli e materie prime (3%), carburanti (15%) prodotti di metallo (7%) e legname (8%). L’import Ue dalla Cina, invece, si compone in gran parte di macchinari, equipaggiamenti e prodotti dell’industria (35%), prodotti di metallo (15-20%), materiali di costruzione (7-10%), scarpe, abbigliamento e tessile (9%), prodotti chimici (9%), materie prime minerali e chimiche (7%).
I principali partner commerciali dei cinesi in Europa, in termini di scambi fisici, sono la Germania, il Regno Unito e l’Olanda, seguiti dal Belgio, la Francia, l’Italia, la Spagna e la Polonia. S’intravedono in questi partnership e nelle categorie dei beni esportati dai cinesi, le catene di valore che si sono originate con le delocalizzazioni. Si pensi all’industria automobilistica. Ma di questo parleremo un’altra volta. Qui ci interessa approfondire le questioni più strettamente legate alle vie del commercio. E a tal proposito bisogna partire dal fatto che le statistiche indicano che il 98% di questi traffici fra Ue e Cina si conducono per mare, una percentuale che oscilla fra l’1,5 e 2% via aereo e solo lo 0,5-1% col treno.
La rete terrestre dell’Eurasia, che trova nel blocco centrale del continente – il nostro apostrofo – l’anello di congiunzione fra Cina ed Europa, rimane perciò ancora allo stato embrionale pure se in rapida evoluzione. Alcuni paesi, come il Kazakistan e l’Azerbaijan, si stanno sempre chiaramente proponendo come hub, approfittando della loro posizione centrale nei grandi corridoi di collegamento. Ma intanto vale la pena sottolineare che il traffico di merci che passa in ferrovia fra Ue e Cina è quasi raddoppiato dal 2006 al 2016, passando da circa 400-600 mila tonnellate a un milione, a fronte di un aumento del 150% dei trasporti via aereo e del 10-15% di quelli via mare. L’aumento dell’uso delle ferrovie è dovuto in gran parte alle spedizioni di auto e parti di auto, ma al tempo stesso è aumentato anche il traffico di macchinari via ferrovia, che ormai rappresenta la metà del traffico via ferro. Per il 15-20% l’export Ue verso la Cina che viaggia su ferro riguarda metallo e prodotti di metallo, il 10% prodotti chimici e il 5-8% legname. Secondo alcune statistiche, il grosso di queste spedizione è spedita in container. Quanto all’import ferroviario dalla Cina, per il 55% riguarda macchinari ed equipaggiamenti, per il 10-15% prodotti di metallo, il 5-10% materia prime minerali e chimiche, prodotti delle costruzioni, vestiti e scarpe. In generale circa l’80% del trasporto multimodale (mare+ferrovie) fra l’Ue e la Cina si svolge tramite container e rappresenta il 90% dell’import dell’Ue e il 70-75% dell’export dall’Ue. Questo traffico di container cresce di anno in anno e adesso ha superato i 12 milioni di TEU. Germania, Gran Bretagna e Olanda assorbono il 60% di questo traffico di container. Questa evoluzione dei traffici su container, secondo alcuni osservatori, indica che ci sono potenzialità di sviluppo per il trasporto ferroviario dall’Ue alla Cina e ritorno che potrebbero essere sfruttate in futuro. Le strade ferrate sono un potente strumento di saldatura di territori lontani, come insegna la storia economica e quindi uno straordinario volano di sviluppo economico. Anche per l’Eurasia vale questo semplice principio. Rimane da capire se l’Eurasia vorrà (e saprà) farsi davvero.
(3/segue)
Puntata precedente: Le merci che viaggiano lungo le reti dell’Eurasia
Puntata successiva: Il cuore degli scambi dell’Eurasia: il commercio fra UEE e UE

