
Etichettato: the walking debt
I consigli del Maître: I padroni del debito europeo e i migliori mercati esteri per l’Italia
Anche questa settimana siamo stati ospiti in radio degli amici di Spazio Economia. Ecco di cosa abbiamo parlato.
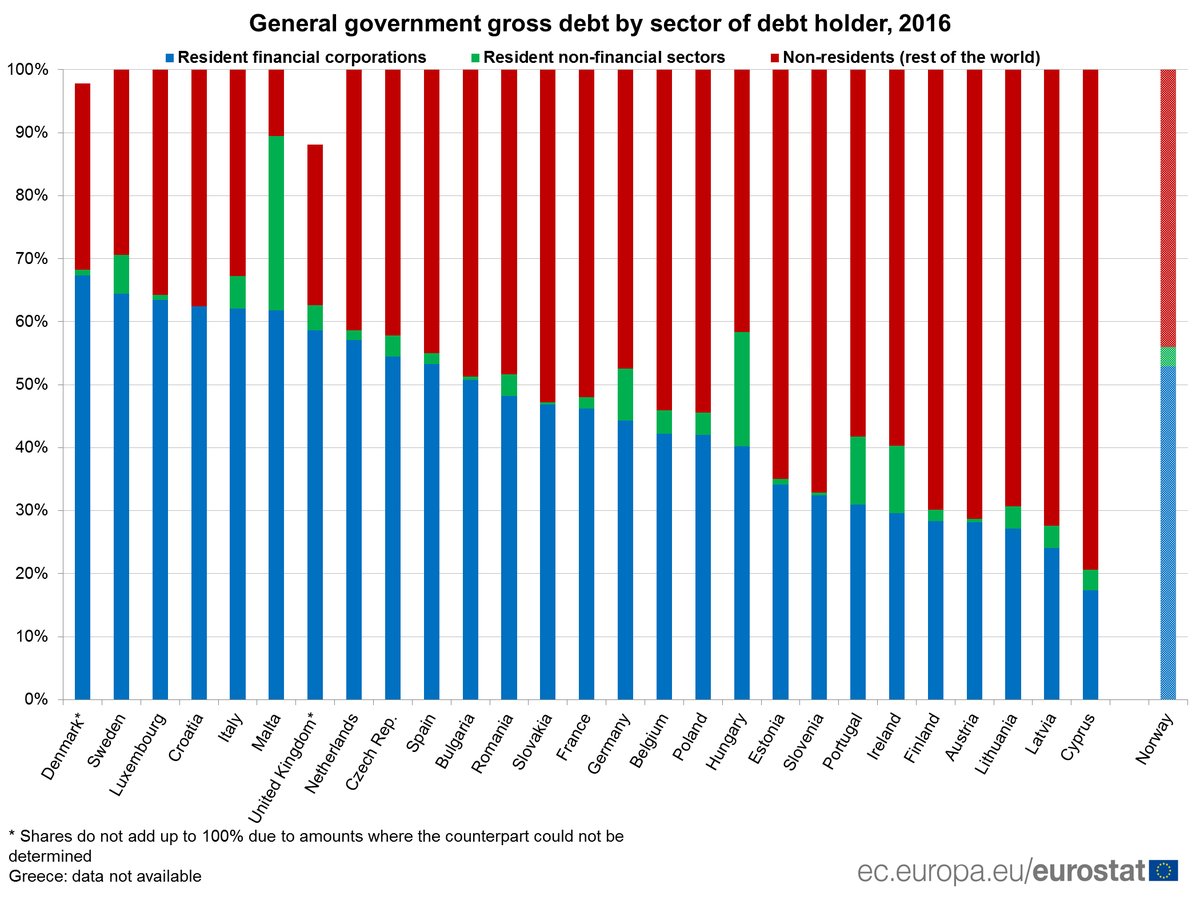
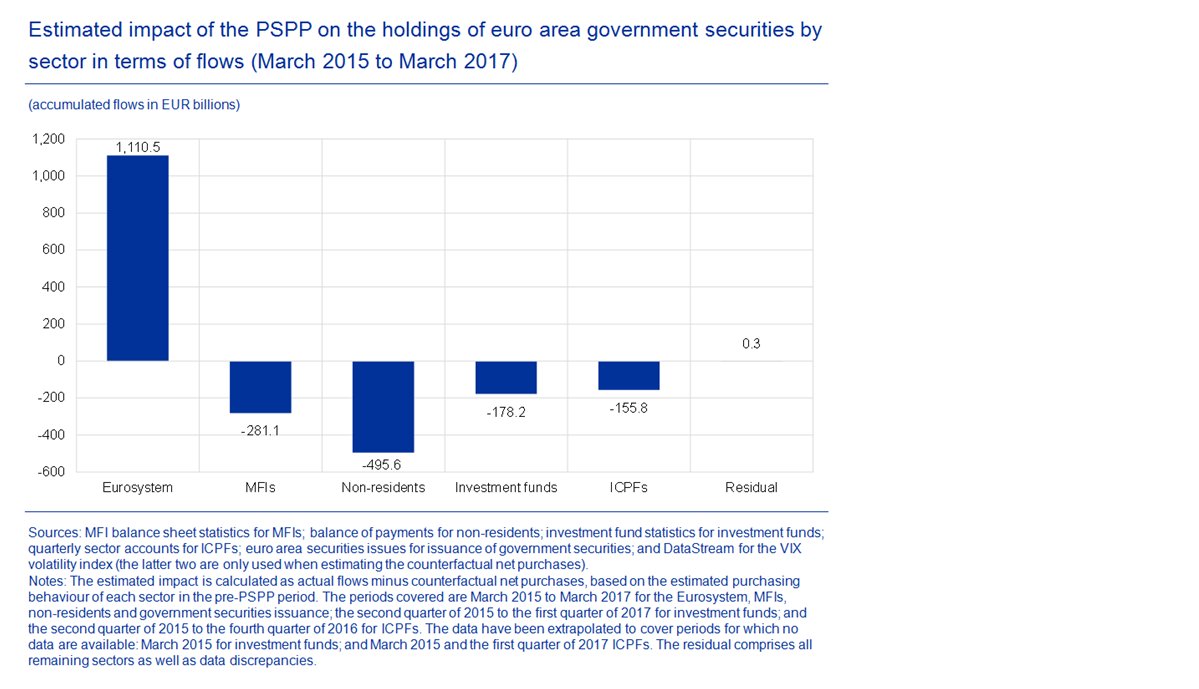
Chi detiene il debito pubblico europeo? Eurostat ha pubblicato una interessante ricognizione sulla titolarità dei debiti pubblici dei paesi europei, accertando che per la metà degli stati membri Ue questo debito è detenuto da non residenti. L’Italia fa eccezione. Da noi oltre il 60% dei debiti è in mano a istituzioni finanziarie (banche, assicurazioni, eccetera) e circa il 30% è all’estero. Tuttavia noi abbiamo una quota rilevante di debito pubblico, fra il 10 e il 15%, che ha scadenza inferiore all’anno e che quindi deve essere costantemente rinnovato. Parliamo di una cifra che, sul totale di 2.270 miliardi di euro, vale almeno 240-250 miliardi in media. Abbiamo poco debito all’estero, ma dobbiamo sempre sperare che lo rinnovino. Specie una volta che la Bce smetterà di comprarlo. A tal proposito è utile ricordare, come è riportato nell’ultimo bolletino della banca centrale, che fra marzo 2015 e marzo 2017, l’Eurosistema ha acquistato sul mercato secondario oltre mille miliardi di titoli pubblici. In cima ai venditori ci stanno proprio i non residenti, che ne hanno ceduto per oltre 490 miliardi, e poi le banche, per circa 280. E questo serve anche a capire le tendenze dei mercati finanziari.
I mercati esteri prioritari per l’Italia. La settimana scorsa è stato presentato a Milano l’ultimo rapporto annuale della Sace, la società pubblica che aiuta le imprese italiane nel loro processo di internazionalizzazione. Il rapporto contiene molte informazioni interessanti, e anche previsioni incoraggianti sul nostro commercio internazionale che si vede in progresso fino al 2020 a un tasso di circa il 4%. Almeno due cose vale la pena ricordarle qui. La prima è il contributo dei vari settori produttivi al successo del nostro export che, come viene ricordato nel rapporto, è l’unica componente macroeconomica positiva di questi anni e ha sostanzialmente tenuto in piedi l’Italia.

La seconda è l’osservazione su quali siano i mercati esteri sui quali dovremmo concentrare la nostra attenzione nei prossimi anni, sempre ricordando che non esauriscono le nostre relazioni commerciali.

Come si vede, i primi due sono gli Usa e la Cina. Mercati difficili, specie di questi tempi che il protezionismo è tornato di moda.
Dove abita il protezionismo. Si parla molto di tentazioni protezioniste e della straordinaria crescita delle restrizioni commerciali di vario genere che rendono il commercio sempre più complicato. Un dato, contenuto sempre nell’ultimo rapporto annuale Sace, fa riflettere: gli Usa dal 2008 hanno introdotto in media una restrizione commerciale ogni quattro giorni. Alcune si limitano a obbligare i produttori a utilizzare roduttori locali per parte della loro merce. Altri sono più stringenti. Ma certo non sono gli Usa il paese più protezionista. Una tabella prodotta dal Peterson Institute, un pensatoio che si occupa fra le altre cose di commercio internazionale, consente di osservare che in cima ai paesi che usano aggressivamente i dazi ci sta il Brasile, seguito dall’India e dalla Cina. Tutti paesi con i quali noi italiani siamo costretti a confrontarci per il nostro commercio internazionale. E questo non è certo un buon viatico.

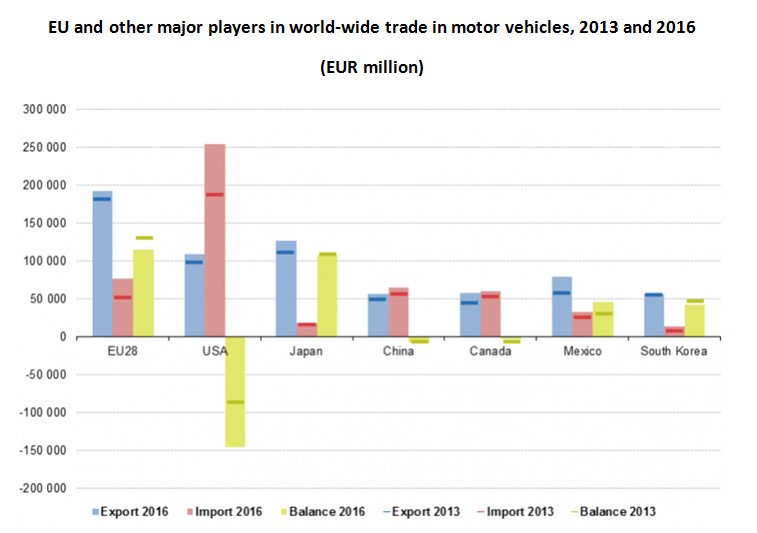
L’Ue al top dell’export di motoveicoli, gli Usa al top dell’import. Eurostat ha prodotto un approfonfidmento che mostra come l’Ue sia il più grande esportatore di motoveicoli, dalle auto ai trattori, fino a comprendere parti e accessori, al mondo. Nel 2016 ha portato fuori dai suoi confini 192 miliardi di merci, seguita dal Giappone con 127 e gli Usa con 109. Questi ultimi però, oltre a godere del terzo posto per l’export, sono saldamente in cima nella classifica delle importazioni, con 254 miliardi totali. L’Ue vende agli Usa il 25% delle sue esportazioni, la Cina il 16%, seguita dalla Turchia con il 7% e poi dalla Svizzera, il 5% come anche il Giappone, col 5%. E’ interessante sapere che il 20 dell’import di motoveicoli che l’Ue importa arriva dalla Turchia, che evidentemente ospita stabilimenti esteri, e dal Giappone, con 19%, e il 14% dagli Usa. Eurostat ricorda che le esportazioni e le importazioni si riferiscono a dove si produce, non alla nazionalità di chi produce. In questo caso – e il caso turco lo prova – le statistiche sarebbe diverse.
Gli attivi dell’eurozona non sono solo dei tedeschi
Molti si sono stupiti scoprendo che l’eurozona è diventata il primo Grande Creditore globale, visto che il suo saldo corrente della bilancia dei pagamenti ormai è stabilmente sopra il 3% ed è l’unico che si cresciuto a differenza di quanto è accaduto ad altri, ad esempio la Cina. L’eurozona eccedentaria viene descritta come l’ennesimo capitolo del lungo libro sugli squilibri globali, rappresentandola inevitabilmente come uno dei fattori che alimentano tali squilibri, col retropensiero che in fondo la grossa parte di questa responsabilità ce l’abbiano i tedeschi.
Questa narrazione è icasticamente rappresentata in un post pubblicato alcuni giorni fa dalla Fed di S.Louis il cui titolo dice già tutto quello che c’è da sapere: “La Germania e l’aggiustamento negli squilibri di conto corrente”. Il succo è presto detto. Come si osserva da questo grafico, aggiornato con dati del 2015, la Germania ha visto aumentare i suoi attivi correnti, e quindi non ha intrapreso alcun processo di correzione, a differenza di quanto accaduto in Cina, che ha diminuito i suoi attivi, e negli Usa, che ha fatto lo stesso con i suoi passivi.
Questo raccontino edificante sembra scritto apposta per sostenere le proteste che l’amministrazione Usa rivolge così spesso ai tedeschi, ma forse merita un minimo di approfondimento in più. All’uopo mi servo di un capitolo dell’ultimo bollettino della Bce dedicato proprio agli sviluppi recenti del saldo corrente dell’eurozona che oltre a fornire dati aggiornati, ha il pregio di farci vedere meglio la situazione.
La prima evidenza che bisogna osservare è che fra il 2014 e il 2016 buona parte della crescita dell’attivo corrente dell’EZ è dovuta al calo dei prezzi petroliferi. Dal grafico si evince con chiarezza. Se guardiamo ai gruppi di paesi con i quali l’EZ commercia, la Bce ci fa sapere che il surplus delle merci verso i paesi Ue non euro è arrivato a 2% del pil, tre quarti dei quali verso l’UK (a futura memoria per la Brexit), mentre nei confronti degli Usa questo surplus vale lo 0,9%. Al contrario, l’EZ è deficitaria verso la Cina, per lo 0,6% del pil, e la Russia, per lo 0,2%. Quest’altro grafico fotografa la situazione.
Ma la parte più interessante è proprio quella relativa al contributo tedesco a questi attivi. “La Germania ha contribuito alla maggior parte del surplus dell’EZ nel 2016 – scrive la Bce – malgrado altri paesi abbiano dato un contributo significativo”. Per la precisione, la Germania ha avuto un surplus pari al 2,4% del Pil dell’EZ, seguita dall’Olanda con lo 0,6%, da Italia, Spagna e Irlanda, che hanno oscillato fra +0,1 e +0,4%, mentre la Francia è ancora deficitaria per lo 0,2%. Ma se guardiamo il grafico, che allunga lo sguardo a partire dal 2002, scopriamo ancora di più. Notiamo ad esempio che il surplus tedesco è all’incirca al livello del 2007-8, dove è arrivato dopo la lunga galoppata partita a inizio secolo, e da lì, a parte un leggero ribasso, si è mosso poco, e ha preso un percorso di diminuzione dal 2015. Ossia l’anno in cui si ferma l’analisi della Fed. Sono stati gli altri paesi a far crescere l’attivo EZ, assai più che la Germania.
E’ interessante anche osservare, guardando ai singoli paesi che nel 2016 rispetto al 2015, sia la Germania che l’Olanda, che sono quelli che hanno una maggiore eccedenza corrente sul proprio pil, pari a circa l’8%, hanno diminuito il saldo, proprio come l’Irlanda, che stava addirittura sopra il 10% del pil e nel 2016 è scesa a poco più del 4%. Al contrario, noi italiani abbiamo visto crescere il nostro attivo corrente da meno del 2% a circa il 2,5.
Si può auspicare che l’eurozona faccia di più per contribuire al riequilibrio globale, magari investendo in casa quello che invece presta generosamente all’estero (per lo più negli Usa). Ma, se si vuole essere obiettivi, bisogna chiamare in causa tutta l’eurozona, non solo i tedeschi. Pure se stanno antipatici.
Cartolina: L’offerta e la domanda
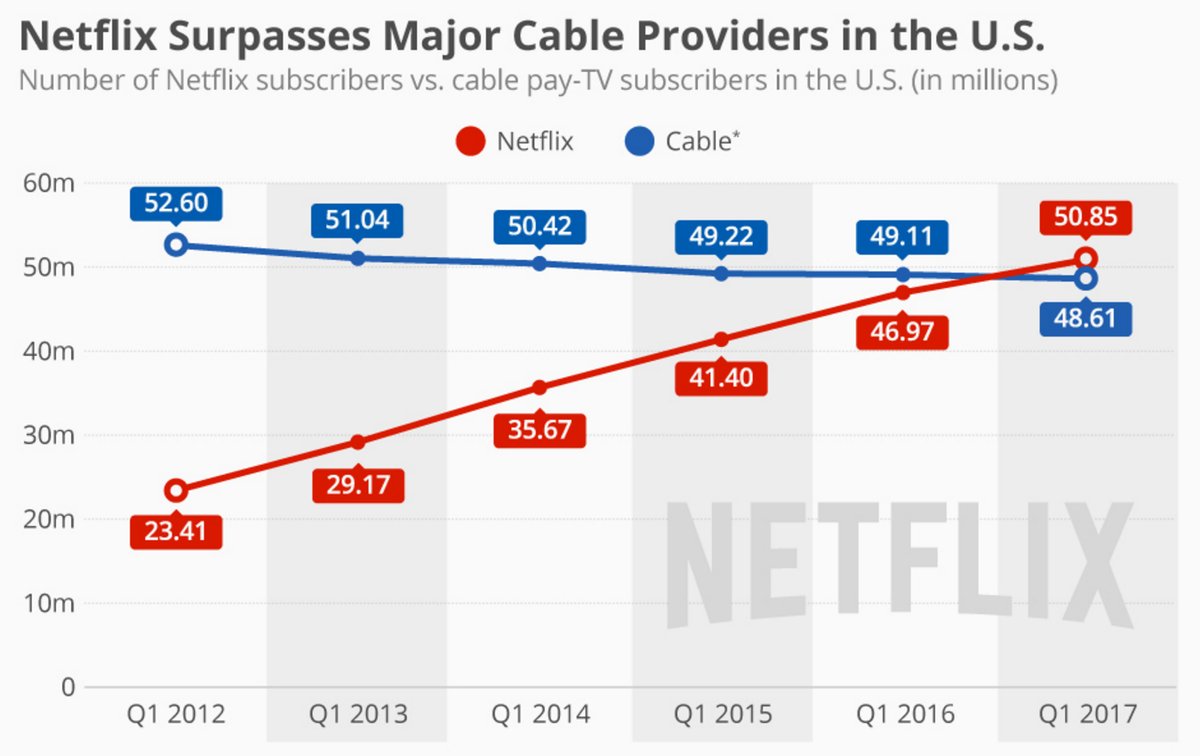
Chi è cresciuto a pane ed economia ricorda senza troppo sforzo la legge degli sbocchi, che a inizio XIX secolo rese celebre un economista francese, J.B. Say, esegeta e divulgatore del più noto Adam Smith. Say scrisse che nel libero mercato l’offerta di un bene o un servizio crea automaticamente la sua domanda, fissando così la legge che per tutto il XIX secolo – il secolo del liberalismo economico – nessun economista di buon senso avrebbe mai questionato a pena di scomunica. Ci provò Sismondi, coevo di Say, che infatti fu scomunicato e rimase un economista border line. Solo un secolo dopo la verve e l’intelligenza polemica di J.M.Keynes riuscirono a rompere il tabù di Say. L’offerta non è detto che crei la sua domanda, disse in sostanza, ma semmai è la domanda che crea l’offerta. Può succedere, come in effetti accadeva negli anni in cui Keynes scriveva, che non tutta l’offerta diventi domanda, ma si spalanchi l’abisso del sottoconsumo. Da lì in poi nacque la nuova economia che oggi risuona nelle parole di chi lamenta un deficit di domanda aggregata. Poi però arriva Netflix che nello spazio di pochi anni raddoppia i suoi abbonati e all’inizio del 2017 supera per numero quelli delle tv via cavo a pagamento. Netflix adesso conta 50 milioni di abbonati, e le tv via cavo solo 48. Il primo ha 27 milioni di abbonati in più, il secondo quattro milioni in meno. L’offerta del primo ha creato la sua domanda. La domanda del secondo rischia di diminuire la sua offerta.
Cronicario: Non capite il denaro? Ve lo spiega la Bce (in tutte le lingue)
Proverbio del 22 giugno Chi è esperto negli inganni non conosce pudore
Numero del giorno: 3.500.000.000 Costo stimato per lo stato italiano per banche venete
Money, get away cantavano i milionari rocchettari degli anni ’70, salvo poi intascarne a pacchi e continuare a farlo pure adesso grazie a royalties praticamente eterne. E a furia di cantare diventavano veri esperti della materia.
Ma voi/noi, che di soldi ne vediamo pochi, come facciamo a farcene un’idea chiara? Neanche il tempo di scrutarli e quelli fuggono fischiettando nel vento come diceva quell’altro milionario cantante che dicono tarocchi i discorsi per i Nobel. Ma il fatto è un altro: il fatto è che il denaro è una merce misteriosa. Anzi non dite che è una merce perché s’impenna tutta una polemica coi cartalisti che poi sono anche amanti del torchio eccetera eccetera.
Per tagliare la testa al toro, il Cronicario di oggi ha determinato di elevarvi dalla misera quotidianità, anche perché sennò dovrei raccontarvi che qualcuno ha stimato in 3,5 miliardozzi il costo della bad bank dove far confluire la spazzatura delle banche venete e non voglio mettere la solita battuta facile.
vabbé l’ho messa. Come si fa a resistere?
Comunque dicevo che oggi il Cronicario vuole sollevarvi dalla misera quotidianità e fare opera di evangelizzazione sul denaro, illustrandovi tutti i perché e tutti i per come, approfittando di una roba messa on line dalla Bce che peraltro è stata tradotta in 24 lingue o giù di lì e aggiornato di recente. Perciò non avete scuse: leggetelo.

Ho capito che non vi interessa nulla della teoria ma siete interessati alla pratica. Ma anche lì la Bce può regalarvi bellissime soddisfazioni. Vi faccio un esempio. Proprio oggi è stato pubblicato l’ultimo bollettino che contiene alcune informazioni che mostrano come l’uso intelligente del denaro, a patto di conoscerne i segreti, sia fonte di grandi gioie. Almeno per le banche. Se foste una banca, ad esempio, anche voi avreste contributo alla vendita di quei 217 miliardi di euro di titoli di stato che le banche dell’EZ hanno scaricato nel bilancio della Bce fra la metà del 2015 e la fine del 2016 prendendo in cambio moneta sonante.
E se non siete ancora convinti, considerate che questo miracolo, noto alle cronache come QE, ha consentito al settore privato, quindi anche a voi, di far diminuire il suo debito sul pil dell’EZ dal 147% del 2009 al 139% del 2016, con sollievo notevole per i pagamenti, visto che i tassi sono crollati.

Uno si può anche stupire osservando che il Lussemburgo, che è un paese ricco, si sia liberato di più debiti di quanto abbia fatto la Grecia, che è un paese povero. Ma solo perché non ha letto le spiegazioni della Bce in tutte le lingue.

Cambio argomento ma solo perché voglio resuscitare la questione meridionale, o quella settentrionale se preferite, prendendo a pretesto i dati del pil italiano suddiviso per aree diffuso da Istat.

Adesso che avete dati freschi, scatenatevi sulla tastiera. Ma prima leggeteli però.
A domani.
La storia dell’austerity durante la crisi raccontata da Bankitalia
A chi come me rimbombano nelle orecchie gli alti lai contro la terribile austerità vissuta dal nostro paese fra il 2011 e il 2013, farà sicuramente piacere leggere un approfondimento contenuto nell’ultima relazione annuale di Bankitalia, che si intitola “La politica di bilancio nell’area dell’euro negli anni della crisi”, che ha il pregio di fare un’esame ex post, quindi a mente fredda, di come abbia proceduto la spesa pubblica nell’eurozona e nei principali paesi, fra i quali il nostro.
Purtroppo per apprezzare queste informazioni serve un po’ di noioso ripasso tecnico. Le prima cosa che dobbiamo ricordare è che di solito si misura l’impulso della politica di bilancio osservando le variazioni del saldo primario, ossia la differenza fra le entrate e le uscite senza considerare la spesa per interessi. Ne abbiamo parlato tante volte, quindi non ci ritorno. Meglio tornare sul documento di Bankitalia. Qui leggo che le variazioni del saldo primario incorporano sia gli effetti dell’azione degli stabilizzatori automatici, che definiscono la cosiddetta componente ciclica del saldo primario, sia le decisioni discrezionali del governo, che determinano invece la variazione del saldo primario corretto per gli effetti del ciclo, e quindi in pratica l’effetto delle decisioni del governo e quindi l’orientamento della politica di bilancio di uno stato. Non vi dico queste cose per tediarvi con le scocciature tecniche, ma perché queste definizioni fanno parte delle norme europee alle quali abbiamo aderito e quindi codificano indicatori statistici sulla cui base si fondano le nostre trattative con Bruxelles.
Per chi non lo sapesse, gli stabilizzatori automatici sono meccanismi normativi contenuti nel bilancio di uno stato che hanno lo scopo di contrastare le avversità di un ciclo economico o di raffreddare un ciclo economico troppo caldo. In pratica quando l’economia cresce sotto il suo potenziale – il famoso e misterioso output gap che si può calcolare in tanti modi – gli stabilizzatori fanno diminuire il saldo primario, quindi il governo spende di più. Al contrario, quando l’economia si pensa troppo esuberante, gli stabilizzatori fanno crescere l’avanzo primario, quindi la spesa pubblica diminuisce.
Bankitalia ricorda che nei due decenni precedenti la crisi, che vengono ricordati come quelli della Grande Moderazione, valeva l’idea che gli stabilizzatori automatici fossero sufficienti a regolare l’economia consentendole di superare senza troppi scossoni le congiunture avverse. Senonché quando la realtà della crisi ha fatto irruzione nella fantasia degli economisti, non si è potuto far altro che riaprire il dibattito circa l’opportunità di usare la politica fiscale discrezionale, quindi oltre agli stabilizzatori, in funzione anticiclica per compensare lo shock e quindi favorire il riassorbimento dell’output gap.
Adesso che ci siamo intesi sulle premesse, vediamo che dice Bankitalia. “In base alle stime della Commissione europea per l’output gap e per la componente ciclica del bilancio pubblico, – scrive – la variazione del saldo primario corretto per il ciclo è stata in media prossima allo zero negli anni della crisi nell’area dell’euro (2008-2016). Tale risultato aggregato nasconde tuttavia un’ampia eterogeneità sia nel tempo, sia tra paesi”. Questo grafico consente di visualizzare queste differenze. Ma prima di approfondire, proviamo a tradurre. In sostanza dire che la variazione del saldo primario corretto per il ciclo è stata in media prossima allo zero significa che nei nove anni considerati la politica fiscale l’hanno fatta gli stabilizzatori automatici e quindi che gli effetti delle decisioni discrezionali dei governi “sono stati prossimi allo zero”. Tanta austerità per nulla allora?
Andiamo a vedere nel dettaglio. “Nel triennio 2008-2010, in presenza di una forte caduta del prodotto, le politiche di bilancio hanno operato in senso anticiclico, esercitando un impulso espansivo sull’economia: nell’aggregato dei paesi dell’area il saldo primario è infatti peggiorato di quasi due punti in media all’anno, di cui oltre la metà riconducibile a interventi di natura discrezionale concordati nell’ambito dello European Economic Recovery Plan già a partire dalla fine del 2008”. Provo a tradurre: nei primi due anni di crisi i paesi europei hanno allargato il portafogli. Si sono attivati sia gli stabilizzatori automatici che le spese discrezionali. E questo ha provocato un notevole peggioramento del saldo primario. La spesa discrezionale ha pesato circa la metà. Ma tali andamenti non sono stati uguali per tutti.
Se torniamo ad osservare il grafico concentrando l’attenzione sul nostro paese notiamo che il saldo primario ha avuto un notevole peggioramento – probabilmente in parte provocato dal crollo delle entrate oltre che dall’aumento della spesa – ma l’istogramma rosso, quello che misura la spesa discrezionale del governo ha contribuito molto poco. “Le differenze tra paesi – spiega Bankitalia – hanno riflesso le specificità in termini di impatto della crisi, di dimensione degli stabilizzatori automatici e della pregressa situazione dei conti pubblici. In Francia e in Germania il peggioramento del saldo primario è stato in media pari a un punto e mezzo all’anno nel triennio, di cui circa metà per interventi discrezionali. In Italia il peggioramento è stato meno marcato (poco oltre un punto all’anno) e la componente discrezionale è stata pari a circa un quarto, per effetto del più ridotto spazio di manovra dovuto all’alto livello del debito pubblico”.
L’austerità vera e propria, per la zona euro e quindi anche per noi italiani, è arrivata nel triennio successivo, quello fra il 2011 e il 2013, quando l’EZ ha dovuto vedersela con la crisi dei debiti sovrani dopo essere a malapena uscita da quella dei mutui subprime. Dai grafici che abbiamo visto si legge con chiarezza che i saldi primari diventano positivi, e quindi i governi hanno intrapreso politiche restrittive. E stavolta in Italia, in particolare nel 2012, l’effetto restrittivo derivato dall’azione del governo è stato assai maggiore di quello vissuto nella media euro, superando i due punti di pil. Ma solo quell’anno però. “Il consolidamento attuato in Italia (nel triennio, ndr), in Germania e in Francia è stato inferiore alla media; di circa mezzo punto in Italia e di quasi un punto negli altri due paesi”. “Nella media dell’area – sottolinea Bankitalia – il saldo primario corretto per il ciclo è migliorato di oltre 3,5 punti percentuali del prodotto e ha più che compensato l’operare degli stabilizzatori automatici, che avevano peggiorato il saldo di circa mezzo punto”. Gli stabilizzatori si erano attivati, deprimendo il saldo, perché in quegli anni tormentati il prodotto continuava a declinare. E questo ha spinto i governi a reagire inasprendo la politica fiscale. La famosa austerità. Sempre con le solite differenza. A conti fatti da queste politiche l’Italia ha ottenuto un output gap più ampio di quello dell’area, che vuol dire che il nostro prodotto potenziale è ancora più basso di quello reale. La Germania ha colmato il gap, che anzi è tornato positivo.
Nell’ultimo triennio, quello fra il 2014 e il 2016 “politiche di bilancio sono state sostanzialmente neutrali nella media dell’area, in presenza di un output gap ancora negativo, ma in graduale miglioramento”. In Germania e in Francia il saldo primario corretto per gli effetti del ciclo è rimasto pressoché invariato in linea con la media dell’area, a fronte di un output gap quasi nullo nel triennio per la Germania e negativo per 1,5 punti per la Francia. In Italia la “componente discrezionale della politica di
bilancio ha fornito invece un impulso espansivo (oltre 1,5 punti percentuali
del prodotto), dove l’output gap, pur riducendosi, è rimasto ampiamente negativo”. Parliamo di circa 4 punti nel 2014 e 1,5 nel 2015.
Insomma: l’austerità nell’eurozona è assai circostanziata nel tempo e molto variegata quanto ad esiti e intensità. In Italia, a parte il 2012, la politica fiscale è rimasta sostanzialmente neutrale/espansiva e ciò non è servito a recuperare l’output gap. Qualcuno potrebbe obiettare che avremmo potuto fare più deficit per riuscire, ma è solo una congettura. Di sicuro c’è che non avremmo potuto farlo, stante la situazione del nostro bilancio pubblico e il sistema di regole europee. E che non possiamo farlo neanche adesso.
Cronicario: Evviva la pensione, e chi non ce l’ha emigri
Proverbio del 21 giugno La necessità è madre di ogni invenzione
Numero del giorno: 2,1 Investimenti pubblici in % del Pil in Germania nel 2016
Ma io che gli ho fatto al mio paese, mi domando preda d’un vittimismo insensato – visto che a detta di tutti vivo nel paese più bello del mondo – che però mi cattura come un genio maligno appena mi capita sotto gli occhi l’ultima fatica dell’Istat che tratta della redistribuzione del reddito in Italia.
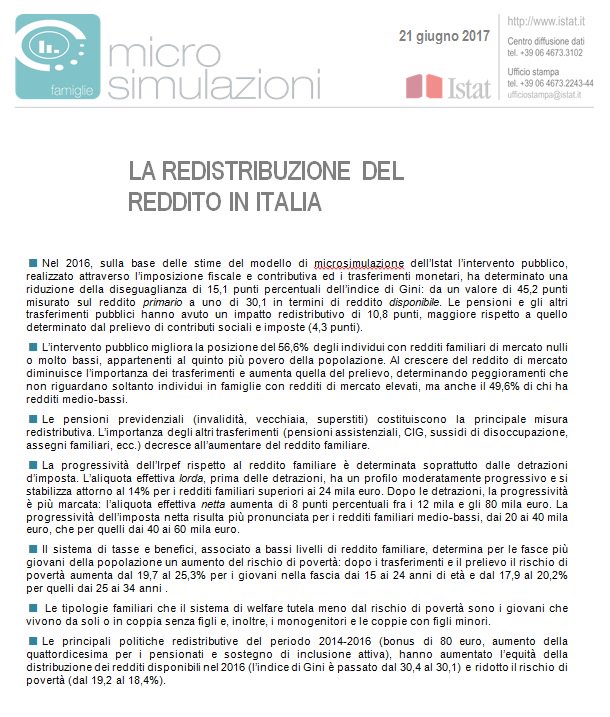
Che ci capite voi da questa tiritera? Io solo che vivendo in coppia con figli minori, a me il governo toglie molto più di quello che dà e perciò sono a rischio povertà. Perciò: ma che gli ho fatto io all’Italia?

Vabbé, mi consolo pensando che forse andrà meglio ai figli. Ma poi arriva Ocse e mi disillude.
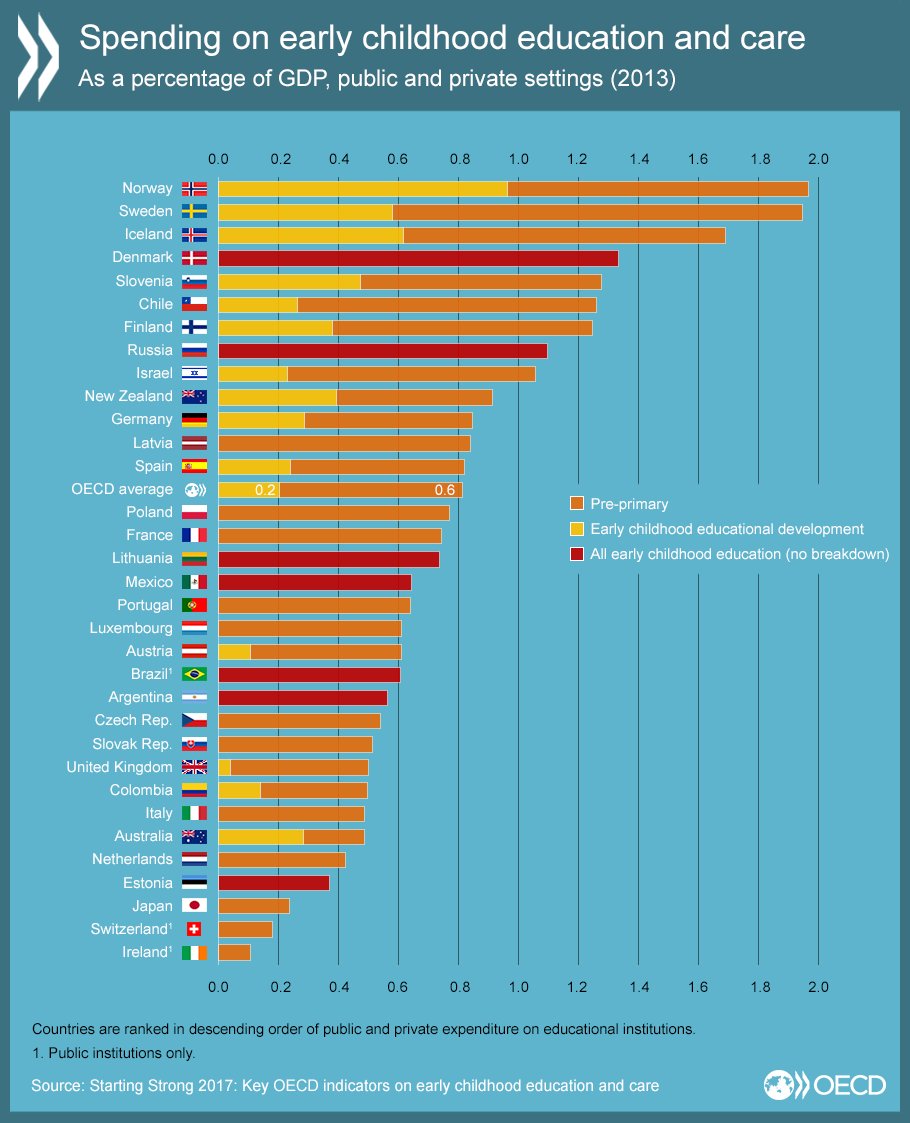
Ora non dico che ambivo alla Norvegia, che spende quasi il 2% del sul pil per la cura e l’educazione dell’infanzia. Ma neanche ad essere il sestultimo con lo 0,4% suppergiù però. Poi dice che i figli crescono maleducati.
Mi arrovello e mi tormento quando d’improvviso mi capita sott’occhio una ricerca presentata dai consulenti del lavoro secondo la quale fra il 2008 e il 2016 oltre 500 mila italiani sono scappati all’estero, e vi faccio grazia dei 300 mila stranieri che hanno fatto la stessa cosa, confermando che chi non ha alle spalle un patrimonio familiare, o almeno una pensione, ormai piglia e ne va. Se ne vanno pure i pensionati, a dirla tutta. Si godono i soldi nei paesi che tassano e costano meno.
Dove? Solo quest’anno 20 mila hanno scelto la Germania, terra che attrae i nostri fin dai tempi dei Magliari. Gli altri oscillano fra GB e Francia. Ci penso sopra e mentre che cerco la valigia viene fuori che Banca Intesa ha fatto sapere che rileverà a un prezzo simbolico attivi e passivi delle banche venete, salvo la spazzatura tipo npl, obbligazioni subordinate e rapporti societari disfunzionali e quant’altro. E allora mi ricordo: in Italia non serve solo una pensione. Bisogna avere anche una banca.
A domani
I consigli del Maître: I successi di Netflix e del bacino Permiano
Anche questa settimana siamo stati ospiti in radio degli amici di Spazio Economia. Ecco di cosa abbiamo parlato.
L’incredibile successo di Netflix. Un istituto di ricerca ha pubblicato alcuni dati che mostrano lo straordinario successo ottenuto da Netflix nei confronti dei competitori tradizionali, ossia le piattaforma di tv via cavo. Il confronto è riferito agli Usa, ma è sufficiente a dare un’idea dell’importanza del fenomeno.
Come si può osservare, non è tanto il fatto che Netflix abbia superato di più di due milioni il numero degli abbonati della cable tv, ma quanto la circostanza che ha più che raddoppiato i suoi abbinati nello spazio di appena un quinquennio, passando da 23 milioni a oltre 50. Ancora più interessante osservare che l’industria tradizionale ha perso solo circa quattro milioni di abbonati. Quindi non c’è stato un semplice travaso, ma la creazione di una nuova domanda. Lo dicevano i classici che l’offerta crea la propria domanda. E il caso di Netflix ne è una chiara dimostrazione. Sulle ragioni di questo successo si sprecano le analisi. La mia idea è che vince per semplicità, economicità e modernità. In una parola: è nativo digitale.
L’America Saudita, parte II. Qualche settimana fa avevamo parlato dell’incredibile aumento di produzione di petrolio che si sta registrando negli Stati Uniti grazie allo sviluppo dello Shale Oil che i recenti rialzi petroliferi, trasformatisi in recentissimi ribassi, hanno stimolato anche in ragione del robusto calo dei costi di produzione statunitensi. Lo shale, insomma, rimane competitivo anche ai livelli attuali, a differenza di molta produzione tradizionale. Un aggiornamento sulla produzione è arrivato dalla Fed di Dallas, che ha pubblicato di recente un approfondimento.

Come si può osservare a far la parte del leone è il bacino Permiano, centro della produzione di shale oil in Texas, che in pratica è più che raddoppiata dal 2010 e che ormai svetta verso i 2,5 milioni di barili al giorno. Solo nel mese di maggio il Permian Basin ha aumentato la produzione di altri 53.400 barili, portandosi a 2,34 milioni. Ma come si può osservare di recente si è rianimato anche l’Eagle Ford, una vasta area di produzione petrolifera di Shale che ha visto crescere la sua produzione per il quarto mese consecutivo (+33 mila barili al giorno) portandosi a 1,29 milioni complessivi. Sulle due aree ci sono circa 450 impianti di estrazione attivi. Interessante osservare come l’aumento di produzione abbia fatto schizzare in alto l’export.

Gli Usa hanno venduto all’estero 926 mila barili a maggio, in crescita rispetto ai 733 mila di aprile. Da quando gli Usa, a dicembre 2015, hanno rimosso il ban contro le esportazioni di greggio gli Usa sono diventati competitivi, anche se non sono certo l’Arabia Saudita. Non ancora almeno.
La ripresa del commercio Cinese. L’Istituto di studi economici della Banca di Finlandia che studia le economia emergenti ha pubblicato una interessante rappresentazione degli andamenti più recenti del commercio cinese, che nel 2017 sembra aver ripreso vigore dopo i risultati fiacchi degli ultimi due anni.
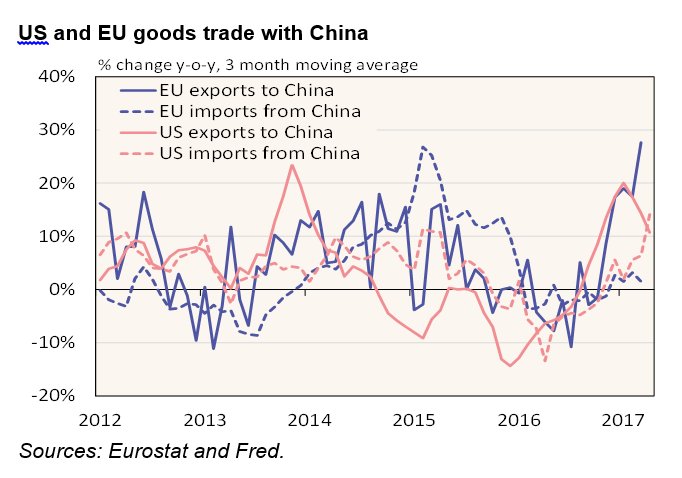
Come si può osservare da inizio anno c’è una decisa ripresa delle esportazioni dell’Ue verso la Cina, mentre sono leggermente diminuite quelle Usa. Se guardiamo al nostro commercio estero – di recente Istat ha pubblicato i dati relativi ad aprile, osserviamo che la Cina è in effetti per noi un partner molto interessante.

Infatti è il terzo per incremento dopo Russia e Giappone. In tal senso l’aumento della domanda cinese, che come vediamo dall’analisi si dirige in buona parte verso l’Ue, è per noi una ottima notizia. Sempre che riusciamo a intercettarla. E dovremmo fare del nostro meglio per riuscirci, viste le complessità con le quali dobbiamo fare i conti per gestire la nostra bilancia commerciale, dove la componente energetica continua significativamente a pesare.
Toglietemi tutto, ma non l’automobile. La settimana scorsa si è chiusa con alcuni dati del settore auto in Europa, cresciuto del 7,7% su base annua a maggio, con FCA addirittura a sovraperformare con l’11,9% . Il settore, insomma, sembra aver recuperato la salute, tanto che gli osservatori stimano che tornerà al livello pre crisi, quando – era il 2007 – il settore chiudeva l’anno con 15 milioni 574 mila vetture vendute. Il 2017 promette bene, siamo già a una crescita nei primi cinque mesi dell’anno del 5,3%. Ma a ben vedere, era prevedibile che il settore avrebbe ritrovato la sua dinamicità. E per capirlo non serve conoscere l’economia industriale, ma la semplice statistica. Eurostat ha diffuso i dati sul possesso di automobili in Europa.
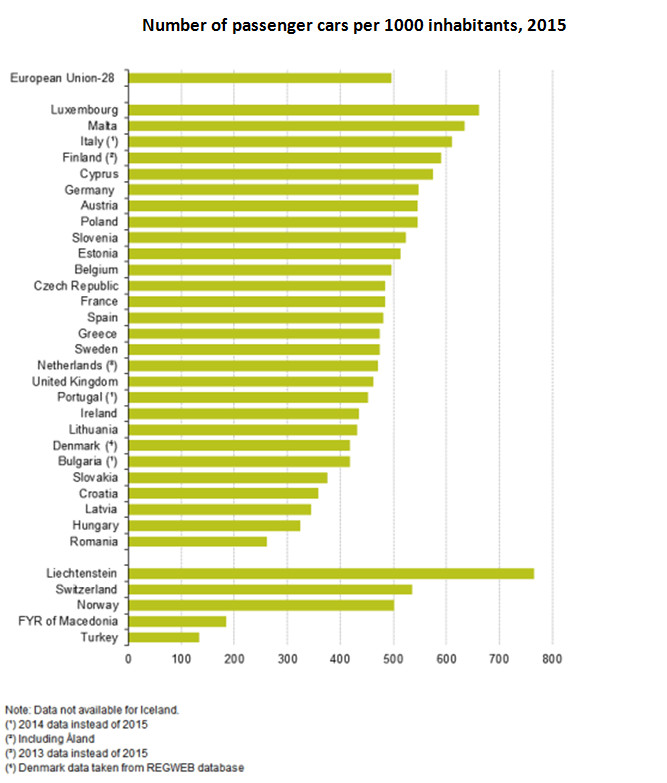
Il Lussemburgo primeggia, con 661 auto per 1.000 abitanti. Noi italiani siamo terzi dopo Malta, con 610. Quindi se consideriamo il 61% di 60 milioni di persone, abbiamo un’idea di quante auto girino nel nostro paese. E perciò di quanti spazi di mercato ci siano per i venditori. E’ solo questione di tempo.
Cronicario: Aiuto mi s’è ammosciato il commercio
Proverbio del 16 giugno Essere cortesi non vuol dire fuggire la lotta
Numero del giorno: 158.720 Richieste di sfratto in Italia nel 2016
E niente, sarà colpa della primavera, ma ad aprile s’è ammosciato il nostro commercio estero che rispetto al mese prima perde l’1,8% di export e lo 0,6% di import. Ci ha detto male il commercio extra Ue, dimagrito di 4,9 punti e un po’ meglio quello verso l’Ue, cresciuto dello 0,7, ma la congiuntura è stata bruttina. Senonché pure nel tendenziale – ossia il confronto su base annua – il nostro export è vagamente orrido.

Va un po’ meglio se confrontiamo il primo quadrimestre 2016 con quello del 2017. Ma il combinato disposto delle informazioni ci dice una cosa semplice: il nostro commercio s’è ammosciato ad aprile e potrebbe ammosciarsi di più in futuro. Il saldo commerciale di aprile, infatti, rimane positivo per 3,6 miliardi ma c’è la componente energetica a pesare: senza sarebbe stato 6,1 miliardi. Nei primi quattro mesi dell’anno i due saldi aumentano, rispettivamente, a 10,2 miliardi e 21,6, al lordo dei prodotti energetici e questo rimane il nodo principale dei nostri conti commerciali, malgrado compriamo in euro e a un prezzo del petrolio moderato.
Altro aspetto interessante, i nostri partner. L’Eurasia si conferma la nostra cassaforte di export, e l’Opec il nostro più esoso esportatore.
A penalizzare il nostro export è stata principalmente la minor vendite di autoveicoli e macchinari, mentre, in controtendenza col resto delle nostre esportazioni, è cresciuta la nostra domanda verso l’Opec. Caschiamo sempre su petrolio e gas.
Noiosetto eh? Ok cambio argomento. Anzi no: prima vi finisco di stroncare col commercio internazionale.
Che ci dice questo disegnino? Che nel 2017 il commercio estero cinese è tornato frizzantino, ma soprattutto che sono cresciute parecchio le importazioni cinesi dall’Ue mentre ad ammosciarsi stavolta è toccato all’export Usa verso la Cina. In generale sembra che i cinesi comprino di più all’estero e questo fa il paio con quello che dicono i sapientoni, ossia che i cinesi stanno imparando a spendere i loro soldi (o almeno a portarli all’estero).
Per concludere in bellezza ancora un paio di cosette da Eurostat. La prima: la crescita del costo del lavoro. Notate la differenza fra i rumeni e i finlandesi e poi spiegate a vostro figlio piccolo cos’è l’Ue.

La seconda, sempre made in Eurostat, è il dato annuo sull’inflazione, confermata all’1,4% a maggio. Confrontate l’inflazione estone con quella irlandese, e poi dimenticate quello che pensate di sapere sull’Ue.
A lunedì.
L’ultima trovata per far salire l’inflazione: alzare il target
Il 9 giugno scorso 22 economisti Usa hanno firmato una lettera indirizza a Janet Yellen con la richiesta di alzare il target di inflazione della banca centrale. L’appello esibisce un parterre con dentro star dell’economia come il nobel Joseph Stiglitz, Jared Bernstein, economista in servizio permanente presso l’amministrazione Obama, Jason Furman, del Peterson Institute, Brad De Long, dell’Università della California. Insomma: accademia, politica e pensatoi. Tutti convinti che l’età del target di inflazione al 2% sia superata e che la banca centrale Usa dovrebbe alzarlo per non trovarsi a corto di strumenti qualora la crisi tornasse a mordere. Il target di inflazione, è lo strumento principe che guida le policy di moltissime banche centrali che perseguono la stabilità monetaria, fondando le loro politiche sulla credibilità che deriva dall’essere indipendenti dal governo. Le persone meno avvezze agli ossimori dell’economia, potranno stupirsi osservando che si considera stabile una moneta che perde il 2% di valore ogni anno. Serve quindi aprire una breve parentesi che spieghi la logica dell’inflation targeting e perché questa strategia risulti così seducente per i governatori delle banche centrali e per moltissimi economisti.
Una buona introduzione si può trovare in un recente libro di Mervyn King, ex governatore della Banca d’Inghilterra titolato argutamente La fine dell’alchimia. La pratica del target di inflazione data oltre un ventennio. Per prima fu introdotta dalla banca centrale della Nuova Zelanda nel 1990, e poi piano piano fu imitata in tutto il mondo. Nel 1991 arrivò in Canada. In Europa la prima ad adottarlo fu la Banca d’Inghilterra, nel 1992. Ma solo cinque anni dopo la BoE ottenne l’indipendenza, che è uno dei pre requisiti per il buon funzionamento dell’inflation targeting, lo stesso anno di quella del Giappone. Nel 1999 anche la Riksbank svedese divenne indipendente, anche se l’adozione del target di inflazione era già operativa nel 1995. Sempre nel ’99 la seduzione investì anche la Bce, che pure se non fa riferimento espressamente a un target di inflazione, ha come obiettivo un tasso inferiore ma vicino al 2%. Con la Bce si compie la perfetta incarnazione della banca centrale del XXI secolo. Talmente indipendente da non avere un governo alle spalle, e libera – anzi obbligata – a seguire i suoi target. In sostanza la stabilità della moneta, ossia il controllo dell’inflazione. Le altre grandi banche centrali arriveranno anni dopo. La Fed ha adottato il target di inflazione al 2% nel 2012. La Banca del Giappone nel 2013. Al momento si contano oltre trenta banche centrali che perseguono l’inflation targeting e tutte le grandi in qualche modo hanno un obbiettivo di inflazione.
La logica di questa euristica- King la chiama una tecnica di coping, ossia di adattamento – è quella di fissare le aspettative degli operatori economici. Se la banca è credibile, e quindi il mercato le riconosce capacità di perseguire con autonomia i propri obiettivi, tutte le aspettative degli operatori si orienteranno sul target programmato. Un governo, ad esempio, potrà ancorare i suoi rinnovi contrattuali al tasso di inflazione atteso, oppure un’impresa potrà contabilizzare le sue scorte sapendo che perderanno il 2% ogni anno del loro valore monetario, per non parlare di chi investe in azioni o obbligazioni, che impara a depurare dal rendimento nominale il suo tasso di inflazione atteso e calcolare il rendimento reale, che perciò è una pura congettura. In sostanza, in un mondo di incertezza radicale, come la chiama King, sapere che ogni anno l’inflazione aumenta del 2% sembra un oasi di tranquillità. Ci si potrebbe chiedere perché allora non perseguire un’inflazione zero. Ma qui il discorso si allungherebbe troppo. Basti sapere che in un mondo indebitato come il nostro è meglio avere un’inflazione del 2% l’anno, che aiuta parecchio i debitori ad abbattere i propri debiti nell’arco di un ventennio. Provate a calcolare quanto varrebbero 100 euro dopo trent’anni di inflazione al 2%. Ne sarete sorpresi. Figuratevi se l’inflazione fosse al 3%. Inoltre molta teoria legge l’esuberanza moderata dei prezzi – il 2% a qualcuno sembra di fatto un’inflazione zero – come un indice di salute economica.
Di fronte a questa storia c’è l’attualità. Alcuni banchieri della Fed hanno animato un dibattito che l’accademia promuove da diverso tempo ma che solo di recente ha iniziato a far capolino nei saloni delle banche centrali. Il presidente della Fed di San Francisco, John Williams, ha fatto notare la necessità di “adattare le policy al cambiamento delle circostanze” che può voler significare tutto e niente, ma che viene interpretato come una chiara presa di posizione a favore della messa in discussione del target. Un altro presidente della Fed, quello della filiale di Boston, Eric Rosengren, ha fatto esplicito riferimento al contesto, assai diverso oggi da quello che originò il target attuale, sottolineando l’impellenza di un dibattito sul tema. Questo mentre, nel maggio scorso, Stanley Fischer, vice presidente della Fed, ha ricordato la prassi del sistema canadese che ridiscute i target di inflazione ogni cinque anni. E dal 2012, quando la Fed adottò il suo target, a oggi sono giusto cinque anni. Fuori dagli Usa, vale la pena ricordare che la Banca del Giappone ha già annunciato che continuerà col suo allentamento monetario finché l’inflazione non sarà superiore per un lungo periodo al target del 2%. Che, di fatto, significa alzare il target di inflazione senza dirlo. Mentre lato Bce, si segnalano le recenti dichiarazioni di Ewald Nowotny, governatore della banca centrale austriaca, secondo cui sarebbe ragionevole se il target d’inflazione fosse interpretato come “banda” di oscillazione per i tassi. Ossia con ampi margini di manovra.
Ma se torniamo negli Usa, le opinioni dei banchieri, scrivono gli economisti alla Yellen, sono la prova che supporta l’ampia evidenza che i tassi a lungo termine sono caduti e che perciò pure se il 2% di target era ragionevole anni fa ora non lo è più. Bisogna far cadere i tassi reali assai più di adesso per stimolare l’economia e “assicurare l’efficacia della politica monetaria nella sua opera di stabilizzazione dell’economia dopo uno shock”. Puntare a più inflazione significa volere un tasso di interesse più basso allo scopo di stimolare la domanda aggregata, che viene individuata come la causa della crescita pigra di questo decennio. In fondo, questo è il pensiero che anima questa narrazione e che, come si vede, inizia a far breccia anche laddove avvengono le decisioni monetarie. Il pensiero che manovrare il tasso di interesse ulteriormente al ribasso per stimolare il credito, possa essere sostanzialmente sbagliato, inutile o addirittura dannoso non sfiora i nostri firmatari. D’altronde a dire ad alta voce una cosa del genere si rischia di finire fuori dal giro che conta e che alimenta quelle certezze indimostrabili che reggono la filigrana del nostro sistema economico. King, sempre nel suo libro, definisce la trovata di affossare ancor di più i tassi reali come “un’idea incredibile che suona come una mossa disperata”. “Tanto varrebbe – scrive – abolire l’indipendenza delle banche centrali e tornare al punto in cui i tassi di interesse erano decisi dai governi. Allora sì che i mercati si attenderebbero un aumento dell’inflazione”. Ma lui ormai è un banchiere centrale in pensione che può permettersi di dar lezioni. Per chi è ancora in servizio sarà meglio far finta di credere alle idee incredibili.
Cronicario: Neanche Weidmann ci toglie il sorriso, figuratevi la Fed
Proverbio del 14 giugno Non è mai tardi per fare qualcosa di buono
Numero del giorno: 46 Aumento % traffico dati mobile in Italia nel 2016
L’estate sta arrivando e un anno di lavoro se ne va. Sto diventando grande (è pure il mio genetliaco) e in fondo mi va, perché ho deciso di invecchiare felice. E perciò in questo giorno di gioia neanche le intemerate del cattivissimo Weidmann riescono a togliermi il buonumore.

Come chi è Weidmann? Davvero non lo conoscete? Eccovelo qui in tutta la sua teutonica bellezza.
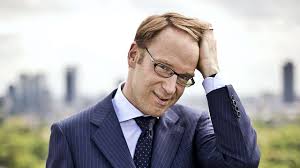
No, non è un modello. Di mestiere fa il banchiere centrale e peraltro sta a capo della Bundesbank, la banca centrale più cattiva dell’universo centrale, che già nel secondo dopoguerra cazziava tutti e se infischiava dei governi. La mamma della Bce, insomma.
Capite perché molti lo vedano al posto del nostro amato Supermario, una volta che lui finirà il mandato.

E che vuole Weidmann? Le solite cose: lo ripete a ogni pie’ sospinto. Vuole che la Bce smetta di largheggiare col denaro – quella roba astrusa che si chiama QE – e non vuole che passi inosservato qualsiasi espediente – tipo quella roba degli European Safe Bond – che punta a mutualizzare il debito europeo. Attenzione: non è che il boss della Buba dica di essere contrario a condividere i debiti. Dice che dobbiamo sapere quello che stiamo facendo, ammettendo persino che “non sono le banche centrali a poter mettere l’economia su un percorso di crescita forte”.
Supero Weidmann in scioltezza, perché il buonumore mi porta là dove splende il sole, e in particolare dalle parti di Eurostat che lancia due buone notizie di fila. La prima:
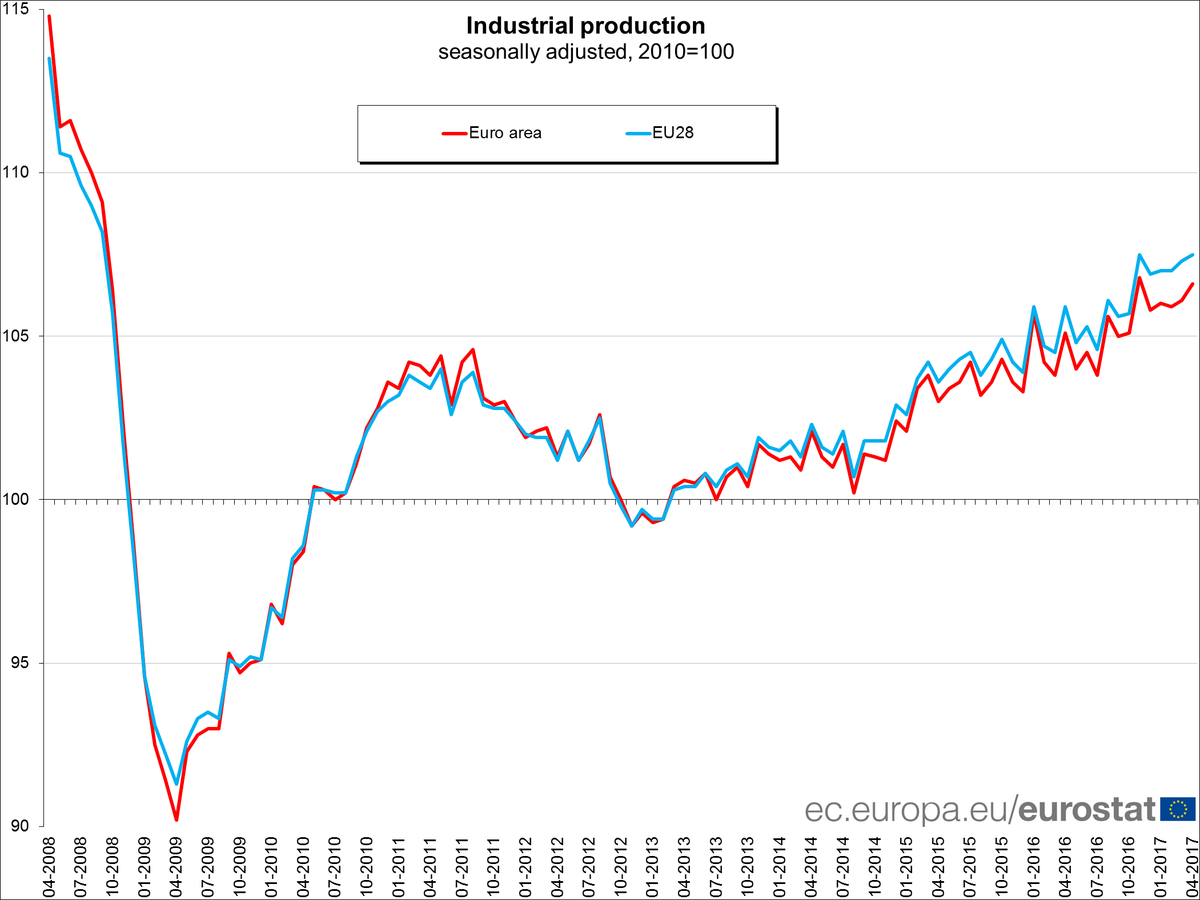
la produzione industriale cresce dello 0,5% su base mensile e dell’1,4% su base annuale. Per il migliore dei mondi possibili in cui viviamo (quello del pil) è una buona notizia. La seconda è una sorta di corollario.
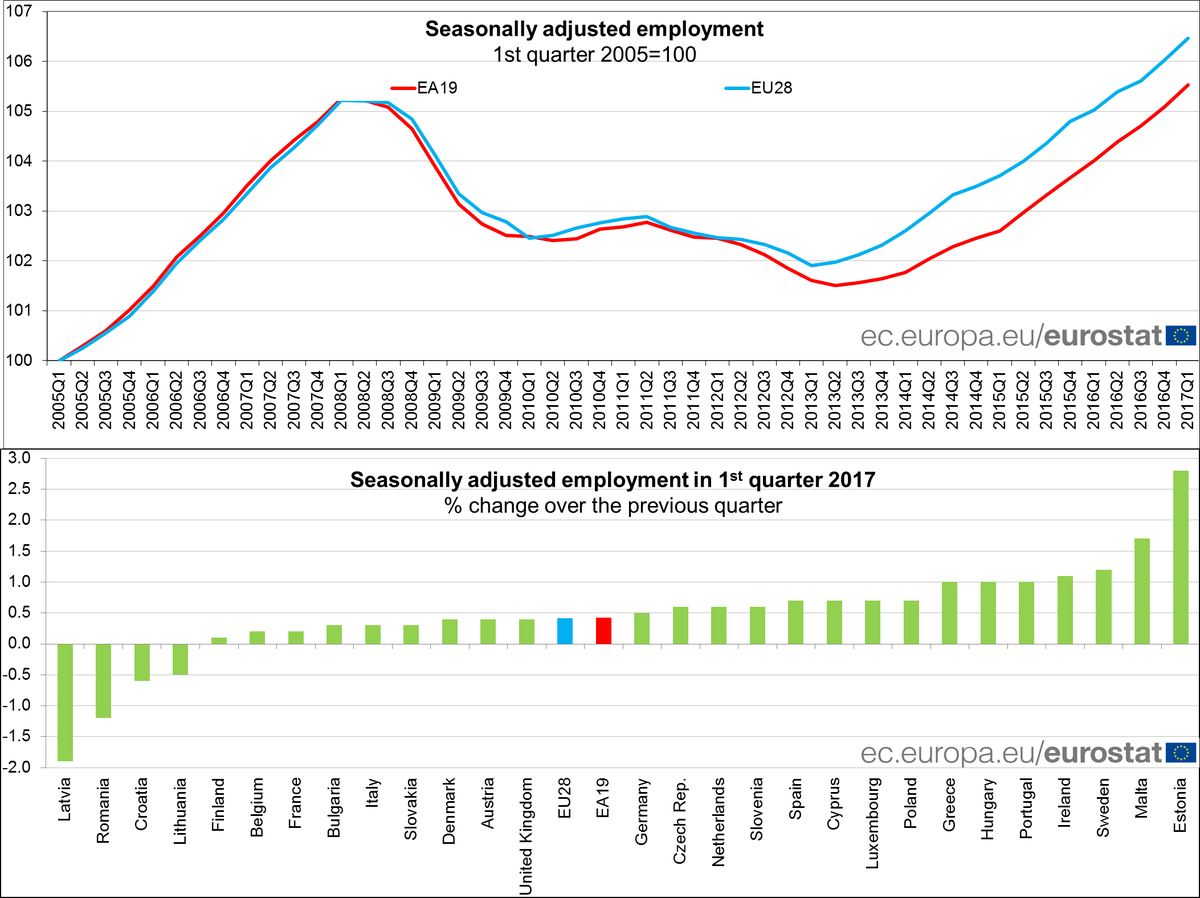
Nel primo quarto del 2017 ci sono 234,2 milioni di europei che hanno un lavoro, secondo Eurostat “il più alto livello mai registrato”. L’occupazione è cresciuta persino da noi, che è tutto dire. E anche l’Ocse si è stupita osservando il dato del mese successivo, quello di aprile, con la disoccupazione in calo dello 0,4% “il calo più significativo” insieme a quello del Spagna dicono da Parigi. Sicché la disoccupazione adesso è arrivata all’11,1%.

Non vi basta tutto questo per essere felici. Allora beccatevi le banche venete. Stanno lavorando per noi. Niente bail in. Anche oggi ce l’hanno ripetuto. E faranno pure presto, così almeno ha chiesto anche il vice direttore di Bankitalia Panetta. Quindi
Poi ci sarebbe la notizia che uscirà stasera, quella che ormai tutti sanno come andrà a finire, con la Fed ad alzare ancora un pizzico i tassi e qualcuno che si preoccupa. Ma se non riesce Weidmann a intristirmi, figuratevi se ci riesce la Yellen.
A domani.

