
Categoria: Annali
La scomparsa degli investimenti diretti internazionali
Com’era facile immaginare, visti i tempi che corrono, le pulsioni de-globalizzanti che spirano da ogni dove, e in particolare dal ricco Occidente, che pure avrebbe più di una ragione per alimentarle, continuano a erodere la spinta all’internazionalizzazione del capitale rappresentata dagli investimenti diretti esteri (IDE). Lo abbiamo già osservato in passato, ma vale la pena tornarci sopra perché da allora sono disponibili nuovi dati che certificano la sostanzialità di questo rallentamento, ormai non più fenomeno congiunturale, ma filigrana del nuovo tessuto economico che si sta formando sopra quello vecchio. Non è certo un caso che del tema si siano occupati a distanza ravvicinata il Fondo monetario e l’Ocse.
Il primo ha dedicato al declino degli IDE un corposo approfondimento del suo ultimo WEO che ci consente di osservare plasticamente la gelata dei Foreign direct investment (FDI).

L’istogramma blu che rappresenta gli IDE è praticamente scomparso l’anno scorso dai flussi internazionale di capitale, contribuendo quindi in maniera significativa al loro rallentamento.
Quest’ultimo è motivato da diversi fattori. Non è solo l’aumentare delle tensioni internazionali a scoraggiare i flussi di capitale – la guerra commerciale fra Cina e Usa ad esempio – ma ci sono ragioni anche tecniche correlate alla fisionomia che da un decennio a questa parte sta assumendo l’economia internazionale.
I notevoli acquisti di debito governativo effettuato da molte banche centrali, ad esempio, rende di fatto non necessari i prestiti esteri. Oppure la riduzione dei bilanci delle grandi banche internazionali, che ha finito col gravare sugli investimenti internazionali. Dal grafico sopra si osserva bene che l’internazionalizzazione subisce la sua battuta d’arresto più importante nel 2008 senza più riuscire a trovare il livello pre crisi.
Ciò che vale per i flussi finanziari nel loro complesso, è ancora più evidente se fermiamo l’analisi ai FDI. Questi ultimi ancora nel 2017 riuscivano a esprimere una certa vitalità, con tassi di crescita intorno al 3% del pil globale. Parliamo di circa 1,8 trilioni di dollari. Ma nel 2018 questi investimenti scompaiono. “Gli IDE – nota il Fmi – si sono virtualmente fermati”. Cosa è successo?
Nell’opinione del FMi questa scomparsa sarebbe motivata da operazione puramente finanziarie svolte dalle multinazionali, alcune delle quali sono state una diretta conseguenza della riforma fiscale americana che ha incentivato il rientro dei capitali esteri. La pulsione de-globalizzante proviene da Occidente, come abbiamo detto più volte.
In particolare il Fmi osserva che a pesare sugli IDE 2018 è stata la decisione americana di detassare i capitali rientrati dall’estero, potente incentivo per le multinazionali americane che fra il 2011 e il 2017 avevano reinvestito all’estero circa 300 miliardi di profitti in IDE, ossia circa i due terzi dei loro profitti esteri complessivi. Nel 2018 questa compagnie hanno fatto rientrare 230 miliardi. Una cifra che ha ecceduto il totale di IDE effettuati nello stesso anno dalle compagnie americane, portando perciò questi flussi in territorio negativo.
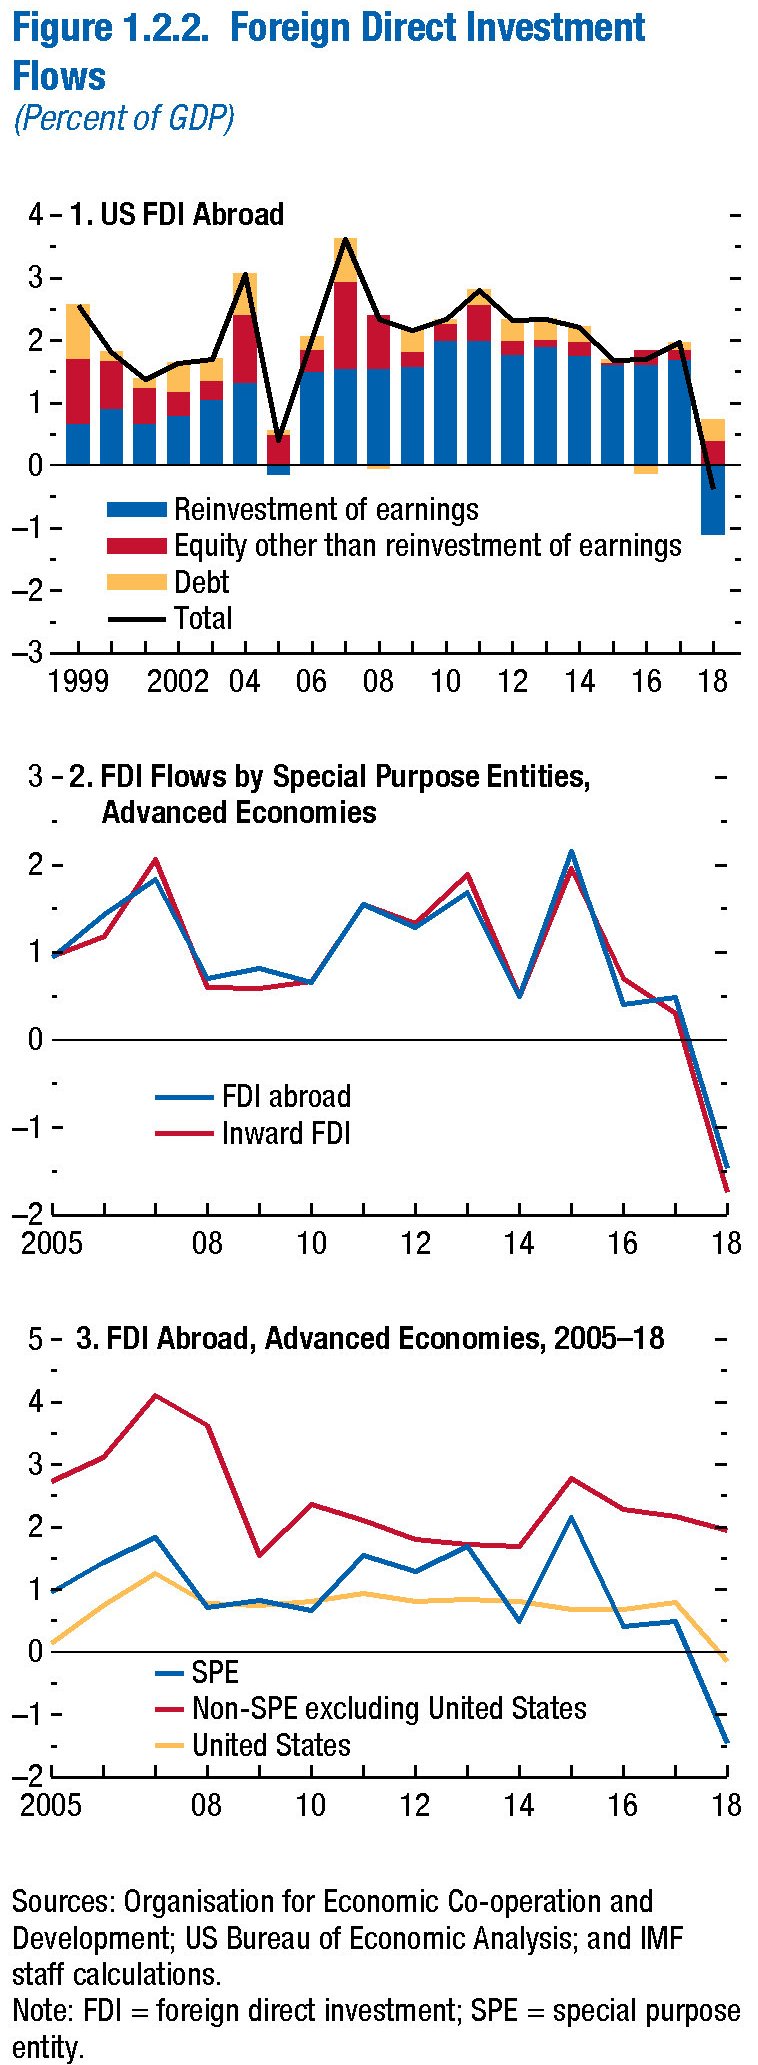
Questi capitali “rimpatriati” sono partiti soprattutto dai grandi centri finanziari. Dalle Bermuda, l’Olanda e l’Irlanda dove si stima risiedano circa 500 miliardi di risorse “quasi tre volte più del reddito dichiarato dalle affiliate statunitensi”, come nota il Fmi.
Questi asset rimpatriati sono stati investiti a quanto pare i strumenti finanziari americani. Ma in ogni caso hanno diminuito notevolmente la quota di IDE (o FDI) all’estero. “Ma il calo degli IDE statunitensi all’estero da solo spiega solo una parte della riduzione degli 1,5 trilioni di IDE delle economie avanzate all’estero tra il 2017 e il 2018”, sottolinea il Fmi.
Il resto infatti arriva dall’eurozona, in particolare dal Lussemburgo e l’Olanda. Qui gli IDE sono passati dai 340 miliardi nel 2017 a -730 miliardi nel 2018. La parte del leone, in questi investimenti, l’hanno fatta le Special purpose entities, (SPE) ossia scatole finanziarie che non producono né occupazione né valore aggiunto, limitandosi a spostare i soldi per far sfruttare ai proprietari i vantaggi fiscale e regolamentari che derivano dalla possibilità di internazionalizzare il capitale, oltre che tutelandone l’identità. Il grafico sopra ci consente di osservare quanto abbia pesato l’azione delle SPE sui deflussi di IDE nei paesi avanzati.
Proviamo a ricapitolare. Dagli Usa e dalla zona euro sono arrivate le spinte più potenti, e per svariate ragioni, a ridurre fino ad annullarli, gli IDE nel corso dell’anno passato. Spinte autarchiche e tentazioni elusive, se non direttamente evasive delle imposta, hanno spinto i grandi capitalisti a spostare il proprio denaro altrove.
Dai flussi osservati nei paesi emergenti, rimasti più o meno stabili, non sembra che queste risorse siano finiti dalle loro parti. Quindi è probabile che siano stati allocati in qualche altro parcheggio finanziario. La cosa interessante è che la tendenza è proseguita anche nella prima del 2019. Ma questo merita un approfondimento a parte.
(1/segue)
Cronicario: Il commissario nazionale
Proverbio del 18 novembre Riscalda un serpente gelato e ti morderà
Numero del giorno: 57 Tasso % di occupazione madri 25-54enni italiane
Siccome il Cronicario sponsorizza lo sport più in voga oggidì – dire una minchiata per trovare un rimedio semplice a una cosa complicata – ormai i tempi sono maturi per lanciare il contest fondamentale per risolvere tuttod’untratto i nostri problemi.
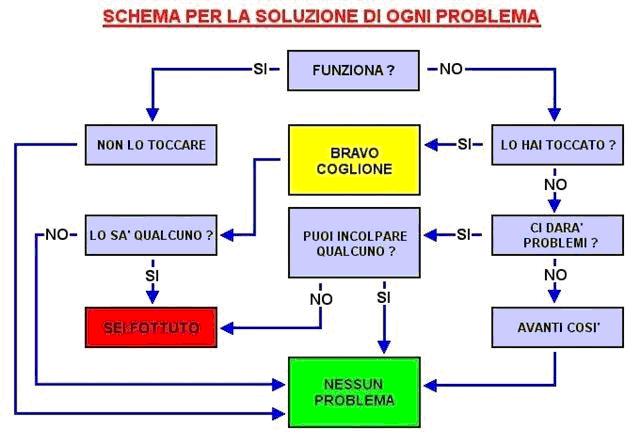
Dopo aver compulsato varie proposte abbiamo scelto quella che con maggior coerenza rispecchia lo spirito dell’essere quello che siamo.
Eccola: all’Italia serve un commissario. Un commissario nazionale. Non nel senso della Nazionale. Si magari anche quello, ma sono dettagli. Serve qualcuno che commissaria l’Italia.
Ci ha convinto il fatto che: 1) gli italiani adorano i commissari; 2) tutti gli italiani vorrebbero essere commissari o almeno commissariati; 3) i commissari hanno ottima stampa (ma tanto poi commissariamo anche quella). Inoltre i commissari non perdono tempo in chiacchiere: c’è un problema? Nominano un altro commissario.
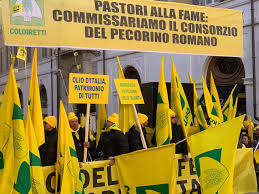
Oggi, per dire, sulla questione Ilva si è udito forte e chiaro il verso del capo degli industriali che ha detto senza esitare che serve un prestito ponte pubblico e un commissario.
Ho detto Ilva, mannaggia la miseria. Vabbé: è uguale. A un certo punto è persino venuto fuori un sindacalista che si è detto assolutamente contrario allo spacchettamento di Mps, al straordinaria gloria (del buco) nazionale.
Con un bel commissario potremmo concentrarci di più sui veri eventi che accadono attorno a noi – ad esempio i 170 anni di Cdp, ossia il sicuro antidoto ai fallimenti di mercato coi soldi vostri, che si festeggiano oggi – senza perdere tempo con riti ormai desueti come le leggi di bilancio e le sessioni parlamentari che mai regalano una gioia. Bisogna solo decidere chi debba essere ‘sto benedetto commissario. Ma a pensarci bene è un falso problema. La risposta è chiara:
Prosit.
A domani.
L’odissea internazionale del capitale cinese
Il mondo ormai si è abituato al capitale cinese, che viene percepito come seducente e potenzialmente tirannico. Quindi desiderato e insieme temuto, come si addice a un monte di trilioni che avrebbe fatto la gioia del vecchio Paperone. Il mondo, perciò, si è abituato a dover conteggiare il capitale cinese nella complessa contabilità del dare e dell’avere che regola i rapporti di forza dell’economia internazionale, ben sapendo che oggi, assai più di ieri e sicuramente meno di domani, sarà questo capitale a orientare i timori e i desideri di popolazioni sempre più ampie – e lo stiamo vedendo in Africa come nel Sud Est asiatico – che pian piano si aggiungono come perle alla collana che la Cina sta dolcemente stringendo attorno al collo del mondo.
Essendo ormai abituati al capitale cinese, perciò, rischia di scolorire nel disinteresse l’informazione che nell’ultimo decennio gli asset esteri del gigante asiatico siano passati da tre a oltre sette trilioni di dollari, con la sottolineatura che prima questi denari venivano custoditi nei forzieri della banca centrale, come strumenti di riserva, mentre poi sono diventati la longa manus di svariati investitori istituzionali che hanno trasformato questi soldi in un puro strumento di conoscenza. Ossia in occhi e orecchie in luoghi prima inaccessibili.
Ma anche se siamo abituati, il capitale cinese è sempre capace di stupire gli osservatori curiosi. E per questo vale la pena scorrere una lunga pubblicazione del Nber dedicata all’impatto del capitale cinese sui mercati finanziari globali che ha il pregio di fornirci informazioni su una delle odissee finanziarie meno conosciute per quanto assai discusse.
La prima informazione che molto racconta di questa odissea e perciò risulta molto utile da conoscere è che ormai le riserve estere presso la banca centrale, che prima esaurivano il ruolo del capitale cinese, ormai pesano solo il 44% del totale degli asset esteri alla fine del 2018. Questo dimagrimento in buona parte è dovuto al fatto che la banca centrale ha dovuto utilizzare circa un trilione di dollari del suo stock di riserva per compensare le pressioni sul renminbi iniziate nel luglio 2014 e che hanno avuto un picco fra il 2015 e il 2016.
“Tuttavia – sottolineano gli economisti autori dello studio – il governo cinese ha anche istituito un certo numero di misure dell’ultimo decennio per liberare i flussi di capitali nell’ambito della sua più ampia strategia verso la liberalizzazione del conto capitale”. E’ proprio questa apertura a dare il via all’odissea internazionale del capitale cinese. Ed è da qui in poi che la storia diventa interessante.
(1/segue)
Cronicario: Le chiacchiere stanno sottozero. Come l’inflazione
Proverbio del 15 novembre Un fiore calpestato continua a profumare
Numero del giorno: 1.579.742 Domande arrivate a Inps per reddito di cittadinanza
Ora che l’inflazione è scesa (di nuovo) sottozero, lo possiamo dire chiaro e forte: l’inflazione è morta. O quantomeno non si sente molto bene.

Hai voglia a speculare su cause e soluzioni. Ci son cervelloni là fuori – basti pensare a quelli della Bce – che pompano denaro e ammazzano i tassi di interessi pur di farla risalire, ‘sta benedetta, ma non c’è verso: l’inflazione s’impantana in mezzo alla liquidità low cost e i prezzi, anziché salire, s’inabissano.
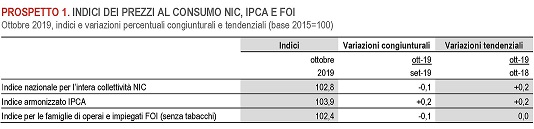
Ma la cosa interessante è l’analisi dei settori dove la deflazione – si può dire vero? – morde più forte.
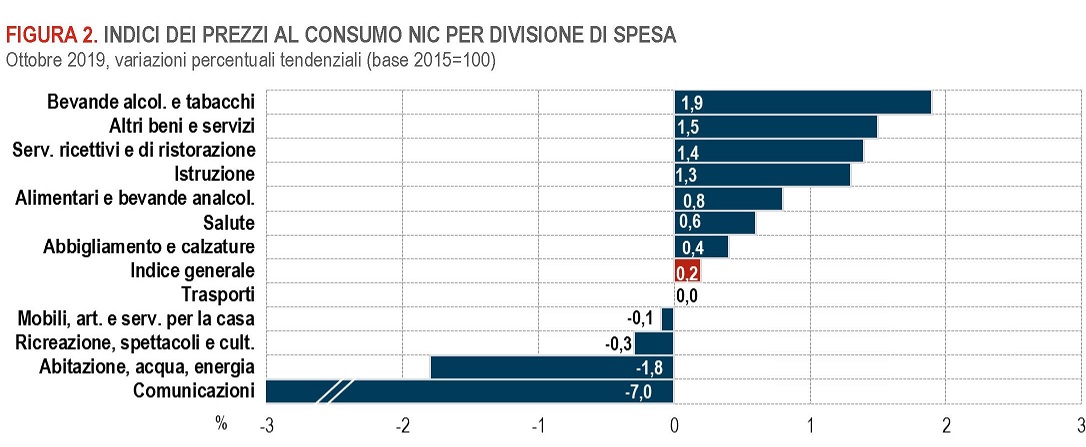
La comunicazione è negativa per il 3%. E’ la prova che le chiacchiere stanno sottozero. Proprio come l’inflazione.

Spiegateglielo voi a quelli della Bce.
Buon week end.
Cartolina: Il ritorno dell’età dell’oro
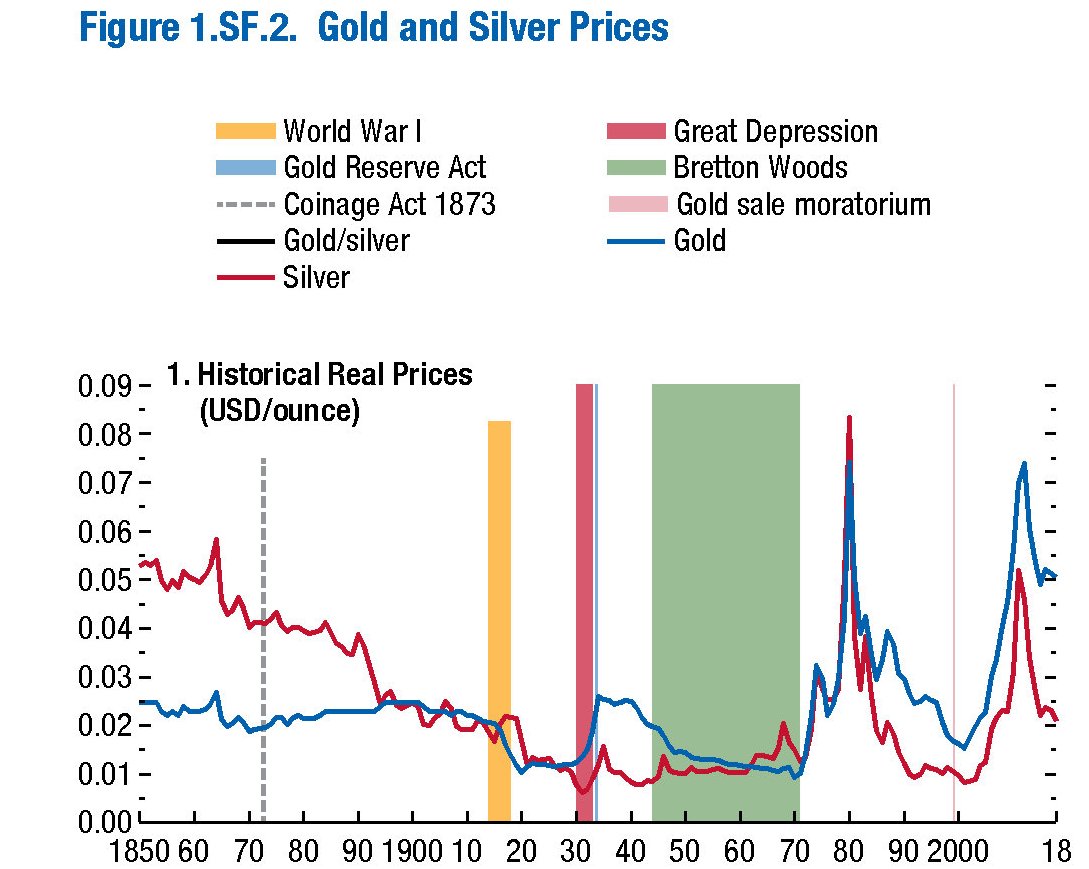
Chi volesse nutrire certe suggestioni mitologiche, potrebbe trarre ispirazione dagli andamenti secolari del prezzo dell’oro, che a dispetto di quanto si potrebbe credere, ha più valore oggi di quanto ne avesse un secolo fa, quando pure denominava la moneta (o forse proprio per questo). L’ultimo cinquantennio, poi, potremmo chiamarlo senza tema d’esagerare come la nuova età dell’oro, visto che il prezzo del metallo giallo è praticamente raddoppiato, in valore reale, rispetto a quello del dollaro, che perciò ha più che dimezzato il suo prezzo relativo. Con ciò osservando che nel picco massimo faustiano della moneta fiduciaria, che oggi ispira nuove mitologie digitali, l’oro suscita un apprezzamento crescente. E quindi, silenziosamente, si apprezza.
Cronicario: Il 5G non inquina: è come l’euro 6
Proverbio del 14 novembre La porta meglio chiusa è quella che si può lasciare aperta
Numero del giorno 3.326.283 Dipendenti pubblici in Italia nel 2018
Siccome è una giornata triste – fra Venezia sott’acqua e l’ottimismo del governo su ogni cosa (e stendiamo un velo sull’opposizione) – trovo di che rallegrarmi – scopo del Cronicario – scorrendo ampi stralci dell’audizione del capo dell’autorità delle telecomunicazioni in Parlamento dove si è parlato nientedimeno che del 5G, ossia la persecuzione digitale prossima ventura.
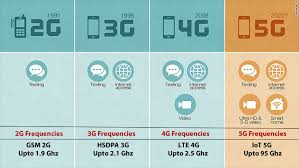
Questa roba scotta, letteralmente. Non solo ha fatto litigare cinesi e americani, che spacciano 5G in giro per il mondo in concorrenza imperfetta, ma sta solleticando le sensibilissime parti molli degli ambientalisti, preoccupati come al solito di ogni evoluzione della specie che dicono di voler difendere.

Soprattutto si è diffusa col transfer rate insuperabile del pettegolezzo la convinzione che il 5G faccia male, signora mia. Come se il 4G, che diamo in pasto ai neonati, circondati magari amorevolmente dal calore di una confortevole rete familiare – intendo quella del wifi – senza farci il minimo scrupolo, sia per sua natura benigno.
Di fronte a questa crescente dissonanza cognitiva, spicca come una gemma preziosa la pietra angolare del ragionamento del nostro signor Authority, che la risolve così: “Sembra (neretto mio, ndr) rientrata la preoccupazione iniziale degli effetti ambientali e sanitari del 5G, tecnologia che tra l’altro espone a un ‘inquinamento’ elettromagnetico molto inferiore rispetto ai 2G/3G/4G”.

Insomma, il 5G sta al 4G come l’euro 6 sta all’euro 5. E infatti stanno già lavorando al 6G e piano piano arriveremo al 10, quando la velocità di trasmissione dei dati ci condurrà laddove nessuno mai era stato prima.

E in ogni caso il 5G è “una tecnologia assolutamente non pericolosa, secondo pareri altamente qualificati”.

Poi certo, “nessuno nega che l’inquinamento elettromagnetico sia pericoloso e dannoso ma è una questione di quantità. E i limiti sono anni luce distanti da veri livelli di inizio della pericolosità”. Quindi si tratta di timori legati “a ideologie politiche degli anni 60 e 70”.
Quindi affrettatevi a cambiare lo smartphone appena escono i modelli 5G: sosterrete un’industria nota per i suoi alti standard ambientali e (vi) inquinerete anche meno. Soprattutto smettetela di preoccuparvi. Chi di dovere pensa alla nostra salute. E se non ci credete datevela a gambe. A 10G.
A domani.
Viaggio in Cina: Le nuove strade dell’impero
Poiché molto si è scritto, e ancor di più si è detto, sull’imponente sforzo finanziario, e soprattutto geopolitico, che la Cina ha messo in campo per dispiegare la sua Belt and road initiative (BRI), rimane solo da domandarsi perché in un mondo che scambia oltre il 90% delle merci via mare Pechino abbia deciso di scommettere così massicciamente sulle rotte terrestri.
Per quanto la BRI esibisca una Maritime silk road, come d’altronde una Digital silk road, non sfugge all’osservatore più attento come i cinesi stiano pazientemente tessendo la loro rete attraverso le grandi regioni dell’Eurasia, con il mare semmai nel ruolo di grande connettore con l’altro grande pezzo della BRI, dove ormai il mandarino è quasi una seconda lingua continentale: l’Africa.

Le cronache sono disseminate delle infinite tessere del mosaico delle “land route”, che si sta componendo a decine di milioni di dollari alla volta. Qua e là si scovano investimenti cinesi ora nel ferro, ora nelle strade, ora nei ponti, che hanno il chiaro intento di rafforzare quei corridoi trans-euroasiatici che vedono nell’Asia centrale, di nuovo grande protagonista del gioco geopolitico, lo snodo di raccordo fra la massa asiatica – Cina, India e Sud Est asiatico – e quella europea, con la Russia a far da connettore.
Chi si diletta di studi storici riconoscerà in questa trama una consuetudine antica. Prima dell’inizio della grande globalizzazione di marca europea, che potremmo idealmente datare dalla seconda metà del XV secolo, quando i portoghesi prima e gli spagnoli poi “aprirono” le rotte atlantiche, una parte rilevante del commercio internazionale avveniva proprio lungo le rotte terrestri che attraversavano l’Eurasia. I traffici marittimi ovviamente erano anch’essi sviluppati, ma limitati allo specchio del Mediterraneo e al corridoio che dal mar Rosso arrivava fino alle Indie. Rotte note fin dai tempi di Alessandro Magno e frequentate dagli abitanti della parte meridionale della penisola arabica in tempi ancor più remoti.
L’apice di questa globalizzazione “terrestre” si raggiunse nel XIII secolo, quando la Cina, governata dai mongoli, divenne di fatto la potenza egemone dell’Eurasia attirando verso di sé masse enormi di commercio estero. Chiunque abbia letto Il Milione di Marco Polo avrà avuto un assaggio di quei tempi. Per i mongoli le rotte commerciali erano vitali, e questo spiega perché fossero non solo ben presidiate, ma anche promosse. La pax mongolica fu un’epoca d’oro per il commercio internazionale che entrò in crisi proprio in ragione del suo successo. Nella seconda metà del XIV secolo il notevole sviluppo degli scambi contribuì alla diffusione della peste nera che, probabilmente iniziata proprio in Cina, arrivò rapidamente in Europa decimando la popolazione dell’Eurasia. Questo, unito alla scoperta delle rotte atlantiche, mise lentamente – ma definitivamente – fuori gioco le vecchie rotte centro-asiatiche, iniziando a delineare il mondo che conosciamo oggi.
Ricordare per sommicapi questa storia ci può aiutare a farci un’idea, che vale come ipotesi di lavoro, della visione che anima – o almeno contribuisce ad animare – la BRI cinese, e ci aiuta anche a dar valore alle informazioni diffuse da un recente rapporto che fa i conti e sommarizza l’entità del coinvolgimento globale della Cina nello sviluppo delle infrastrutture intorno al pianeta. Lettura obbligata, almeno per grandi linee, che serve anche a capire in che entità la visione del presidente Xi si sia effettivamente realizzata. Ce ne occuperemo.
Intanto poniamoci una domanda: in un mondo dove il commercio si svolge quasi interamente sul mare, e dove vige una chiara egemonia dei mari da parte degli Stati Uniti, che denominano, con la loro lingua e loro moneta, la globalizzazione iniziata dal secondo dopoguerra, dopo che il primo aveva segnato il passaggio del testimone fra l’egemonia europea della globalizzazione a quella statunitense, quale può essere il valore strategico, e quindi geopolitico, delle vecchie rotte euroasiatiche?
Non è importante rispondere, ma ricordare la domanda sì.
(3/segue)
Puntata precedente: Viaggio in Cina: XI, il signore degli anelli
Puntata successiva: Viaggio in Cina: Le rotte dove si muovono i miliardi di Pechino
Cronicario: Dacci oggi il nostro piano shock quotidiano
Proverbio del 13 novembre Un coltello non taglia il proprio manico
Numero del giorno: 1,3 Crescita % annua prevista della domanda di beni energetici
E anche oggi, per fortuna, è arrivato l’ennesimo Signor Fenomeno che ha annunciato a mezzo stampa un piano shock per la nostra economia, del quale abbiamo bisogno per tornare a crescere.

Ma soprattutto abbiamo bisogno che il Signor Fenomeno di turno – cambia il nome ma non la sostanza – ci dica che i soldi non sono certo un problema.

Quindi, siccome in passato qualche altro Signor Fenomeno, stavolta estero, aveva annunciato un piano da 100 miliardi – per il clima ma sono dettagli – il nostro Signor Fenomeno locale, che certo non si fa parlar dietro, alza la posta. Tanto i soldi, appunto, non sono un problema. “Abbiamo lavorato duro e abbiamo predisposto un piano più ambizioso di quello tedesco: 120 miliardi nel prossimo triennio”.

E come facciamo? Facile facile: “Per questo piano shock l’Italia non ha un problema di soldi. Nei prossimi anni ci saranno enormi flussi finanziari per investimenti e infrastrutture, a maggior ragione in tempi come questo di rendimento negativo. Per la parte pubblica i soldi sono già stanziati e anche la disponibilità finanziaria privata non manca. Il problema è sempre quello: i progetti non partono, sono bloccati”.

Quindi sblocchiamo tutto, e soprattutto auguriamoci, come fa il Signor Fenomeno, che “sul progetto shock per il Paese ci ritroviamo tutti uniti, maggioranza e opposizione”.
E buona digestione.
A domani.
Il declino economico dei fantastici Quattro
C’è poco da stare allegri a guardare le previsioni del Fmi, diffuse nell’ultimo WEO. Le prime quattro economie del pianeta – il cosiddetto gruppo dei quattro – ossia Cina, Eurozona, Usa e Giappone, esibiscono un andamento poco rassicurante. E poiché queste economie esprimono la gran parte del prodotto mondiale, ecco che l’andamento globale diventa anch’esso poco rassicurante. Anche perché il declino dei fantastici Quattro si accompagna a un timido tentativo di ripresa che promana – o almeno si prevede che promani – dal resto del mondo.

Grafico interessante, quello sopra, perché illustra come la divaricazione fra i Quattro e gli altri si consumerà fra quest’anno e il prossimo. La piccola ripresa della crescita nel 2020 – parliamo sempre di previsioni sia chiaro – che dovrebbe condurre il prodotto globale dal 3% del 2019 al 3,4 nel 2020, sarà dovuto in gran parte agli altri, visto che l’andamento dei Quattro è previsto declinare ancora. Malgrado gli enormi stimoli che queste economie stanno profondendo per rianimare la produzione.
C’è molto da dubitare sulla efficacia di questi stimoli. E tuttavia vale sempre l’obiezione che suona più o meno così: se non ci fossero stati staremmo molto peggio. Argomento che ha il pregio di non poter essere confutato perché non fattuale.
Il fatto che i Quattro siano alle prese con faticosi processi politici – la Brexit e la guerra commerciale fra Cina e Usa – è sicuramente uno dei motivi che zavorra la crescita, ma sarebbe poco avveduto pensare che siano gli unici. C’è da fare i conti con la conformazione, innanzitutto demografica, delle nostre società che casualmente (?) nei Quattro sono parecchio simili. Questi paesi invecchiano mentre si arricchiscono sempre più, anche se meno di quanto vorrebbero o di quanto servirebbe loro per sostenere il peso della loro economia.
Poiché nessuno può far ringiovanire una popolazione e solo con molta difficoltà può motivarla a esprimere una domanda aggregata più robusta, di consumi e investimenti, più robusta, al Fmi non rimane che rispolverare il vecchio ricettario che ieri proponeva politiche monetarie accomodanti, e oggi politiche fiscali sfidanti, con il meraviglioso pretesto dell’ambiente che ha bisogno di cure. Perché sia chiaro che devono pensarci i governi. Ossia gli stessi che ci hanno condotto fino a qua.
Non manca ovviamente il solito mantra per lo sviluppo di “politiche strutturali per mercati più aperti e flessibili” e sui necessari “miglioramenti nella governance” che “possono facilitare l’adeguamento agli shock e aumentare la produzione a medio termine”. Tutte cose bellissime da dire. Farlo è un altro paio di maniche. Ancora più difficile che qualcuno ci creda.
Ecco come il rischio globale si scarica sui risparmiatori
Nel mondo che adesso non c’è più, quello dove i prestiti fruttavano un interesse crescente col rischio, ma dove comunque esisteva un corrispettivo per chi avesse voglia di rischiare poco, i cosiddetti investitori istituzionali avevano – fra le altre – la funzione di stabilizzare i mercati in fase di stress. Essendo creditori di lungo periodo, quindi non interessati ai profitti a breve termine quanto alla sostenibilità di lungo termine, questi soggetti non si facevano spaventare facilmente dai torbidi finanziari. Reggevano lo stress forti di portafogli robusti i cui ritorni, bassi ma “sicuri”, compensavano gli alti e bassi dei mercati, lasciandoli nella condizione di soddisfare le loro passività. Ossia gli impegni con i loro sottoscrittori: i risparmiatori.
Sempre nel mondo che adesso non c’è più, i risparmiatori compravano polizze assicurative per garantirsi un rendimento basso ma sicuro, e magari obbligazioni sovrane per la stessa ragione, affidando la propria previdenza a un fondo che investiva – per policy – in classi di rating molto alte proprio per garantirsi i rendimenti di lungo periodo, sicuri capaci di coprire i corrispettivi da versare al pensionato una volta che arrivava il momento. Era un mondo comunque instabile, ma questi soggetti funzionavano da “ammortizzatori”, contribuendo comunque a generare una sensazione di prevedibilità.
Oggi accade il contrario. L’ultimo rapporto sulla stabilità finanziaria diffuso dal Fmi (GFSR ottobre 2019) dedica un intero capitolo a come l’ambiente finanziario, ormai assuefatto a una politica monetaria allentata, abbia di fatto transitato questi soggetti – comunque costretti dalla logica del rendimento a procacciarsene uno purchéssia – dai lidi tranquilli del rendimento basso ma sicuro, a quelli assai più procellosi del rendimento basso e insicuro. Che sembrerà una contraddizione in termini, ma solo a chi non ricorda che nel mondo si scambiano, a seconda delle metriche considerate, fra i 15 e i 17 trilioni di dollari di obbligazioni a tasso negativo.
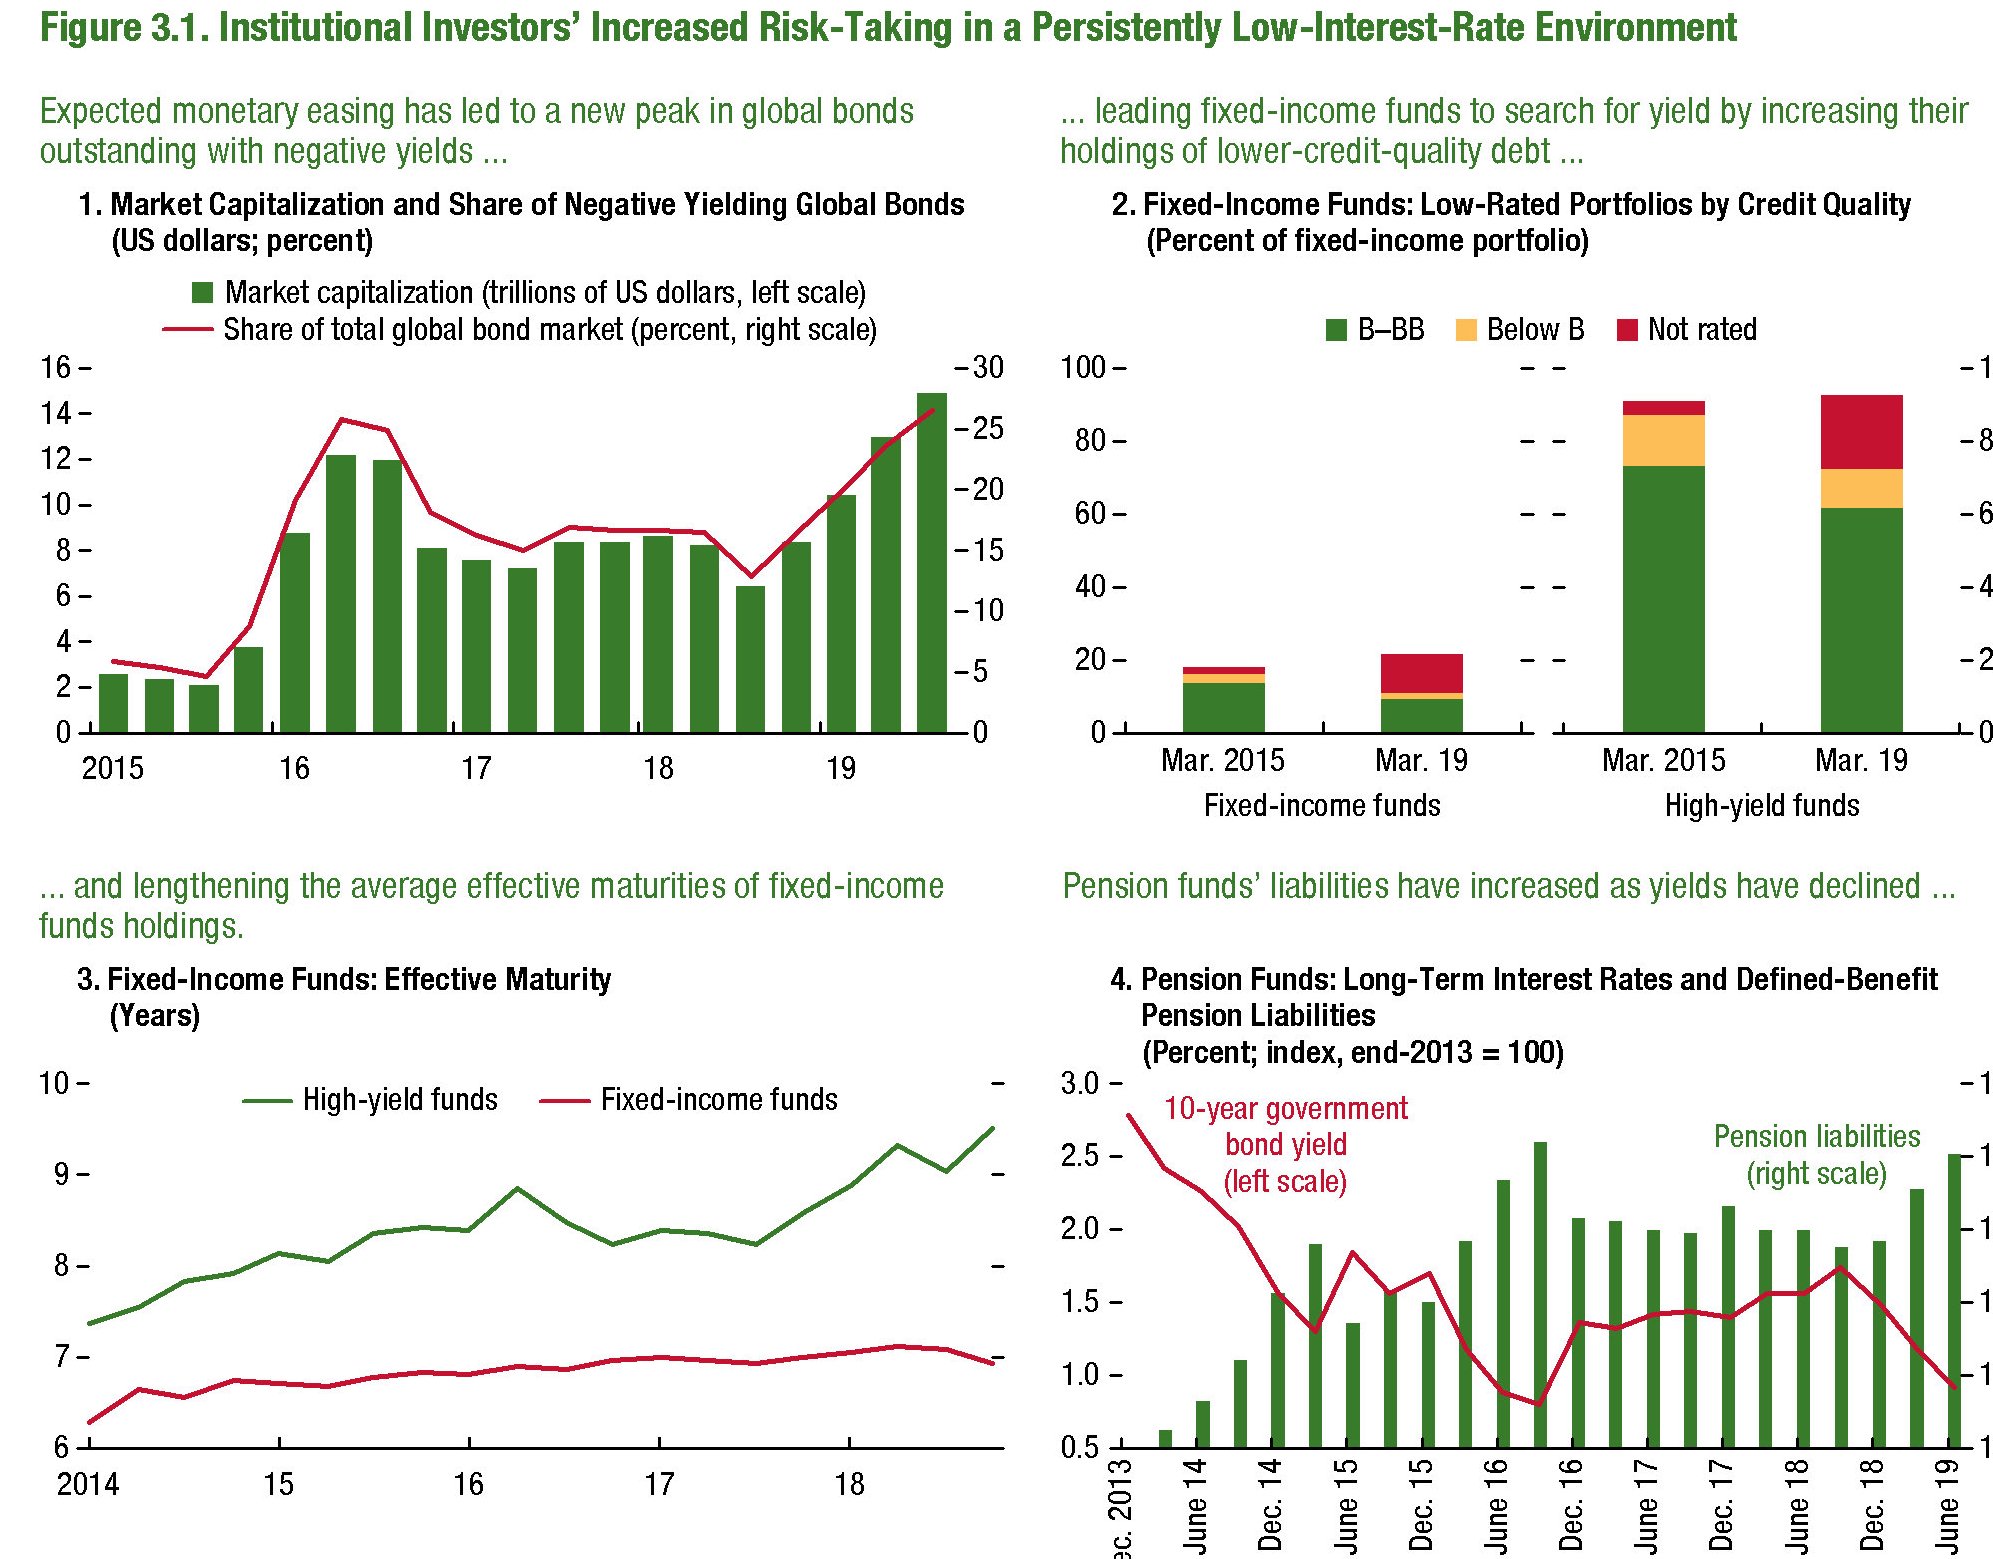
Sicché gli intermediari che investono per restituire ai sottoscrittori, come chi gestisce rischi assicurativi o previdenziali – si sono trovati, nell’ormai lungo termine dello zero lower bound – sempre più esposti al rischio shock. Se mai arriverà, questo shock – e la storia ci dice che prima o poi arriva – queste entità che prima tenevano gli asset in cassaforte avendo solidi salvagenti patrimoniali, potrebbero contribuire alle vendite furiose che abbiamo visto in tanti momenti, per fortuna brevi, nell’ultimo decennio. Diventerebbero dis-investitori istituzionali.
L’analisi del Fmi fotografa egregiamente questa situazione. I Fixed-income investment funds, a furia di tassi rasoterra, hanno ricomposto i loro portafogli riempiendoli di asset più rischiosi e meno liquidi. “Questi fondi – scrive il Fmi – hanno investito in asset di più bassa o anche unrated qualità di credito, aumentando la media della loro maturità”.
I Fondi pensione a prestazione definita, che quindi sanno già quanto dovranno pagare domani ai loro sottoscrittori, hanno visto crescere notevolmente – per una semplice questione tecnica legata al calo dei tassi di interesse, il valore attuale dei loro debiti, indebolendosi così la loro sostenibilità. Da qui la conseguenza: “Per meglio abbinare le loro passività, i fondi pensione hanno aumentato le loro esposizione verso attività di lunga durata, assumendo un maggior rischio di illiquidità in cambio di rendimenti più elevati”. Meno profitti più rischi, appunto.
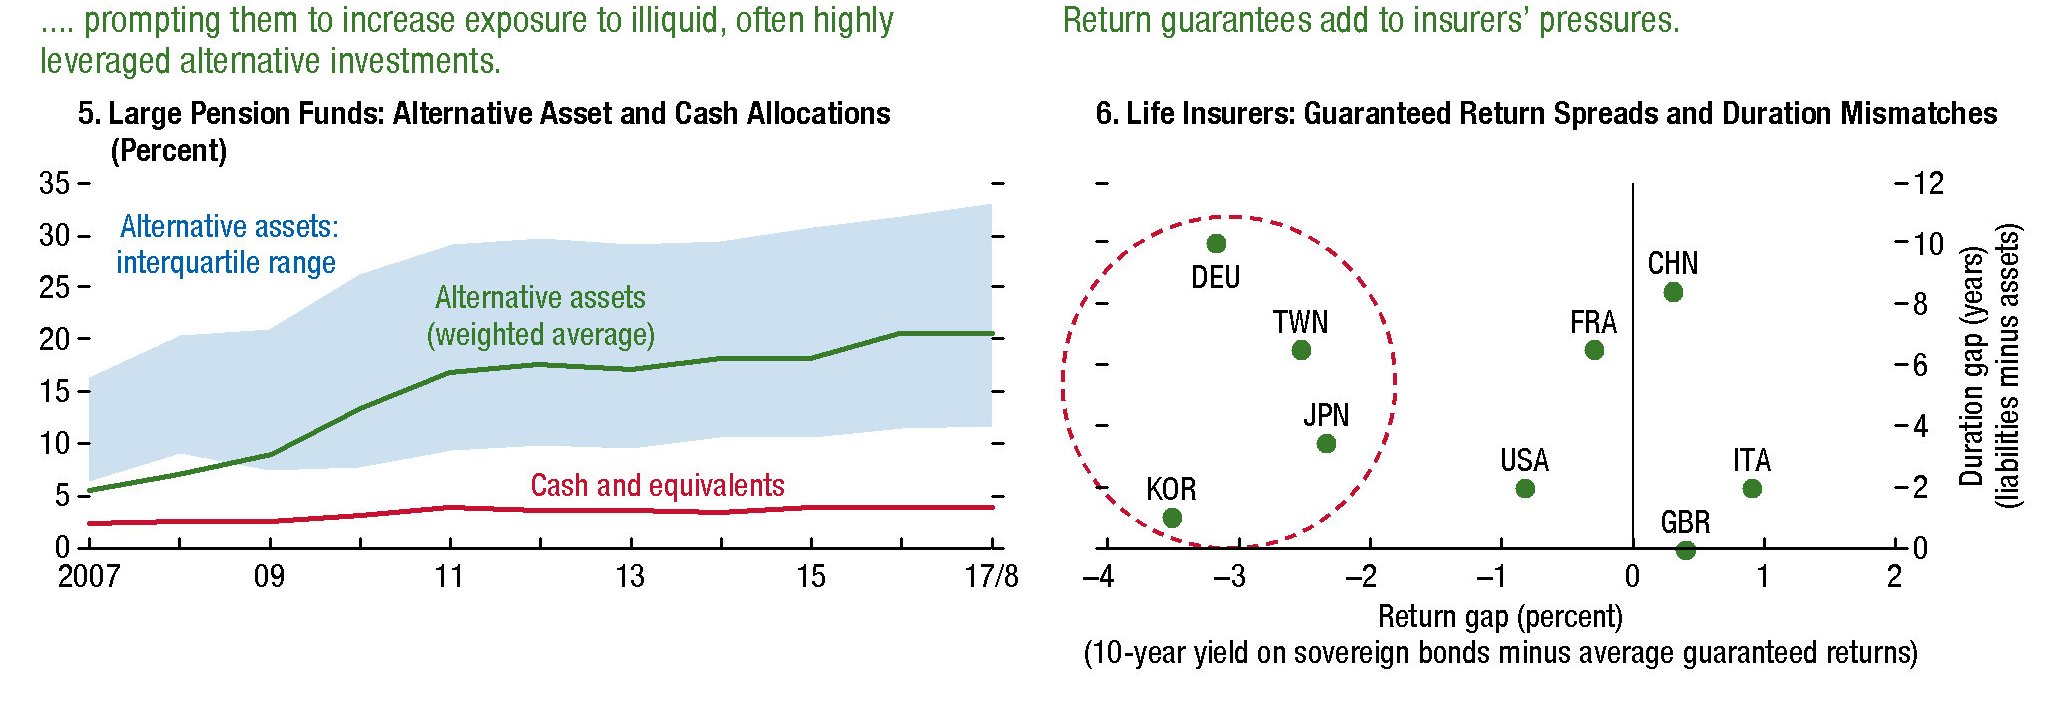
La stessa dinamica si osserva per gli assicuratori: “Rimangono ampi divari fra i rendimenti garantiti – sottolinea – e i rendimenti delle obbligazioni sovrane, nonché discrepanze fra attività e passività, in particolare in alcuni paesi europei (compresa la Germania) e i principali assicuratori asiatici. Questo ha indotto gli assicuratori ad aumentare i loro acquisti obbligazioni di maggior durata e minor rating”. Anche qui: più rischi e rendimento più incerto, ma comunque basso. Per dare un’idea di quello che sta accadendo, basta ricordare che gli assicuratori asiatici hanno praticamente raddoppiato la loro esposizione ad asset esteri, per lo più in dollari, ormai a quota 1,5 trilioni di dollari, rispetto a cinque anni fa.
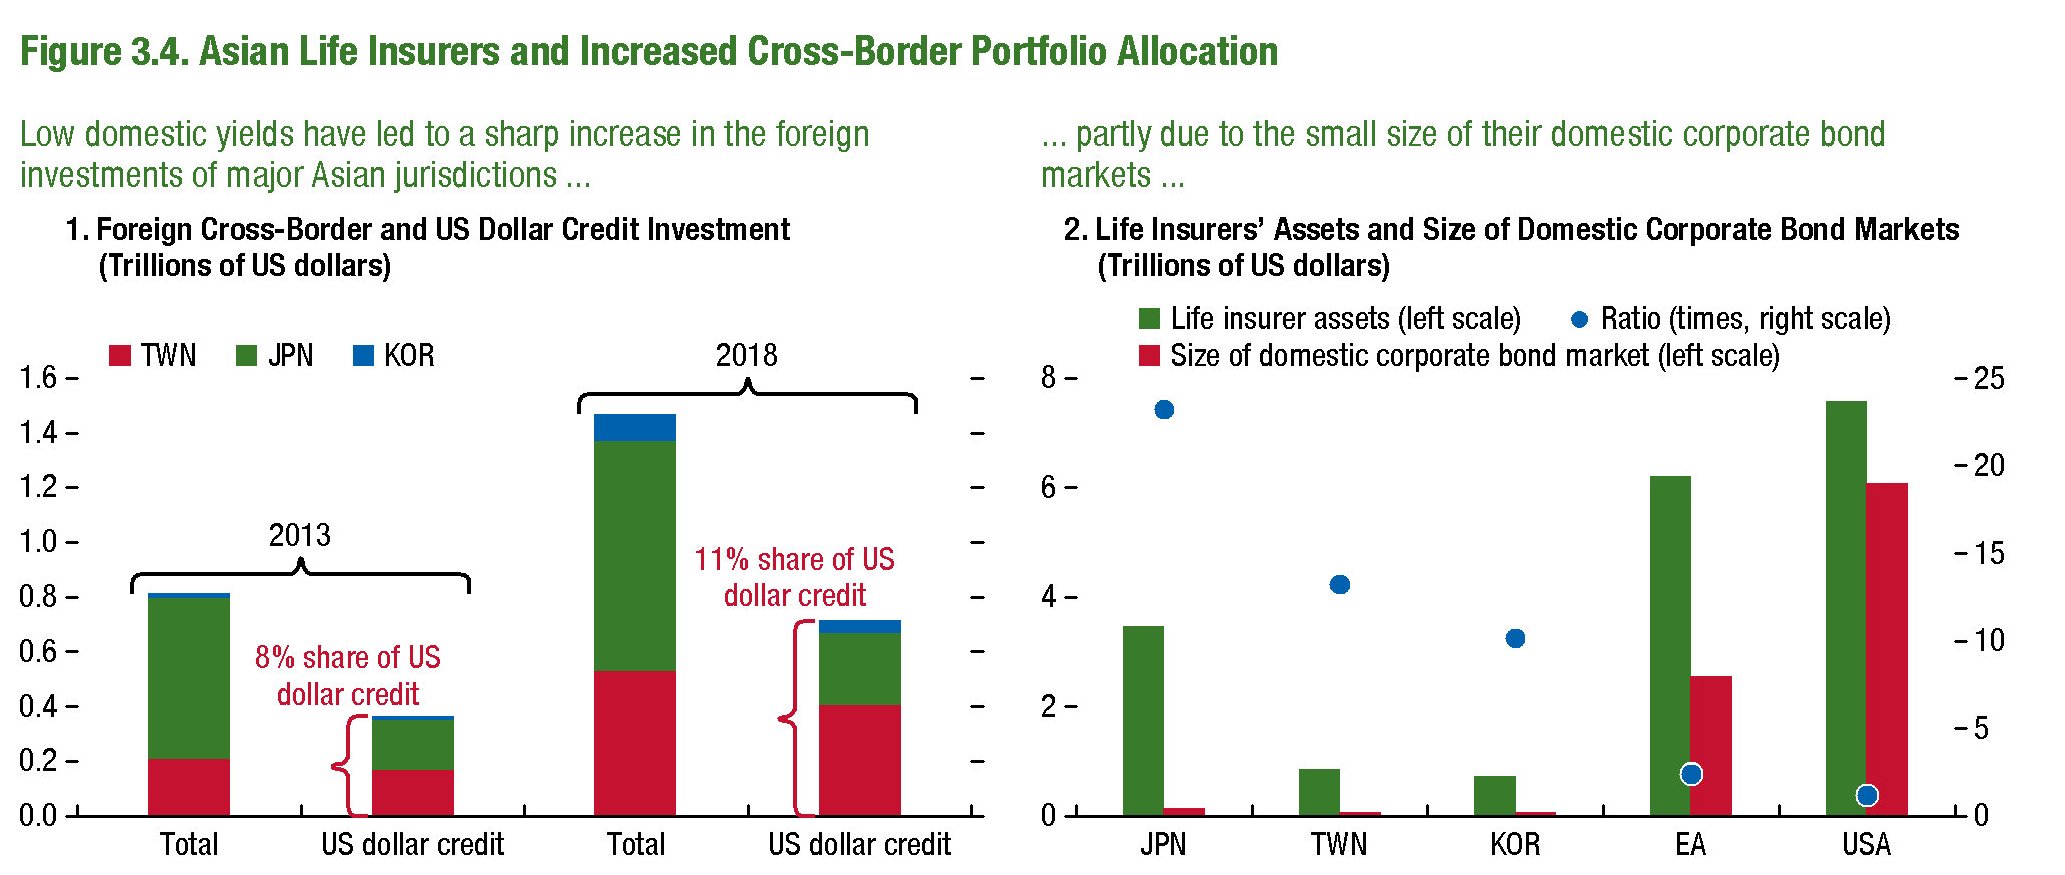
Giocoforza che tutto ciò sollevi preoccupazioni per la stabilità finanziaria. Questi investitori professionali rischiano di diventare catene di trasmissione degli shock assecondandoli pro-ciclicamente. In sostanza, peggiorare un clima già brutto. Il che, considerando la quantità di asset che gestiscono, può condurre a vere e proprie bufere.
Se guardiamo al caso degli assicuratori asiatici, “un declino ulteriore dei tassi Usa – nota il Fmi – può amplificare la volatilità dei tassi e le perdite per gli assicuratori cinesi e della provincia di Taiwan attraverso la loro esposizione in dollari”. Un esempio fra i tanti che si potrebbero immaginare.
Il Fmi conclude la sua ricognizione con i consueti suggerimenti di policy per provare a mitigare il rischio. Ma è chiaro che si tratta di ricucire gli strappi della delicata ragnatela che è il sistema finanziario internazionale. Ma finché non si agisce sulla forza che provoca le lacerazioni i rischi sono destinati ad accrescersi. Proprio come la quantità di obbligazioni a rendimenti negativi.

