La lettura del rapporto annuale dell’Inps ci consente di fare ulteriori passi in avanti nella comprensione dei numerosi fattori che hanno contribuito a trasformare il nostro sistema previdenziale in una fabbrica di diseguaglianze, tanto potente quanto inosservata, malgrado lo spirito del tempo che sembra non si preoccupi d’altro. A parole. Perché poi nei fatti, e abbiamo visto come l’introduzione di Quota 100 sia andata esattamente nella direzione di aumentare questa diseguaglianza, le motivazioni politico-elettorali fanno premio su quelle dell’equità.
Anche qui servono alcune premesse, partendo dai dati che consentono di fotografare la situazione attuale della nostra spesa pensionistica e soprattutto delle sue prospettive future. I numerosi interventi di riforma della previdenza, iniziati nel lontano 1992, sono serviti soprattutto a mantenere costante il numero di prestazioni erogate fra il 2000 e il 2020, ma non hanno impedito una crescita della spesa complessiva, in aumento del 2,8% in termini nominali su base annua. Tale crescita va rapportata con quella del pil per avere una visione della sostenibilità del sistema.
Notate come la spesa si impenni nel 2008 e nel 2020, ossia in occasione di gravi crisi economiche che hanno determinato una brusca diminuzione del pil. Ma aldilà di questi eventi specifici, è evidente la tendenza alla crescita almeno fino al 2014, quando si è avuto un lieve miglioramento determinato dal moderato aumento del prodotto e insieme da una riduzione della spesa determinata da nuove riforme delle pensioni.
Questa relazione va letta insieme a un’altra che ci consente di capire meglio quale possa essere l’evoluzione del nostro sistema previdenziale, ossia il rapporto fra il numero dei pensionati e gli occupati. Questo indicatore “ha registrato un calo significativo a partire dal 2015, a seguito della crescita dell’occupazione per l’effetto congiunto di Jobs Act e decontribuzioni”. E tuttavia rimane inferiore a 1,5 lavoratori per pensionato, “un valore di gran lunga più basso del valore medio europeo”. Una conseguenza della nostra tendenza crescente all’invecchiamento della popolazione – siamo i più vecchi d’Europa – e anche del nostro basso tasso di occupazione. E forse, aggiungiamo noi, anche della nostra tendenza pronunciata ad anticipare la pensione con ogni possibile espediente. Il grafico sotto analizza questo indicatore.
Anche l’aumento del rapporto, che si vede a partire dal 2020, è una conseguenza della pandemia, che ha provocato un brusco calo dell’occupazione. Ma in ogni caso rimane la tendenza di fondo, che è collegata a un’altra altrettanto rilevante: quella fra l’importo delle pensioni e il numero degli occupati.
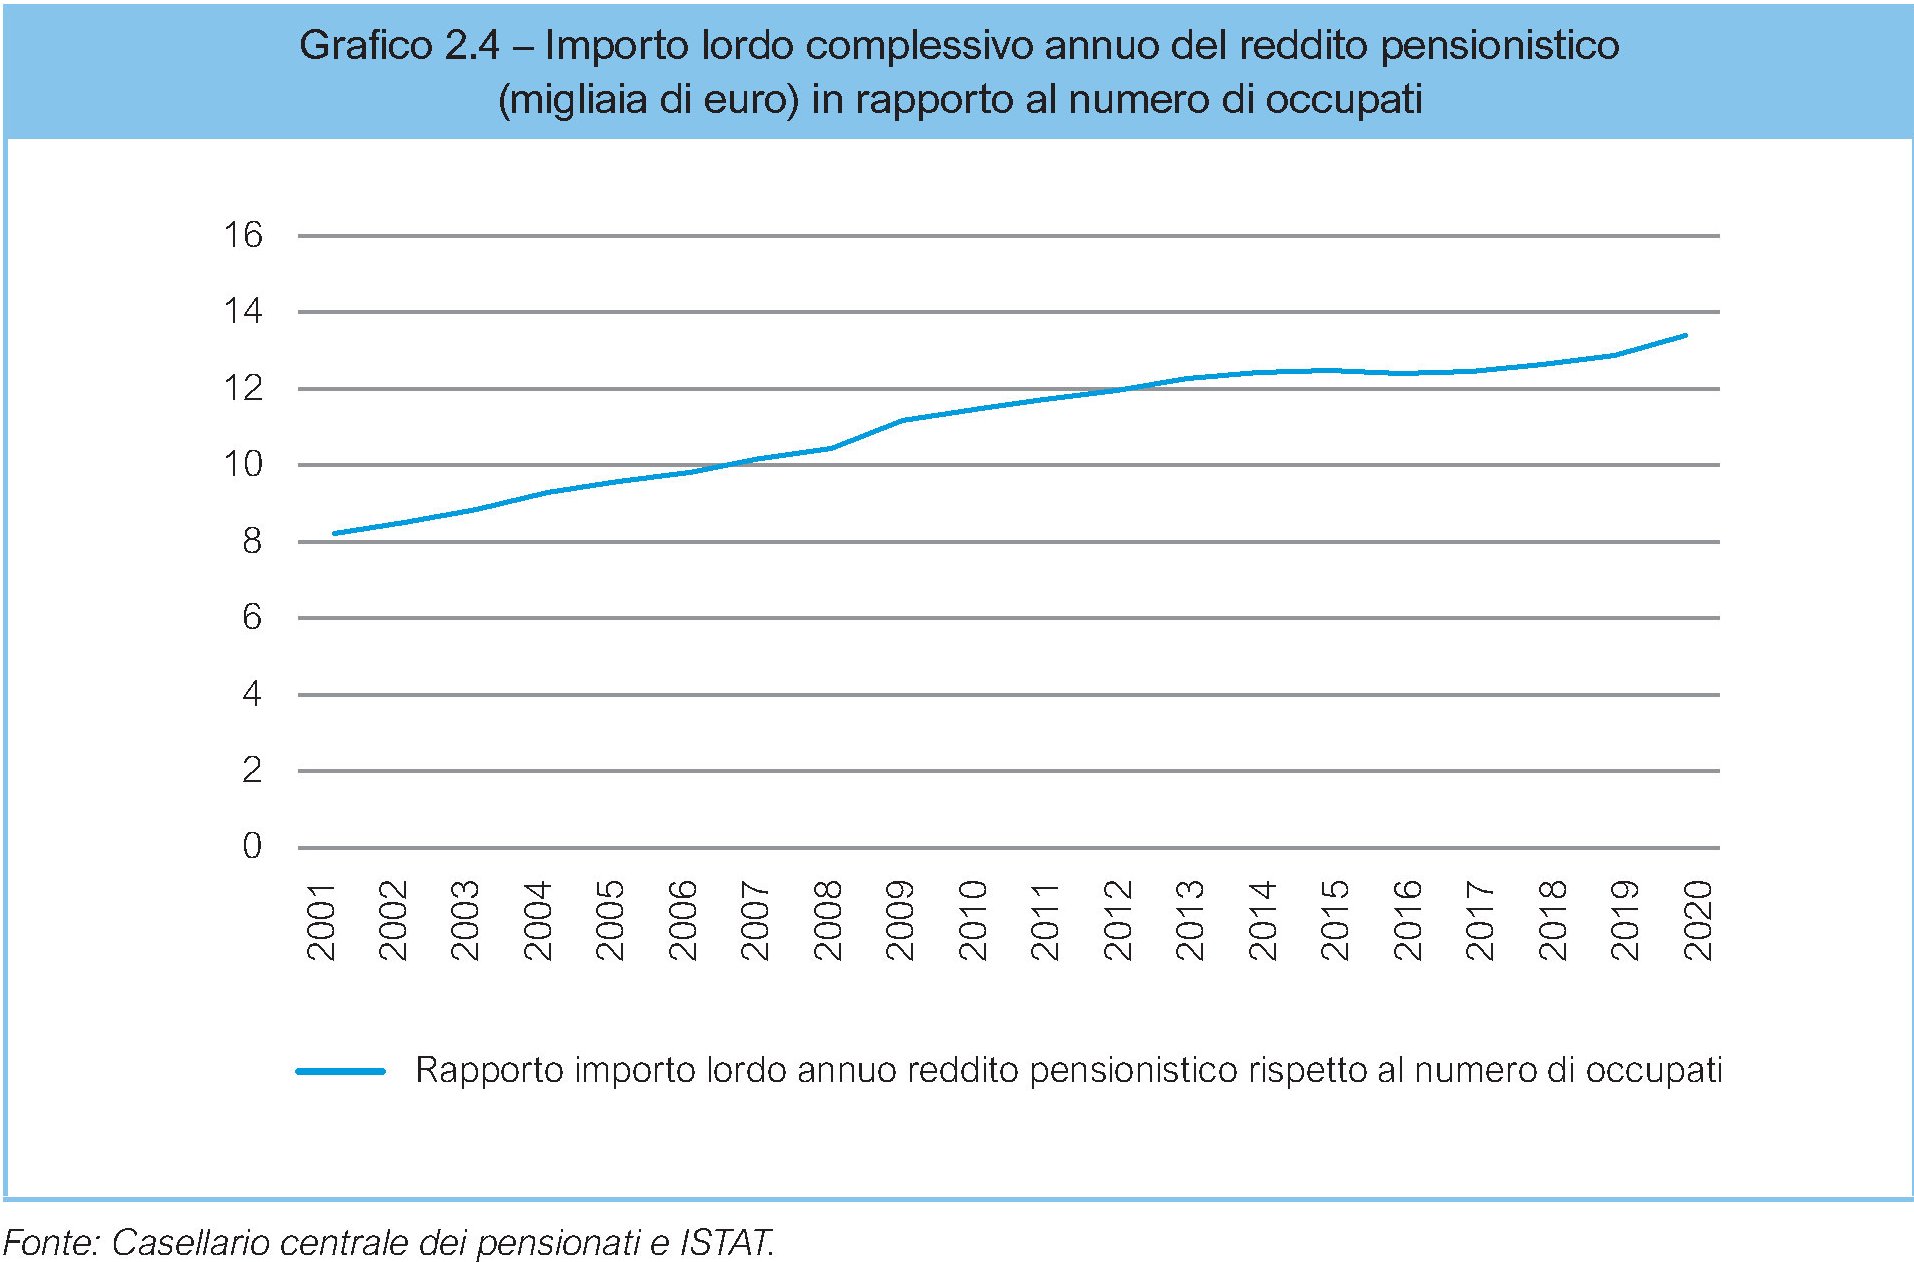
Questo indicatore è cresciuto del 70% fra il 2001 e il 2020. Ora si è attestato intorno ai 13.000 euro di spesa pensionistica per ogni lavoratore, una crescita determinata dal mancato incremento dell’occupazione. Insomma: poiché non sono aumentati i lavoratori, quelli in servizio hanno dovuto accollarsi il peso delle pensioni in essere. E non tanto perché siano aumentate le prestazioni, diminuite anzi del 2%, ma perché è aumentato l’assegno medio di un notevole 68%. Anche questo determina il cuneo fiscale che tanto fa soffrire i redditi e quindi alimenta le lamentazioni sulla diseguglianza. Ma parlarne non è alla moda.
Vale la pena dedicare un po’ di tempo alla lettura del secondo capitolo della relazione annuale dell’Inps, dedicato alla questione pensionistica, travaglio costante del nostro dibattito pubblico e soprattutto della nostra finanza pubblica. Lettura istruttiva perché oltre a chiarire le cifre in gioco mette in luce le profonde iniquità annidate nella fitta giungla della previdenza delle quali si parla poco, malgrado contribuiscano significativamente all’aumento della diseguaglianza che tanto fa discutere i nostri policy maker. Che però quando parlano di pensioni sembra se ne dimentichino. La regola è sempre la stessa: mai scontentare. Tanto il conto lo pagherà chi ancora non vota.
Prima di analizzare i dettagli – Quota 100 è esemplare quanto ad effetti sulla diseguaglianza – vale la pena ricordare quale sia il quadro economico nel quale si agita il monstrum previdenziale che abbiamo creato a furia di deroghe. Cominciamo dagli importi erogati alla previdenza negli ultimi due anni.
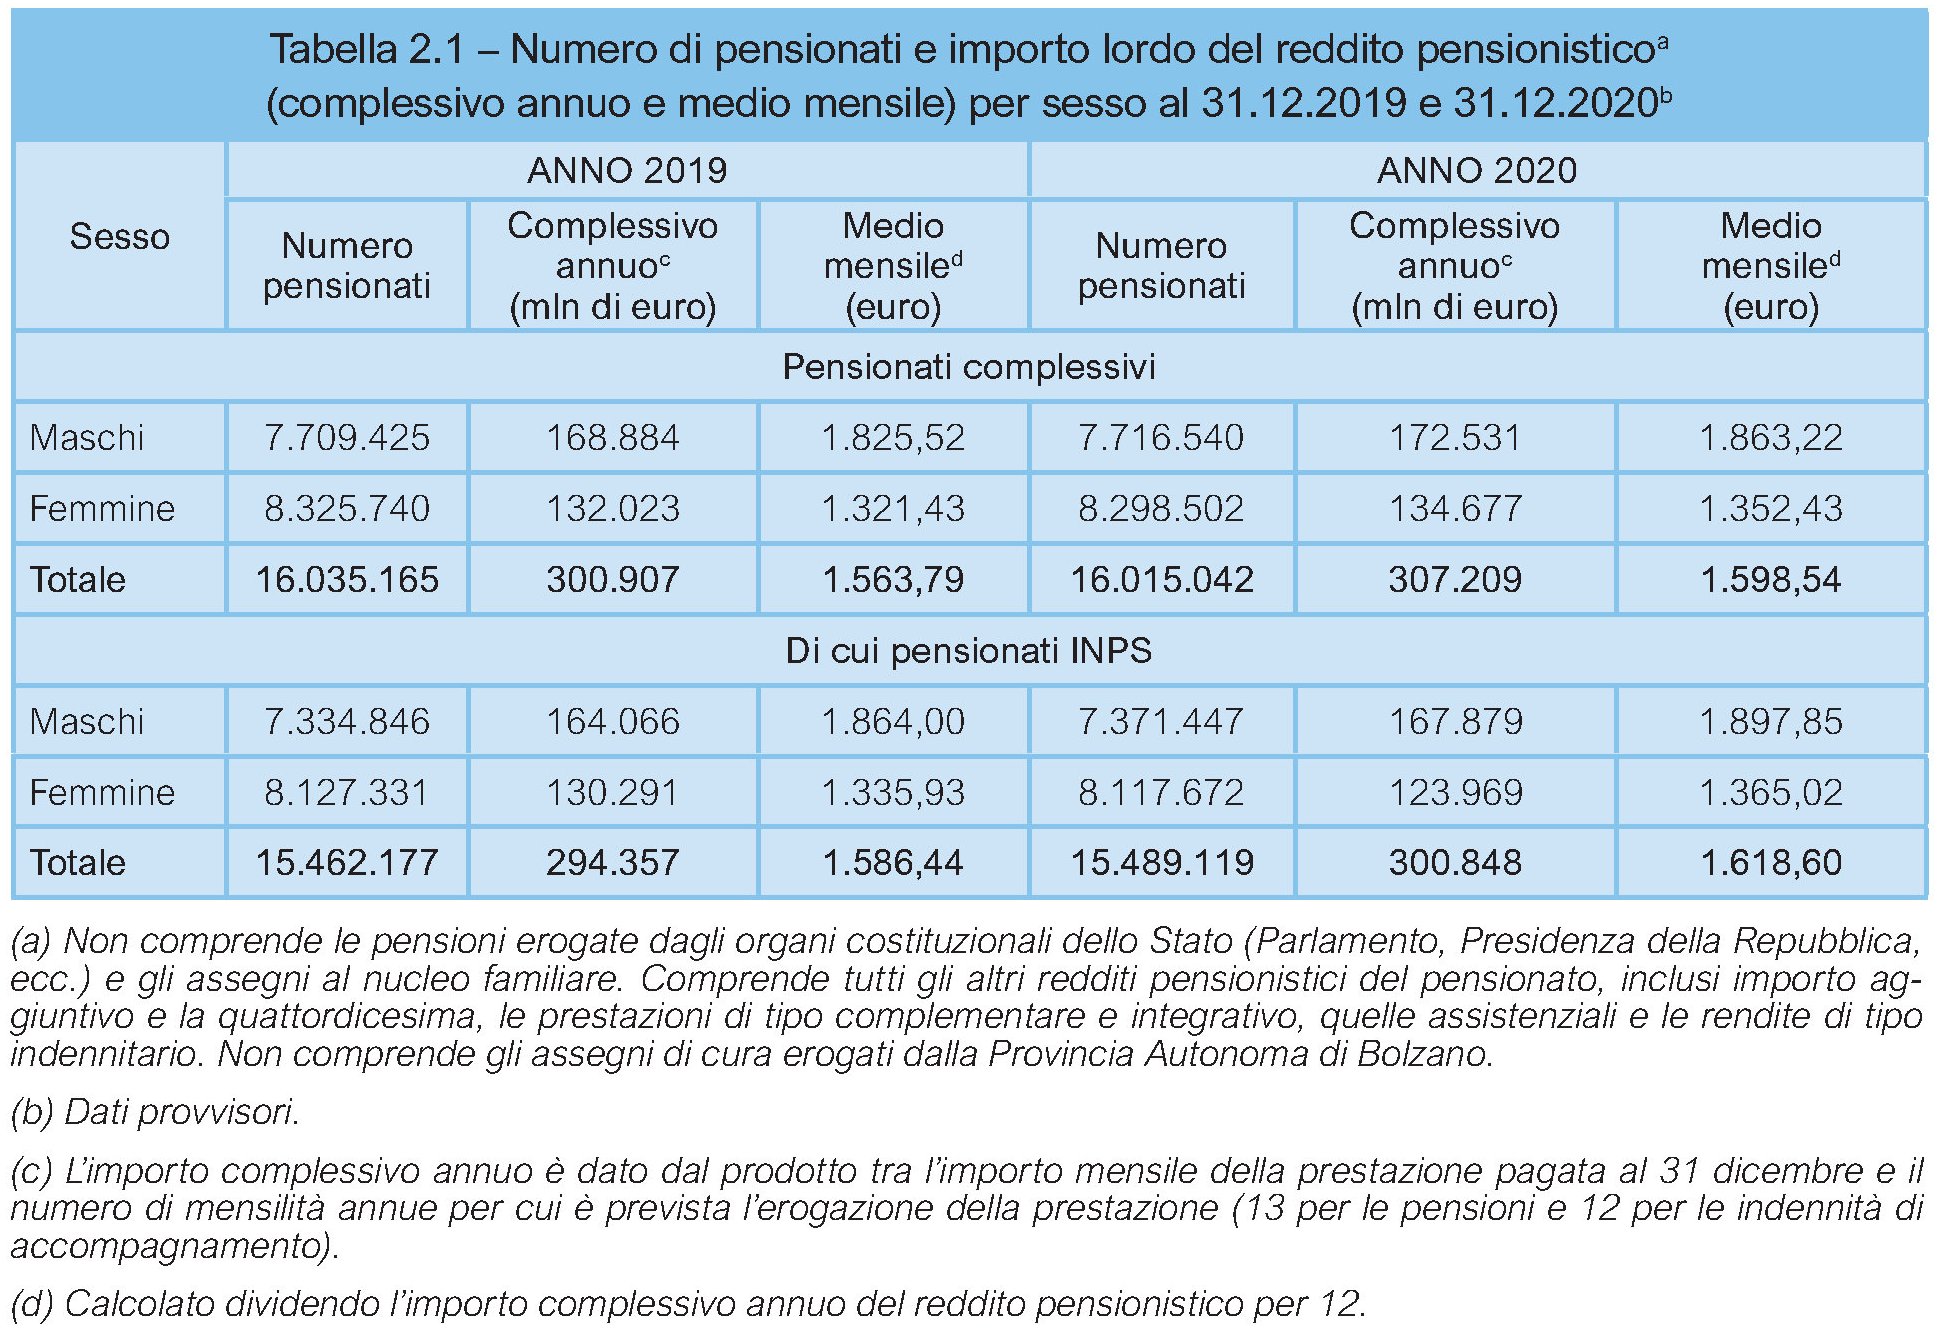
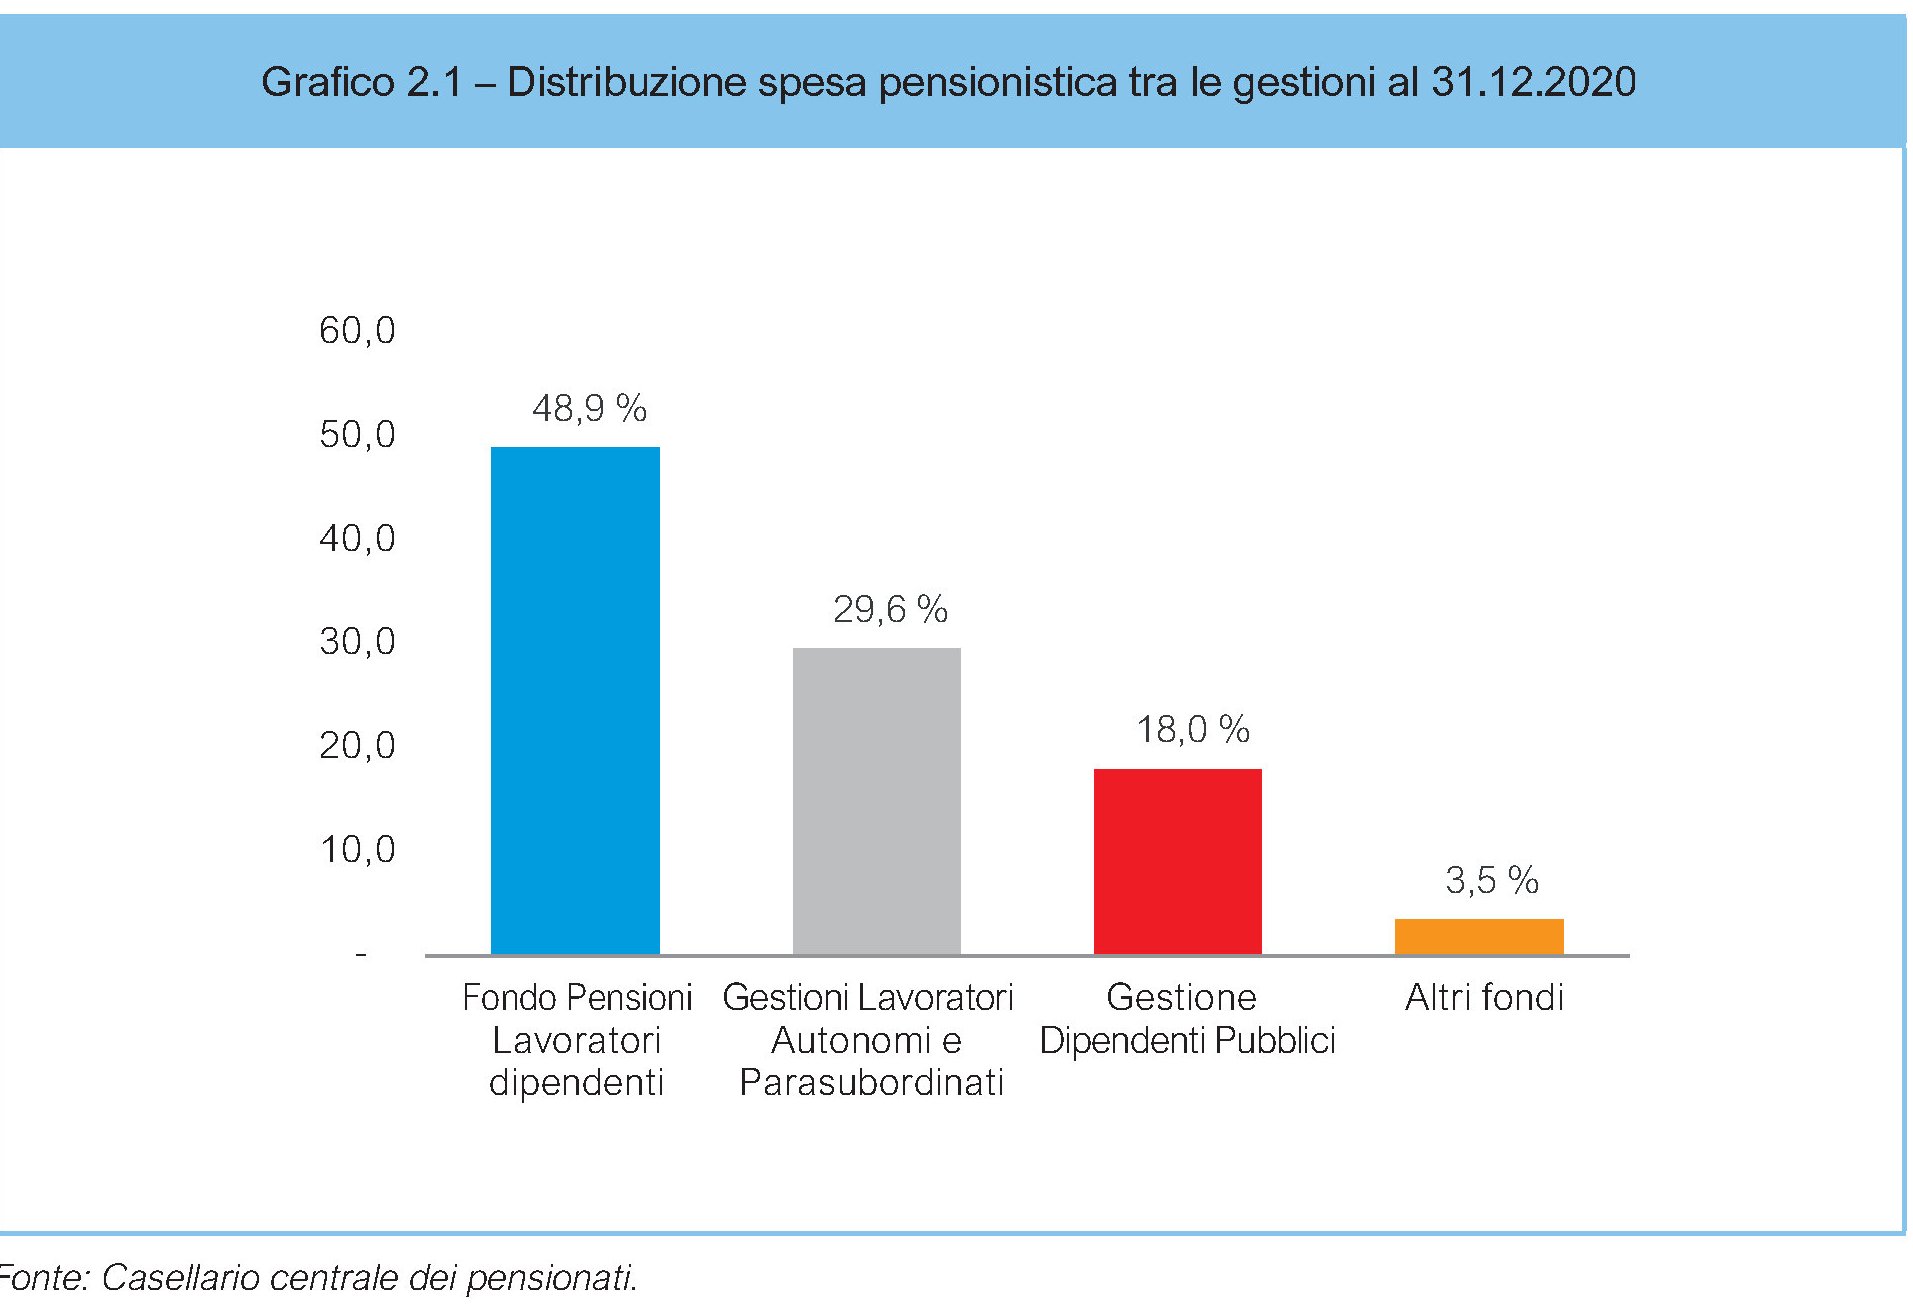
I dati quindi ci ricordano che il 97% dei circa 15 milioni di pensionati Inps, quindi un quarto della popolazione, percepisce in media una prestazione da 1.600 euro, con grandi differenza interne, essendo appunto una media. Se guardiamo alla distribuzione fra le gestioni, ad esempio, emerge già la principale differenza fra la media delle pensioni erogate dal Fondo Pensione Lavoratori dipendenti, che vale 1.200 euro mensili e copre il 48,9% delle erogazioni, e quella della media delle pensioni erogate ai dipendenti pubblici che vale 1.900 euro mensili e pesa il 18% del totale.
Queste differenze non sono immediatamente visibili se guardiamo i dati aggregati (tabella sotto), però esistono e sono rilevanti.
La tabella ci comunica però altre informazioni rilevanti. Intanto che le prestazioni previdenziali pesano l’81% della spesa totale, che nel 2020 vale 307 miliardi, mentre quelle assistenziali solo il 19%. Ma soprattutto ci dicono che la categoria più numerosa delle prestazioni erogate è quella delle pensioni di anzianità, ossia anticipate, che valgono il 30,9% del totale, cui si aggiungono quelle di vecchiaia, con il 24,5% e quelle dei superstiti con il 20,5%. Il resto sono pensioni agli invalidi civili (15,3%) altri assegni per invalidità previdenziali e pensioni sociali. Detta diversamente, mentre uno su tre è andato in pensione prima del tempo, uno su quattro è uscito all’età giusta, con ciò connotandosi l’eccezione della pensione anticipata come la regola, piuttosto che il contrario.
Su questa radice è fiorita nel 2018 Quota 100, gabellata all’opinione pubblica in pieno periodo populista come una soluzione per aumentare i posti di lavoro, che avrebbero dovuto moltiplicarsi come pani e pesci per ogni pensione anticipata, e aumentare il sollievo dei poveri lavoratori esausti che finalmente avrebbero potuto godersi i frutti del loro meritato riposo. Affermazioni entrambe campate in aria.
Quanto alla prima, l’Inps riporta quello che già era risultato chiaro: “Da un’analisi su dati di impresa e dei richiedenti Quota 100 non appaiono evidenze chiare di uno stimolo a maggiori assunzioni da parte dell’anticipo pensionistico”, scrive Inps. Insomma: niente posti nuovi di lavoro in cambio di quelli vecchi.
Quanto alla seconda, “emerge che la misura è stata utilizzata prevalentemente dagli uomini, nel settore pubblico e da soggetti con redditi medio alti. Se ci si limita ai soggetti di sesso femminile, emerge che aderiscono al provvedimento anche donne con redditi molto elevati”.
Quindi non solo Quota 100 non è servita ad aumentare i posti di lavoro, ma ha favorito chi aveva redditi elevati, quindi non di sicuro persone soggette a lavori usuranti, che di solito hanno redditi bassi. In sostanza Quota 100 è il paradiso dei travet, che dopo anni di lavoro garantito, hanno avuto anche la garanzia della pensione anticipata. Chiaro che si voglia continuare così.
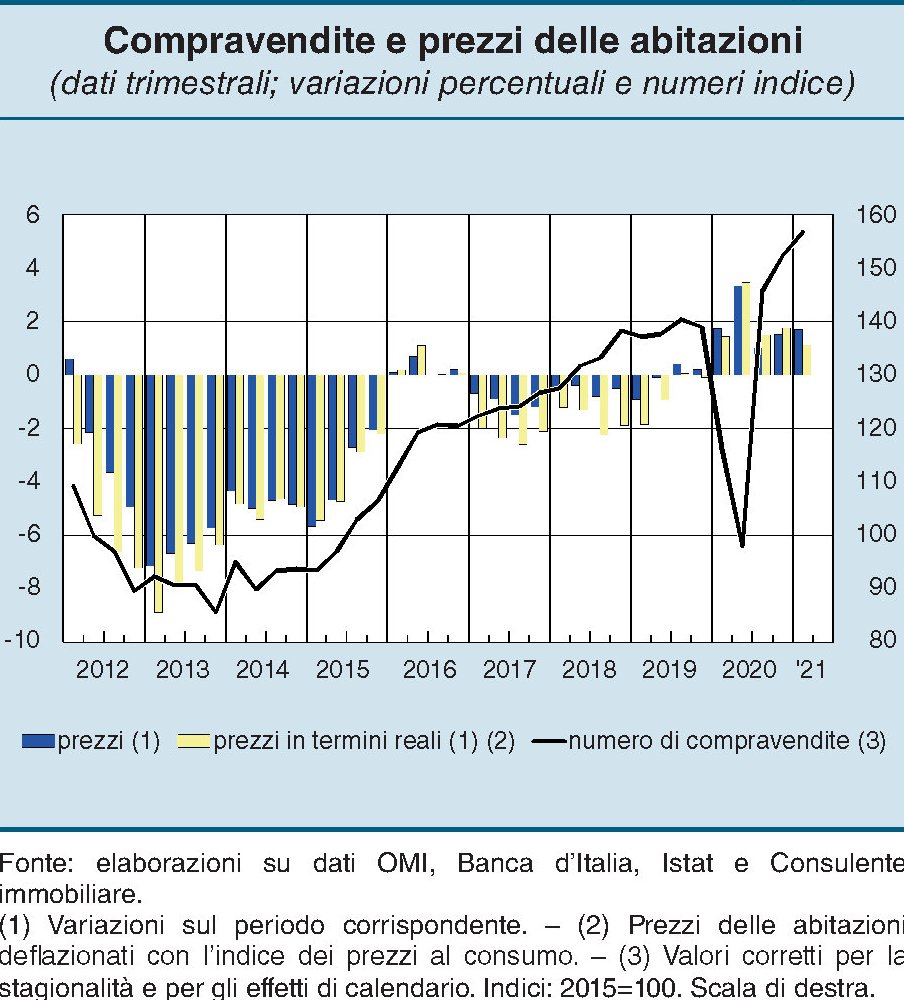
Serviva la pandemia, evidentemente, per dare una scossa al mercato immobiliare italiano da anni in sostanziale catalessi. Superato il buio dei lockdown, gli italiani hanno messo mano al portafoglio – chi ce l’ha abbastanza capiente e non sono pochi – e hanno cominciato a far risalire compravendite e prezzi. Ma è cresciuta anche la voglia di case più grandi e magari indipendenti, con spazi esterni e altre comodità, che ovviamente finisce col rivolgersi fuori dai grandi centri, dove questi beni sono scarsi e perciò troppo cari. La pandemia, insomma, ha alimentato quella voglia di rinchiudersi in sobborghi, più o meno remoti ma iperconnessi. La subutopia degli anni ’50 torna a far capolino, fra promesse di smart working e miraggi di elegie bucoliche declinate in wireless. Durerà il tempo che i prezzi dei sobborghi, vittime anche loro dell’implacabile litigio fra domanda e offerta, cresceranno abbastanza da far tornare la nostalgia dell’ufficio e della congestione metropolitana. La dolce casa di campagna finirà di nuovo fuori moda a vantaggio della cara casa di città. Sarà il segnale definitivo della fine della pandemia.
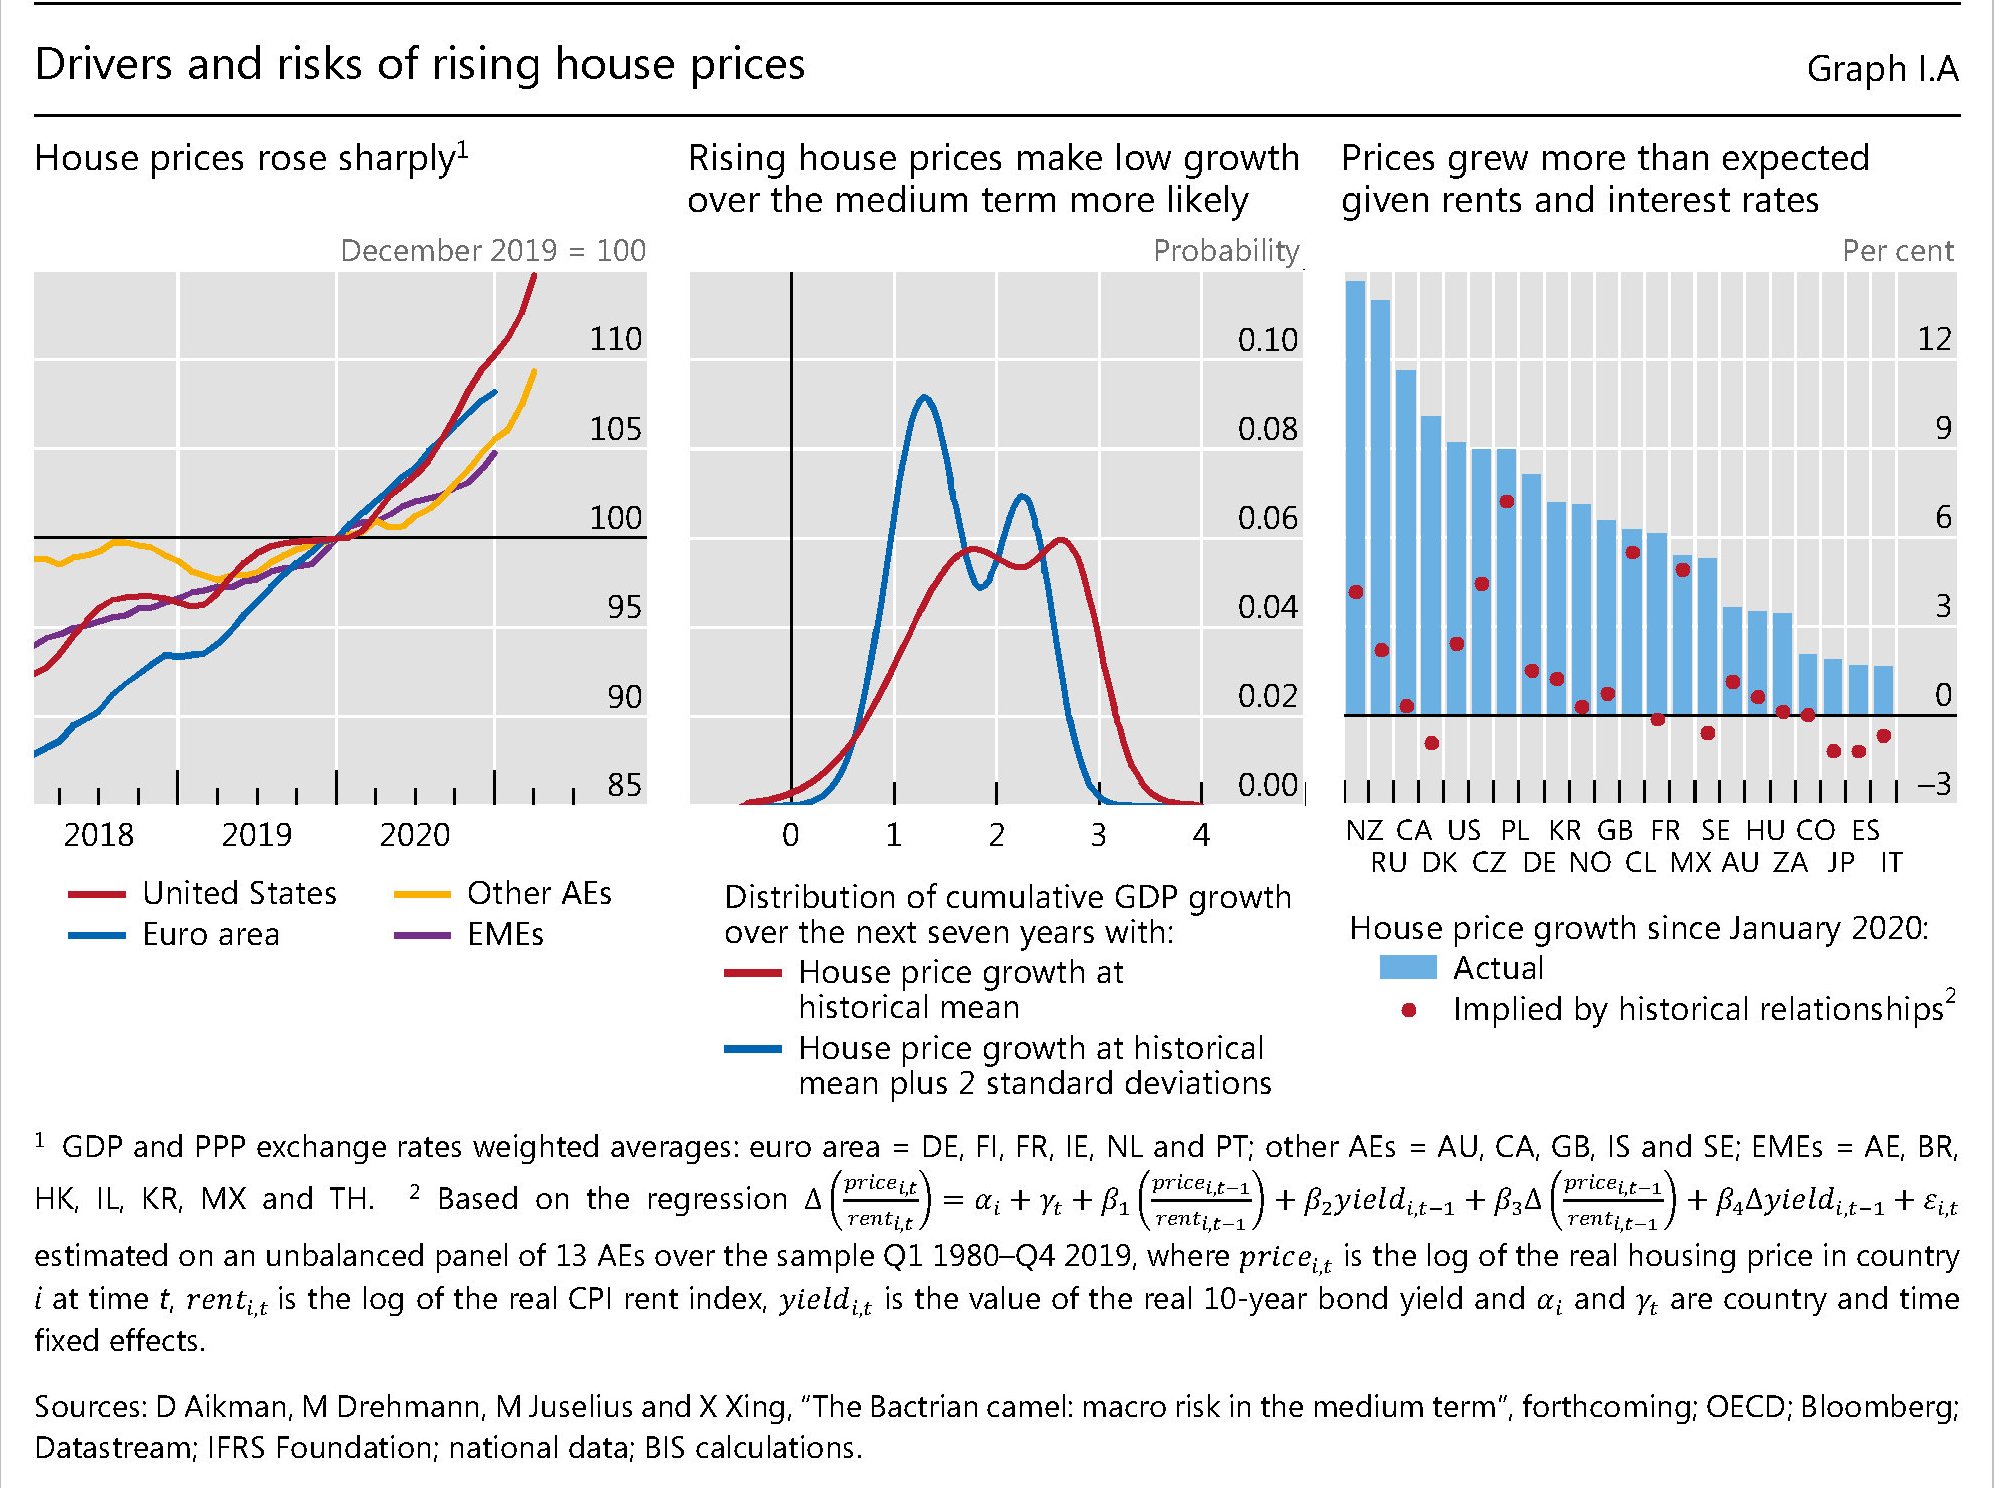
La crescita rigogliosa dei prezzi immobiliari, una delle tante conseguenze della politica monetaria e dell’eccesso di risparmio indotto dalla pandemia, suscita comprensibili allarmi negli osservatori, che da sempre mettono in guardia sui rischi connessi a una crescita disordinata dei prezzi del mattone. Ultimi in ordine di tempo, gli economisti della Bis che a tale crescita hanno dedicato un approfondimento nella loro ultima relazione annuale.
I prezzi sono saliti in media dell’8% nel 2020 nelle economie avanzate (AEs) e del 5% nelle emergenti (EMEs). E questi andamenti crescenti “possono contribuire all’aumento delle vulnerabilità delle famiglie,”, avverte la Banca.
La Bis ipotizza che dietro i rialzi ci siano almeno due fattori. Il primo è la pandemia, che dopo aver contratto le attività nel periodo del lockdown, ha generato un rimbalzo alquanto robusto quando le restrizioni sono terminate. Anche la Banca osserva con altri che emerge un chiaro cambio di preferenze nelle scelte di famiglie, indotta dallo smart working, verso diversi tipi di immobili magari lontano dai grandi centri. In ogni caso, poiché l’offerta di immobili è alquanto inelastica, e ancor di più quando il settore delle costruzioni si ferma per mesi, ecco che la ripartenza della domanda ha fatto leva sui prezzi innalzandoli ben al di là del livello prevedibile (grafico in alto a destra).
Il secondo fattore che ha funzionato da acceleratore è stato il livello contenuto dei tassi di interesse. Il costo dei prestiti è diminuito rapidamente, grazie alle politiche aggressive delle banche centrali, e questo, oltre a diminuire il servizio del debito ha anche aumentato il valore attuale dei servizi immobiliari, a cominciare dagli affitti.
Il problema è che non è tutto oro quel che riluce, quando il mattone sale. Se nel breve periodo i corsi immobiliari crescenti possono avere effetti di accelerazione sui consumi, nel medio-lungo espongono ai rischi tipici che sorgono quando il credito accelera troppo. Inoltre, “prezzi crescenti tendono ad andare di pari passo con un aumento dell’edilizia residenziale, che è associato a una diminuzione crescita della produttività aggregata”. Il grafico sopra al centro mostra l’effetto, distribuito su una finestra temporale di sette anni, di una crescita dei prezzi sul livello del pil atteso. In sostanza mostra come un’accelerazione dei prezzi è solitamente associata con una probabilità maggiore che il pil rimanga al di sotto del proprio trend nel medio termine.
La Banca osserva che ci sono evidenze che dall’inizio della pandemia i prezzi delle case siano cresciuti più dei fondamentali. “Questa apparente divergenza tra i prezzi delle case e le loro determinanti fondamentali potrebbero renderli più vulnerabili a correzioni più ampie in futuro, soprattutto se le condizioni finanziarie diventano meno accomodanti”. Il 2008 insegna. O forse non abbastanza.
Poiché i timori di un risveglio dell’inflazione, incoraggiati dai dati esuberanti che arrivano dagli Usa, agitano sempre più i pensieri dei banchieri centrali, vale la pena sfogliare un recente bollettino della Bis che si domanda se ci troviamo davvero di fronte a una reflazione globale, come per anni si è auspicato salvo poi spaventarsi appena se ne vedono i segni. Non a caso. L’inflazione è tanto amata – purché stia nei target di banca centrale, visto che sostiene la crescita nominale e quindi la sostenibilità dei debiti – quanto temuta perché, come dicevano gli antichi economisti, è la più odiosa delle tasse, scaricandosi peraltro sui ceti più deboli.
Tutto ciò spiega la necessità di fare il punto. Capire se ci troviamo di fronte a un fenomeno congiunturale o che esprime l’inizio di una tendenza serve alle banche centrali, che malgrado le apparenze devono contrastare la crescita dei prezzi, e serve a noi per avere un’idea di come saranno gli anni a venire.
La buona notizia è che al momento sembra proprio che la reflazione possa attendere. La crescita degli indici registrata in molti paesi, in corrispondenza della ripresa del prodotto e di certe strozzature dell’offerta, risulta al momento iscrivibile alla categoria del temporaneo. “Un aumento più persistente dell’inflazione – sottolineano gli economisti della Bis – richiederebbe probabilmente un aumento sostanziale del costo del lavoro e il disancoraggio delle aspettative di inflazione”. Le osservazioni invece, almeno al momento, confermano che “la crescita salariale resta contenuta e nel medio termine le aspettative di inflazione dei previsori professionali e dei mercati finanziari mostrano scarsi segnali di disancoraggio”. Da qui la conclusione che “l’inflazione a medio termine si sposta verso gli obiettivi della banca centrale”.
Per apprezzare meglio le conclusioni bisogna partire dalle premesse e dai dati raccolti. Cominciamo da quelli dell’inflazione.
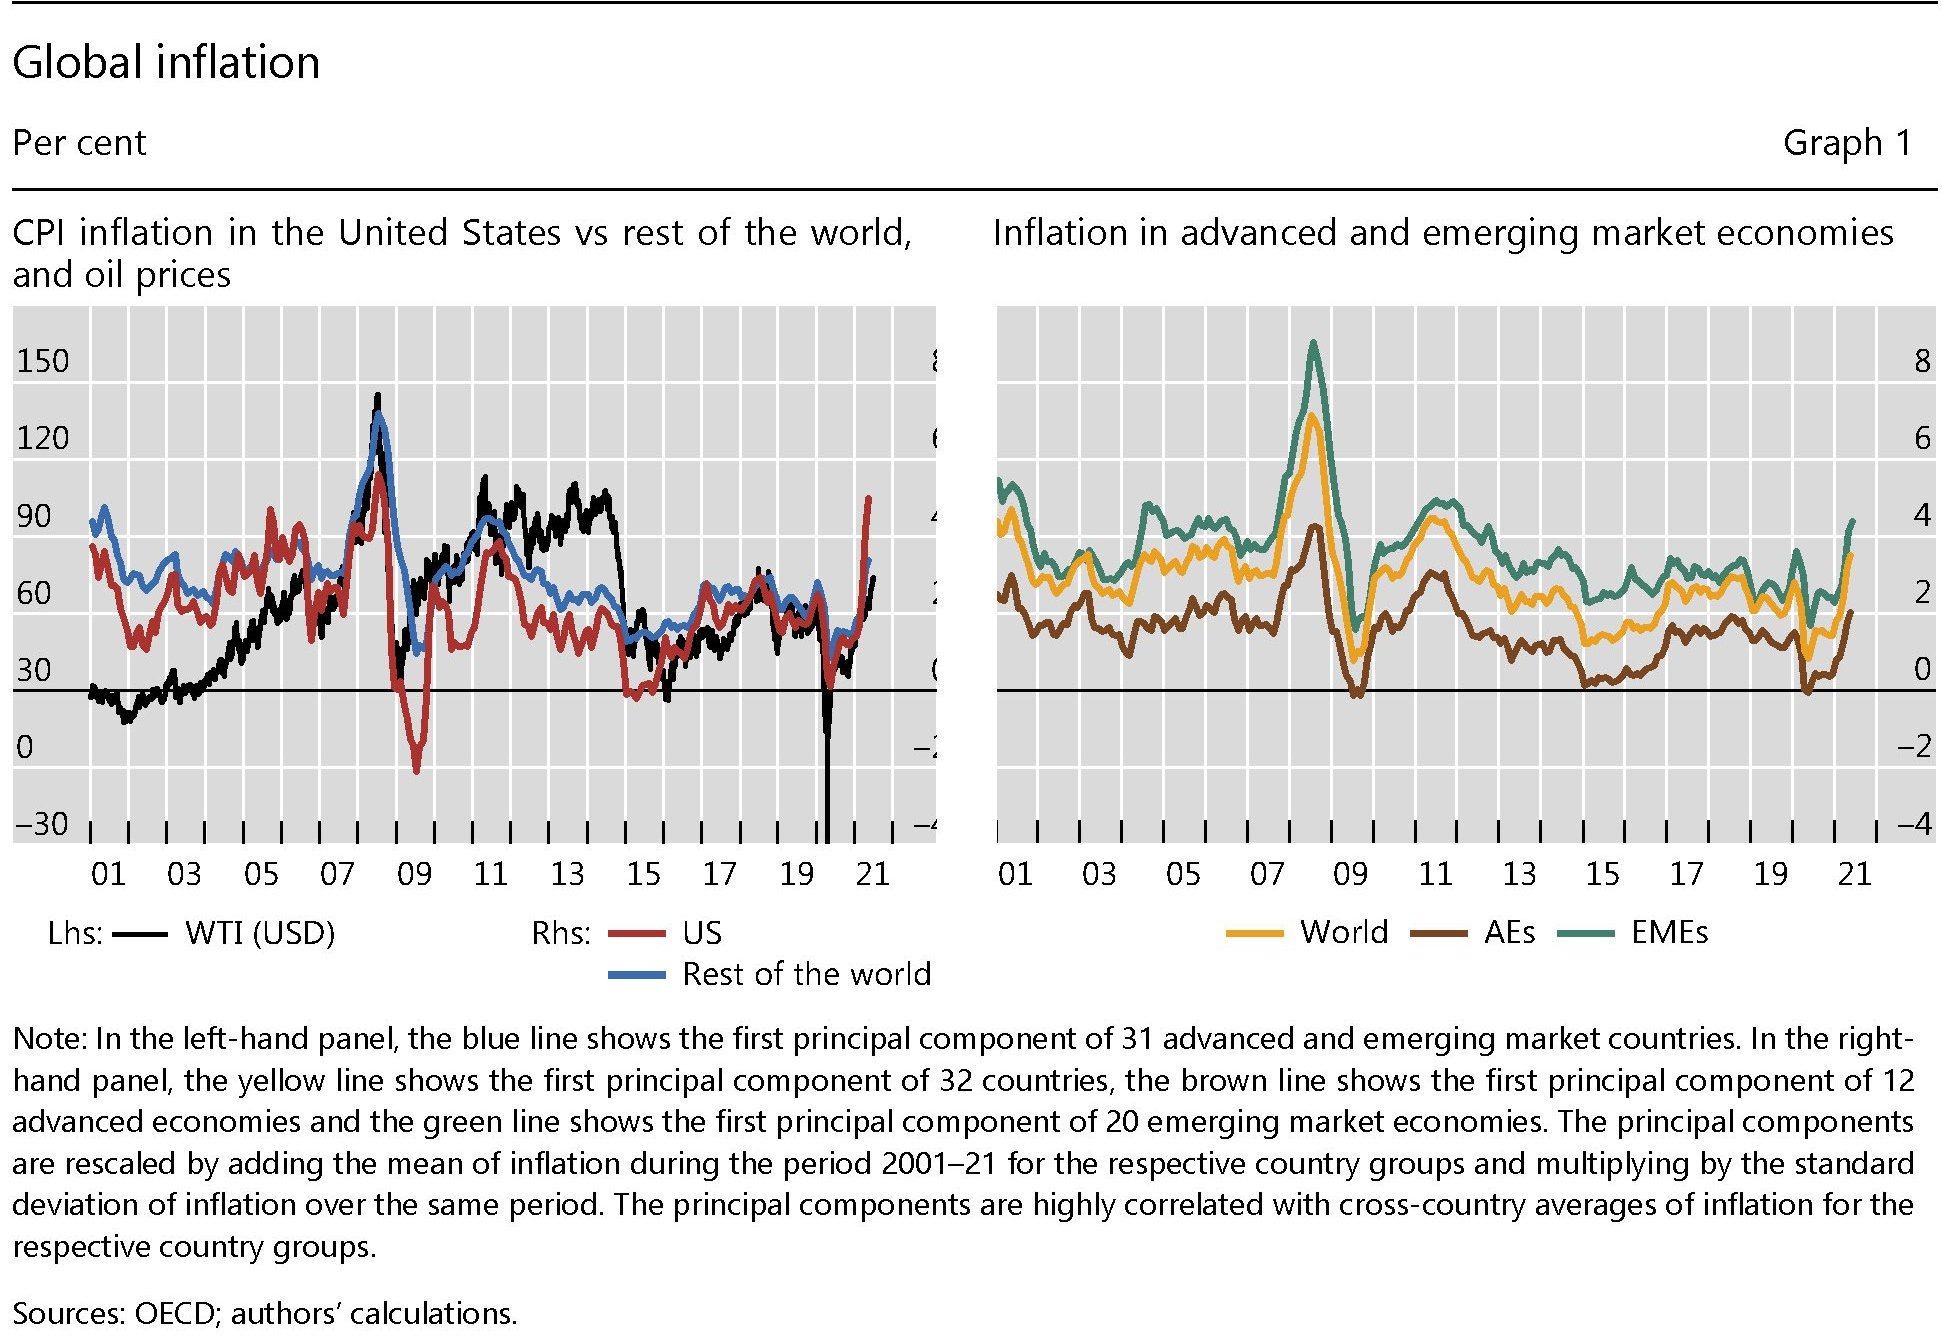
Il grafico sopra ci consente di osservare l’andamento dei prezzi nell’ultimo ventennio. Notate come (grafico a sinistra) l’impennata dei prezzi statunitensi sia assai più ripida di quella del resto del mondo, e soprattutto come sia accompagnata dal rialzo dei corsi petroliferi, in una correlazione nota. Notate inoltre (grafico a destra) come i rischi inflazionistici sembrino assai più pronunciati per i paesi emergenti, rispetto a quelli avanzati. Nulla di strano: ne abbiamo già parlato qui. In sostanza, come nota Hyun Song Shin, capo della ricerca economica della banca, “la recente paura dell’inflazione si è concentrata sui dati provenienti dagli Stati Uniti; altre regioni hanno visto crescere molto meno l’inflazione rispetto alla media dal 2008”. Gli Usa, si sa, pesano parecchio e hanno speso parecchio. E gli effetti si possono osservare in dettaglio scomponendo gli indici di inflazioni nelle loro componenti.
Come si può osservare, gli Usa (e la Germania) sono gli unici fra le grandi economie osservate a mostrare un’inflazione di fondo in crescita. “Un sguardo più approfondito dei numeri – sottolinea il Bollettino – rivela che l’aumento dell’inflazione può essere attribuito in gran parte a “effetti di base”: i prezzi, diminuiti all’inizio della pandemia, si sono ripresi”. Un rimbalzo fisiologico associato a quello del pil.
Questi “effetti base” che hanno agito sull’inflazione hanno operato tramite diversi canali e in modo differente fra i settori. Sono stati notevoli per hotel e viaggi aerei, penalizzati dalla pandemia, e si sono amplificati passando attraverso varie strozzatura sul lato dell’offerta in alcune categorie di beni. Uno per tutti: le auto usate negli Usa. Ma se si depurano gli indici dei prezzi da queste spinte, emerge che a maggio 2021 l’inflazione risulta essere inferiore del 2,37% rispetto all’indice CPI, “il divario più grande degli ultimi dieci anni”. Un altra prova della natura circostanziale del processo inflazionistico in corso.
Un’altra conferma arriva dalle commodity, e in particolare dai prezzi dell’energia, “tipicamente un fattore chiave dell’inflazione” che sembra all’opera anche in questo momento. “L’impatto dell’aumento dei prezzi delle materie prime è stato avvertito in modo particolarmente acuto nelle EME, dove cibo ed energia rappresentano un’ampia quota dei panieri di consumo”, spiega il Bollettino. A ciò ci aggiunga la robusta ripresa della domanda in Cina e negli Stati Uniti che ha fornito combustibile all’inflazione, tramite l’aumento del petrolio, che infatti oggi si trova a un livello di prezzo superiore al pre-pandemia, così come risultano molto tirati i prezzi di molti beni alimentari e di alcuni metalli, ai massimi da diversi anni. Ma a rassicurare gli osservatori circa gli effetti inflazionistici di lungo termine di queste spinte rialziste c’è la circostanza che già in passato si sono osservate forti tensioni sui beni alimentari ed energetici senza che ciò abbia cambiato l’inflazione di fondo.
Ma se non sono queste circostanze cosa può provocare un aumento duraturo dei prezzi? Di solito i movimenti inflazionistici sono collegati a una domanda in eccesso persistente, a un aumento sostenuto delle retribuzioni superiore agli aumenti di produttività – come ai tempi del salario come variabile indipendente per capirci – de-ancoraggio delle aspettative di inflazione. Ossia quando gli agenti economici cominciano a pensare che le banche centrali si siano distratte troppo dai loro compiti istituzionali.
Quanto alla prima circostanza, la Bis ricorda che l’attuale eccesso di domanda è sostenuto da ampi stimoli fiscali che per loro natura sono transitori, quindi questi eccessi dovrebbero sgonfiarsi una volta che i governi (e la banca centrale) smetteranno di pompare denaro nel sistema.
Quanto alla seconda, “vi sono alcuni segnali di accelerazione della crescita salariale” e tuttavia “la retribuzione del lavoro per dipendente – una misura dei salari – rimane in linea con la sua tendenza pre-pandemia nella maggior parte delle economie, ed è leggermente inferiore in Corea, nell’area dell’euro e Giappone”. “Un’eccezione sono gli Stati Uniti – sottolinea il bollettino -, dove la compensazione del lavoro per dipendente è di oltre 6 punti percentuali al di sopra della sua tendenza pre-pandemia”. L’ennesima eccezionalità Usa che però dipende da una serie di fattori legati alla composizione del mercato del lavoro, visto che l’US Employment Cost Index wage measure, “che controlla i cambiamenti nella composizione della forza lavoro, non fornisce alcuna indicazione di un’accelerazione della crescita dei salari”. Soprattutto, dall’esame della curva di Phillips, appiattita da decenni di globalizzazione, non emergono segnali che fanno pensare a una spirale salari-prezzi, che potrebbe alimentarsi sono le le aspettative di inflazione si disancorassero, e non è ancora il caso nostro.
Da qui la conclusione che, per quanto non si possano escludere sorprese nel medio termine, e si intravedano rischi crescenti per le economie emergenti, per il momento la reflazione può tranquillamente attendere. Fino a quando però non possiamo saperlo.
Molto si è scritto della crisi nella produzione di microchip che ha generato una carenza globale dei preziosi componenti di molta della nostra quotidianità. E il fatto che anche la Bce ne abbia fatto oggetto di una interessante ricognizione pubblicata nel suo ultimo Bollettino economico è la prova che le conseguenze economiche di questa carenza sono state profonde, e lo saranno ancor più in futuro.
D’altronde sarebbe strano il contrario. I chip sono alla base di molte produzioni, a cominciare ovviamente da computer e smartphone, fra le quali merita di essere segnalata quella di automobili, che ha la (s)gradevole caratteristica di essere una delle architravi del prodotto in molte economie europee, compresa la nostra. E purtroppo si vede.
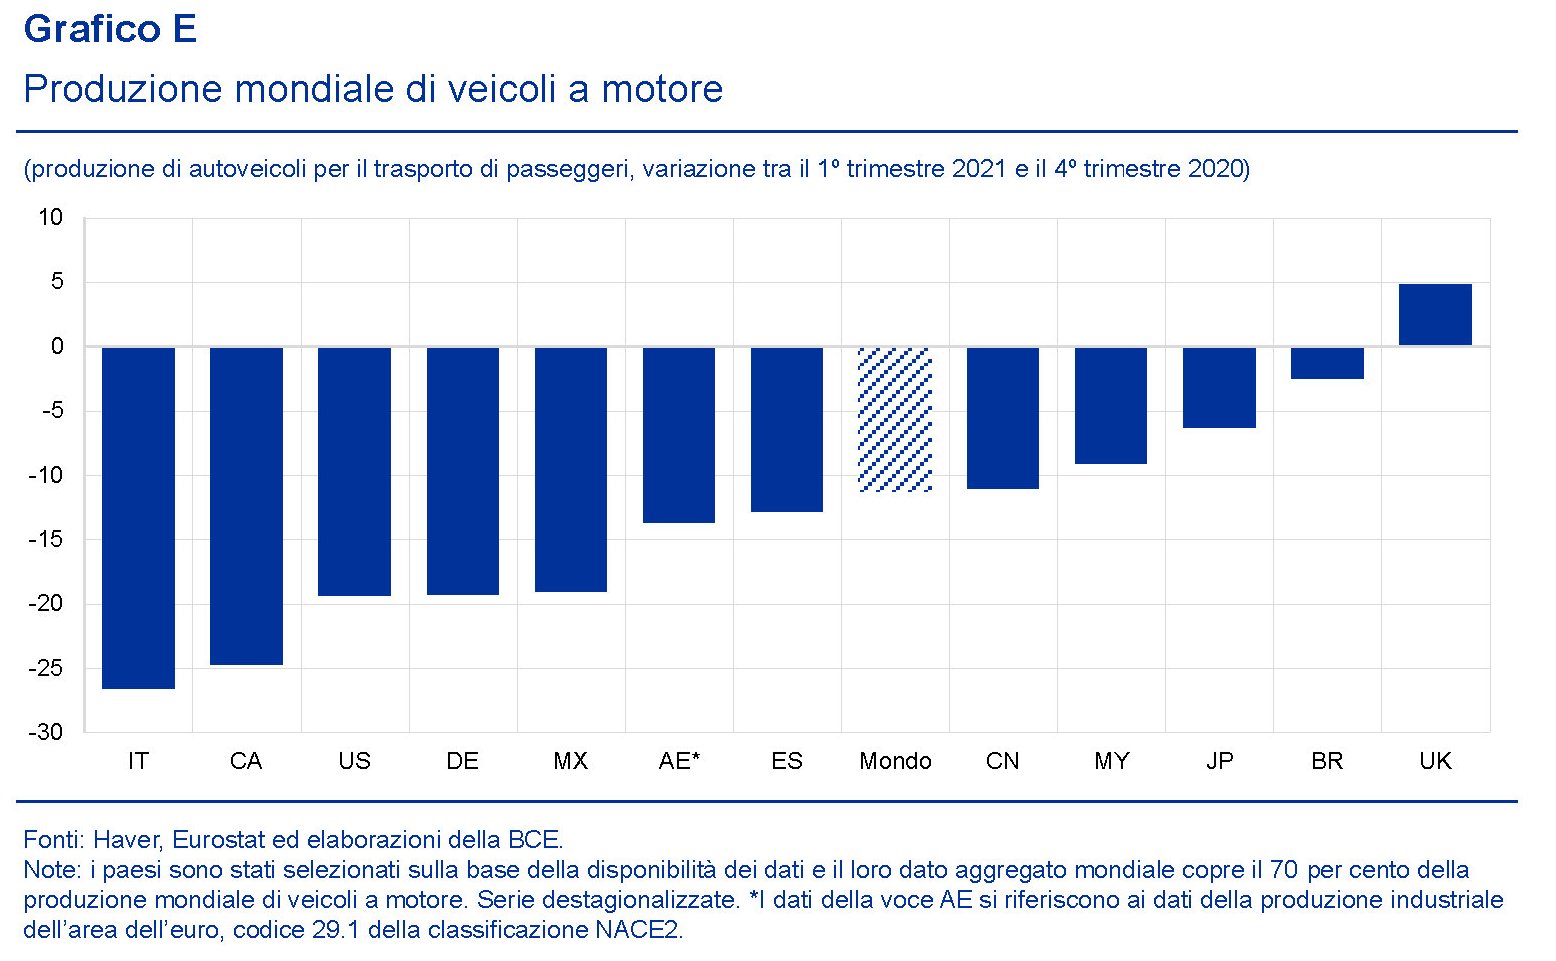
Il grafico sopra mostra l’andamento della produzione di auto nel primo trimestre 2021 rispetto all’ultimo quarto 2020 e colloca il nostro paese al vertice del calo, peggio persino della Germania, che pure è un forte produttore. Quest’ultima d’altronde si segnala per le notevoli difficoltà che la scarsità di chip sta determinando nella sua economia, assai più gravi che per la nostra.
Il quadro si complica se si ricorda che “nel breve periodo ci si attende che la carenza di semiconduttori continui”, come scrive la Banca. E questo malgrado “le principali imprese manifatturiere di chip a livello mondiale prevedono di ampliare la capacità produttiva e di incrementare la spesa in conto capitale quasi del 74 per cento”.
La buona notizia, che poi è quella che più di tutte interessa alla Bce, è che al momento la mancanza di chip non sta creando troppe tensioni sui prezzi. Nell’eurozona, infatti, “l’inflazione alla produzione sia per i componenti elettronici sia per i circuiti stampati, per i quali i semiconduttori sono fondamentali, si mantiene negativa”. Ciò che non toglie che si osservi una certa tensione sui prezzi “agli stadi successivi della catena di formazione dei prezzi”. In particolare proprio per i computer e i veicoli a motore.
C’è poi la questione geografica, o geopolitica se preferite, che deriva dalla preponderanza asiatica nella produzione e nel consumo di chip. Nel tempo infatti la produzione si è sempre più concentrata a Oriente, con effetti evidenti anche sulla capacità dell’Europa di importare questi prodotti.
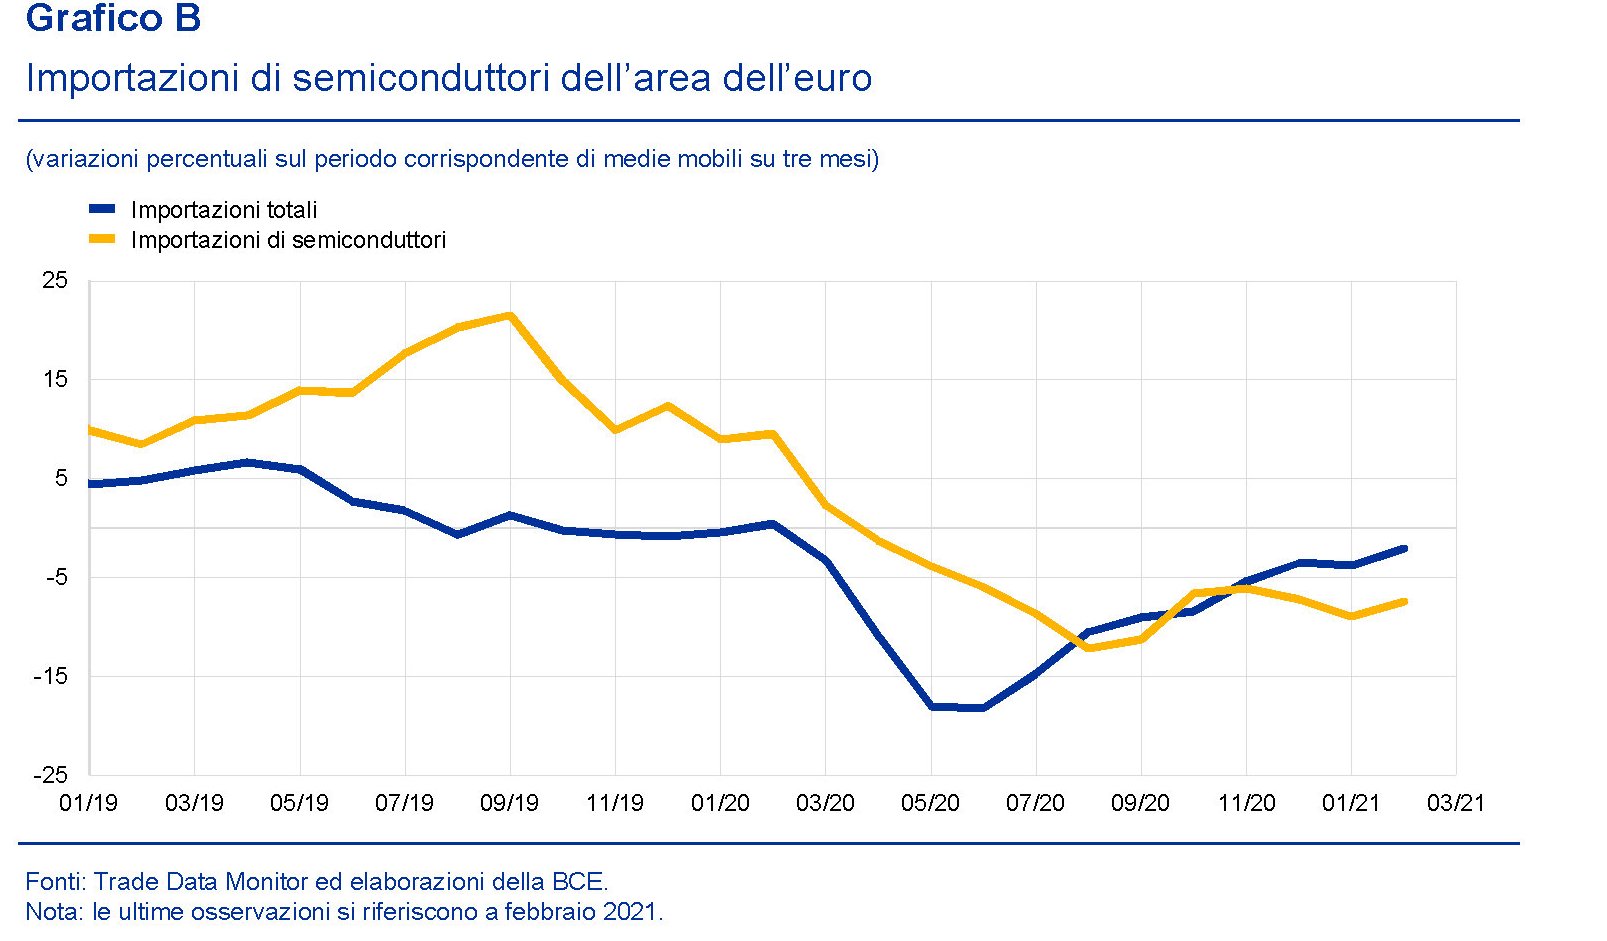
Come si può osservare nel tempo la quota di importazioni dell’Ue è diminuita nel decennio e questa tendenza è stata amplificata dalla pandemia.
Dal grafico sopra, infatti, si osserva che la ripresa delle importazioni dell’Europa seguita al dopo lockdown non si è accoppiata con l’aumento dell’import di chip, già in crisi di produzione. Questo in conseguenza del fatto che “nel frattempo l’offerta era stata reindirizzata altrove”. La conseguenza visibile è stato un aumento notevole dei tempi di consegna.
E così arriviamo alle conseguenze economiche: “Secondo l’ultima indagine trimestrale della Commissione europea presso le imprese, il 23 per cento delle imprese manifatturiere dell’area dell’euro ha segnalato la mancanza di materiali e/o attrezzature come un fattore chiave di limitazione della produzione”. Un problema che, come abbiamo già visto, è particolarmente grave in Germania.
Tutto ciò solleva molti interrogativi sulla tenuta della ripresa, che molto dipende da settori trainanti come l’automotive e l’hi tech. Con l’avvertenza che la crisi dei chip non sarà breve. Sarebbe saggio tenerne conto.
Un modo interessante per valutare l’intensità del coinvolgimento cinese nella globalizzazione avvenuto nell’ultimo ventennio è osservare come anche la Cina abbia registrato una crescente sensibilità all’andamento internazionale del tasso naturale di interesse. Parliamo di quel tasso, squisitamente teorico, che permette all’output potenziale di essere uguale a quello effettivo a fronte di un livello stabile di inflazione nel medio periodo, semplificando la definizione che ne diede Wicksell nel lontano 1936.
Il punto qui, però, non è teorico ma squisitamente politico. Se anche in Cina si osserva il declino del tasso naturale che caratterizza le economie avanzate – che si collega alla nota narrazione sulla stagnazione secolare – allora vuol dire che l’economia cinese, malgrado conduca una politica monetaria ancora molto condizionata dall’inconvertibilità della moneta, è perfettamente inserita nel contesto globale. O, il che è la stessa cosa, che il contesto globale influenza i fattori monetari anche di economie che sembrano impermeabili come quella cinese. La globalizzazione del declino dei tassi naturali, insomma, non risparmia neanche le economia pianificate.
Questo è almeno sembra essere il senso di un paper diffuso di recente dalla Bis che fotografa proprio l’andamento del tasso naturale cinese, che com’è noto non può essere misurato ma stimato, risiedendo in questa caratteristica una delle peculiarità di questa raffinata mitologia.
Il presupposto che spiega questa “sensibilità” cinese agli andamenti globali del tasso naturale forse risiede proprio nella Grande Trasformazione che l’economia cinese ha intrapreso nell’ultimo ventennio, e che ha coinvolto anche la politica monetaria di Pechino. La Cina ha di fatto cambiato paradigma, passando da strumenti di controllo degli aggregati monetari all’uso crescente della manovra del tasso di interesse. In sostanza, la Cina è passata da una rigida pianificazione del credito a un modo di controllo più somigliante a quello occidentale.
Questa evoluzione si è consumata fra il 1984, quando la People Bank of China (PBC) iniziò a funzionare come una banca centrale, e il 2009, quando la Banca iniziò a impostare una politica monetaria basata su tassi di interesse orientati al mercato.
“Attualmente, – scrivono gli autori del paper – la PBC utilizza una combinazione di strumenti di politica monetaria basati sul prezzo e sulla quantità, nonché strumenti macroprudenziali. Questa combinazione si è dimostrata efficace nel raggiungere gli obiettivi chiave della PBC di garantire la stabilità dei prezzi e promuovere la crescita economica”. La PBC è ancora impegnata nella modernizzazione dei propri strumenti in chiave “mercatistica”. Nel 2019, ad esempio, ha riformato il Loan Prime Rate (LPR) per orientarlo maggiormente alla logica del mercato.
Questi cambiamenti hanno avuto chiari effetti sull’andamento del tasso naturale stimato dagli autori del paper. I grafici sotto riepilogano le variabili prese in considerazione.
Le conclusioni sono invece osservabili dal grafico sotto.
In sostanza, “il calo tendenziale stimato del tasso di interesse naturale cinese rispecchia quello osservato in altre economie”.
Il tasso naturale cinese ha avuto una media del 3-5% fra il 1995 e il 2010 per poi declinare fino al 2% a fine 2019, che con un’inflazione al 2-3% implica un tasso nominale del 4-5%. La globalizzazione dei tassi bassi, insomma, non risparmia la Cina. O, per meglio dire, la globalizzazione tout court.
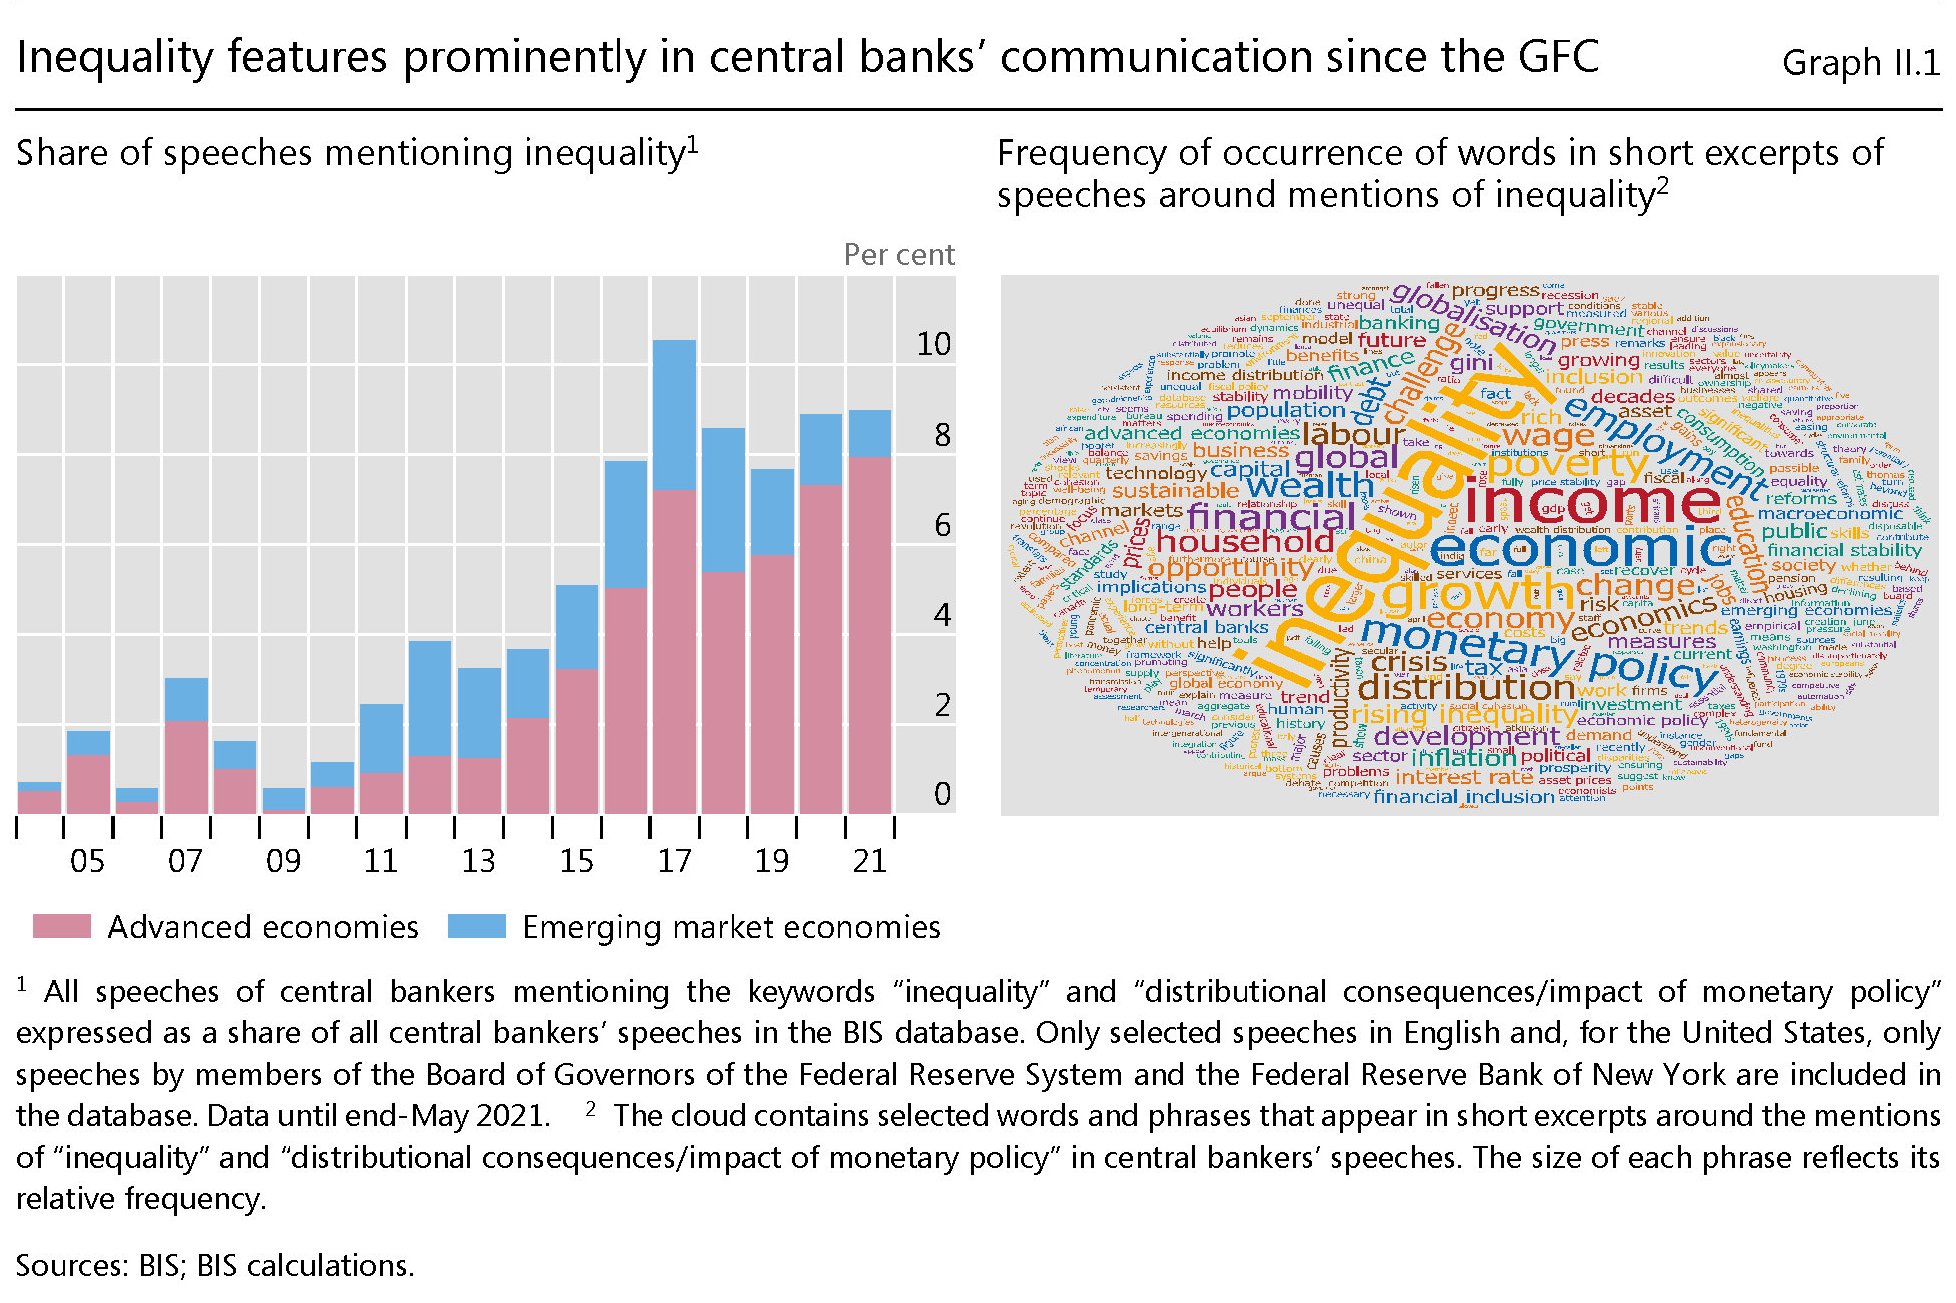
E così i banchieri centrali si sono accorti della diseguaglianza. Da poco più di un mezzo lustro, almeno a dar retta a una volenterosa statistica che ha misurato la frequenza di questo termine nei loro discorsi. E il ritornello, da quando se ne sono accorti, è sempre lo stesso: dagli anni ’80 la diseguaglianza è cresciuta e non certo per colpa della politica monetaria, che anzi può far qualcosa per mitigare i fattori strutturali che generano questa esecrabile tendenza. Ci hanno messo tempo – un trentennio dagli anni ’80 – ma oggi la diseguaglianza è un termine al centro dei discorsi di banca centrale. Parlandone queste entità si qualificano come strumenti di stabilizzazione egualitaria e quindi calamite di simpatia. Viene da pensare che se non l’avessero scoperta, la diseguaglianza, le banche centrali avrebbero dovuto inventarla.
Poiché il tema della diseguaglianza è tanto popolare – a conferma di una certa pelosità di coscienza da parte dei benestanti che paradossalmente sono quelli che se ne lamentano di più – vale la pena ricordare che la madre di tutte le diseguaglianze non risiede nella statistiche sui redditi e ricchezza, che ormai alimenta un lavoro specialistico, ma nel fatto che ci sono paesi che si possono permettere di fare ciò che vogliono e altri no. E il caso del rischio inflazione, così tanto discusso nei paesi ricchi, che insieme temono e ambiscono a una ripresa dei prezzi per alleviare il fardello dei propri debiti, conferma proprio questa diseguaglianza di fondo. Perché sono i paesi emergenti a rischiare grosso con l’inflazione. Non certo noi.
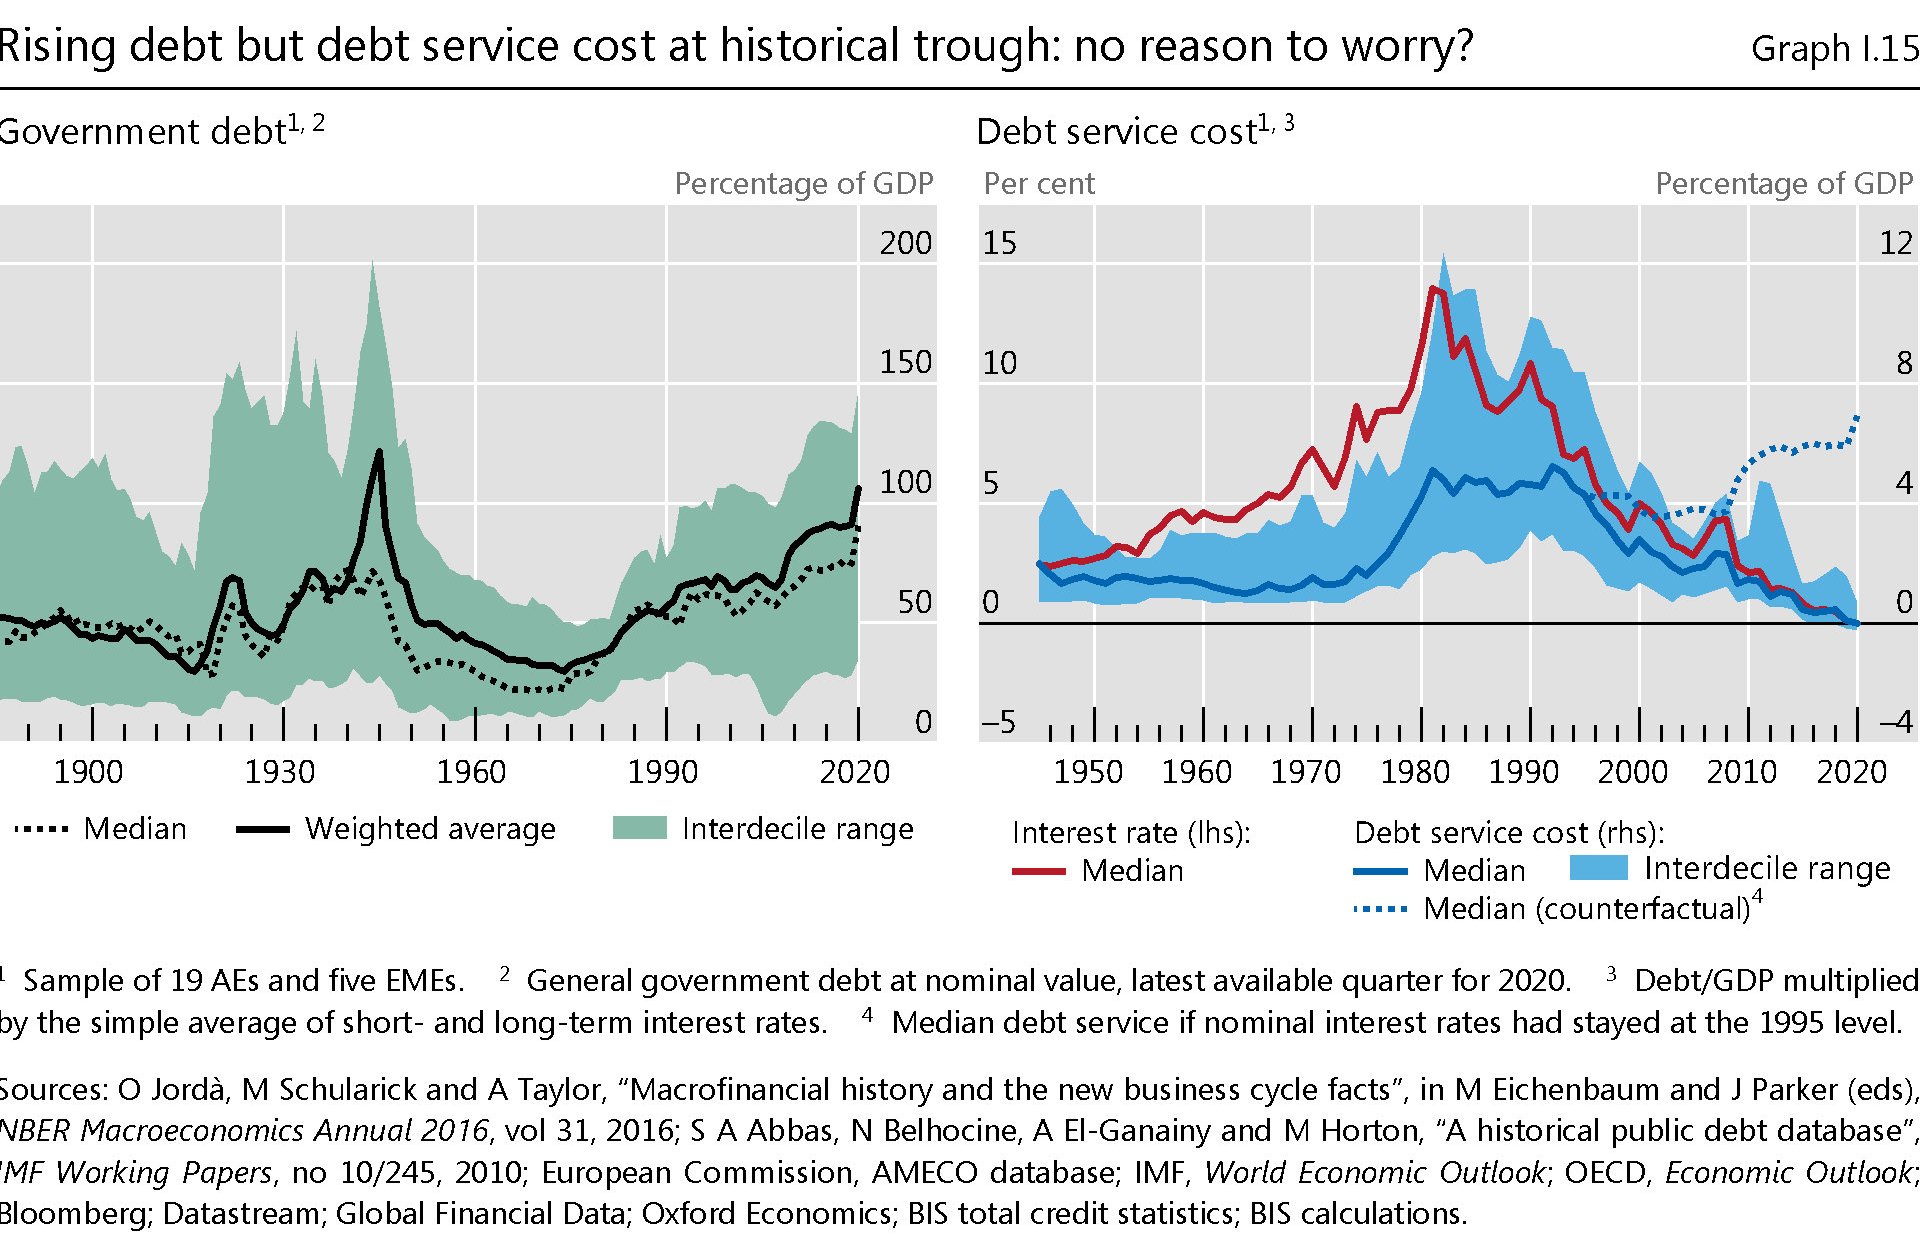
Che i rischi di inflazione siano molto più elevati per le economie emergenti è scritto a chiare lettere anche nell’ultimo rapporto annuale della Bis di Basilea, che nota come l’epidemia abbia rinforzato il nesso fra politiche fiscali e monetarie, che si può osservare, da un lato, misurando il notevole ampliamento dei bilanci delle banche centrali, divenute grandi acquirenti di debito pubblico, e dall’altro il livello declinante del servizio del debito per gli stati. Un trend che proprio le politiche delle banche centrali hanno incoraggiato.
Il problema nasce dal fatto che mentre i paesi avanzati godono non solo di maggior credito internazionale ma anche di ampie capacità di gestire queste tensioni, grazie anche al un quadro istituzionale robusto, le economie emergenti in gran parte difettano proprio di queste caratteristiche. Il che le espone ai marosi delle crisi e soprattutto oggi, che l’inflazione torna ad agitare le ansie degli osservatori.
Il modello sviluppato dalla Bis mostra infatti che una deviazione del deficit fiscale tende a produrre un aumento dell’inflazione del 5,5% rispetto alla mediana della distribuzione: un effetto che è circa dieci volte più ampio di quello che si può osservare per le economie avanzate. Un risultato coerente con diversi studi che hanno evidenziato come i deficit fiscali tendano ad avere effetti notevoli sull’inflazione nei paesi dove l’andamento dei prezzi è già surriscaldato. Piove sempre sul bagnato, insomma.
Tanto è vero che il link fra deficit e inflazione è molto più affievolito nei paesi che hanno un regime di politica monetaria basato sul target di inflazione. Paesi quindi con una maggiore robustezza istituzionale, oltre che economica. A migliorare le prospettiva, tuttavia, la circostanza che ormai anche fra gli emergenti molti paesi hanno impostato le proprie politiche monetarie sui target di inflazione. Il che dovrebbe servire a mantenerle maggiormente al sicuro. Ma questo non vale per tutti. E sono proprio le economie più fragili che rischiano di pagare il conto.
Sappiamo già quanto la Cina dipenda dal carbone, e soprattutto quanto ancora dovrà dipenderne, pure se il paese si sta lentamente conquistando un posto al sole nell’economia delle energie alternative. Diventa perciò interessante osservare quanto questa dipendenza venga alimentata dalla Russia, che a sua volta ne soffre, ma dal lato dell’offerta.
Mosca infatti, dopo il notevole declino della produzione negli anni ’90, con il nuovo secolo ha fatto ripartire le miniere fino ad arrivare alle 360 milioni di tonnellate estratte nel 2015, un livello superiore a quello del 1991, quando la produzione raggiunse un picco.
Fra il 2018 e il 2019 la produzione ha superato i 430 milioni di tonnellate, per poi declinare a causa della pandemia. E anche se il carbone non ha lo stesso peso del petrolio e del gas per il bilancio pubblico russo, rimane pur sempre una voce rilevante nella contabilità del paese. Al punto che il governo ha previsto un piano di sviluppo da qui al prossimo decennio.
Il perché non è difficile da capire. Buona parte di questa produzione infatti va all’estero e segnatamente in Cina. Già dal 2009, infatti, Pechino non è più in grado con la sua produzione di soddisfare il fabbisogno di carbone, ancora molto utilizzato in diverse produzioni. Così siamo arrivati al 2019, quando le esportazioni dirette in Asia, a in particolare in Cina, Corea del Sud e Giappone, sono arrivate al 50% del totale, superando quelle europee, ferme al 40%.
La peculiarità di questo mercato, tuttavia, risiede nel fatto che necessita di notevoli investimenti pubblici, specialmente in ferrovie, per poter essere sostenuto. Non a caso nel marzo scorso il governo russo ha approvato un investimento da 700 miliardi di rubli per collegare la Jakuzia alla Cina tramite una ferrovia lunga mille chilometri. Già oggi le spedizioni di carbone tramite ferrovia rappresentano una quota importante delle spedizioni ferroviarie russe. Si stima che occupino, per tonnellaggio, circa un quarto del totale.
Questo attivismo sul versante del carbone spiega perché il governo abbia pianificato di aumentare la sua quota mondiale di esportazione di carbone dall’attuale 14% al 23-25% entro il 2035. Ciò non vuol dire che riuscirà, ovviamente. Anche perché i piani prevedono una aumento della produzione fino a 485-668 milioni di tonnellate, che significa anche incrementare significativamente pure il trasporto ferroviario dedicato.
Questo quadretto, carbone+ferrovia, che fa tanto Novecento, poco si attaglia alla nouvelle vague ambientalista che sogna l’energia pulita ignorando i costi intrinseci che porta con sé: si pensi solo al notevole aumento del consumo di minerali incorporato nelle energie rinnovabili.
Ma intanto Russia e Cina, e con loro le altre due grandi economie che concorrono con i russi alla produzione massiccia di carbone, ossia Australia e Indonesia, fanno quello che possono per sfruttare l’onda lunga della domanda cinese finché dura. Quando leggiamo di patto strategico fra Russia e Cina, è il caso di ricordare che il carbone fa parte del piano. Pure se è brutto, sporco e cattivo.