
Etichettato: maurizio sgroi
Cronicario: Le banche non sono più in crisi, beate loro
Proverbio del 16 aprile Una piccola falla affonda una grande nave
Numero del giorno: 68 Tasso % di occupazione nei paesi Ocse
Siccome è lunedì e tutti abbiamo un disperato bisogno di una buona notizia per digerire l’inizio della settimana, ho saccheggiato in lungo e largo il cronicario di giornata col risultato che mi sono intristito del tutto. La primavera 2018 sembra abbia fatto fiorire solo conflitti globali. I missili in Siria, per dire. Ma anche cose che non ti aspetti tipo una portavoce di Mister T(weet) che smentisce il presidente francese Macron che aveva detto in diretta tv di aver convinto Trump a lasciare i soldati in Siria. Al contrario Mister T, dice la portavoce, “si aspetta che i partner regionali e gli alleati degli Stati Uniti si assumano una maggiore responsabilità sia militare che finanziaria, per mettere in sicurezza la regione”.

E sono pure alleati Macron e Trump. E mica solo loro hanno problemi a capirsi: pensate allo psicodramma che si sta consumando nei palazzi romani del potere (per modo di dire) dove un giorno si scoprono governi di larghe intese che durano il tempo di un titolo di giornale e l’altro si sperimentano accordi politici transgenici che alimentano un lussureggiante filone di leggende metropolitane.

Finisco persino a sbirciare articolesse indigeste scritti da insospettabili e sedicenti specialisti di cose economiche che giurano di avere pronta la soluzione di tutti i nostri problemi, salvo scoprire poi che la lunghezza del curriculum spesso coincide con quella della capacità di dire cagate pazzesche, e andarne pure fieri. Vi farei l’elenco, ma poi finisce che vi intristite pure voi. Se non altro perché uno si rende conto del livello delle nostre cosiddette élite e si mette paura. Se certi professoroni, sedicenti esperti, dicono cose del genere, poi uno mica si può stupire di quello che gira sui social…

Finché a un certo punto non m’imbatto nell’unica notizia positiva del giorno, che per spessore dell’emittente e qualità dell’informazione emessa, mi rallegra al punto da volerla condividere con voi. Udite, udite: la crisi della banche è finita.

Proprio così. Queste paroline gioiose l’ha recitate il nostro Visco durante una delle sue magistrali lezioni, dove ha ricordato altre due tre cosette. Intanto che il giudizio dei mercati sulle prospettive” degli istituti italiani “è migliorato” e si “sono dissipati i timori sulla tenuta del sistema”. Poi che “la duplice recessione” che ha colpito l’Italia e i “gravi episodi di mala gestio” sono state le cause della crisi di alcune banche italiane. Mica il fatto che la vigilanza (di Bankitalia) non abbia funzionato. al contrario. Gli interventi di vigilanza “sono stati continui e pressanti” e hanno “contribuito a risolvere numerosi casi di dissesto”. E infine un capatina all’addendum Bce sui crediti deteriorati che in Italia potrebbe provocare “una indesiderata riduzione dell’offerta di credito in termini sia di costo sia di disponibilità delle banche a offrire i prestiti, specialmente non garantiti”.

Dulcis in fundo: “Io non ho mai detto che il sistema bancario italiano fosse il migliore a livello europeo”. Ho sostenuto che esistevano dei problemi ma che andavano messi nelle giuste proporzioni. “Pur nel loro insieme le banche italiane hanno resistito a una congiuntura particolarmente avversa ben oltre quanto previsto da numerosi analisti e commentatori”.
Le banche stanno bene, e presto staranno meglio ancora. Beate loro.
A domani.
L’Ue è servita al commercio italiano quanto a quello tedesco
Seducente come può esserlo solo una congettura controfattuale, un paper della Banca di Francia prova a stimare il costo della non Europa, ossia la perdita per il commercio e il benessere che i paesi europei avrebbero subito qualora non si fosse sviluppata la cornice istituzionale che conosciamo oggi come Unione europea. Come tutte le simulazioni, va presa col dovuto beneficio d’inventario. Ma al netto di ciò, le conclusioni a cui arrivano gli economisti francesi meritano di essere illustrate e discusse perché fanno mostrano una disarmante evidenza: l’Ue è convenuta ai commerci italiani almeno quanto a quelli tedeschi, mentre ha influito meno per il nostro livello di benessere rispetto alla Germania.
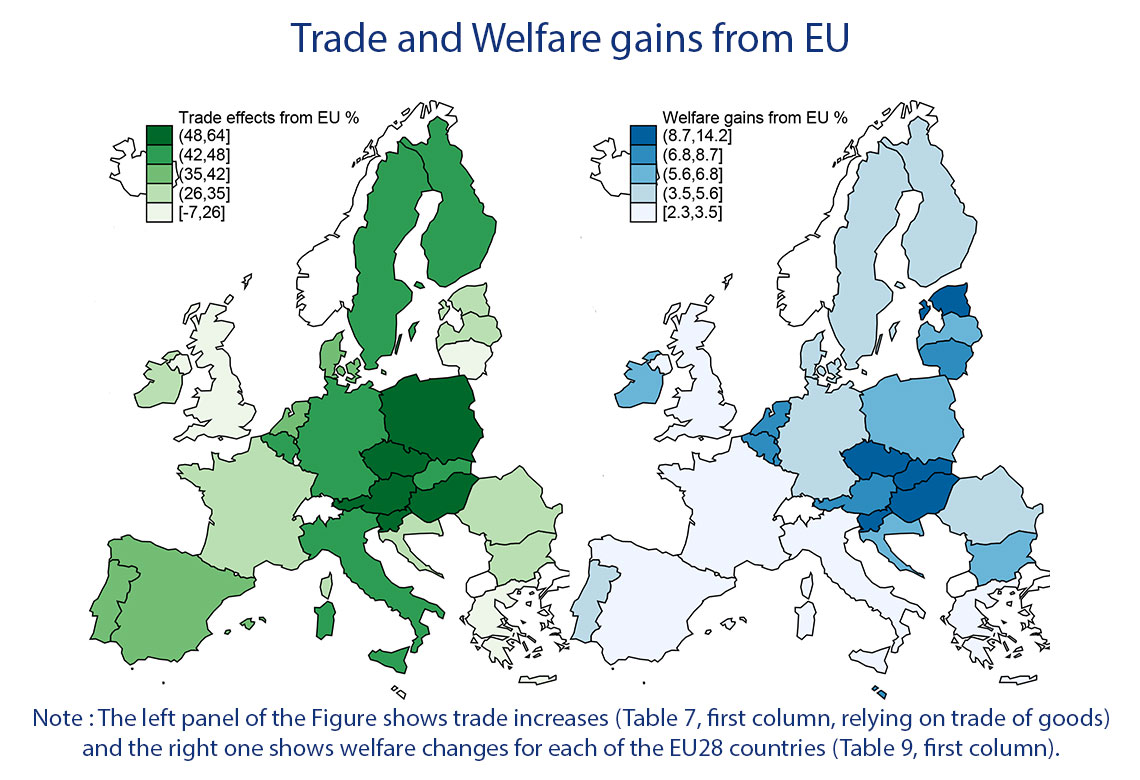
Al tempo stesso di osserva che i benefici commerciali sono stati minori per la Francia, che quindi avrebbe diritto a lamentarsi un po’ di più, e ancora meno per il Regno Unito. Risultato interessante in tempi di Brexit.
Per apprezzare queste conclusioni, tuttavia, tocca inerpicarsi lungo le colline dell’analisi sviluppata dalla Banca, se non altro per comprenderne la robustezza. Si parte ricordando che sono passati quasi venticinque anni da quando è stato realizzato il mercato unico (single market program, SPM) al quale si decise di dare il via nel 1987 per arrivare nel 1993 alla sua costruzione istituzionale. “Viviamo in un’era – scrivono gli autori – dove un possibile scenario futuro è quello della frammentazione del mercato unico, azzerando uno dei più profondi e prolungati processo di liberalizzazione commerciale della storia”. In tal senso la Brexit e i ripensamenti su Schengen vengono interpretati come segnali che validano questo scenario. Perciò “può essere un buon momento per rivisitare i guadagni che l’Ue ha raggiunto grazie all’integrazione commerciale iniziata nel 1957 e quale sarebbe il costo del tornare indietro”. Le stime sono state in qualche modo favorite dall’evoluzione delle tecniche econometriche che nel 1988, quando il costo della non Europa fu stimato per la prima volta, non erano ancora disponibili. Ciò ha consentito di elaborare diversi scenari di “disintegrazione” della Ue ancorati ai diversi regimi commerciali che si andrebbero a delineare, oltre che gli effetti che la Brexit avrà sugli altri paesi in termini di guadagni commerciali.
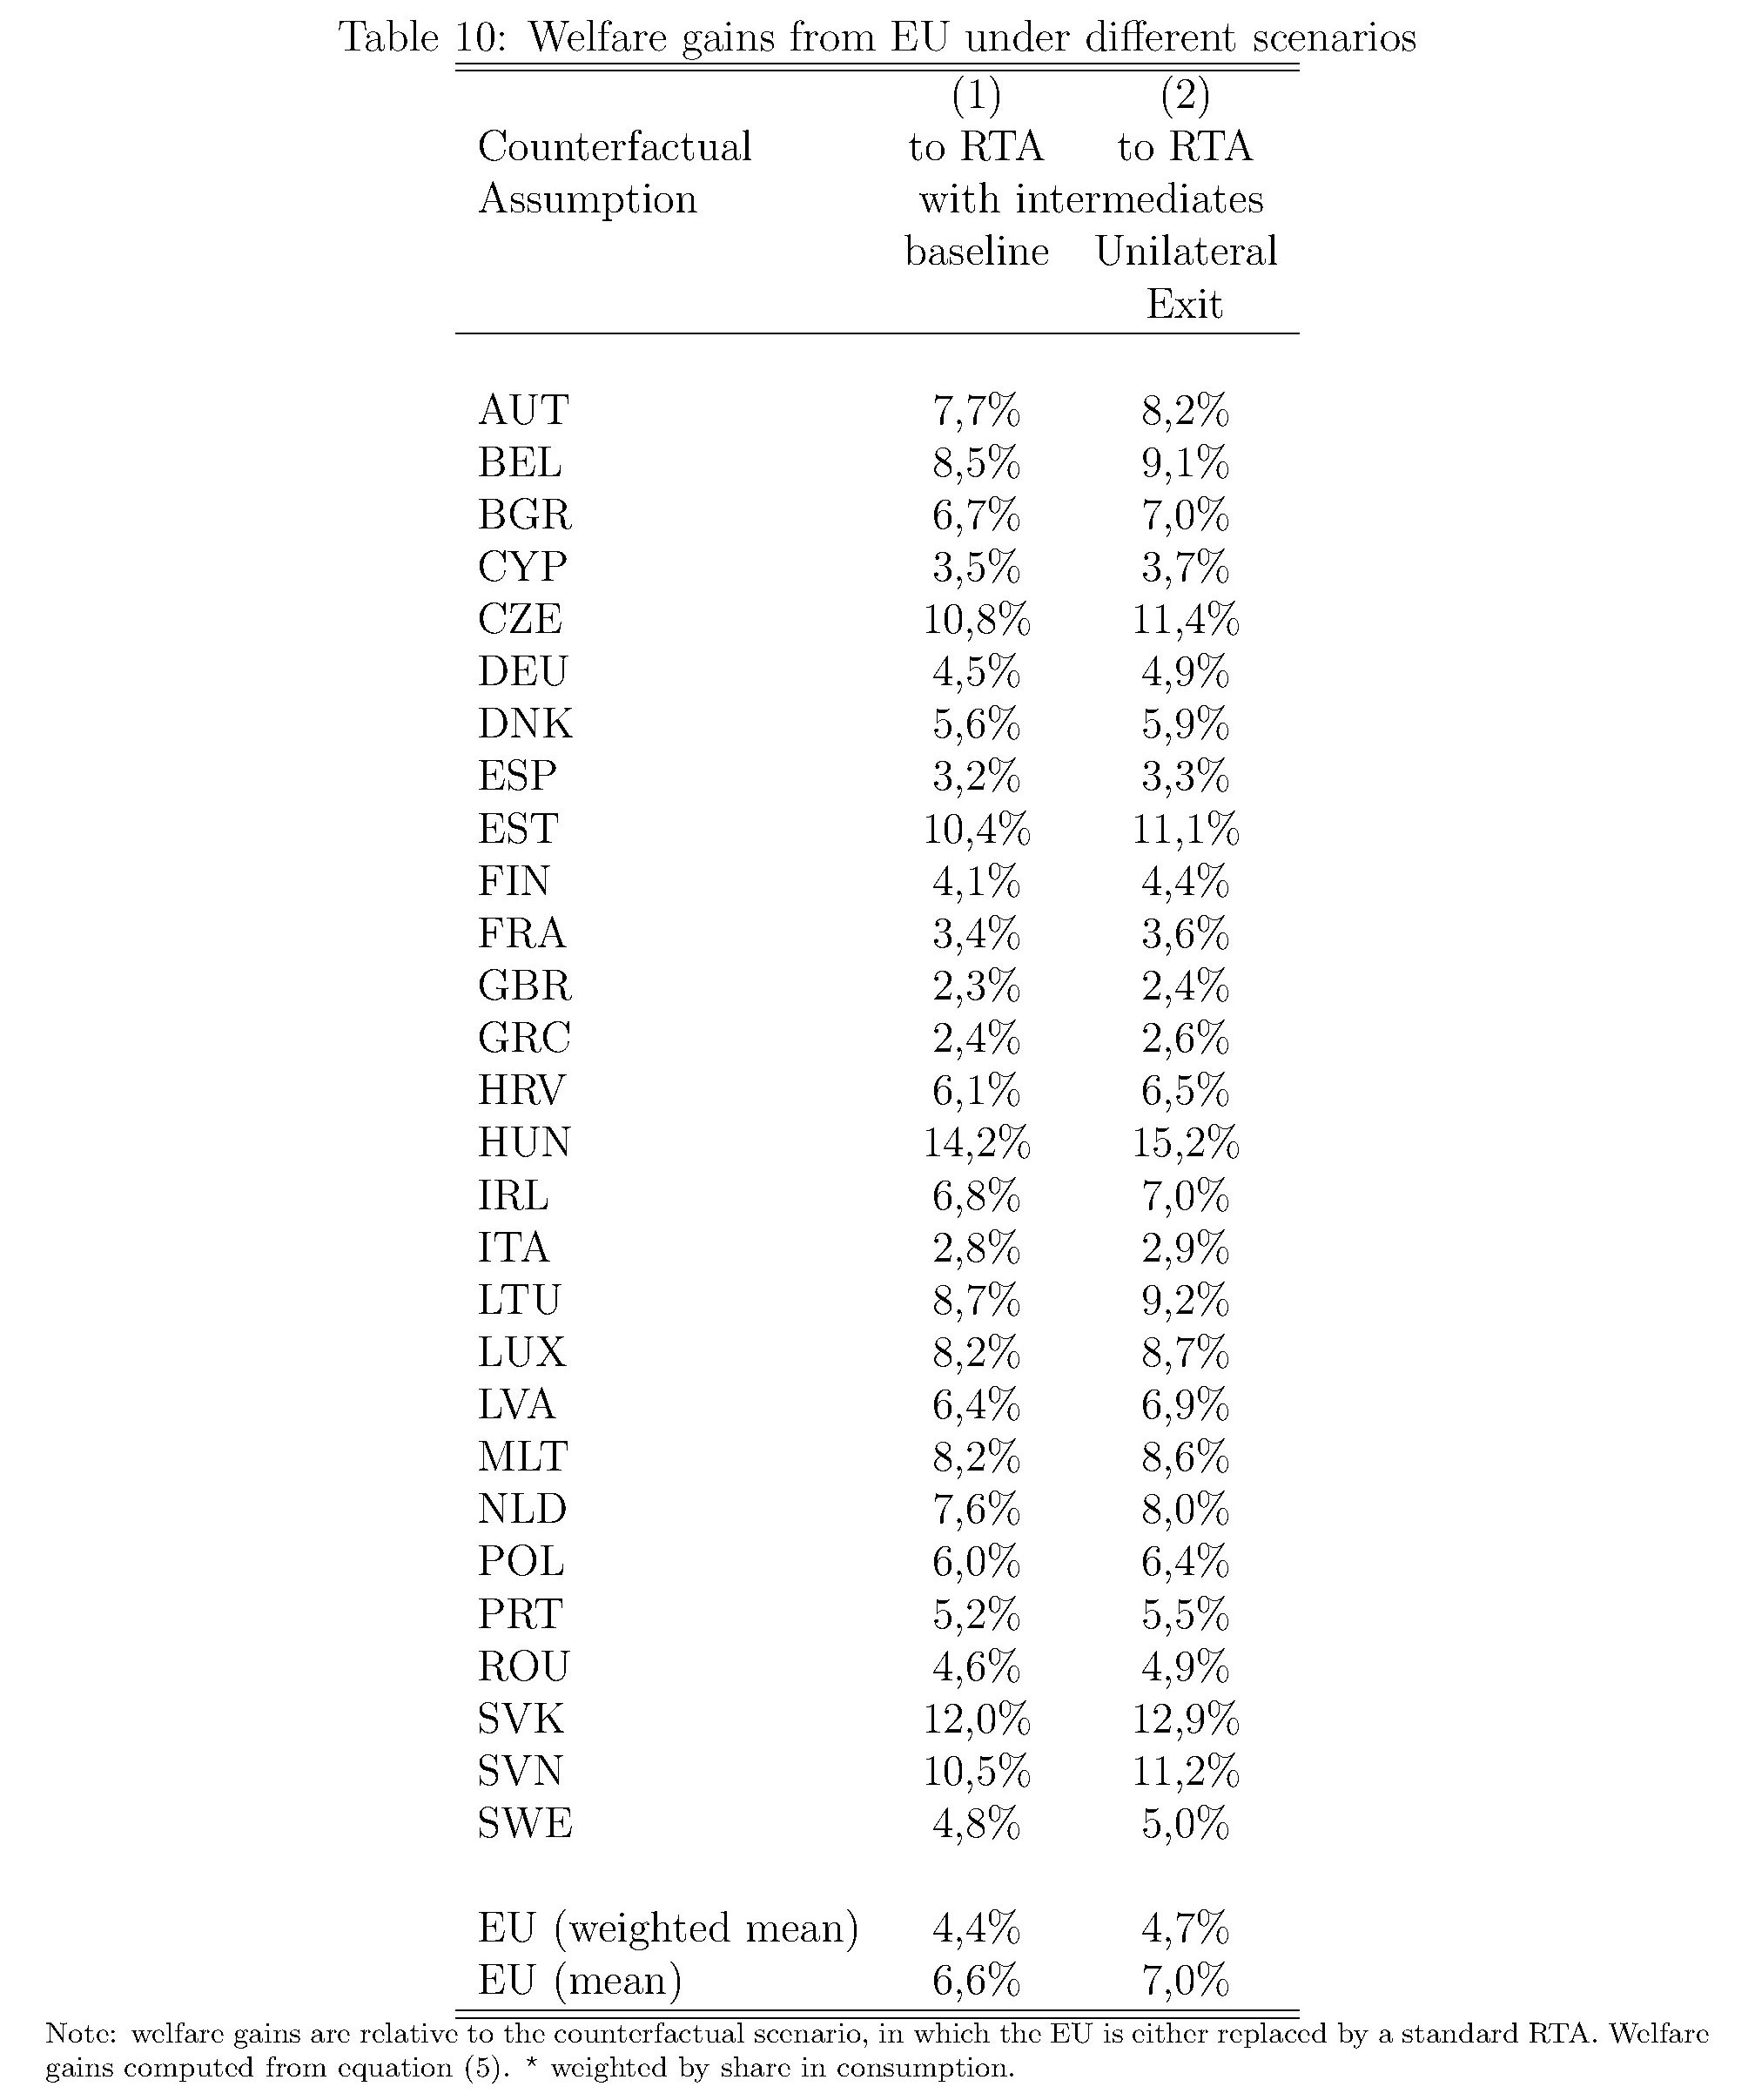
La prima conclusione è che l’Ue non fornisce solo una profonda integrazione commerciale. Aldilà e oltre le tariffe il mercato unico ha favorito gli scambi commerciali fra gli stati membri accrescendoli del 109% in media per i beni e del 58% per i servizi. “I benefici per il benessere associati derivanti dall’integrazione commerciale dell’UE sono stimati a 4,4% per il paese europeo medio”.
Come abbiamo visto però entrambi i guadagni si son distribuiti in maniera diseguale. Per stimare in numeri i guadagni per il commercio derivanti dall’Ue viene sviluppato un modello che contempla diversi scenari. Nel primo si ipotizza che l’Unione venga rimpiazzata da accordi regionali (Regional trade agreement, RTA). Nel secondo, peggiore, che gli accordi fra i paesi europei vengano disciplinati dalla regola della nazione maggiormente favorita in uso nel WTO. Questa tabella riepiloga alcuni esiti.
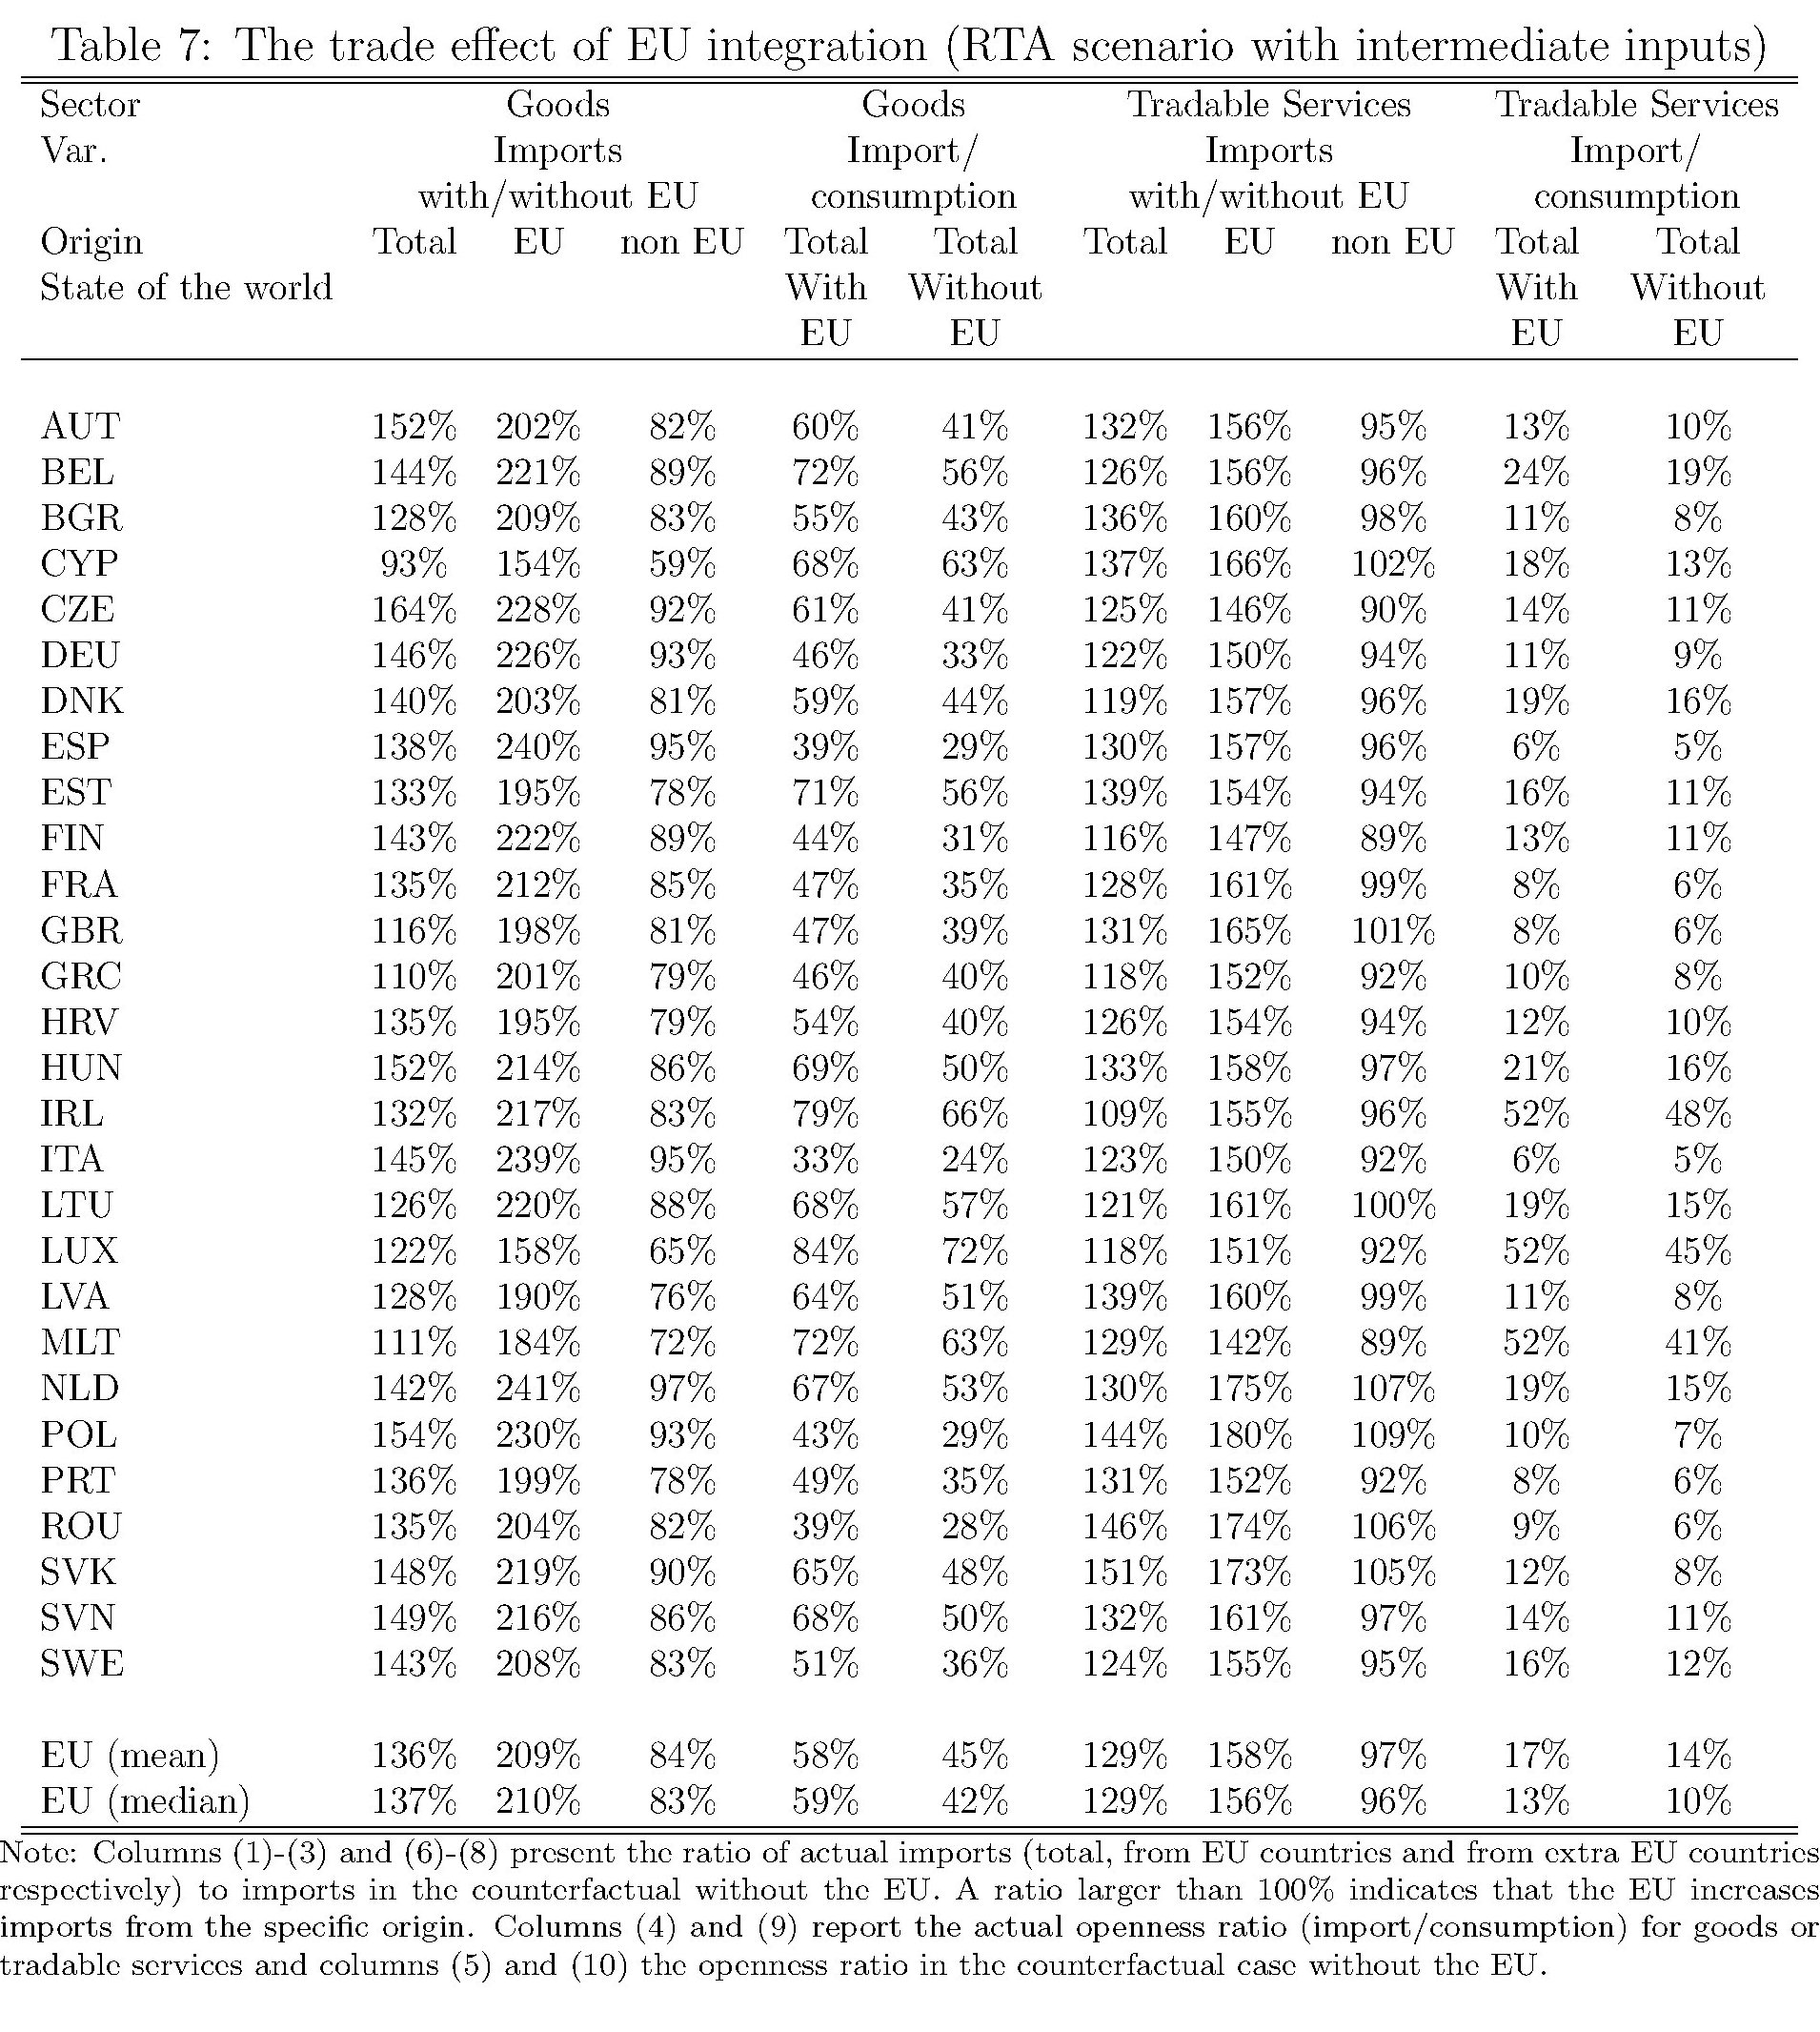
Notate che una percentuale superiore al 100% nella prima riga dei totali, implica che l’Ue ha stimolato le importazioni dal paese di origine. Se prediamo i casi Germania e Italia, osserviamo che la prima arriva a 146% totale, mentre l’Italia a 145%, con l’import dall’interno al 226% per la Germania e addirittura al 239% per l’Italia e l’extra Ue rispettivamente al 93 e al 95%. Italia e Germania, fra le grandi economie europee, sono quelle che guadagno di più in questo scenario.
Se guardiamo adesso al livello generale del benessere, vengono elaborati due scenari che però conducono a una conclusione simile: “Tutti i paesi membri hanno ottenuto inequivocabilmente considerevoli guadagni di benessere dall’UE così com’è. Il guadagno medio varia dal 2,3% all’8,2%”. Noi italiani stiamo nella parte bassa della forchetta.
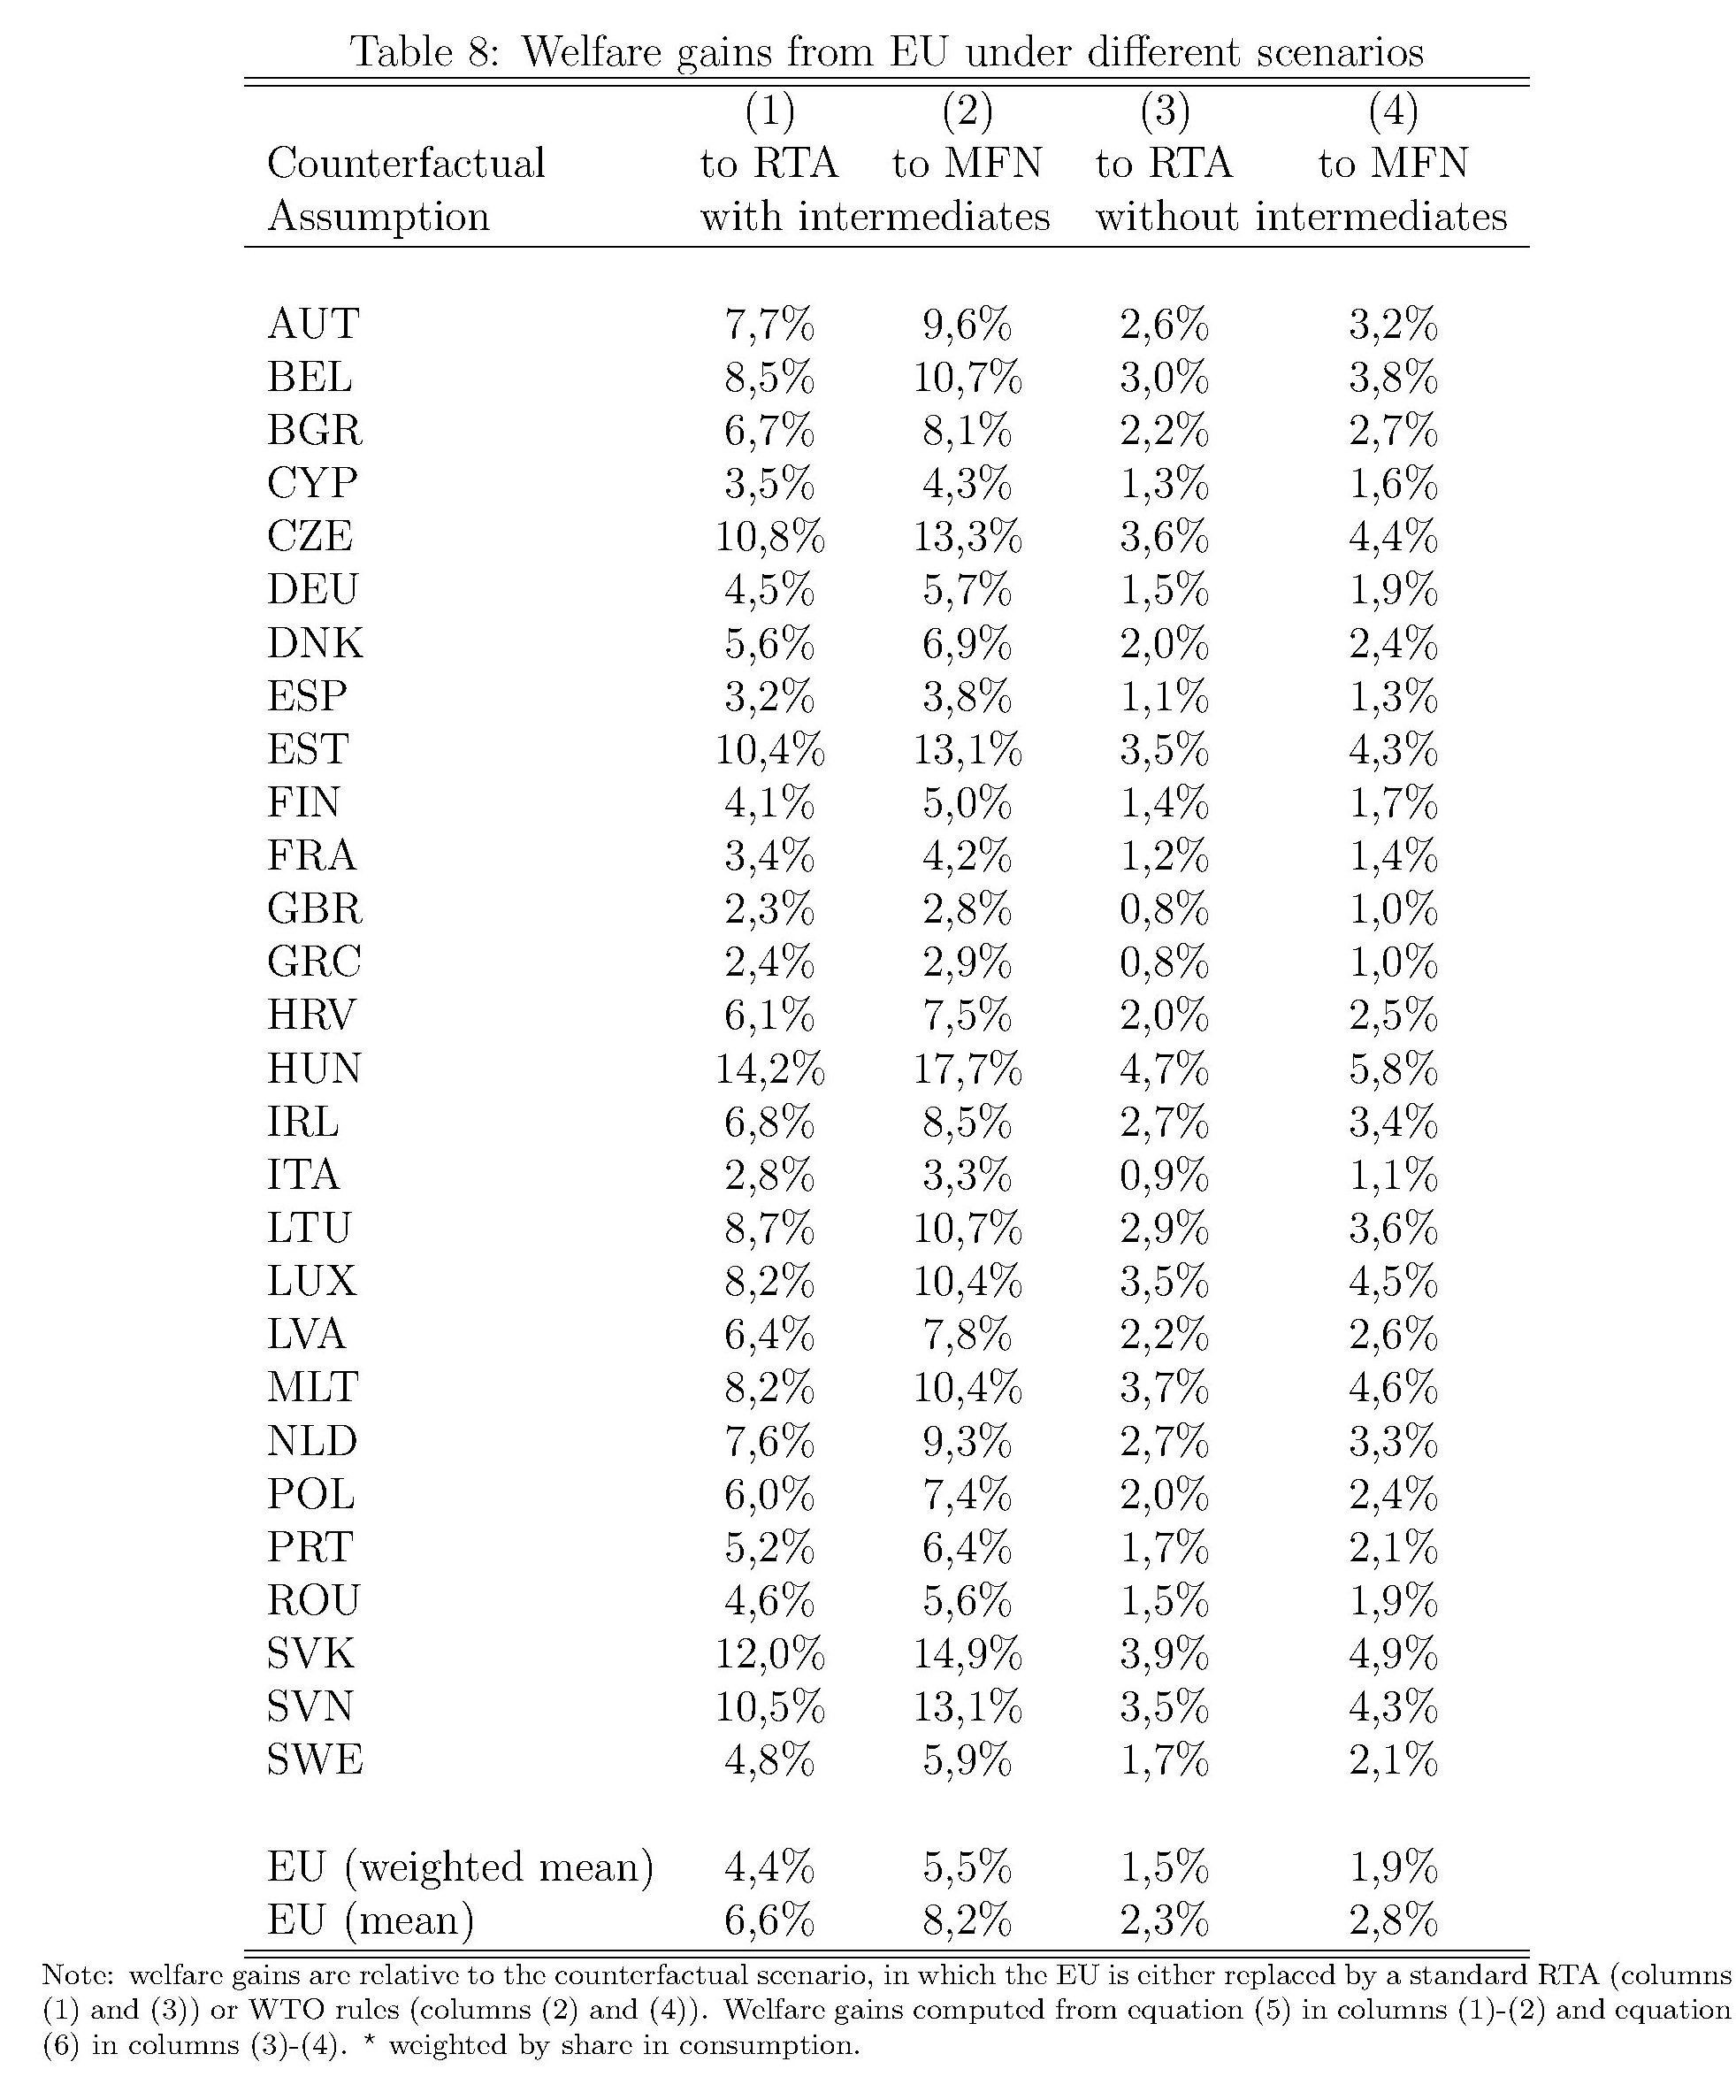
Tralasciamo gli scenari ulteriori mentre è utile osservare quest’altro, ossia quello derivante dall’uscita unilaterale in un contesto in cui l’Ue ancora esiste, in uno scenario di RTA. “Nel complesso, le perdite derivanti dalle uscite unilaterali sembrano marginalmente più grandi delle perdite derivanti dall’eliminazione completa dell’UE, specialmente per i piccoli paesi”.
Vale la pena anche dedicare un po’ di attenzione alla stime del costo della Brexit, sia per il Regno Unito che per gli altri ex partner. “I risultati – scrivono – mostrano sostanziali perdite di benessere per il Regno Unito da -0,8% a -2,9% del Pil a seconda dello scenario e delle ipotesi di modellizzazione. Le perdite sono maggiori in uno scenario post-Brexit governato dalle regole del WTO. E’ interessante notare che circa l’80% delle perdite proviene dall’uscita dal mercato unico. Quindi non sono correlate alla re-installazione di dazi o tariffe, che rimangono a zero nello scenario di un accordo RTA standard. Brexit impone anche perdite ad altri membri dell’Unione europea, ma questi sono generalmente un ordine di grandezza inferiore a quello del Regno Unito. Il Pil diminuisce dallo 0,2% allo 0,6% per il paese medio dell’UE. L’Irlanda, a causa dei suoi stretti legami geografici e storici con il Regno Unito rappresenta un’eccezione con perdite paragonabili a quelle del Regno Unito”. Per l’Italia la perdita oscilla fra lo 0,1 e lo 0,2%, per la Germania fra lo 0,1 e lo 0,3.
In conclusione, il costo della non Europa è alquanto elevato per i singoli paesi dell’Ue. “Smantellare l’Ue, in parte o completamente, avrebbe notevole effetti negativi sul benessere”, sottolineano gli economisti francesi che sottolineano di aver lavorato su conseguenze di lungo periodo e non di breve. Purtroppo come diceva qualcuno, nel lungo periodo saremo tutti morti. E nel breve non è detto che prevalga il buon senso.
Cronicario: Consumiamoci così, senza risparmio
Proverbio del 13 aprile I figli sono il tesoro del povero
Numero del giorno: 3.700.000.000 Mercato dell’IoT in Italia
Se ai tempi del vecchio Boezio, ci fosse stata la statistica, il nostro avrebbe scoperto che la vera consolazione arriva da lì, altro che dalla filosofia. Anzi viene dall’Istat che oggi ha rilasciato un bellissimo resoconto della nostra contabilità nazionale recente dove fra altre cose leggo che “nel 2017 le famiglie hanno aumentato la spesa per consumi finali (+2,5% in termini nominali) in misura superiore rispetto all’incremento del reddito disponibile (+1,7%) e che di conseguenza, la propensione al risparmio delle famiglie scende al 7,8% (-0,7 punti percentuali rispetto al 2016)”.

Poiché ormai tocca accontentarsi dei mezzi gaudii, capirete che sollievo quando ho scoperto che faccio media statistica nel mio esperto bordeggiare il deficit, visto che a furia di consumare più di quanto guadagno ormai consumo sempre più risparmio, dovendo persino fare i conti con un potere d’acquisto vagamente triste: lo 0,6% di incremento nel 2017, per giunta “in rallentamento rispetto alle tendenze registrate nel biennio precedente”. Che erano già lente peraltro.

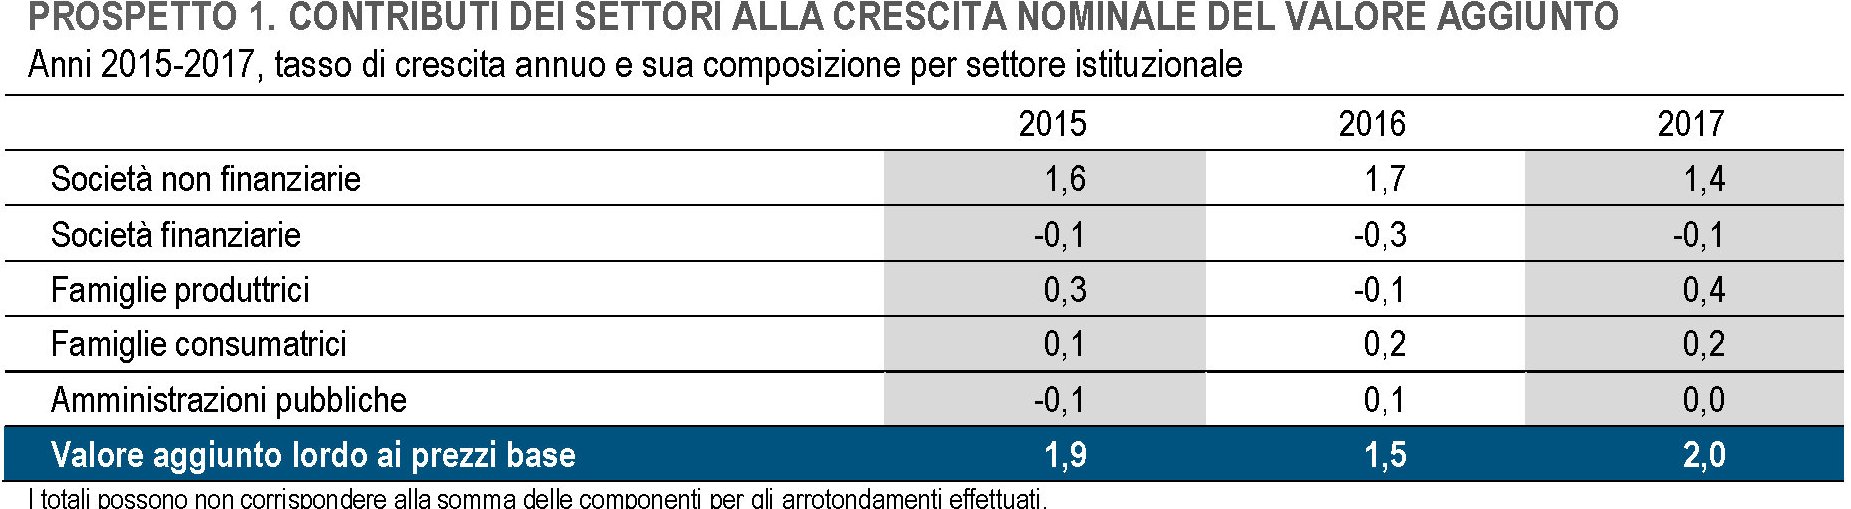
Poi se proprio vi volete perdere nei numeri, vi farà piacere sapere che il grosso della crescita del valore aggiunto lordo è arrivato dalle imprese, che hanno prodotto più del doppio del valore delle famiglie, il cui contributo peraltro è in aumento, mentre è risultato nulla il contributo dello stato.
Ora questo assottigliarsi del risparmio fa di noi degli eroi, è bene saperlo. Sacrificare il futuro seguendo l’emozione del presente è davvero esemplare e soprattutto serve a migliorare l’umore nazionale, costantemente gravato dai menagramo. Consumarsi così, senza risparmio, è sicuramente un atto di patriottismo che andrebbe premiato.
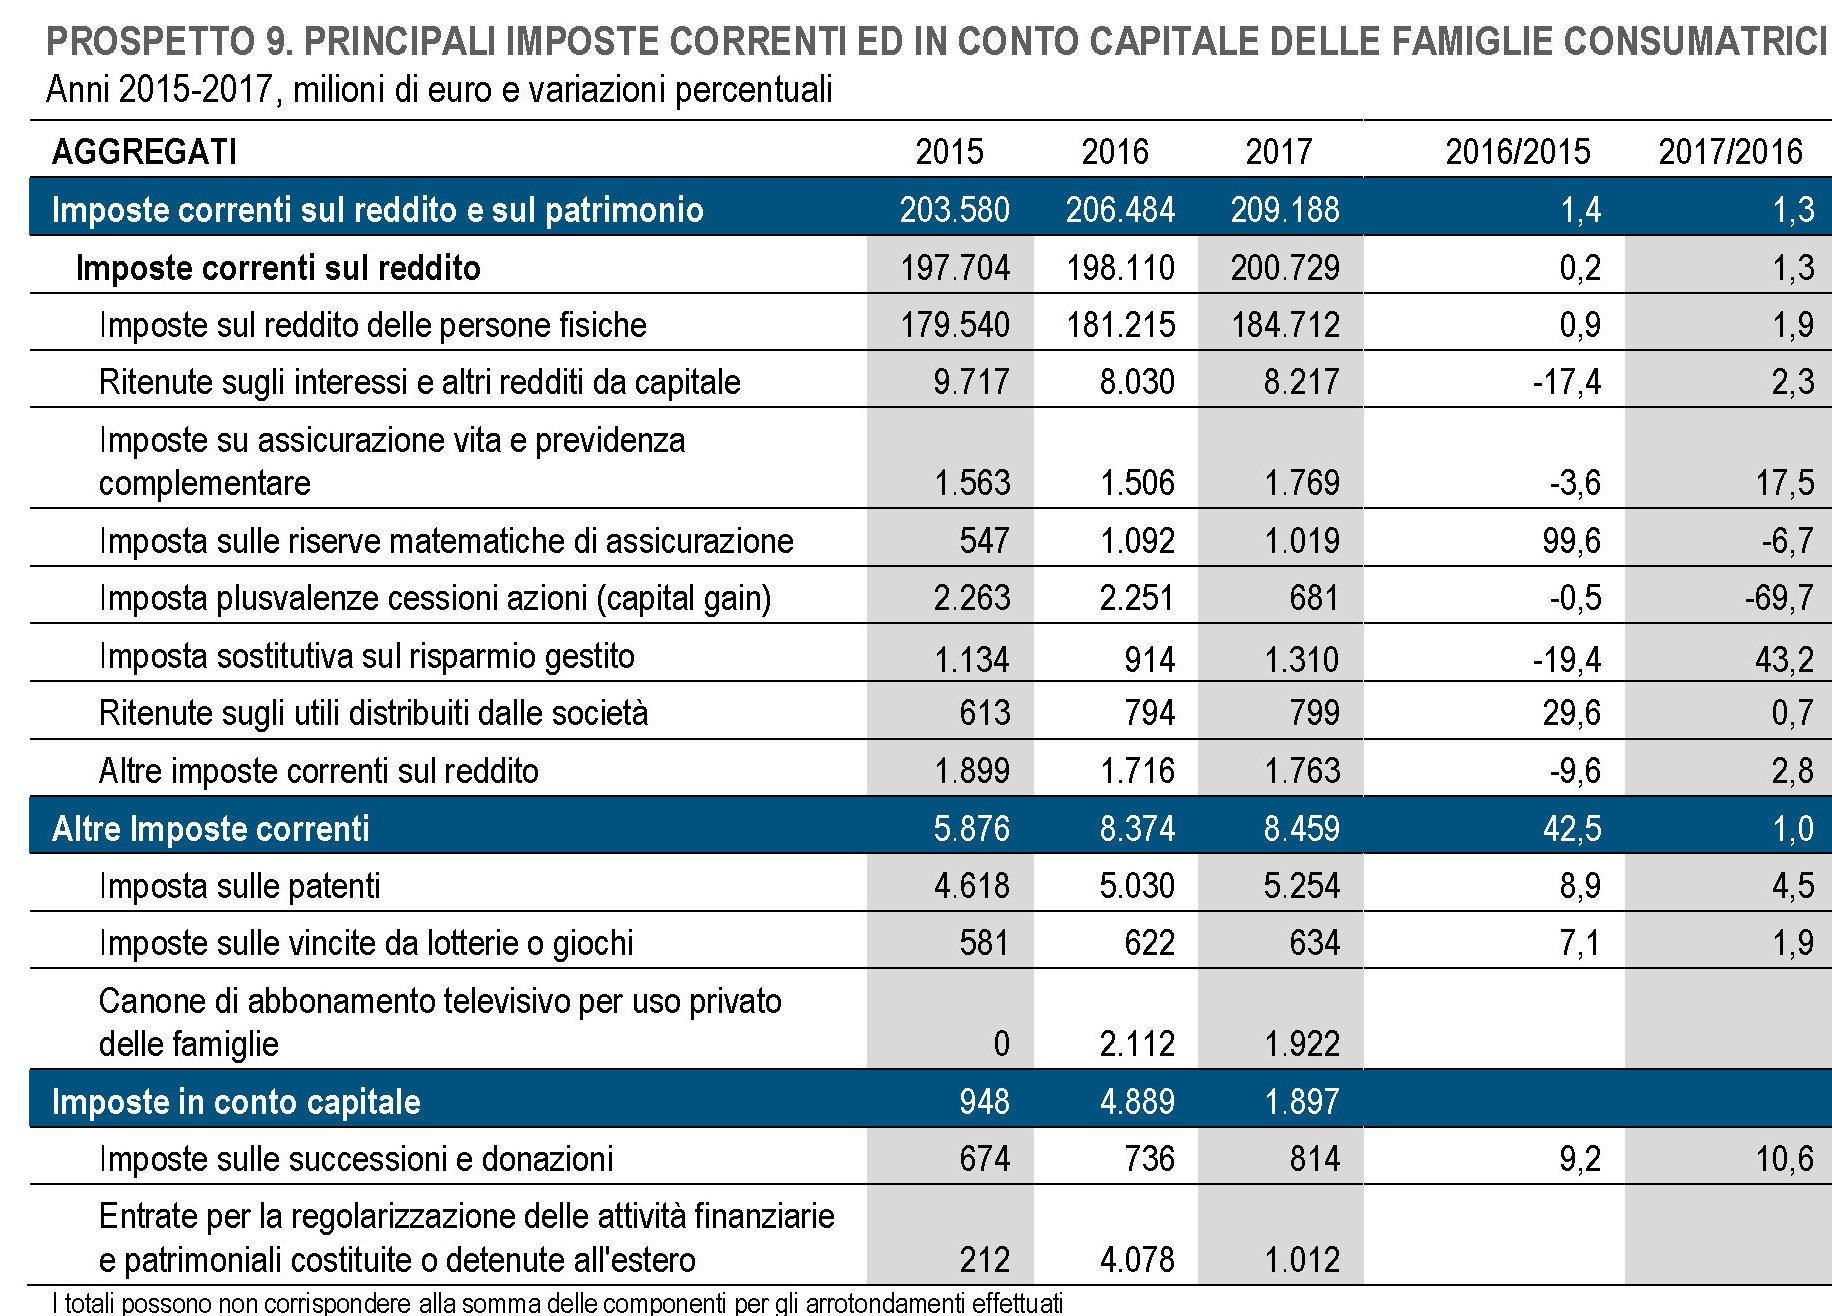
Prima di congedarmi dall’Istat, che ormai mi ha consolato abbastanza, vi do giusto un paio di elementi da digerire nel corso del fine settimana. Il primo è che nel 2017 c’è stata una robusta crescita delle prestazioni sociali ricevute dalle famiglie, aumentate dell’1,7% e, nel dettaglio , un +1,1% di pensioni e rendite. E poi ci sono le imposte di cui è meglio non parlare, ma che è bello far vedere.
E prima di dirvi ciao, vi lascio con una suggestione che mi ha suggerito la Banca di Francia, che ha notato una cosa che molti sanno ma moltissimi ignorano.
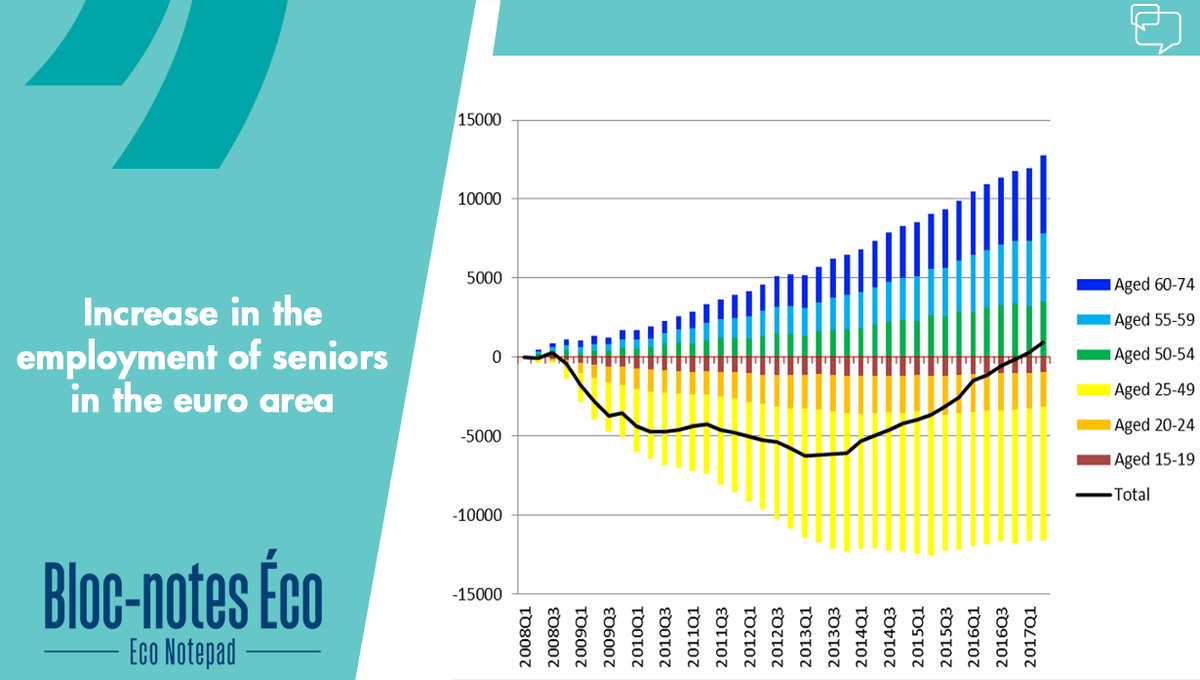
In pratica dal 2008 gli unici che hanno trovato lavoro sono gli ultra cinquantenni. E i giovani che fanno?

Godersela fino a 50 anni e lavorare fino alla morte: mi sembra il paradiso in terra.
A lunedì.
Cronicario: Arriva il governo che se lo fissi a lungo scolorisce
Proverbio del 12 aprile Il virtuoso è incline agli accordi, il vizioso a dare la colpa
Numero del giorno: 35.000.000 Stima vendite annuali di auto in Cina nel 2030
Insomma, a un certo punto dalla pattuglia di bimbiminkia che anima il vostro Cronicario s’alza impettita una voce, chiaramente viziata dai disordini del sonno e da chissà cos’altro, che mi dice: “Hai visto la foto che se la fissi a lungo si scolorisce?”
E così d’improvviso mi si rivela il senso del governo prossimo venturo, che anche oggi sta impegnando le notevoli intelligenze che animano questo paese nel defatigante rito delle consultazioni.
Qualunque sarà il governo che verrà, se lo fissiamo a lungo cambierà gradualmente colore fino a scolorire nell’unico esecutivo che abbia mai davvero governato in Italia.
Con l’aggravante che stavolta tocca pure trovare i soldi per consentire lo scialacquo.
Ora sarà pure un caso, ma proprio oggi l’Ocse se n’è uscita con un libretto che sembra un consiglio per gli acquisti per il governo scolorito prossimo futuro, dove si ricorda che in Italia (fra gli altri paesi) la diseguaglianza è aumentata dopo la crisi e che una patrimoniale è un ottimo strumento per pareggiare i conti.
Capirete perciò con che trepidazione uno attenda la notizia che verrà fuori il governo – chessò – gialloverde, che coerentemente con quanto insegna la teoria dei colori digraderà verso l’azzurro, prima di transitare verso il rosso (allarme) e infine spegnersi come un arcobaleno esausto nel grigio.
Ora prima che pensiate che improvvisamente il vostro Cronicario ha perso la testa al punto da parlare di politica, vi rassicuro. Mi hanno traviato i bimbiminkia e la foto che si scolorisce. Ma poi mi riprendo.
A domani.
Cronicario: E anche oggi la Cina dice Yi (stavolta al Fmi)
Proverbio dell’11 aprile Non si conosce il valore dei denti finché durano
Numero del giorno: -0,3 Calo % prezzi case in Italia nel IVQ 2017 rispetto al 2016
Non so voi, ma io mi sto ammazzando di pop corn mentre mi gusto in salotto il teatrino sinoamericano che recita a soggetto La Grande Guerra Commerciale, che agita i sonni di mezzo mondo proprio alla fine del primo trimestre 2018. Mezzo mondo che poi dovremmo essere noi europei, visto che siamo letteralmente nel mezzo di questa Grande Guerra, e spuntiamo begli attivi commerciali dai nostri cugini americani. A proposito…
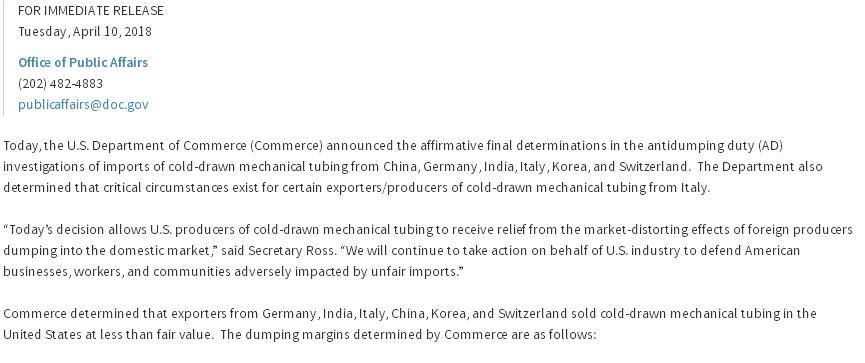
Non lo sapevate eh? Eccerto, solo il vostro Cronicario qui vi dice quello che serve sapere, pure sboccato com’è. E infatti dovete sapere che il verdetto su questa indagine che noi italiani vale un export di poco più di venti milioni di dollari – una lenticchia nel mare dell’import Usa, arriverà duro e implacabile e di sicuro ne preannuncia altri.
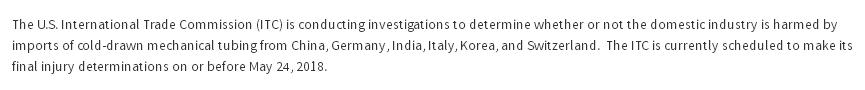
Ne riparliamo a fine maggio insomma, quando scopriremo anche che fine farà la momentanea sospensione dei dazi all’Ue su acciaio e alluminio.
Vengo al punto. Ricorderete che ieri il presidente cinese Xi, parlando dal forum di Boao ha detto che sì: abbasserà i dazi sulle importazioni di auto, rispondendo così all’ennesima cazziata via social di Mister T(weet). e poi che sì: aprirà a sua economia in lungo e largo. E infine che sì: vuole commerciare con chiunque, pure a patto di perderci qualche tallero. E perciò sì: allargherà anche le maglie della sua rete finanziaria per consentire ai non cinesi di iniziare a farsi le ossa nei mercati finanziari cinesi. I mondialisti di tutto il mondo ringraziano.
Passa la nottata e al risveglio le agenzie battono forsennate le dichiarazioni di Miss Fmi, meglio conosciuta come Madame Lagarde. che dice due paroline due sui brutti tempi che stiamo vivendo:
1) Il protezionismo è un fallimento collettivo. I dazi non risolvono gli squilibri commerciali. I paesi dovrebbero innanzitutto fare politiche fiscali per contenere le spese e correggere i bilanci pubblici e privati.

2) Il debito, pubblico e privato, è arrivato a 164 mila miliardi che non so bene con quanti zeri si scriva. Mai vista una roba del genere in tempo di pace, e adesso avete anche scoperto perché questo blog si chiama The Walking Debt dal 2012.
Manco il tempo di digerire la soddisfazione che la Cina si rifà viva. E dice di nuovo Yi. Scusate: dice di nuovo sì. Stavolta per bocca del nuovo governatore della banca centrale cinese che dettaglia le apertura di credito della futura Cina capitalista dove le società cinesi e straniere opereranno in un ambiente con le stesse condizioni. Sì: fermo questo e altro ancora. Addirittura alla fine dell’anno ci sarà il collegamento fra le borse cinesi e il London Stock Exchange.

Che volete di più?
A domani.
Cronicario: La Cina dice Xi a Mister T(weet)
Proverbio del 9 aprile L’uomo saggio non sa molte cose. Chi sa molto non è saggio
Numero del giorno: 0,8 Incremento costo del lavoro in Italia nel 2017
Allora ero rimasto a ieri, quando il ministero degli esteri cinese diceva per bocca altrui che non avrebbe più rivolto la parola agli Usa, quando oggi d’improvviso mi son caduti gli occhi sulle dichiarazioni che il Figlio de Cielo Xi Jinping ha rilasciato al Forum di Boao, che non è una nuova marca di bagnoschiuma, ma una pregevole località cinese che si candida a diventare la Davos asiatica senza la vista sulle Alpi, ma in compenso con un ottimo affaccio sul Mare Cinese Meridionale, che la Cina considera il suo Mare nostrum ed è un filino più strategico delle Alpi per il futuro della globalizzazione. E chissà perché.

Quindi ieri ero rimasto al ministero degli esteri che diceva essere “impossibile avviare negoziati commerciali e gli attriti sono responsabilità degli Usa”. E già mi figuravo gli sfracelli per noi europei che sull’export verso gli Usa ci campiamo mica male.

Quando tutto d’un tratto il davosiano Xi, molto applaudito nella sua versione alpina,
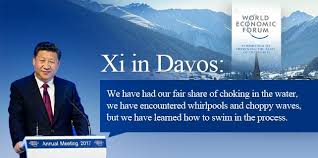
ha fatto una delle sue migliori performance mondialistiche che quasi quasi risalgono le borse. Almeno per oggi. Ma per apprezzarla serve una premessa. Anzi, una promessa. Che ovviamente non poteva che provenire da lui: Mister T.
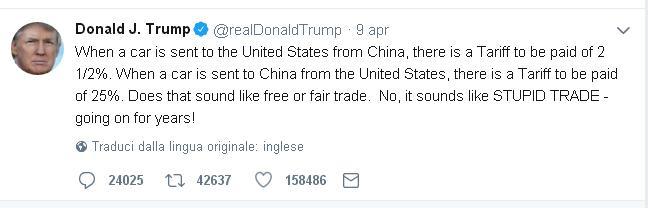
Ora il nostro Mister T. stavolta in versione Twitter, deve a tal punto aver ispirato il presidente cinese che nel suo discorso al forum asiatico il Figlio de Cielo ha detto Xi. Scusate: ha detto sì. La Cina allenterà i limiti agli investitori stranieri nel settore dell’auto e taglierà “significativamente” i dazi all’import di veicoli. Ma mica solo questo. Xi ha promesso più apertura dei mercati, ambiente più attrattivo per gli investimenti esteri, protezione effettiva della proprietà intellettuale e ampliamento delle importazioni. Questo per confermare che la porta della Cina “non sarà chiusa, ma aperta di più”.
E mica solo alle automobili. La Cina ha annunciato misure nel 2017 che avrebbero portato gli investitori stranieri ad aumentare le quote nei settori finanziari, come banche e assicurazioni, e ora “garantiremo che queste misure si materializzino”. Mister Tweet sarà di sicuro soddisfatto. I cinesi anche.
Indovinate chi paga.
A domani.
I prezzi immobiliari dell’eurozona iniziano a surriscaldarsi
L’ultimo rapporto annuale della Bce contiene un approfondimento sull’andamento del mercato immobiliare che vale la pena scorrere perché fa il punto su uno dei settori più strategici della crescita presente, e soprattutto futura. Il 2017 è stato un anno buono, si potrebbe dire semplificando, perché ha confermato un’espansione ciclica iniziata già da qualche anno che si sta svolgendo sotto l’egida di prezzi che, nell’aggregato dei paesi EZ, crescono in maniera frizzante iniziando a mostrare segnali di sopravvalutazione. Non siamo ai livelli pre crisi, ma il trend sembra accelerare di anno in anno.

Tale accelerazione, tuttavia, non sembra preoccupare la Bce, che nota come “pur registrando un’accelerazione tendenziale fino a oltre il 4 per cento nel terzo trimestre del 2017, la crescita nominale dei prezzi degli immobili residenziali è rimasta al di
sotto della sua media storica e ben al di sotto dei valori precedenti la crisi”. A guidare l’andamento dei prezzi è stata ovviamente la forte domanda “sostenuta in
misura crescente dall’aumento del reddito delle famiglie” supportata anche dall’aumento dei prestiti per l’acquisto delle abitazioni che ha superato il 3% su base annua a fine 2017. A ciò si è aggiunto il calo dell’indebitamento delle famiglie, arrivato al 58% del pil nel terzo trimestre 2017.
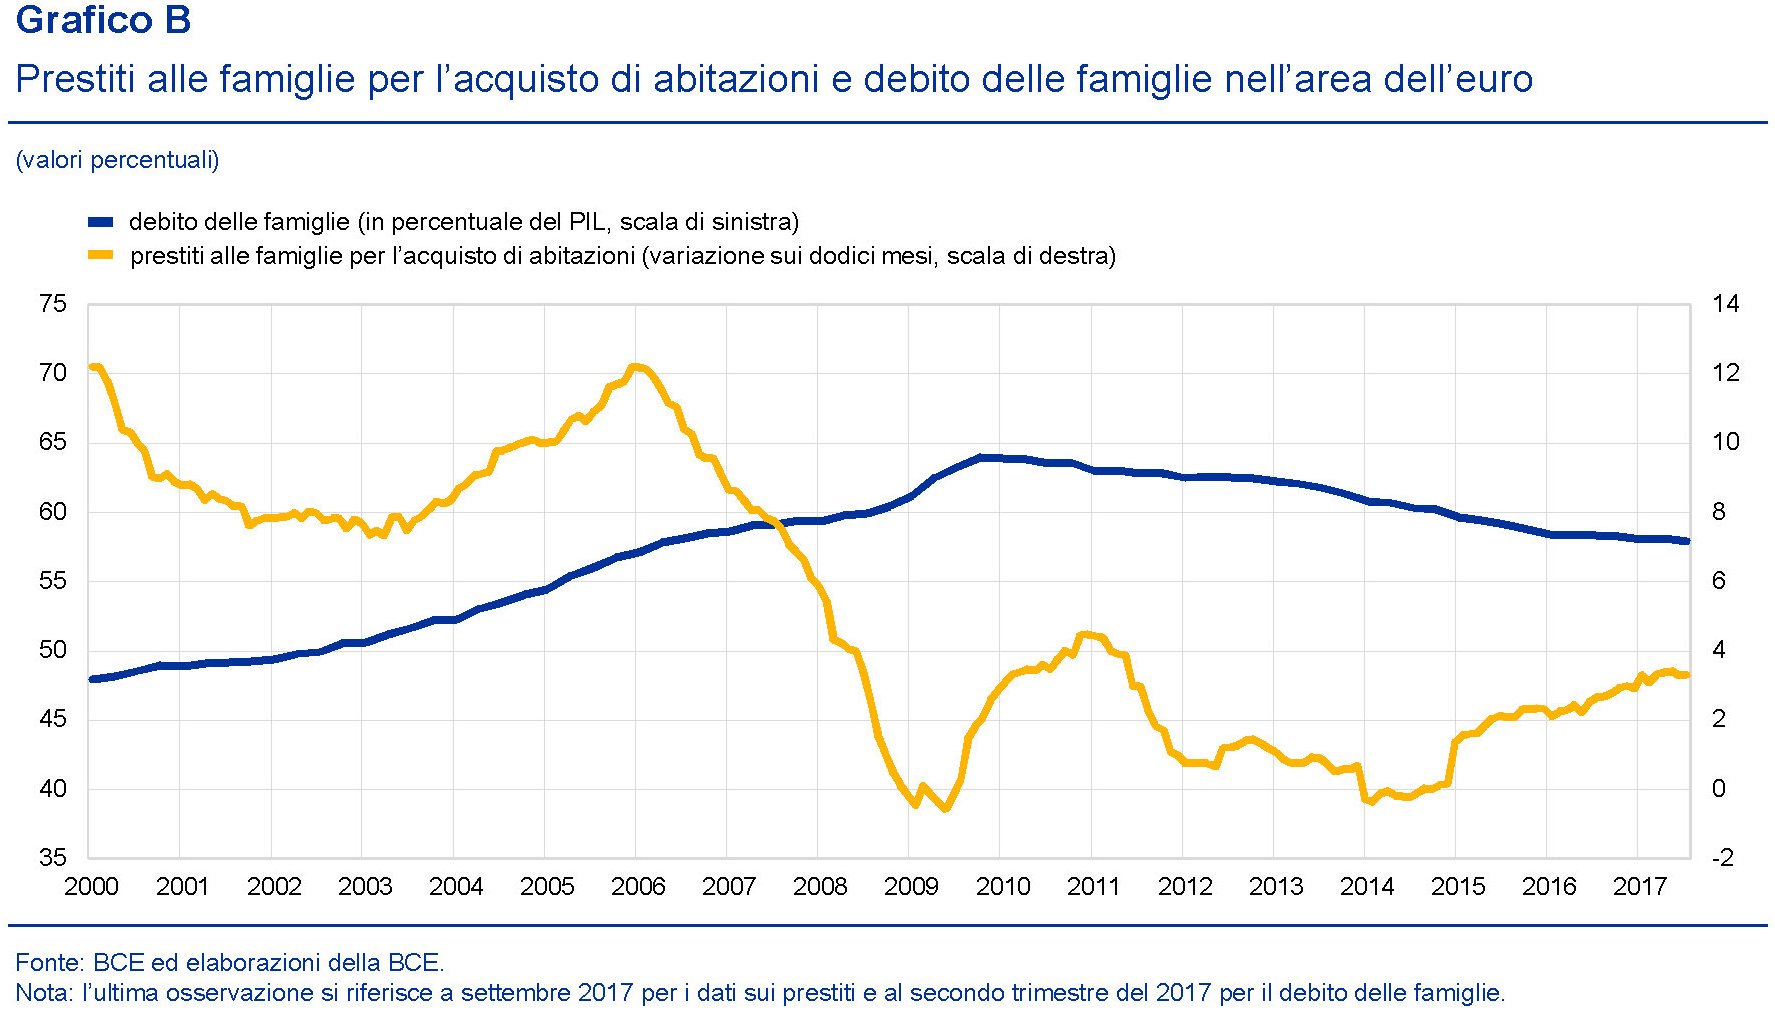
Più credito, meno debito e più reddito sono la trinità magica che ha permesso al mercato immobiliare, e in particolare a quello residenziale, di trovare la strada per una ripresa robusta che però si caratterizza per una notevole eterogeneità all’interno dell’area. Ciò che vale per il tutto, insomma, non vale per l’ognuno.
Nel corso del 2017, infatti, nell’ambito della sua funzione macroprudenziale, ossia di osservatrice degli equilibri macro in chiave preventiva, ha rivolto alcune raccomandazioni mirate propri a far fronte ad alcune criticità che stavano emergendo in alcuni paesi che hanno condotto a decisioni in Finlandia, Lituania, Belgio, Irlanda e Slovacchia, tutti paesi che mostrano un andamento dei prezzi giudicato evidentemente troppo esuberante. L’Italia non è stata interessata da misure macroprudenziali perché il nostro mercato soffre del problema opposto: è ancora in panne.
Sul versante degli immobili commerciali, qui il surriscaldamento dei prezzi è stato ancora più pronunciato. “Nel 2016, il tasso di crescita sui dodici mesi dei
prezzi degli immobili commerciali nell’area è salito al 5,1 per cento, dal 3,8 del 2015 e dall’1,9 per cento del 2014. Tale aumento dei prezzi è stato trainato dal segmento primario del mercato immobiliare commerciale (in cui i prezzi hanno registrato una crescita tendenziale del 18 per cento nel 2016, rispetto al 14 per cento dell’anno precedente) e, in particolare, dal segmento primario degli esercizi commerciali, in cui i prezzi hanno continuato a salire anche nel 2017.
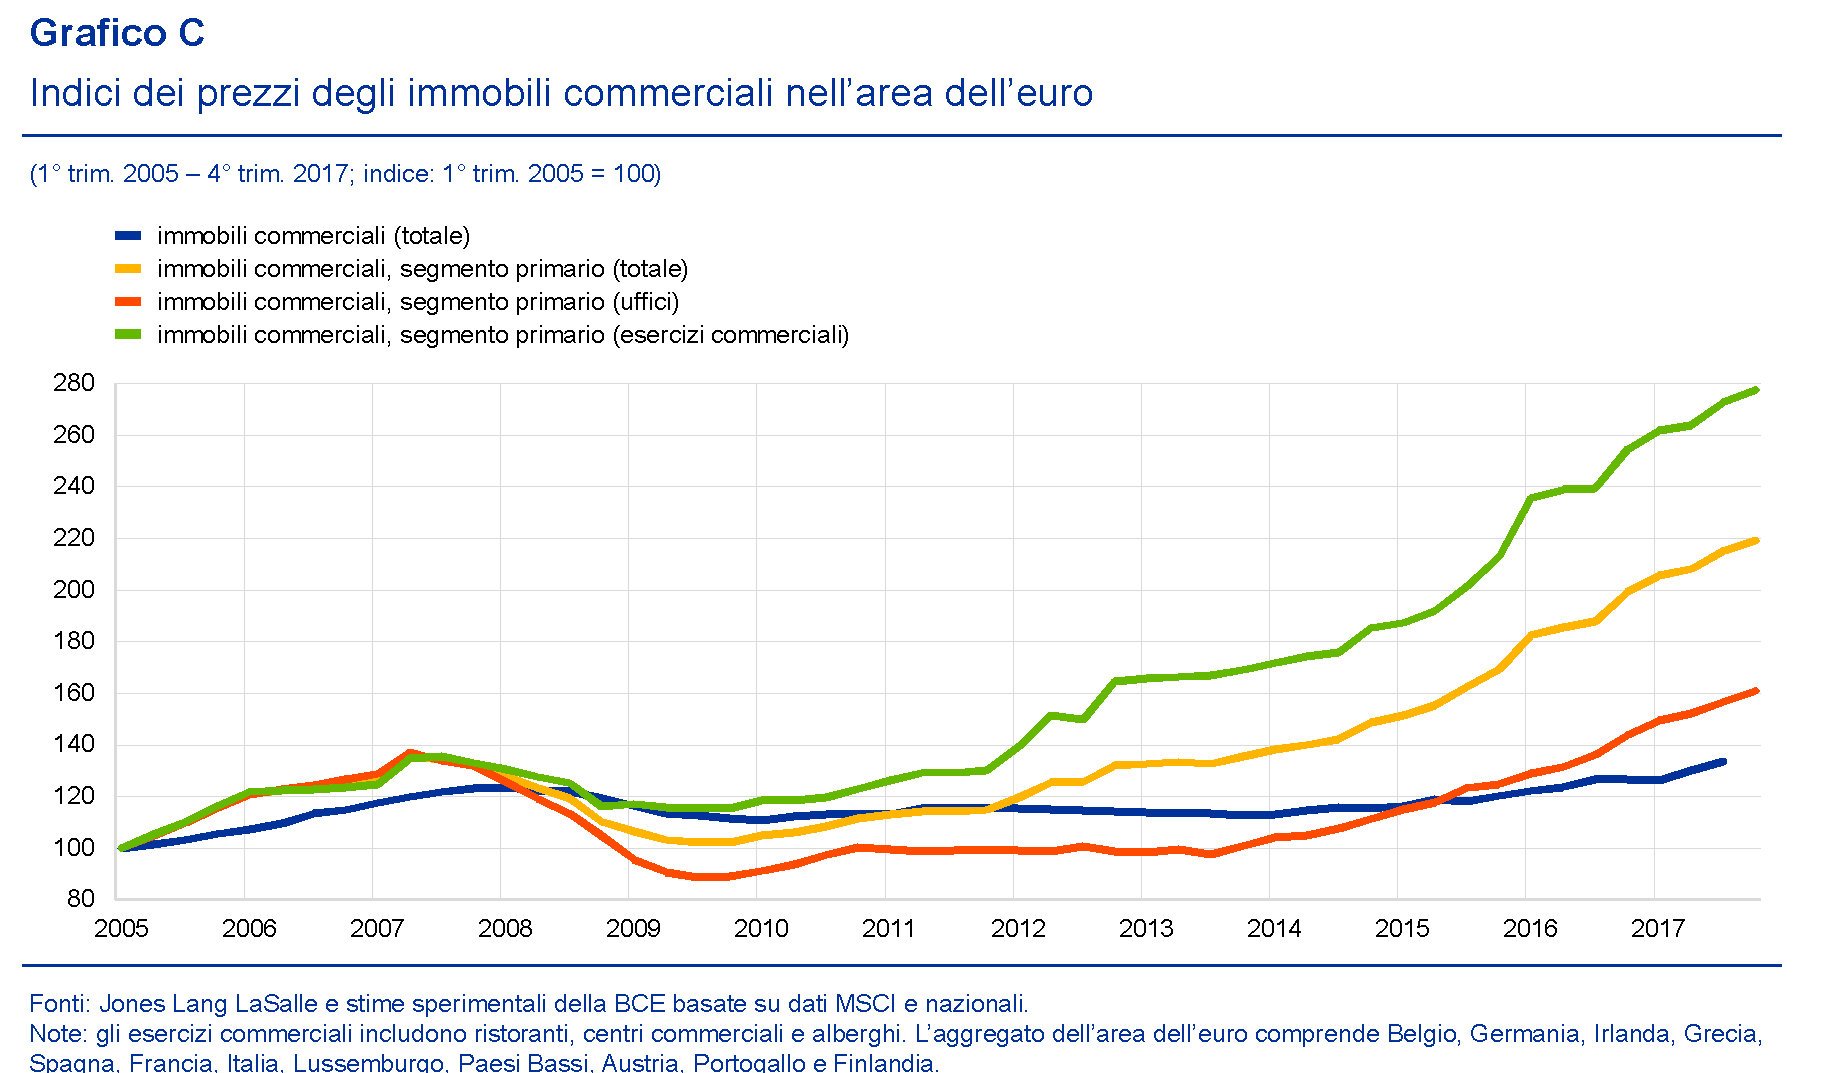
La Bce sottolinea che “in molti dei paesi che nel 2017 hanno registrato i più significativi incrementi dei prezzi degli immobili commerciali, questo settore è stato principalmente finanziato con investimenti diretti da parte di fondi e investitori istituzionali e meno sostenuto dai prestiti bancari. I fondi di investimento e i fondi
comuni immobiliari hanno acquisito importanza come strumenti attraverso i quali i gestori patrimoniali statunitensi e gli altri investitori esteri in cerca di rendimenti in un contesto di bassi tassi di interesse veicolano i propri investimenti nel settore”.
Ultima considerazione interessante: “Sebbene il credito bancario al settore degli immobili commerciali non sia in espansione, in alcuni paesi il settore bancario mantiene ampie esposizioni creditizie verso questo segmento del mercato immobiliare, rendendosi quindi vulnerabile a potenziali correzioni di prezzo negative. È evidente che, in ragione della sua natura e delle sue dimensioni, il settore degli immobili commerciali non è sistemico quanto il settore degli immobili residenziali”. Insomma, il pericolo non arriva da lì. Almeno non subito.
Ecco perché la monetizzazione Usa non genera inflazione
Questa storia si racconta meglio partendo dalla fine, ossia da un grafico pubblicato dalla Fed di S.Louis che ci consente di scovare il dettaglio dove si annida la spiegazione della debole pressione sui prezzi nonostante il diluvio monetario piovuto sugli Usa.

Le due curve rappresentano il livello del rendimento del titolo annuale del Tesoro, che cresce mano a mano che la Fed alza i tassi di riferimento, e il tasso che la Fed paga alle banche sulle riserve bancarie. Notate che la Fed ha iniziato a remunerare questo tasso solo di recente, visto che storicamente è stato sempre intorno allo zero.

Perché mai la Fed, che ha sempre tenuto la remunerazione della riserve bancarie a zero o quasi ha iniziato a pagare un rendimento alle banche?
Diamo per scontato che sappiate già come funziona il rapporto fra una banca centrale e una banca commerciale (ma se così non fosse qui trovate una guida facile per orientarvi), ma per farla breve, ricordo che queste ultime tengono le loro riserve presso la banca centrale. A sua volta la BC quando ad esempio acquista titoli pubblici, lo fa aumentando le riserve della banche commerciali, di fatto accrescendo potenzialmente la liquidità del sistema. Le banche commerciali infatti, sulla base della quantità di riserve di cui dispongono, decidono se e quanto dare a prestito all’economia, “creando” la moneta bancaria che poi genera i depositi di conto corrente sotto forma di prestiti a famiglie e imprese. Ma tutto questo accade potenzialmente, appunto. Le banche, essendo imprese come le altre, daranno a prestito se troveranno conveniente farlo. Quando ad esempio, come si vede nel grafico sopra, lo spread fra i ricavi dei prestiti a breve e la remunerazione delle riserve era ampio, le banche erano di sicuro stimolate a trasformare le proprie riserve in crediti all’economia, e in tal modo aggiungendo pressione inflazionistica al sistema. Una situazione che quest’altro grafico rappresenta bene.
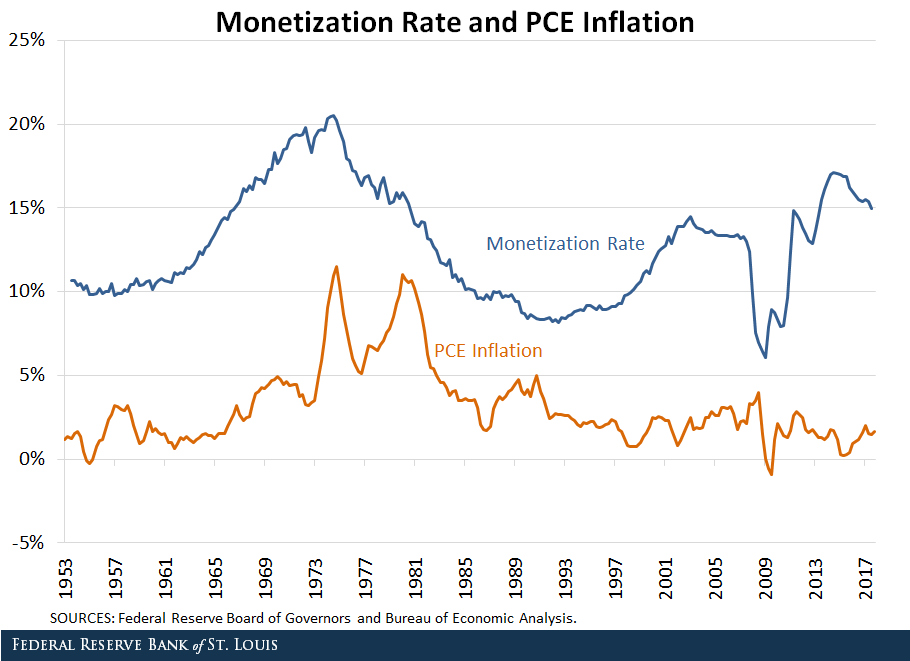
La monetizzazione viene definita come l’attitudine della banca centrale a trasformare i debiti ad alti interessi del governo in moneta, ossia o contante vero e proprio oppure riserve bancarie, che al contante sono assimilate in quanto non generano interessi. O meglio, non generavano interessi. Notate dal grafico sopra come negli anni ’70 la notevole monetizzazione del debito ebbe un effetto chiaro sulle dinamiche inflazionistiche che invece non si osserva negli anni più vicino a noi, dove a un tasso di monetizzazione persino più intenso di quello degli anni ’70, corrisponde un’inflazione fredda. Perché? La risposta più facile forse è quella giusta. Alle banche commerciali è risultato maggiormente conveniente incassare il rendimento sulle riserve invece che quelli del mercato monetario. In sostanza la Fed, alzando i tassi di remunerazione della riserve, è come se avesse “sterilizzato” l’aumento dei tassi di interesse che avrebbe allargato lo spread fra il tasso delle riserve e quello di mercato, e così facendo può aver raffreddato l’intenzione delle banche di dare a prestito. Queste ultime troveranno di sicuro più conveniente incassare i soldi sicuri della Fed piuttosto che avventurarsi concedendo prestiti, almeno finché gli spread stanno vicini. L’unica differenza è che nel secondo caso i profitti bancari li paga il mercato. Nel primo i contribuenti. Ma tanto neanche lo sanno.
Cronicario: Io ti dazio, tu mi dazi ella si strazia
Proverbio del 4 aprile Ogni occhio ha il suo sguardo
Numero del giorno: 2.918.000 Lavoratori a tempo determinato in Italia a gennaio
Ormai è una roba da bulli la rissa ormai evidente fa l’Impero che tramonta a Occidente e quello che si leva ad Oriente, in mezzo ai quali – geograficamente oltre che culturalmente – ci troviamo noi europei, eternamente indecisi fra l’uno e l’altro, col rischio che finiamo col prenderle da tutti.

Quelli che temono una guerra commerciale fra Usa e CIna stiano sicuri: c’è già. Trump, non contento d’aver daziato i cinesi e il resto del mondo, pure se con ampie esenzioni, su acciaio e alluminio, e poi aver proseguito coni dazi ad personam contro i cinesi – che hanno amorevolmente ricambiato – ha fatto sapere oggi di aver messo all’indice un’altra vagonata di prodotti cinesi per una cinquantina di miliardi di valore. Questi ultimi, i cinesi non i prodotti, stavolta hanno reagito più rapidamente del solito e hanno daziato per uguale importo un migliaio di prodotti Usa, fra i quali la soia e gli aeroplani, due delle grandi gioie esportatrici dell’Impero d’Occidente. Dopodiché i diplomatici cinesi hanno aggiunto che la Cina è aperta a un dialogo sulla base di “basi paritarie e mutuo rispetto”.
Il nostro amato Mister T, peraltro, ha risposto da suo pari.
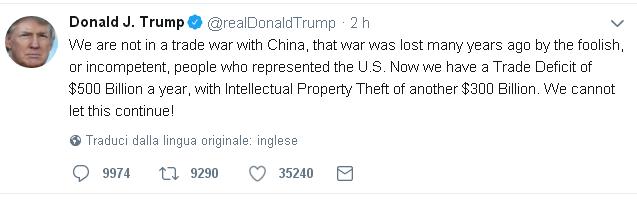
E così via. Pensate che ne usciremo indenni? Macché. Ai più curiosi farà piacere sapere che il deficit commerciale degli Usa con la Cina è iniziato nel 1985 e non si è mai ridotto, anzi è aumentato. Ma mica solo nei confronti della Cina. Guardate questo riepilogo proposto oggi sul WSJ.
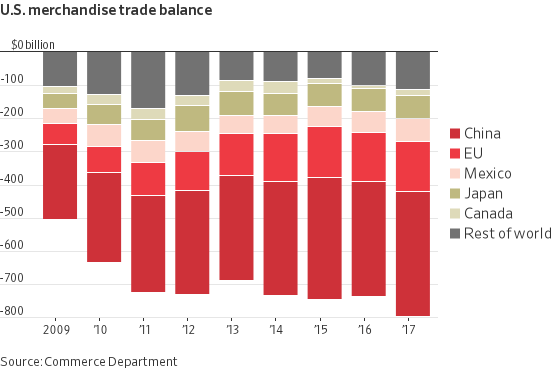
Quelli rosso fuoco siamo noi europei, che abbiamo lucrato ampiamente sul buon appetito pagato a debito dagli statunitensi. Quindi la guerra commerciale fra Trump e Xi danneggerà l’Europa almeno quanto – se non di più – la Cina e gli Usa. Per dire, la Coldiretti oggi ha fatto sapere che l’aumento del prezzo della soia, provocato dai dazi, potrebbe tradursi in un aumento del costo della carne. E mille altre di queste storie ci verranno a raccontare. Le borse intanto arretrano da giorni mentre i politici europei, che parlano di ogni cosa, oggi erano particolarmente silenti.

E d’altronde bisogna capirci, a noi europei: la storia e la vocazione ci spingono verso il commercio internazionale nel ruolo di venditori. Siamo stati i cinesi degli anni ’50 e anche dopo. Né possiamo mordere la mano che ci ha nutrito e protetto per tutto questo tempo, che peraltro ci somiglia magnificamente per vizi e virtù. Che fare perciò? Facile: niente. L’America dazia, l’Europa si strazia. C’est plus facile.
A domani.
Le banche cinesi diventano protagoniste in Asia
Un approfondimento molto interessante contenuto nell’ultima rassegna trimestrale della Bis ci consente di osservare un altro pezzo del puzzle nel quale si compone la nostra contemporaneità. E mano a mano che l’immagine si mette a fuoco, ciò che emerge in bella vista è l’irresistibile ascesa del potere cinese che, dalla Mainland, si irradia sempre più verso la regione dell’Asia e da lì chissà. La Cina ha detto e ripetuto che ambisce a recitare un ruolo da protagonista nel sistema globale, e questo significa insediare supremazie finora senza rivali, ossia quelle statunitensi. Vale per i mari, per la ricerca scientifica, e perché non dovrebbe valere per il sistema finanziario?
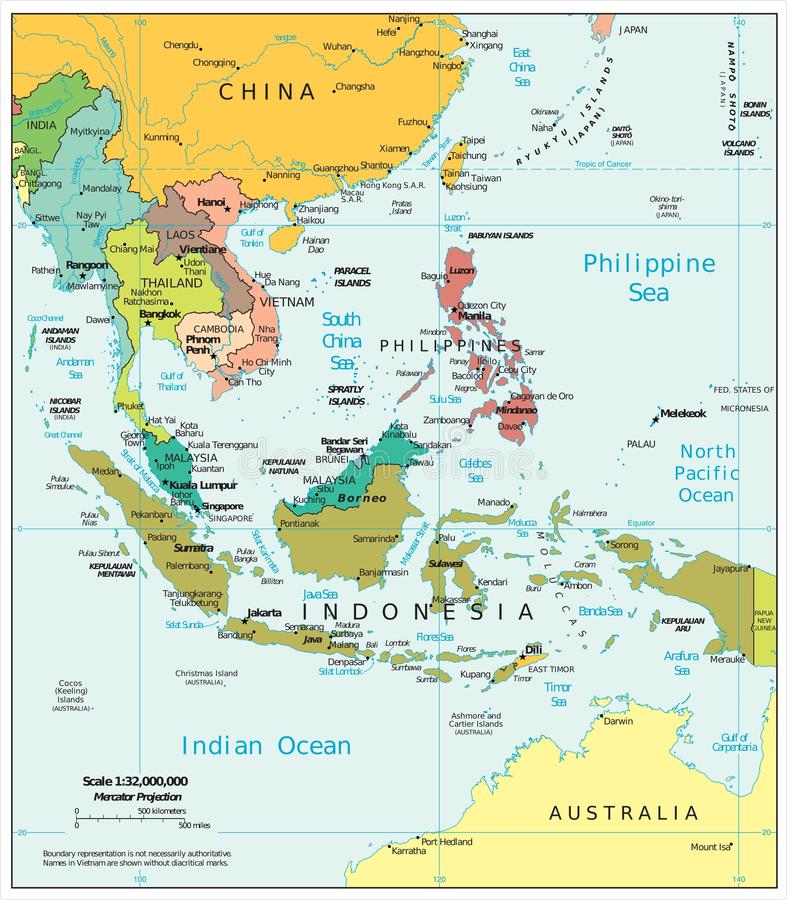
Proprio notare il ruolo crescente globale del sistema bancario cinese, a cominciare ovviamente dall’Asia, dove insidia innanzitutto la supremazia giapponese, è l’osservazione conclusiva dei ricercatori della Bis che in realtà focalizzano l’attenzione su quello che viene definito il “canale del prestatore comune”, ossia il meccanismo di propagazione di una crisi in virtù de quale una banca che subisce uno shock nel suo paese o in altri verso i quali è esposta, finisce col far pagare il conto anche ad altri paesi, che vedono ridursi i prestiti bancari anche se il loro paese non aveva subito alcuna crisi. Il meccanismo l’abbiamo visto all’opera tantissime volte, e per l’occasione gli studiosi della Bis fanno riferimento alla zona dell’Asia emergente, ossia quel gruppo di paesi che divennero improvvisamente celebri sul finire degli anni ’90 quando scoppiò la crisi delle cosiddette tigri asiatiche. Nel dettaglio, i paesi considerati sono la Corea del Sud, le Filippine, l’Indonesia, la Malaysia e la Thailandia che nel 2017 hanno assorbito prestiti per circa 2.000 miliardi di dollari. Questi cinque paesi rappresentavano il “69% del credito transfrontaliero totale della regione nel 2° trimestre 1997 e il 24% nel 3° trimestre 2017. Il calo considerevole della quota regionale rispecchia l’emergere della Cina come il maggior prenditore della regione dalle banche dichiaranti alla BRI”. Prima di inoltrarci nell’analisi dei flussi bancari, è meglio riportare una cartina che fotografa questa zona del mondo, che ci aiuta a capire di che mondo parliamo.
Come in ogni storia, anche in questa c’è un prima e un dopo. Il prima è quello antecedente alla crisi di fine anni ’90. Nel 1997 i paesi dell’Asia emergente sono grandi clienti della banche giapponesi, che hanno in attivo il 42% del totale dei prestiti a quest’area, seguite da quelle dell’aria euro, con il 36, dei quali gran parte in pancia a banche tedesche e francesi, e quella del Regno Unito con il 7%.
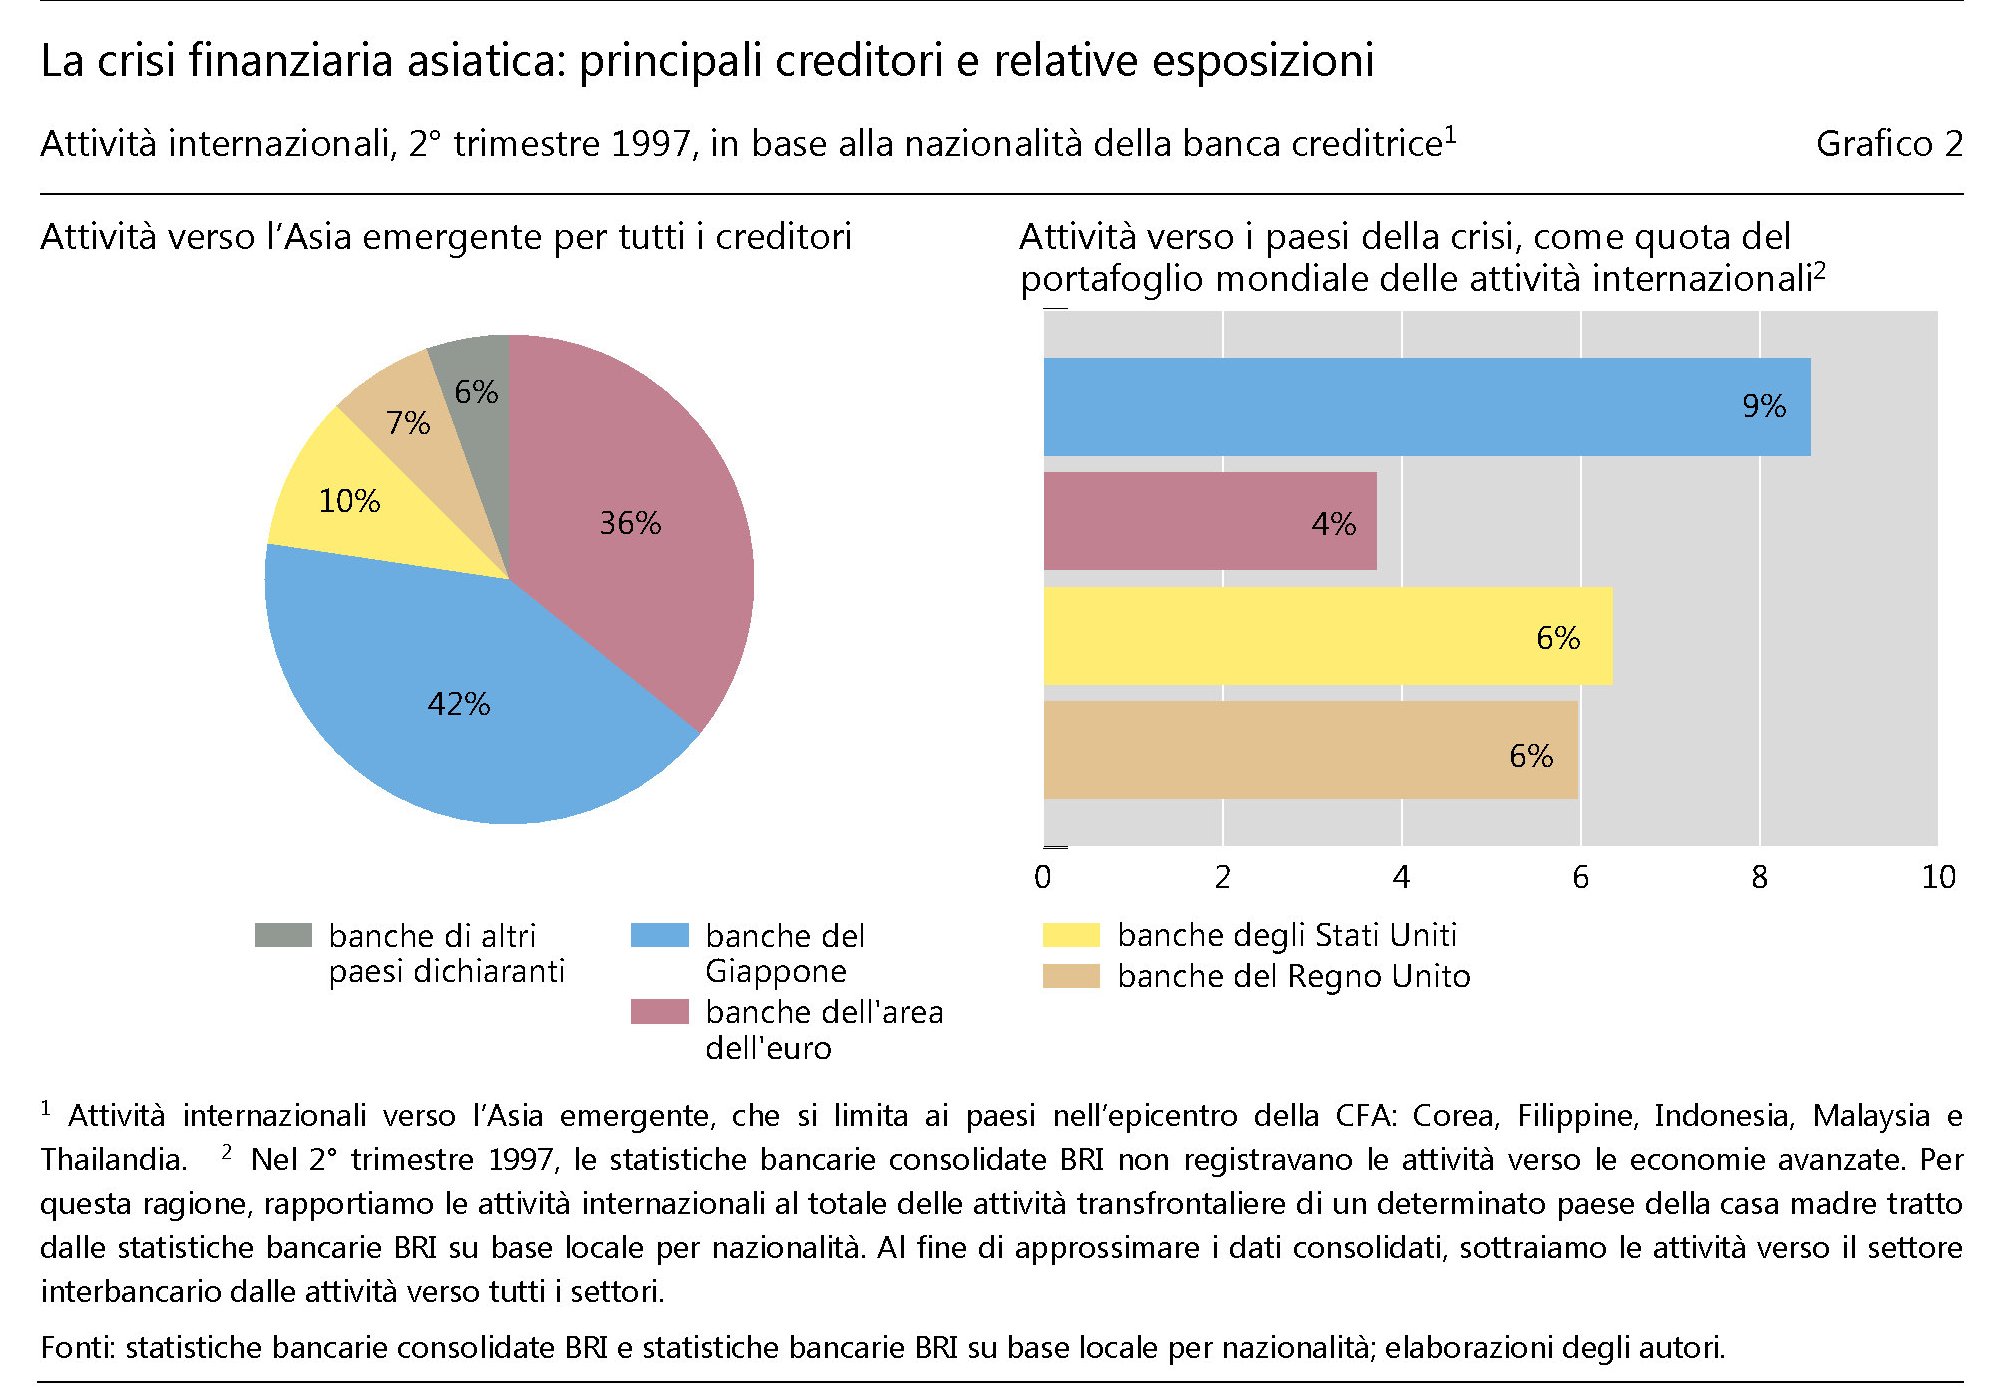
Notate (grafico a destra) che il peso specifico dell’esposizione giapponese era molto più elevato di quello europeo, e ciò spiega perché le banche di quel paese, a crisi consumata e peraltro avendo alle spalle quella del crash di fine anni ’80, si affrettarono a ritirare i prestiti non solo dall’Asia emergente, ma anche da altre economie emergenti che nulla avevano a che fare con l’Asia. Ecco il “canale del prestatore comune all’opera”. A conti fatti il credito giapponese all’Asia emergente crollò del 72% in sette anni, e scese del 36% anche quello verso altri paesi sparsi in Africa, Medio Oriente, America Latina e persino Europa. Ne risultò una ricomposizione dei flussi finanziari, che evidentemente implicano una diversa rete di influenze, come sa chiunque abbia dimestichezza con la diplomazia dei prestiti esteri, che spesso vanno di pari passo con gli accordi commerciali. La crisi del ’97 segnò la fine del dominio delle banche giapponesi a vantaggio sostanzialmente di quelle occidentali, con le europee in testa seguite da quelle britanniche e statunitensi.
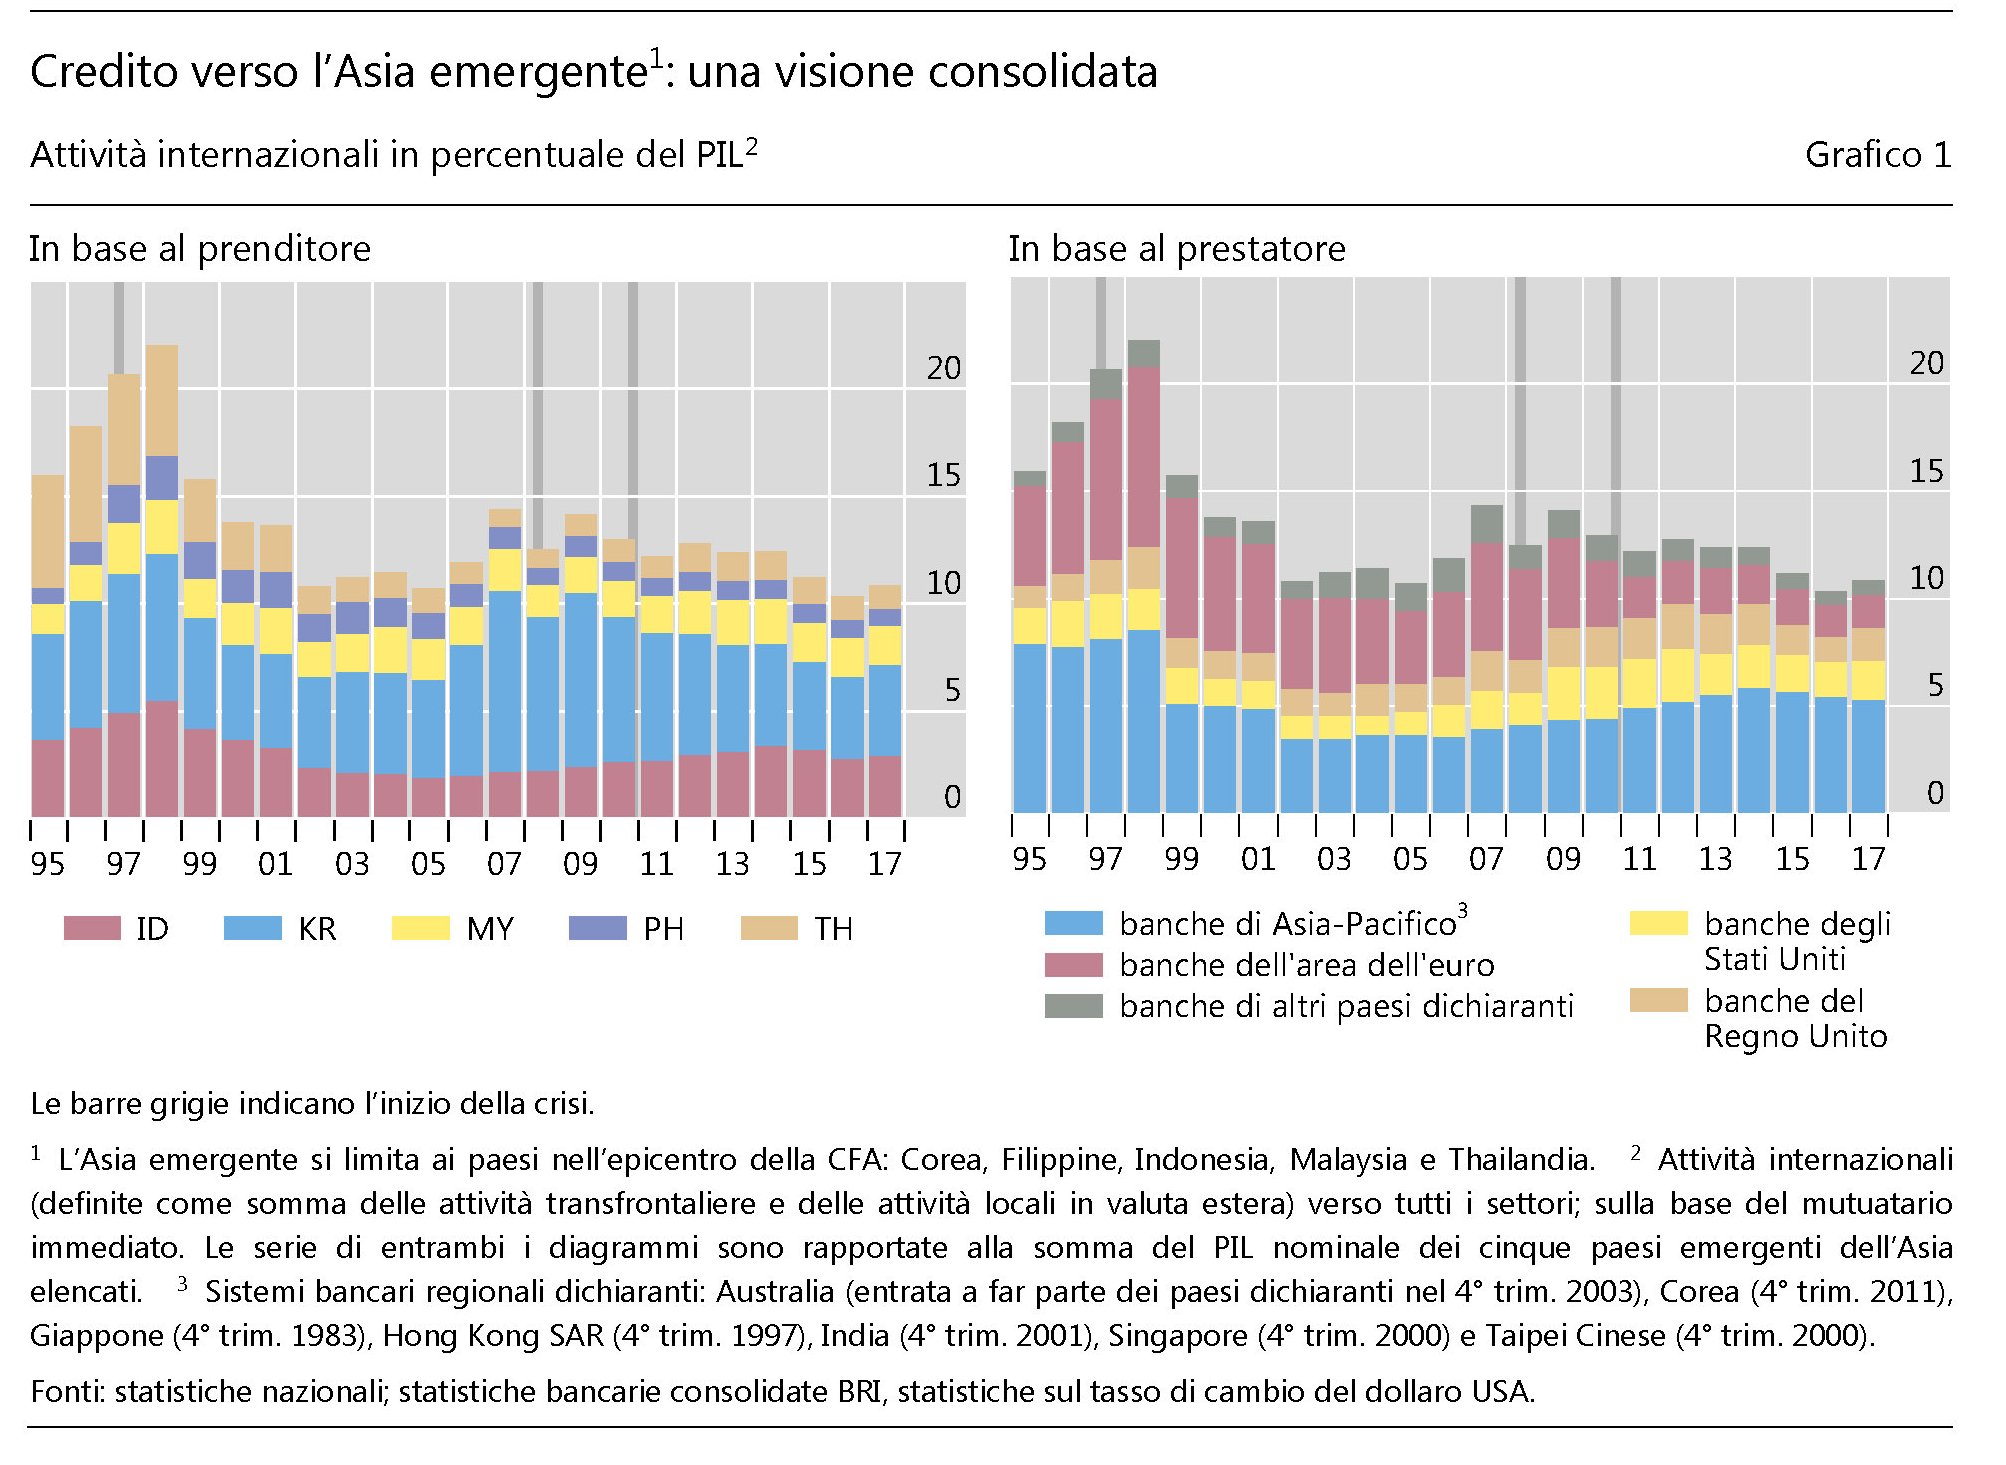
E così sarebbe rimasto, lo scenario, se non fosse capitato al mondo uno scossone ancora peggiore della cirisi di fine anni ’90: quella dei subprime, seguita da quella del debito sovrano nell’eurozona che ha coinvolto diversi paesi fra i quali il nostro. “Con l’inizio della crisi del debito sovrano europeo nel 2010, altre banche della regione Asia-Pacifico hanno avuto l’opportunità di farsi strada. A fine 2010, la quota complessiva delle banche giapponesi e delle banche regionali dei centri offshore e delle EME dell’Asia rappresentava quasi il 32% di tutte le attività internazionali. La
quota delle banche dell’area dell’euro e del Regno Unito era pari rispettivamente al
24 e al 15%”. In sostanza noi europei abbiamo tagliato i fondi a quell’area, applicando alla lettera la teoria del “prestatore comune”.

Ed ecco la situazione oggi. Il Giappone è tornato a investire nell’Asia emergente, anche se assai meno di prima: appena il 3% dei suoi attivi bancari. Ciò anche in conseguenza del fatto che l’Asia emergente sta contraendo meno prestiti rispetto al passato. Eè interessante osservare quel 29% di prestiti che fa riferimento ad altre banche dichiaranti, tuttavia. “La spinta verso un’integrazione bancaria regionale da parte dei paesi membri dell’ASEAN porterà probabilmente a un ulteriore aumento delle attività creditizie infraregionali” ricordano gli autori, che sottolineano anche come alcuni osservatori sostengano che “le banche cinesi ubicate in centri offshore come Hong Kong SAR contribuiscono significativamente all’attività creditizia di questi nuovi prestatori nell’Asia emergente”. D’altronde risulta ormai evidente che le banche cinesi “sono diventate dei fornitori sempre più importanti di credito
bancario internazionale, per prenditori sia all’interno sia all’esterno dell’Asia”. La Cina ancora non comunica le attività bancarie consolidate. Ma basandosi sulle informazioni disponibili si può stimare che le banche cinesi abbiano attivi transfrontalieri, ossia prestiti esteri, per circa 2.000 miliardi e che “si posizionano oggi al sesto posto nella classifica dei più grandi gruppi creditori del mondo”. Alcuni studi, inoltre, rilevano che “le banche cinesi sono creditori netti all’interno del sistema bancario internazionale” e che “per i prestiti all’estero, le banche cinesi utilizzano principalmente i dollari USA. In termini assoluti, le banche cinesi sono oggi i terzi maggiori fornitori di dollari USA nel sistema bancario internazionale”. Armata di dollari e dei suoi attivi commerciali, la Cina può essere un prestatore assai scomodo e tuttavia seducente per i paesi dell’Asia emergente che sovente coltivano con l’ingombrante vicino rapporti non facilissimi. Si pensi alle questioni legati alla sovranità sulle isole del Mare cinese meridionale. E tuttavia questa la conclusione della nostra storia. L’Oriente sino-giapponese ha scalzato l’Europa bancaria da una delle zone più strategiche del pianeta. Colpa della crisi, senza dubbio. Ma a volte le crisi nascondono opportunità. E i cinesi sembra ne abbiano colta una.
 The Walking Debt
