
Etichettato: maurizio sgroi
Cronicario: Solo pochi fortunati pagano le tasse in Italia
Proverbio del 3 aprile Acqua che non devi bere, lasciala scorrere
Numero del giorno: 448.000.000 Valore export cibo italiano in Cina nel 2017
Capisco d’improvviso perché in Italia ci sia tanto malcontento mentre scorro vecchie cronache su un ministro assai famoso ai suoi tempi che dice le tasse cosa bellissima, e poi leggo una ricognizione da azzeccarbugli della fiscalità, e infatti l’han prodotta i commercialisti, dove si osserva con grande disincanto che la vera ingiustizia del nostro paese non è la diseguaglianza patrimoniale, ma quella fiscale. I fortunatissimi che hanno il privilegio di pagare una quota dignitosa di tasse sono meno di uno su quattro. Tutti gli altri non arrivano al 15% del loro reddito, quando non sono direttamente tanto sfortunati da non contribuire in alcun modo. E davvero non riesco a pensare punizione peggiore per un cittadino che ama il suo paese non potere godere di una cosa bellissima come le tasse.

Ripeto perché forse vi è sfuggito il punto. Tre contribuenti Irpef su quattro pagano meno del 15% del reddito dichiarato, che peraltro è una delle varie soglie proposte per la “flat tax”. Il Consiglio nazionale dei commercialisti (anno d’imposta 2016) ha calcolato che il 30,78% dei contribuenti (12,6 milioni di persone) ha un Irpef a zero.

Questo mentre il 44,3% (18,1 milioni di persone) paga un’Irpef inferiore al 15% del reddito. Solo meno del 25% del totale (10,2 milioni di persone su 40,9 contribuenti complessivi) paga un’imposta sul reddito della persona fisica superiore al 15%.

Tutto ciò grazie all’attuale sistema di aliquote e scaglioni di reddito, deduzioni dal reddito, detrazioni dall’imposta e tutte le altre diavolerie che consentono agli italiani di riempire i ristoranti mentre piangono disperati. D’altronde bisogna capirli. Non pagano le tasse.
A domani.
Il problema dell’eurozona non è il lavoro, ma il reddito da lavoro
La lettura dei dati contenuti nell’ultimo bollettino economico della Bce conferma l’impressione che ormai da tempo va consolidandosi nel giudizio di molti osservatori. Ossia che la ripresa dell’eurozona, che si manifesta con una crescita robusta, mantenga un elemento di fragilità che non deriva dalla mancanza di lavoro ma dalla debolezza del reddito che arriva dal lavoro, e in particolare quello dipendente. Le circostanza si sono combinate in modo tale che al costante miglioramento dell’occupazione, che si è registrato in questi ultimi anni, non si associata una crescita del reddito altrettanto robusta. E questo può risultare problematico nel momento in cui si riconosce che buona parte della crescita si basa proprio su quella domanda interna che i redditi dovrebbero sostenere.
Il di partenza non può che essere l’analisi dell’andamento del prodotto interno lordo nelle sue componenti.
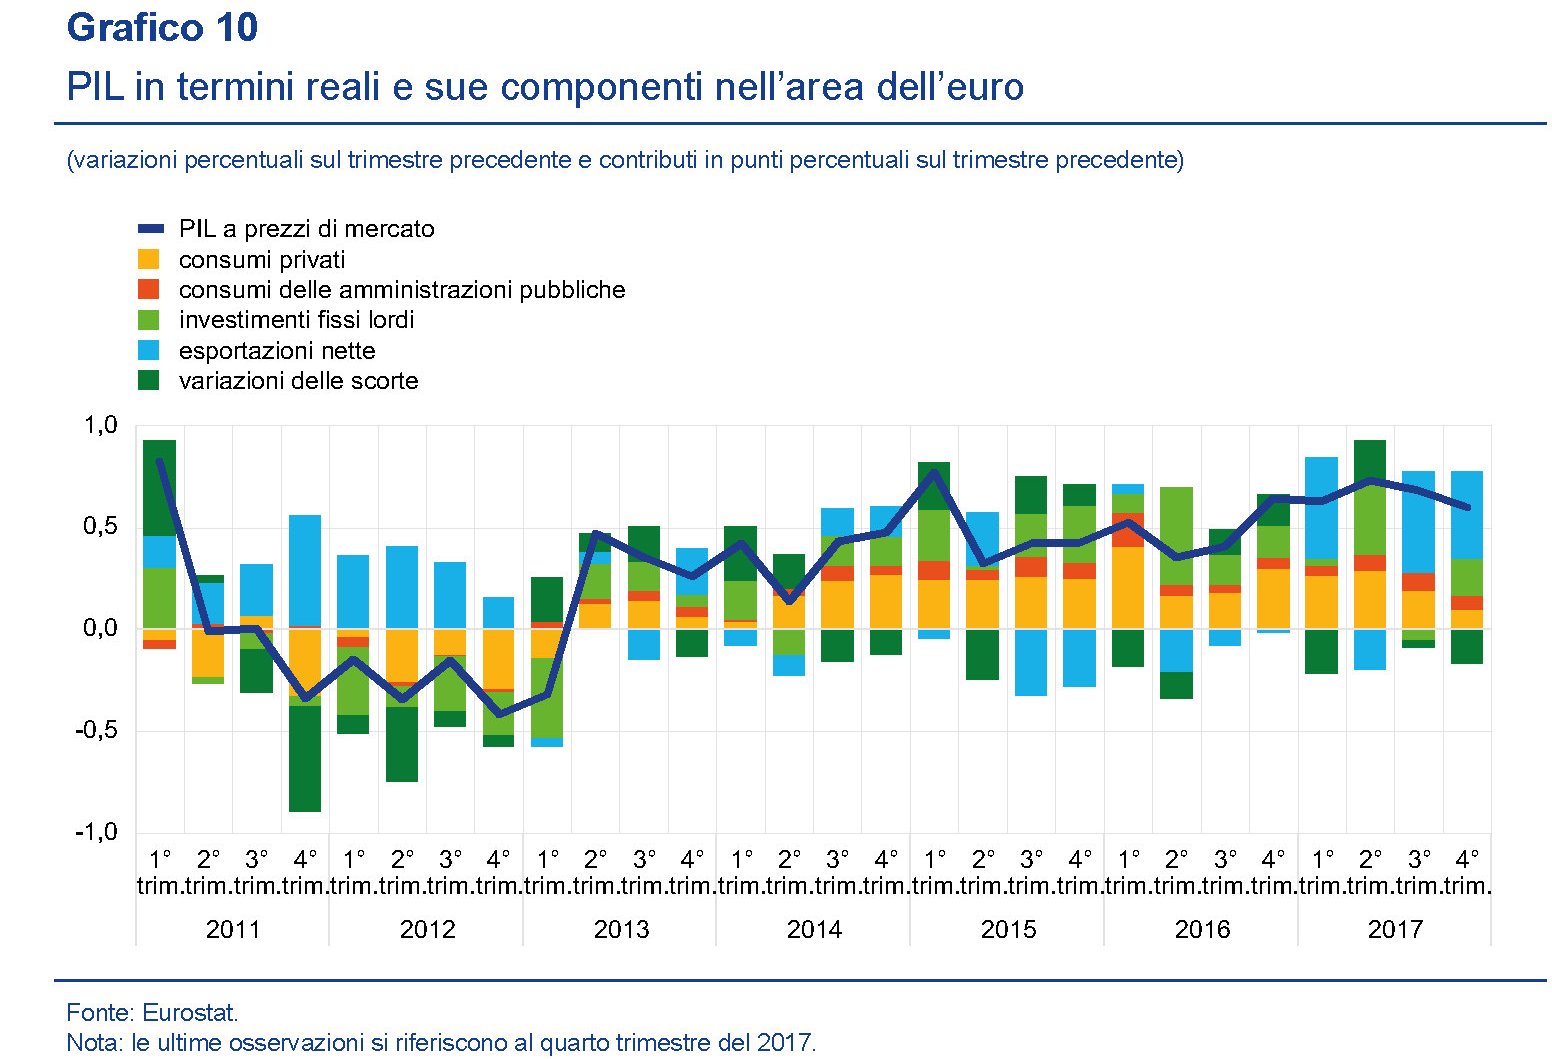
Aldilà degli andamenti stagionali, si osserva con chiarezza il rilevante peso specifico che i consumi privati (istogramma giallo) hanno finito con l’assumere nella determinazione del pil già dalla fine del 2013. Se a questi aggiungiamo la domanda pubblica e gli investimenti, notiamo che la ripresa si è basata in larga parta su quella delle domande interne dei paesi dell’area. Il peso dell’export netto (istogramma azzurro) è ancora degno di nota, ma il suo peso specifico è chiaramente diminuito, e non è detto che sia un male, in tempi in cui si paventano guerre commerciali.
Di sicuro questa dinamica è stata favorita anche dal mercato del lavoro. “Nel terzo trimestre del 2017 – spiega il bollettino – l’occupazione è aumentata di un ulteriore 0,4 per cento sul periodo precedente, portando l’incremento annuo all’1,7 per cento. L’occupazione si colloca attualmente a un livello dell’1,2 per cento superiore al massimo pre-crisi registrato nel primo trimestre del 2008”.

A gennaio di quest’anno il tasso di disoccupazione dell’area era arrivato all’8,6%, il livello più basso osservato da dicembre 2008. Si osserva che il calo della disoccupazione ha riguardato tutte le fasce di età e che anche la disoccupazione di lunga durata ha iniziato a diminuire, “pur rimanendo ben al di sopra del livello pre crisi”.
E qui arriviamo alla questione del reddito. “Nel terzo trimestre 2017 – spiega – la crescita dei redditi è rimasta sostenuta. I consumi privati, nel quarto trimestre, sono aumentati dello 0,2% portando l’incremento annuo all’1,5%”. E tuttavia, “nel terzo trimestre del 2017 il tasso di risparmio rispetto al reddito disponibile da parte delle famiglie è rimasto contenuto, toccando il minimo storico dal 1999, e ha continuato a supportare i consumi privati”. Anche le misure di politica monetaria allentate “hanno continuato a sostenere le spese delle famiglie”. Ma rimane il fatto che “i redditi dei lavoratori dipendenti rimangono il motore principale della crescita dei consumi privati” e che quindi questa crescita “continuerà ad essere sostenuta dall’incremento dei redditi reali”.
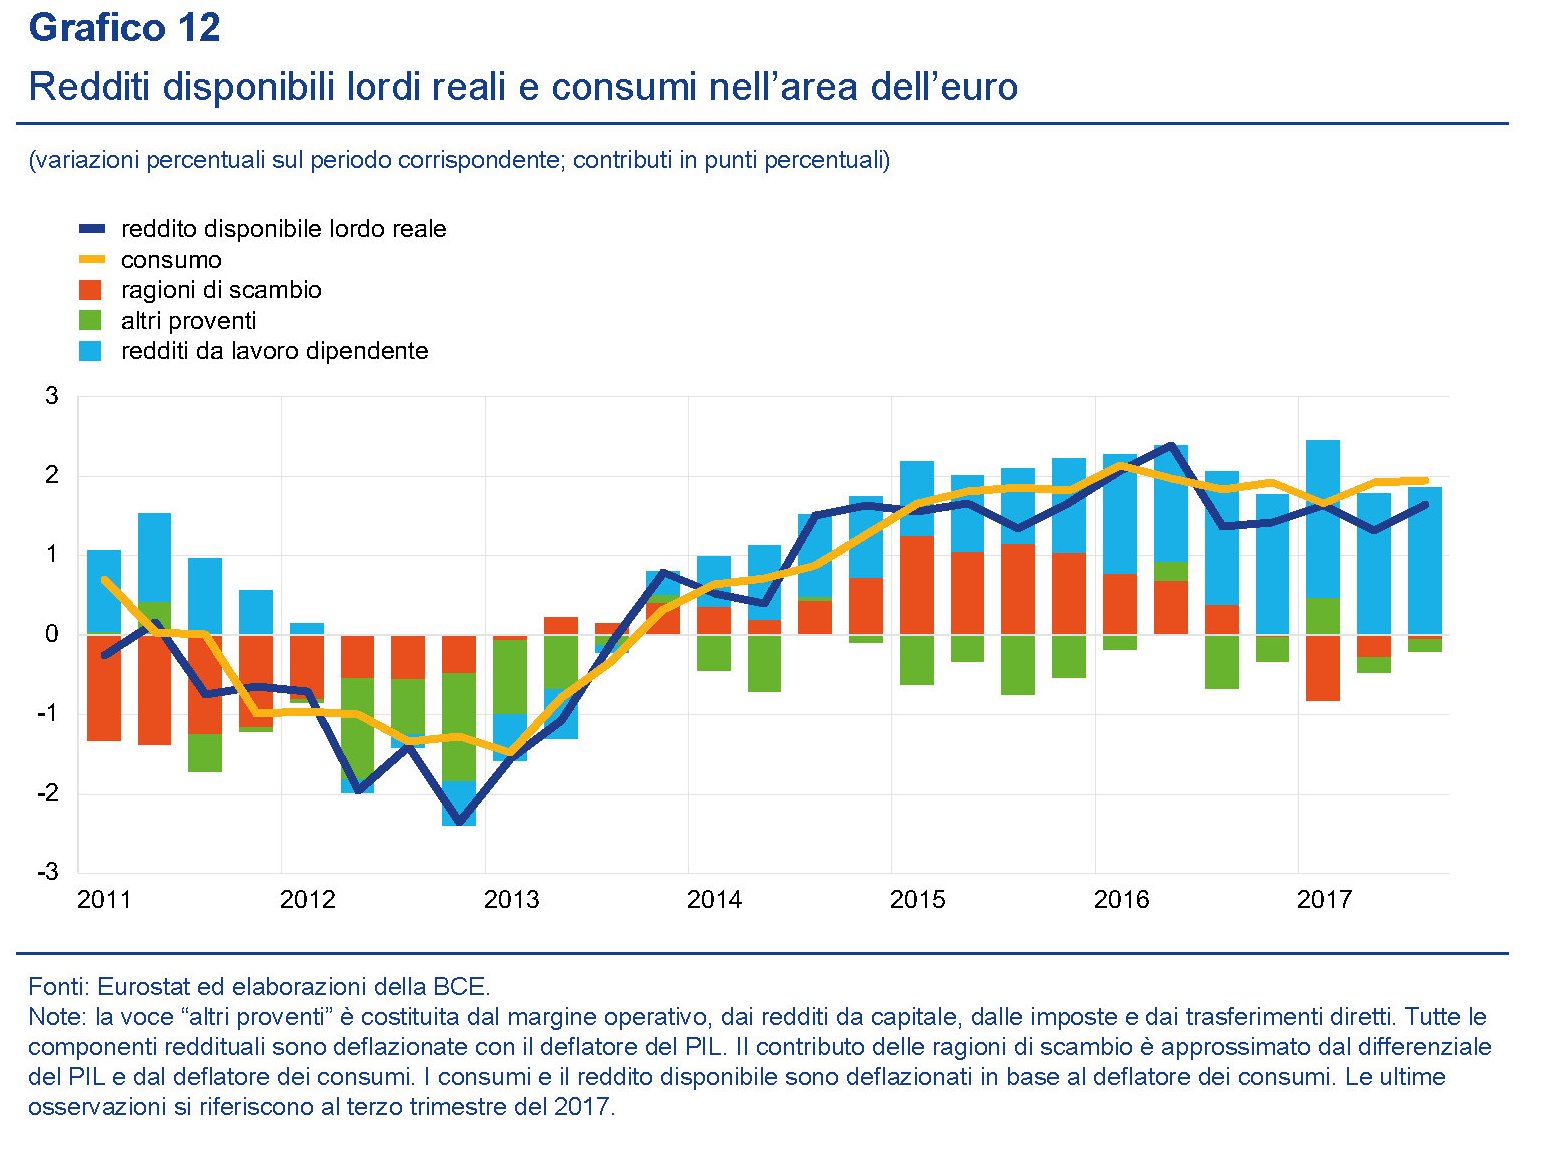
In sostanza, la crescita dei redditi, e in particolare quelli da lavoro dipendenti, deve esser tale, se si vuole continuare a sostenere la crescita, da poter gradualmente sostituire il venir meno degli stimoli monetari, una volta che la politica della Bce tornerà a normalizzarsi e sempre nell’ipotesi che i risparmi continuino a sostenere i consumi che continuano ad essere sopra la curva dei redditi. Ma quant’è probabile questo scenario?
La Bce prevede dinamiche salariali in accelerazione, che alla lunga dovrebbero finire con generare un po’ di pressione al rialzo sull’inflazione. Ma al momento i dati ci dicono che nel terzo trimestre 2016 la crescita del reddito per occupato è stata solo dell’1,6%, dal minimo del +1.1% registrato nel terzo trimestre 2016. A fronte di ciò si è osservata una crescita delle retribuzioni contrattuali dell’1,5% nei dodici mesi nel terzo trimestre 2017 e dell’1,6% nel quarto. Andamenti positivi ma non certo esaltanti. Giocoforza chiedersi quanto su tutto ciò abbia influito l’evoluzione del mercato del lavoro, che negli ultimi anni si è contraddistinto, fra le altre cose, per una notevole crescita dell’occupazione a tempo parziale. Lo stesso bollettino osserva che “la quota di lavoratori part-time è al momento pari al 22 per cento circa dell’occupazione complessiva e l’occupazione part-time ha rappresentato circa un quarto della crescita netta dell’occupazione nell’ambito della ripresa del mercato del lavoro nell’area dell’euro, a partire dal secondo trimestre del 2013”. Una buona parte di questi part time sono definiti sotto occupati, ossia persone che vorrebbero lavorare di più, ma non riescono. “Nell’area dell’euro, la sottoccupazione è aumentata sia nella prima fase della Grande recessione sia in seguito alla crisi del debito sovrano e, pur essendo diminuita di recente, rimane ancora al di sopra dei livelli pre-crisi”.
E questo ci porta al tema di fondo: essere occupati non implica che si abbia reddito a sufficienza, come mostra anche l’andamento crescente del numero di lavoratori in povertà censito da Eurostat.

Se guardiamo in casa nostra, osserviamo come l’Italia, insieme alla Spagna sia stato uno dei paesi in cui si è registrato un notevole aumento della sotto occupazione.

“In Italia, la sottoccupazione potrebbe aver risentito delle misure introdotte dal Governo a supporto della riduzione delle ore. Nonostante il calo recente, la sottoccupazione rimane al di sopra del livello pre-crisi in Italia e in Spagna, mentre si colloca ben al di sotto di tale livello in Germania”. E questo chiude il cerchio. Lavoratori sotto occupati, e per giunta impiegati in larga maggioranza con contratti a termine non sembrano un buon viatico per la stabilizzazione globale dei redditi. Il rischio più grosso per l’eurozona è che inciampi sul segreto del suo successo: la flessibilizzazione dei redditi.
Cronicario: L’instancabile petroyuan ispira i giovani lavoratori italiani
Proverbio del 30 marzo Parole sdolcinate delizie degli sciocchi
Numero del giorno 1.669 Sportelli bancari chiusi in Italia nel 2017
Zitto zitto il Petroyuan di Shangai, ossia il giovanissimo future sul petrolio in yuan, presunto spauracchio del Petrodollaro di New York e Londra, ha concluso oggi la sua prima settimana di vita non solo in buona salute, ma anche prendendosi qualche soddisfazione sugli anziani Brent e WTI. Stamattina la quotazione del future cinese ha superato quello dei signori del barile, probabilmente perché i trader internazionali si sono lasciati sedurre dai vantaggi fiscali promessi dai cinesi a chi fa capolino a Shangai, e quindi hanno comprato più contratti. O forse perché una vocina maliziosa e vagamente interessata ha fatto circolare la notizia che i cinesi starebbero preparando il terreno per concludere il loro primo acquisto di petrolio direttamente in yuan, che suona come l’annuncio dell’ormai imminente l’invasione aliena del Petroyuan nei mercati finanziari globali.

Se ricordate che qualche mese fa i cinesi hanno aperto un sistema di pagamento con i russi per regolare i flussi monetari bilaterali in yuan e rubli, e ci mettete dentro che la Russia è ancora la prima fornitrice di petrolio dei cinesi, potete persino arrivarci da soli alla conclusione su chi accetterà l’eventuale primo pagamento in yuan di petrolio, finendo di scombinare un mercato già frizzantino a causa del petroyuan.

Esatto. E da qui in poi lasciate spazio alla fantasia, se proprio non avete di meglio da fare durante il pontone pasquale. Ad esempio ricordando che fra i grandi fornitori dei cinesi c’è l’Angola, che magari qualche yuan se lo intasca volentieri e soprattutto c’è l’Arabia Saudita, che hai visto mai…Ma, fantasie a parte sappiate che la rivoluzione del future cinese procederà silenziosamente nottetempo anche mentre voi mangiate la colomba, la pastiera o quello che vi piace, perché il petroyuan non si fermerà certo per una bagattella come le vacanze di pasqua. Lunedì mattina sarà di nuovo pronto a scombinare la pasquetta dei trader distratti, perché il future cinese sul petrolio non riposa mai. Un po’ come accade ai giovani europei che secondo quanto ci racconta Eurostat lavorano in gran parte – ovviamente quelli che lavorano – durante il week end.
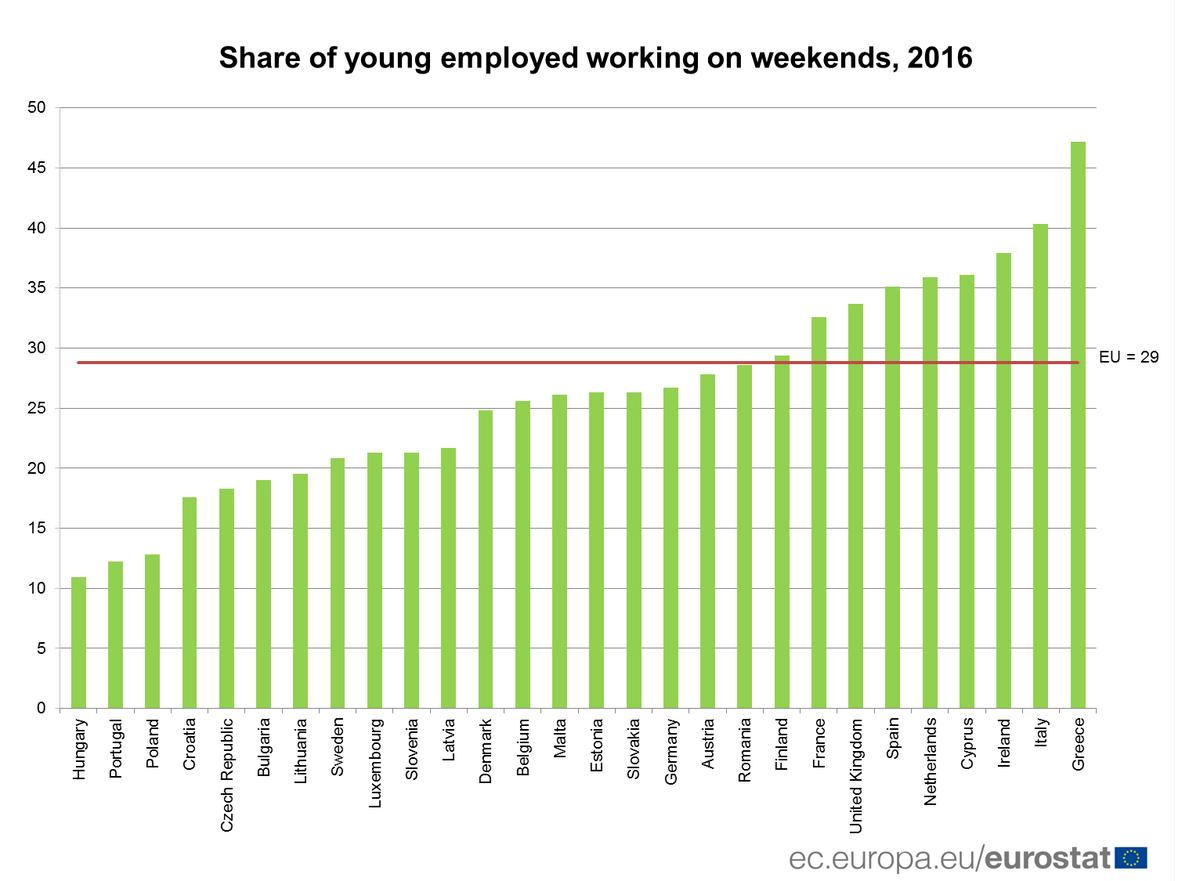
Ora a parte il dettaglio che quelli che lavorano sono praticamente dei superstiti

fa un certo effetto scoprire che un bel 40% dei giovani lavoratori del nostro paese lavorano nel week end. Peggio di loro solo i greci. Ne deduco che i nostri giovani sono maturi per la competizione con i cinesi, ed era pure ora. Manca solo che vengano pagati in yuan. Ovviamente non convertibile.
Buona vacanze. Anche a chi non le fa.
Ci vediamo dopo Pasqua.
Cartolina: Il reddito di figliolanza

Ora che mai come prima il popolo ha votato la fantasia al potere, ci sia consentito ricordare che l’Italia, malgrado sia sfuggito ai nostri promettenti politici, ha un problema più serio dei suoi cittadini senza reddito, che chissà quanto lo sono veramente. Ossia che nascono sempre meno cittadini. L’esperienza ci suggerisce che siano costoro – i cittadini di domani – ad aver diritto di essere considerati, persino più di quelli che oggi corrono a votare. Già adesso infatti abbiamo un numero di anziani che i lavoratori faticano sempre più a sostenere e peggio sarà in futuro. Gli ultra 65enni sono quasi il 35 per cento della popolazione lavorativa. Fra cinquant’anni, saranno più del 60. E siccome servono alcuni decenni per rendere capace di reddito una persona, sarebbe meglio iniziare da subito a stimolare la nostra natalità. Perciò, gentilissimi politici, invece del reddito di cittadinanza si potrebbe avere quello di figliolanza? Almeno pensateci, grazie.
Cronicario: Arrivano i soldoni dal bilancione di Bankitalia
Proverbio del 29 marzo I furfanti non ascoltano i discorsi sull’onestà
Numero del giorno: 907.000.000 Banconote prodotte da Bankitalia nel 2017
E adesso venitemi a parlare male del QE, ora che grazie alla Bce il bilancione di Bankitalia è diventato una cornucopia che genera superdividendi al governo. Non ci credete? Leggetevi che dice il governatore Visco mentre presenta il bilancio della banca ai suoi partecipanti – non chiamateli azionisti per carità – che peraltro grazie alla nota riforma di qualche anno fa portano a casa un bel 218 milioni di euro di dividendo.

Aspetta perché allo stato è andata meglio: fra tassi e dividendi, ha incassato 4,9 miliardi, che servono come il pane quando devi fare un governo.

L’utile 2017 è più alto di 1,2 miliardi di quello 2016. Persino Visco si è stupito: “”E’ il risultato più elevato mai raggiunto dall’istituto” ed è stato spinto “dalle misure di politica monetaria di natura straordinaria”. Inoltre “il margine di interesse beneficia dei più elevati interessi attivi sui titolo di Stato acquistati per finalità monetaria”.

Vabbé, traduco. Il QE di Francoforte ha riempito di titoli di stato, per lo più italiani, il bilancio di Bankitalia. Mica pensavate davvero che li comprava Francoforte? Oddio si, li ha comprati, ma il minimo sindacale. Il grosso se l’è incollati la Banca d’Italia, con la conseguenza che le banche commerciali hanno scaricato i titoli sul bilancio di Bankitalia.

Così il bilancio di via Nazionale è diventato un bilancione da 931 miliardi (+20% sul 2016) che tiene in pancia 358 miliardi di titoli (+45% nel 2017 pari a 112 miliardi), 289 dei quali sono titoli di stato italiani acquistati per il QE. Cosa sarà di tutto questo quando finirà il QE?

Non voglio rovinarvi la sorpresa. Preferisco intrattenervi con le ultime nuove – visto che è tempo di bilanci – che arrivano sul fronte delle pensioni, una delle nostre fissazioni che è necessario nutrire come si addice a ogni vizio. L’Inps ha dato i numeri. Tecnicamente, non in senso figurato. Ve li riepilogo con due infografiche gentilmente offerte dall’istituto.


Ora ne sapete abbastanza. Scatenatevi
A domani.
La Cina diventa una superpotenza scientifica
Una interessante ricognizione della Fed mostra l’ennesimo fronte lungo il quale si misurano la potenza in carica, ossia gli Usa, e quella emergente quindi la Cina: lo sviluppo della tecnologia generato dall’investimento in innovazione. Quest’ultimo si può per grandi linee misurare tramite due misure: l’investimento in ricerca e sviluppo, che si può misurare in relazione al pil, e il numero dei brevetti (patent application) che in qualche modo dà la misura dello sforzo intellettuale di innovazione. E’ evidente che entrambe questi sforzi interagiscono per il raggiungimento del risultato e ciò ha una evidente ricaduta anche nel sistema dell’istruzione, anche se questo la Fed non lo dice. L’istruzione tecnica può essere favorita rispetto a quella cosiddetta umanistica.
Se andiamo a vedere le metriche collegate a queste due voci, osserviamo alcune caratteristiche che mostrano con quanto serietà la Cina stia percorrendo la sua personalissima strada verso il successo tecnologico. Nel 1996 i cinesi investivano lo 0,56% del pil in ricerca e sviluppo, mentre gli Usa già allora stavano al 2,44%. Nel 2015 la Cina è arrivata al 2,06 mentre gli Usa sono arrivati al 2,79. In sostanza la spesa cinese è cresciuta a un tasso annuale dell’1,5% a fronte dello 0,3% Usa.

Se andiamo a guardare la voce brevetti, il risultato è ancora più stupefacente, tanto da spingere l’economista della Fed a domandarsi se non siano i cinesi i futuri leader dell’innovazione.
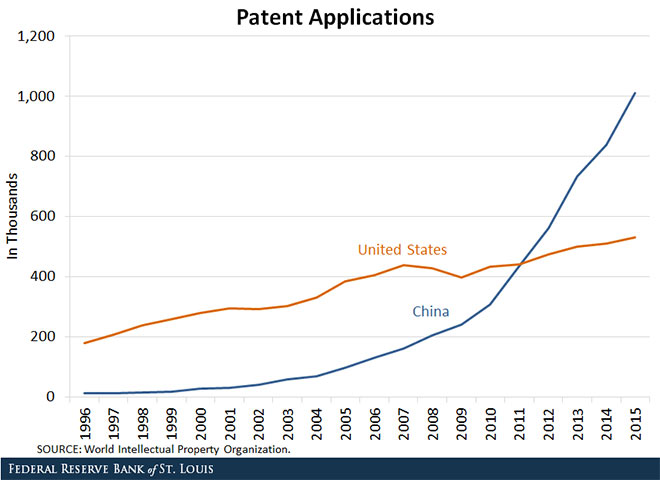
Il boom cinese parte da lontano, e va ricordato. Nel 2006 il governo annunciò la National Indigenous Innovation campaign, una iniziativa che prevedeva di trasformare il paese in una potenza tecnologica entro il 2020. Inoltre nel dodicesimo e tredicesimo piano quinquennale (2016-2020) furono fissati obiettivi precisi sia per l’intensità degli investimenti in R&D sia per i brevetti, per raggiungere i quali furono fissati sussidi, in particolare per la registrazione di brevetti. Il miracolo cinese, insomma, si nutre del segreto di pulcinella del successo cinese: una rigida pianificazione centralizzata guidata (anche finanziariamente) dalla mano pubblica. Bisognerebbe valutare nel merito la qualità di questi brevetti per capire se, aldilà delle quantità, ci sia materiale tale da giudicare i cinesi i nuovi campioni dell’innovazione, cosa della quale dubitano alcuni studi, che osservano come prevalgano i brevetti legati all’elettronica, mentre servirebbe anche altro per candidarsi al ruolo di leader. Ma che la corsa sia aperta ormai è chiaro a tutti.
Di recente il tema è stato trattato anche dal pensatoio europeo Bruegel, che utilizzando metriche diverse è arrivato comunque a un risultato simile, misurando la spesa in miliardi di dollari corrente in termini di potere d’acquisto.

La Cina ha già raggiunto l’Ue e punta al cuore del successo del modello americano, ossia la sua capacità di stupire (e dominare) il mondo con la sua innovazione. Come si può osservare, i cinesi spendevano nel 2013 più o meno quanto spendevano gli Usa dieci anni prima. Da allora sono passati altri cinque anni e la Cina ha costantemente aumentato la sua spesa in R&D. E come se non bastasse, c’è anche il capitolo istruzione.

Il 2020 non è poi così lontano.
Cronicario: Per lavorare al MEF serve l’inglese, ma la scuola se ne infischia
Proverbio del 28 marzo Se vuoi imparare qualcosa ascolta i bambini
Numero del giorno: 1,4 Crescita pil prevista nel 2018 da Prometeia
Visto che dovete fare un governo, che uno s’immagina serva a qualcosa, vorrei farvi sapere, cari signori della politica, che il MEF, ossia il ministero dell’economia e finanze che qualcuno di voi andrà ad occupare ha indetto un concorso per 400 funzionari ai quali si richiede, oltre alla laurea, anche la conoscenza dell’inglese.

Ora va bene la laurea: ci mancherebbe altro che un funzionario del MEF non abbia studiato almeno una ventina d’anni. Quello che fa specie è che si pretenda la conoscenza di una lingua che il sistema scolastico pubblico non è stato in grado di insegnare.
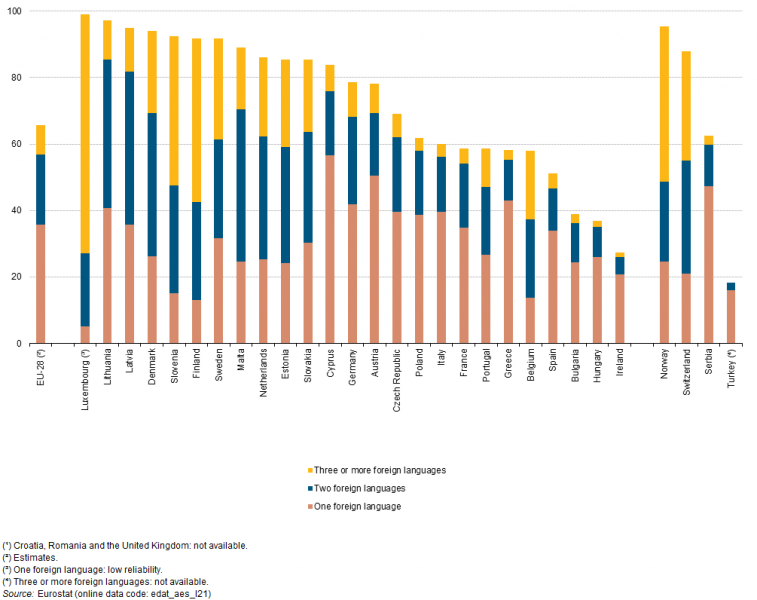
In pratica il 40% della popolazione italiana conosce almeno una lingua, e sorvoliamo sul come la conosca. E pure ipotizzando che sia l’inglese, il bando del MEF sancisce una chiara discriminazione aggravata dal fatto che in settant’anni di istruzione pubblica non siamo stati neanche in grado di insegnare agli italiani a parlare bene l’italiano, figuriamoci l’inglese. Con la conseguenza che chi ha potuto si è pagato i corsi privati e ha svoltato. Gli altri si sono arrangiati cantando Let it be e speriamo che se la cavano a orecchio, visto che, oltre alla scuola carente, siamo cresciuti pure sotto il tallone di ferro della consorteria dei doppiatori, che impedisce tuttora al pubblico italiano di godersi un film o una serie tv in lingua originale – che di certo avrebbe giovato all’apprendimento linguistico – con i sottotitoli come accade in gran parte del mondo, avanzato ed emergente. Per dire mi è capitato di vedere in Nordafrica un film in inglese sottotitolato in francese e arabo. Poi vai a stupirti che laggiù parlino più lingue di noi.

Di buono c’è che qualche progresso l’abbiamo fatto.

Nella scuola primaria, dice Eurostat, più di nove bambini su dieci studiano una lingua straniera. Magari sarà un’ora a settimana, ma vabbé: è il pensiero che conta. Perciò non state a preoccuparvi, cari politici. Non sforzatevi a pensare di farci studiare l’inglese dall’asilo, visto che l’italiano è una lingua morta che non basta manco per il ministero. Male che vada il concorso al MEF lo vinceranno gli alunni delle elementari. Fra trent’anni.
A domani.
I consigli del Maître: Le banche cinesi internazionali e l’Opec plus
Anche questa settimana siamo stati ospiti in radio degli amici di Spazio Economia. Ecco di cosa abbiamo parlato.
La globalizzazione delle banche cinesi. La settimana scorsa abbiamo parlato delle rotte della globalizzazione, che sono quelle degli oceani lungo le quali viaggia la stragrande maggioranza delle merci che si muove vorticosamente da Oriente a Occidente, e viceversa. Oggi parliamo di globalizzazione finanziaria, che è l’altra faccia di quella di beni e servizi. E osserviamo un grande cambiamento che si è verificato in Asia, in particolare nella cosiddetta Asia emergente, dove dall’esplodere della crisi finanziaria c’è stato un sostanziale passaggio di testimone fra le banche europee, fino ad allora grandi protagoniste dei prestiti esteri ai questi paesi, a quella giapponese e soprattutto cinesi. Per le giapponesi si tratta di un ritorno di fiamma, visto che erano loro le grandi protagoniste degli anni ’90 almeno fino a quando la crisi asiatica esplosa nel ’97, aggravando le difficoltà nelle quali le banche giapponesi si agitavano già dall’esplosione della bolla di fine anni ’80, che le ha costrette a una fuga precipitosa. La vera novità sono le banche cinesi, che proprio dall’Asia hanno iniziato a muovere i passi verso la parte di globalizzazione che ancora le vede in fasce: quella finanziaria.

La Bis calcola che la Cina abbia circa 2.000 miliardi di prestiti esteri e che il sistema bancario cinesi paese è il sesto nella classifica dei paesi creditori. Un buon inizio.
Divergenza monetaria o trivergenza? La Bce ha pubblicato di recente il suo bollettino economico dove fra le altre cose mostra l’intonarsi dei rendimenti del decennale europeo, e in particolare quello tedesco, a quello statunitense. Circostanza strana solo che uno pensi che mentre la Fed ha da poco effettuato il suo ennesimo rialzo, la Bce ha ribadito che i tassi rimarranno fermi a lungo.
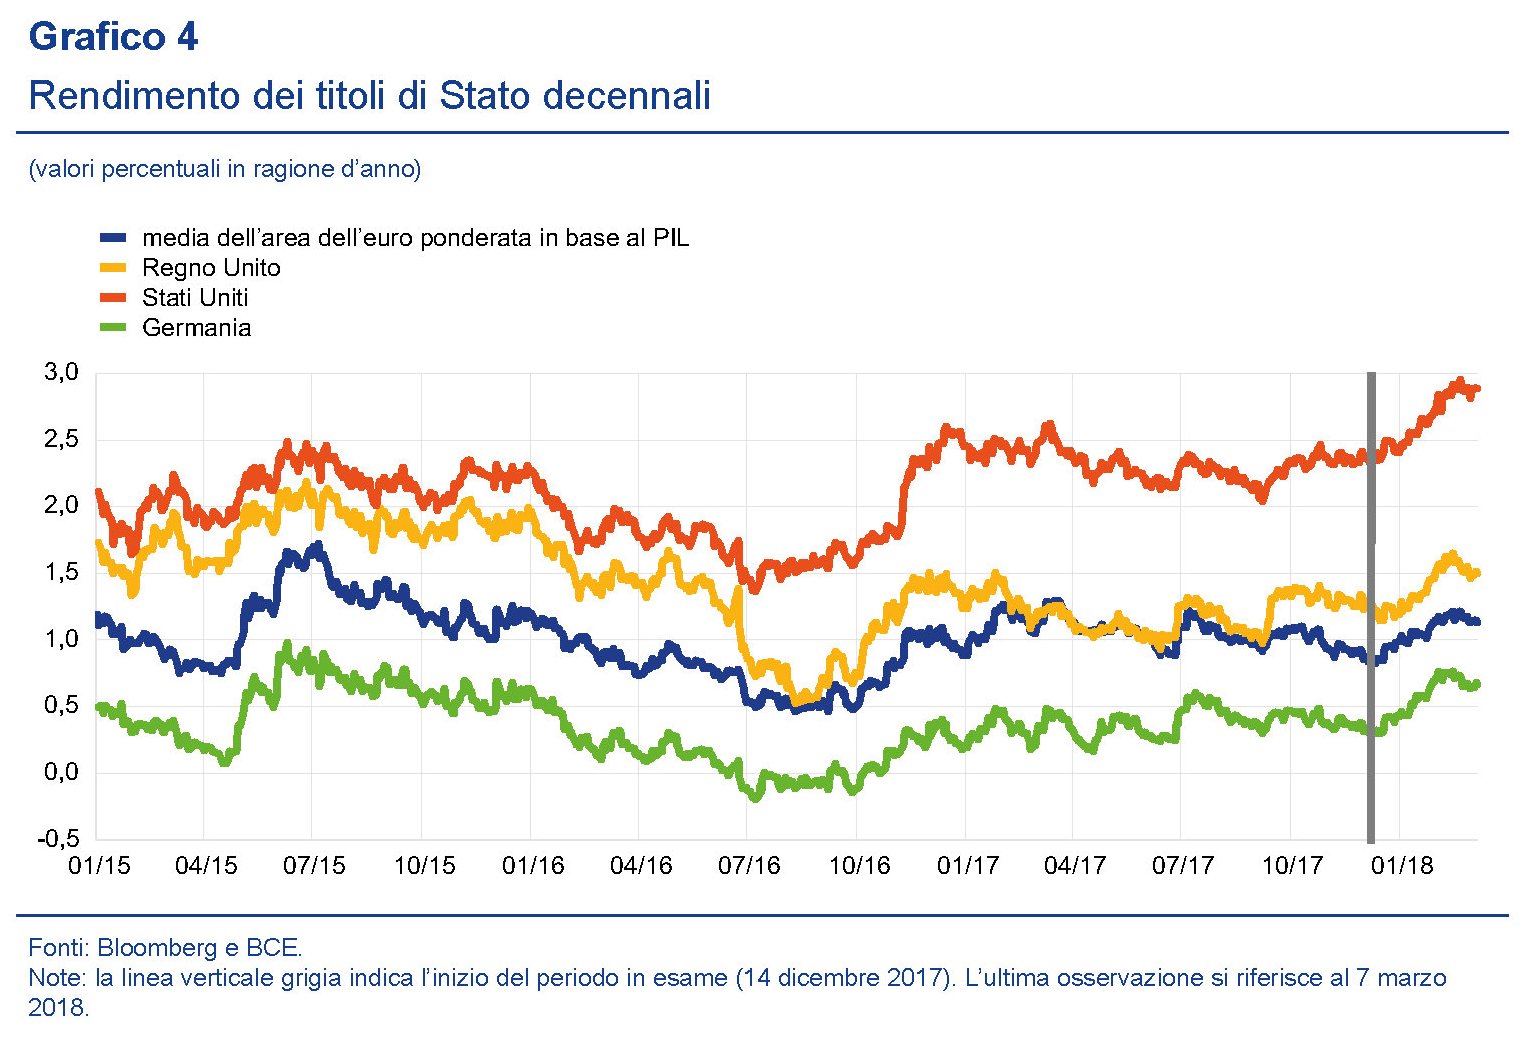
Sembra proprio che gli Usa generino una certa attrazione verso i paesi europei talché la cosiddetta divergenza monetaria, espansiva l’EZ restrittivi gli Usa, sembra che esista solo nella letteratura economica. La divergenza diventa trivergenza se guardiamo ai rendimenti del decennale giapponese, che rimane ostinatamente a zero, in conseguenza probabile delle politiche messe in campo dalla BoJ che fra le altre cose puntano proprio a tenerlo a quel livello. In tal modo sembra che il Giappone sia immune all’attrazione Usa. Ma è davvero così? E fino a quando?
L’EZ ha un problema: i redditi. Un grafico contenuto nell’ultimo bollettino della Bce ci mette di fronte al problema che l’EZ deve affrontare per incardinare al meglio il suo futuro: quello dell’andamento dei redditi.
Per usare le parole della Bce, “dal momento che i redditi dei lavoratori dipendenti rimangono il motore principale della crescita dei consumi privati, questa continuerà ad essere sostenuta dall’incremento dei redditi reali”. E a tal proposito serve anche ricordare come si compone il pil dell’EZ.
Come vedete, se i redditi non crescono, finiamo col dipendere sempre più dalle esportazioni nette, con tutto ciò che ne consegue in un tempo in cui il commercio estero viene messo a rischio da un clima internazionale poco propizio. E questo ci conduce al vero problema: il lavoro.
Lo sgambetto Usa all’Opec Ormai è chiaro a tutti che l’aumento della produzione petrolifera da parte degli Usa ha praticamente vanificato il taglio deciso dall’Opec, che ormai si avvia a diventare Opec plus con la Russia– si vocifera anche dell’ingresso dell’Azerbaijan nel cartello – per far fronte al crollo delle quotazioni petrolifere. L’effetto è chiaramente visibile da questo grafico estratto dal bollettino Bce.
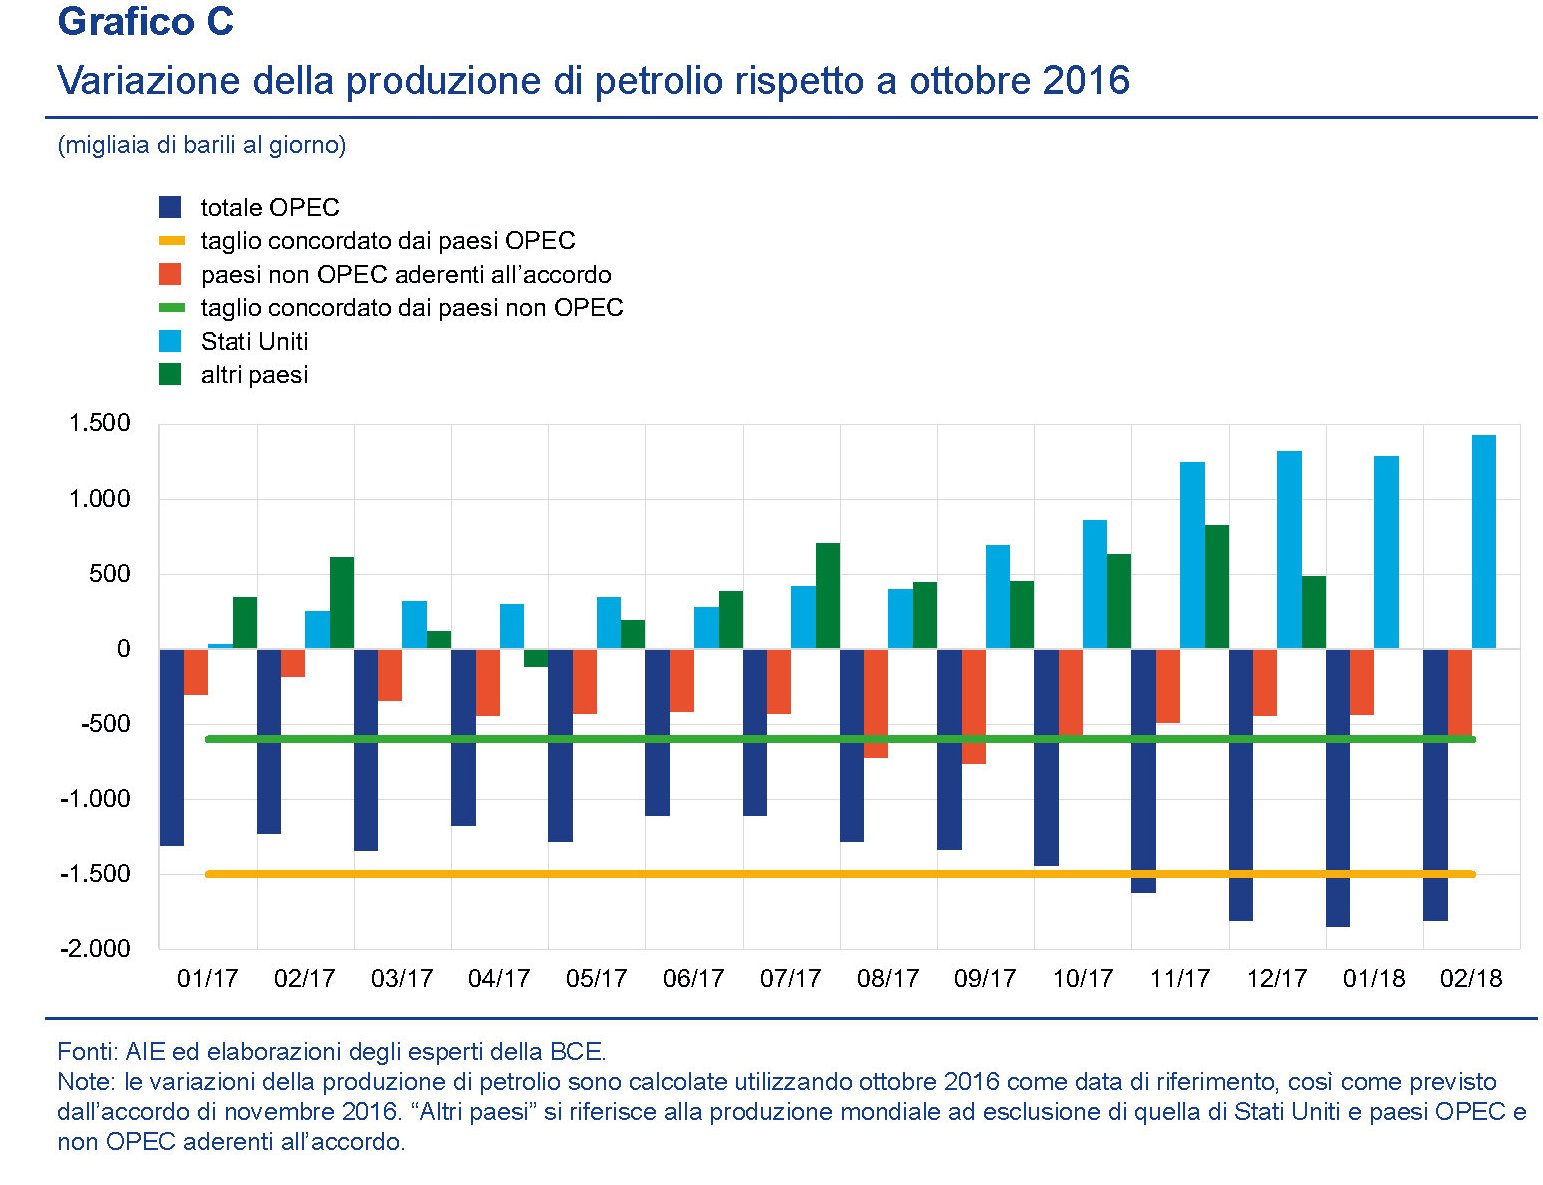
Resta da vedere che conseguenze avrà questa politica sugli equilibri internazionali, in uno scenario dove si intersecano fenomeni complessi – come la vicenda del nucleare civile saudita al centro dei colloqui del principe Salman con Trump, e questioni finanziarie, come la quotazione del petroyuan partita proprio questa settimana. Il mondo si sta trasformando e le politica del petrolio gioca la sua partita.
Cronicario: Disoccupati o no, all’estero si va solo in vacanza
Proverbio del 27 marzo Chi non ha un passato non ha un futuro
Numero del giorno: 16,1 Incremento % profitti corporate cinesi a inizio 2018
Ora dategli torto, a quei giovani disoccupati europei che non hanno la minima intenzione di andare all’estero a cercare lavoro. Fategli la paternale, che ai tempi vostri – anzi a quelli del nonno – ogni scusa era buona per riempire la valigia di cartone di calzini col buco e semi di basilico ed emigrare. Vorrei vedere voi, oggi a vent’anni, cresciuti a pane e telefonini, con le coccole tipiche delle famiglie allargate, a fare i bagagli e partire per chissà dove, specie in un mondo dove albeggiano idee geniali come quella del reddito di paranza, meglio se vicino casa.
E infatti non emigrano, come registra con statistico disappunto Eurostat, che proprio oggi ha pubblicato questa rappresentazione edificante dei nostri giovani disoccupati.
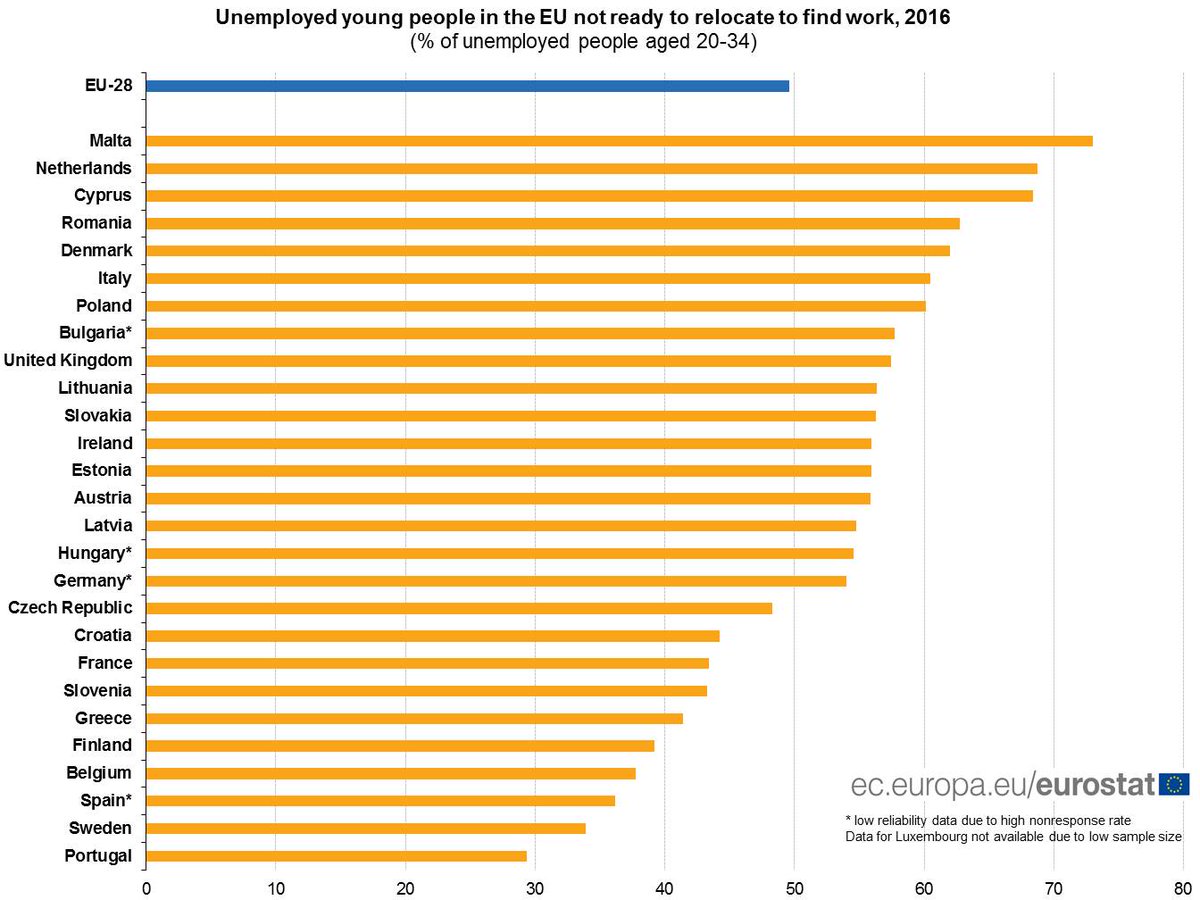
Come vedete i nostri ragazzi italiani sono meno choosy (cit.) degli olandesi e dei danesi, ma comunque stanno intorno al 60%, quindi più media Ue che è del 50%. E scusate se è poco. La qualcosa mostra un’inconfutabile tendenza alla stanzialità della maggior parte della popolazione che vanifica decenni di Erasmus e di corsi di lingua.

Sempre per aggiungere contrizione alla nostra pena, osservo che i disoccupati pronti a traslocare in un altro paese all’interno dell’Ue sono meno del 10%, mentre fra gli occupati oltre l’80 fra i meglio istruiti e più del 90% fra quelli meno istruiti non ci pensa minimamente a trasferirsi altrove.

E tutto ciò ci conduce all’amara conclusione: all’estero, disoccupati o no, la gente ci vuole andare solo in vacanza.
Ora se neanche dieci anni di crisi sono bastati a curarci da questo pernicioso attaccamento alle nostre latitudini, meglio metterci una pietra sopra e prepararsi al peggio. Che arriverà, statene certi. E non perché io gufo, ma perché arrivano chiari segnali da Francoforte che la bonanza monetaria volge al termine. Oggi due pezzi grossi del board hanno detto, l’uno di aspettarsi che dopo settembre finiscano gli stimoli monetari. L’altro che è ragionevole che il mercato prezzi un rialzo dei tassi nella seconda metà del 2019. E cosa succederà quando i tassi torneranno a livello normale?

Nel frattempo Supermario avrà lasciato il Reno e noi chissà che governo avremo.
Quindi godetevi la vacanza, visto che Pasqua è vicina. Mi raccomando all’estero.
A domani.
Il contante conta, altro che Bitcoin
A tutti coloro che lamentano che l’uso di Bitcoin possa favorire l’economia illegale è utile ricordare che il notevole aumento dei pagamenti elettronici si è accompagnato a un uso del contante ancor più rimarchevole, e in particolare di quello di grosso taglio. Chi pensa che le criptovalute alimentino i traffici irregolare, dovrebbe perciò dedicare un poco della sua attenzione a tentare di capire come mai, e specialmente dopo la grande crisi finanziaria, si chiedano sempre più banconote. E non solo in Italia, che notoriamente è nella parti alte della classifica dei paesi che usano di più il contante. Ma anche in paesi insospettabili come il Giappone, che nella ricognizione che ha fatto la Bis nella sua ultima rassegna trimestrale è risultato il paese che, fra quelli considerati, ha visto crescere maggiormente l’utilizzo del contante negli ultimi anni.
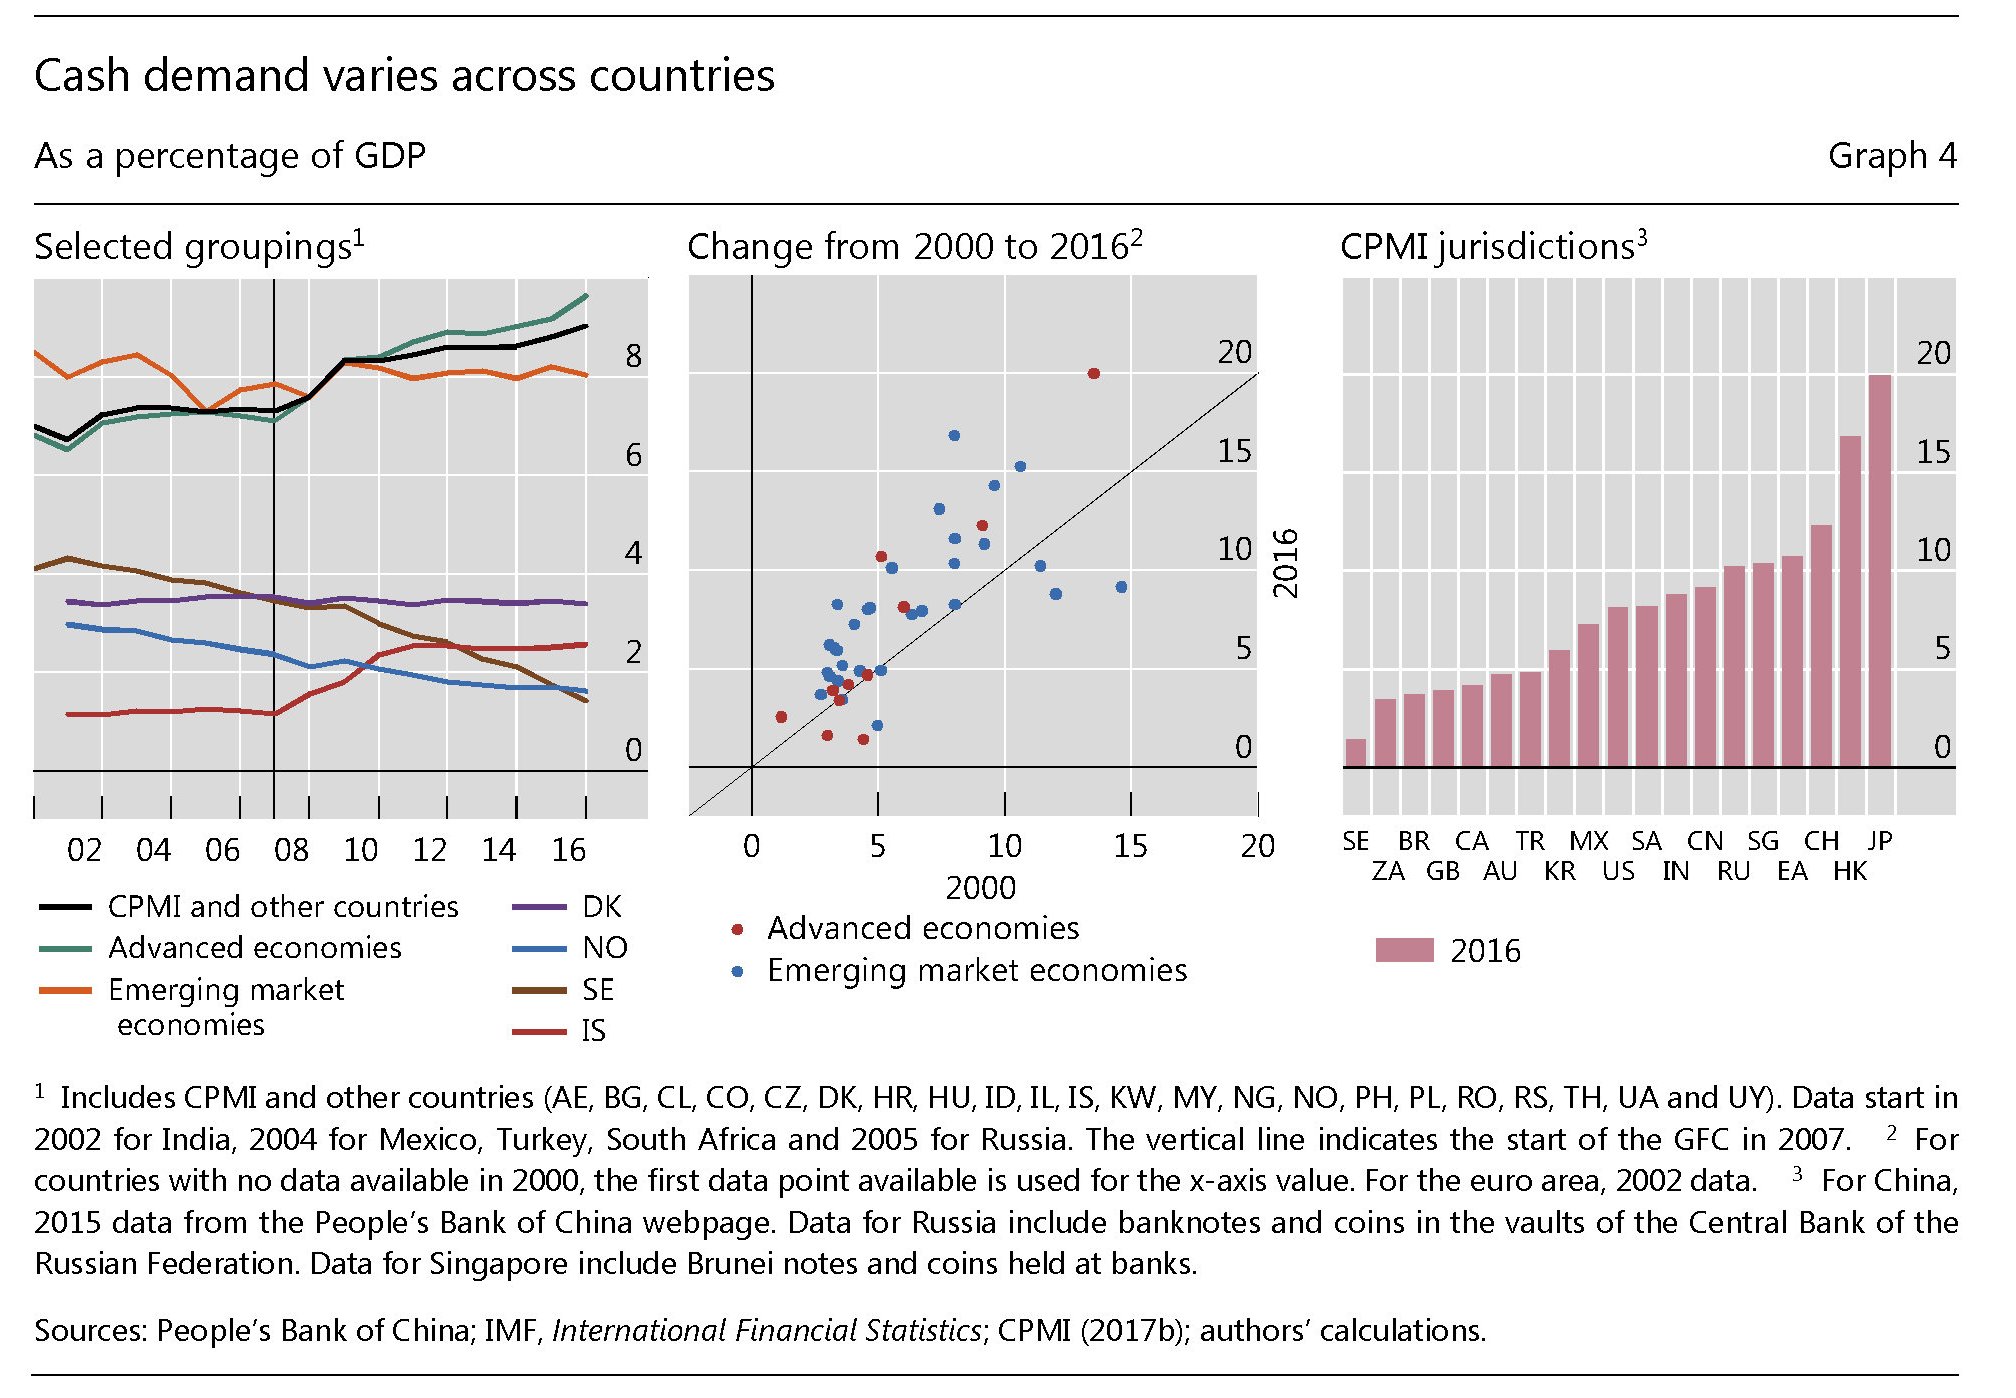
E’ interessante osservare che la crescita più rilevante di questa domanda di cartamoneta ha riguardato il denaro di grosso taglio, quello che normalmente non si vede in giro.

E anche qui i primato nell’uso delle banconote di grosso taglio spetta al Giappone e ha conosciuto un notevole incremento all’indomani della crisi, quindi dal 2007 in poi.
Prima di provare a comprendere cosa alimenti la domanda di cartamoneta da parte del pubblico – l’economia illegale può spiegare molto, ma non tutto – è interessante osservare come questa tendenza vada di pari passo con il diffondersi dei pagamenti elettronici, che ogni paese interpreta a modo suo, con le tradizionali card, ma anche con tutte le nuove possibilità offerte dalla tecnologia. In Danimarca, per esempio, è possibile è possibile lasciare le offerte in chiesa utilizzando i pagamenti mobili, e altrettanto avviene addirittura per gli oboli agli artisti di strada. In Cina alcuni fast food accettano i pagamenti che utilizzano la tecnologia del riconoscimento facciale. Negli Usa gli studenti possono comprare pizza e birra con app che si premurano persino di farlo sapere al loro circuito sociale di amici. In generale, spiegano gli economisti della Bis, “l’innovazione sta mettendo pressione al sistema tradizionale dei pagamenti basato sulle banche, sia all’interno che all’estero”. Non c’è soltanto bitcoin, insomma, che insidia l’egemonia del sistema bancario su quello dei pagamenti. Lo sviluppo tecnologico offre soluzioni di pagamento in continua evoluzione e questo non succede solo nei paesi avanzati, ma anche in quelli emergenti. In Kenya ad esempio, è possibile fare pagamenti mobili senza avere conti correnti bancari. “Le criptovalute, così come le applicazioni fintech probabilmente innoverà ulteriormente i modelli di business esistenti”.
In ogni caso, la voglia di smaterializzare i pagamenti è intensa almeno quanto quella di affidarsi alle vecchie banconote. Il valore dei pagamenti elettronici, rispetto al pil, oscilla molto, dal 10% in Germania, Giappone e Messico, a oltre il 40% in Corea del Sud, l’Arabia Saudita e il Regno Unito. “Le persone hanno più carte elettroniche e le usano più spesso”, nota la Bis. E al tempo stesso le usano più di frequente. Il numero delle transazioni, infatti, è cresciuto parecchio nell’ultimo quindicennio,, ovviamente con differenza profonde di paese in paese In Australia, Svezia, Corea e Usa, in media una persona una carta di pagamento 300 volte l’anno. In India e Messico appena 25. A tale frequenza di utilizzo si è associato un calo del valore relativo del pagamento, da circa 60 dollari a 40.

L’aumento dei pagamenti elettronici però non è andato a detrimento di quelli tradizionali. Il totale delle banconote in circolazione il relazione al pil, un modo comunemente usato per misurare la domanda di cash, è cresciuto dal 7 al 9% del pil nel panel dei paesi considerati. A guidare tale crescita sono stati proprio i paesi avanzati all’indomani della crisi finanziaria, con Hong Kong e il Giappone con gli incrementi più significativi registrati (dal 9 al 7% del pil rispettivamente). Al contrario l’uso del contante è diminuito in Cina del 5%.
Contrariamente a quanto si potrebbe pensare, non sono i paesi emergenti a guidare la domanda di cash. E anche all’interno dei paesi avanzati ci sono ampie differenza. A fronte del Giappone, dove circolano banconote per un importo pari al 20% del pil, c’è a Svezia dove il cash arriva appena al 2%. In Islanda, dove il cash era poco sopra l’1% (1,2%) nel 2000, la domanda di contante è praticamente raddoppiata dopo la crisi che ha sconvolto l’isola nel 2008, e adesso ha superato il livello che si osserva in Norvegia e Svezia. Il motivo precauzionale, insomma, che fa leva sulla funzione di riserva di valore a poco costo garantita dal cash, può spiegare molto di questo amore per il contante, che resiste a qualunque tipo di innovazione. Ma certo, anche le tradizioni contano e probabilmente anche la composizione della popolazione. Forse non è un caso che il Giappone, come d’altronde l’Italia, sia un paese molto anziano. Poi succede che anche lo sviluppo tecnologico faccia crescere, paradossalmente, la diffusione del contante. E’ il caso della diffusione di bancomat (ATM terminals) che sono aumentati del 50% dal 2007 a oggi, portandosi complessivamente da 0,4 terminali ogni mille abitanti a 0,6. Nello stesso tempo, l’ammontare di contante prelevato è crescito dal 12 al 20% del pil. Insomma: è più facile avere denaro cash, costa poco o nulla conservarlo, conferisce una certa sicurezza e piace inevitabilmente ai più anziani, che sono sempre più numerosi e hanno meno dimestichezze con il fintech. Il contante conta e probabilmente conterà ancora parecchio in futuro. Altro che Bitcoin.
 The Walking Debt
