
Etichettato: maurizio sgroi
L’ultima trovata per far salire l’inflazione: alzare il target
Il 9 giugno scorso 22 economisti Usa hanno firmato una lettera indirizza a Janet Yellen con la richiesta di alzare il target di inflazione della banca centrale. L’appello esibisce un parterre con dentro star dell’economia come il nobel Joseph Stiglitz, Jared Bernstein, economista in servizio permanente presso l’amministrazione Obama, Jason Furman, del Peterson Institute, Brad De Long, dell’Università della California. Insomma: accademia, politica e pensatoi. Tutti convinti che l’età del target di inflazione al 2% sia superata e che la banca centrale Usa dovrebbe alzarlo per non trovarsi a corto di strumenti qualora la crisi tornasse a mordere. Il target di inflazione, è lo strumento principe che guida le policy di moltissime banche centrali che perseguono la stabilità monetaria, fondando le loro politiche sulla credibilità che deriva dall’essere indipendenti dal governo. Le persone meno avvezze agli ossimori dell’economia, potranno stupirsi osservando che si considera stabile una moneta che perde il 2% di valore ogni anno. Serve quindi aprire una breve parentesi che spieghi la logica dell’inflation targeting e perché questa strategia risulti così seducente per i governatori delle banche centrali e per moltissimi economisti.
Una buona introduzione si può trovare in un recente libro di Mervyn King, ex governatore della Banca d’Inghilterra titolato argutamente La fine dell’alchimia. La pratica del target di inflazione data oltre un ventennio. Per prima fu introdotta dalla banca centrale della Nuova Zelanda nel 1990, e poi piano piano fu imitata in tutto il mondo. Nel 1991 arrivò in Canada. In Europa la prima ad adottarlo fu la Banca d’Inghilterra, nel 1992. Ma solo cinque anni dopo la BoE ottenne l’indipendenza, che è uno dei pre requisiti per il buon funzionamento dell’inflation targeting, lo stesso anno di quella del Giappone. Nel 1999 anche la Riksbank svedese divenne indipendente, anche se l’adozione del target di inflazione era già operativa nel 1995. Sempre nel ’99 la seduzione investì anche la Bce, che pure se non fa riferimento espressamente a un target di inflazione, ha come obiettivo un tasso inferiore ma vicino al 2%. Con la Bce si compie la perfetta incarnazione della banca centrale del XXI secolo. Talmente indipendente da non avere un governo alle spalle, e libera – anzi obbligata – a seguire i suoi target. In sostanza la stabilità della moneta, ossia il controllo dell’inflazione. Le altre grandi banche centrali arriveranno anni dopo. La Fed ha adottato il target di inflazione al 2% nel 2012. La Banca del Giappone nel 2013. Al momento si contano oltre trenta banche centrali che perseguono l’inflation targeting e tutte le grandi in qualche modo hanno un obbiettivo di inflazione.
La logica di questa euristica- King la chiama una tecnica di coping, ossia di adattamento – è quella di fissare le aspettative degli operatori economici. Se la banca è credibile, e quindi il mercato le riconosce capacità di perseguire con autonomia i propri obiettivi, tutte le aspettative degli operatori si orienteranno sul target programmato. Un governo, ad esempio, potrà ancorare i suoi rinnovi contrattuali al tasso di inflazione atteso, oppure un’impresa potrà contabilizzare le sue scorte sapendo che perderanno il 2% ogni anno del loro valore monetario, per non parlare di chi investe in azioni o obbligazioni, che impara a depurare dal rendimento nominale il suo tasso di inflazione atteso e calcolare il rendimento reale, che perciò è una pura congettura. In sostanza, in un mondo di incertezza radicale, come la chiama King, sapere che ogni anno l’inflazione aumenta del 2% sembra un oasi di tranquillità. Ci si potrebbe chiedere perché allora non perseguire un’inflazione zero. Ma qui il discorso si allungherebbe troppo. Basti sapere che in un mondo indebitato come il nostro è meglio avere un’inflazione del 2% l’anno, che aiuta parecchio i debitori ad abbattere i propri debiti nell’arco di un ventennio. Provate a calcolare quanto varrebbero 100 euro dopo trent’anni di inflazione al 2%. Ne sarete sorpresi. Figuratevi se l’inflazione fosse al 3%. Inoltre molta teoria legge l’esuberanza moderata dei prezzi – il 2% a qualcuno sembra di fatto un’inflazione zero – come un indice di salute economica.
Di fronte a questa storia c’è l’attualità. Alcuni banchieri della Fed hanno animato un dibattito che l’accademia promuove da diverso tempo ma che solo di recente ha iniziato a far capolino nei saloni delle banche centrali. Il presidente della Fed di San Francisco, John Williams, ha fatto notare la necessità di “adattare le policy al cambiamento delle circostanze” che può voler significare tutto e niente, ma che viene interpretato come una chiara presa di posizione a favore della messa in discussione del target. Un altro presidente della Fed, quello della filiale di Boston, Eric Rosengren, ha fatto esplicito riferimento al contesto, assai diverso oggi da quello che originò il target attuale, sottolineando l’impellenza di un dibattito sul tema. Questo mentre, nel maggio scorso, Stanley Fischer, vice presidente della Fed, ha ricordato la prassi del sistema canadese che ridiscute i target di inflazione ogni cinque anni. E dal 2012, quando la Fed adottò il suo target, a oggi sono giusto cinque anni. Fuori dagli Usa, vale la pena ricordare che la Banca del Giappone ha già annunciato che continuerà col suo allentamento monetario finché l’inflazione non sarà superiore per un lungo periodo al target del 2%. Che, di fatto, significa alzare il target di inflazione senza dirlo. Mentre lato Bce, si segnalano le recenti dichiarazioni di Ewald Nowotny, governatore della banca centrale austriaca, secondo cui sarebbe ragionevole se il target d’inflazione fosse interpretato come “banda” di oscillazione per i tassi. Ossia con ampi margini di manovra.
Ma se torniamo negli Usa, le opinioni dei banchieri, scrivono gli economisti alla Yellen, sono la prova che supporta l’ampia evidenza che i tassi a lungo termine sono caduti e che perciò pure se il 2% di target era ragionevole anni fa ora non lo è più. Bisogna far cadere i tassi reali assai più di adesso per stimolare l’economia e “assicurare l’efficacia della politica monetaria nella sua opera di stabilizzazione dell’economia dopo uno shock”. Puntare a più inflazione significa volere un tasso di interesse più basso allo scopo di stimolare la domanda aggregata, che viene individuata come la causa della crescita pigra di questo decennio. In fondo, questo è il pensiero che anima questa narrazione e che, come si vede, inizia a far breccia anche laddove avvengono le decisioni monetarie. Il pensiero che manovrare il tasso di interesse ulteriormente al ribasso per stimolare il credito, possa essere sostanzialmente sbagliato, inutile o addirittura dannoso non sfiora i nostri firmatari. D’altronde a dire ad alta voce una cosa del genere si rischia di finire fuori dal giro che conta e che alimenta quelle certezze indimostrabili che reggono la filigrana del nostro sistema economico. King, sempre nel suo libro, definisce la trovata di affossare ancor di più i tassi reali come “un’idea incredibile che suona come una mossa disperata”. “Tanto varrebbe – scrive – abolire l’indipendenza delle banche centrali e tornare al punto in cui i tassi di interesse erano decisi dai governi. Allora sì che i mercati si attenderebbero un aumento dell’inflazione”. Ma lui ormai è un banchiere centrale in pensione che può permettersi di dar lezioni. Per chi è ancora in servizio sarà meglio far finta di credere alle idee incredibili.
Cronicario: Neanche Weidmann ci toglie il sorriso, figuratevi la Fed
Proverbio del 14 giugno Non è mai tardi per fare qualcosa di buono
Numero del giorno: 46 Aumento % traffico dati mobile in Italia nel 2016
L’estate sta arrivando e un anno di lavoro se ne va. Sto diventando grande (è pure il mio genetliaco) e in fondo mi va, perché ho deciso di invecchiare felice. E perciò in questo giorno di gioia neanche le intemerate del cattivissimo Weidmann riescono a togliermi il buonumore.

Come chi è Weidmann? Davvero non lo conoscete? Eccovelo qui in tutta la sua teutonica bellezza.
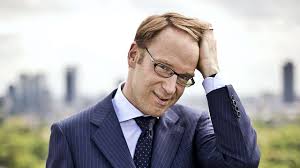
No, non è un modello. Di mestiere fa il banchiere centrale e peraltro sta a capo della Bundesbank, la banca centrale più cattiva dell’universo centrale, che già nel secondo dopoguerra cazziava tutti e se infischiava dei governi. La mamma della Bce, insomma.
Capite perché molti lo vedano al posto del nostro amato Supermario, una volta che lui finirà il mandato.

E che vuole Weidmann? Le solite cose: lo ripete a ogni pie’ sospinto. Vuole che la Bce smetta di largheggiare col denaro – quella roba astrusa che si chiama QE – e non vuole che passi inosservato qualsiasi espediente – tipo quella roba degli European Safe Bond – che punta a mutualizzare il debito europeo. Attenzione: non è che il boss della Buba dica di essere contrario a condividere i debiti. Dice che dobbiamo sapere quello che stiamo facendo, ammettendo persino che “non sono le banche centrali a poter mettere l’economia su un percorso di crescita forte”.
Supero Weidmann in scioltezza, perché il buonumore mi porta là dove splende il sole, e in particolare dalle parti di Eurostat che lancia due buone notizie di fila. La prima:
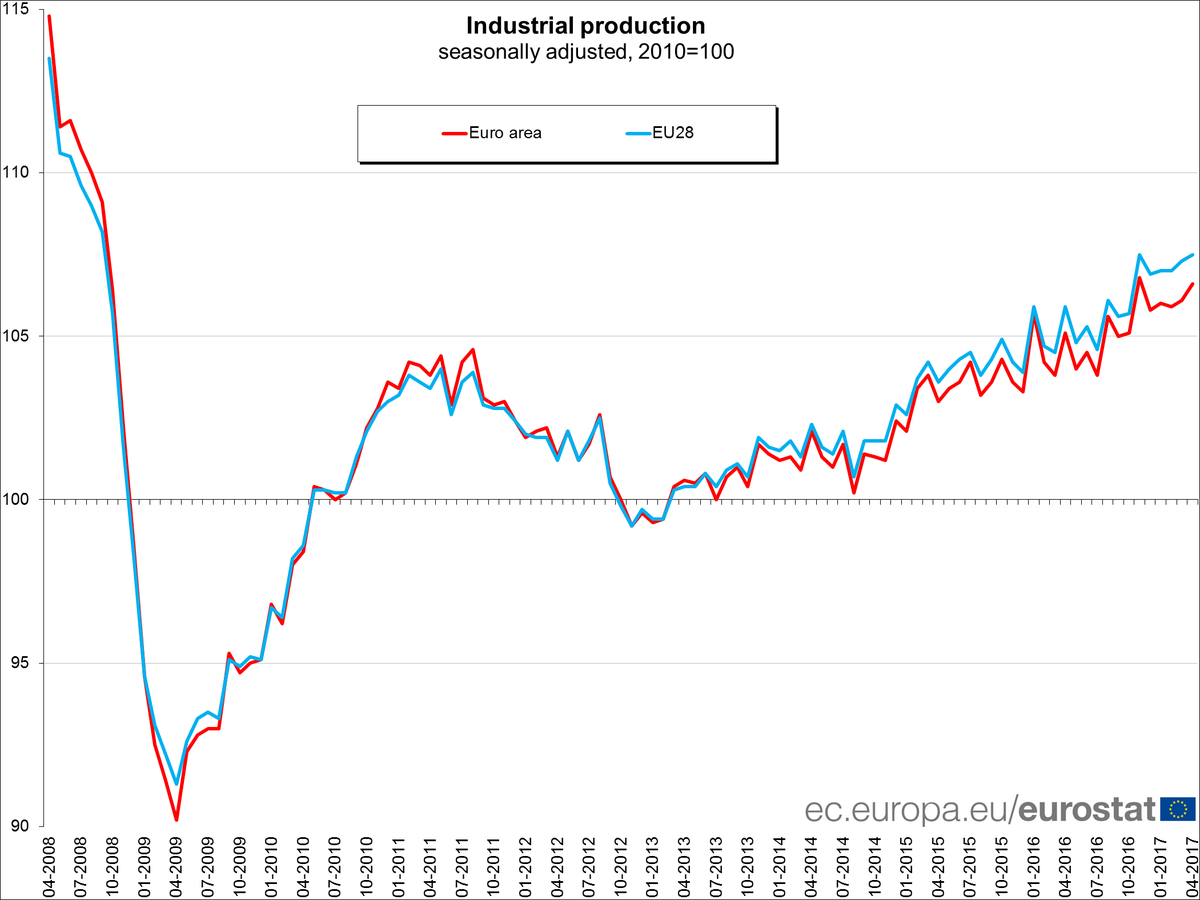
la produzione industriale cresce dello 0,5% su base mensile e dell’1,4% su base annuale. Per il migliore dei mondi possibili in cui viviamo (quello del pil) è una buona notizia. La seconda è una sorta di corollario.
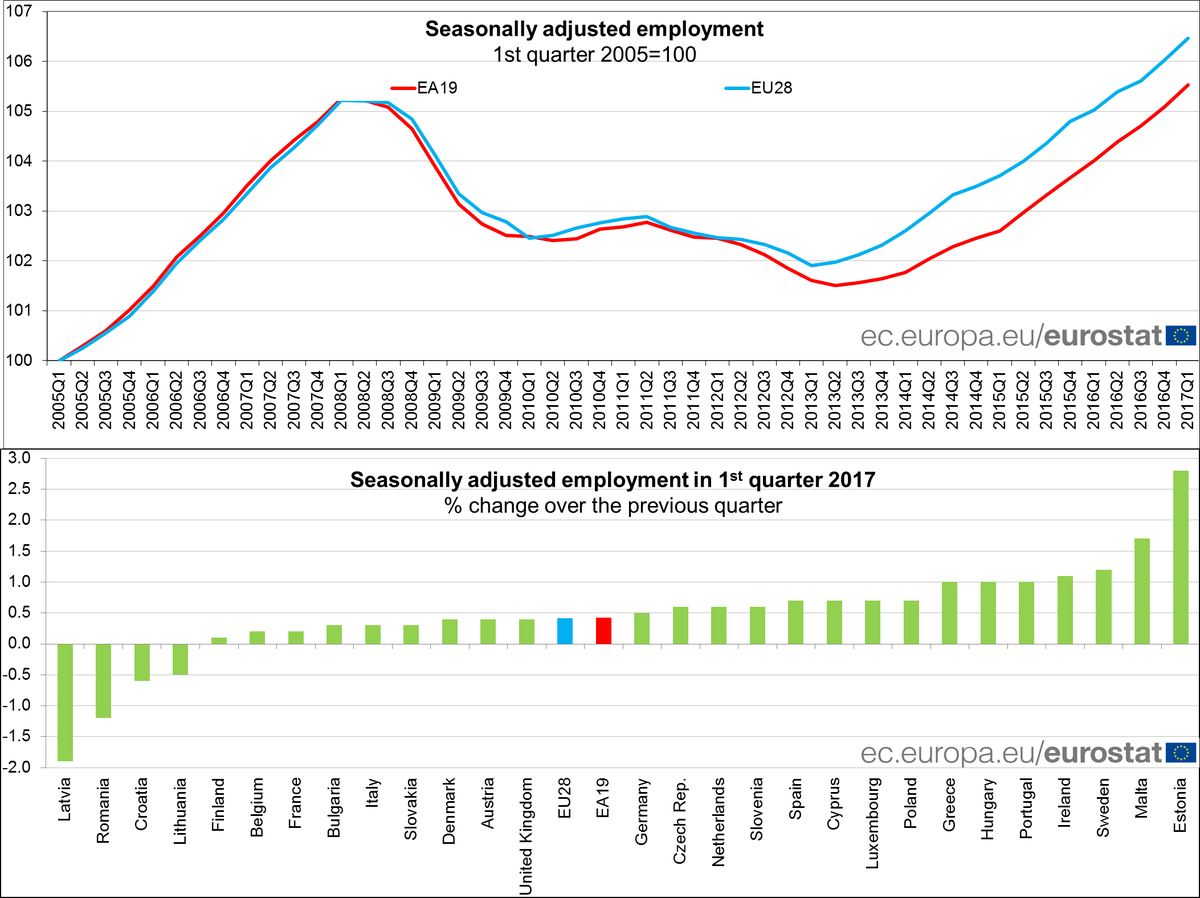
Nel primo quarto del 2017 ci sono 234,2 milioni di europei che hanno un lavoro, secondo Eurostat “il più alto livello mai registrato”. L’occupazione è cresciuta persino da noi, che è tutto dire. E anche l’Ocse si è stupita osservando il dato del mese successivo, quello di aprile, con la disoccupazione in calo dello 0,4% “il calo più significativo” insieme a quello del Spagna dicono da Parigi. Sicché la disoccupazione adesso è arrivata all’11,1%.

Non vi basta tutto questo per essere felici. Allora beccatevi le banche venete. Stanno lavorando per noi. Niente bail in. Anche oggi ce l’hanno ripetuto. E faranno pure presto, così almeno ha chiesto anche il vice direttore di Bankitalia Panetta. Quindi
Poi ci sarebbe la notizia che uscirà stasera, quella che ormai tutti sanno come andrà a finire, con la Fed ad alzare ancora un pizzico i tassi e qualcuno che si preoccupa. Ma se non riesce Weidmann a intristirmi, figuratevi se ci riesce la Yellen.
A domani.
I consigli del Maître: Le armi europee e la guerra italiana alla disoccupazione
Anche questa settimana siamo stati ospiti in radio degli amici di Spazio Economia. Ecco di cosa abbiamo parlato.
Il mestiere europeo delle armi. La Commissione Ue ha pubblicato la settimana scorsa un reflection paper sul futuro della difesa europea che fra le altre cose contiene un interessante paragone fra il livello di spesa militare dell’Ue e quello degli Stati Uniti, che è molto eloquente.

Queste grandi differenze, che sono la spia economica di una differenza assai più profonda, ossia il peso specifico sullo scacchiere internazionale, si replica anche all’interno dell’Ue a 28. La spesa militare, infatti, non è uguale in tutti i paesi, come ci mostra Eurostat.

Molti si sorprenderanno nello scoprire che la Grecia è il paese che ha la spesa militare più alta d’Europa, nonostante la sua condizione economica sia sicuramente la peggiore, mentre al contrario il Lussemburgo è quello che spende meno pure avendo una economia fra le migliori. Un’altra dimostrazione che la logica della spesa per le armi è tutt’altro che quella dell’economia.
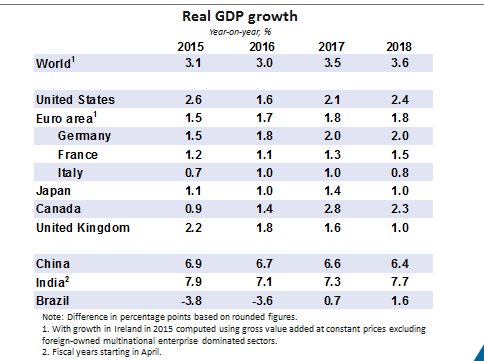
L’Outlook di Ocse. L’Ocse ha pubblicato il suo ultimo economic Outlook con le previsioni più aggiornate, che spiegano bene il titolo scelto per la pubblicazione: meglio ma non abbastanza. L’istituto parigino, infatti, vede un’economia che cresce ma lentamente.
Ma non c’è solo questo, ovviamente. L’outlook contiene anche diverse informazioni sul nostro paese, che viene tratteggiato per i suoi soliti annosi problemi: alto debito pubblico, rigidità strutturali, alta disoccupazione, eccetera. Ma fra i tanti stimoli di riflessione offerti da Ocse, vale la pena segnalarne uno, che è centrale perché riguarda il mercato del lavoro e quindi sostanzialmente il nostro benessere.

Come si può osservare dal grafico le perdite di impiego maggiore l’ha subita la classe dei lavoratori mediamente qualificati. Né i low skilled né gli high skilled, che bene o male nel ventennio considerato, ossia fra il 1995 e il 2015, sono cresciuti. Il crollo della classe media, che così tanti fiumi di inchiostro ha generato, è il crollo della professionalità media. Al mercato queste persone evidentemente non servono più.
Bitcoin vs Ethereum. Nei giorni scorsi ha fatto molto scalpore la notizia che bitcoin, la cripto valuta che viene distribuita in rete tramite la tecnologia della blockchain ha superato i 2.700 dollari di quotazione a fronte dei 6-700 di un anno fa. Meno osservato, ma egualmente clamoroso, il boom registrato da Ethereum, un’altra cripto valuta basata su una rete che non solo scambia moneta, ma anche obbligazioni nella forma di smart contract, ossia scambi di prestazioni fra i soggetti che vengono denominati in Ether, l’unità di conto di queste prestazioni che possono essere le più svariate. Ebbene, un Ether valeva appena 8,5 dollari meno di un anno fa e dall’inizio di quest’anno ha conosciuto una crescita di circa trenta volte: la settimana scorsa ha superato i 250 dollari. Gli esperti dicono che questa crescita è la prova che la domanda di blockchain, ossia di sistemi di distribuzione delle informazioni su rete criptata, è in costante crescita. Ma quando sento queste storie mi viene in mente quell’aneddoto sulla crisi del ’29, forse apocrifo ma credibile, che racconta di quel banchiere che decise di disfarsi delle sue azioni pochi giorni prima del crash perché aveva sentito il suo barbiere fare ragionamenti su ipotesi di vendite allo scoperto. Mi è accaduto un fatto simile proprio di recente. Mi ha chiamato una parente, che non ha nessuna conoscenza finanziaria, chiedendomi se poteva essere una buona scelta investire sulle cripto valute. Le ho suggerito di regalarsi una serata al casinò.
Le ultime sull’occupazione italiana. Pochi giorni fa Istat ha rilasciato gli ultimi dati sul mercato del lavoro 2017 nel primo trimestre del 2017. L’occupazione mostra una crescita sul trimestre precedente (+52 mila, 0,2%), dovuta all’ulteriore aumento dei dipendenti (+78 mila, +0,4%) – soprattutto a termine (+51 mila, 2,1%) – mentre tornano a calare gli indipendenti (-26 mila, -0,5%). Il tasso di occupazione cresce di 0,2 punti rispetto al trimestre precedente. I dati mensili più recenti (aprile 2017) mostrano, al netto della stagionalità, un consistente aumento degli occupati (+0,4% rispetto a marzo, corrispondente a +94 mila unità), che riguarda sia i dipendenti sia gli indipendenti.
Su base annua, invece, ci sono 326 mila occupati in più (+1,5%) che riguarda soltanto i dipendenti, in più di due terzi dei casi a termine, a fronte della diminuzione degli indipendenti. L’incremento, in termini assoluti, è più consistente per gli occupati a tempo pieno, e il tempo parziale aumenta esclusivamente nella componente volontaria. La crescita dell’occupazione interessa entrambi i generi e tutte le ripartizioni, coinvolgendo anche i 15-34enni oltre alle persone con 50 anni e più. Quanto ai primi il tasso di disoccupazione scende al 22,7%. Ma sono i secondi quelli che registrano il trend migliore come si può vedere dalla tabella.
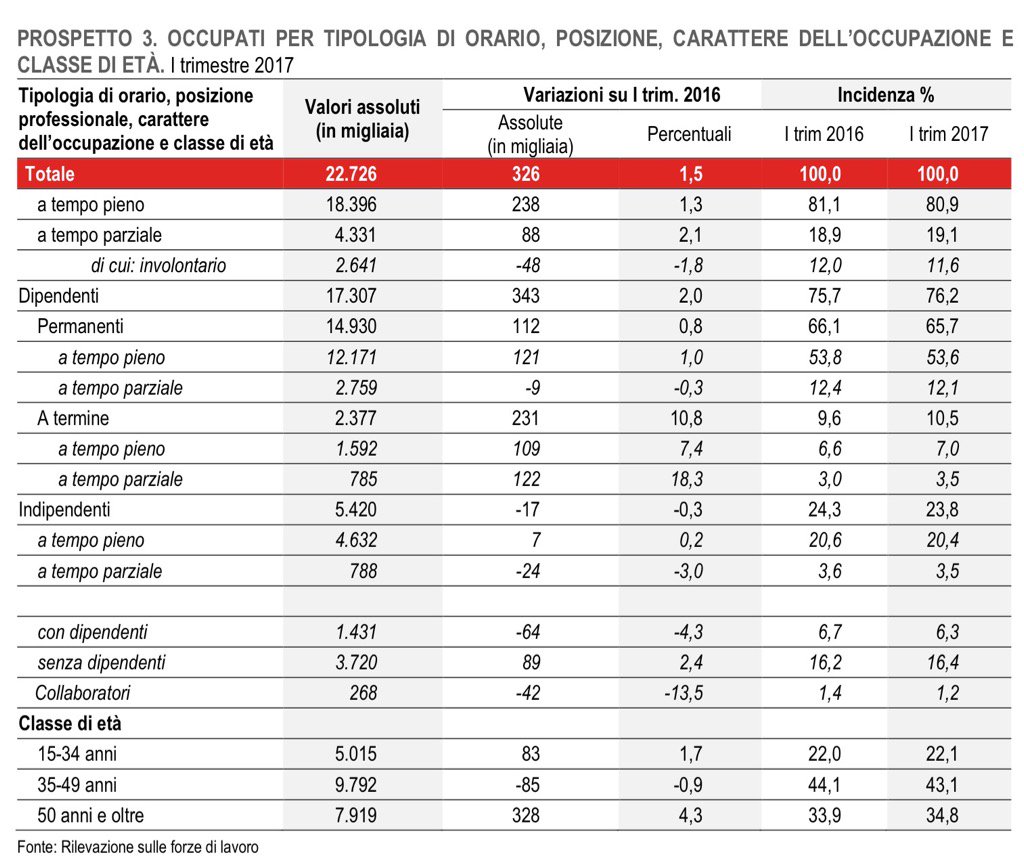
Al contrario la classe 35-49enni ha perso occupazione. E trattandosi di una classe centrale questo non è esattamente un segnale positivo per i consumi. La grande avanzata degli ultracinquantenni è una probabile conseguenza dell’eliminazione delle pensioni di anzianità.
Tormenti e speranze dell’economia extra Ue
Siamo arrivati a metà del 2017 ma il quadro generale dell’economia internazionale non è dissimile da quello che chiudeva il 2016. Questi primi sei mesi dell’anno si sono caratterizzati per l’alto tasso di vicende politiche, circostanza che accompagnerà anche i prossimi sei mesi del 2017, e una sostanziale conferma delle politiche economiche che i principali paesi hanno seguito per tutto l’anno scorso. L’economia internazionale si sta lentamente trascinando fuori dalla crisi, e l’Europa, sta facendo la sua parte. Ma le situazioni rimangono complesse, aggrovigliate in problemi che non riescono a trovare una soluzione per la semplice ragione che i problemi affondano nella radice delle società.
Poiché è difficile, per non dire impossibile, avventurarsi in previsioni sul futuro prossimo, è molto più utile riepilogare lo stato dell’economia internazionale giovandoci dell’esame più recente che abbiamo a disposizione, ossia la relazione annuale della Banca d’Italia sul 2016, pubblicata la settimana scorsa, che contiene un interessante capitolo dove si fa un quadro sintetico dello stato dell’arte nelle principali economie del pianeta fuori dall’Europa che, inevitabilmente, sono destinate a influenzare anche le future politiche europee. Un’ottima introduzione che consente di capire meglio l’evoluzione della nostra economia, della quale però ci occuperemo la prossima settimana.
Il resto dell’articolo è disponibile su Crusoe, una newsletter che si può leggere solo abbonandosi. Tutte le informazioni le trovi qui.
Il nuovo numero di Crusoe: Come va l’economia fuori dall’Europa
Questa settimana Crusoe offre una ricognizione degli andamenti economici nelle principali economia fuori dall’Europa. Un modo per guardare un po’ oltre il nostro solito limitato orticello, consci del fatto che in un’economia globalizzata come la nostra, i confini degli stati sono di fatto un’astrazione quando parliamo di vicende economiche. Chi pensa che conoscere gli andamenti della Cina o del Brasile non ci riguardi, ignora quanto il sistema finanziario e quello commerciale abbiano avvolto in una rete strettissima i continenti. Per questa ricognizione ci siamo serviti dell’ultima relazione annuale di Bankitalia, che contiene anche le considerazioni finali del governatore Visco, che abbiamo pubblicato in stralci nelle nostre “Parole Famose”. Una lettura molto utile e densa di informazioni da conoscere, a cominciare da quelle sulle sofferenze bancarie, in un momento in cui si parla di nuove banche da salvare (le venete).
Come lettura della settimana, abbiamo proposto l’ultimo Global prospect della Banca Mondiale, uscito pochi giorni fa. Conclude la nostra newsletter la selezione delle principali notizie della settimana e le notizie invisibili, quelle che trovi solo su Crusoe. Buona letture.
Ci rivediamo il 16 giugno.

Cronicario: La vispa Theresa alla fine l’han presa
Proverbio del 9 giugno Ciò che piace al capo non sempre piace ai giovani
Numero del giorno: 6.270.000.000 Deficit previsto per l’Inps nel 2017
Com’è che dice la poesia? La vispa Teresa gridava l’ho presa, l’ho presa, e invece alla nostra povera Theresa May è finita che han preso lei, e scusate la rima baciata internazionale.
Se la sono proprio cucinata bene i perfidi albionesi (o albionici? boh), insomma i suoi connazionali, che prima hanno cavalcato la Brexit e l’han fatta diventare primo ministro e poi le hanno in pratica votato contro, per nulla sedotti dalle sue fiammanti scarpette rosse

e dando anzi un sacco di voti a un socialista barbuto.
No, scusate, ho sbagliato foto. Era lui:

Ma d’altronde i socialisti son sempre

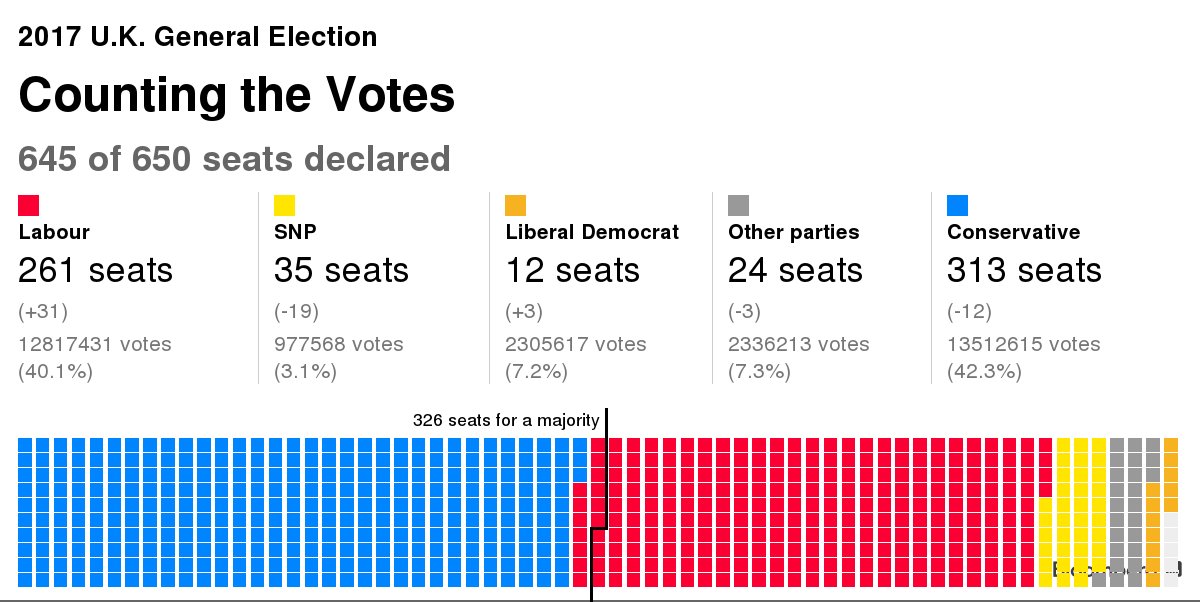
Ora potremmo discutere a lungo del cattivo gusto di un popolo che preferisce un vecchio barbuto a una old lady in scarpe rosse, ma mica ho dimenticato che il Cronicario parla di cose serie… Sarà pure venerdì, il padre di tutti i riposi, ma badiamo al sodo su queste righe. Perciò beccatevi un po’ di numeri gentilmente offerti da Bloomberg. Prima quelli del nuovo parlamento britannico, che già saprete a memoria però una rinfrescatina non fa mai male.
E poi fatevi due risate con la sterlina, che a distanza di un anno dal tonfo della Brexit (correva il giugno 2016) ne fa un altro. Questo è il calo rispetto all’euro.

Verso il dollaro va giù uguale.
Visto che la vispa Theresa a sberle l’han presa (riscusate la rima), e non si può concludere la settimana con una notizia triste, ecco la buona nuova che ho trovato grazie ai buoni uffici Istat: L’occupazione è migliorata. Addirittura il tasso di disoccupazione dei 15-34enni è sceso al 22,7%.
Eh già: andiamo alla grande. Date un’occhiata a questo.
L’occupazione che cresce di più è quella degli over 50, che, invecchiando e non potendo più godersi una sana e consapevole pensione anticipata per colpa (o per merito) della legge Fornero ingrossano le fila degli occupati. Ah, non si può dire? Vabbé.
Ci vediamo lunedì.
Cartolina: La minoranza rumorosa

La fonte (la Commissione Ue) rende sospetto il sondaggio (il sostegno popolare all’euro), diranno molti. E il problema sta tutto qua. Questi molti in realtà sono pochi ma molto rumorosi: percuotono le tastiere sui social network, rintronando il web, e urlano ai comizi o nelle tv, che li ospita per amore di spettacolo, lanciando anatemi contro la moneta unica, che nelle loro possenti elucubrazioni è fonte di ogni male. Però, pure se la fonte rende sospetto il sondaggio, come dirà questa minoranza rumorosa, rimane il fatto che suona credibile osservare che almeno uno su quattro, fra gli eurodotati ai giorni nostri, odi l’euro, probabilmente perché vorrebbe più denaro e crede che, scambiando l’euro con un altro conio, questo miracolo avverrebbe. Nessuno può dire a queste persone che si tratta di pensiero magico senza essere accusato d’ogni nefandezza. Perché questa minoranza, oltre ad essere rumorosa, è anche assai permalosa e dotata di invidiabili certezze. Ma a ben vedere il problema non sono questi contrari che, sempre secondo il sondaggio, non sono mai stati più di uno su tre. Il problema sono i favorevoli. Che non lo sono abbastanza.
Cronicario: L’Eurozona ci è, l’UK ci fa
Proverbio dell’8 giugno Non si insegna a nuotare al pesce
Numero del giorno: 45,41 Quotazione in dollari del petrolio a NY alle 15.20
Bum bum, fa Supermario sfoderando certi numeroni sulla crescita dell’eurozona che quasi quasi ci invidiano all’estero. Guardate qua le agenzie di stampa, con tanto di crocette: ++Bce rivede al rialzo pil eurozona, +1,9% nel 2017 ++, che peraltro fa il paio con Eurostat che poche ore prima che la Bce svolgesse le sue previsioni, faceva i suoi conti sul primo trimestre 2017.

E che ci dice Eurostat? Che il primo trimestre abbiamo spuntato un +0,6%, mentre su base annuale, ossia rispetto al primo quarto 2016, siamo arrivati proprio a +1,9%. Come dire: il presente viene dal passato e porta con sé in grembo il futuro.
E che altro ha detto il nostro Mago di EZ? Che la crescita sale, sì, ma l’inflazione che rallenta all’1,5 quest’anno e addirittura fino all’1,3 nel 2018. Ma che succede? Le solite cose: il petrolio, che oggi è sceso ancora, ma anche i salari che sono cresciuti poco, l’economia che tira ma non quanto dovrebbe e perciò s’ammoscia.

In questo festival dell’ovvio, dove la decisione di prolungare il QE per quest’anno e poi si vedrà il prossimo, si segnala la notizia che la Bce non dice più di essere disposta a tagliare ancora i tassi perché, dice Supermario, ormai il rischio deflazione è scomparso e per giunta i dati “indicano una crescita solida e ben diffusa”.
Insomma: l’Eurozona ci è.
Dall’altra parte della Manica intanto l’UK fa sul serio insomma. Oggi votano e stanotte sapremo chi vince anche se le previsioni dicono lei.
Chi vivrà vedrà. Intanto l’UK ci fa.
A domani
La nuova rivoluzione culturale cinese: quella statistica
Nel lungo percorso che la Cina ha iniziato per trasformarsi da command economy, come la chiama la Fed, a market economy gioca un ruolo tanto fondamentale quanto poco osservato l’adeguamento dell’armamentario statistico che sottintende alle rilevazioni che il resto del mondo deve valutare per prendere le decisioni. Per dirla in altro modo, la globalizzazione della Cina passa pure per l’adeguamento dei suoi standard statistici, e non è un problema da poco.
Proprio la Fed di S.Louis se ne occupa in un post recente che si pone proprio la domanda se i dati statistici forniti dalla Cina siano coerenti con quelli internazionali, o se, come molti sospettano, così ancora non sia. La conclusione è che le statistiche cinesi non sono ancora affidabili. Ma più che questo risultato, in parte scontato, è interessante comprenderne la ragione, perché ci insegna molto sul senso, il significato e lo scopo delle rilevazioni statistiche.
Come premessa giova ricordare, come molto opportunamente fanno gli economisti autori della ricerca, che dal 1978, quando la Cina iniziò la sua lunga marcia verso il mercato, il pil cinese è passato dal 2,3% dell’economia globale a circa il 18%, con ciò mutando una volta per tutte l’occhio degli osservatori internazionali. Quando un’economia pesa così tanto, ha perfettamente senso interrogarsi sui suoi consumi, gli investimenti e così via, ossia aver bisogno di quelle informazioni che compongono la statistica dell’economia di mercato.
Gli autori dello studio hanno esplorato i metodi di rilevazione del Chinese National Bureau of Statistics che, dicono, ha sicuramente migliorato la qualità del proprio lavoro rendendo le statistiche cinese migliori di molti di altri paesi emergenti. “Tuttavia – scrivono – a causa della complessità dell’economia cinese e dalle sfide poste dal passaggio da command economy a market economy, le statistiche cinesi rimangono inaffidabili”.
Sbaglierebbe chi pensasse che questa scarsa affidabilità sia conseguenza di un disegno del governo. Il punto saliente è che lo scopo della rilevazione statistica è molto diverso se si ha a che fare con un’economia pianificata rispetto a un’economia di mercato, e i nostri autori lo spiegano molto bene. L’ufficio cinese di statistica, NBS, fu creato, ricordano gli autori, per raccogliere i dati su agricoltura e produzione nelle aziende produttrici controllate dal governo (state-owned enterprises). “In una command economy – osservano – lo scopo principale di un ufficio statistico è tracciare la produzione fisica per assicurare che l’attività economica incontri i suoi obiettivi prefissati di produzione, in modo da consentire allo stato la corretta allocazione di materie prime”. In sostanza, poiché lo stato deve pianificare le quantità da produrre e sulla base di queste le necessità di materie prime, un ufficio statistico serve solo a rendicontare che ci sia corrispondenza fra le quantità pianificate contandole fedelmente, insieme ai sistemi di produzione che trasformano gli input in output. La statistica, come è nella sua natura, serve uno scopo che è squisitamente politico: non vive nell’iperuranio.
In un’economia di mercato, al contrario, “l’ufficio statistico segue più ampiamente l’attività economica, basandosi sul concetto di variabili come il PIL, l’occupazione e la disoccupazione, per ottenere misure macro-economiche”. Non si tratta quindi di contare (per controllare) le quantità fisiche dei processi produttivi, ma di immaginare nuove variabili coerenti con un’economia che ha (in teoria) una logica di funzionamento diversa da quella pianificata.
Sul finire degli anni ’70 la Cina iniziò la sua lunga transizione verso l’economia di mercato, consentendo agli individui di possedere un’azienda e creando zone economiche speciali dove indirizzare i loro investimenti. Ne è venuto fuori un settore privato, che prima semplicemente non c’era, e che “è cresciuto più velocemente di quanto l’NBS fosse attrezzato a fare”. Alcuni di questi neonati business man non riportarono dati, secondo alcuni economisti, fino all’inizio degli anni ’90. L’economia privata cinese era autenticamente sommersa.
Nel 1993, la Cina entrò nel sistema di conti nazionali adottato dalle Nazioni Unite che utilizza l’approccio convenzionale del valore aggiunto per calcolare il Pil. Ma proprio concetti come valore aggiunto erano difficili da digerire per generazioni di burocrati addestrati alla command economy. “Capirli e adottarli richiede tempo”, scrivono i nostri economisti rappresentando con queste poche semplici parole il tormento di un cambio di paradigma economico che da quasi trent’anni impegna la Cina.
Ora ci saranno pure i casi di falsificazioni fraudolente dei dati, specie in alcune aree rurali, come riportano alcuni osservatori, ma il problema più autentico è che la Cina sta affrontando una nuova rivoluzione culturale. Solo che invece del libretto rosso di Mao usa un manuale di statistica.
Cronicario: Anche l’Ocse dà i numeri, ma l’Ue non si batte
Proverbio del 7 giugno La cattiveria ritorna a chi l’ha fatta
Numero del giorno: 1,2 Incremento % vendite al dettaglio in un anno in Italia
E dopo la Banca d’Italia una settimana fa e la Banca mondiale tre giorni fa, oggi tocca all’Ocse dare i numeri. Mi sottopongo giudiziosamente all’ennesimo diluvio di previsioni, analisi, frizzi, lazzi e botti che compongono il Global economic outlook di giugno, giusto in tempo per prepararsi alle ferie. E soprattutto mi seduce il claim scelto per intitolare questa release: Better, but not good enough.
Ora dovrei pure raccontarvelo questo Outlook, ma, come diceva qualcuno, ho perso le parole. E perciò vi beccate un post semimuto, che tanto tutto quello che c’era da dire l’ha detto Ocse: va meglio, ma non abbastanza bene.
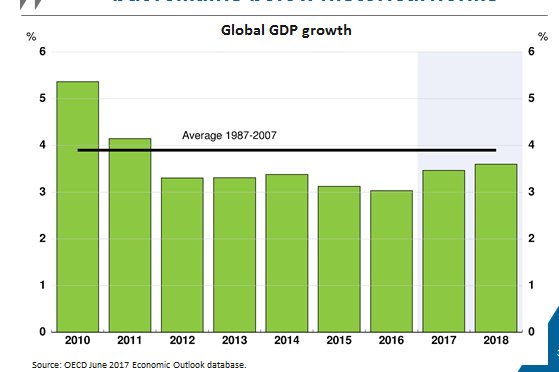
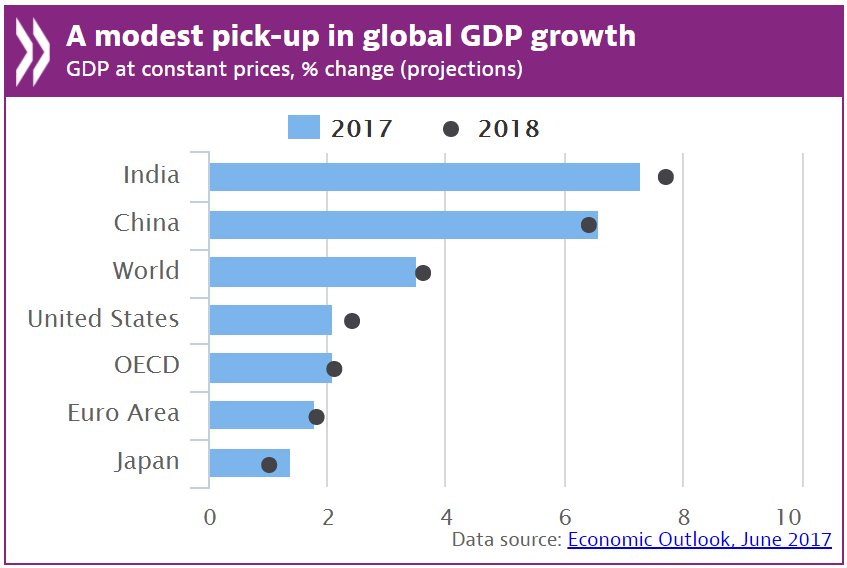

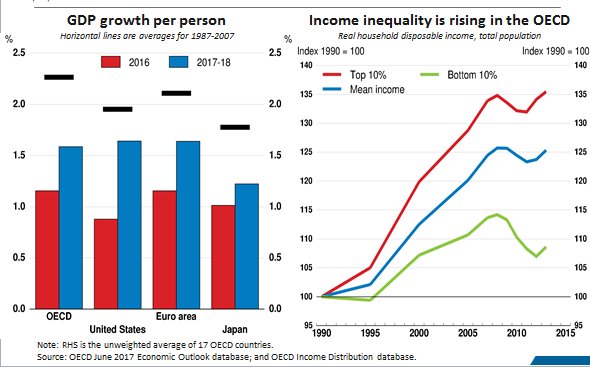
Ora vi starete chiedendo cosa dicono di noi, ma sono sicuro che ve l’aspettate: è più o meno quello che ci dicono di solito. Cresciamo poco, siamo poco internazionalizzati, abbiamo troppo debito pubblico, bla bla bla. Ve la faccio breve:
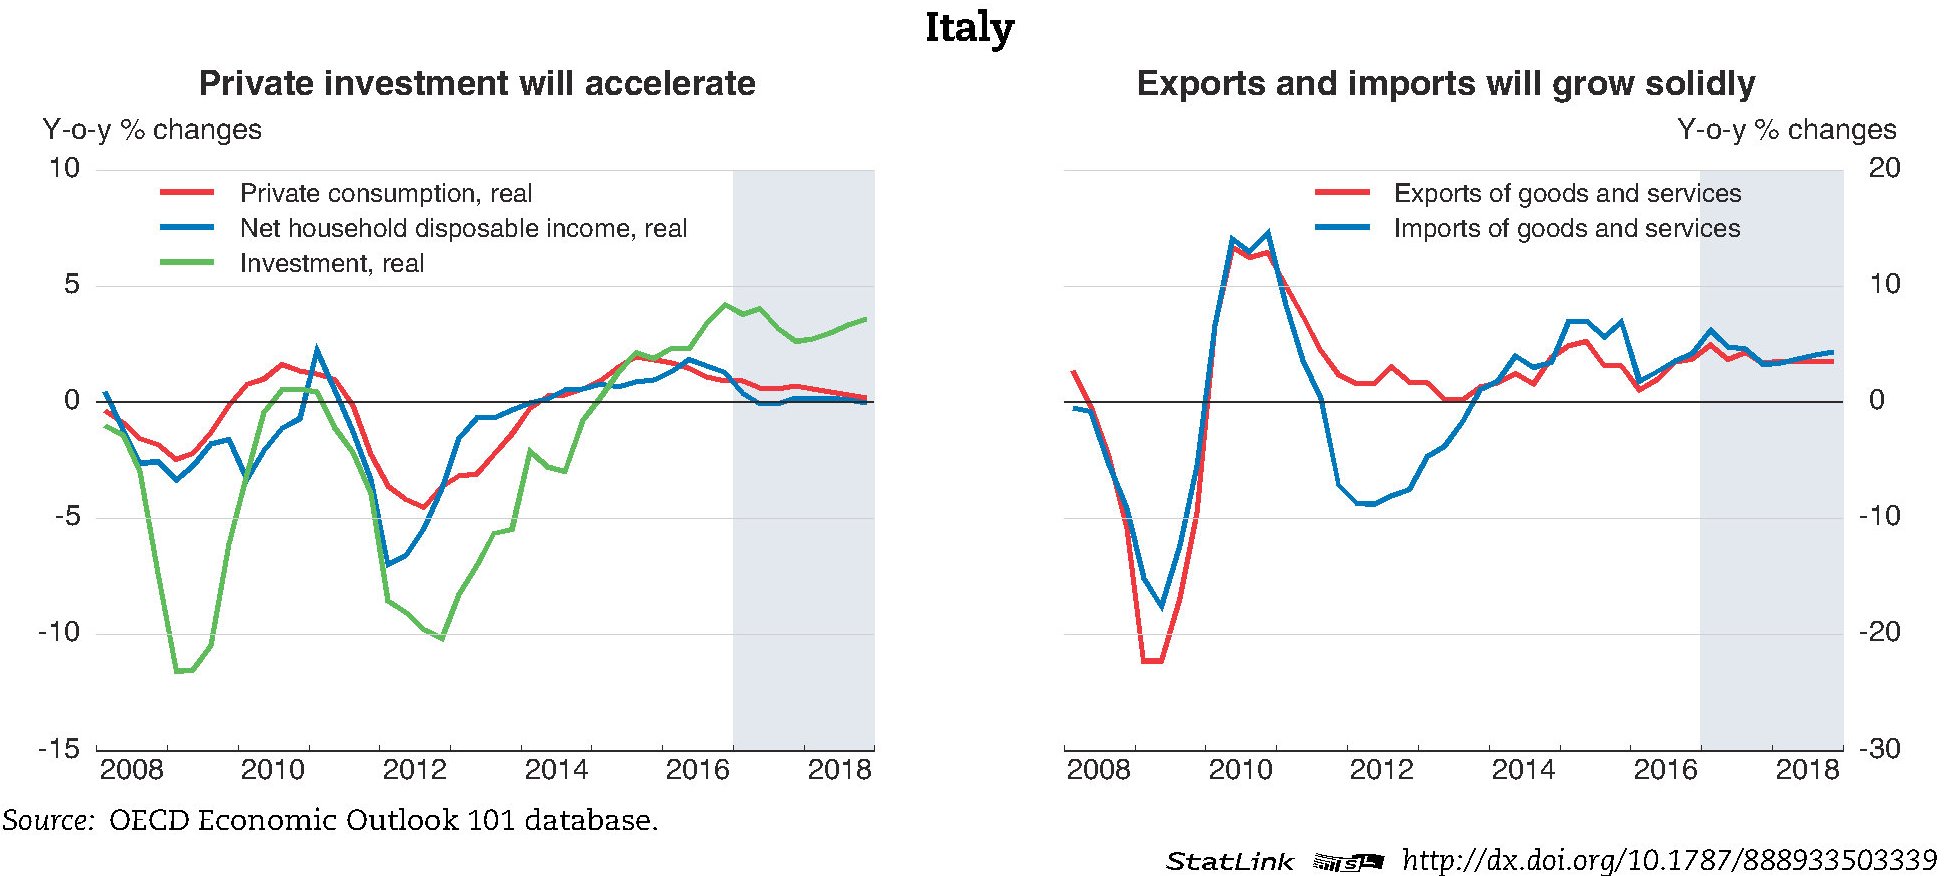

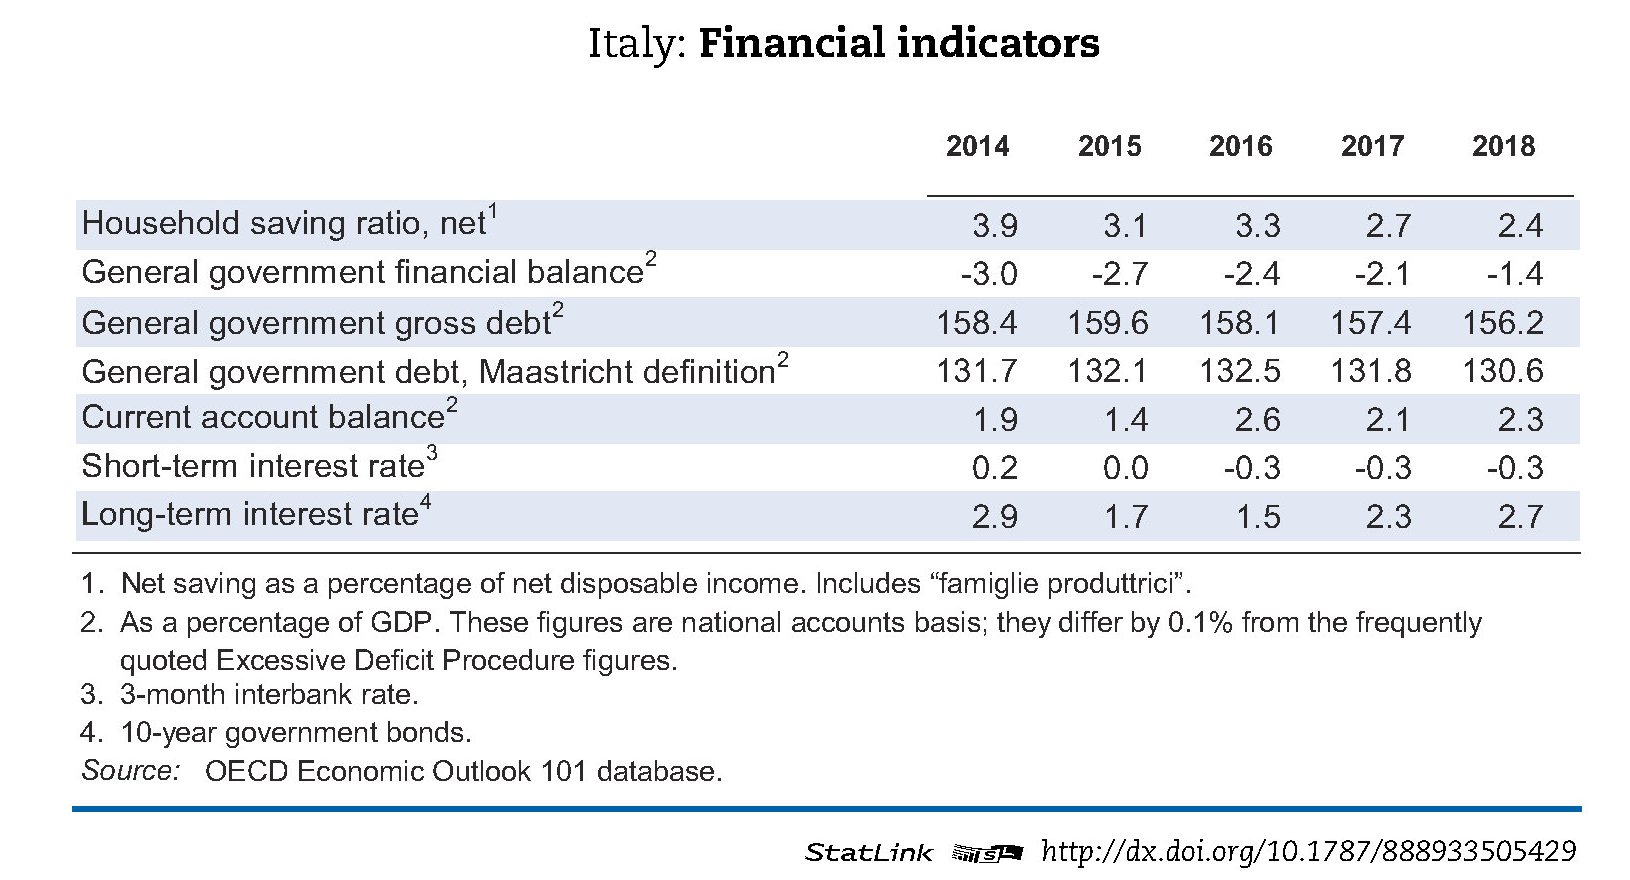
Ne avete abbastanza? Sapeste io. Ormai me li sogno di notte questi grafici e tabelle. E mi risveglio sempre bagnato di sudore freddo. Specie quando osservo l’ultima tabella qua sopra che, all’ultima riga, mi preannuncia una crescita dei tassi di interesse sui decennali dal minimo dell’1,5% del 2016 al 2,7% del 2018.
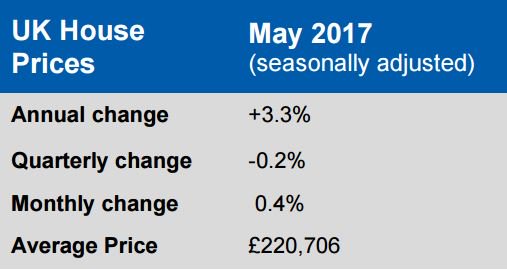
Visti i presupposti abbandono Ocse, che a parte i numeri non dà più emozioni – ossia l’oggetto del vostro Cronicario – e finisce che prima inciampo nel mercato immobiliare britannico, che continua a rallentare
poi in Eurostat che diffonde dati molto interessanti sulla spesa militare europea, che certificano l’incredibile primato della Grecia.
Mi spuntano vari domandine in testa. Ma perché mai Eurostat un mercoledì qualunque di u qualunque mese di giugno se ne esce con questa informazione? Scorro il cronicario globale e trovo la risposta.
La Commissione Ue ha pubblicato un paper sul futuro della difesa europea, il nuovo Sacro Graal degli unitaristi riuniti, che contiene perle imperdibili come questa:
Questo confronto farebbe capire a chiunque chi comanda e perché. Ma quando la Commissione dà i numeri nessuno la batte.
A domani.
 The Walking Debt
