
Etichettato: maurizio sgroi
Se le banche UK perdono il passaporto
Il nuovo governo che sarà scelto dai britannici dopo le elezioni del prossimo 8 giugno si troverà di fronte a uno scenario sostanzialmente definito quanto ai tempi di codifica della Brexit – che si prevede divenga operativa alla fine di marzo del 2019 – mentre rimane sostanzialmente oscuro il quadro negoziale che si andrà a comporre una volta che il nuovo governo Uk si siederà al tavolo con l’Ue. Si prevede che la prima riunione arrivi già questo mese, ma sarà interessante capire quali saranno gli orientamenti del nuovo governo britannico sul tipo di intesa per la quale si andrà a negoziare.
La vicenda riguarda in primo piano il popolo del Regno Unito, com’è noto, ma anche noi che con loro abbiamo notevoli interessi in comune. Noi italiani meno di altri, come di recente ha mostrato Bankitalia in uno dei suoi bollettini economici, ma comunque rilevanti sia sul versante commerciale che finanziario. In teoria si possono immaginare quattro tipi di scenario per l’UK: aderire allo spazio economico europeo, partecipare a una unione doganale, siglare intese bilaterali oppure non fare nessun accordo. In questo caso varrebbero le regole del WTO che prevedono l’applicazione di tariffe bilaterali sulla base della clausola di nazione più favorita. Senonché, spiega Bankitalia in un approfondimento contenuto nella sua ultima Relazione annuale, “la lettera di notifica del governo britannico, nell’indicare quale obiettivo per il Regno Unito il mantenimento di un rapporto speciale con la UE attraverso il raggiungimento di un accordo bilaterale di ampia portata sul commercio di beni e servizi, esclude tuttavia l’ipotesi di una partecipazione allo spazio economico europeo o all’unione doganale. Restano pertanto aperte solo le ultime due possibilità sopra descritte”. Ricordo ai meno appassionati che lo spazio economico europeo è costituito dagli Stati membri della UE insieme a Liechtenstein, Norvegia e Islanda, ed estende a questi tre paesi il mercato unico dell’Unione e le sue quattro libertà fondamentali (libera circolazione di merci, servizi, capitali e persone). L’unione doganale, a sua volta, è un fondamento essenziale della UE e del mercato unico. Il principio fondamentale è non esistono dazi alle frontiere interne della UE, mentre alle importazioni dall’esterno si applica una tariffa doganale comune. All’unione doganale della UE partecipano anche Turchia, Andorra e San Marino.
Il Consiglio europeo, il 29 aprile scorso, ha recepito la notifica di recesso del governo britannico, e ha adottato gli orientamenti di base che compongono il mandato affidato alla Commissione per negoziare l’uscita. E mentre la priorità dell’UK è quella di arrivare a un accordo commerciale, quella dell’Ue è quella di arrivare a “un’uscita ordinata dalla UE, definendo tra l’altro garanzie reciproche per salvaguardare i diritti dei cittadini europei e britannici interessati dal recesso e la liquidazione di tutte le obbligazioni finanziarie per il Regno Unito derivanti dal periodo della sua appartenenza all’Unione”.
Ma il problema è il futuro, incerto di suo e ancor di più a fronte del cambiamento del quadro di regole che finora ha retto le relazioni fra Ue e Uk. Bankitalia osserva che finora il referendum non ha sortito gli effetti temuti sull’economia britannica, che ha probabilmente beneficiato degli allentamenti monetari. Non c’è stata nessuna crisi di fiducia e la svalutazione, che c’è stata e robusta, ha finito con il favorire le dinamiche inflazionistiche. Secondo la BoE i prezzi al consumo accelereranno al 2,8% nel quarto trimestre di quest’anno. Rimane il problema che definire il quadro di regole avrà necessariamente un impatto sull’interscambio di merci e servizi che sarà differente a seconda del contesto che si andrà a definire. Bankitalia fa un esempio. “Se si ipotizzasse ad esempio l’adozione da parte del Regno Unito di un sistema di tariffe identico a quello applicato dalla UE nei confronti dei paesi terzi, le esportazioni britanniche, tenendo conto della composizione settoriale dell’interscambio commerciale, sarebbero assoggettate a un dazio medio del 3,9 per cento”.
Ma soprattutto “il recesso del Regno Unito potrebbe avere un impatto estremamente significativo nel settore dei servizi finanziari, particolarmente rilevante per l’economia britannica”. Un mancato accordo, infatti, condurrà alla revoca del cosiddetto passaporto unico, in base al quale le banche autorizzate a operare in uno stato membro lo sono anche in tutti gli altri dell’Ue. E poiché oggi molti gruppi bancari operano a Londra attraverso le proprie filiali, con la perdita del passaporto unico ognuna di queste filiali dovrà contrattare singolarmente con gli stati membri per proseguire la propria operatività. “Un’altra questione rilevante per la piazza
finanziaria londinese – sottolinea – riguarda eventuali pressioni per lo spostamento dell’attività di compensazione degli strumenti finanziari denominati in euro, attualmente eseguita in larga parte, soprattutto per i derivati over-the-counter, presso controparti centrali insediate nel Regno Unito”. Insomma, vengono messe in discussione banche e finanza, il cuore pulsante dell’UK. E’ questo che c’è in gioco con la Brexit. Assai più che il commercio di beni.
C’è troppa globalizzazione o troppo poca?
Nel tempo in cui la globalizzazione, intesa come internazionalizzazione delle risorse e dei commerci, finisce all’indice, accusata com’è di terribili nefandezze, è interessante leggere un approfondimento che l’Istat ha dedicato alle nostre imprese esportatrici che ha il pregio di provocare domande, assai più che fornire risposte. Queste ultime qualcuno le troverà facendo leva sulle proprie convinzioni – fonte purtroppo di tanti luoghi comuni – oppure coltivando il dubbio, che poi dovrebbe essere l’esercizio preferito di chi è interessato a comprendere piuttosto che a pontificare.
Il tema è interessante perché il nostro export, pure se ancora sottotono rispetto ai primi anni 2000 (vedi grafico), è stato di fatto il settore che ha consentito la tenue ripresa degli ultimi anni e la sostanziale tenuta dei nostri conti esteri. Osservare quindi come la crisi abbia mutato le dinamiche delle nostre imprese esportatrici è un ottimo esercizio per capire come questo mutamento sia servito a dare sostanza alla nostra ripresa.
Istat premette che le dinamiche della crisi “hanno favorito un generale consolidamento delle condizioni economico-finanziarie del sistema, a seguito di un processo di selezione che ha prodotto una ricomposizione del tessuto di imprese a favore di quelle finanziariamente più solide”. Inoltre “la capacità di vendere sui mercati esteri ha rappresentato un fattore fondamentale sia per la sopravvivenza, sia per la competitività delle imprese italiane. Con il perdurare della crisi, tuttavia, oltre alla capacità di esportare, per le imprese è divenuto cruciale sia intensificare gli scambi con l’estero (una quota elevata di fatturato esportato è indicativa di
una minore dipendenza dal mercato interno) sia, soprattutto, stimolare una evoluzione nelle forme di partecipazione ai mercati internazionali. Con riferimento a quest’ultima circostanza, in particolare, l’adozione di forme di internazionalizzazione più complesse – che ad esempio contemplino un’ampia diversificazione geografica dei propri mercati o affianchino all’attività di export anche quella di import – si è accompagnata a performance generalmente migliori in termini di creazione di occupazione e valore aggiunto”.
Cosa significa? Qualche premessa metodologica è necessaria per comprendere l’analisi. Istat ha classificato le imprese esportatrici misurando il loro grado di sostenibilità delle condizioni di redditività, solidità e liquidità, e poi ha monitorato l’andamento di questi indicatori al variare delle forme di internazionalizzazione che le imprese si sono date, “esaminando in particolare se a determinati cambiamenti nelle modalità con cui le imprese partecipano ai mercati esteri abbiano corrisposto mutamenti nell’articolazione geografica e merceologica della loro attività internazionale, alla ricerca di una domanda (interna ed eventualmente
estera) perduta”. Per dirla con semplicità, lo scopo dell’analisi era quello di osservare le performance aziendali in correlazione col grado di globalizzazione raggiunto.
La classificazione ha consentito di identificare tre tipologie di imprese: quelle in salute, quelle fragili e quelle a rischio, la cui quota relativa è ovviamente mutata nel tempo. Quando si verifica il collasso del commercio degli anni 2008-9 le imprese in salute, che erano in maggioranza, perdono il loro vantaggio iniziale e anzi diventano imprese esportatrici a rischio. Nella seconda fase della recessione, quando la domanda estera riprende a trainare e quella interna si indebolisce, aumentano le imprese esportatrici in salute e vengono riassorbite quelle a rischio. Alla fine del periodo osservato, le aziende più internazionalizzate in salute superano in quota quelle a rischio “fornendo un’ulteriore conferma dell’importanza della partecipazione ai mercati esteri per la solidità e la competitività delle imprese italiane nei difficili anni della seconda recessione”.
Nel biennio successivo, quindi fra il 2014 e il 2016 la domanda estera rallenta e tuttavia le imprese più robuste si dimostrano capaci di sovra-performare le loro esportazioni. Tale risultato è legato “anche alle strategie delle imprese in termini di
diversificazione dei mercati di destinazione e dei prodotti esportati. In particolare, all’aumentare del numero di aree di sbocco delle esportazioni si associa un netto miglioramento dello stato di salute economico-finanziaria”. In pratica, “tra le imprese esportatrici che presentano il massimo grado di diversificazione geografica, un’impresa su due gode di un buono stato di salute economico-finanziaria”. Più l’impresa diventa global, come la definisce Istat, meno si trova esposta alla fragilità.
Diventa perciò interessante osservare questa popolazione di imprese. Istat osserva che “le unità internazionalizzate alla fine della seconda recessione sono poco più di 240 mila, impiegano quasi 5 milioni di addetti e producono oltre 360 miliardi di valore aggiunto”. E’ anche utile sapere che “tra queste, la forma di partecipazione più frequente agli scambi internazionali è di tipo “passivo”: la classe più numerosa (poco più di 100 mila unità, il 42,2 per cento del totale) è infatti quella delle imprese che svolgono esclusivamente attività di importazione, ma queste spiegano complessivamente un quinto degli addetti e del valore aggiunto”. Questa tabella riepiloga il censimento svolto da Istat.
L’istituto ricorda che “all’aumentare del grado di complessità delle forme di internazionalizzazione si associa, in media, un aumento della dimensione, della
produttività del lavoro, del grado di apertura e di diversificazione produttiva e geografica”. Nel 2014 le imprese più “global” rappresentavano il 77,4% dei 369,5
miliardi di esportazioni generati da tutte le imprese esportatrici considerate. Mediamente esportavano più di 27 prodotti in quasi 32 paesi appartenenti a più di sette aree del mondo. Nello stesso anno queste imprese ricavavano in media dalle
vendite oltre confine quasi il 40% del proprio fatturato totale.
Alla fine del periodo “più di 190 mila unità (il 78,2%) hanno mantenuto invariata nei due anni la propria modalità di internazionalizzazione. Poco meno di 30 mila (il 12,2%) si sono spostate verso forme più articolate, a fronte di circa 23 mila unità (il 9,6 per cento) passate a modalità meno complesse. Nel periodo considerato si è verificato quindi un generale spostamento netto verso forme più complesse di partecipazione ai mercati esteri”. Le imprese italiane esportatrici più dinamiche, insomma, sembrano aver imparato la lezione impartita dalla crisi. La sintesi è visibile da questo grafico. Le imprese con forme di internazionalizzazione più complesse e articolate hanno funzionato meglio. L’esperienza perciò mostra che gli imprenditori dovrebbero chiedere più globalizzazione, non meno. Rimane da capire se lo stesso vale per i lavoratori. Ma questo è tutto un altro discorso.
Dal 2012 The Walking Debt ha regalato oltre 1.000 articoli e diversi libri a tutti coloro che hanno avuto la cortesia di seguirci. Adesso stiamo lavorando al progetto Crusoe e vi chiediamo di continuare a seguirci partecipando alla sua crescita e al suo sviluppo. Sostenere Crusoe significa sostenere l’idea di informazione basata sul rapporto con le persone e senza pubblicità. Per sostenerci basta molto poco, e si può fare tanto. Tutte le informazioni le trovi qui.
Cronicario: L’Istat rivede il Pil e quello raddoppia
Proverbio dell’1 giugno Il nemico dell’uomo è la sua lingua
Numero del giorno: 3,9 Tasso di disoccupazione in Germania ad aprile 2017
E siccome ci avviciniamo all’ennesimo ponte di questo fortunato 2017, l’Istat ci ha fatto il migliore dei regali possibili. Ha rivisto il dato del Pil del primo trimestre che era, lo ricorderete, lo 0,2% in più del trimestre precedente. E sarà il fatto che l’ha visto di nuovo, ma quello, per uno di quei miracoli della statistica, è raddoppiato: è arrivato allo 0,4%.

Ora siamo tutti chiaramente più felici. Quel sorriso improvviso che vi ha increspato l’incazzatura, intorno alle 10.15 del mattino, quando Istat ha diffuso la nota, adesso lo sapete cosa l’ha provocato. Vi stupirete, ma la notizia ha avuto un’immediata eco internazionale. Non vi sentite strani. Tutti hanno iniziato a vedere rosa. Anzi verde.
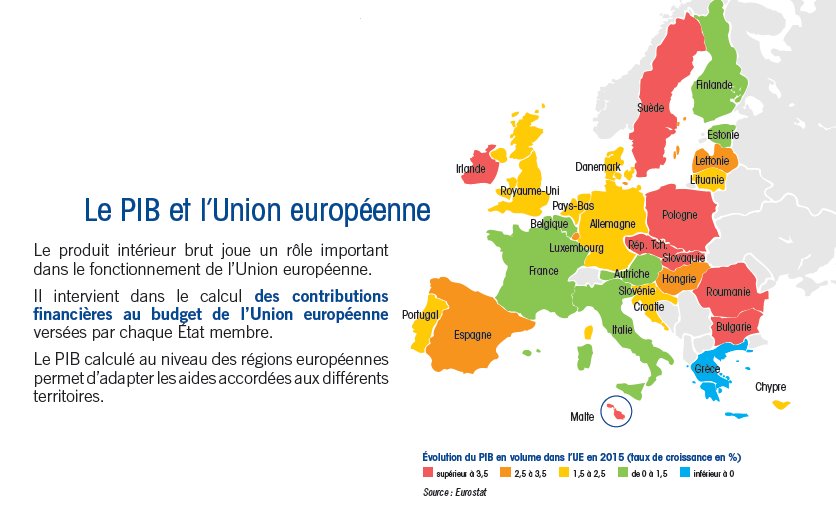
L’istituto francese di statistica, cui dobbiamo queste pregevole sintesi cromatica starà di sicuro preparando un aggiornamento della mappa, visto che su base annuale siamo già arrivati all’1,2%, persino più della Francia.

E’ interessante osservare le grida di giubilo che si sono levati negli ambienti governativi. Una sorpresa così bella non arrivava dai tempi della nascita di Babbo Natale. Alcuni volenterosi hanno persino costruito una disegnino per farci capire quanto siamo fortunati ad avere il governo che abbiamo.
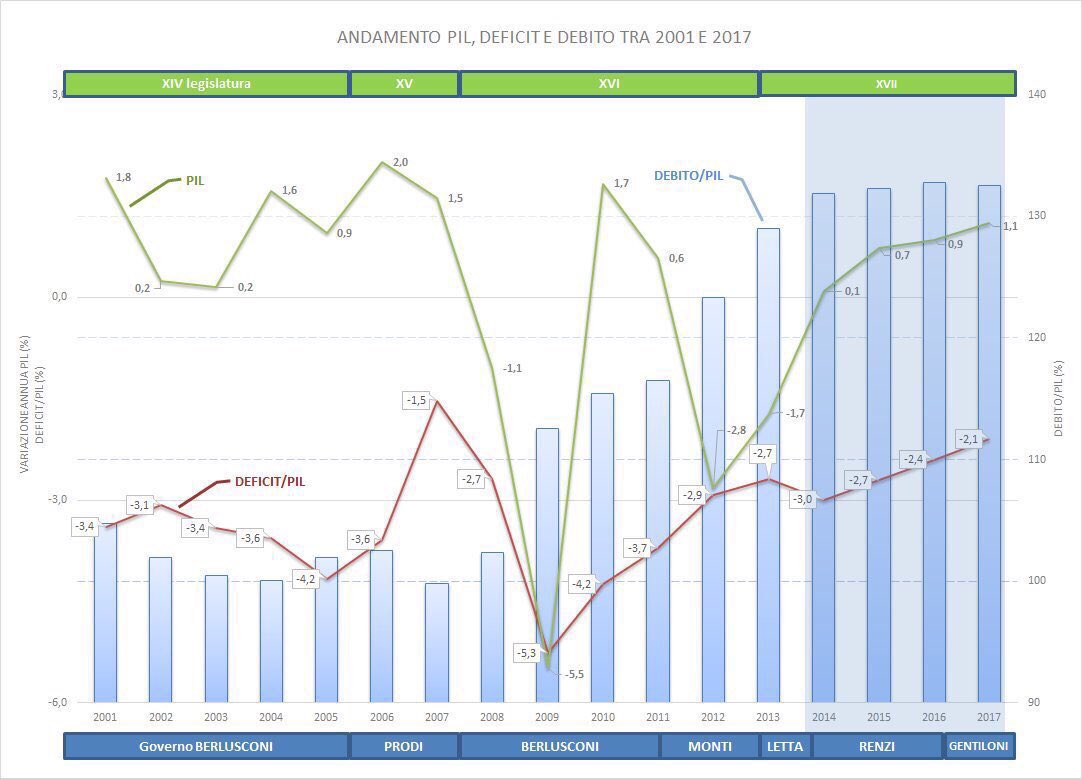
Il sottotitolo è che dovremo pure sperare di tenercelo.
Ora, siccome è giovedì pre ponte e sempre l’Istat doveva scaricare le ultime cartucce, ci ha pure lanciato una release dedicata al mattone dove dice che le compravendite immobiliari sono cresciute col botto nel 2016. L’ultimo trimestre dell’anno scorso esibisce un aumento del 10,3 rispetto allo stesso trimestre 2015 pure se a fronte di un calo del 2,1% sul terzo trimestre 2016. In totale, il numero delle compravendite 2016 è stato superiore del 17% rispetto al 2015. E qui ci fermiamo perché di troppe buone notizie si può morire.

Anche perché c’è altro che bolle in pentola che devo assolutamente dirvi prima di liquefarmi mentre attraverso il ponte col sole a picco. E la prima cosa che dovete sapere è che Mister Weidmann, il boss della Buba e prossimo (papabile va) boss della Bce, ha detto amabilmente che è ora di finirla con i tassi rasoterra. Dov’è la notizia, diranno i più svegli: molti tedeschi, e Weidmann è un capofila, non fanno altro che ripetere questa cosa. Però, siccome c’è il ponte e poi mi liquefaccio fino a lunedì, mi sembra gentile offrirvi uno stimolo di riflessione prendendo spunto da un illuminante report di Moody’s sul sistema bancario di alcuni paesi. Il nostro non c’è perché non parliamo inglese.
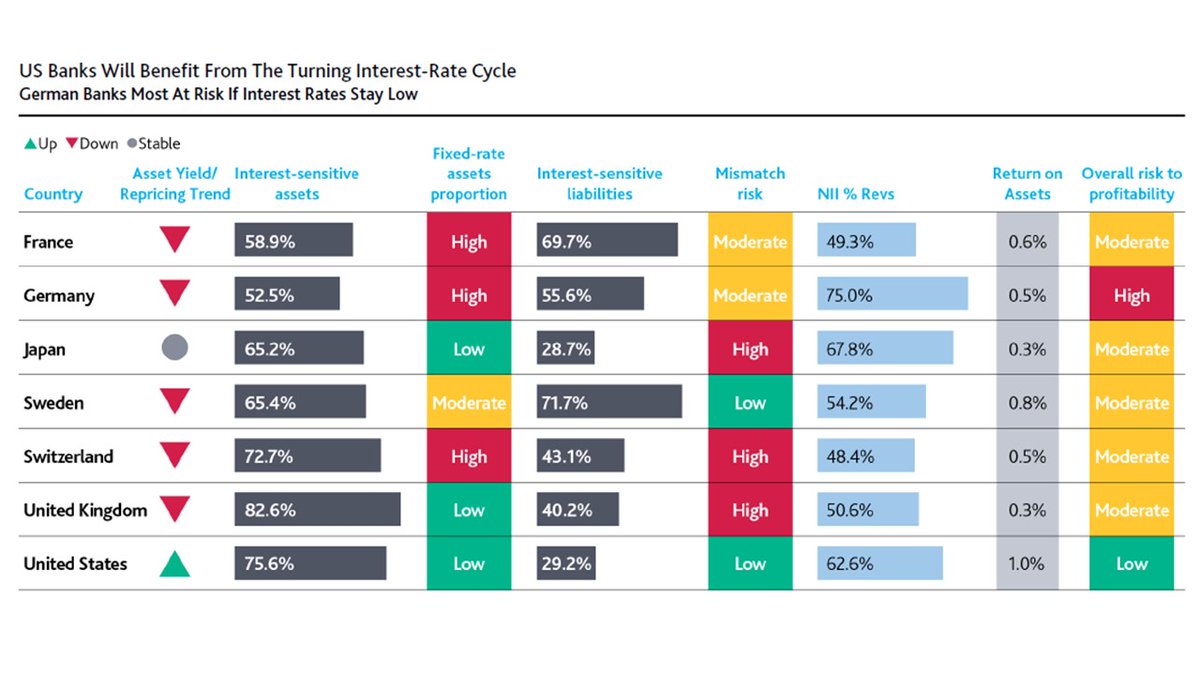
E cosa dice l’agente di rating? Che intanto le banche soffrono per i tassi bassi. Ma poi, una volta che verranno alzati soffriranno ancor di più. “Germany’s savings and co-operative banks, France’s mutualist groups and Switzerland’s cantonal and regional banks would be more exposed to a reversal of interest rates”. Mica devo tradurre no?

Infine, vi saluto con una spiegazione Made in Eurostat del perché noi e i cinesi siamo condannati a piacerci, che cade a fagiolo visto che siamo in pieno summit, oggi e domani, a Bruxelles con i figli dell’Oriente.
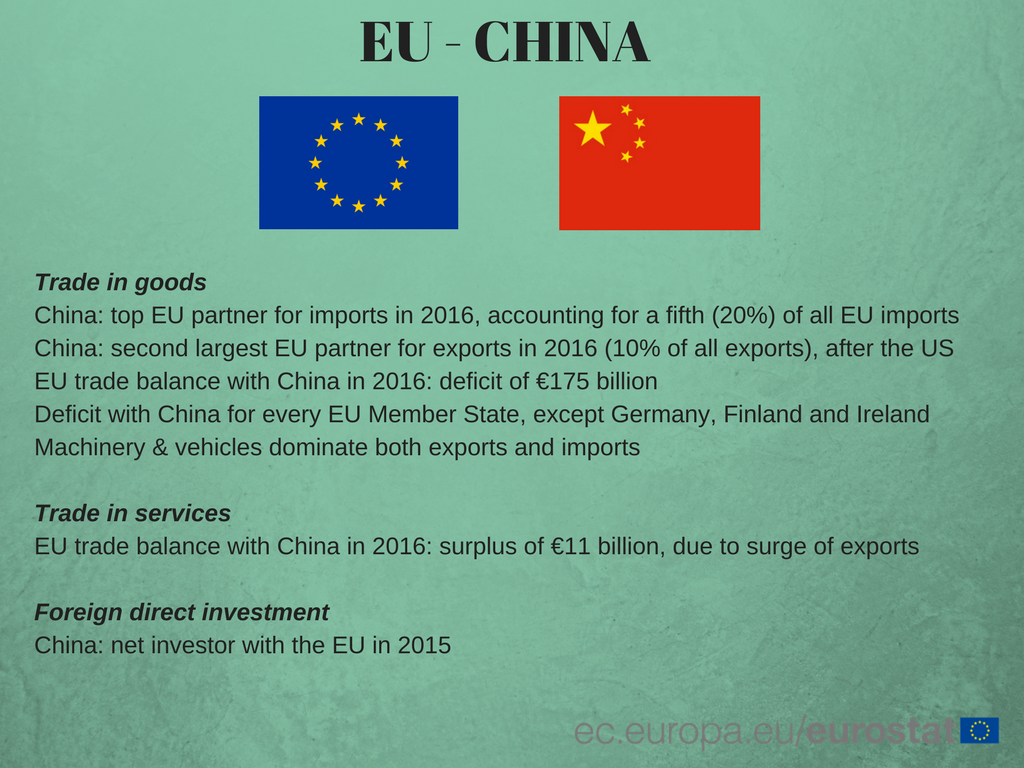
Non siete ancora convinti? Ne riparliamo dopo.
A lunedì.
Dal 2012 The Walking Debt ha regalato oltre 1.000 articoli e diversi libri a tutti coloro che hanno avuto la cortesia di seguirci. Adesso stiamo lavorando al progetto Crusoe e vi chiediamo di continuare a seguirci partecipando alla sua crescita e al suo sviluppo. Sostenere Crusoe significa sostenere l’idea di informazione basata sul rapporto con le persone e senza pubblicità. Per sostenerci basta molto poco, e si può fare tanto. Tutte le informazioni le trovi qui.
Visco riscrive la storia delle sofferenze bancarie
La narrazione pubblica dedicata alle sofferenze bancarie si è arricchita di un nuovo capitolo dopo la pubblicazione delle ultime considerazioni finali del governatore di Bankitalia. Capitolo importante, vuoi perché mette ordine sulla questione delle cifre in gioco, che così tanto inchiostro hanno fatto versare ai commentatori e agli analisti di cose finanziarie, e vuoi perché la racconta dall’inizio e ipotizza anche una fine, pubblicando anche un interessante serie storica che mostra (vedi grafico) come la situazione delle sofferenze bancarie di oggi sia persino migliore di quanto non fosse nella seconda metà degli anni ’90. Circostanza utile da ricordare per la semplice ragione che mostra come si possa uscire da un situazione difficile senza strapparsi troppi capelli, a patto però di avere le idee chiare e una strategia intelligente. E questo semmai è il problema.
La nuova narrazione di Visco parte da alcuni dati di fatto. Dopo l’esplodere della prima crisi finanziaria, quella del 2008, “il sostegno finanziario fornito dai governi alle banche è stato in molti paesi considerevole” “A conti fatti ci si accorse che “alla fine del 2011 l’impatto sul debito pubblico degli aiuti ammontava al 48 per cento del prodotto in Irlanda, all’11 in Germania, al 7 nei Paesi Bassi e in Belgio. In Italia l’incidenza era pari allo 0,2 per cento del Pil, riflettendo la ridotta esposizione delle banche ai prodotti di finanza strutturata che avevano dato origine alla crisi finanziaria”. Ed è a questo periodo che risale la vulgata secondo la quale le banche italiane si erano “salvate” dalla crisi perché non parlavano inglese. Un modo simpatico per dire che non erano esposte ai prodotti tossici, per lo più made in Usa, che avevano inquinato le altre banche europee.
Senonché, dopo la crisi dei subprime è arriva l’altra, quella iniziata nel 2010, denominata del debito sovrano che ha messo in discussione il funzionamento dell’area monetaria e ha visto esplodere la crisi greca. “Le difficoltà sul mercato dei titoli di Stato si estendevano alle banche, il cui merito di credito veniva assimilato a quello dei rispettivi paesi; la conseguente restrizione dell’offerta di credito contribuiva
all’avvio di una nuova fase recessiva; emergevano timori di reversibilità della
moneta unica”. Così la ricorda il governatore.
Le politiche di austerità, decise in conseguenza, e “l’assenza di un bilancio comune” che “impediva un’azione sovranazionale che compensasse il forte impulso pro-ciclico delle politiche nazionali” determinarono un rapido peggioramento delle condizioni economiche. Sempre pro memoria, “in Italia le condizioni macroeconomiche si deterioravano rapidamente, ben oltre le proiezioni nostre e dei principali organismi internazionali. Per il biennio 2012-13, a gennaio del 2012 prevedevamo un calo del prodotto dell’1,5 per cento (dello 0,4 in uno scenario meno sfavorevole); in estate la
stima della riduzione passava al 2,2 per cento; a consuntivo si registrava una
diminuzione del 4,5 per cento”.
Fu questa seconda sberla a fare esplodere il problema delle sofferenze. In quel momento l’Italia avrebbe dovuto comportarsi similmente a come avevano agito gli altri paesi europei dopo la crisi del 2008. Ma non se lo poteva permettere. “Alla fine del 2011 le sofferenze nette delle banche italiane erano pari al 2,9 per cento del totale dei prestiti. Un intervento “di sistema” sui crediti deteriorati, con un importante contributo pubblico sulla falsariga di quanto era avvenuto in altri paesi, non appariva giustificato, né possibile”. Non appariva giustificato perché nessuno si aspettava un crollo come quello registrato: “Le previsioni macroeconomiche formulate nel corso del 2012 erano ben più favorevoli dei risultati poi conseguiti”. E più avanti “un intervento dello Stato sui crediti deteriorati non appariva compatibile con le condizioni di finanza pubblica”.
La situazione peggiorò rapidamente con l’aggravarsi della crisi: “Il conseguente aumento dei fallimenti d’impresa e della disoccupazione ha alimentato la crescita delle sofferenze nette, che raggiungevano il 4,8 per cento dei crediti nel 2015”. Ma già dal 2013, quando i mercati dei titoli di stato si era stabilizzato, sarebbe stato auspicabile “la costituzione di una società di gestione degli attivi bancari deteriorati con supporto pubblico”, che però “è stata tuttavia impedita dagli orientamenti in materia di aiuti di Stato assunti dalla Commissione europea a metà del 2013”. Non è colpa nostra, insomma, ci disegnano così.
Adesso l’ipotesi bad bank è tornata d’attualità. Sarebbe una “una misura potenzialmente utile, a condizione che il prezzo di trasferimento degli attivi non sia distante dal loro reale valore economico, che l’adesione allo schema da parte degli intermediari avvenga su base volontaria, che le caratteristiche dei piani di ristrutturazione delle banche partecipanti siano ben definite ex ante”. Purché si decida in fretta.
Rimane la questione dei numeri. Visco riporta che alla fine del 2016 i crediti deteriorati iscritti nei bilanci, al netto delle rettifiche di valore, erano pari a 173 miliardi, pari al 9,4% dei prestiti complessivi. Visco sottolinea che “l’ammontare di circa 350 miliardi, spesso citato sulla stampa, si riferisce al valore nominale delle esposizioni e non tiene conto delle perdite già contabilizzate nei bilanci; esso non è
pertanto indicativo dell’effettivo rischio che grava sulle banche”.
Visco ricorda altresì che “dei 173 miliardi di crediti deteriorati netti, 81 miliardi, il 4,4 per cento dei prestiti totali, riguardano crediti in sofferenza, a fronte dei quali le banche detengono garanzie reali per oltre 90 miliardi e personali per quasi 40. Vi
sono poi 92 miliardi di altre esposizioni deteriorate, già svalutate per circa
un terzo del valore nominale”. Il che sembra ridurre di molto il problema. E questo probabilmente è uno degli scopi della narrazione. Infatti viene anche sottolineato che “tre quarti delle sofferenze nette sono detenuti da banche le cui condizioni finanziarie non impongono di cederle immediatamente sul mercato”, mentre quelle in capo a banche in difficoltà che possono essere costrette a disfarsene rapidamente “ammontano a circa 20 miliardi”. Ma è importante sottolineare che “i valori ai quali i crediti in sofferenza sono iscritti nei bilanci sono in linea con i tassi di recupero
effettivamente osservati negli ultimi dieci anni. Se fossero venduti ai prezzi molto bassi offerti dai pochi grandi operatori specializzati oggi presenti sul mercato, che ricercano tassi di profitto molto elevati, l’ammontare di rettifiche aggiuntive sarebbe dell’ordine di 10 miliardi”. In sostanza, se questi 20 miliardi in bilico fossero venduti ai prezzi di mercato, le banche titolari dovrebbero soffrire una perdita da 10 miliardi che probabilmente, essendo già in crisi, le manderebbe al tappeto. E questa è la morale della nuova narrazione sulle sofferenze bancarie. Rischia di venire fuori la necessità di altri salvataggi in stile Mps. Tenete stretto il portafogli.
Dal 2012 The Walking Debt ha regalato oltre 1.000 articoli e diversi libri a tutti coloro che hanno avuto la cortesia di seguirci. Adesso stiamo lavorando al progetto Crusoe e vi chiediamo di continuare a seguirci partecipando alla sua crescita e al suo sviluppo. Sostenere Crusoe significa sostenere l’idea di informazione basata sul rapporto con le persone e senza pubblicità. Per sostenerci basta molto poco, e si può fare tanto. Tutte le informazioni le trovi qui.
Miracoli del QE: i governi guadagnano indebitandosi
La buona notizia è che il fabbisogno netto di prestiti dei paesi Ocse è stabile in questi 2017, quotando circa 1,7 trilioni, che sono millesettecento miliardi, al livello del 2016. Altrettanto buona è che la montagna di debito sovrano che si accumulata finora è stabile anch’essa, pure se in leggero aumento, ed è vista raggiungere i 42,2 trilioni nel 2017 a fronte dei 41,3 del 2016.
La cattiva notizia è che queste cifre nascondono un livello di debito storicamente molto elevato, come ha scritto Ocse nel suo ultimo outlook sul debito sovrano, cresciuto dal 49,8 al 74,6% fra il 2007 e il 2015 del pil dell’area Ocse, dovendo i governi necessariamente farsi carico del salvataggio del sistema finanziario. Dopo il 2015 il debito globale ha iniziato a declinare, ma siamo ancora al 73% previsto nel 2017. Questo declino, di sicuro incoraggiato dalla politica monetaria che ha schiacciato i rendimenti, ha liberato spazio fiscale che, sottolinea Ocse, dovrebbe essere utilizzato dai paesi che ne dispongono per politiche di investimenti pubblici.
Senonché non è tutto oro quello che la politica monetaria sembra far luccicare. Il calo dei tassi ha generato una montagna di bond pubblici – parliamo di circa 10 trilioni di dollari – che viene remunerata a rendimenti negativi, con tutto ciò che comporta sul versante della stabilità finanziaria, visto che questi bond in gran parte vengono acquistati da grandi investitori che poi devono far tornare i conti fra il dare e l’avere dei propri investimenti, perché devono in qualche modo ripagare i propri sottoscrittori, si pensi ad esempio ai fondi pensione.
Tutto al contrario, i governi hanno goduto di queste facilitazioni, alleggerendo notevolmente la propria spesa per gli interessi sul debito. Addirittura in molti casi le emissioni hanno generato pagamenti ai governi che hanno venduto debito a rendimento negativo. L’esame di Ocse, infatti, rivela che in 14 paesi le aste a rendimento negativo hanno riguardato un volume di 1,2 trilioni di dollari fra il 2014 e il 2016, il 65% dei quali sono di provenienza giapponese, il 18 dalla Germania e il 9% dalla Francia. Ancora nel 2014 le emissioni a rendimento negativo pesavano appena 23 miliardi.
In sostanza questo è uno dei piccoli miracoli compiuti dal QE: i governi guadagnano indebitandosi. Alcuni governi (vedi grafico) hanno un totale di emissioni di bond a tassi negativi che supera il 70%. I tassi bassi, inoltre, hanno provocato un aumento esponenziale delle emissioni di bond a durata superiore ai 50 anni. Sono stati emessi anche bond secolari. Capirete che lutto per le casse pubbliche, quando i tassi torneranno a crescere.
Dal 2012 The Walking Debt ha regalato oltre 1.000 articoli e diversi libri a tutti coloro che hanno avuto la cortesia di seguirci. Adesso stiamo lavorando al progetto Crusoe e vi chiediamo di continuare a seguirci partecipando alla sua crescita e al suo sviluppo. Sostenere Crusoe significa sostenere l’idea di informazione basata sul rapporto con le persone e senza pubblicità. Per sostenerci basta molto poco, e si può fare tanto. Tutte le informazioni le trovi qui.
Cronicario: S’ammoscia il commercio, ma il petrolio no
Proverbio del 25 maggio Un visitatore accorto apre gli occhi, non la bocca
Numero del giorno: 16,1 Incremento % vendite immobiliare non residenziale 2016
Ogni giorno porta la sua croce, dice il saggio, ma a noi del Cronicario al massimo ci porta la nostra dose di noia statistica, che è – fateci caso – il sottofondo confuso di metà delle nostre conversazioni. Hai sentito questo? Hai sentito quest’altro? E giù numeri e commenti, spesso del tutto incoerenti con i numeri.
Si, scusate: m’è scappato il pistolotto. Vabbé il succo è che pure oggi c’è toccato sciropparci una dose di dati Istat, quelli sul commercio estero extra Ue che sono il nostro orgoglio di solito, ma non nel mese di aprile 2017, visto che abbiamo perso un 4,9% di export rispetto a marzo, che certo era stato un mese eccezionale. La cosa triste è che il calo del commercio estero su base mensile ha riguardato anche gli Usa (-9,6%), che sono uno dei nostri migliori clienti, malgrado costoro proprio nel mese di aprile abbiamo importato più del solito dal mondo.

Su base trimestrale siamo a un misero +0,4% sul precedente, complice anche una robusta crescita delle importazioni, con i beni di consumo durevoli a crescere del 7,6% e l’energia del 4,5%.

A proposito di energia: che succede a Vienna? Oggi l’Opec doveva decidere sui tagli, se farne di più, se farne di meno, se fare più a lungo o fare più corto, se farli cotti o farli crudi e alla fine i soliti beneinformati ci hanno detto che i tagli rimangono fino a marzo 2018 al livello attuale, ossia 1,8 milioni di barili al giorno, già in larga parte compensati dalla Libia e dallo Shale Usa. Persino quei fenomeni del Fmi se ne sono accorti: l’accordo dell’Opec per la proroga dei tagli per 9 mesi ”aiuterà temporaneamente i paesi produttori, ma nel medio termine avrà un impatto limitato con l’ascesa dello shale americano”, ha detto il portavoce del Fmi, Gerry Rice. E il petrolio?

C’aveva ragione quel tale che diceva che il petrolio si è inchiodato a 50 dollari e là rimarrà chissà fino a quando. Diciamo che almeno il petrolio non si è ammosciato.
Infine una nota di colore: In Italia l’età media dei partecipanti ai consigli di amministrazione è…

Quando si dice capitalismo giovane.
A domani
Il mattone torna al livello del 2007, anzi lo supera
Le nuove statistiche pubblicate dalla Bis mostrano con chiarezza che la Grande Crisi del mercato immobiliare si avvia a diventare un pallido ricordo per molte economie. I prezzi residenziali, infatti, hanno proseguito la loro crescita lungo tutto l’ultimo trimestre del 2016 e ormai anche nelle economia avanzate – quelle emergenti lo hanno superato già da un pezzo – il livello dei prezzi è un soffio sotto quello del 2007, quando si consumò il picco della bolla immobiliare globale.
Questa situazione è visibile da questo grafico. In pratica i prezzi reali degli immobili nei paesi avanzati, considerati come un tutto, sono appena il 3% sotto il livello raggiunto nel momento di picco prima della crisi, pure se con grandi differenze fra i singoli paesi, mentre nei paesi emergenti, grazie soprattutto ai notevoli rialzi cinesi, sono sopra quel livello del 10%. C’è da aggiungere che l’eurozona, all’interno del gruppo dei paesi avanzati, è quella che ha ancora molto da recuperare, visto che i prezzi stanno circa il 10% sotto il livello del 2007. Ma anche qui, ci sono marcate differenze fra i singoli paesi. Mentre la Germania, come ha notato Deutsche Bank nei giorni scorsi, ha visto i prezzi crescere del 50% dal 2009, altri paesi come Spagna e Italia hanno subito notevoli cali e sono ancora molto lontani dal livello pre crisi.
Al contrario, in altri paesi come UK e Usa, ma anche Australia a Canada, i prezzi hanno oltrepassato i livelli pre crisi e pure in alcune economia emergenti. In India, ad esempio, i prezzi sono praticamente raddoppiati dal 2007 (vedi grafico) mentre in Malesia sono cresciuti del 55%. Le situazioni più estreme, in effetti, si osservano proprio nelle economie emergenti. Nel corso del 2016 (vedi grafico) i prezzi sono molto saliti in Asia, ma sono crollati in Brasile (dove però risultano in crescita del 30% rispetto al 2007) e Russia, che ha perso quasi il 50% dal 2007. In aggregato, tuttavia, la crescita dei prezzi ha superato del 14% il livello pre crisi e alcuni mercati di conseguenza iniziano ad apparire tesi. Il problema è capire se diverranno anche instabili.
Cronicario: E come suggerisce la Bce: non stressiamoci
Proverbio del 24 maggio Le mosche preferiscono gli escrementi freschi
Numero del giorno: 2018 Anno di eventuale quotazione Fs secondo AD
Che giornataccia per i cinesi, neanche il tempo di cominciare a farsi piacere le agenzie di rating born in the USA, che già quelle gli fanno venire il mal di testa con un bel downgrade di rating – da A1 a aa3 – che peraltro è il primo degli ultimi 25 anni e suona come un meraviglioso benvenuto nel magico mondo della globalizzazione finanziaria.
Ora avrà pure ragione il ministero della finanze cinese, che si è incazzato di brutto, ripetendo chissà quanto consapevolmente i lamenti di tutti i governi oggetto dell’attenzione di Moody’s, e però che pretendevano i cinesi? Persino quelli del piano di sopra, che sono cervelloni ma non fanno rating, si erano accorti che la crescita cinese si è ammosciata e i debiti aumentati. Dice che Moody’s dà giudici prociclici. Insomma – traduco – che fa la danza della pioggia quando piove. E qual è la novità?
Detto ciò la vera notizia del giorno è la Bce. Malgrado i rischi, dice, i mercati non sono sotto stress – loro – anzi macinano rialzi. Lo stress creativo, insomma. Nemmeno la Brexit si pensa provocherà rischi alla stabilità finanziaria degli eurodotati. Perciò fate come i mercati, che tutto vedono e tutto sanno: non vi stressate. Non subito almeno. Aspettate che rialzano i tassi e vi sale l’euribor.
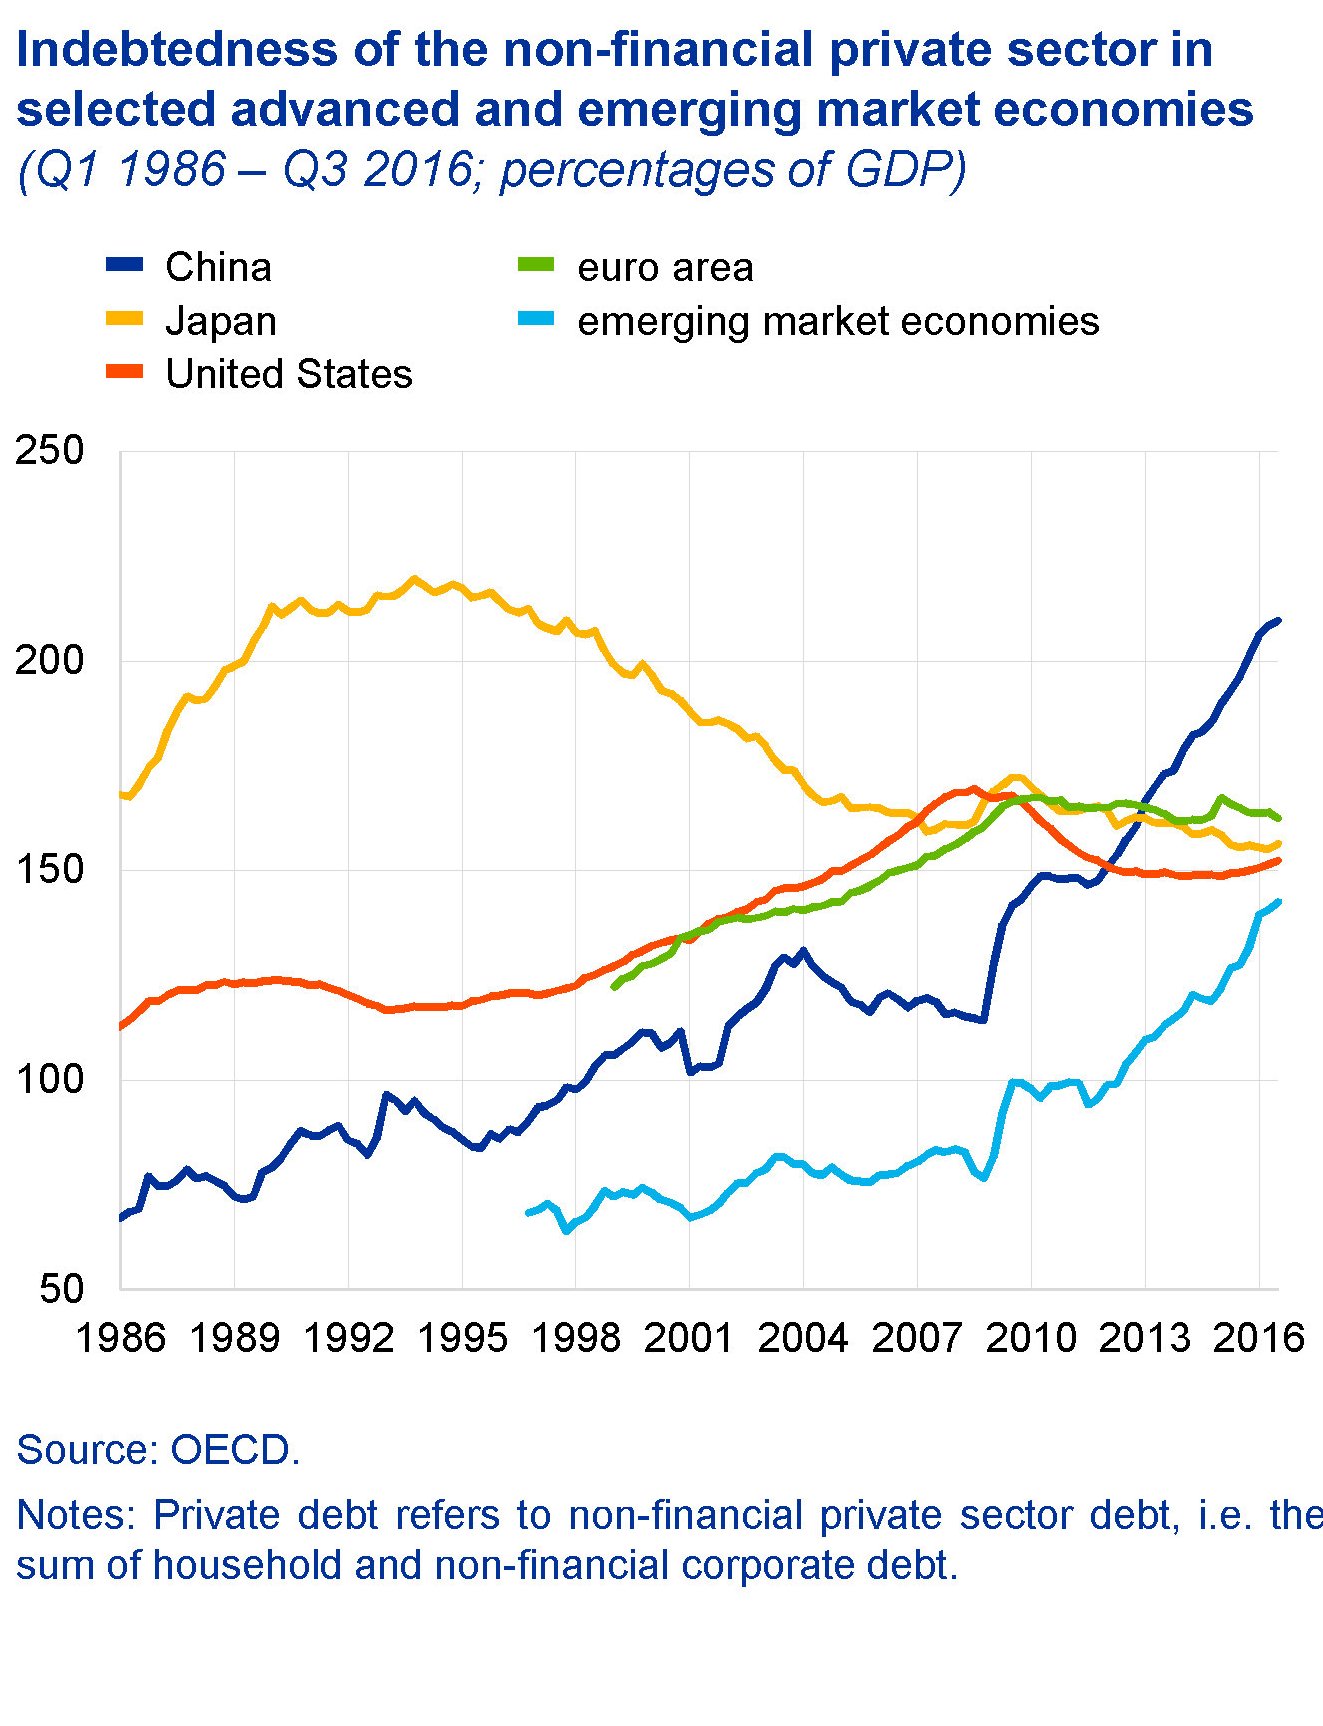
A proposito di cinesi, guardate la linea blu del grafico e poi ripensate a Moody’s.
Detto ciò, un’altra notizia arrivata da Eurostat mi ha fatto capire quanto siamo avanti noi italiani nella lotta allo stress. Non a caso siamo un popolo felice anche se diciamo a tutti il contrario.

Eurostat fa notare che noi italiani abbiamo la più ampia quota di lavoratori potenziali, che sono quei lavoratori che sono disponibili a lavorare ma non stanno cercando lavoro. Alcuni sono scoraggiati. altri, semplicemente, non si stressano.
A domani.
I consigli del Maître: Le ultime schiave e le pensioni d’argento
Anche questa settimana siamo stati ospiti in radio degli amici di Spazio Economia. Ecco di cosa abbiamo parlato.
Le ultime schiave. La settimana scorsa Istat ha pubblicato il suo rapporto annuale che consente di osservare molte peculiarità del nostro paese, sia di tipo economico che sociale. La prima che abbiamo scelto riguarda le donne. Più volte abbiamo riportato delle osservazioni, le ultime erano di Ocse, circa la condizione delle donne italiane costrette a sobbarcarsi una straordinaria quantità di lavoro. Istat ha quantificato il lavoro delle cosiddette casalinghe, ossia le donne che lavorano in casa.

Parliamo di 50 ore a settimana di lavoro in casa, quindi ben al di sopra di un normale orario di lavoro, che non generano retribuzione né contribuzione. Si tratta di una moderna forma di schiavismo, che viene perpetrata giocando sul buon cuore di tantissime donne. Un comportamento indegno di un paese civile, che invece dovrebbe riconoscere a queste lavoratrici non soltanto un potere d’acquisto, ma anche una qualche forma di contribuzioni. E’ profondamente ingiusto che una donna che lavora così tanto debba pure chiedere i soldi per comprarsi qualsiasi cosa, come accadeva un secolo fa.
La meglio vecchiaia. Un’altra interessante ricognizione che caratterizza la nostra società, sempre contenuta nel rapporto annuale Istat, riguarda l’articolazione recente dei nostri gruppi sociali. Istat nel ha definiti nove.

Come si vede dal grafico, i gruppi numericamente più importante sono quello delle famiglie degli operai in pensione, che conta 10 milioni e mezzo di persone, e quello delle famiglie di impiegati che ne conta circa 12 milioni. I primi sono anziani con età media di 72 anni con hanno una situazione reddituale inferiore alla media. Gli altri hanno età media di 46 anni e un reddito superiore alla media col quale, almeno la metà di loro, deve anche mantenere un figlio. La classe più interessante però è quella dei pensionati d’argento.

Si tratta di oltre 5 milioni di persone, con reddito elevato ed età media di 65 anni che hanno consumi culturali ampi e differenziati. Dalla meglio gioventù alla meglio vecchiaia.
The day after Jobs Act. Molti osservatori hanno sottolineato l’andamento decrescente dei contratti a tempo indeterminato dopo la fine degli incentivi del Jobs Act. I dati in effetti confermano in parte questa tendenza.

I numeri ci dicono che nel primo trimestre 2015 i contratti complessivi erano 334.879, divenuti 248.319 nel primo trimestre 2016 e poi 296.855 nel primo trimestre 2017, quindi in lieve ripresa. Ma se si guarda in profondità si osserva che la ripresa è guidata esclusivamente dai contratti a termine. Quelli a tempo indeterminato infatti sono crollati dai 220.765 dei primi mesi del 2015 a poco più di 17 mila. Evidentemente l’incentivo economico, una volta esaurito, ha esaurito anche la sua spinta. Forse il governo dovrebbe riflettere sul fatto che se il mercato premia i rapporti a termine ha più senso investire più che sugli sgravi fiscali per chi assume sul sostegno al reddito e alla formazione quando queste assunzioni terminano.
I soldi (all’estero) degli italiani. Bankitalia ha rilasciato gli ultimi dati di bilancia dei pagamenti che fotografano una situazione estera in notevole miglioramento per gli italiani. Il nostro saldo di conto corrente, un indicatore che misura la somma algebrica fra le nostre uscite verso l’estero e i nostri incassi dall’estero segna un surplus di 42,4 miliardi, nei dodici mesi terminati a marzo 2017.

E’ interessante osservare che a concorrere al nostro saldo, molto migliorato rispetto a un anno fa, sia stata la voce dei redditi primari. In sostanza gli investimenti all’estero degli italiani, cresciuti notevolmente, hanno fruttato più di quanto abbiamo speso per ripagare gli interessi sugli investimenti dei non residenti in Italia, che peraltro sono molto diminuite. Un’inversione storica, di sicuro favorita anche dalle politiche monetarie della Bce. Interessante notare anche che nell’anno concluso a marzo 2017 i non residenti hanno venduto 84 miliardi di attività italiane. Dovremmo ricordarcelo quando parliamo di avventure politico-monetarie.
Cronicario: Da Supermario non poteva che arrivare un Supereuro
Proverbio del giorno Non serve correre, meglio partire in tempo
Numero del giorno: 1,3 Crescita percentuale prevista Pil Russia nel 2017
E dopo Supermario non poteva che arrivare il Supereuro che ormai ha superato 1,12 sul dollaro, e suona come un gigantesco vaffa finanziario a quelli che si aspettavano che l’euro cedesse di fronte al dollaro, rinforzato dalla Fed, che alza i tassi, e da Mister T.

La Fed alza i tassi? Secondo qualcuno già a giugno. La Fed, dicono gli espertoni, continuerà a tirare le redini della politica monetaria malgrado l’economia “rimane robusta”. E proprio per questo lo fa, furbacchioni. Se fosse moscia allenterebbero. L’hanno detto mille volte ma proprio non si convince nessuno. Vorrebbero la moneta facile e l’economia robusta, quindi la solita solfa della botte piena e la moglie ubriaca. Questo malgrado un sacco di cervelloni abbiano avvisato da tempo che la moneta lasca, alla fine, fa più danni di quanti ne risolva.

Detto ciò, non è che l’economia sia robusta proprio per tutti. L’Europa sta bene, come ha detto Supermario, noi un po’ meno. Guardate questo:

Stiamo un po’ meglio, almeno relativamente al lavoro, di ottobre, ma stiamo ancora peggio di marzo 2016. C’est la vie? No, c’est l’Italie.

Vi saluto con una notiziola sul mattone, visto che oggi i fenomeni del piano di sopra hanno lanciato un pezzo serio, quindi palloso, sul nostro mercato immobiliare. Secono la mitica Deutsche Bank i prezzi immobiliari sono saliti del 50% in Germania dal 2009, mentre sono caduti del 40% in Spagna e del 20% in Italia fra il 2009 e il 2013. Ne deduco che chi ha venduto casa in Italia se l’è comprata a Berlino e c’ha pure guadagnato. E gli altri?
A domani.
 The Walking Debt
