
Etichettato: maurizio sgroi
Il nuovo numero di Crusoe: Economia dell’intelligenza artificiale. Grazie a @certainregard per la splendida Chat
Si parla tanto di Uber, meno del fatto che Google ha fatto causa a Uber per un presunto furto di progetti sull’auto che si guida da sola. Si parla tanto dei benefici del progresso tecnico, meno della circostanza che questo progresso genere effetti molto difficili da prevedere di regresso, innanzitutto nei posti di lavoro. E il grande protagonista di questi cambiamenti non è un’app, ma una tecnologia sul crinale di una svolta clamorosa: l’intelligenza artificiale. Questa settimana Crusoe presenta un paper pubblicato dalla Casa Bianca a dicembre scorso, che tenta un’analisi e una rappresentazione dei benefici e i costi economici che covano dietro questo straordinario progresso, a metà fra scienza e fantascienza quanto agli esiti, ma già ben delineato negli effetti potenziali che potrà generare nei mercati del lavoro finendo l’opera di marginalizzazione ed espulsione di quei lavoratori – i cosiddetti low skilled – che già hanno pagato un caro prezzo al processo di globalizzazione negli ultimi venti anni.
La Chat di questa settimana con @certainregard è stata lunga e appassionante, piena di informazioni, analisi e visioni informate dei prossimi mesi, con qualche suggerimento utile per la scelte economiche di tutti i giorni. La lettura consigliata e sul sondaggio congiunturale di Bankitalia sul mercato delle abitazioni, ottimo indicatore del clima che si respira dietro il mattone. Chiude il numero la solita selezione di “notizie invisibili”, quelle che trovi solo su Crusoe.
Ci rivediamo il 3 marzo.
Crusoe è una newsletter che si può leggere solo abbonandosi. Tutte le informazioni le trovi qui.
Cronicario: Mister TTT vuol dire fiducia
Proverbio del 24 febbraio Un tappo rotondo non chiude un buco quadrato
Numero del giorno: 53,2 Quota % del valore della borsa Usa sul totale mondiale
Trump taglia le tasse. Trump taglia le tasse. Trump taglia le tasse. Trump taglia le tasse. E vai coi coretti dopo che il segretario del Tesoro Steven Mnuchin ha detto di voler fare un riforma fiscale “molto significativa”, addirittura prima di agosto. E così il nostro beneamato Mister T, è diventato Mister T Taglia le Tasse, Mister TTT, un mister a tripla T, come il probabile rating del debito Usa da qui a un quinquennio. Non c’è il rating a tripla T?

Abbiate fede, almeno quante ce ne hanno i mercati, che però oggi nicchiano, ma solo perché è venerdì e hanno altro da fare.
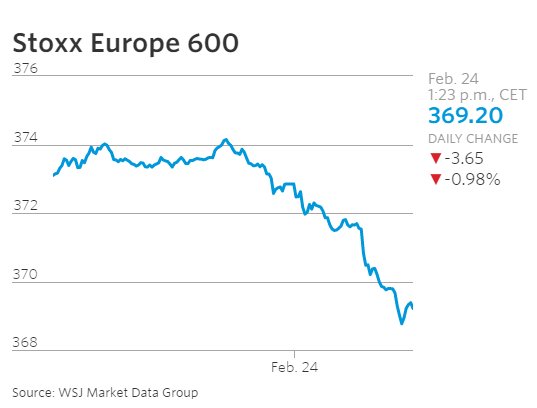
In ogni caso non c’è da preoccuparsi più di tanto e se guardate quaggiù capite il motivo.
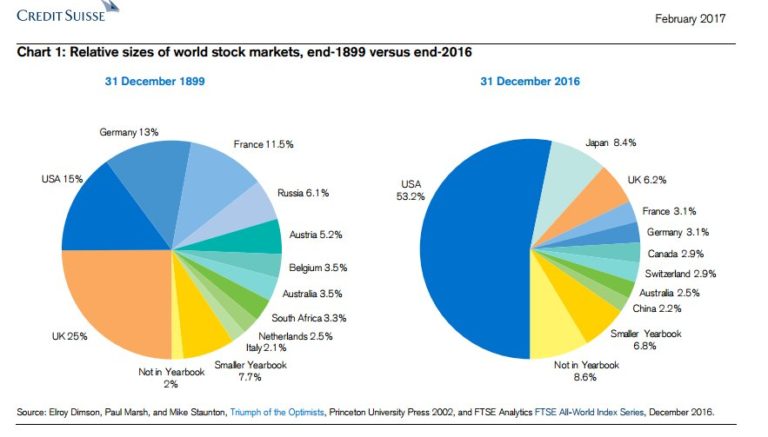
Le borse Usa pesano il 53% della capitalizzazione mondiale dei mercati azionari. Perciò se va bene agli Usa, va bene anche agli altri. L’Italia, ci avrete fatto caso, non è neanche censita. Se va male però…
Se Mister TTT vuol dire fiducia non vuol dire mica che siano tutte rose e fiori. Almeno per noi. Istat ci dice che la fiducia dei consumatori è in calo a febbraio e quella delle imprese pure. Poi escono pure i dati degli ordini industriali, che segnano un -0,9% a dicembre 2016 su base annua.

Per fortuna recuperano su base mensile. Ma anche questo sarà sicuramente merito di Mister TTT. Dove proprio non ce la fa, il nostro campione d’ottimismo, è far pagare il conto ai tedeschi. Prima arriva Moody’s, che rivede al rialzo la crescita tedesca per quest’anno e il prossimo, e poi il Ft. Con consueta perfidia britannica, il quotidiano nota che il rendimento del titolo pubblico tedesco a due anni ha toccato il suo record di bassezza, superando il -0,95%, per la “migliore settimana dalla crisi dell’eurozona”, questo mentre il WsJ si domanda in prima pagina on line se si possono fare soldi col collasso dell’euro.
Immagino che la Trumpsuasion mieta vittime eccellenti nei piani alti dei giornali anglosassoni e me ne compiaccio: era ora che un politico dettasse la linea ai giornali.
Il problema è che non lo capiscono.
A lunedì.
Cronicario: Il governo tedesco fa più utili di JP Morgan
Proverbio del 23 febbraio Se porti un paniere di uova, non danzare
Numero del giorno: 97,3 Quota % di ragazzi che studiano inglese a scuola nell’Ue
Lo so che non sono utili, furbacchioni. Ma se il governo tedesco fosse un’impresa, nel 2016 avrebbe fatto più profitti di JP Morgan, o quasi. Parliamo di circa 24 miliardi di attivo fiscale, ossia di differenza fra le entrate del governo e le spese. Sul Pil vale un surplus dello 0,8%, il più alto dai tempi della riunificazione. Questo in un mondo che fatica a stare sotto il mitico deficit del 3% sul Pil.

Sono fenomeni? No: sono tedeschi. E pure recidivi. Con questo sono tre anni che stanno in attivo di bilancio, crescente persino: nel 2014 il surplus era dello 0,3, poi è arrivato allo 0,7 e ora allo 0,8. Certo, aiuta il fatto che la crescita fa aumentare le entrate fiscali, sia di tasse che di contributi. E questo ha consentito che il governo ha speso più del solito – la domanda del governo ha pesato uno 0,8 punti sulla crescita del pil – e alla fine ha risparmiato più del solito.

Vabbé, torniamo alle miserie umane. Chissà perché iniziano a fischiarmi le orecchie e due minuti dopo esce l’Istat con i dati sul nostro commercio al dettaglio a dicembre: mese natalizio e fineannesco, che uno si immagina la gente far debiti per comprarsi il panettone con dentro i gioielli. E invece nisba: abbiamo consumato meno di novembre (-0,5%) e meno di dicembre 2015 (-0,2). Siamo sempre stati sparagnini a dirla tutta. Però ora così chi li sente i commercianti?

Sempre a proposito di miserie umane, gli statistici britannici hanno diffuso i dati sull’immigrazione, che così tanti brexiter ha ispirato al momento del voto per il goodbye all’Europa. Non servono parole: basta un grafico.

Tutto ‘sto spauracchio per 200 mila persone? Considerate che una buona parte va lì a studiare…

E mo’ che fanno, li cacciano? (semicit.). Davvero non li capisco gli inglesi. Abbiamo tutta una gioventù che studia praticamente solo la loro lingua per chiacchierare con loro, e questi che fanno? Ci snobbano.

Sembrava amore, ma era solo un calesse (cit.).
A domani.
Uber, i tassisti e l’auto che si guida da sola
La cronaca ci riporta di nuovo delle agitazioni dei tassisti per vicende politiche legate a Uber, la piattaforma di sharing che i conducenti delle auto pubbliche hanno eletto a nemico pubblico numero uno. Su questa vicenda le opinioni sono le più disparate e difficilmente ognuno le cambierà. Quindi può essere interessante spostare il punto di vista, magari ampliandolo un po’.
La rivoluzione di Uber, e in generale di tutta la sharing economy, deriva dal progresso tecnologico, quindi dallo sviluppo delle tecnologie di comunicazioni, delle reti e della potenza di calcolo delle macchine. Questa evoluzione è la stessa che sta producendo ricerche avanzatissime sull’intelligenza artificiale, che proprio nell’automotive vede uno dei suoi principali campi di applicazione, come accade anche nelle nuove tecnologia di trasmissioni mobili: le reti a 5G. Nell’arco di un quinquennio si stima che i device connessi a reti a 5G saranno milioni e questo incoraggerà lo sviluppo di tecnologie per auto intelligenti, ossia capaci di guidarsi da sole che già da tempo attirano l’attenzione di giganti come Google, impegnato in un progetto auto “intelligente”. Proprio in questi giorni, peraltro, si è parlato del primo trattore senza guidatore, mentre nel trasporto su ferro i sistemi driveless sono ormai molto diffusi. Il problema dei tassisti, perciò, è lo stesso che nell’arco di qualche anno avranno in generale i conducenti di diversi veicoli, non solo taxi. E non dipende da Uber, ma dallo sviluppo tecnologico, di cui Uber è solo una declinazione circostanziale.
Una interessante simulazione, contenuta in uno studio sull’intelligenza artificiale diffuso nel dicembre scorso dalla Casa Bianca stima che una quota di posti di lavoro compresa fra i 2,2 e i 3,1 milioni nel settore dei trasporti potrà essere seriamente minacciato dallo sviluppo delle tecnologie di automazione dei veicoli (automated vehicles, AVs). Questa stime, come tutte quelle di questo genere, vanno prese con le pinze, poiché non considerano i posti di lavoro che le nuove tecnologie creeranno in sostituzione più o meno parziale di quelli distrutti, e che questi cambiamenti impiegheranno anni a verificarsi. E tuttavia sarebbe poco saggio sottovalutarli. Le tecnologie AVs, piaccia o no, sono il futuro.
Questa tabella riepiloga il loro impatto sui lavoratori Usa impegnati nel settore dei trasporti censiti dalle statistiche nel 2015. Come si può osservare si parla di un settore che impiega quasi quattro milioni di persone negli Usa, che si connotano per una paga oraria inferiore ai 20 dollari. In tal senso, lo sviluppo di queste tecnologie provoca esternalità che colpiscono innanzitutto i lavoratori con i redditi più bassi, i low skilled, come vengono definiti. Costoro, se è pur vero che godono, in quanto consumatori, dei vantaggi che lo sviluppo tecnologico sta portando sul versate dei costi di molti beni e servizi, sono comunque quelli maggiormente sotto pressione sul versante dei redditi e lo saranno ancor di più in futuro. Parliamo di milioni di persone. Sarebbe poco saggio ignorarle.
Cronicario: E adesso godetevi l’inflazione
Proverbio del giorno La fame non impedisce il sonno, i litigi sì
Numero del giorno: 3,1 Aumento % dei salari reali in Russia su base annua
Vi diranno che è normale. Che dipende dal petrolio e anzi la Bce nel suo ultimo Bollettino ha già fatto i conti. Ci sarà un’impennata primaverile dei prezzi a causa dello schiaffone arrivato dall’energia, ma poi la curva dei prezzi si ammoscerà già in autunno. Avremo un’inflazione normale. Sarà sicuramente vero: intanto beccatevi i broccoletti aumentati del 20% e la benzina a rischio aumento+accise. Poi si vedrà.
L’Istat infatti ha confermato che a gennaio 2017 i prezzi sono saliti dell’1% su base annua, in aumento rispetto alla stima dello 0,9, raddoppiando rispetto a dicembre. Poi vi diranno che c’è inflazione e inflazione: quella di fondo, quella armonizzata, quella di Pippo, Pluto e Paperino. Rimane il fatto che aumentano tutte, chi più chi meno. E questa seccatura farà sicuramente piacere a chi ha debiti, a cominciare dal governo, un po’ meno a chi ha comprato i BtP all’unovirgola di qualche tempo fa.

Ma tranquillizzatevi: non siamo solo noi. Sempre oggi Eurostat ha rilasciato la sua bella tabellina.
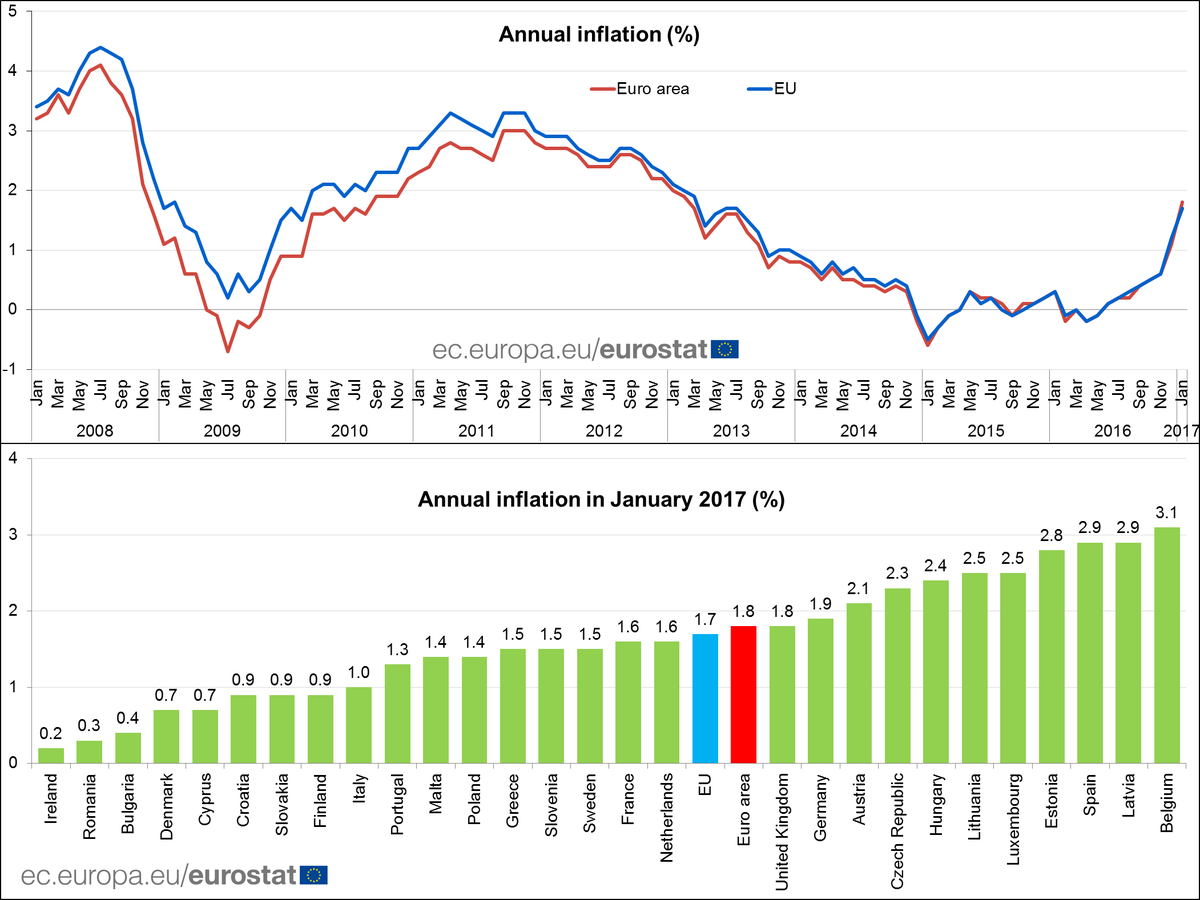
Vedete, noi siamo nella parte bassa. Sono i paesi dopo il rosso che adesso inizieranno ad agitarsi.
Dai diversamente europei arriva un’altra notizia che piacerà a coloro che aspirano a diventarlo: il Pil dell’UK del quarto trimestre 2016 è stato rivisto al rialzo dello 0,1%, è arrivato allo 0,7%.
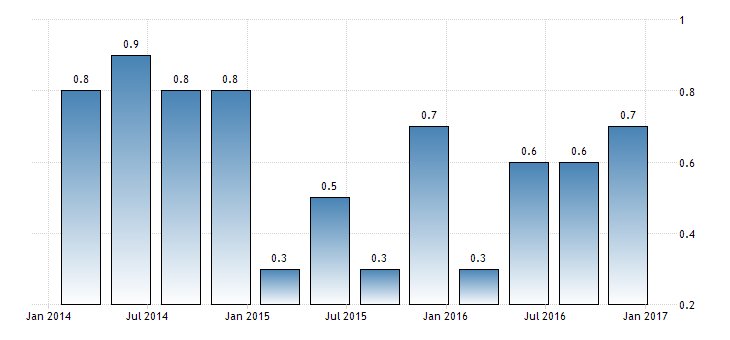
Ma la notizia non è questa. La notizia è che la revisione al rialzo è conseguenza del conteggio più accurato dell’output delle industrie manifatturiere, mentre la crescita è dovuta soprattutto alla forte domanda interna dei consumatori e della produzione nei servizi. Insomma: l’UK fa l’UK, e riesce pure a farla bene. Domani chissà. La legge per l’avvio della Brexit ha già fatto il primo passaggio nella camera dei Lord. Auguri.
Poi, siccome questa è la settimana del mattone (non ve l’avevo detto?) vi segnalo le ultime statistiche immobiliari pubblicate dalla Bis. Ma non fatevi ingannare dal grafico.
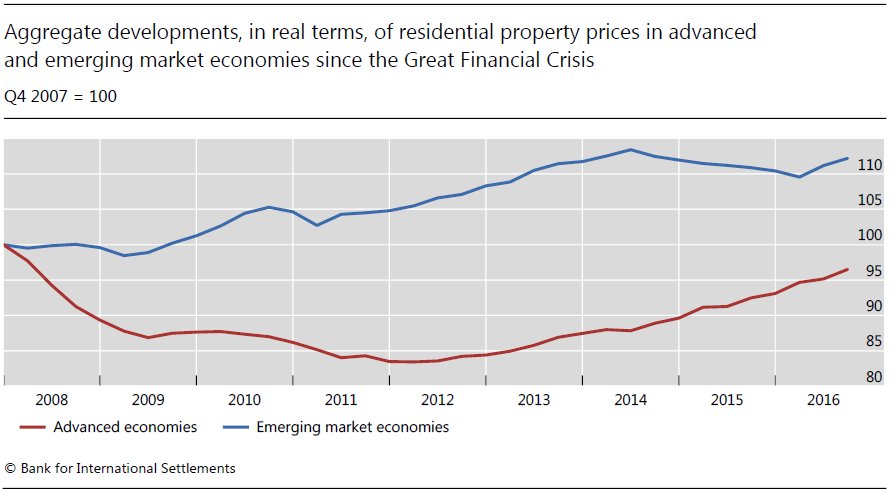
Perché a guardarlo così sembra che in fondo i prezzi siano ancora bassi. Ma poi se guardate quest’altro…
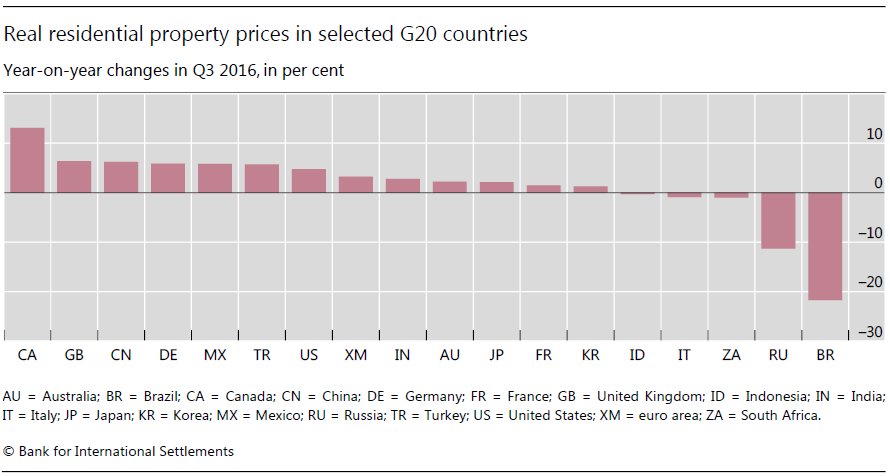
Nel terzo trimestre 2016 i prezzi in Canada sono cresciuti del 13% e in Brasile sono crollati di più del 20.
Per concludere, ricordo a tutti i poveri derelitti che si sentono orfani di qualunque cosa, che sono proprietari di una Banca, e neanche di una banchetta: di una Banca maiuscola. L’ha detto Salvatore Rossi a Floris. “Bankitalia è degli italiani, senza alcun dubbio”. Provate a chiedere un appuntamento.
A domani.
I consigli del Maître: Banche a nascita zero e il ritorno dell’oro sul Reno
Anche questa settimana siamo stati ospiti in radio con gli amici di Spazio Economia. Ecco di cosa abbiamo parlato.
Banche a nascita zero negli Usa. Sul finire del 2013 ha suscitato un certo scalpore la notizia dell’apertura della Bank of Bird-in-Hand in un paesino Amish della Pennsylvania. E non tanto perché la banca aveva uno sportello-finestra per i cavalli o i passeggini, ma perché questa singolare banca è stata la prima a nascere negli Usa dal 2010. Secondo i dati della Federal Deposit Insurance Corporation (FDIC), l’ente governativo che garantisce fra le altre i depositi negli Usa, dal 2010 sono nate solo sette banche dal 2010. Prima della crisi la storia era ben diversa. Solo nel 2007, ad esempio, ne furono fondate 175, e fra il 1997 e il 2007 ne nacquero in media 159 all’anno.

La Fed di Richmond, che ha dedicato un approfondimento della tematica, sottolinea che il processo di graduale riduzione del numero di banche negli Usa parte da lontano e trova la sua origine nel processo di concentrazione favorito dalle leggi bancarie.

Ma rimane il fatto che è alquanto inconsueto che improvvisamente nessuno abbia più avuto voglia di aprirne di nuove, o quasi nessuno, negli ultimi sette anni. Quale può essere la ragione? La Fed ipotizza che una parte di responsabilità risieda nella regolazione, che ha fatto crescere i costi e quindi diminuito la convenienza di aprire nuovi sportelli. Gestire una banca è diventato un affare troppo complesso e scoraggiante, specie per le piccole, che poi sono la maggioranza negli Usa. Secondo una rilevazione del FDIC più del 90% delle banche Usa ha meno di 10 miliardi di asset e fra il 2000 e il 2008 il 77% delle banche di nuova costituzione ha aperto gli sportelli con meno di un miliardo di asset. E sono proprio i piccoli ad aver abbandonato il campo. E poi c’è la questione dei profitti. I tassi a zero hanno essiccato la fonte primaria di ricavo per le banche meno complesse. Ossia sempre le più piccole. Alla domanda perché non aprono più nuove banche negli Usa, perciò, è facile rispondere: non conviene più.
Dove vanno a finire i risparmi europei? L’Europa soffre di un notevole deficit di investimenti, che ancora non sono riusciti a recuperare in molti paesi compreso il nostro (siamo intorno al 70% di quanto non fossero) il livello pre crisi. E tuttavia, come mostra una interessante ricerca dell’Istituto Bruegel, l’Ue a 28 ha visto crescere notevolmente i risparmi dal 2009 in poi.
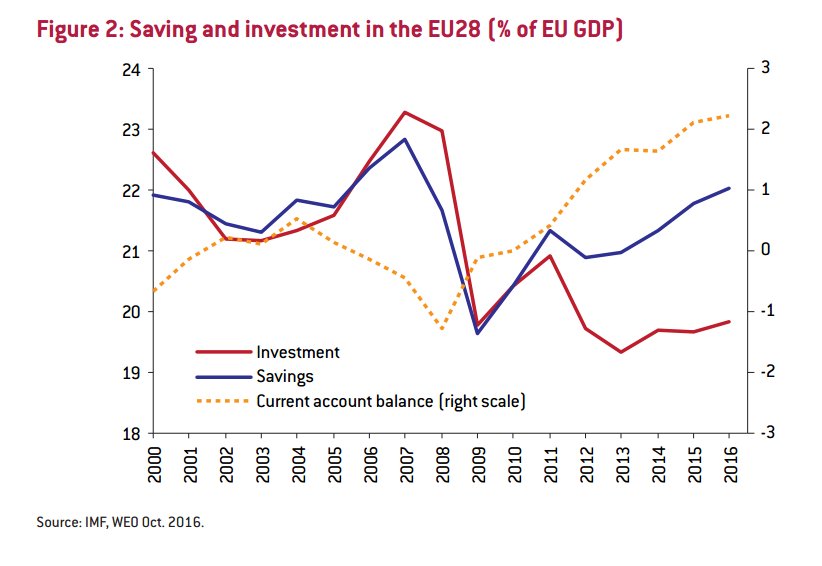
Questa singolarità provoca che l’Europa ha notevolmente aumentato la propria ricchezza, come si vede dal saldo di conto corrente, che registra un surplus superiore al 2% del pil europeo, senza però migliorare la sua condizione generale di benessere, visto che ci sono ancora oltre 11 milioni di disoccupati, secondo gli ultimi dati Eurostat (al netto di Belgio e Germania) e quasi quattro milioni di inattivi, rimanendo la crescita globale alquanto lenta. Rimane la domanda: cosa ne fanno dei soldi gli europei? Facile: li prestano all’estero. L’Europa infatti è diventata la prima creditrice globale.
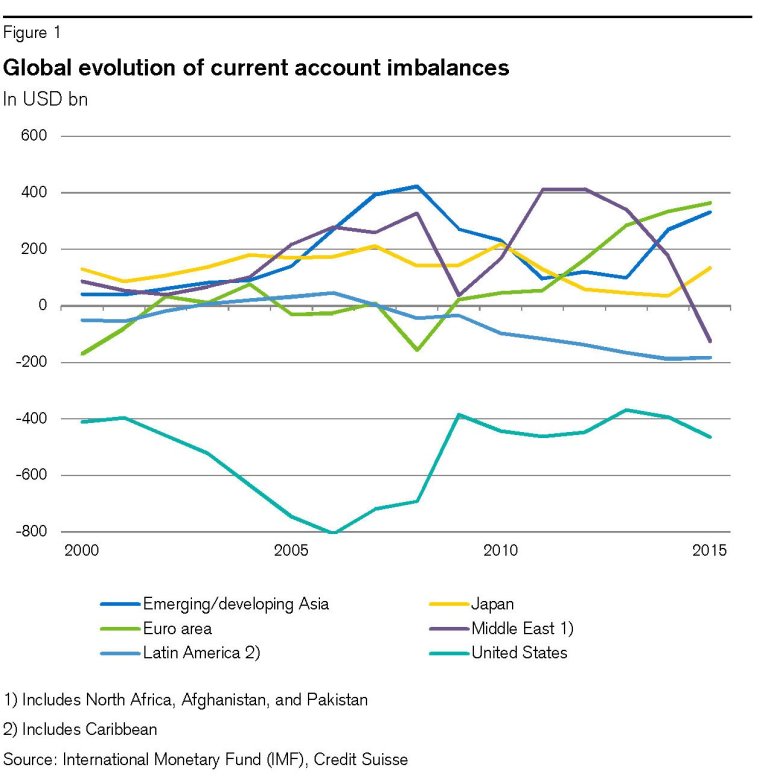
Gli europei amano la rendita più che il lavoro. E’ storia antica. E si ripete.
Un bond lungo 100 anni. L’Ocse ha pubblicato un interessante report sull’andamento dei prestiti statali che fra le altre cose nota il notevole aumento delle emissioni di bond con durata superiore ai 30 anni. In valore queste emissioni sono triplicate dal 2006 e adesso sfiorano i 350 miliardi. Poca cosa rispetto alla montagna di obbligazioni emesse dagli stati – quest’anno si prevede che i governi prenderanno a prestito 9,5 trilioni di dollari – ma comunque segnale di una tendenza che trova la sua giustificazione nella convenienza dei gestori del debito pubblico a impegnarsi per orizzonti lunghi per sfruttare al massimo i vantaggi del tassi bassi. Considerate che circa 10 trilioni di debito pubblico viene attualmente remunerato a tassi negativi a livello globale. Ebbene alcuni paesi, Irlanda, Messico e Belgio, hanno emesso bond con scadenza a 100 anni. E non è certo strano che ci abbiano provato. Ma semmai la circostanza che qualcuno, evidentemente molto ottimista, li abbia comprati.
Il ritorno dell’oro sul Reno. La Bundesbank, banca centrale tedesca, ha completato il trasferimento previsto per il 2016 del suo stock di oro da New York, dove era stato trasferito diversi anni fa, alla sua sede di Francoforte. Si parla di 111 tonnellate di metallo giallo. Il trasferimento, condotto con discrezione e bancaria efficienza, si è concluso alla fine del 2016. Un’altra quota di oro è ancora custodita a Parigi e la banca conta di far rientrare anche questa nel corso di quest’anno, dopo che nel 2016 sono transitati 105 tonnellate da Parigi a Francoforte.
Dal 2013 la Buba ha riportato in patria 283 tonnellate di oro da Parigi e 300 da New York. Sicché al 31 dicembre del 2016 a Francoforte era già custodito il 47,9% delle riserve auree tedesche. La quota restante è suddivisa fra New York (36,6%), Londra (12,8%) e Parigi (2,7%). La Buba pianifica di lasciare all’estero, fra New York (37%) e Londra (13%) la metà delle sue riserve. La Germania possiede riserve per 3.378 tonnellate d’oro, secondo paese al mondo dopo gli Usa per consistenze. Le riserve auree pesano i due terzi del totale delle riserve estere tedesche.
Cronicario: Un mattone di dollari ci seppellirà
Proverbio del 21 febbraio Acido, dolce, amaro, pungente: tutto si deve assaggiare
Numero del giorno: 4,5 Aumento % delle spese sanitarie in Germania nel 2015
E poi arriva Fitch, che nel mezzo di una giornata funestata dalle scocciature e le domande fondamentali – che farà Emiliano? Ma il Pd c’è o ci fa? – se ne esce con un outlook sul mattone globale che sembra fatto apposta per i menagramo che girano a frotte in questo inizio di anno col 17 in mezzo.

E che dice Fitch? Dice che gli sforzi dei governi per frenare le espansioni immobiliari eccessive in alcuni paesi non è che siano andati benissimo. “Gli acquisti di case in molti paesi continuano a diventare sempre più costosi, in relazione al reddito delle famiglie. Queste condizioni rimarranno in campo anche quest’anno”. I prezzi dovrebbero rallentare in Nuova Zelanda, Norvegia e Canada, dove sono cresciuti a rotta di collo, e chissà che capiterà in Cina, dove i prezzi in alcune grandi città sono cresciuti del 25% nel 2016 e la montagna di debito per mutuo è triplicata dal 2012.

Il governo è intervenuto con cinese destrezza – d’altronde controlla tutto – e adesso i prezzi dovrebbero rallentare, mentre negli Usa il tasso di inadempienza dei mutui è tornato al livello del 2006, prima quindi della grande crisi. Il ciclo è finito, insomma. Possiamo aprirne un altro.
Questa è la sintesi.
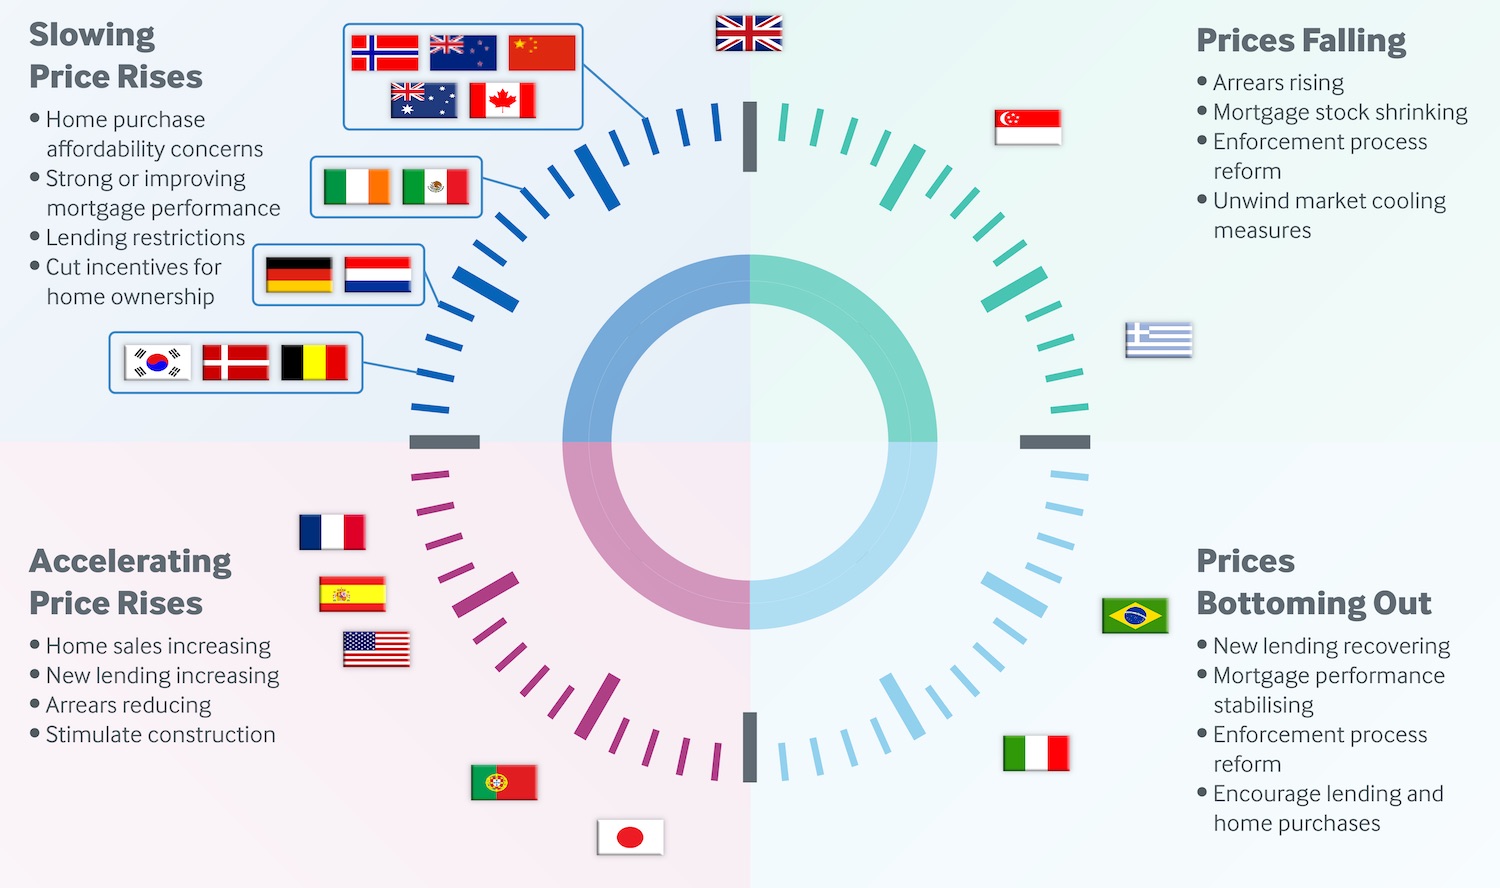
Se pensare al mattone vi appesantisce, allora guardate quest’altro grafico che ho trovato in uno speech pubblicato dalla Bis.

E poi guardate pure questo.

Notate bene: è vero che la diseguaglianza è aumentata dagli anni ’90 in poi, dopo essere diminuita parecchio dagli anni ’50, ma se allunghiamo lo sguardo, notiamo che l’indice di Gini che, lo ricordo varia da 0 (massima uguaglianza) a 100 (massimo diseguaglianza) su scala globale mostra un continuo recedere della diseguaglianza dal 1830 in poi e mostra una discontinuità notevole dal 1970. E che sarà mai?
Ve lo dico un’altra volta. Adesso voglio chiudere in bellezza.
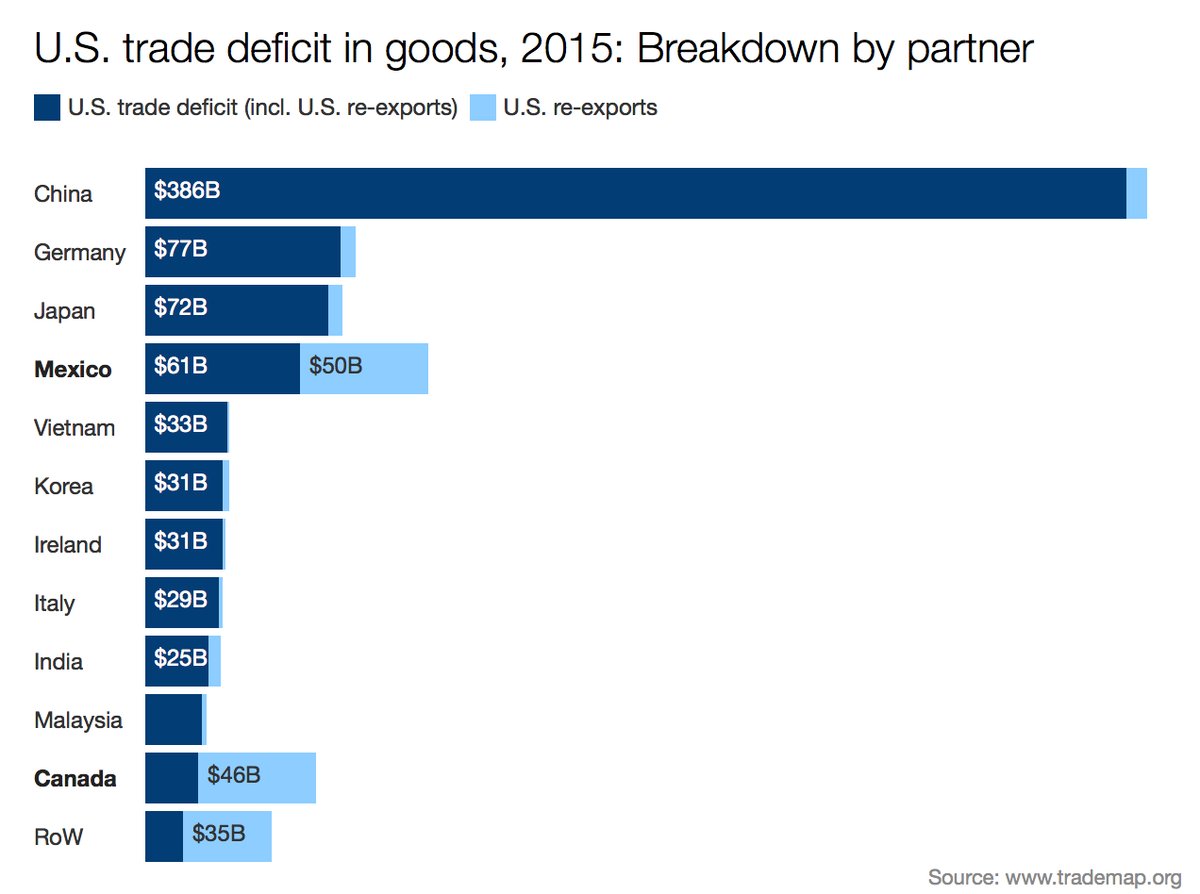
Quelli in blu scuro sono i deficit bilaterali degli Usa con i paesi indicati. Quelli in azzurro chiaro sono le ri-esportazioni di merci che gli Usa vendono ai paesi verso i quali hanno deficit. Adesso gira voce che Mister T stia pensando di cambiare le regole di calcolo dei deficit commerciali, per cui le ri-esportazioni non verranno più contate in sottrazione del deficit. In pratica, se così fosse, il Messico non avrebbe un surplus di 61 miliardi ma di 61 più 50, quindi 111. Capite perché gli americani vincono sempre? Bombe? Macché: lanciano mattoni gonfi di dollari a chi sta loro sulle balle. A volte mattoni puri e semplici. E poi ridono.
A domani.
Cronicario: E a metà giornata l’Europa si spegne
Proverbio del 20 febbraio Non è la mano che dona, ma il cuore
Numero del giorno: 14 Aumento % uso carte di credito in Irlanda al 12/16
Mi devo sbrigare a scrivere il Cronicario perché ho scoperto grazie ai buoni uffici di Eurostat che l’Europa a malapena ha energia per arrivare a metà giornata, e l’Italia ancora meno. Si e no arriviamo al caffé della colazione.

Addirittura viene fuori che la dipendenza energetica nel 2015, anno a cui si riferiscono i dati, è peggiore di quelle che c’era nel 1990. Dal che deduco che tutta la favoletta delle rinnovabili, dell’efficienza o addirittura dell’autosufficienza energetica, è stata talmente ben scritta che non c’ha creduto nessuno. Oggi più che mai dipendiamo dagli arabi e dai russi, altroché. Anzi: c’è stata pure un’evoluzione: ora dipendiamo anche dagli Usa, almeno per il petrolio.
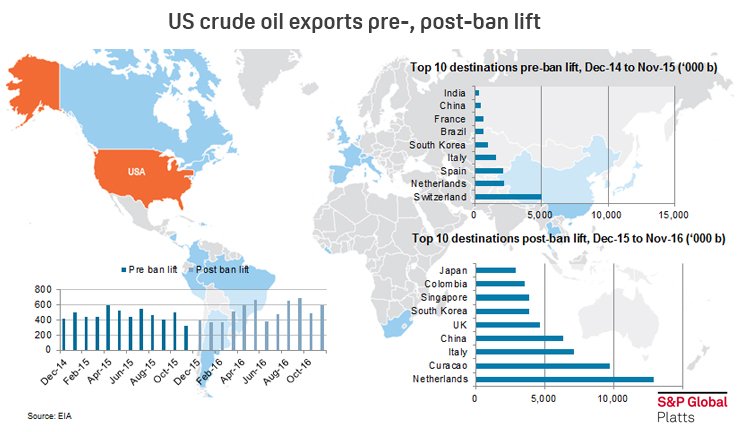
Questa bella tabella che ho trovato su Platts misura come sia cambiata la vocazione degli Usa dopo la rimozione del divieto di esportare petrolio dal dicembre 2015. Ebbene, noi italiani siamo diventati il terzo mercato di esportazione del petrolio americano dopo l’Olanda e Curacao. Ne assorbiamo persino più della Cina. La cosa scoraggiante è che questa situazione si verifica a fronte di un consumo in calo dell’11% dal suo picco, nel 2006.

Capite bene perché questo problema sia diventato l’argomento principale del nostro dibattito politico in questi giorni convulsi. Siamo un paese in costante deficit energetico, con quello che significa oggi, ma per fortuna abbiamo una classe dirigente che conosce le sfide del nostro tempo ed è all’altezza: mica si perde in chiacchiere inutili sugli equilibri interni nel partito di maggioranza relativa.

Perciò, siccome sto scrivendo soprattutto grazie al petrolio arabo-russo-americano e stasera eviterò di congelare grazie al gas di Putin, a loro rivolgo il sentito ringraziamento che avrei voluto rivolgere ai miei governanti, che invece spenderanno una ventina di miliardi l’anno delle nostre tasse per pagare emiri e compagnie cantanti.
Mi consola che non siamo soli in questa valle di lacrime. Prendete la Germania. I prezzi alla produzione a gennaio 2017 sono schizzati del 2,4% rispetto al gennaio 2016. E indovinate da cosa dipende…Vi do un’indizio: i prezzi dei prodotti petroliferi sono aumentati del 19,7%.

Faccio un salto in Uk perché l’istituto di statistica ha avutola cortesia di pubblicare un grafico che dice tutto quello che c’è da sapere sul mondo dopo il 2008.
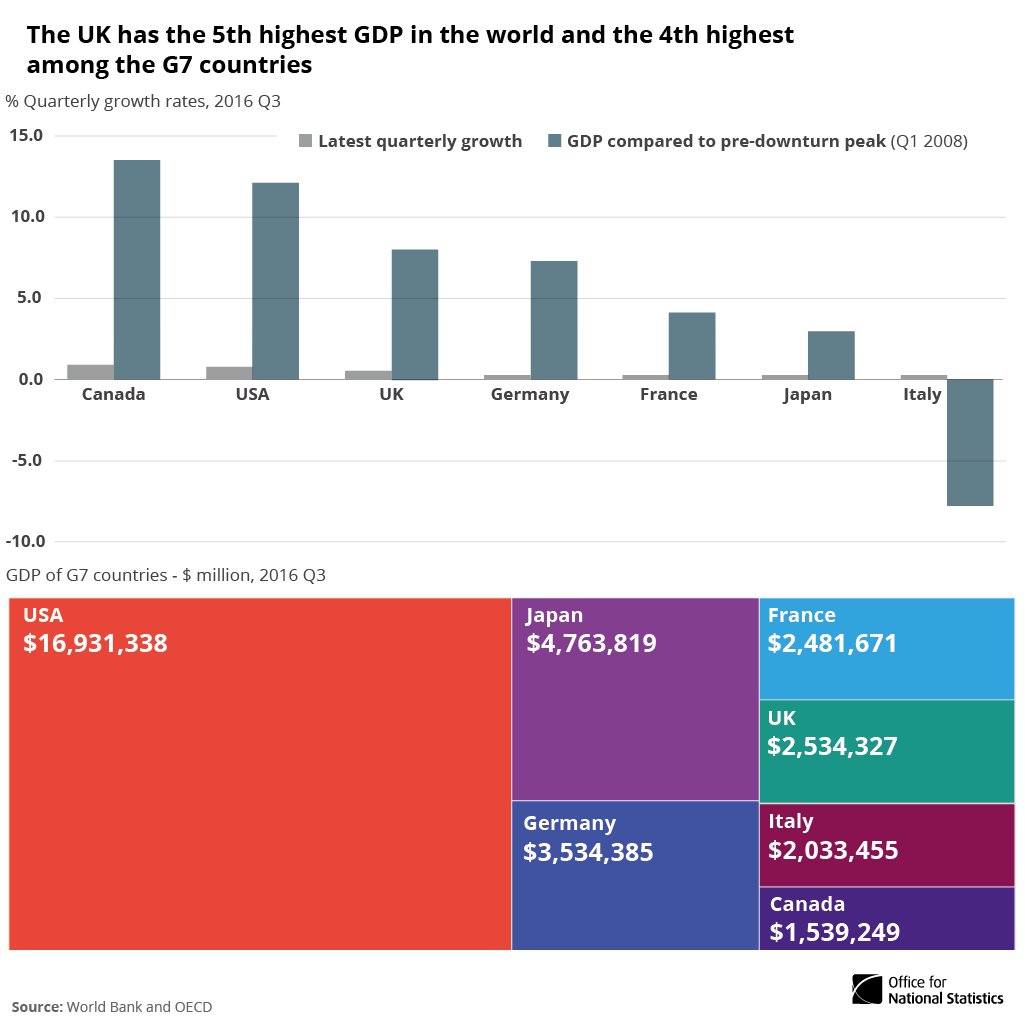
La cosa incredibile è che, malgrado noi, siamo ancora una grande economia. Ma fa un certo effetto vedere l’UK che si infligge la complicazione di Brexit dopo aver superato così brillantemente la peggiore crisi dell’ultimo mezzo secolo. Questa curva descrive l’andamento del pil inglese dal 2009, punto di minimo, al 2015.
Era abbastanza per uscire dall’Ue? Evidentemente si.
A domani.
La lenta estinzione dei negozianti
Il profondo sommovimento economico e politico reso possibile dalle tecnologie digitali si potrebbe rappresentare con una sola parola: disintermediazione, ossia eliminazione dei corpi intermedi che separano un bene o un servizio da chi vuole fruirne. Qualche esempio aiuterà a comprendere. Fra la fonte di un’informazione e chi fruisce dell’informazione ci sta di solito un corpo intermedio, ad esempio un giornale. Fra la sovranità politica e l’esercizio di questa sovranità ce ne sta un altro, ad esempio un politico eletto o un’istituzione. Fra chi produce un frullatore e chi lo compra ce ne sta un altro ancora, ad esempio un negozio.
Questa organizzazione dura da secoli e ancora è quella che va per la maggiore. Con la differenza che oggi viene questionata sempre più fermamente, e non solo da cittadini delusi dalla politica che pensano di poter votare le leggi on line. Ma anche dagli smanettoni che creano monete virtuali e sistemi di pagamento come Bitcoin per disintermediare le transazioni monetarie e liberarsi delle banche. E ancora di più dai produttori, che hanno scoperto di poter tagliare drasticamente la catena di distribuzione, e quindi riportare profitti su di sé, consentendo al tempo stesso di far risparmiare anche il consumatore. In sostanza produttori e consumatori si dividono le spoglie del povero commerciante, ossia il soggetto che mediava fra il bene e il consumatore, che ormai sta gradualmente scomparendo. Nell’epoca di internet non serve una persona che compri per rivendere. Bastano un computer e uno spedizioniere e una struttura che gestisca il back office delle transazioni on line.
Questa tendenza la sua può osservare guardando una tabella che ho trovato su uno studio recente di Credit Suisse.
Il resto dell’articolo è disponibile su Crusoe. Per leggerlo è necessario abbonarsi. Tutte le informazioni le trovi qui.
Il nuovo numero di Crusoe: L’estinzione dei negozianti. Grazie a @liukzilla per la splendida Chat
Si chiama disintermediazione ed è il processo, frutto dell’evoluzione tecnologica, che sta cambiando sostanzialmente non solo il paradigma economico, ma anche quello sociale e politico. Le persone non vogliono più corpi intermedi fra sé e il proprio bisogno. Mi serve un passaggio? Uso una app che me ne trova uno non chiamo un tassista. Voglio informarmi? Vado a leggere la fonte, non compro un giornale. Mi serve un libro? Lo compro su Amazon, non mi serve un libraio.
Questa settimana su Crusoe osserviamo come la disintermediazione stia gradualmente facendo scomparire la vecchia professione del negoziante, ormai sostituito da un computer e uno spedizioniere. Nei prossimi numeri faremo altre ricognizioni, ma prima ancora bisogna comprendere che questa evoluzione è intrinseca nella nuova globalizzazione rappresentata dall’economia digitale, e poi che i corpi intermedi – e lo stiamo vedendo con la protesta dei tassisti – non si estingueranno senza combattere.
Questa settimana troverai anche una bellissima Chat con @liukzilla, che è un vero viaggio nella contemporaneità economica. Abbiamo chiacchierato amabilmente a lungo, quindi te la puoi godere poco alla volta. Alla fine avrai molto più chiaro di prima quello che sta succedendo intorno a noi, e speriamo ti aiuti a fare le scelte giuste ogni giorno.
La lettura della settimana è dedicata al rapporto Ocse sull’Italia, presentato pochi giorni fa a Roma. Viene fuori un paese complicato, con qualche progresso e tante cose da sistemare. Leggerlo aiuta a sapere e a capire. Infine, le nostre notizie invisibili, quelle che leggi solo su Crusoe.
Buona lettura. Ci rivediamo il 24 febbraio.
Crusoe è una newsletter che si può leggere solo abbonandosi. Tutte le informazioni le trovi qui.
 The Walking Debt
