
Etichettato: the walking debt
L’alba del fintech accelera il tramonto delle banche centrali
Molti avranno notato l’improvvisa proliferazione di studi sulle implicazioni presenti e soprattutto future del fintech nelle nostre società. Solo per citare le analisi più recenti, vale la pena ricordare un paper del Fmi uscito pochi giorni dopo un capitolo della relazione annuale della Bis, dedicata sempre a questo fenomeno. Due coincidenze fanno sospettare un indizio di solito, e il sospetto è che i regolatori osservino con sempre maggiore attenzione, per non dire preoccupazione, le conseguenze che lo sviluppo delle tecnologie digitali applicate alla finanza, specie se incorporate nei grandi giganti delle rete, possono avere sull’infrastruttura basata sulle banche e le banche centrali che finora ha determinato le regole del gioco. Banche centrali e banche commerciali sono alla base non solo delle politiche monetarie, ma soprattutto del sistema dei pagamenti, ossia dell’infrastruttura che fa girare letteralmente i soldi da un capo all’altro del pianeta e garantisce il funzionamento dell’economia. Due capisaldi che oggi vengono in qualche modo questionati.
Questa storia potremmo farla iniziare nel 2008, quando il misterioso Satoshi Nakamoto pubblica online il white paper che avvia la rivoluzione bitcoin: un connubio tra crittografia e informatica per creare una moneta virtuale scambiabile in peer to peer tra gli utenti senza l’intermediazione di un sistema bancario. Già da allora, il discorso politicamente rilevante era la dichiarata volontà di fare finanza senza servirsi degli intermediari. Dal 2008 sono state create centinaia di valute virtuali e poche settimane fa Facebook ha annunciato la sua valuta virtuale, Libra. La logica è sempre la stessa: due persone possono scambiare denaro attraverso uno strumento online senza una banca (centrale o commerciale non importa) nel mezzo.
Questo evento fa comprendere come il discorso delle criptovalute, per anni confinato nell’alveo del sapere specialistico di pochi, ormai abbia varcato le soglie dell’attenzione dei grandi giganti dell’economia, rivelandosi come il principale rischio per il sistema basato sulle banche centrali. La gestione dei sistemi di pagamento, peraltro, è molto redditizia e ormai la tecnologia è in grado di rendere concreta la sfida agli incumbent storici della finanza. Questi ultimi non sono certo rimasti inerti. Aldilà degli investimenti concreti su valute virtuali e blockchain, è sempre più rilevante, come abbiamo visto, l’attività di studio e di analisi. Nel frattempo, le potenze emergenti, ovvero le società hi tech, sono andate molto avanti. “La graduale penetrazione dei giganti della tecnologia nei servizi bancari e finanziari sta avendo un impatto ad ampio raggio sul settore”, afferma un’altra analisi recente, stavolta dell’IAI italiano (Istituto affari internazionali). “Grandi aziende tecnologiche e non finanziarie possono trarre vantaggio da un rapporto privilegiato con i consumatori, precedentemente sviluppato nel corso delle loro attività commerciali e industriali e sfruttare soluzioni tecniche avanzate – come la raccolta di dati – per fornire servizi finanziari”.
In sostanza: queste big tech hanno già un mercato da sfruttare, sotto forma di milioni di users. Si tratta solo di fornire loro il servizio giusto e farlo fruttare. Il problema è che il fenomeno dei giganti della tecnologia nel settore ha implicazioni che vanno ben oltre il sistema bancario e che influenzano i sistemi fiscali e il funzionamento ordinato dei mercati. Nessuno può davvero pensare che la diffusione del sistema di pagamento tra soggetti diversi dal sistema bancario possa non avere conseguenze strutturali nella nostra società. È una rivoluzione, non meno.
Quindi è importante capire a che punto siamo. Se Libra è l’ultima novità, non significa affatto che sia l’unica. I principali giganti hi tech sono andati avanti nella loro lenta trasformazione. “Le piattaforme – come Alibaba, Amazon, Google e Facebook – sfruttano gli effetti di rete a proprio vantaggio”, afferma l’IAI. Ciò accade perché “le piattaforme digitali godono di effetti di rete diretti”, poiché più alto è il numero di clienti, hanno nelle loro reti più è facile attirare nuovi clienti”. Inoltre, “tra i numerosi settori dell’economia in cui i giganti della tecnologia hanno spazio per muoversi, il settore finanziario è particolarmente interessante a causa della natura peculiare dei suoi dati”. Le banche sanno tutto sui comportamenti di risparmio dei loro clienti, ma – a differenza dei giganti della tecnologia – non sanno tutto del resto: i desideri, la personalità, lo shopping online. I dati finanziari e personali combinati potrebbero essere davvero dirompenti”.
Fino ad ora, i giganti della tecnologia sembrano essere più interessati ai sistemi di pagamento mobile, soprattutto perché è più facile ottenere le licenze. “La Cina è il mercato leader nel pagamento mobile – scrive IAI -, con un valore totale di circa 43 trilioni di dollari USA nel 2017. L’Europa è molto indietro, anche se sta andando avanti. Secondo Forrester, i pagamenti mobili nei sette maggiori paesi dell’UE saranno quasi triplicati entro il 2021, da 52 miliardi di dollari nel 2015 a 148 miliardi “. Negli Stati Uniti Amazon ha lanciato Amazon Pay, che è una rete di pagamento e un portafoglio digitale per consumatori e commercianti online. Inoltre, ha lanciato una moneta elettronica che offre sconti quando i clienti acquistano su Amazon.
Anche Apple e Google hanno app per il pagamento mobile. La Mela ha 270 milioni di utenti e si calcola che circa 7,7 milioni di user hanno utilizzato lo strumento Apple per i loro acquisti. Gli utenti di Google Pay sono stimati in 2,3 milioni di persone. Lo stesso Facebook offre la possibilità di utilizzare Messanger per effettuare pagamenti. Secondo l’IAI “negli Stati Uniti, nel luglio 2017, il 6% degli utenti di Facebook ha affermato di aver utilizzato Payment in Messenger più volte al giorno mentre il 3% lo ha usato una volta al giorno”. Poiché Facebook ha circa 214 milioni di utenti negli Stati Uniti, ciò significa che 19,2 milioni di persone hanno utilizzato Facebook come mezzo di pagamento per almeno una transazione al giorno. Ma gli sviluppi asiatici sono più sorprendenti. Alibaba ha lanciato Alipay nel 2004, con attualmente 870 milioni di utenti attivi in tutto il mondo. Ali pay ha raggiunto 175 milioni di transazioni al giorno nel 2016. Pochi anni fa, nel 2015, Ant Financial, di cui Alibaba detiene il 33% delle azioni, ha sviluppato MYbank per fornire strumenti finanziari a privati e piccole e medie imprese. Ant Financial ha anche lanciato Ant Fortune, un’app di gestione della ricchezza attraverso la quale i consumatori possono acquistare 900 diversi prodotti finanziari da 80 istituzioni finanziarie. L’app ha registrato oltre 25 milioni di utenti, per lo più al di sotto dei 36 anni. In Giappone, un altro gigante dell’e-commerce, Rakuten, ha aperto una propria banca nel 2009.
Questi pochi esempi ci aiutano a capire perché molti, a cominciare dalle banche centrali, guardino al futuro con qualche preoccupazione. Nell’analisi della Bis, possiamo trovare molte informazioni utili, partendo dalle conclusioni: “I regolatori devono garantire parità di condizioni tra i big tech e le banche , prendendo in considerazione l’ampia base di clienti dei big tech, l’accesso alle informazioni e modelli di business ad ampio raggio “. Questo perché la voce “big tech” presenta nuovi e complessi compromessi tra stabilità finanziaria, concorrenza e protezione dei dati “. Ovviamente ci sono molti problemi attorno a questa innovazione, anche se “i servizi finanziari sono solo una piccola parte del loro business a livello globale”.

Finora almeno. “Date le dimensioni e i clienti, l’ingresso nel settore finanziario delle grandi compagnie tecnologiche ha il potenziale per innescare rapidi cambiamenti nel settore”. scrive la Bis. Ecco perché” le big tech hanno il potenziale di apparire molto rapidamente come istituzioni finanziarie rilevanti dal punto di vista sistemico”. Peggio ancora:” Le big tech hanno il potenziale per diventare dominanti”. L’alba finanziaria di questi giganti, insomma, potrebbe coincidere con il tramonto delle banche centrali. E questo provoca un enorme problema politico: le banche centrali lavorano nell’interesse di un paese, le grandi compagnie hi tech in quello dei loro azionisti. Le banche centrali “lavorano” per i cittadini. Le big tech per i consumatori. Con queste tecnologie sta emergendo un nuovo tipo di cittadinanza: il cittadino digitale. Lo user-consumatore.
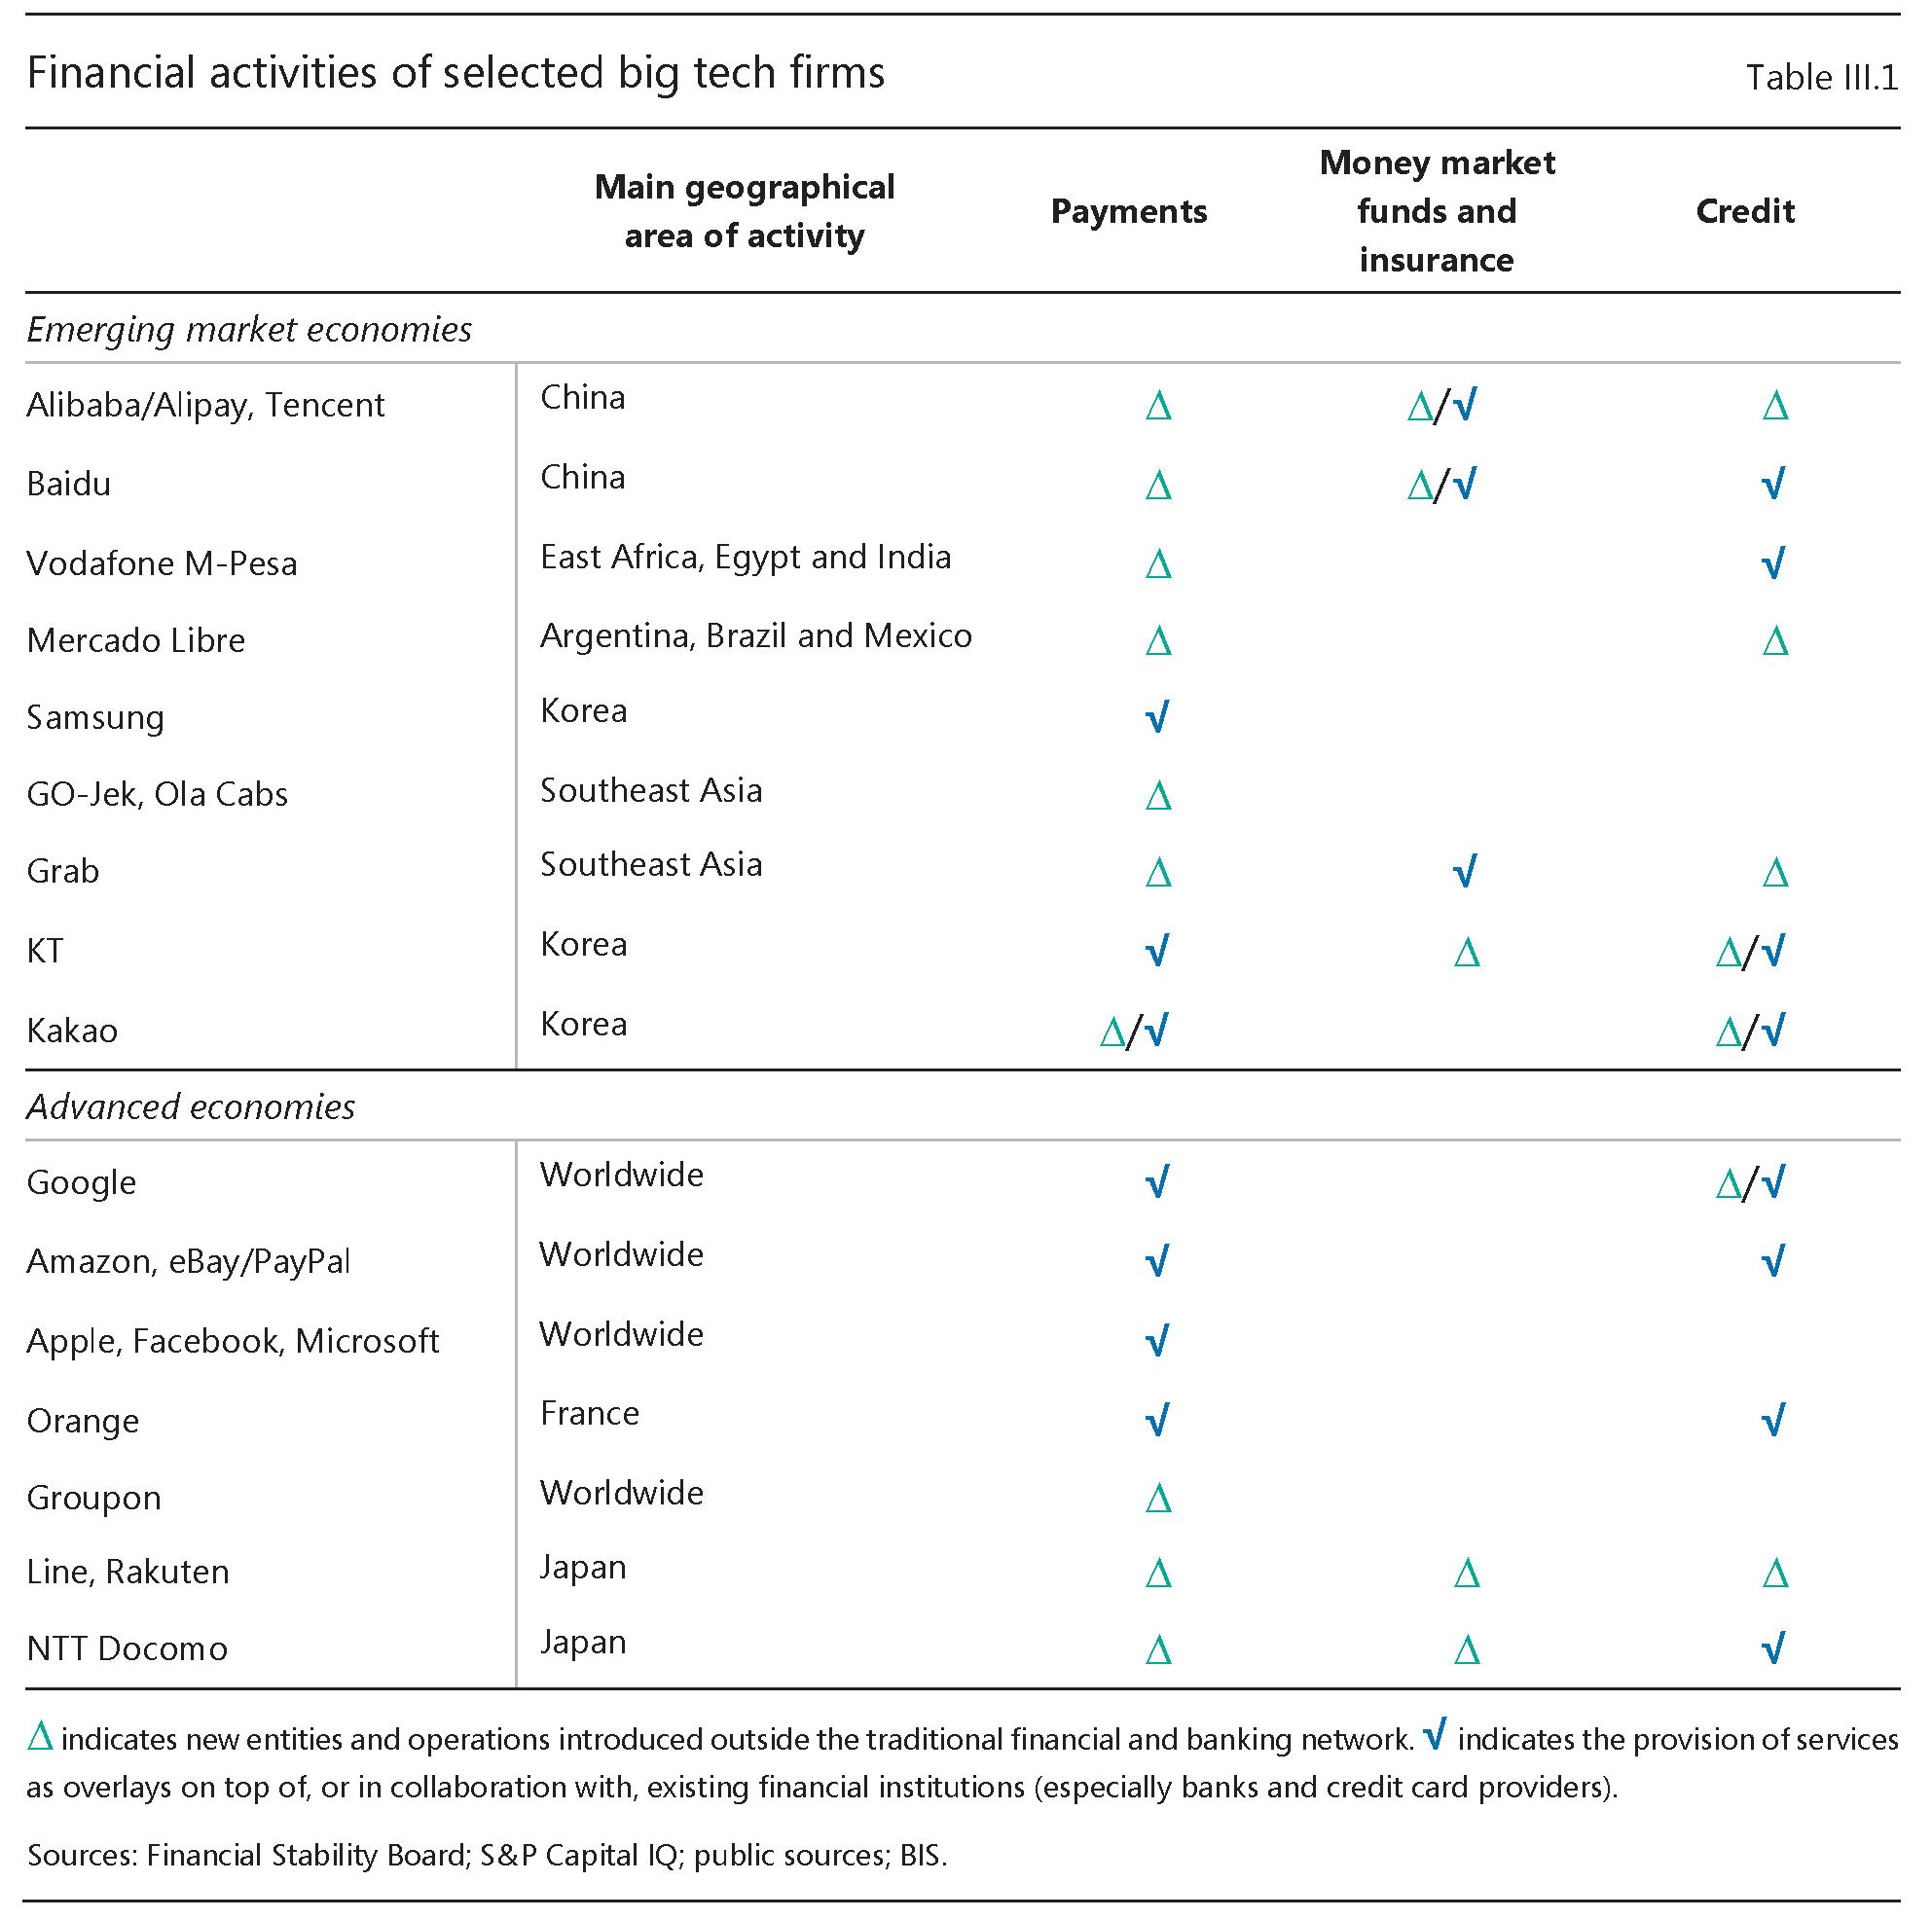
Il servizio finanziario è una piccola parte del business totale, come abbiamo già detto, ma se consideriamo che un sistema di pagamento è fondamentalmente uno scambio di informazioni (barra rossa del primo grafico) attraverso una piattaforma tecnologica (barra gialla), possiamo facilmente capire che i Big tech hanno il potenziale di diventare un potente sistema bancario una volta che la normativa consentirà loro di raccogliere e scambiare risorse finanziarie.
Le banche dovranno farei conti con questa situazione, e quindi anche le banche centrali, già pressate dai crescenti rischi di fiscal dominance che promana dai governi, sempre più voraci, e che ha già fatto aumentare notevolmente la quota complessiva del debito globale. E proprio la crescita del debito, sempre più difficile da gestire, insieme alla diffusione del fintech potrebbero forgiare la tenaglia capace di schiacciare le banche centrali. Una bella storia iniziata oltre 300 anni fa, ma senza un lieto fine.
Cronicario: E’ allarme obesità. Per i cani
Proverbio del 9 luglio Un villaggio senza anziani è come un pozzo senz’acqua
Numero del giorno: 533.000 Ultracentenari nel mondo (quadruplicati dal 2000)
Vabbé, è chiaro che abbiamo un problema. Passi pure che a maggio le vendite al dettaglio sono diminuite, in particolare i beni alimentari.
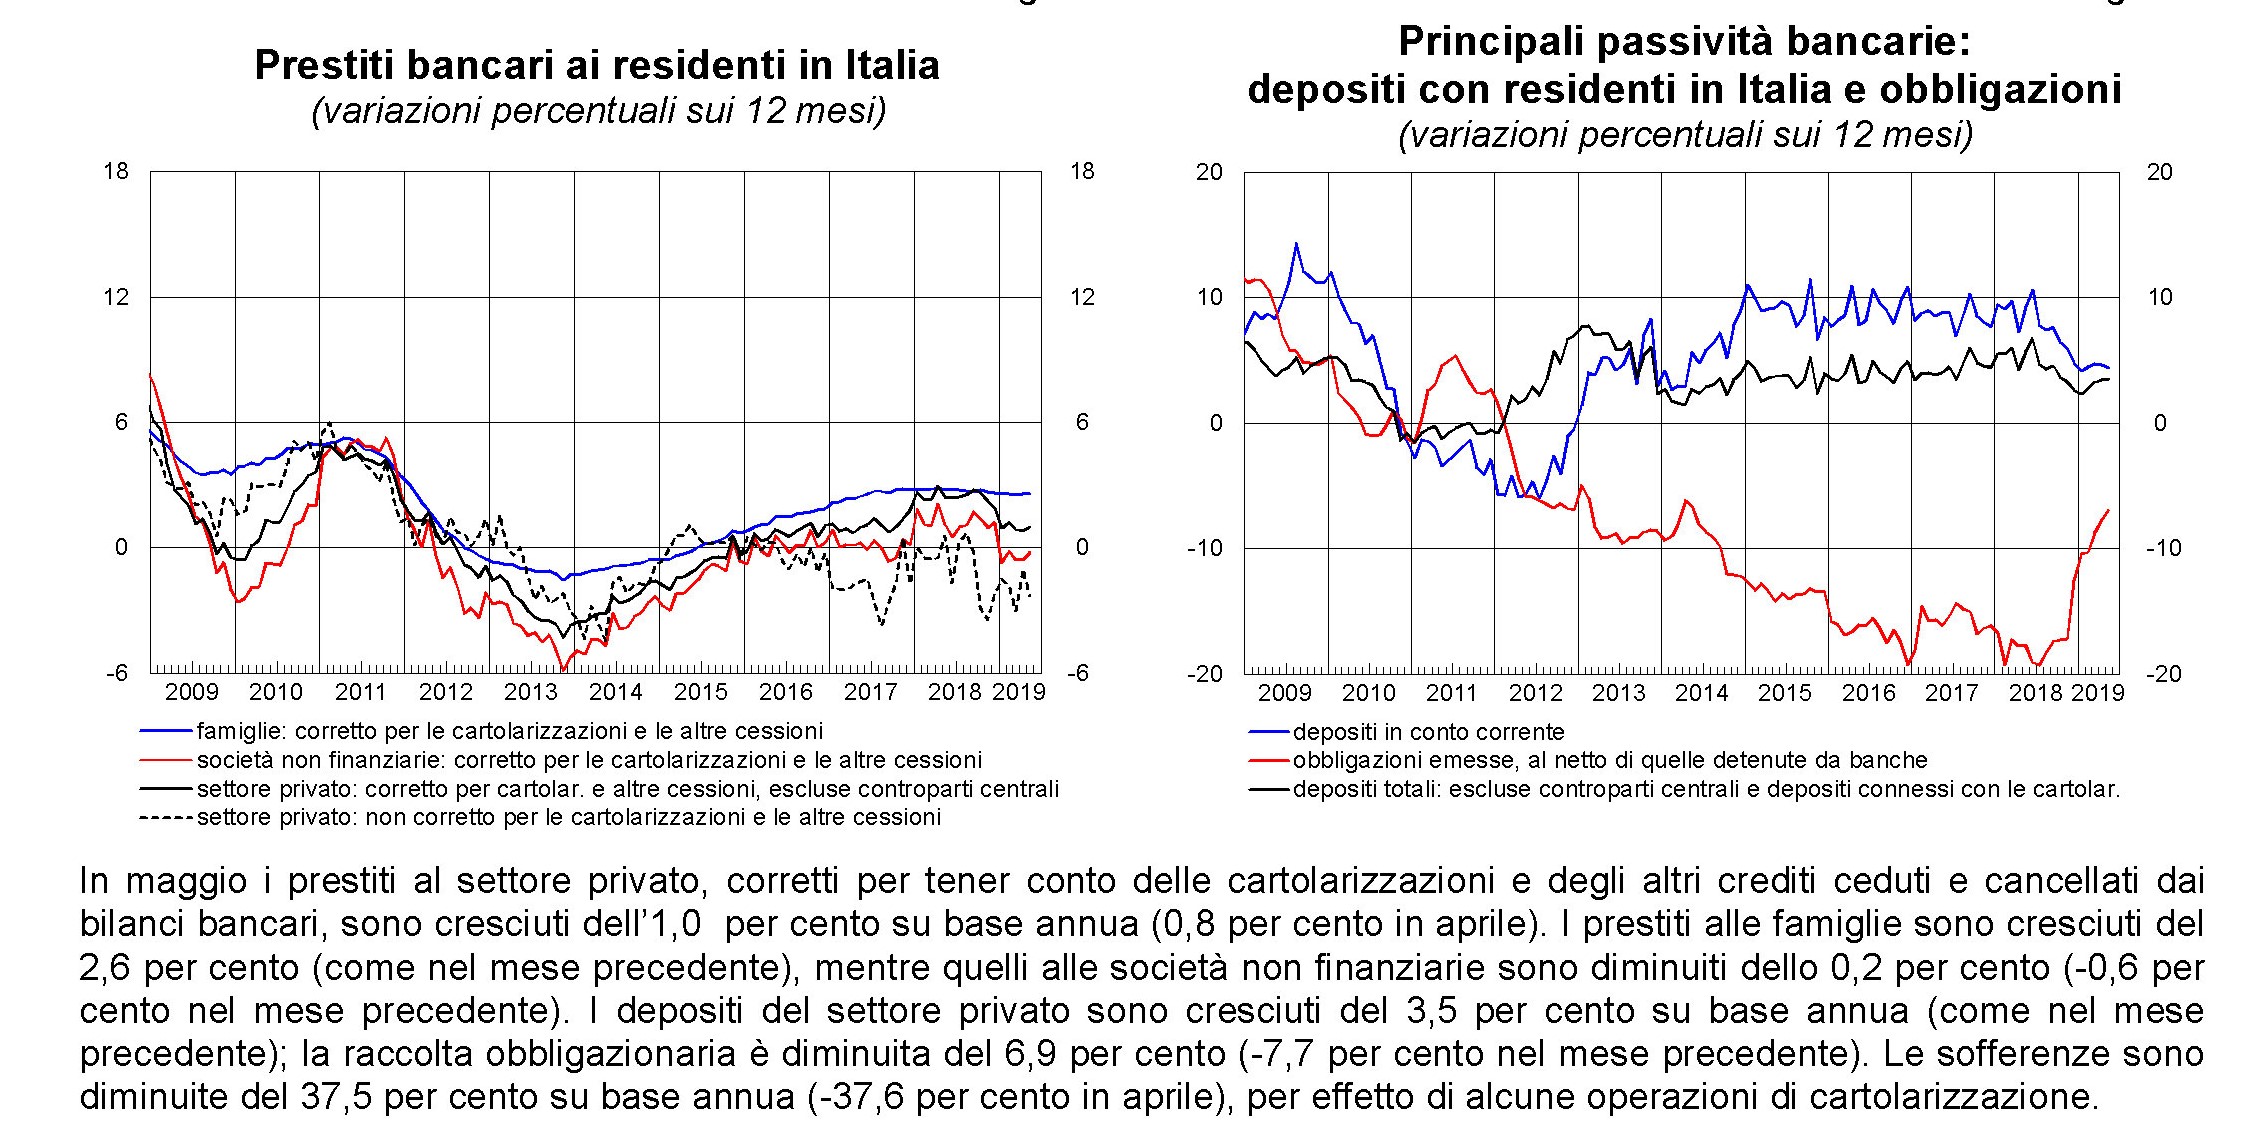
E passi pure che il credito bancario va avanti a calci e mutui, che se fosse per le imprese staremmo freschi. I soldi li tirano dietro, ma sembra non li voglia più nessuno.
Potrei persino far finta di niente quando scopro che il sedicente boom delle compravendite immobiliari non basta a riportarle al livello del 2007 e che gran parte di questi mutui generosamente concessi dalle banche sono surroghe.
Ma è chiaro che abbiamo un problema. Un vero problema intendo e dobbiamo dircelo, sennò a che serve stare qui a parlare? Vi do un indizio. Ha a che fare con i disordini alimentari, ma non dipende dal fatto che mangiamo meno. Semmai al contrario. SI mangia troppo. Ma non noi, che appunto mangiamo meno, ma loro. Loro, dai: i cani.
Già, poverini. Ci sono cinque milioni di cani obesi in Italia, dice il solito specialista che vende diete, e soffrono anche di disturbi dell’umore, aggiunge lo psicologo canino, categoria con tassi di crescita cinesi. Provate a mettervi fra Fido e la ciotola e vedrete.

La vostra pancetta può attendere, quella del cane proprio no. C’è la prova costume.
A domani.
Miti del nostro tempo: Il moltiplicatore degli investimenti
L’esplorazione delle mitologie economiche che finiscono con l’alimentare quelle politiche che ormai conduciamo da qualche tempo, non poteva trascurarne una fra le più persistenti: quella del moltiplicatore degli investimenti. A cominciare da quelli pubblici, ovviamente, per la semplice ragione che costoro sono la banderina preferita dei politici in campagna elettorale e il modo più presentabile che hanno trovato per impegnare risorse fiscali, e quindi consenso. Chiunque frequenti le cronache politiche di questi anni, sarà cresciuto sentendo risuonare nelle orecchie frasi come questa: “Bisogna aumentare gli investimenti pubblici ad alto moltiplicatore per garantire più crescita e occupazione”.
Più che lecito perciò, domandarsi quanto pesi davvero questo moltiplicatore. Quantificare, però, è esercizio difficile e spesso frustrante. Comprensibile che i politici se ne esimano, come d’altronde hanno fatto anche molti economisti del passato, divenuti famosi declamando le virtù della spesa pubblica senza mai sottolinearne i vizi. Ma per fortuna ci sono anche gli economisti pignoli come quelli di Bankitalia che proprio in chiusura dell’ultima relazione annuale hanno dedicato un breve approfondimento al tema che ci consente finalmente di capire di cosa stiamo parlando. O almeno in parte.
Senza bisogno di farla troppo lunga, diamo un’occhiata alle premesse a quindi vediamo i risultati. La premessa “filosofica” è nota sin dai tempi di Keynes. “Se un aumento degli investimenti pubblici migliora il contesto esterno in cui operano le imprese, si determina un incremento della produttività del lavoro e della redditività del capitale privato che ne sospinge l’accumulazione, favorendo così l’aumento del Pil nel medio e lungo periodo”. Quindi se – e notate se – l’investimento pubblico migliora il contesto, eccetera eccetera. Bankitalia sottolinea inoltre che pure la politica monetaria ha il suo impatto, a seconda se sia accomodante o restrittiva. E pure questo ormai fa parte del senso comune.
Quanto agli effetti, “la stima dell’impatto macroeconomico della maggiore spesa per investimenti è generalmente riassunta dal valore del moltiplicatore, ossia della variazione percentuale del Pil generata da un incremento persistente (solitamente ipotizzato tra i cinque e i dieci anni) della spesa pubblica pari all’1 per cento del prodotto effettuato in disavanzo”. Quindi si parte da un’ipotesi secondo la quale per un decennio si investe in disavanzo l’1% del pil. La tavola sotto riepiloga i risultati.

Bene: “Il moltiplicatore degli investimenti pubblici è elevato (compreso tra 1 e 1,8 nel medio periodo) nel caso in cui le condizioni monetarie e finanziarie rimangano invariate e le risorse stanziate si traducano in maniera tempestiva ed efficiente in aumenti del capitale pubblico”. Quindi l’effetto miracoloso – 1,8 euro di prodotto per ogni euro investito – in una forbice piuttosto ampia e in un arco di tempo lungo, si verifica se nel frattempo la politica monetaria rimane distesa e il “sistema” digerisce con grande efficienza l’investimento. Circostanze alquanto ipotetiche. Bankitalia ne è talmente consapevole che sottolinea come “tali stime debbano essere interpretate come un limite superiore: in presenza di inefficienze nei processi di spesa le stesse analisi indicano valori inferiori del moltiplicatore, compresi tra 0,7 e 1,3”. Lascio alla vostra immaginazione ipotizzare quanto siano efficienti i processi di spesa in Italia.
Nella valutazione “realistica” che fa Bankitalia “il moltiplicatore di medio termine sarebbe compreso tra 1,1 e 1,5 nell’ipotesi di piena efficienza della spesa”. E anche qui, sulla piena efficienza della spesa meglio stendere un velo pietoso.
Notevole la conclusione: “un valore più elevato (1,8) potrebbe essere raggiunto se l’incremento della spesa fosse coordinato tra i paesi dell’area dell’euro, grazie all’aumento della domanda aggregata e a condizione del permanere dell’attuale orientamento accomodante della politica monetaria, legato alla bassa inflazione”.
Insomma: mutualizzare il debito, e grazie anche al contributo della Bce, favorirebbe la magica moltiplicazione. Il mito si internazionalizza. Ma rimane un mito.
Il rischio crescente di un restringimento del credito bancario in Italia
Alcune osservazioni contenute nell’ultima relazione annuale di Bankitalia sollevano ampi dubbi circa la capacità del nostro sistema bancario di resistere alla tentazioni di restringere il credito all’economia, come peraltro risulta stia già accadendo osservando l’inizio del 2019.
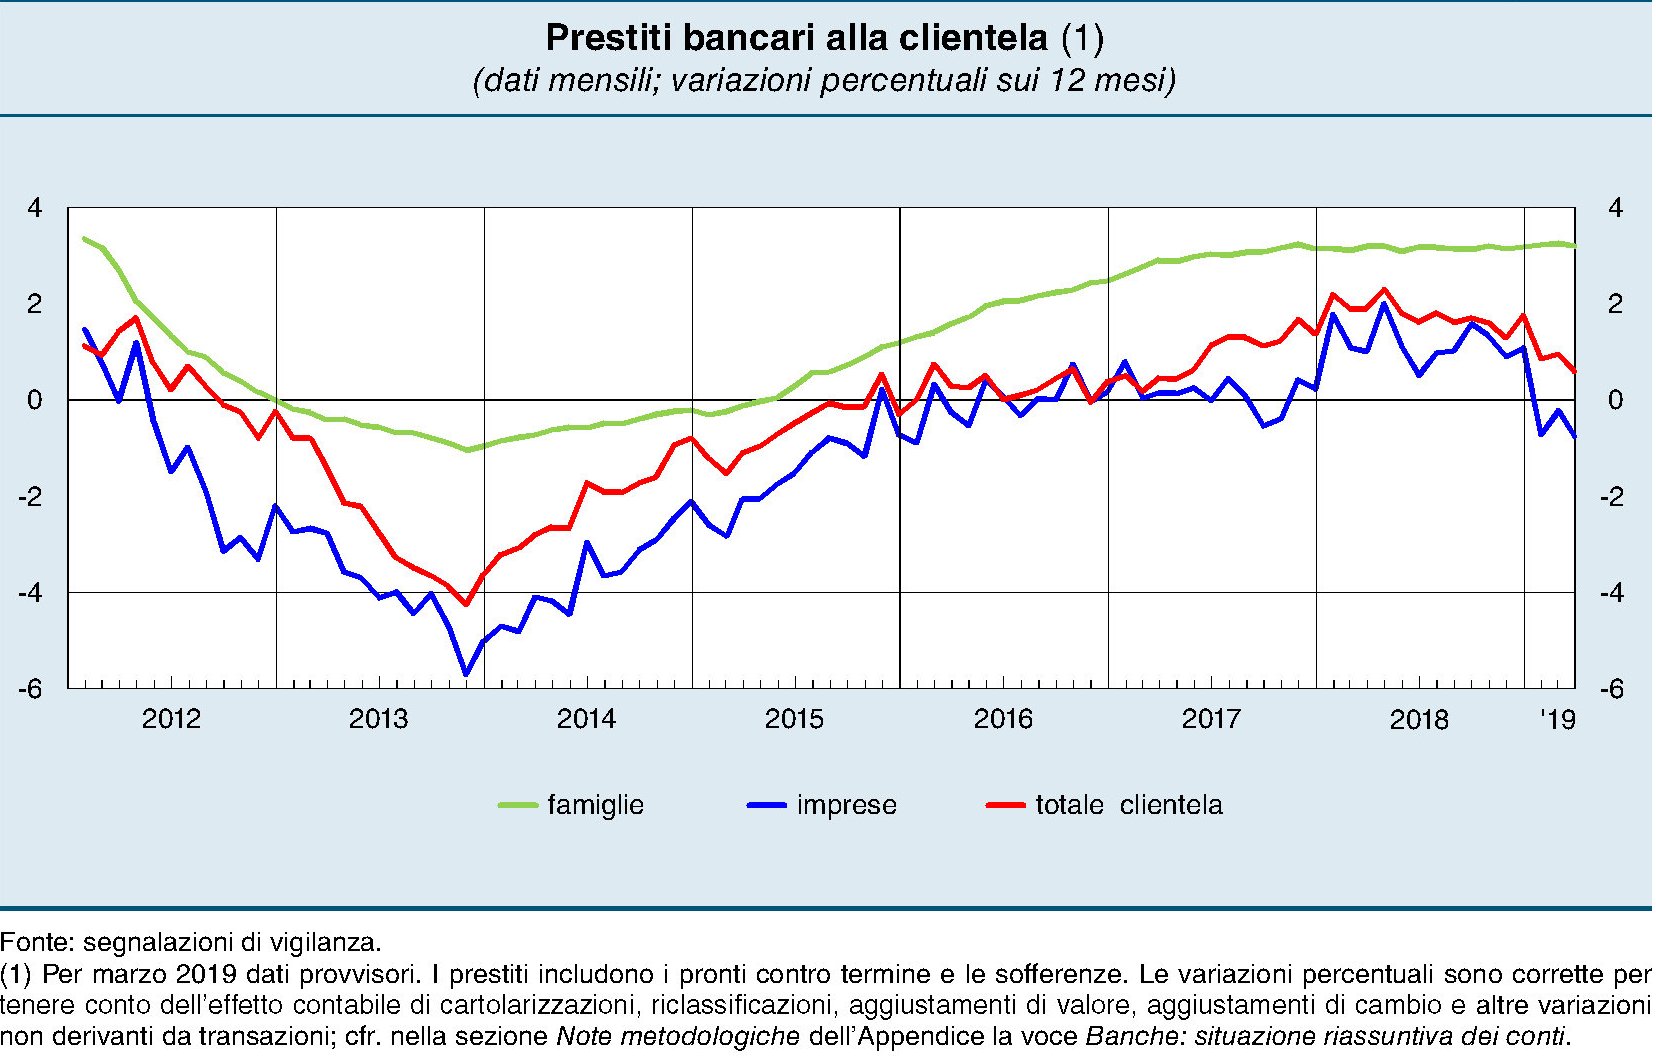
Come si può vedere dal grafico, se non fosse per i flussi di credito alle famiglie, che sostengono le erogazioni principalmente grazie alla domanda di mutui, la frenata del credito sarebbe ancora più vistosa, visto che i prestiti delle imprese sono andati parecchio giù, nel confronto col 2018. Indice di un cambiamento del clima economico, che peraltro si riflette nella (de)crescita del prodotto. Ma al netto di questa componente ciclica, rimangono alcune questioni puramente interne al sistema bancario che incoraggiano la restrizione del credito, e sono di natura sia fiscale che finanziaria.
Quanto alla prima, vale la pena scorrere un approfondimento contenuto nella relazione che osserva l’impatto della tassazione sul costo del credito, che evidentemente impatta sulla domanda di prestiti. Tale evidenza risulta osservabile notando come a fronte della circostanza che “rimane rilevante la differenza tra i costi di finanziamento delle imprese piccole rispetto a quelle più grandi, anche a parità di classe di rischio”, si evidenza un calo dei prestiti proprio nella classe di imprese di minori dimensioni.
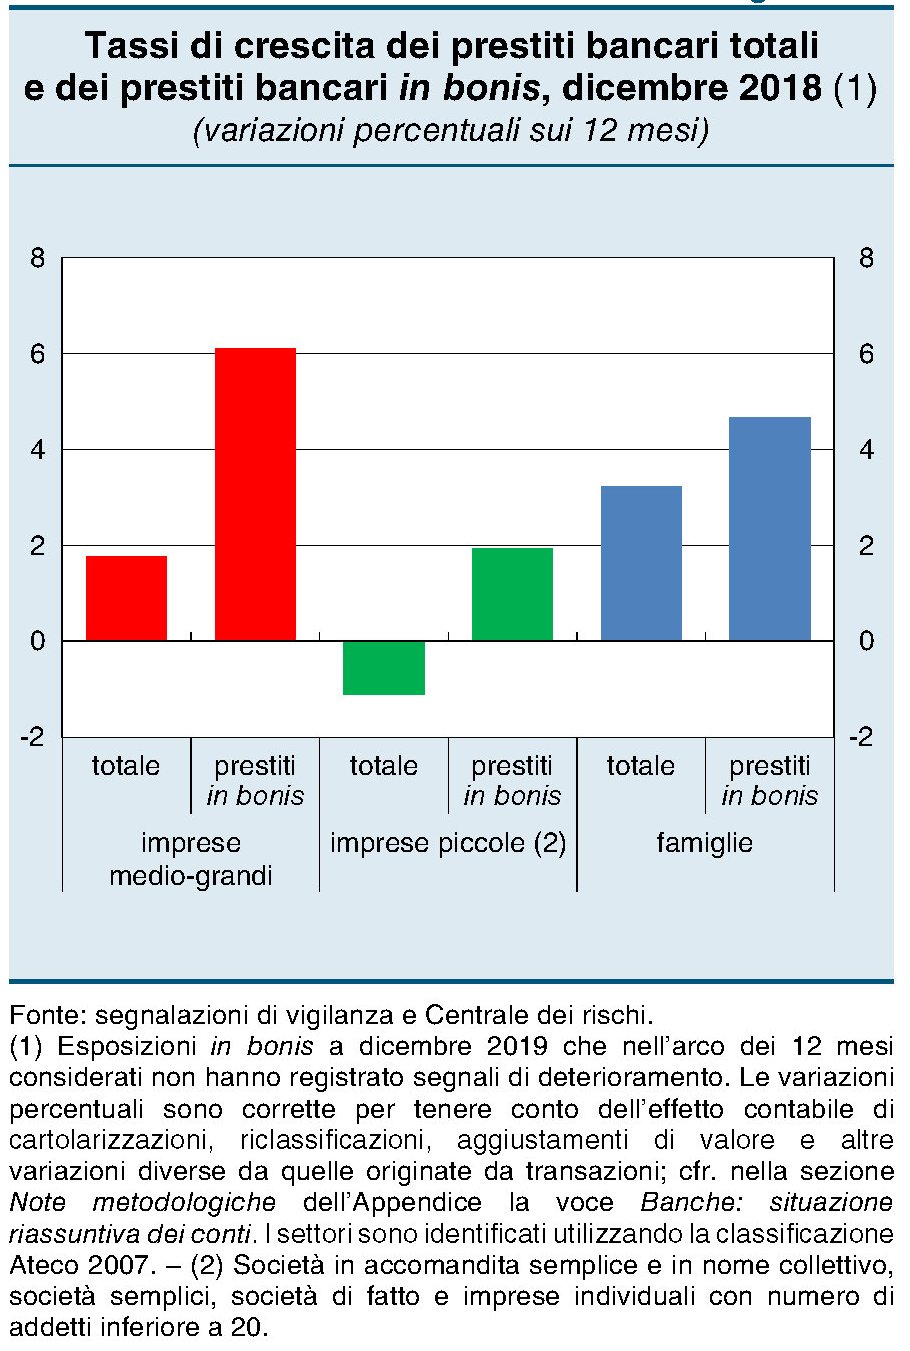
Complessivamente “i sondaggi condotti presso le banche indicano sia un lieve inasprimento delle condizioni di accesso al credito, in termini di margini e garanzie richieste, sia una minore domanda di credito bancario”. Con l’aggravante che “l’abolizione a partire dal 2019 dell’Aiuto alla crescita economica (ACE), del quale beneficiavano anche gli intermediari, potrebbe aumentare il costo del credito bancario”.
E qui arriviamo al punto del rapporto fra fisco e credito. Bankitalia ha calcolato il cuneo fiscale al quale sono sottoposte le banche e soprattutto ha stimato il maggior costo che gli operatori devono sopportare di conseguenza. Chi auspica una maggiore tassazione delle banche dovrebbe anche ricordare che i maggior costi tendono ad essere trasferiti sui clienti, esattamente come accade con i dazi, che alla fine vengono pagati dai consumatori finali.
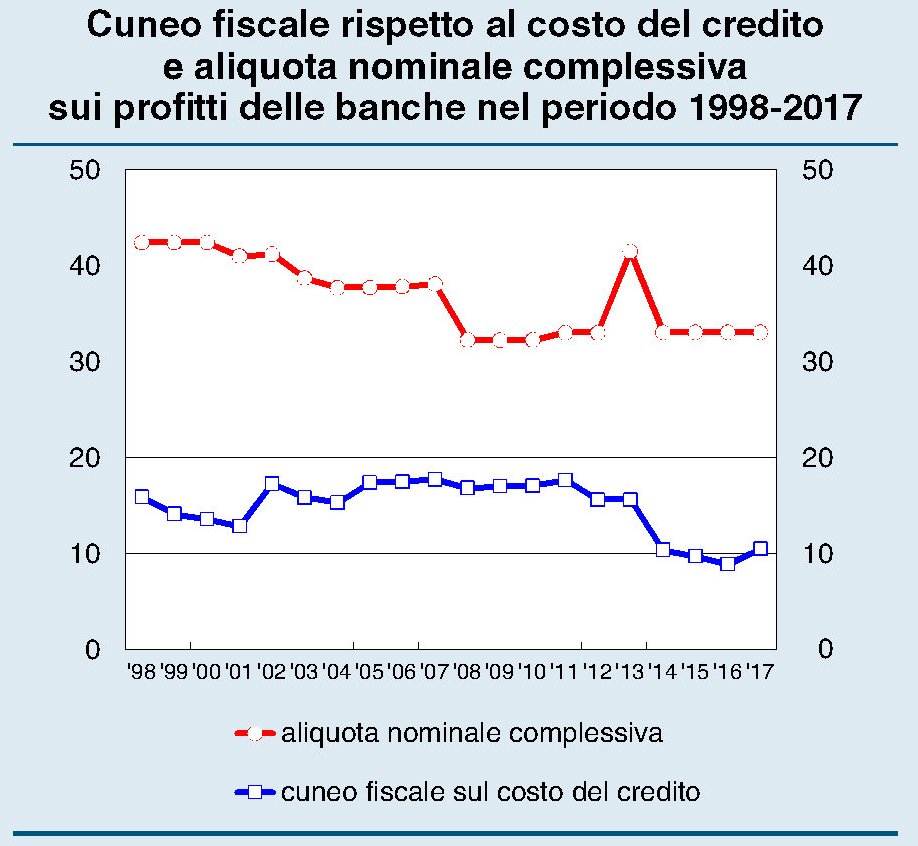
Fra il 1998 e il 2017, “il cuneo fiscale medio è stato di 70 punti base, con un’incidenza rispetto al tasso di interesse pagato dai debitori pari al 15 per cento”. Notate come il cuneo fiscale possa rimanere stabile anche al variare dell’aliquota nominale. Le varie politiche fiscali che si sono susseguite negli anni hanno avuto andamenti significativi sul costo del credito. In particolare “a partire dal 2013 il contributo al cuneo fiscale di questa componente è gradualmente diminuito, fino ad annullarsi; ciò ha comportato una riduzione di circa 15 punti base del tasso di interesse complessivo sopportato dai debitori bancari e la conseguente eliminazione di un’anomalia del sistema fiscale italiano”.
In compenso dal 2019 è stato abrogato l’ACE (Aiuto alla crescita economica) che aveva consentito di limitare gli effetti fiscali sfavorevoli sul finanziamento effettuato con capitale proprio, visto che prima dell’ACE si potevano dedurre solo gli interessi sul debito. In sostanza, questo effetto fiscale sfavorevole, con l’abolizione dell’ACE, è tornato a ripresentarsi, E questo spiega perché si temano conseguenze sull’erogazione di credito.
Il secondo problema con il quale le banche devono fare i conti è la quantità rilevante di obbligazioni pubbliche tenute in portafoglio. “Nel 2018 – scrive Bankitalia – le consistenze di titoli sono cresciute del 13,7 per cento, prevalentemente per i maggiori acquisti netti di titoli di Stato (oltre 50 miliardi) concentrati nel periodo successivo al forte rialzo dei loro rendimenti avvenuto in maggio”. Complessivamente le banche italiane hanno in portafoglio titoli non bancari per poco meno di 600 miliardi, il 63,1% dei quali sono titoli pubblici italiani. Questa massa di carta, soggetta com’è ai capricci dello spread rischia di avere effetti patrimoniali rilevanti, per mitigare i quali molte banche hanno deciso di inserire questi attivi fra le attività valutate al costo ammortizzato, che non concorrono al patrimonio di vigilanza, ma incorporano una controindicazione: “Pone maggiori vincoli a un’eventuale vendita dei titoli sul mercato secondario”.
In sostanza, devono conservare questi titoli fino a scadenza. E’ come se fossero vincolati. E non parliamo di piccoli importi. “L’incidenza di titoli pubblici in questo portafoglio è aumentata dal 27,2 al 55,6 per cento; l’incremento è stato maggiore per le banche meno significative (dal 30,7 al 74,1 per cento)”. Quindi parliamo di centinaia di miliardi di euro di attivi “segregati” nei bilanci bancari e di fatto non disponibili per il credito. “La quota di titoli pubblici sul totale degli attivi è cresciuta di 1,3 punti percentuali rispetto alla fine del 2017, all’11,5 per cento, un valore prossimo al picco della metà del 2016 e ampiamente superiore a quello della media delle banche dell’area dell’euro (4,7 per cento). Le banche significative detengono l’8,5 per cento delle attività in titoli pubblici, di cui l’80 per cento in titoli italiani. Per le banche meno significative – che strutturalmente hanno un’eccedenza dei depositi rispetto agli impieghi – l’incidenza dei titoli pubblici è maggiore (21 per cento) e riguarda quasi esclusivamente i titoli di Stato italiani”, conclude Bankitalia. E questo spiega perché rischiamo di vedere il credito ridotto al lumicino.
Il debito pubblico “invisibile”: quello commerciale e sui derivati
Il dibattito vagamente sconclusionato che si è sviluppato attorno ai cosiddetti minibot un merito l’ha avuto: è servito a riaccendere l’attenzione su una questione assai importante celata nel maremagnum delle nostre obbligazioni pubbliche, in virtù delle regole statistiche che sottostanno alla formazione del debito pubblico: i debiti commerciali.
Questi ultimi infatti in larga parte non vengono inclusi nello stock delle passività della amministrazioni pubbliche conteggiato secondo i criteri europei. Ciò non vuol dire che non siano debiti di cui tener conto. I debiti commerciali, da questo punto di vista, seguono la sorte dei derivati, anch’essi in larga parte non considerati nello stock del debito pubblico, malgrado generino passività anche rilevanti. Queste due voci, infatti, sviluppano insieme debiti che nel 2018 sono diminuiti al 3,7 del pil dal 4% del 2017, come rileva Bankitalia nella sua ultima relazione annuale.

Anche questo è un triste primato nazionale. E ciò malgrado lo stock di queste passività vada declinando da anni. Secondo le ultime stime, i debiti commerciali a fine 2018 sarebbero arrivati a 58 miliardi, una decina dei quali (circa lo 0,6% del pil) è già introdotto nel debito pubblico (istogramma rosso del grafico sopra a sinistra). Quindi ne rimangono 48 “fuori bilancio” che “benché dimezzatisi rispetto al picco del 2012”, scrive Bankitalia provocano una incidenza delle passività commerciali che risulta “la più elevata d’Europa”, secondo quanto stima Eurostat. Rimangono alti anche i tempi di pagamento, pari a circa 85 giorni, “superiori quasi di un mese rispetto alla media dei paesi europei”.
Ancora più intricata la questione dei derivati. Il MEF ha in portafoglio un valore nozionale, a fine 2018, pari a 111 miliardi di contratti derivati composti per il 90% da interest rate swap. “La diminuzione dei tassi a seguito della crisi finanziaria – sottolinea Bankitalia – ha determinato un forte aumento del valore di mercato di tali strumenti, nel complesso negativo per il MEF, che è stato in parte riassorbito negli ultimi anni anche per effetto della scadenza di alcuni contratti”.
Rimane il fatto che nel 2018 queste passività sono diminuite, ma pesano comunque l’1,7% del pil, in calo dello 0,2% rispetto al 2017. Si tratta quindi di circa 30 miliardi, una parte dei quali, pari a 9,5 miliardi, è stata già conteggiata come debito pubblico. “Sebbene in riduzione negli ultimi anni, l’incidenza delle passività in derivati sul prodotto in Italia resta pari a più del doppio della media dell’area dell’euro”, nota sconsolata Bankitalia. In effetti sommando le due voce extra bilancio, si sfiorano i 70 miliardi di debito in più rispetto agli oltre 2.300 conosciuti. Buona fortuna a tutti noi.
Il boom dell’export tedesco è dipeso più dalla Cina che dall’EZ
Una interessante ricognizione pubblicata nella relazione annuale di Bankitalia ci consente di fare un passo in avanti nella comprensione delle dinamiche del commercio internazionale, permettendoci anche di sfatare alcune convinzioni dure a morire. Come quella secondo la quale la Germania, sfruttando i vantaggi competitivi generati dalla moneta unica, ha costruito il boom delle sue importazioni dell’ultimo quindicennio sostanzialmente a spese dei partner dell’eurozona.
Osservando i dati forniti da Bankitalia la realtà appare molto diversa. Non solo la quota di esportazioni tedesche nell’EZ è sostanzialmente costante da un ventennio. Ma a fare la differenza, nel grande gioco del commercio internazionale sono state insieme l’ingresso negli scambi globali della Cina e dei paesi del centro Europa, paesi fuori dalla moneta unica, verso i quali, grazie al complesso meccanismo della catene del valore, si sono indirizzati flussi corposissimi di esportazioni tedesche. Più che l’euro, insomma, è stata la globalizzazione a fare la differenza.
La prima di queste evidenza si può osservare dal grafico sotto che fotografa la quota di esportazione dei diversi paesi all’interno della zona euro.

In sostanza la quota di mercato di beni esportati dalla Germania è tornata all’incirca al livello di vent’anni fa, declinando costante a partire dal 2007 dopo una lieve crescita partita a inizio secolo. Francia e Italia hanno visto diminuire la loro quota, mentre quella spagnola è rimasta costante. Al contrario si osserva una notevole crescita della quota di mercato dei paesi dell’Europa centrale, quindi Bulgaria, Polonia, Repubblica Ceca, Romania, Slovacchia e Ungheria. Un fenomeno che ha molto a che fare con la prossimità con la Germania, da una parte, e con la diffusione delle catene di prodotto indotta dalla globalizzazione.
Quanto all’Italia, giova sapere che “la diminuzione, di circa un quarto, della quota di mercato delle imprese italiane nell’area ha contribuito per oltre due terzi al calo della quota sui mercati mondiali”. Complessivamente, nei vent’anni considerati le esportazioni italiane nell’EZ sono aumentate del 66%, ma a fronte di un aumento delle importazioni degli altri paesi del 128%. Questo spiega il calo relativo della nostra quota di mercato. La ragione, anche qui, ha molto più a che vedere col tipo delle nostre produzioni e con la globalizzazione, piuttosto che con questioni legate alla moneta. Ciò in quanto “dalla fine degli anni novanta la quota di beni provenienti dalla Cina sulle importazioni complessive dell’area è triplicata; quella dei beni provenienti dai paesi dell’Europa centro-orientale (Central and Eastern Europe, CEE6) è più che raddoppiata, anche grazie all’ingresso nel mercato unico e all’integrazione nelle catene del valore europee”.
Le stime di Bankitalia confermano un’osservazione che abbiamo già incontrato in passato. Ossia il fatto che le produzioni cinesi sono entrate in concorrenza con quella italiane penalizzando “soprattutto le esportazioni dell’Italia all’interno dell’area”. “La più accentuata vulnerabilità delle esportazioni italiane alla concorrenza cinese deriva dalla particolare somiglianza, alla fine degli anni novanta, delle rispettive specializzazioni produttive”, sottolinea Bankitalia. Più che con la Germania, insomma, dovremmo prendercela con la Cina, se proprio volessimo prendercela con qualcuno.
La situazione è cambiata dopo la crisi. In Italia c’è stato un graduale riposizionamento del settore imprenditoriale verso produzioni meno esposte alla concorrenza cinese e questo, insieme a una migliore competitività di prezzo, ha rilanciato le nostre esportazioni anche all’interno dell’EZ, in particolare nel comparto dei beni per usi finali, come si può osservare dal grafico sopra a destra.
Di pari importanza del fenomeno cinese è stato quello dell’integrazione dei paesi centro europei, che hanno rappresentato altresì un fattori di penalizzazione per le esportazioni dei paesi dell’EZ. Ma è proprio nei loro confronti e in quello della Cina che le vendite tedesche hanno tratto gran parte del loro miglioramento. Tali vantaggi sono la conseguenza, fra l’altro, “dell’integrazione commerciale, che alla fine degli anni novanta era già di gran lunga superiore rispetto a quella degli altri tre paesi dell’area, soprattutto nel caso dei CEE6”. La Germania insomma, per una serie di ragioni, è entrata col passo giusto nel momento in cui la globalizzazione apriva le porte a nuove economie. Ed è in queste economie che ha trovato la chiave del suo successo.
Questa evidenza si può osservare nella tabella sotto, che misura la quantità di esportazioni in Cina e nei CEE6 fra il 2000 e il 2014.

“Le vendite attivate dalla domanda della Cina e dei CEE6 – nota Bankitalia – rappresentavano nel 2014 circa un quinto delle esportazioni totali tedesche, una percentuale pressoché doppia rispetto a quindici anni prima e nel confronto con quella congiunta degli altri tre maggiori paesi dell’area”. La globalizzazione, appunto. Altro che euro.
Il capitale cinese sbarca nei porti africani
Una interessante ricognizione del CSIS ci consente di conoscere la mappa aggiornata degli investimenti cinesi nel sistema portuale africano. Un lavoro molto utile per comprendere il livello di penetrazione del capitale cinese nel continente nero, dove ormai si contano ben 46 progetti, fra già esistenti o già pianificati, che in pratica circondano l’Africa, trasformandola in una straordinaria piattaforma logistica per la Cina.

Secondole stime dell’istituto, il capitale cinese è coinvolto nel 17% dei 172 porti censiti dal World port index del 2017. “Questi porti – nota il CSIS – sono posizionati lungo ogni costa, fornendo ai cinesi un accesso alle principali rotte marittime”. Da qui la conclusione che questa politica di investimenti presenti “una potenziale minaccia per l’influenza degli Usa nell’Africa Sub sahariana, così come alla sovranità del continente”. L’ennesima potenziale minaccia, si potrebbe dire, solo ricordando la sfida a tutto tondo nella quale l’emersione della potenza cinese sta gradualmente trasformandosi.
Peraltro i ricercatori che hanno svolto l’analisi premettono che potrebbe non essere esaustiva. Anche perché non bisogna dimenticare che lo sviluppo di queste infrastrtuttre è connessa con quello della Bealt and Road initiative, che si articola non solo con la realizzazione di infrastrutture strategiche, ma anche con lo sviluppo delle relazioni finanziarie fra Cina e Africa che queste infrastrutture generano automaticamente. Basta ricordare il caso di Gibuti o della notevole presenza cinese in Angola per averne contezza.
“I 46 porti identificati – sottolineano – sono allineati con i più ampi obiettivi delle forze militari, commerciali e politiche cinesi”. Non tutti i porti incorporano questi tre obiettivi, spiega il CSIS, e infatti “una delle sfide chiave è disaccoppiare questi tre obiettivi, distinguendo i porti che impattano sulla sicurezza da quelli che offrono guadagni puramente commerciali”. Ma rimane il fatto che questa evoluzione sembra destinata a giocare un ruolo determinante nel confronto sempre più diretto che si sta sviluppando fra le potenze, come si chiamavano una volta, per guadagnare influenza.
Le motivazioni commerciali, ovviamente, non vanno sottovalutate. Il 90% dell’export africano dipende dai porti, e quindi gestire queste infrastrutture garantisce lauti guadagni. Ma com’è noto il denaro, superato un certo livello, non è più un movente ecoomico, ma uno strumento politico.
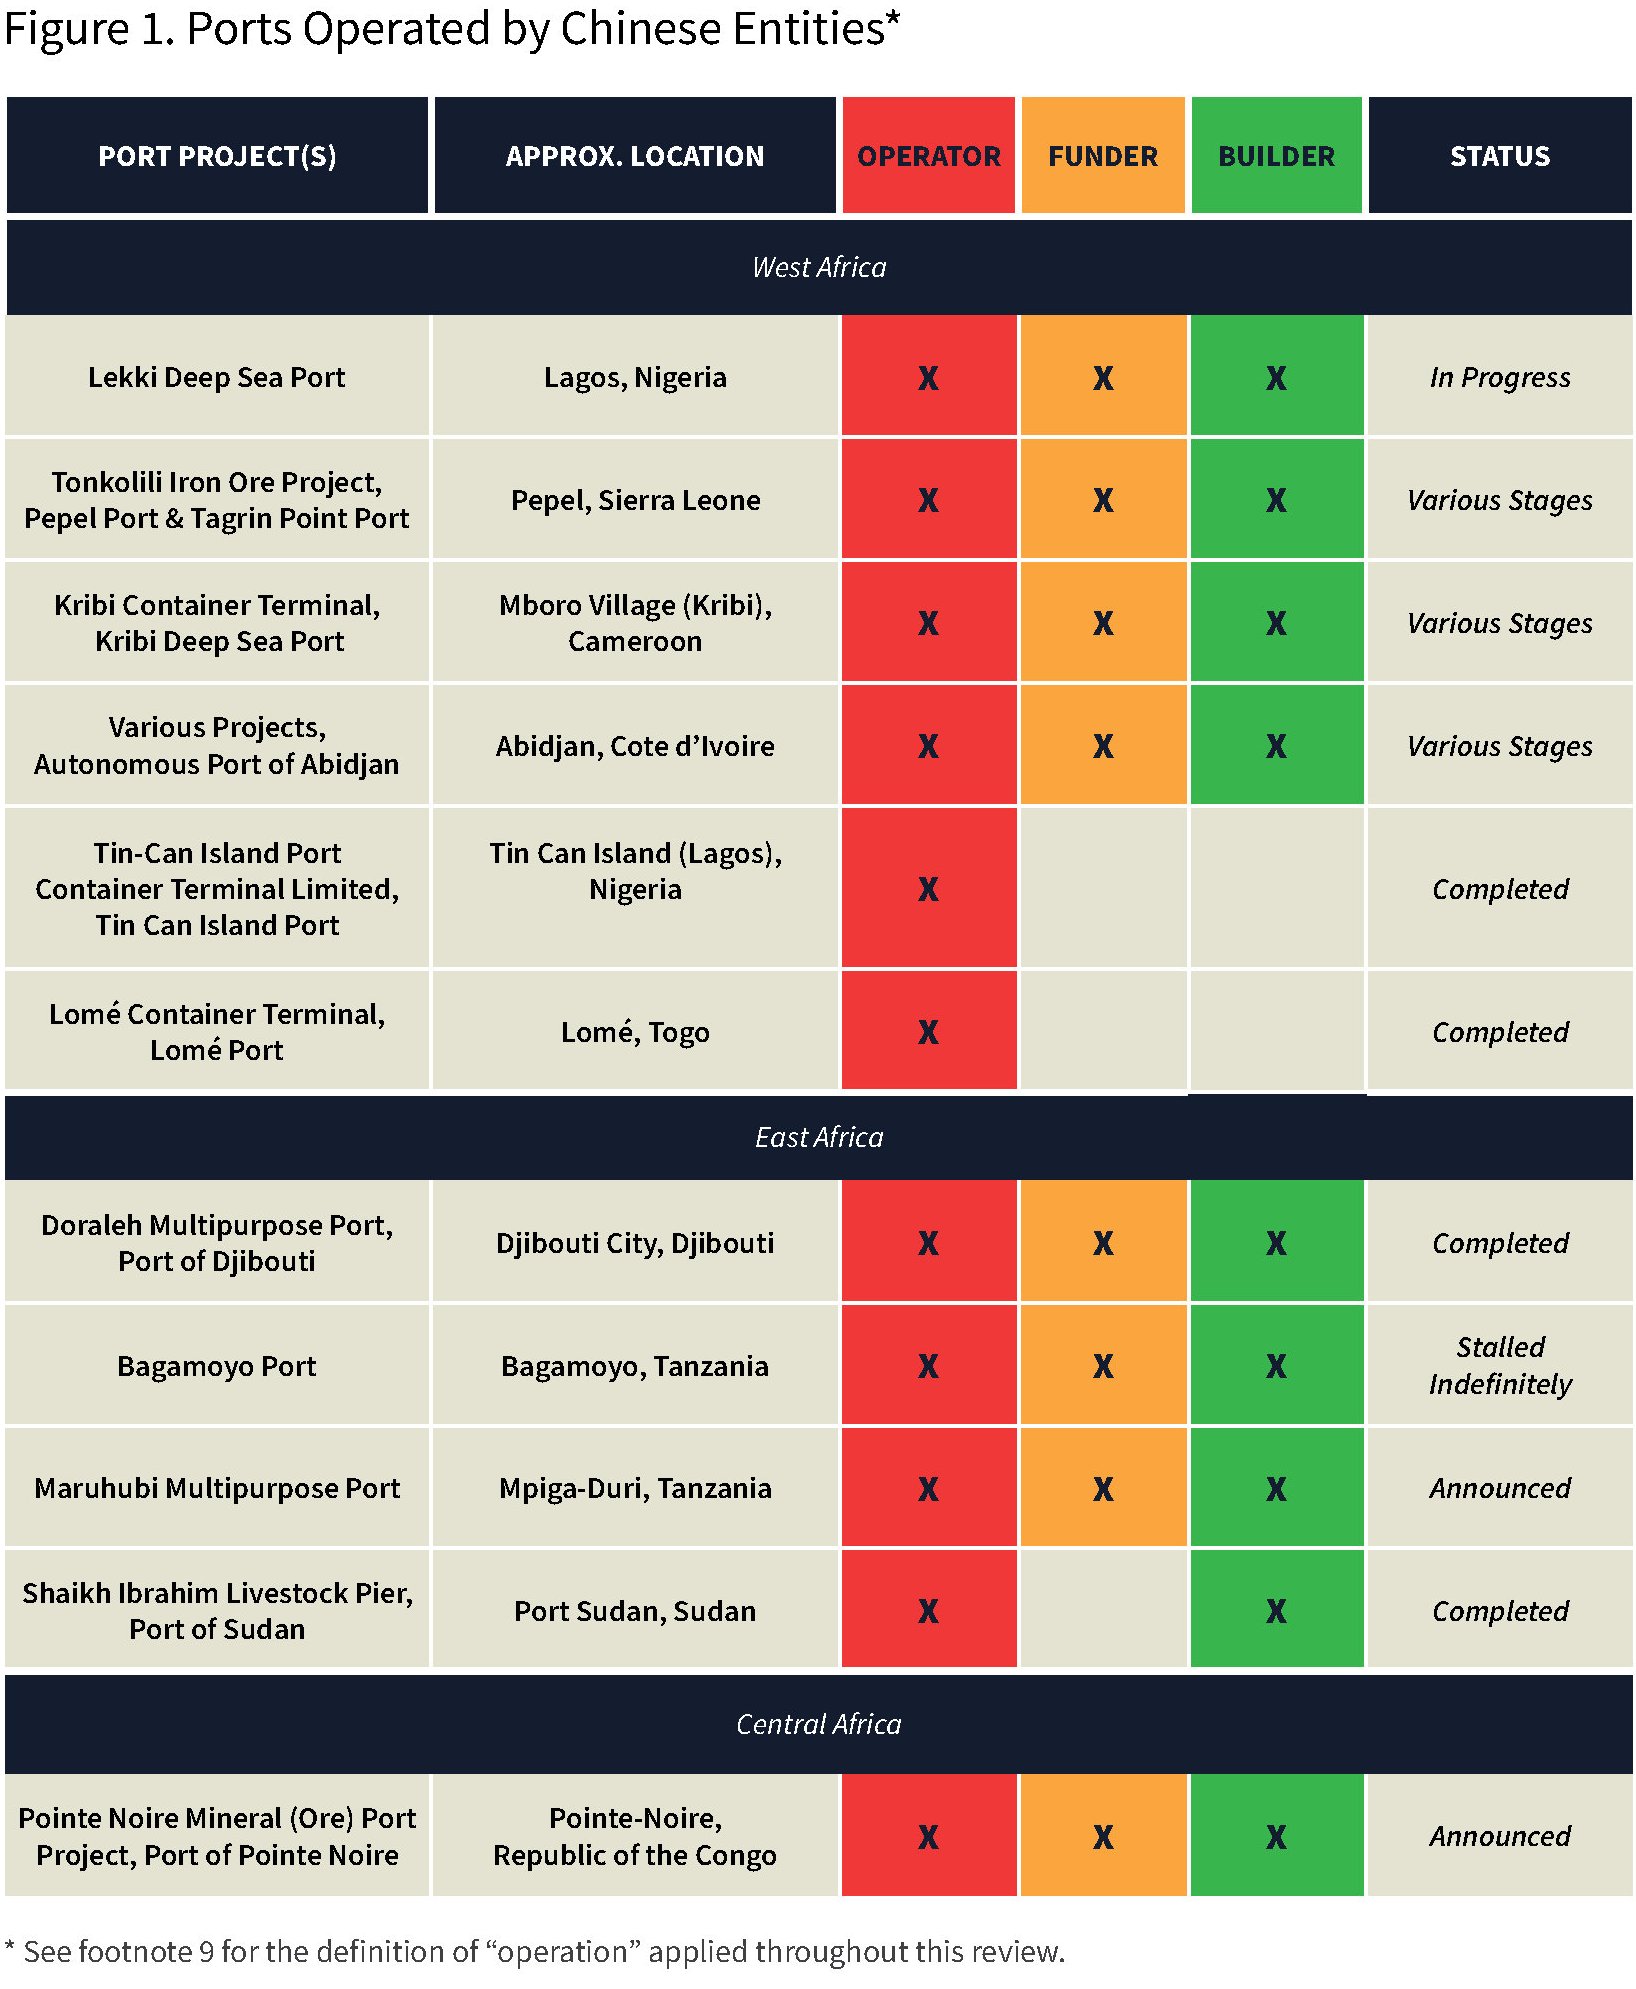
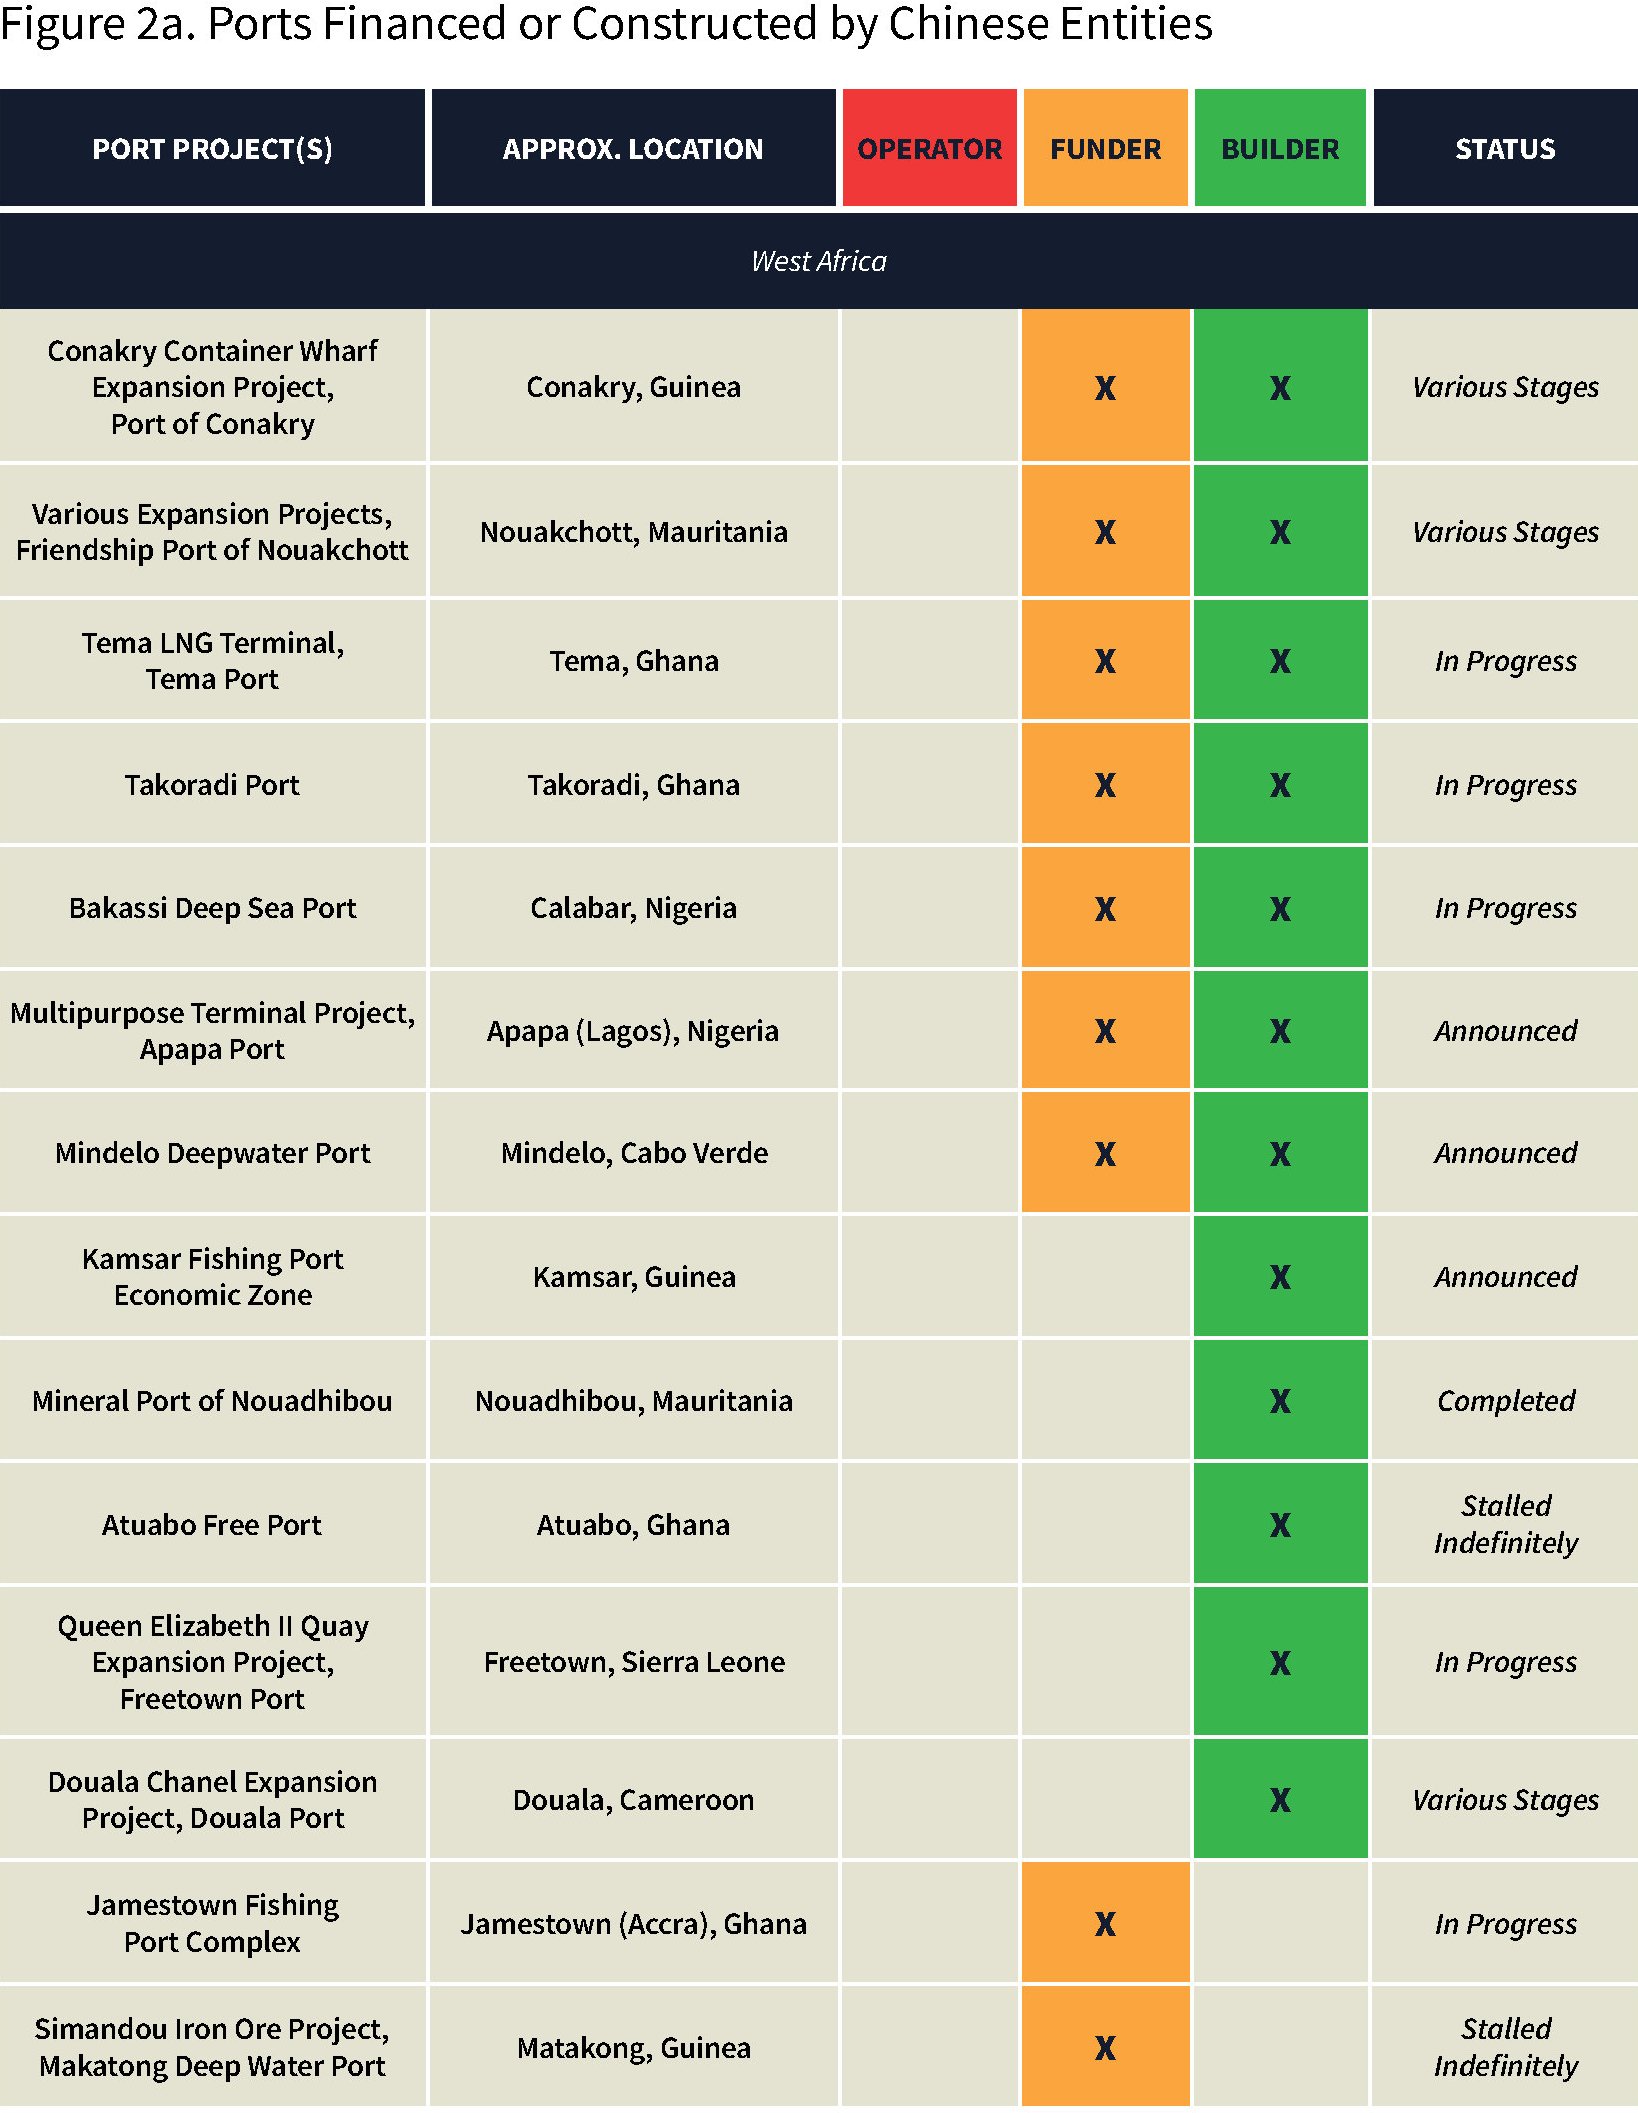

Aldilà dei necessari distinguo, che consentono di capire l’effettivo valore strategico delle singole infrastrutture, è già rilevante la circostanza che Pechino abbia trovato in Africa il ponte ideale verso l’Occidente. Non l’unico, ovviamente. Ma quello più rilevante.
Cronicario: Arriva il ministro dell’Okkupazione
Proverbio dell’1 luglio La sfortuna non viene mai da sola
Numero del giorno: 1,9333 Rendimento % del Btp decennale italiano a metà mattinata
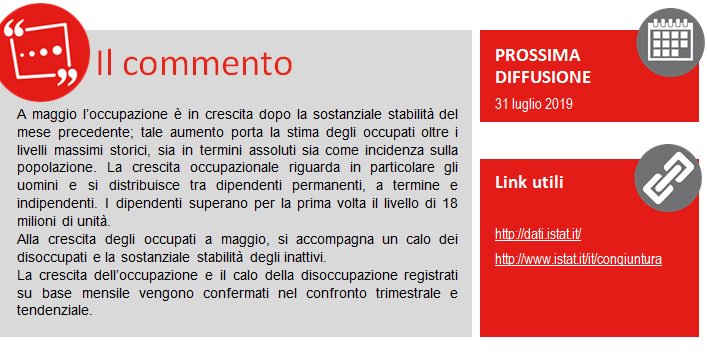
E quando leggo il sacro blog incoronare il nostro beneamato VicePremier “ministro dell’Occupazione”, improvvisaamente la vita mi si riavvolge davanti agli occhi, e capisco che sto per morire di felicità. Negli ultimi istanti mi sovviene una nota Istat che certifica gli straordinari meriti del governo del cambiamento: a maggio la disoccupazione è scesa dell 0,2%, siamo nientepopòdimeno che sotto il 10%.

Lo so, sono soddisfazioni. Specie considerando che questo nuovo miracolo italiano si è verificato tenendo fermi gli inattivi – una delle glorie nazionali – stabili al 34,3% e quindi è cresciuta l’occupazione, arrivata al 59%, nientepopòdimeno che lo 0,1% in più su base mensile che diventa lo 0,4 su base annuale
Capirete perché di fronte a questo meraviglioso successo, si possa cadere in tentazione e si fatichi a frenare l’entusiasmo.
Ma la buona notizia deve ancora arrivare. Il ministro dell’Occupazione è solo il primo passo. Poi arriverà quello dell’Okkupazione.
A domani.
La politica monetaria ha le batterie scariche. Che fare adesso?
Usa una metafora, il direttore generale della Bis, Agustín Carstens, per presentare lo stato dell’arte dell’economia internazionale in occasione della pubblicazione dell‘ultimo rapporto annuale. Dice che “è ora di accendere tutti i motori”, con ciò volendo sottolineare che la politica monetaria, sostanzialmente ha esaurito le sue possibilità di tenere a galla una crescita che ancora c’è ma chissà fino a quando. Troppe incognite – una fra tutte le guerra dei dazi sinoamericana – e troppe questioni irrisolte, a cominciare dal debito crescente e cresciuto, invitano a mettere da parte certe timidizze, che sono innanzitutto politiche, e “accendere tutti i motori”, ossia fare uso ampio e possibilmente consapevole delle varie leve di cui i governi dispongono per raddrizzare il legno storto di uno sviluppo fragile. Quindi “raggiungere un maggior equilibrio tra le politiche”. Oltre a quella monetaria, ” le politiche di bilancio e macroprudenziali e le riforme strutturali”.
Facile a dirsi, altro discorso è riuscire. La timidezza dei governi a prendere di petto certi problemi non è certo un incidente della storia. I governi hanno trovato comodo delegare alla politica monetaria alcune responsabilità e dopo dieci anni di denaro praticamente gratuito suona alquanto irrealistico pensare che riusciranno a fare quello che è necessario. Abbiamo già osservato il nervosismo politico americano crescere insieme ai tassi di interesse della Fed.
Questa difficoltà si insinua nel tessuto sempre più lacero dei rapporti internazionali, dove il confronto commerciale fra Usa e Cina – “Vale la pena ripeterlo: le
guerre commerciali non hanno vincitori”, dice il dg – si insinua nelle difficoltà con i quali i due paesi devono fare i conti internamente. La Cina, innanzitutto, alle prese con un costoso – in termini di velocità dell’economia – deleveraging che si trasmette come un terremoto internazionale lungo le catene globali della produzione.
Queste scosse colpiscono tessuti economici ancora amorevolmente assistiti dal denaro a basso costo delle banche centrali, dove “‘l’inflazione è rimasta alquanto contenuta nonostante molte economie operino a livello, o al di sopra, delle stime standard di crescita potenziale e registrino minimi storici di disoccupazione”. Una evidente anomalia. L’ennesima, si potrebbe dire, che d’altronde fa il verso a un modello di crescita risultato anomalo che adesso manifesta la sua natura con un crescente “indebolimento di consumi e investimenti” e con la circostanza che ” la fase di contrazione del ciclo finanziario in corso in molti paesi costituirà
probabilmente un freno alla crescita mondiale”. “È importante sottolineare che, dopo il lungo periodo di allentamento delle condizioni finanziarie,
si sono costituite molte vulnerabilità che potrebbero portare fuori strada l’economia mondiale”, osserva. Con ciò confermando quello che si ripete da anni: alla lunga una medicina diventa il veleno di un organismo, se quest’ultimo non viene curato.
Su quale sia la malattia non dovremmo più dubitare. “Una di queste vulnerabilità è costituita dall’elevato indebitamento delle famiglie in molte economie avanzate, in particolare in quelle non direttamente colpite dalla Grande Crisi Finanziaria. Questi livelli di debito storicamente elevati riducono la possibilità per le famiglie di dare un impulso all’attività economica”. Il boom del debito non risparmia ovviamente il settore societario e in generale ha a che fare con il deterioramento della qualità creditizia. Basta un semplice esempio: “Il mercato dei prestiti leveraged ha attualmente una portata pari a circa 3.000 miliardi di dollari Usa, comparabile a quella del mercato delle collateralised debt obligation (CLO), responsabili di aver amplificato la crisi dei subprime”.
Poi ci sono le EME, ovviamente. Grandi protagoniste della riscossa economica d’inizio secolo, oggi sono diventate uno dei problemi. Non a caso le Bis se ne occupa in un capitolo della sua relazione. ” Le attuali vulnerabilità riflettono in parte gli effetti di propagazione del protrarsi delle politiche monetarie accomodanti, in quanto le EME sono particolarmente sensibili alle inversioni di rotta dei flussi di capitale e alle oscillazioni del tassi di cambio”, spiega Carstens. E a seguire le banche, che stanno meglio di prima della crisi ma devono vedersela con sfide di complessità crescente, a cominciare da quelle rappresentate dalle bigtech, che ormai si candidano a diventare loro concorrenti. Tutto ciò “soprattutto in un contesto in cui il debito complessivo – privato e pubblico – è molto elevato rispetto agli standard storici ed è aumentato ulteriormente negli ultimi anni” rende l’economia internazionale alquanto incendiaria con la volatilità sua prima conseguenza visibile.
E qui veniamo al punto centrale. “L’anno scorso le principali banche centrali avevano imboccato la strada verso la normalizzazione, mettendo in atto un inasprimento molto graduale e anticipato in considerazione della solidità della crescita mondiale. Ma con l’indebolimento del commercio mondiale e il crollo dei mercati finanziari, la normalizzazione è stata sospesa”. Ha ancora senso parlare di normalizzazione sospesa? O dobbiamo accettare l’idea che questa dipendenza dei mercati dalle politiche monetarie allentate sia ormai la normalità? Ma soprattutto “come dovrebbe reagire la politica monetaria nel caso in cui si verificasse un indebolimento più forte del previsto dell’attività economica?”. Il manager sottolinea che le BC nella maggior parte delle economie hanno ancora “un margine ampio” per agire, ma si devono comunque “considerare le vulnerabilità che le loro azioni immediate potrebbero creare”. E ne abbiamo appena visto alcune. Servono perciò “azione di ribilanciamento” visto che “la politica monetaria non può essere il motore di una crescita economica più sostenibile. In termini
più realistici, deve essere considerata piuttosto come un sostegno”.
E qui veniamo al problema dei sostegni, che alla lunga rischiano di indebolire piuttosto che aiutare. Sarà per questo che il manager auspica “una combinazione più equilibrata di politiche”. “Non è possibile procedere con un solo motore; bisogna accenderli tutti e quattro. L’andamento dell’economia continua a fare affidamento sul supporto straordinario delle banche centrali, sebbene la crescita mondiale sia ancora solida. Dobbiamo quindi raggiungere un maggiore equilibrio tra la politica monetaria, le politiche di bilancio e macroprudenziali e le riforme strutturali”.
Auspicio (o appello) magari condivisibile, ma chissà quanto realistico. Le cronache ci raccontano comee il modo che la politica sta trovando per riparare il malcontento che la crisi ha generato (ma forse questo malcontento ha radici più profonde) è esattamente quello che sta contribuendo a mettere in crisi nuovamente l’economia. E basta il caso della guerra commerciale a mostrarlo. Il fatto che anche la Bis auspichi che “la politica di bilancio dovrebbe essere usata giudiziosamente per sospingere una crescita sostenibile sostenendo la domanda aggregata con espansioni mirate e temporanee”, aggiungendosi ad appelli simili fatti nel passato dall’Ocse e dal Fmi, significa soltanto dire ai governi di fare la loro parte pensando che questi abbiano come orizzonte di riferimento un contesto internazionale, quando (nella migliore delle ipotesi) non guardano oltra casa propria.
La politica monetaria di poche banche centrali che hanno agito di concerto, finora, ha sostenuto l’economia internazionale. Oggi queste banche hanno scaricato le batterie che hanno alimentato la crescita. Difficile che i governi avranno energia sufficiente per ricaricarla.
Cartolina: Toccata e fuga di capitali dall’Italia
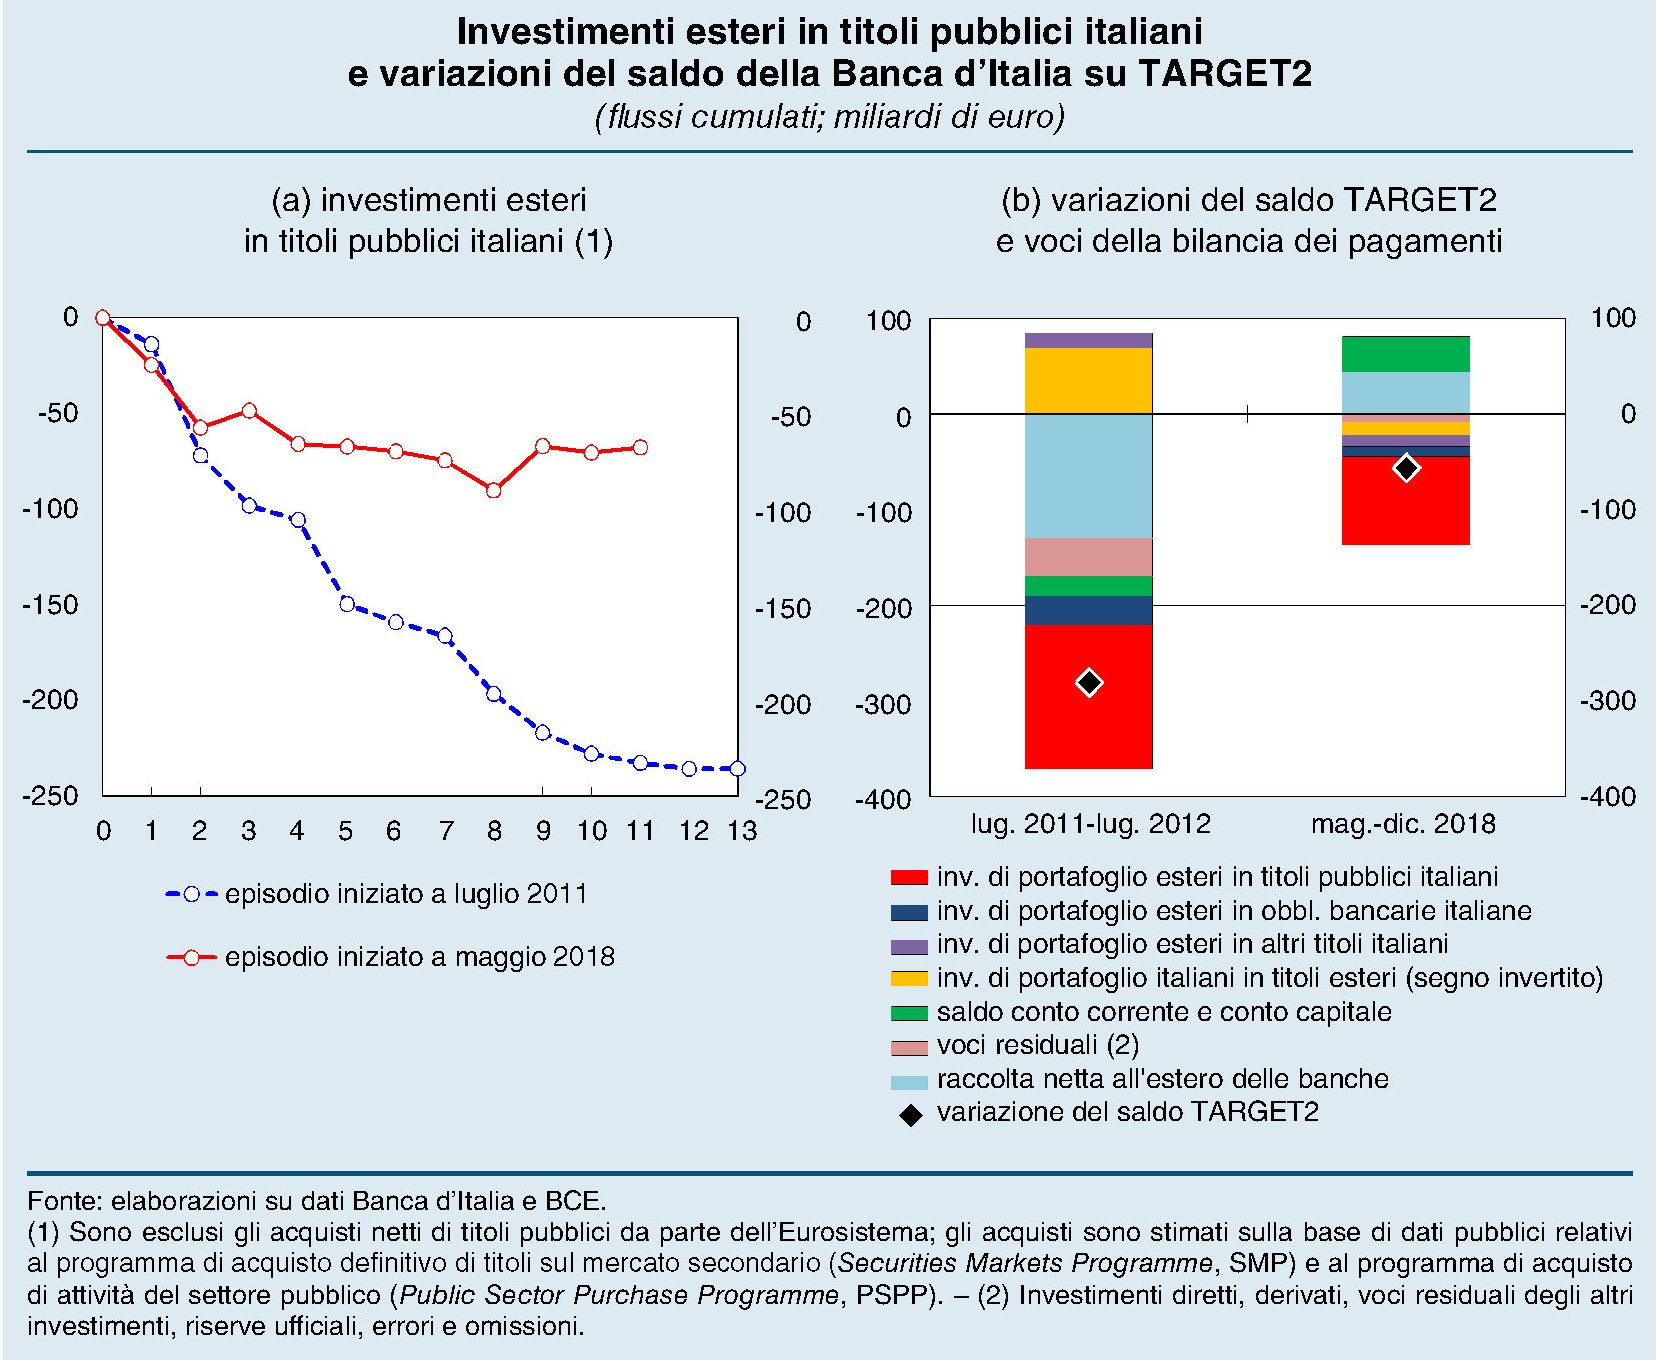
Le fughe di capitali si somigliano tutte, almeno all’inizio. E infatti l’episodio di maggio 2018, come lo chiama benignamente Bankitalia, ricalca, nel primi due mesi del suo svolgersi, la profondità e la virulenza del più devastante episodio iniziato a luglio 2011, che si concluse dopo oltre un anno e costò al sistema Italia un salasso di capitali notevolissimo. Basti ricordare che tutti i sottoscrittori di debito pubblico italiano, incluse banche e assicurazioni, vendettero titoli, in quell’episodio, arrivando a disfarsi del 32 per cento dello stock iniziale. Le banche italiane videro calare la propria raccolta sull’interbancario internazionale di 130 miliardi, il saldo Target 2, che misura i nostri scambi di valuta con l’estero, peggiorò di 286 miliardi. Diversamente, l’episodio di maggio 2018, dopo un paio di mesi nel corso dei quali i disinvestimenti dai titoli di stato italiani raggiunsero i 90 miliardi, ha trovato una parvenza di equilibrio, pure se al costo di uno spread più elevato, che peraltro non è neanche bastato a riportare in Italia tutti gli investitori esteri. Toccata di nuovo con mano la nostra fragilità finanziaria, i capitali stanno sull’uscio. Pronti alla fuga.

