
Etichettato: the walking debt
Cronicario: Non c’è sfiducia, c’è solo caldo
Proverbio del 27 giugno Le chiacchiere non cuociono il riso
Numero del giorno: 20 Taglio % forza lavoro previsto dalla Ford in Europa
Oggi è uscita la solita nota della fiducia di Istat ed è venuta fuori una notizia che ha lasciato tutti a bocca aperta: siamo scesi sotto quota 100.
Ma no, che avete capito? Non si parlava mica (una volta tanto) di abbassamento dell’età pensionabile (purtroppo). Si parla di fiduci. Quelle delle famiglie a giugno è scesa sotto i 100, a 99,3. Quelle delle imprese da 111,6 a 109,6.
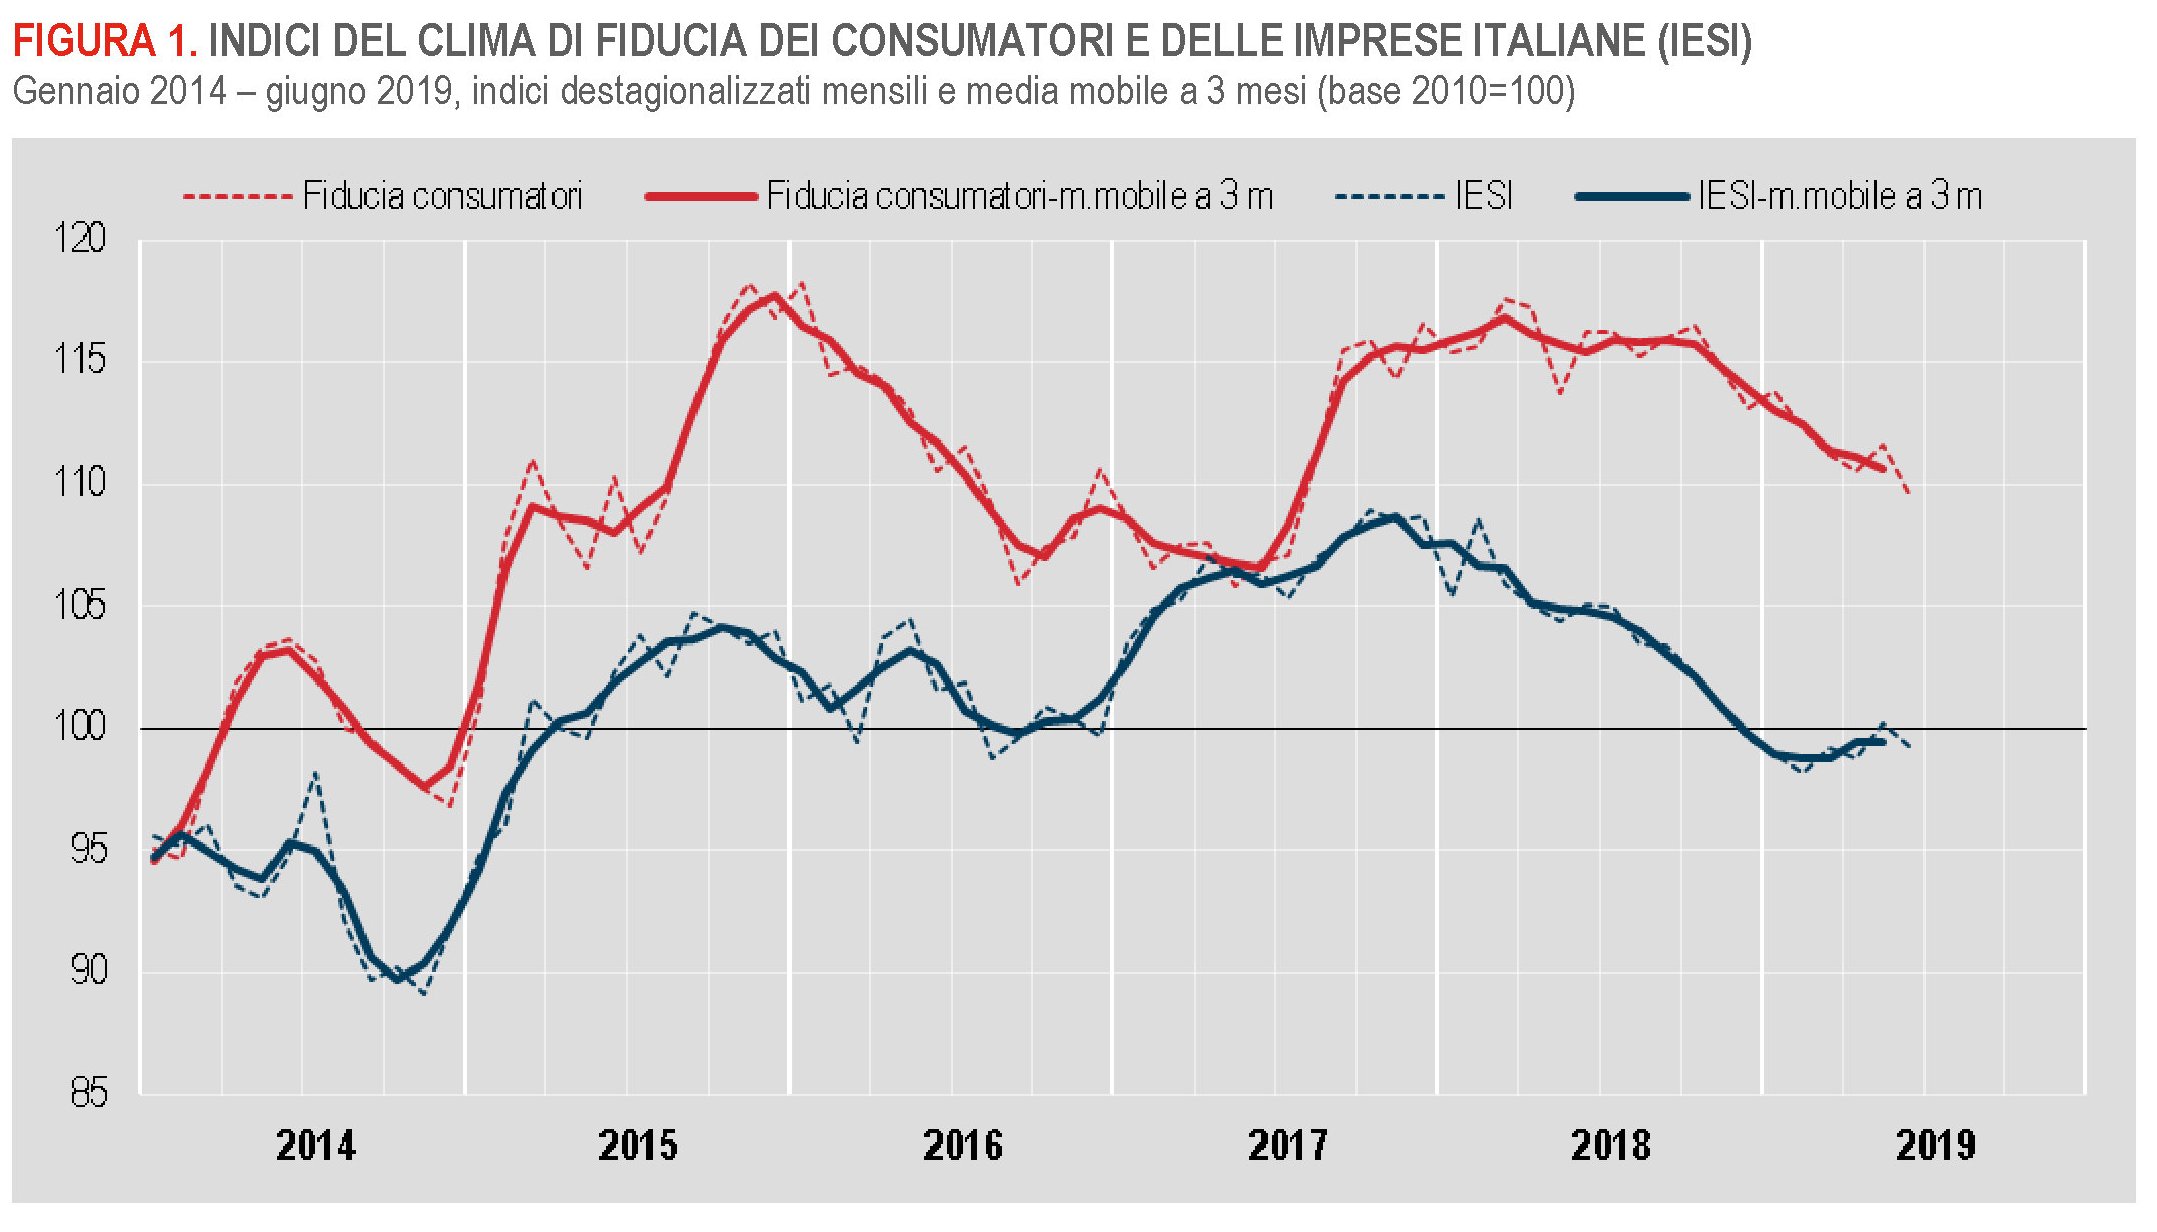
Vedete che belline le curve là sopra? Ecco, noterete che si sono un po’ ammosciate e francamente è una cosa inspiegabile. Siamo circondati da notizie fantastiche. Per dire: l’Ilva chiuderà a settembre, così la finiamo di inquinare il litorale puglies: e uno. L’Alitalia si perde pure Atlantia, perché i due VicePremier non riescono a farne uno intero e litigano su tutto: e due. Di sicuro c’è la fila là fuori per comprarsi la compagnia. Aumentano pure le entrate fiscali: e tre. Che però verranno tagliate quanto prima: e quattro. Soprattutto aumentano le spese pubbliche che molto presto moltiplicheranno i pani e i pesci in modo da avere una fine d’anno bellissima (semicit.): e cinque.

E c’è anche una sesta ottima notizia. E’ stato approvato il decreto sulla crescita, che come ha prontamente tweettato il Primo Minestra “è il segnale di un Paese che fa sistema e rilancia l’economia. Agevolazioni fiscali per le imprese, promozione degli investimenti privati, tutela del made in Italy: il Governo è con i cittadini per continuare a crescere. Insieme”.

E allora come si spiega il calo di fiducia, per giunta proprio nella bella stagione? Facilissimo: fa troppo caldo. Vorrei vederlo il vostro sentiment a 38 gradi all’ombra. Il mio s’è squagliato. Mi sono ammosciato come un gelato sciolto. Peggio: come le curve dell’Istat. Ma non mica colpa mia, sia chiaro. Il cambiamento climatico indotto dalla globalizzazione voluta dal turboliberismo sorosiano che sponsorizza l’Ue ha guastato il nostro meraviglioso clima mediterraneo di una volta. Non ci sono più le mezze stagione, l’avrete sentito dire. Ma non state a preoccuparvi,il governo del cambiamento (climatico) sovrano ha una soluzione geniale pronta.
Più ghiaccio per tutti. Meglio nello spritz.
A domani.
Cosa succede ai redditi dei più poveri se aumenta l’Iva?
L’aumento dell’Iva, che tutti dicono di voler evitare, per il momento sta scritto sull’ultima legge di bilancio che, come le altre precedenti, ha rimandato il problema all’anno prossimo, ma peggiorandolo. Le aliquote dell’aumento, infatti, sono state aumentate per evidenti ragioni di coerenza contabile, portando così le previsioni di gettito, dopo l’attivazione delle clausole di salvaguardia, a 22,7 miliardi nel 2020 e 28,4 miliardi nel 2021, ai quali sommare altri 400 milioni per le accise, rispettivamente 3,9 e 9,2 miliardi in più rispetto a quanto previsto dalla legge precedente.
Il confronto fra le vecchie e le nuove aliquote correlate all’attivazione delle clausole si può osservare agevolmente nel grafico sotto estratto dalla relazione annuale di Bankitalia, che ospita anche una simulazione assai utile per comprendere gli effetti macroeconomici e soprattutto distributivi di un eventuale aumento dell’Iva.

Come si può osservare, rimandare ha sempre un costo, specie se nel frattempo si aumentano anche le spese. La conseguenza è che il governo dovrà trovare il modo per disinnescare la bomba che ha acceso e non sarà per niente facile, vista l’entità delle cifre in gioco e i proclami che ancora oggi annunciano nuove spese, sotto forma di taglio delle tasse e chissà cos’altro. E’ saggio perciò provare a capire cosa potrebbe succedere se questa bomba dovesse scoppiare.
Nello sviluppo della sua simulazione Bankitalia distingue il caso di un pass-through ordinario, ossia di una traslazione dell’effetto Iva pari a circa l’80% in due anni, da un effetto ridotto, quindi più ritardato e diluito nel tempo degli aumenti. In ogni caso, gli effetti macroeconomici sarebbero rilevanti.

Sul lato redistributivo la premessa è che la simulazione dell’effetto del rialzo dell’Iva impatti completamente sui prezzi dei beni e che le scelte di consumo delle famiglie rimangano stabili, senza osservare invece gli effetti indiretti sui salari, i redditi o l’occupazione dell’incremento delle imposte. “Sotto tali ipotesi – sottolinea – l’aggravio dell’IVA determinerebbe nel breve periodo un incremento della disuguaglianza nella distribuzione dei redditi netti familiari equivalenti”. L’indice di Gini, che serve a misurare la diseguaglianza, aumenterebbe dello 0,2% portandosi al 32,4. “In particolare per le famiglie appartenenti al primo decimo della distribuzione il reddito netto diminuirebbe di circa l’1,5 per cento, mentre per quelle appartenenti all’ultimo decimo la flessione risulterebbe dello 0,7 per cento”. In sostanza il grosso del’aggravio verrebbe sopportato dalle fasce deboli della popolazione. Un effetto che però viene mitigato dall’adozione del reddito di cittadinanza, anche se non tutti i poveri ne hanno diritto.
La simulazione corretta per il reddito di cittadinanza conduce al grafico sotto, che esamina i due effetti congiuntamente.

In sostanza, il combinato disposto di Rdc e Iva condurrebbe in media a una “significativa crescita del reddito netto per il primo decimo della distribuzione dei redditi lordi; tale effetto si annullerebbe per il secondo decimo e diverrebbe negativo per i successivi”. Notate che il peggioramento è inversamente proporzionale al livello di reddito, com’è logico che sia. I più poveri avrebbero un maggior sollievo grazie al sussidio, ma sempre ricordando che fra costoro “sono presenti nuclei familiari che, non beneficiando dell’RdC, sarebbero comunque svantaggiati dall’incremento dell’IVA”. E questo spiega perché il governo dica che vuole evitare l’aumento Iva. Che è cosa diversa da dire che riesca.
Lo spread fra interessi e crescita che fa lievitare il debito italiano
L’allarme lanciato dal governatore di Bankitalia Ignazio Visco circa la sostenibilità del nostro debito è una buona occasione per provare a chiarire uno dei meccanismi più perniciosi che operano dall’interno del bilancio pubblico e che è all’origine della crescita “automatica” dell’indebitamento. Quello che i tecnici chiamano snowball, che potremmo tradurre con “palla di neve”, anche se forse sarebbe più corretto parlare di slavina, visto che lo snowball, autoalimentandosi, rischia di abbattersi proprio come una valanga sui nostri conti pubblici.
Visco ha accennato al problema sottolineando che “l’Italia è l’unico paese in cui il tasso di interesse sul debito pubblico, cioé l’onere, supera il tasso di crescita: è un problema”. Talmente che Bankitalia, nella sua ultima relazione annuale, ha ritenuto opportuno dedicare alla questione un approfondimento che vale la pena qui riepilogare.
L’anno scorso, scrive Bankitalia, il differenziale fra l’onere medio del debito pubblico italiano e la crescita nominale del prodotto ha originato un peggioramento del debito pubblico pari all’1,5% del pil. Questo incremento che si è praticamente “mangiato” l’avanzo primario pari all’1,6%. Questo spiega perché, in assenza di una crescita nominale, quindi al lordo dell’inflazione, pari almeno all’onere medio del debito pubblico, e lasciando da parte per un momento le altre componenti che provocano l’aumento (o la diminuzione) dell’indebitamento, è praticamente impossibile venire fuori dal lento strangolamento della nostra contabilità pubblica.
Detto altrimenti, per far diminuire il debito pubblico è necessario che il tasso di crescita del pil nominale sia superiore a quello del costo medio del debito pubblico. Concetto quest’ultimo che a molti risulta astruso ma che si può semplificare con un esempio: quando prendo a prestito del denaro per svolgere un’attività devo essere sempre in grado di ricavare da questa attività non solo quanto mi serve per ripagare il capitale, ma anche gli interessi sul capitale. Quindi se il mio debito ha un costo annuo mettiamo del tre cento, dovrei essere in grado di ricavare dalla mia attività un rendimento pari o superiore per ripagarlo. I debito italiano costa più di quanto riusciamo a guadagnare (pil). Una situazione che alla lunga rischia di diventare insostenibile. Da qui l’allarme di Visco.
I numeri del nostro bilancio confermano questa dinamica. Bankitalia ha raccolto il consolidato delle amministrazioni pubbliche, dal quale si evince, fra le altre cose, che nel 2018 abbiamo pagato 65 miliardi di euro di interessi sul debito pubblico, quasi il 4% del pil.

E il grafico sotto consente di apprezzare quanto questo livello esorbitante di interessi – peraltro in netto calo dal 2013 grazie alle politiche della Bce – pesi sulla dinamica del nostro debito pubblico.

L’istogramma azzurro del grafico di sinistra, che misura il contributo crescita, non riesce a compensare il peso degli interessi sul debito e, cosa ancora più grave, l’anno scorso non è bastata neanche l’aggiunta dell’avanzo primario.
Il grafico ci dice anche un’altra cosa. Nel 2012 il differenziale fra costo degli interessi e crescita nominale, che nel 2018 si è collocato all’1,2%, era circa il 6%. Da allora c’è stato un notevole miglioramento, ma l’Italia nel 2018 rimaneva l’unico paese, insieme con la Grecia, dove il differenziale fra onere medio del debito e crescita era positivo. Gli altri paesi, grazie a una maggior crescita e minore spesa per interessi, si trovavano nella situazione opposta, come si può vedere dalla tabella sotto.

In sostanza, all’Italia, fra il 2015 e il 2018, è mancato un punto di pil di crescita nominale per disinnescare l’aumento inerziale del debito. Fermare la “palla di neve” che minaccia la nostra contabilità pubblica. Purtroppo non è andata così. E questo malgrado il robusto dimagrimento della spesa per interessi.
Il problema è che le prospettive non sembrano migliori. Al contrario. Il calo dell’onere medio del debito, che dovrebbe collocarsi intorno al 2,8% dopo essere arrivato al 2,9% nel 2018, si associa a una diminuzione assai più robusta della crescita prevista nelle ultime stime dell’Ue, che porta il differenziale addirittura all’1,5%. Saremmo l’unica economia europa, senza neanche più la Grecia, ad avere un differenziale positivo.
Per questa ragione la Commissione europea aveva stimato che fosse necessario un avanzo primario superiore al 2% l’anno. La qualcosa suona vagamente improbabile considerando il clima politico nel quale si agita la maggioranza di governo. In questo contesto suona drammaticamente concreta la possibilità dell’apertura di una procedura di infrazione. Il binomio niente austerità e poca crescita ha un esito praticamente obbligato: maggior debito. E questo dovrebbe esser chiaro a tutti. Almeno, a quasi tutti.
Cronicario: Io so dove sono le coperture ma non ve lo dico
Proverbio del 24 giugno Giudica il mondo con la bilancia dell’innocenza
Numero del giorno: 150.099 Numero di domande per Quota 100 arrivate all’Inps
Allora: abbiamo una ventina di miliardi abbondanti di clausole Iva da disinnescare giusto? Poi dobbiamo fare la flat tax (e che, non fai la flat pax?) – e sono secondo le ultime stime social del VicePremier SoTuttoIo, evoluzione naturale del VicePremier Unoemezzo, un 10-15 miliardi. Quindi ci sono gli investimenti ad alto moltiplicatore che chissà quanto ci costano (e che, non fai gli investimenti produttivi? la crescitaaaaa). E poi ci sarebbe quell’agevolazione, quella deduzione, quell’incoraggiamento, quel sostegno. Tutta roba assolutamente necessaria, questo e quell’altro, senza dimenticare quell’altro ancora.

Ecco, di fronte a tutto ciò, a un’Europa minacciosa, a mercati schifiltosi (ma comunque cari), crescita da paralitici rimane appesa nell’aria la tremenda domanda: dove sono le coperture per queste qualche decina di miliardi di spese?

Lo so che voi – ma neanche io, figuriamoci – non vi occupate di queste quisquilie e pinzillacchere, che è roba da ragionieri che non sanno volare sul tappeto volante dei minibot o di chissà cos’altro ferve nella ripida immaginazione del governo del cambiamento. Epperò senza coperture, come insegnano i carpentieri, entra acqua dai tetti. E figuratevi che capita a un bilancio statale.
Perciò capirete che persino gli informatori nazionali, quelli che parlano coi politici credendo persino a quel che dicono, a un certo punto abbiano fatto la suddetta domanda (e le coperture?) a un sottosegretario del cambiamento, che ha risposto così: “Le coperture della flat tax? Non le dico altrimenti Xxxx me le ruba…”. Xxxx è un altro Vicepremier, ma di complemento (di Due) che appartiene pure al partito avverso/alleato. Al quale il nostro eroico sottosegretario, immagino per far capire quanto sta sul pezzo chiede le “coperture del salario minimo”, misura che in una certa forma “è dannosa per le imprese” ed è stata bocciata “da tutto il mondo economico”.
Io la so, la copertura, ma non ve la dico.
A domani.
Il peso insostenibile del ritardo digitale in Italia
Poiché tutto si tiene, non dovremmo stupirci che al livello di istruzione ancora carente nel nostro paese corrisponda un notevole ritardo digitale che ha effetti deprimenti sul nostro mercato del lavoro e sulla produttività delle imprese. E stendiamo un livello pietoso sulla qualità dei nostri servizi. Gli italiani sono molto indietro, come ci ricorda Bankitalia nella sua ultima relazione annuale, e il confronto con gli altri paesi europei è scoraggiante.
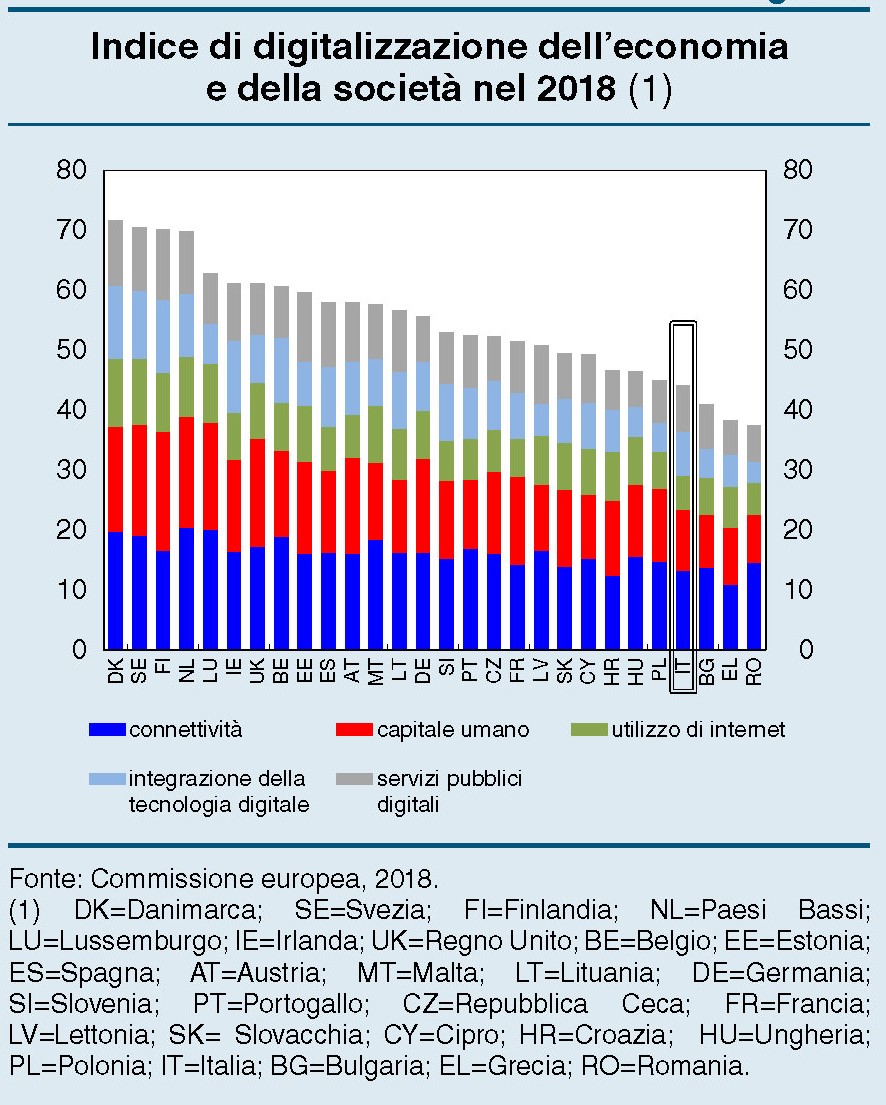
Peggio ancora, si va nelle direzione opposta di un miglioramento. “Nel 2010, scrive la Banca – in Italia il settore dell’economia digitale contribuiva per il 5,7 per cento al valore aggiunto del totale dell’economia, un livello inferiore al 6,5 per cento della media europea. Tale quota in Italia è diminuita al 5 per cento nel 2017, in controtendenza rispetto alla Germania e alla media dell’Unione europea”.
La prima conseguenza che deriva da questo stato di cose, che suona vagamente paradossale in un paese che primeggia per l’uso di smartphone, è che “l’impiego delle nuove tecnologie nelle diverse attività economiche è basso”. Siamo bravissimi a farci i selfie e postarli sui social, meno a usare la tecnologia per migliorare la qualità della nostra vita. Bankitalia ci fornisce alcuni dati di confronto molto istruttivi. “Nel 2018 solo il 10 per cento delle aziende italiane ha realizzato almeno l’1 per cento del fatturato attraverso il commercio elettronico, contro il 17 della media europea e il 20 in Germania. Rimane inferiore in Italia, seppure meno distante dagli standard internazionali, la quota di imprese che utilizzano servizi di cloud computing (23 contro 26 per cento nella media
UE). In Italia la presenza di robot industriali (2,6 robot ogni 1.000 addetti) risulta superiore rispetto alla Francia e alla Spagna, ma resta discosta dai valori raggiunti in paesi con una specializzazione produttiva simile (4,5 robot per 1.000 addetti in Germania)”.
Il ritardo digitale non riguarda solo le imprese, ovviamente. Sempre perché tutto si tiene.

“Nonostante i progressi registrati negli ultimi anni – sottolinea Bankitalia – , nel 2018 solo il 33 per cento della popolazione italiana ha utilizzato strumenti digitali nello svolgimento delle proprie mansioni; nella media Ue la percentuale è pari al 42 per cento”. E non finisce qui. “È bassa anche la diffusione di competenze digitali nella popolazione: solo il 41 per cento degli adulti possiede abilità digitali di base, 15 punti in meno rispetto alla media UE”. Non è per nulla sorprendente che “il gap interessa tutte le fasce di età ed è particolarmente ampio tra gli individui che non hanno terminato il ciclo di studi superiori”.
Cosa provoca tutto ciò? Semplice: “Il basso fabbisogno di competenze digitali nel mercato del lavoro e la scarsa dimestichezza della popolazione con le tecnologie digitali interagiscono influenzandosi a vicenda: da un lato, gli individui possono trovare infatti poco conveniente acquisire capacità scarsamente richieste dalle imprese, dall’altro, la difficoltà di reperire forza lavoro con competenze adeguate può scoraggiare l’adozione di processi produttivi innovativi da parte delle aziende”.
Il costo del ritardo digitale non è soltanto quello che paghiamo oggi. Ma soprattutto quello che pagheremo domani. “A causa dei ritardi nella trasformazione digitale, l’Italia rischia dunque di perdere un’occasione che potrebbe consentirle di recuperare competitività”. E di questo non parla mai nessuno.
Cartolina: Lavorare meno, ma con Dignità

Non basta la forza della legge, a quanto pare, a garantire un lavoro dignitoso. Ciò che la dignità imposta per decreto ha realizzato, col contributo dell’ennesimo rallentamento ciclico, è la diminuzione dal 51 al 48 per cento della probabilità di rimanere occupato per chi aveva iniziato un rapporto di lavoro a termine nei dodici mesi precedenti. “Al calo – scrive Bankitalia nella sua relazione annuale – avrebbero contribuito, in parti uguali, il peggioramento delle condizioni cicliche e i nuovi vincoli”. Il vincolo della Dignità per decreto ha generato un nuovo diritto. Quello di lavorare meno.
Cronicario: Ci estingueremo, ma con la flat pax
Proverbio del 20 giugno L’eccesso di nettare è un veleno
Numero del giorno: 42,1 Quota % italiani 20-34enni sovra-istruiti rispetto alla loro occupazione
Siccome le ottime notizie abbondano nel nostro meraviglioso paese, oggi mi voglio rovinare e ve ne dico due insieme. Anzi: crepino l’avarizia e i vincoli Ue: ve ne dico persino tre. La prima è la migliore: finalmente ci stiamo estinguendo.
Ci stiamo mettendo un po’ troppo, è vero. Però le ultime dall’Istat sono rassicuranti. Il capo dell’istituto giura che stiamo vivendo una crisi demografica che ricorda quella del 1917-18, quando oltre alla guerra contribuì a sterminarci pure la spagnola, che non era un commissario Ue (ancora non c’erano: nostalgia canaglia) ma un’influenza. Oggi che ci sono pure i commissari Ue speriamo di far meglio. E infatti ce la stiamo mettendo tutta. Per dire: nel 2018 sono nati circa 439 mila bambini, 140 mila in meno rispetto al 2008. Ciò malgrado solo il 5% degli intervistati dichiari che di avere figli proprio non ha voglia. Dal che uno potrebbe pensare che l’altro 95% non veda l’ora. Senonché poi si scopre che il 45% delle donne fra i 18 e i 49 anni (dato 2016) non ha figli.

La lenta estinzione dell’italica stirpe – ormai è chiaro a tutti – è il modo più intelligente che abbiamo trovato per non ripagare il debito pubblico, visto che le speranze di abbatterlo con la crescita del pil – e questa è la seconda buona notizia – sono ridotte al lumicino. Sempre Istat, nel suo rapporto annuale, dice che è probabile che nel secondo trimestre la crescita sarà negativa. Col che finalmente penetriamo il senso profondo di certi annunci del nostro beneamato governo.
Ma siccome le gioie non finiscono mai, ci pensa il nostro VicePremier Unoemezzo a mettere la ciliegina sulla torta della nostra dolcissima estinzione. Gli bastano due paroline magiche ormai capaci di evocare gioia e felicita: flat tax. “Noi vogliamo abbassare le tasse, soprattutto con la flat tax per famiglie monoreddito, partite Iva, artigiani, piccoli imprenditori. Per redditi fino a 65mila euro ci sarà l’aliquota del 15%, fino a 100mila euro del 20%”.

Ora non voglio ripetere cose che già sapete. Ma ricordarle si.

In pratica se si adottassero le aliquote promesse, il governo avrebbe davvero fatto il miracolo di far estinguere il prelievo fiscale ancor prima di noi. Il che, ne converrete, è meraviglioso: potremo spendere i nostri ottocento e passa miliarducci l’anno senza più avere la seccatura di preoccuparci delle entrate. E soprattutto finalmente si realizzerà la profezia contenuta nel sacro contratto di governo.
Con la flat tax, finalmente trasformata in flat pax finalmente ci estingueremo felicemente. RIP.
A domani.
Perché non basta l’economia a spiegare il declino demografico
Un bel paper pubblicato di recente dal NBER dedicato al declino demografico che ormai da oltre un secolo interessa l’Europa, prova finalmente a portare l’attenzione su fattori diversi da quelli economici che, “pur se necessari” non vengono giudicati sufficienti a spiegare quella “transizione demografica” che ci ha condotti dove siamo adesso: ossia abitanti di società destinate a un invecchiamento che sembra irreversibile.
Per i lettori di questo blog non sarà una sorpresa scoprire che i fenomeni culturali – ossia l’evoluzione delle norme sociali – contribuiscono almeno parimenti alla scelta di avere o non aver figli. E d’altronde è noto da tempo agli specialisti che l’approccio economicistico, che tende a spiegare tutto in termini di costo/opportunità, conviva più o meno felicemente osservato, con quello socio-antropologico che dà invece priorità all’evoluzione del contesto. Molto salomonicamente, gli autori del nostro paper liquidano la controversia sottolineando come “le influenze culturali ed economiche hanno giocato entrambi un ruolo importante ruolo nella transizione della fertilità”. Con ciò regalando finalmente una parvenza di scientificità al buon senso comune.
Detto ciò, è interessante osservare quali possano essere alcune determinanti di queste “influenze culturali”. Mentre molto si scrive e si dice su quelle economiche – gli incentivi monetari a fare o non fare figli – poco si discute della forza delle idee che sono capaci di impattare quanto e forse più del semplice incentivo economico in una decisione così importante. Nel nostro piccolo abbiamo provato a far emergere questo curioso paradosso discorrendo di come Francia e Germania, che pure condividono una notevole prossimità geografica, oltre che culturale, abbiano demografie completamente differenti. E questo malgrado lo stato tedesco non manchi di incentivi economici alle famiglie.
Il nostro paper, analizzando un dataset che spazia dal 1830 al 1970 si dedica proprio all’importanza delle influenze culturali e si focalizza su quelle che sono provenute dall’area di lingua francese, giudicata una delle determinanti del cambio comportamentale che ha contribuito alla transizione demografica. Sembra proprio che, per colmo di paradosso, la Francia, uno dei pochi paesi europei ad avere un saldo demografico quasi positivo, sia sta la “mamma” del declino della fertilità che piano piano si è contagiato agli altri paesi.
Le famiglie francesi infatti, secondo quanto riportato, hanno visto declinare in modo permanente il proprio livello di fertilità “fino ai livelli moderni” già da prima del 1830. Sono state antesignane, insomma. Anche se tale “modernità” non si è diffusa con la stessa rapidità dappertutto. I dipartimenti bretoni, ad esempio, più lontani dalla cultura media francese raggiungeranno i livelli media di fertilità solo nel 1905.
Rimane aperta la questione sul perché la Francia abbia sperimentato con così largo anticipo il declino demografico. Nel paper vengono ricordati i fattori politici e culturali, culminati nella rivoluzione francese. Rimane il fatto che quando il declino iniziò ad apparire evidente, nella seconda metà del XVIII secolo, “molti osservatori contemporanei lo attribuirono a un cambiamento degli standard morali”.
Vale la pena riportare, se non altro perché sembrano scritte oggi, le elucubrazioni di Jean Baptiste Moheau che nelle sue Recherches et considérations sur la population de la France del 1778 notava come “i francesi stanno facendo meno figli che in passato perché la gente è più interessata ai propri egoistici interessi ed è meno disposta a sopportare l’alto costo di avere figli, e al tempo stesso non sente più l’obbligo morale di riprodursi per dovere religioso e civile”. Dovere religioso e civile, notate bene. L’affievolimento del senso civico-religioso, quindi, come contraltare dell’emersione della propria individualità. Confina con la nota di colore l’annotazione di uno studio, sempre citato nel paper, secondo il quale “la sottoscrizione all’Enciclopedia di Diderot, risultava, nel 1831, correlata negativamente con la fertilità nei vari dipartimenti”.
Ma è più interessante osservare che “il declino della fertilità si è verificato molto prima e inizialmente in modo più ampio nelle comunità culturalmente più vicine ai francesi, mentre la transizione della fertilità si diffuse solo più tardi a quelle società che erano più distanti da questa frontiera culturale”. Distanti innanzitutto linguisticamente. Ad esempio in Belgio, le comunità francofone vallone hanno visto declinare la propria fertilità assai prima di quelle di lingua olandese. Le lingue d’altronde, sono una determinante fondamentale delle relazioni economiche e ciò malgrado questo contributo viene totalmente ignorato nell’analisi economica, che tende a ragionare come se tutti parlassero inglese. E non è il solo, ovviamente.
Come ogni generalizzazione, ovviamente, anche quelle del paper vanno prese con le pinze, e valgono come elemento di dibattito non certo come verità acquisite. E tuttavia vale la pena discorrerne, se non altro per compensare certe analisi monoculari che riducono la decisione di avere figli a una semplice scelta di portafoglio. In particolare, vale la pena osservare che “in media, società con maggiore livello di istruzione, minore mortalità infantile, maggiore urbanizzazione e più alta densità della popolazione avevano livelli più bassi di fertilità durante il 19 ° e il 20 ° secolo”. Il benessere, si potrebbe dire, sembra scoraggi la natalità. Sempre per colmo di paradosso.
Nell’analisi degli economisti, che viene sviluppata in un modello, le scelte di fertilità vengono compiute tenendo conto dei costi intrinseci e dei benefici, ma anche “delle norme diffuse nei gruppi culturali vicini”. Sicché “la transizione da alta a bassa fertilità è il risultato dell’innovazione sociale e delle influenze sociali”. Una di queste innovazione è stato l’affievolimento dello stigma “associato al controllo della fertilità all’interno del matrimonio”, sottolineano. Quindi in sostanza, l’affievolimento di una prassi di natura anche religiosa, come gli stessi economisti osservano.
Insomma, la transizione demografica è in qualche modo legata alla secolarizzazione delle nostre società. Quest’ultima, d’altronde, ha favorito il suo arricchimento, visto che è associata all’emersione della borghesia e del capitalismo, che a sua volta ha generato le idee (francesi ma non solo) che hanno condotto al calo della natalità. Forse il capitalismo morirà di vecchiaia. Ma questa conclusione non fa parte del paper. Per due economisti è un po’ troppo.
C’è sempre più estero negli investimenti finanziari delle famiglie italiane
Fra le tante informazioni utili che si possono leggere sfogliando l’ultima relazione annuale di Bankitalia, vale la pena segnalare quelle raccolte attorno a una questione che pare stia diventando sempre più strategica nella gestione del dibattito pubblico, ossia la ricchezza delle famiglie italiane. Da quando le cattive condizioni della finanza pubblica sono diventate un tema d’interesse internazionale infatti – ossia da quasi un trentennio – i salvadanai degli italiani sono l’argomento preferito dei politici. Quasi che gli uni compensassero l’altra, e chissà se un giorno non sarà davvero così.
In attesa di scoprirlo, è interessante sapere cosa ne pensino gli interessati, ossia le famiglie, e quindi osservare le loro scelte di investimento, che sono un ottima cartina tornasole per provare a indovinare dove si diriga la fiducia degli italiani.
Cominciamo da un’osservazione generale. “Tra le principali economie dell’area dell’euro, l’Italia è il paese che nel
2018 ha registrato il maggiore calo delle attività finanziarie nel portafoglio delle famiglie”, sottolinea Bankitalia, specificando che “la perdita di valore delle attività finanziarie, pari nell’anno al 4,4 per cento e a oltre 190 miliardi è stata recuperata per meno della metà con l’aumento dei corsi nei primi mesi del 2019”.

La performance peggiore che si è registrata nel nostro paese dipende da vari fattori, ovviamente, interni ed esterni. Ma ciò che è emerso è che nella seconda parte del 2018 le famiglie hanno ridotto gli investimenti in attività finanziarie per circa il 20% del totale, per un importo pari a 37 miliardi. Sono cresciuti i depositi a vista e gli acquisti di polizze assicurative a rendimento minimo garantito. Al contrario sono state vendute azioni e sono diminuite anche le quote di fondi comuni sottoscritti.
E’ interessante osservare che “nonostante la volatilità dei prezzi, sono tornati a crescere gli acquisti di titoli di Stato che garantiscono rendimenti alti ai risparmiatori che li mantengono in portafoglio fino alla scadenza”. La tabella sotto riepiloga lo stato degli attivi nel 2018 nel confronto con l’anno precedente. Come si può osservare la quota di titoli pubblici è passata dal 3 a, 3,3%.

L’aspetto più interessante, tuttavia, è l’accresciuta propensione delle famiglie a sottoscrivere quote di fondi comuni e previdenziali diversi dal Tfr. Nel 2018 queste quote hanno raggiunto il 31% del totale, a fronte del 17 del 2017. “Questi strumenti hanno consentito ai risparmiatori di diversificare maggiormente i rischi del portafoglio, anche attraverso più ampi investimenti sui mercati internazionali”. E questo è un punto saliente. “Sebbene le attività verso residenti rimangano largamente prevalenti, – spiega Bankitalia – le attività verso non residenti registrano un aumento rilevante, dall’11 al 24 per cento del portafoglio finanziario”.
La conclusione a cui arriva Bankitalia, ossia che le famiglie spostano sempre più all’estero i propri risparmi, si ricava riclassificando gli attivi secondo un metodo econometrico (look through) che permette di conoscere le attività sottostanti ai prodotti del risparmio gestito. Si tratta di uno strumento che ha qualche limite, ma che comunque consente di osservare con maggior finezza i flussi lordi degli investimenti, andando a vedere su quali asset i gestori indirizzino i loro acquisti.
Bankitalia ha svolto un confronto fra i dati del 2014 e quelli del 2018 (tabella sotto) che ci consente di avere alcune informazioni.
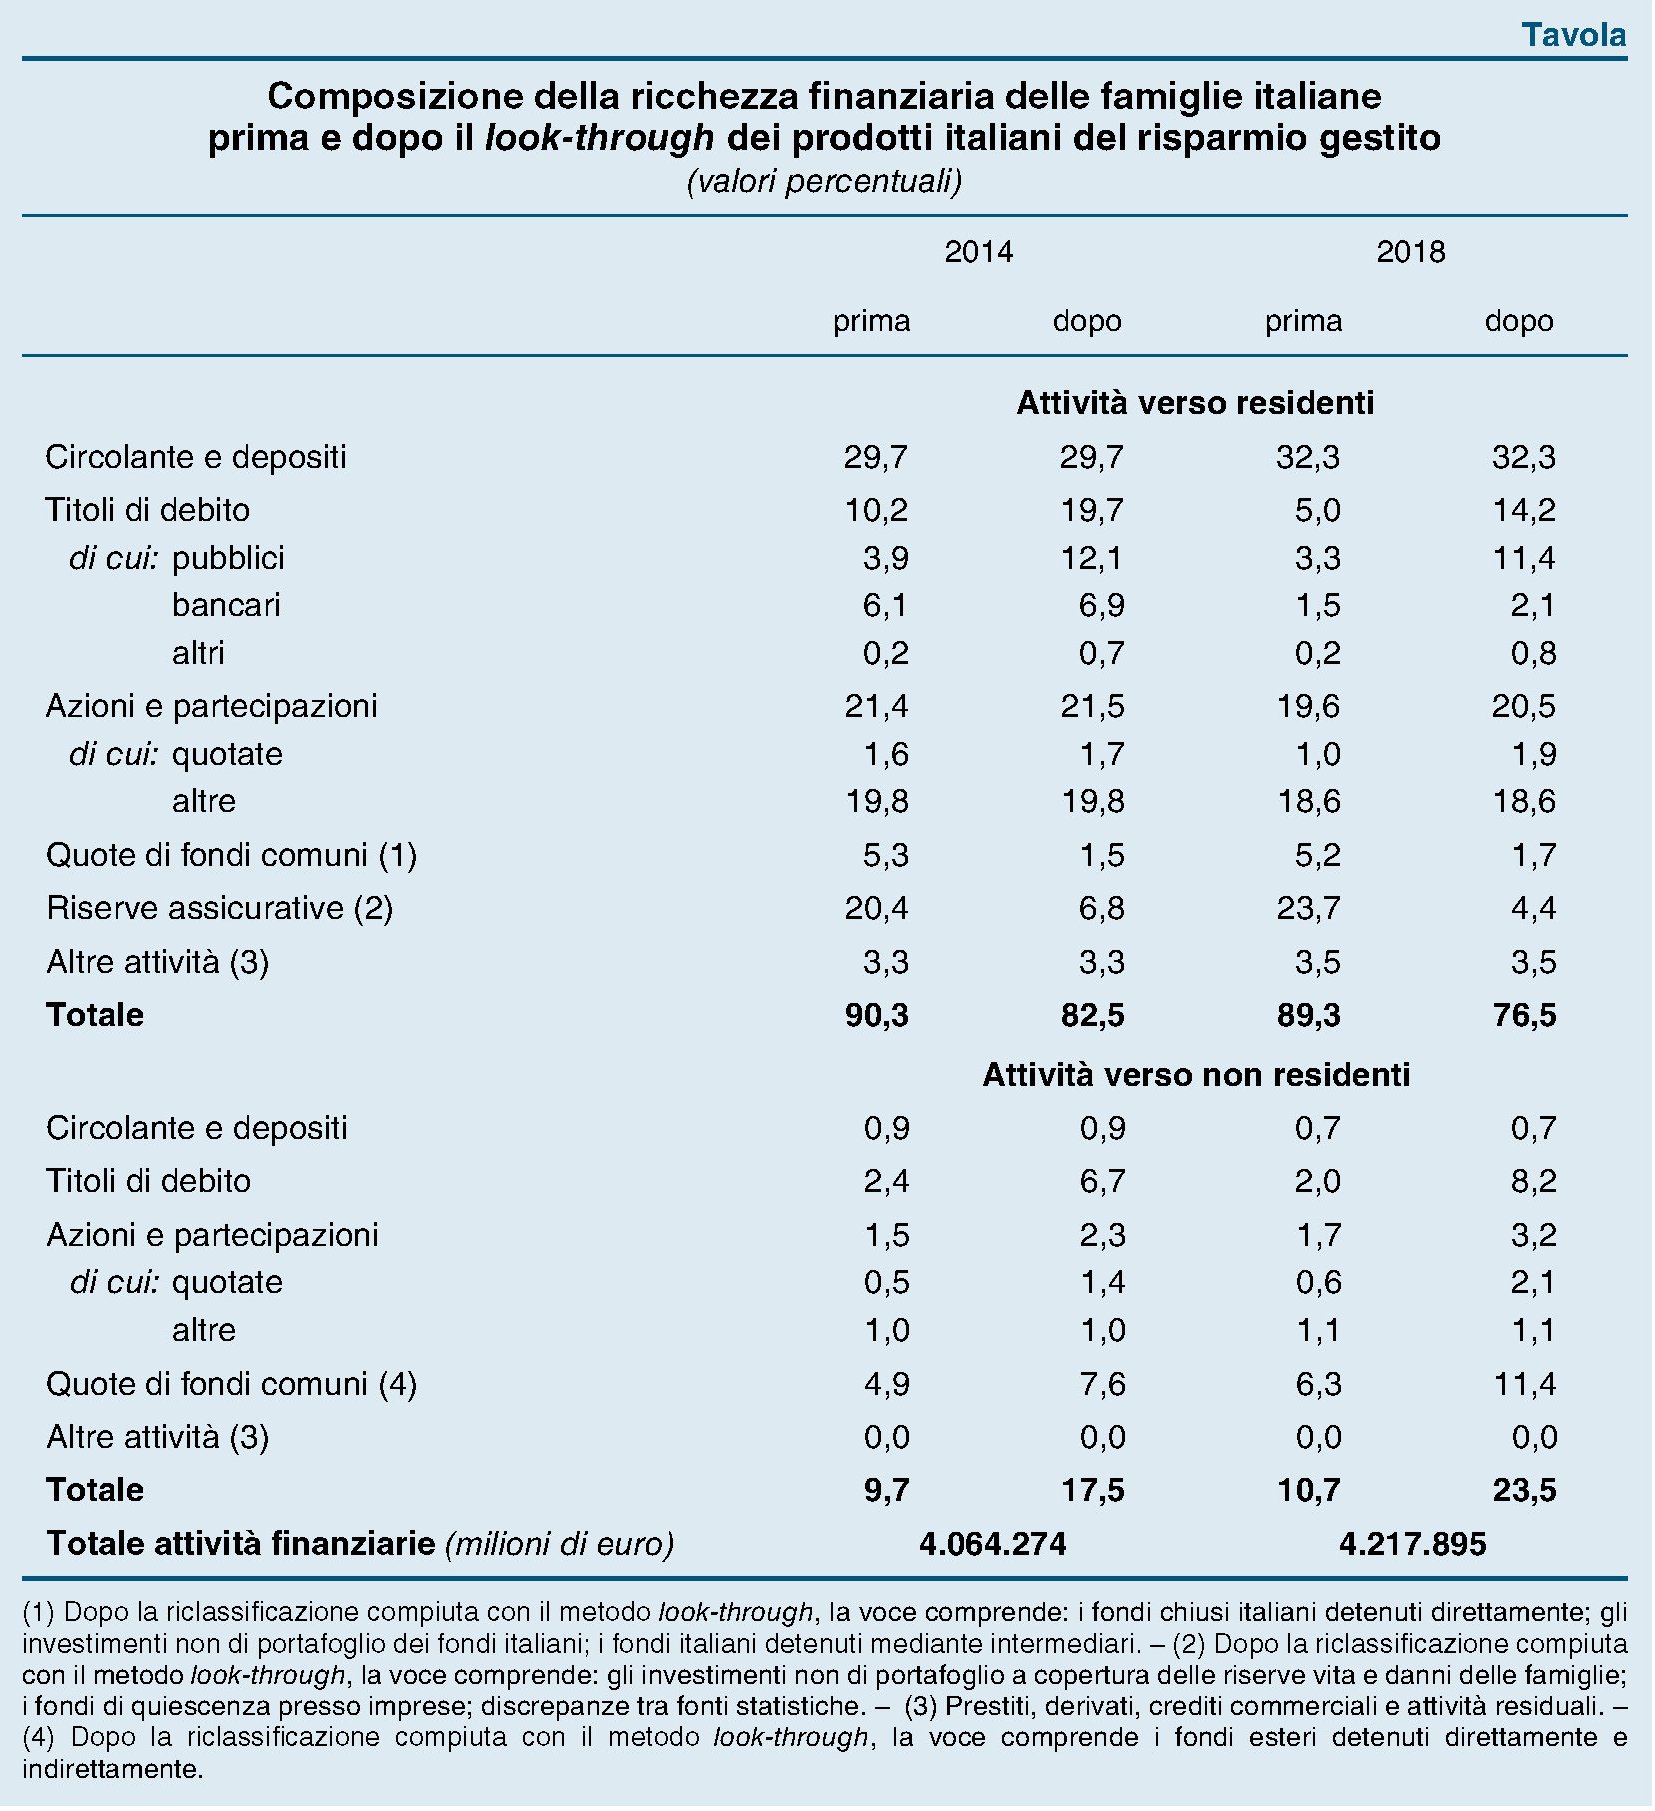
La prima, più evidente, è che c’è stato un calo rilevante del peso del comparto obbligazionario, 14 punti percentuali, in parte guidato dalle obbligazioni bancarie, pure se le obbligazioni rimangono la componente prevalente (65%) del portafoglio delle famiglie. “Il calo delle obbligazioni – spiega la Banca – è riconducibile ai titoli di Stato italiani e alle obbligazioni bancarie; è invece aumentato il peso delle obbligazioni estere, in particolare di quelle emesse da società non finanziarie”. Quanto a queste ultime è emerso che tramite il risparmio gestito le famiglie hanno investito in obbligazioni emesse da imprese non finanziarie Usa e francesi.
Insomma, pure se la voglia di Btp è tornata timidamente ad affacciarsi nele preferenze della famiglie, quella di investire all’estero è stata assai più robusta. Prima l’Italia è facile a dirsi. Comprare prima l’Italia è un po’ più difficile a farsi.
La lenta erosione dell’offerta di lavoro in Italia
L’ultima relazione annuale di Bankitalia ci consente di raccogliere parecchie informazioni su una delle due gambe che consentono al mercato del lavoro di camminare, ossia l’offerta di lavoro. Quindi la quantità (e la qualità) dei lavoratori che offrono i propri servizi nella speranza di incontrare una domanda da parte delle imprese. È evidente che un’offerta carente è problematica quanto una domanda carente. Perciò è importante che un’economia disponga di un’offerta di lavoro adeguata, oltre ad essere in grado di occuparla per limitare la disoccupazione.
In statistica queste grandezze vengono misurate dal tasso di attività, che è il rapporto tra la forza lavoro (occupati+disoccupati) e la popolazione in età lavorativa, quello di occupazione, che è il rapporto fra il totale degli occupati e la popolazione in età lavorativa, e quello di disoccupazione, che è il rapporto fra le persone in cerca di lavoro e la forza lavoro. Utile ricordare questi concetti perché ci consentono di comprendere meglio la tabella proposta da Bankitalia, che è articolata per classi di età.
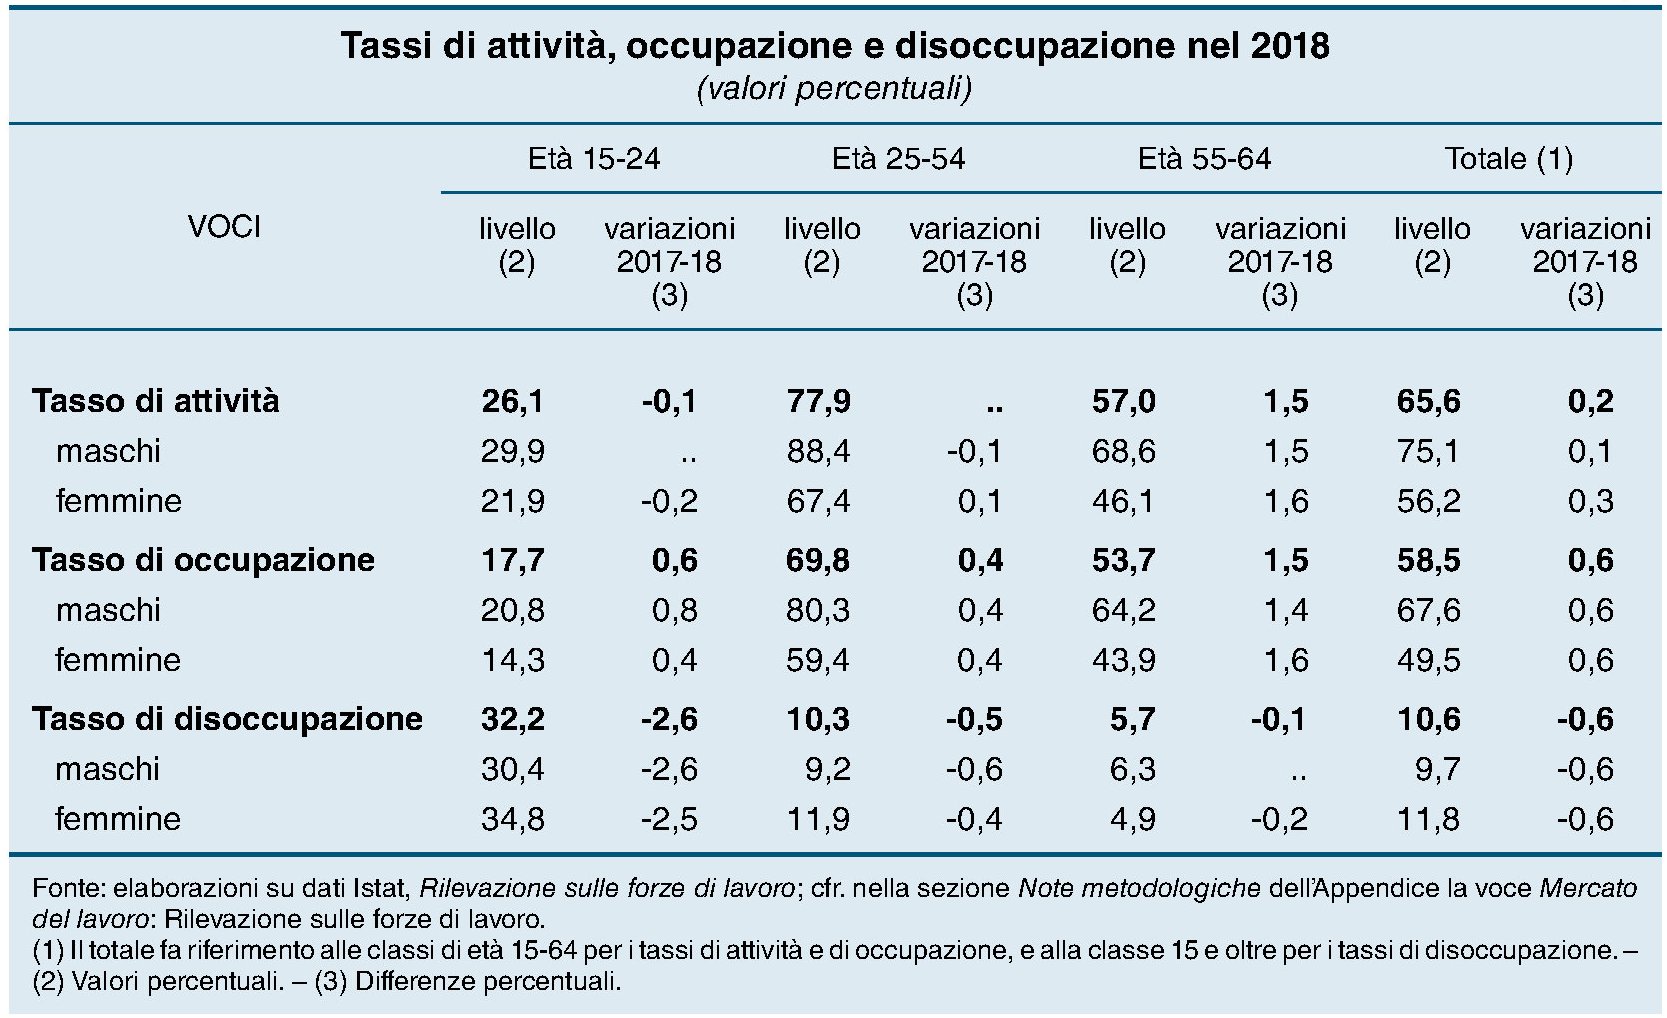
Ad esempio: è ovvio che i tassi di attività e di partecipazione più elevati si osservino nella classe dei 25-54 anni, mentre di solito la disoccupazione tende a concentrarsi nella coorti più giovani della popolazione. Complessivamente fra il 2017 e il 2018 il tasso di partecipazione in Italia è cresciuto, ma questo aumento è dovuto in larga parte all’incremento di partecipazione della classe dei 55-64enni (+1,5%), più elevato della somma della crescita degli occupati fra i 15-54enni (+1%). Non è un fenomeno isolato. Si tratta di una tendenza iniziata col nuovo secolo e conseguenza delle varie riforme pensionistiche che hanno ritardato l’età del pensionamento. “Dal 2000 a oggi – scrive Bankitalia – il tasso di partecipazione nella classe di età 55-64 anni è quasi raddoppiato (dal 30 al 57%), ed è aumentato di poco meno anche quello degli individui di età compresa tra i 65 e i 74 anni (dal 5 al 9%)”.
Ciò ha contributo alla crescita della partecipazione, che nel 2018 è arrivata al 65,2% (+0,2% sul 2017), “il livello più elevato dal 1977”. Una crescita distribuita fra uomini e donne e più concentrata nel centro-nord, dove “maggiore è l’incidenza sulla popolazione in età da lavoro degli occupati più anziani, direttamente interessati dall’innalzamento dell’età di pensionamento”.
Senonché l’arrivo di Quota 100 potrebbe arrestare questa crescita di partecipazione, se non proprio invertirla, anche perché a questa norma si è aggiunta anche quella che sospende fino al 2026 l’adeguamento biennale delle aspettative di vita per la pensione anticipata. “Nel complesso – scrive via Nazionale – le nuove norme consentono l’anticipazione della pensione minima fino a cinque anni”: Bankitalia stima che la piena adesione a Quota 100 abbasserebbe la partecipazione fino a 0,6 punti percentuali entro il 2020.
Si è detto che il pensionamento anticipato servirà a trasformare tanti disoccupati in occupati. Ma è una solo speranza. “Sulla base delle evidenze disponibili per i paesi dell’area dell’euro e per l’Italia, è poco probabile che l’uscita anticipata di alcune coorti di lavoratori più anziani possa avere ricadute significative sulla domanda di lavoro per gli individui di altre classi di età nel settore privato”. Quanto al pubblico, dipenderà dalle decisioni che verranno preso per il turnover reale e dai tempi per espletare i concorsi. Nel frattempo la partecipazione è destinata a diminuire. E non soltanto per Quota 100. Anche il Reddito di cittadinanza potrebbe svolgere un effetto dissuasivo sull’offerta di lavoro.
Sempre Bankitalia nota come “il sussidio, la cui generosità decresce significativamente all’aumentare del reddito da lavoro, potrà scoraggiare l’accettazione o la prosecuzione di rapporti di lavoro precari e non particolarmente remunerativi”. Secondo le stime della Banca, i lavoratori 15-64enni che guadagnano meno o almeno quanto potrebbero incassare col RdC “rappresentano fino allo 0,5% del totale” degli occupati. Per giunta, il “disincentivo all’occupazione si concentrerebbe in segmenti con prospettive occupazionali già limitate (persone giovani, con impieghi precari e nel Mezzogiorno), che risentirebbero ulteriormente di prolungati periodi di inattività”. Senza considerare che potrebbe incentivare forme di lavoro irregolare.
Il problema si aggrava se si osserva che all’erosione quantitativa dell’offerta di lavoro, si aggiunge quella qualitativa. Per averne un’idea possiamo guardare a quella che Bankitalia chiama “Brain drain”, la famosa “fuga di cervelli”. Fino ad oggi l’incremento della partecipazione al lavoro, iniziato dal 2011 – dopo la legge che allungava l’età lavorativa – è riuscito a bilanciare il calo dei residenti in Italia, iniziato nel 2015 e ormai in piena accelerazione. Anche nel 2018 la popolazione è diminuita di 90.000 unità (-0,2%) nonostante il contributo netto dato dal saldo migratorio di circa 190.000 persone. Ciò in quanto le uscite dal paese hanno registrato “il massimo storico dal 1981”, ossia da quando sono iniziate le rilevazioni.

Questa emigrazione, che solo nel 2018 ha coinvolto 120.000 persone (5.000 in più rispetto al 2017), nel periodo fra il 2007 e il 2018 ha provocato un saldo migratorio netto negativo per 492.000 unità. Il fatto che dovrebbe farci riflettere è che “le uscite hanno coinvolto i giovani e i laureati in modo ancora più significativo rispetto agli anni precedenti la Grande Recessione: tra i primi la percentuale è passata dallo 0,1 nel 2007 a circa lo 0,5 nel 2017, tra i secondi dallo 0,2 allo 0,4”. A emigrare non sono solo i meridionali, ma anche gli abitanti del centro e del nord.
Questo drenaggio di capitale umano ha alcuni effetti negativi per il nostro tessuto economico. Alcuni studi osservano che questi flussi in uscita, specie quelli di giovani, rischiano di ridurre il potenziale di fare impresa di un paese. I risultati di uno di questi mostrano che “l’impatto dell’emigrazione sulla creazione di nuove imprese è negativo, soprattutto per quelle con soci o manager al di sotto dei 45 anni e nelle aree del Paese con una struttura demografica più giovane. Per giunta “la relazione negativa tra emigrazione e imprenditorialità riguarda ogni area del Paese e tutti i settori, sia quelli a basso valore aggiunto sia quelli più avanzati; incide negativamente anche sulla creazione di start up innovative”.
Insomma, pensionamenti anticipati dagli esiti incerti, sussidi che “spiazzano” retribuzioni di mercato, emigrazione. Il combinato disposto di questi fenomeni agisce con profondità sulla nostra offerta di lavoro, che a quanto pare soffre per un pregiudizio molto diffuso nel nostro paese secondo il quale basta far crescere la domanda di lavoro per far funzionare l’economia. Ma è un pregiudizio che alla lunga rischia di far danni. Non è solo la domanda a creare l’offerta. Vale anche il contrario.

