
Etichettato: the walking debt
Cronicario: PagheRai con la Flat Taxi, ma non il canone tv
Proverbio del 25 luglio Il chilometro è lungo, per chi è stanco
Numero del giorno: 526 Importo medio del reddito di cittadinanza nei primi tre mesi
Annunciazione annunciazione (cit.): il ministro Mammamia, che non a caso rima con economia, ha detto che “ci sono margini più ampi”. Tradotto vuol dire che…

Bello vero: che cosa meravigliosa: spendere per guadagnare. Siamo talmente bravi a farlo, noi italiani, che abbiamo speso fino a fare 2.300 e rotti miliardi di euro di debiti nel tempo e guarda come stiamo.

E siccome siamo bambinoni, ecco che si prepara la prossima favoletta che i nostri inesauribili VicePremier, assai versati nelle narrazioni, faticano non poco per trasformare in realtà. Quella della Flat Tax (i) già la conoscete. Non ci crede nessuno, ovviamente, però ci sperano tutti. Salvo poi scoprire, come è successo oggi dopo che un centro studi ha fatto due conti, che con un’aliquota flat al 15%, come dice Mister IPhone, uno che guadagna 55 mila euri l’anno ne risparmia settemila, e uno che ne guadagna 29 mila appena la metà. Meraviglioso no?

Non c’è altro da aggiungere, salvo che forse l’adesione alla Flat tax potrebbe addirittura essere volontaria…

Sull’altro fronte, quello degli a/lleati-vversari, l’altro Vicepremier se n’è uscito con un colpo di genio: dobbiamo abolire il canone Rai. Ovviamente trascura di ricordare che poi la Rai dovrebbe pescare altrove i soldi per mantenere il suo caravanserraglio.
Ma siccome “ci sono più margini”, aboliranno pure il canone Rai che comunque verrà ripagato dalla Flat tax (i). E tutti vissero felici e contenti. E adesso tutti a nanna.
A domani.
La strategia “coloniale” dei prestiti cinesi
Abbiamo visto che col tempo la Cina è diventata una grande creditrice internazionale dividendo le sue enormi eccedenze fra i paesi avanzati e quelli in via di sviluppo, secondo criteri e quantità assai differenti. Il paper del Nber che analizza questi flussi ci consente di guardare più in dettaglio e quindi comprendere meglio quali siano i principali snodi del capitale cinese, aiutandoci così a indovinare il pensiero che guida questi flussi. E’chiaro che se presto più denaro a un paese rispetto a un altro questa scelta obbedisce a un qualche tipo di ragionamento.
Facciamo partire l’osservazione dai paesi in via di sviluppo, verso i quali in questi ultimi anni i flussi finanziari cinesi sono stati robusti. Sappiamo già che questi prestiti, che hanno finito col surclassare quelli delle istituzioni internazionali, sono spesso concessi a tassi di mercato, con notevoli garanzie per la Cina e spesso sono collegati a forme di restituzione in natura. Quindi i prestiti servono in qualche modo anche ad assicurare alla Cina le materia prime, innanzitutto energetiche, di cui ha disperato bisogno. Una forma di capitalismo finanziario che gli autori del paper hanno assimilato a quello coloniale delle grandi potenze occidentali del XIX secolo.
Questi prestiti, va ricordato, sono spesso anche collegati a grandi progetti infrastrutturali. Quindi, aldilà degli aspetti finanziari collegati alle forme di restituzione, c’è un tema geopolitico che va considerato, come sa chiunque segua le corpose cronache collegate allo sviluppo della Bealt and Road initiative di Pechino. I prestiti cinesi servono a costruire, strade, ferrovie, porti, reti digitali. Tutte cose di cui i paesi in via di sviluppo hanno bisogno ma che servono anche alla Cina per internazionalizzarsi sempre più.
Su tutto ciò pesa l’asserita opacità dei prestiti cinesi ai paesi in via di sviluppo, più volte lamentata dagli autori della ricerca. Quindi bisogna accontentarsi di quel che si è riusciti a sapere, che comunque non è poco. Compulsando una pluralità di fonti, gli autori sono riusciti a organizzare un database che raccoglie i prestiti concessi fin da quando la neonata Repubblica popolare iniziava a muovere i suoi primi passi nella storia e già non trascurava di cimentarsi nell’arte della diplomazia dei prestiti esteri. Complessivamente sono stati raccolti circa duemila prestiti concessi a 150 paesi dal 1949 in poi, per un totale di impegni pari a circa 530 miliardi di dollari.
Le stime, perché di questo si tratta, vanno prese con giudizio, per le ragioni che abbiamo detto. Servono più che altro a dare un ordine di grandezza delle cifre in gioco. Ciò premesso, gli autori calcolano in 400 miliardi di dollari i prestiti in circolazione alla fine del 2017 a 106 paesi in via di sviluppo o emergenti. Una cifra che si confronta, evidentemente al ribasso, con i 650 miliardi di prestiti riportati nella bilancia dei pagamenti cinese e con i 919 di prestiti bancari all’estero identificati da altri studiosi. Ma questo al momento interessa poco. Ciò che interessa rilevare è che si tratta di un impegno finanziario importante e, soprattutto, ramificato.
Quest’ultima caratteristica, in particolare, merita di essere osservata più da vicino. Come abbiamo detto la Cina ha iniziato molto presto a concedere prestiti esteri e poi, dopo un certo periodo di “sonno” fra gli ’80 e i ’90, ha visto un piccolo boom con l’inizio del nuovo secolo.
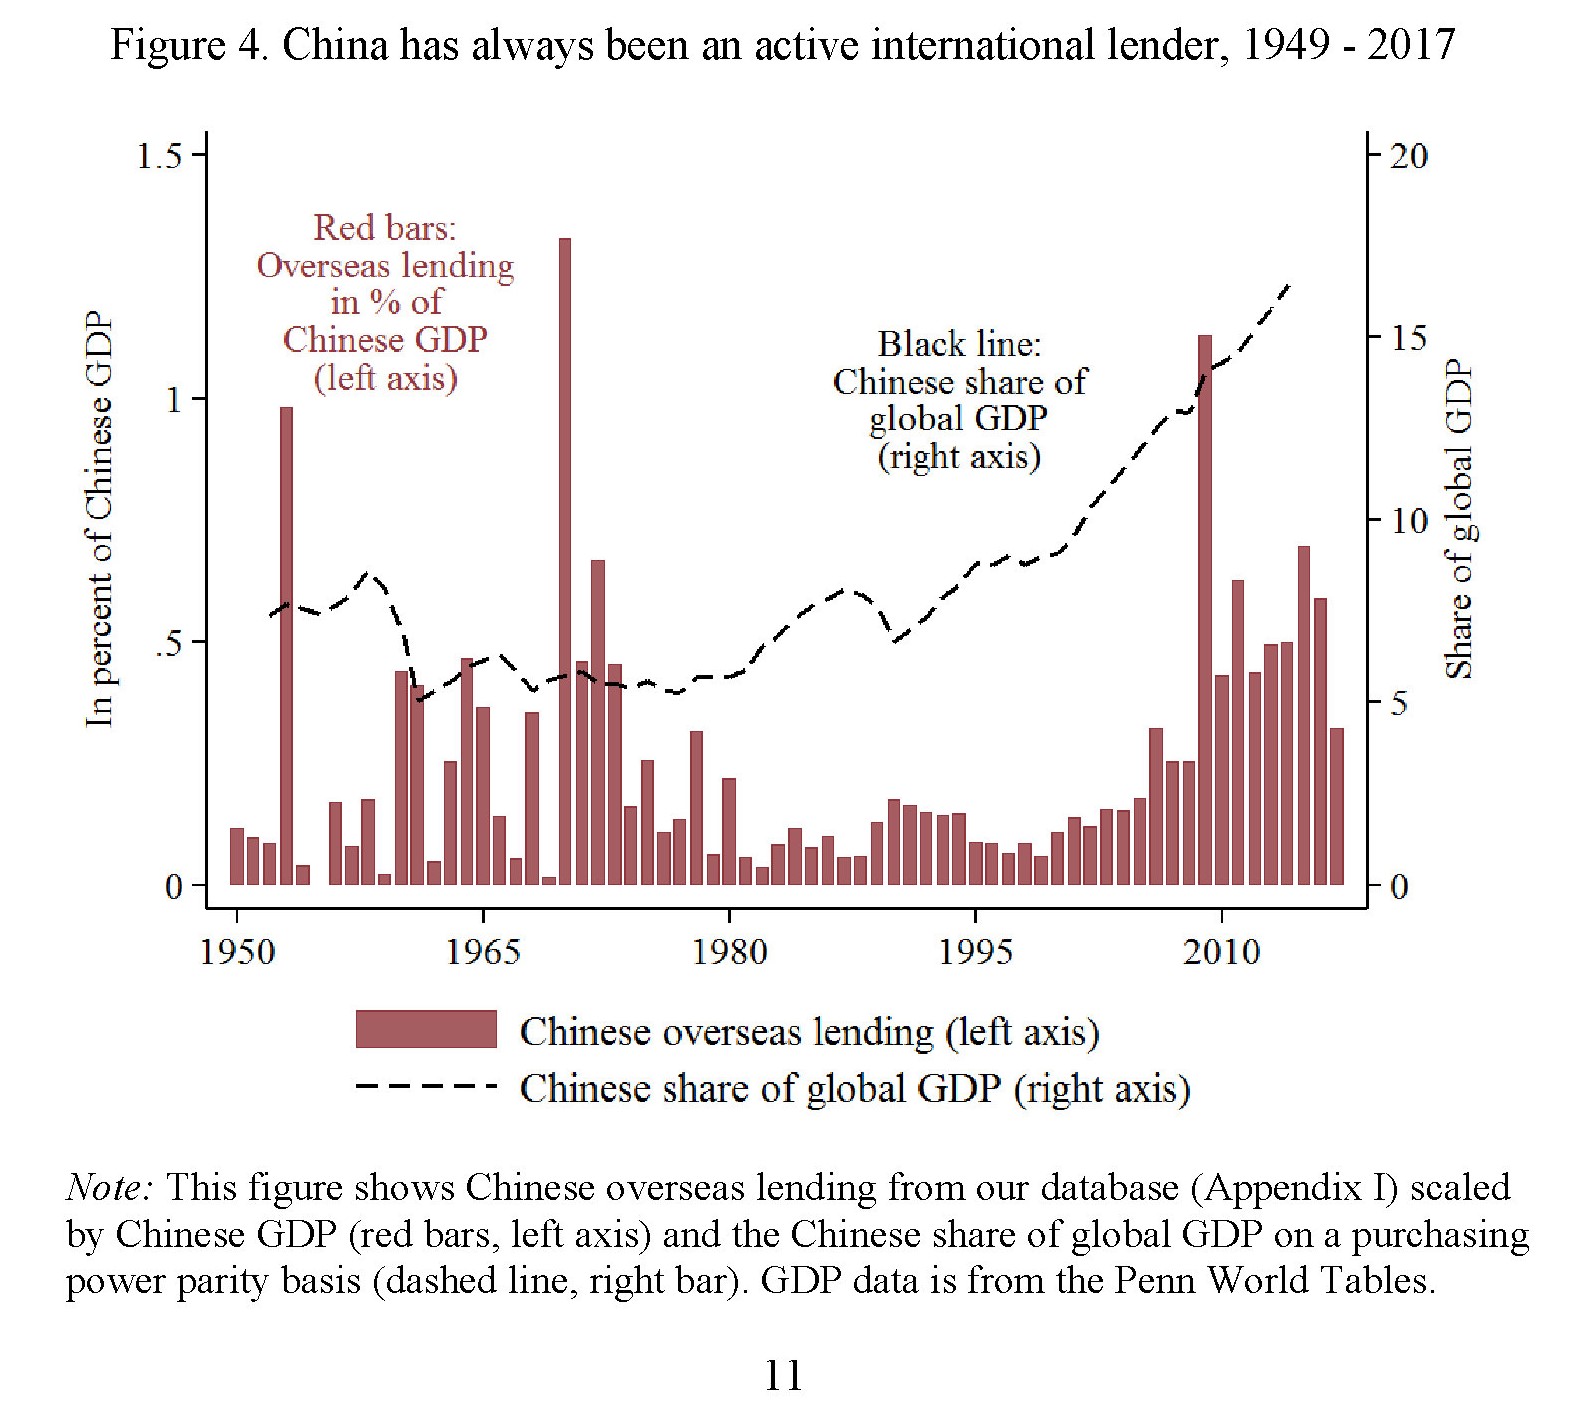
“Ora che la Cina rappresenta oltre il 15% del PIL mondiale – sottolineano gli autori -, le conseguenze finanziarie dei suoi prestiti all’estero sono più ampie che mai”.
In pratica circa l’80% dei paesi ricevono o hanno ricevuto prestiti o sovvenzioni cinesi. Pechino in sostanza ha lanciato l’ennesima sfida a un primato americano, che ancora resiste ma chissà fino a quando.

Il che ci ricorda l’importanza della diplomazia dei prestiti, non a caso esercizi favorito delle potenze egemoni. In alcuni momenti i prestiti cinesi hanno persino primeggiato fra le varie fonti di finanziamento destinati ai paesi in via di sviluppo.

La contropartite di questo attivismo è stata una crescita notevole delle obbligazioni di questi paesi nei confronti della Cina. Gli autori hanno anche stilato una classifica dei paesi più indebitati, e in cima troviamo il piccolo stato di Gibuti, dove la Cina ha aperto una base navale accanto a quella americana. Una vicenda che abbiamo approfondito altrove parlando dello straordinario espansionismo portuale cinese.

Aldilà delle classifiche, conta rilevare che oltre due dozzine di paesi hanno debiti con la Cina per più del 10% del loro pil. I prestiti diretti ai primi 50 debitori cinesi sono cresciuti di più del 16% nel 2017, con la conseguenza che questi paesi sono oggi più indebitati con la Cina che col resto del mondo. Secondo le stime degli autori, i paesi in via di sviluppo ed emergenti devono a Pechino 380 miliardi di dollari, a fronte dei 264 che gli stessi paesi hanno con quelli del club di Parigi. E i paesi più esposti sono quelli a più basso reddito.
“Un altro gruppo di paesi molto esposti verso la Cina sono quelli che esportano petrolio, come Angola, Ecuador, Niger e Venezuela”, osservano gli autori, così come quelli interessati ai progetti della Bri. Le regioni più indebitate sono quelle dell’Estremo Oriente e del Centro Asia, comprese alcuni paesi molto prossimi geograficamente con il Laos e la Cambogia. Anche il credito verso l’Europa orientale è cresciuto negli ultimi cinque anni, anche se non ai livelli delle altre regioni che abbiamo visto.
Questi prestiti si caratterizzano per il loro essere di provenienza statale e a grande vocazione commerciale. Spesso sono denominati in dollari e con tassi di interesse che incorporano un premio di rischio come un normale prestito bancario. I tassi oscillano fra il 2-3% a differenza dei prestiti a tasso zero usualmente concessi dalle istituzioni internazionali. Qualche esempio: nel 2010 l’Ecuador ha preso a prestito 1,7 miliardi di dollari dalla China Export-Import Bank al tasso del 7% in 15 anni. Oppure l’Angola, che ha avuto erogazioni da banche statali cinesi per 20 miliardi a un tasso medio del 6% con maturità da 12 a 17 anni. E poiché si tratta di prestiti con sotto del collaterale, questi crediti hanno una qualche forma di privilegio rispetto a quelli concessi dalle istituzioni internazionali. I cinesi insomma, sono generosi prestatori, ma a caro prezzo e con garanzie.
Le grandi protagoniste di questi flussi sono due banche. Oltre alla China Export-Import Bank, troviamo la China Development Bank: due dei pilastri del sistema finanziario cinese che abbiamo osservato altrove. Si tratta di banche che seguono le direttive del Chinese state council, quindi “politiche”. Gran parte di questi prestiti sono in dollari, circa l’85% secondo le stime degli autori. Ciò implica che la politica monetaria Usa, indirettamente, non solo ha conseguenze sulla stabilità finanziaria dei paesi debitori, ma anche sui crediti cinesi. A dimostrazione del fatto che nel mondo di oggi nessun paese è un isola, anche se a molti piace pensare il contrario.
Rimane da capire se questi debiti sparsi a piene mani fra i paese più fragili non siano a rischio. Ma questa è un’altra storia. E intanto può essere interessante ricordarne un’altra.
(2/segue)
Puntata precedente: Alla scoperta della diplomaziona dei prestiti cinesi
Puntata successiva: I prestiti cinesi rischiano di creare un’altra crisi del debito
La gelata degli investimenti italiani
L’ultimo Bollettino economico di Bankitalia ci consente di analizzare uno dei fattori che ha contribuito al notevole rallentamento della nostra economia: il calo degli investimenti provocato dal ciclo economico internazionale, che ha depresso la domanda estera per una serie di ragioni, ma anche da fattori interni che sembrano aver indebolito la voglia delle imprese di investire.
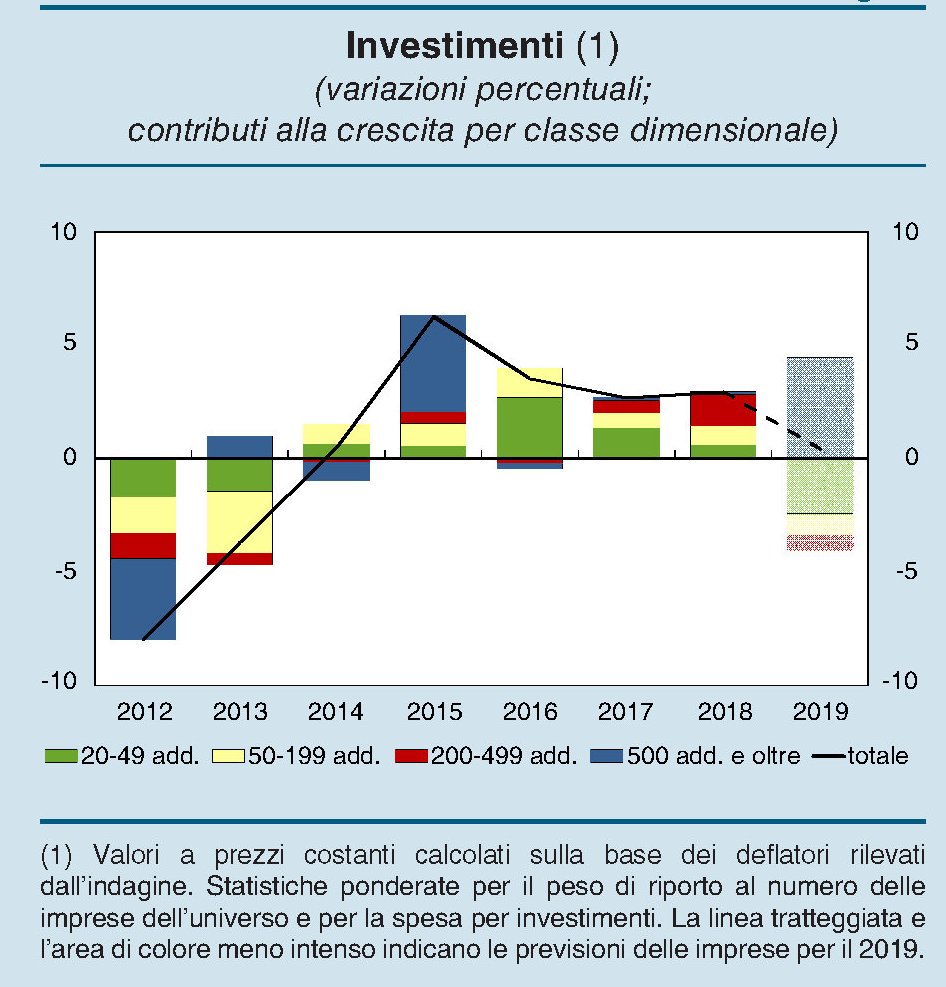
Il grafico è molto eloquente e non ha bisogno di molti commenti. In sostanza, “nel 2019 la spesa per investimenti a prezzi costanti si assesterebbe su livelli appena superiori a quelli del 2018, frenata dal calo prefigurato dalle aziende manifatturiere”. Al contrario, “le imprese dei servizi, che nel 2018 hanno ridimensionato la spesa, ne prevedono una ripresa”.
La spesa per investimenti, che è stata rilevata tramite un’indagine svolta su 4.200 aziende fra il mese di febbraio e di maggio impegante nell’industria e nei servizi non finanziari, mostra che ancora nel 2018 la spesa per investimenti (+3%) era cresciuta all’incirca quanto l’anno precedente (+2,7%). Al contrario le previsioni per il 2019 indicano un robusto arretramento. Ma non è questa l’unica informazione che si può trarre da grafico. Dalle proiezioni, infatti, si evince che le previsioni di investimento delle imprese più grandi, che sono positive, vengono praticamente cancellate da quelle uguali e contrarie delle imprese di minore dimensione.
Quanto alle ragioni, Bankitalia nota che “oltre metà delle aziende ha beneficiato di almeno una delle misure di incentivo agli investimenti. La spesa realizzata da tali imprese ha rappresentato nel 2018 più di due terzi degli investimenti complessivi; circa un terzo di queste ha dichiarato che almeno parte dell’accumulazione è stata realizzata grazie alle misure di sostegno”. Ciò significa che il venire meno di questi stimoli è capace di provocare un rallentamento della prospensione ad investire. Il che dovrebbe sempre farci riflettere sul lato oscuro dei sussidi, che fanno bene subito e chiedono il conto dopo. Ma si tende a dimenticarlo.
L’ombra della Bri cinese si allunga dall’Ungheria in Italia
La recente firma di un accordo fra il governo ungherese e il Friuli per l’acquisizione di un pezzo del porto di Trieste potrebbe segnare di fatto l’ingresso dalla finestra dell’Italia nelle linee di collegamento commerciali che la Cina sta costruendo da quando ha lanciato la sua Belt and Road initiative. Non è certo un caso che di recente il presidente della Regione Friuli si sia affrettato a dire che al porto triestino sono interessate anche alcune aziende americane. In tempi di contesa per l’egemonia, meglio far capire subito che non si parteggia per nessuno.
Molti si chiederanno cosa c’entri la Cina con l’investimento ungherese. Ma solo perché magari hanno dimenticato che la Cina è praticamente la padrona di casa del porto del Pireo, ma soprattutto è la grande sponsor di un progetto che cuoce lentamente sul fuoco della diplomazia internazionale: il land-sea express passage, che dovrebbe collegare il porto del Pireo proprio con l’Ungheria. Un progetto del quale di quando in quando emergono aggiornamenti, per lo più sui notiziari specializzati. Il che rende la lettura di queste cronache particolarmente complessa e tuttavia necessaria per intuire l’evoluzione delle strade della globalizzazione che sono inevitabilmente politiche, oltre che economiche.
L’Ungheria, infatti, terra tagliata fuori dal mare, ha un disperato bisogno di porti ed è insieme un luogo di passaggio importante per le merci che arrivano dal Sud Europa.
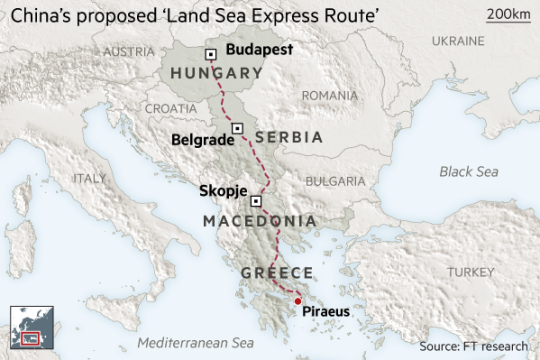
Il grafico sopra esprime meglio di ogni commento il senso dell’iniziativa cinese. Il Pireo è già diventato un hub straordinario per le merci che arrivano da Suez, ed esiste già un collegamento ferroviario fra l’Ungheria e l’Italia. L’ingresso del paese magiaro nel porto italiano diventa la terza variabile di una sistema logistico che inevitabilmente legherà insieme la Cina, l’Ungheria e il nostro paese. La qualcosa farà bene alla nostra economia. Se poi giovi anche al nostro posizionamento internazionale è tutto da vedere.
Il lento degrado del debito corporate
Dieci anni dopo la crisi, vale la pena osservare, come fa la Bis nella sua ultima relazione annuale, che per alcuni versi si sta peggio di prima. Sul versante del debito corporate, ad esempio, si scopre che non solo solo è aumentato – negli Usa ha superato il livello pre crisi – ma ha drasticamente peggiorato la sua qualità, come si può osservare nel grafico sotto (second pannello da sinistra) che misura il merito di credito delle obbligazioni corporate.
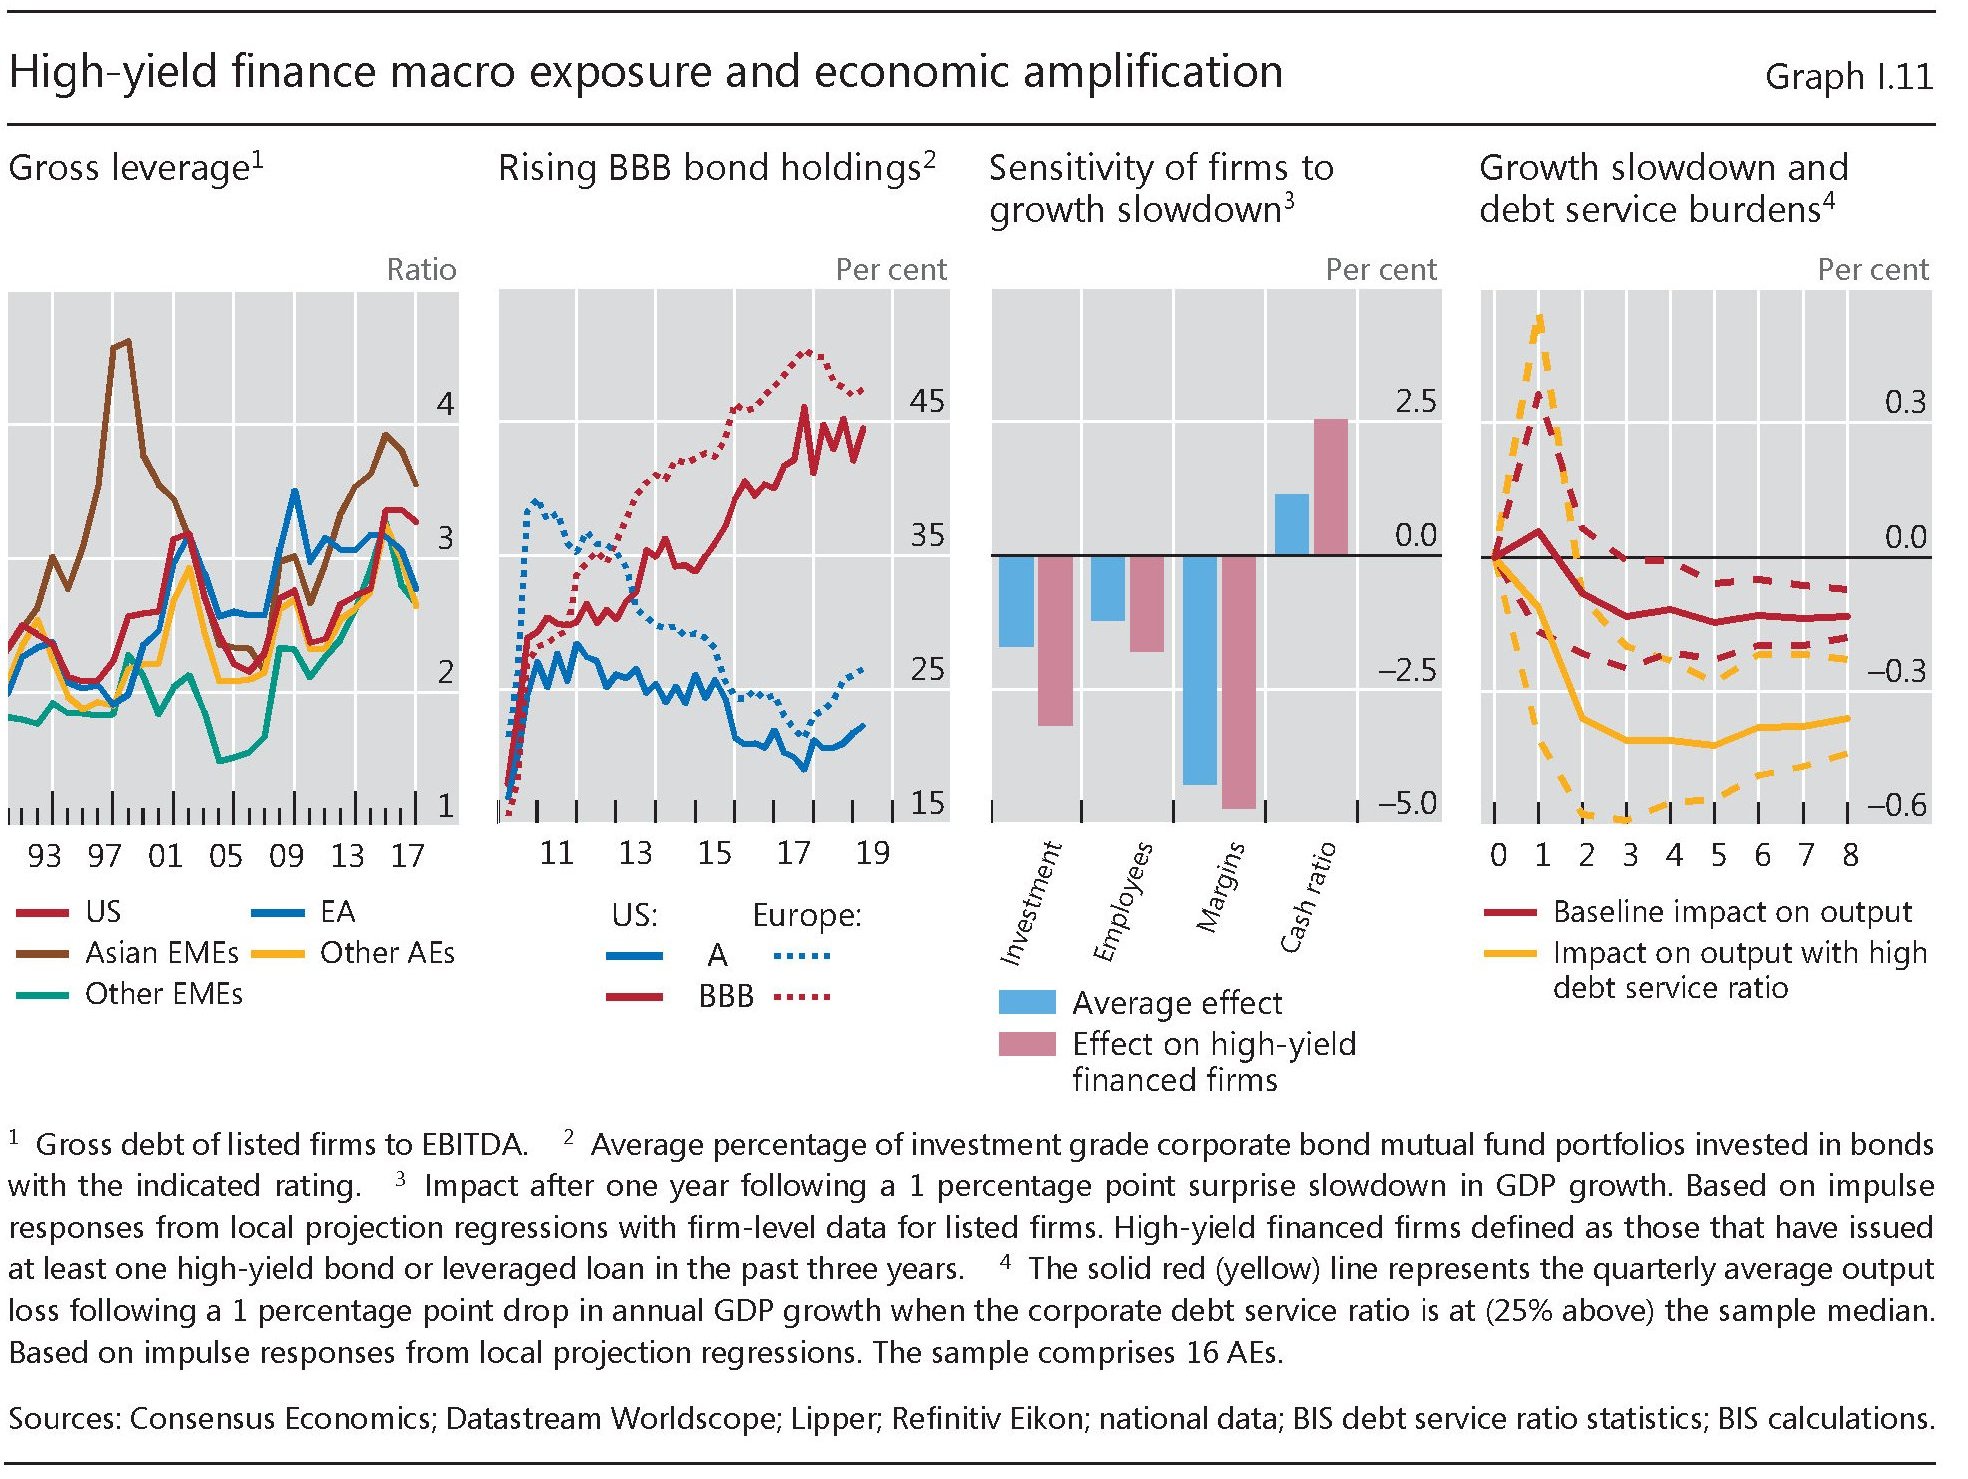
“L’elevato indebitamento rende le imprese più vulnerabili a un possibile inasprimento delle condizioni finanziarie. Anche in un contesto caratterizzato da tassi di interesse continui molto bassi, le condizioni finanziarie potrebbero peggiorare in caso gli utili vacillino”, scrive la Bis. Peraltro le cronache raccontano con dovizia di particolari quanto sia infiammabile questa miscela. Come promemoria è sufficiente ricordare la brusca caduta dei corsi azionari che si è verificata nell’ottobre e nel dicembre scorsi, quando si è osservata anche una diminuzione delle emissioni di bond societari insieme a una corposa fuoriuscita di risorse dai fondi obbligazionari.
Nulla di strano che questa volatilità affligga i mercati se si osserva quanto sia cresciuta la quota di obbligazioni con merito di credito basso. Dal 14% del totale all’inizio del nuovo secolo, questi bond quasi junk sono arrivati al 45% in Europa, mentre negli Usa si è passati dal 29 al 36%. Ciò significa che in caso questi rating vengano ulteriormente ribassati, molti gestori di fondi dovrebbero sbarazzarsi di un mucchio di carta per rimanere dentro le regole dell’investment grade. La qualcosa sembra fatta apposta per scatenare nuove vendite, o almeno timori di vendite.
Detto semplicemente, il degradare del merito di credito obbligazionario, controparte dell’aumento delle quantità di debito, ha creato un ambiente incendiario, assai sensibile alle scintille della sfiducia. Tutto il resto – dalla fragilità degli investimenti all’esito finale di una minore produzione – è una conseguenza di questo stato di cose.
Alcune stime econometriche mostrano che in seguito a un rallentamento gli investimenti di una impresa che si finanzia sul mercato high yield, ossia dei prestiti rischiosi, diminuiscono quasi il doppio rispetto ad altre imprese. Ciò a mostrare che il debito non è innocuo. E’ un fardello. Questo vale per le imprese. Ma anche per gli stati. Ci piaccia o no.
Alla scoperta della diplomazia cinese dei prestiti
Se vuoi diventare ricco costruisci una strada, dice un proverbio cinese. E le strade non si costruiscono solo col le pietre e l’asfalto. La diplomazia utilizza molti strumenti per allacciare relazioni e da sempre ne viene perseguito uno potentissimo: il prestito di denaro. La diplomazia dei prestiti internazionali è materia poco nota, aldilà dei circuiti specialistici, e per questa ragione sono sempre benvenuti i lavori di analisti che ci consentono di sbirciare per un attimo nei grattacieli dove il potere politico e quello economico celebrano il loro sposalizio. Perché se certamente costruire una strada conduce alla ricchezza, e tanto più quando si concedono prestiti, è vero altresì che quando gli stati prestano agli stati non è solo il calcolo economico a guidare le decisioni. I prestiti internazionali hanno a che fare con l’influenza, più che col profitto, che pure ha la sua importanza.
La premessa serve a introdurre un recente paper del Nber che ha il pregio di illustrare in maniera sistematica la grande ragnatela di prestiti internazionali che la Cina ha tessuto già dall’indomani della fondazione della Repubblica popolare fino ai nostri giorni nei quali, dopo la straordinaria crescita registrata nell’ultimo ventennio, la Cina è divenuta una dei più grandi creditori internazionali, avendo disseminato per il mondo migliaia di miliardi di dollari in varie forme, da investimenti di portafoglio a investimenti diretti, prestiti bancari, crediti per l’esportazione e persino linee di swap attivate dalla banca centrale cinese con una quarantina di banche centrali nel mondo.
In sostanza, pressoché tutti i paesi del mondo, in un qualche modo e in una qualche misura, hanno debiti nei confronti della Cina. Il grafico sotto sommarizza questa situazione.
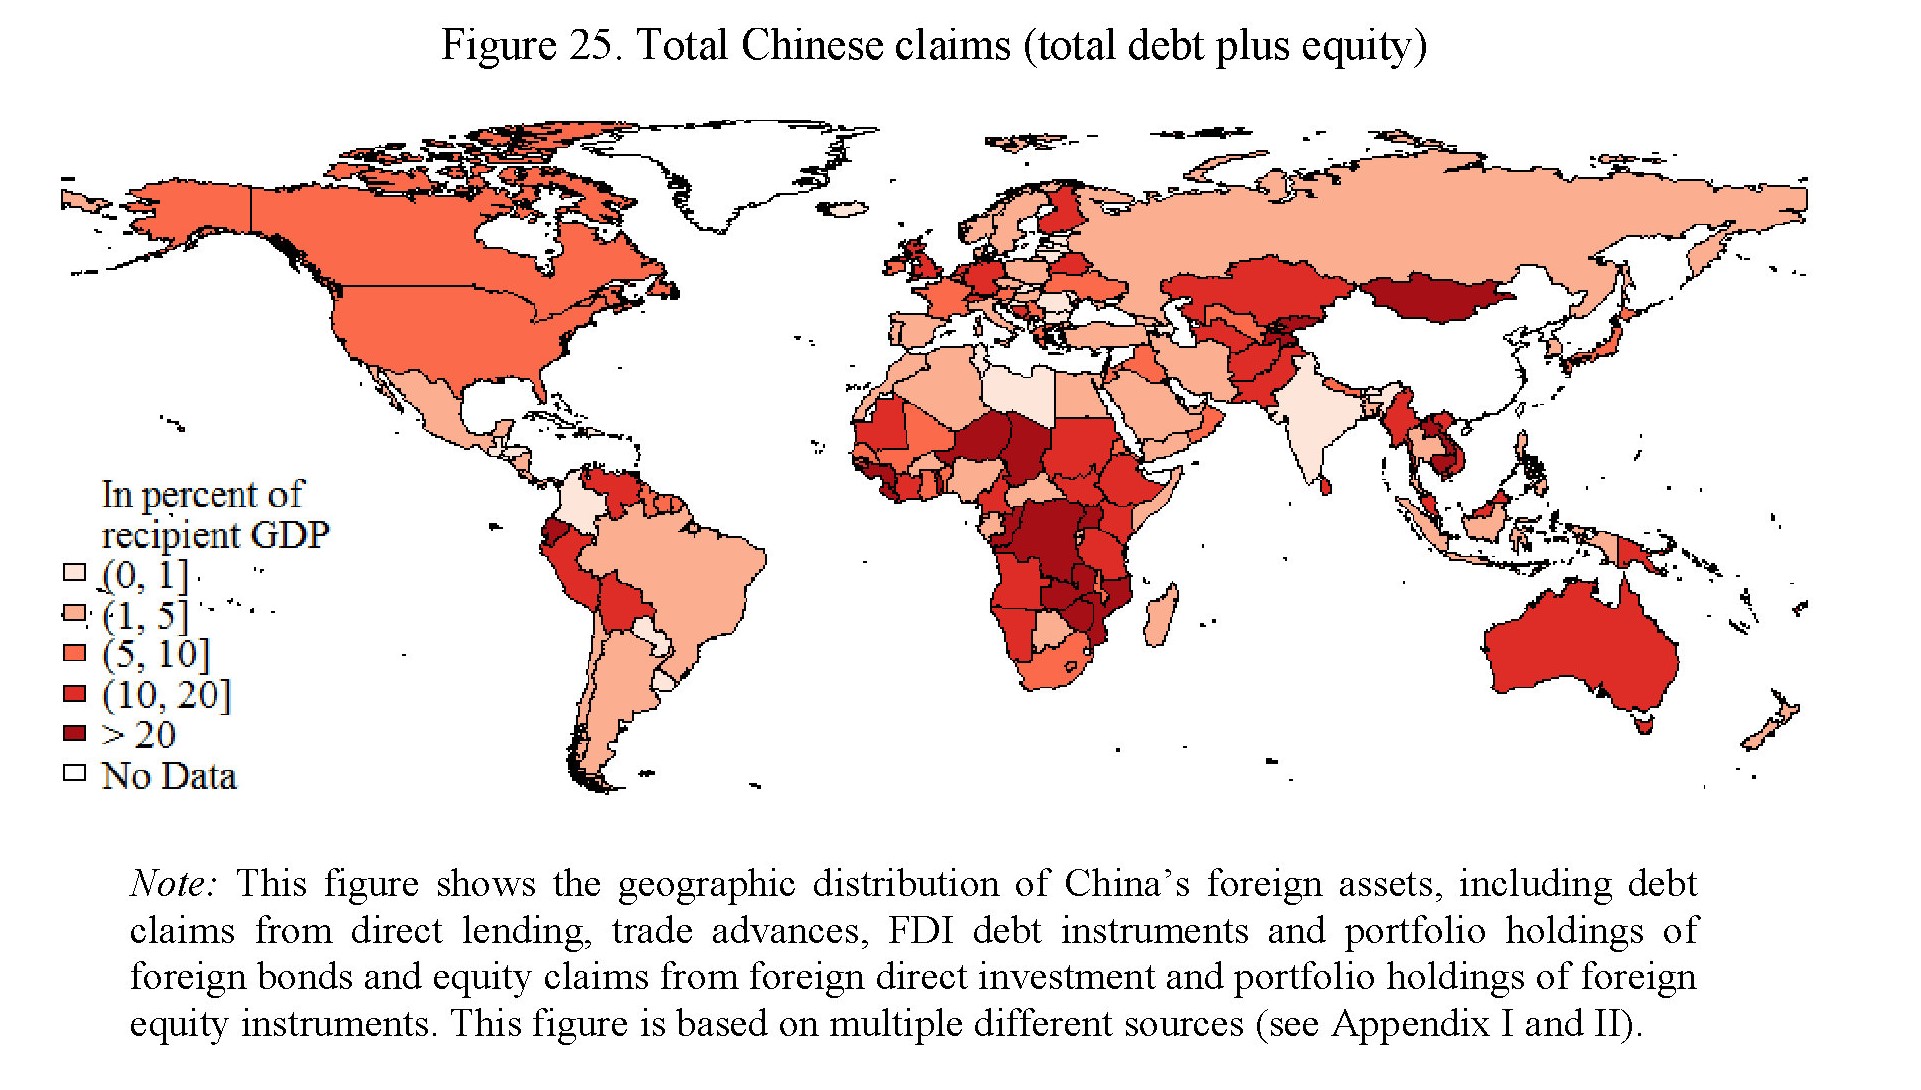
Come si può osservare, solo pochissimi sfuggono al ragno miliardario cinese, e chissà per quanto ancora. A ciò si aggiunga che per comporre questa rappresentazione, gli autori del paper hanno dovuto fare i conti con la scarsa trasparenza (“nel migliore dei casi”, dicono) delle fonti cinesi, costringendosi a compulsare vari database per arrivare a una rappresentazione quanto più possibile esaustiva. Ma che va comunque presa con beneficio di inventario. Il tema è straordinariamente complesso, come potrà scoprire chiunque avrà voglia di scorrere il paper, che contiene diverse indicazioni molto interessanti.
Prendiamo questa, per esempio: “I prestiti diretti e i crediti commerciali della Cina sono saliti da quasi zero nel 1998 a oltre 1,6 trilioni di dollari, o quasi il 2% del PIL mondiale nel 2018. Questi prestiti sono destinati principalmente a paesi a reddito medio-basso. In totale, le stime suggeriscono che lo stato cinese ora rappresenti un quarto del totale dei prestiti bancari ai mercati emergenti. Ciò ha trasformato la Cina nel più grande creditore ufficiale, che ha superato facilmente il FMI o la Banca mondiale”. Volontà di potenza, associata a potenza economica, insomma.
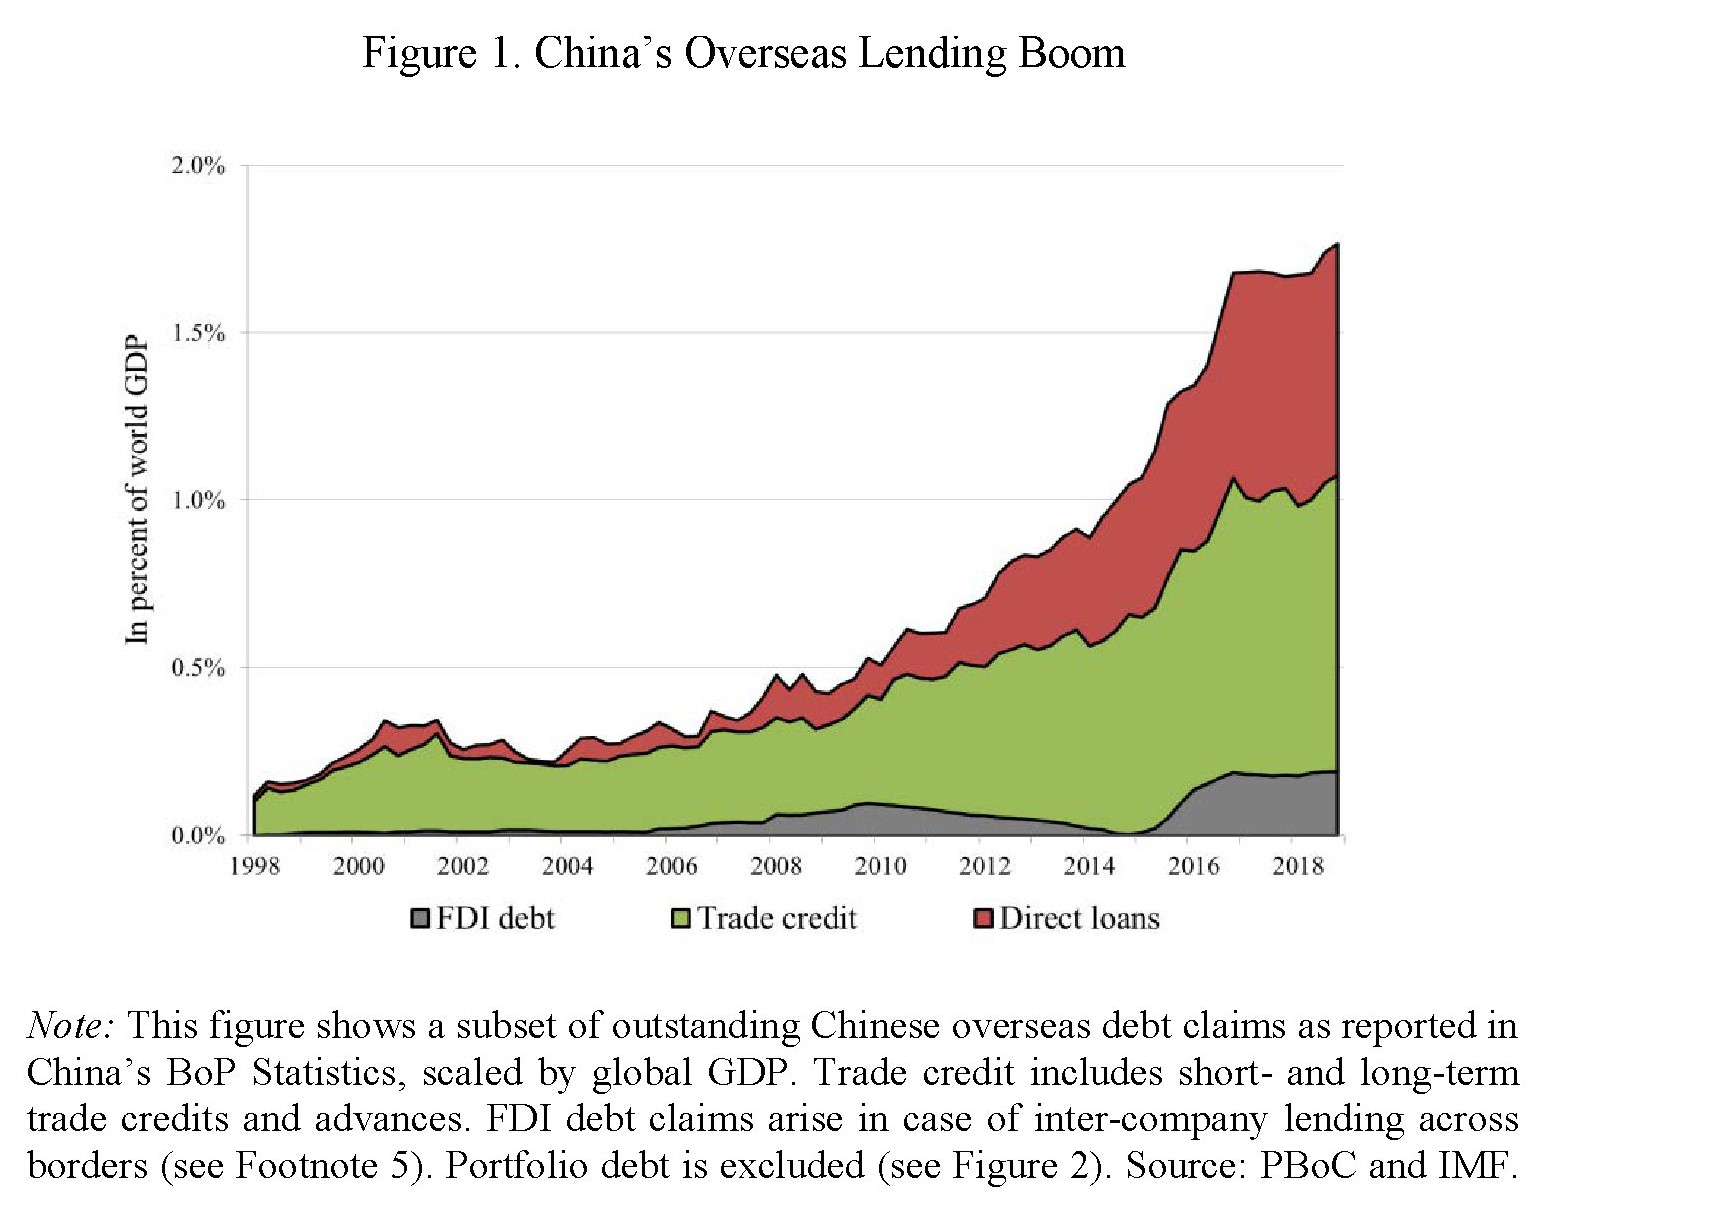
Se ai prestiti diretti associamo anche quelli indiretti, rappresentati dall’acquisto di bond governativi, il quadro si dettaglia ancor meglio.

Le stime parlano di circa 3.000 dollari di bond sovrani nella pancia della banca centrale cinese, la gran parte dei quali degli Usa, ovviamente, e poi della Germania, del Giappone e dell’Uk. Ma soprattutto è interessante osservare le modalità con le quali i cinesi prestano ai paesi più bisognosi, sempre ricordando che è molto difficile avere informazioni precise. Le vie della della diplomazia cinese, compresa quella economica, rimangono per molti versi misteriose, come mostrano anche le stime di crediti nascosti quantificate dagli osservatori che hanno avuto accesso a 1.974 prestiti cinesi e 2.947 sovvenzioni cinesi a 152 paesi emergenti o in via di sviluppo dal 1949 al 2017.
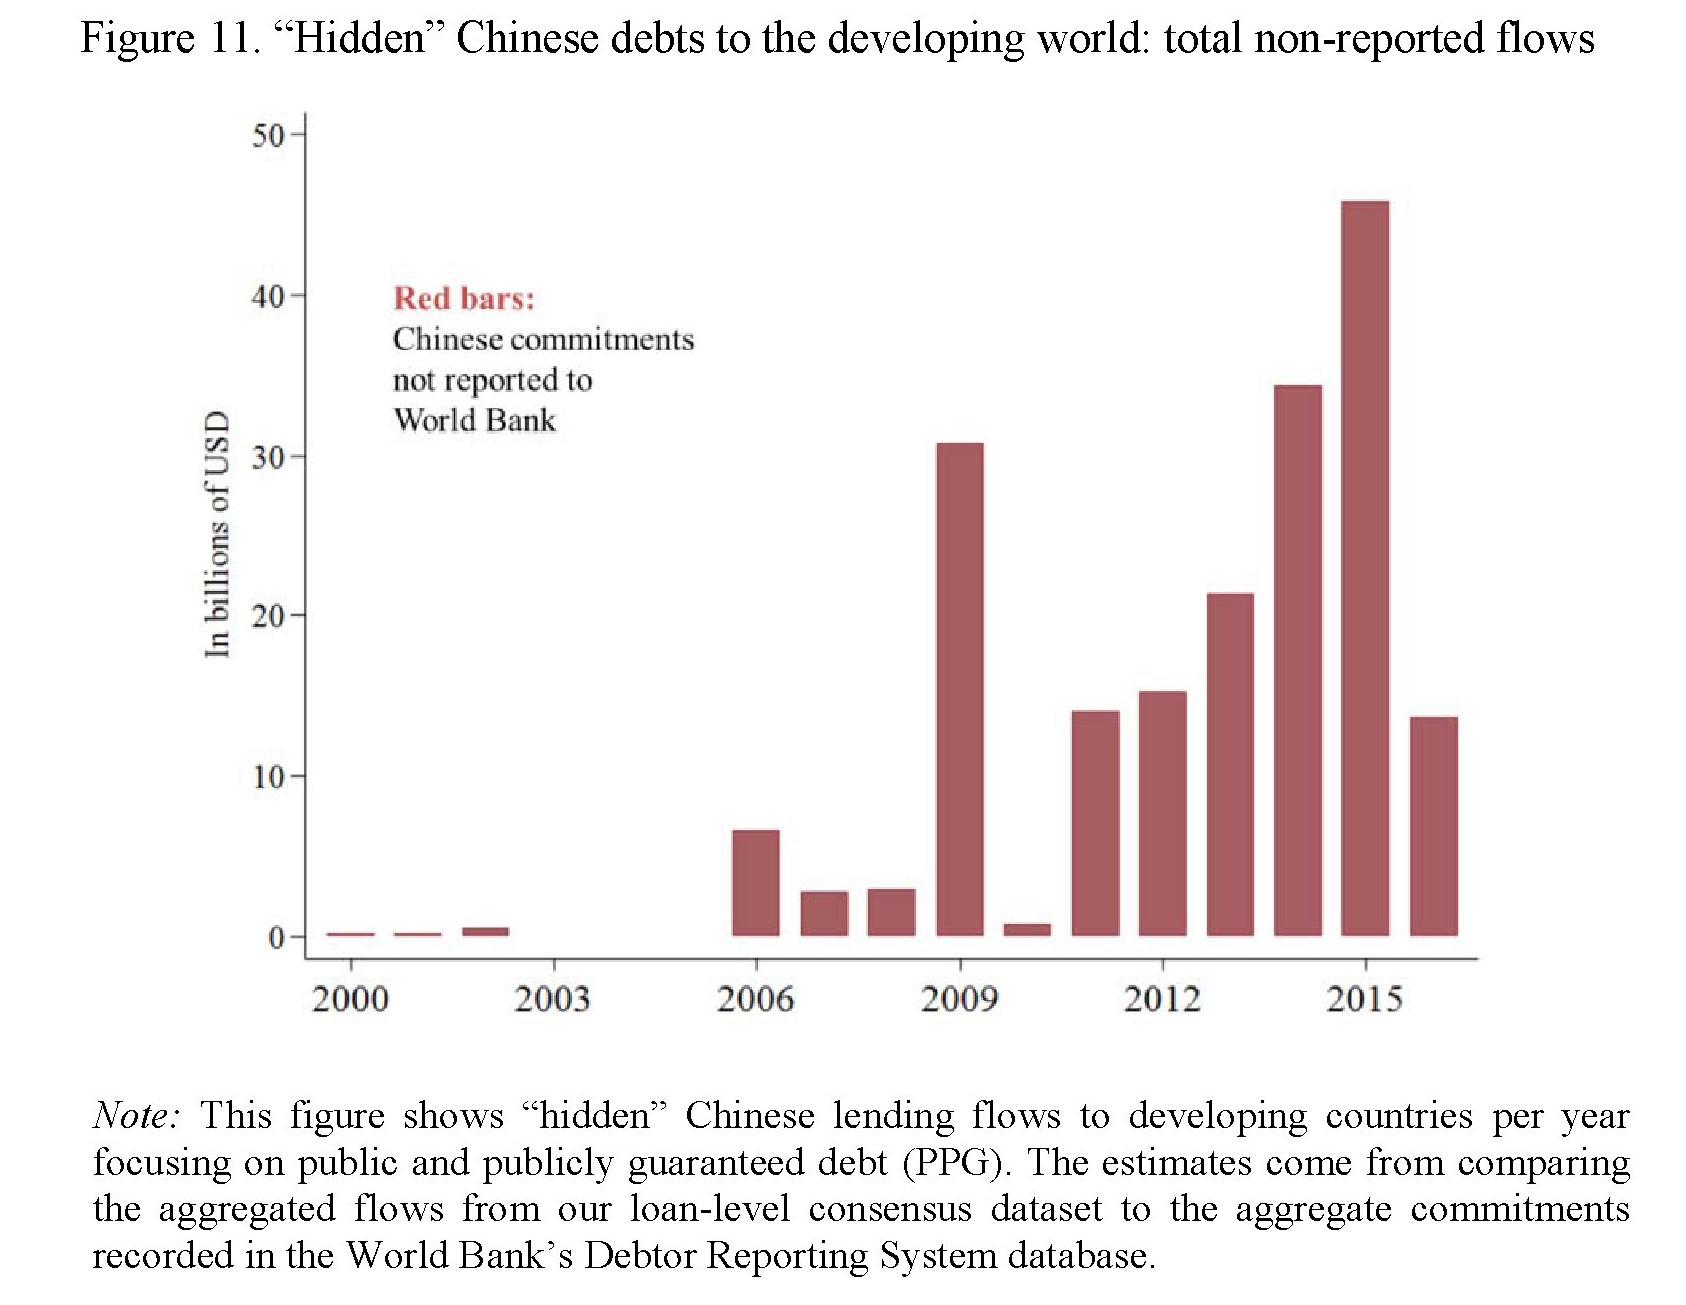
Approfondiremo nelle prossime puntate di questa serie i dettagli di questo mondo misterioso e variegato. Per il momento teniamo a mente quest’altra considerazione, che dice molto dello stile dei prestiti cinesi. “Negli ultimi decenni, – scrivono – i creditori ufficiali (le grandi istituzioni, ndr) hanno elargito prestiti ai paesi in via di sviluppo a condizioni agevolate con scadenze lunghe e tassi d’interesse inferiori a quelli di mercato. La Cina, invece, spesso presta a condizioni di mercato (con premi di rischio), scadenze più brevi e in parte con clausole che garantiscono il rimborso attraverso i proventi delle esportazioni di materie prime, in particolare dal petrolio”. In questo modo il credito cinese risulta di fatto “privilegiato” rispetto a quello delle istituzioni internazionali.
Ma è il seguito che è interessante “Queste pratiche hanno un analogia nella storia. I prestiti esteri della Cina condividono molte caratteristiche con quelli esteri francesi, tedeschi e britannici del XIX secolo, che tendevano ad essere basati su meccanismi di mercato, parzialmente garantiti dai redditi delle materie prime e caratterizzati da uno stretto legame di interessi politici e commerciali”. I cinesi hanno avuto buoni maestri insomma. Meglio ricordarselo.
(1/segue)
Serve puntare sui servizi per rilanciare la crescita italiana
Un semplice sguardo alla tabella della nostra bilancia dei pagamenti, estratta dall’ultima relazione annuale di Bankitalia, ci comunica un’informazione tanto importante quanto poco ponderata: l’economia dei servizi nel nostro paese ha enormi spazi di crescita che però rimangono largamente inespressi. Tanto da generare un deficit in questa voce del conto corrente, nonostante un notevole miglioramento della bilancia del turismo.
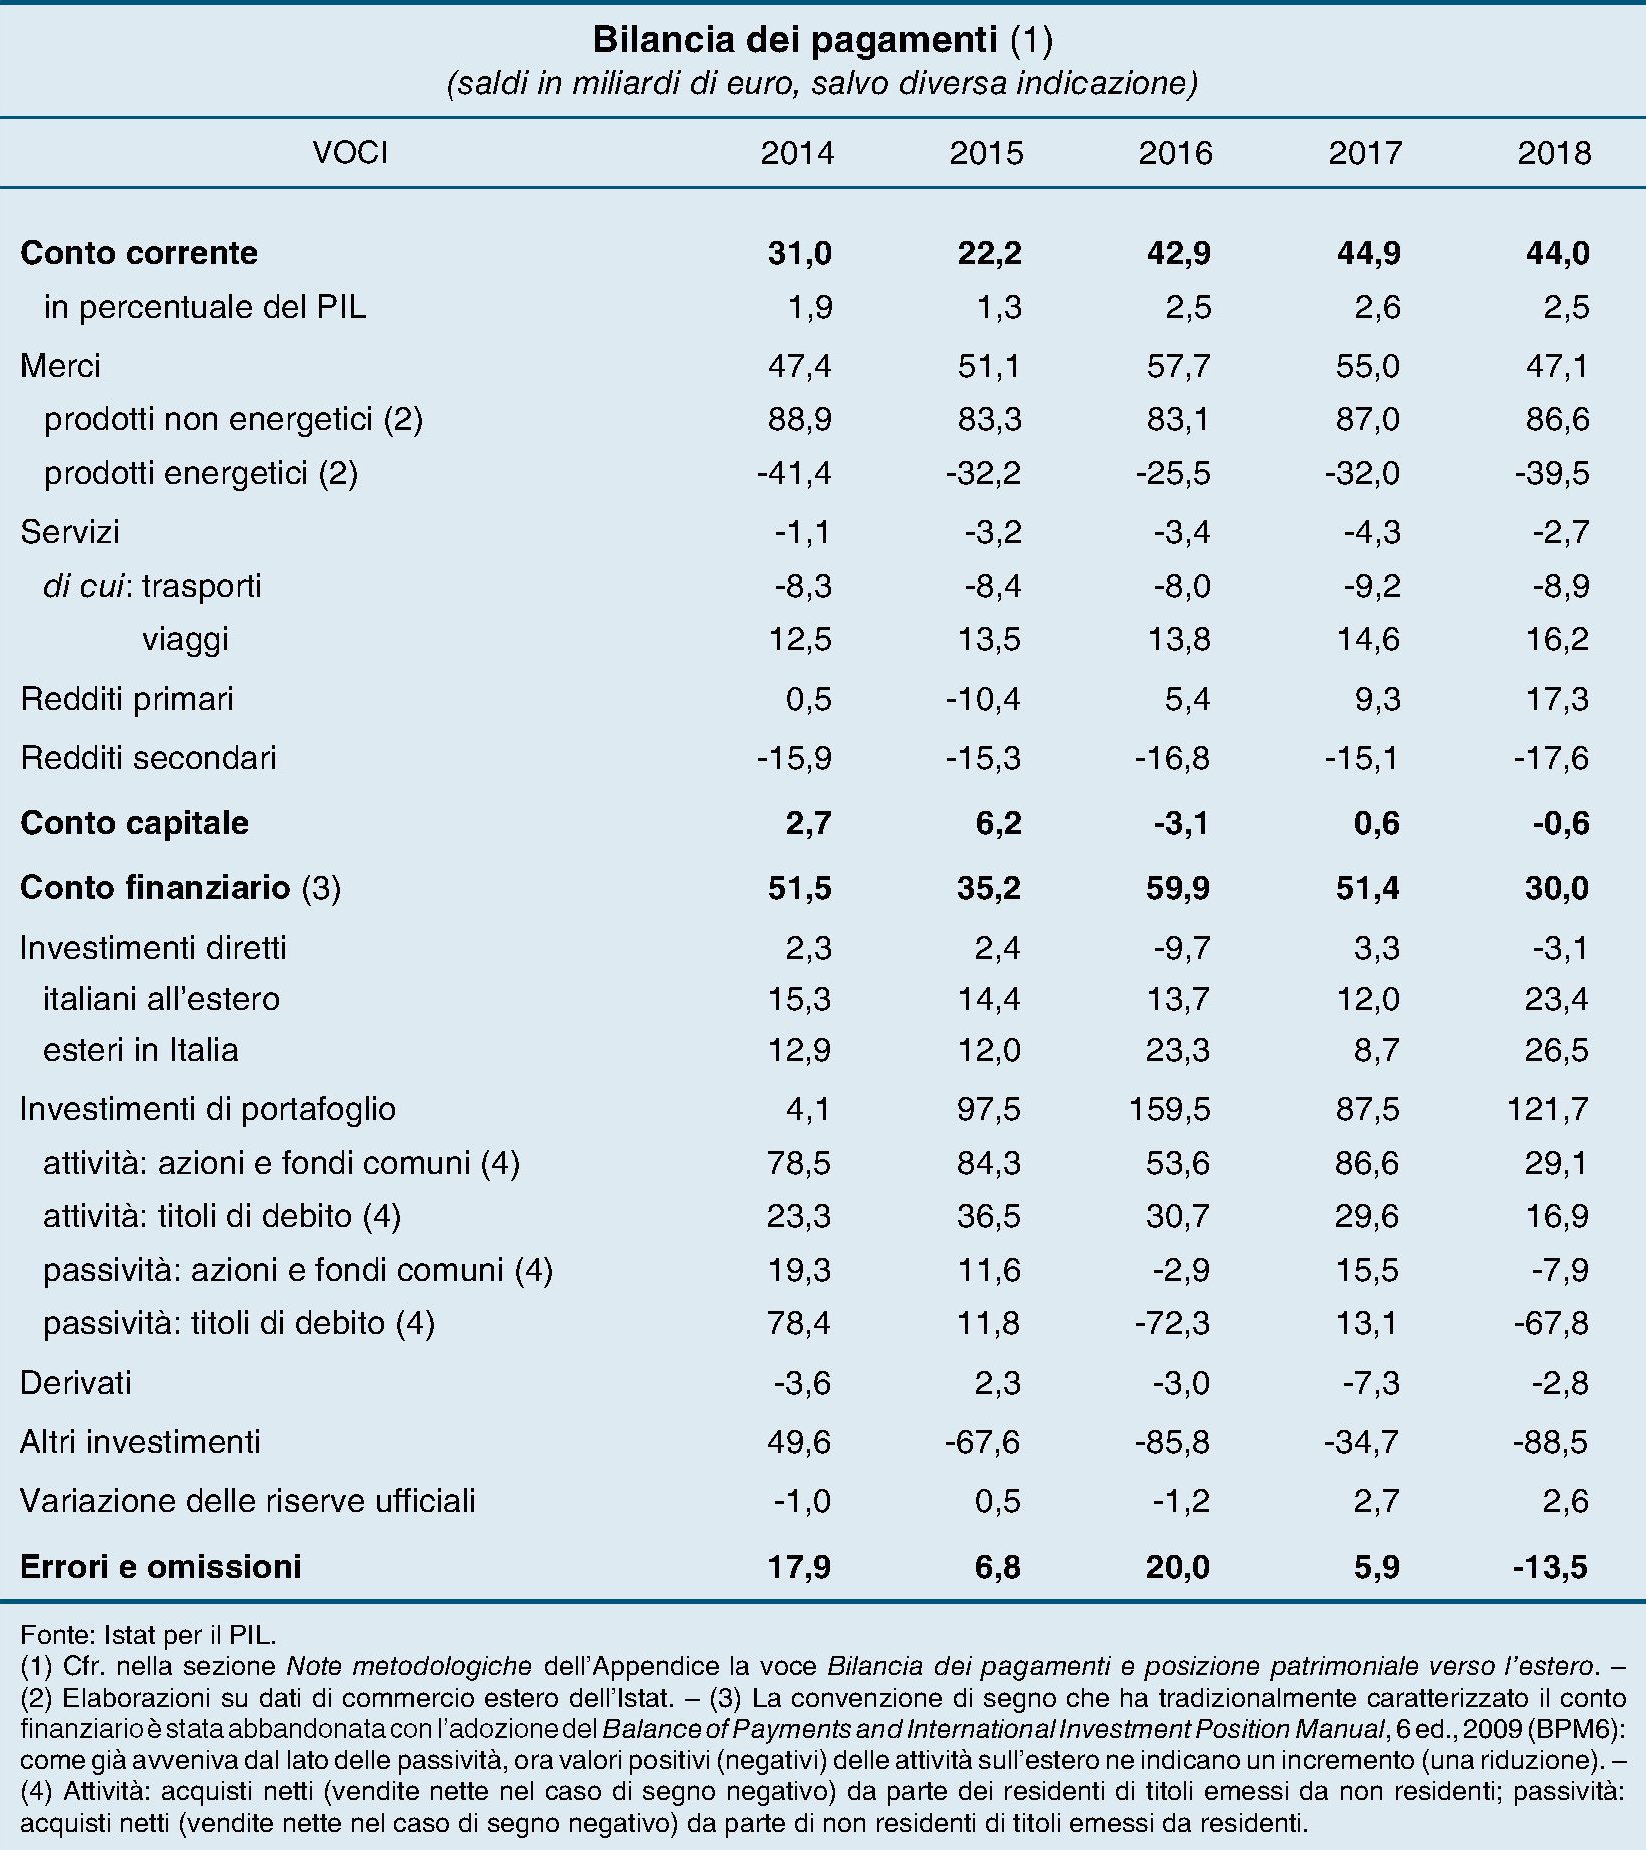
Notate, ad esempio, lo squisito paradosso in virtù del quale abbiamo un deficit di quasi nove miliardi sulla voce dei trasporti e al contempo un attivo di oltre 16 miliardi sui viaggi. In sostanza, siamo un paese esportatore che vive di turismo, che esprime un attivo sul conto delle merci di 44 miliardi (nel 2018) ma non disponiamo di una rete logistica capace di trasportare merci e persone dentro e fuori il nostro paese in maniera efficiente e competitiva.
Questi semplici numeri mostrano uno dei tanti limiti del nostro modello di sviluppo, nel quale l’economia dei servizi, in controtendenza rispetto alla modernità, ha sempre svolto il ruolo di cenerentola e continua in larga parte a farlo. L’attivo sulla bilancia turistica, infatti, viene cumulato per lo più grazie a servizi a basso valore aggiunto, tipicamente quelli dell’accoglienza o della ristorazione. Mentre continuiamo ad essere carenti sui servizi ad alto valore aggiunto, come ad esempio i servizi professionali o, appunto, i trasporti.
Questa discrasia viene compiutamente analizzata sempre da Bankitalia, che mostra la notevole differenza di andamenti fra la nostra economia dei servizi e quella dei nostri principali partner europei, che si può osservare dal grafico sotto, a sinistra.
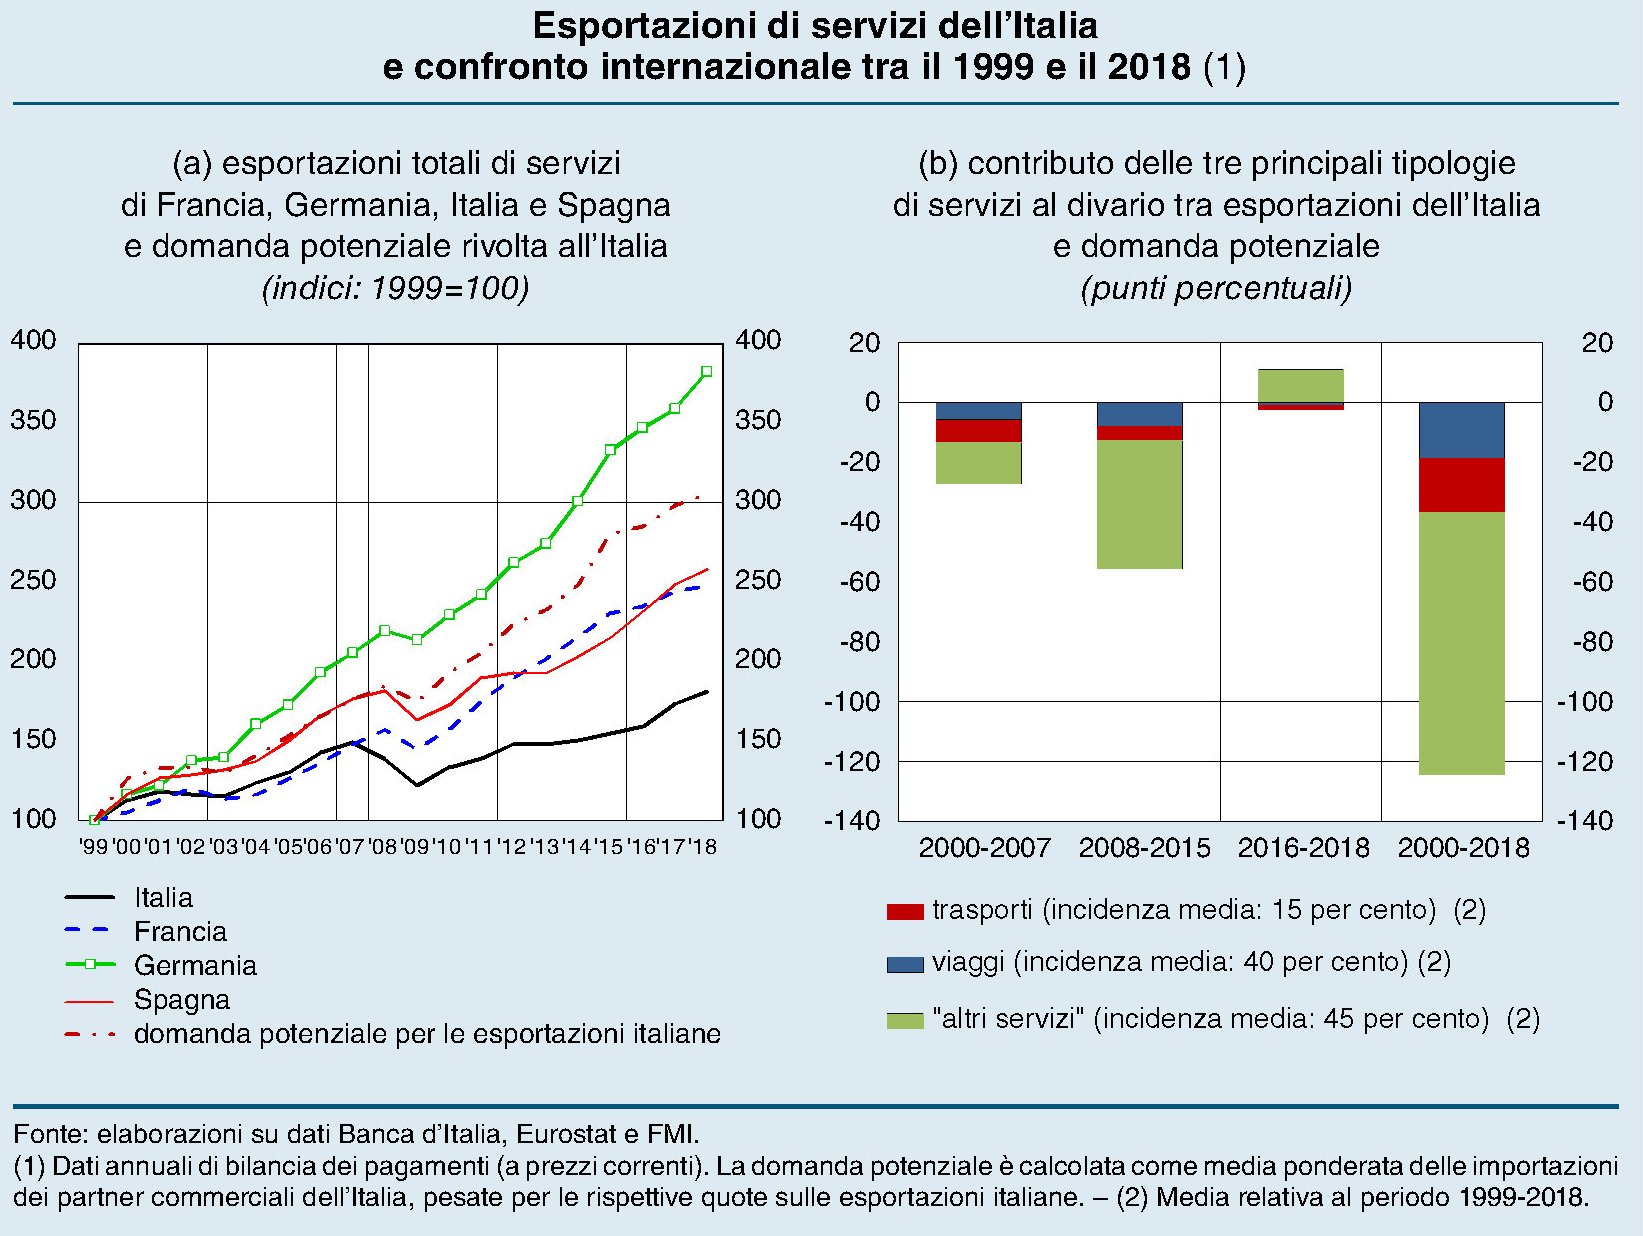
“Tra il 1999 e il 2018 – scrive la Banca – le esportazioni italiane di servizi sono cresciute, a prezzi correnti, meno di un terzo di quelle tedesche (complessivamente 81 punti percentuali contro 283); il divario è stato ampio, sebbene inferiore, anche rispetto alla Francia e alla Spagna, che hanno entrambe registrato un incremento di oltre una volta e mezzo”. Di conseguenza l’anno scorso abbiamo venduto servizi per il 6% del pil a fronte dell’8-11% degli altri paesi. Detto altrimenti, se avessimo un’economia dei servizi paragonabile ai nostri partner, avremmo un pil di sicuro assai più elevato di quello attuale e una situazione ancora migliore dei nostri conti esteri.
Tale evidenza diventa ancora più chiara se si osserva l’ampio divario (figura sopra a destra) fra le nostra esportazioni di servizi, nelle tre principali tipologie osservate, e la domanda potenziale. Uno spread che è andato aumentando nel tempo e che mostra come il problema della nostra economia dei servizi non risieda nella mancanza di domanda, ma nel non riuscire ad esprimere un’offerta soddisfacente. Il che da un punto di vista paradigmatico è (o dovrebbe essere) estremamente istruttivo.
Il grosso di questo divario, il 45%, è dovuto agli altri servizi, come i servizi informatici, di telecomunicazione e finanziari, In pratica il presente e, soprattutto il futuro. “Nel 2018 gli “altri servizi” rappresentavano il 47 per cento delle esportazioni di servizi dell’Italia e poco meno del 9 per cento di quelle di beni e servizi, a fronte di quote significativamente più elevate per Francia e Germania”, sottolinea.
La domanda “che fare”, relativamente alla nostra economia dei servizi dovrebbe essere in cima all’agenda della politica, stando così le cose. Purtroppo così non è. Le riflessioni su questo piccolo Eldorado potenziale rimangono confinate nelle analisi econometriche, come quella svolta da Via Nazionale, dove si osserva, ad esempio, una “relazione diretta tra le vendite estere e alcune caratteristiche di impresa, come la dimensione, la produttività e l’appartenenza a un gruppo multinazionale”.
Nella diagnosi di Bankitalia, “la debolezza dell’Italia in quest’ampia classe di servizi è almeno in parte riconducibile alla scarsa presenza di aziende medio-grandi, alla bassa produttività delle imprese di servizi e alla limitata internazionalizzazione del settore”, tanto è vero che l’analisi dei dati mostra come, nell’ultimo triennio, “la ripresa delle esportazioni è stata trainata dalle società di grande dimensione e appartenenti a un gruppo con casa madre estera”. Insomma: per migliorare l’economia dei servizi serve ripensare la nostra struttura produttiva, partendo ovviamente dall’economia della conoscenza. L’ideale per un paese che parla solo di pensioni.
Cronicario: E’ arrivata la Flat Taxi
Proverbio del 15 luglio Meglio faticare con chi si ama che riposare con chi si odia
Numero del giorno: 2.364.700.000.000 Debito pubblico italiano a maggio (-8,7 mld rispetto ad aprile)
Finalmente è arrivato il mezzoluglio di fuoco e il nostro beneamato Vicepremier UnoeMezzo, come promesso, ha indossato la felpa di primo minestra e ha presieduto una riunione con le parti sociali, addirittura una quarantina di pezzi grossi, dicono, fra sindacati e vario associazionismo.
Se vi chiedete perché mai il ministro dell’interiorità organizzi riunioni per parlare di economia mentre suggerisce di utilizzare i rifiuti come risorse energica e consigli strategia al Dalai Lama per la pace nel mondo, significa che non aveva compreso la caratura del primo minestra pro tempore.

Detto ciò, vado subito al sodo perché la notizia è talmente ghiotta che si è scomodato, per dirla, il sottosegretario che ha lo stesso nome della voce dell’Iphone.
E che ha detto questo prodigio tecnologico? “Il nostro obiettivo è la flat tax con un’unica deduzione fiscale che assorbirà tutte le detrazioni. Vogliamo portare al 15% l’aliquota fino a 55.000 euro di reddito familiare. Ci saranno benefici per 20 milioni di famiglie e 40 milioni di contribuenti. Ci sarà un grande impulso ai consumi e risparmi per 3.500 euro per una famiglia monoreddito con un figlio. C’è l’intenzione di portare nelle tasche 12-13 miliardi di euro”.

Col che si capisce la sottile strategia del primo minestra pro tempore. Portarci al voto in massa a spese nostre.

Con la flat taxi.
A domani.
Trump, Libra e il free banking 2.0
Questo pezzo è stato pubblicato su Il Foglio sabato 13 luglio.
In una delle sue intemerate diffuse via Twitter il presidente americano Donald Trump ha messo all’indice Libra, il progetto di valuta virtuale presentato da Facebook che dovrebbe veder la luce l’anno prossimo e i cui meccanismi di funzionamento si conoscono solo per grandi linee. Ma questo per Trump è sufficiente. “Non sono un fan di bitcoin e altre criptovalute – ha scritto -, che non sono soldi e il cui valore è altamente volatile e basato sul nulla”, Dal suo punto di vista “Libra avrà poco sostegno ed affidabilità”. Ma soprattutto “se Facebook e altre compagnie vogliono diventare una banca devono ottenere un’autorizzazione bancaria ed essere soggetti a tutte le regole bancarie, come le altre banche, sia nazionali che internazionali”. L’invettiva si giustifica con la convinzione che i “cripto asset non regolati possano facilitare comportamenti illegali”.
Le sparate del presidente Usa spesso dicono più di quel che sembra. E in questo caso raccontano di un timore, evidentemente crescente, che i giganti del web possano arrivare a questionare il principio della moneta statale, emessa da una banca centrale indipendente dal Tesoro (questo probabilmente a Trump piace meno), ma che in qualche modo giochi insieme con i poteri statali, perché in fondo la moneta è un asset pubblico. Questa weltanschauung è ampiamente condivisa a tutti i livelli. Non è certo un caso che nella sua ultima audizione al Congresso anche il presidente della Fed, Jerome Powell, di sicuro al momento non in corrispondenza di amorosi sensi con il presidente Usa, abbia espresso preoccupazione per Libra riferendo che se ne parlerà la prossima settimana tra i ministri delle Finanze e i banchieri centrali dei Paesi del G7 in Francia. E Powell è solo l’ultimo ad avere espresso preoccupazione e lanciato allarmi.
D’altronde i timori su possibili usi distorti di questi strumenti sono fondati. Quando è stata presentata Libra, fra gli argomenti addotti a sostegno dell’iniziativa c’è stato quello che la moneta di Facebook, che dovrà essere acquistata utilizzando monete “reali”, favorirà l’accesso al sistema finanziario anche di molti oggi ai margini del sistema economico, senza neanche un conto corrente. Rimane da capire in che modo un soggetto che non ha un conto corrente, possa disporre un acquisto elettronico. In attesa di saperlo, possiamo solo ipotizzare che si utilizzi il credito telefonico, che si può ricaricare in contanti. E questo spiegherebbe perché nel consorzio di Libra, che sarà chiamato a gestire la moneta e l’infrastruttura come se fosse una banca centrale, si trovino soggetti come Vodafone e Iliad. In alternativa, si potrebbe disporre di carte di pagamento pre-caricate. Ma in un caso o nell’altro, sono evidenti i rischi che lo strumento favorisca attività illecite, in primis il riciclaggio di denaro.
Ma se questo è il lato oscuro, sul quale le autorità fanno bene a vigilare, rimane aperta la questione: Libra e le sue cugine virtuali possono davvero rappresentare una minaccia per il sistema dei pagamenti internazionali, basto sulla banca centrale e le banche commerciali?
Oggi si fatica pure a crederci, ma c’è stato un tempo, oltre un secolo fa, nel quale l’emissione di bancone, e quindi di valuta, non era statalizzata ma libera. Chiunque abbia letto “The rationale of central banking and the free banking alternative“, pubblicato nel 1936 da Vera Smith conosce perfettamente questa storia, che poi condusse al sistema che usiamo adesso, che ci sembra immutabile. Ma nulla lo è veramente. Le istituzioni evolvono coi tempi e gli incumbent tendono sempre ad alzare barriere. C’è da attendersi che lo Stato ricordi, con tutta la rudezza di cui è capace, le sue prerogative. E questo spiega perché Trump dica che se le Big Tech vogliono fare una banca devono chiedere una licenza. Ma non è detto che la resistenza dei poteri pubblici basti a fermare questa innovazione. Ai tempi del free banking non c’era internet e non esistevano compagnie che avevano la potenza di fuoco globale di Facebook o di Ali Baba. Oggi il free banking, in versione 2.0, potrebbe condurre ad esiti assolutamente diversi dal passato. E stati e banche centrali lo hanno capito da tempo.
Se la Cina rallenta l’Europa frena (e l’Italia pure)
L’ultima relazione annuale dell Bis ci consente di sbirciare in uno dei processi economici meno osservato, e tuttavia parecchio strategico, dei tempi recenti: il disindebitamento cinese. Se ne parla poco perché le nostre opinioni pubbliche percepiscono Pechino ancora come un soggetto esotico, trascurando però di osservare come l’inserimento della Cina nel grande gioco dell’economia internazionale, che ormai data quasi vent’anni, non abbia significato solo l’emersione di un nuovo partner commerciale, ma anche la creazione di un grosso anello della lunga catena della produzione globale che ritma la nostra quotidianità. Se questo’anello entra in tensione, è inevitabile che anche gli altri ne risentano. Ma poiché le catene della produzione non sono lineari come quelle fisiche, osservare gli effetti del deleveraging cinese ci permette di capire innanzitutto quali paesi ne pagano il prezzo. Che in economia significa perdere prodotto.
Una premessa è d’obbligo. La Cina, come sa chiunque segua le cronache del gigante asiatico, è da anni impegnata un questo processo per liberarsi dell’enorme quantità di debiti che le ha consentito di affrontare senza troppi traumi la grande crisi finanziaria del 2008 e insieme di modernizzare notevolmente la propria economia. Senza bisogno di andare troppo lontano, è sufficiente qui ricordare a che punto siamo.

Il grafico al centro consente di apprezzare l’andamento del debito globale suddiviso nei vari settori, ormai stabilmente sopra il 240% del pil dal 2015. Il deleveraging del settore corporate è stato in parte compensato dall’aumento dei debiti del settore delle famiglie e del governo. Ma questo non vuol dire che sia stato indolore. Le autorità hanno preso molte misure per frenare lo shadow banking, uno dei problemi più delicati del sistema finanziario cinese, e questo ha avuto effetti sia sui governi locali, in passato grandi sponsor dello shadow banking e cumulatori di debito “nascosto”, e poi dalle piccole e media imprese che “hanno visto declinare il loro capitale e la loro profittabilità”. Per giunta si è osservato che l’effetto sul pil dei prestiti alle famiglie è praticamente nullo, a differenza di quello del credito concesso alle imprese che genera investimenti sul capitale fisso e quindi ha un effetto espansivo.
“Queste decisioni – sottolinea la Bis – sicuramente necessarie in una prospettiva di lungo periodo, hanno depresso senza dubbio gli investimenti e l’attività economica nel breve termine”. Il prodotto quindi è calato e si è osservato che le imprese più indebitate sono state quelle che hanno mostrano rallentamenti più marcati della produttività (grafico a sinistra) “riflettendo la cattiva allocazione del credito passato. Naturalmente, le tensioni commerciali hanno esacerbato questi problemi, soprattutto per i settori orientati all’esportazione”. In sostanza, le piccole e media imprese cinesi stanno pagando il prezzo più elevato nella difficile transizione dell’economia cinese verso un’economia più orientata ai servizi e meno indebitata.
I dati, riferiti solo alle imprese quotate, mostrano che nel 2018 è notevolmente cresciuta la quota di imprese non finanziarie di piccola taglia che hanno riportato perdite, con un effetto macro rilevante sul pil che è stato quantificato in una perdita dello 0,2%. Questo gruppo di imprese ha visto diminuire la sua quota di capitalizzazione di mercato del 40%, una volta e mezza in più il calo registrato dalle altre società. Ciò ha determinato “crescenti preoccupazioni sulla redditività futura e, per estensione, sulla salute finanziaria di queste imprese, gravate da un debito elevato”.
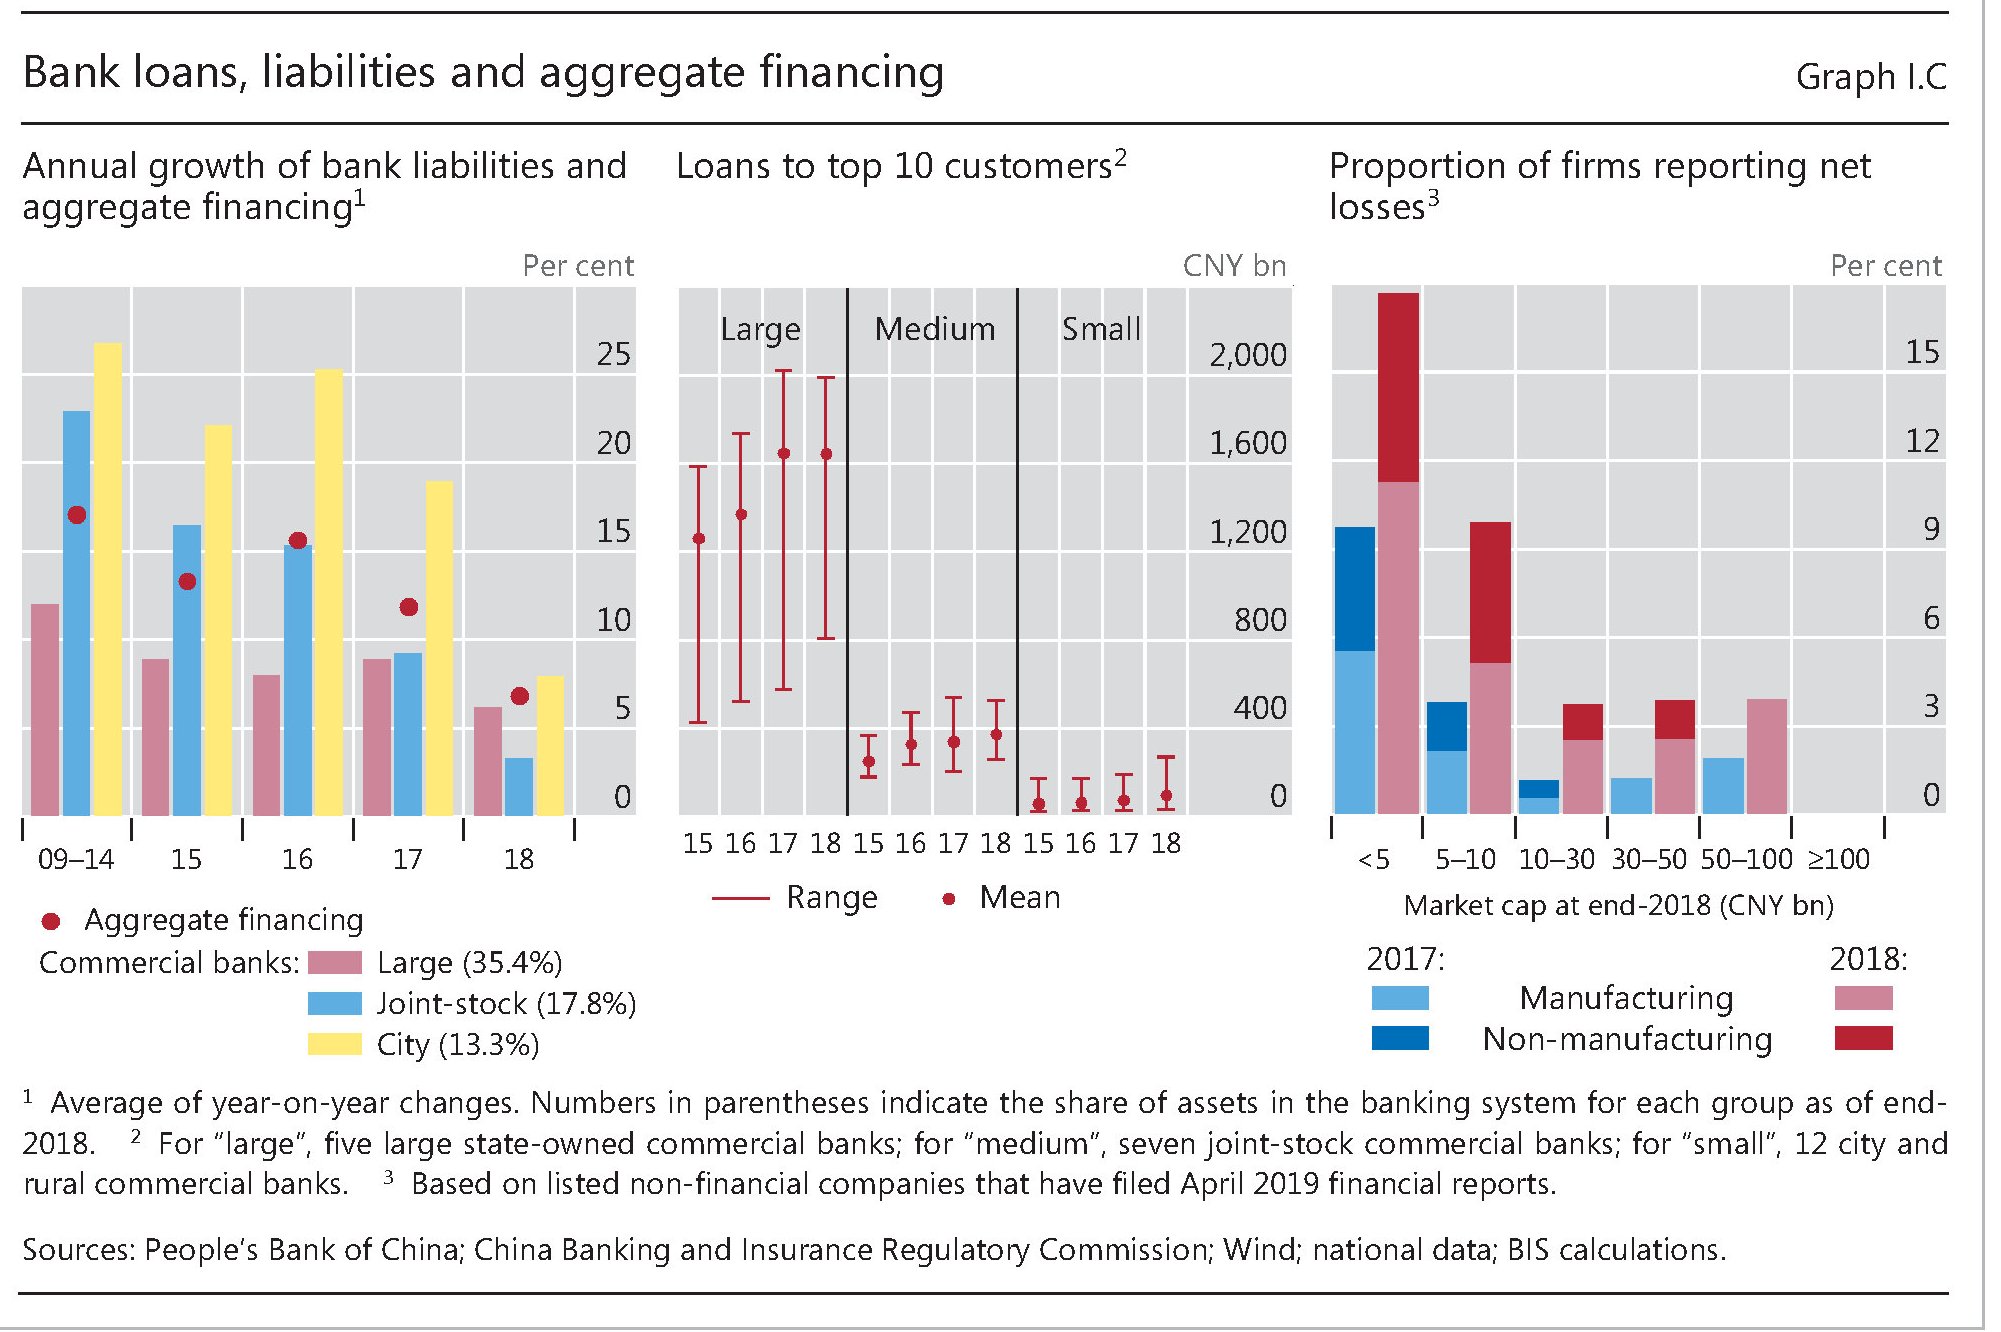
Le autorità hanno reagito a questa congiuntura provando a incentivare i prestiti bancari e persino con incentivi fiscali. i primi effetti si sono visti nel primo quarto di quest’anno, quando si è osservato il credito bancario verso le Sme cinesi crescere del 19%. Ma nel frattempo il problema del rallentamento cinese ha smesso di essere un problema solo cinese. E’ diventato un problema globale, e particolarmente europeo. “Con il rallentamento della Cina, che ha contribuito in parte al rallentamento dell’area dell’euro, un’altra importante potenza commerciale, il commercio globale ha subito un duro colpo”, scrive la Bis.
Anche qui, chiunque segua le cronache economiche internazionali non troverà di che stupirsi. E tuttavia si tende a sottovalutare l’impatto che la Cina ha sulla produzione europea, principalmente a causa della forte relazione commerciale con la Germania, e, indirettamente, anche con l’Italia. Il grafico sotto consente di osservare il peso specifico sulla manifattura e sugli ordini del rallentamento cinese.

Come si può osservare la Germania è molto esposta al commercio con la Cina, in buona parte a causa dei beni intermedi scambiati all’interno delle catene del valore. Non siamo al livello di Taipei o Corea del Sud, per i quali i beni intermedi pesano il 76-81% dell’export verso la Cina, ma si tratta comunque di scambi rilevanti.
Non finisce qui: il calo degli scambi commerciali è influenzato dalle condizioni più tirate dei finanziamento delle economie emergenti, in parte provocato dall’apprezzamento del dollaro, che è la valuta che denomina molti dei loro debiti. Quindi se la Cina rallenta, l’Europa (e la Germania in primis) frena, e l’apprezzamento del dollaro aggrava lo slowdown. A qualcuno potrebbe persino sembrare un programma politico.

