
Etichettato: the walking debt
Crollano gli investimenti petroliferi, ma non per lo shale
Pochi giorni fa l’IEA, agenzia internazionale dell’energia, ha pubblicato alcuni dati che mostrano come sia regredita l’attività tradizionale di esplorazione e scoperta di nuovi pozzi petroliferi a fronte di un notevole aumento delle produzioni alternative, shale oil in testa. Le compagnie, infatti, continuano a tagliare i costi di esplorazione con la conseguenza che i progetti convenzionali autorizzati per cercare il petrolio sono al più basso livello degli ultimi 70 anni (vedi grafico).
In particolare, le scoperte di petrolio sono diminuite a 2,4 miliardi di barili nel 2016, a fronte di una media di 9 miliardi l’anno lungo gli ultimi 15 anni. Al tempo stesso il volume di risorse estratto da progetti autorizzati per lo sviluppo è diminuito a 4,7 miliardi di barile, il 30% in meno rispetto al 2015, conseguenza del fatto che i progetti che si sono tramutati in decisioni di investimento sono calati al livello più basso dagli anni ‘40. Che sta succedendo?
Secondo l’IEA questo brusco ribasso nell’attività del settore tradizionale dell’estrazione è la conseguenza dell’altrettanto brusco taglio degli investimenti provocato, o quantomeno incoraggiato, dal calo dei prezzi petroliferi. E’ interessante osservare, tuttavia, che il crollo del settore tradizionale si associa a una notevole resilienza dell’industria statunitense dello shale, rimbalzata dopo l’accordo di Vienna del 30 novembre scorso, anche grazie al notevole ribasso dei costi – circa il 50% in meno dal 2014 – che ha reso i prezzi attuali più che convenienti per far ripartire la produzione. La media del prezzo di equilibrio del Permian basin texano quota adesso intorno ai 40-45 dollari al barile e si prevede che la produzione aumenti di 2,3 milioni barili al giorno entro il 2022 al prezzo corrente, e anche di più se i prezzi dovessero salire ancora. Al contrario il settore offshore, che pesa un terzo delle produzione di petrolio, è stato duramente colpito dalla crisi. Nel 2016 solo il 13% dei progetti approvati era offshore a fronte di più del 40% osservato fra il 2000 e il 2015. Nel Mare del Nord, ad esempio, gli investimenti globali sono arrivati a 25 miliardi di dollari nel 2016, circa la metà del livello del 2014.
Al momento il settore tradizionale pompa ogni giorno 69 milioni di barili che coprono in grandissima parte il fabbisogno quotidiano globale di 85 milioni, ma rimane il fatto che la produzione di shale ormai ha superato i sei milioni di barili al giorno e che buona parte arriva dagli Usa che perciò sono diventati strategicamente importanti nel mercato petrolifero. Tanto più in un contesto dove si prevede una crescita globale della domanda di petrolio di 1,2 milioni di barili al giorno l’anno nei prossimi cinque anni a fronte della quale il crollo degli investimenti potrebbe condurre a una notevole restrizione dell’offerta.
Ciò malgrado la spesa per investimenti è prevista ancora in calo quest’anno e il livello dei progetti di esplorazione approvati rimane depresso. “Ogni evidenza mostra un mercato del petrolio a due velocità – ha dichiarato Fatih Birol, direttore esecutivo dell’IEA – con le nuove attività a un livello storicamente basso del settore tradizionale che contrasta con la notevole crescita del settore shale statunitense. La questione chiave del futuro del mercato del petrolio è per quanto tempo una crescita del settore shale può compensare il rallentamento del resto dei settori”. Questione che è economica, evidentemente, ma soprattutto strategica. Ammesso che lo shale riuscisse nel tempo a equilibrare l’offerta di petrolio, questo farebbe degli Usa una potenza energetica con potenziali effetti destabilizzanti sullo scenario globale. La dualità del mercato petrolifero rischia di essere molto più che un problema. Rischia di diventare un’opportunità. Per gli Usa.
Cronicario: Deutsche Bank studia il mandarino
Proverbio del 3 maggio Il giorno è breve per chi vuole lavorare
Numero del giorno: 3,9 Aumento % prezzi alla produzione nell’EZ su marzo 2016
Provate a pronunciarlo: Hna. Non Na: Hna, con l’ha aspirata che avrete orecchiato in qualche mercatino cinese mentre cercate carabattole a basso costo. Si perché il popolo – noi – conosce solo quei cinesi. Ma in realtà ce ne sono altri che girano in business o sui jet privati come quelli, immagino, della Hna, che è un conglomerato cinese dove dentro si trova di tutto, dagli aerei agli alberghi

e che, guardacaso, è diventata la prima azionista di Deutsche Bank col 9,92%, lasciandosi alle spalle i fenomeni di Blackrock, al 5,9%. Ce li vedo proprio i tedeschi a imparare il mandarino adesso.
Anche perché Mister Hna, al secolo Chen Feng, miliardario con fama di grande investitore in Europa, ha già in animo di spedire l’amministratore delegato del suo veicolo di investimenti europeo, tale Alexander Schuetz, che di sicuro il mandarino già lo sa, dritto nel consiglio di sorveglianza di DB, che di recente ha fatto un aumentino di capitale da un otto miliardi e ha pure postato un utile trimestrale gradevolmente in crescita.
Detto ciò, chiudo con le notizie serie perché anche oggi Eurostat, che come ricorderete ha lanciato la #YouthWeek ha postato questo grafico al fine di rispondere all’annosa domanda: ma i figli quando si levano dalle balle?

Ovviamente i nostri il più tardi possibile. Dopo i Croati e i maltesi ci siamo noi, con un’età media di 30,1 anni. Quindi considerando che mediamente facciamo i figli a quarant’anni, per lo più uno, ecco che finalmente ho scovato la vera vocazione della prole: farci da badanti al costo della nostra pensione. E così abbiamo pure bello che risolto il problema della disoccupazione giovanile.

Sempre per restare in zona Ue/EZ vi segnalo l’ultimo dato sul pil, quello relativo al primo trimestre 2017 che è in crescita su base mensile dello 0,5% e dell’1,7% su base annuale.
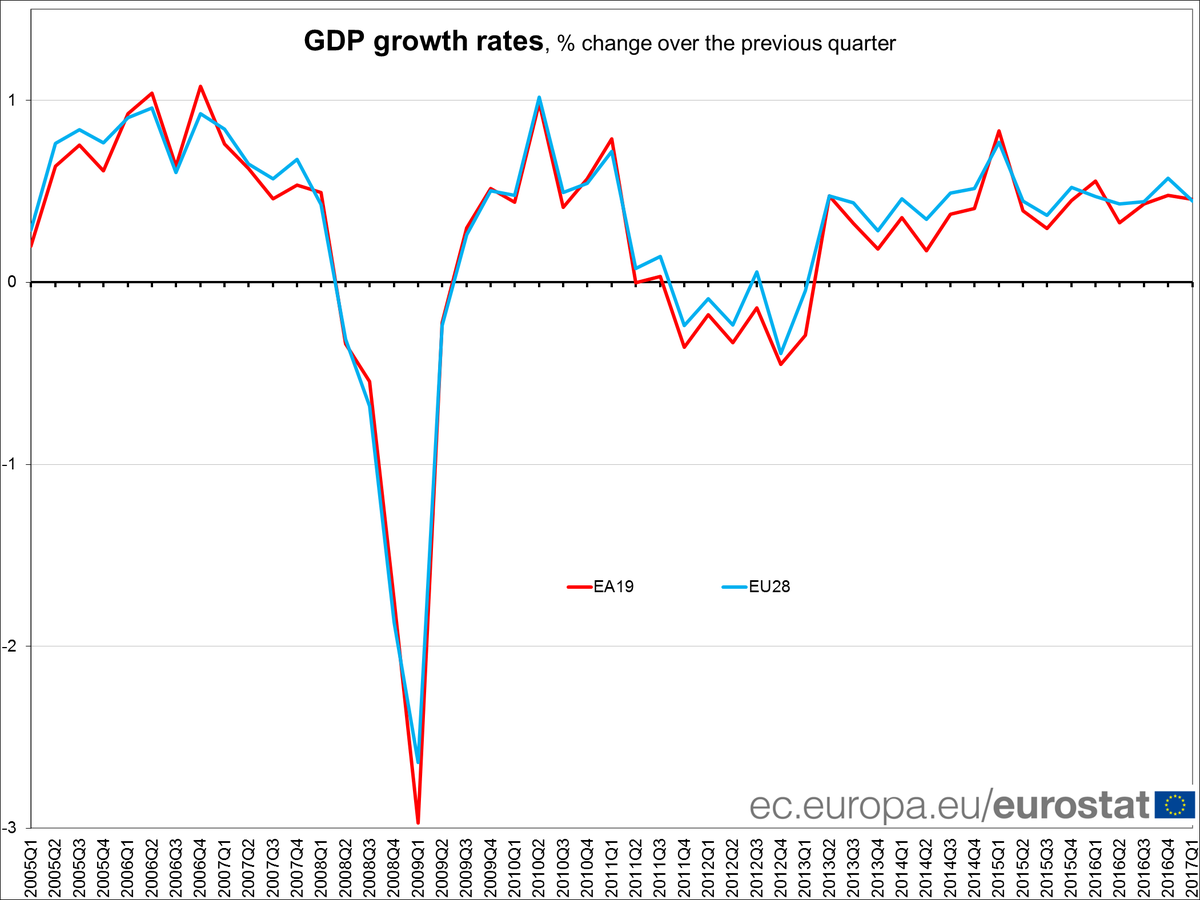
Se guardiamo all’Ue a 28, i dati diventano +0,4% e +1,9%. Insomma: l’Europa, eurodotata o meno, tira la carretta con una certa dignità.
In chiusura vi segnalo questa perla rilasciata dal presidente Istat che ci svela uno dei segreti meglio custoditi dalla statistica mondiale: “La disuguaglianza è un fenomeno multidimensionale: reddito, genere, educazione, tassazione, salute e aspettative di vita”. Ma anche colore dei capelli, girovita, numero di scarpa, altezza, bellezza, bruttezza, peso e forma. Rassegnatevi. Siamo diversi
A domani.
I deficit fiscali non diminuiscono la diseguaglianza in Cina
Si tende a credere – con grande fiducia – che le espansioni fiscali siano di per sé garanzia di una più equa redistribuzione del reddito. Tale suggestione si scontra con alcune evidenze che mostrano con chiarezza come il deficit non sia di per sé una garanzia di miglioramento della diseguaglianza. E ciò persino in economie dove la pianificazione statale è profonda e pervasiva, come in quella cinese.
Abbiamo già osservato alcuni effetti imprevisti dello stimolo fiscale cinese avviato dopo la crisi del 2008. L’ultimo Fiscal Monitor del Fmi ci consente di osservarne un altro che solleva dubbi circa il reale effetto degli stimoli fiscali, quando chi li pone in atto non si ponga espressamente la redistribuzione del reddito fra gli esiti della sua azione. Molte azioni pubbliche sono state improntate a questo principio. Si pensi ad esempio alle politiche di protezione sociale. Ma non è affatto detto che sia sempre così. A volte gli stimoli fiscali hanno effetti che possono andare nella direzione opposta a quella di una maggiore eguaglianza distributiva. Quando, ad esempio, si presta maggiore attenzione a politiche di stabilizzazione economica – si pensi a un intervento per aumentare la domanda effettiva – o di tipo allocativo, quando si sceglie di privilegiare un settore piuttosto che un altro. Non è affatto detto che interventi in questi due ambiti conducano naturalmente a una maggiore equità. Può anzi accadere il contrario. Alcune politiche, nota ad esempio il Fmi citando i tagli di tasse sui capitali, possono avere implicazioni negative per la distribuzione del reddito nel breve periodo.
“La politica fiscale – scrive il Fmi – gioca un ruolo importante per assicurare che i benefici della crescita siano condivisi all’interno della popolazione”. E tuttavia nella maggioranza delle economia avanzate le politiche fiscali “sono state sempre meno efficaci negli ultimi 20 anni” per lo più a causa, da una parte, della generosità dei benefit sociali erogati, dall’altra per una tassazione sempre meno progressiva. Fanno eccezione il Giappone e l’Italia che, osserva sempre il Fmi, “hanno migliorato il ruolo redistributivo del loro sistema di trasferimento fiscale e dei trasferimenti”.
Al contrario, nei paesi emergenti l’impatto redistributivo del sistema fiscale è rimasto modesto, con evidenti conseguenze sulla diseguaglianza, che rimane molto elevata. Vuoi perché gli incassi fiscali sono bassi, vuoi perché non esistono meccanismi efficienti di trasferimenti statali. Sicché si assiste al paradosso – e il caso cinese è l’esempio migliore – di un forte aumento del deficit fiscale senza che a ciò corrisponda una diminuzione del tasso di diseguaglianza, che anzi è in crescita. Ciò probabilmente è dovuto al fatto che il governo ha prediletto interventi di stabilizzazione e/o allocazione senza curarsi troppo dell’aspetto redistributivo.
Alcuni grafici aiuteranno a farsi un’idea più chiara. La Cina, insieme ai paesi esportatori di greggio, è stata il paese che più di tutti ha contributo all’aumento del deficit fiscale dei paesi emergenti dal 2012 ad oggi come si può vedere qui. La qualcosa ha condotto a un notevole aumento del proprio debito pubblico. Al tempo stesso però, la Cina è il paese che esibisce l’aumento più notevole di diseguaglianza, come si può riscontrare osservando l’evoluzione dell’indice di Gini nel trentennio fra il 1985-2015. In sostanza, i benefici della crescita straordinaria vissuti dalla Cina, e malgrado un imponente stimolo fiscale recente, sono stati condivisi assai meno di quanto si pensi. La politica fiscale non è stata efficace (vedi grafico) e la distribuzione del reddito è rimasta profondamente diseguale. Fatto strano per un paese comunista.
Cronicario: La Germania licenzia l’UK, l’Italia i precari
Proverbio del 27 aprile La stessa acqua non scorre mai nello stesso fiume
Numero del giorno: 0,1 Incremento % mensile retribuzioni in Italia
Così a un certo punto, visto che si parla di Brexit in Italia e all’estero, s’ode una voce algida farsi strada dal caschetto biondo che dice: “Non si facciano illusioni: uno stato terzo quale sarà la Gran Bretagna non potrà avere gli stessi diritti di uno stato europeo”.

Risuona talmente chiara la voce della Mutti germanica, chiamata a relazionare al Bundestag sull’inizio dei negoziati con gli inglesi, che persino il nostro Gentiloni, in Parlamento qui da noi per lo stesso motivo, drizza le orecchie e replica: “Non accetteremo un mercato unico à la carte”, della serie dove l’UK fa come le pare. In sostanza l’Uk non si è dimessa dall’Ue: è stata licenziata dall’Ue, con la Germania a ricordarlo agli amici vicini e lontani.
Con queste premesse i negoziati per la Brexit somigliano al muro messicano di Trump: una minaccia per continuare a volersi bene con i vicini.
Tant’è. Rimane il fatto che il licenziamento tedesco dell’Uk ha ispirato l’Inps che ha pubblicato i dati del suo Osservatorio sul precariato che esibisce alcuni notizie edificanti.
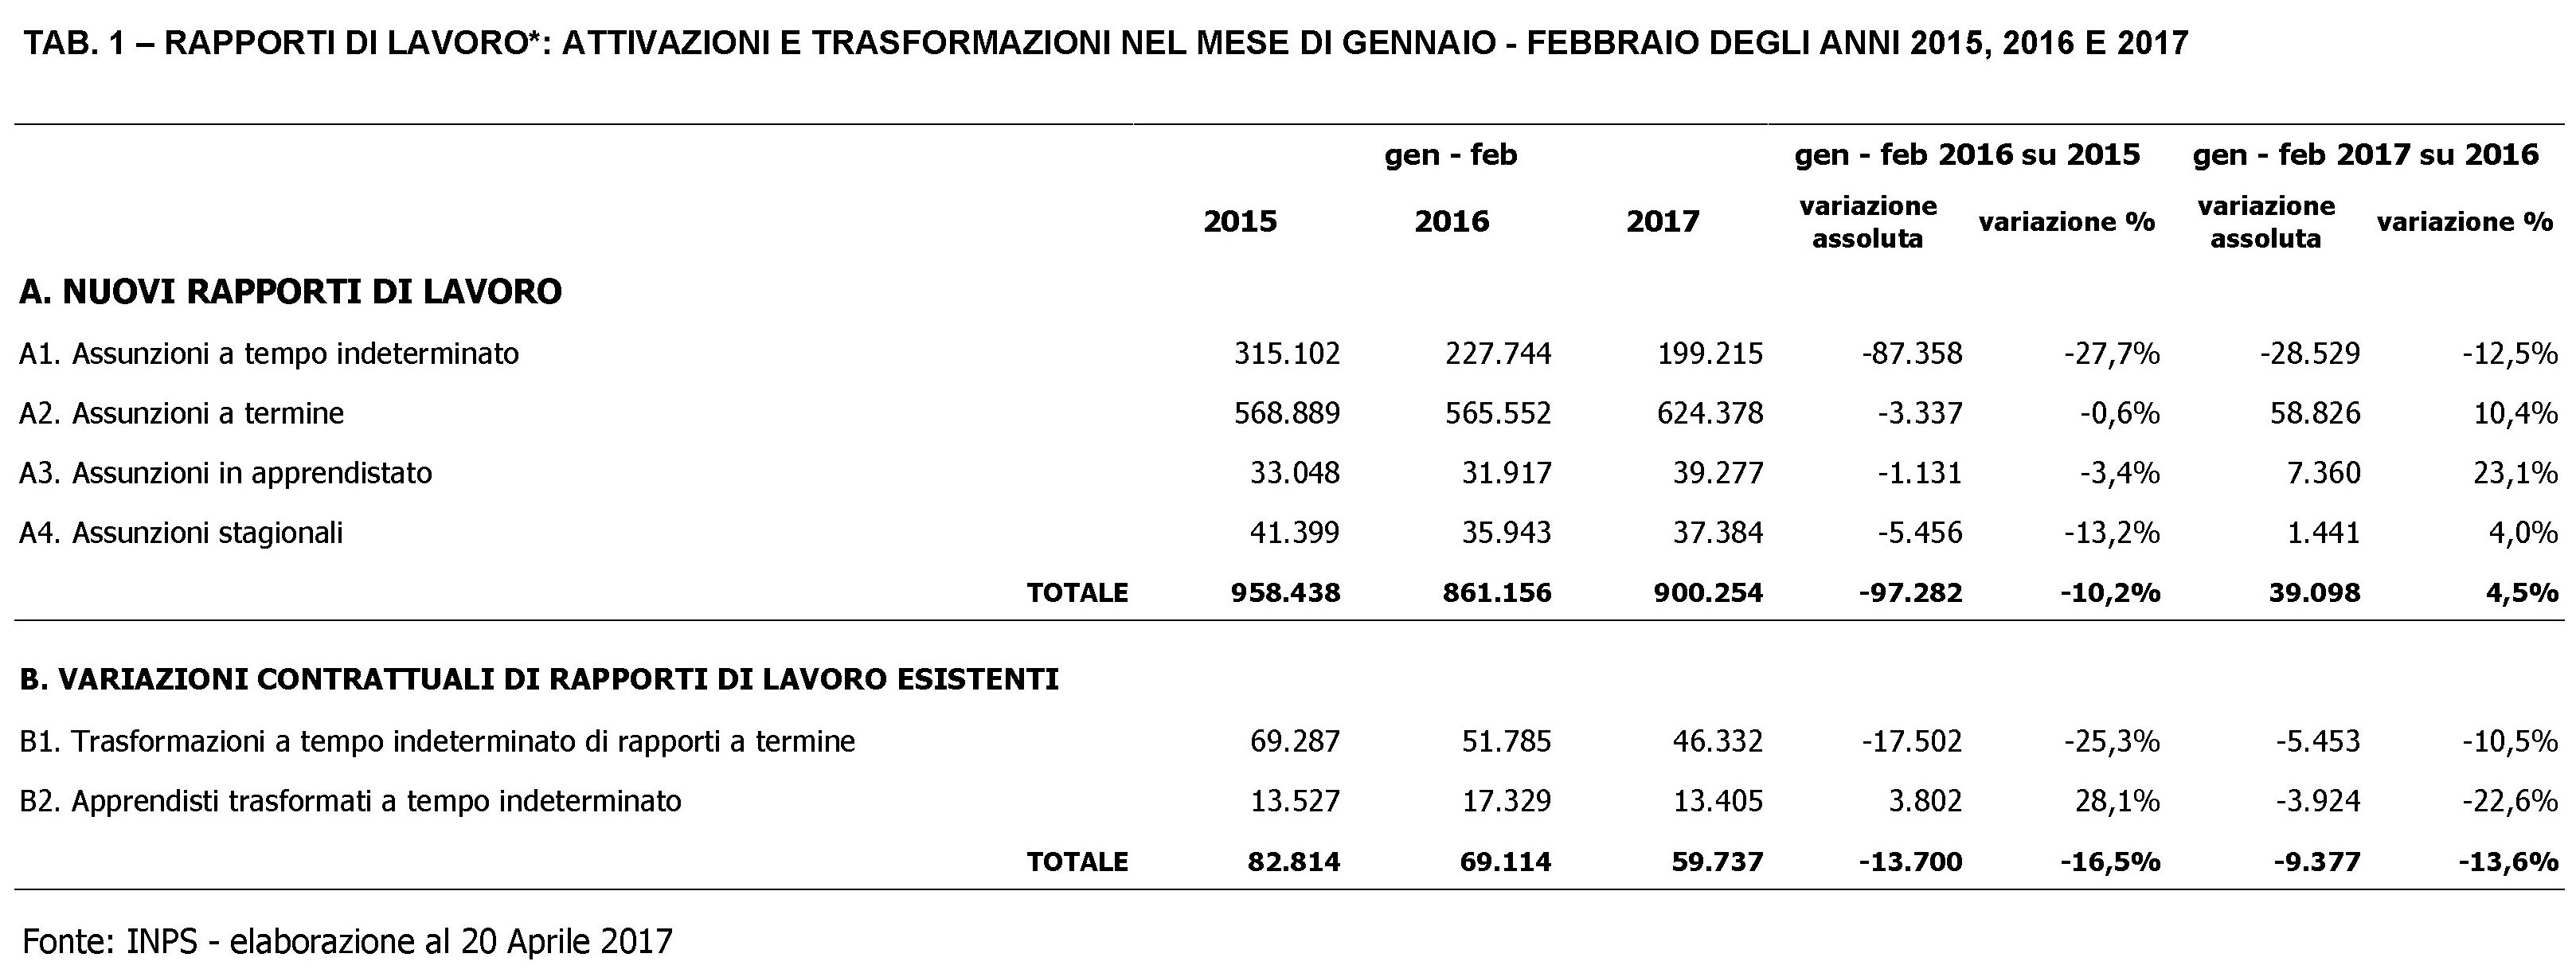
Notate la finezza, che si estrinseca nella costante diminuzione dei rapporti a tempo indeterminato, dai 315.102 del primo bimestre 2015 ai 199.215 del primo bimestre 2017 (-36%) e nel costante crescere di quelli a tempo determinato, cresciuti da 568.889 a 624.379 (+9,75%) e quelli di apprendistato, da 33.048 a 39.277 (+18%). E poiché le trasformazioni da contratti precari a tempo indeterminato diminuiscono anch’esse, rispettivamente dell’8,5% fra il 2016 e il 2015 e di un ulteriore 11,8% fra il 2016 e il 2017, non si può che dedurne che aumentino le cessazioni a termine. E guarda un po’, è davvero così.
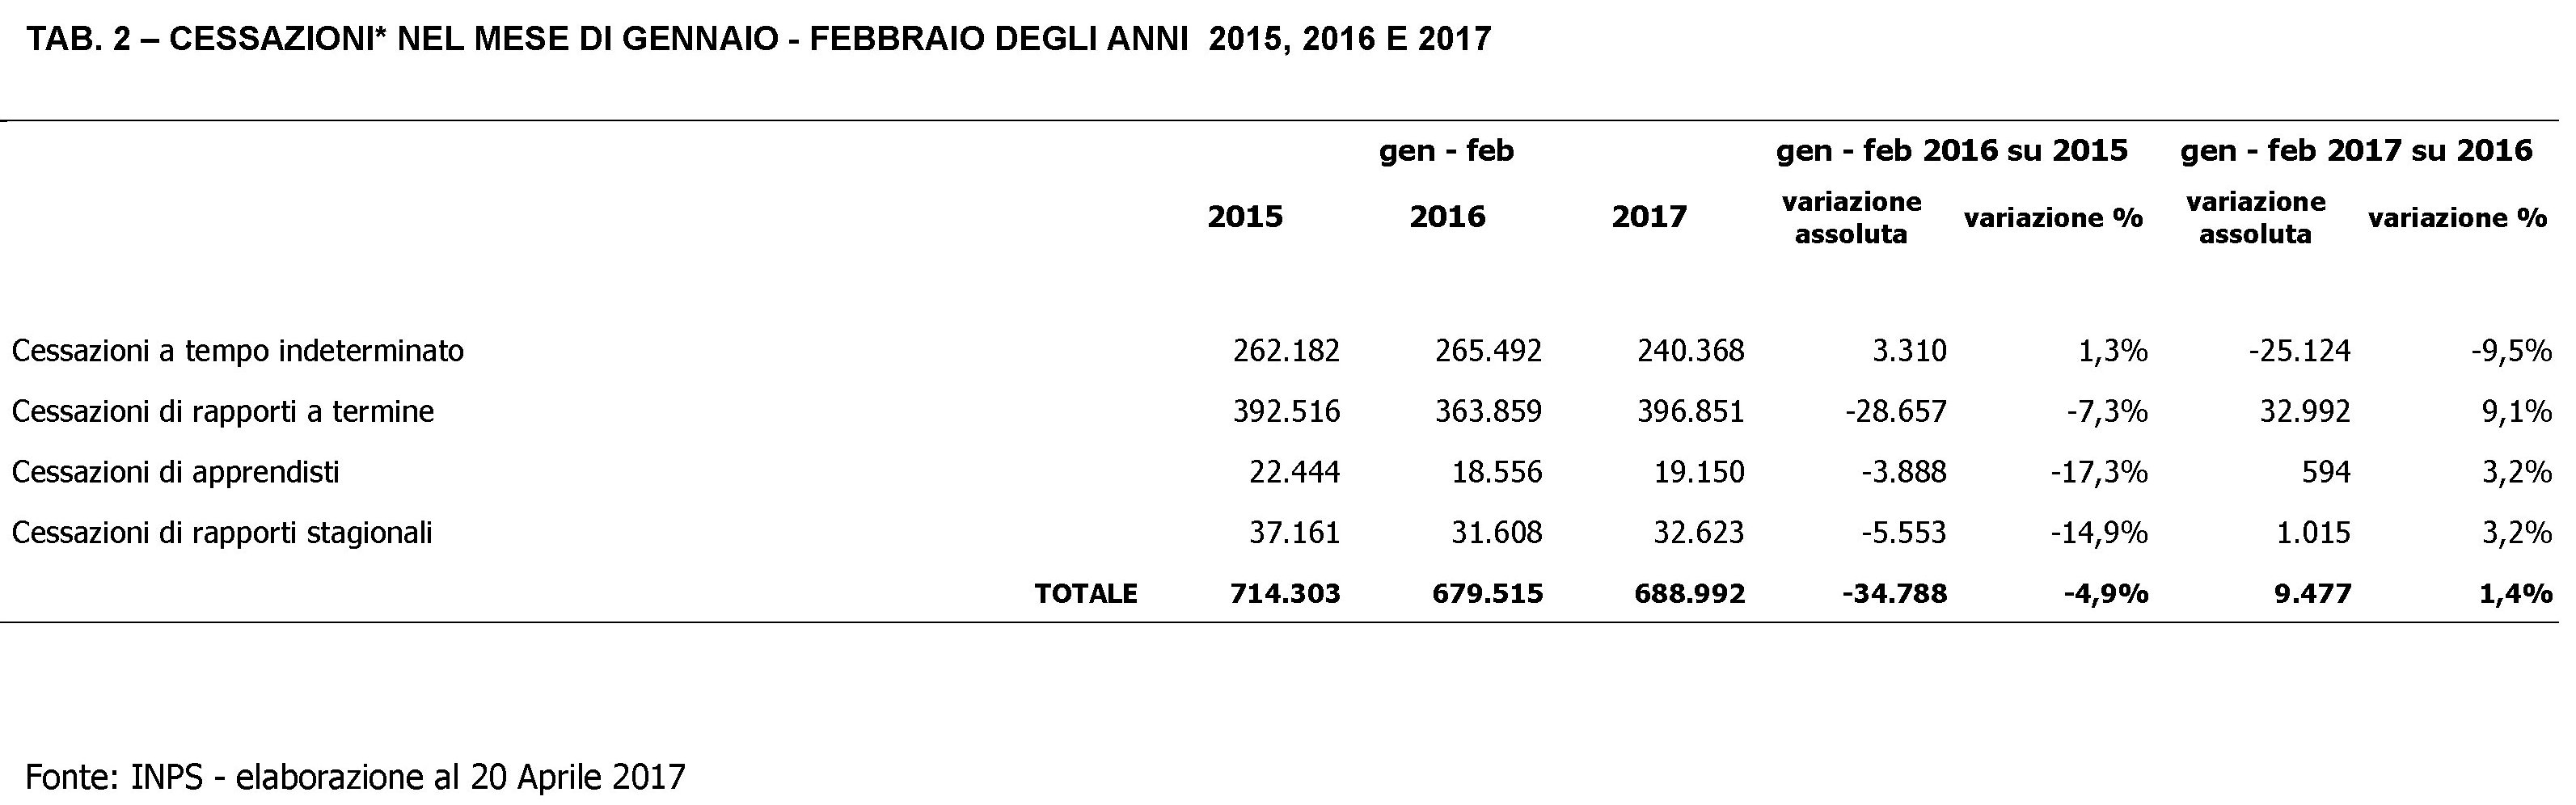
I contratti a termine cessati, quindi in sostanza i licenziamenti, sono aumentati del 9,1% quest’anno sul quello passato.

E per concludere in bellezza, vi riporto l’ultima rilevazione Ocse sugli investimenti diretti globali che nel 2016 sono diminuiti del 7% rispetto al 2015, fermandosi a 1.613 miliardi, il livello del 2008. Gran parte di questo raffreddarsi è dovuto al calo degli investimenti diretti in Cina. Ma non preoccupatevi.
A domani.
Cronicario: L’estinzione felice degli italiani
Proverbio del 26 aprile Sbattendo l’acqua non si ottiene il burro
Numero del giorno: 10,7 % 18-24enni europei che smettono di studiare
Reduce dal primo ponte del 2017 – prima di una lunga serie a quanto mi dicono – mi casca fra capo e collo, ancora indolenziti dall’abuso di cuscini, l’ultima previsione Istat sul futuro della popolazione italiana che somiglia al fossile di una lisca di pesce depresso.

Non state a diventare ciechi notando le sfumature neroazzurrine delle lische: quelli sono gli intervalli di confidenza, ossia il margine di approssimazione delle previsioni, laddove la linea dritta è la previsioni vera e propria. Per farvela semplice, Istat prevede che nel 2065 la popolazione italiana sarà di 53,7 milioni di persone, 2,1 milioni in meno rispetto all’anno scorso, ma con un minimo che potrebbe raggiungere i 46,1 milioni, mentre la probabilità che aumenti è pari al 7%.
In pratica saremo (chi ci sarà) un paese di vecchietti, con un’età media superiore ai 50 anni e una vita media (delle donne) intorno ai 90. La fecondità, al momento a 1,34 figli per donna fertile, è prevista in aumento a 1,59, ma non perché aumenteranno le nascite, che non riusciranno mai a compensare i decessi, ma perché diminuiranno le donne fertili, e la notizia che chiude in bellezza è che il Mezzogiorno perderà molta popolazione a vantaggio del Centro-Nord.

In sostanza il Sud diventerà un’ospizio mezzo deserto. Figuratevi che Pil.
Perciò mi ritrovo d’improvviso a perorare la causa dei ponti lunghi: magari avere tempo libero incrementa la natalità. Anche se ho il sospetto che questo crollo demografico sia il più raffinato degli espedienti per estinguere, insieme agli italiani il nostro fardello più conosciuto: il debito pubblico.

Nel dubbio per adesso ce la godiamo. Ci estingueremo, ma con due telefoni e tre auto a testa.

Nel caso vi fosse sfuggito – e visto che il tema di oggi è l’estinzione felice – vi segnalo che il Sipri ha rilasciato il suo ultimo aggiornamento sul mercato delle armi nel 2016, da dove si evince il notevole incremento della spesa militare dell’Europa, con l’Italia a dare un robusto contributo.
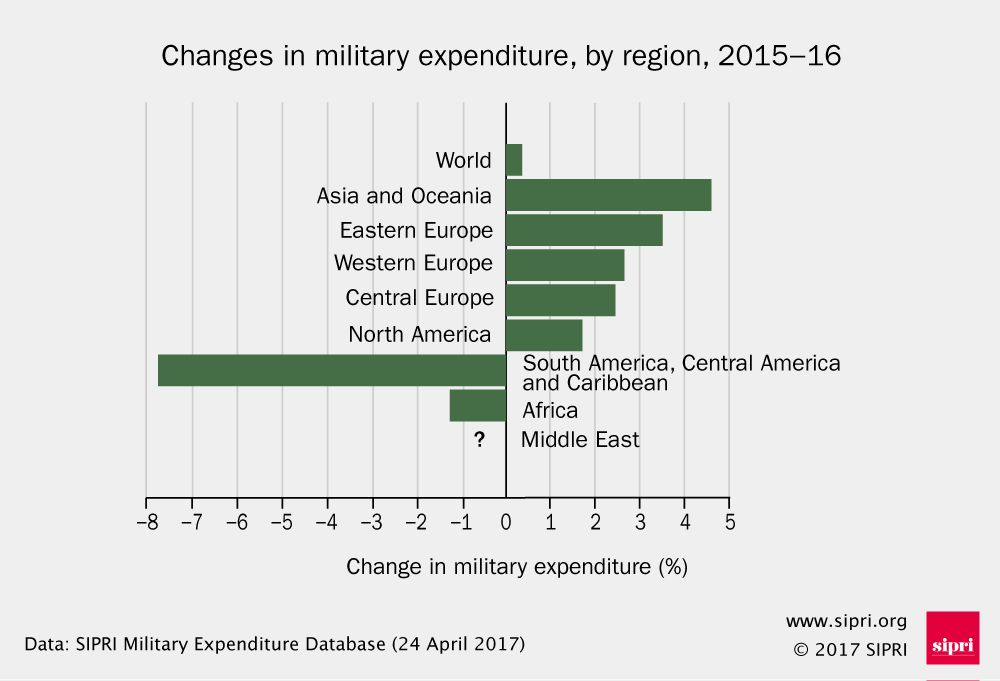
L’UE ha speso oltre 300 miliardi in armamenti. La stessa Ue che ha accolto 700 mila profughi, per lo più siriani che scappano dalla guerra.

Sarà un bel giorno quello in cui faremo pace col cervello.
Concludo in bellezza con la bank lending survey di Bankitalia fresca fresca di pubblicazione con i dati del primo trimestre 2017 sul credito bancario, che registrano un rallentamento della domanda di prestiti delle imprese mentre prosegue la crescita di quella delle famiglie.

Le banche sono più disponibili – i criteri si sono allentati – ma ancora la domanda beve poco. Figuratevi quanto berranno i novantenni del 2065.
A domani.
Il ritorno dell’ottimismo
Da qualche mese ormai l’umore degli osservatori esibisce un certo ottimismo ogni volta che si trovino a relazionare sullo stato dell’economia. Se parlare di ritorno dell’ottimismo a qualcuno può sembrare eccessivo, non lo è sottolineare almeno la fine del pessimismo che chiunque abbia frequentato in questi anni la reportistica internazionale osservava in ogni dove. L’economia volge al meglio, se non al bene, insomma, e se qualcosa potrà andar storto – sembra di capire – non dipenderà dai capricci dei mercati o degli investitori, che anzi dalla seconda metà del 2016 sembrano tornati a fare il loro mestiere. I veri rischi derivano dal contesto politico. Non bastassero le elezioni europee si temono le ondate di protezionismo che potrebbero generarsi dagli Stati Uniti, dove la nuova amministrazione si segnala per una notevole fantasia, ma soprattutto le fibrillazioni che possono arrivare da Oriente. La (quasi) crisi nordcoreana, che sotto Pasqua ha tenuto mezzo mondo a far scongiuri, o il referendum turco, che vede nascere un nuovo autocrate in una terra da sempre governata da autocrati, con gran sorpresa (?) degli europei, evidentemente convinti che bastasse tirar su grattacieli per diventare moderni. Ma tolte queste quisquilie, il cielo volge al sereno e con lui le aspettative. Quest’anno e il prossimo, addirittura, il Fmi vede una crescita in aumento nei paesi avanzati e in quelli emergenti, e notizia ancora più sorprendente, una crescita anche del commercio internazionale, malgrado Trump e i suoi sostenitori, viene da dire.
Il resto dell’articolo è disponibile su Crusoe, una newsletter che si può leggere solo abbonandosi. Tutte le informazioni le trovi qui.
Cronicario: Il pugno d’acciaio di Mister T
Proverbio del 20 aprile Ogni fardello all’inizio pesa poco
Numero del giorno: 7,1 Incremento % produzione costruzioni nell’EZ
Mi mancava Mister T, a voi no? Io lo adoro. Per chi scrive minchiate sui giornali è come la manna biblica: una fonte inesauribile di nutrimento gratis.

Ora molti di voi ricorderanno che proprio nel giorno del suo insediamento Mister T ha ordinato via Twitter che gli oleodotti fossero costruiti esclusivamente con patrio acciaio, probabilmente sobillato dagli amici produttori che soffrono di un certo spiazzamento competitivo a causa dell’acciaio a basso costo importato dall’estero. E fin qui stiamo alla pubblicità social. Ora però vengo a sapere dai soliti che sanno tutto che Trump ha ordinato al Dipartimento del commercio di accertare se le importazioni di acciaio dall’estero mettano a rischio la sicurezza nazionale, visto che fra le altre cose servono a costruire le navi della gloriosa marina Usa.

No, non è uno scherzo. Il dipartimento avrà 270 giorni di tempo per stabilire se è una cosa seria. Ma intanto ieri il nostro beneamato incontrava i boss della ArcelorMittal, Nucor, U.S. Steel, TimkenSteel, AK Steel and United Steelworkers. E chi ha orecchi intenda.

Sedotto dal pugno d’acciaio di Mister T, capirete bene che ogni altra nuova scolorisca. M’impongo di tornare serio solo perché intanto Eurostat ha rilasciato il suo aggiornamento sul settore delle costruzioni, la cui produzione, per quanto in risalita, è ancora ben lontana dai giorni di gloria.

Notate che l’eurozona sta peggio dell’Ue a 28, ma solo i distratti si sorprenderanno: succede quasi sempre. Notate pure che siamo tornati con grande fatica al livello del 2010, comunque un 20% meno rispetto alle vacche grasse. La ripresina arriva anche in Italia, come certifica Istat.
Concludo con una perla che il cronicario globale in larghissima parte ignorerà, ma che invece dovreste sapere, perché è una perla di saggezza seminata in un mondo di stolti. Il gioielliere è Hyun Song Shin, capo della ricerca della Bis, la Banca che ci guarda dal cielo terso di Basilea, che ha rilasciato uno speech assai istruttivo su cosa sia la liquidità globale e le conseguenze che provoca nella vita di tutti noi. Vi do solo un assaggio, il resto leggetevelo da soli, che prima o poi ‘ste fatiche tocca farle: “L’economia globale non è una collezione di isole, ma una matrix di flussi finanziari”.

Nessuno è un’isola, diceva il poeta secoli fa.
A domani.
Il peso della demografia avversa schiaccia il mattone
Non c’era bisogno di chissà quale econometria per immaginare che l’invecchiamento della popolazione portasse con sé il raffreddarsi degli investimenti nel settore immobiliare. Popolazioni più anziane fanno raffreddare la domanda di nuove abitazioni, e se l’immigrazione non compensa, gli imprenditori edili, di fronte a una domanda debole, indeboliranno l’offerta. Lo dice il buon senso, ma a quanto pare non basta. Meglio attrezzarsi di pallottoliere e sviluppare un po’ di statistica, come ha fatto la Banca di Francia che ha pubblicato una pregevole analisi che quantifica il buon senso, come usa oggi, arrivando persino a misurare l’effetto di un calo della popolazione più attiva sul versante mattone – la classe 20-49enni – sul tasso di investimento residenziale. Addirittura secondo gli autori dello studio, l’andamento demografico è il miglior indicatore previsionale per stimare il tasso di investimento futuro. Altro che tassi a zero o credito lasco: a fare la differenza lasciano intendere, è l’età della popolazione.
L’analisi comincia notando come fra il 2007 e il 2015 il livello di investimento sul settore immobiliare è diminuito del 24% nell’eurozona. al contrario il livello del pil ha quasi recuperato quello del 2007. Come dire: la produzione è uscita dal cono d’ombra, ma l’immobiliare no. Al contrario era accaduto negli anni pre crisi: l’immobiliare cresceva più del pil, a tassi annui medi del 2,6% a fronte della media del 2% del prodotto interno lordo. Cosa è successo? “L’esperienza di alcuni paesi europei nei primi anni 2000 – scrivono – e la ben documentata relazione fra i prezzi delle case e il credito potrebbero suggerire che le condizioni finanziarie siano la determinante principale del livello degli investimenti nell’housing, ma noi abbiamo osservato che, contrariamente a questa ipotesi, sono i cambiamenti demografici il driver principale”. Per arrivare a questa conclusione gli autori hanno svolto analisi su un vasto assortimento di dati dalle quali hanno dedotto che “la crescita del gruppo dei 20-49enni è correlata con l’aumento del tasso di investimenti immobiliari”. In particolare, secondo i loro calcoli, un aumento della quantità di questa classe d’età dell’1% porta una crescita dello stesso importo sul livello degli investimenti. “Al contrario, i prezzi delle case – scrivono – il credito, la ricchezza disponibile o i tassi di interesse non sono variabili significative o spiegano molto poco”. E questo grafico, lo mostra con chiarezza.
Come si può osservare al cedere del tasso di crescita della popolazione 20-49 anni, corrisponde il declino del tasso di investimenti residenziali. Questo pattern è particolarmente evidente nel caso italiano e spagnolo. Al contrario quando la classe dei 20-49enni riprende a crescere – si osservi il caso norvegese – anche il tasso di investimento ne trae giovamento.
“I cambiamenti demografici hanno contribuito notevolmente al ciclo immobiliare degli anni 2000 – concludono gli autori – sia nel momento del boom che in quello del bust”. E se è vero che il credito ha favorito il boom, non vuol dire che la facilitazioni e gli stimoli finanziari delle banche centrali messi in campo dopo il bust siano in grado di far tornare un robusto tasso di investimenti sul mattone. L’economia è fatta di persone, pure se tendiamo a dimenticarlo, non di denaro. E questo ci dice qualcosa anche sul futuro, se si ritengono valide le proiezioni correnti sull’andamento della popolazione nei paesi avanzi e in quelli Ocse. Questa proiezioni vedono in costante diminuzione la classe dei 20-49 enni, con una stima che parla di un calo del 18% fino al 2050 al netto delle eventuali migrazioni. Dovremmo dedurne che i tassi di investimento sul mattone rimarranno stagnanti? Di sicuro dovremmo prendere in seria considerazione questa possibilità.
La Chat di Crusoe con @FabioGhironi: Il rischio del protezionismo “strisciante”
Questa settimana Crusoe (C) si è piacevolmente intrattenuto con Fabio Ghironi (F) @FabioGhironi.
C Buongiorno Fabio. I problemi del commercio internazionale hanno rubato la scena agli squilibri finanziari nel dibattito pubblico da quando è stato eletto Trump. Hai notato cambiamenti anche nell’ambiente accademico o tutto è rimasto confinato nelle pagine di cronaca dei giornali?
F Mi sembra ci sia fermento anche in ambito accademico. In parte, questo risponde all’interesse di istituzioni come IMF, OECD e WTO; in parte è una risposta del mondo della ricerca agli eventi recenti o in corso. Molti lavori hanno evidenziato il rallentamento del commercio internazionale avvenuto negli anni recenti. L’IMF ha dedicato all’argomento un capitolo del World Economic Outlook dello scorso ottobre. Da più parti, si è sollevata preoccupazione per protezionismo “strisciante” ancora prima che Trump venisse eletto (per esempio, questa VoxEU column di Simon Evenett e Johannes Fritz e altre. Tra rallentamento del commercio per una varietà di ragioni, protezionismo già esistente e la minaccia che il medesimo possa salire drasticamente, l’attenzione del mondo della ricerca è ovviamente in crescita. E questo vale sia per la ricerca fatta da accademici sia per la ricerca di tipo accademico (quella che viene pubblicata nelle riviste specializzate) fatta da ricercatori in istituzioni come IMF, OECD, eccetera. Per esempio, l’IMF sta co-organizzando con la Banca Centrale della Malesia una conferenza sulle minacce alla globalizzazione che si terrà a Kuala Lumpur in luglio. I problemi del commercio internazionale e la minaccia del protezionismo saranno uno degli argomenti principali, e i partecipanti includeranno alcuni dei migliori specialisti che stanno lavorando su questi argomenti, alcuni dei quali sono basati in istituzioni accademiche e altri in policy institution.
Il resto della Chat è disponibile su Crusoe, una newsletter che si può leggere solo abbonandosi. Tutte le informazioni le trovi qui.
La fine del denaro a basso costo
Benvenuta e insieme temuta, la normalizzazione monetaria iniziata negli Stati Uniti è destinata ad estendersi in tutto il mondo una volta che l’Europa confermerà l’andamento della ripresa in corso e inizierà a guardare con occhi diversi inflazione e tassi di interessi. Entro la fine dell’anno potremmo trovarci con altri due rialzi dei tassi Usa, e la fine dell’acquisto di asset da parte della Banca Centrale Europea, già ridotti da 80 a 60 miliardi al mese, con scadenza a dicembre 2017, mossa che evoca un rialzo dei tassi che anche di recente Francoforte ha ripetuto di non avere in programma nel breve termine, ma che comunque a un certo punto diverrà ineludibile. Specie se l’inflazione tornerà a puntare verso il 2%, come ha fatto in questo inizio d’anno prima di raffreddarsi insieme alle quotazioni petrolifere.
Benvenuta, la normalizzazione monetaria, perché ormai non si contano più gli allarmi degli osservatori circa gli effetti perversi che accompagnano gli accomodamenti monetari, giudicati il male minore quando l’economia non si reggeva in piedi, e adesso visti con sospetto e crescente preoccupazione a causa delle distorsioni che hanno provocato e tuttora provocano nel sistema finanziario, sia alle banche, cui sono stati erosi i margini di profitto, sia al sistema assicurativo e previdenziale che sta vivendo sulla sua pelle la difficoltà di dover far quadrare i conti in un sistema che ha praticamente azzerato i rendimenti a lungo termine nei prodotti di qualità mentre le compagnie devono farsi carico di piani assicurativi e pensionistici parecchio onerosi.
Il resto dell’articolo è disponibile su Crusoe, una newsletter che si può leggere solo abbonandosi. Tutte le informazioni le trovi qui.

