Categoria: Annali

Se Germania piange l’EZ non ride

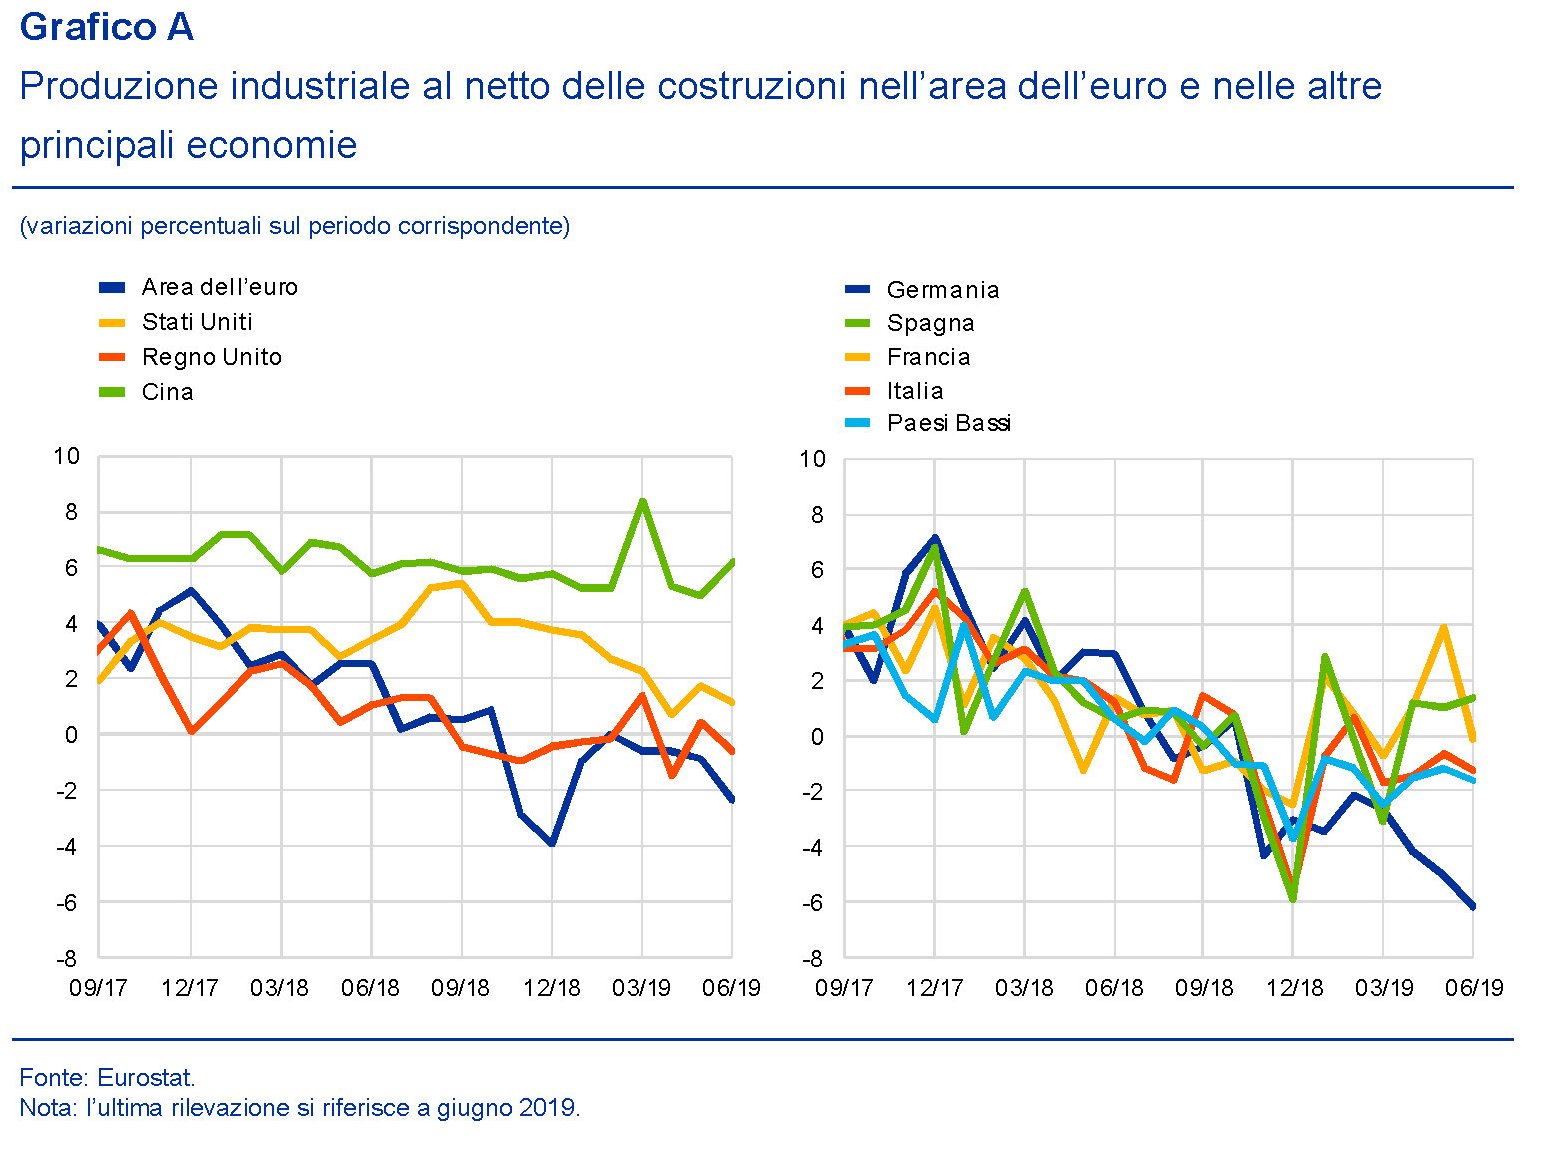
Poiché l’economia rallenta, e le previsioni non sono incoraggianti, vale la pena scorrere un approfondimento contenuto nell’ultimo bollettino economico della Bce che prova a individuare le ragioni, interne ed esterne, del notevole calo della produzione industriale in Europa, che vede noi italiani nella parte alta della classifica dei paesi che hanno rallentato di più. Una volta tanto la Germania se l’è vista peggio di noi, con un calo della produzione superiore al 10% nel periodo considerato,a fronte del nostro 5,5%. Ma non c’è alcuna ragione di rallegrarsi, visto quanto e come l’economia tedesca è collegata alla nostra.

Il primo elemento da sottolineare è che “tali andamenti si sono verificati in un contesto caratterizzato da una contrazione del commercio mondiale”, come si può osservare dal grafico sotto che monitora gli ordinativi dall’estero indirizzati all’area euro nel confronto con l’andamento globale.

Le tensioni commerciali fra Usa e Cina, a quanto pare ci riguardano più che direttamente. E per testare questa ipotesi, ossia l’influenza dei fattori esterni sulla produzione nell’EZ, gli economisti della Bce hanno sviluppato un modello che usa come base dati le serie mensili della produzioni di Cina, Regno Unito, Eurozona e Usa, per un periodo dal gennaio 2007 a giugno 2019.

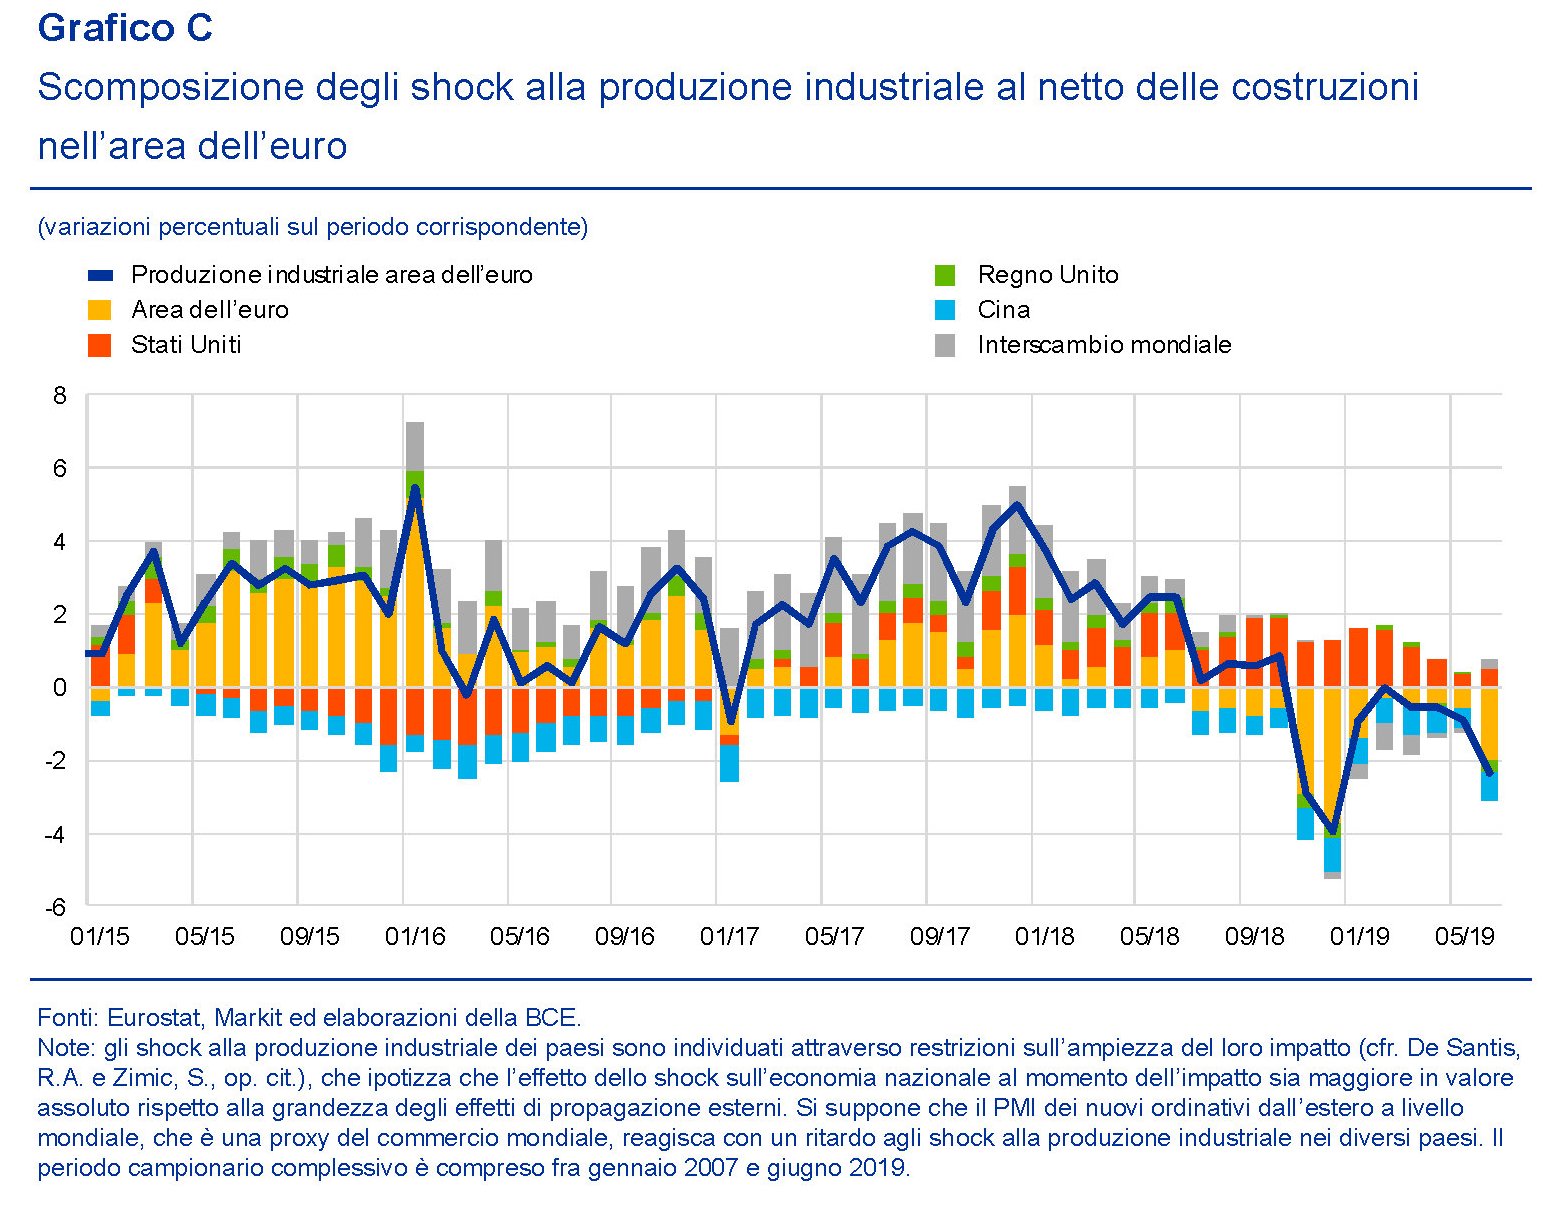
I risultati dell’analisi mostrano che “lo scorso anno il calo della crescita della produzione industriale nell’area dell’euro è stato determinato sia dalla maggiore debolezza della domanda estera di beni dell’area dell’euro che da shock interni avversi”. In particolare, nella prima metà del 2018 hanno pesato di più i fattori internazionali, mentre da luglio 2018 sono stati i fattori interni all’eurozona a incidere negativamente sull’andamento della produzione industriale che comunque “è stata influenzata dai recenti sviluppi negli Stati Uniti”, mentre “il contributo negativo della Cina è rimasto relativamente stabile dall’inizio del 2016”. “E’ possibile – aggiungono – che gli shock interni dell’area dell’euro riflettano l’andamento negativo del settore automobilistico tedesco”. Il grafico sotto scompone le cause dello shock produttivo subito dall’area.

In dettaglio, si osserva che i fattori legati all’interscambio mondiale “associati agli andamenti verificatisi in Cina, nel Regno Unito e negli Stati Uniti spiegano il 37 per cento del calo della crescita della produzione industriale nell’area dell’euro tra luglio 2018 e
giugno 2019, mentre i fattori interni contribuiscono per il 63 per cento, anche se
parte di questo effetto potrebbe riflettere fattori temporanei che hanno interessato il
settore automobilistico nella seconda metà del 2018”.

Di buono c’è che “la marcata debolezza dell’attività manifatturiera potrebbe riflettersi su alcune sotto-componenti dei servizi, ma nel complesso attualmente il terziario resiste allo shock negativo”. Ma rimane da vedere quanto sarà resiliente il settore dei servizi a fronte di un andamento peggiore della manifattura, che comunque rimane il settore trainante dell’area. Una cosa possiamo darla per certa, tuttavia. Le vicissitudini tedesche ci riguardano. Più di quello che pensiamo. E non solo a noi: a tutta l’eurozona.


Cronicario: Il Fisco minaccia i 5 stelle (gli hotel per ora)

Proverbio del 9 ottobre L’acqua non si divide colpendola col bastone

Numero del giorno: -07 Calo % prestiti bancari alle imprese italiane ad agosto

Ora che il Nadef show entra nel vivo, faremmo bene a preparare i pop corn e goderci lo spettacolo, l’unico peraltro il cui il biglietto si paghi alla fine. Perché il teatrino che accompagna la redazione delle leggi di bilancio è una delle poche occasioni nelle quali le varie anime che compongono il genio italico danno il meglio di sé. Il governo e il parlamento, per cominciare. E la cosiddetta società civile, che mica scherza.

Per dire, poco fa ha fatto sentire la sua voce tonante una nota associazione che difende gli albergatori, a dir poco indignata perché aveva sentito dire che il governo, alle prese col compito disperato di far salire l’Iva senza dirlo, era intenzionato a portare l’Iva sugli alberghi di lusso al 22%. Geniale il governo. Ma ancor più geniali loro.

“Basta tasse sul turismo e sul lusso – dice la nota associazione -. Ci auguriamo davvero che non accada, ma se l’Iva fosse rimodulata e salisse al 22% per gli hotel di alta fascia, abbiamo già pronta una contromossa. Declasseremo tutti gli alberghi a 5 stelle per risparmiare quel famoso 10% di cui si parla. L’Italia si troverà a non avere più alberghi a 5 stelle”.

Il Fisco rischia di far sparire i 5 stelle insomma. Gli hotel per ora. Ma lasciatelo lavorare.

A domani.


La scomparsa dei premi a termine

Fra le tante singolarità che affliggono i nostri tempi una fra le meno osservate, a dispetto della sua importanza, è quella che potremmo definire la sostanziale scomparsa dei premi a termine sulle obbligazioni. Ossia del premio che un investitore riceve per la durata del suo investimento e che potremmo semplificare definendolo come la differenza fra un rendimento di breve e uno di lungo termine.

Ovviamente la cosa è un filo più complessa. Una spiegazione più tecnica circa la natura dei premi a termine la possiamo ricavare da un bollettino della Bce di un paio di anni fa dove si osservava che “il livello e la pendenza della curva dei rendimenti possono essere influenzati agendo su due componenti dei tassi di interesse a lungo termine, vale a dire le aspettative e il premio a termine”.

“La prima componente – spiegava la banca – rispecchia le aspettative del mercato sull’andamento futuro dei tassi di interesse a breve termine, che sono influenzati in maniera più diretta dai tassi di riferimento. Il premio a termine rispecchia i rendimenti aggiuntivi che un investitore riceve quale compensazione per l’esposizione al rischio di durata finanziaria, ovvero le potenziali perdite di portafoglio che potrebbero originarsi da obbligazioni con una lunga vita residua se i tassi di interesse salissero inaspettatamente”.

La Bce ricorda altresì che “acquistando obbligazioni a lunga scadenza, l’Eurosistema assorbe parte del rischio di durata finanziaria che altrimenti ricadrebbe sugli investitori privati”. In pratica la banca centrale socializza un rischio e così facendo lo riduce per i privati abbassando di conseguenza il premio di questo rischio. Questa azione, sommandosi all’effetto “annuncio” sui tassi di riferimento contenuto nelle forward guidance, deprime i tassi a lungo termine. Circostanza che le banche centrali conoscono fin troppo bene. “Comprimendo il premio a termine – scrive la Bce -, l’acquisto di titoli esercita una pressione sui tassi di interesse a più lungo termine in modo da rendere l’indebitamento a lungo termine meno oneroso e, così facendo, sostiene gli investimenti e il consumo di beni durevoli”.

Da ciò si deduce che con la ripresa degli acquisti di asset della Bce, i premi a termine dell’eurozona sono destinati a scendere ulteriormente. Può addirittura verificarsi, come è successo negli Usa, che i rendimenti dei tassi a lungo risultino inferiori a quelli a breve. Quell’altra singolarità, che genera tanta apprensione, che viene definita inversione della curva dei rendimenti.

Su entrambi i fenomeni, la Bis ha effettuato alcune analisi molto istruttive nella sua ultima rassegna trimestrale. In particolare viene sottolineato come gli ultimi mesi abbiano confermato la sostanziale tendenza alla scomparsa dei premi a termine, che ha contribuito in maniera significativa al declino dei rendimenti delle obbligazioni sovrane di lungo termine.

Il notevole calo dei premi a termine si può osservare nel grafico centrale, che nella seconda parte del 2019 ha affossato il calo dei rendimenti. Negli Usa il decennale ha perso 80 punti base (grafico di destra) e questo è all’origine dell’inversione dello yield (grafico di sinistra) sui Treasury.

In tal senso leggere tale fenomeno come un segnale di una recessione imminente, quando invece appare come una diretta conseguenza dell’ulteriore allentamento delle politiche monetarie, può essere fuorviante. Infatti nello stesso periodo in cui calavano i rendimenti, le banche centrale di tutto il mondo, in gran parte, si intonavano ad allentare la politica monetaria.

Il ciclo di allentamento monetario partito col ribasso di 25 punti base della Fed deciso a luglio (e confermato da quello di altri 25 dei giorni scorsi) è stato seguito dalle decisioni di settembre della Bce (taglio a -0,5 dei tassi sulle riserve bancarie e ripresa del QE). Ma intanto anche molte banche centrali dei paesi emergenti si erano date da fare. Brasile, India, Corea e Messico hanno tutte abbassato i tassi di sconto con un declino medio del 10% dal tasso di partenza. La Cina ha tagliato il tasso sui requisiti di riserva di 50 punti base che sono divetati 100 punti base per le banche più piccole. Solo il 25% delle altre economie emergenti ha lasciato i tassi fermi.

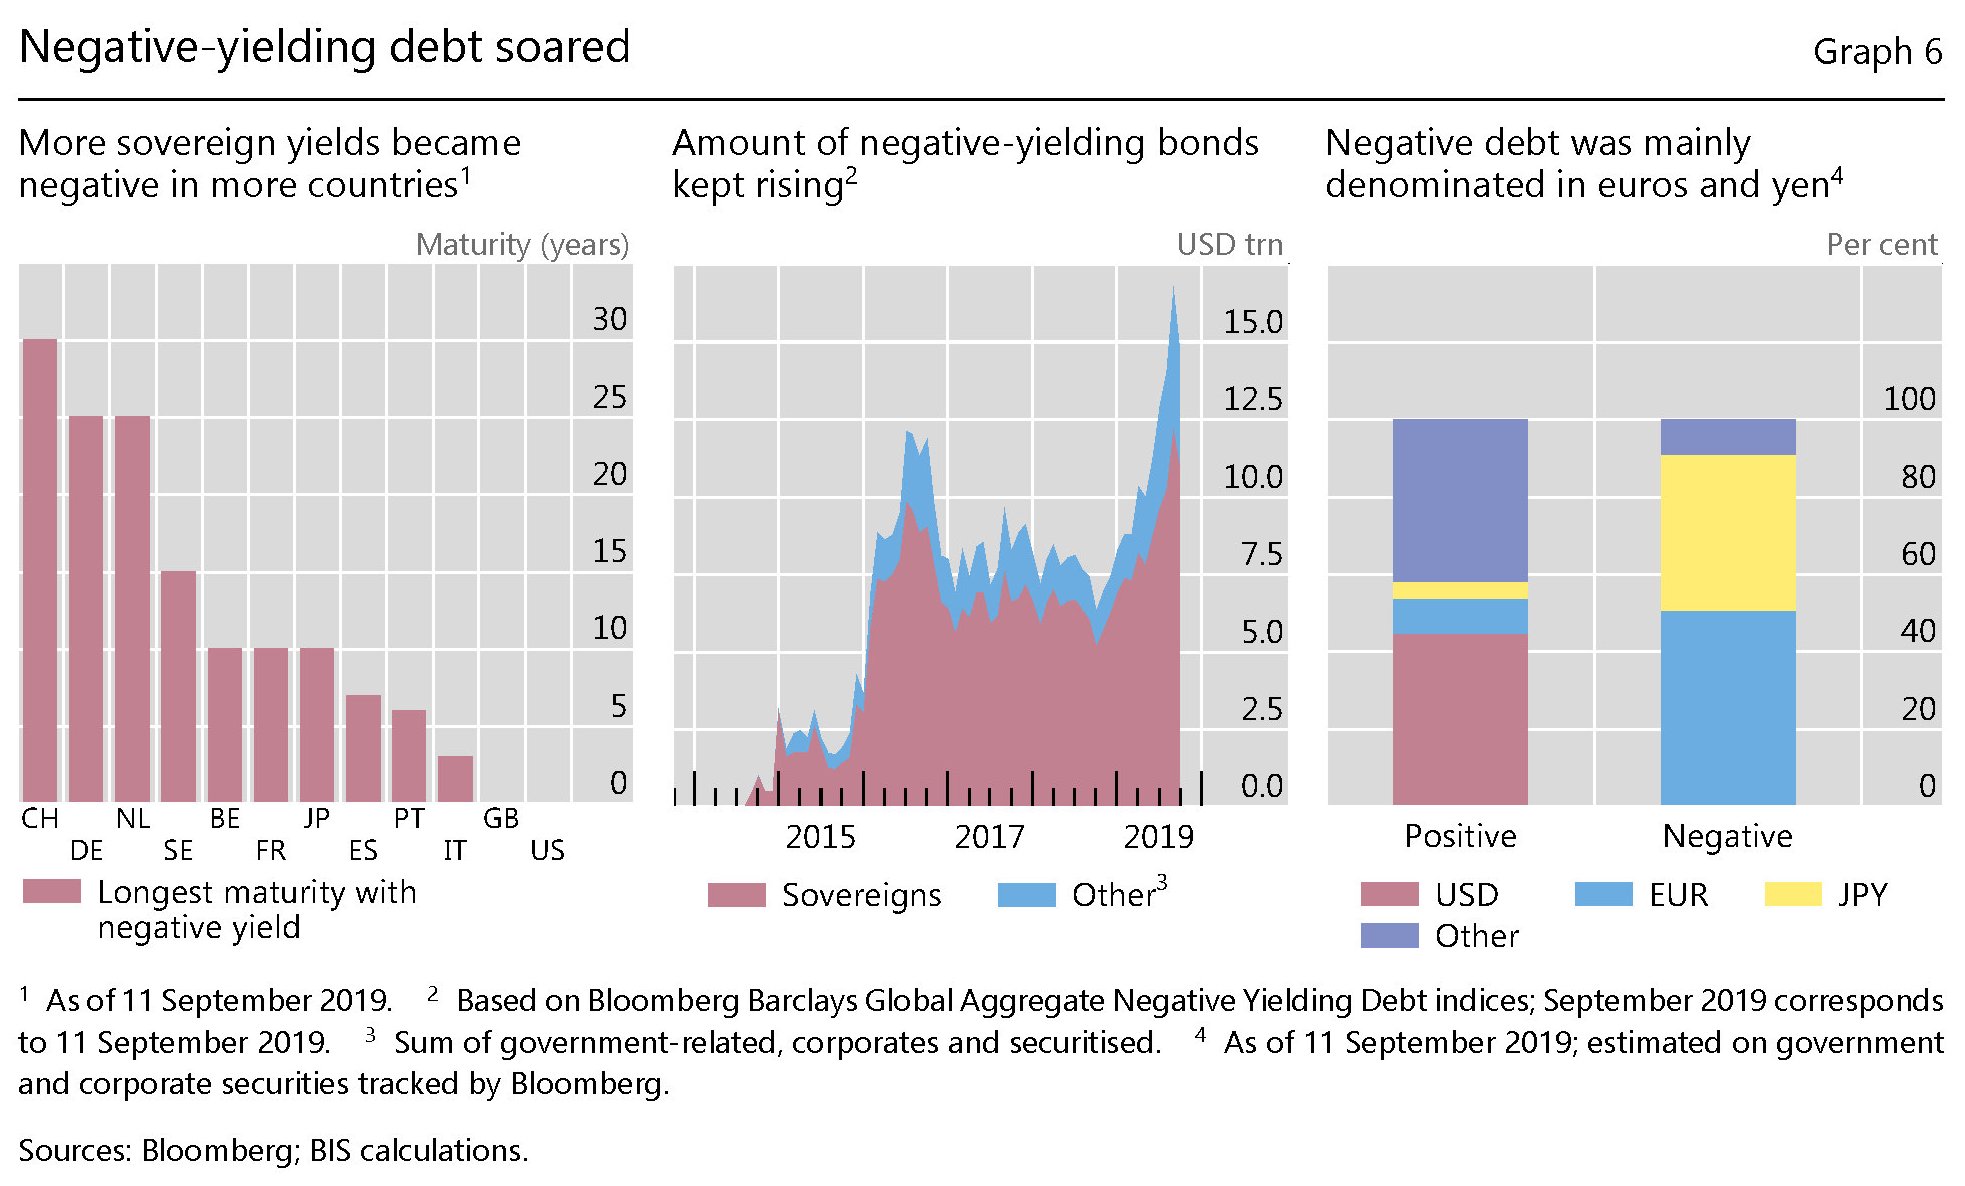
Tutto ciò spiega l’aumento dell’ammontare delle obbligazioni che vengono scambiate a tassi negativi, che secondo le metriche diffuse dalla Bis sono arrivate a 17 trilioni, il 20% del pil mondiale. La scomparsa dei premi a termine sembra un’altra caratteristica del capitalismo 2.0. Quello che premia a breve termine i debitori, non più i creditori. Sul lungo termine chissà.


Cronicario: Alice nel paese di Verdelandia

Proverbio dell’8 ottobre La fantasia è più veloce del vento

Numero del giorno: 56,2 Tasso % di partecipazione al lavoro delle donne italiane 

Visto che ormai il deficit o è green o non è, nessuna sorpresa che per ogni dove alligni la passione per il verde, l’ambiente, la sostenibilità e quant’altro vi suggerisca la vostra meravigliosa sensibilità. Proprio come la giovane Alice, siamo entrati nella tana delle nostre fissazioni e siamo arrivati nel paese di Verdelandia, dove anche il bianconiglio si presenta con varie sfumature di green.

La fissazione verde, probabile evoluzione locale dei capolavori lasciatici in eredità del fu governo verdolino, ormai non risparmia più nessuno e colpisce insospettabili, austeri pezzi grossi, come ad esempio il capo dell’Istat che oggi in audizione sul Def (che non è un diminutivo di deficiente, risparmiatevi le battute) ha rivelato al mondo una incredibile (nel senso che non ci si crede) verità: le aziende green sono più produttive.

Nel paese di Verdelandia, infatti, queste compagnie spuntano un premio di produttività che può arrivare a un 15 per cento in più rispetto alle imprese puzzone che non separano i rifiuti o camminano coi furgoni diesel euro 1. E, tanto per farvelo sapere, “in Italia sono stati conseguiti importanti risultati sul fronte dell’azione di tutela ambientale, costituendo un’attività su cui va consolidandosi una rilevante dimensione produttiva”.

Ovviamente, producendo molto rosso, noi siamo all’avanguardia quanto allo stare al verde. Ma ormai la pandemia ha valicato i matrii confini ed è arrivata persino all’insospettabile Ue.

Da lassù si è fatto sentire il vicepresidente della commissione che promette: “Uno degli obiettivi del prossimo mandato sarà usare le politiche economiche, di bilancio e finanziarie per sostenere la trasformazione verde”.

Con l’aggiunta che “per finanziare la transizione ad un’economia neutrale per il clima, all’Europa servono investimenti massicci, trilioni di euro nelle prossime decadi, fondi pubblici e privati”.

Ovviamente nel paese di Verdelandia vivremo tutti felici e contenti.

A domani.

Il lavoro nell’EZ: lavorare tanto, lavorare tutti ma crescere poco

L’ultimo bollettino della Bce tratteggia un’analisi molto interessante sull’evoluzione dell’occupazione nell’eurozona che ci consente di farci un’idea della possibile fisionomia futura del mercato del lavoro. L’osservazione è condotta su un periodo molto lungo, e quindi si rivela capace di sottolineare alcune tendenze di fondo che sembrano ormai incardinate stabilmente nella nostra economia.

La prima di queste tendenze è quella degli andamenti dei redditi reali e della produttività.

Come si può osservare, entrambe questa grandezze esibiscono tassi di crescita molto bassi. Vale la pena ricordare che i salari reali sono definiti come reddito reale per dipendente per l’economia totale, mentre la produttività del lavoro viene definita come il prodotto interno lordo reale per occupato.

Ebbene, quanto ai primi, si nota il progressivo azzeramento dei tassi di crescita dei salari reali nel corso degli anni ’70, quando l’inflazione a due cifre erodeva stabilmente i redditi malgrado (o proprio a causa) dei meccanismi di adeguamento automatico delle retribuzioni presenti in diversi paesi. I redditi tornano a crescere negli anni ’80, ma assai meno di prima. Negli anni ’90 la curva dei redditi si schiaccia verso lo zero, con episodici momenti di ripresa, similmente a quanto accade adesso.

Quanto alla produttività, nei vari periodi considerati risulta quasi sempre superiore al reddito reale, ma il suo rallentamento è stato altrettanto rilevante. Se prendiamo l’ultimo periodo espansivo registrato, quello fra il 2014 e il 2018, osserviamo che i salari reali sono cresciuti dello 0,3% l’anno, che risulta inferiore allo 0,5% osservato nella fase espansiva precedente. La produttività è cresciuta dello 0,7% l’anno, a fronte dell’1,1% nella fase precedente.

Quindi la nuova occupazione creata dal 2013 in poi, circa 11 milioni di posti di lavoro, si caratterizza per essere meno produttiva e con un andamento dei salari reali molto lento, risultando al contempo assai più elastica rispetto agli andamenti del pil.
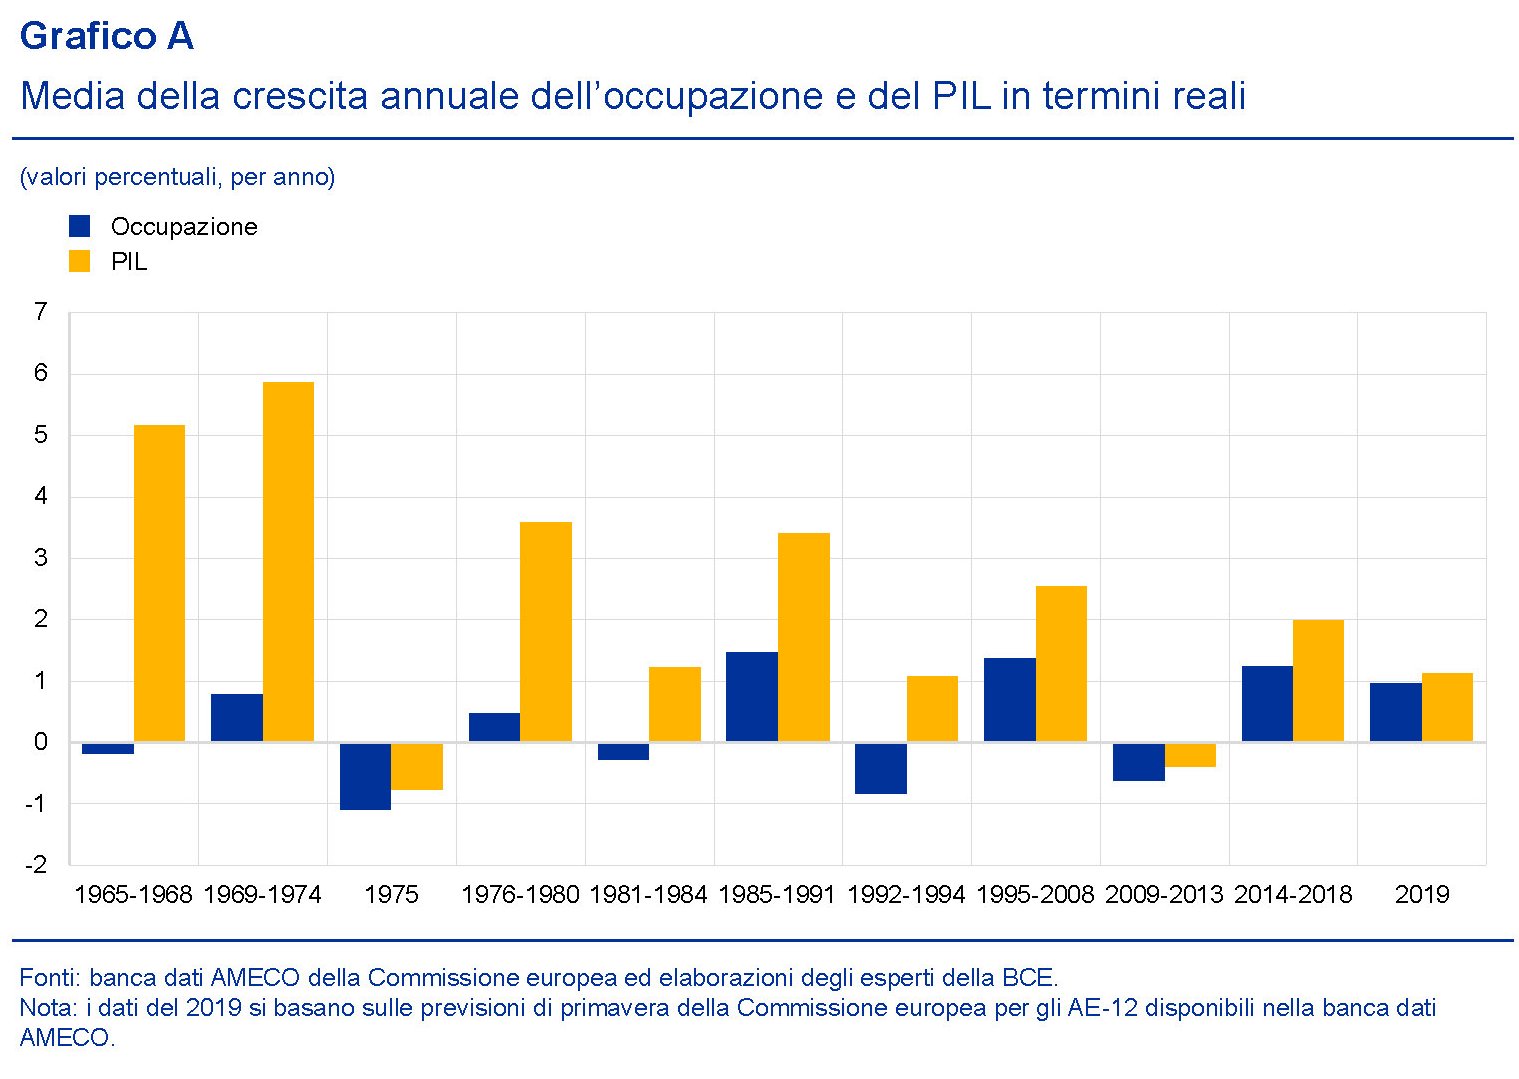
Questa caratteristica si può osservare analizzando il grafico sopra che mette in relazione gli andamenti reali di pil e occupazione in diversi periodi. Come si vede nel periodo 2014-2018 è stata sufficiente una crescita media del pil del 2% per avere un’occupazione di poco superiore della metà. Negli anni passati serviva molto più pil per fare assai meno occupazione. O, per dirla diversamente, si faceva molto più prodotto con meno occupazione. Ciò significa che “l’attuale fase espansiva è caratterizzata da un
particolare aumento dell’occupazione rispetto alle fasi precedenti”, come riporta il bollettino che però, in virtù della scarsa produttività, conduce a una crescita molto lenta. Quindi, mentre il tasso di crescita del pil recente risulta fra i più bassi del periodo considerato, la crescita relativa dell’occupazione risulta fra le più alte. Se sommiamo questa caratteristica agli andamenti di salari reali e produttività, l’identikit della nostra occupazione si raffina ancor di più: abbiamo creato molto lavoro “low cost”, intensivo ma scarsamente produttivo. Probabilmente anche a causa delle sua caratteristiche istituzionali (parti time, contratti a termine, eccetera).

Il fatto che l’elasticità della crescita dell’occupazione risulti in aumento lascia supporre che anche in futuro ritroveremo questa caratteristica nel mercato del lavoro dell’eurozona. Rimane da capire se il tasso di disoccupazione, sceso molto velocemente dal 2013 in poi, tornerà ai livelli precedenti agli anni ’80 oppure no. Al momento si può ipotizzare che la disoccupazione dell’eurozona tornerà al livello pre-crisi l’anno prossimo.
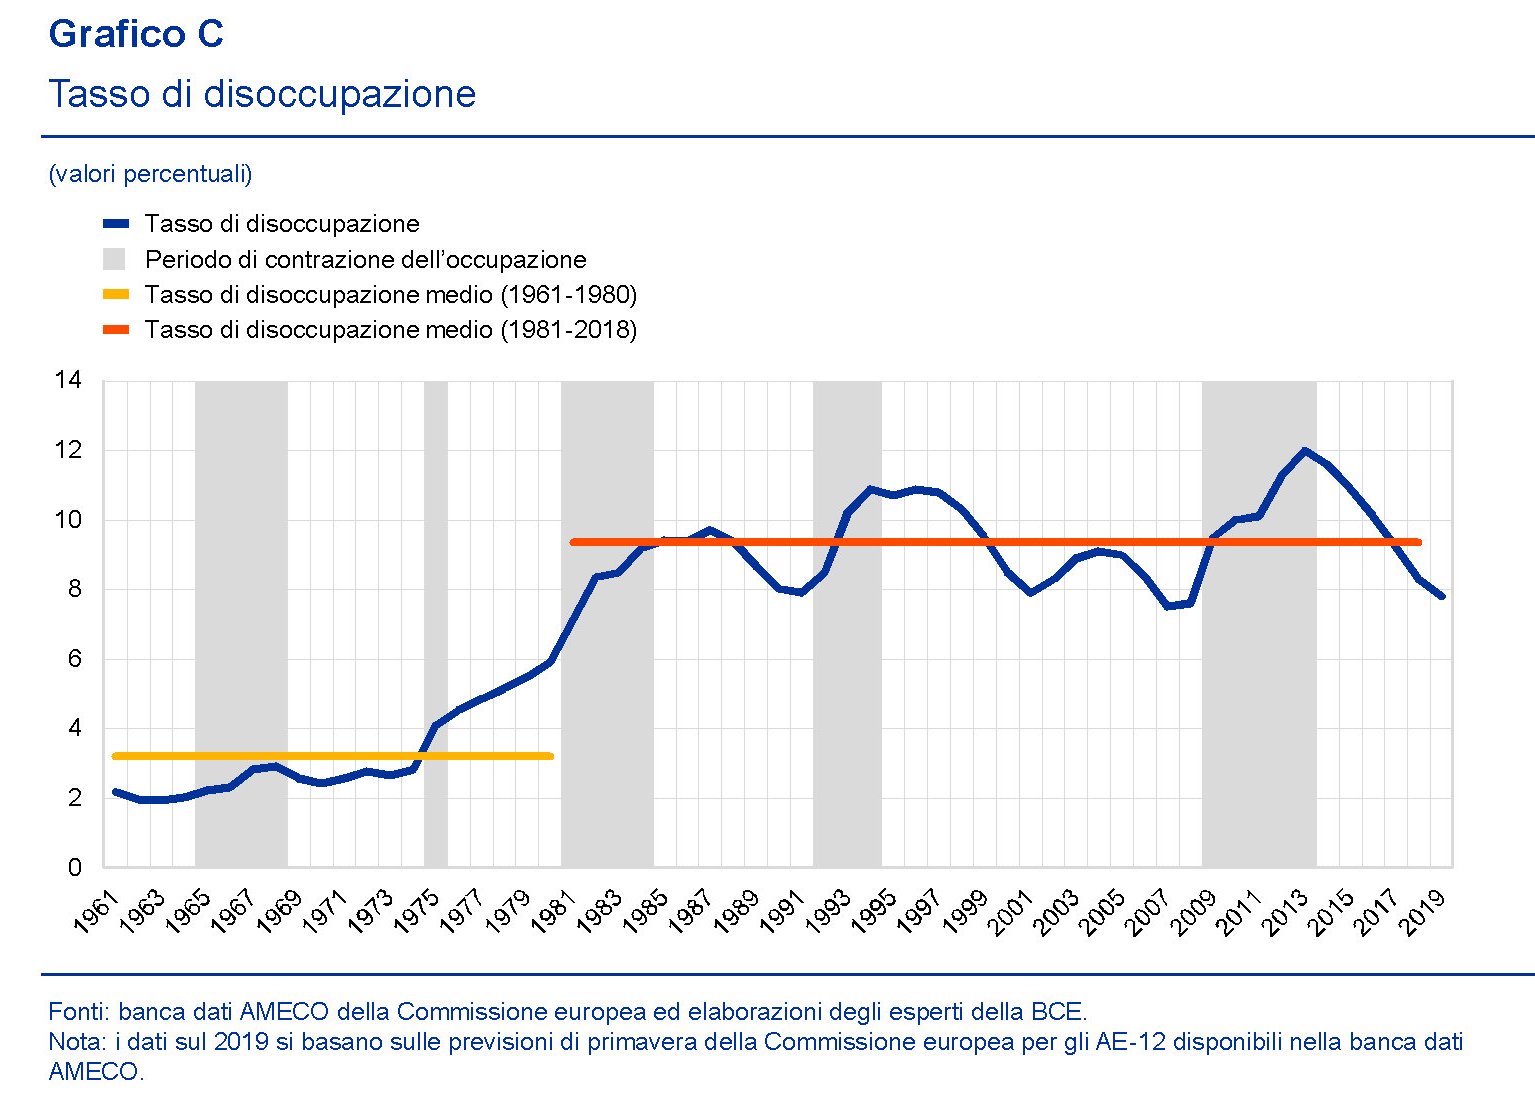
Ma aldilà del dato sulla disoccupazione è sulla qualità di questa occupazione che rimangono in sospeso molti interrogativi. Un’occupazione “low cost” e a bassa produttività è capace di sostenere una crescita stabile dell’area, o dovremo rassegnarci a tassi di crescita stabilmente al lumicino? “Il rallentamento della produttività nei 12 paesi del campione – scrive la Bce – si è esteso agli ultimi quarant’anni ed è stato accompagnato da un rallentamento della crescita dei salari reali”, spiega la Bce. Come se non bastasse, “la decelerazione della crescita dei salari reali è stata particolarmente marcata rispetto al rallentamento nella crescita della produttività negli anni ’80, determinando un calo netto della quota del lavoro in quel periodo, poiché i salari reali erano diventati meno reattivi agli andamenti della produttività del lavoro”.

Tendenze che non sembra siano destinate a invertirsi rapidamente, anche considerando la composizione demografica delle società europee in pieno invecchiamento. Caratteristica quest’ultima, che alcuni studi recenti associano con una crescita del settore dei servizi, come in effetti è accaduto anche da noi. “La relazione fra la crescita dell’occupazione e quella del PIL – conclude il bollettino – potrebbe essere stata influenzata da diversi fattori, comprese le  riforme strutturali mirate ad aumentare la flessibilità dei mercati del lavoro e di beni e servizi, o i cambiamenti a lungo termine nella composizione settoriale dell’occupazione e l’aumento dell’occupazione nel settore dei servizi”. E in effetti, a guardare i dati si osserva un aumento della partecipazione al lavoro cui ha corrisposto una diminuzione degli inattivi.

inattivi-ez

Detto altrimenti: il lavoro è stato creato, ma sulla qualità di questa occupazione permangono molti interrogativi. Nella migliore delle ipotesi, si può prevedere che l’occupazione continuerà ad aumentare, magari nei settori meno produttivi, senza che ciò serva in maniera sostanziale ad alimentare in modo robusto la crescita. Lavoreremo tutti, e probabilmente pure tanto. Ma cresceremo poco.
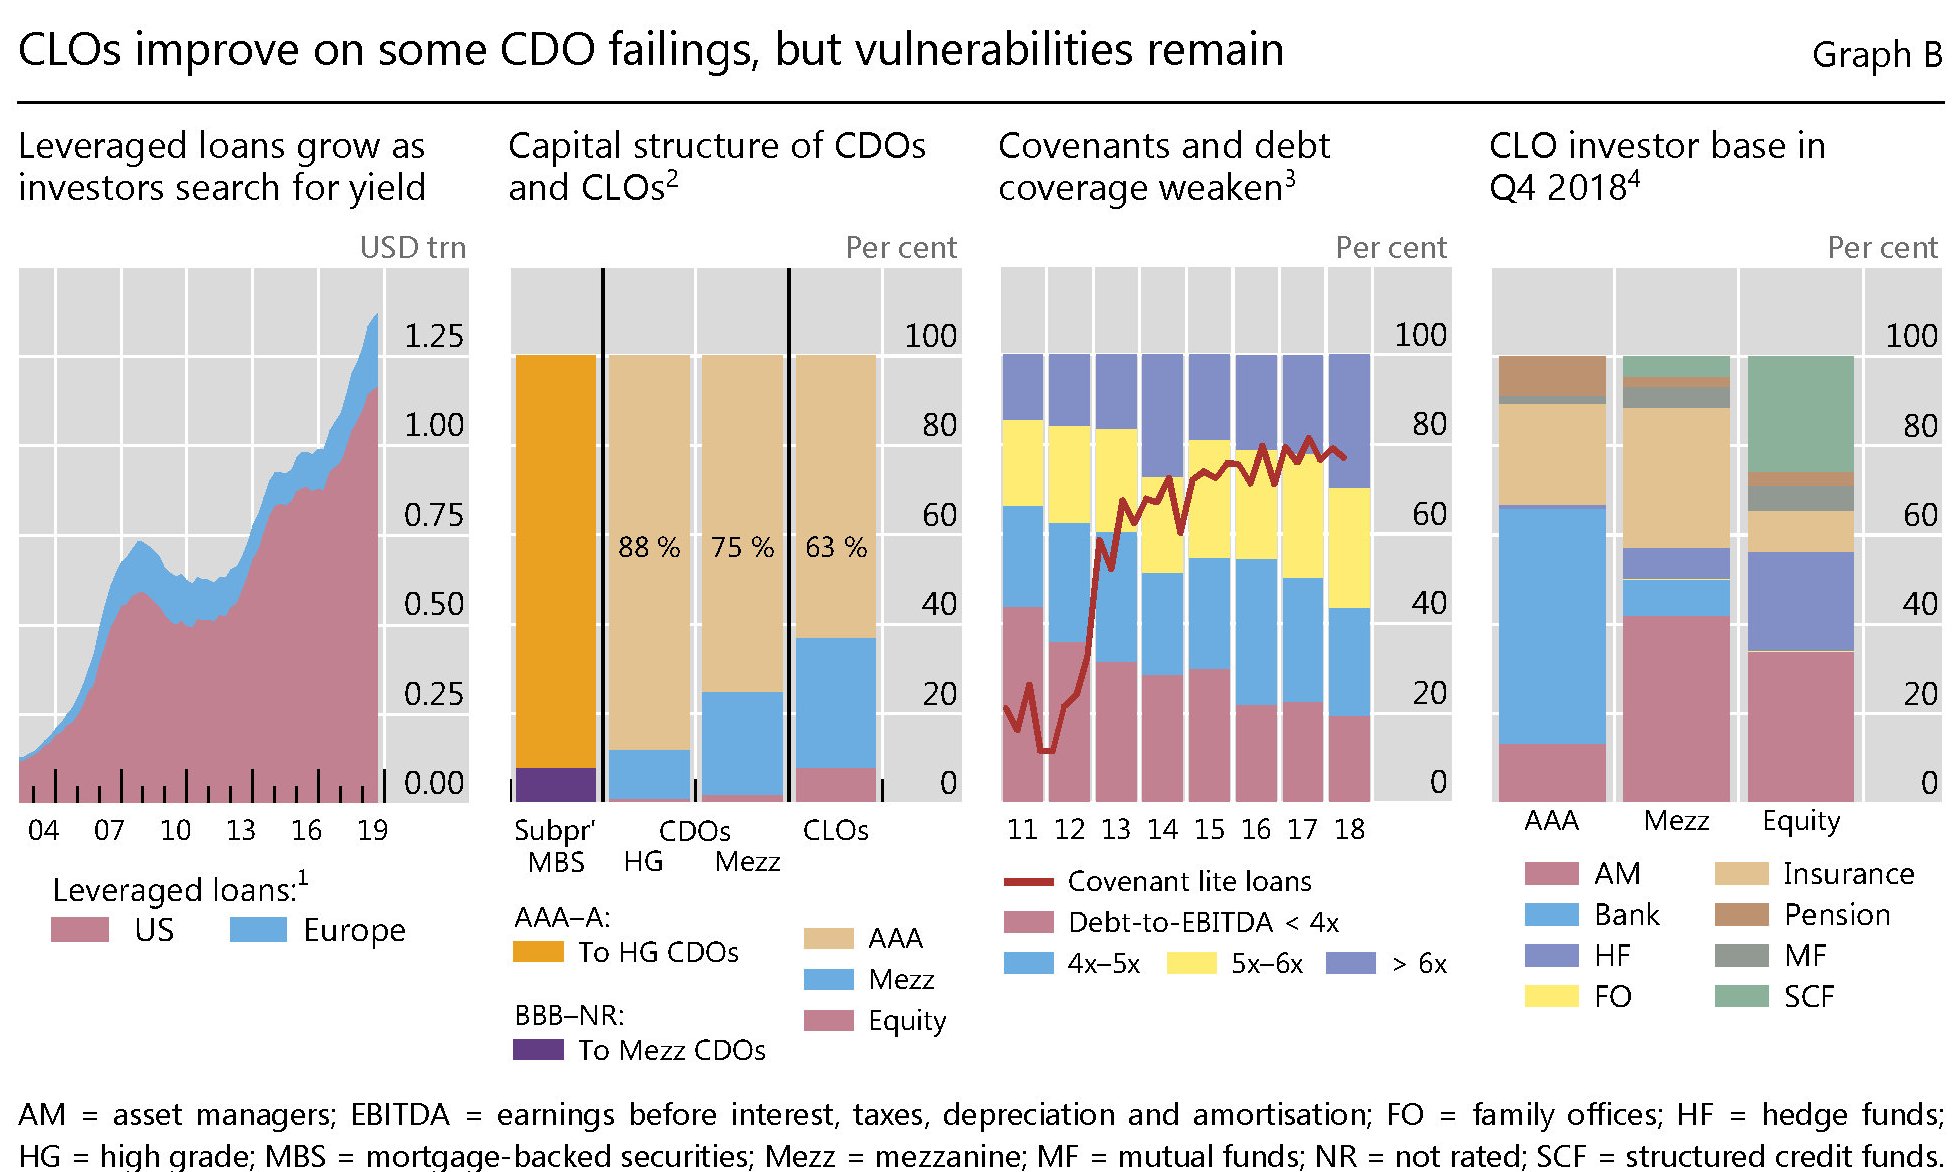
Dai CDOs ai CLOs: cambiano gli acronimi ma non i rischi

Gli appassionati di tassonomia finanziaria, collezionisti di singolarità e osservatori delle linee di faglia, leggeranno con sincero interesse una ricognizione molto istruttiva, pubblicata nell’ultima Quarterly review delle Bis, dedicata a uno strumento che ha riscosso un notevole gradimento fra gli operatori sempre più disperatamente a caccia di rendimenti, in un mondo che prezza sottozero i rendimenti di 17 trilioni di obbligazioni.

Parliamo delle Collateralised loan obligations (CLOs), che nella classifica degli oggetti desiderati dai trader di mezzo mondo hanno finito col prendere il posto delle famigerate Collateralised debt obligations (CDOs), divenute celebri all’epoca della grande crisi per essere infarcite di subprime mortgage-backed securities (MBS). Ormai estinte, le CDOs pare siano risorte come l’araba fenice cambiando semplicemente una lettera dell’acronimo. Metti una L al posto della D e hai risolto il problema. E pazienza se la D di Debt somigli pericolosalente alla L di Loan. D’altronde il succo non cambia: prestiti c’erano prima, sotto queste obbligazioni, e prestiti ci stanno sotto adesso. A cambiare semmai sono i titolari di questi prestiti.

All’epoca dei CDOs, infatti, i titolari dei prestiti erano i mutuatari subprime. Oggi sono le imprese subprime. Anche se la tassonomia si limita a parlare di imprese “highly indebted”, alle quali le banche hanno comunque prestato denaro, malgrado (o forse proprio per questo) abbiano già una quota elevata di costo del servizio del debito rispetto ai profitti e stiano tipicamente sotto l’investment grade. Non si va troppo lontano dal vero se le si chiama subprime.

Sarà per questo che gli economisti della Bis hanno pensato bene di svolgere un interessante parallelo fra questi due strumenti finanziari che ci consente di avere alcune informazioni interessanti, riepilogate dal grafico sotto.

La prima cosa utile da sapere è che il mercato dei leveraged loans (LL), cui i CLOs si abbeverano, è cresciuto parecchio nell’ultimo quindicennio, arrivando ormai a valere circa 1,4 trilioni. Duecento di questi 1.400 milioni sono denominati in euro e il resto in dollari. E non a caso: gli Usa sono il paradiso dei LL. Una volta cartolarizzati (securitisation) questi prestiti diventano CLOs che, proprio come i CDOs, sono asset-backed securities (ABS). Si calcola che a giugno di quest’anno circa il 50% dei LL denominati in dollari siano stati trasformati in CLOs e il 60% dei LL in euro. Un successo che ricorda (tristemente) quello dei CDOs con dentro i subprime, appunto, che perciò fra drizzare le antenne al regolatore.

L’analisi, tuttavia, consente di mettere a fuoco alcune differenza. I CLOs sono meno complicati dei CDOs. Ad esempio perché non si prevede che con loro siano usati i credit default swaps (CDS) o che siano ri-cartolarizzati in altri strumenti. Vengono usati raramente nel mercato dei repo e poco di frequente vengono finanziati con prestiti a breve termine come era per i CDOs. Detta semplicemente: sono meno esplosivi, ma questo non vuol dire che non possano scoppiare.

Una delle ragioni per temerli è che col tempo c’è stato un costante deterioramento della materia prima della quale sono composti: ossia i prestiti. Esattamente come è accaduto per i mutui subprime, la qualità di credito dei prenditori è molto diminuita. Per darne un’idea basta considerare che i LL erogati con convenants deboli o inesistenti, ossia accordi a tutela dei creditori, è cresciuta dal 20% del 2012 all’80% del 2018. Per fare un parallelo, all’epoca dei CDO si assistette a un notevole aumento dei mutui rilasciati senza documentazione completa, che erano il 20% nel 2001 e divennero il 50% nel 2006. Tornando ai CLOs, la quota si emissioni a basso rating (B-) è quasi raddoppiata, arrivando al 18%. Tutto ciò per dire che il sistema si è molto infragilito.

Rimane inoltre molto opaca la loro esposizione indiretta così come è molto elevata l’esposizione diretta delle banche. Qualcuno ricorderà che all’epoca dei subprime le banche erano pesantemente esposte tramite degli veicoli esterni structured investment vehicles (SIVs), che emettevano debito al posto loro per finanziare queste acquisizioni. Salvo poi che le banche dovettero pagare il conto. Oggi questo schema in qualche modo si è ripetuto. Le banche (vedi tabella sotto) hanno almeno 250 miliardi di esposizione diretta in questi strumenti.

Chi si chiedesse perché mai nel nostro ecosistema finanziario si finisca sempre col generare rischi del genere, dovrebbe ricordare che viviamo da anni in un contesto, nutrito innanzitutto da politiche monetarie molto accomodanti, che alimenta la fame di rendimento pure se al costo di maggiori rischi. I CLOs sono meno pericolosi del CDOs, perché nel frattempo abbiamo imparato qualcosa, ma non la cosa più importante. Ossia che prima o poi, e in un modo o nell’altro, tutti i nodi vengono al pettine. E i rischi pure.

Cronicario: ZeroUno Ebbasta

Proverbio del 4 ottobre L’ignorante è nemico di se stesso

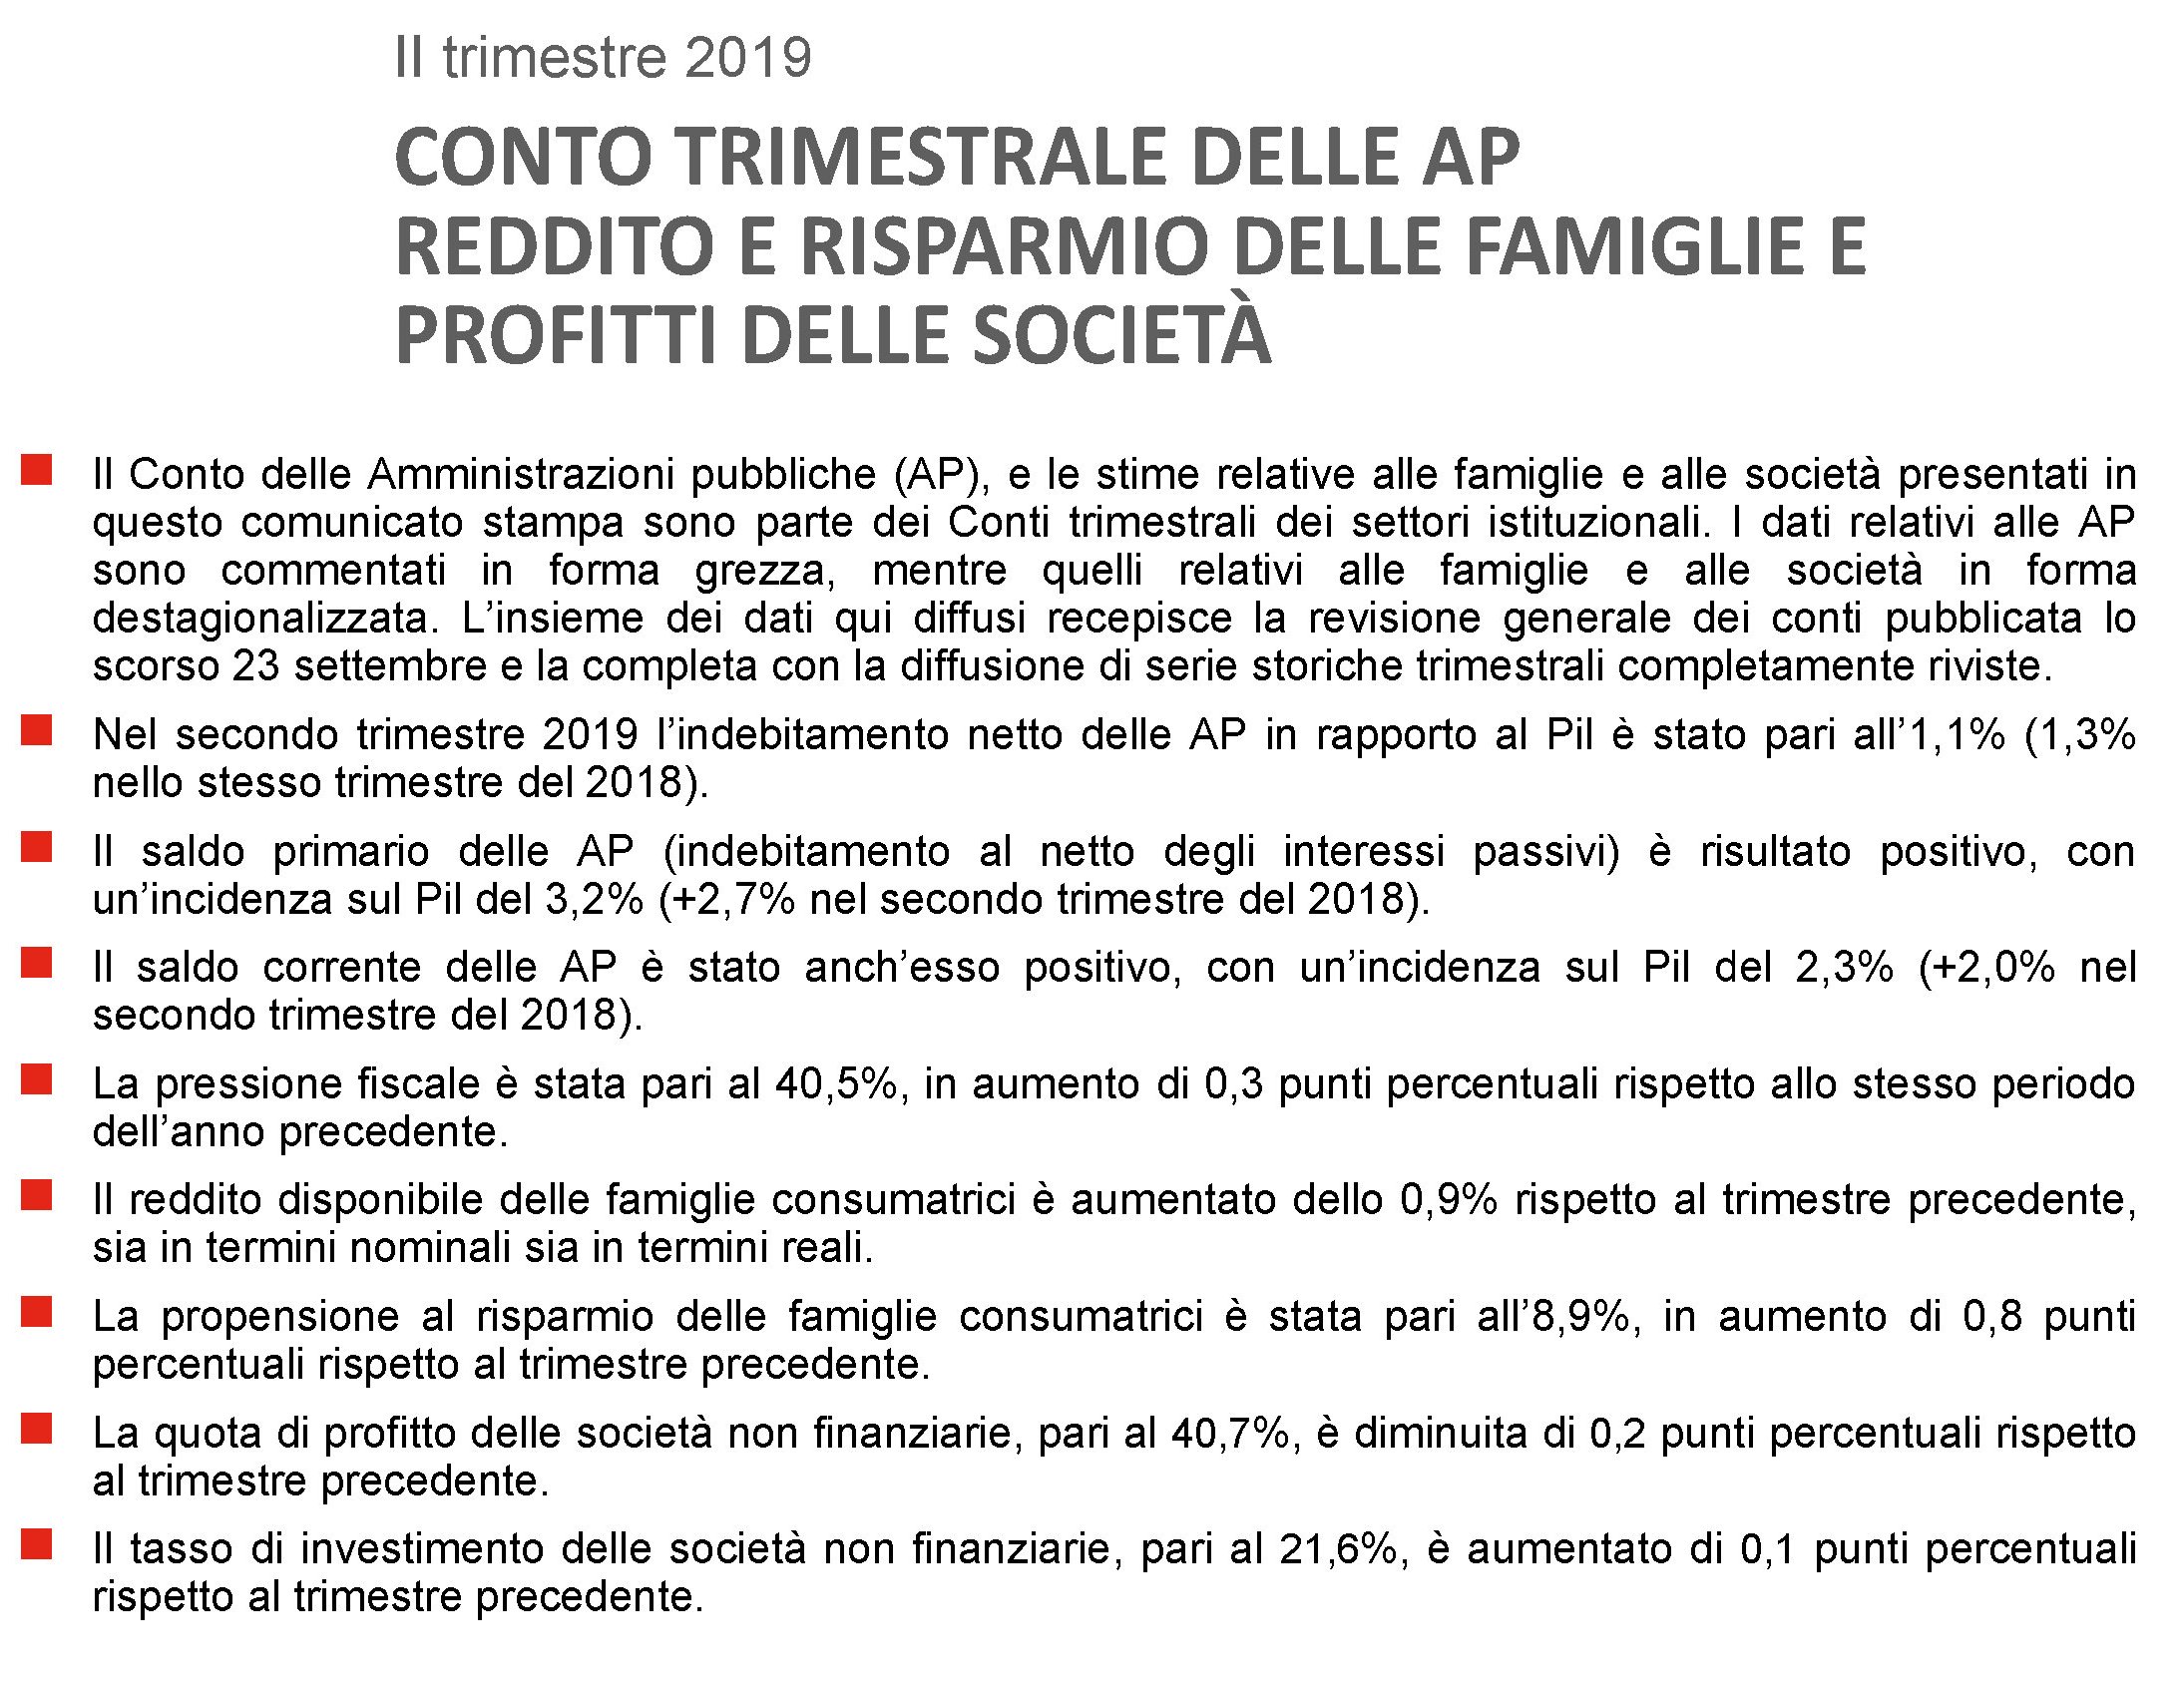
Numero del giorno: 13,3 Tasso % di risparmio famiglie EZ IIQ 2019 (in aumento sul IQ)

Non volevo ripetermi. Ma visto che l’Istat ha rivisto le stime, io rivedo il titolo. Anche perché è una buonissima notiziona.

Chiaro? Non siamo a crescita zero, come avevano detto quei disfattisti dell’Istat. Adesso i revisionisti dell’Istat ci dicono, che nel secondo trimestre, siamo cresciuti addirittura nientepopòdimeno che dello ZeroUno. Ebbasta, ma va bene così.

Infatti lo ZeroUno di crescita è sia su base mensile, che su base annuale. E come se non bastasse corrisponde anche alla crescita acquisita finora per tutto il 2019. Deve essere una formula vincente.

Capirete perché siamo tutti talmente felici che abbiamo praticamente anche smesso di spendere quel poco che spendevamo e siamo tornati a far crescere i risparmi.

L’inflazione rasoterra ha pure aumentato il nostro potere d’acquisto, ma noi, furbetti del quartierone, ce ne infischiamo e mettiamo tutto da parte. La spesa delle famiglie, infatti, ha contribuito uno zero bello tondo al pil del trimestre.

Crescere è faticoso, d’altronde. Lo sanno tutti.

Buon week end.


Cartolina: I privilegi del capitalismo 2.0

“A growing number of investors are paying for the privilege of parting with their money”, dice chissà quanto ironicamente Claudio Borio, capo del dipartimento monetario della Bis, commentando gli esiti dell’ultima rassegna trimestrale della banca. Si calcola che 17 trilioni di obbligazioni, sovrane e corporate, viaggino a tassi negativi, all’incirca il 20% del pil globale. Ormai il vecchio capitalismo che prestava a interesse si è evoluto in un sistema che fa pagare i prestiti ai creditori. Lo dimostra l’apparizione di certi “privilegi” che “sarebbero stati impensabili anche all’apice della grande crisi del 2007-09”. “There is something vaguely troubling when the unthinkable becomes routine”, conclude Borio. E’ il capitalismo 2.0, bellezza.

Cronicario: Più prosciutto e pecorino per l’Europa Gentilona

Proverbio del 3 ottobre La fortuna presta, non regala

Numero del giorno 87.000.000.000 Patrimonio casse previdenziali private italiane

Ora che i cugini americani pagheranno più caro il prosciutto, il parmigiano e persino il pecorino – vagliela a spiegare la differenza – è chiaro a tutti che il momento è di particolare gravità. Bisogna rispondere con forza.

Ai più fini osservatori non è certo sfuggito perciò che proprio oggi, all’indomani dei dazi di Mister T. che non hanno risparmiato i vini francesi né i formaggi svizzeri, il nuovo responsabile economico della nuova commissione Ue si è presentato all’europarlamento per spiegare quello che vuole fare da grande. Non si è capito granché, salvo che verrà fatto con la massima cortesia. Ormai abitiamo in un’Europa gentile. Anzi, Gentilona. E quindi via alle assicurazioni europee per i senza lavoro e anche alla flessibilità per gli investimenti.

Ma quali investimenti? Gli esegeti più acuti hanno già capito dove voleva andare a parare. Bastava fare due più due.

Infatti le teste d’uovo di Bruxelles sono già all’opera. I dazi Usa scoraggiano le vendite di pecorino? Non c’è problema: convinceremo gli europei a consumarne (e comprarne) di più. Anche a bere più vino francese, se proprio dobbiamo.

Ci rimarranno meno soldi in tasca. Ma almeno, grazie all’Ue, avremo scoperto il segreto della felicità.

A domani.

L’illusione del denaro facile non curerà il malessere dei benestanti

L’estate del nostro scontento, per parafrasare il poeta, la si potrebbe raccontare con le parole di Ewald Nowotny, banchiere centrale in forza alla Bce, che qualche tempo fa, in una lunga intervista a Bloomberg, ha ricordato “la fortuna di un periodo di pace che dura ormai da 74 anni” che “ha inevitabilmente portato a un enorme accumulo di ricchezza, da un lato, e di debito, dall’altro”. Debito e ricchezza, insomma. Binomio inscindibile, nonché grande successo storico. Che però è anche un problema. “In passato la guerra o l’inflazione” finivano col risolvere il problema del debito. “Come risolverlo oggi senza questi due fattori è una questione che rimane aperta”, conclude.

Potremmo dire ricordando un celebre libro di Keynes, l’economista defunto che più di tutti vive nella testa dei politici, che le conseguenze economiche della pace sono la crescita della ricchezza e l’aumento dei debiti. La prima genera costante conflitti sulla sua distribuzione. I secondi gravano sulla stabilità finanziaria e spengono gli spiriti animali dei capitalisti, che tendono a trasformarsi in redditieri. Il combinato disposto genera quella costante insoddisfazione che anima oggi anima il populismo a un livello che non si vedeva più dagli anni Trenta del secolo scorso. Ma con una sostanziale differenza. All’epoca c’erano milioni di disoccupati in miseria. Oggi in alcuni paesi dove cuoce il malcontento si rasenta la piena occupazione.

Non è solo la povertà ad animare il populismo, evidentemente, e per molte ragioni. Una è che l’economia del secondo dopoguerra nasce come promessa di infinita crescita economica e piena occupazione, che col tempo ha generato insofferenze parossistiche non solo verso le crisi, ma persino nei confronti dei rallentamenti. Se la Cina annuncia che potrebbe crescere sotto il 6% quest’anno o il prossimo, qualcuno inizia a correre ai ripari. Non si può che crescere, e molto, pena il disastro sociale, prima ancora che economico.

Ciò implica l’aumento del debito, come illustra un paper molto istruttivo prodotto all’ultimo vertice di banchieri centrali a Jackson Hole, che ha riesumato il vecchio dilemma di Triffin – quello fra la convertibilità aurea del dollaro e la crescita dell’economia internazionale – per notare come ormai il debito denominato in dollari, che si nutre di se stesso, sia diventato la benzina della crescita economica. I fatti lo confermano. Nell’ultimo decennio, durante il quale la ricchezza è tornata a crescere anche se meno intensamente rispetto a prima del 2008, il debito globale è aumentato, con ciò nutrendo il magnifico paradosso per cui al massimo benessere si accompagna la massima insoddisfazione, declinata nei vari populismi. E i tecnici, come ha ammesso con ammirevole sincerità Nowotny non sanno più esattamente cosa fare. Salvo tirare fuori le idee di vecchi economisti defunti, appunto. Come quando si esortano gli stati che se lo possono permettere a fare politiche fiscali espansive. Sempre come negli anni Trenta.

Ma siccome non tutti gli stati se lo possono permettere, ecco che fioccano le suggestioni. Sempre a Jackson Hole ha suscitato una certa ammirazione un’idea del governatore della BoE Mark Carney, che ha proposto una sorta di Libra in stile Facebook, ma emessa dalle banche centrali, per togliere dal tappeto la supremazia del dollaro, ormai acclarata fonte di squilibrio finanziario, come se davvero l’ordine monetario internazionale abbia a che fare con la ragione economica e non con quella politica. Il fatto che il dollaro sia ancora un nostro problema, come ebbe a dire il segretario del Tesoro Usa ai tempi di Nixon non sposta di una virgola il fatto che così continuerà ad essere finché rimarrà in piedi questo ordine internazionale, peraltro insidiato non solo dal rumoroso emergere della potenza cinese, ma dagli stessi Stati Uniti, che sembrano ansiosi di segare l’albero sul quale sono seduti preda come appaiono, ancora come nei disgraziati anni Trenta, della loro ebbrezza isolazionista.

Ma rimangono suggestioni. Prodotti tipici di un’epoca di crisi, che produce geni più o meno incompresi del pensiero economico. Sempre nell’America dei ‘30 il medico generico Francis E. Townsend proponeva fra gli applausi degli astanti che tutti gli ultrasessantenni ricevessero un assegno di 200 dollari da spendersi entro trenta giorni per stimolare l’economia. In quegli anni gli americani stravedevano per gente come Charles E. Coughlin, un sacerdote cattolico che predicava il conio dell’argento per opporsi al predominio dell’oro sul sistema monetario Usa – uno sorta di No Euro dei nostri giorni – e la nazionalizzazione delle banche, oppure come Huey P. Long che nel 1934 pubblicò il suo programma di riforme il cui slogan era “distribuiamo la ricchezza”, i cui perni erano un tetto ai redditi annui e alle cifre ereditabili. Un anno dopo il nostro eroe morì in un attentato, ma il suo slogan ormai fa parte delle piattaforme di moltissimi governi contemporanei, compreso il nostro. Fra ieri e oggi non ci sono poi cosi tante differenze: il cuore di ogni problema viene individuato nella mancanza di soldi per il popolo.

Ma è davvero così? Giova poco osservare che gli oltre 100 trilioni di debiti che girano per il mondo corrispondano ad altrettanti crediti. Qualcuno vi dirà subito che queste ricchezze sono concentrate in pochi super-ricchi, malgrado già Von Mises, negli anni ’40 del ‘900, notasse in realtà come ormai gli attivi finanziari fossero patrimonio comune dei piccoli risparmiatori nella forma di assicurazioni, fondi pensione, conti correnti, eccetera. La suggestione si nutre con rappresentazioni facilmente comprensibili, e quella di tanti poveri schiacciati dal tallone di ferro dei super ricchi è risultata storicamente molto efficace, e quindi strumento ideale per alimentare nuove sovversioni. Dell’ordine economico, innanzitutto, prima ancora che politiche.

A qualcuno la parola sovversione sembrerà esagerata. Ma come altro definire l’ormai inveterata consuetudine di far pagare i creditori per i denari che prestano al debitore? Si calcola che ci siano in circolazione circa 17 trilioni di obbligazioni a tasso negativo e che questo sia conseguenza di un decennio di politiche monetarie allentate – sempre per stimolare la crescita per carità – dovrebbe essere ormai pacifico.

Ma siccome la crescita langue e l’inflazione boccheggia, ecco farsi strada nuove suggestioni, come quella di tassare il contante, che se ci si pensa bene è la naturale evoluzione di un sistema che fa pagare ai creditori i loro prestiti. Ma anche qui: non c’è nessuna novità. Di tassa sul contante ne parlava Silvius Gesell, all’inizio del secolo scorso, quando lanciò l’idea di applicare un bollino sulle banconote che ne deprezzasse il valore col passare del tempo. Gesell non lo ricorderebbe nessuno se non fosse stato reso celebre sempre da Keynes, in un angolino della sua Teoria Generale, nella forma di un bizzarro pensatore autodidatta. Anche Gesell, in fondo, era un frutto sbocciato negli aridi anni della depressione economica, stavolta esplosa alla fine del XIX secolo.

Cento e passa anni dopo siamo di ancora qui: fra la seduzione di tassare il contante, rilanciata fra gli altri di recente dal Centro studi di Confindustria, per dare denaro al popolo (si spera non in contanti) e quella di farlo sparire definitivamente, magari grazie a una valuta di banca centrale digitale, alla quale sta lavorando attivamente la Cina, che peraltro avrebbe anche il vantaggio di tenere l’occhio del governo sulle transazioni valutarie dei privati. Il contante d’altronde è l’ultimo residuo analogico di un’epoca digitale che ha come chiaro esito la nostra trasformazione in puntini luminosi su uno schermo. E il contante è un impedimento.
Merita una menzione specifica quell’altra idea che tiene banco:  l’helicopter money. Ossia la banca centrale che alimenti direttamente di fiat money – che si vuole inesauribile e quindi irresponsabile – le tasche esauste dei consumatori e finalmente far ripartire la crescita, col pretesto ovvio di alimentare l’inflazione.
Che questi colpi di genio nascano dai banchi dell’accademia o provengano da prestigiosi banchieri centrali – l’helicopter money è una suggestione dell’ex presidente della Fed Bernanke, precedente peraltro al 2008, ispirata nientemeno che da Milton Friedman – non deve stupire. Nessuno sa come uscire dal tunnel della ricchezza nutrita coi debiti. Ma tutti sanno che la giostra deve girare. E pazienza se Mario Draghi, con esemplare chiarezza, ha spiegato che “distribuire denaro alle persone, in qualunque forma, è compito della politica fiscale non di quella monetaria”.
Certe distinzioni ormai appassionano solo pochi specialisti. La politica monetaria metta in tasca i soldi ai cittadini, la politica fiscale li trasformerà in tasse per alimentare la spesa esangue di altri che rilanceranno i consumi. Spendere, tassare, rispendere: all’infinito e senza che nessuno paghi il conto visto che in fondo esistono i pasti gratis. Ecco l’Eden che politici e banchieri centrali, incoraggiati dai loro corifei economisti, stanno preparando per noi. Vivremo felici e contenti. A patto di non svegliarci mai.