
Categoria: Annali
I danni della Brexit prima della Brexit
In attesa di capire in che modo si concluderà l’annosa – letteralmente – vicenda della Brexit, vale la pensa spendere un po’ di tempo per osservare la quantità di danni che l’idea stessa della Brexit ha causato prima del suo effettivo conseguimento. Ossia dal momento in cui, nel giugno 2016, il popolo britannico votò per l’uscita, infischiandosene delle tantissime ragioni che suggerivano di non farlo.
Da allora si sono susseguite infinite analisi sul futuro dell’economia britannica e adesso iniziano a far capolino i primi resoconti sugli effetti che intanto la Brexit ha provocato sull’economia. Di recente, ad esempio, il Nber ha pubblicato una pregevole ricognizione (“The Impact of Brexit on UK Firms“), firmata da diversi economisti, che ha misurato l’effetto della vittoria dei si all’uscita sulle imprese britanniche, che è risultato notevole. L’analisi è stata sviluppata sulla base di una survey svolta fra le imprese britanniche. E’ quindi di natura campionaria. E risulta tuttavia molto istruttiva.
Il primo di questi effetti è stato il notevole aumento dell’incertezza, che notoriamente ha effetti velenosi per chiunque faccia affari. E difatti le conseguenze sono state rilevanti. come si può intuire osservando il grafico sotto, che la misura in prospettiva storica.
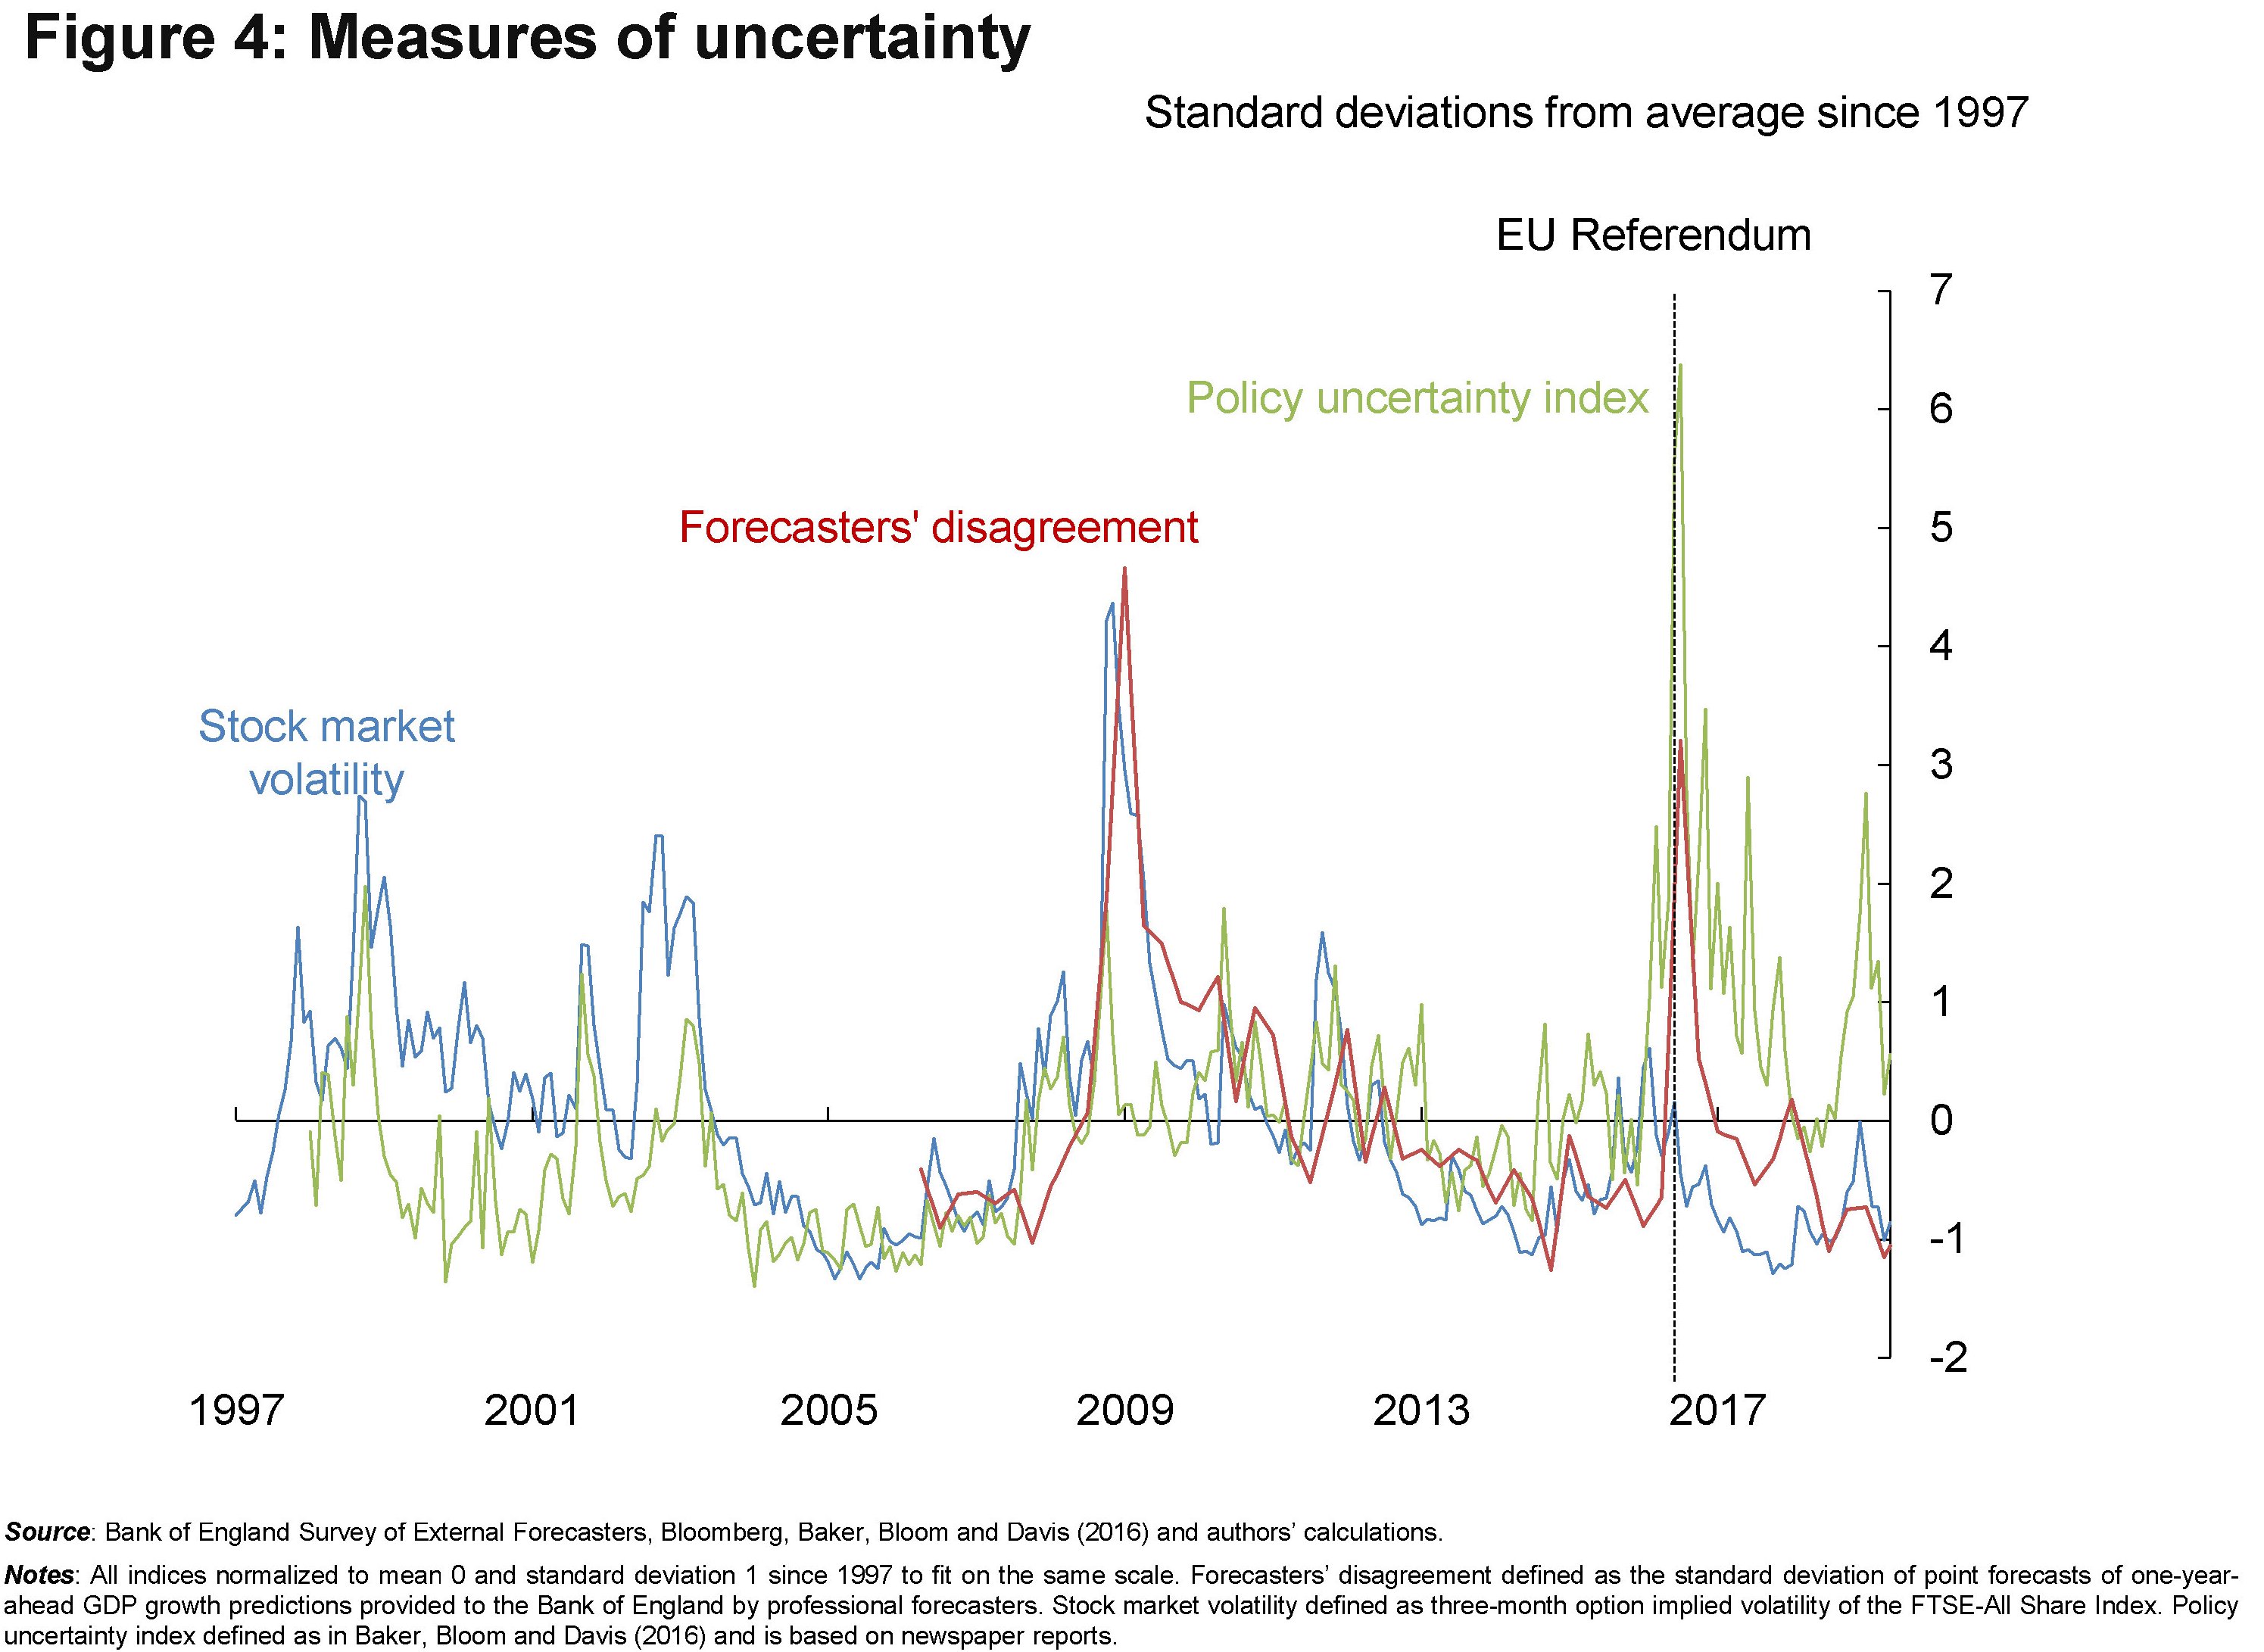
Secondo le stime degi economisti, l’anticipo di Brexit, che dura fino a oggi, avrebbe provocato un calo degli investimenti delle imprese dell’11% nel triennio seguito al giugno 2016. Questa caduta degli investimenti, scrivono gli autori, “suggerisce che la misura e la persistenza di questa incertezza abbia ritardato la risposta delle imprese al voto della Brexit”. Come dire: non sapendo, e per lungo tempo, cosa sarebbe successo, la risposta automatica è stata tirare i remi in barca. Anche questo “rassegnarsi” è stato calcolato e si può osservare dal grafico sotto.

Questo ritrarsi è senz’altro una delle cause del calo della produttività, che sempre il nostro studio stima nell’ordine del 2-5% nel triennio post referendum. Ma la cosa istruttiva è che questo calo è in buona parte è dovuto alla circostanza che le imprese “hanno dovuto dedicare diverse ore a settimana del top management alla pianificazione derivante dalla Brexit”. Una perdita, generata dai ritardi della politica, che ha sottratto tempo alla produzione.

La ciliegina sul pasticcio è ben rappresentata dalla conclusione: le aziende esposte alla concorrenza internazionale, quelle più produttive, sono quelle che hanno patito di più gli impatti negativi di questi tre anni. Le aziende dometische meno produttive, infatti, “hanno subito meno impatti”.
Gli amanti dell’autarchia saranno ben felici. Chi si guadagna da vivere competendo sui mercati meno. Ma in fondo è questo lo spirito della Brexit. Almeno finché non presenta il conto.
Cronicario: L’asse franco-tedesca stira il QE
Proverbio del 24 settembre Il cane abbaia ma non da fastidio alle nuvole
Numero del giorno: 11.000.000 Posti di lavoro creati nell’EZ dal 2014
Non si fa in tempo a celebrare l’assunzione (a futuro incarico) del S.S. SuperMario, che già subito dal desco dei 19 apostoli, cioé il cenacolo della Bce, si levano i primi borborigmi intestinali, provocati dal fatto che il beneamato SuperMario, prima di andar via, gli ha fatto digerire un’altra robusta dose di QE: venti miliardi di titoli al mese. Per giunta poi s’è alzato e se n’è andato senza pagare il conto, e anzi in odore di santità. Sai che costipazione per quelli rimasti a tavola.
Ora ci sta che i tedeschi si lamentino. Figurarsi: ci hanno messo tre lustri a decidersi a spendere due spicci (ma senza deficit, per carità) e adesso devono fare i conti con una banca centrale, della quale sono – diciamo – azionisti di maggioranza, che si trova con un bilancio allargato come una modella divenuta d’improvviso bulimica. Raccontano che alla Bundesbank siano scoppiati devastanti disordini alimentari.

Sicché uno se l’aspetta, il ruttino di protesta, dai braccini corti della riva destra del Reno, accompagnato dai crampi intestinali dei loro accoliti: olandesi, austriaci, e persino estoni (lassù d’altronde c’erano i cavalieri teutonici ai vecchi tempi). Ma la vera sorpresa è arrivata da quelli della rive gauche renana. I fransé, intendo.

Già perché poco fa il boss della Banca di Francia, chiacchierando alla Paris School of Economics ha detto di “non essere favorevole alla ripresa degli acquisti”. Il governatore si è improvvisamente accorto che i premi a termine, ossia la differenza fra quanto rende una obbligazione a lungo termine e una a breve, sono praticamente scomparsi e poi che tassi tagliati e nuova forward guidance “sono una potente e coerente combinazione”.
Ve la faccio semplice. L’asse (da stiro) franco-tedesca è viva e lotta insieme contro il QE. Ma tranquilli, è quella dei banchieri. Non si piega, ma si spezza.
A domani.
Viaggio in Cina: Alle origini del miracolo economico
Trattandosi dell’unica reale novità geopolitica del XXI secolo, gli Usa ormai sono fuori moda e l’Ue ancora non ha sostanza, conviene trovare ogni pretesto per riepilogare l’epopea della Cina, specie adesso che la potenza egemone in carica mostra di prenderla fin troppo sul serio, come dimostra l’escalation della guerra commerciale scatenata dagli Usa contro Pechino.
L’occasione stavolta ce l’ha fornita una bella ricerca di Bankitalia che ha messo insieme svariate intelligenze per offrirci un buon resoconto dello stato dell’arte. La Cina, quindi, qui ed ora, a uso di distratti o semplici compilatori, ai quali c’iscriviamo d’ufficio.
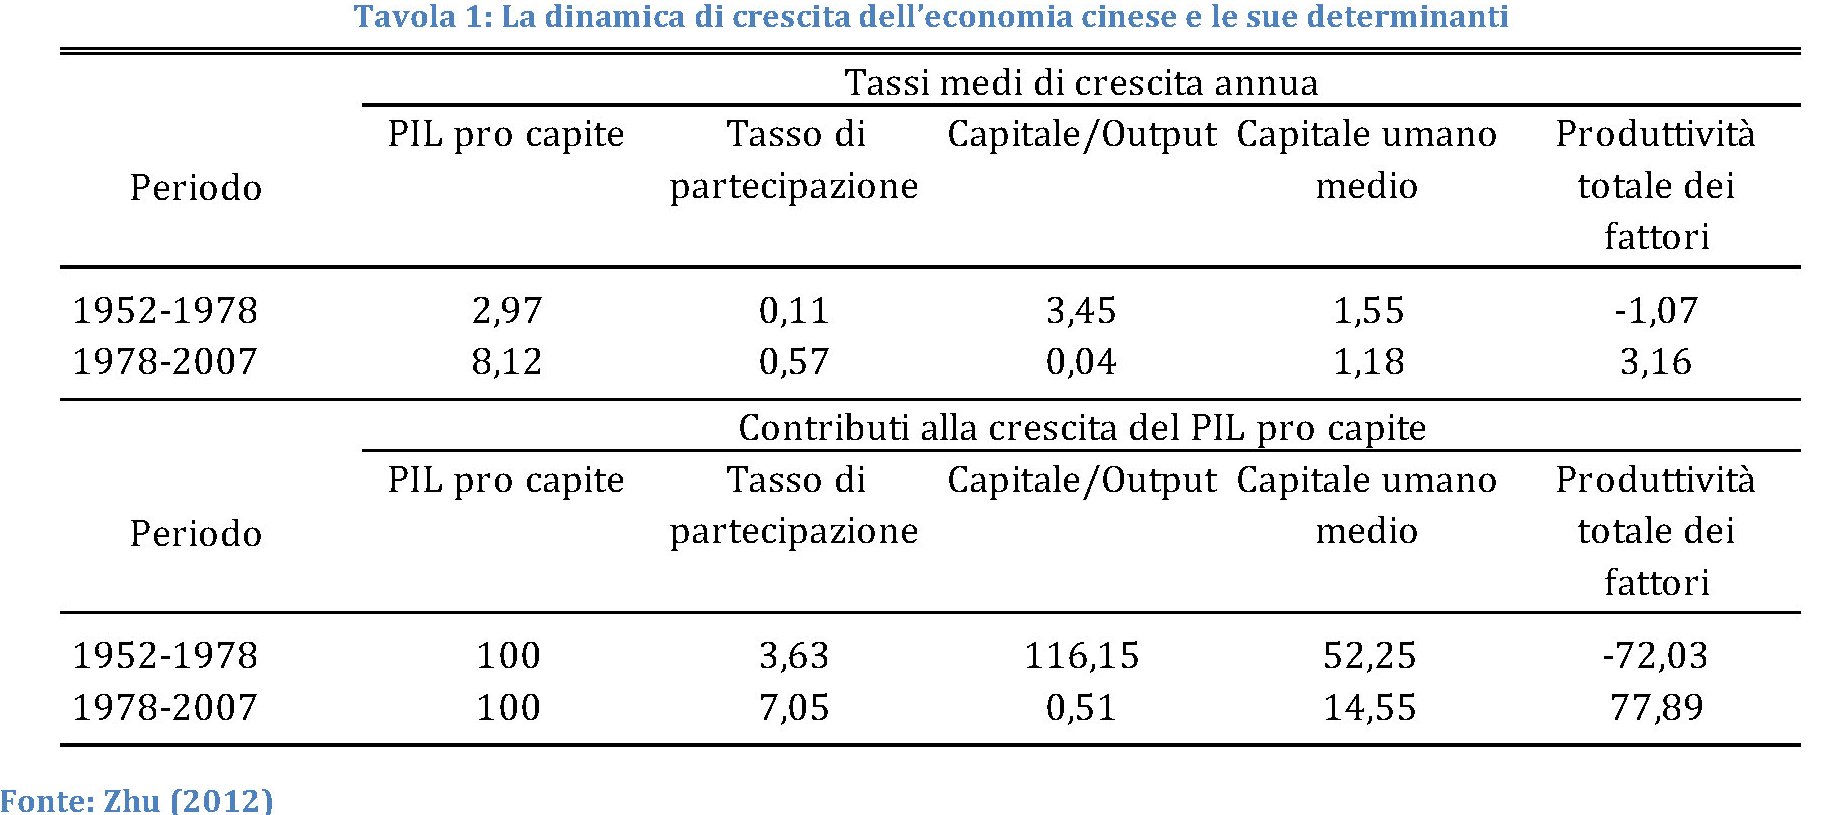
Come in ogni storia, vale sempre la pena cominciare dall’inizio, che nel caso della Cina coincide con la fondazione della Repubblica popolare del gran timoniere Mao Zedong dopo “il secolo dell’umiliazione” iniziato nel XIX: quello durante il quale la Cina ha sofferto sotto il tallone di ferro delle potenze straniere. Senza bisogno di farla troppo lunga, e ricordando che in fondo qui collezioniamo numeri, basta ricordare che durante il periodo maoista, fra il 1952 e il 1977, il reddito cinese è cresciuto mediamente del 3,7% l’anno, la metà di quello che si registrerà nei successivi quarant’anni, ossia da quando inizia l’era di Deng Xiaoping. Un ventennio durante il quale la Cina inaugura e mette in piedi la sua personalissima epopea verso il capitalismo.
La metamorfosi economica cinese partì dall’agricoltura, com’era logico che fosse vista la notevole importanza del settore primario nel paese. Le riforme di Deng consentirono un aumento del prezzo dei beni alimentari, tenuti bassi artificialmente per decenni, e insieme consentì alle famiglie di gestire in maniera autonoma i propri appezzamenti di terra. Ogni agricolotore doveva restituire una quota di prodotto, valutata a prezzi ufficiali, allo stato e il resto poteva essere venduto al mercato.
Si trattò insomma di una decisa virata verso una pallida forma di capitalismo agrario che bastò tuttavia a far decollare la produttività. Nel quinquennio successivo alla riforma l’agricoltura crebbe al ritmo medio annuo del 5,6% e la produzione alimentare del 50%. L’accumulazione consentì uno spostamento di risorse verso il settore secondario, quindi dando il via all’industrializzazione cinese, mentre lungo le città costiere si inaugurava una politica di apertura verso l’estero tramite la fondazione di zone economiche speciali capaci di attrarre investitori esteri, quindi denaro e tecnologia.
La fine dell’epoca Deng inaugurò, negli anni ’90, quella di Jiang Zemin, che inaugurò una politica di riallocazione delle risorse dai settori giudicati meno produttivi e meno strategici ad altri. Un’altra decisa sterzata verso un’economia di mercato, pure se in stile cinese, quindi a vocazione pianificata. Cuore della riforma furono le cosiddette State Owned Enterprises (SOEs), ossia le grandi imprese pubbliche, tuttora spina dorsale del sistema produttivo cinese.
La riallocazione fu in perfetto stile “asiatico”: decisa e senza troppi riguardi. Tra il 1995 e il 2000, racconta Bankitalia, il 40% degli impiegati di queste imprese “viene licenziato e lasciato privo di rete di protezione sociale, delegando il loro riassorbimento al settore privato”. E tanti auguri. I settori strategici, come l’energia, la metallurgia,la siderurgia e la chimica, però rimasero saldamente sotto il controllo pubblico.
Questa fase culmina con l’ingresso della Cina nel WTO, nel 2001, che segna all’inizio del miracolo economico globale di Pechino, compiuto all’insegna di una crescente imprenditorialità privata che nasce e cresce sotto l’occhio vigile e la volontà del governo. Quella che viene definita “vicinanza subordinata”, coltivata all’ombra della teoria delle “tre rappresentanze”. Questo dottrina vede nel partito comunista cinese lo strumento attraverso il qualo lo stato deve sostenere le forze sociali produttive più avanzate (prima rappresentanza), fra i quali ci sono ovviamente gli imprenditori, quelle della cultura (seconda rappresentanza) e infine gli interessi della maggioranza della popolazione (terza rappresentanza.
Il decennio successio all’epoca di Jian Zemin inaugura l’epoca di Hu Jintao che oggi viene raccontata, in Cina, come un periodo fonte di squilibri, mentre gli osservatori esteri i guardano come a un deciso riorientamento in chiave socialista delle riforme “liberali” varate nei decenni precedenti. In sostanza lo stato decise di farsi carico del terremoto provocato dalle riforme passate socializzandone sostanzialmente il costo. Nella previdenza, ad esempio, che come abbiamo visto, viene riorganizzata. Ma anche nel sistema bancario.
All’inizio del XXI secolo, infatti, il sistema bancario si trova pieno di crediti deteriorati e non esigibili generati all’interno delle SOEs. Sicché fra il 1999 e il 2006 il governo si occupò di ricapitalizzare il sistema bancario che, secondo alcune stime, teneva in pancia sofferenze per un importo oscillante fra il 40 e il 50%. La strada scelta fu quella della cessione al valore facciale di questi prestiti ad alcune società di gestione di emanazione governativa, ossia dotate di fondi pubblici. In tal modo il costo della ricapitalizzazione, calcolato nel 30% del pil, è stato scaricarito sulla collettività.
E qui veniamo a due caratteristiche del miracolo cinese sempre troppo poco sottolineate: la spietatezza e la noncuranza. La prima, esercitata innanzitutto verso la propria popolazione. La seconda, davvero imperiale, verso il denaro e le grandezze macroeconomiche. Chiunque sappia leggere in filigrana comprenderà perché gli Usa siano così preoccupati.
(1/segue)
Puntata successiva: Xi, il Signore degli anelli
Cronicario: Il revisionismo (statistico) incombe su di noi
Proverbio del 23 settembre Il sacerdote celebra le nozza ma non gestisce la casa
Numeri del giorno: 58,75/65 Quotazione in dollari del petrolio WTI/BRENT
Non c’è più il pil di una volta, insieme alle mezze stagioni. E una volta non sono i meravigliosi anni ’60 (per chi c’era) ma i pessimi Duemila, quando il pil zoppicava come un’anatra monca dopo aver boccheggiato per un decennio.

Orbene, poco fa l’Istat ha revisionato al ribasso il pil del 2018, che già era basso di suo. Ma non vi preoccupate: è cresciuto quello del 2016 eh.

Leggetevelo da soli che a me vien da ridere.
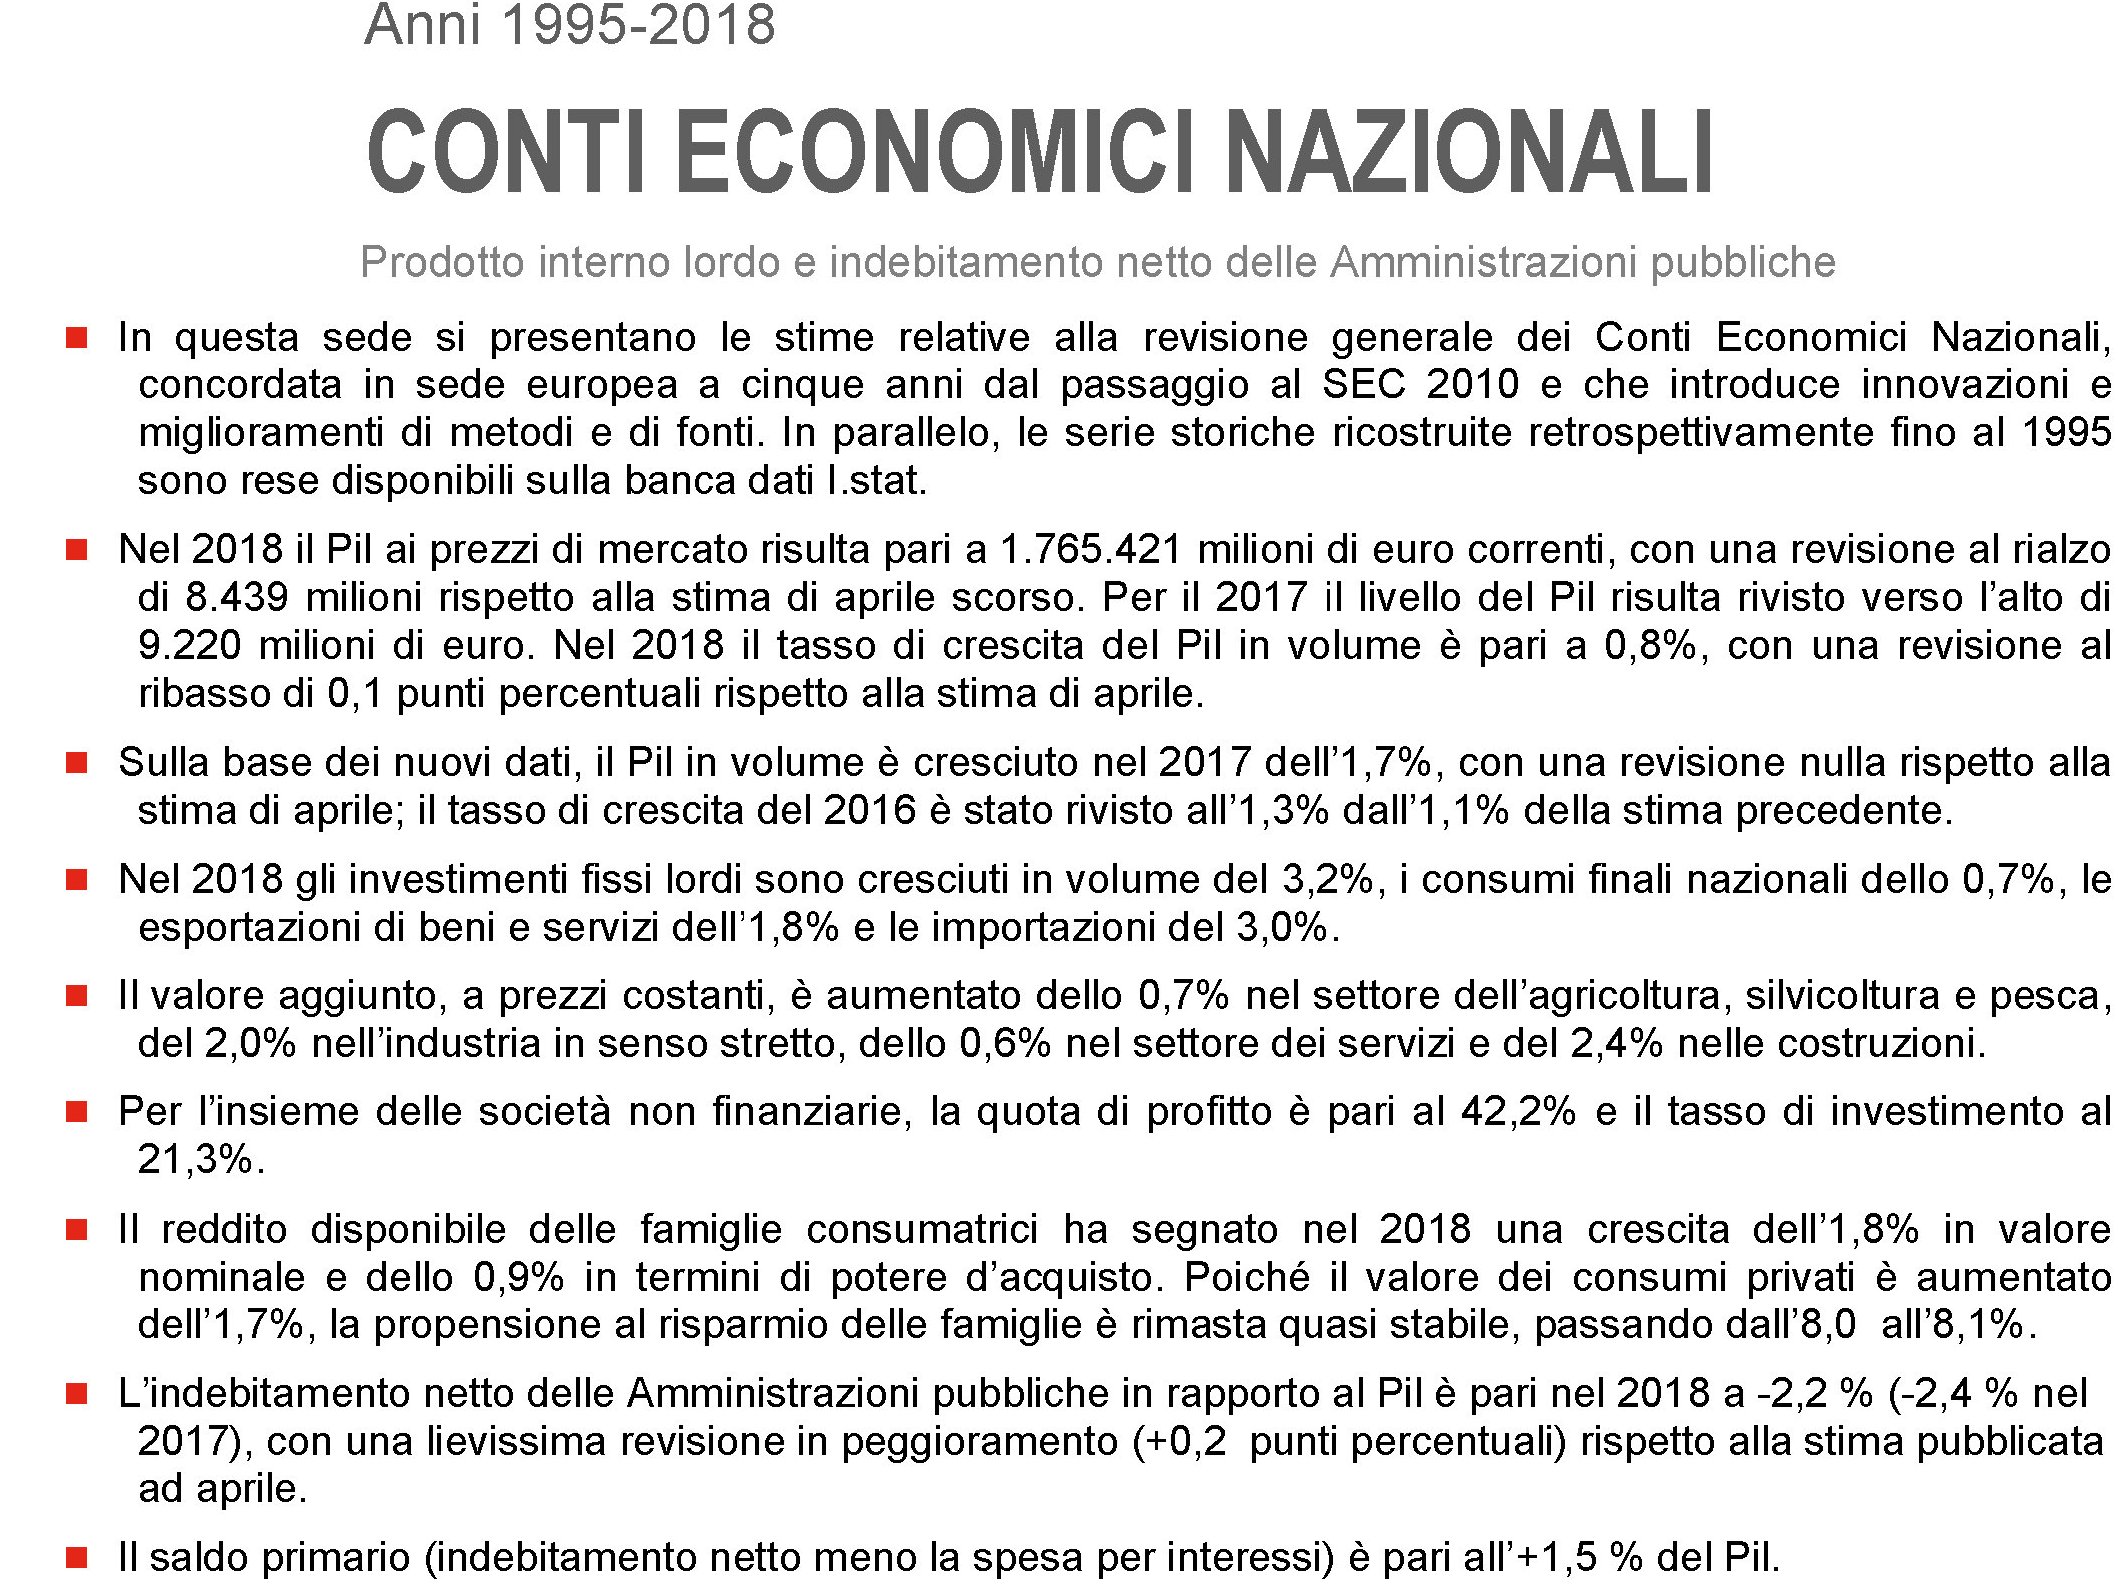
Detto ciò, il revisionismo non ha risparmiato manco il deficit – per il debito dobbiamo chiedere a Bankitalia che sta ancora facendo i conti – che l’anno scorso è stato più alto della prima stima. E per fortuna i tassi di interesse sono rasoterra, sennò sai che spasso. Non che negli ultimi due anni sia cambiato granché. La pressione fiscale è inchiodata e la spesa per interessi, nel 2017 come nel 2018, è al 3,7% del pil, ossia alla somma algebrica fra l’avanzo primario (istogramma verde), che non isclude la spesa per interessi, e il deficit (istogramma rosso), che invece li include.
Vabbé non importa. Quello che importa è invece quello che ci dice Istat oltre alla revisione. Ossia come lo abbiamo fatto questo pil.

Guardetela per benino questa tabella. Salvo il 2017, anno in cui la domanda estera netta ha dato un contributo positivo al pil, negli altri anni l’export ha aiutato per niente la crescita. Quella (poca) che c’è stata è stata dovuta in gran parte alla spesa delle famiglie e agli investimenti. Il settore pubblico ha spostato poco. Quindi a questo punto dovreste avere chiari cosa serve fare per darci un tono e infischiarcene una volta per tutta delle revisioni.
E cacciateli una buona volta, questi spicci che tenete sotto il materasso. Sennò ve li fanno cacciare.
A domani.
Il braccio di ferro fra banche centrali e realtà
I mercati hanno oscillato, dice il capo del dipartimento monetario della Bis presentando l’ultima Quarterly report della banca di Basilea. Una semplice didascalia sotto la foto dei saliscendi dell’ultimo trimestre che però dice assai più di quello che sembra. Le oscillazioni dei mercati sono il frutto di due forze che si confrontano, cedendo l’un l’altra vicendevolmente e disegnando così la trama della danza alternata degli indici e il senso stesso di questi mesi tormentati: la volatilità.
L’edizione settembrina della rassegna trimestrale “è il racconto di due forze”, spiega Borio. La prima forza è quella delle tensioni commerciali, scatenate chissà quanto consapevolmente dagli Usa, che zavorrano gli spiriti animali dei capitalisti. L’altra forza è quella delle banche centrali, che di volta in volta allentano (di nuovo) la politica monetaria compensando la zavorra con un denaro reso sempre più leggero. In sostanza, le banche centrali combattono il loro solitario braccio di ferro con la realtà, che oggi si presenta rissosa e noncurante della conseguenze dei suoi estremismi.
Le tensioni di queste forze uguali e contrarie si sfogano nelle cuciture più fragili del sistema. Per adesso solo su quelle finanziarie, come mostrano le recenti decisioni della Fed costretta non solo ad abbassare di nuovo i tassi di sconto, ma soprattutto ad agire con radicale estremismo sul mercato statunitense dei repo, dove i tassi a brevissimo termine sono saliti alle stelle d’improvviso per una serie di motivi tecnici il cui senso è molto semplice: gira più carta che liquidità. Da cui la risposta: riaprire i rubinetti. Che poi è quello che si chiede a un prestatore di ultima istanza. E infatti la Fed li sta gradualmente riaprendo, come d’altronde ha fatto la Bce nella sua ultima riunione.
Stando così le cose, è del tutto naturale che “i rendimenti dei bond sovrani declinino ulteriormente”, come nota Borio. E questo accade sia perché ci si aspettano rallentamenti dell’economia, sia perché – soprattutto – siè convinti che le banche centrali continueranno il loro braccio di ferro con la realtà. Pure se al costo di notevoli complicazioni, come quella rappresentata dai 17 trilioni di bond, sovrani e corporate, che ormai vengono scambiati a tassi negativi. Circa il 20% del pil mondiale.
“In effetti, anche alcune famiglie potrebbero indebitarsi a tassi negativi”, sottolinea Borio, notando come “un numero crescente di investitori sta pagando il privilegio di separarsi dai propri i soldi”. Qualcosa che anche all’apice della crisi finanziaria, fra il 2007 e il 2009, “sarebbe stato impensabile”. Ma è la conclusione che dovrebbe farci riflettere: “C’è qualcosa di vagamente preoccupante quando l’impensabile diventa routine”.
Ma invece non ci rifletteremo, perché l’unica cosa che conta è far girare la giostra, che per fortuna (?) gira ancora. Giocoforza quindi volgere lo sguardo verso gli Stati Uniti, che per taglia, ruolo e storia sono l’epicentro di questa giostra. Ecco quindi la Fed che perde il controllo del mercato monetario e deve correre ai ripari. Ed ecco anche la curva dei rendimenti che si inverte, evocando pavlovianamente timori di recessione, quando invece, assai più semplicemente, l’inversione (ossia il fatto che i tassi a breve siano più alti di quelli a lungo) dipende dal fatto che sono crollati i premi a termine, ossia il compenso per il rischio di lungo termine dell’investitore, che è stato completamente “socializzato” dalle banche centrali.
Questa socializzazione, ovviamente, non esenta dai problemi: semplicemente li fa accumulare negli angoli nascosti del sistema finanziario. Come i repo Usa con i tassi alle stelle, che abbiamo visto, o come i CLOs, le collateralised loan obligations, carta sempre più diffusa fra gli investitori, che, nota la Bis, ricorda molto i famigerati collateralised debt obligations (CDOs) che raccoglievano pacchi di mutui subprime prima della crisi. Il braccio di ferro, inoltre, sta semplicemente consumando le forze delle banche centrali – “Lo spazio per le manovra di politica monetaria si è ristretta ulteriormente”, nota Borio – che significa far scendere di nuovo i tassi e rigonfiare i propri bilanci.
Ma ormai il limite è stato praticamente raggiunto. “In caso di recessione – conclude Borio- , la politica monetaria avrà bisogno di aiuto, non ultimo da un saggio uso della politica fiscale in quei paesi dove c’è ancora spazio per le manovre”. La banca centrale dovrà, insomma, chiedere aiuto ai governi. Il cieco che guida l’orbo. Buona fortuna.
Cronicario: Miracolo climatico a Berlino
Proverbio del 20 settembre L’estate muore sempre annegata
Numero del giorno: 33.474 Migranti morti nel Mediterraneo dal 2014 secondo Oim
Pentitevi, popolo di miscrendenti, voi che dubitate delle tortuosissime ma sempre azzeccatissime strade della provvidenza, asfaltate dalla sua mano invisibile sull’acciottolato delle nostre piccole cronache quotidiane. Qualcosa di inusitato sta per verificarsi: la Germania spenderà un mucchio di soldi pubblici.
Lo so è pazzesco. L’ultima volta era successo per la riunificazione post ’89 e poi nisba. Un popolo a dieta. Figuratevi che ogni anno da circa un lustro il governo chiude il bilancio in attivo, manco fosse la casalinga di Voghera. Ma quest’epoca è finita: ora cacciano dal materasso un bel cinquantino. Di miliardi eh.
Il miracolo lo dobbiamo a un evento diciamo storico. Il cambiamento climatico.
Solo i tedeschi ci potevano cascare. Si vocifera che fossero tremendamente preoccupati dopo l’ultima estate a 35 gradi che stava trasformando Dussendorf in una piccola Bari, ma senza il mare. Il pensiero di finire come noi deve averli terrorizzati.

E allora bando alle ciance e mano al portafoglio. Ed ecco qua: 50 miliardi di investimenti per far cambiare il cambiamento climatico, roba forte. Tre punti del nostro pil, alla faccia nostra che vorremmo ma non possiamo. Ma con un’avvertenza: non faranno mai deficit e terranno il bilancio in pareggio.

Ma tranquilli, il ricambiamento climatico opera attraverso vie misteriose.
Buon week end.
Cartolina: Le irresistibili seduzioni di CoCo Bond

Non c’è da stupirsi a leggere degli straordinari successi dei CoCo Bond. Con quel nome a metà fra Belle époque e secret service, il CoCo Bond ha fatto strame di cuori, oltre che di portafogli, con gli investitori adescati e poi sedotti col vecchio trucco di un rendimento succulento. Peccato che poi, raffreddata la passione, abbiano letto le clausole in piccolo scoprendo che CoCo era un acronimo (Contingent Convertible) per nulla vezzoso. E soprattutto che il Bond poteva stritolarli. Quest’arnese, infatti, è stato progettato per mutare da obbligazione in azione qualora le avversità finanziarie colpiscano la banca che l’ha emesso. Come se una farfalla diventasse un bruco. Serve difatti alle banche a raccogliere capitale che in caso di disgrazie viene forzatamente convertito in equity. Con buona pace dei creditori, trasformati d’improvviso da pacifici rentier a capitalisti, con tutto quel che ne consegue quanto alle possibilità di perdite. Ma mentre CoCo Bond svelava il suo vero volto, il mercato ne comprava a barili. Centinaia di miliardi di questa carta si è annidata in fondi pensione, fondi di investimento e persino fra gli investitori retail, che notoriamente non sanno quello che fanno. Ma il mercato ovviamente non li perdona.
La crescita irresistibile del mattone indiano
Le ultime statistiche diffuse dalla Bis sugli andamenti dei mercati immobiliari globali, con dati aggiornati al primo trimestre 2019, ci consentono di trarre alcune conclusioni interessanti su chi siano i paesi dove la crisi ha picchiato più duramente e quelli, al contrario, dove le quotazioni sono cresciute di più. Globalmente, infatti, sembrano ci siano solo vincitori. Sia i paesi avanzati che quelli emergenti risultano aver visto crescere il valore dei loro immobili.

Ma gli aggregati, proprio come il famoso pollo di Trilussa, tendono a falsare la realtà. Se è vero che, in termini reali, i prezzi delle proprietà immobiliari risultano del 18 e del 14% superiori a loro livello pre crisi rispettivamente nei paesi avanzati ed emergenti, è vero altresì che andando a vedere nel dettaglio la musica sembra molto diversa.

Il grafico sopra, che qui potete analizzare più compiutamente, si osserva con chiarezza che diversi paesi, fra i quali il nostro (indice poco superiore a 75) sono ancora ben al di sotto del livello pre crisi. E soprattutto si osserva che fra i paesi emergenti spicca la notevolissima crescita del mattone indiano, ormai superiore del 75% al suo livello pre crisi, assai più della Cina (indice 109 circa) o del Messico (indice 122).
Fra i paesi avanzati, si segnalano invece gli andamenti simili di Usa (indice 130) e Germania (indice 130). Mentre nell’Eurozona la Spagna, nell’ultimo trimestre, ha avuto la crescita più consistente, pari a oltre il 5% a fronte di circa la metà dell’area.
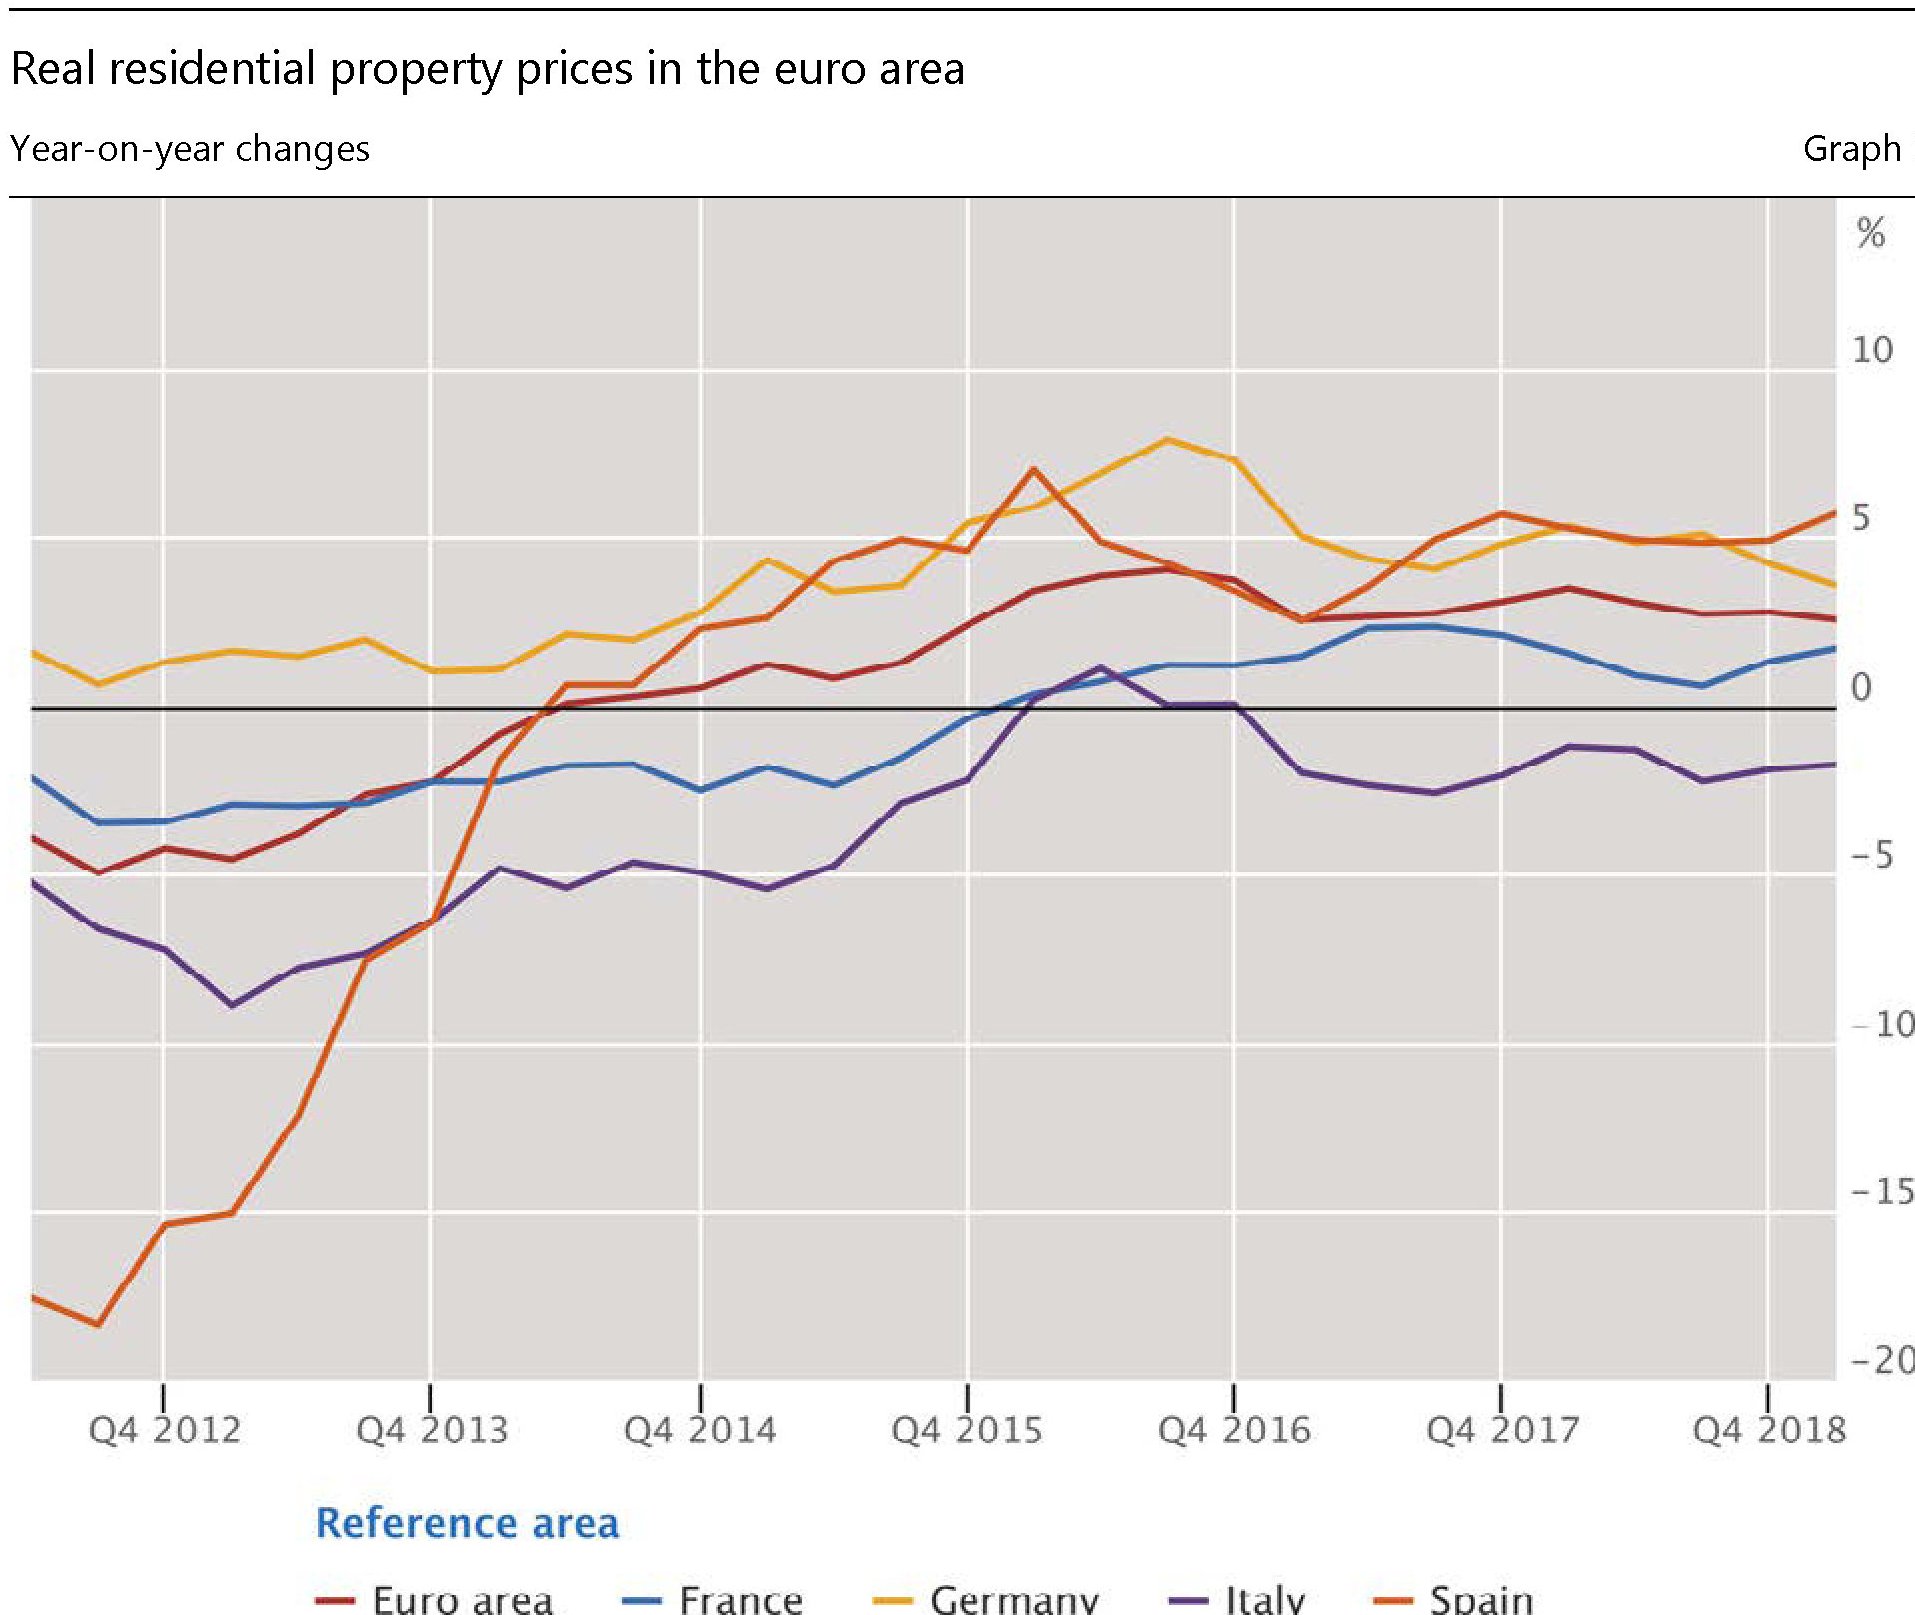
Quanto agli andamenti nei paesi emergenti, la notevole crescita indiana si è consolidata nei primi anni dieci, quando il mattone cresceva a tassi a due cifre.
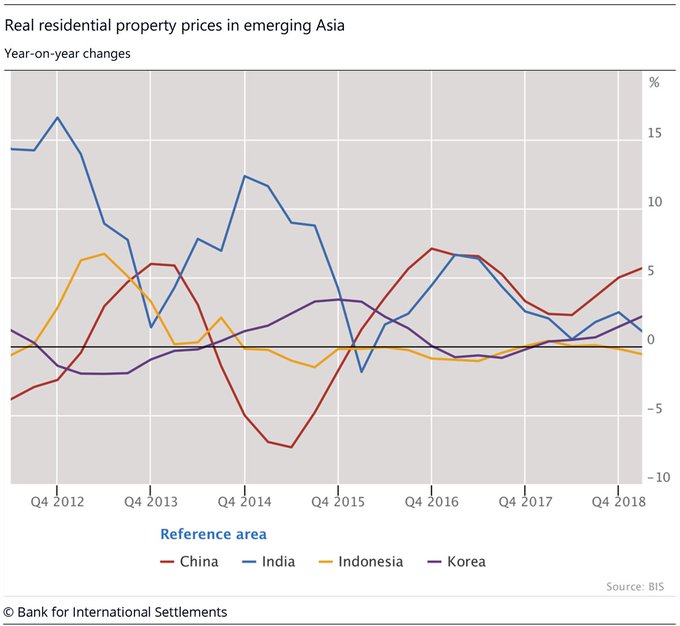
I rallentamenti che si osservano a partire dal 2016 mostrano che questa fase ormai sembra definitivamente alle spalle. Bisognerà capire se questa crescita sia sostenibile in futuro. Ma questa è un’altra storia.
Cronicario: Crollano gli ordini all’industria. Aumentano i per favore
Proverbio del 18 settembre La fame non ha gusto
Numero del giorno: 172.000 Cittadini italiani emigrati in paesi Ocse nel 2018
Siccome la buona educazione è tutto nella vita non ci preoccupa affatto il crollo degli ordini all’industria che Istat molto gentilmente ci ha ricordato oggi, che eravamo di buonumore.
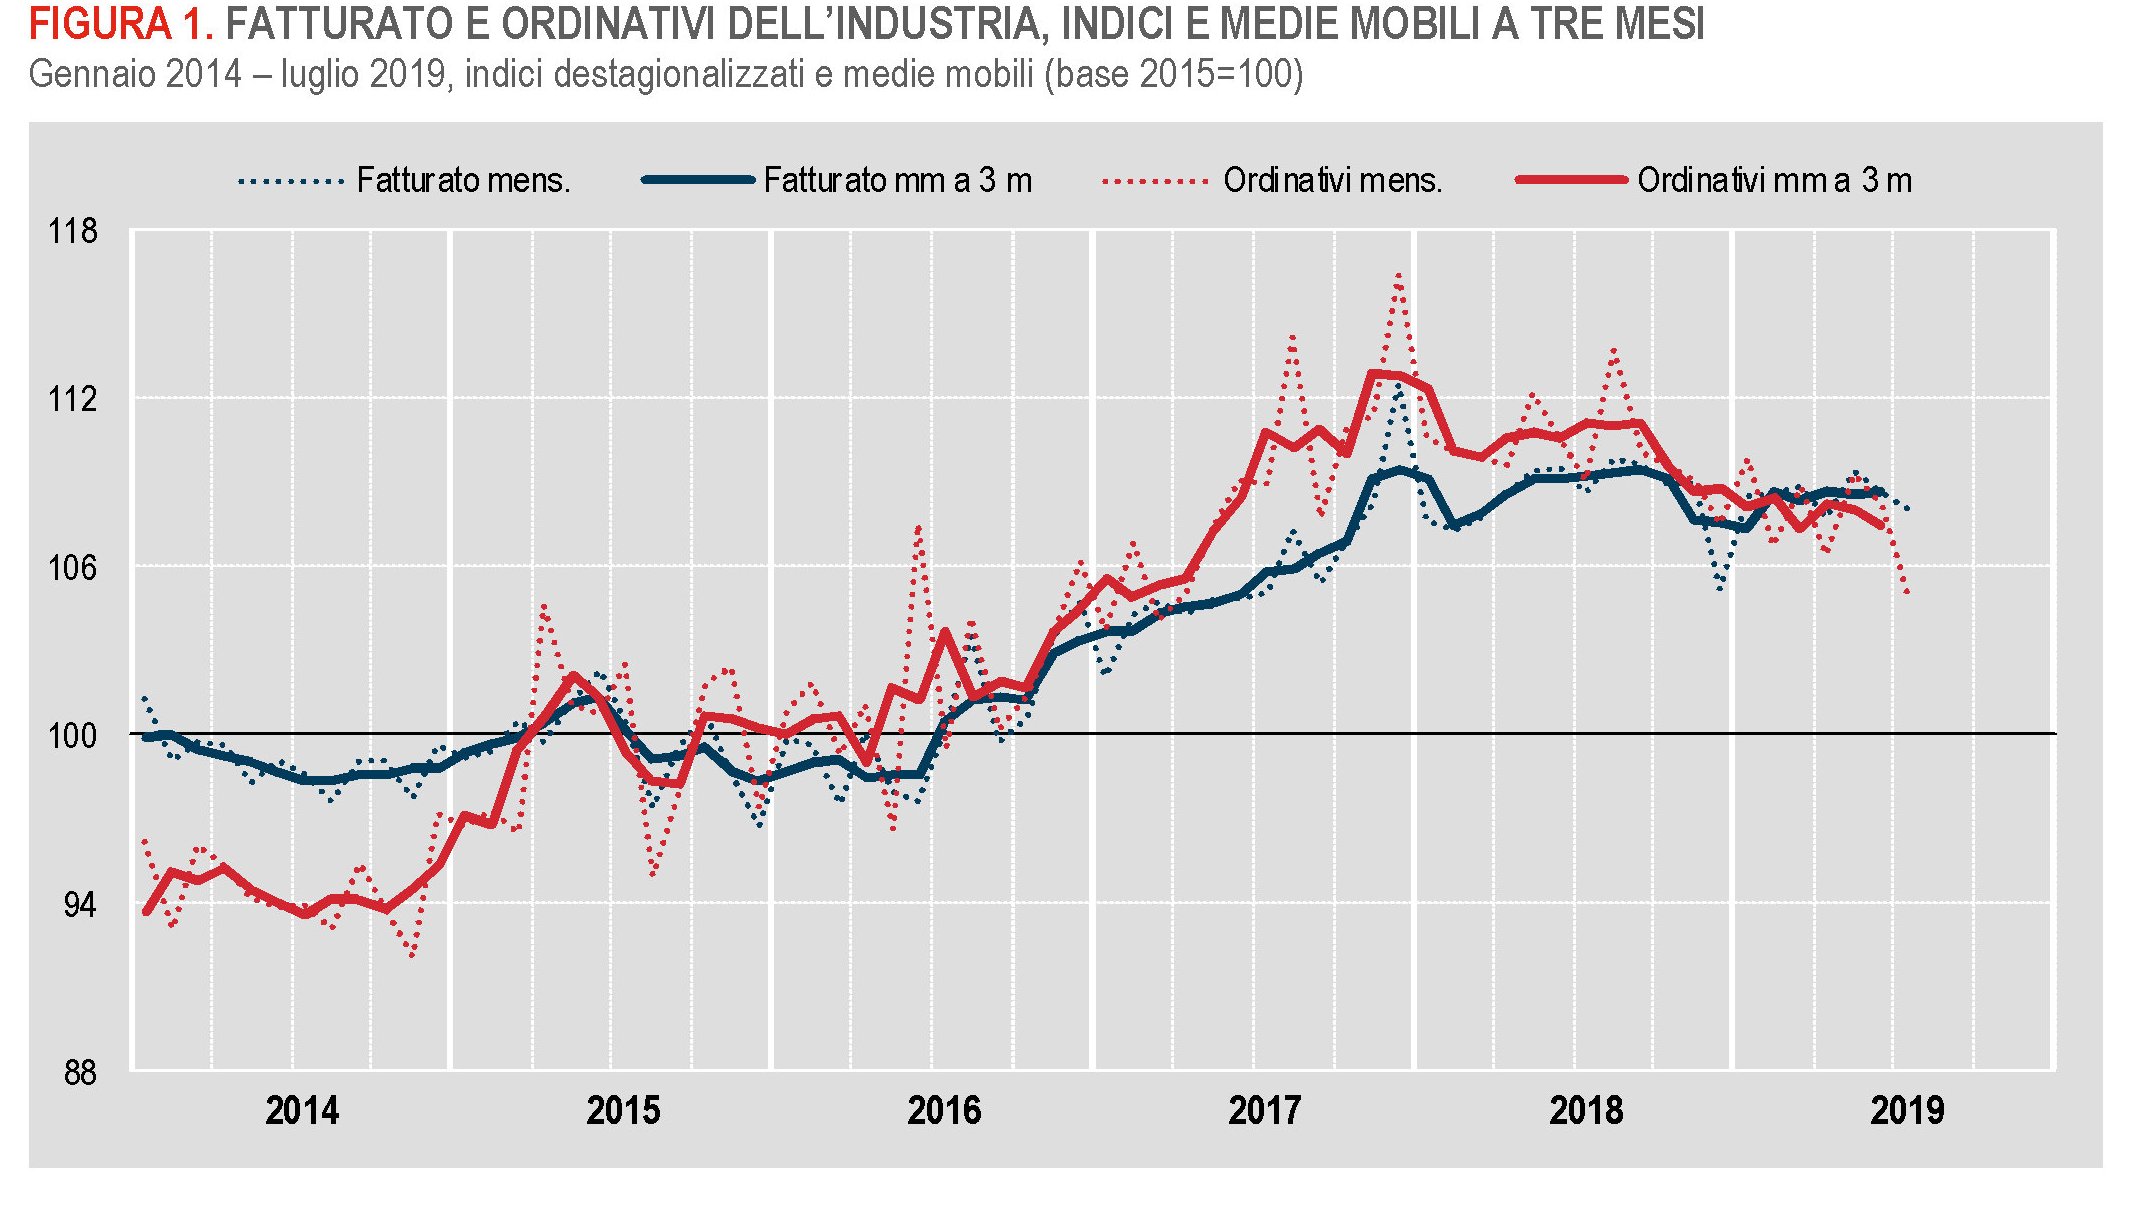
Per farvela breve, su base congiunturale il dato è in calo dello 0,5% mente su base tendenziale, ossia annua, dell’1% grezzo. Gli ordini dall’estero sprofondano (-2,9%) a differenza di quelli interni (+0,3). Segno più evidente che ormai a casa nostra comandiamo noi.

Chissà perché, sempre a luglio, si osserva che “i flussi commerciali con l’estero registrano una flessione congiunturale, più intensa per le esportazioni (-2,3%) che per le importazioni (-0,5%). La diminuzione congiunturale dell’export è da ascrivere al calo delle vendite sia verso i mercati extra Ue (-3,9%) sia verso i paesi Ue (-1,1%)”.

Ma come dicevo non abbiamo nulla di cui preoccuparci. Il cambiamento di governo determinato dal governo del cambiamento ci ha messo nella condizione ideale per risolvere queste situazioni. Arrivano meno ordini all’industria? Vuol dire che ormai chiedono tutti per favore.
A domani.
L’ascesa irresistibile delle imprese “sovrane”
Chi cercasse conferme del fatto che l’economia è ormai un fatto sempre più politico – ossia a guida politica – può trovarne una conferma osservando l’ascesa irresistibile delle SOEs, ossia le state-owned enterprises, nel panorama dell’economia mondiale. Queste imprese “sovrane”, quindi regolate, gestite e capitalizzate dallo stato, sono le vere protagoniste di questo inizio secolo, come testimonia anche l’Ocse nel suo ultimo outlook dedicato al business e alla finanza.
Chi si domandasse perché mai questo dovrebbe essere un problema, dovrebbe impiegare giusto qualche minuto del suo tempo e sfogliare il capitolo che l’organizzazione parigina dedica alla questione. Scoprirebbe ad esempio che le imprese pubbliche attive in certi settori, come ad esempio l’acciaio, tendono ad essere meno profittevoli dei loro concorrenti privati anche se meno predisposte a uscire dal mercato. Detto in soldoni, le imprese pubbliche sopravvivono più di frequente alla ragione economica, essendo forti di quella politica, instillando inefficienza nel sistema economico. Il che contribuisce non poco a spiegare le fioritura di imprese zombie che abitano il nostro paesaggio.
Non c’è solo questo, ovviamente. Le SOEs tendono a covare maggiori rischi di corruzione, e anche questo è facilmente comprensibile. Se uno stato decide di investire sull’acciaio, perché gli serve per sviluppare una politica di potenza, lo farà in barba non solo a qualunque ragione economica ma anche a qualunque barbosità moraleggiante.
Detto ciò, è interessante osservare che questa tendenza alla crescita di queste entità ormai è straripante. Non a caso, ovviamente. Il sovranismo politico si nutre dello statalismo economico, essendo quest’ultimo null’altro che l’altra faccia del potere. Oggi per giustificare la necessità di questo interventismo – gli anni Ottanta non sono trascorsi invano evidentemente – si usano formule suadenti come quella secondo la quale lo stato deve intervenire quando ci sono fallimenti di mercato. Formula meravigliosa perché evoca l’intervento riparatore dello stato – ovviamente a spese del contribuente – nella convinzione che sappia sempre meglio del mercato cosa sia giusto e cosa no per una collettività.
Su chi stia guidando questa irresistibile ascesa non c’è da dubitare: la Cina, ovviamente, che, come da manuale, declina la sua politica di potenza aumentando in maniera esponenziale la presa sull’economia nazionale (e quindi internazionale).
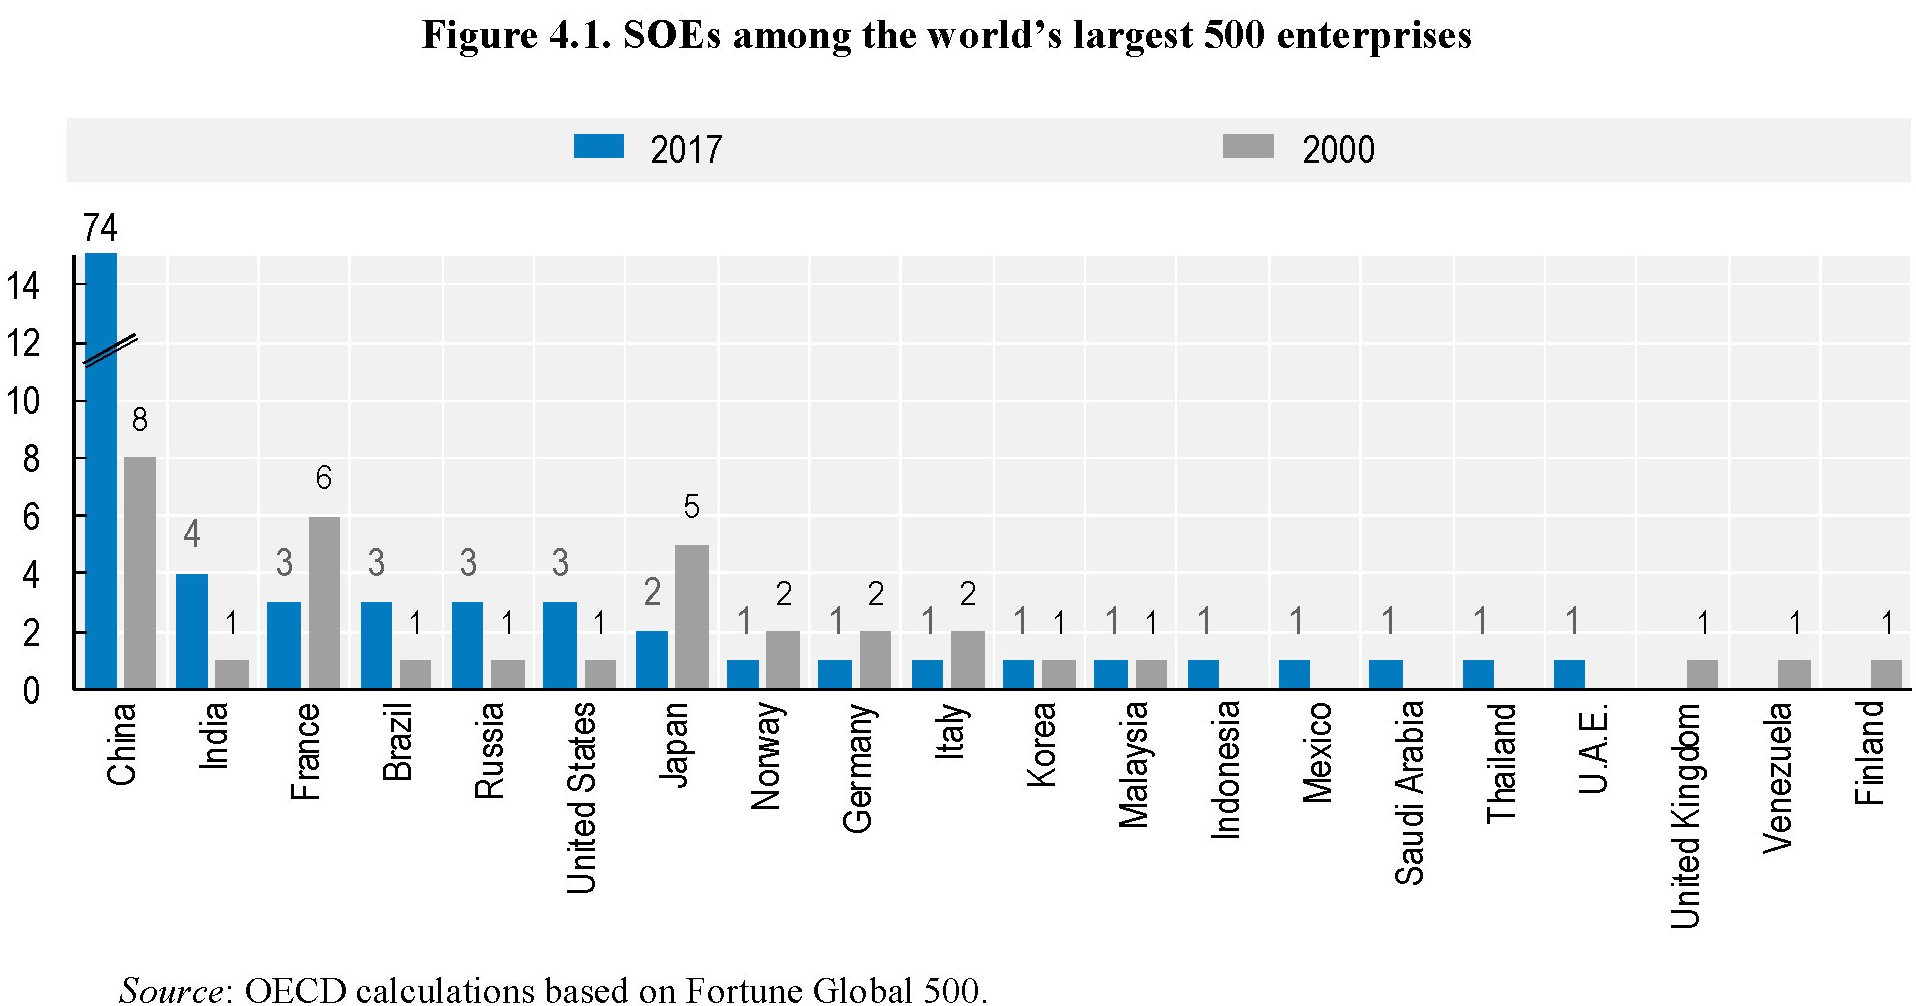
La Cina, quindi. Ma non da sola. Gli Stati Uniti, per dire, hanno triplicato il loro numero di aziende sovrane, come si può vedere dal grafico sopra che comunica l’evoluzione delle SOEs da inizio secolo. Qui si osserva che in Europa queste entità hanno goduto di minor fortuna rispetto all’Asia e agli Usa. E questo, qualora serva, è l’ennesima conferma che la politica di potenza passa per lo statalismo economico. L’Europa, e con lei il Giappone, hanno dismesso da tempo qualunque velleità di potenza. E infatti si vede.
A livello globale i dati raccolti da Ocse ci dicono che al momento 102 dell principali 500 imprese del mondo sono detenuta interamente o a maggioranza dallo stato azionista. “Il trend è in crescita”, spiega Ocse. E non potrebbe essere diversamente, visto lo spirito del tempo. “Meno di due decenni fa 34 imprese su 500 erano di proprietà dello stato”, sottolinea. In sostanza sono più che triplicate. E in effetti vent’anni fa la mania sovranista era assai meno popolare di oggi, così come non si era ancora verificato lo spettacolare (e dolorosissimo) fallimento del mercato del 2008, che ha incoraggiato gli stati ad aprire il portafogli e infischiarsene delle buone maniere. Ma non c’è solo questo, ovviamente. C’è anche lo spostamento del pendolo economico verso i paesi emergenti, dove le SOEs, per vari motivi, sono molto più diffuse. Sempre la Cina, quindi. Ma anche il Brasile, la Russia, l’India.
Relativamente alla distribuzioni settoriali di queste aziende, si nota che sono un pezzo importante dei paesi Ocse nel settore delle costruzioni.
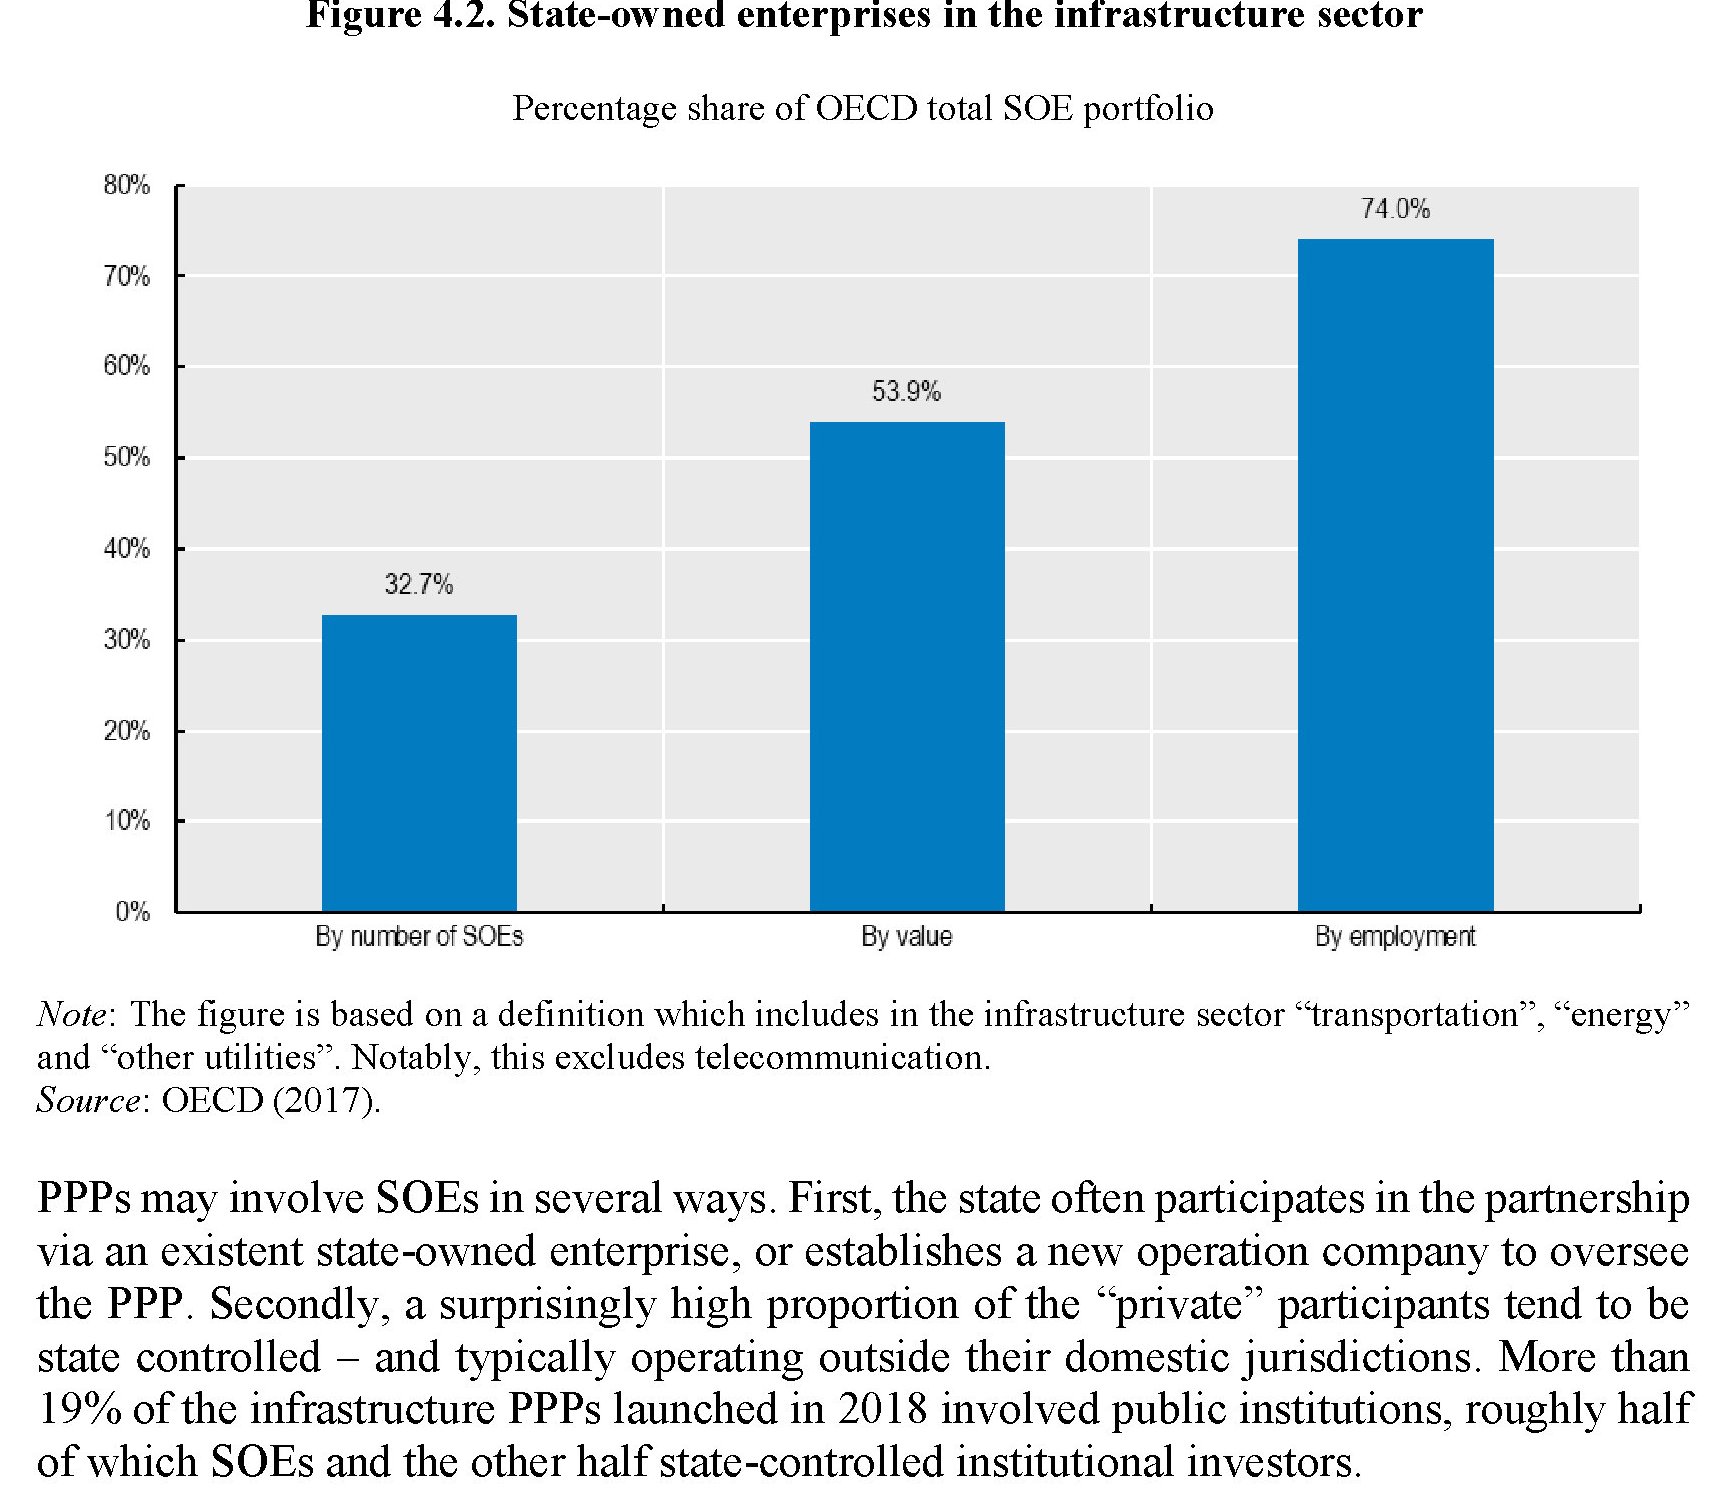
Infine c’è da ricordare un’altra caratteristica delle SOEs. Molte di queste sono state parzialmente privatizzate e molto spesso quotate. Ma poiché le maggioranza sono rimaste saldamente nelle mani dei governi, questi ultimi sono diventati giocatori di primo piano nelle borse. Succede anche da noi, tanto per non farci mancare nulla.

Quanto tutto questo contribuisca a mantenere svegli e vigili gli ormai addomesticati animal spirit degli imprenditori, è questione aperta. I fatti ci dicono che negli ultimi vent’anni il peso delle SOEs è cresciuto e insieme è peggiorato il declino della produttività globale. Magari le due cose non sono correlate, o forse sì. Ma la sostanza cambia poco. L’economia rimane un fatto politico.

