
Categoria: Annali
Il gigante della finanza cinese: il mercato interbancario dei bond
Se si guarda l’evoluzione a dir poco stupefacente conosciuta dal mercato dei bond in Cina si comprende bene l’entità del miracolo economico avvenuto in un trentennio laggiù. A fronte di un mercato che ormai vale quasi il 100% del pil, c’è stato un tempo in cui i bond venivano portati fisicamente negli uffici delle banche e da lì scambiati a mano fra venditore e acquirente. Era l’epoca delle prime obbligazioni, quelle del Tesoro, che il ministero delle finanze aveva iniziato a collocare dal 1981, e quelle corporate, emesse dopo le norme del 1987 che le avevano autorizzate. Un anno dopo, nel 1988, il governo approvò un progetto pilota per consentire la circolazione e lo scambio della carta del Tesoro in 61 città, creando il primo mercato secondario che funzionava scambiando fisicamente i titoli. Era il physical bond counter market. Dieci anni dopo questo mondo era sparito.
Questa fase vagamente primitiva infatti fu definitivamente archiviata ai primi degli anni ’90. Il mercato fisico aveva mostrato enormi difficoltà a funzionare, prima fra tutte il rischio di truffe. Si decise perciò di affidare le transazioni ai mercati centralizzati. Nel 1991 lo Shanghai Stock market divenne il depositario dei bond cinesi con la benedizione del governo. Nasceva così l’età del bond quotati che però ne preparava un’altra che si mostrerà assai più importante negli anni a venire: quella del mercato interbancario dei bond.
Paradossalmente, questa evoluzione, che finirà col marginalizzare il mercato dei bond quotati, fu favorita proprio dallo straordinario successo che le obbligazioni incontrarono sul mercato. Nel 1997, infatti, il mercato di Shanghai conobbe una notevole crescita – l’indice passò dal 1.000 a 1.500 da inizio anno a maggio. Il mercato secondario, che coinvolgeva banche commerciali ed investitori privati, vide un incremento notevolissimo delle transazioni repo nelle quali i bond venivano usati come collaterali per ottenere prestiti per speculare in borsa. La perfetta eterogenesi dei fini.
Tanto perfetta che la banca centrale cinese iniziò a preoccuparsi. A giugno di quell’anno impose alla banche commerciali, che stavano inondando di fondi il mercato azionario, di ritirarsi dal settore dei bond quotati e di operare nel neonato mercato interbancario, obbligandole a spostare tutta la carta che avevano in portafoglio in questo settore che di conseguenza conobbe una crescita rapidissima. In poco più di vent’anni il mercato all’ingrosso interbancario divorò il mercato retail diventando il pilastro dell’obbligazionario cinese. All’inizio i partecipanti erano appena 16 banche commerciali. Ma mano a mano che la finanza prendeva piede nel paese, l’accesso all’interbancario fu garantito a un numero sempre maggiore di soggetti. Nell’arco di appena tre anni, alla fine del 2000, i partecipanti erano già 693.
A febbraio 2014 la banca centrale cinese autorizzò 16 grandi istituti a scambiare sull’interbancario anche i loro wealth management products (WMPs), ossia prodotti finanziari emessi dal settore dello shadow banking, cresciuto notevolmente in quegli anni, che spesso ha proprio le banche alle spalle. Ciò condusse all’ingresso di altri soggetti in questo interbancario, compresi gli emittenti di WMP, fondi di investimento e compagnie fiduciarie. A dicembre 2018 i 16 partecipanti del 1997 erano diventati 6.543. “Queste istituzioni finanziarie – spiegano gli autori del nostro paper NBER – coprono quasi l’intero sistema finanziario cinese al giorno d’oggi”. Tutti insieme appassionatamente.
E da oggi, quindi che dobbiamo partire. Il mercato interbancario di bond è diventato il mercato primario del governo e delle entità governative dove vengono collocati i bond. Inoltre è il mercato di riferimento della banca centrale per le sue operazioni di mercato aperto. Nell’aprile 2003 la banca centrale condusse la sua prima operazione nel mercato interbancario emettendo titoli a sei mesi per cinque miliardi di yuan. Al tempo stesso è diventato il collettore del risparmio cinese e il suo distributore verso l’economia reale. Insomma, è diventato il polmone finanziario della Cina, e questo spiega il suo straordinario volume di affari.
I dati parlano chiaro. A fine 2018 il valore del mercato interbancario dei bond in circolazione ha raggiunto i 76 trilioni di yuan, con un livello di emissioni di 41 trilioni, lo stesso anno. I partecipanti sono così distribuiti:

Da notare che il secondo gruppo di partecipanti per volume dopo le banche commerciali è rappresentato dal mutual fund, che includono anche i soggetti che operano nel settore ad alto tasso di crescita del wealth management. Il regolatore, ossia la banca centrale, People’s Bank of China (PBC, 中国人民银行), ha imposto a tutti i partecipanti di aprire conti presso la China Central Depository & Clearing Co. Ltd, (CCDC, 中债登) che funziona da entità di deposito e clearing house, mentre gli scambi vengono veicolati tramite il China Foreign Exchange Trade System (CFETS) 外汇交易中心. Dal 2009 alla CCDC si è affiancata la Shanghai Clearing House (SHCH,
上清所) mettendo di fatto fine a una situazione di monopolio. Il mercato interbancario dei bond cinesi ormai somiglia sempre più a quello dei paesi occidentali. E’ diventato altrettanto complicato. E quindi rischioso.
(2/segue)
Puntata precedente: Quel che c’è da sapere sul mercato obbligazionario cinese.
Puntata successiva: Come funziona il mercato cinese dei bond quotati
Cronicario: Non abbiamo bloccato la Tav, è un esperimento sociale
Proverbio del 22 febbraio Fai attenzione a ciò che si dice, non a chi lo dice
Numero del giorno: 11 Percentuale della popolazione venezuelana emigrata secondo l’Onu
E’ venerdì pomeriggio e figuratevi che voglia c’ho di parlarvi di Tav, ossia il miglior distillato possibile del supercazzolismo nazionale. Però occorre pure che qualcuno riporti le ultime parole famose del nostro illuminato governo che oggi – e come sempre – ha strappato gli applausi dei social-isti italiani.

Comincia di buon Mattino il nostro vicepremier Uno (o Due, fate voi) che ben barbato e spettinato almanacca l’uditorio spiegando che no, perbacco, “Non c’è alcun blocco della Tav, c’è solo una revisione del progetto con l’obiettivo di portare a termine il progetto”. Per la cronaca la revisione, che durerà chissà quanto, è la logica conseguenza dell’analisi costi/benefici, che derivava da una domanda annosa: ma la Tav si fa?

A un certo punto arriva anche la parola magica: referendum. E già ce li vedo legioni di piemontesi a compulsare alcune migliaia di pagine di documenti per conoscere e deliberare.

Finalmente, sul far del pomeriggio, sono arrivate le parole illuminatissime del ministro il quale ci ha fatto sapere che 1) la Tav non è bloccata ma solo sospesa e che 2) comunque la Tav non è una priorità perché semmai i benefici si vedranno fra 50-70 anni. Un po’ come accade con l’istruzione di massa. Accadeva almeno.
Buon week end.
Cartolina: L’ascesa dell’America Saudita
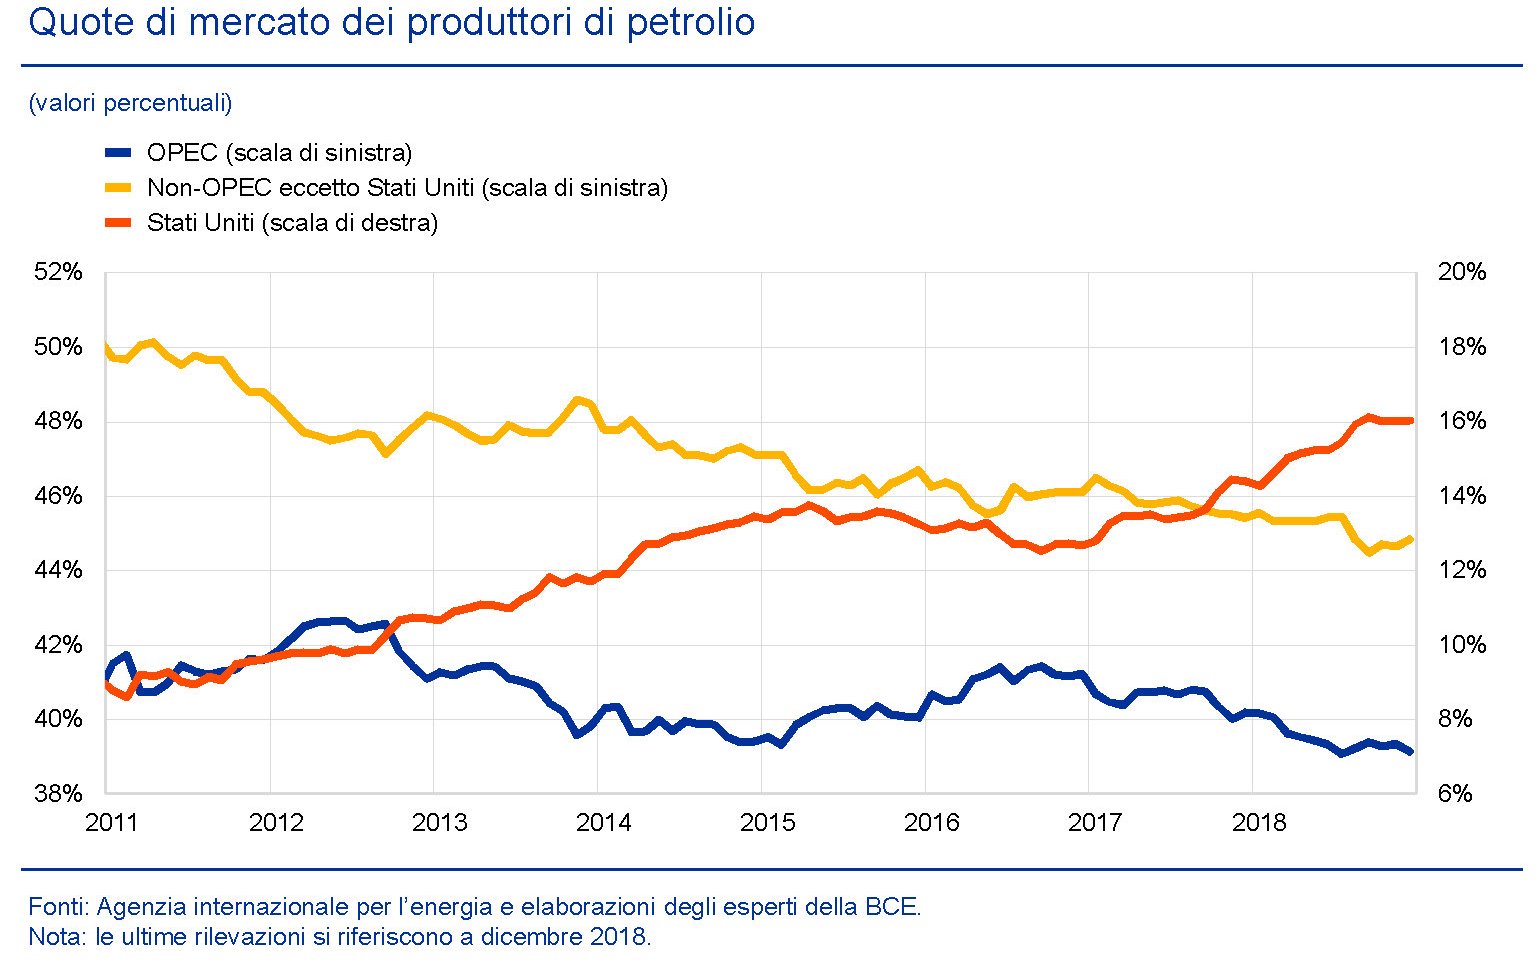
E così zitti zitti (ma poi neanche troppo) gli Usa hanno rosicchiato quasi un quinto del mercato petrolifero globale, dove ormai i protagonisti storici, Opec e non, vedono declinare la loro fortuna. Il Novecento è stato il secolo dell’oro nero, scoperto in Persia nel 1908 e da lì divenuto il protagonista silenzioso di tante cronache e ancor più guerre. Che secolo sarà mai allora il XXI, che ha trovato il modo di cavar petrolio dalle rocce? Sappiamo che inizia sotto i colori Usa, ma chissà come finirà. Alcuni resoconti raccontano dei progetti cinesi di fratturare rocce a profondità sempre più inaccessibili, con chissà quali rischi e pericoli. Ma per adesso l’unico fatto certo è che gli Usa hanno praticamente eliminato il loro deficit energetico e iniziano a diventare esportatori netti. Che mondo sarà senza più l’ipoteca del fabbisogno estero degli americani? Quello dell’America Saudita.
Cronicario: Si avvicina Quota 100 mila
Proverbio del 21 febbraio Il cuoco inesperto accusa sempre il forno
Numero del giorno 200.450 Aumento contratti a tempo indeterminato in Italia nel 2018
E’ una delle cose più esaltanti mai viste. La misura di quanto noi italiani siamo baldi e ardimentosi. Che nulla ci può fermare. Che siamo invincibili. La corsa che stiamo compiendo toglie addirittura il fiato.

Tutto cominciò in sordina in un freddo giorno di gennaio.

Ma si capiva subito che il momento era topico. A fine giornata infatti…
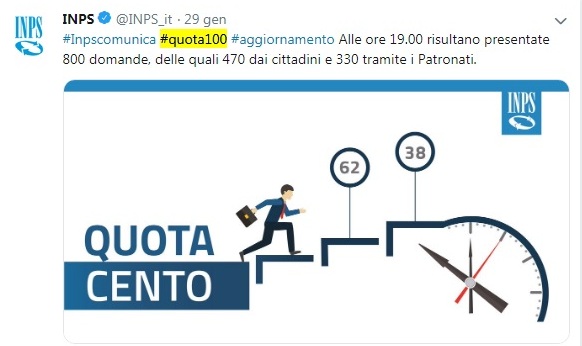
Che significa 756 domane in sei ore: 2,1 al minuto. Una robetta da razzo. Ma il meglio doveva ancora venire.
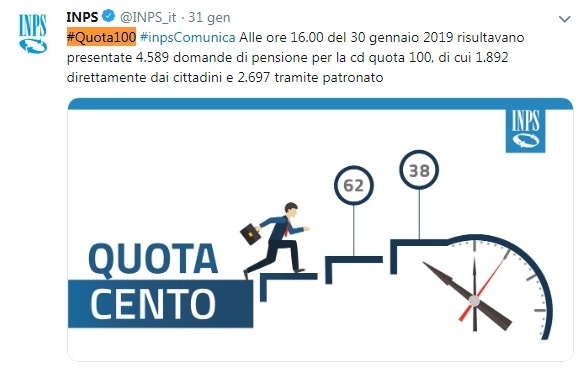
Nelle prime otto ore dell’indomani vengono presentate 7,89 domande al minuto. E poi si replica.

Finché non arriva la valanga. L’urlo dei migliaia di scatenati dal lavoro rintrona l’Inps.
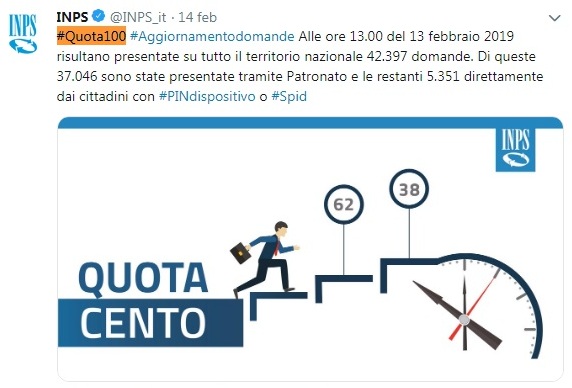
In 12 giorni lavorativi si superano le 42 mila domande. Significa che ogni giorno sono stati liberati “dalla schiavitù della Fornero”, come ebbe a dire un illustre vicepremier, ben 3.533 persone.

Questo scatenamento nazionale prosegue indefesso nei giorni successivi.
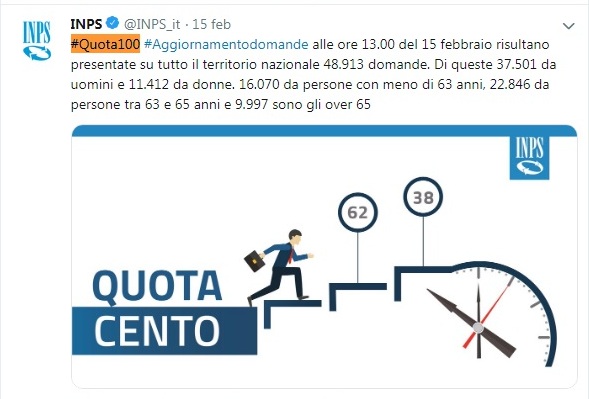
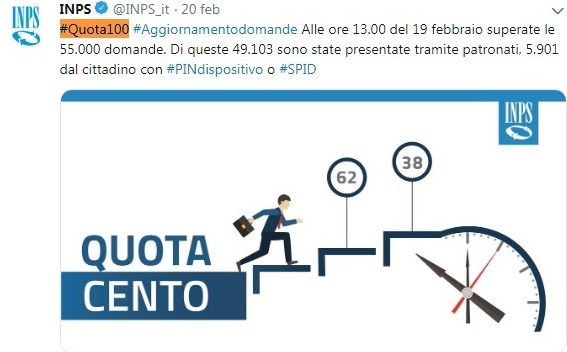
Fino al rush di ieri.

In ventitré giorni, sabati e domenica inclusi, il governo dello scatenamento ha liberato quasi sessantamila persone.
Gli schiavisti stiano preoccupati. Su di loro incombe Quota 100. Mila.
A domani.
Quel che c’è da sapere sul settore obbligazionario cinese
A molti parrà fin troppo esotico interessarsi alle caratteristiche dell’enorme settore obbligazionario cinese, giudicandolo materia di nicchia, se non addirittura da specialisti. Ma ciò è la conseguenza principale del fatto che non si conosce abbastanza. Per fortuna è stato pubblicata di recente una pregevole analisi dal Nber (Chinese bond market and interbank market). Leggendola risulta chiaro il ruolo importantissimo che il settore obbligazionario cinese gioca all’interno del settore bancario e di conseguenza, nella stabilità finanziaria internazionale.
Siccome saltare subito alle conclusioni rischia di essere fuorviante, è meglio dedicarsi a conoscere prima la fisionomia di questo settore, ripercorrerne la storia, e infine osservare il presente. Partendo proprio da qui, ma per la semplice ragione che è proprio la dimensione raggiunta da settore obbligazionario che lo rende degno di approfondimento.
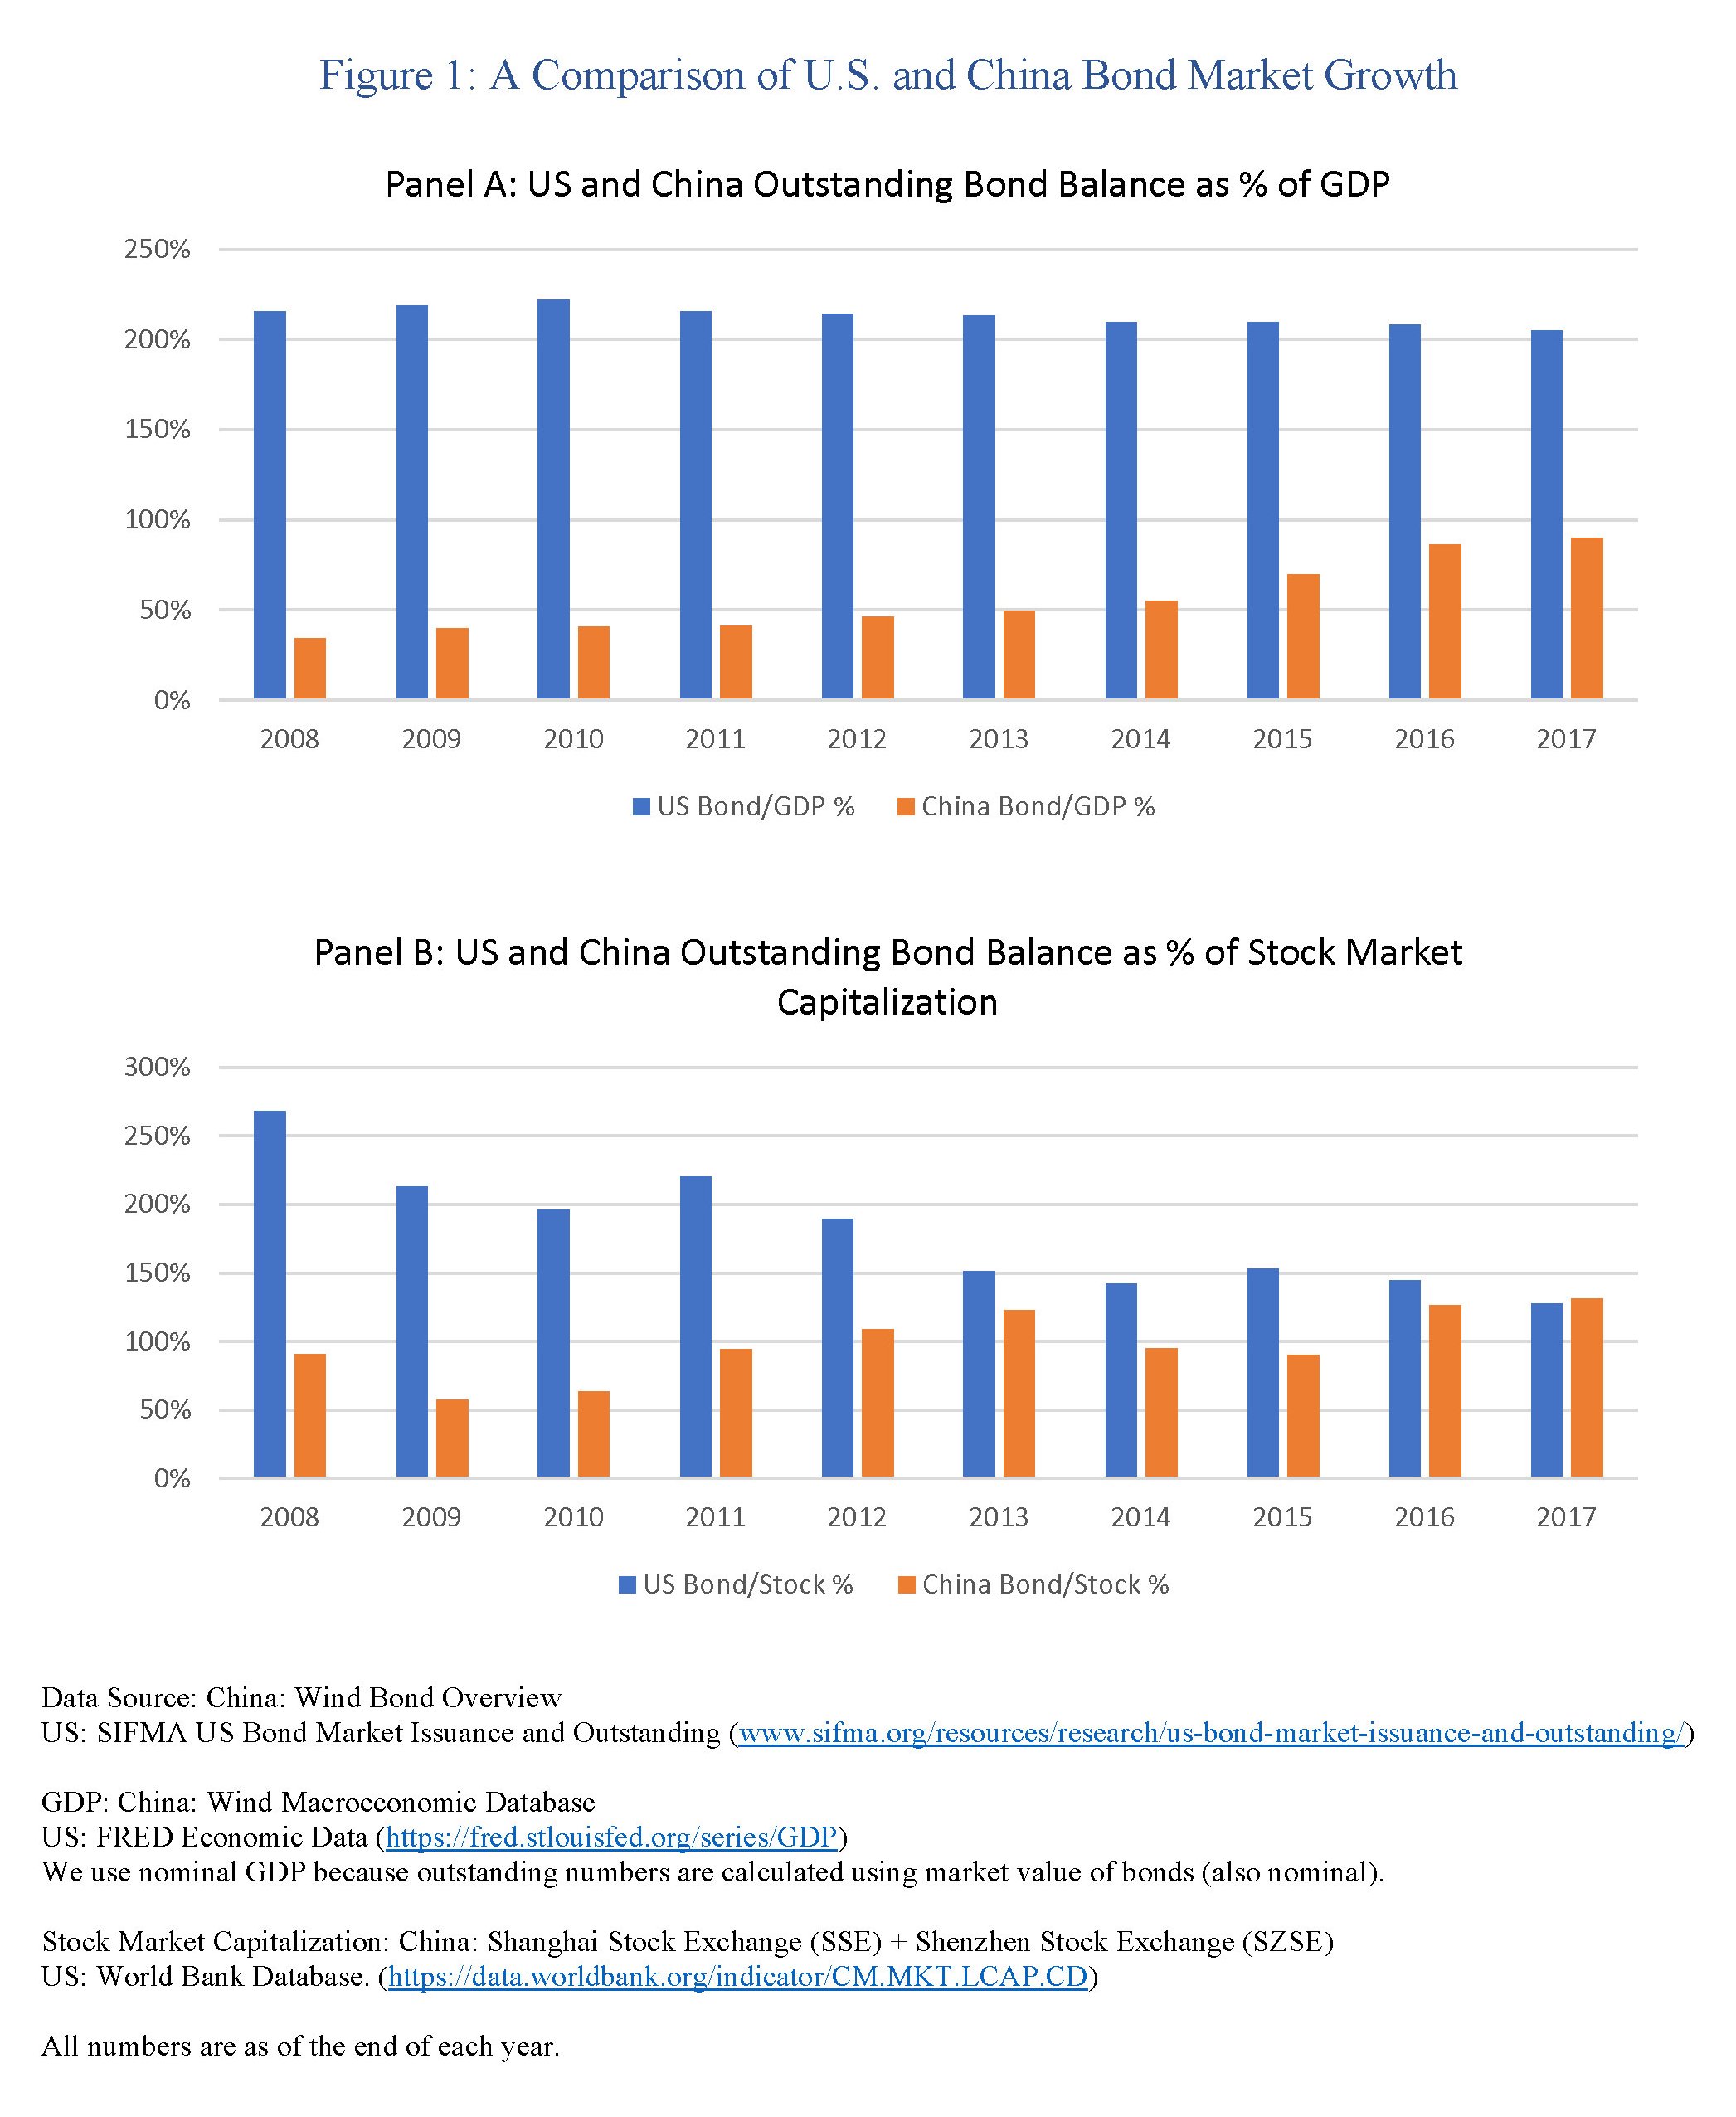
Quello che il grafico sopra non dice, ma che è meglio sapere subito, è che la notevole crescita del settore obbligazionario, che ormai sfiora il 100% del Pil (era il 35% nel 2008) ha condotto a una crescita notevolissima del peso specifico dei bond nei mercati finanziari, arrivando ad eguagliare quello che si registra negli Usa, dove il peso del bond sul pil ormai sta intorno al 200%. Parliamo (dato 2017) di una capitalizzazione che si aggira intorno al 130% di quella delle borse. Significa in pratica che la metà (rispetto al pil) di bond cinesi capitalizzano sui mercati finanziari quanto quelli Usa a casa loro, malgrado il peso dei bond Usa sul pil sia il doppio di quelli cinesi. Teniamolo a mente.
La seconda cosa che dobbiamo sapere subito è che il settore obbligazionario cinese si compone di due sotto-settori. Uno, over the counter (ossia non regolamentato) che anima un nutritissimo settore interbancario, e un altro che tratta strumenti quotati nei mercati di Shanghai e di Shenzen. La cosa interessante è che a farla da padrone, per una serie di motivi che andremo ad approfondire, è quello interbancario che alla fine del 2018 assorbiva l’89% del totale dei bond in circolazione a fronte dell’11% di bond quotati.
Significa in pratica che questa montagna di carta, il cui valore ormai equivale quasi al pil cinese, è per la quasi totalità detenuta dal circuito bancario, che quindi ne incorpora in gran parte il rischio. Si tratta di strumenti di vario tipo che riguardano soggetti anche molto diversi fra loro, dal governo ai privati, passando per le imprese pubbliche e i governi locali. Ma aldilà della tassonomia, che andremo a vedere, rimane il punto sistemico: il rischio finanziario dei bond cinesi è in pancia alle banche, molte delle quali sono sistemiche. Significa che il settore obbligazionario sarà pure cinese. Ma è anche un problema nostro.
(1/segue)
Puntata successiva: Il gigante della finanza cinese, il mercato interbancario dei bond
Cronicario: Manovra, il governo non concede il bis
Proverbio del 20 febbraio Tutto arriva per chi sa aspettare
Numero del giorno: 0,2 Crescita mensile % produzione costruzioni a dicembre in Italia
E purtroppamente lo spettacolo di una manovra bis ci sarà negato. Lo ha detto col solito tono maschio vicepremier Uno (o Due, fate voi) nella sua diuturna elencazione delle cose giuste e sbagliate, da fare e da non fare, che di solito si concludono con un nuovo cappellino e due braciole in diretta.
Sicché comprendete il dispiacere dei fan. Il rifiuto del governo di ripetere lo spettacolo delizioso andato in scena quest’autunno, se pure si addice a un governo davvero del cambiamento, che non vellica i bassi istinti delle masse, ma anzi li educa con la continenza e il garbo istituzionale, ha lasciato il pubblico in debito di bis.

Ma non dovete pensare che sia cattiveria quella del governo. Non è che non voglia fare la manovra bis. E’ che davvero non può. Manca ancora la prima.
A domani.
Nel lungo periodo saremo tutti ricchi
A furia di inerpicarsi nella storia si finisce sempre col trovare informazioni interessanti che avvalorano la saggezza dei proverbi. Come quello secondo il quale il miglior modo per far soldi è averne già, che implica avere la possibilità di investire un gruzzolo in strumenti finanziari e dimenticarsene. Un bel giorno si scoprirà di essere più ricchi di prima pure se nel frattempo ci sono state un paio di guerre e un qualche default. Parrà strano, ma dicono funzioni.
Se avete voglia a vostra volta di inerpicarvi nella storia, assai più di quanto ci si possa riuscire con un post, suggerisco la lettura di un paper pubblicato qualche tempo dal Nber (“Sovereign bond since Waterloo“) che ha il pregio di offrirci uno sguardo sul mercato obbligazionario sin dal 1815, ossia dai tempi di Waterloo, che per gli autori segna un po’ l’inizio del mercato dei bond sovrani. Una storia fortunatissima, pure se funestata da una miriade di default, ristrutturazioni, haircut e svariati altri eventi traumatici, primo fra tutte le guerre. E tuttavia, come si diceva all’inizio, i possessori di titoli obbligazionari, alla fine ci hanno sempre guadagnato, in alcuni momenti anche più delle azioni.

Ma sarebbe far torto alla fatica degli autori ridurre il tutto a una semplice questione di rendimenti. Vale la pena osservare almeno un altro paio di dettagli. Cominciamo dalla frequenza dei default.

Notate l’impennata degli istogrammi, relativi ai prestiti bancari andati male. La modernità è giovata poco ai creditori. Altresì interessante notare la concentrazione di default sovrani nel ventennio precedente e successivo alla seconda guerra mondiale, cui però è succeduta una certa stabilità entrata in crisi negli anni ’70.
Un’altra informazione interessante che si ricava dal database prodotto dagli autori è che in media anche gli haircut dei prestiti ammalorati non hanno superato il 50%, e spesso in molti casi il default non ha interrotto il pagamento delle cedole. Ha riguardato gli stock ma non i flussi.

E questo spiega perché i rendimenti complessivamente ne abbiano sofferto poco.

Da questa tabella si può osservare il rendimento medio reale nei vari periodi in cui è articolato lo studio. In quest’altro grafico, invece si può osservare il livello medio degli haircut rispetto al rendimento.

Queste poche note sono sufficienti per trarre un piccolo insegnamento che, mutuando una vecchia massima, potremmo tradurre così: disponendo di un capitale di partenza, nel lungo periodo saremo tutti ricchi. Peccato che saremo pure morti.
Cronicario: C’hanno affatturato il fatturato dell’industria
Proverbio del 19 febbraio Una gioia copre cento dolori
Numero del giorno: 10.800.000.000 Vendite di Btp da parte dell’estero a dicembre 2018
“Bisogna reagire!!”, dice il boss degli imprenditori osservando gli spettacolari dati del fatturato e degli ordinativi dell’industria a dicembre.
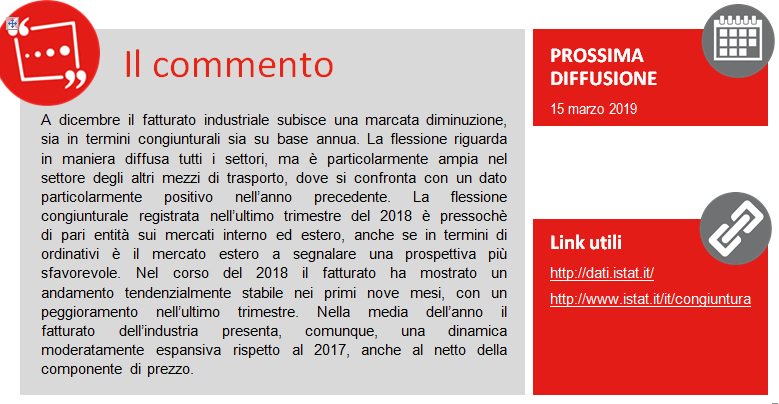
“Aprire i cantieri”, esorta poi, spiegando che trattandosi di misura anticiclica serve a spingere lo sviluppo. Istat dice che è crollato il settore auto (-23,6%), ma tutto fa brodo, nell’economia ai tempi di Facebook.
Se è per questo dice pure, sempre Istat, che dall’esterno spira aria brutta. E non dipende dal fatto che là fuori non hanno la fortuna di essere governati dal cambiamento. Quanto dalla circostanza che “l’indice grezzo degli ordinativi segna un calo tendenziale del 5,3%, derivante da diminuzioni sia per il mercato interno (-3,6%) sia per quello estero (-7,6%)”.
Segno che il prodotto italiano tira meno. O magari che tirano meno anche quelli esteri che hanno bisogno del prodotto italiano.
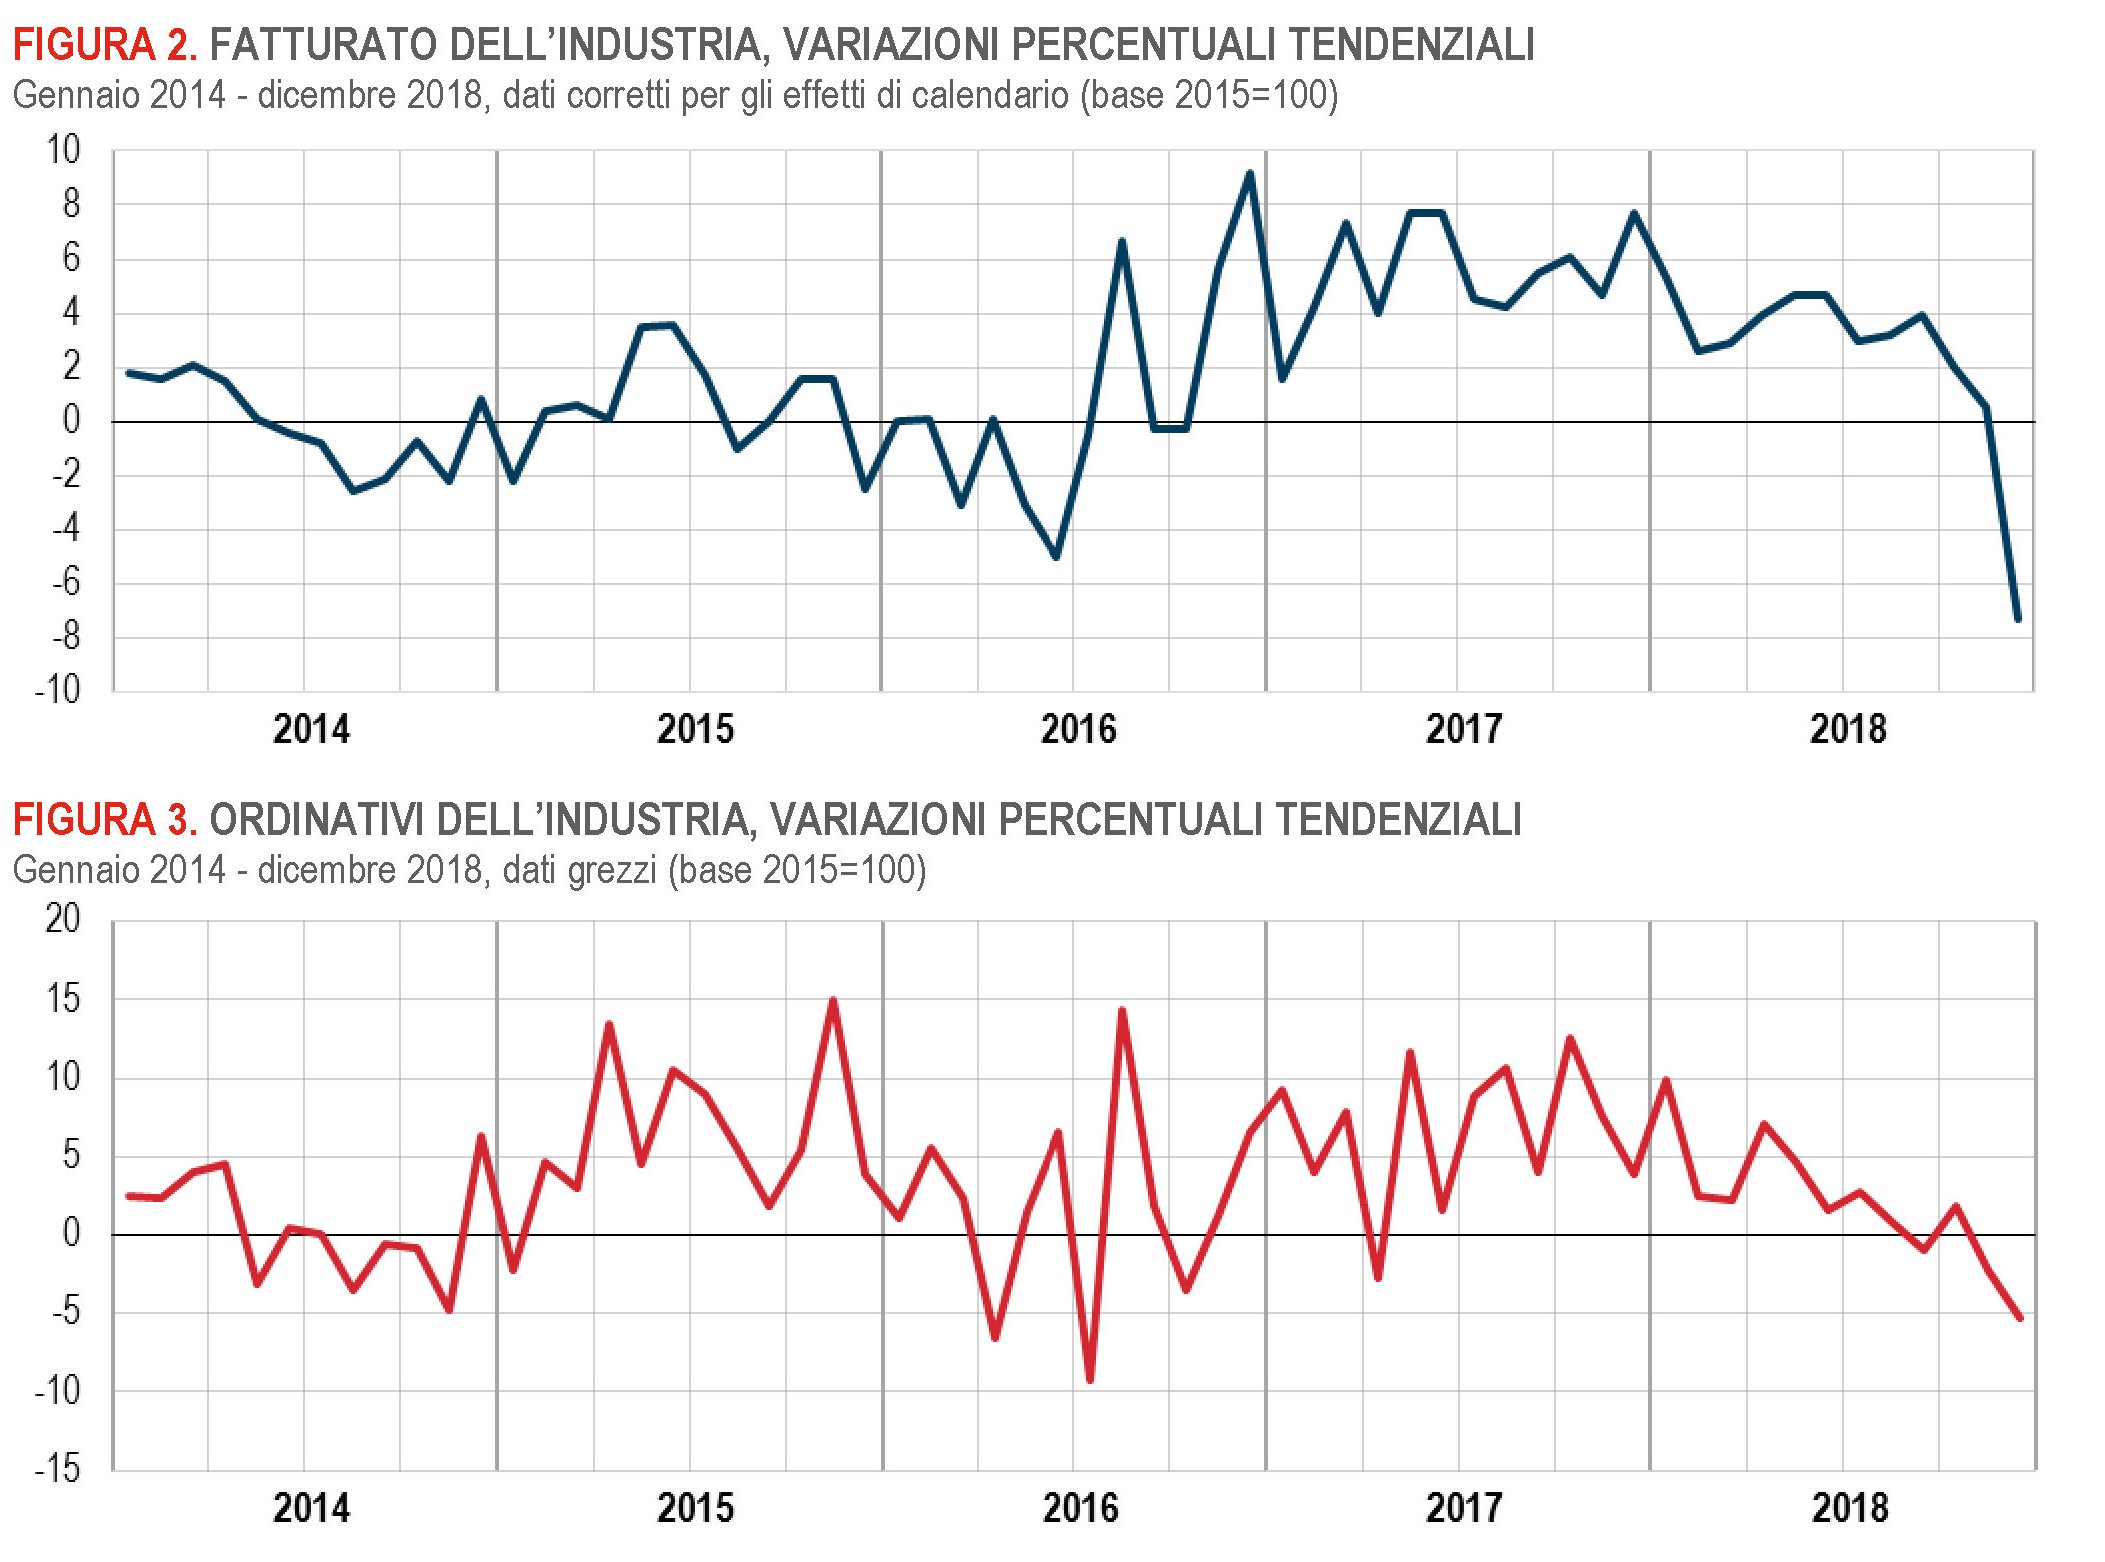
Ma non c’è da preoccuparsi. Quando ha scoperto che c’era un problema di fatture per le industrie il governo del cambiamento ha subito elaborato una strategia infallibile.
Per tutto il resto, c’è postcard.
A domani.
L’Oro di Bankitalia, ossia l’Oro del Reno ma senza Wagner
L’oro di Bankitalia, dunque. Se fosse solo una questione di soldi, vale a dire del desiderio di impossessarsi del tesoro aureo di via Nazionale, che a prezzi 2017 valeva circa 85 miliardi, non sarebbe più di una riga nelle cronache dell’inesauribile fame fiscale del nostro tempo. E invece l’oro di Bankitalia è un capitolo di una saga assai più intricata che gareggia con quella dei Nibelunghi, con i banchieri centrali a recitare il ruolo dei difensori dell’oro del Reno, da cui si può forgiare l’anello per dominare il mondo.
L’oro è denso di significati mitologici, d’altronde. E il suo possesso è sempre stato associato al potere. Perciò ricordare come è stato fatto da uno dei vicepremier che “l’oro di Bankitalia appartiene agli italiani”, col sottotesto che di conseguenza debbano disporne i loro rappresentanti, è solo il modo politico per ribadire un concetto sempre più cliccato dai social-populisti: il governo deve controllare la moneta. E soprattutto deve farlo direttamente. Il principio dell’indipendenza della banca centrale è diventato un orpello. Le sottolineature dei governanti italiani non sono diverse, per vocazione e intenti, da quelle di Trump che strapazza la Fed. Entrambi manifestano ciò che in un intervento del 2014 Salvatore Rossi, direttore generale di Bankitalia, illustrava con dovizia di dettagli: la tentazione della fiscal dominance. In sostanza usare le banche centrali come succursali del Tesoro.
Già Ricardo, agli inizi del XIX secolo, aveva teorizzato il principio dell’indipendenza della banca centrale proprio per scoraggiare questa pratica. Il principio addirittura diventa un obiettivo auspicato dalla Lega delle Nazioni nel 1920 “per garantire la stabilità dei prezzi”. Ma poi finisce nel tritacarne del mito della piena occupazione propugnato nel secondo dopoguerra. In molti paesi si afferma il dominio della politica fiscale su quella monetaria. Le banche centrali agiscono come compratori di ultima istanza dei titoli di Stato sul mercato primario.
Un mondo che finì, devastato dall’inflazione a due cifre e dalla stagnazione, cui oggi molti guardano con crescente nostalgia perché la fiscal dominance viene considerata la migliore delle scorciatoie per coniugare istanze sovrane e sviluppo. Una tentazione assai diffusa. Il caso della Banca del Giappone è eclatante. Formalmente indipendente, ormai è la principale acquirente di titoli del governo e il suo bilancio, imbottito di bond pubblici, ormai supera il 100% del pil giapponese. Le banche centrali, d’altronde, possono pure essere indipendenti, ma non dal principio di realtà. E oggi hanno a che fare con governi divenuti rissosi e mercati in costante debito di ossigeno finanziario. Sarebbe strano il contrario visto che, dal 2008, il debito è cresciuto.
Dal canto loro i banchieri centrali sono probabilmente l’ultima élite internazionale rimasta che condivide una lingua comune. Che non è solo l’inglese, ma comprende il sistema di credenze e di valori che informa il central banking. Non ci sarebbe nulla di strano a leggere che “dovremmo dare al mercato, che ha una profonda saggezza, un ruolo decisivo da svolgere nell’allocazione delle risorse”, salvo per il fatto che a pronunciarle sia stato Yi Gang, governatore della People’s Bank of China. Né dovremo stupirci se un altro sottolinea che “i governi cambiano, ma le banche centrali rimangono”, anche se a dirlo è stato Ariff Ali, governatore della Reserve Bank of Fiji. Sono solo due dei tanti esempi che si potrebbero fare.
Il punto è che posti diversissimi, con culture ancora più diverse convergono su principi simili. Caso più unico che raro. Questo strano circolo Pickwick di banchieri centrali sembra l’ultima ridotta internazionalista che si oppone allo straripare del nazional-populismo. O almeno così quest’ultimo la percepisce e per questo la mal sopporta. Sembra si prepari una tenzone davvero epica fra un’élite sovranazionale e cosmopolita, che ambisce a regolare mercati globali, e una classe politica che ormai propugna social-ismi nazionali, con l’oro a far da controfigura. Peccato non ci sia Wagner a raccontarla.
Cronicario: Autonomia unica via (semicit.)
Proverbio del 18 febbraio Meglio un nemico intelligente che uno sciocco
Numero del giorno: 60.000.000.000 Export italiano in Germania nel 2018
E finalmente è arrivata la nuova (ennesima) parola magica che risolverà tutti i nostri problemi, ci renderà più ricchi, ma più solidali, più equi ma più meritocratici, più locali, ma anche più globali. E al tempo stesso più ricchi ma anche meno egoisti. Più attenti al particolare e meno al generale. Più e anche più. Ma anche più e pure meno. Siete curiosi? Dai che la sapete già.

Era facile dai: autonomia. Suona bene pure in tutta Italia. Oggi per dire ha risuonato magnificamente anche in napoletano, quando l’illustrissimo sindaco ci ha deliziato con una riflessione acutissima sui vantaggi dell’autonomia.

No, non questa, che peraltro ormai è fuori moda. Quella che vogliono i veneti, lombardi, i friulani, e tutto il resto della compagnia, al grido: i soldi nostri sono i nostri perciò ridateceli. D’altronde dopo l’anarchia, è rimasta solo l’autonomia come unica via. E allora perché il Sud non dovrebbe volere la stessa cosa?

Al contrario: il sindaco napoletano giura che la città ci guadagnerebbe, con l’autonomia. E giù anche lui una sfilza di più e meno uno più bello dell’altro. “Siamo pronti per l’attacco! Da noi, vinta la sfida, regnerà l’umanità, la giustizia sociale, la felicità. Voi governate con il rancore, noi governeremo con la fratellanza”, ha detto il magnifico sindaco, sottolineando che dopo il referendum per l’autonomia napoletana “proveremo a realizzare, se lo vorranno anche le altre popolazioni del Sud, un referendum per l’autonomia differenziata dell’intero Mezzogiorno d’Italia”.

Se avete dubbi che essere autonomi serva a stare meglio, ricordate le parole di un grande pensatore italiano.

Buona autonomia a tutti.
A domani.

