
Etichettato: maurizio sgroi
Il mestiere dei mercanti di armi
La Cina crescerà del 6,5% quest’anno, dice il premier Li Keqiang, illustrando i piani economici del governo che mostrano con chiarezza come il paese stia tentando, lentamente, di normalizzare un’economia drogata dal credito e dagli investimenti pubblici. E tuttavia nella stesso giorno in cui il primo ministro parla delle previsioni di crescita, l’agenzia Nuova Cina fa sapere che la spesa militare, sempre per quest’anno, supererà per la prima volta i mille miliardi di yuan: per la precisione, 1.040 miliardi, pari a circa 152 miliardi di dollari. Un aumento del 7% della spesa militare, rispetto all’anno scorso, che vale circa l’1,3% del Pil. Di questa delicata materia, che coinvolge risorse enormi e relazioni geopolitiche complesse, il premier non ha parlato granché, limitandosi a confermare che il governo vuole rafforzare la difesa marittima e aerea, proseguendo così in un percorso di incremento delle spese militari, cresciute a doppia cifra dal 2009 in poi, per scendere al +7,6% nel 2016 e al 7% di quest’anno.
Si potrebbe credere, osservando questi dati, che tali spese siano il necessario contrappasso per chi voglia completare il processo di formazione di grande potenza, status al quale la Cina ormai ambisce apertamente e con buon diritto, trattandosi della seconda economia mondiale e della prima potenza regionale. E tuttavia saremmo in errore. La crescita straordinaria della spesa per armamenti non riguarda solo la Cina, ma è comune a territori che nessuno immaginerebbe mai impegnati in un procacciamento attivo di materiale bellico. Il Qatar, ad esempio, fra il 2007 e il 2011 ha aumentato del 245% le sue importazioni di armi, ben al di sopra della media dell’86% riportata dai paesi del Medio Oriente nello stesso periodo. Il mestiere delle armi, per ricordare un bellissimo film di Ermanno Olmi, seduce ancora i governanti di tutto il mondo. Ma il mestiere di mercati di armi ancor di più.
Il resto dell’articolo è disponibile su Crusoe, una newsletter a pagamento che si può leggere solo abbonandosi. Tutte le informazioni le trovi qui.
Il nuovo numero di Crusoe: Il club dei mercanti di armi. Grazie a @cac_giovanni per la splendida Chat
Il nostro viaggio nell’economia reale, iniziato con una ricognizione del settore dell’acciaio con le sue complesse ramificazioni internazionali, si arricchisce questa settimana di un capitolo dedicato a un altro settore che ha profonde ramificazioni internazionali e geopolitiche, trattando di una materia per sua natura conflittuale: le armi.
Abbiamo recuperato un po’ di dati recenti sul mercato delle armi, su chi siano i principali player di questo delicato (e costoso) mercato che ogni anno mobilita centinaia di miliardi e in qualche modo cambia le mappe del potere nel mondo. Abbiamo visto la straordinaria crescita della Cina, come importatore ma soprattutto come produttore, e scoperto il peso specifico, nel mercato delle importazioni, dell’Asia, a cominciare dal Medio Oriente. Il mestiere delle armi smuove legioni di mercanti, ma soprattutto smuove i governi, che stanno dietro a queste transazioni che replicano la filigrana di alleanze e inimicizie assai più chiaramente delle correnti diplomatiche.
Nella Chat di questa settimana abbiamo chiacchierato amabilmente con Giovanni Caccavello (su Twitter: @cac_giovanni), che, vivendo a Londra, ci ha fornito alcune visioni di prima mano sul mondo britannico alla vigilia della Brexit vera e propria, ossia l’inizio della trattativa con l’Ue. Poi, ecco le notizie imperdibili degli ultimi cinque giorni. La lettura di questa settimana è dedicata alla Quarterly review della Bis, che contiene analisi e dati molto interessanti da osservare sull’evoluzione dell’economia internazionale. Chiude la nostra newsletter la solita selezione di notizie invisibili: quelle che trovi solo su Crusoe.
Buona lettura. Ci rivediamo il 17 marzo.
Crusoe è una newsletter a pagamento che si può leggere solo abbonandosi. Tutte le informazioni le trovi qui.
Cronicario: Misteri d’Italia: occupati e disoccupati aumentano insieme
Proverbio del 10 marzo Nessuno inciampa due volte sulla stessa pietra
Numero del giorno: 17 % di europei che soffrono di privazioni materiali
E alla fine vince l’Istat quando scrive che nel IV trimestre 2016 aumentano sia i disoccupati che gli occupati, mentre calano gli inattivi.
Nel senso che aumentano gli occupati perché calano gli inattivi, e per la stessa ragione aumentano anche i disoccupati.
Vabbé: mica è colpa mia se la statistica non parla la vostra lingua (anche se ci assomiglia e per questo siete disorientati). Quindi la cosa migliore che potete fare è che vi leggiate la nota Istat e, soprattutto, le definizioni.

Una volta che avrete risolto il mistero della schizofrenia del mercato del lavoro italiano, vi farà piacere sapere che non tutto il mondo è sottosopra come il nostro. Ci sono anche statistiche facili. Tipo questa.
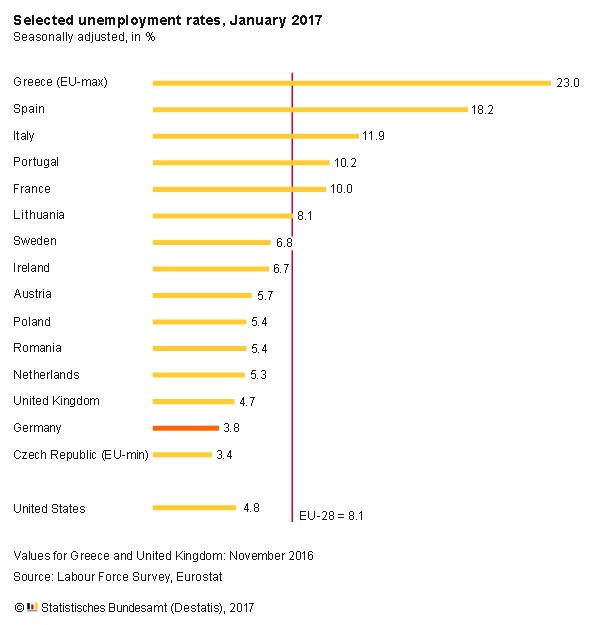
Si capisce subito infatti che in Germania la disoccupazione è meno della metà della media Ue a 28, e che sta addirittura un punto sotto quella Usa. E sarà pure un caso, ma nel 2016 il costo del lavoro, nel 2016, è cresciuto del 2,5%. Altro che exit strategy.

Oppure quest’altra, che ci dice un’altra cosa chiarissima: l’aumento dei prezzi all’ingrosso, sempre in Germania, del 5% a febbraio rispetto a un anno fa.
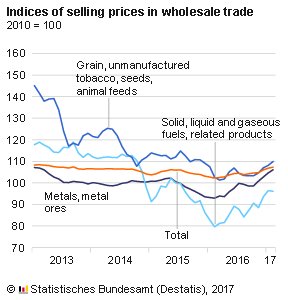
Per essere ancora più chiari, ancora in Germania l’export a gennaio 2017 è aumentato dell’11,8% rispetto a un anno prima. Allora com’è che in Germania le statistiche sono chiare come il sole e da noi sembrano confuse?
Ottima domanda. Rispondetevi da soli.

A lunedì.
Cronicario: La Bce nel giorno della macchietta
Proverbio del 9 marzo Un sorriso ti fa guadagnare dieci anni di vita
Numero del giorno: 6,1 Tasso di disoccupazione nell’area Ocse
Succede che non succede niente e siccome lo sapevano tutti, ecco tutti a dire che è una sorpresa. Il più divertente – una vera macchietta – è di sicuro il ministro tedesco delle finanze, l’ottimo Schaeuble che invita a smetterla coi tassi bassi – passo “doloroso ma necessario” – qualche ora prima che uscisse il comunicato della Bce per dire che i tassi rimangono dove sono e ci rimarranno a lungo.

Poi il nostro beneamato Mago di Ez ha preso la parola e ha spiegato quello che tutti sapevano, ossia che ogni cosa rimane come prima perché l’inflazione di base è bassa, pure se quella nominale è risalita. Salvo poi alzare le stime del’inflazione dall’1,3 all’1,7 quest’anno e dall’1,5 all’1,6% quella per l’anno prossimo. E chi vuole capire capisce.
Se poi ancora vi chiedete cosa pensa di fare la Bce, in un anno funestato dalle elezioni nei paesi core dell’eurozona, la risposta è evidente.
Se questa era la notizia del giorno, figuratevi il resto. La cosa più eccitante che ho recuperato è la sintesi dei bilanci bancari pubblicata da Bankitalia, che alcune informazioni interessanti comunque ce le dà. Ad esempio che a gennaio i prestiti al settore privato sono cresciuti dell’1,2%, e quelli alle famiglie del 2,2. Sono cresciuti pure i depositi, del 3,5%, mentre la raccolta obbligazionaria è definitivamente collassata (-18,1%).
Sempre Bankitalia ci delizia con l’economia italiana in breve, dove l’unica informazione utile che trovo è che il valore delle esportazioni italiane è aumentato di quasi il 40% dal 2007 per i paesi extra Ue mentre non è arrivato neanche al 10% in più nei paesi Ue. Chi dice che il nostro futuro è in Europa, non si riferiva evidentemente alle esportazioni.
A domani.
Un muro d’acciaio fra Usa e Cina
Molto si è scritto del discorso di Trump a camere unificate, ma poco si è letto di un tweet rilasciato dall’account ufficiale del presidente, nel quale Trump sottolineava di aver emesso una nuova direttiva in virtù della quale le pipelines statunitensi, quindi gli oleodotti, “devono essere fatti con acciaio americano”. Nulla che stupisca l’osservatore, ormai avveduto circa il vezzo nazionalistico del nuovo presidente. Ma limitarsi alla nota di colore, almeno in questo caso, rischia di generare un profonda sottovalutazione della posta che c’è in gioco nel settore dell’acciaio, a livello globale, innanzitutto, ma anche e soprattutto negli Stati Uniti.
Cominciamo da una veduta d’insieme. Secondo l’ultimo Global steel report rilasciato dall’International Trade administration Usa, nel 2015 il 69% della produzione globale di acciaio era assicurato dai paesi della regione Asia-Oceania, mentre l’America del Nord pesava un risicato 7% e l’Unione europea il 10%. Se guardiamo ai paesi singoli, la Cina primeggia – cinque compagnie cinesi stanno nella top ten delle aziende che producono acciaio – seguita dal Giappone e dall’India. Gli Usa sono quarti, più o meno al livello della Russia che segue da vicino. Poi ci sono Corea del Sud, Germania, Brasile, Turchia e in coda l’Ucraina. Al tempo stesso però, se guardiamo dal lato della domanda, osserviamo che la regione Asia-Oceania “consuma” il 66% della produzione globale, quindi di fatto è eccedentaria del 3%, e gli Usa il 9%, quindi è deficitaria del 2%.
Non ci sarebbe nulla di strano, se tale situazione non si accoppiasse a un crescente calo di produzione statunitense, che nel 2015 ha perso l’8,6% rispetto all’anno precedente, mentre la regione Asia-Oceania solo del 2,2, cui fa eco un tasso di capacità produttiva che è cresciuta nel decennio 2005-15 a fronte però di un utilizzo declinante: nel 2015 siamo al 68,3% di tassi di utilizzazione degli impianti, a fronte del 69,7 dell’Asia-Oceania e del 71,8% dell’Ue. Insomma: gli Usa consumano più acciaio di quanto ne producono, malgrado potrebbero produrne di più. Perché non lo fanno? Probabilmente perché conviene loro importarlo.
La disposizione del presidente di fare gli oleodotti solo con acciaio americano, in tal senso, se potrà far piacere ai produttori, non è detto piaccia a chi l’acciaio deve comprarlo. Ma di sicuro questi ultimi sono meno rappresentati rispetto ai produttori, che invece la loro voce la fanno sentire eccome. Chi volesse farsene un’idea può farsi un giro sul sito dell’AISI, l’American Iron and steel Institute, la cui missione è “influenzare le policy pubbliche, educare e formare l’opinione pubblica al supporto di un’industria dell’acciaio forte e sostenibile, impegnata alla realizzazione di confezionare prodotti che incontrino i bisogni della società”. E non è certo un caso che una delle comunicazioni ospitate dal sito sia della Manifactures for Trade enforcement, associazione che raccoglie importanti produttori americani, fra i quali quelli di acciaio, e che si oppone fermamente alla concessione dello stato di economia di mercato alla Cina. Nella nota in questione, la MTA plaudiva alla decisione del governo Usa di opporsi alla concessione dello stato di economia di mercato alla Cina.
In conclusione, Trump non sta costruendo solo un muro col Messico. Ne vuole tirare su un altro con la Cina. Ma stavolta non di mattoni: d’acciaio.
Cronicario: Gentili signore e signorine…
Proverbio dell’8 marzo L’uomo è la lana, la donna la tessitrice
Numero del giorno: 38,1 Incremento % su base annua delle importazioni cinesi
Gentili signore e signorine, nel giorno della festa che il mondo ha deciso di dedicarvi per celebrare la vostra indubitabile importanza, noi del Cronicario abbiamo deciso di infischiarcene delle solite notizie noiose e dedicarci interamente a voi, a mo’ di omaggio.
Quindi niente Cina che va in deficit commerciale per 9,15 miliardi per la prima volta dal 2014. Ignoriamo pure il boom della produzione industriale tedesca di gennaio, salita del 2,8% sul mese precedente. E figuratevi quanto ci importa del Pil Giapponese, che ha fatto il +0,3% nell’ultimo quarto 2016.
Oggi vogliamo parlare solo di voi, che per i maschietti siete il cielo e la terra anche se vi dicono sempre il contrario e fanno pure peggio.
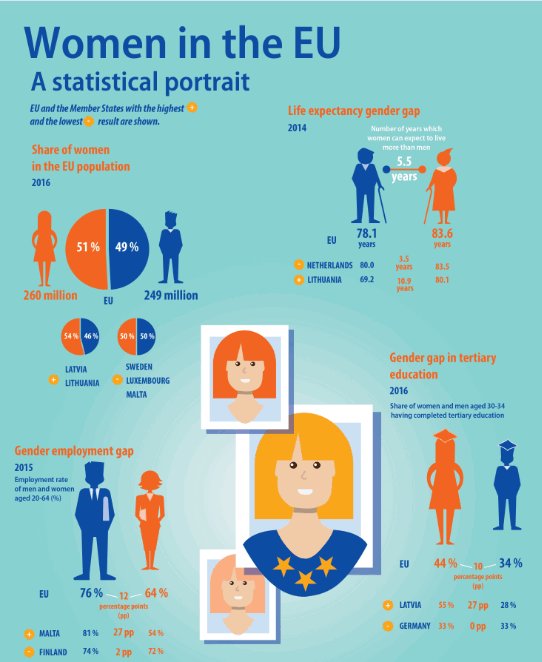
Sicché approfittiamo dell’impazzimento ottomarzolino del cronicario globale per ravanare le informazioni che meglio raccontano di come il mondo – almeno quello che al Cronicario interessa, ossia quello economico – ha pensato di celebrarvi. Individuiamo subito il trend che va per la maggiore: il gender gap. Che detta a parole nostre vuol dire che alle donne fregano un bel po’ di soldi e di opportunità solo perché donne. Ecco come la racconta la Commissione Ue.
Una roba che fa arricciare i sentimenti a chiunque, a patto di averceli. Più didascalica, la nostra Istat la racconta così.

In stile Ue, per capirci.
Vi risparmiamo il resto dei gender gap, perché ne abbiamo trovati di qualunque tipo, persino sulla diversa percezione dell’arcobaleno. Da che ne abbiamo dedotto una verità che ci sembra inconfutabile: uomini e donne sono diversi, nella vita come nell’economia. Le donne patiscono ingiustamente ancora molto a causa di questa diversità.
Il secondo trend è meno visibile, e tuttavia emerge con fatica fra i fiorellini e gli hashtag. Ed è questo: le donne non fanno più figli, o ne fanno sempre meno e sempre più tardi. Questo è il succo.

Per chi non lo sapesse, il fertility rate misura il numero medio di figli di una donna in età fertile. E siccome ancora oggi per fare i figli servono almeno due persone, se una donna ne fa meno di due vuol dire che il saldo demografico è negativo. In sostanza la popolazione diminuisce. Quanto all’età, queste sono le medie della prima gravidanza. Noterete che le donne italiane sono le più tardive.
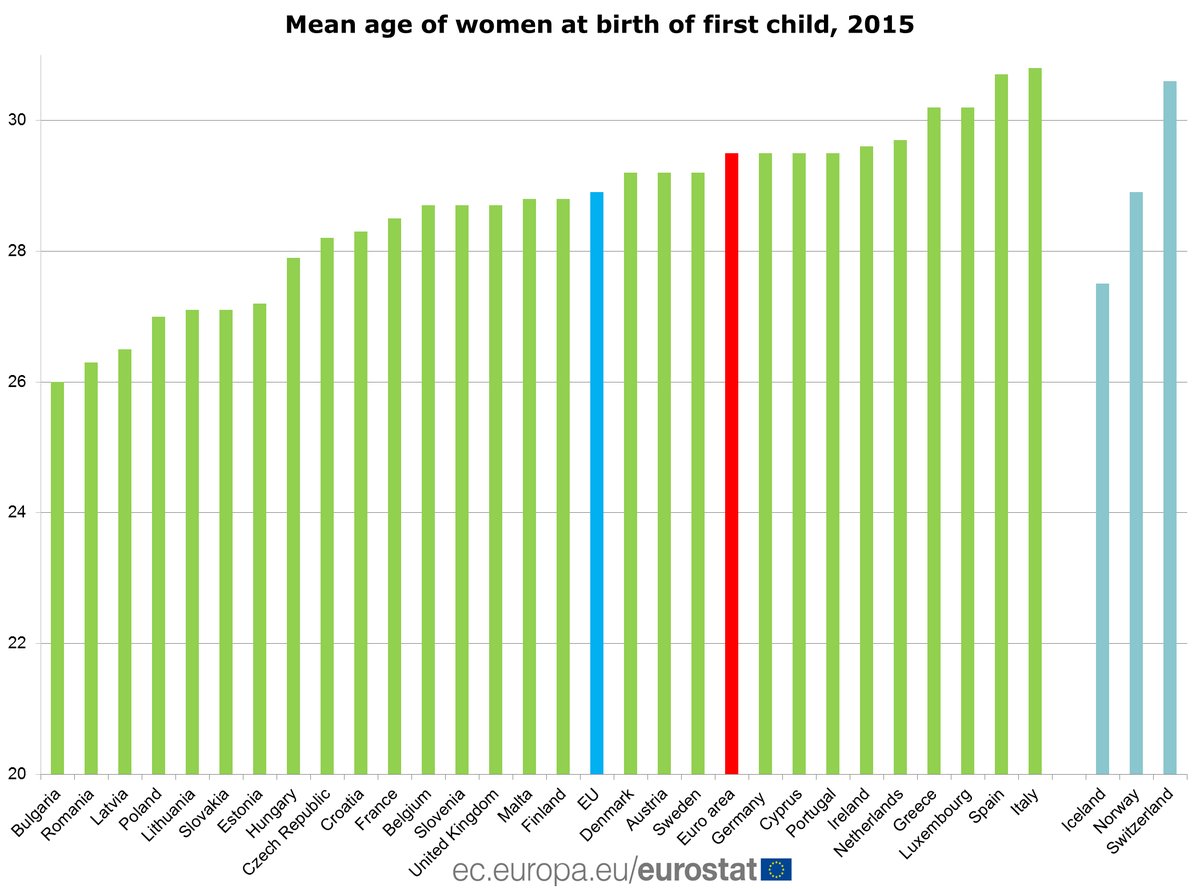
Dunque, gentilissime: da una parte il mondo preme – e con buona ragione – affinché vi si faccia lavorare e vi si paghi come gli uomini. Dall’altra si lamenta – e con altrettanto buona ragione – che le popolazioni invecchino per mancanza di ricambio. Ossia di bambini che voi dovreste non soltanto far nascere, ma anche accudire. Magari fino alla maggiore età, oltre ad occuparvi pure del marito, notoriamente inetto.
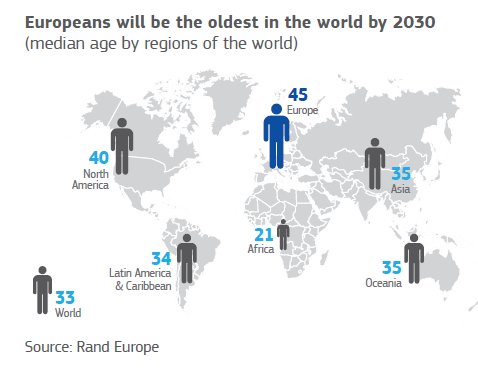
In sostanza quello che vi stanno dicendo, gentili signore e signorine, è che vi dovete sdoppiare. Una voi deve andare al lavoro e starci una ventina di ore al giorno per aumentare il più possibile la produzione. L’altra voi stare a casa – gratis – a occuparsi della riproduzione. In pratica vogliono farvi la festa. Fossimo in voi, saremmo parecchio nervose.
In ogni caso, tanti auguri.
A domani.
I consigli del Maître: I “vecchi” lavoratori italiani e le armi cinesi
Anche questa settimana siamo stati ospiti in radio con gli amici di Spazio Economia. Ecco di cosa abbiamo parlato.
Siamo un paese per vecchi lavoratori. L’Adapt, associazione che si occupa di studi comparati sul diritto del lavoro e le relazione industriali, ha presentato un interessante paper che fa il punto sul Jobs act presentando un primo bilancio del provvedimento quanto ai posti di lavoro creati e ai costi. Uno degli esiti più interessanti da osservare è che il provvedimento voluto dal governo ha favorito la creazione di posti di lavoro fra gli over 50 assai più che fra i giovani, per i quali la disoccupazione è rimasta elevata.

Questo risultato ha incrementato una tendenza già visibile sui tassi di partecipazione al lavoro: ossia il graduale aumento di quelli della categoria più attempata rispetto ai giovani.
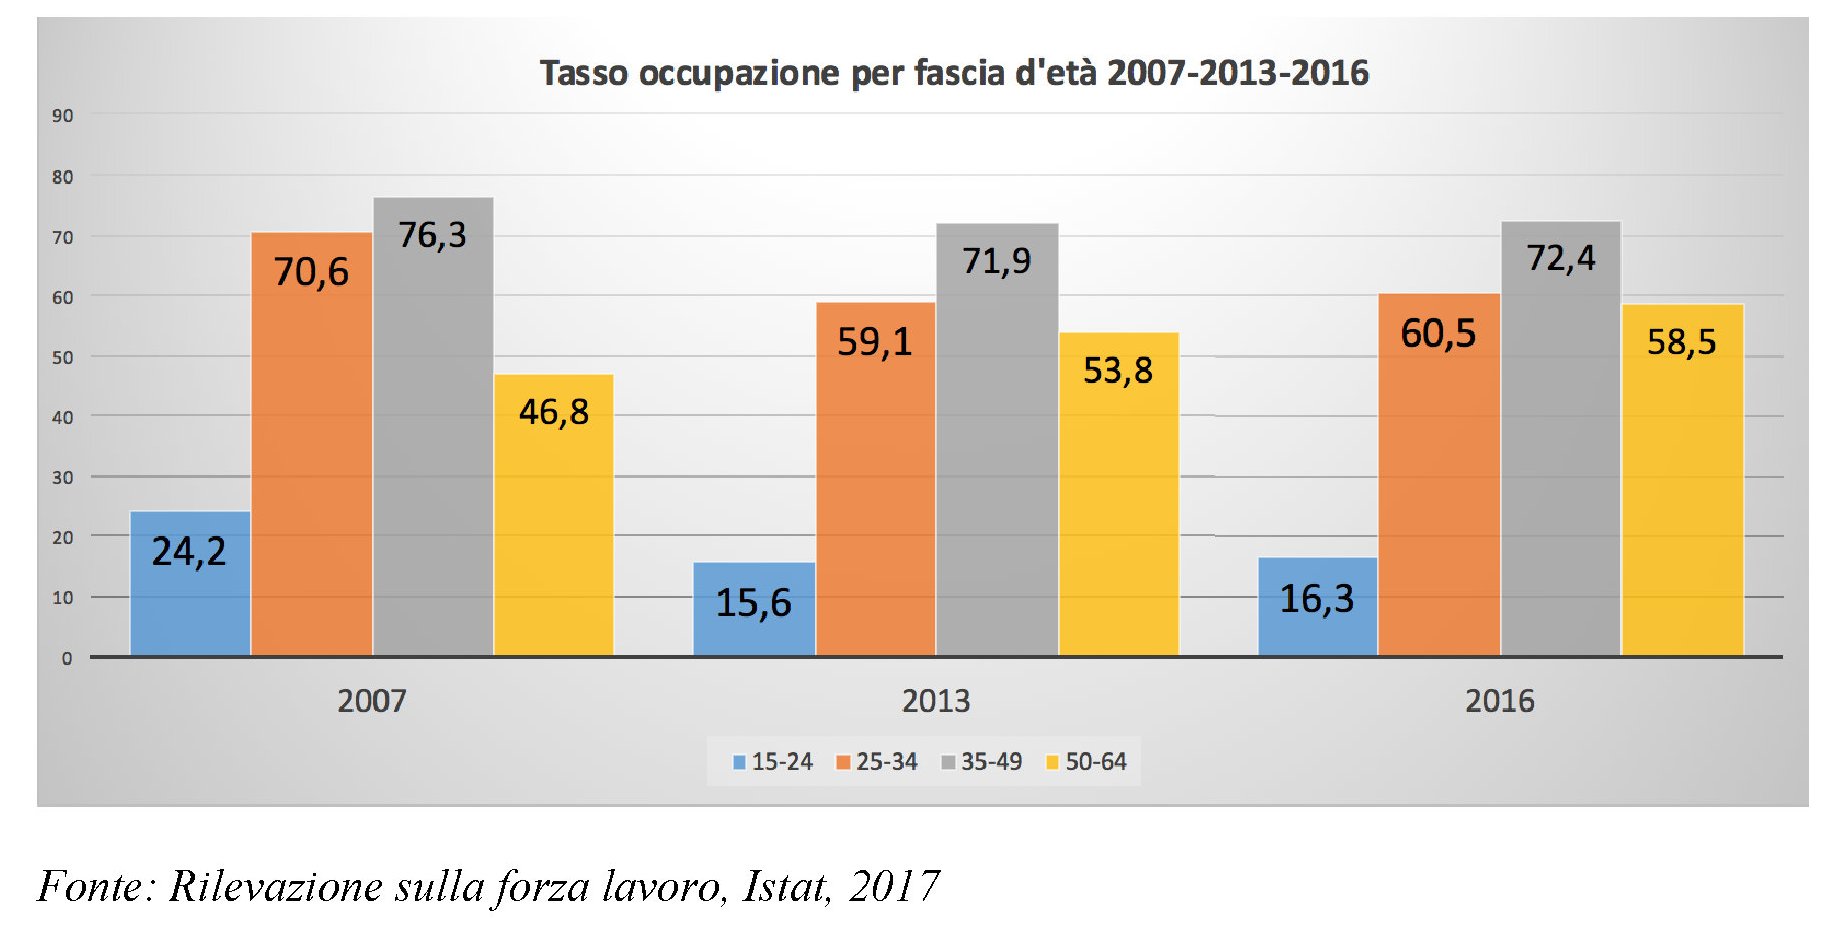
E’ interessante inoltre osservare che mentre il numero dei nuovi contratti a tempo indeterminato è rimasto sostanzialmente stabile fra il 2014 e il 2016, di poco superiore a 1,2 milioni di lavoratori, è notevolmente cresciuta la quota di lavoro a tempo determinato, passata da 3,3 milioni a oltre 3,7. La quota di contratti trasformati da tempo determinato a tempo indeterminato è lievemente cresciuta. Complessivamente la politica di decontribuzione, costata una ventina di miliardi, ma il dato definitivo lo vedremo solo nel 2019, ha condotto questi risultati: più anziani al lavoro, più contratti precari.
Consumatori infedeli Il McKinsey Institute ha diffuso una ricerca molto interessante che dice molto sul come le nuove tecnologia digitali abbiano cambiato il nostro modo di essere consumatori. Una volta si era condotti ad instaurare relazioni stabili con i fornitori, basate sulla consuetudine, la frequentazione del negozio, persino la conoscenza personale. E questo conduceva a una fidelizzazione notevole del consumatore che compensava col lato umano, chiamiamolo così, eventuali diseconomie che potesse soffrire. Questo mondo è entrato in crisi con l’avvento della grande distribuzione e adesso è definitivamente esploso con l’arrivo delle tecnologie digitali. In sostanza siamo diventati un popolo di consumatori infedeli.

Tolti pochi servizi – ad esempio l’assicurazione auto ancora abbastanza fidelizzante, o il gestore telefonico – ormai per la stragrande maggioranza dei nostri beni si verifica una straordinaria transumanza di consumatori a caccia di occasioni. Una mentalità che vale per l’economia, ma è facile emigri anche in altri campi.
L’età della diseguaglianza. Uno studio molto interessante diffuso dalla Fed pone una questione solitamente poco osservata nelle varie ricerche che si occupano di documentare l’aumento di diseguaglianza che sta lacerando le nostre società.
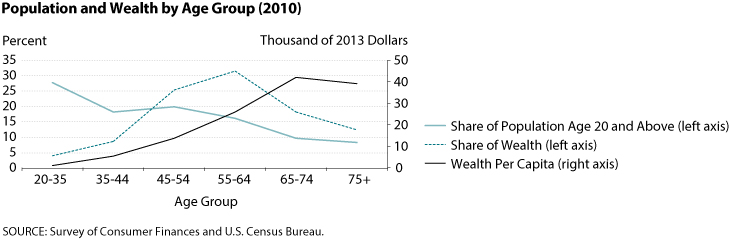
Solitamente si pensa che la diseguaglianza sia una conseguenza delle pratiche economiche invalse nell’ultimo trentennio – e segnatamente la globalizzazione – che ha finito col favorire sempre meno ricchi a svantaggio di sempre più poveri. Aldilà di quanto sia plausibile questa narrazione – esistono prove evidenti che a livello globale la diseguaglianza è diminuita, mentre è aumentata all’interno dei paesi – è interessante il punto di vista della Fed, che si domanda se tale aumento non sia in qualche modo riconducibile all’aumento dell’età media delle popolazioni nei paesi avanzati, visto che di solito le persone più attempate hanno maggiori disponibilità di ricchezza rispetto ai più giovani, per cui, aumentando il loro numero, aumenta la concentrazione di ricchezza in questa fascia di popolazione. Il dibattito è aperto.
Il mestiere cinese delle armi. Lo Stockholm International Peace Research Institute (SIPRI) ha pubblicato un rapporto interessante sulla crescita del volume internazionale delle transazioni di armi, economia fiorentissima tornata d’attualità dopo l’annuncio del presidente Trump di voler aumentare di 54 miliardi la già elevata spesa Usa per la Difesa. Il rapporto contiene alcuni dati utili a fotografare l’andamento di questo mercato.

Ad esempio ci dice che la quota di mercato degli Usa è aumentata al 33% mentre quella della Russia è diminuita al 23%. Ma al tempo stesso che l’export cinese di armi è molto cresciuto, raggiungendo il 6% del totale, ossia il terzo posto dopo gli ex attori della guerra fredda. Al tempo stesso sempre la Cina, con il suo 5% di quota delle importazioni globali, si è guadagnata il quarto posto delle classifica degli importatori dopo l’India (13%), l’Arabia Saudita (8%) e gli Emirati Arabi Uniti (5%). Il volume delle armi cinesi esportate è cresciuto del 74%, se si confrontano il quinquennio 2007-11 con quello 2012-16, e il primo acquirente della Cina, con circa un terzo della quota, è il Pakistan, ossia l’arcinemico dell’India, mentre un quinto va al poverissimo Bangladesh e un altro 10% al Myanmar. In rapida crescita anche le esportazioni verso l’Africa. Come importatore la Cina compra il 57% delle sue armi dalla Russia, il 16% dall’Ucraina e il 15% dalla Francia. E siccome comprare armi non è come comprare prosciutti, questo serve a capire meglio come va il mondo. Ci piaccia o no.
Cronicario: Donne è arrivata l’inflazione!
Proverbio del 7 marzo Chi si ama può abitare sopra un abisso
Numero del giorno: 270 % sul pil dei debiti privati nei paesi avanzati
Donne è arrivata l’inflazione! Arrota debiti, pubblici e privati, rendimenti dei titoli, tassi reali e, dulcis in fundo, le retribuzioni. Se i profitti della tua azienda sono rotti, l’inflazione li ripara. Se avete perdite di bilancio, l’inflazione le tappa. Se il vostro business fa fumo, l’inflazione spegne l’incendio. Lavoro subito e immediato.

Ecco qua: in tutto il suo splendore, gentilmente illustrato da Ocse che parla di brusco rialzo nei prezzi dell’energia che hanno condotto l’inflazione nell’area al 2,3%. E adesso che succede nel magico mondo di EZ?

Vi do qualche suggerimento, che ho tratto di peso dall’ultimo Global outlook, sempre di Ocse, che sembra fatto apposta per farci perdere il sonno. Cominciamo dal fatto che stiamo viaggiando su una polveriera di credito, ossia di debito, che vale un 270% del Pil mondiale e che, di conseguenza genera alcune sofferenze, sia a chi deve pagare che a chi deve ricevere, visto che spesso chi deve pagare o non può o non vuole.

Pensate che ci sono paesi come la Turchia che hanno accumulato un debito estero del 60% del pil e hanno debito in dollari per il 25%. Ma sono tutti gli emergenti che preoccupano.

E come se non bastasse, dicono sempre i parigini di Ocse, “ci sono vulnerabilità a causa dei prezzi elevati delle abitazioni in alcuni paesi e una certa sottovalutazione dei rischi di credito.

Tutto ciò mentre il mercato dei cambi è a rischio di crescente volatilità a causa della divergenza monetaria fra Usa e Ue e i tassi a lungo termine, ormai dalla metà del 2016, hanno invertito l’andamento e hanno iniziato un percorso al rialzo.

Donne, è arrivata l’inflazione!
E per fortuna. Perché si assiste a una crescente divaricazione fra l’economia reale, che sonnecchia, e il mercati che fanno le ore piccole a far soldi.

Che ci dobbiamo aspettare? L’Ocse sintetizza così

E buon appetito.
Se poi volete deprimervi, potete sempre leggere la nota mensile Istat sull’economia italiana. Ci dice che il rallentamento degli Usa ha fatto rallentare anche la zona euro e pure noi. Il manifatturiero e una lieve ripresa degli investimenti ci hanno fatto rifiatare nel quarto trimestre e infine “l’inflazione ha segnato una nuova accelerazione influenzando le aspettative ancora limitata”. Ancora. Purtroppo.

A domani
La Chat di Crusoe con @ThManfredi: Correzione costo del lavoro insufficiente
Questa settimana Crusoe (C) si è piacevolmente intrattenuto con Thomas Manfredi (T) @ThManfredi
C Buongiorno Thomas. Stavo leggendo gli ultimi dati sul commercio estero extra Ue rilasciati stamane da Istat, e la sensazione che ne ho tratto è che siamo su un crinale dall’esito incerto. Se hai avuto modo di vederli, che idea ti sei fatto?
T Buongiorno! Ho la mia idea precisa sui nostri dati export. Non vanno alla grande contrariamente a ciò che si dice! Ti mando un link a un grafico della survey Italiana fatta dall’Ocse che te lo può illustrare appena possibile.
C Si grazie. intanto se mi anticipi la tua idea ci inizio a pensare su
T Allora la mia idea è che siccome non abbiamo corretto costo del lavoro abbastanza le nostre esportazioni sono cresciute meno di ESP e PRT, per citare due paesi. I nostri salari contrattati sono molto rigidi. Spagna e Portogallo, invece, hanno sia rivisto protezione all’impiego sia contrattazione collettiva. Hanno svalutato internamente come dicono i nemici NoEuro. Questo è il grafico col link.
Il resto della Chat è disponibile su Crusoe. Per leggerlo è necessario abbonarsi. Tutte le informazioni le trovi qui.
Cronicario: L’euro diventa una star. All’estero
Proverbio del 6 marzo Quando si cade nel fango non si nega di essere sporchi
Numero del giorno: 10,5 Trilioni di dollari di credito in dollari fuori dagli Usa
Nemo propheta in patria, recita l’adagio e figuratevi l’euro che sta sulle balle a una buona metà almeno di eurodotati che qui da noi vagheggiano referendum, fughe in solitaria e forche caudine per la moneta unica, accusata d’ogni nefandezza. E invece che succede all’estero? L’euro diventa una celebrità.

La Bis, nel suo bollettino trimestrale che riporta i dati del terzo quarto 2016 ci fa sapere che “le obbligazioni denominate in euro emesse dai non residenti del settore non finanziario sono cresciute a doppia cifra per il dodicesimo trimestre consecutivo”. Alla fine del terzo trimestre dell’anno scorso, erano cresciute addirittura del 13%. In pratica imprese e famiglie non eurodotati si indebitano in euro perché gli conviene, con la conseguenza che la fuori ci sono 2.200 miliardi di euri di debiti denominati in euro che portano a quasi 30 trilioni il totale dei debiti denominati in questa valuta, che comunque impallidiscono di fronte ai quasi 50 trilioni – 50 mila miliardi di dollari – di crediti denominati in dollari, 10,5 dei quali emessi da non residenti. L’euro sarà pure una star, ma quello famoso è un altro.

Lascio perdere la finanza perché nel frattempo è uscito un report imperdibile di Istat sulla nostra popolazione. Lo sapete che il Cronicario è fissato con la demografia? Il motivo è semplice: rima con economia. Guardate qua.

Si avete letto bene: la nostra popolazione diminuisce e aumenta il peso specifico degli anziani ultra65enni, ormai stabilmente sopra il 22% della popolazione e gli ultra80enni sono quasi il 7%. Capite perché spediamo così tanto di pensioni? Se volete saperne di più, leggetevi questo.

Capirete anche perché spendiamo il 21,5% di Pil per la protezione sociale e un altro 7,1% per la sanità. Ma tranquilli, non siamo soli in questa valle di lacrime. Ecco la media Ue

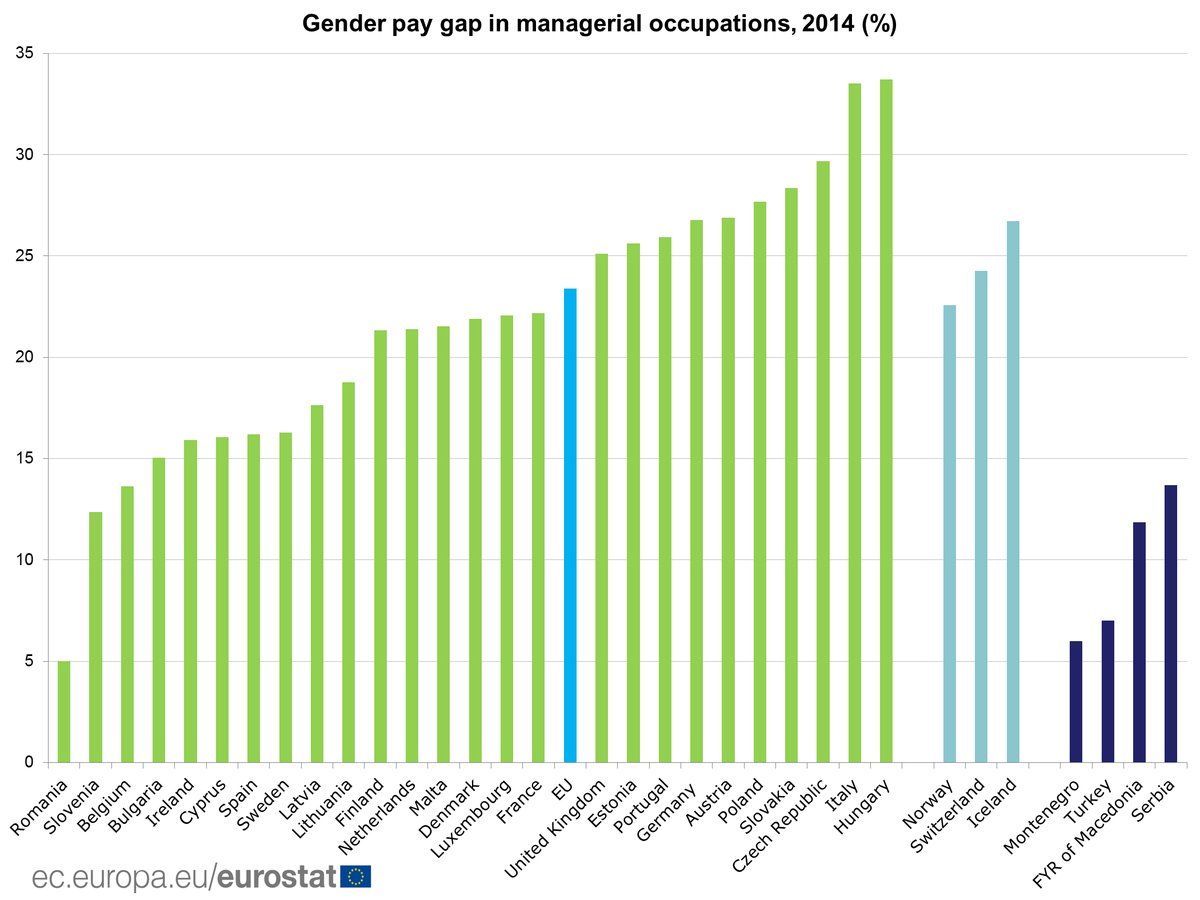
Concludo con una curiosità dedicata a signore e signorine, visto che fra un paio di giorni festeggiano. Eurostat ci fa sapere che il paese dove i manager sono in maggioranza donne è la Lettonia.

E l’Italia? Meglio di noi stanno pure in Turchia.
A domani
 The Walking Debt
