
Etichettato: the walking debt
Cartolina: Green is the new Red

Ce lo chiede l’ambiente di agire prima che sia tardi, come possiamo dire di no? E infatti è praticamente un coro di sì quello che promana dai più alti consessi della nostra vita pubblica. Sì al green, ovviamente. Al green new deal, come ha promesso il nostro governo. O ai green bond, come ha suggerito la Bis, che ha inaugurato un fondo per consentire alle banche centrali di investirci sopra. O gli investimenti green, come suggerisce il Fmi nel suo ultimo Fiscal monitor. Green, purché sia green e, soprattutto, whatever it takes. Questa celebre espressione ormai da un pezzo ha iniziato la sua transizione dalla politica monetaria a quella politica fiscale, dove promette soddisfazioni. Sia sul lato delle entrate – si guardi ai vari progetti di carbon tax che minacciano di far strame di famiglie e imprese – che su quello delle uscite – il famoso spazio fiscale, che farà dimagrirà molti bilanci dei governi. Non conosciamo ancora i dettagli, ma una cosa la sappiamo già. Il green è il nuovo rosso.
Dalla moneta hi tech alle “nazioni” digitali
Dal sistema di pagamento alla piattaforma monetaria digitale
Una volta chiarito in che modo le valute digitali possano diventare concorrenziali rispetto alla tradizionali valute “analogiche”, dobbiamo fare un passo in avanti e ragionare sul modo in cui la moneta digitale va a impattare sul sistema dei pagamenti, ossia l’altra costituente del sistema monetario, che possiamo rappresentare come una ideale conduttura lungo la quale la moneta viene veicolata.
Tradizionalmente i sistemi di pagamento hanno come protagonisti le banche centrali e le banche commerciali attorno alle quali ruotano i vari agenti economici. Si tratta di sistemi complessi e articolati, che non serve qui approfondire ai fini del nostro discorso. Basta ricordare che sono sistemi che esprimono una forte vocazione pubblica proprio come la moneta che circola al loro interno.
E qui veniamo alla differenza principale, che è innanzitutto istituzionale, fra i sistemi di pagamento e le piattaforme digitali. Queste ultime sono tipicamente considerate mercati dove venditori e compratori si incontrano per scambiare prodotti come accade quando usiamo Amazon. Si entra nel marketplace, si sceglie un prodotto, si dà un numero di carta di credito e si perfeziona un acquisto che viene consegnato a domicilio. Questa semplice operazione coinvolge diversi soggetti, fra i quali anche il sistema dei pagamenti tradizionale, che processa il trasferimento di denaro. Ma cosa succede se la piattaforma diventa il sistema di pagamento?
L’evoluzione tecnica ha reso sensata questa domanda, visto che già ci sta conducendo all’introduzione di una valuta digitale nelle piattaforme, trasformando questi strumenti in ecosistemi all’interno dei quali l’interazione fra i vari soggetti si svolge compiutamente. “Gli strumenti di pagamento digitali associati alle piattaforme – scrivono gli economisti autori del paper Nber – uniranno efficacemente le funzionalità tradizionali del denaro con le funzionalità e i dati della piattaforma”.
La potenza “aggregativa” della valuta digitale “contrasta con il ruolo disaggregato delle reti digitali”. Significa in sostanza che l’avvento delle valute digitali trasformerà le piattaforme informatiche in qualcos’altro di ben diverso da un semplice network. “I dati registrati e condivisi su una piattaforma possono essere utilizzati per formulare raccomandazioni agli utenti, per costruire sistemi di reputazione,
o per abbinare efficacemente gli utenti tra loro, tra le altre possibilità. Le grandi piattaforme commerciali e sociali, come quelle gestite da Amazon e Alibaba, presentano molte di queste funzionalità”. Detto altrimenti, le piattaforme tendono a creare relazioni digitali che, associate alla disponibilità di una moneta, somigliano sempre più a vere e proprie cittadinanze digitali. Gli user non scambiano più solo beni e denaro, ma condividono anche un denaro comune gestito dalla piattaforma come se fosse una banca centrale.
In sostanza l’incorporazione del sistema di pagamento nella piattaforma comporta che quest’ultima non solo disponga delle informazioni relative ai gusti e le abitudini del consumatore, ma conosca nel dettaglio anche molti movimenti finanziari e quindi acquisisca dati patrimoniali, magari fornendo anche servizi specifici (consulenza per gli investimenti, ad esempio). Questo combinato disposto genera un unicum capace di mettere facilmente fuori mercato gli operatori tradizionali, ossia il sistema bancario.
Pensate alla valutazione di un rischio per la concessione di un prestito. Una banca per svolgere questa attività può attingere solo alle informazioni patrimoniali. Una piattaforma digitale anche alle vostre abitudini di consumo, che possono contenere elementi di rischio e quindi cambiare il merito di credito. Dipende dall’algoritmo.
Questi pochi elementi bastano a spiegare perché gli autori del paper ritengano che “la natura delle piattaforme potrebbe anche cambiare il panorama competitivo dell’economia”. Queste entità “possono tendere verso monopoli” o verso “una inversione dell’organizzazione industriale corrente delle attività finanziarie”.

Il grafico sopra spiega bene quanto abbiamo detto prima. Il modello tradizione “bancocentrico” potrebbe essere sostituito da un sistema “piattaformacentrico” dove le attività bancarie sono un semplice aspetto dell’insieme delle attività offerte dalla piattaforma. “In questo nuovo tipo di gerarchia finanziaria, gli istituti finanziari tradizionali come le banche potrebbero essere sostituiti da filiali fintech
dei sistemi di pagamento”.
Per la cronaca, è giusto sapere che “questo tipo di organizzazione industriale è già fiorente in alcuni paesi”. Parliamo della Cina, ad esempio, dove Yu’e Bao, che è una filiale di Ant Financial (La filiale finanziaria di Alibaba), è diventato il più grande fondo comune di investimento del mercato monetario al mondo. Un altro esempio: Sesame Credit, un’altra consociata di Alibaba, è emersa come sistema dominante di valutazione del credito. “L’idea è che le persone vivano la propria vita attraverso questa piattaforma “, ha detto un portavoce di Ant Financial a The Guardian. Un pensiero sicuramente assai diffuso fra i gestori delle varie piattaforme.
La Cina è sempre dove Alipay e WeChatPay, che emettono valute digitali, hanno diffuso applicazioni che permettono di scambiare denaro fra i conti correnti bancari. E non ci sarebbe nulla di strano che laggiù si sviluppasse uno scenario più radicale, quello in cui un soggetto emetta moneta, sulla base di depositi detenuti presso grandi banche, e i cittadini accettino di usare la sua moneta anziché quella tradizionale. Sul modello di Libra, per intenderci. Ed è a questo punto che la storia può trovare il suo momento di svolta.
(4/segue)
Puntata precedente: La rivoluzione digitale che cambierà il sistema monetario
Ultima puntata: Dalla moneta hi tech alle “nazioni” digitali
La rivoluzione digitale che cambierà il sistema monetario
Quello che ai tempi di Hayek risultava difficile immaginare – un sistema monetario in cui agissero in concorrenza monete emesse da entità private invece delle moneta di emanazione governativa – oggi diviene teoricamente possibile grazie all’avvento delle monete digitali, che hanno sovvertito (o minacciano di sovvertire) le regole del gioco valutario.
Per arrivare a questa conclusione, serve ancora un po’ di infarinatura teorica. La concorrenza fra valute avviene infatti tenendo conto delle tre caratteristiche della moneta che abbiamo visto più volte ma è sempre meglio ripetere. Quindi: unità di conto, riserva di valore e mezzo di scambio. La prima ha la funzione di denominare gli scambi, e quindi comunicare informazioni sul valore. Perciò è fondamentale affinché gli operatori economici possano incardinare i loro affari. La seconda serve a garantire il valore futuro delle transazioni valutarie. Una moneta che si teme non abbia valore fra un anno non svolge perciò questa funzione. Infine, l’essere un mezzo di scambio serve ad aggirare quella che gli economisti chiamano “la doppia coincidenza dei desideri”. Se non ci fossero strumenti di pagamento e vigesse il baratto, due agenti economici potrebbero effettuare uno scambio solo se i loro desideri coincidessero. Ad esempio un barbiere potrebbe comprare del pane solo se il panificatore ha bisogno di un taglio di capelli. Invece è sufficiente scambiare moneta per realizzare ognuno i propri desideri.
Queste funzioni classiche si adattano anche alle monete digitali, ma con una particolarità: non tutte sono presenti in tutte le monete digitali. La digitalizzazione e la tecnologia hanno “profondamente alterato le natura delle competizioni fra le monete”, scrivono gli autori del nostro paper. In sostanza alla competizione “piena”, ossia su tutte e tre le funzioni classiche, se ne è aggiunta una “ridotta”, dove lo strumento monetario viene denominato nella stessa unità di conto della moneta con cui compete, ma le fa concorrenza nel suo ruolo di mezzo di scambio.
Nulla impedisce che due compagnie emettano due valute digitali vicendevolmente convertibili, ognuna delle quali sia basata sul proprio bilancio. La valuta della compagnia più solida potrà essere usata magari come riserva di valore, mentre l’altra come mezzo di scambio, replicando una dinamica già vista all’opera quando nel mondo circolavano oro e argento, come moneta. A differenza di quei tempi invece una valuta digitale ha radicalmente cambiato le regole della competizione.
Il cuore del problema è che gli internet provider hanno creato un loro personale ecosistema dove vengono scambiati beni e quindi informazioni. Queste informazioni possono essere convertite automaticamente nella forma che risulta più conveniente ai fruitori e poiché uno strumento di pagamento contiene sostanzialmente informazioni e le nuove tecnologie consentono di costruire token che incorporano e fanno circolare queste informazioni, ecco che il social network diventa praticamente insieme lo strumento della circolazione monetaria e il garante della transazione.
“La rete – scrivono gli autori – facilita sia la diffusione di informazioni sulla valuta che l’adozione della valuta, visto che un potenziale utilizzatore sa che altri potenziali utilizzatori sono connessi a un comune sistema di pagamento”. Ciò riduce significativamente i costi di transazione, ossia quelli legati al cambio valutario e che complicano la concorrenza valutaria tradizionale, in quanto gli user di un social possono essere “amalgamati” dalla valuta digitale emessa dal social stesso, che non è legato a un emittente geografico ma a una rete. La moneta digitale diventa insomma una sorta di lingua franca. E soprattutto si possono automatizzare con varie app tutti i processi che richiedono expertise nelle transazioni valutarie trans-frontaliere fino a trasformare lo user in un mago degli arbitraggi.
In pratica, mentre in passato le valute erano con poche eccezioni (dollaro ovviamente, euro, sterlina yen e oggi yuan) legate a un’area geografica adesso con le monete digitali l’area di riferimento diventa digitale anch’essa: il network. “Le valute digitali sono libere di circolare all’interno di reti che attraversano i confini e servono decine o addirittura centinaia di milioni di partecipanti”. Nulla di più globalizzato e globalizzante.
A ciò si aggiunga che tale competizione non si rivolgerà più, com’era una volta, alla moneta una e trina nella sua interezza, ossia nelle sue tre funzioni che abbiamo visto, ma può interessare anche i singoli aspetti. La Libra di Facebook, ad esempio. Probabilmente non ha nessun interesse a far concorrenza al dollaro come riserva di valore, ma magari come mezzo di scambio si. E questo è il cambiamento più interessante da un punto di vista analitico rispetto al mondo immaginato da Hayen oltre quarant’anni fa, quando era impossibile “scorporare” in chiave concorrenziale le tre funzioni di una moneta. Ma rimane, e anzi viene esaltato, il principio di fondo: molte monete in competizione sulla base dei servizi che offrono. E soprattutto a-governative. Poco meno che una rivoluzione. Con tutti i rischi del caso.
(3/segue)
Puntata precedente: Le basi teoriche delle monete digitali
Le basi teoriche delle monete digitali
Per comprendere l’entità della trasformazione che l’avvento delle monete digitali sta provocando nel cuore dell’infrastruttura finanziaria globale – ossia il sistema monetario – dobbiamo innanzitutto capire cosa sia un sistema monetario e come funzioni. O almeno come abbia funzionato fino ad ora.
“Tradizionalmente – scrivono gli economisti autori del paper pubblicato dal Nber che ha ispirato questa miniserie – i sistemi monetari sono stati organizzati attorno a un’ancora. Ogni strumento di pagamento, nel sistema monetario, è collegato a un ammontare fisso di questa ancora, che può assumere varie forme, come una commodity o una fiat currency”.
Proviamo a semplificare. Un sistema monetario si articola in uno strumento di pagamento e un sistema di pagamento che ne favorisce la circolazione. Lo strumento di pagamento è sostanzialmente una moneta che trova la sua fondazione in qualcosa. Questo qualcosa in passato ha assunto varie forme: sale, tabacco, conchiglie, bastoncini di legno, seta, metalli più o meno nobili, fino perdere la sua ancora merceologica e diventare fiat currency, ossia moneta fiduciaria che trova la sua fondazione in una banca centrale indipendente, ma comunque collegata al governo, visto che è ormai opinione comune che la moneta sia un bene pubblico (“government-issued fiat currency“). L’età delle monete fiduciarie è cominciata con la fine del sistema di Bretton Woods, determinata dalla decisione statunitense (1971) di abolire la convertibilità in oro del dollaro.
L’abolizione della convertibilità è stato il primo passo concreto verso la “smaterializzazione” della moneta. Nel senso che la quantità dello strumento di pagamento, non essendo più limitata da un qualche tipo di commodity, preziosa e stabile abbastanza da fungere da valido sottostante, è virtualmente illimitata. E infatti la quantità di moneta in circolazione continua a crescere da decenni. La convertibilità, per dirla con le parole dei nostri autori “effettivamente lega le mani all’emittente”.
Al tempo stesso però la convertibilità garantisce alcuni vantaggi. Ad esempio uno strumento di pagamento convertibile conserva le caratteristiche tipiche della moneta come l’essere una riserva di valore o una unità di conto. Pensate ai depositi bancari. Sono strumenti convertibili in moneta fiduciaria in qualsiasi momento. La banca, quindi l’emittente, quindi ne garantisce la convertibilità. Quindi la fine delle monete merce non implica la fine della convertibilità. Semplicemente questo concetto si applica ai diversi strumenti di pagamento che circolano nel sistema dei pagamenti.
La questione della convertibilità è al centro della digitalizzazione della moneta. Nel senso che sono state emesse diverse valute digitali che hanno come sottostante monete fiat, e altre sicuramente saranno emesse in futuro. Si pensi a Libra: una stable coin agganciata a un paniere di valute “reali”. Ma Libra sarà solo l’ultima arrivata nel mondo dell cosiddette stable coin, ossia le criptovalute “agganciate” a valute reali. Una fra le più conosciute è Tether, che è agganciata al dollaro. Per i gestori di queste monete la convertibilità offre la possibilità di gestire la quantità di moneta emessa mantenendo il valore del tasso di cambio con la moneta sottostante. Ma anche se dovessero decidere di deviare dai target iniziali – ad esempio svalutando la moneta digitale – non subirebbero conseguenze legali.
Correlato al concetto di convertibilità è quello di moneta interna o esterna (“inside and outside money”). Una moneta interna rappresenta il debito di un emittente privato, che tale appare sul suo bilancio, che deve essere restituito a richiesta del soggetto che detiene lo strumento di pagamento. Quindi una moneta interna si definisce a “offerta netta zero” (“zero net supply”). Si pensi sempre al deposito bancario o ad alcuni token, come quello di Alipay. Una moneta esterna, al contrario, non rappresenta un debito per alcuna entità privata (la banca centrale non è un’entità privata e infatti le banconote sono un debito nel bilancio della BC), anche se può avere come sottostante altre monete. In tal senso, le monete fiat dei vari governi e le criptovalute sono monete esterne.
Un altro concetto che bisogna tenere presente è la distinzione fra “account based money” (ABM) e “token money” (TM). Tale distinzione trova la sua radice nelle modalità di verifica del sistema di pagamento. Nei sistemi ABM si deve procedere sempre alla verifica dell’identità del pagatore prima di autorizzare il pagamento. Si pensi sempre al funzionamento di un conto corrente. Se la banca effettua un pagamento non autorizzato dal proprietario del conto ne risponde patrimonialmente. In un sistema TM, invece, si deve verificare che l’oggetto che consente lo scambio sia autentico. Il denaro contante è il classico esempio di token money. In un pagamento TM chi riceve lo strumento di pagamento lo accetterà solo se confida nella sua autenticità. La moneta elettronica moderna e le criptovalute sono TM. I sistemi di pagamento con TM non si curano dell’identità del possessore degli strumenti, che viene (dovrebbe essere) garantita dalle procedure di autenticazione.
Tenendo a mente queste distinzioni, possiamo dedurre che le ABM generano inside money collegate alla creazione di credito, al contrario di quanto accade con le TM. Per questa ragione si dice che le banche commerciali creano moneta tramite i depositi. Ma moneta con le caratteristiche che abbiamo detto. Le implicazioni di un’espansione monetaria di inside money, perciò, sono diverse da quelle di un’espansione di outside money.
C’è ancora un altro concetto che dobbiamo comprendere per analizzare meglio lo stato di alcune valute digitali: quello di valuta indipendente. Un insieme di strumenti di pagamento realizza una valuta indipendente quando questi strumenti sono tutti denominati nella stessa unità di conto e ognuno di loro, all’interno della valuta, è convertibile negli altri. Tale caratteristica è comune a molte valute digitali, come d’altronde è tipica delle criptovalute fiat (Bitcoin e Ether sono inconvertibili e hanno una propria unità di conto).
Questi pochi elementi teorici servono a capire perché l’avvento delle monete digitali sia capace di provocare un sostanziale mutamento nel gioco globale della competizione monetaria. Quando Hayek scrisse “La denazionalizzazione della moneta”, proponendo di risolvere i problemi generati dalla moneta generata dai governi con una competizione fra monete emesse in concorrenza fra diverse entità private, l’economista austriaco dovette vedersela con la difficoltà di immaginare un sistema nel quale asset diversi possano conservare le tre qualità classiche della moneta (riserva di valore, unità di conto, mezzo di scambio). Ma con le valute digitali queste difficoltà paiono adesso superabili. Che poi si superino, ovviamente è da vedere.
(2/segue)
Puntata precedente: La denazionalizzazione della moneta (digitale)
Puntata successiva: La rivoluzione digitale che cambierà il sistema monetario
Cronicario: Sugar tax+plastic tax=Coca Cola tax
Proverbio del 17 ottobre Il cibo migliore è quello che riempie la pancia
Numero del giorno: -3,4 Calo % su base annua dell’export italiano ad agosto
Siccome le vie del governo sono finite, anzi finitissime, ecco a voi una semplice equazione che rappresenta anche l’italica e geniale risposta alle provocazioni dell’alleato (riluttante) americano che ci dazia parmigiano e brunello.

Partiamo dal presupposto che dobbiamo tutelare l’ambiente, e siamo tutti d’accordo. Poi che dobbiamo tutelare la salute pubblica dagli stravizi di gola. Tutti d’accordissimo. In più dobbiamo dare una scocciatura senza farglielo sapere a Mister T…

E pensa che ci ripensa, ecco l’uovo di Colombo. Intanto una bella tassa sulla plastica, che farà felice gli adolescenti (politici e non) e la tartaruga caretta caretta. Poi una bella tassa sullo zucchero. Ma tranquilli: il ciambellone è salvo. “Nella manovra rientrerà la sugar tax – dice il sedicente ministro della manovra – che però sarà limitata alle bevande e non si occuperà di merendine”.

Quindi prendete una bottiglia di plastica, metteteci dentro una bibita zuccherata e indovinate che viene fuori.

Tassata due volte, per giunta. Altro che Trump.
A domani.
L’inflazione non è morta. Si adegua
Ma quanto sia problematico oggi il lavoro di banchiere centrale lo spiegato un paio di anni fa Claudio Borio, capo del Dipartimento economico e monetario della Bri di Basilea. Le banche centrali devono provare a guidare i tassi di interessi verso il tasso naturale – una delle tante astrazioni del pensiero economico – usando come bussola i segnali che provengono dalla curva di Phillips. Ossia la relazione che lega il livello dell’occupazione con quello dell’inflazione. Situazioni di piena occupazione si associano solitamente a livelli più elevati di inflazione e viceversa.
Senonché la curva sembra abbia smesso di funzionare. Abbiamo economie in sostanziale piena occupazione – sempre il Giappone ad esempio – dove i prezzi rallentano. Si può ipotizzare lo sprofondamento del tasso naturale – uno dei fondamenti della teoria della stagnazione secolare – che rende necessario azzerare i tassi di riferimento. Oppure, come suggerisce Borio, guardare ad altri fattori: la tecnologia e la globalizzazione.
Quest’ultima ha aggiunto circa 1,6 miliardi di persone al mercato del lavoro mondiale e insieme ridotto il peso specifico dei “nostri” mercati del lavoro. Molti studi mostrano che la componente “globale” che determina il livello generale dei prezzi pesa sempre di più sui costi unitari del lavoro. In sostanza “importiamo” deflazione. E il progresso tecnico – si pensi al crescente utilizzo dei robot – ha fatto il resto. Forse l’inflazione non è morta. Si sta adeguando.
Cronicario: Scoperto il segreto per far crescere l’economia: ignorarla
Proverbio del 15 ottobre Non ridere dell’età avanzata, prega di raggiungerla
Numero del giorno: 21 Componenti del consorzio Libra costituito oggi
Ci voleva il genio italico, altro che. Scordatevi tutte quelle supercazzole prematurate a suon di matematica, che hanno trasformato il pensiero economico in una calcolatrice. Scordatevi il QE, il moltiplicatore magico, l’austerità espansiva e gli investimenti in deficit. Il segreto della crescita era semplice quanto misconosciuto. Salvo che da noi italiani, ovviamente.
Ed eccolo svelato: se si vuole far crescere un’economia la si deve ignorare. Fare come se non ci fosse. Non guardarla. Celarla agli occhi materni dello stato e a quelli paterni del governo. E vedrete che botti. Non ci credete? Eppure lo dice anche l’Istat.

Nel 2017 l’economia non osservata è cresciuta dell’1,5%. Che nel paese degli Zerovirgola è un successo straordinario, ne converrete. Si parla di un paio di centinaia di miliardi che nessuno guarda, che probabilmente originano quel centinaia di miliardi l’anno di tasse che nessuno paga, per la gioia di chissà di quante decine di migliaia di italiani inosservati anch’essi.
Che il passare inosservato sia il segreto della felicità, almeno quella economica, nell’epoca social-ista, poi, è quasi sublime. Nessuno ci darà il nobel per questo. Al massimo un like.
A domani.
L’Italia improbabile: quella delle previsioni pensionistiche
La pubblicazione della Nadef, aldilà delle previsioni e gli scenari che disegna, rimane sempre una delle letture consigliate a chi voglia capire qualcosa di più sul nostro paese. Fra le righe delle decine di pagine vergate ogni anno dal governo per disegnare le motivazione delle sue scelte politiche – che quindi vanno lette “politicamente” – si trovano anche delle informazioni utili. Ad esempio, sono molto interessanti quelle relative alla nostra spesa pensionistica, rivista al rialzo dopo quota 100.
Abituati come siamo a discorrere dei dati previsionali, tendiamo sempre a dimenticare che sono sempre frutto di alcune ipotesi che li sorreggono, che a loro volta sono congetturali. Per dirla con le parole della Nadef “le tendenze di medio-lungo periodo del sistema pensionistico italiano vengono presentate, a normativa vigente, nell’ipotesi dello scenario nazionale base”. Per saggiare quindi la credibilità di queste previsioni bisogna innanzitutto vedere quale sia questo scenario base, ricordando anche che “la previsione dilungo periodo (fino al 2070) della spesa pensionistica in rapporto al PIL recepisce i parametri demografici sottostanti lo scenario mediano elaborato dall’Istat”.
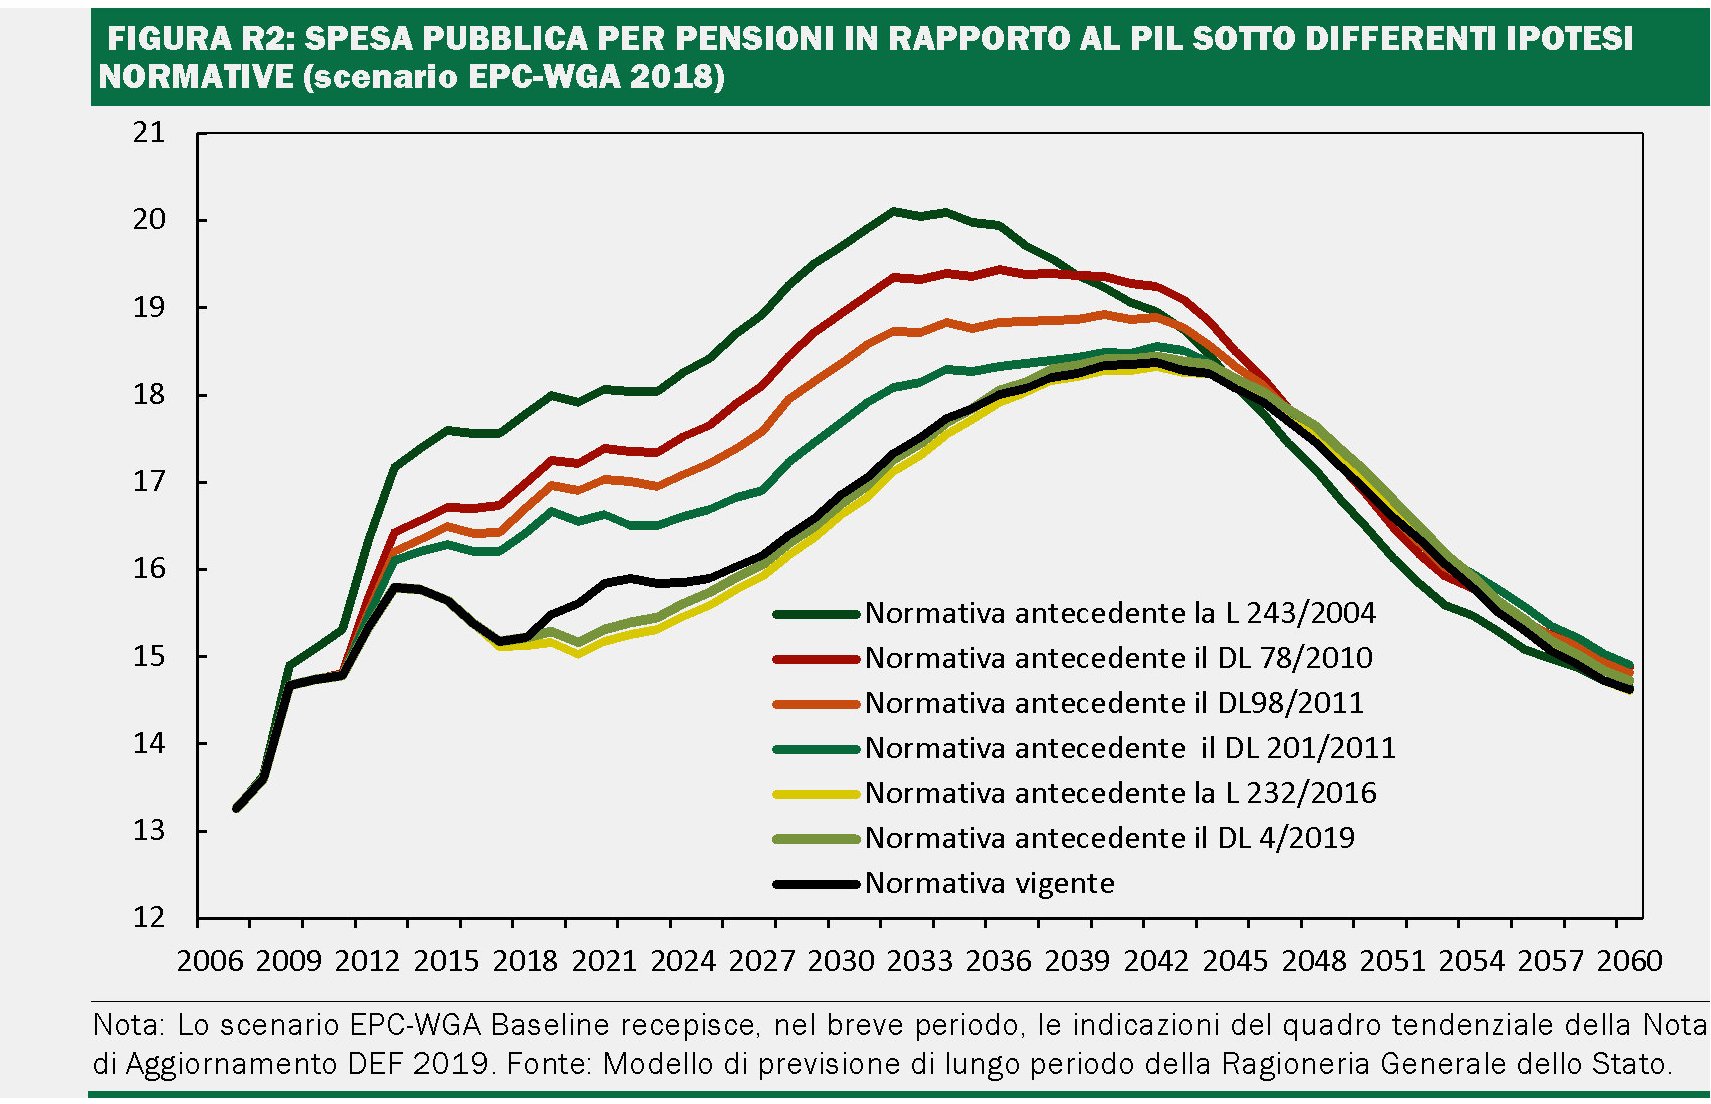
Quindi abbiamo uno scenario economico nazionale base che va letto e interpretato insieme con gli scenari demografici Istat. Due congetture non fanno una certezza, ma, a parte di non disporre di una palla di vetro, non c’è altro modo di fare previsioni. Ciò che conta, semmai, è capire quanto siano fondati i presupposti alla base di questi scenari. Anche perché è sulla base di questi presupposti che si arriva alla conclusione rappresentata nel grafico sotto che rappresenta la proiezione della spesa pensionistica da qui al 2070.

Notate che la spesa in questione rimane sostanzialmente ai livelli attuali fino a dopo il 2045, quando poi inizia a contrarsi fino ad arrivare al 13% del prodotto dopo un ventennio. Questa proiezione è sostanzialmente alla base della sostenibilità della nostra spesa pensionistica. Ma cosa c’è alla base della base?
Cominciamo dal lato economico. Lo scenario base è costruito sull’ipotesi di “un tasso di crescita del PIL reale che si attesta attorno all’1,2 per cento medio annuo nel corso dell’orizzonte previsivo”. Pil reale, notate bene, non Pil nominale. Qualcuno sorriderà, visti i tassi di crescita che esibiamo da un ventennio. Ma la cosa è serissima. Talmente che “per il periodo 2019-2022, le ipotesi di crescita sono coerenti con quelle delineate nel presente documento nell’ambito del quadro macroeconomico tendenziale”. Quindi il tendenziale incorpora i tassi di crescita dello scenario base (ma non il programmato) nell’ipotesi quindi che in futuro la crescita sarà tale da recuperare i ritardi degli anni più vicini a noi. Non solo. “Il tasso di occupazione – aggiunge la NADEF – aumenta di circa 10 punti percentuali, nella fascia di età 15-64 anni, rispetto al valore del 2015. Il tasso di disoccupazione decresce progressivamente fino a convergere sul valore di 5.5 per cento nel 2050”. Una specie di “germanizzazione” del mercato del lavoro italiano nel lungo periodo. Più che una previsione, un auspicio.
Se guardiano sul versante demografico, il quadro è ancora più sorprendente. Le previsioni Istat, che coprono fino al 2065, consentono di congetturare che non solo il nostro tasso di fecondità – in calo da anni – passi da 1,34 del 2017 all’1,59 del 2065 “con una progressione pressoché lineare”, portando peraltro la speranza di vita a 86,1 anni per gli uomini e 90,2 per le donne, ma che ci sia un flusso costante medio di 165 mila migranti l’anno – circa 450 nuovi ingressi al giorno – da qui al 2065 “con un profilo leggermente decrescente”. Il combinato disposto di quadro macro e demografico disegna un’Italia che suona vagamente improbabile e tuttavia considerata assai concretamente nei documenti programmatici che orientano le nostre scelte di politica economica.
Questo quadro generale – giudicate voi quanto credibile – deve fare ovviamente i conti con gli andamenti correnti della crescita. E peraltro non è neanche l’unico disponibile. Ai nostri conti nazionali si affiancano quelli svolti in sede europea dall’EPC-WGA (Economic policy Committee – Working Group on Ageing), che hanno alla base ipotesi macro-demografiche diverse. Per l’Italia si assume un tasso di crescita reale del pil dell’1%, quindi inferiore allo senario nazionale, ma – lato demografico – un flusso netto medio annuo di immigrati pari a 190 mila unità, con un profilo crescente fino al 2040 e quindi decrescente, con speranza di vita al 2070 pari 86,9 anni per gli uomini e 90,9 per le donne e tasso di fertilità pari a 1,66. I previsori europei stimano un spesa pensionistica addirittura al 18,4% del pil nel 2042. Uno scenario nel quale la spesa pensionistica in pratica divora tutte le altre componenti del welfare.

Le numerose riforme fatte nell’ultimo quindicennio hanno consentito di recuperare parecchie risorse. La Nadef stima che le norme approvate dal 204 a oggi abbiamo consentito – cumulativamente – di risparmiare 60 punti di pil da qui al 2060.
Peggio di questi scenari c’è solo la circostanza che non si realizzino. Se la crescita non sarà come si prevede, se i tassi fertilità non cresceranno come previsto, se la partecipazione al lavoro non aumenterà, grazie anche ai flussi migratori. Insomma: se tutto va storto l’Italia del 2065 sarà molto diversa da quella “sostenibile” che vediamo oggi. E il fatto che nel lungo periodo saremo tutti morti non dovrebbe consolarci. Al contrario.
Cronicario: La carica dei (Quota) 101
Proverbio del 14 ottobre La felicità dura un attimo. L’infelicità il resto del tempo
Numero del giorno: 2,8 Crescita % commercio estero Cina primi tre trimestri 2019
Siamo tutti emozionatissimi per la prima manovra del governo del post-cambiamento. Avrete notato che aria nuova si respira: niente liti, tutti d’amore e d’accordo, niente proposte in libertà ma solidi ragionamenti bollinati.

E così, in questo clima meraviglioso di intesa, mai visto prima nella storia delle leggi finanziarie, torna improvvisamente sul tavolo la questione Quota 100. Un’altra cosa sulla quale tutti concordano. Nel senso che ne parlano per dire cose diverse.
Sicché all’ex avvocato del popolo, divenuto non mi ricordo bene cosa di preciso, tocca fare il poliziotto buono, mentre là fuori infuriano i cattivi. Quelli che – addirittura – vorrebbero cambiare Quota 100, una delle genialate meglio riuscite a un governo in carica.
Notate la pregevole curvetta nera lungo il prossimo lustro. Qualcuno della maggioranza ha chiesto di appiattire la curva suscitando le ire di qualcun altro, mentre un altro ancora già vicepremier, come sempre dotato di toni moderati, ha addirittura minacciato di far chiudere il parlamento se solo ci provano.

E allora l’ex avvocato del popolo e attuale primo minestra ha reso chiaro a tutti quale sarà il percorso del governo, capace di armonizzare le lievi sfumature che si intravedono appena nella maggioranza, come sempre con saggezza e lungimiranza: “Sulla misura stiamo lavorando ai dettagli, siamo in contatto con i tecnici del Mef”.

Ma noi abbiamo fonti qualificate all’interno dei ministeri che ci consentono di anticipare quale sarà l’esito di cotanto ponderare. Tenetevi forte. Quota 100 verrà cancellata e al suo posto arriverà…

Quota 101. Preparate i moduli.
A domani.

