
Categoria: Annali
Russia e Cina alla conquista dell’Artico
La collaborazione fra Russia e Cina nella partita dell’Artico è solo l’ennesima corrispondenza d’amorosi sensi fra i due paesi che sta sollevando crescenti preoccupazioni dall’altra parte dell’Artico e che ormai procede da un trentennio su vari fronti, a cominciare ovviamente da quello nel settore militare. Una partita complessa, nella quale la variabile relativamente recente dell’alleanza sino-russa si inserisce in quella del controllo strategico di una regione – l’Oceano Artico – che formalmente ricade sotto la giurisdizione dell’United Nations Convention on the Law of the Sea (UNCLOS), ma sul quale, in pratica, si affaccia una parte importante della costa russa. Ciò conferisce di fatto un vantaggio territoriale, se non una supremazia, che fa della Russia il protagonista più attivo del Grande Risiko del Nord.
Non è certo un caso che proprio sotto la legislazione russa si stia articolando un’altra importante strada di collegamento, la Northern Sea Route (NSR) che collega via mare il Mare di Kara all’Oceano Pacifico. In questo modo la Russia consoliderà il suo vantaggio strategico sull’area, ricevendo enormi benefici di tipo economico e commerciale, riducendo notevolmente le percorrenza fra l’Europa e Cina e i costi di trasporto fra il 30 e il 40%. Proprio questa caratteristica ha sollevato l’attenzione della Cina che ha evidentemente tutto l’interesse a usare vie di collegamento più efficienti per incrementare i suoi traffici fra Europa e Usa. La Russia dal canto suo ha tutto l’interesse a consolidare i rapporti con i cinesi.
Le cronache riportano di un incontro, avvenuto il 29 marzo 2017, fra pezzi grossi del governo cinese e delle grandi compagnie private del paese con i loro omologhi russi in una cittadina russa che affaccia sulla costa artica, di recente divenuta navigabile per tutto l’anno grazie ai progressi compiuti dalla tecnologia russa per spaccare il ghiaccio. L’incontro è servito a fare il punto sull’approfondimento del link fra i due paesi nella regione, che promette di essere promettente per entrambi.
Queste connessioni sono bene illustrate in diversi articoli pubblicati dal Sipri che punta sulla variabile energetica – le riserve stimate di gas e petrolio custodite nell’Artico – per illustrare come la collaborazione sino-russa possa rivelarsi particolarmente vantaggiosa per entrambi i paesi in questa particolare declinazione dell’economia. La Russia ha tradizionalmente sviluppato le sue relazioni nel settore energetico con l’Europa, da sempre suo mercato di riferimento. Ma ormai da diverso tempo l’Asia – e quindi la Cina – viene sempre più considerata come un partner strategico più interessante sia sul versante della collaborazione tecnica e come investitore, che su quello del mercato. Dai cinesi i russi possono trarre partnership e mercati di sbocco. In tal senso l’Artico, sul quale la Russia investe da un decennio in termini militari e infrastrutturali è un interessante laboratorio. Anche la Cina infatti, da almeno un decennio, ha iniziato a puntare l’Artico, e ciò ha consentito di sviluppare relazioni con la Russia, pure se molti osservatori notano come le prospettive di collaborazioni ancora più ampie siano limitate. E tuttavia, essere presente sulle rotte artiche coincide con l’affermazione della presenza cinese in aree dove finora la Cina non ha avuto influenza, un po’ come è successo con l’Africa.
A fronte di queste premesse, sia la Russia che la Cina devono tenere conto di complessità circostanziali che rischiano di diventare sostanziali nel processo di sviluppo dell’economia dell’Artico. La Russia, ad esempio, è stata costretta dagli andamenti del mercato energetico a limitare gli sviluppi di esplorazioni nella penisola di Yamal, una propaggine nordica della Siberia nord-occidentale perché già in eccesso di produzione a causa delle tensioni con l’Ue, che sta cercando sempre più di diversificare le fonti di approvvigionamento, e con l’Ucraina, la terza grande consumatrice di gas russo, e soprattutto a causa dello sviluppo dello shale oil. Con i prezzi attuali, in sostanza, investire sull’Artico è poco profittevole e gli esperti calcolano che così continuerà ad essere finché il petrolio quoterà sotto i 100 dollari al barile.
Oltre a questa difficoltà puramente economica ce n’è anche un’altra di tipo operativo. Le sanzioni decise dall’Ue e dagli Usa dopo l’annessione russa della Crimea hanno tagliato fuori Mosca dai trasferimenti di macchinari ed equipaggiamenti di ultima generazione. In sostanza la Russia sta subendo un embargo anche tecnologico che rischia di danneggiare il suo settore energetico. Il bando subito dalla Russia include anche le esplorazioni delle riserve di shale oil che si pensa siano custodite nell’Artico. Tutto ciò ha costretto le compagnie petrolifere occidentali, come Exxon Mobile o Statoil, a sospendere la collaborazione con le colleghe russe, il che, aggiungendosi alla messa al bando finanziario ha lasciato le compagnie russe in debito non solo di tecnologia ma anche di risorse per setacciare il Polo Nord. Ed è in questo scenario che la Cina ha trovato ampi margini di penetrazione.
La Cina ha chiaro che la Russia, semplicemente per la sua posizione geografica, è uno dei grandi player del Grande Gioco Artico e quindi ha tutto l’interesse a serrare le relazioni con Mosca se vuole espandere la sua influenza nella regione. E ha tutte le ragioni per farlo. La sua fame di energia, malgrado il calo di consumi registrato dopo l’esplodere della crisi, rimane elevatissima e le sue compagnie pubbliche (state-owned enterprises) sono alla costante ricerca di nuovi territori ad alto contenuto energetico. E poi, come abbiamo detto, c’è la vicenda commerciale. Per un paese che vive di commerci internazionali come la Cina, ogni nuova via di collegamento rappresenta un business potenziale che non può essere sottovalutato, e lo scioglimento dei ghiacci, da questo punto di vista, rappresenta una straordinaria opportunità. La Cina ha tutto l’interesse a costruire le sue nuove via di collegamento globali – pensate alla visione della Belt and road initiative – e l’Artico potrebbe essere una di queste.
Se risultano chiari i vantaggi teorici reciproci fra Russia e Cina, rimane da vedere quali passi siano stati fatti. Le cronache riportano di un incontro fra la compagnia petrolifera russa Rosneft e la China national petroleum corporation (CNPC) avvenuto fra febbraio e marzo del 2013 proprio per discutere, all’interno di un round di negoziazioni dedicato proprio alle questioni petrolifere, di possibili cooperazioni per piattaforme petrolifere nei mari artici. In alcune zone si stimavano giacimenti capaci di pompare dai 3,9 ai 5,5 milioni di tonnellate di petrolio l’anno. Nel 2014 il boss della Rosneft Igor Sechin confermò l’impegno a lavorare con i cinesi, essendo persino disposti a concedere loro quota proprietarie del progetto. L’intenzione è stata ribadita anche nel 2015 dal vice ministro dell’energia russo, ma ancora non se ne è fatto nulla. Gli analisti ipotizzano che ci sia ancora una certa riluttanza dei cinesi, che forse chiedono condizioni più vantaggiose o ruolo di gestione dei progetti artici. Però il dialogo è aperto. E uno dei campi dove molti ipotizzano si potrebbe sviluppare, aldilà di quello finanziario, è proprio quello tecnologico. Le sanzioni contro la Russia, che hanno privato il paese dell’accesso a molte nuove tecnologie, hanno lasciato il campo aperto alla Cina che infatti ha infittito la sua collaborazione con Mosca. Nel settembre del 2015, ad esempio, la China Oilfield service limited (COSL) ha siglato un accordo con la Rosneft e la norvegese Statoil per realizzare due pozzi di esplorazione sul mare di Okhotsk, che ha condizioni tecniche simile a quelle della zona artica, e che ha inaugurato una collaborazione a tre che potrebbe trovare nell’Artico il luogo migliore dove esercitarsi.
Sul versante dei progetti petroliferi onshore – visto che quello offshore è ancora poco battuto – si segnala la visita del capo della Novatek, azienda russa attiva nella produzione di gas, del 2013 in Cina per discutere progetti di collaborazione nella penisola artica di Yamal. A settembre di quell’anno fu siglato un contratto fra i russi e la CNPC che prevede la fornitura di tre tonnellate di gas liquido l’anno alla Cina, pari al 18% della capacità dell’impianto, che è stato approvato dal governo russo a gennaio del 2014. dopo la crisi ucraina, che ha messo in crisi la Novatek – l’Ucraina era uno dei maggiori consumatori di gas russo – a settembre 2015 la Novatek ha venduto a un fondo sovrano cinese, il fondo sovrano per la via della seta il 9,9% della quota della Yamal liquefied natural gas (LNG), società che gestisce il progetto sulla penisola, per oltre un miliardo di euro ricevendo inoltre un prestito da 730 milioni per 15 anni per finanziare il progetto di esplorazione. Per la cronaca gli altri azionisti sono, oltre alla Novatek (50,1%) la cinese CNPC (20%) e la Total francese (20%). L’accordo ha conosciuto una ulteriore evoluzione l’aprile 2016 quando la Yamal LNG ha siglato un accordo con la Export-Import Bank of China e la China Development Bank per facilitazioni creditizie per 15 anni per un ammontare totale di 9,3 miliardi di euro per finanziare il progetto. Non bisogna farsi ingannare da tanto attivismo però: le negoziazioni sono state complesse e più volte ritardate, segno che la partnership è ancora tutta da costruire. Epperò è stata avviata e i cinesi ne hanno ricevuto già grandi benefici, visto che l’80% dei macchinari necessari per il progetto Yamal verrà realizzato in cantieri cinesi.
Il caso di Yamal finora è rimasto isolato. La cooperazione sino-russa, che ha tutte le caratteristiche per diventare strategica, finora non ha compiuto ulteriori progressi nell’Artico. I Russi sono ancora combattuti fra i loro bisogni – di soldi e tecnologie cinese – e il timore di cedere influenza ai cinesi. Questi ultimi, sempre più consci della loro forza, non sono disposti a concedere nulla che non serva a confermarla. Ma è chiaro che si tratta di contrasti tattici. La strategia gioca a favore di un accordo sistemico anche quando gli interessi sono portati a divergere. Il caso della competizione per la fornitura di tecnologie nucleari – si pensi alla gara internazionale lanciata dall’Arabia Saudita per installare reattori a uso civile che vede Russia e Cina in concorrenza con le compagnie Usa, francesi e sudcoreane – lascia capire che i fronti di frizione ci saranno sempre. Ma per quanto russi e cinesi possano non piacersi, il grosso della partita dell’Artico vede un terzo incomodo assai ingombrante che sull’Artico si affaccia: gli Usa. Nel confronto generale per l’egemonia che sembra inaugurare questo inizio di secolo, malamente dissimulato da un multipolarismo di facciata, la partita dell’Artico sarà un ottimo pretesto per chiarire la reale consistenza delle linee di forza che governano il pianeta. Come sempre, l’economia è solo un pretesto. La storia la scrivono i politici. A volte i generali.
(2/fine)
I petrolieri di Internet: Le Sirene di Google e Facebook
Se i dati sono il nuovo petrolio, come suggerisce più di un esperto, allora le reti sottomarine sono i nuovi oleodotti dove il petrolio digitale circola a velocità inimmaginabili congiungendo posti fra loro lontanissimi nel tempo di un click. Controllare queste reti, in mondo dove nascono e proliferano infiniti servizi che finiscono sul mercato, diventa strategico, innanzitutto per coloro che su questo business hanno costruito la loro fortuna. Quindi le websoft, per cominciare, che dopo aver inventato nuovi mercati e penetrato quelli vecchi – pensate a Netflix per l’intrattenimento in streaming e Amazon per le vendite al dettaglio – ormai si apprestano a varcare l’ultimo portone riservato all’economia tradizionale: le banche, e quindi il credito, e, dulcis in fundo, la moneta. I segnali già sono visibili, pure se servirà ancora tempo per vederli diventare qualcosa di più concreto.
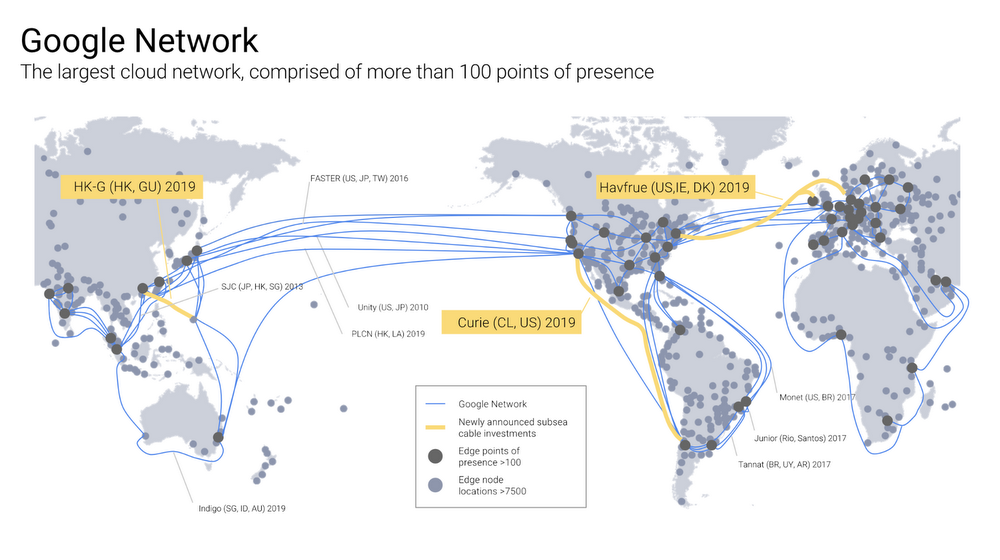
Tutto ciò abbisogna di infrastrutture per essere condotto e valorizzato. E gli esperti hanno ormai chiara la convenienza dei trasformatori/venditori di dati, chiamiamoli così, a diventare anche padroni delle reti sulle quali viaggiano i loro treni carichi di informazioni. Questa non è una semplice tendenza, ma una realtà ormai consolidata. L’evoluzione della rete di cavi sottomarini ormai è costante e sempre più complessa nel suo articolarsi, con relazioni sempre più complesse fra le aziende che animano questa rivoluzione silenziosa e gli stati che in qualche modo vi partecipano. E ciò che di nuovo si osserva è la presenza, sempre più frequente, dei giganti di Internet. Le ultime notizie dal mondo sottomarino raccontano, ad esempio, di Google che ha lanciato il progetto Curie, il primo cavo sottomarino totalmente privato (ossia di sua proprietà) che collegherà Los Angeles al Cile. Un progetto che segue di pochi mesi un altro, parimenti ambizioso, che vede stavolta Google in consorzio con altre entità, fra le quali c’è anche Facebook per la posa del cavo Havfrue, che in danese significa Sirena, un gigante da quasi 9.000 km, progettato per collegare il New Jersey con la Danimarca e l’Irlanda, con la possibilità di estendersi fino alla Norvegia. Il primo da quasi vent’anni che viene realizzato per collegare queste due parti del mondo. Il cavo, dove i dati viaggeranno a 108 Tbps, dovrebbe essere operativo per la fine dell’anno prossimo, aggiungendosi alla già fitta rete di cavi, ormai oltre 400, che affolla in fondali oceanici. La presenza di Google, che è attiva nel settore da un decennio, non è certo casuale. La stessa compagnia ne ha spiegato le ragioni nel suo blog, mostrando come ormai la compagnia californiana sia un realtà più che consolidata nel business della rete sottomarina, essendo presente in qualità di investitore in ben undici progetti.
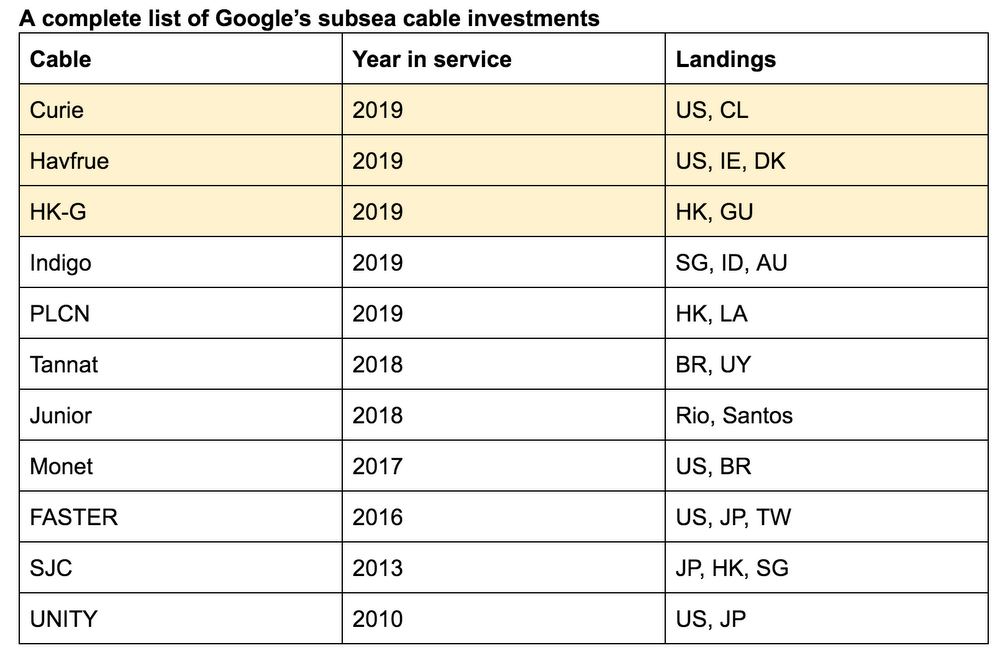
In tal modo Google ha creato un network notevolissimo che si articola non solo lungo la sua rete di cavi, ma in centinaia di nodi e vari data center realizzando un’infrastrutture dove la stessa Google stima circoli il 25% del traffico internet complessivo. In pratica un quarto del traffico dati gira sui suoi server, con tutto ciò che comporta sul versante dei vantaggi commerciali. Google ha investito moltissimo sulla posa di cavi sottomarini, 30 miliardi negli ultimi tre anni. E il perché l’ha spiegato Brian Quigley, direttore delle infrastrutture di rete, in un altro post pubblicato alcuni mesi fa sul blog aziendale. “La missione di Google è di connettere le persone alle informazioni globali con un’infrastruttura veloce e affidabile. Dai data center ai cavi sottomarini, siamo impegnati a costruire infrastrutture che raggiungano un numero di persone superiore a quello mai visto prima”. In sostanza, realizzare un nuovo sistema nervoso di Internet made in Google.
L’arrivo dei giganti della rete, d’altronde, ha modificato sostanzialmente l’infrastruttura sottomarina. Nata per le esigenze delle compagnie telefoniche, potenziata per quelle dei grandi trader internazionali, con l’arrivo delle tecnologie di streaming e delle cloud è diventato vitale per le websoft esserci e avere voce in capitolo in queste infrastrutture, dove il confine fra le esigenze commerciali e le logiche geopolitiche si va sempre più affievolendo. Le relazioni di queste compagnie con gli stati, quasi sempre partner dei giganti della rete per il tramite delle loro compagnie telefoniche, diventano parte integrante di una nuova geografia che non si basa più sui confini fisici, ma su quelli assi più sfumate e insieme ampie delle rotte digitali. Una breve rassegna delle operazioni più conosciute basterà a rendersene conto.
Poco più di un anno fa sempre Google ha acceso i suoi server a Cuba. La compagnia californiana è stata la prima azienda hi tech a mettere piede sul suolo cubano, dopo che Obama, nel luglio del 2015, aveva deciso di riaprire le relazioni diplomatiche con la storica nemica. Una rapida chiacchierata con la compagnia telefonica locale ETECSA, a dicembre 2016 e poi, a fine aprile 2017, i server sono stati attivati. Un passo importante per i cubani, ma non ancora risolutivo. Cuba infatti ha uno dei più bassi livelli di connettività al mondo. Google dovrà fare qualcosa di più per i cubani: fare arrivare una connessione stabile, potente e sostenibile. Per riuscire non basta un data center: serve un’infrastruttura fisica dove far viaggiare le informazioni e in tal senso il futuro varo di Curie, previsto nel 2019 potrebbe essere l’asso nella manica. Ma se l’America Latina è un mercato importante, è l’Asia il futuro. Infittire i collegamenti con i popolosissimi mercati asiatici è la vera scommessa per le compagnie internet, e infatti buona parte degli investimenti si orientano verso quella parte del globo.
All’inizio del 2017, infatti, è stato annunciato l’ultimo grande progetto sviluppato da Google in partnership con altri. Si chiama Indigo ed è un cavo gigantesco che si propone di collegare Singapore all’Australia, con un nodo anche a Jakarta e Taiwan, realizzato in consorzio con AARNet, Indosat Ooredoo, Singtel, SubPartners, e Telstra che dovrebbe essere acceso entro nel primo trimestre del 2019. Il cavo sarà lungo circa 9,000 km per una capacità di 36TBps. Questi moderni petrolieri, infatti, sono avveduti abbastanza da capire che non possono farcela da soli né possono concedersi il lusso di essere schizzinosi quando devono tessere alleanze: posare un cavo sottomarino richiede enormi capitali e consenso politico. Per questa ragione Google non ha avuto alcuna esitazione ad allearsi di nuovo con Facebook, ossia uno dei suoi principale concorrenti all’egemonia sulla rete, e coi cinesi per costruire insieme ad altri partner il Pacific Light Cable Networ (PLCN) un cavo lungo quasi 13.000 chilometri che si propone di essere la prima autostrada sottomarina a collegare Hong Kong con Los Angeles. Le masse asiatiche, così come quelle latino-americane, circa 330 milioni di persone, sono il target ideale di qualsiasi capitalista che offra servizi di massa. Nel frattempo ci sono cavi già attivi che portano il marchio Google. A maggio 2016 è stato annunciato Faster, un cavo da realizzare in collaborazione con China Mobile International, China Telecom Global, Global Transit, KDDI, SingTel costato 300 milioni di dollari, e lo stesso mese Facebook e Microsoft hanno annunciato che avrebbero posato insieme un cavo sotto l’Atlantico – chiamato Marea – capace di offrire una velocità di trasmissione di 160 TBps. Questa mostruosa quantità di dati sembrerà esagerata, ma basta ricordare quanto Microsoft stia investendo sui servizi in cloud e il mercato dei giochi on line, con la sua X box per capire che così non è.
Quanto a Facebook, ha investito e sta investendo massicciamente sui video, lo streaming e le varie forme di realtà aumentata che gli suggerirà la fantasia dei suoi ingegneri. La velocità di banda, insomma, non è mai troppa. “I grandi content provider – ha spiegato in una intervista a Wired Tim Stronge, vide presidente di Telegeography, azienda di consulenza attiva nel settore dei cavi sottomarini – hanno enormi e spesso imprevedibili bisogni di traffico fra i loro data center. I loro bisogni sono tali che ha senso per loro costruire i cavi invece di comprarli. Possedere la fibra dà anche la flessibilità si effettuare gli upgrade quando ne avvertono la necessità senza essere soggetti alle decisioni di terze parti”. Ragioni tecniche ed economiche, insomma, sono alla base di queste decisioni. Se torniamo a Google, osserviamo che la sua esperienza nel settore è iniziata ben dieci anni fa. A febbraio del 2008, mostrando una notevole lungimiranza, fu annunciato, sempre sul blog aziendale, la partecipazione a un consorzio internazionale per la realizzazione di Unity, un cavo di 9.600 km fra Los Angeles e il Giappone. Più avanti l’attenzione si è spostata verso l’America Latina. Nel 2014 fu annunciata la costruzione di COTA (Cable of The Americas), un cavo da Boca Raton, in Florida fino a Fortaleza e Santos, in Brasile, frutto della collaborazione dei californiani con Brazil’s Algar Telecom, Uruguay’s Antel, and Angola Cables. L’Europa è arrivata solo più tardi, con il progetto Sirene. Ma è chiaro che rimane l’Asia il mercato più strategico. Sempre Facebook, per fare un altro esempio, oltre a Marea ha investito sull’Asia Pacific Gateway, un cavo teso fra la Malesia, Singapore, Vietnam, Hong Kong, Taiwan, Cina, Giappone e Corea. Anche Microsoft è attiva nel business dei cavi sottomarini dal 2014. Ha investito in diversi progetti, con focus fra Usa, Canada e UK, ma senza dimenticare l’Asia. Ultima in ordine d’arrivo è stata Amazon, che ha comprato una quota di capacità dell’Hawaiki submarine cable per migliorare la latenza nelle trasmissioni fra Australia e Usa e che dovrà attivarsi entro giugno 2018. Nell’arco di pochi anni, insomma, c’è stata una sostanziale evoluzione negli abissi marini. I nuovi petrolieri di Internet stanno lentamente conquistando spazio per creare e popolare i loro paradisi elettronici che ormai raccolgono miliardi di persone. Forse è esagerato parlare della nascita di nazioni digitali. Ma non così tanto. Forse è semplicemente prematuro.
(2/fine)
Cartolina: I salari Usa crescono, ma anche no

Viviamo immersi in un mondo di narrazioni, la cui fondatezza è basata esclusivamente sul numero di persone che le condividono, scritte apposta per costruire certezze. Per cui suscita scontento chi dubita, chi offre strapuntini di ragionamento, chi – semplicemente – cerca dimostrazioni. Una delle storielle più ripetute in queste settimane, nelle quali le borse rifiatano dopo aver corso fino all’inevitabile infarto, è che la crescita dei salari Usa abbia acceso il motore dell’inflazione, che da anni gira a bassa intensità, e ciò potrebbe indurre la Fed a fare più di ciò che sta facendo per alzare i tassi di interesse, con conseguenze potenzialmente distruttive sui mercati finanziari. Gli osservatori più occhiuti e consapevoli sanno bene quanto fragile sia questa catena di ragionamenti, ma tanto basta ad accendere il dibattito, e così sia: l’inflazione sale per colpa della crescita dei salari, le borse calano per la paura della Fed. Facile e rassicurante. Rimane poca attenzione per chi voglia sapere oltre a credere. Giusto due righe per guardare ai dati che mostrano come, nel migliore dei casi, prendendo a esempio il dato sui guadagni orari, l’aumento reali dei salari al novembre 2017 sia stato di circa il 4% rispetto al livello di giugno 2009. Scusate se è poco.
L’occupazione europea cresce sempre più. Per gli anziani
La Bce, nel suo ultimo bollettino, propone un articolo molto interessante sulla ripresa del mercato del lavoro nell’eurozona che ci consente di capire quali siano state le determinanti della ripresa occupazionale nell’area. Per avere un’idea del progresso fatto, può essere utile riportare gli ultimi dati Eurostat.

La diminuzione della disoccupazione è stata associata a una crescita del tasso di partecipazione, che è in relazione con l’aumento della forza lavoro. Il tasso di partecipazione misura infatti il rapporto fra la forza lavoro di un paese e la popolazione civile in età lavorativa. La forza lavoro invece è la somma di lavoratori occupati e lavoratori in cerca di occupazione (e quindi disoccupati). Il tasso di disoccupazione è il rapporto fra il numero dei disoccupati e la forza lavoro. Aumentando la forza lavoro, ossia il denominatore, il tasso di disoccupazione potrebbe scendere pur rimanendo fermo il numero dei disoccupati, esattamente come accade quando aumentano gli inattivi. E’ bene ricordare sempre queste definizioni sennò non si colgono le sfumature dei dati. “Attualmente – scrive la Bce – la forza lavoro è maggiore del 2 per cento rispetto a prima della crisi”. Quindi questo andamento ha sicuramente contribuito al miglioramento del dato sulla disoccupazione. Ma ovviamente non è stato il solo. “Sono tre i principali fattori che hanno contribuito all’aumento dell’offerta di lavoro nell’area dell’euro negli ultimi decenni: il numero crescente di donne e persone più anziane occupate o in cerca di lavoro e l’immigrazione”.
Di questi tre fattori, il più interessante, anche per la sua influenza quantitativa, è sicuramente il primo, che è stato notevolmente influenzato da alcune riforme strutturali che sono intervenute all’indomani della crisi in alcuni paesi europei. In particolare la riforma delle pensioni. Tutti e tre i fattori, tuttavia, hanno contribuito all’aumento dell’offerta di lavoro, risalita ormai al livello pre-crisi.
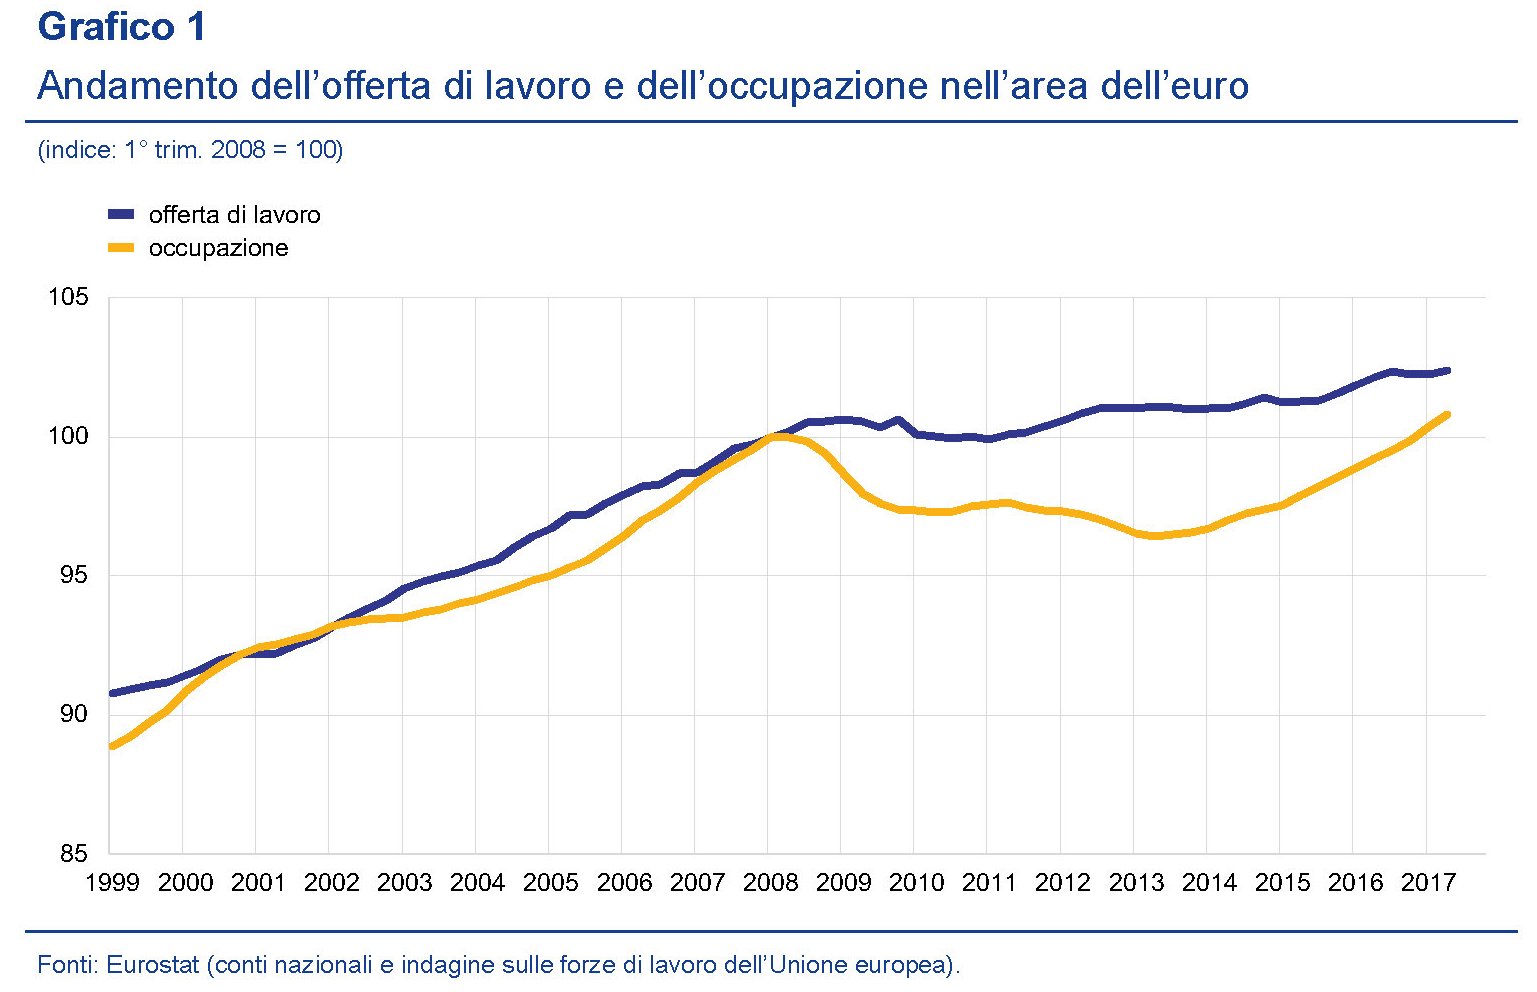
Ma per apprezzare meglio il contributo dei singoli fattori, si può guardare a quest’altro grafico, che analizza come si sia distribuito fra i vari fattori l’incremento dell’occupazione fra il 2013 e il 2017.
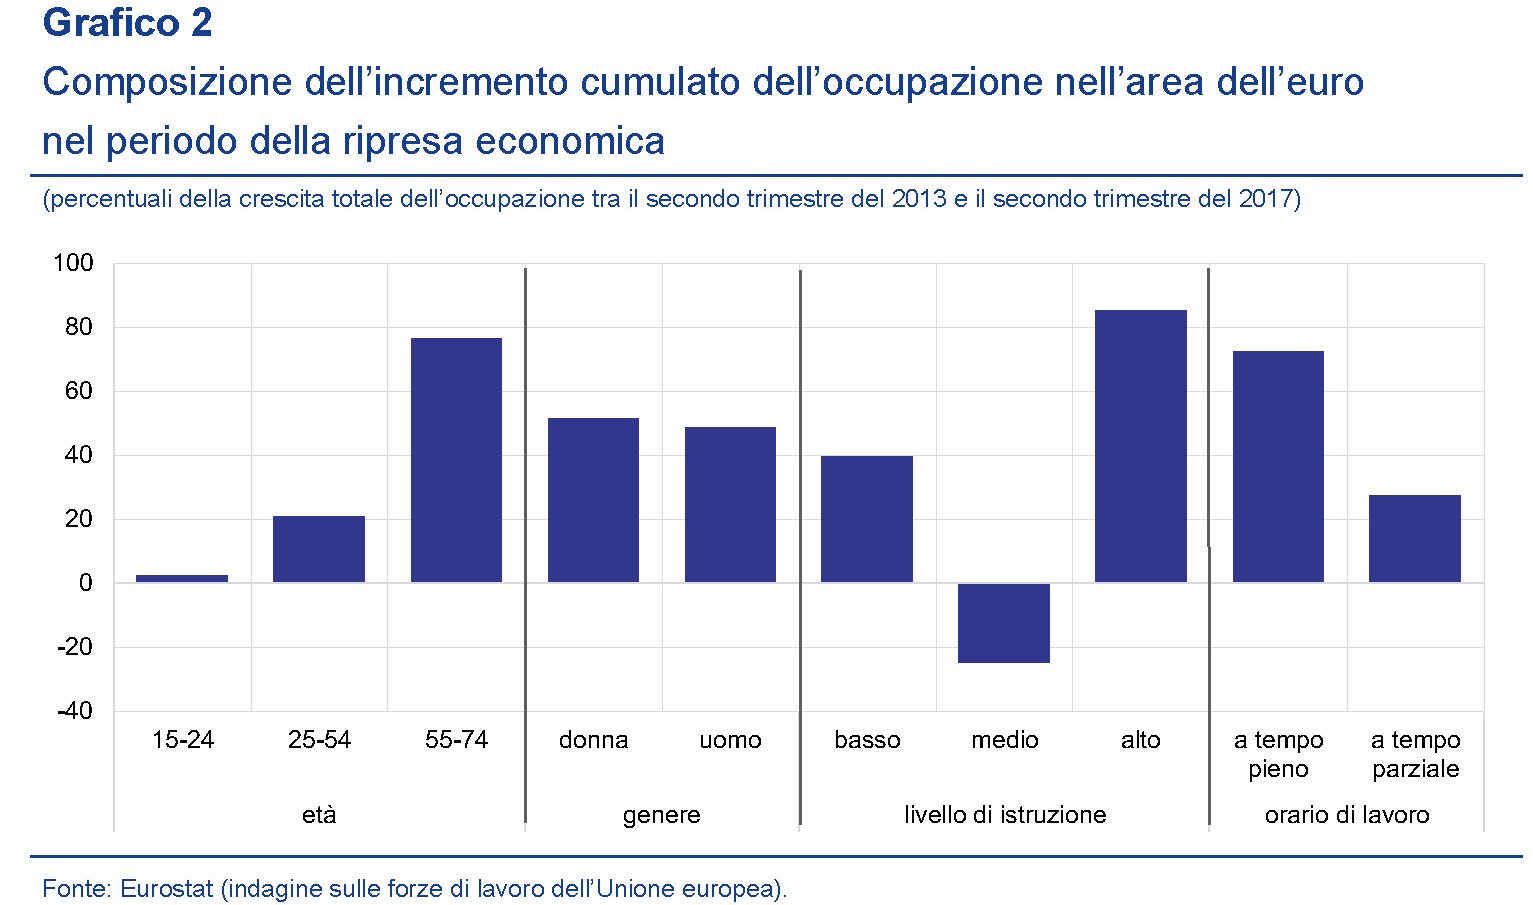
Come si può osservare – ricordate che stiamo parlando dell’intera eurozona – quasi l’80% della nuova occupazione creata nel periodo ha riguardato la classe dei 55-74enni, con le donne in leggera prevalenza e il livello di istruzione più elevato con contratti in gran parte a tempo pieno, pure se la Bce osserva il “forte ricorso a
contratti a tempo parziale”.
Come si spiega questa prevalenza dei lavoratori più anziani? Da una parte dipende dal fatto che la generazione del baby boom sta diventando più attempata, aumentando quindi questa popolazione. Questa dinamica interessa tutti i paesi dell’area. Ma la vera novità è che a tale invecchiamento naturale non abbia corrisposto contemporaneamente un uscita equivalente dal mondo del lavoro. Malgrado sia aumentato il numero delle persone in pensione, infatti, è aumentato altresì il tasso di partecipazione della popolazione più anziana. Anche questo fenomeno ha interessato tutti i paesi dell’area, ma non tutti con la stessa intensità.

Le riforme pensionistiche, fatte in Francia e Germania prima della crisi e in Italia e Spagna dopo la crisi, hanno sicuramente contributo a questo trend ma non per tutti con la stessa intensità. “L’età pensionabile stabilita per legge è aumentata in tutti i principali paesi dell’area dell’euro – scrive la Bce -. Tuttavia, l’età pensionabile effettiva è cresciuta in maniera significativa solo in Germania, segnatamente da 59
anni nel 1996 a 62,7 anni nel 2014”. In Italia si osserva una maggiore inclinazione della curva a partire dal 2012, talché il tasso di partecipazione di questa coorte sfiora il 30%, superiore a quello della Francia ma ben al di sotto di quello tedesco che gravita intorno al 45. D’altronde l’Ocse ha di recente certificato che l’età effettiva di pensionamento in Italia, in virtù dei varie espedienti concessi dai governi (ad esempio i cd Ape social), rimane molto bassa.

La crescita di occupazione nella fascia d’età 55-74, tuttavia, è stata rilevante, cumulandosi l’effetto dell’aumento del tasso di partecipazione con quello dell’invecchiamento della popolazione, col primo driver a prevalere sul secondo.

E’ interessante altresì osservare che dal 2000 si è notevolmente allargato il gap fra i tasso di disoccupazione dei più anziani e quello fra la popolazione in piena età lavorativa.

“I livelli generalmente bassi dei tassi di disoccupazione della popolazione in età più avanzata rispetto a quella in altre fasce di età si spiegano con il fatto che la popolazione in età più avanzata tende ad alternare lo stato di occupazione a quello di inattività piuttosto che quello di occupazione a quello di disoccupazione”. Questo forse spiega perché i 55-74enni abbiano un tasso di disoccupazione vicino a quello pre crisi, mentre il contrario non può certo dirsi per i giovani. Sono loro i veri sconfitti dalla crisi. E non solo perché faticano a trovar lavoro, ma perché in gran parte si tratta di lavoro temporaneo o a tempo parziale.
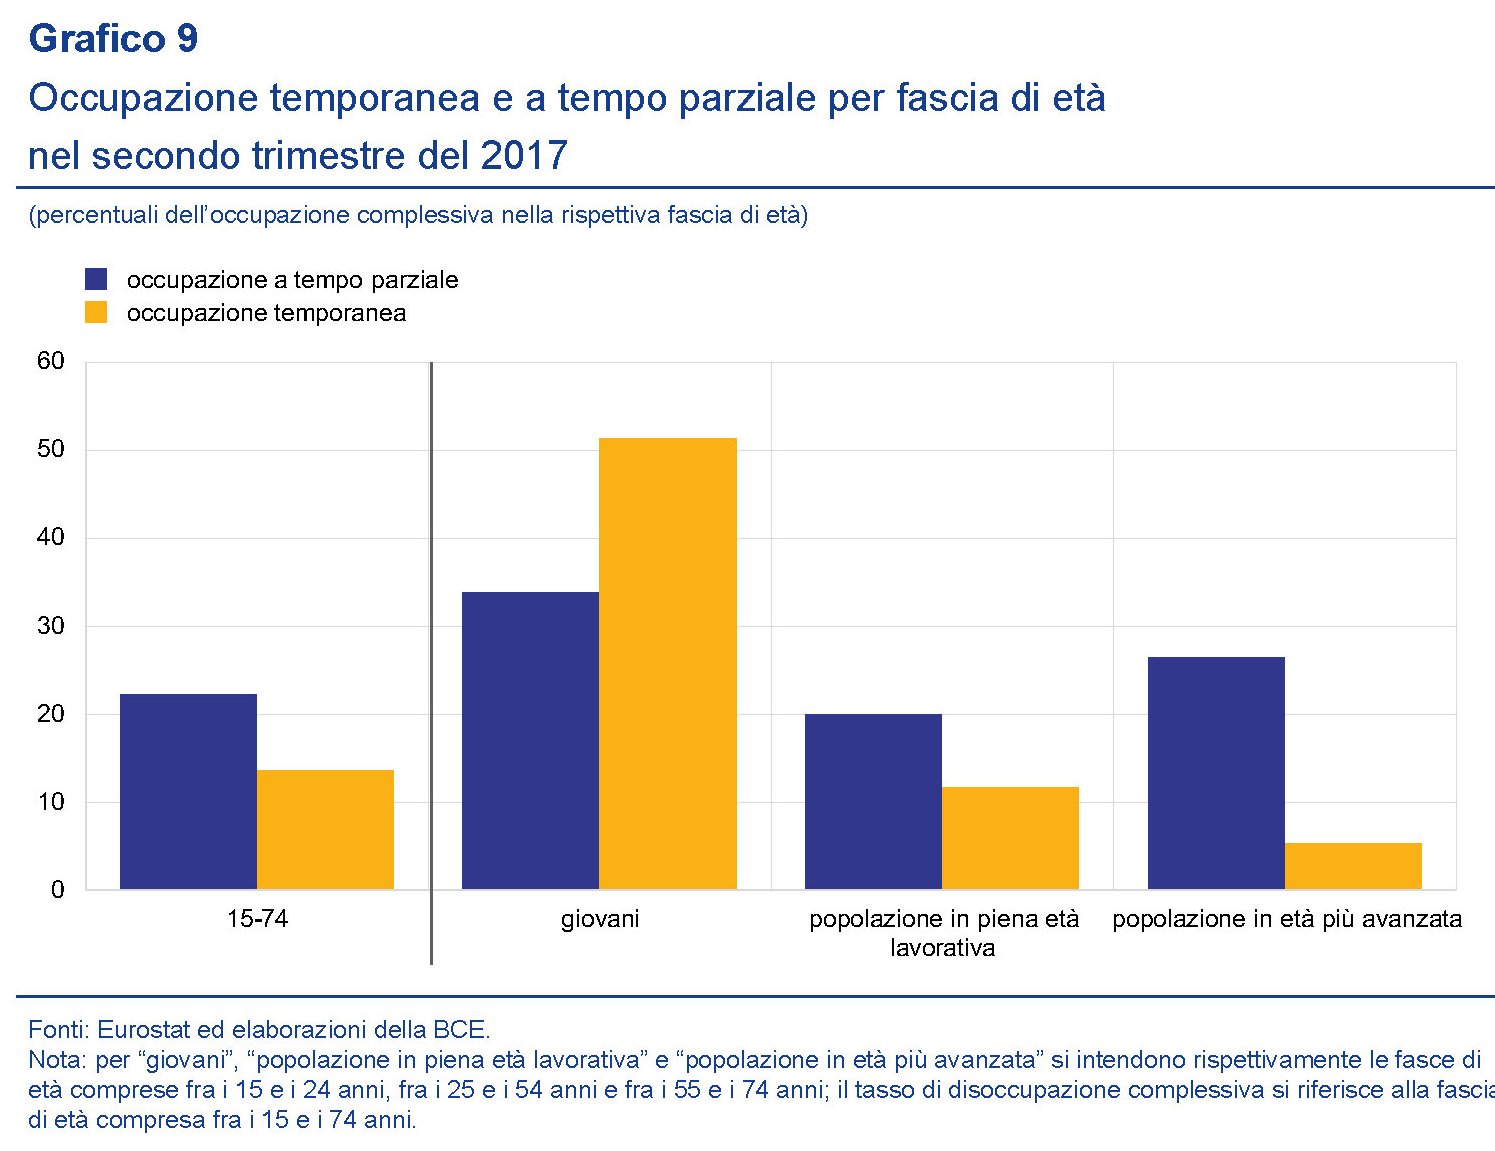
In tali condizioni è lecito supporre che questi giovani avranno una vecchiaia complicata.
Cronicario: La love story dello Zerovirgola fra Giappone e Italia
Proverbio del 14 febbraio Una gioia copre cento dolori
Numero del giorno 118 Incremento % utili di Baidu nel IV trimestre 2017
Siccome è San Valentino e il vostro Cronicario è schiavo come ognuno delle ricorrenze, oggi dovrei mandarvi dei fiori e parlare d’amore riuscendo persino a non addormentarmi nel frattempo.

Ma siccome il Cronicario è sempre il Cronicario e notoriamente voi siete assetati di aridi numeri, approfitto del pretesto che mi offrono gli ultimi dati del pil italiano, cresciuto nientemeno che dello 0,3 nell’ultimo trimestre 2017, per raccontarvi una love story poco conosciuta e tuttavia sotto gli occhi di tutti: l’attrazione fatale fra noi e i giapponesi, esperti come noi nella pratica della crescita Zerovirgola. Per dire, hanno nell’ultimo trimestre 2017 hanno fatto lo 0,1% su base trimestrale e lo 0,5 su base annua e festeggiano pure. “Credo non ci si sbagli a dire che l‘economia si trova in uno stato piuttosto buono”, ha detto alla Reuters il capo economista di Dai-ichi Life Research Institute Yoshiki Shinke.

Si festeggia anche perché il Giappone è riuscito a infilare il suo ottavo trimestre consecutivo di crescita. Un miracolo paragonabile all’apparizione della Madonna, visto che si verifica a intervalli similarmente ampi. In questo caso, non succedeva dal 1989. E guardate adesso noi.
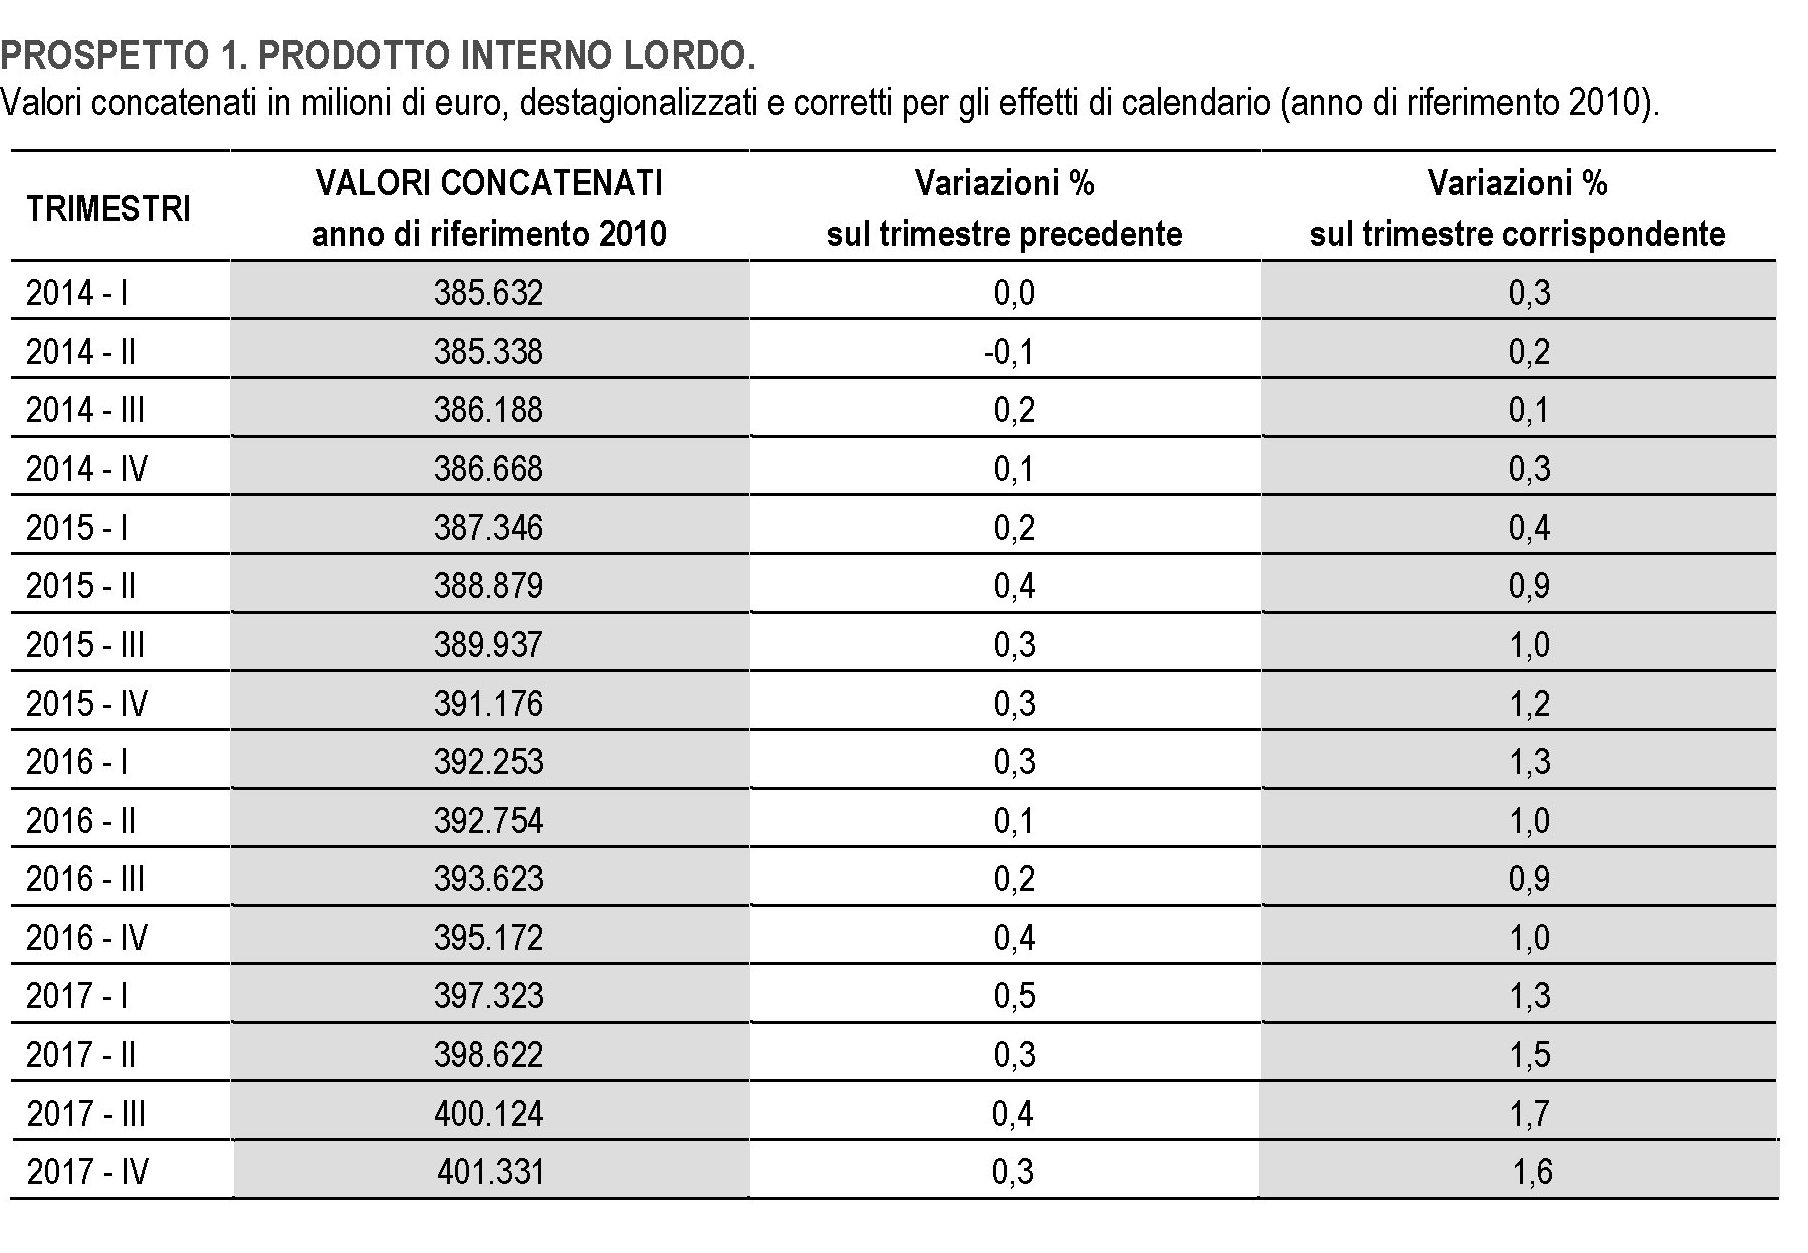
Abbiamo inanellato il nostro quattordicesimo rialzo consecutivo, portando la crescita 2017 all’1,5, il triplo di quello del Sol Levante. Siamo meglio dei giapponesi: per questo ci amano Siamo i giapponesi dell’Ue. Nel senso che siamo gli ultimi della classe dell’EZ per crescita, ma con grande dignità.

Notate come la curva della crescita dell’Eurozona incroci quella Usa, e poi aprite le orecchie perché anche oggi risuona il frastuono allarmato dei gufi di mestiere, che si sono accorti che l’inflazione Usa è cresciuta più del previsto, arrivando al 2,1% su base annua. Basta questo a far ripartire la tiritera che le borse calano perché hanno paura che la Fed alzi i tassi prima e più del previsto. Roba talmente stucchevole, specie in un giorno di festa, che preferisco cedere al sadomasochismo e osservare la Germania che ha fatto lo 0,6 di Pil in più sul trimestre precedente e il 2,9 su base annua stracciando tutti.
Dovendomi consolare noto soddisfatto che la nostra crescita è stata poca ma buona, perché ci stanno dentro sia la domanda interna che quella estera netta. E per giunta mamma Istat mi rassicura riportando che pure se adesso andassimo piatti per tutto l’anno, comunque chiuderemmo il 2018 con un +0,5%.
Leggo persino un economista della nostra Nomisma sottolineare che nel 2017 “si sono cominciati a vedere gli effetti del consolidamento fiscale e delle riforme strutturali, dal Jobs Act a Industria 4.0”. Vedete quanto somigliamo al Giappone? E questo tizio non è neanche l’ultimo giapponese. E’ il primo di una lunga serie.
A domani.
La Cina fa la sua mossa nel Grande gioco economico dell’Artico
La Cina ha inaugurato il 2018 con una mossa di grande peso geopolitico destinata a riaprire il dibattito sul futuro dell’Artico, il Grande Nord celebrato da poeti e geografi, l’ultimo spicchio di terra rimasto da scoprire, letteralmente. Questa scoperta si sta compiendo da diversi anni, da quando lo scioglimento dei ghiacci sta liberando enormi porzioni di territorio che rendono la terra polare non solo più facilmente navigabile, ma consentono ai mezzi dell’uomo di avventurarsi alla ricerca delle straordinarie risorse naturali che qui sono custodite. Risorse alimentari – grandi banchi di pesce – e soprattutto energetiche, visto che le stime ipotizzano che sotto il ghiaccio sempre più sottile dell’Artico siano custodite enormi cassaforti energetiche di petrolio e gas. Si stima addirittura il 25-30 % del totale delle riserve non ancora sfruttate. Ma non c’è solo questo. Per capire la straordinaria importanza strategica dell’Artico bisogna osservare una mappa o un planisfero e notare come dal vertice del mondo si dipanino straordinari vie di comunicazione che collegano gli Oceani diminuendo vertiginosamente le distanza fra mercati lontanissimi.

Questo scenario sottintende enormi complessità che la geografia simboleggia nel bacio che sembra si scambino l’estrema propaggine statunitense con quella russa, dove si incrociano i due passaggi, quello Nord Occidentale quello Nord Orientale che danno accesso agli oceani. I due giganti della politica separati da un cerchio di ghiaccio, che non solo si sta sciogliendo, ma che custodisce anche enormi tesori. Per molto meno ci sono stati gradi crisi, in passato.
Il risiko si è complicato da quando la Cina ha bussato alla porta del Consiglio Artico, il forum intergovernativo che raggruppa i paesi che confinano col Circolo polare ed è stata annoverata, nel 2013, fra gli osservatori permanenti. Anche l’Italia fa parte dei tredici paesi ammessi a partecipare ai meeting dell’organismo, ma certo con assai meno influenza e peso politico, non potendo contare, a differenza delle Cina, su grandi risorse finanziarie e soprattutto del sostegno indiretto della Russia, alla quale la Cina ha messo a disposizione le sue straordinarie risorse, finanziarie ma anche industriali e commerciali. Un altro pezzetto del puzzle che la Cina sta componendo con orientale pazienza per disegnare il nuovo volto della relazioni internazionali, che segue idealmente a quello della Belt and Road Initiative (BRI), lanciata dai vertici cinesi pochi anni fa, ossia un sistema di collegamenti infrastrutturali capaci di saldare l’Eurasia all’Africa. Un disegno ambiziosissimo che nella visione cinese include circa 60 paesi. Ne riparleremo.
Adesso anche il Circolo Polare sembra entrato di diritto nella partita globale giocata da Pechino. Alla fine di gennaio, infatti, il governo cinese ha pubblicato un libro bianco sulla “Polar silk road”, che passa dall’Artico che ha avuto moltissima evidenza all’estero (e quasi nulla in Italia) dove si delinea la visione del governo cinese sul futuro di questa nuova via della seta, che potenzialmente potrebbe rivoluzionare le rotte commerciali con ricadute notevolissime sugli scambi internazionali e sulla logistica portuale. Questione che dovrebbe interessare vivamente paesi come il nostro che sull’export di merci ha fondato la sua ripresa economica. Basterà solo un esempio a far comprendere i risvolti economici potenziali. Attraverso le attuali rotte commerciali servono nove-dieci giorni per trasportare merci dalla Cina all’Europa passando dal Mar meridionale della Cina, l’Oceano Indiano e il Canale di Suez. Al contrario la Polar silk road immaginata dai cinesi potrebbe collegare l’Asia all’Europa attraverso le rotte costiere della Russia in maniera assai più rapida e soprattutto attraversando un’area politicamente più stabile e meno esposta alla pirateria, pure se con la complicazione che le rotte artiche sono utilizzabili solo utilizzabili solo nei mesi estivi.
Al momento le due rotte principali sono il passaggio Nordoccidentale e quello Nordorientale (Northwest Passage, NWP e Northeast Passage, NEP), e ce n’è un terzo la Transpolar Sea Route, che passa proprio in mezzo ai due passaggi fondamentali, che può essere utilizzata solo da pesanti navi rompighiaccio. In generale l’Artico soffre di un grande deficit infrastrutturale. Ed è per questo che nel suo libro bianco la Cina ha invitato le aziende a investire nella regione, cosa che peraltro è già avvenuto anche se tramite le compagnie sovietiche. Lo vedremo più avanti. Per il momento accontentiamoci di rilevare che l’approccio cinese alla questione artica è assolutamente morbido, ma non per questo meno invasivo. La Cina vuole essere cooperativa e rispettosa delle complessità non solo geopolitiche ma anche ambientali sottintese nella “storica opportunità dello sviluppo dell’Artico”, come spiega il documento. Nel lungo paper, che illustra l’approccio politico cinese, il paese sottolinea più volte di voler essere rispettoso dell’ambiente, di voler promuovere la pace e la stabilità nell’area, di voler utilizzare le risorse artiche nel rispetto delle leggi internazionali e in maniera razionale e di voler contribuire ad approfondire l’esplorazione e la comprensione dell’Artico. Una dimostrazione di buone intenzioni che fa il paio con i tanti segnali che la Cina ha lanciato alla comunità internazionale per accreditarsi quale partner affidabile e di peso assimilabile, se non uguale, a quello degli Usa, dai quali arrivano messaggi che lasciano pensare a una crescente voglia di disimpegnarsi delle complessità della global governance, ammesso che ciò sia possibile.
Per arrivare a questo punto la Cina ha tessuto un paziente disegno di relazioni, costruendola su quella principale con la Russia, probabilmente la più importante nella partita artica. E questa storia merita un approfondimento a parte.
(1/segue)
La ragnatela degli oleodotti digitali
Nel fondo degli oceani si tesse la ragnatela più imponente e meno osservata della storia, e probabilmente anche la più strategica della nostra contemporaneità: i cavi sottomarini lungo i quali viaggiano ogni secondo giganteschi flussi di terabyte di informazioni. Secondo le rilevazioni fatte dagli esperti, si contano oltre 400 cavi in servizio in tutto il mondo che si stima si dipanino per oltre 1,1 milioni di chilometri. Alcuni cavi sono lunghi poche centinaia di chilometri, altri, come l’Asia America gate che unisce i due continenti, arrivano a superare i 20 mila. In sostanza, il mondo dei cavi sottomarini è un garbuglio inestricabile di nodi.

Se volete farvi un’idea più precisa, il modo migliore è visitare questo sito che propone un aggiornamento costante del mondo dei cavi sottomarini e un censimento accurato della loro titolarità. Di sicuro c’è che la rete dei cavi sottomarini somiglia alle rotaie sulle quali si costruì la prima globalizzazione che precedette la Grande Guerra, ma con una differenza sostanziale: all’epoca erano le merci che viaggiavano spedite assicurando ai padroni del vapore i generosi rendimenti dell’oligopolio sulla rete. Oggi sono le informazioni nella loro forma più pura: codici digitali che rappresentano ricchezza finanziaria sotto forma di dati più o meno complessi che di fatto rappresentano la nostra vita di ogni giorni. Questi dati oggi sono il nuovo petrolio, ha scritto qualcuno. E se è così, allora bisogna provare a conoscere meglio chi sono i signori di questi oleodotti digitali, soprattutto perché stanno mutando al passo coi tempi. quindi molto rapidamente e in maniera sostanziale. Le vecchie compagnie telefoniche, che tuttoa rivestono un ruolo importante nella rete sottomarina, hanno patito prima la concorrenza dei gestori del trading finanziario, che lucrano su riduzioni millesimali della latenza nella trasmissione dei dati e perciò hanno tutto l’interesse a possedere i cavi e le infrastrutture di trasmissione, e adesso dei giganti dei Internet che sono l’autentica novità del nuovo secolo, come l’arrivo dei trader lo è stata per il finire del XX.
Come ogni grande storia, anche quella dei cavi sottomarini è lunga e complicata. Era il 1842 quando Samuel Morse, il papà che intitola il codice di trasmissione dati più famoso nelle telecomunicazioni, interrò il suo primo cavo nel porto di New York per mostrare la possibilità di trasmettere segnali telegrafici a distanza. Il cavo era ricoperto di canapa e gomma e, incredibilmente, funzionò. Otto anni dopo, nel 1850, si iniziò a posare il primo cavo ricoperto di guttaperca che doveva connettere il Regno Unito con il continente europeo. Ma servirono altri 16 anni per avere il primo cavo transatlantico che collegava Londra con New York. Da lì la ragnatela iniziò a dipanarsi. Nel frattempo la tecnologia della trasmissione dati si evolveva. Nel 1890 si imparò a trasmettere ad alte frequenze e agli albori del XX secolo si riuscì anche a stabilire una connessione telefonica soddisfacente, anche se primitiva.
La prima grande globalizzazione, che dalle ferrovie iniziava a spostarsi sui cavi sottomarini, fu bruscamente interrotta dalle due guerre. Nel primo dopoguerra, la depressione degli anni ’30 e il crescente senso di isolamento fra gli stati impedì la commercializzazioni di tecnologie ormai disponibili a prezzo sostenibile. Sicché solo nel 1955 su posato il primo cavo sottomarino moderno, il TAT-1 (transatlantic 1), costruito con materiali moderni: il polietilene invece della guttaperca, coassiale e capace di ripetere il segnale. TAT-1 connesse le propaggini del Regno Unito con quelle del Nord America. All’impresa parteciparono la At&T, la Canadian overseas telecommunications corporation e l’UK general Post office. Fu inaugurato a settembre del 1956 e consentiva di gestire simultaneamente 35 telefonate. Iniziò l’epoca d’oro della grandi compagnie telefoniche.
Nel 1960 si iniziarono a posare cavi coassiali di maggiore portata e affidabilità e questo processo durò fino agli albori del 1980, quando la tecnologia coassiale fu sostituita da quella della fibra ottica, assai più veloce e potente. Il primo cavo in fibra, il TAT-8, entrò in servizio nel 1988, finanziato da un consorzio con dentro AT&T, France Telecom (l’attuale Orange) e British Telecom. Il cavo collegava Regno Unito, Francia e Usa. Come si vede, gli alfieri di questa rivoluzione furono le compagnie telefoniche, più o meno pubbliche a quel tempo. Tat-T 8 consentiva di gestire simultaneamente 40 mila telefonate. Il problema era che questi cavi attiravano gli squali. Non i finanzieri, quelli arrivarono dopo. Proprio i predatori dell’oceano, che erano attratti dalla corrente elettrica che correva nei cavi, e tendevano a distruggerli. Ciò originò un’altra generazione di cavi. Il PTAT-1 fu schermato per evitare di attrarre gli squali. E così arrivarono gli altri squali. I cacciatori di tesori.
PTAT-1, infatti, fu il primo cavo ottico interamente finanziato dai privati. Nella fattispecie, una compagnia americana, la TelOptik, e da una inglese, la Clabe&Wireless plc, che si proposero niente meno di generare traffico telefonico in concorrenza con i vecchi padroni della nuova ferrovia, ossia AT&T e British Telecom. Fu l’inizio dello sviluppo furioso di Undernet. Fiutando l’affare, nugoli di squali in forma umana si avventarono sui fondali per piazzarvi i loro cavi. In gran parte finanziati da compagnie di telecomunicazione. Questo boom si verificò fra il 1989 e il 2002. E tuttavia questi collegamenti non erano pensati per facilitare il trading elettronico o per veicolare flussi di contenuti multimediali. Servivano a telefonare, mandare fax e, più tardi, le e-mail.
L’anno di svolta fu il 2010. Un’altra società, la Spread Networks, svelò di essere proprietaria di un cavo terrestre lungo 827 miglia che percorreva le viscere delle montagne e sotto il fiume di Chicago (a Chicago ha sede il mercantile exchange, dove si smerciano derivati) fino ad arrivare nel New Jersey. Questo cavo riduceva la latenza da 17 a 13 millisecondi. A differenza degli squali che nuotano nelle profondità dell’oceano, attratti dalla corrente elettrica, gli squali finanziari sono attratti dalla corrente del denaro. E quando si seppe che la Spread network, col suo cavo lungo 827 miglia, aveva ridotto la latenza da 17 a 13 millisecondi, l’attrazione divenne irresistibile. Il cavo della Spread Network, peraltro, era stato posato espressamente per il trading. E’ così che si arriva all’investimento da 300 milioni realizzato dalla Hibernia per abbassare ancor di più la latenza di altri sei millisecondi. E spiega bene perché nello spazio di pochi anni torme di squali vogliosi di arrivare prima abbiamo realizzato il capolavoro di un crescente utilizzo del trading automatico, che alla velocità di trasmissione assomma quella di esecuzione. Ciò non vuol dire che non si fosse pronti a questa rivoluzione. Già dal 2006, il 99% del traffico internazionale di comunicazione si svolgeva su cavi sottomarini, e solo il residuo 1% via satellite. Tuttora, la fibra ottica è il principale veicolo di comunicazione per la trasmissione di dati internet e nel trading elettronico e, in particolare, nel mercato dei cambi.
Questa immagine tratta da un articolo del Sole 24 ore descrive bene come siano fatti questi cavi.

Gli squali più grossi si fecero avanti già fra il 2001 e il 2006, quando grandi dealer lanciarono i loro sistemi proprietari di bank trading system. Fra questi colossi si annoverano Barclays’BARX, Deutsche Bank’s Autobahn and Citigroup’s Velocity. Ciò convinse anche EBS e Thomson Reuters, a partire dal 2005, ad aprire i propri sistemi di brokeraggio non più soltanto ai dealer, ma anche agli hedge fund e agli altri trader. Sicché anche le loro piattaforme evolsero in modo tale da adattarsi alle esigenze delle compagnie di High frequency trading che, incoraggiati dall’accelerazione della rete, fiorivano come funghi lungo l’ultimo lustro del primo decennio del XXI secolo e ancor di più dal lustro successivo.
Ma non ci sono solo le compagnie telefoniche e i privati legati alla finanza a popolare la rete dei cavi sottomarini. Oggi nuovi player che sono entrati nel grande gioco sono le compagnie Internet. Le grandi compagnie come Google, Amazon, Facebook e Microsoft sono diventate attivissime nella posa di cavi sottomarini, a volte persino alleandosi, visto che operazioni del genere sono costosissime. Queste entità, scrivono gli esperti, sono i maggiori investitori nella posa di nuovi cavi. Addirittura “la quantità di capacità realizzata dagli operatori di reti private, come questi soggetti fornitori di contenuti, ha superato quella degli operatori della dorsale Internet negli ultimi anni. Di fronte alla prospettiva di una crescita continua della larghezza di banda, il possesso di nuovi cavi sottomarini diventa una scelta sensata per queste aziende”. Ovviamente: la fame insaziabile di dati che sta sconvolgendo le economie di tutto il mondo rende conveniente a chi questi dati gestisce di essere proprietario dell’infrastruttura. Il vecchio modello di business fondato sulla separazione fra carrier e content trova la sua sintesi nel quasi monopolio dei grandi giganti della rete. La ragnatela degli oleodotti digitali, già fitta, è destinata a infittirsi ancora di più in futuro. E grandi protagonisti stanno nella Silicon Valley. Ma questa storia va raccontata a parte.
(1/segue)
Cartolina: La Grande Trasformazione dei media
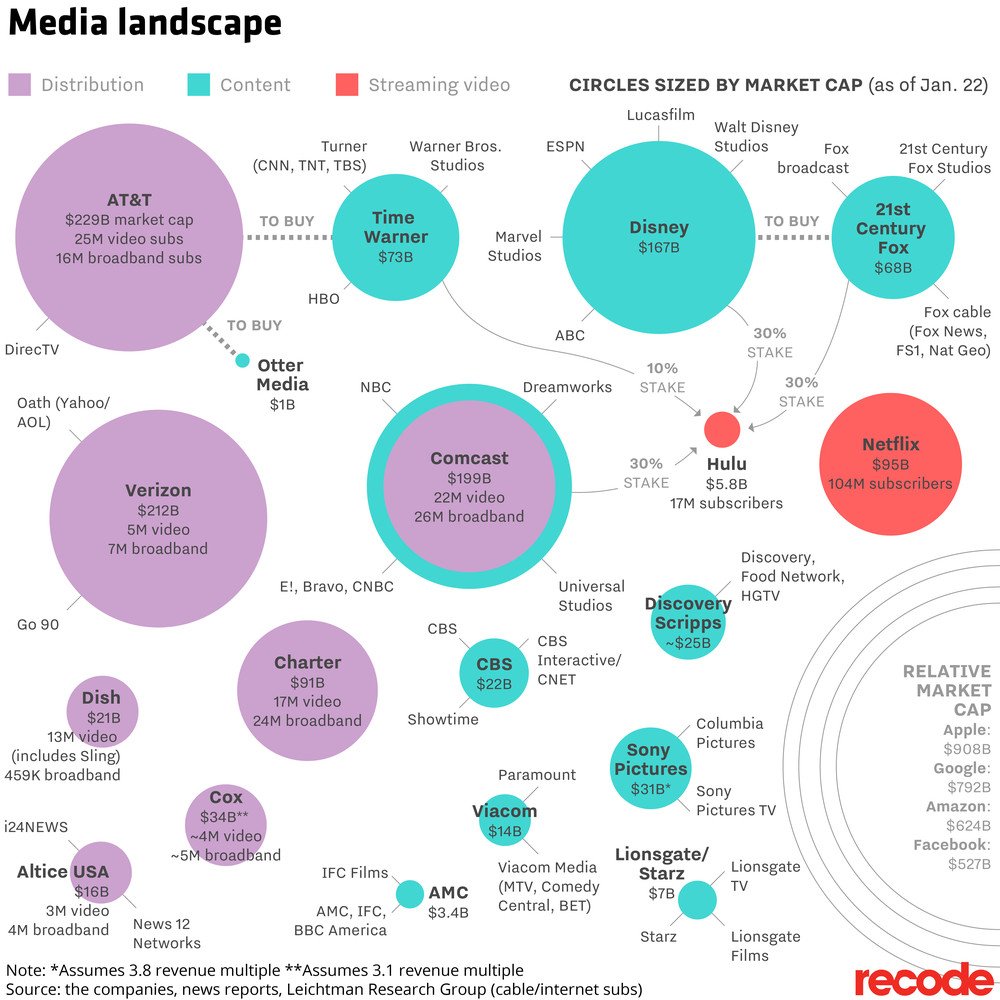
Provare a capire che sarà di quel piccolo mondo antico di giornali, radio, televisioni, con i suoi riti e le sue insopportabili manie, una volta che la Grande Trasformazione iniziata negli Usa sarà portata a compimento è esercizio arduo anche per i previsori più spericolati. E’ difficile far congetture che non siano distopiche: i media, ormai strutture complesse con le radici in forma di cavi sottomarini che fioriscono sul nostro smartphone, grazie al quale ci trasformano in user onnivori e saccenti. Stomaci parlanti. Media noi stessi infine, sempre da soli pure se con milioni di follower. Ma poiché nessuno conosce il futuro, per adesso possiamo solo osservare Netflix, che ha creato dal nulla un mercato gigantesco usando le tecnologie di streaming, mentre At&T prova a conquistare Time Warner e la Disney compra la 21 Century Fox. I distributori di dati tentano di integrare i creatori di contenuti per realizzare il veicolo perfetto per l’intrattenimento digitale, il grande business del XXI secolo. Sullo sfondo s’intravedono i giganti del web. La capitalizzazione di uno solo di loro è superiore a quella di tutti i soggetti tradizionali messi insieme e già questo basta a valutarne il peso specifico in questo particolarissimo ecosistema. Facebook, Apple, Google e gli altri nascono già integrati. Sono nativi digitali. Stanno in cima alla catena alimentare. Nessuno conosce il futuro. Ma si può coltivare qualche sospetto.
Cronicario: La vera decrescita felice italiana: quella demografica
Proverbio dell’8 febbraio Com’è l’insegnante, così sarà l’allievo
Numero del giorno: 112.000 Italiani emigrati nel 2017
Visto che non possiamo più lamentarci che non cresciamo – ormai il nostro pil veleggia stabilmente verso l’unovirgola – i teorici della decrescita felice troveranno di che consolarsi con l’autentico calo che non accenna ad arrestarsi: quello demografico. Date un’occhiata a questo:
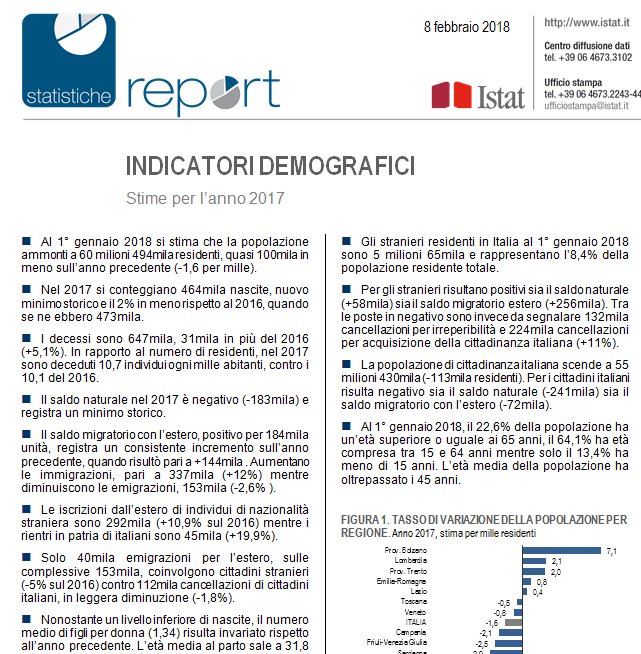
Ricapitolo perché magari qualcuno fraintende. La popolazione è diminuita di 100 mila unità, nel 2017, e la nascite sono al minimo storico, decresciute anch’esse del 2% rispetto all’anno prima. L’età media del parto si è allungata ancora e ormai sfiora i 32 anni. Gli immigrati, che ormai sono circa cinque milioni, hanno limitato il calo della popolazione, visto che il saldo naturale dei cittadini italiani, ossia la differenza fra il numero dei nati vivi e i morti, è negativo per 241 mia unità, così come anche il saldo migratori degli italiani con l’estero (-72 mila).

E per concludere in bellezza, ricordatevi queste cifre: “Al 1° gennaio 2018, il 22,6% della popolazione ha un’età superiore o uguale ai 65 anni, il 64,1% ha età compresa tra 15 e 64 anni mentre solo il 13,4% ha meno di 15 anni. L’età media della popolazione ha oltrepassato i 45 anni”. Ora, non so a voi, ma a me sembra già un miracolo che un paese dove più di un su cinque è ultrasessantacinquenne cresca all’unovirgola. E temo che quest’andazzo dovremo pure farcelo piacere, visto che non s’intravedono spiragli di miglioramenti possibili. Anzi no, uno c’è: migliora la speranza di vita alla nascita. Guardate questo grafico che è il segnale più evidente del progresso.
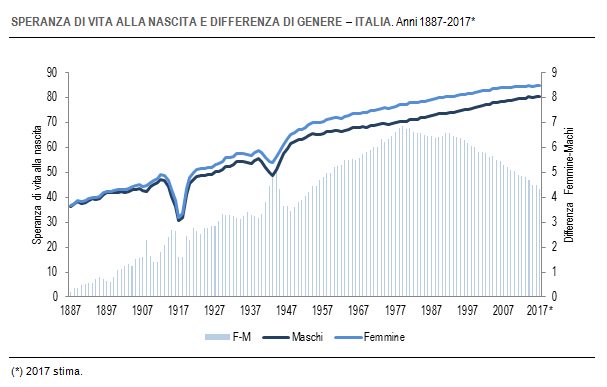
La nostra speranza di vita alla nascita è stabile: 80,6 anni per gli uomini, 84,9 per le donne. Siamo sempre più vecchi e invecchiamo felicemente, a quanto pare. E mentre che ci penso, mi casca l’occhio su un’altra notizia, stavolta diffusa dall’istituto statistico francese.

Lasciate perdere la curva. E’ il commento la notizia. “Più si è agiati, più si allunga la speranza di vita”. Per dire: in Francia lo scarto fra un poveraccio e un riccone è di 13 anni. Non so da noi. Ma so che siamo sempre più vecchi. E improvvisamente capisco perché non c’abbiamo più tutta ‘sta voglia di crescere.
A domani.
Ecco perché il mattone italiano non riesce a superare la crisi
L’ultima release di Istat sull’entità della ricchezza non finanziaria italiana aggiunge un altro tassello al quadro dei fondamentali che appesantiscono il mercato immobiliare italiano, fra i pochi dell’eurozona a non mostrare segnali di ripresa, risultando anzi ancora in calo. Gli ultimi dati Eurostat, relativi al terzo trimestre 2017 mostrano una diminuzione dei prezzi dello 0,5% sul trimestre precedente e dello 0,9 rispetto al terzo trimestre 2016. Ciò a fronte di un aumento, nello stesso periodo, del 4,1% per l’intera eurozona.
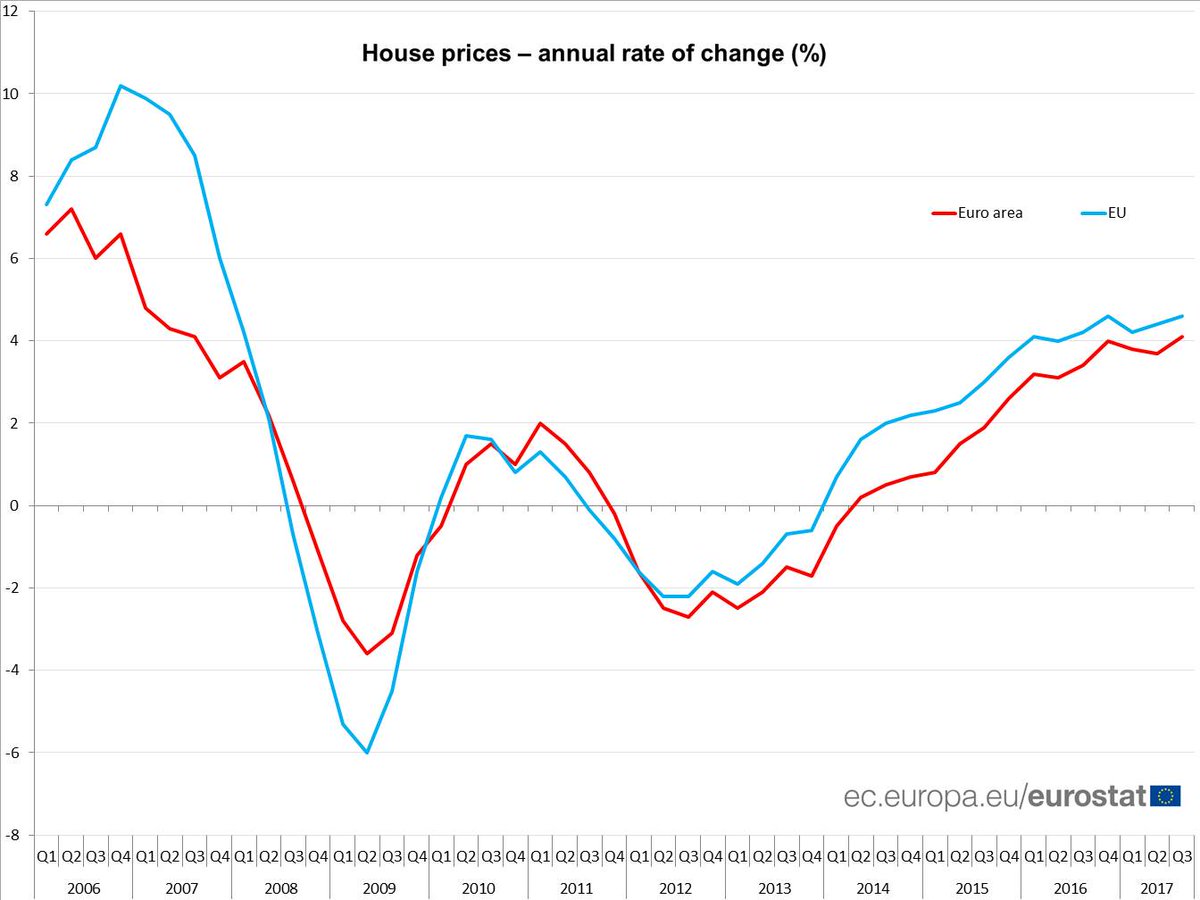
Se si ricorda l’importanza relativa che ha il mercato immobiliare sia per il nostro sistema bancario che per la solidità delle famiglie, si comprende bene come mai tali andamenti generino diverse preoccupazioni. Anche perché il grafico Eurostat mostra con chiarezza che la ripresa dei prezzi nell’euroarea è in corso dalla metà del 2014, a differenza di quanto avviene da noi. Nella sua osservazione storica sui valori patrimoniali, infatti, Istat osserva che dal 2001 al 2008 la crescita di valore dello stock di abitazioni, la gran parte delle quali sono di proprietà delle famiglie, avveniva a un tasso medio annuo del 9%, per rallentare, fra il 2008 e il 2011, all’1,6%. La discesa, iniziata nel 2012, non si è ancora interrotta e ha pesato un tasso medio annuo negativo dell’1,7%, cumulando una diminuzione del valore dello stock dell’8,1%. Nel 2016 si è osservato un rallentamento del calo a -1,3%, ma comunque il mercato è ancora vagamente depresso.
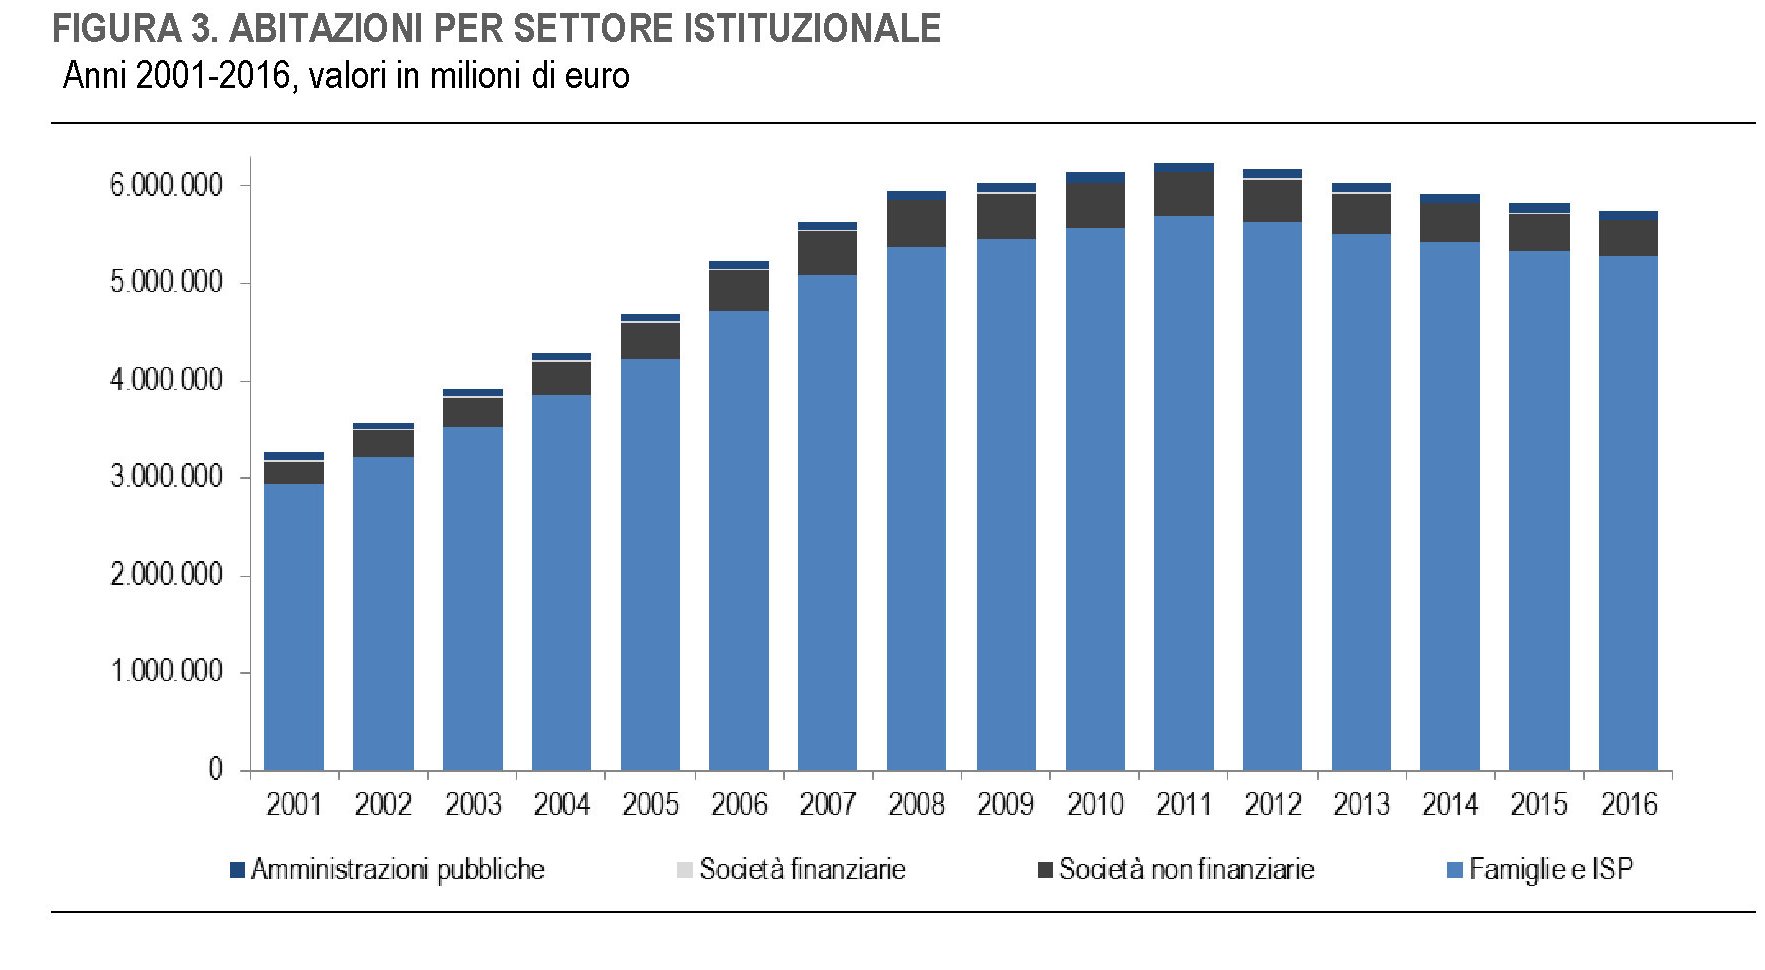
Complessivamente il settore abitativo, a partire dal 2012, ha perso circa 500 miliardi di valore, la gran parte del quale, circa 350, sopportato delle famiglie.
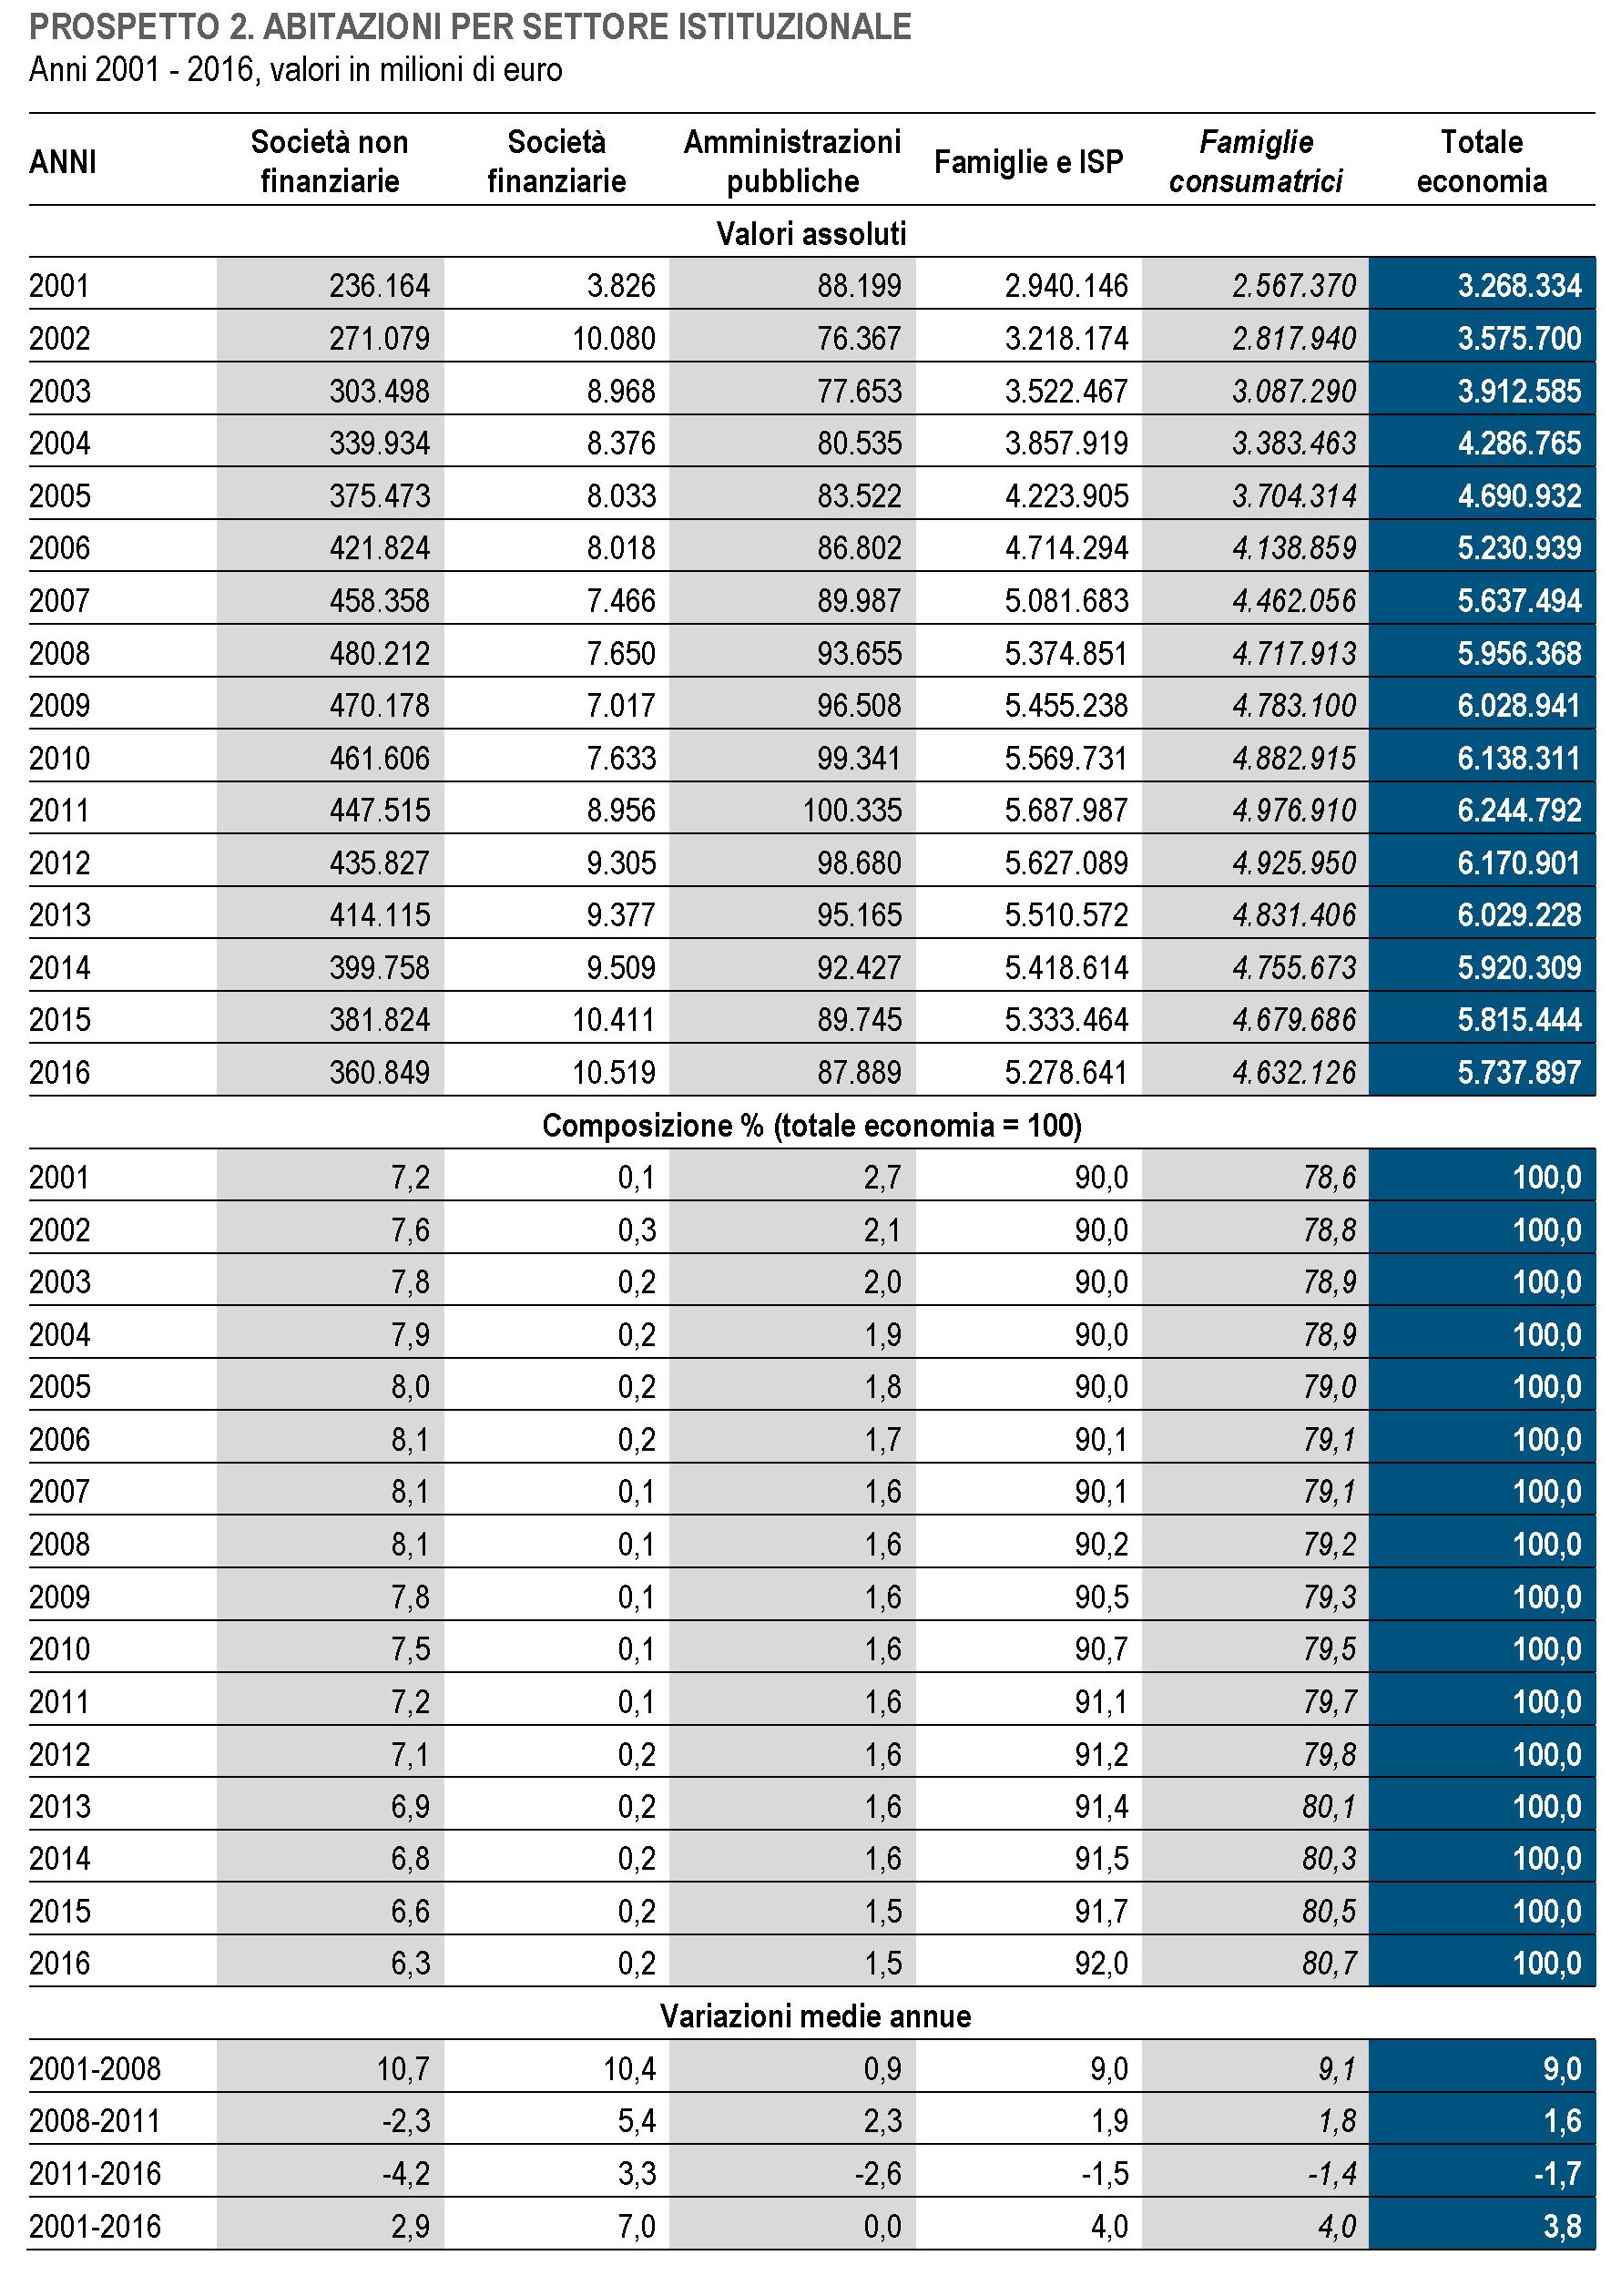
E che sia stato il settore immobiliare la grande vittima della nostra recessione patrimoniale lo dicono i numeri complessivi. La perdita complessiva per tutte le varie classi di asset – immobili a uso abitativo e commerciale, scorte, brevetti, terreni agricoli eccetera – per tutti i settori istituzionali, dal 2011, quota circa 700 miliardi, 650 dei quali riguardano proprio l’immobiliare.
Prima di approfondire l’analisi è utile ricordare che l’ultimo aggiornamento Istat sull’indice dei prezzi delle abitazioni, con dati sempre riferiti al terzo trimestre 2017, mostra un’altra singolarità del nostro settore abitativo, ossia la crescente divaricazione dei prezzi fra le abitazioni nuove e quelle esistenti.
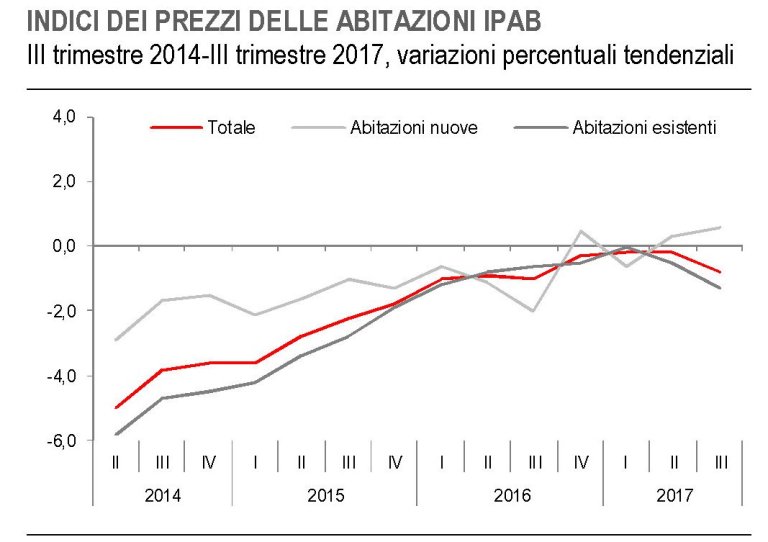
“Rispetto alla media del 2010, primo anno per il quale è disponibile la serie storica dell’IPAB – scrive Istat – nel terzo trimestre 2017 i prezzi delle abitazioni sono diminuiti del 15,2% (-2,0% le abitazioni nuove; -20,5% le esistenti)”. Quindi il problema del nostro mercato immobiliare, che non riesce a superare una fase di stagnazione vagamente regressiva, dipende in larga parte dal patrimonio più datato, che evidentemente non riesce a vincere la sfida del mercato.
Questo dato va letto insieme a un altro, ossia la crescita del valore complessivo del valore abitativo dal 2001 al 2016, al netto della recessione degli ultimi sei anni. Ebbene, secondo Istat “nel periodo 2001-2016, il valore nominale dello stock di abitazioni è cresciuto del 76%, passando da 3.268 a 5.738 miliardi”. Ciò significa che comunque abbiamo a che fare con immobili il cui valore è notevolmente cresciuto nel corso degli anni, con una quota rilevante di abitazioni esistenti che appesantiscono l’indice dei prezzi. Per dirla semplicemente: abbiamo un’offerta molto più attempata e insieme cara di quanto fosse nel 2001. Una configurazione che non sembra favorisca la dinamica dei prezzi.
Se guardiamo al lato della domanda, le prospettive non migliorano. Se partiamo dal presupposto che la domanda degli acquirenti debba essere sostenuta principalmente dall’andamento positivo dei loro redditi, notiamo che quest’ultimo risulta notevolmente squilibrato rispetto alla crescita dei valori immobiliari.
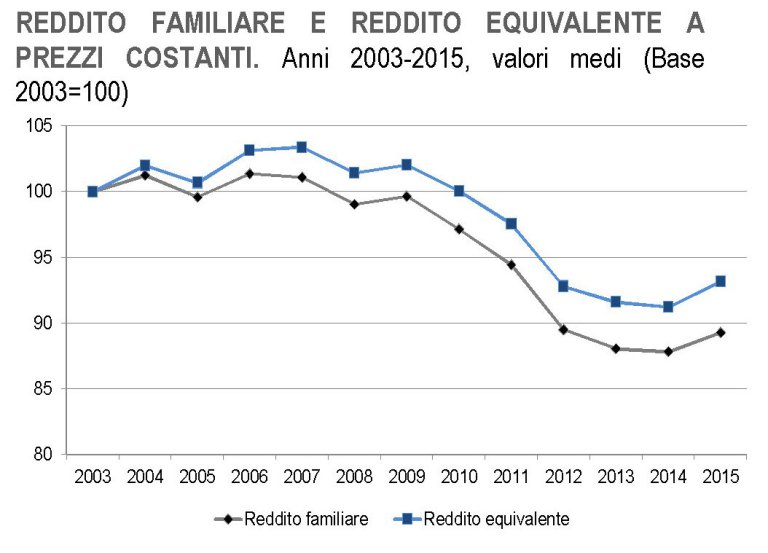
Il grafico è stato estratto dall’ultima release Istat sull’andamento del redditi e mostra con chiarezza come negli anni del boom, quando il mattone cresceva come abbiamo visto a un tasso annuo del 9%, i redditi aumentassero ma assai meno, diminuendo persino fra il 2004 e il 2005, all’apice del boom. Negli anni fra il 2008 e il 2011, quando, malgrado la crisi, il mattone continuava ad aumentare, pure se a tassi più contenuti, i redditi familiari perdevano in media il 10%, e la ripresa che si osserva dal 2014 (quando infatti ripartono le compravendite ma non i prezzi) in poi non basta a recuperare il gap col livello dei redditi nel 2003. In sostanza, l’andamento dei redditi non sembra in alcun modo in grado di sostenere l’aumento di valore osservato dal 2001. Quindi a un’offerta cara e più o meno scadente perché vetusta, si associa una domanda fiacca a causa delle debolezza dei redditi che dovrebbe sostenerla. A ciò si aggiunge la variabile fiscale. Molti osservatori imputano alla tassazione gran parte della responsabilità della nostra stagnazione/regressione immobiliare e i costanti riferimenti a cambiamenti nella normativa certo non favoriscono la formazione di aspettative chiare.
Sia come sia, investire oggi sul mattone sembra una scommessa non solo azzardata ma anche costosa. Persino la nostra tradizionale propensione a comprare abitazioni sembra risentirne. Le compravendite sono aumentate, infatti, ma sono ancora ben lontane dai livelli degli anni precedenti e mostrano anch’esse segni di stagnazione.
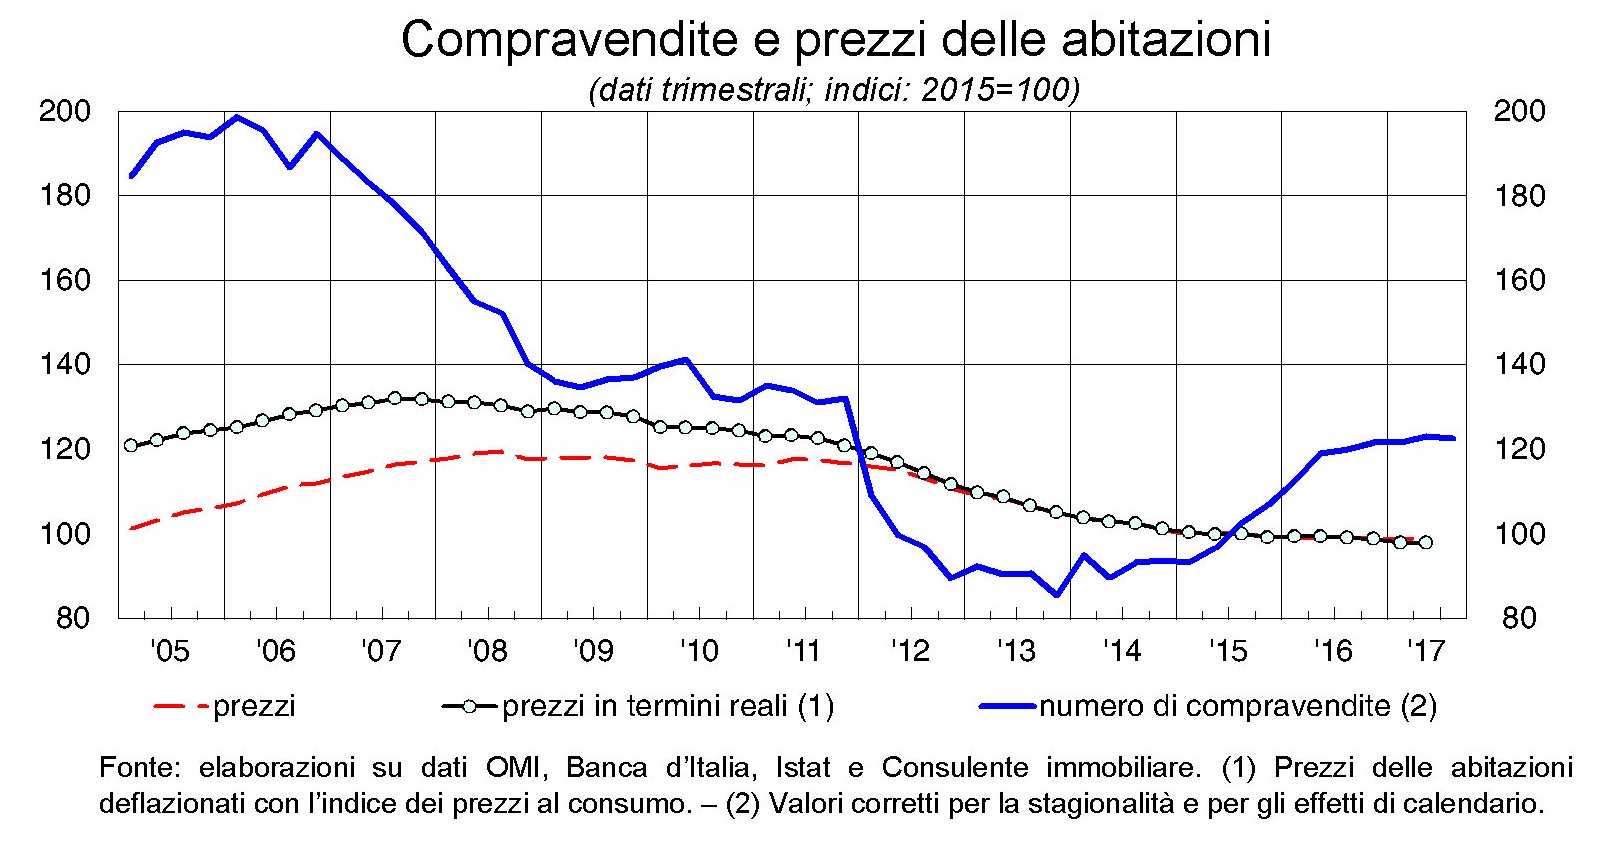
Considerato l’insieme delle cose sembra già un ottimo risultato.

