
Categoria: Annali
Cronicario: Il commercio e la realtà aumentata della statistica
Proverbio del 9 maggio Se non sai da dove vieni non sai dove stai andando
Numero del giorno: 3.800.000 Indennità fine mandato per Ad/Dg di Terna
Oggi è il giorno dell’Europa e lo sapete già, perché il vostro Cronicario preferito non se ne perde una di cose sollazzevoli e ve le comunica con onesto anticipo. Quindi la chiudiamo con una bella locandina e andiamo oltre.
Anche perché chissenefrega dell’anniversario delle dichiarazioni di Schuman quando escono insieme i dati sul commercio estero tedesco e quelli sul commercio al dettaglio italiano? Robe da intenditori, ve lo assicuro.
Cominciamo dai tedeschi che fanno faville. A marzo 2017 hanno esportato beni per 118,2 miliardi e ne hanno importate per 92,9 “le cifra più alte mai registrate per export e import”, dice l’istituto di statistica, aumentando del 10,8% il primo e del 14,7% il secondo su base annua. Interessante osservare che il surplus in valori assoluti di marzo 2017 è inferiore a quello di marzo 2016. Questo tanto per capire che le percentuali sono una cosa, e la realtà un’altra.
Il caso italiano è ancora più istruttivo. Nel primo trimestre 2017 le vendite al dettaglio in valore sono aumentate dello 0,7%, quelle in volume dello 0,1%. In pratica abbiamo comprato quasi le stesse cose spendendo di più. Un raro esempio di inflazione applicata.

E tralasciamo il fatto che parliamo di base trimestrale. Perché andiamo sulla base annuale scopriamo che sono pure diminuite dello 0,4% in valore e dell’1,4% in volume. Ed ecco allora come si usano le statistiche: se volete sembrare ottimisti dite che le vendite al dettaglio sono aumentate, che è vero. Se siete pessimisti dite che sono diminuite. Perché lo è altrettanto. Avete capito a che servono le statistiche?
Perciò decido di festeggiare insieme all’Europa anche la statistica, che è l’autentica realtà aumentata del nostro tempo. E poi cambio di nuovo argomento perché forse la ciccia sta altrove. Ad esempio in questa affermazione di Credit Suisse secondo la quale la Cina potrebbe investire dai 313 ai 502 miliardi (soprattutto la precisione mi stupisce) sui paesi della Belt initiative.

Magari vi state chiedendo cosa sia la Belt Initiative. Ottima domanda. La risposta però la trovate qui.
A domani.
Dal 2012 The Walking Debt ha regalato oltre 1.000 articoli e diversi libri a tutti coloro che hanno avuto la cortesia di seguirci. Adesso stiamo lavorando al progetto Crusoe e vi chiediamo di continuare a seguirci partecipando alla sua crescita e al suo sviluppo. Sostenere Crusoe significa sostenere l’idea di informazione basata sul rapporto con le persone e senza pubblicità. Per sostenerci basta molto poco, e si può fare tanto. Tutte le informazioni le trovi qui.
Cronicario: Il petrolio si sgonfia come la France e il nostro pil
Proverbio del 5 maggio Se ascolto dimentico, se vedo ricordo, se faccio capisco
Numero del giorno: 6.100.000 Auto prodotte in Cina nel I Q 2017
Sarà colpa del caldo incipiente, ma qui inizia ad ammosciarsi tutto. Ha iniziato il petrolio di prima mattina quando il WTI è scivolato sotto i 45 dollari, a 43,76 per poi rimbalzare in tarda mattinata e riportarsi sopra i 45. Ma ormai il danno era fatto: gli occhiuti ficcanaso che scrutano i listini si sono accorti che il petrolio ha un problema.
Leggo persino un ficcante analista spiegare che “il crollo è causato principalmente dalla ripresa della produzione americana di shale oil che di fatto sta coprendo il taglio attivato dai paesi del cartello Opec”. E allora mi sorge il sospetto che i fighetti del piano di sopra, quelli che scrivono cose serie – mica come il sottoscritto – e non dicono mai le parolacce, non avessero tutti i torti quando dicevano la stessa cosa a fine dicembre scorso. Ma non gli dico niente perché se la tirano e figuratevi se non lo sanno già.

Ma soprattutto mi s’ammoscia la ripresa in Italia. L’Istat, che fa di tutto per dare buone notizie, ha pubblicato la sua nota mensile dove si legge che l’indicatore anticipatore della crescita rimane positivo ma evidenzia una decelerazione.
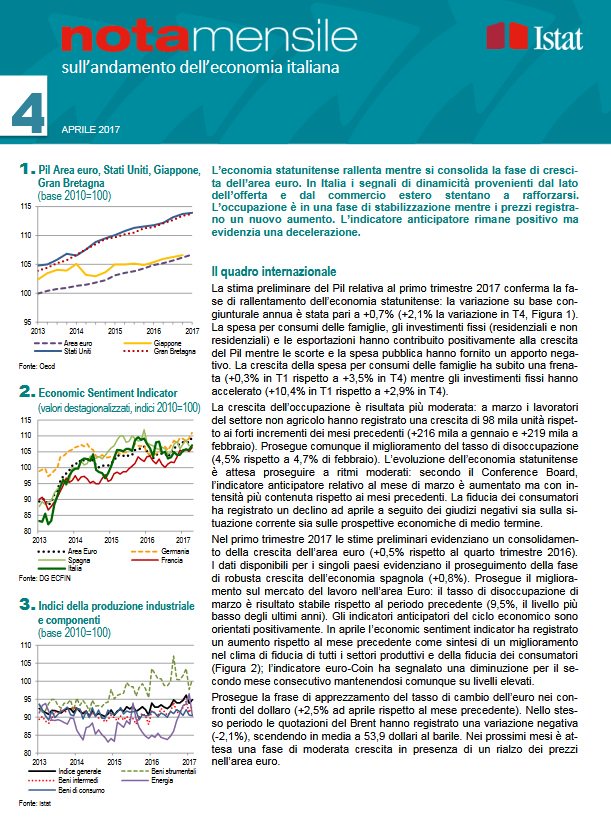
Che non sarebbe inquietante se non andassimo già così piano. Provateci voi a decelerare una tartaruga.

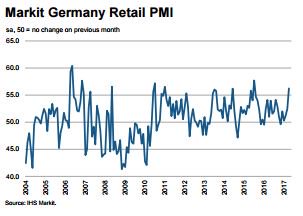
Se volete una rappresentazione del nostro stato letargico, vi basti guardare l’andamento delle nostre vendite retail, scese al livello più basso degli ultimi cinque mesi
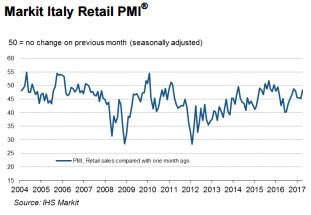
e poi confrontarle con quelle della Germania, che hanno registrato il rialzo più alto da luglio 2015.
Ma lo sgonfiamento più solenne è quello della Francia. Madame La France ha visto ammosciarsi il dibbbattito sulle sue elezioni che ci ha sfiancato per queste due settimane pre ballottaggio – e vi faccio grazia dei mesi precedenti – solo perché aveva una candidata minacciosa. E noi che dovremmo dire?
Poiché non si può dire che vincerà Macron perché tutti i cervelloni si sono scottati prima con la Brexit e poi col trionfo americano di Mister T, ecco allora che i soliti paraculi se ne escono con cose tipo Macron è in testa ma…chi può dire che succederà? Ecco:
E invece no. Non sarebbe il cronicario globale che è se non ci fossero povericristi che si pro-curano da vivere scrivendo queste cose. Il vostro Cronicario invece è speciale. Non lo paga nessuno, perciò non dice minchiate ma solo verità cristalline. E non ha certo paura di dire le cose come stanno.

Ed è in questo spirito di profonda riverenza della vostra intelligenza che esprimiamo la verità definitiva circa l’esito delle elezioni francesi.
Il nuovo presidente francese lo scoprirete dopo le elezioni.
A lunedì.
Cartolina: La moneta internazionale
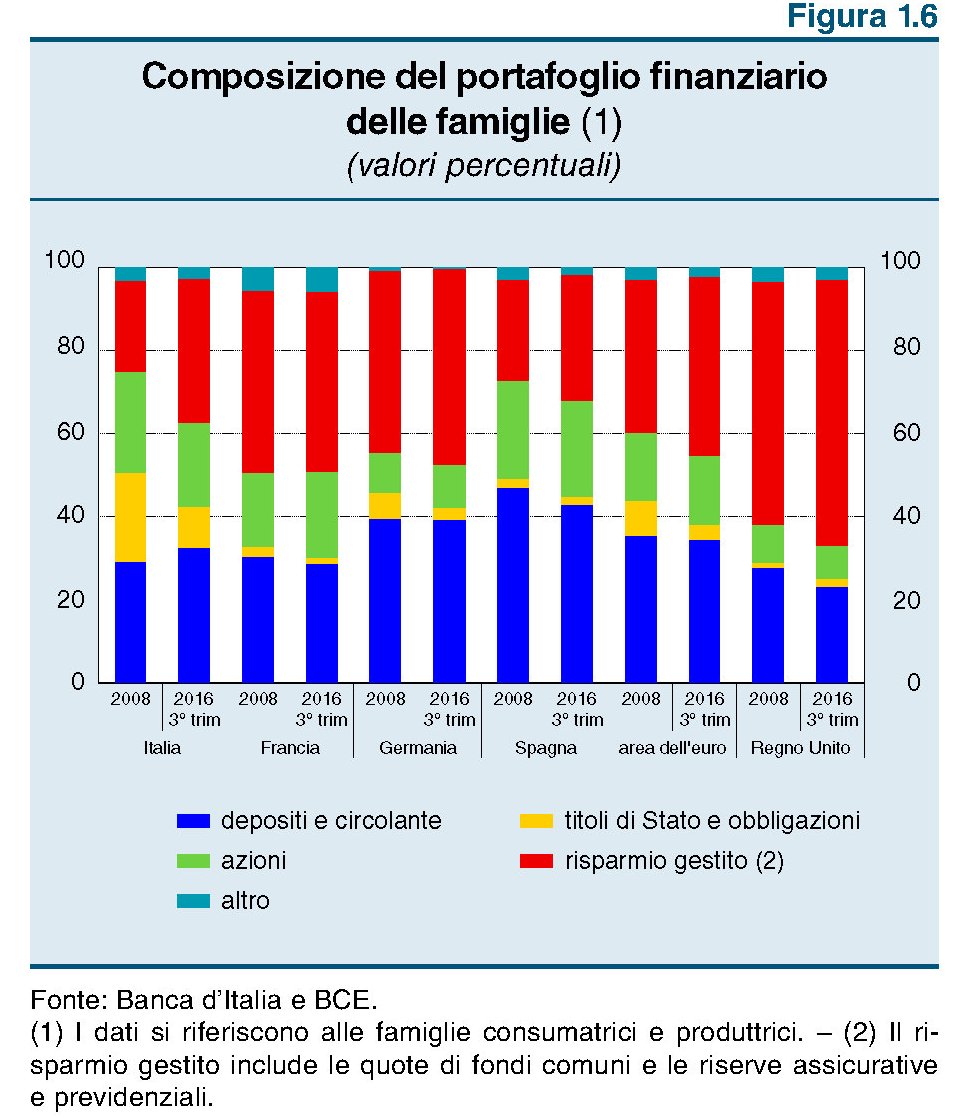
Si può capire molto del carattere di un popolo osservando il modo in cui tratta il denaro. Un popolo timoroso del futuro, come pare siamo diventati noi italiani dopo gli ultimi otto anni di crisi, ritira il denaro dal giro vorticoso dei mercati e lo parcheggia nei conti correnti, pronto a qualunque evenienza. Un popolo gagliardo come quello britannico, sempre otto anni dopo, invece prende i soldi dal cassetto bancario e li getta nella mischia del risparmio gestito, ossia nella girandola delle quotazioni. Oppure ci sono i tedeschi, che sempre hanno mantenuto uguale la loro rilevante quota di depositi bancari, la più alta fra i grandi paesi europei dopo la Spagna, mostrando ancora una volta la loro fermezza di carattere. Si può capire molto del carattere di un popolo guardando al denaro, a patto di ricordare che il denaro è il modo migliore che abbiamo inventato per comprare, ognuno a suo modo e comunque illudendosi, un po’ di tranquillità nel tempo futuro a spese del nostro tempo passato. Il denaro è tempo. E il tempo è l’autentica moneta internazionale.
Crollano gli investimenti petroliferi, ma non per lo shale
Pochi giorni fa l’IEA, agenzia internazionale dell’energia, ha pubblicato alcuni dati che mostrano come sia regredita l’attività tradizionale di esplorazione e scoperta di nuovi pozzi petroliferi a fronte di un notevole aumento delle produzioni alternative, shale oil in testa. Le compagnie, infatti, continuano a tagliare i costi di esplorazione con la conseguenza che i progetti convenzionali autorizzati per cercare il petrolio sono al più basso livello degli ultimi 70 anni (vedi grafico).
In particolare, le scoperte di petrolio sono diminuite a 2,4 miliardi di barili nel 2016, a fronte di una media di 9 miliardi l’anno lungo gli ultimi 15 anni. Al tempo stesso il volume di risorse estratto da progetti autorizzati per lo sviluppo è diminuito a 4,7 miliardi di barile, il 30% in meno rispetto al 2015, conseguenza del fatto che i progetti che si sono tramutati in decisioni di investimento sono calati al livello più basso dagli anni ‘40. Che sta succedendo?
Secondo l’IEA questo brusco ribasso nell’attività del settore tradizionale dell’estrazione è la conseguenza dell’altrettanto brusco taglio degli investimenti provocato, o quantomeno incoraggiato, dal calo dei prezzi petroliferi. E’ interessante osservare, tuttavia, che il crollo del settore tradizionale si associa a una notevole resilienza dell’industria statunitense dello shale, rimbalzata dopo l’accordo di Vienna del 30 novembre scorso, anche grazie al notevole ribasso dei costi – circa il 50% in meno dal 2014 – che ha reso i prezzi attuali più che convenienti per far ripartire la produzione. La media del prezzo di equilibrio del Permian basin texano quota adesso intorno ai 40-45 dollari al barile e si prevede che la produzione aumenti di 2,3 milioni barili al giorno entro il 2022 al prezzo corrente, e anche di più se i prezzi dovessero salire ancora. Al contrario il settore offshore, che pesa un terzo delle produzione di petrolio, è stato duramente colpito dalla crisi. Nel 2016 solo il 13% dei progetti approvati era offshore a fronte di più del 40% osservato fra il 2000 e il 2015. Nel Mare del Nord, ad esempio, gli investimenti globali sono arrivati a 25 miliardi di dollari nel 2016, circa la metà del livello del 2014.
Al momento il settore tradizionale pompa ogni giorno 69 milioni di barili che coprono in grandissima parte il fabbisogno quotidiano globale di 85 milioni, ma rimane il fatto che la produzione di shale ormai ha superato i sei milioni di barili al giorno e che buona parte arriva dagli Usa che perciò sono diventati strategicamente importanti nel mercato petrolifero. Tanto più in un contesto dove si prevede una crescita globale della domanda di petrolio di 1,2 milioni di barili al giorno l’anno nei prossimi cinque anni a fronte della quale il crollo degli investimenti potrebbe condurre a una notevole restrizione dell’offerta.
Ciò malgrado la spesa per investimenti è prevista ancora in calo quest’anno e il livello dei progetti di esplorazione approvati rimane depresso. “Ogni evidenza mostra un mercato del petrolio a due velocità – ha dichiarato Fatih Birol, direttore esecutivo dell’IEA – con le nuove attività a un livello storicamente basso del settore tradizionale che contrasta con la notevole crescita del settore shale statunitense. La questione chiave del futuro del mercato del petrolio è per quanto tempo una crescita del settore shale può compensare il rallentamento del resto dei settori”. Questione che è economica, evidentemente, ma soprattutto strategica. Ammesso che lo shale riuscisse nel tempo a equilibrare l’offerta di petrolio, questo farebbe degli Usa una potenza energetica con potenziali effetti destabilizzanti sullo scenario globale. La dualità del mercato petrolifero rischia di essere molto più che un problema. Rischia di diventare un’opportunità. Per gli Usa.
I deficit fiscali non diminuiscono la diseguaglianza in Cina
Si tende a credere – con grande fiducia – che le espansioni fiscali siano di per sé garanzia di una più equa redistribuzione del reddito. Tale suggestione si scontra con alcune evidenze che mostrano con chiarezza come il deficit non sia di per sé una garanzia di miglioramento della diseguaglianza. E ciò persino in economie dove la pianificazione statale è profonda e pervasiva, come in quella cinese.
Abbiamo già osservato alcuni effetti imprevisti dello stimolo fiscale cinese avviato dopo la crisi del 2008. L’ultimo Fiscal Monitor del Fmi ci consente di osservarne un altro che solleva dubbi circa il reale effetto degli stimoli fiscali, quando chi li pone in atto non si ponga espressamente la redistribuzione del reddito fra gli esiti della sua azione. Molte azioni pubbliche sono state improntate a questo principio. Si pensi ad esempio alle politiche di protezione sociale. Ma non è affatto detto che sia sempre così. A volte gli stimoli fiscali hanno effetti che possono andare nella direzione opposta a quella di una maggiore eguaglianza distributiva. Quando, ad esempio, si presta maggiore attenzione a politiche di stabilizzazione economica – si pensi a un intervento per aumentare la domanda effettiva – o di tipo allocativo, quando si sceglie di privilegiare un settore piuttosto che un altro. Non è affatto detto che interventi in questi due ambiti conducano naturalmente a una maggiore equità. Può anzi accadere il contrario. Alcune politiche, nota ad esempio il Fmi citando i tagli di tasse sui capitali, possono avere implicazioni negative per la distribuzione del reddito nel breve periodo.
“La politica fiscale – scrive il Fmi – gioca un ruolo importante per assicurare che i benefici della crescita siano condivisi all’interno della popolazione”. E tuttavia nella maggioranza delle economia avanzate le politiche fiscali “sono state sempre meno efficaci negli ultimi 20 anni” per lo più a causa, da una parte, della generosità dei benefit sociali erogati, dall’altra per una tassazione sempre meno progressiva. Fanno eccezione il Giappone e l’Italia che, osserva sempre il Fmi, “hanno migliorato il ruolo redistributivo del loro sistema di trasferimento fiscale e dei trasferimenti”.
Al contrario, nei paesi emergenti l’impatto redistributivo del sistema fiscale è rimasto modesto, con evidenti conseguenze sulla diseguaglianza, che rimane molto elevata. Vuoi perché gli incassi fiscali sono bassi, vuoi perché non esistono meccanismi efficienti di trasferimenti statali. Sicché si assiste al paradosso – e il caso cinese è l’esempio migliore – di un forte aumento del deficit fiscale senza che a ciò corrisponda una diminuzione del tasso di diseguaglianza, che anzi è in crescita. Ciò probabilmente è dovuto al fatto che il governo ha prediletto interventi di stabilizzazione e/o allocazione senza curarsi troppo dell’aspetto redistributivo.
Alcuni grafici aiuteranno a farsi un’idea più chiara. La Cina, insieme ai paesi esportatori di greggio, è stata il paese che più di tutti ha contributo all’aumento del deficit fiscale dei paesi emergenti dal 2012 ad oggi come si può vedere qui. La qualcosa ha condotto a un notevole aumento del proprio debito pubblico. Al tempo stesso però, la Cina è il paese che esibisce l’aumento più notevole di diseguaglianza, come si può riscontrare osservando l’evoluzione dell’indice di Gini nel trentennio fra il 1985-2015. In sostanza, i benefici della crescita straordinaria vissuti dalla Cina, e malgrado un imponente stimolo fiscale recente, sono stati condivisi assai meno di quanto si pensi. La politica fiscale non è stata efficace (vedi grafico) e la distribuzione del reddito è rimasta profondamente diseguale. Fatto strano per un paese comunista.
Cartolina: La mezzanotte del Mezzogiorno
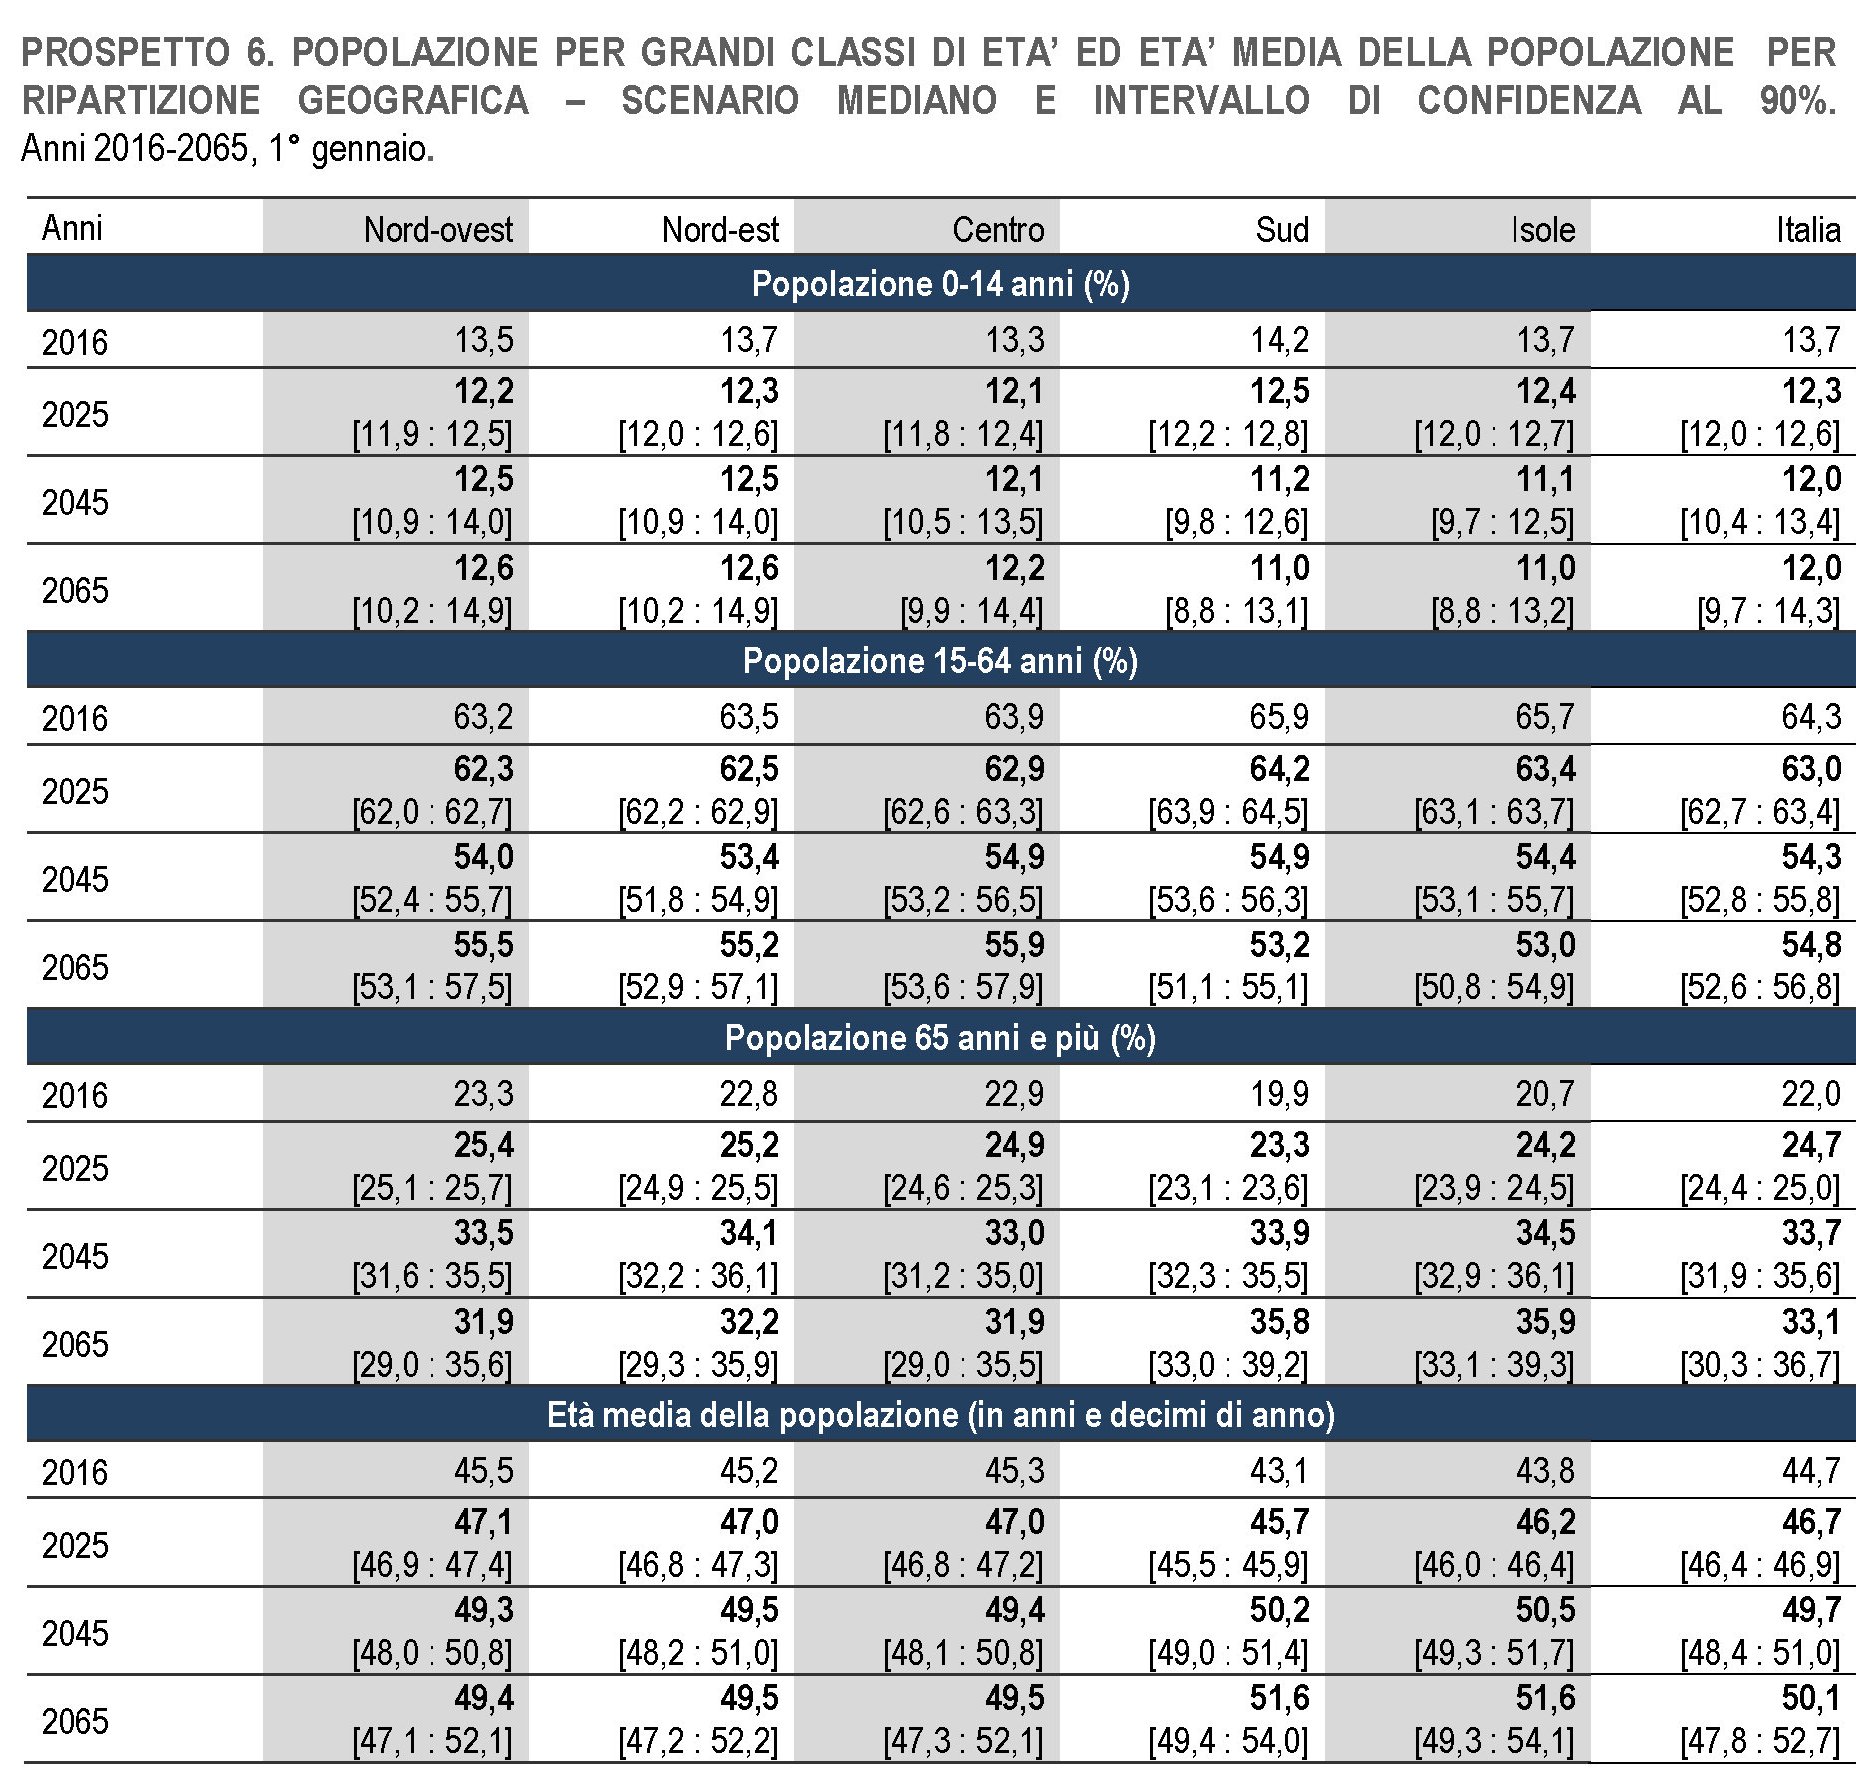
Il futuro che si prepara per il Mezzogiorno d’Italia, secondo quanto prevede l’Istat è abitato per metà da vecchi e bambini, nella proporzione di tre anziani e mezzo, forse quattro, per un giovane e per metà da popolazione in età lavorativa, che perciò dovrà farsi carico di tutti, con l’aggravante d’esser meridionale, ossia in costante debito di lavoro. Il Meridione avrà sempre meno persone, perché molti non ce la faranno e andranno via, riscoprendo la sua vocazione di deserto, che ben si attaglia ai suoi climi secchi e i suoi colori tersi. Un deserto abitato da tanti vecchi che attendono di dipartire e pochi bambini addestrati a partire con l’altra metà del cielo a sgobbare. Il futuro che si prepara per il Mezzogiorno d’Italia, secondo quanto prevede l’Istat, è quello della mezzanotte: l’ora dei fantasmi.
Cronicario: Spauracchio francese per i ricchi europei
Proverbio del 21 aprile Un ricco che non si conosce è povero
Numero del giorno: 16.000.000.000 Prestiti bancari alla Cina nel IV Q 2016
Ma si può cominciare così una giornata, già uggiosa e fredda che manco fosse gennaio?

Evidentemente si può. Il cronicario globale è in pieno delirio allucinatorio e nessuno sfugge a questa mania di fare i conti senza l’oste, ossia il popolo francese che per fortuna domenica vota. Tantomeno sfugge Ubs, che produce questa perla, dove elargisce previsioni finanziarie, già incerte di loro, sulla base di un risultato elettorale di là da venire. Poi dice che sono io che cazzeggio.

La vicenda non merita neanche un bit di più. Anche perché ci aspettano le prossime due settimane di analisi del voto per chiudere in bellezza con un secondo turno accompagnato da altre previsioni del genere.
La cosa divertente in tutta questa vicenda è che lo spauracchio francese arriva in un momento in cui l’Europa è zuppa di soldi che non sa come spendere, con un conto corrente della bilancia dei pagamenti a febbraio 2017 arrivato al record di 37,9 miliardi.
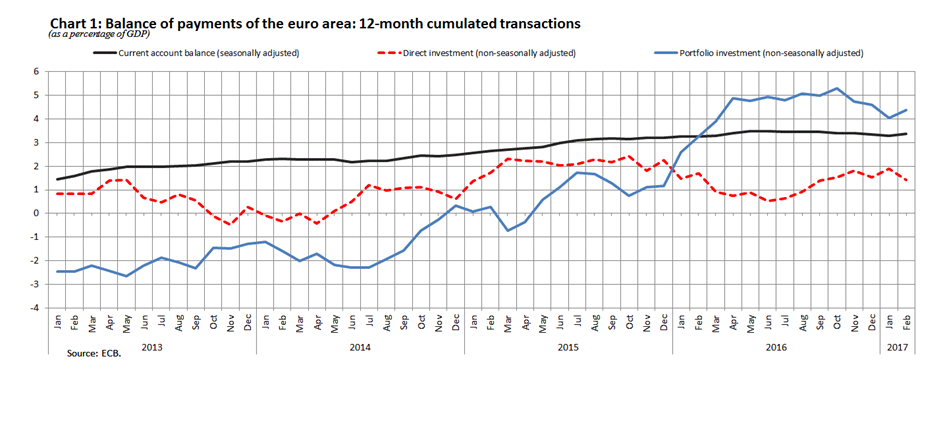
che nei dodici mesi terminati a febbraio ha totalizzato attivi per 360,2 miliardi, il 3,4% del pil dell’eurozona. Gli eurodotati, sempre nei dodici mesi, hanno cumulato un patrimonio di centinaia di miliardi in euro. Tanto è vero che stiamo molto meglio di alcuni anni fa che anche i tassi di deprivazione materiale sono crollati dal 2010.
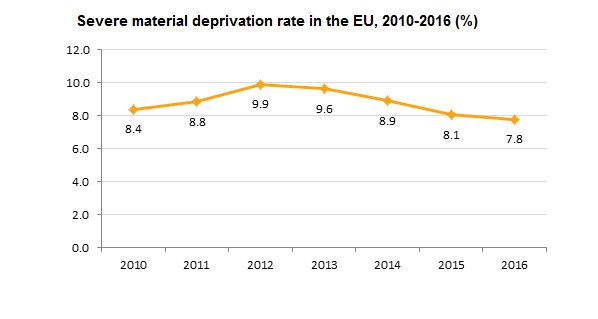
Ora non fatevi fregare. Quel 7,8% sono sempre 39 milioni di europei che fanno fatica a pagare i conti, riscaldare la casa, pagare una multa non prevista, mangiare carne una volta a settimana, fare una settimana l’anno di vacanza. E sono distribuiti un po’ in tutti i paesi, con forti concentrazioni nell’est europeo, anche se noi italiani da soli ne facciamo oltre sette milioni (ma la notizia è che la ricchissima Germania ne fa più di tre milioni).
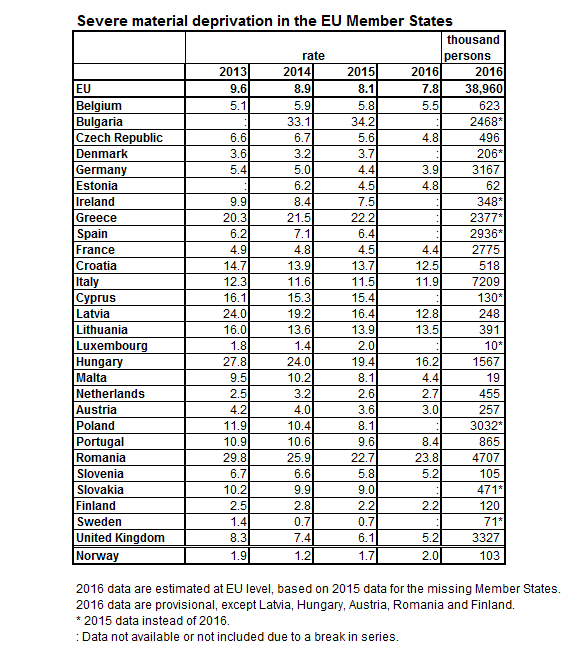
Epperò siamo lo stesso paese che continua a mandare soldi all’estero per investimenti di portafoglio, tanto da avere raggiunto persino un saldo positivo sui redditi primari, che vuol dire che le rendite dei nostri investimenti esteri superano il costo degli investimenti esteri da noi
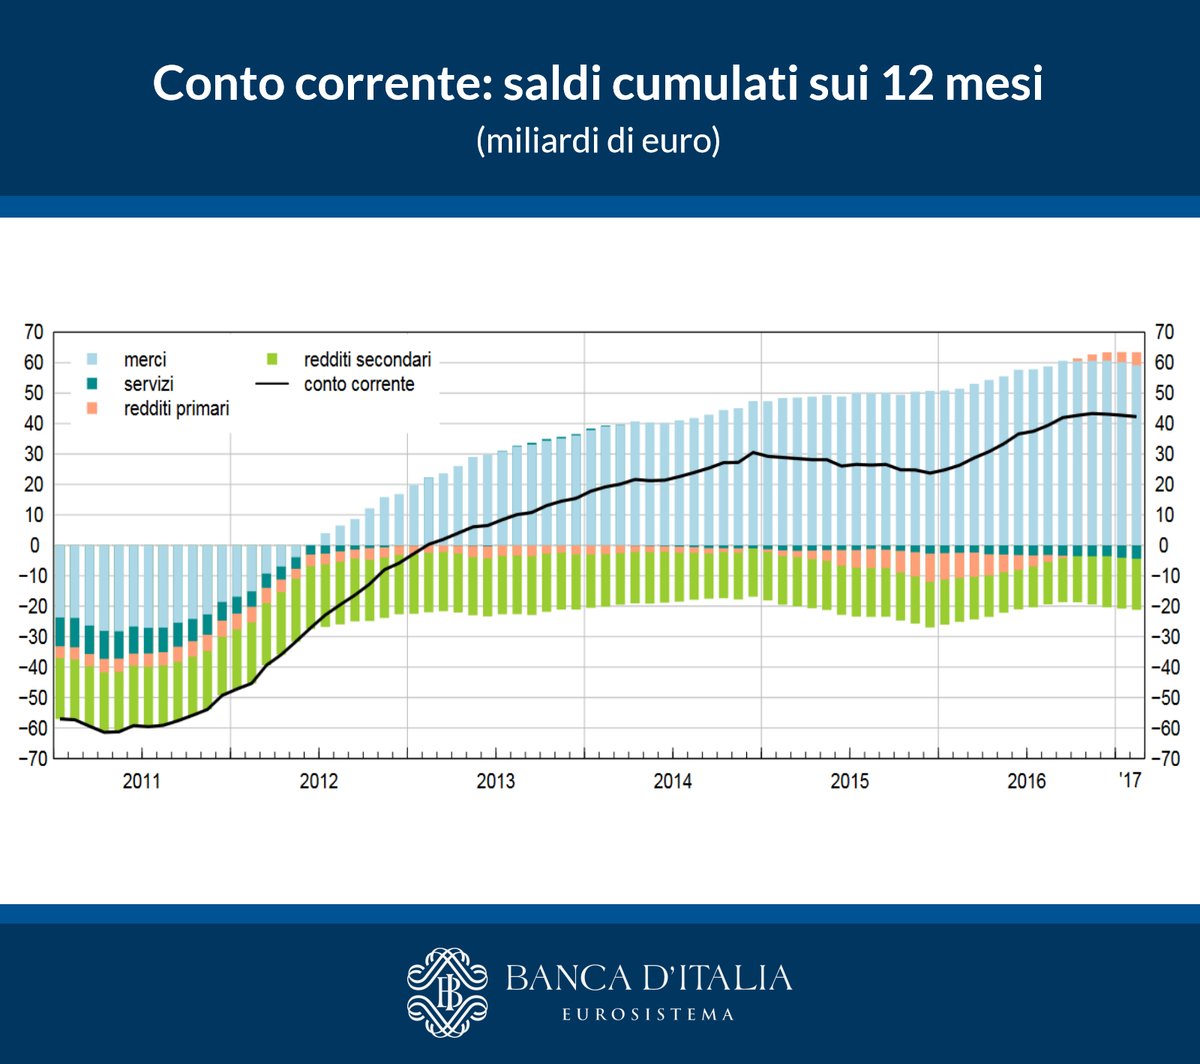
e ad aver cumulato, nel dodici mesi chiusi a febbraio 2017, 42,3 miliardi di attivi sul conto corrente, il 2,5% del Pil, più del 10% dell’attivo totale dell’eurozona, a fronte di circa il 20% di poveri censiti a livello europeo.

Detto ciò, sarebbero quest 39 milioni le plebi arrabbiate che nutrono i populisti? La storia ci dice che le maggioranza silenziose stanno altrove e hanno sempre la pancia piena. E siccome la nostra pancia non è stata mai così piena quanto in questi ultimi mesi forse è saggio iniziare a preoccuparsi.

Ma non oggi, neanche domenica e tantomeno lunedì. Sappiamo tutti quello che ci aspetta.
Tutto il resto è noia (cit.).
Ci rivediamo alla fine.
Cartolina: Meno poveri e più diseguali


Guardo come dentro a uno specchio rovesciato il paradosso economico della curva declinante della povertà globale che si associa a quella crescente della diseguaglianza dei redditi e capisco di trovarmi di fronte a uno dei dilemmi della nostra modernità. Dopo trent’anni – si potrebbe dedurne – molti stanno meglio al costo di una maggiore ricchezza di pochi. O potremmo dire che pochi si sono arricchiti sulle spalle di molti. O che che molti stanno meglio ma solo pochi stanno davvero meglio. E così dicendo, senza riuscire a uscire dalla logica della contrapposizione che vuole vincitori e vinti, che si nutre dell’astio dello sconfitto – o che si reputa tale – per alimentare la fregola di potenza di chi vuole vincere. Oppure potremmo dire che tutti stiamo meglio e basta. E ripartire da qui.
Cronicario: Il pugno d’acciaio di Mister T
Proverbio del 20 aprile Ogni fardello all’inizio pesa poco
Numero del giorno: 7,1 Incremento % produzione costruzioni nell’EZ
Mi mancava Mister T, a voi no? Io lo adoro. Per chi scrive minchiate sui giornali è come la manna biblica: una fonte inesauribile di nutrimento gratis.

Ora molti di voi ricorderanno che proprio nel giorno del suo insediamento Mister T ha ordinato via Twitter che gli oleodotti fossero costruiti esclusivamente con patrio acciaio, probabilmente sobillato dagli amici produttori che soffrono di un certo spiazzamento competitivo a causa dell’acciaio a basso costo importato dall’estero. E fin qui stiamo alla pubblicità social. Ora però vengo a sapere dai soliti che sanno tutto che Trump ha ordinato al Dipartimento del commercio di accertare se le importazioni di acciaio dall’estero mettano a rischio la sicurezza nazionale, visto che fra le altre cose servono a costruire le navi della gloriosa marina Usa.

No, non è uno scherzo. Il dipartimento avrà 270 giorni di tempo per stabilire se è una cosa seria. Ma intanto ieri il nostro beneamato incontrava i boss della ArcelorMittal, Nucor, U.S. Steel, TimkenSteel, AK Steel and United Steelworkers. E chi ha orecchi intenda.

Sedotto dal pugno d’acciaio di Mister T, capirete bene che ogni altra nuova scolorisca. M’impongo di tornare serio solo perché intanto Eurostat ha rilasciato il suo aggiornamento sul settore delle costruzioni, la cui produzione, per quanto in risalita, è ancora ben lontana dai giorni di gloria.

Notate che l’eurozona sta peggio dell’Ue a 28, ma solo i distratti si sorprenderanno: succede quasi sempre. Notate pure che siamo tornati con grande fatica al livello del 2010, comunque un 20% meno rispetto alle vacche grasse. La ripresina arriva anche in Italia, come certifica Istat.
Concludo con una perla che il cronicario globale in larghissima parte ignorerà, ma che invece dovreste sapere, perché è una perla di saggezza seminata in un mondo di stolti. Il gioielliere è Hyun Song Shin, capo della ricerca della Bis, la Banca che ci guarda dal cielo terso di Basilea, che ha rilasciato uno speech assai istruttivo su cosa sia la liquidità globale e le conseguenze che provoca nella vita di tutti noi. Vi do solo un assaggio, il resto leggetevelo da soli, che prima o poi ‘ste fatiche tocca farle: “L’economia globale non è una collezione di isole, ma una matrix di flussi finanziari”.

Nessuno è un’isola, diceva il poeta secoli fa.
A domani.
Il peso della demografia avversa schiaccia il mattone
Non c’era bisogno di chissà quale econometria per immaginare che l’invecchiamento della popolazione portasse con sé il raffreddarsi degli investimenti nel settore immobiliare. Popolazioni più anziane fanno raffreddare la domanda di nuove abitazioni, e se l’immigrazione non compensa, gli imprenditori edili, di fronte a una domanda debole, indeboliranno l’offerta. Lo dice il buon senso, ma a quanto pare non basta. Meglio attrezzarsi di pallottoliere e sviluppare un po’ di statistica, come ha fatto la Banca di Francia che ha pubblicato una pregevole analisi che quantifica il buon senso, come usa oggi, arrivando persino a misurare l’effetto di un calo della popolazione più attiva sul versante mattone – la classe 20-49enni – sul tasso di investimento residenziale. Addirittura secondo gli autori dello studio, l’andamento demografico è il miglior indicatore previsionale per stimare il tasso di investimento futuro. Altro che tassi a zero o credito lasco: a fare la differenza lasciano intendere, è l’età della popolazione.
L’analisi comincia notando come fra il 2007 e il 2015 il livello di investimento sul settore immobiliare è diminuito del 24% nell’eurozona. al contrario il livello del pil ha quasi recuperato quello del 2007. Come dire: la produzione è uscita dal cono d’ombra, ma l’immobiliare no. Al contrario era accaduto negli anni pre crisi: l’immobiliare cresceva più del pil, a tassi annui medi del 2,6% a fronte della media del 2% del prodotto interno lordo. Cosa è successo? “L’esperienza di alcuni paesi europei nei primi anni 2000 – scrivono – e la ben documentata relazione fra i prezzi delle case e il credito potrebbero suggerire che le condizioni finanziarie siano la determinante principale del livello degli investimenti nell’housing, ma noi abbiamo osservato che, contrariamente a questa ipotesi, sono i cambiamenti demografici il driver principale”. Per arrivare a questa conclusione gli autori hanno svolto analisi su un vasto assortimento di dati dalle quali hanno dedotto che “la crescita del gruppo dei 20-49enni è correlata con l’aumento del tasso di investimenti immobiliari”. In particolare, secondo i loro calcoli, un aumento della quantità di questa classe d’età dell’1% porta una crescita dello stesso importo sul livello degli investimenti. “Al contrario, i prezzi delle case – scrivono – il credito, la ricchezza disponibile o i tassi di interesse non sono variabili significative o spiegano molto poco”. E questo grafico, lo mostra con chiarezza.
Come si può osservare al cedere del tasso di crescita della popolazione 20-49 anni, corrisponde il declino del tasso di investimenti residenziali. Questo pattern è particolarmente evidente nel caso italiano e spagnolo. Al contrario quando la classe dei 20-49enni riprende a crescere – si osservi il caso norvegese – anche il tasso di investimento ne trae giovamento.
“I cambiamenti demografici hanno contribuito notevolmente al ciclo immobiliare degli anni 2000 – concludono gli autori – sia nel momento del boom che in quello del bust”. E se è vero che il credito ha favorito il boom, non vuol dire che la facilitazioni e gli stimoli finanziari delle banche centrali messi in campo dopo il bust siano in grado di far tornare un robusto tasso di investimenti sul mattone. L’economia è fatta di persone, pure se tendiamo a dimenticarlo, non di denaro. E questo ci dice qualcosa anche sul futuro, se si ritengono valide le proiezioni correnti sull’andamento della popolazione nei paesi avanzi e in quelli Ocse. Questa proiezioni vedono in costante diminuzione la classe dei 20-49 enni, con una stima che parla di un calo del 18% fino al 2050 al netto delle eventuali migrazioni. Dovremmo dedurne che i tassi di investimento sul mattone rimarranno stagnanti? Di sicuro dovremmo prendere in seria considerazione questa possibilità.

