
Categoria: Annali
Cronicario: L’economia ha smesso di far disastri. Ora tocca alla politica
Proverbio del 18 aprile Quando c’è una mèta anche il deserto diventa strada
Numero del giorno: 1 Incremento % annuo occupati nel manifatturiero tedesco
Come diceva quel tale, siamo fatti per soffrire. E infatti ci riusciamo benissimo. Mi stavo giusto curando la depressione da crisi del settimo anno, nel senso di settimo anno di vacche magre, piluccando con avidità le (rare) buone notizie economiche che arrivano da mezzo mondo, quando ecco farsi strada i disastri della politica. Anzi, dei politici. In un trimestre abbiamo avuto Trump che minaccia sfracelli, lo svitato nordcoreano che lancia missili, il turco che diventa imperatore d’oriente, il russo che fa il russo.

E noi europei non è che ci facciamo mancare niente. Siccome non ci bastavano le elezioni in Francia, che già sono quello che sono, e quelle tedesche di settembre, che saranno quello che saranno, ecco la vispa Theresa, tirare fuori l’annuncio di elezioni anticipate per l’UK a giugno, giusto in mezzo fra la Francia e la Germania, come sempre è stata l’UK.
Sicché capite bene perché gli aruspici del FMI, nel loro ultimo World economic outlook, accanto alla constatazione che “l’economia prende slancio”, si spertichino a parlare dei rischi che arrivano dalla politica per la timida ripresa economica che si prevede per quest’anno e il prossimo. A proposito: beccatevi questo.
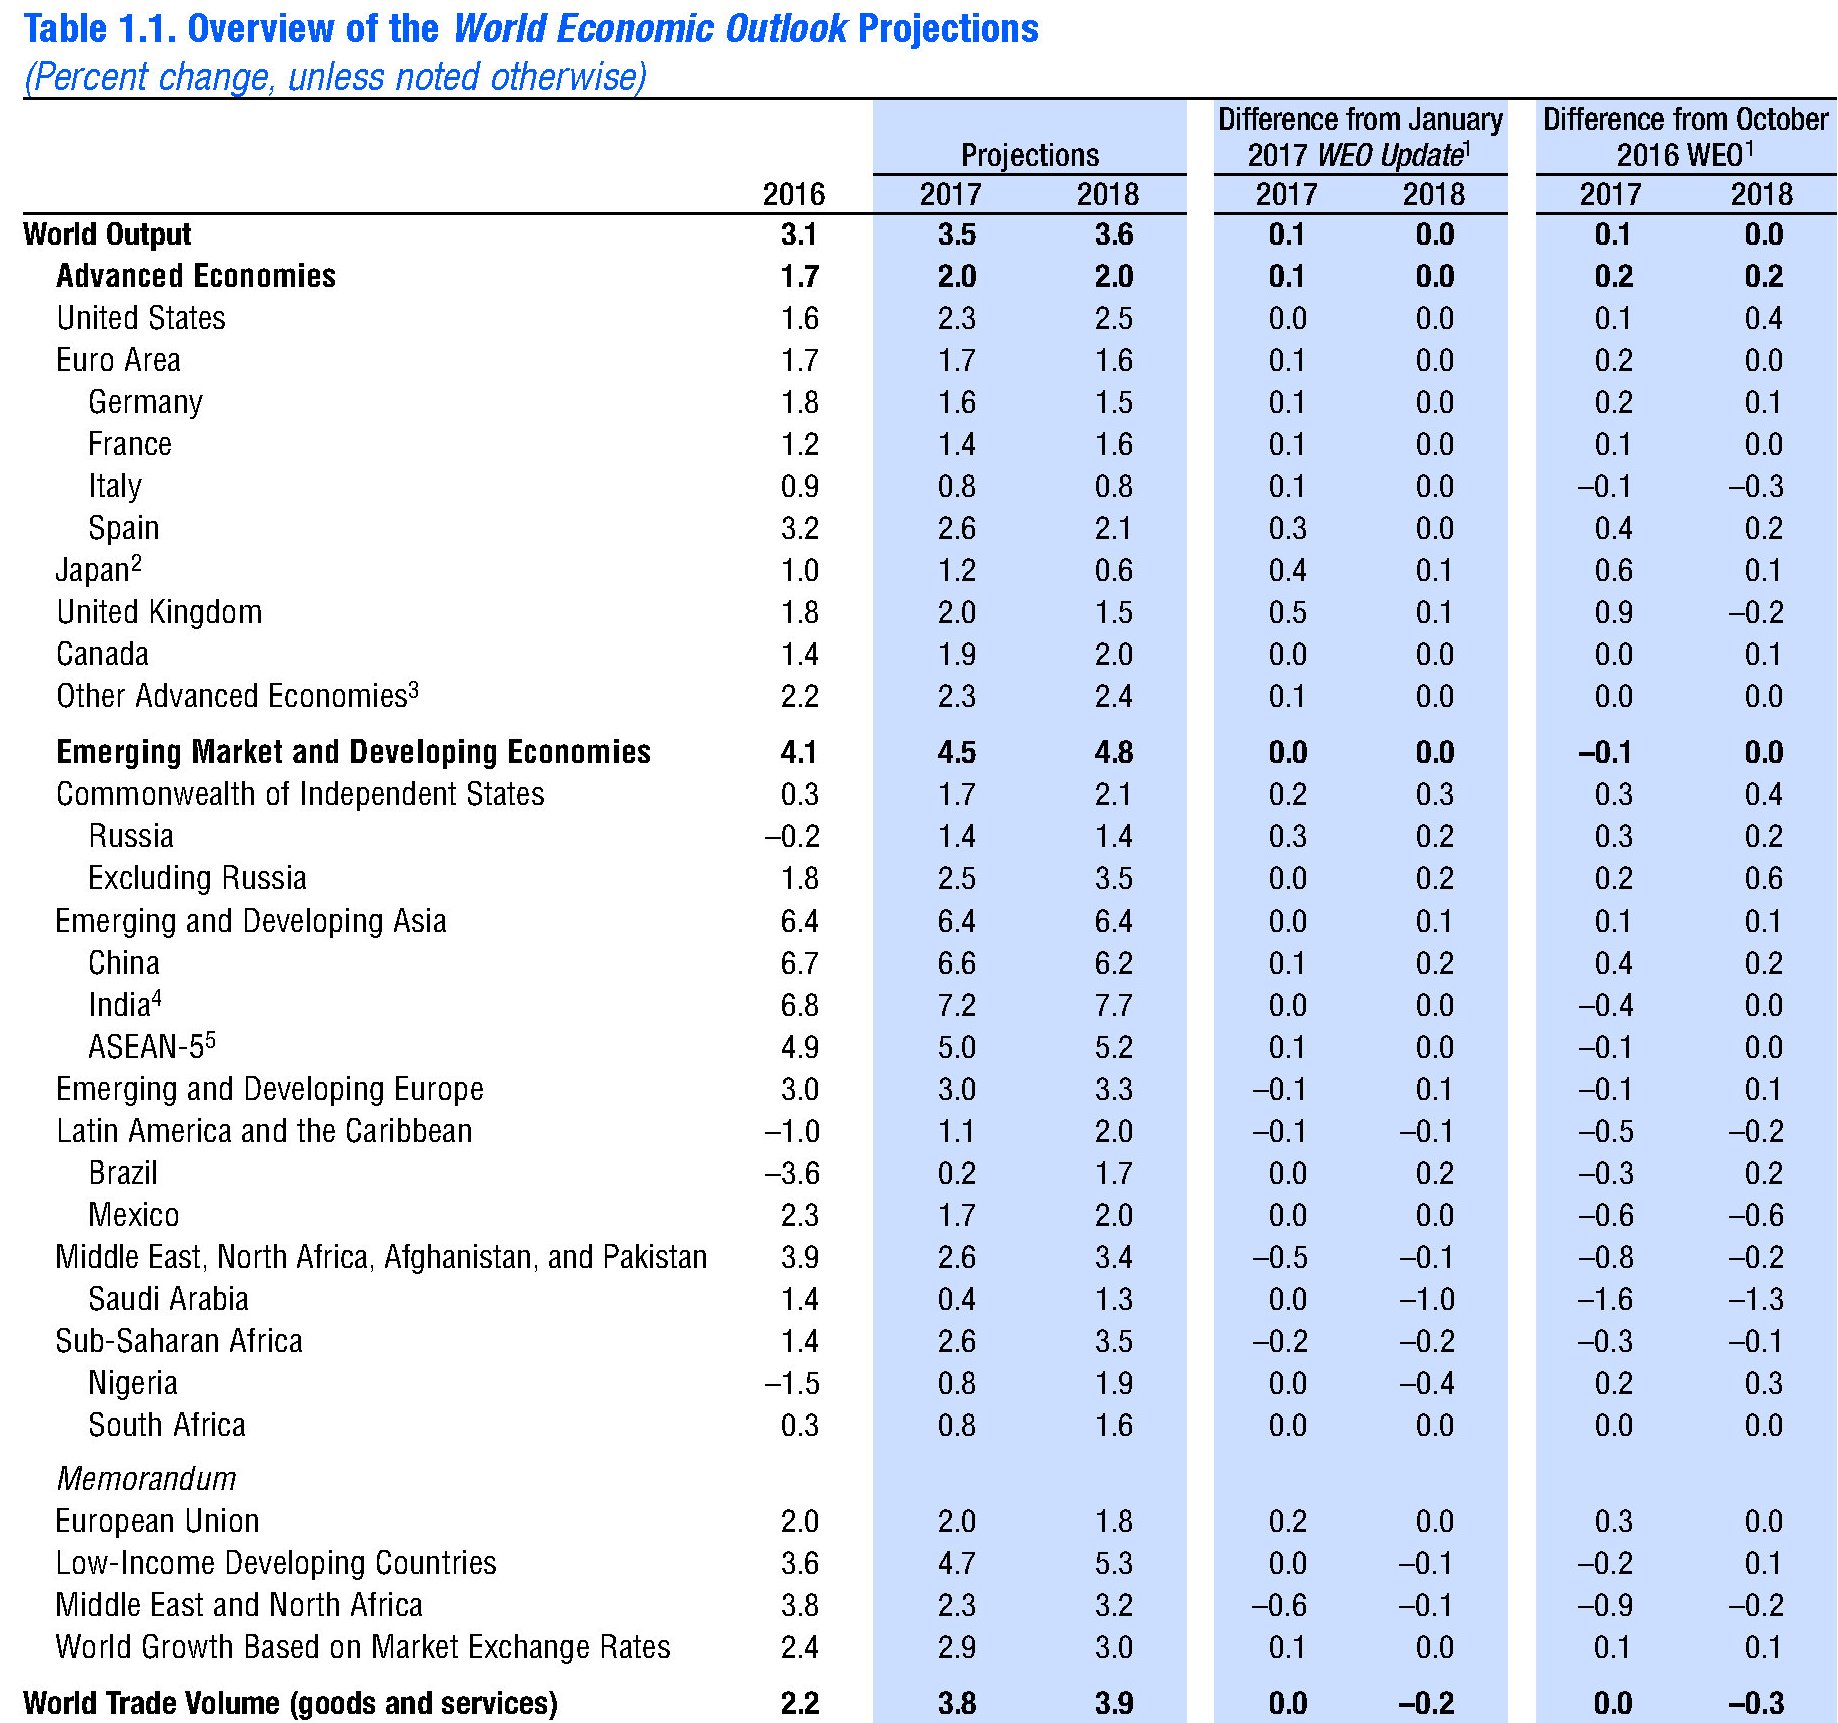
Notate che le previsioni sono buone persino per il commercio internazionale, che ogni giorno si becca una sberla da Mister T. L’ultima è la firma dell’ordine esecutivo per rivedere sistematicamente le leggi che determinano le policy con le quali gli Usa disciplinano gli acquisti di merci, e le esenzioni esistenti per i partner commerciali, oltre che rivedere gli accordi che disciplinano l’ingresso di lavoratori stranieri. Insomma, il solito simpaticone.
Giusto per ricordarvi chi passa i guai se Trump fa Trump, guardate questo specchietto messo a disposizione dal WEF.

Dopodiché guardate quest’altro grafico che vi fa capire quanto sia peloso il “protezionismo” Usa.

Quella che vedete, è la produzione di shale Usa cresciuta di circa 76 mila barili in un mese arrivando a al record di 2,36 milioni. Notate come la produzione si impenna sul finire del 2016, probabilmente a causa dell’accordo Opec del 30 novembre che ha condotto al taglio della produzione Opec e Russa. Non certo di quella Usa, che anzi è stata stimolata dal rialzo dei prezzi seguito all’intesa.

Vi saluto con una notizia che arriva dal paese della Grandi Speranze – quello col pil del primo trimestre al 6,9% – che mi ha provocato un certo prurito.
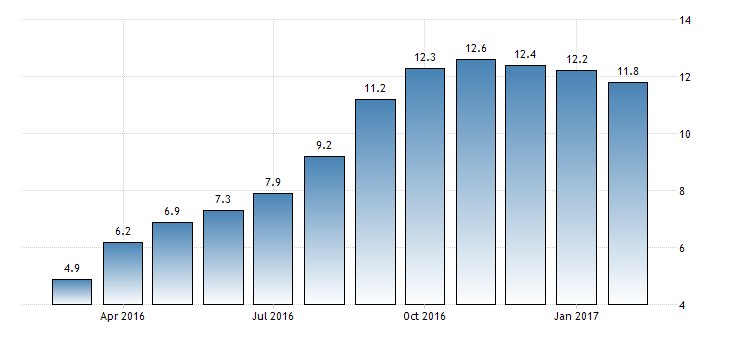
I prezzi delle case in Cina sono cresciuti dell’11,8% su base annuale a febbraio 2017. Ma non chiamatela bolla. E’ ben altro.

A domani.
Cartolina: La socializzazione delle perdite
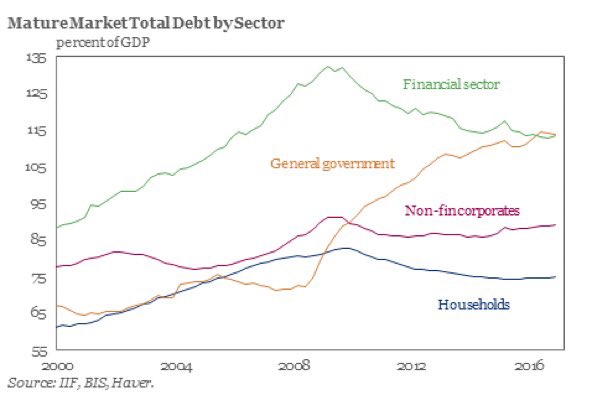
Nell’abbracciarsi quasi erotico col quale la curva in rialzo del debito dei governi incontra quella al ribasso del settore finanziario si raffigura il significato della gigantesca socializzazione pubblica delle perdite private che si è consumata in questi anni. Solo la cattiva coscienza di chi pensa le banche nemiche del popolo può alimentare la narrazione secondo la quale questo passo è stata una disgrazia, mentre lo sarebbe stata il non farlo. Usare i soldi di tutti per salvare i soldi di tutti: di questo si è trattato, e faremmo bene ad accettarlo. Anche perché diverso e più profondo è il danno che la socializzazione delle perdite genera in una società, ragion per cui dovremmo sempre evitare di farvi ricorso. Questi eventi, difatti, diffondono come una peste il senso del fallimento, da cui si originano lo sconforto e la paura. Poiché tutti perdiamo, nessuno crede più di poter vincere. E non basta una ulteriore iniezione di denaro di tutti – come ci vogliono far credere – per far tornare a tutti la voglia di far denaro. Serve altro. Nessuno sa cosa sia. Forse il tempo.
La grande trasformazione della ricchezza italiana
Forse è terminata, forse no, ma una cosa la possiamo dare per certa: il mattone italiano ha subito una notevole cura dimagrante che Istat ha calcolato nell’ordine del 14,6% fra il 2010-16. Il settennio terribile dell’immobiliare, che ha sconvolto il settore delle costruzioni e generato moltissime delle sofferenze che tormentano le nostre banche.
Un numeretto rilasciato di recente da Istat accende un lumicino in una delle notti più scure della nostra storia recente. Il dato ci dice che l’IPAB, che sta per indice prezzi abitazioni, nel quarto trimestre 2016 ha avuto una variazione trimestrale nulla e una annuale – quindi rispetto all’ultimo trimestre del 2015 – positiva per lo 0,1%. Poco più che nulla, ma comunque importante se si considera che nel terzo trimestre 2016 il dato annuale segnava ancora un calo dello 0,9%. E’ ancora presto, tuttavia, per dedurne che il periodo delle vacche magre sia terminato. Complessivamente, infatti, anche il 2016 è stato un anno di calo delle quotazioni, anche se solo per lo 0,7%. Le quotazioni sono calate, ma rallentando la perdita, che nel 2014 era stata del 4,4% e l’anno successivo del 2,6%, probabilmente anche in virtù dell’aumento delle compravendite, che nel 2016 sono aumentate del 18,9% secondo i dati dell’Osservatorio del mercato immobiliare dell’agenzia delle entrate.
La crisi, tuttavia, ha lasciato non poche macerie. Se scomponiamo l’indice distinguendo fra abitazioni nuove ed esistenti, osserviamo che c’è ancora una marcata differenziazione degli andamenti e soprattutto nei valori delle due categorie (vedi grafico). In sostanza, mentre le abitazioni nuove hanno quasi del tutto recuperato il livello 100 del 2010 – stanno ancora sotto di circa il 2% – le abitazioni esistenti esibiscono un indice di quasi il 20% inferiore a quello’anno: il 19,6%. E’ qui che la crisi ha colpito duro erodendo una quota significativa della ricchezza delle famiglie italiane che, com’è noto, è in gran parte fondata sulla prima casa di proprietà. La media del 14,6 di perdita di valore, quindi, nasconde una profonda differenziazione fra le diverse categorie di immobili.
Se volessimo avere un’idea – necessariamente approssimativa ma comunque sensata – di quanto abbia significato in perdita di valore per le famiglie italiane questo settennio terribile, potremmo servirci del database Istat che misura il valore delle abitazioni attingendo dai conti nazionali, riferiti alle attività non finanziarie. I dati (vedi grafico) quotano in circa 4.688 miliardi il valore delle abitazioni delle famiglie consumatrici. Il dato è aggiornato a settembre 2016 ed è riferito all’anno 2015, quindi non tiene conto del calo ulteriore registrano l’anno scorso. Dal picco raggiunto nel 2011, quando questa categoria quotava un valore immobiliare di 4.976 miliardi al valore di fine 2015 a valori correnti. Parliamo di 288 miliardi, una roba che vale il 18% circa del nostro pil.
Questo vuol dire che siamo più poveri? Non esattamente. Di recente il governatore di Bankitalia Visco ha ricordato in Senato che la ricchezza totale delle famiglie italiane, riferita al 2015, rimane intorno ai 10 trilioni di euro, dei quali tre quarti sono attività reali (in gran parte abitazioni, ma non solo) e circa 4.000 miliardi sono attività finanziarie. Nel suo intervento Visco ha sottolineato come i tempi recenti si connotino per una spiccata propensione alla liquidità da parte dei risparmiatori. Costoro, insomma, preferiscono tenere gran parte di questa ricchezza finanziaria in strumenti a breve e brevissimo termine, a cominciare dai depositi che assorbono il 27,2% del totale, vicino al livello del 31,8% del 1990 che evoca memoria di tempi assai diversi dal nostro, salvo forse per la turbolenza. In ogni caso, la quota di depositi era del 21,3% nel 2005, e questa differenza spiega bene come la crisi abbia reso i risparmiatori assai meno propensi a investire in strumenti di lungo termine. Rimane la domanda: siamo più poveri per colpa del crollo del mattone? Forse la risposta più corretta è che siamo diversamente ricchi.
Per osservare questo andamento ci viene in aiuto l’ultimo rapporto Consob sulle scelte di investimento delle famiglie italiane. non servono molte parole, basta un grafico. Come si può osservare, la linea della ricchezza netta, ossia senza i debiti, è rimasta sostanzialmente piatta dal 2008 in poi. A cambiare è stata la distribuzione interna. Dal 2012, in particolare, il dimagrimento del mattone è stato grossomodo compensato dall’aumento di valore degli asset finanziari. Tutto come prima? Non proprio. Innanzitutto il calo dei valori immobiliari ha colpito in media tutti i proprietari di casa – ricordo che abitiamo in un paese dove i due terzi circa delle famiglie hanno una casa di proprietà. al contrario l’aumento di ricchezza finanziaria ha favorito chi ne era provvisto, e ancor di più chi ha rischiato investendola, non certo chi ha tenuto i soldi in banca. E poi c’è un’altra cosa. Avere meno ricchezza reale e più ricchezza finanziaria significa che abbiamo scambiato la solidità del mattone con la liquidità. Che in tempi di volatilità ci mette poco a diventare gassosa.
I consigli del Maître: Il boom degli antidepressivi e quello del mattone
Anche questa settimana siamo stati ospiti in radio degli amici di Spazio Economia. Ecco di cosa abbiamo parlato.
Poveri ma sani. La settimana scorsa, in occasione del World Health day, diversi istituti hanno rilasciato alcune informazioni interessanti che servono anche a sfatare alcuni luoghi comuni. Una di queste, rilasciata da Eurostat, dice che Grecia e Cipro sono i paesi con il maggior numero di cittadini che dice di avere una salute buona o molto buona, pari all’85% dei 15-64enni.
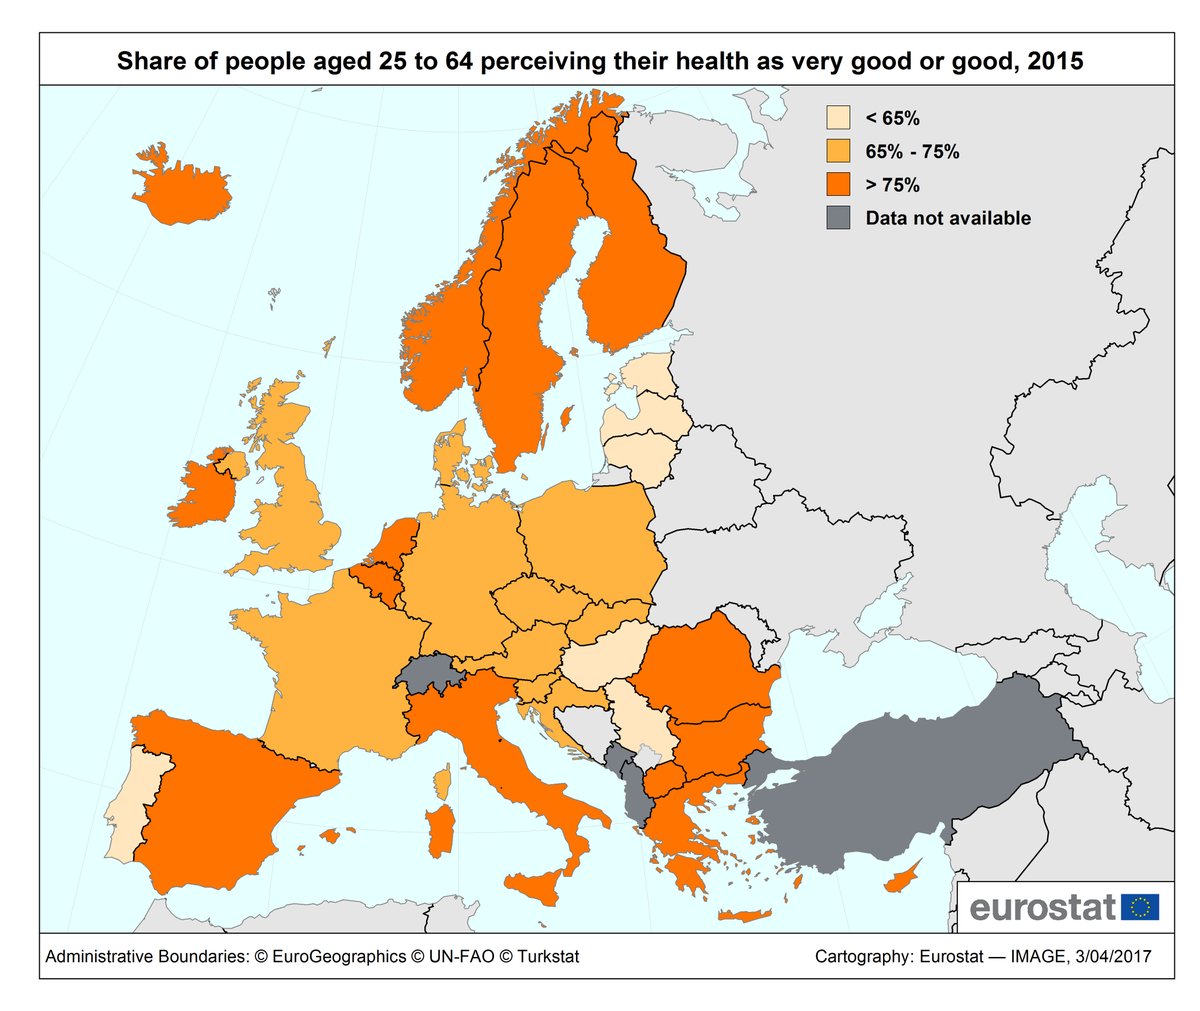
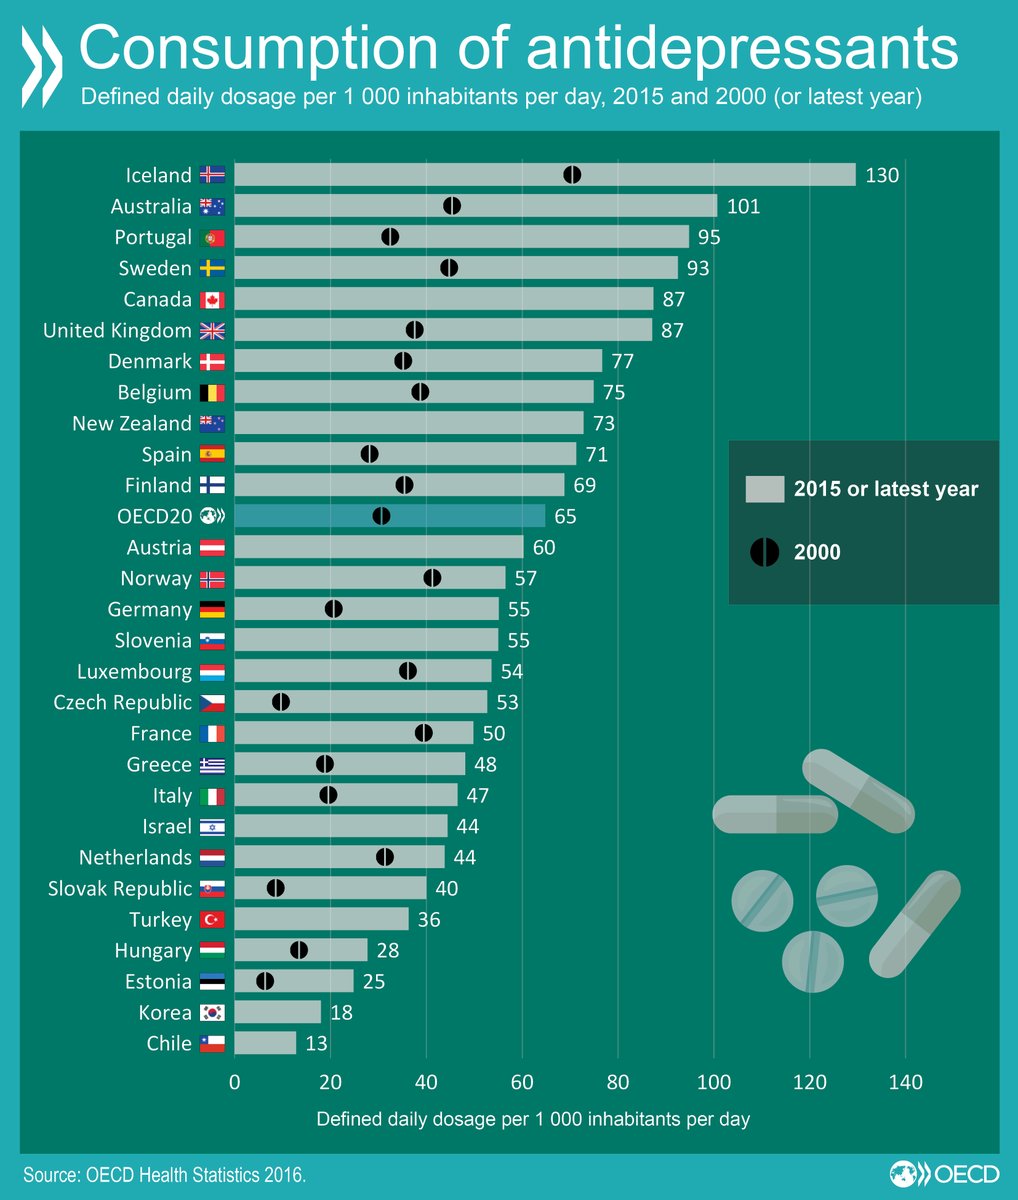
Come si vede dal grafico, anche noi italiani siamo messi abbastanza bene, a conferma del fatto che le difficoltà economiche – e la Grecia e Cipro ne hanno viste assai peggiori delle nostre – non sempre – o almeno non subito – hanno impatti sul benessere autentico della popolazione. Sempre la Grecia, ad esempio, si segnala per un numero moto basso, il 4,7%, di persone che soffrono di depressione e sta in coda alla classifica preparata da Ocse per il consumo di antidepressivi. In testa ci stanno gli Islandesi.
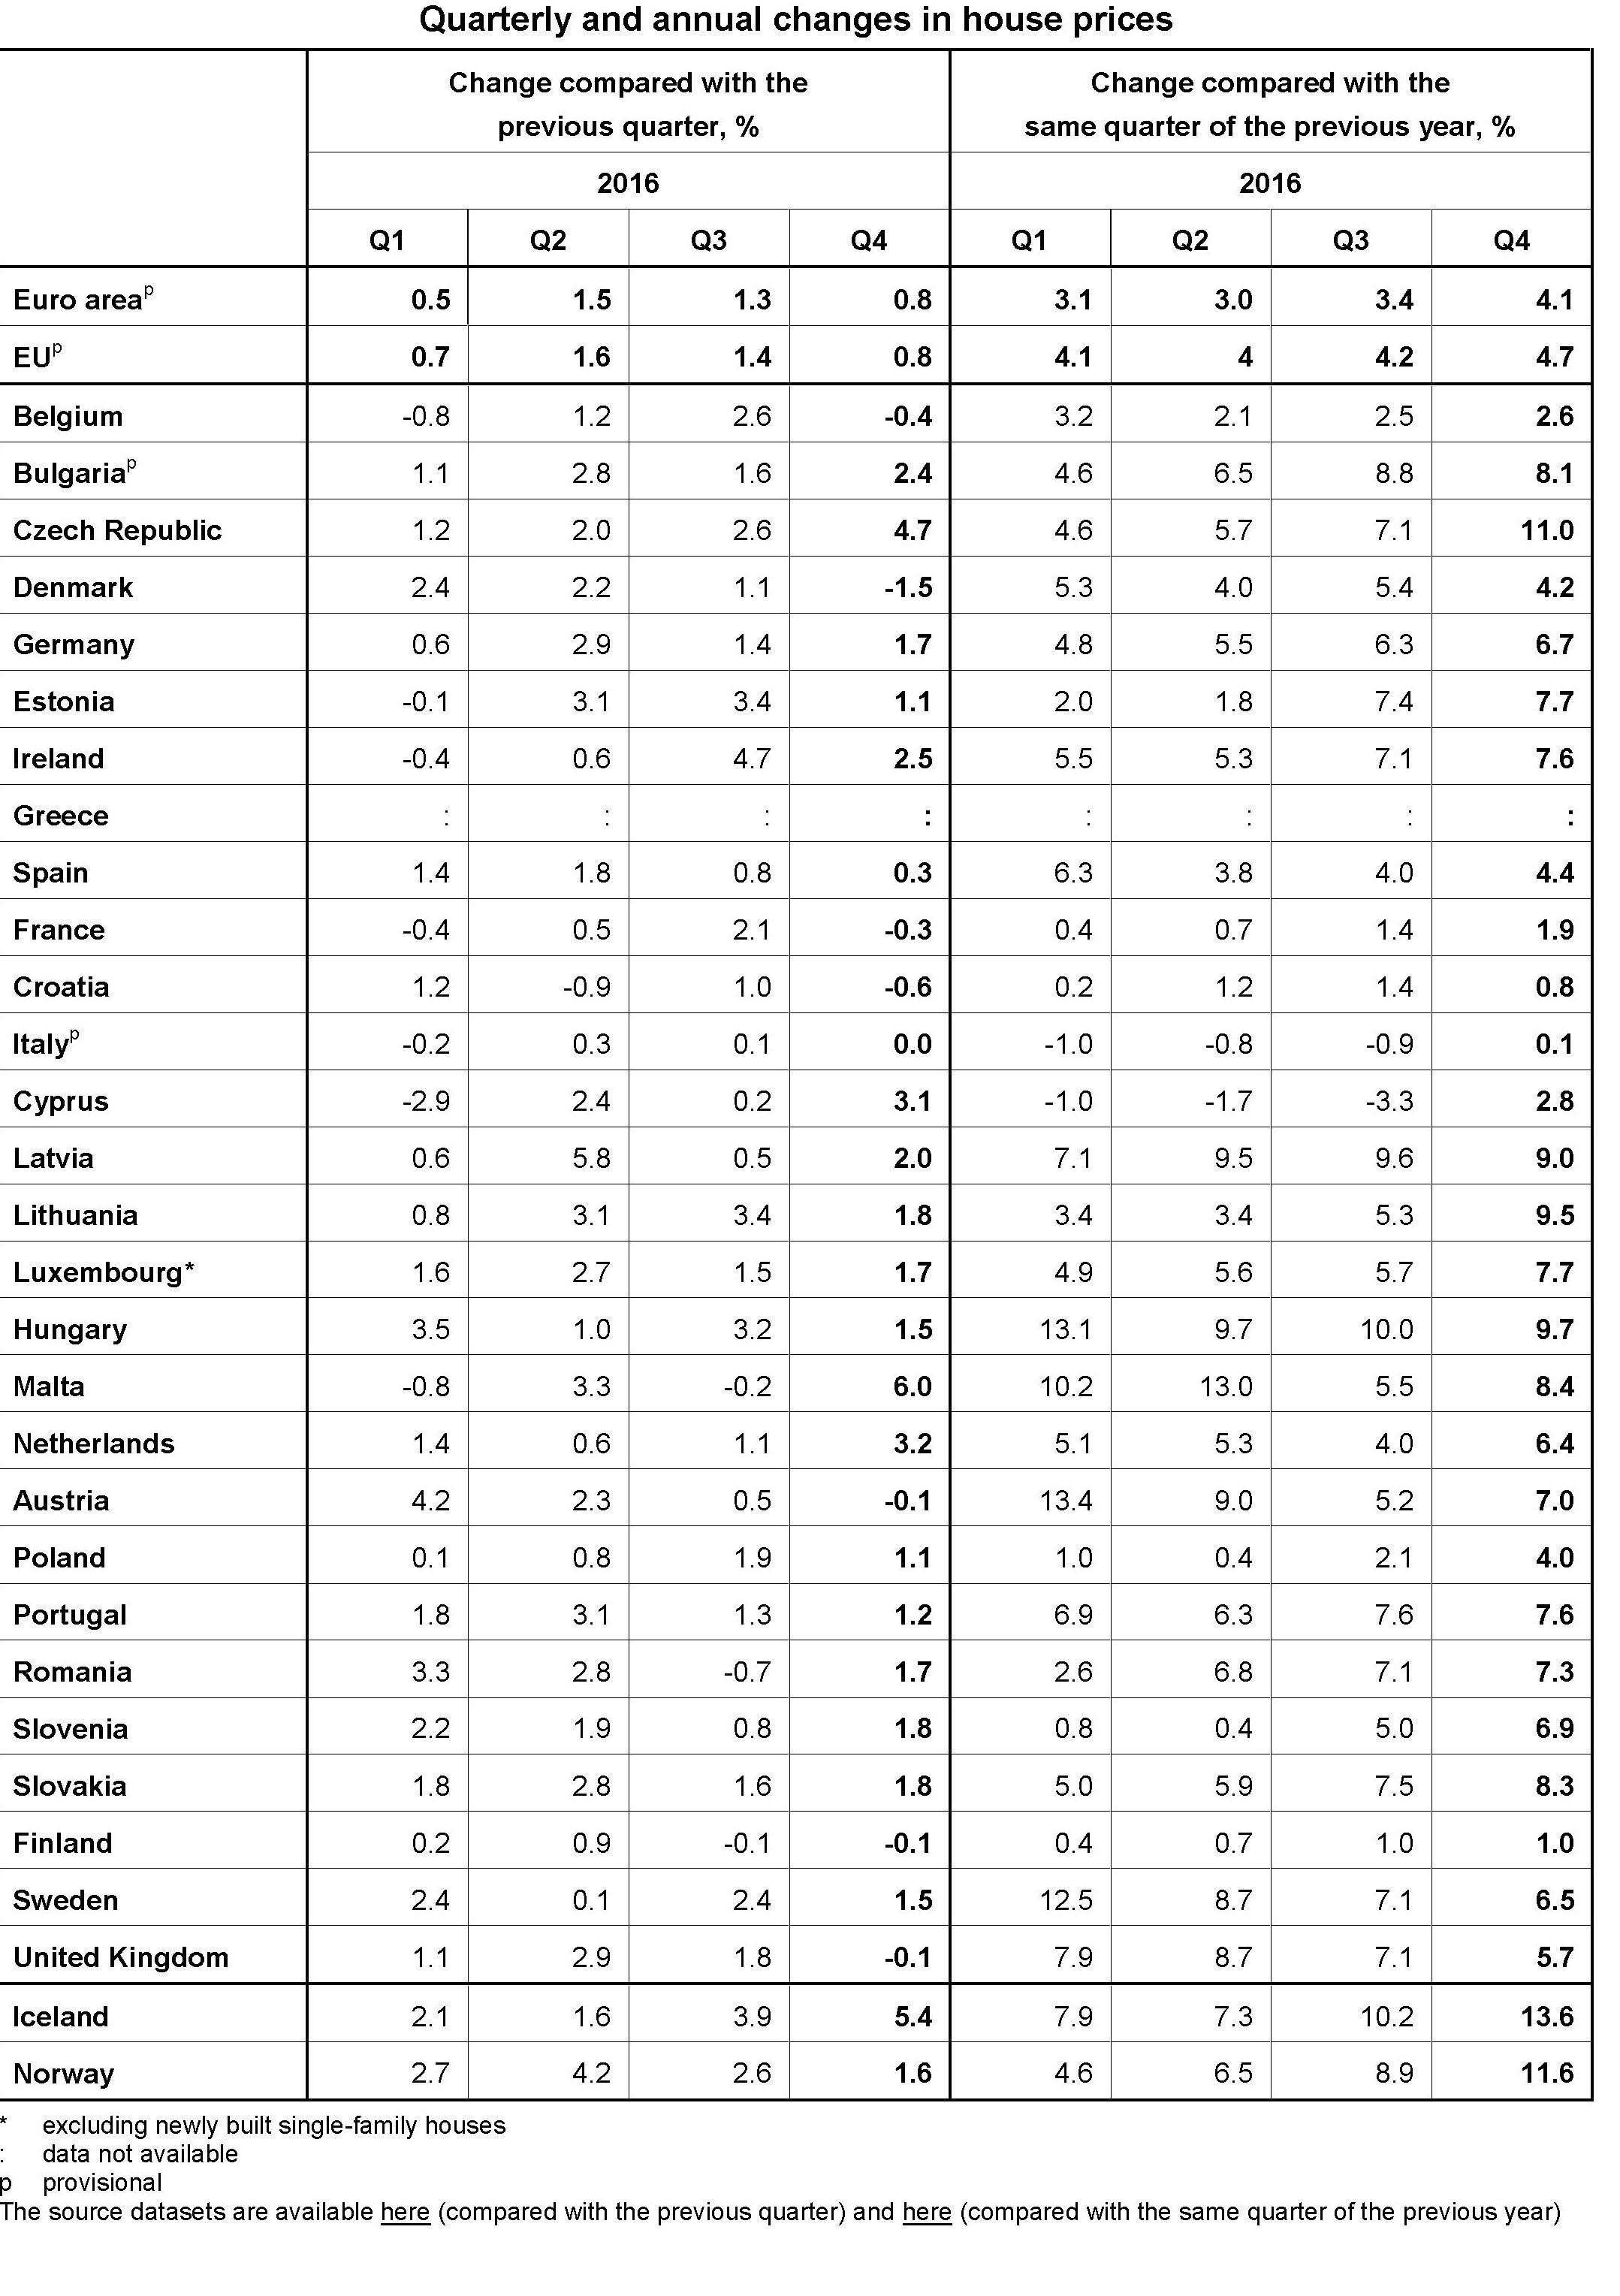
Il boom del mattone in Europa. Eurostat ha rilasciato i dati dell’andamento del mercato immobiliare nell’euro area e nell’Ue nell’ultimo quarto del 2016. Su base annuale i prezzi sono cresciuti del 4,1%, ma come sempre con grandi differenze fra i vari paesi. In Italia, ad esempio, la crescita è stata appena dello 0,1%, il primo dato positivo da diversi e dopo un calo dell’indice dei prezzi di oltre il 14% dal 2010. Ma la vera sorpresa è la Germania, dove i prezzi sono cresciuti del 6,7% su base annua, più dell’UK, con poco del 5% e dell’Olanda, dove i prezzi sono molto tirati (+6,4%) da diverso tempo. Si segnalano prezzi molto caldi anche nella parte orientale dell’Europa. Insomma, la ripresa del mattone sembra essersi avviata sul serio, ma è ancora presto per capire quanto sarà duratura e soprattutto sostenibile.

Si cresce grazie a consumi e investimenti. L’Ocse ha rilasciato una interessante ricognizione che fa il punto sulle varie componenti che hanno contributo alla cresciuta del pil nell’intera area nei vari trimestri dall’ultimo del 2014.
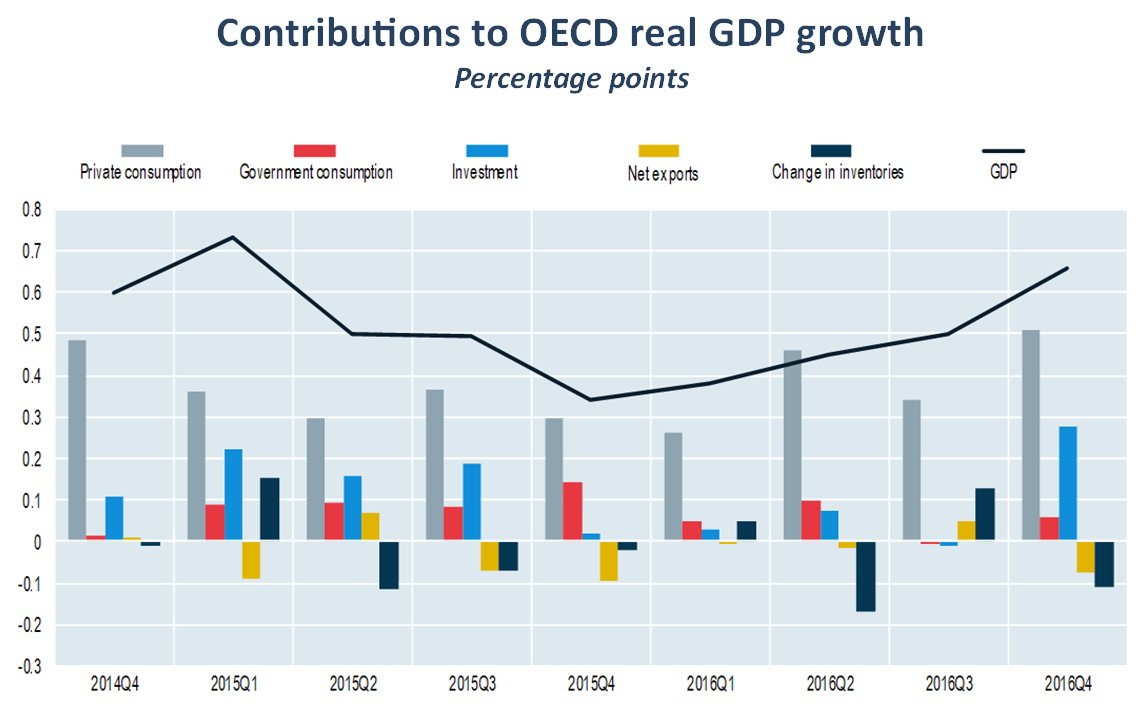
Si osserva chiaramente che, specie nell’ultimo quarto, uno degli impatti più rilevante, dopo il consumo privato, è arrivato dagli investimenti, che hanno contribuito per oltre 0,3 punti alla crescita dello 0,7 registrata rispetto al trimestre precedente. E’ interessante osservare che l’export netto. Al contrario, ha offerto un contributo negativo. Il segnale è interessante perché mette in secondo piano le esportazioni rispetto all’autentico driver della crescita, ossia il consumo privato e poi gli investimenti. Sarà per questo che pochi giorni fa dalla Bce è arrivato l’invito a fare aumentare i salari, la via più facile per fare aumentare i consumi e l’inflazione. Ma non è detto che sia anche la migliore. Chi ha la memoria lunga lo sa bene.
L’età del mattone. Gli andamenti demografici sono i migliori previsori del tasso di investimento nel settore residenziale. Così almeno conclude la Banca di Francia una ricognizione pubbicata la settimana scorsa dove si esamina l’andamento dei tassi di investimento residenziali rispetto al Pil nella zona euro e si mette in correlazione con l’andamento demografico. Come si osserva nella zona considerata il tasso di investimenti residenziali, dall’esplodere della crisi, è stato regolarmente inferiore alla crescita del pil. E secondo gli studiosi la chiave per comprendere questo andamento è il ciclo demografico. Contrariamente a quanto si crede, scrivono, non è la variabile finanziaria a fare la differenza, quindi la disponibilità di credito o il livello dei tassi, ma l’età. In particolare un aumento dell’1% nel numero delle persone di età compresa fra i 20 e i 49 anni è correlato con un aumento dell’1% del tasso di investimento nel settore immobiliare.

Fonte: Banca di Francia
Con i nostri tassi di crescita della popolazione c’è poco da stare allegri. L’immobiliare in futuro rischia di rimanere stagnante a lungo.
Cronicario: In Italia calano le sofferenze, non le tasse
Proverbio del giorno Le anime forti hanno volontà, quelle deboli desideri
Numero del giorno: 0,8 Crescita %prestiti al settore privato italiano su base annua
In America due cose sono ritenute sicure: la morte e il pagamento delle tasse. Qui da noi, nel Belpaese, solo una, perché di morte, superstiziosi come siamo, non parliamo mai: le tasse. Non nel senso che le paghiamo – c’è sempre una qualche voluntary disclosure in agguato – ma nel senso che aumentano sempre. Quando vi dicono che il governo – qualunque governo – ha diminuito le tasse, non credetegli: è una bufala. Poi prendetevi l’ultima release Istat sui conti nazionali e sbattetegli in faccia questa tabella.
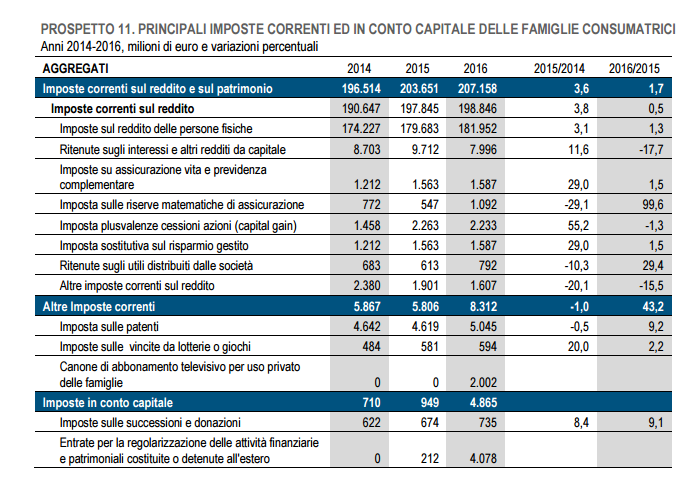
Come si può osservare; nell’ultimo triennio in aggregato le imposte sono aumentate, e mi piacerebbe pensare che sia dipeso dal fatto che hanno pagato più persone o perché abbiamo prodotto più reddito, non perché sono state aumentati surrentiziamente i prelievi a carico di chi le pagava già.
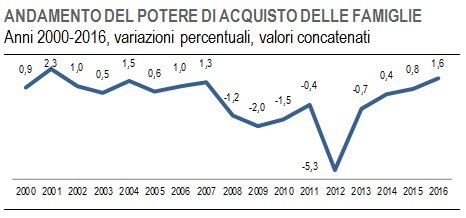
In ogni caso i conti raccontano di un’Italia che sta un filo meglio, almeno relativamente alla contabilità. Il risparmio aumenta

grazie alla crescita del potere d’acquisto
ma rimane il fatto che “l’incidenza delle imposte sul reddito disponibile è diminuita per le società finanziarie e non finanziarie, mentre è lievemente aumentata per le famiglie”. Che sentitamente ringraziano e strizzano i consumi per pagare le imposte. Ma anche per fare un qualche debituccio, visto che le banche sono tornate a far credito al settore privato, secondo le ultime rilevazioni di Bankitalia e sono proprio le famiglie a tirare la volata con una crescita del 2,2% dei prestiti a loro concessi.

In calo, sempre a febbraio, invece il tasso delle sofferenze bancarie: l’11,7% a fronte del 12,2% di gennaio. Fisco a parte, si soffre di meno.
Il terzo tema della giornata lo lancia l’istituto di statistica tedesco che pubblica una gradevole statistica sul costo di un’ora di lavoro per gli imprenditori dell’industria e dei servizi.

Ora vorrei che qualcuno dei tanti cervelloni che ci cullano con le loro certezze metafisiche ci spiegasse come fa la Germania ad essere più competitiva di noi malgrado abbia un costo del lavoro più elevato. Se non ci credete, prendete anche la tabella OCSE, pure oggi sul pezzo.
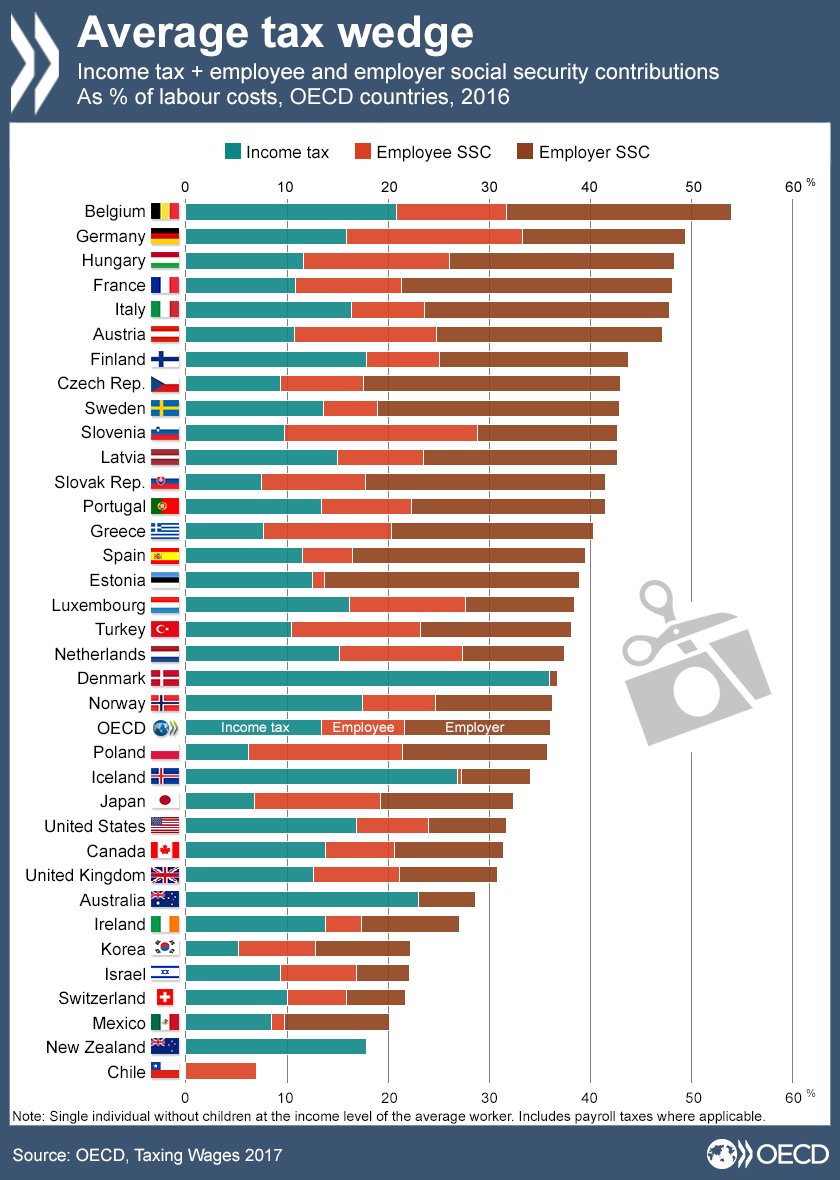
Non so a voi, ma a me sorge il sospetto che i tedeschi vendano un sacco di roba perché producono roba di qualità, non (o almeno non solo) perché producono a costi competitivi. Ma se così fosse, che fine farebbe la Leggenda del Santo Svalutatore?

A domani.
Il mondo a sovranità (finanziaria) limitata
Mi sorprendo a leggere un capitolo del nuovo Global financial stability report del Fondo monetario che racconta una cosa del tutto ovvia pure ai dilettanti come me, eppure evidentemente meritevole d’essere approfondita per ragioni che forse sono d’accademia e forse no: il peso specifico finanziario degli Usa e i suoi effetti in un mondo che sta sperimentando uno dei gradi più profondi di integrazione finanziaria della storia recente. In un momento in cui gli Usa hanno chiaramente fatto intendere che sono decisi a normalizzare la loro politica monetaria, dopo averla allentata come mai nella storia, la domanda fino a che punto un altro paese possa considerarsi immune da questa decisione – che poi è quella che si fa il Fmi – assume un’importanza strategica, specie in un mondo che si pregia di ospitare banche centrali indipendenti e governi sovrani. Quest’ultima caratteristica, in particolare, è il lievito ideale per le polemiche contemporanee. Quanto è sensato il sovranismo politico in un’epoca segnata da una globalizzazione finanziaria centrata sulla moneta di un singolo stato?
Rispondere scomoda questioni complesse che certo non possono essere esaurite nelle poche righe di un post. Perciò contentiamoci qui di scorrere l’analisi del Fmi che ha il pregio di mettercela tutta e inventare anche un indice per provare a quantificare in che modo l’elefante americano è capace di impattare sulla cristalleria globale adesso che il denaro è diventato più caro ed è destinato – salvo improvvisi (e preoccupanti) cambi d’opinione – a diventarlo ancor più in futuro. “La decisione della Fed di alzare i tassi di interesse – sottolinea il Fmi – aumenta i rendimenti sui beni degli Stati Uniti, e attrae capitali da altri paesi. Di conseguenza, i tassi di interesse in tali paesi possono salire, rendendo più difficile per i consumatori e le aziende a ottenere il credito di cui hanno bisogno per acquistare più beni o investire in nuovi macchinari. Questo potrebbe essere uno sviluppo sgradito in un paese che sta cercando di mantenere bassi gli oneri finanziari per combattere la disoccupazione, per esempio, o sostenere la crescita economica”. La globalizzazione finanziaria, come è stato scritto migliaia di volte, rischia di spiazzare l’economia reale, proprio in virtù della capacità che hanno i capitali di fluire liberamente dove meglio vengono remunerati e non necessariamente dove servono. Per questa ragione molti autori guardano con crescente interesse al ritorno dei controlli sui capitali.
Per provare a quantificare il grado reale di “penetrazione” della decisioni Usa nel resto dei paesi, il Fmi ha sviluppato un indice, aggregando diversi strumenti, secondo cui mentre è innegabile l’influenza degli Usa, è altrettanto vero che i paesi hanno un certo grado di libertà – non uguale per tutti ovviamente – che consente loro di farsi promotori di politiche individuali. “I nostri indici – scrive il Fmi – mostrano che gli eventi globali pesano tra il 20 e il 40 per cento delle condizioni locali in tutti i paesi, lasciando ai responsabili politici un notevole margine di manovra. Anche se i mercati finanziari sono più integrati, la capacità dei paesi di controllare le condizioni interne è diminuita solo lievemente nel corso degli ultimi due decenni”. Il problema semmai è che “la velocità e la forza con cui gli shock finanziari esterni tendono ad influenzare i mercati locali spesso rendono difficile per i responsabili politici reagire in modo tempestivo ed efficace”. La forza della globalizzazione, insomma, riposa nella debolezza di chi la subisce più che in se stessa. E probabilmente anche nel fatto che le contromisure sono assai più lente a rilasciare i propri effetti rispetto alle cause che le determinano.
Il peso degli Usa nel gioco globale viene osservato utilizzando un indice che abbiamo imparato a conoscere, il VIX, l’indice che misura la volatilità delle opzioni sul mercato di Chicago, che viene osservato in stretta correlazione con le condizioni finanziarie globali. Il Fmi osserva che la sensibilità alle oscillazioni Usa è assai più pronunciata per i paesi emergenti che per quelli avanzati e per questa ragione invita i primi a dotarsi di strumenti di controllo, come ad esempio mercati finanziari locali più profondi e una base di investitori locali capaci di compensare eventuali deflussi esteri. Che è come dire a un povero che dovrebbe diventare ricco per non patire la miseria. Se fossero in grado di non essere dipendenti dai flussi esterni di capitali, possibilmente denominati in dollari, non sarebbero paesi emergenti ad evidente sovranità limitata. Ma questo il Fmi non lo dice. Non è politically correct.
La costruzione delle nuove via della seta
L’incontro della settimana scorsa fra il presidente Trump e il suo collega cinese Xi è molto più che un passaggio obbligato fra i rappresentati delle due economie nazionali più grandi al mondo – l’Ue è un’altra cosa – chiamate a trovare una qualche forma di intesa, a cominciare dai loro flussi di commercio. Si tratta nientemeno che del primo confronto fra due visioni del mondo. Quella statunitense, che la presidenza Trump sta caratterizzando sempre più come rissosa, quasi minacciosa, e quella cinese che sembra declinarsi in un costante appeasement nei confronti degli Usa e al tempo stesso di un paziente lavoro di tessitura di relazioni internazionali che ha condotto il presidente Xi a Davos, dove è stato salutato, con grande sprezzo del ridicolo, come l’alfiere della globalizzazione. Un’esagerazione che rivela un grande successo diplomatico dei cinesi frutto di una strategia assai sagace di penetrazione geopolitica, che ha condotto la Cina ad essere uno dei principali investitori esteri, non solo nei paesi avanzati – Ue e Usa in testa – ma soprattutto in paesi emergenti di frontiera, come quelli africani.
Sbaglierebbe chi pensasse che tutto ciò sia casuale. La Cina è portatrice di una visione geopolitica che sempre il presidente Xi ha socializzato col mondo non più tardi di quattro anni fa. Fra settembre e ottobre del 2013 il leader cinese ha annunciato pubblicamente un piano organico per la costruzione di collegamenti terrestri e marittimi per quella che è stata denominata the “Belt and Road Initiative” (BRI). Una nuova via della seta che abbracci in una cintura (the belt) di collegamenti l’Asia e l’Europa capace di dare sostanza a un’idea assai cara pure alla Russia di Putin – l’Eurasia – che pochi anni fa ha dato vita all’Unione euroasiatica. Nel XXI secolo tale visione non può che basarsi sulla costruzioni di reti di collegamenti innanzitutto fisiche. L’Idea di Xi aggiunge l’Africa – e non a caso – al puzzle.
Il resto dell’articolo è disponibile su Crusoe, una newsletter che si può leggere solo abbonandosi. Tutte le informazioni le trovi qui.
Il nuovo numero di Crusoe: Le nuove via della seta
Questa settimana Crusoe si presenta con un numero speciale diverso dal solito. Abbiamo sacrificato la Chat per dare spazio a un lungo approfondimento su quella che è stata chiamata la nuova via della seta, l’ambizioso progetto presentato dalla Cina nel 2013 che si propone di realizzare una ragnatela di infrastrutture strategiche capaci di integrare per mare e per terra non soltanto l’Eurasia, ma anche l’Africa. Una iniziativa che implica decine di miliardi di investimenti, ma soprattutto la tessitura di relazioni internazionali nuove fra i tre grandi player del continente: l’Ue, la Russia e la Cina. Comunità profondamente diverse che però condividono lo stesso territorio e in qualche modo sono chiamate a interpretare un ruolo nella nuova teoria del multipolarismo che sta lentamente conquistando la scena delle relazioni internazionali.

Ad aiutarci in questo viaggio estremamente complesso e altrettanto affascinante, uno studio del Sipri, che ha lavorato per diverso tempo ascoltando decine di interlocutori per fornire una mappa aggiornata delle complicazioni celate dietro una semplice linea ferroviaria o un oleodotto. La conclusione è chiara: maggiore integrazione, innanzitutto infrastrutturale, gioverebbe a tutti, ma questo non vuol dire che tutti siano disposti a cedere qualcosa per venirsi incontro. L’Eurasia è una terra difficile, e quindi lo sarà necessariamente anche il suo futuro, tanto più perché in questo suo integrarsi dovrà comunque tenere conto del gigante oltreoceano che in Eurasia ha moltissimi interessi e alleati storici: gli Usa.
La lettura consigliata questa settimana riguarda uno studio sul crollo della produttività nei paesi avanzati pubblicato dal Fmi, che serve a conoscere meglio le questioni strutturali che rallentano le nostre economie. Infine, le notizie della settimana selezionate da Crusoe e le nostre notizie invisibili, quelle che trovi solo qui. Buona lettura.
Ci rivediamo il 14 aprile.
Crusoe è una newsletter che si può leggere solo abbonandosi. Tutte le informazioni le trovi qui.
Cartolina: Il secolo dei creditori

Si tende a dimenticare che gli oltre 215 trilioni di debiti che il mondo ha cumulato a fine 2016, secondo quanto ci raccontano i volenterosi enumeratori delle nostre obbligazioni, corrispondono ad altrettanti crediti. I corifei che lamentano – magari giustamente – i guasti che i troppi debiti infliggono a economie vecchie e stanche come le nostre, dovrebbero renderci edotti, al tempo stesso, circa l’effetto dei troppi crediti, che sono anche depositi, bancari o postali, assicurazioni, fondi pensione, fondi di risparmio, e non solo azioni, bond, più o meno subordinati, o altri spericolati prodotti finanziari che pochi spregiudicati speculatori gestiscono sulle spalle della povera gente. E invece tacciono, forse perché mentre si riflette molto sui guasti prodotti dal debito eccessivo, poco o nulla si ragiona su quelli che può provocare il credito esagerato. Si sottolinea con comprensibile raccapriccio che in vent’anni i debiti globali sono più che triplicati, raggiungendo il 315% del Pil. Ma non si ricorda che, di conseguenza, è più che triplicata anche la ricchezza di alcuni, che sono tanti, pure se assai meno di quelli che sono poveri. Mai i creditori sono stati tanto numerosi e tanto ricchi come in questo inizio di secolo. E forse è questo che turba le anime belle. Non i debiti.
L’Eurozona riscopre la sua vocazione da rentier
Non mancano i soldi in Europa. Quello che manca è la voglia di spenderli, o almeno di investirli in casa. Al contrario, gli europei preferiscono l’estero. Questa tendenza era nota, ma ormai è una caratteristica costante che ha condotto l’eurozona a essere il primo creditore globale del mondo. Questa conclusione viene confermata dall’esame degli ultimi dati della bilancia dei pagamenti pubblicati dalla Bce. A gennaio 2017 l’eurozona ha registrato un surplus di conto corrente di 24,1 miliardi. Vuol dire, in pratica, che ha ricevuto dall’estero più denaro di quanto ne abbia ceduto. In particolare, 24,1 miliardi sono arrivati dall’attivo del conto delle merci, che fa il saldo di import ed export di beni, altri 3,5 miliardi dal conto dei servizi e 12,1 miliardi dal conto dei redditi primari, che misura le rendite dei nostri investimenti esteri al netto dei pagamenti che facciamo agli investitori esteri per i loro, mentre abbiamo registrato un deficit da 15,5 miliardi nel conto dei redditi secondari che riguardano diverse partite fra le quali la più rilevante è quella delle rimesse degli immigrati.
Se allunghiamo lo sguardo agli ultimi 12 mesi, quindi da gennaio 2016 a gennaio 2017, il trend non è solo confermato, ma risulta crescente. In questo periodo infatti il surplus globale del conto corrente – che somma merci, servizi e redditi – è arrivato a 357,9 miliardi, pari al 3,3% del pil dell’eurozona, in crescita rispetto ai 321,6 miliardi (3,1% del pil) dei dodici mesi conclusi a gennaio 2016. In valori assoluti la crescita è dovuta in gran parte all’aumento del surplus sul conto delle merci, passato da 346,8 miliardi a 366,6, ma in valore relativo la parte del leone la fanno i redditi primari, passati da 42,5 miliardi a 59,3, segnando un incremento del 40%, assai superiore all’incremento registrato dalle merci (+5%) e dei servizi, passati da 58,6 miliardi a 68,5 (+16%). I redditi secondari hanno generato un deficit di 136,3 miliardi. La somma algebrica ci porta al saldo.
In sostanza, la novità del 2016 è stata la notevole performance delle rendite estere. che denotano anche una chiara preferenza degli investitori europei. Se tutto il surplus del conto corrente di un anno fosse impiegato in investimenti produttivi all’interno dell’area, non ci sarebbe neanche stato bisogno del piano Juncker, che vale all’incirca una cifra simile. Ma evidentemente gli europei preferiscono fare i redditieri. Una tendenza che ormai sembra essersi consolidata, al crescere dell’attivo di conto corrente.
Il surplus infatti cresce dal 2013, passando da poco più dell’1% del pil al 3,3%, seguendo l’andamento delle linee che misurano gli investimenti di portafoglio e quelli diretti. I primi riguardano azioni e obbligazioni a fini di investimento finanziario, i secondi riguardano acquisizioni estere in aziende o asset solitamente a scopi produttivi. Si osserva chiaramente che la curva degli investimenti di portafoglio, arrivata a valere il 5% del pil dell’area, è più inclinata rispetto a quella degli investimenti diretti. E’ del tutto naturale perciò domandarsi dove si dirigano questi surplus, visto che fra investimenti diretti e di portafoglio l’Eurozona, nei dodici mesi conclusi a gennaio 2017, ha cumulato attivi esteri netti per oltre 700 miliardi. Per rispondere a questa domanda ci viene in aiuto l’ultimo bollettino Bce.
I dati fanno riferimento all’acquisto di obbligazioni, quindi una sottocategoria degli investimenti di portafoglio, ma comunque sono un indicatore per capire le preferenze degli investitori europei. A fine 2016 risultava che il 46% di questi investimenti si era diretto verso gli Stati Uniti, seguiti dal Regno Unito col 17% , da altri stati dell’Ue per il 13% e poi il Canada col 4%. I cosiddetti Bric non arrivano all’1% dello stock e questo meglio di ogni altro argomento dà la misura della fiducia che riscuotono fra gli abitanti dell’eurozona. L’esposizione verso Usa e Uk, e in particolare verso quest’ultima, è cresciuta dal momento del referendum sulla Brexit. In comune tutti questi investitori hanno il fatto che preferiscono portare i soldi fuori piuttosto che investirli nell’eurozona e la maggioranza preferisce prestarli a Usa e UK. Questo dovrebbe sollevare più di un interrogativo.

