
Categoria: Annali
L’Eurozona riscopre la sua vocazione da rentier
Non mancano i soldi in Europa. Quello che manca è la voglia di spenderli, o almeno di investirli in casa. Al contrario, gli europei preferiscono l’estero. Questa tendenza era nota, ma ormai è una caratteristica costante che ha condotto l’eurozona a essere il primo creditore globale del mondo. Questa conclusione viene confermata dall’esame degli ultimi dati della bilancia dei pagamenti pubblicati dalla Bce. A gennaio 2017 l’eurozona ha registrato un surplus di conto corrente di 24,1 miliardi. Vuol dire, in pratica, che ha ricevuto dall’estero più denaro di quanto ne abbia ceduto. In particolare, 24,1 miliardi sono arrivati dall’attivo del conto delle merci, che fa il saldo di import ed export di beni, altri 3,5 miliardi dal conto dei servizi e 12,1 miliardi dal conto dei redditi primari, che misura le rendite dei nostri investimenti esteri al netto dei pagamenti che facciamo agli investitori esteri per i loro, mentre abbiamo registrato un deficit da 15,5 miliardi nel conto dei redditi secondari che riguardano diverse partite fra le quali la più rilevante è quella delle rimesse degli immigrati.
Se allunghiamo lo sguardo agli ultimi 12 mesi, quindi da gennaio 2016 a gennaio 2017, il trend non è solo confermato, ma risulta crescente. In questo periodo infatti il surplus globale del conto corrente – che somma merci, servizi e redditi – è arrivato a 357,9 miliardi, pari al 3,3% del pil dell’eurozona, in crescita rispetto ai 321,6 miliardi (3,1% del pil) dei dodici mesi conclusi a gennaio 2016. In valori assoluti la crescita è dovuta in gran parte all’aumento del surplus sul conto delle merci, passato da 346,8 miliardi a 366,6, ma in valore relativo la parte del leone la fanno i redditi primari, passati da 42,5 miliardi a 59,3, segnando un incremento del 40%, assai superiore all’incremento registrato dalle merci (+5%) e dei servizi, passati da 58,6 miliardi a 68,5 (+16%). I redditi secondari hanno generato un deficit di 136,3 miliardi. La somma algebrica ci porta al saldo.
In sostanza, la novità del 2016 è stata la notevole performance delle rendite estere. che denotano anche una chiara preferenza degli investitori europei. Se tutto il surplus del conto corrente di un anno fosse impiegato in investimenti produttivi all’interno dell’area, non ci sarebbe neanche stato bisogno del piano Juncker, che vale all’incirca una cifra simile. Ma evidentemente gli europei preferiscono fare i redditieri. Una tendenza che ormai sembra essersi consolidata, al crescere dell’attivo di conto corrente.
Il surplus infatti cresce dal 2013, passando da poco più dell’1% del pil al 3,3%, seguendo l’andamento delle linee che misurano gli investimenti di portafoglio e quelli diretti. I primi riguardano azioni e obbligazioni a fini di investimento finanziario, i secondi riguardano acquisizioni estere in aziende o asset solitamente a scopi produttivi. Si osserva chiaramente che la curva degli investimenti di portafoglio, arrivata a valere il 5% del pil dell’area, è più inclinata rispetto a quella degli investimenti diretti. E’ del tutto naturale perciò domandarsi dove si dirigano questi surplus, visto che fra investimenti diretti e di portafoglio l’Eurozona, nei dodici mesi conclusi a gennaio 2017, ha cumulato attivi esteri netti per oltre 700 miliardi. Per rispondere a questa domanda ci viene in aiuto l’ultimo bollettino Bce.
I dati fanno riferimento all’acquisto di obbligazioni, quindi una sottocategoria degli investimenti di portafoglio, ma comunque sono un indicatore per capire le preferenze degli investitori europei. A fine 2016 risultava che il 46% di questi investimenti si era diretto verso gli Stati Uniti, seguiti dal Regno Unito col 17% , da altri stati dell’Ue per il 13% e poi il Canada col 4%. I cosiddetti Bric non arrivano all’1% dello stock e questo meglio di ogni altro argomento dà la misura della fiducia che riscuotono fra gli abitanti dell’eurozona. L’esposizione verso Usa e Uk, e in particolare verso quest’ultima, è cresciuta dal momento del referendum sulla Brexit. In comune tutti questi investitori hanno il fatto che preferiscono portare i soldi fuori piuttosto che investirli nell’eurozona e la maggioranza preferisce prestarli a Usa e UK. Questo dovrebbe sollevare più di un interrogativo.
I consigli del Maître: I cinesi stressati dal debito privato, gli Usa dal deficit pubblico
Anche questa settimana siamo stati ospiti in radio degli amici di Spazio Economia. Ecco di cosa abbiamo parlato.
I cinesi stressati. Moody’s ha lanciato un ragionato allarme sullo stato del debito privato cinese, che potrebbe finire sotto pressione in caso di downturn del mercato immobiliare. L’allarme fa seguito ad altri già rilasciati dall’agenzia di rating. La novità è che lo stato dei conti monitorato risulta essere peggiore di prima. Secondo le stime degli analisti, infatti, circa il 25-30% dell’economia nazionale è collegato alla domanda finale espressa dal settore delle costruzioni che perciò si conferma essere come una delle principali fonti di rischio dell’economia del gigante asiatico. Uno degli indicatori scelti per mostrare lo stato di stress dei bilanci privati cinesi è il debito delle famiglie, anch’esso in gran parte collegato al settore immobiliare.

Come si può osservare dal grafico, nell’arco di un settennio la quota di debito sul pil del debito delle famiglie è più che raddoppiata, portandolo praticamente al livello delle famiglie italiane che sono note per essere quelle con la quota di debito privato più basso fra i paesi avanzati. Il fatto però è che la Cina è un paese emergente il paragone con i suoi pari mostra che la situazione cinese è ben al dilà del normale. Brasile, Russia, India, infatti, hanno un livello di debito privato delle famiglie all’incirca al livello in cui stano i cinesi nel 2010. E questo dice molto del boom cinese, sul mattone, tanto per cominciare. E sui rischi che porta con sé.
Gli Usa fra dieci anni. La Fed di S. Louis ha svolto una proiezione, sulla base dei trend attuali e i dati disponibili, sulla situazione del bilancio pubblico statunitense da qui al 2027.
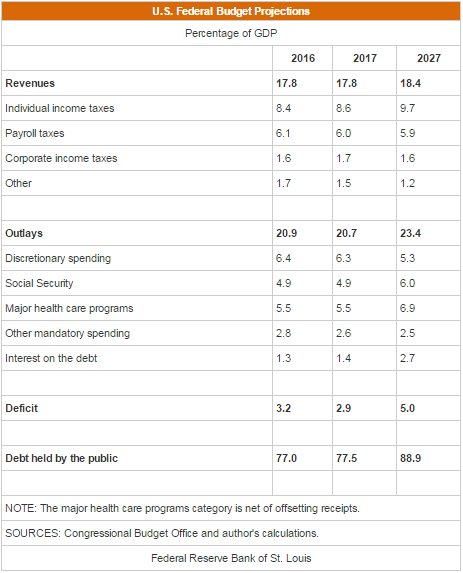
Come si può osservare, gli economisti della Fed stimano una quota crescente di deficit e debito pubblico, motivato in larga parte dalla circostanza che le entrate previste sono stagnanti mentre le uscite sono in crescita. A far la parte del leone sono le spese connesse alla sicurezza sociale, che dovrebbe aumentare di oltre un punto di pil nel decennio (circa 160 miliardi) e quella sanitaria, prevista in crescita per circa 200 miliardi di dollari. Tutte spese in qualche modo collegate all’invecchiamento della popolazione. E’ interessante osservare che anche la spesa per gli interessi sul debito è in accelerazione. La Fed infatti la vede quasi raddoppiata dall’1,7% del pil di oggi al 2,4: l’aumento relativo maggiore, collegato stavolta come è evidente alla sostenuta crescita del debito pubblico. Quest’ultimo, relativamente alla quota detenuta dal pubblico arriverà a sfiorare l’89% del pil. Ma se consideriamo anche quello detenuto dalle istituzioni governative saremo abbondantemente sopra il 100%, mentre il deficit svetterà verso il 5% del pil. Per fortuna gli Usa non stanno nell’Ue.
La guerra della bistecca con la Cina. La guerra della bistecca è tornata agli onori della cronaca dopo che la settimana scorsa i giornali Usa avevano fatto trapelare che l’amministrazione Usa potrebbe metter dazio fino al 100% su alcuni prodotti europei come rappresaglia per il costante rifiuto dell’Ue di concedere l’ingresso della carne americana nei nostri mercati. L’oggetto della discordia è la circostanza che i produttori di carne Usa utilizzano gli ormoni nella loro tecnica di allevamento, cosa che agli europei piace poco. Sicché la ritorsione, vera o presunta che sia, si inquadra in questo scontro che dura da diversi anni e che ha pure condotto a una vertenza di fronte al Wto. Meno conosciuta, ma solo perché recente, è un’altra guerra delle bistecca che sta maturando sempre fra gli Usa, grandi produttori di carne, non solo bovina ma anche suina, e i cinesi e che i produttori Usa si sono premurati di ricordare al presidente Trump con una lettera speditagli lo scorso 27 marzo. Nel documento i produttori, ricordando l’imminente incontro fra Trump e il presidente cinese Xi previsto per domani, sottolineano che l’apertura del mercato cinese alla loro produzione è essenziale, cubando il mercato cinese circa 2,6 miliardi di dollari. I cinesi infatti l’anno scorso hanno alzato un divieto di importazione sulla carne bovina Usa, proprio come gli europei, per cui i cinesi sono rimasti a secco di bistecca, almeno di bistecca made in Usa. Difficilmente la bistecca di manzo bandita troverà spazio nei colloqui fra i due premier, ma di sicuro aggiungerà frizioni fra due paesi ognuno dei quali rimprovera all’altro i propri egoismi nazionali. E alla fine dovranno trovare un’intesa.
Il Brasile torna in pista? Da quando ha cambiato presidente con l’elezione di Michael Temer sembra che il sereno sia tornato sul cielo del Brasile, alle prese con una dura recessione. Gli analisti finanziari parlano di nuovo ottimismo, sottolineando come il programma di riforme annunciate abbia riportato a un livello più normale i CDS sul debito brasiliano, ossia la quotazione delle assicurazioni sui rischi di default sovrano.

Come si osserva, lo spread sui CDS è tornato ai livelli del 2015, la metà di un anno fa. E il governo ha potuto emettere obbligazioni decennali con un tasso del 6% che il mercato sembra avere gradito. Insomma, il superamento della crisi politica, che aveva condotto alla crisi presidenziale e alle accuse al presidente uscente di corruzione, unita al programma di riforme economiche e fiscali sembra aver giovato al credito del Paese, ma è ancora troppo presto per cantare vittoria. Basta ricordare che il Brasile rimane strettamente dipendente dal commercio con gli Usa, che sono uno dei suoi principali partner. E di questi tempi commerciare con gli Stati Uniti non è semplicissimo.
Cronicario: Arrivano le nuove banconote da 50 euro. Mettetele da parte
Proverbio del giorno Nessuna dolcezza compensa la nostalgia di casa
Numero del giorno: 2,3 Deficit italiano in percentuale sul Pil a fine 2016
Piovono bigliettoni sul cronicario globale. Da stamattina è tutto un socializzare di foto, video, testimonianze, scritte e gesticolanti, autodafé e quant’altro tutto incentrato sulla nuova banconota da 50 euro che ha scatenato la fantasia delle banche centrali dell’eurozona, che quando si scatenano sui social fanno un gran fracasso.
Ad esempio dovete sapere, come ci fa sapere la sempre prodiga BCE, che “la nuova banconota da 50 euro ha richiesto anni per essere disegnata, sviluppata, stampata, prodotta, immagazzinata, spedita ed emessa”, mentre invita a scoprire il complesso viaggio di una banconota da 50 euro. La qualcosa finalmente mi fa capire perché ci metta così tanto a finire nelle mie tasche, ‘sta banconota. Per dire ci sono dei tizi che ancora mi devono dare 50 euro per una cosa dell’anno scorso. Spero che mi paghino in valuta rinnovata almeno.

Uno direbbe che ho voglia di scherzare. Certo: sto qua apposta. Però poi quando Istat mi tira fuori i dati sul risparmio e il reddito delle famiglie italiane mi sorge il sospetto che questi nuovi 50 euri, ammesso che mai arrivino nelle nostre tasche faremmo bene a tenerceli da conto perché i tempi sono quello che sono.

Detto ciò, nell’ultimo trimestre, scrive Istat “il reddito disponibile delle famiglie consumatrici è diminuito nel quarto trimestre del 2016 dello 0,6% rispetto al trimestre precedente, mentre i consumi sono cresciuti dello 0,5%. Di conseguenza, la propensione al risparmio delle famiglie consumatrici è diminuita di un punto percentuali rispetto al trimestre precedente, scendendo all’8,0%”. Fortuna che su base annua il reddito è aumentato dell’1,6%. Ma siamo ancor lontani dall’aver recuperato, e neanche mi consola scoprire che siamo in buona compagnia.
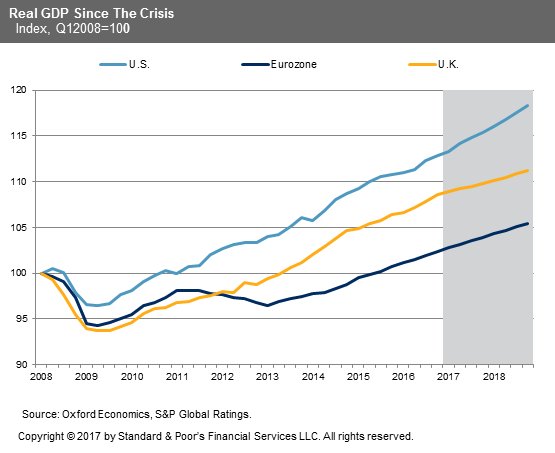
Sempre per tenervi su di morale, vi segnalo quest’altra statistica sul prezzo delle abitazioni italiane. Rullio di tamburi: l’indice del prezzo delle abitazioni nel quarto trimestre 2016 segna un +0,1%.

Prima che il ridere vi faccia andare di traverso l’ammazzacaffé, sappiate che è dal quarto trimestre 2011 che non si vedeva una variazione positiva dell’IPAB, quindi accontentatevi e smettetela di fare i gufi. In fondo dal 2010 abbiamo perso solo il 14,6% sui prezzi del mattone: che volete che sia? Alcune centinaia di miliardi di valore, su scala nazionale. Nulla che valga il nostro buonumore.

Se poi siete fra quelli appassionati di indici in crescita, allora ho selezionato per voi quello che meglio di tutti racconta lo spirito del tempo.

Il debito globale, pubblico e privato, ha raggiunto i 215 trilioni di dollari, una roba superiore al 320% del Pil mondiale. A 50 euro alla volta arriviamo là dove nessuno è mai giunto prima (cit.).
A domani
La Chat di Crusoe con @AbatediTheleme: Il capitale umano e i “clientes”
Questa settimana Crusoe (C) si è piacevolmente intrattenuto con Abate di Thélème (A) @AbatediTheleme
C Buongiorno Abate. Per caso stavi seguendo la presentazione del rapporto Eibis della Bei? C’è una lunga allocuzione di Signorini di Bankitalia… Dice ad esempio che il capitale umano e l’efficienza della PA condizionano il livello degli investimenti in Italia…concordi?
A Il senso dello Stato è sconosciuto, in Italia. Gli esempi di interesse collettivo più rilevanti di cui disponiamo sono riconducibili, essenzialmente, alla storia delle municipalità centro-settentrionali. La famosa ‘Italia dei comuni’. Immaginare il bene comune al di là dei confini della propria città è, nell’anno del signore 2017, ancora impossibile per la stragrande maggioranza degli italiani. Sud ed Ex Stato della Chiesa, poi, generalmente ignorano anche questo livello ‘poleis’, rimanendo ancorati alla linea di sangue, ovvero agli interessi del clan tribale e dei suoi ‘clientes’.
C Non è che l’hai presa un po’ troppo alla larga? Voglio dire, aldilà del nostro carattere nazionale sul quale possiamo discutere tutto il giorno, c’è pure un tema di persone e di regole Se entrambe le cose non funzionano, il risultato è già scritto, aldilà dei trascorsi, non credi?
A La cosa era ben stata intuita – e magistralmente descritta – dal grande Banfield, in ‘The moral basis of a backward society’, libro che dovrebbero leggere in tutte le scuole… si, forse si. Ma arrivo subito al dunque. A tali condizioni, è normale che la PA, ad ogni livello, sia divenuta il ricettacolo del clientelismo familistico amorale. Pertanto i requisiti di dipendenti, funzionari e dirigenti sono in media assolutamente inadatti alle mansioni. Queste ultime, però, risultano perenni ed altamente remunerate – rispetto a molte altre. La somma del pessimo servizio reso e dei suoi costi elevati fa sì che chi voglia investire in Italia parta già con notevoli extra da mettere in conto. Se poi allarghiamo la PA alla macchina della giustizia, tali extra risultano del tutto penalizzanti. Infatti il risultato è già scritto.
Il resto della Chat è disponibile su Crusoe, una newsletter che si può leggere solo abbonandosi. Tutte le informazioni le trovi qui.
La ragnatela sottomarina di Undernet
Nel fondo degli oceani si tesse la ragnatela più imponente e meno osservata della storia, e probabilmente anche la più strategica della nostra contemporaneità: i cavi sottomarini lungo i quali viaggiano giganteschi flussi di terabyte di informazioni al secondo. Secondo le rilevazioni fatte dagli esperti, all’inizio di quest’anno si contavano 428 cavi in servizio in tutto il mondo che si stima sviluppino 1,1 milioni di chilometri. Alcuni cavi sono lunghi poche centinaia di chilometri, altri, come l’Asia America gate che unisce i due continenti, arriva a superare i 20 mila. Se guardassimo il mondo tramite la lente dei suoi cavi apparirebbe un garbuglio inestricabile.

Se volete farvi un’idea più precisa, il modo migliore è visitare questo sito che propone un aggiornamento costante del mondo dei cavi sottomarini e un censimento accurato della loro titolarità. Di sicuro c’è che la nostra rete Undernet, chiamiamola così, somiglia alle rotaie sulle quali si costruì la prima grande globalizzazione che precedette la Grande Guerra, ma con una differenza sostanziale: all’epoca erano le merci che viaggiavano spedite assicurando ai padroni del vapore i generosi rendimenti dell’oligopolio sulla rete. Oggi sono le informazioni nella loro forma più pura: codici digitali che rappresentano ricchezza finanziaria.
Il resto dell’articolo è disponibile su Crusoe, una newsletter che si può leggere solo abbonandosi. Tutte le informazioni le trovi qui.
Cartolina: I cinesi d’Occidente

I cinesi d’Occidente sono all’incirca 500 milioni. Vivono su un territorio di oltre quattro milioni di metri quadri che spazia dall’oceano alla steppa, traversando teorie di paesaggi ognuno dei quali racconta storie vecchie di secoli. I cinesi d’Occidente sono straordinari mercanti perché lo sono sempre stati. Nel tempo lontano viaggiavano per mesi in cerca di spezie e metalli preziosi, armati di coraggio, scaltrezza e di merci da scambiare. Con i secoli questi mercanti sono cresciuti come cambiavalute, banchieri e infine finanzieri. Oggi fanno lo stesso e tanta esperienza li ha condotti a vendere al resto del mondo beni per un valore che sfiora i cinque trilioni di dollari, mentre i cinesi d’Oriente, quelli più conosciuti per il loro commerci esteri, che fanno 1,3 miliardi di abitanti su un territorio che è più del doppio di quello dei cugini Occidentali, arrivano a vendere nemmeno la metà. Questo perché i cinesi d’Occidente sono un popolo di mercanti nati. Gli altri lo sono diventati.
I Grandi Esportatori sono gli europei, non i cinesi
Mi capita fra le mani una pregevole ricognizione prodotta dall’Ons, l’istituto di statistica britannico in occasione dell’attivazione del governo inglese della procedura di uscita dall’Ue. Scelta ovviamente non occasionale, nel momento in cui bisognerà reinventare in chiave bilaterale una mole di relazioni che prima andavano di pari passo con quelli tessute all’interno delle regole Ue e che adesso dovranno essere concordate e riscritte. Ci vorrà tempo e intanto è utile sapere alcune cose dell’economia britannica e di quanto per lei sia importante quella dell’Ue.
Questo grafico sintetizza bene la situazione. L’Ue la destinazione del 47% dell’export britannico, mentre l’Uk assorbe solo il 7% dell’export Ue. Per apprezzare meglio i dati, tuttavia, è utile ricordare, come fa l’Ons che “l’economia del Regno Unito può anche essere dominata dai servizi al giorno d’oggi, ma la produzione manifatturiera rimane una parte fondamentale del dibattito politico intorno Brexit e il commercio”. Infatti, malgrado “costituiscano una percentuale molto più piccola del Pil, il commercio di beni continua a superare quello dei servizi”. Nel dettaglio, le merci hanno rappresentato il 55% delle esportazioni del Regno Unito e il 75% delle importazioni nel 2016, con la precisazione che “il commercio di beni con l’Ue è significativo sia per le imprese che vendono manifatture UK che per la supply chain”.
Il problema è che con la Brexit le regole che si andranno a concordare varranno per tutti e 27 i paesi dell’Unione – il famoso 47% dell’export UK – e quindi il governo dovrà prestare una grande attenzione ai dettagli per non rischiare di compromettere questo piccolo patrimonio di esportazioni che è letteralmente vitale per l’economia nazionale. A meno di non pensare che il resto del mondo, quello che adesso assorbe il 53% dell’export britannico, abbia la possibilità e la volontà di comprare più made in Uk.
Gli Stati Uniti, ad esempio, assorbono oltre il 16% dell’export UK e vi esportano appena il 3% delle loro merci. Sembra difficile immaginare che possa assorbirne di più, specie adesso che il commercio estero è diventato uno dei chiodi fissi della nuova amministrazione, che non dimostra affatto di gradire i suoi partner eccedentari. La Cina invece riceve il 4,42% dell’export britannico e vi esporta il 2,61% dei suoi beni.
Quanto all’Europa, la Germania da sola riceve il 10,6% dell’export britannico ed esporta circa il 7% dei suoi beni in UK, quindi la voce del governo di Berlino è destinata naturalmente ad avere un peso specifico importante rispetto a quella di Parigi, che ha visto declinare dal 2006 le esportazioni britanniche nel suo territorio dal 12 al 6%, a fronte di un 7% di merci esportate in UK. L’Italia sta in posizione marginale: riceve il 2,95% dell’export britannico e vi esporta il 5,42% del suo.
Per farsi un’idea ancora più chiara è interessante osservare quest’altro grafico, che classifica i paesi esportatori in relazione al valore delle loro esportazioni. Come si può osservare, l’UK è fanalino di coda dopo l’Italia, ma comunque il suo commercio vale sempre circa 300 miliardi di dollari, 288 per la precisione (dato globale riferito al 2015): non certo una cifra che si può prendere sotto gamba. Ma probabilmente la sorpresa maggiore si ha osservando che il commercio dell’Ue a 27, quindi senza l’UK , sfiora i cinque trilioni (con l’UK li supera di parecchio), e in pratica vale il doppio di quello cinese e quasi il triplo di quello Usa, complessivamente il 30% dell’export globale. Sono gli europei i veri cinesi del mondo, se con quest’aggettivo si intende i Grandi Esportatori, e se gli Usa hanno come dicono un problema con chi esporta troppo ce l’hanno con l’Europa assai prima che con la Cina. Anche se magari questo non lo dicono.
Cartolina: La zona (euro) dei redditieri

Gli europei che abitano nel mondo dell’euro hanno mille ragioni di lamentarsi salvo una: che siano carenti di denaro. Al contrario, la zona dell’euro non mai stata così ricca negli anni recenti, se per ricchezza intendiamo la capacità di estrarre reddito dal resto del mondo. Questo non vuol dire che gli europei che abitano nella zona euro siano tutti ricchi. Al contrario. La stessa zona che esibisce un surplus delle partite correnti del 3,3% del Pil, parliamo su base annua di oltre 300 miliardi di euro, ospita una quota notevole di persone a rischio povertà. E questa forse è una conseguenza del fatto che mentre le rendite dall’estero sono cresciute del 40% nel corso del 2016 rispetto all’anno prima, se così intendiamo la voce dei redditi primari, la stessa zona soffre di una mancanza di investimenti che certo non giova ai tanti che ancora necessitano di un reddito dignitoso. I redditieri e i disoccupati convivono nella stessa zona, ma questo non vuol dire che vivano nello stesso modo.
Cronicario: La Bce ha l’occhio cazzuto e il cuore generoso
Proverbio del 23 marzo La fidanzata dello studente non è la moglie del dottore
Numero del giorno: 51 % di popolazione mondiale che ha problemi di acqua inquinata
E’ un caso? Certo che sì, però che caso. Proprio nel giorno in cui la Bce rilascia il suo rapporto annuale sulla sorveglianza bancaria – anno 2016 – rivelando la propria propensione a strizzare le parti basse alle banche europee (almeno a chiacchiere) la stessa Bce, ma è un’altra divisione, assegna in asta 234 miliardi alle stesse banche che vigila, che potranno prendere a prestito a tassi infimi per una scadenza lunga, come prevede il marchingegno studiato dagli sherpa del Mago di EZ. Una banca centrale severa ma giusta. Anzi: giustissima: una cornucopia.
Questo miracolo, tipicamente euromane (o euromano?), si compie ormai da diversi anni, nel quale prima col bastone e poi con la carota, ovvero usando una carota come bastone, la Bce tiene in piedi l’accrocco europeo dandosi (e dandoci) persino una parvenza di dignità. E anche facendoci lucrare un po’ di soldini. Vi dico solo una cosa: le rendite estere dell’eurozona sono aumentate del 40% nell’ultimo anno. Indovinate per merito di chi.

Esatto. Che poi è lo stesso che secondo quanto scrivono i sapientoni, ci ha fatto risparmiare qualcosa come 20 miliardoni di interessi passivi sul nostro debito pubblico col crollo dei tassi e il QE.
Cazzuta e generosa com’è, la nostra Bce vince senza il minimo dubbio il premio Cronicario del giorno. Anche perché non è che ci sia granché da aggiungere. A meno che uno non si lasci sedurre dagli schizzi di pazzia di bitcoin, che fa su e giù come l’umore di un tifoso della Nazionale.

O magari non seguiate con passione il dibattito davvero appassionante (se siete morti) sulla dimensione del settore militare statunitense che anima le pagine dei giornali americani.
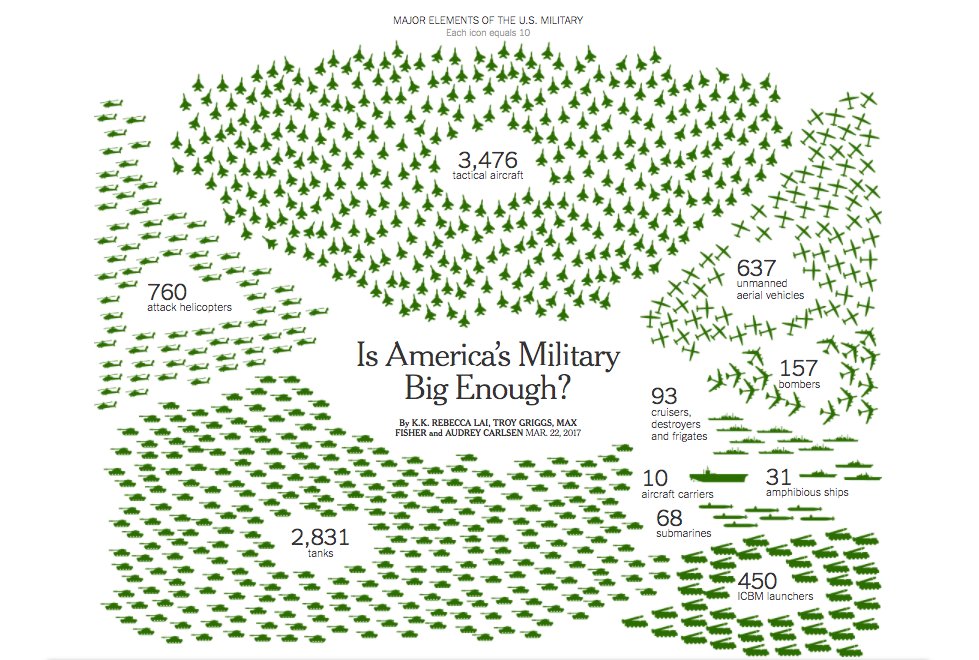
Figuriamoci. L’unica notizia che può competere con la Bce che strizza e stampa è la conferenza di Bruxelles sul Fintech e l’action plan per i consumatori dei servizi finanziari.

L’avete capito – sì – che era una battuta?
A domani.
Ecco dove investono i paperoni dell’eurozona
E’ sempre molto istruttivo leggere i bollettini economici della Bce. L’ultimo, pubblicato pochi giorni fa, contiene una interessante ricognizione sullo stato dei conti esteri dell’eurozona e soprattutto sulla loro evoluzione, la più sorprendete delle quali è senza dubbio quella che ha condotto questo pezzo d’Europa a essere uno dei principali, se non il più importante creditore internazionale, in ragione del fatto che ogni anno produce un sostanzioso surplus delle partite correnti. In sostanza, incassa più risorse dall’estero di quante ne spenda. E poiché questa eccedenza non viene impiegata interamente all’interno dell’area – e questo malgrado ci sia ancora un notevole gap di investimenti – ciò ha come conseguenza che ogni anno dall’eurozona si originino flusso di investimenti esteri, sia di portafoglio che diretti.
I primi, in particolare, ossia gli acquisti di obbligazioni non euro, sono quelli più sostanziosi. Ritoccando lievemente al ribasso il record storico di 382 miliardi raggiunto del 2015, questi acquisti da parte dei residenti dell’eurozona hanno generato nel 2016 deflussi netti per investimenti di portafoglio per 364 miliardi. Questa notizia ne nasconde un’altra, ossia la circostanza che nell’ultimo trimestre del 2016 gli investitori europei abbiano venduto obbligazioni non euro, mentre l’acquisto di azioni extra euro si è fermato a 12 miliardi. L’insieme dei flussi è visibile in questo grafico.
Ma l’analisi della Bce contiene ancora un’altra informazione a suo modo storica: per la prima volta dall’introduzione dell’euro, gli investitori esterni all’area euro sono stati venditori netti di obbligazioni denominate in euro, per una cifra totale che ha raggiunto i 192 miliardi nel 2016, confrontandosi con gli acquisti netti per 30 miliardi dell’anno precedente. La Bce spiega che queste vendite sono “il risultato di vendite nette di obbligazioni governative”, per 116 miliardi, “in misura significativa, un riflesso delle vendite collegate al public sector purchase programme” della Bce e per gli altri 63 miliardi da “vendita di obbligazioni emesse dalle istituzioni monetarie e finanziarie”. E tuttavia la banca svolge un’analisi per mostrare quali siano stati i motivi che hanno spinto questi investitori esteri a disfarsi di asset denominati in euro, visto che è ragionevole chiedersi se queste decisioni siano la spia di una qualche crisi di fiducia. I risultati, che questo grafico sommarizza, mostrano che buona parte del fenomeno viene spiegato con i differenziali di rendimento. Gli asset denominati in euro rendono meno di altri, e quindi l’investitore li vende. Ma come si può osservare nella parte finale dell’anno l’avversione al rischio ha avuto un impatto preponderante, forse in conseguenza – ipotizza la Bce – del referendum sulla Brexit.
Qualunque sia la ragione di queste vendite, la Bce osserva che l’Italia è stato il paese europeo che ha subito la vendita più massiccia di obbligazioni da parte di investitori non domestici, per un importo pari al 4,1% del Pil, quindi parliamo di oltre 60 miliardi di euro, seguita dalla Germania, col 3,1% e dalla Spagna, con l’1,8%. Al contrario gli investitori esteri hanno comprato debito francese per un importo pari all’1,2%.
Un’altra informazione utile e molto interessante è che in larga parte questi acquisti di asset esteri avviene tramite entità non bancarie, per lo più fondi pensione o fondi di investimento, e che questi enormi flussi di denaro si indirizzano in larga parte verso le economie avanzate, come di può osservare in quest’altro grafico. A fin 2016 risultava che il 46% di questi investimenti di portafoglio degli eurodotati si era diretti verso gli Stati Uniti, seguiti dal Regno Unito col 17% altri stati dell’Ue per il 13% e poi il Canada col 4%. I cosiddetti Bric non arrivano all’1% dello stock e questo meglio di ogni altro argomento dà la misura della fiducia che riscuotono. Notate che l’esposizione verso Usa e Uk, e in particolare verso quest’ultima, è cresciuta dal momento del referendum sulla Brexit. Evidentemente molti residenti dell’eurozona vedono meglio l’UK fuori dall’Ue. Ma tutti questi investitori preferiscono portare i soldi fuori piuttosto che investirli nell’eurozona. E questa forse è la considerazione più interessante.

