
Categoria: Annali
I consigli del Maître: Il secolo asiatico dell’Hi tec e i tassi ancora bassi della Fed
Anche questa settimana siamo stati ospiti in radio degli amici di Spazio Economia. Ecco di cosa abbiamo parlato.
Il secolo asiatico dell’Hi tec. Ocse ha pubblicato un interessante studio per monitorare l’andamento del rilascio di brevetti a livello internazionale relativi all’ICT, ossia information and communication tecnologies, che mostra come nell’ultimo decennio ci sia stata un sostanziale trasferimento di leadership dall’Occidente all’Oriente.

Come si può osservare, tolti gli Stati Uniti, che mantengono il secondo posto nella classifica dei brevetti relativi all’ICT, l’Ue a 28 è stata surclassata dalla Corea del Sud e la Cina ha scalato diverse posizioni raddoppiando il numero di brevetti registrati e lasciandosi alle spalle il Regno Unito, la Francia e la Germania. Il secolo dell’Hi tec è decisamente asiatico. E sarebbe strano il contrario vista la fioritura di compagnie che producono semiconduttori alla quale si sta assistendo nell’estremo oriente, e in particolare in Cina e a Taiwan. L’Europa, in questa rivoluzione. Appare sempre più marginale.
L’inesorabile lentezza della demografia. Il World economic forum ha pubblicato una interessante rilevazione che serve a comprendere come i processi demografici, che stanno alla base dei processi economici, anche se pochi ci dedicano la dovuta attenzione, abbiano la sgradevole abitudine di procedere con estrema lentezza e altrettanta inesorabilità. Una volta che una tendenza si è innescata è molto difficile invertirla e, in ogni caso, ciò richiede molto tempo. La storia riguarda il declino della popolazione in età lavorativa negli Stati Uniti, problema comune a molte economie, che dal 2035, secondo le ultime stime, avrebbe culminato in un declino dei lavoratori disponibili se, nel contempo, non gli immigrati – si noti – ma i figli degli immigrati, quindi i nati negli Usa, non fossero entrati in età lavorativa.

La curva mostra con chiarezza che sono gli immigrati di seconda generazione che gioveranno all’economia americana, non i loro padri.
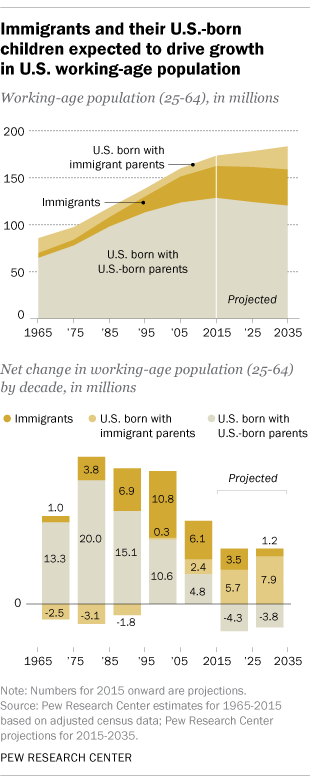
Perciò quando si parla di immigrazione come meccanismo di compensazione economico del declino demografico dobbiamo sempre ricordare che la demografia ha tempi molto lunghi, mentre l’economia ha come orizzonte l’anno solare e la politica quello elettorale. Le tre cose difficilmente trovano una composizione.
Casa dolce casa. Eurostat ha pubblicato i dati sulla percentuale di cittadini europei che vive in case di proprietà. La media è del 70%, con noi italiani poco al di sopra, e i tedeschi ultimi in classifica come poco più del 50%.

E’ interessante osservare che i paesi con maggiore percentuale di case di proprietà sono tutti paesi dell’ex orbita sovietica, che evidentemente hanno goduto di condizioni che hanno favorito il possesso della casa di abitazione che, giova ricordarlo, è un importante fattore di stabilità economica. Al tempo stesso però bisogna tenere conto di altri fattori che possono spiegare questi numeri, a cominciare dal sistema fiscale, che può incentivare o meno la proprietà, per finire con l’età media della popolazione. Un popolazione più anziana è probabile abbia più case di proprietà rispetto a una più giovane. E il fatto che in Europa la meda sia del 70% dice molto sulla composizione della nostra popolazione.
Cara Fed. La Fed ha alzato nuovamente i tassi portandoli nell’intervallo 0,75-1 per cento e il mercato ha salutato con entusiasmo questa decisione, probabilmente perché la interpreta come il segno di una ritrovata salute per l’economia Usa. Quest’anno peraltro, sono in programma altri due rialzi e peraltro non è neanche detto che sarebbero sufficienti. La Fed di Atlanta ha svolto una simulazione che mostra come l’applicazione della Taylor Rule, una regola automatica per la determinazione dei tassi di sconto, richiederebbe tassi ben più elevati di quelli attuali per essere coerenti con una politica monetaria “normale”.
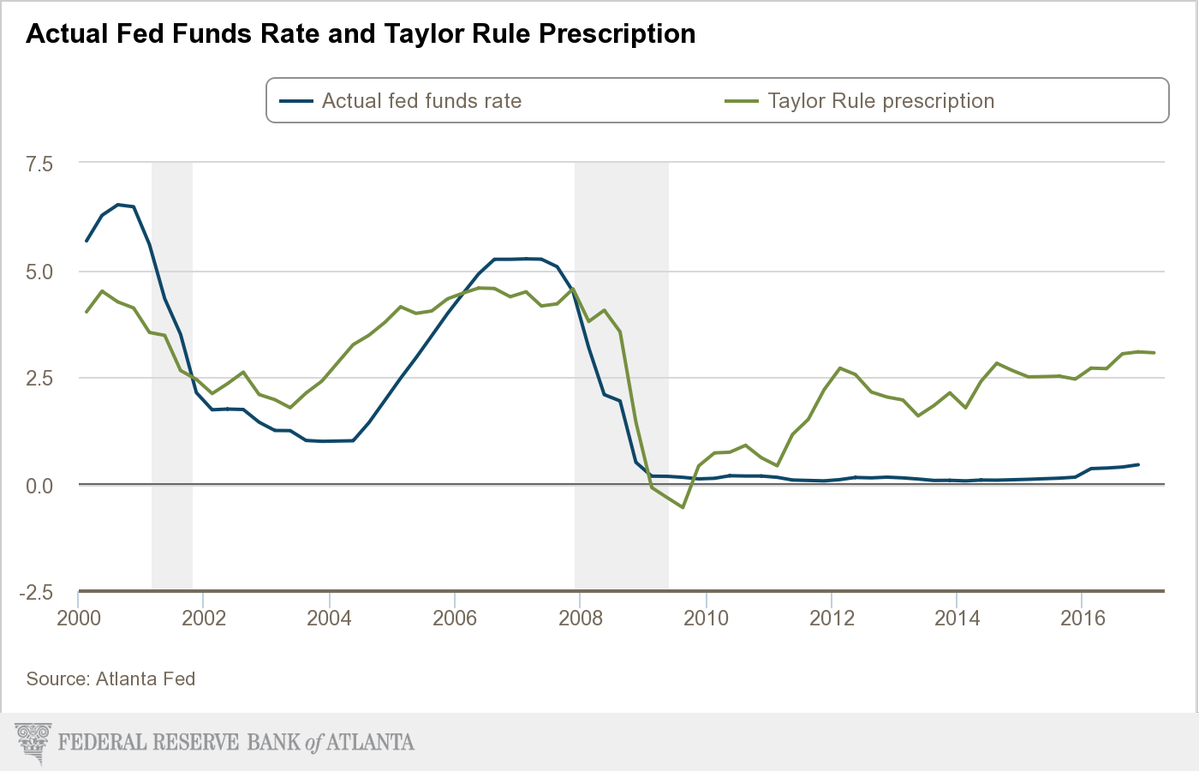
Tutto ciò lascia capire che gli spazi per ulteriore e più ampi rialzi ci sono. E questo non potrà che far piacere alle banche che sul margine di interesse lucrano una quota rilevante dei loro profitti. Un dato, calcolato dal Financial Times, servirà a farsi un’idea. L’ultimo rialzo dei tassi costerà a chi ha debiti sulle carte di credito almeno 1,6 miliardi di dollari in più di interessi, visto che in questo settore i rialzi dei tassi ufficiali si trasferiscono pressoché automaticamente. Il denaro cheap, quando diventa caro, può essere un grosso problema per chi ha debiti sulle spalle.
Cronicario: Le regole Ue? Francamente ce ne infischiamo
Proverbio del 20 marzo Il cane non dimentica il padrone
Numero del giorno: -5,2 perdita annua indice produzioni in costruzioni in Italia
E’ meraviglioso essere abitanti dell’eurozona, perché abbiamo le regole economiche più draconiane del mondo, e ne siamo giustamente fieri, e al tempo stesso ce ne infischiamo bellamente. Anzi: più andiamo avanti – fortunosamente – e più ce ne infischiamo.

Perciò ogni tanto la Bce, che è la nostra maestrina preferita, ce lo ricorda con dovizia di dettagli, sottolineando proprio come dal 2012 il numero di paesi con squilibri eccessivi sia cresciuto regolarmente. Violare le regole è la cosa che a noi europei ci riesce meglio.
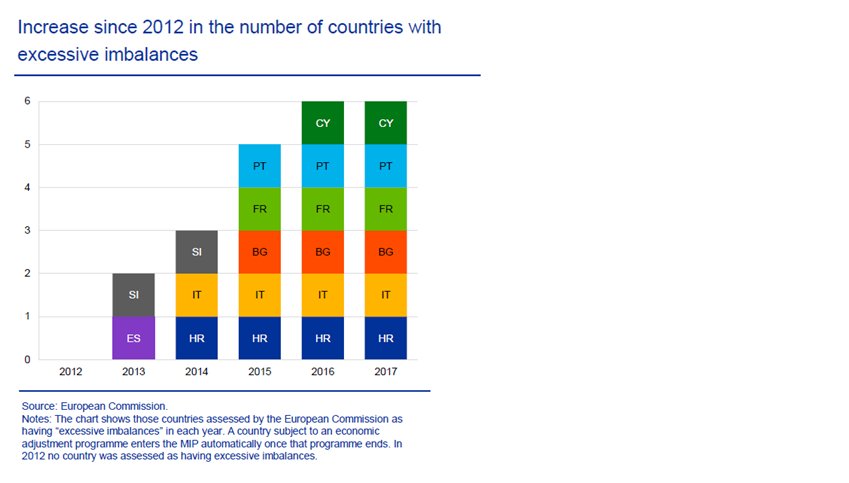
E per quanto si sgoli, la povera commissione Ue, il 90% delle raccomandazioni rimangono non ascoltate. In sostanza ce ne infischiamo, con grande signorilità.
Queste infischiarcene non riguarda mica solo Bruxelles. C’è tutta una tradizione di menefreghismo in Europa che non è mai abbastanza osservata e che invece dovrebbe essere omaggiata come la nostra più lodevole peculiarità. L’energia ad esempio. Siamo in questa situazione.
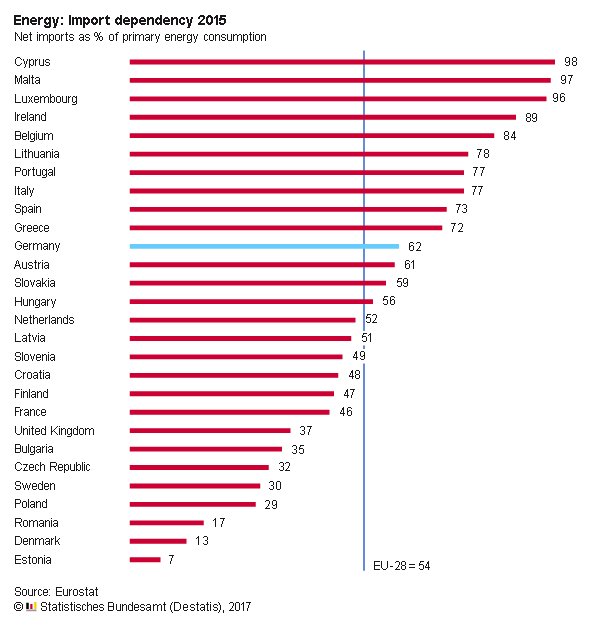
dove abbiamo un indice di dipendenza dalle importazioni che vale 54, quindi quasi la metà del nostro fabbisogno viene soddisfatto dall’estero, e non pensiamo minimamente a come risolvere il problema tutti insieme. Ognuno si fa i cazzi suoi, letteralmente.
Oppure abbiamo un mercato del lavoro dove l’incremento dei costi nominali orari spazia dall’incremento negativo registrato in Grecia – dati ultimo trimestre 2016 – all’aumento del 10% osservato in Romania. Ma non è che pensiamo a come armonizzare questi andamenti, che poi sarebbe il pre-requisito per armonizzare anche gli ammortizzatori sociali. Ognuno si continua a fare i cazzi suoi.

Ora però non state ad agitarvi. L’Europa ha costruito le sue fortune sull’infischiarsene l’uno degli altri e finora le ha detto persino bene. Per dire: è diventata straricca. Ha talmente tanti soldi che non sa più come prestarli. Però sa benissimo a chi.

In sostanza noi facciamo i soldi con gli Usa e l’Uk, ai quali vendiamo un sacco di roba, e poi glieli prestiamo, guadagnandoci pure gli interessi. Capite perché ce ne infischiamo di tutto il resto?
A domani
Cronicario: L’Italia di nuovo in bolletta (energetica)
Proverbio del 17 marzo Se sai ascoltare impari
Numero del giorno: 259 Incremento % del valore di una proprietà in Inghilterra dal 1997
Dopo aver bussato delicatamente, il caropetrolio ora ha fatto un’irruzione rumorosissima a casa nostra: “In forte crescita l’import da paesi OPEC (+53,4%) e Russia (+43,3%) e gli acquisti di petrolio greggio (+123,9%)”. Chi lo dice? Ma la nostra Istat che ha dovuto postare la sua release sul commercio estero con il suo primo deficit commerciale (-574 milioni) a gennaio 2017 da non so quanto tempo, dando ragione ai vari gufi che dicevano che il nostro export netto non avrebbe resistito al rincaro energetico.

Esagero? Considerate che senza la bolletta energetica avremmo avuto un attivo di 2,7 miliardi. E dopo che l’avete considerato rivolgete un pensierino affettuoso a quei fenomeni che vogliono convincervi che l’Italia può tranquillamente tirare avanti esportando in moneta svalutata e importando in dollari.

E per non farvi mancare nulla ricordatevi pure questo: “Nel mese di gennaio 2017 l’indice dei prezzi all’importazione dei prodotti industriali aumenta dello 0,2% rispetto al mese precedente e del 4,7% nei confronti di gennaio 2016”. Lo so che è troppo da digerire, ma vi ricordo che i prezzi alle importazioni pesano un filino sulla nostra competitività, già gravata dai soliti gravami nazionali. Quindi sempre perché dobbiamo esportare per potere importare – non ci crederete ma è così – è il caso che iniziamo a farci un esamino di coscienza, invece di pensare ai voucher.
A parte queste facezie la notizia del giorno è l’incontro fra Mister T e la Mutti tedesca, rimandato a causa di neve, che ruba la scena a quello del G20 a Baden Baden, che non è un eco ma il nome di una città tedesca. In questo gran chiacchierare una cosa è certa: la confusione. Per questo ci affidiamo alle poche certezze che la vita ci può offrire. E cosa c’è di più solido del mattone?

Ed eccoci qua, noi europei. Il 70% in media ha una casa di proprietà, con noi italiani una volta tanto sopra la media e i tedeschi, chissà perché fanalino di cosa. Ma che i rumeni siano oltre il 90% è una vera sorpresa. Almeno quanto quella che il tedesco sia la terza lingua più studiata in Europa.
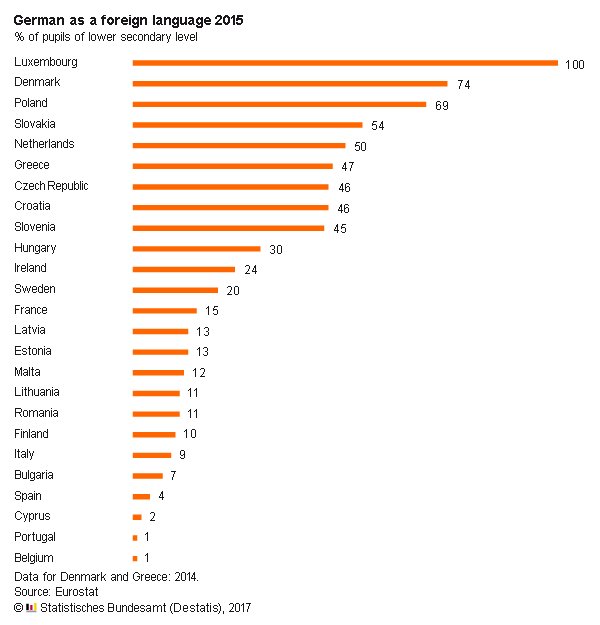
L’Europa germanica è ancora lontana. Almeno quanto l’Inghilterra europea.
A lunedì.
Cartolina: La crescita dei salari e quella dell’economia

Dicono, e quindi sarà vero, che questo decennio ha segnato l’infittirsi di diseguaglianze ormai incurabili e di deprivazioni salariali che hanno reso esanime la gloria del ‘900: il ceto medio. Dicono, e forse è vero e forse no, che l’odiato capitale sta svuotando il diritto del lavoro ad essere retribuito con dignità. E aggiungono che questa rivalsa dei ricchi contro i poveri, rei di aver rivendicato diritti oggi insostenibili, abbia come esito il prosciugarsi della domanda di masse sempre più ampie e affamate dal padrone, che ci sta conducendo verso bibliche stagnazioni secolari. Non ci dicono, e tuttavia è vero, che i salari reali sono cresciuti in quasi tutti i paesi del G20, avanzati ed emergenti, nell’ultimo decennio, pure nei tempi più bui della crisi, tranne che nel nostro e in pochi altri fra i quali l’UK, ove i salari sono diminuiti più che da noi senza che ciò abbia impedito ai britannici di esprimere una domanda crescente. Non ci dicono, perché è verissimo, che l’economia si basa sul desiderio e sulla fiducia. Nulla che si possa comprare pure avendo denaro. Perciò non ci dicono, e questo è il segreto, che cresce solo chi ne ha davvero voglia. Gli altri, pure se ricchi, si riducono in miseria.
Quanto è costata al governo Usa la crisi del 2008? Quanto il New Deal
Si è detto e scritto tante volte che la crisi del 2008 è stata la peggiore dal 1929. Addirittura è fiorita un’ampia letteratura che paragona gli esiti della crisi scoppiata nel ’29 – i disastrosi anni ’30 – ai giorni nostri e in effetti ci sono tante verosimiglianze, a cominciare dal ritorno in voga della teoria della stagnazione secolare, elaborata nel 1938 , a terminare dalla voglia di protezionismo che all’epoca contagiò tutta l’economia globale, con gli esiti che ricordiamo.
Al di là di ciò esiste un’altra controprova per asseverare la verosimiglianza delle due crisi. Ossia la quantità di risorse che i governi hanno dovuto mettere in campo per far fronte a un disastro con ben pochi precedenti. Di tale confronto si è incaricato di recente un economista della Fed di S.Louis, che ha condotto un interessante paragone fra l’American recovery and reinvestmente act, approvato nel 2009 dall’amministrazione Obama, e la legislazione che ha reso celebre Roosevelt negli anni ’30: il New Deal. La scelta non è casuale. La normativa del 2009, infatti, è stata definita come “il più grande piano di ricostruzione approvato dal governo di sempre”. Ma sarà vero?
Secondo i calcoli fatti dall’autore dello studio, il Recovery act del 2009 è costato all’erario 840 miliardi in dollari del 2009. Stimare il costo del New Deal, che non è stato un singolo provvedimento, ma una somma di provvedimenti, è di sicuro assai più complesso. Per far fronte all’emergenza occupazionale, ad esempio, fu creata la Works Progress Administration (WPA), che si occupò di assumere milioni di lavoratori rimasti a spasso per attivare diversi progetti, che spaziavano dalla costruzione di scuole ed edifici pubblici fino alle ferrovie. Un’altra agenzia pubblica, la Agriculutural Adjustment Administration (AAA) si occupò invece di regolare la produzione agricola, la cui sovrapproduzione aveva contribuito ad abbattere notevolmente i prezzi dei beni primari, tramite prezzi amministrati e accumulo di scorte. Perciò stimare il costo complessivo delle varie iniziative non è stato un affare semplice. Se ne sono occupati due economisti, che nel 2015 hanno pubblicato uno studio secondo il quale il costo complessivo del New Deal sarebbe stato di 41,7 miliardi che in dollari del 2009 diventano 653 miliardi. Cifra che dà anche un’idea di quanto valore abbia perduto il dollaro in circa 80 anni. Assai meno comunque del costo del provvedimento del 2009.
Detta così, il discorso sembra chiuso, ma comparare i valori assoluti non tiene conto dei cambiamenti relativi che sono intervenuti nel frattempo nell’economia Usa. Uno per tutti: la popolazione è più che raddoppiata in questi 80 anni, e di conseguenza se calcoliamo la spesa pro capite, viene fuori che il costo del Recovery act è stato di appena 2.738 dollari a persona, mentre il New Deal costò in media 5.231 dollari, sempre in moneta del 2009. L’analisi si potrebbe raffinare ulteriormente se si confrontassero gli stimoli con la dimensione dell’economia, in sostanza l’output, al tempo in cui furono immessi dal governo. In questo modo scopriremmo che il Recovery Act costò soltanto il 5,7% del prodotto a fronte del 40% del New Deal. Vista con queste lenti, lo sforzo economico dell’amministrazione Roosevelt sembra preponderante. E tale circostanza è per lo più dovuta al fatto che gli stimoli durarono per circa sette anni, a fronte dei tre della legge del 2009.
Esiste ancora un altro modo per confrontare i due interventi, ossia calcolare il peso dell’incremento del debito che hanno determinato in rapporto al Pil. Dopo alcune procedure preliminari, l’autore ha calcolato che il Recovery act ha generato un aumento di debito sul pil pari al 32% mentre il New Deal del 30,3%. In sostanza si equivalgono quasi. Questa tabella riepiloga tutti gli indicatori. Come si può osservare la risposta alla domanda su quale sia stato il programma di interventi più impegnativo per le finanze pubbliche Usa cambia a seconda delle lenti che si indossano. E in ogni caso rimane controversa. Molti dei cambiamenti indotti, al di là degli stimoli fiscali, come nota l’autore dello studio, hanno avuto impatti sul settore privato e sul modo di fare business, negli anni Trenta come in quelli più vicino a noi. Quindi tutto cilò che possiamo dire è che in comune le due crisi hanno di aver avuto un costo esorbitante per la collettività. E neanche sappiamo se quest’ultima abbia mai smesso di pagare.
Il mestiere dei mercanti di armi
La Cina crescerà del 6,5% quest’anno, dice il premier Li Keqiang, illustrando i piani economici del governo che mostrano con chiarezza come il paese stia tentando, lentamente, di normalizzare un’economia drogata dal credito e dagli investimenti pubblici. E tuttavia nella stesso giorno in cui il primo ministro parla delle previsioni di crescita, l’agenzia Nuova Cina fa sapere che la spesa militare, sempre per quest’anno, supererà per la prima volta i mille miliardi di yuan: per la precisione, 1.040 miliardi, pari a circa 152 miliardi di dollari. Un aumento del 7% della spesa militare, rispetto all’anno scorso, che vale circa l’1,3% del Pil. Di questa delicata materia, che coinvolge risorse enormi e relazioni geopolitiche complesse, il premier non ha parlato granché, limitandosi a confermare che il governo vuole rafforzare la difesa marittima e aerea, proseguendo così in un percorso di incremento delle spese militari, cresciute a doppia cifra dal 2009 in poi, per scendere al +7,6% nel 2016 e al 7% di quest’anno.
Si potrebbe credere, osservando questi dati, che tali spese siano il necessario contrappasso per chi voglia completare il processo di formazione di grande potenza, status al quale la Cina ormai ambisce apertamente e con buon diritto, trattandosi della seconda economia mondiale e della prima potenza regionale. E tuttavia saremmo in errore. La crescita straordinaria della spesa per armamenti non riguarda solo la Cina, ma è comune a territori che nessuno immaginerebbe mai impegnati in un procacciamento attivo di materiale bellico. Il Qatar, ad esempio, fra il 2007 e il 2011 ha aumentato del 245% le sue importazioni di armi, ben al di sopra della media dell’86% riportata dai paesi del Medio Oriente nello stesso periodo. Il mestiere delle armi, per ricordare un bellissimo film di Ermanno Olmi, seduce ancora i governanti di tutto il mondo. Ma il mestiere di mercati di armi ancor di più.
Il resto dell’articolo è disponibile su Crusoe, una newsletter a pagamento che si può leggere solo abbonandosi. Tutte le informazioni le trovi qui.
Cartolina: Diseguaglianza dell’età

Crescendo scambiamo tempo con denaro, almeno chi riesce a compensare il decumulo della vita con l’accumulo di ricchezza. Una magra compensazione, ma molti si accontentano di poco. Gli altri, la gran parte che non capitalizza, invecchia e basta. E tuttavia nell’arco di una vita la consolazione di un piccolo patrimonio, sogno di ognuno divenuto realtà al tempo del risparmio come diritto, del Tfr e della pensione, è di gran lunga più diffuso di quanto certe cronache del piagnisteo ci rappresentino. In media – e come in ogni media con un sottofondo di bugia – gli anziani hanno più denaro dei giovani, ricchi solo di futuro, proprio perché hanno speso più tempo. Un mondo fa i giovani potevano sopportare la ricchezza degli anziani, che voleva dire anche pagare loro una pensione generosa, perché gli anziani erano pochi. Ma poi, un mondo dopo, gli anziani sono diventati troppi e i giovani pochi. Le pensioni sono rimaste, però, sommandosi alla ricchezza cumulata in una vita. E i giovani si sono scoperti ultimo anello della catena sociale. Senza niente, a parte un tempo svuotato persino delle sue promesse. Alla diseguaglianza delle opportunità, che da secoli corruccia i popoli, se n’è aggiunta una peggiore, perché non v’è ricetta alcuna che possa mitigarla. La diseguaglianza dell’età.
Un muro d’acciaio fra Usa e Cina
Molto si è scritto del discorso di Trump a camere unificate, ma poco si è letto di un tweet rilasciato dall’account ufficiale del presidente, nel quale Trump sottolineava di aver emesso una nuova direttiva in virtù della quale le pipelines statunitensi, quindi gli oleodotti, “devono essere fatti con acciaio americano”. Nulla che stupisca l’osservatore, ormai avveduto circa il vezzo nazionalistico del nuovo presidente. Ma limitarsi alla nota di colore, almeno in questo caso, rischia di generare un profonda sottovalutazione della posta che c’è in gioco nel settore dell’acciaio, a livello globale, innanzitutto, ma anche e soprattutto negli Stati Uniti.
Cominciamo da una veduta d’insieme. Secondo l’ultimo Global steel report rilasciato dall’International Trade administration Usa, nel 2015 il 69% della produzione globale di acciaio era assicurato dai paesi della regione Asia-Oceania, mentre l’America del Nord pesava un risicato 7% e l’Unione europea il 10%. Se guardiamo ai paesi singoli, la Cina primeggia – cinque compagnie cinesi stanno nella top ten delle aziende che producono acciaio – seguita dal Giappone e dall’India. Gli Usa sono quarti, più o meno al livello della Russia che segue da vicino. Poi ci sono Corea del Sud, Germania, Brasile, Turchia e in coda l’Ucraina. Al tempo stesso però, se guardiamo dal lato della domanda, osserviamo che la regione Asia-Oceania “consuma” il 66% della produzione globale, quindi di fatto è eccedentaria del 3%, e gli Usa il 9%, quindi è deficitaria del 2%.
Non ci sarebbe nulla di strano, se tale situazione non si accoppiasse a un crescente calo di produzione statunitense, che nel 2015 ha perso l’8,6% rispetto all’anno precedente, mentre la regione Asia-Oceania solo del 2,2, cui fa eco un tasso di capacità produttiva che è cresciuta nel decennio 2005-15 a fronte però di un utilizzo declinante: nel 2015 siamo al 68,3% di tassi di utilizzazione degli impianti, a fronte del 69,7 dell’Asia-Oceania e del 71,8% dell’Ue. Insomma: gli Usa consumano più acciaio di quanto ne producono, malgrado potrebbero produrne di più. Perché non lo fanno? Probabilmente perché conviene loro importarlo.
La disposizione del presidente di fare gli oleodotti solo con acciaio americano, in tal senso, se potrà far piacere ai produttori, non è detto piaccia a chi l’acciaio deve comprarlo. Ma di sicuro questi ultimi sono meno rappresentati rispetto ai produttori, che invece la loro voce la fanno sentire eccome. Chi volesse farsene un’idea può farsi un giro sul sito dell’AISI, l’American Iron and steel Institute, la cui missione è “influenzare le policy pubbliche, educare e formare l’opinione pubblica al supporto di un’industria dell’acciaio forte e sostenibile, impegnata alla realizzazione di confezionare prodotti che incontrino i bisogni della società”. E non è certo un caso che una delle comunicazioni ospitate dal sito sia della Manifactures for Trade enforcement, associazione che raccoglie importanti produttori americani, fra i quali quelli di acciaio, e che si oppone fermamente alla concessione dello stato di economia di mercato alla Cina. Nella nota in questione, la MTA plaudiva alla decisione del governo Usa di opporsi alla concessione dello stato di economia di mercato alla Cina.
In conclusione, Trump non sta costruendo solo un muro col Messico. Ne vuole tirare su un altro con la Cina. Ma stavolta non di mattoni: d’acciaio.
La Chat di Crusoe con @ThManfredi: Correzione costo del lavoro insufficiente
Questa settimana Crusoe (C) si è piacevolmente intrattenuto con Thomas Manfredi (T) @ThManfredi
C Buongiorno Thomas. Stavo leggendo gli ultimi dati sul commercio estero extra Ue rilasciati stamane da Istat, e la sensazione che ne ho tratto è che siamo su un crinale dall’esito incerto. Se hai avuto modo di vederli, che idea ti sei fatto?
T Buongiorno! Ho la mia idea precisa sui nostri dati export. Non vanno alla grande contrariamente a ciò che si dice! Ti mando un link a un grafico della survey Italiana fatta dall’Ocse che te lo può illustrare appena possibile.
C Si grazie. intanto se mi anticipi la tua idea ci inizio a pensare su
T Allora la mia idea è che siccome non abbiamo corretto costo del lavoro abbastanza le nostre esportazioni sono cresciute meno di ESP e PRT, per citare due paesi. I nostri salari contrattati sono molto rigidi. Spagna e Portogallo, invece, hanno sia rivisto protezione all’impiego sia contrattazione collettiva. Hanno svalutato internamente come dicono i nemici NoEuro. Questo è il grafico col link.
Il resto della Chat è disponibile su Crusoe. Per leggerlo è necessario abbonarsi. Tutte le informazioni le trovi qui.
Il mondo nell’età dell’acciaio
L’economia digitale alla quale abbiamo dedicato tanti approfondimenti in queste ultime settimane su Crusoe, è un sogno immateriale, per non dire astratto, che si fonda però su concretissime basi materiali. Dietro internet ci sta un mondo di reti, che sono oggetti fisici – cavi sottomarini, router, satelliti, antenne – e dietro queste reti ci sono entità che le posseggono o quantomeno le gestiscono – governi, compagnie private, fondazioni – che vivono e si muovono in uno spazio fisico. Le persone che le popolano guidano un’auto per andare al lavoro, o prendono un treno oppure un aereo. Alloggiano in uffici più o meno grandiosi, ne progettano di ancora più grandiosi, mentre intorno a loro si muove tutto un mondo di commerci di beni e servizi – quella che conosciamo come globalizzazione – che incoraggia altri progetti di espansione, o almeno così succedeva fino a pochi anni fa, quando la crisi ha spezzato le reni allo sviluppo, che oggi appare lento e svogliato.
Ma questo non vuol dire che sia cambiato il mondo. Alla base della crescita ci sono i progetti di sviluppo e questi progetti, per potersi realizzare, hanno bisogno di persone in movimento, uffici, scambi di beni e servizi. Ed è qui, in questa filigrana di relazioni, che troviamo la materia dei nostri sogni di crescita infinita: l’acciaio.
Il resto dell’articolo è disponibile su Crusoe. Per leggerlo è necessario abbonarsi. Tutte le informazioni le trovi qui.

