
Etichettato: the walking debt
L’illusione del denaro facile non curerà il malessere dei benestanti
L’estate del nostro scontento, per parafrasare il poeta, la si potrebbe raccontare con le parole di Ewald Nowotny, banchiere centrale in forza alla Bce, che qualche tempo fa, in una lunga intervista a Bloomberg, ha ricordato “la fortuna di un periodo di pace che dura ormai da 74 anni” che “ha inevitabilmente portato a un enorme accumulo di ricchezza, da un lato, e di debito, dall’altro”. Debito e ricchezza, insomma. Binomio inscindibile, nonché grande successo storico. Che però è anche un problema. “In passato la guerra o l’inflazione” finivano col risolvere il problema del debito. “Come risolverlo oggi senza questi due fattori è una questione che rimane aperta”, conclude.
Potremmo dire ricordando un celebre libro di Keynes, l’economista defunto che più di tutti vive nella testa dei politici, che le conseguenze economiche della pace sono la crescita della ricchezza e l’aumento dei debiti. La prima genera costante conflitti sulla sua distribuzione. I secondi gravano sulla stabilità finanziaria e spengono gli spiriti animali dei capitalisti, che tendono a trasformarsi in redditieri. Il combinato disposto genera quella costante insoddisfazione che anima oggi anima il populismo a un livello che non si vedeva più dagli anni Trenta del secolo scorso. Ma con una sostanziale differenza. All’epoca c’erano milioni di disoccupati in miseria. Oggi in alcuni paesi dove cuoce il malcontento si rasenta la piena occupazione.
Non è solo la povertà ad animare il populismo, evidentemente, e per molte ragioni. Una è che l’economia del secondo dopoguerra nasce come promessa di infinita crescita economica e piena occupazione, che col tempo ha generato insofferenze parossistiche non solo verso le crisi, ma persino nei confronti dei rallentamenti. Se la Cina annuncia che potrebbe crescere sotto il 6% quest’anno o il prossimo, qualcuno inizia a correre ai ripari. Non si può che crescere, e molto, pena il disastro sociale, prima ancora che economico.
Ciò implica l’aumento del debito, come illustra un paper molto istruttivo prodotto all’ultimo vertice di banchieri centrali a Jackson Hole, che ha riesumato il vecchio dilemma di Triffin – quello fra la convertibilità aurea del dollaro e la crescita dell’economia internazionale – per notare come ormai il debito denominato in dollari, che si nutre di se stesso, sia diventato la benzina della crescita economica. I fatti lo confermano. Nell’ultimo decennio, durante il quale la ricchezza è tornata a crescere anche se meno intensamente rispetto a prima del 2008, il debito globale è aumentato, con ciò nutrendo il magnifico paradosso per cui al massimo benessere si accompagna la massima insoddisfazione, declinata nei vari populismi. E i tecnici, come ha ammesso con ammirevole sincerità Nowotny non sanno più esattamente cosa fare. Salvo tirare fuori le idee di vecchi economisti defunti, appunto. Come quando si esortano gli stati che se lo possono permettere a fare politiche fiscali espansive. Sempre come negli anni Trenta.
Ma siccome non tutti gli stati se lo possono permettere, ecco che fioccano le suggestioni. Sempre a Jackson Hole ha suscitato una certa ammirazione un’idea del governatore della BoE Mark Carney, che ha proposto una sorta di Libra in stile Facebook, ma emessa dalle banche centrali, per togliere dal tappeto la supremazia del dollaro, ormai acclarata fonte di squilibrio finanziario, come se davvero l’ordine monetario internazionale abbia a che fare con la ragione economica e non con quella politica. Il fatto che il dollaro sia ancora un nostro problema, come ebbe a dire il segretario del Tesoro Usa ai tempi di Nixon non sposta di una virgola il fatto che così continuerà ad essere finché rimarrà in piedi questo ordine internazionale, peraltro insidiato non solo dal rumoroso emergere della potenza cinese, ma dagli stessi Stati Uniti, che sembrano ansiosi di segare l’albero sul quale sono seduti preda come appaiono, ancora come nei disgraziati anni Trenta, della loro ebbrezza isolazionista.
Ma rimangono suggestioni. Prodotti tipici di un’epoca di crisi, che produce geni più o meno incompresi del pensiero economico. Sempre nell’America dei ‘30 il medico generico Francis E. Townsend proponeva fra gli applausi degli astanti che tutti gli ultrasessantenni ricevessero un assegno di 200 dollari da spendersi entro trenta giorni per stimolare l’economia. In quegli anni gli americani stravedevano per gente come Charles E. Coughlin, un sacerdote cattolico che predicava il conio dell’argento per opporsi al predominio dell’oro sul sistema monetario Usa – uno sorta di No Euro dei nostri giorni – e la nazionalizzazione delle banche, oppure come Huey P. Long che nel 1934 pubblicò il suo programma di riforme il cui slogan era “distribuiamo la ricchezza”, i cui perni erano un tetto ai redditi annui e alle cifre ereditabili. Un anno dopo il nostro eroe morì in un attentato, ma il suo slogan ormai fa parte delle piattaforme di moltissimi governi contemporanei, compreso il nostro. Fra ieri e oggi non ci sono poi cosi tante differenze: il cuore di ogni problema viene individuato nella mancanza di soldi per il popolo.
Ma è davvero così? Giova poco osservare che gli oltre 100 trilioni di debiti che girano per il mondo corrispondano ad altrettanti crediti. Qualcuno vi dirà subito che queste ricchezze sono concentrate in pochi super-ricchi, malgrado già Von Mises, negli anni ’40 del ‘900, notasse in realtà come ormai gli attivi finanziari fossero patrimonio comune dei piccoli risparmiatori nella forma di assicurazioni, fondi pensione, conti correnti, eccetera. La suggestione si nutre con rappresentazioni facilmente comprensibili, e quella di tanti poveri schiacciati dal tallone di ferro dei super ricchi è risultata storicamente molto efficace, e quindi strumento ideale per alimentare nuove sovversioni. Dell’ordine economico, innanzitutto, prima ancora che politiche.
A qualcuno la parola sovversione sembrerà esagerata. Ma come altro definire l’ormai inveterata consuetudine di far pagare i creditori per i denari che prestano al debitore? Si calcola che ci siano in circolazione circa 17 trilioni di obbligazioni a tasso negativo e che questo sia conseguenza di un decennio di politiche monetarie allentate – sempre per stimolare la crescita per carità – dovrebbe essere ormai pacifico.
Ma siccome la crescita langue e l’inflazione boccheggia, ecco farsi strada nuove suggestioni, come quella di tassare il contante, che se ci si pensa bene è la naturale evoluzione di un sistema che fa pagare ai creditori i loro prestiti. Ma anche qui: non c’è nessuna novità. Di tassa sul contante ne parlava Silvius Gesell, all’inizio del secolo scorso, quando lanciò l’idea di applicare un bollino sulle banconote che ne deprezzasse il valore col passare del tempo. Gesell non lo ricorderebbe nessuno se non fosse stato reso celebre sempre da Keynes, in un angolino della sua Teoria Generale, nella forma di un bizzarro pensatore autodidatta. Anche Gesell, in fondo, era un frutto sbocciato negli aridi anni della depressione economica, stavolta esplosa alla fine del XIX secolo.
Cronicario: L’Irlanda del Nord resta nell’UE, poi ritorna il resto dell’UK
Proverbio del 2 ottobre Se incontri qualcuno senza sorrisi, regalagliene uno dei tuoi
Numero del giorno: 109,113 Evasione fiscale in miliardi in Italia nel 2016
C’è poco da ridere, ma proviamoci lo stesso. Il premier britannico, che gareggia per grazia e pettinatura con Mister T.
ha recapitato alla stampa amica il suo piano geniale per fare la Brexit senza farla. Almeno per l’Irlanda del Nord, che dovrebbe rimanere nell’Ue, relativamente alle questioni commerciali e doganali, non solo per i due anni del periodo di transizione, quindi fino al 2021, ma per altri quattro dopo, quindi fino al 2025, almeno limitatamente ai beni agricoli e industriali, quando poi gli irlandesi britannici potranno decidere del loro futuro. Nel frattempo nessuna barriera alla frontiera, che violerebbero gli accordi del Venerdì Santo, ma controlli non si capisce bene dove e fatti come.

L’Ue ha subito risposto che leggerà attentamente la proposta del compagno Boris, peraltro del tipo “prendere o lasciare”, con sottofondo di No deal. Mentre l’altra metà dell’Irlanda, quella che sta nell’EZ e nell’UE, già inizia a rumoreggiare.
Prima che iniziate a preoccuparvi, che la minaccia del no deal offuschi il vostro dopopranzo, che l’idea che le due Irlande tornino a farsi del male, o che il compagno Boris si ammali di alopecia, sappiate che una fonte sicurissima a tripla A, alla quale mi sono rivolto ansioso,

mi ha spiegato che la mossa del nostro amico pettinato è diabolicamente sagace. Boris lascia l’Irlanda del Nord nell’Ue apposta. Così è più facile farci rientrare il resto dell’UK dopo. Ma senza di lui.
A domani.
Cronicario: Zero Ebbasta
Proverbio dell’1 ottobre Chi lavora come uno schiavo può mangiare come un re
Numero del giorno 0,3 Tasso % inflazione in Italia a settembre
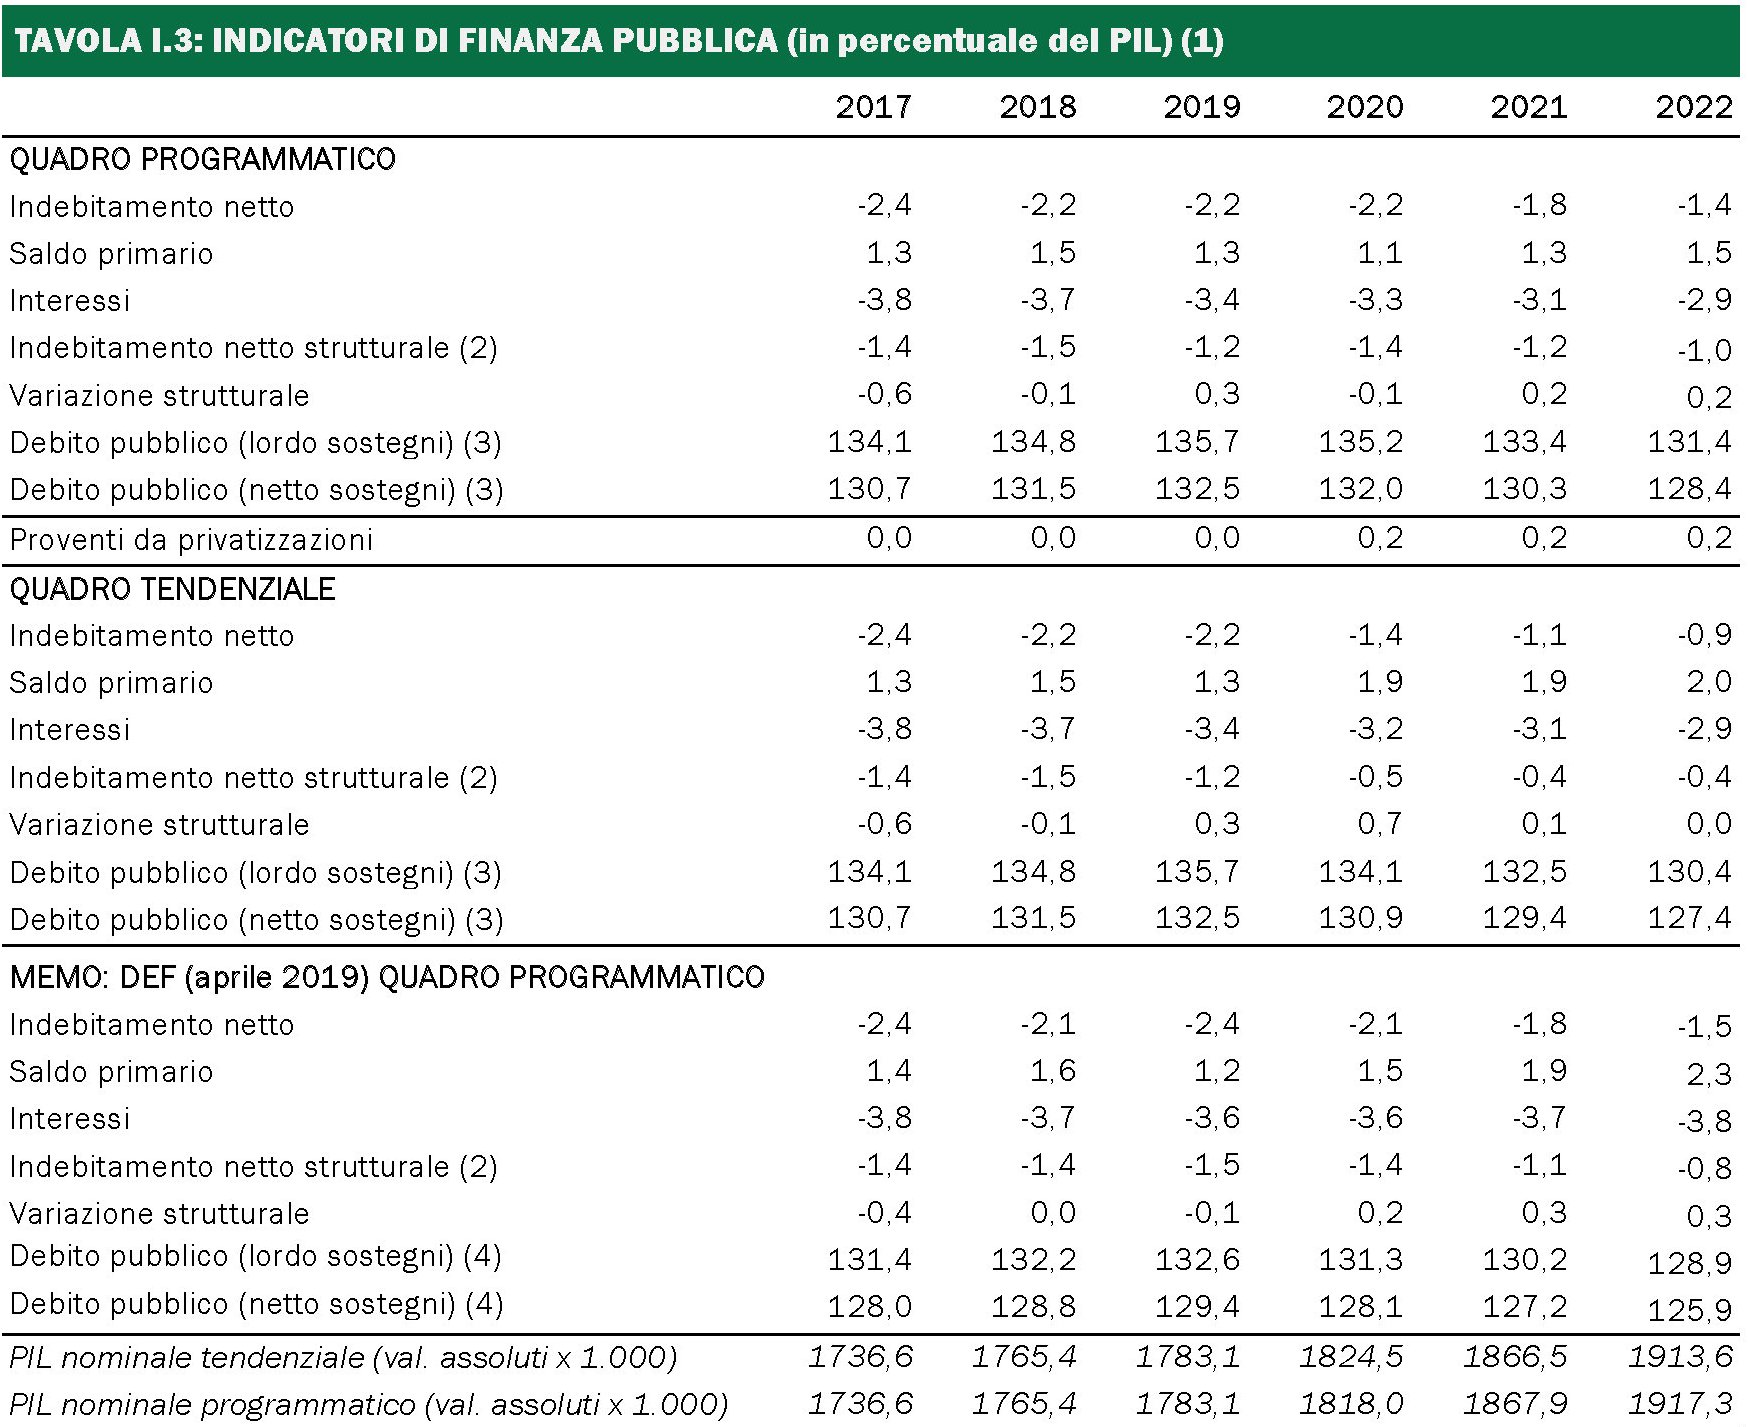
Neanche il tempo di far seccare l’inchiostro sulla Nadef, che come previsto ha dato il via al consueto show, che già i pezzi grossi si scatenano. Per dire, avevo appena iniziato a credere alle previsioni programmatiche del governo sul prossimo triennio…

pure se con una certa fatica…
ma con la speranza che almeno fossero azzeccati i tassi di crescita, peraltro già bassini….
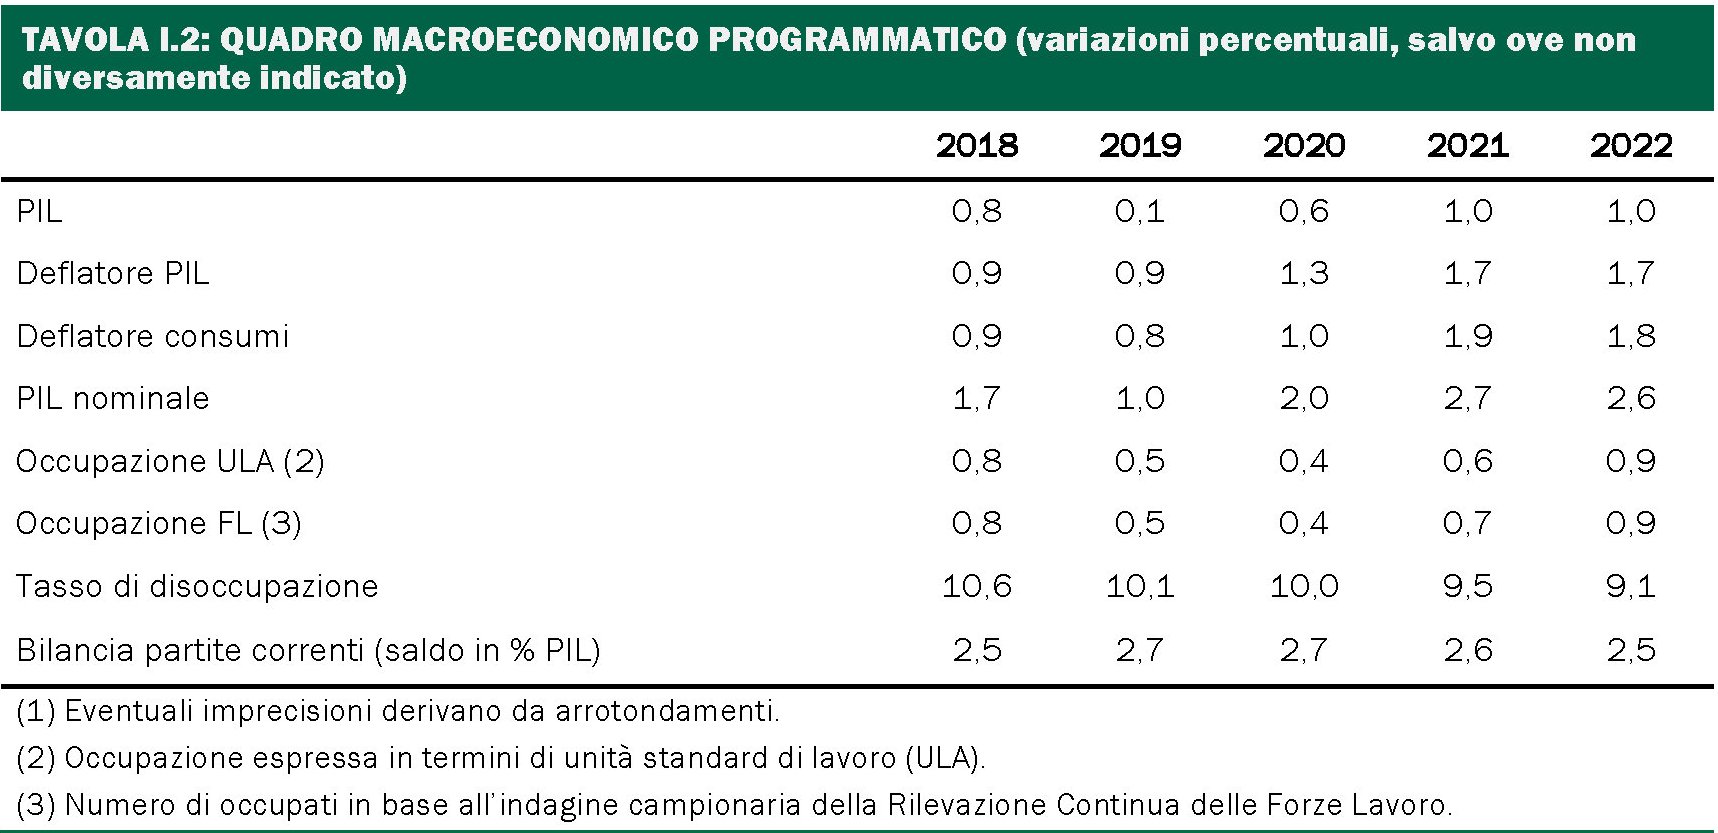
quando improvvisamente, dai recessi del misterioso mondo della finanza è apparso Fitch.

Dai che la conoscete. E’ un’agenzia di rating, quindi un soggetto che fornisce (a pagamento, ma anche no) valutazioni sul merito di credito di un emittente e nel tempo libero fa previsioni.

E che dice Fitch? Che quest’anno – se va bene – faremo uno zero bello tondo di (non) crescita. Zero Ebbasta: il nuovo successo del governo del cambiamento di governo.
Buon ascolto.
A domani.
Viaggio in Cina: Xi, il signore degli anelli
Pure se sommariamente illustrata, come abbiamo fatto, l’epopea cinese iniziata con la nascita della Repubblica popolare mostra una coerenza invidiabile per noi figli del pressappoco. A volerci credere, o meglio a voler credere alla narrativa delle autorità cinesi, l’arrivo del nuovo presidente Xi Jinping completa il processo di rinascita nazionale avviato da Mao, impostato verso lo sviluppo economico da Deng, e finalmente indirizzato, dopo le parentesi di Jiang Zemin e Hu Jintao verso la grandezza globale. Xi, come ha ribadito il XIX congresso del partito comunista cinese del 2017, condurrà la Cina verso il suo destino di protagonista nel mondo.
D’altronde non si può diventare un grande paese se non si coltiva un qualche destino. E il destino cinese, almeno quello dei prossimi anni, è stato affidato a Xi, che ha promesso ai sui compatrioti che la Cina diventerà, entro il 2050, una potenza di ordine globale. Non solo economica – quello lo è già – ma anche politica e quindi militare. Anche di recente, nel corso della sfilata in scena in queste ore a Pechino èer celebrare i 70 anni della Repubblica popolare, con le gigantografie dei grandi leader ad accompagnare le forze armate, Xi ha ripetuto, promettendo prosperità e stabilità, che “nessuna forza può scuotere la nazione”. Né interna – pensate al caso Hong Kong – né esterna (gli Usa). Promessa eccessiva probabilmente, ma da prendere terribilmente sul serio. E per capirlo, che i cinesi fanno sul serio, basta osservare i missili DF41 schierati in bella mostra per la prima volta nel corso della manifestazione. Si tratta di missili intercontinentali a combustibile solido capaci, dicono, di raggiungere gli Usa in meno di un’ora. Con ciò evocando memorie ormai sbiadite di guerre fredde ormai dimenticate.
Diventa perciò interessante, oltre che utile, provare a conoscere un po’ meglio il nuovo imperatore cinese, che fra le altre cose è anche comandante in capo delle forze armate. La visione di Xi, per come l’ha raccontata uno dei suoi migliori interpreti, il sinologo nonché ex primo ministro australiano Kevin Rudd, si articola secondo uno schema formato da sette anelli concentrici, al cuore dei quali troviamo la centralità del PCC. Il partito comunista cinese è la fonte dell’autorità che deve garantire (secondo anello) l’integrità della nazione, da perseguirsi con la ricerca (terzo anello) di un modello di sviluppo economico sostenibile e (quarto anello) il mantenimento della sicurezza dei confini.
In questo modo la Cina potrà (quinto anello) perseguire il suo disegno di egemonia regionale, anche grazie (sesto anello) all’impiego del potere economico, strumento ideale per aumentare la propria sfera di influenza e quindi (settimo anello) arrivare alla riforma parziale dell’ordine globale.
Questo difficile percorso da equilibrista, basandosi sulla centralità del PCC, spiega perché il nostro Signore degli anelli abbia inteso consolidare innanzitutto il ruolo del partito per poter perseguire i suoi compiti di politica interna ed internazionale. Soprattutto lo schema tratteggiato da Rudd rende chiaro il disegno che sta dietro la creazione della Bri, riedizione delle vecchie vie della seta aperte dai cinesi a partire del I secolo dopo Cristo che consentirono di ativare traffici anche con l’impero romano, ma anche la ragione di altre decisioni meno appariscenti come ad esempio la quotazione di un future sul petrolio in valuta cinese, nonché le strategie di internazionalizzazione della moneta cinese, che passano anche dal progetto recentemente annunciato di creare una valuta digitale di banca centrale. Soprattutto spiega il notevole potenziamento degli investimenti sulla marina e in generale sulla cosiddetta Blue economy. La Cina sa bene che non può sfidare l’egemonia marittima degli Usa, ed è per questo che investe massicciamente sulle infrastrutture terrestri dell’Eurasia e dell’Africa, provando in questo modo a rivitalizzarle. Ma al tempo stesso non può evitare di trasformare la sua marina in uno strumento di potenza, almeno a livello regionale, dovendo anche presidiare le sue coste – si pensi al Mar cinese meridionale – vitali per le sue forniture.
La crisi del 2008 è stata, in questo contesto, un momento di grande cesura della strategia economica cinese. Il crollo delle esportazioni, che insieme agli investimenti in capitale fisico erano state le grandi protagoniste degli spettacolari avanzi correnti cinesi, vengono sostituite da un potente stimolo fiscale, all’origine peraltro degli squilibri attuali. Vedi ad esempio la straordinaria crescita dei debiti interni e dello shadow banking.
A fine 2008, racconta Bankitalia in una ricerca sulla Cina pubblicata pochi mesi fa, “il governo cinese aveva impegnato fondi pari a 12,5 punti di PIL (4000 miliardi di renminbi, equivalenti a 587 miliardi di dollari al cambio di allora) da spendere in 27 mesi e destinati soprattutto a irrobustire la dotazione infrastrutturale del paese”. La politica monetaria sostenne l’espansione fiscale. Il credito bancario è aumentato di oltre 21 trilioni di renminbi fra il 2008 e il 2011. Tutto ciò servì a sostituire la domanda esterna in calo con quella interna, anche se al prezzo degli squilibri che abbiamo detto.
Il dodicesimo piano quinquennale 2011-2016 si pose perciò come obiettivo il riequilibrio dell’economia. Le autorità spiegarono di voler sostituire investimenti ed export con consumi e innovazione tecnologica. L’epoca di Xi inizia proprio in quegli anni. Nel 2012 diventa segreterio del PCC e l’anno dopo presidente della Repubblica popolare. Il sistema economico è rimasto alquanto squilibrato – a fine 2017 il debito complessivo dell’economia era al 256% del pil, 100 punti in più rispetto al 2007 – ma la trasformazione economica sembra essere decisamente avviata, come si può osservare dal grafico sotto.

Peraltro la recente guerra tecnologica fra Usa e Cina, che va dal 5g ai microprocessori e non risparmia neanche i cavi sottomarini, è la migliore dimostrazione che la strategia di Xi, seppure a rischio di gravi inconvenienti – ad esempio la guerra commerciale con gli Usa – sta pagando i suoi dividendi. Il capitale cinese non è mai stato così internazionale e così la sua capacità di influenza politica. E a dimostrazione che la resa vale la spesa, a fine 2018 il governo ha nuovamente riorientato la sua politica economica allentando nuovamente i cordoni della borsa.
La stabilizzazione del debito esorbitante, che aveva fatto sorgere dubbi sulla stabilità finanziaria, è stata accantonata di fronte al rischio che il deleveraging poneva all’andamento della crescita. In sostanza è stata consentita una politica fiscale più espansiva di nuovo tramite investimenti infrastrutturali e una moderata riduzione del carico fiscale alle famiglie. Una Trumpeconomics, ma alla cinese. Neanche il Signore degli anelli può sfuggire al ciclo economico internazionale. E questa semmai è l’ulteriore conferma che la Cina è una di noi. Piaccia o meno.
(2/segue)
Puntata successiva: Le nuove strade dell’impero
Puntata precedente: Alle origini del miracolo economico
Il costo salato di una Brexit senza accordo
Il premier britannico continua a ripetere che, comunque vadano le cose, il prossimo 31 ottobre l’UK uscirà dall’UE e amici (?) come prima. Facilissimo a dirsi, mentre risulta estremamente complicato provare a raccapezzarsi nel misterioso mondo delle conseguenze che tutti gli osservatori temono e a ragion veduta.
Una Brexit senza accordo incorpora una quantità inestricabile di effetti che si può provare a stimare – lo ha fatto di recente l’Ocse nel suo ultimo outlook economico – ma ben sapendo che si tratta di congetture. Ma una cosa possiamo darla per certa: il costo di un no deal sarà salato. Per l’UK, in primis, che rischia di finire in recessione già dall’anno prossimo, ma anche per il resto dell’Europa che con l’UK conclude(va) molti e ricchi affari. Senza contare il resto del mondo. La bomba del no deal scoppia nel mezzo della singolar tenzone commerciale sino-americana, che sembra seriamente impegnata a frantumare le catene commerciali del valore, e quindi il commercio internazionale. Fra i due litiganti, il terzo si fa esplodere, potremmo dire.
C’è da sperare perciò che il buon senso torni ad allignare Oltremanica, pure se di buon senso se n’è visto poco nei tre anni cominciati a giugno 2016, quando il popolo britannico decise, chissà quanto consapevolmente, di infliggersi questa straordinaria complicazione. Abbiamo già visto che da allora l’economia britannica ha sopportato un notevole costo, che sta pagando anche adesso, visto che l’aumento dell’incertezza è una palla al piede per gli spiriti animali britannici, come dimostra il vistoso calo degli investimenti. Ma se il prima e il durante della Brexit appaiono così poco salutari, il dopo senza un accordo con l’UE sembra persino peggiore.
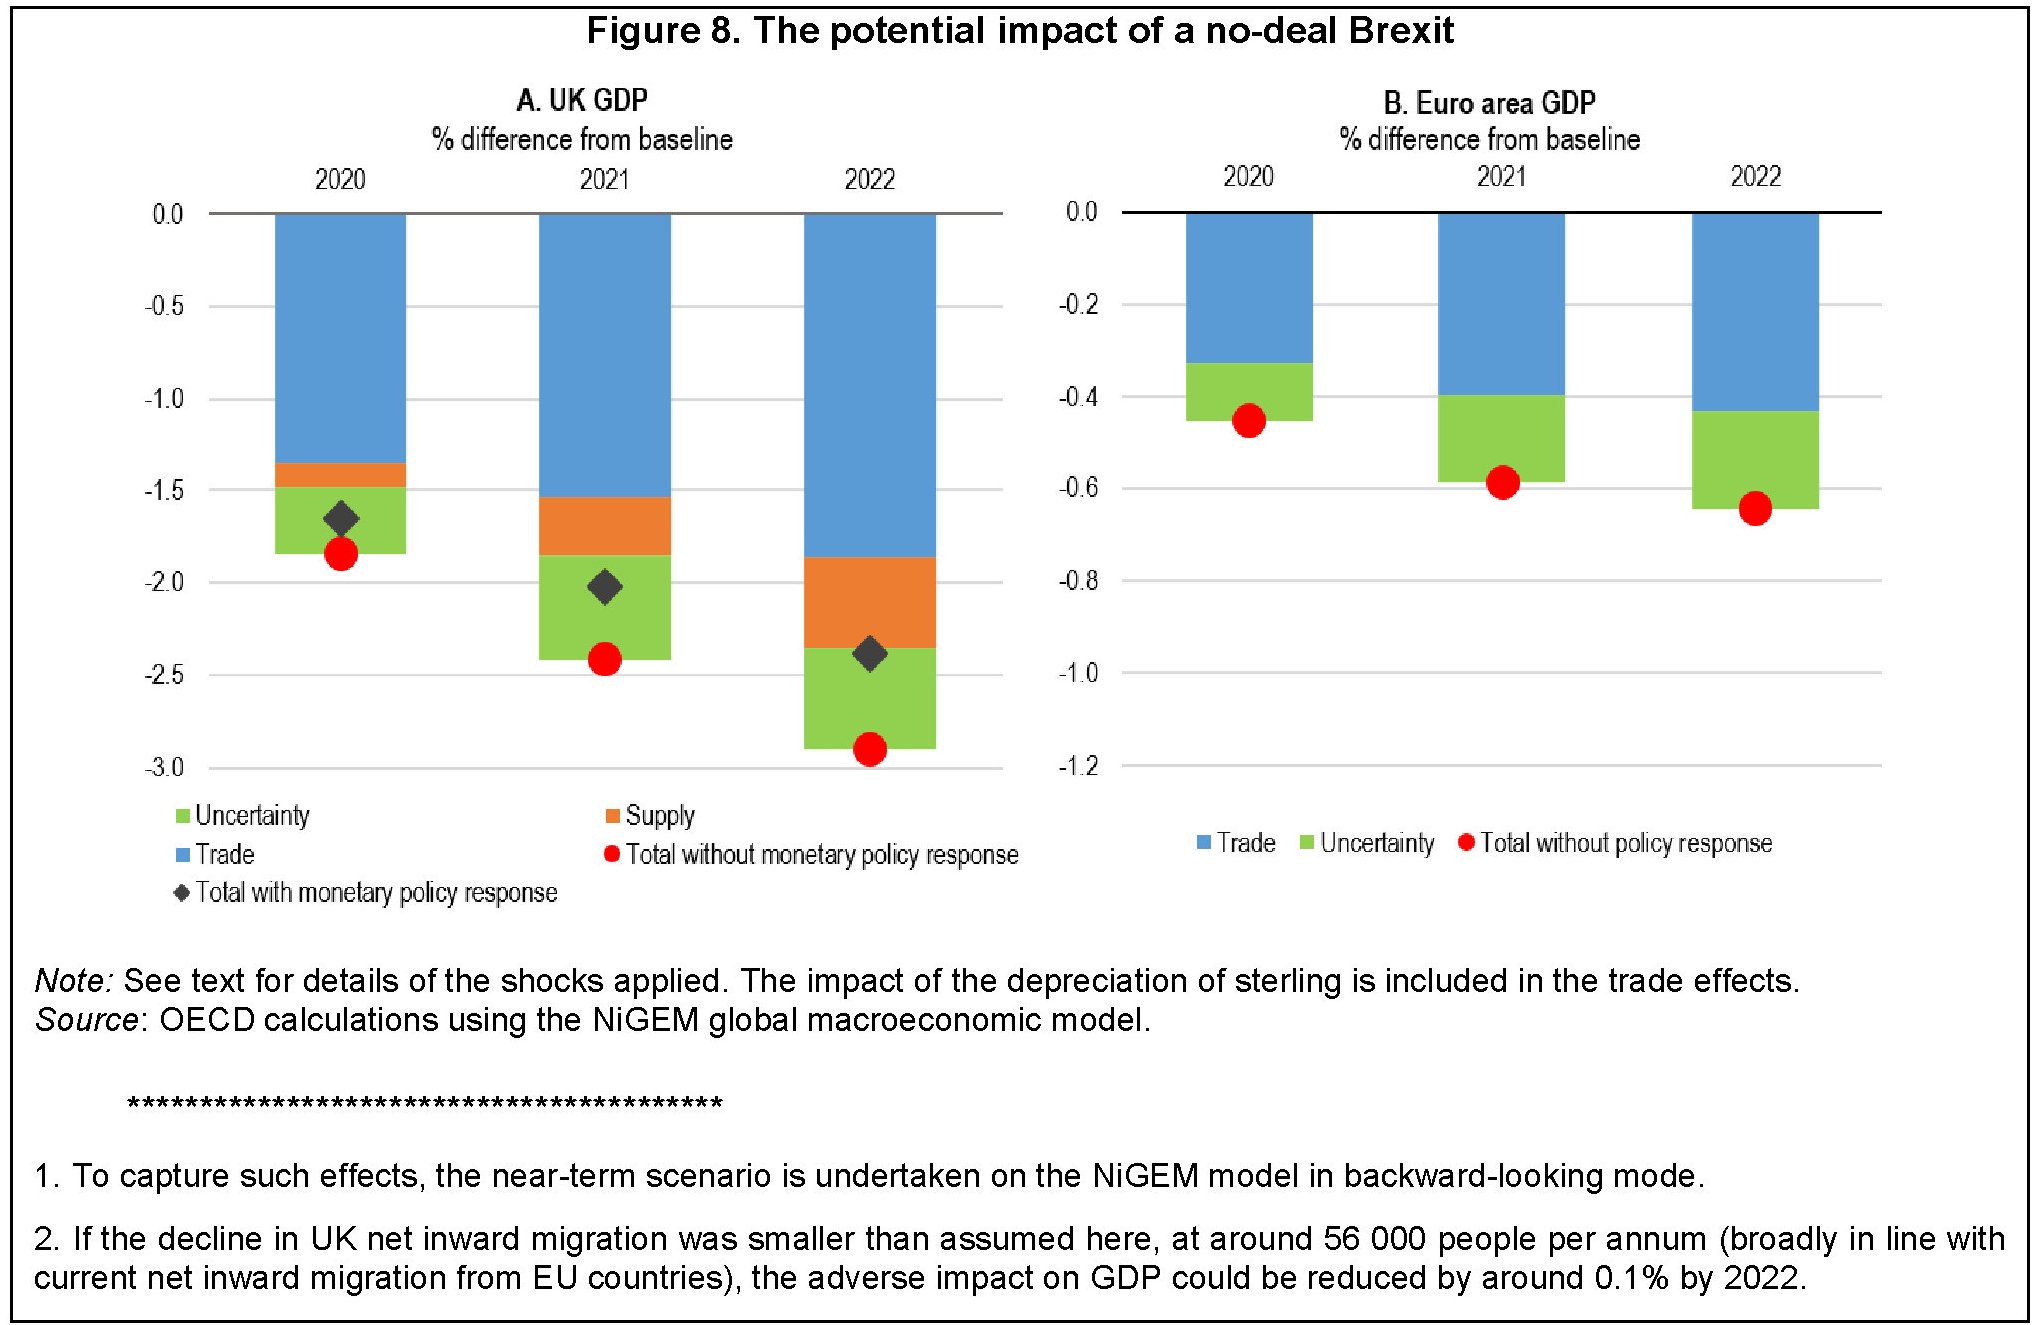
Lo scenario elaborato da Ocse, che conduce ai risultati osservabili nel grafico, presume che si aprano i vari paracadute tecnico-istituzionali predisposti dai vari governi e dalle banche centrali nell’ipotesi di uscita senza accordo. Perché se non funzionassero, queste precauzioni, i danni sarebbero di gran lunga maggiori. L’osservazione è condotta nel breve-medio periodo.
Il canale più rischioso è ovviamente quello del commercio. Il no deal incorpora l’ipotesi che gli scambi con l’UK saranno regolati con le norme WTO seguendo la regola della miglior nazione favorita (Most-Favoured Nation, MFN). In tal caso il commercio britannico finirebbe nelle maglie delle varie tariffe sia dal lato dell’export che dell’import, senza considerare che l’uscita dall’unione doganale aumenterebbe notevolmente – leggi a costi crescenti – il passaggio delle merci. Pagherebbero un costo salato anche i servizi che, pur non essendo soggetti a tariffe, dovrebbero adeguarsi a nuove regole.
Sulla base di queste premesse, l’Ocse stima che “nel medio-lungo termine i volumi di esportazioni dell’UK possono declinare fra il 15 e il 20%”. Nell’immediato l’istituto parigino stima un calo dei volumi delle esportazioni dell’8%. Nel medio termine una parte di questo shock dovrebbe essere assorbito dalla svalutazione della sterlina che si stima perderà almeno un 5% del suo valore dopo l’uscita. Anche le esportazione dell’UE verso l’UK sono viste in drastico peggioramento. L’Ocse stima complessivamente un calo del 16% nel periodo di osservazione a causa dei costi più elevati “con gli effetti più gravi subiti dall’Irlanda”. L’impatto sui singoli paesi dipende ovviamente dall’intensità dei legami commerciali che hanno con l’UK. I più penalizzati, perché più interconnessi, a parte l’Irlanda sono l’Olanda, il Belgio, la Germania e la Spagna.
Oltre ai flussi commerciali, ci sono i danni che una minore apertura – perché questo comporta la Brexit senza accordo – provoca a un paese sul dinamismo dell’economia e la produttivit. Sempre l’Ocse stima che un calo di quattro punti percentuali di apertura al commercio riduce la produttività dello 0,8% dopo cinque anni e dell’1,2% dopo dieci. Quindi si stimano effetti sul mercato del lavoro, per un presumibile calo dell’immigrazione nel paese, e sul debito del governo, con i premi a termine in salita, che significa debito più caro. Non solo per il governo, ma anche per le imprese. Per queste ultime si ipotizza un premio di rischio in crescita di 100 punti base nel 2020.
Tutti questi eventi concorrono al risultato finale di un pil in calo di quasi il 2% nel 2020 rispetto allo scenario base, che significa recessione, e investimenti in calo del 9% a causa soprattutto dell’incertezza. Si prevede anche inflazione in salita, spinta dalla svalutazione della moneta, che toglie spazio di movimento a politiche monetarie espansive, che pure potrebbero essere necessarie. Nell’UE le cose non vanno granché meglio. Il Pil per l’UE a 27 si stima in calo complessivamente dello 0,5%, con vari gradi a seconda del paese, gli investimenti del 2% e l’inflazione dello 0,2%. In sostanza, si abbassa di qualche grado una temperatura economica già abbastanza fredda.
Si presume che banche centrali a governi, a cominciare dal quello britannico, agiscano sul versante della politica monetaria e fiscale per far riassorbire lo shock. Sarebbe sicuramente più saggio e meno costoso prevenirli, piuttosto che curarli. Ma a quanto pare la saggezza non ha nulla a che vedere con questa storia.
Cronicario: Viva l’Iva pagata elettronicamente con tassa selettiva al contante
Proverbio del 27 settembre Dove va la testa vanno anche i piedi
Numero del giorno: 0,88 Rendimento % oggi in asta del Btp decennale
Siccome si prepara il Nadef Show, versione italica del più celebre Muppet Show ma con gli stessi personaggi, travestiti per l’occasione da politici impegnati a discorrere di cose serie, e per giunta economiche, m’è parso d’uopo partecipare – il Cronicario sta qua apposta – lanciando una argutissima idea tecnico-politica-sociale che mette insieme e per giunta rilancia tutte le cose meravigliose che abbiamo letto in questi giorni.

Partiamo dal problema: le clausole di salvaguardia che prevedono un aumento dell’Iva dall’anno prossimo. Ricordate? E’ lo splendido regalo che ci ha lasciato in eredità il governo del cambiamento (sob) che a sua volta l’aveva ereditato dal governo cambiato, che a sua volta l’aveva ereditato dalla caduta del muro di Berlino che pagava il debito del dopoguerra. Ecco Siamo sempre lì. Tiriamo calci al pallone dei debiti che dovremo pagare domani (sperando di non pagarli) come se non ci fosse un domani.
E infatti siamo arrivati a oggi con la cambiale in scadenza, oltre una ventina di miliardi, e tante bellissime idee su come non farlo. Ed è qui che decolla il Nadef Show con i suoi meravigliosi protagonisti che recitano a soggetto.
Le anticipazioni le conoscete già: dall’aumento selettivo delle aliquote Iva, fino alla tassazione del contante accompagnata dalla detassazione dei pagamenti elettronici, ma sempre tenendo conto che avremo bisogno di fare deficit per redistribuire i redditi e tagliare le tasse a cominciare da quelle per il lavoro e così rilanciare la crescita, che sennò signora mia non riusciamo a pagare i debiti che comunque aumenteranno, ma in un orizzonte triennale li taglieremo, facendo le privatizzazioni non subito ma quasi perché ci vuole tempo e comunque adesso l’Europa, che finalmente ci è amica perché in fondo è gentile, anzi Gentilona, ci darà la giusta flessibilità.

Quindi siccome prima di lunedì non verrà fuori la Nadef, che starebbe per nota di aggiornamento al Def, che starebbe per documento economico e finanziario, che starebbero insieme per le tasse che dovremo pagare in più l’anno prossimo semplicemente per rimanere in vita, ecco l’idea che il Cronicario offre ai protagonisti dello show: (non) aumentare l’Iva (non) facendola pagare in contanti a chi fa pagamenti elettronici che saranno detassati con un aumento selettivo delle aliquote, da far partire però dal 2021 con una clausola di salvaguardia raddoppiata per far scendere lo spread con un deficit flessibile, ma ad alto moltiplicatore grazie agli investimenti strutturali, che farà aumentare i redditi diminuendo le tasse.
Ma probabilmente, sarò incompreso.
Buon week end.
Come gli avvocati “pubblici” hanno cambiato la società Usa
Fra le mille storie che potrebbero raccontarci come e perché siano mutate così profondamente le nostre società, ce ne sono alcune particolarmente istruttive perché sommarizzano meglio di altre lo spirito che ha animato le cronache dei decenni successivi al secondo doguerra, levatrici delle società che abitiamo oggi. Ossia società svogliate, perché vecchie e sazie, che venerano pressoché esclusivamente la religione dell’individuo, iperconnesso ma solo, che si circonda di beni materiali, ormai peraltro sempre più virtualizzati. Quindi malate di economicismo e vagamente tendenti alla depressione.
Una di queste storie, fra le mille che potrebbero essere raccontate, l’ho trovata sfogliando un paper del Nber che potremmo persino eleggere a rappresentazione esemplare dell’eterogenesi dei fini che i politici coltivano più o meno consapevolmente nelle loro utopie. Queste ultime (in teoria) si propongono realizzare il migliore dei mondi possibili, finendo, più o meno colpevolmente, col lastricare di buone intenzioni il nostro inferno quotidiano.
Sicché non si può che leggere con sincera comprensione ciò che scrivono gli autori dello studio, dedicato all’effetto rivoluzionario che ebbe sulla società americana degli anni ’60 l’introduzione dei Legal services program, ossia dei programmi di assistenza legale per le fasce più povere della popolazione. “Ciò che i responsabili politici potrebbero non aver previsto – scrivono – è che favorire l’accesso a questi servizi avrebbe alterato anche la struttura familiare”. E’ sempre quello che non si prevede che finisce col succedere.
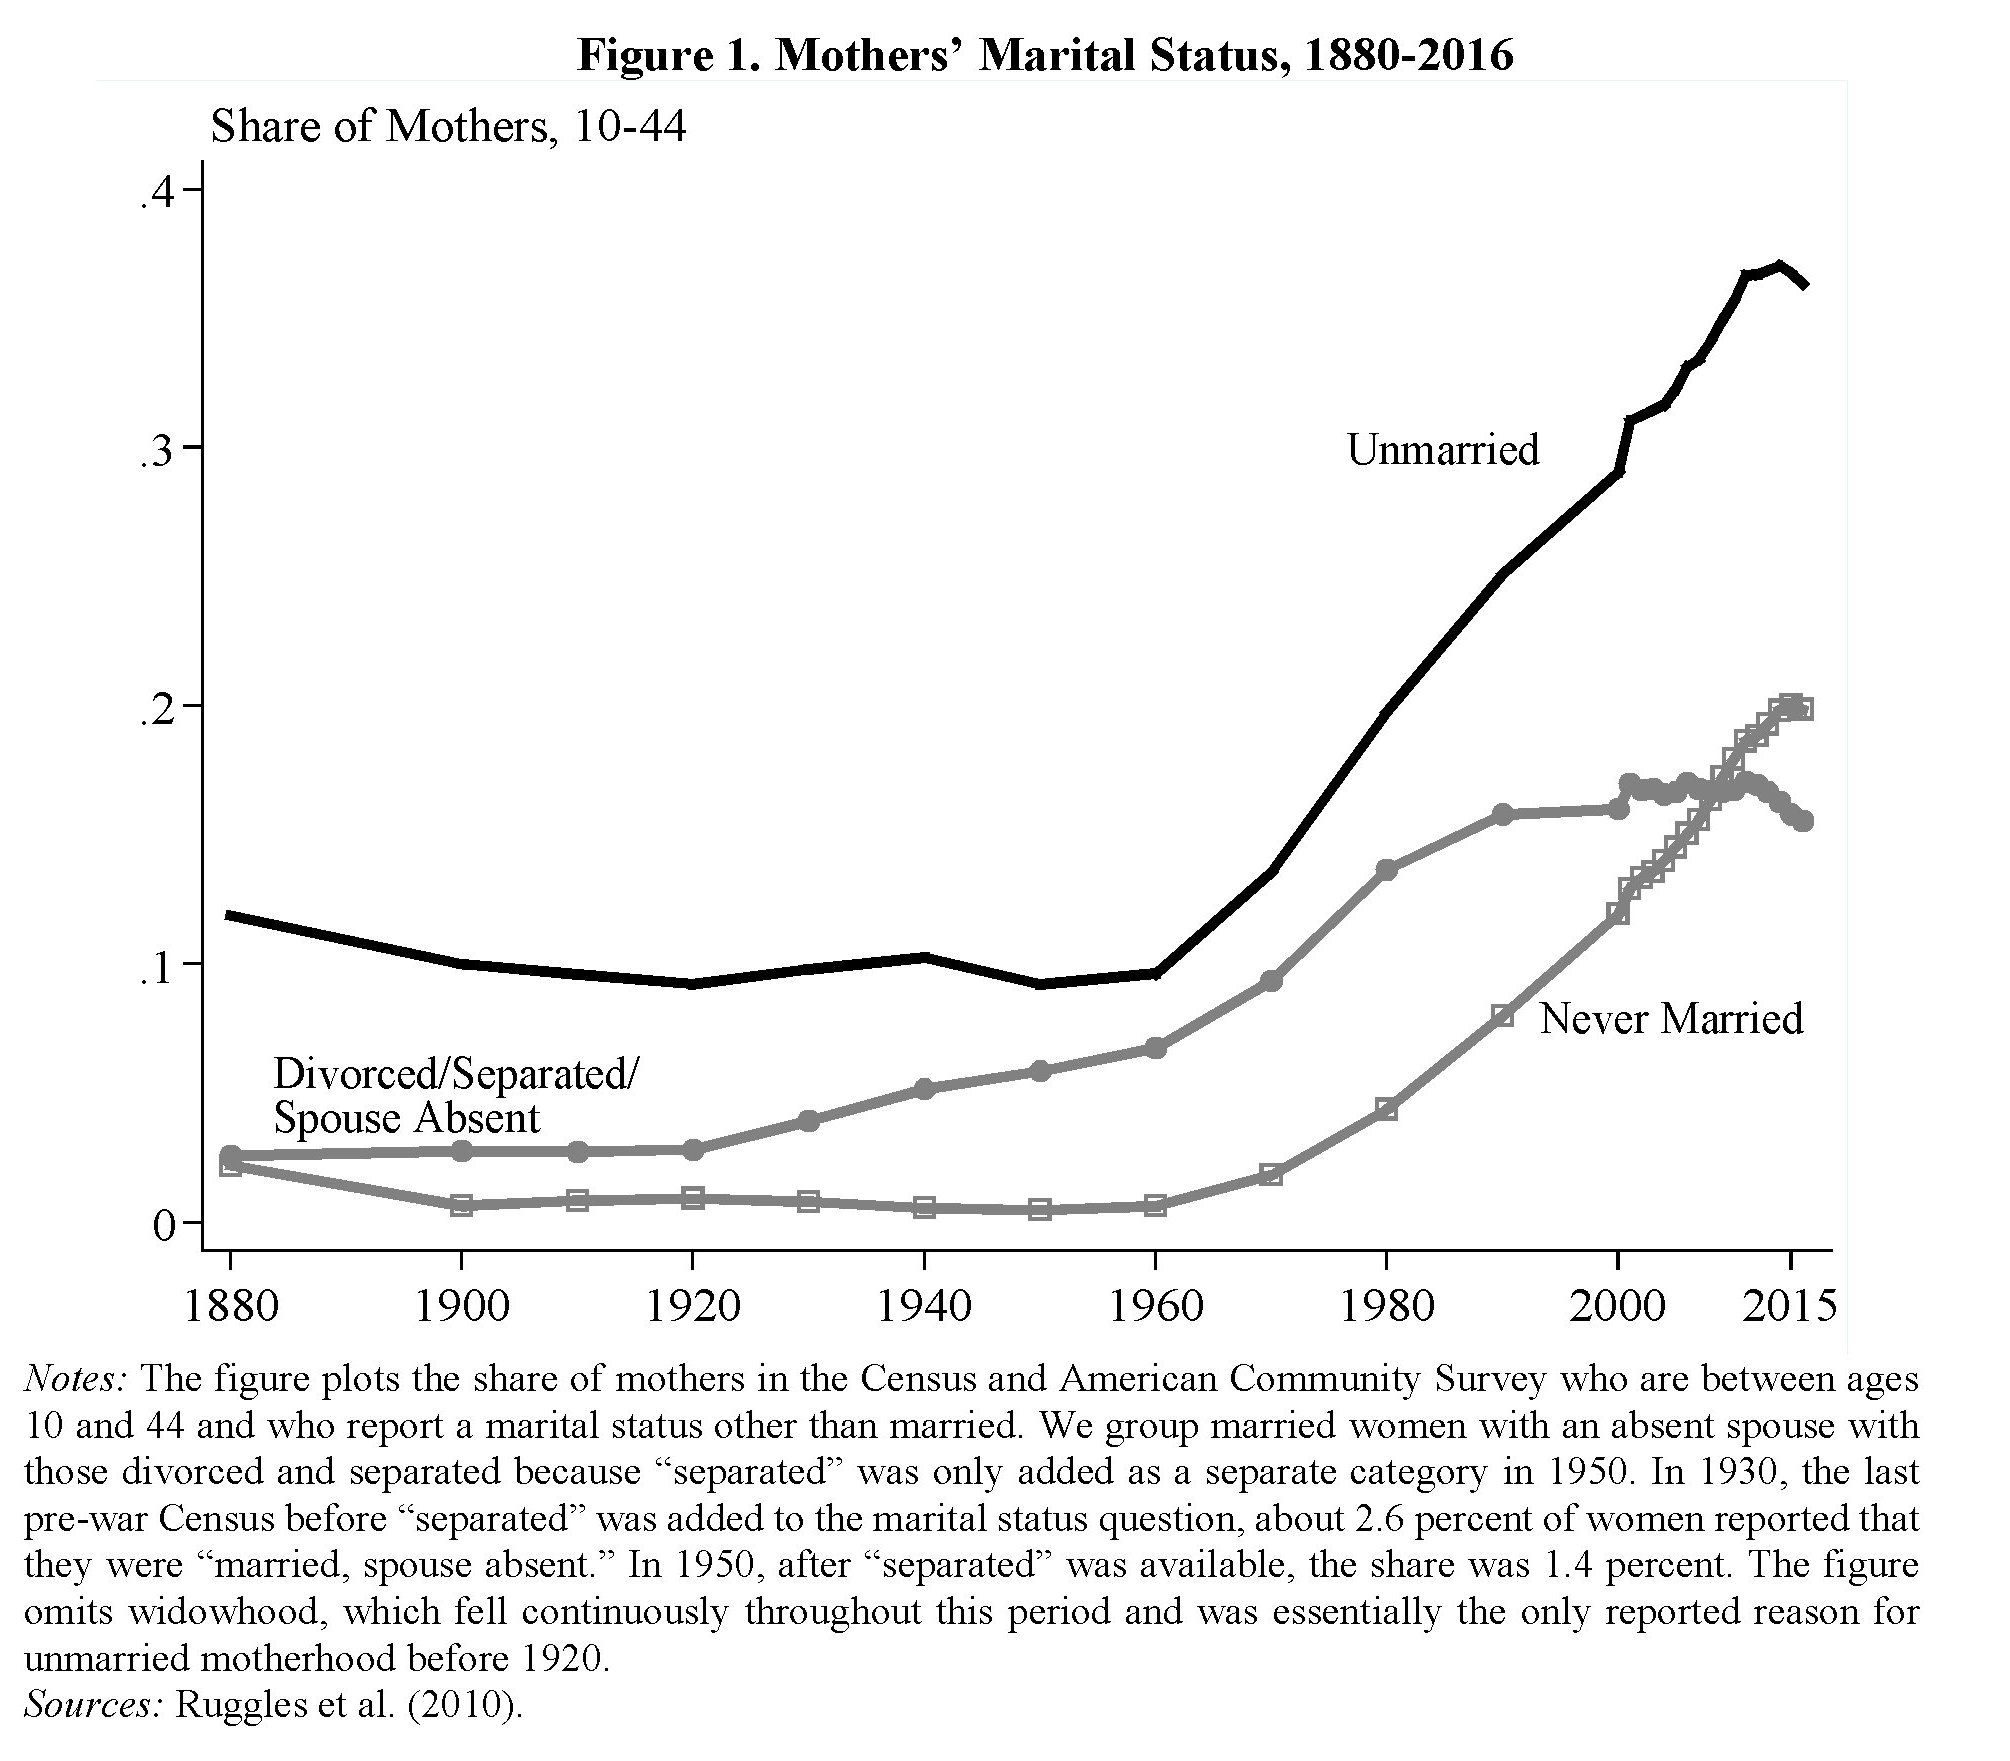
L’introduzione di questi servizi fu uno dei tanti frutti della stagione riformista che fiorì negli Stati Uniti degli anni ’60, quelli della guerra alla povertà e della Great society. Furono gli stessi anni – e non a caso viene da pensare – nel corso dei quali le famiglie americane conobbero cambiamenti radicali, con i tassi di matrimonio crollati, al contrario di quelli di divorzio, mentre salivano alle stelle le nascite fuori dal matrimonio. Non si tratta, ovviamente, di covare nostalgie o di prendere posizione su cosa sia meglio o peggio. Si tratta di osservare che l’aumento del benessere, insieme ovviamente con il cambiamento dei valori sociali cui certo il benessere ha contributo, sembra averci condotti dove sembriamo essere vocati: l’Iolatria.
Processo lungo, ovviamente, e molto articolato. La sua declinazione sociale passa per donne che si trovano a crescere i figli da sole, che negli Usa quadruplicano fra il 1960 e il 2010, proprio mentre aumenta esponenzialmente la partecipazione delle donne al lavoro e ai programmi di welfare. Già nel 1980 le donne contribuivano per un terzo al reddito familiare, il doppio rispetto al 1960. Sicché nel 1991 Gary Becker (su “A treatise in the family“) poteva scrivere che “la famiglia nel mondo occidentale è stata radicalmente modificata – alcuni sostengono quasi distrutta – dagli eventi degli ultimi tre decenni”. Da allora sono passati quasi altri trent’anni e la famiglia pare se la passi sempre peggio, al punto che non sembra esagerato domandarsi se non abbia esaurito la sua funzione sociale.
Che a questo “esaurimento”, almeno negli Usa, abbia contributo la “democratizzazione” dei servizi legali, ossia la decisione di renderli fruibili a basso costo per le famiglie più povere, può risultare curioso, persino divertente. E tuttavia è così. Finché i poveri non potevano permettersi gli avvocati, e si rivolgervano ai centri di aiuto legale diffusi negli Usa su base sostanzialmente privatistica, le persone con meno risorse erano semplicemente tagliate fuori dai tribunali. Una causa costava troppo per redditi ancora molto bassi. Con l’introduzione dei legal aid services, comincia invece il super lavoro dei tribunali.

Fra il 1965 e il 1971 la disponibilità di consulenza legale su diverse tematiche per i poveri triplicò. Gli avvocati, che un qualche giudice definì “fabbriche di divorzi”, istruirono centinaia di migliaia di cause l’anno, arrivano a superare il milione. Di queste circa un quinto erano divorzi. D’altronde erano gli anni (1966) che il New York Times titolava “How to get a free divorce“. Ma queste consulenze servivano anche a rendere maggiormente consapevoli dei propri diritti i meno abbienti, e anche a difenderli dai soprusi della burocrazia, quando necessario.
L’analisi condotta dagli economisti del Nber mostra che questi servizi ebbero impatti rilevanti sulla famiglia americana. I tassi di divorzio aumentarono, ma anche gli auti alle famiglie con figli o i programmi di assistenza per le famiglie monoparentali. Tutto ciò contribuì a cambiare la struttura delle famiglie. Già nel 1984 il tasso di nascite fuori dal matrimonio era cresciuto del 16% rispetto a un ventennio prima, mentre era scesa del 2% la probabilità che una madre vivesse col marito dei suoi figli. Questo non dipese dall’aumento delle nascite, ma dal declino dei matrimoni.
E’ interessante sottolineare che l’incremento dei servizi di welfare non scaturì da una maggiore generosità dello stato ma dalla semplice capacità dei cittadini, sviluppata grazie alla disponibilità di servizi legali, di fruire dei diritti che già esistevano. Ma, appunto, ciò che i politici non potevano prevedere è che questo democratizzare i diritti avrebbe cambiato il volto della società americana.
Ciò per dire che le policy contano e che non dovremmo mai dimenticarlo. Siamo il frutto delle decisioni di ieri. I tanti che lamentano la nostra attualità, e che magari covano nostalgie del tempo che qui ci ha condotti, dovrebbero ricordarlo. E fare pace con se stessi.
I danni della Brexit prima della Brexit
In attesa di capire in che modo si concluderà l’annosa – letteralmente – vicenda della Brexit, vale la pensa spendere un po’ di tempo per osservare la quantità di danni che l’idea stessa della Brexit ha causato prima del suo effettivo conseguimento. Ossia dal momento in cui, nel giugno 2016, il popolo britannico votò per l’uscita, infischiandosene delle tantissime ragioni che suggerivano di non farlo.
Da allora si sono susseguite infinite analisi sul futuro dell’economia britannica e adesso iniziano a far capolino i primi resoconti sugli effetti che intanto la Brexit ha provocato sull’economia. Di recente, ad esempio, il Nber ha pubblicato una pregevole ricognizione (“The Impact of Brexit on UK Firms“), firmata da diversi economisti, che ha misurato l’effetto della vittoria dei si all’uscita sulle imprese britanniche, che è risultato notevole. L’analisi è stata sviluppata sulla base di una survey svolta fra le imprese britanniche. E’ quindi di natura campionaria. E risulta tuttavia molto istruttiva.
Il primo di questi effetti è stato il notevole aumento dell’incertezza, che notoriamente ha effetti velenosi per chiunque faccia affari. E difatti le conseguenze sono state rilevanti. come si può intuire osservando il grafico sotto, che la misura in prospettiva storica.
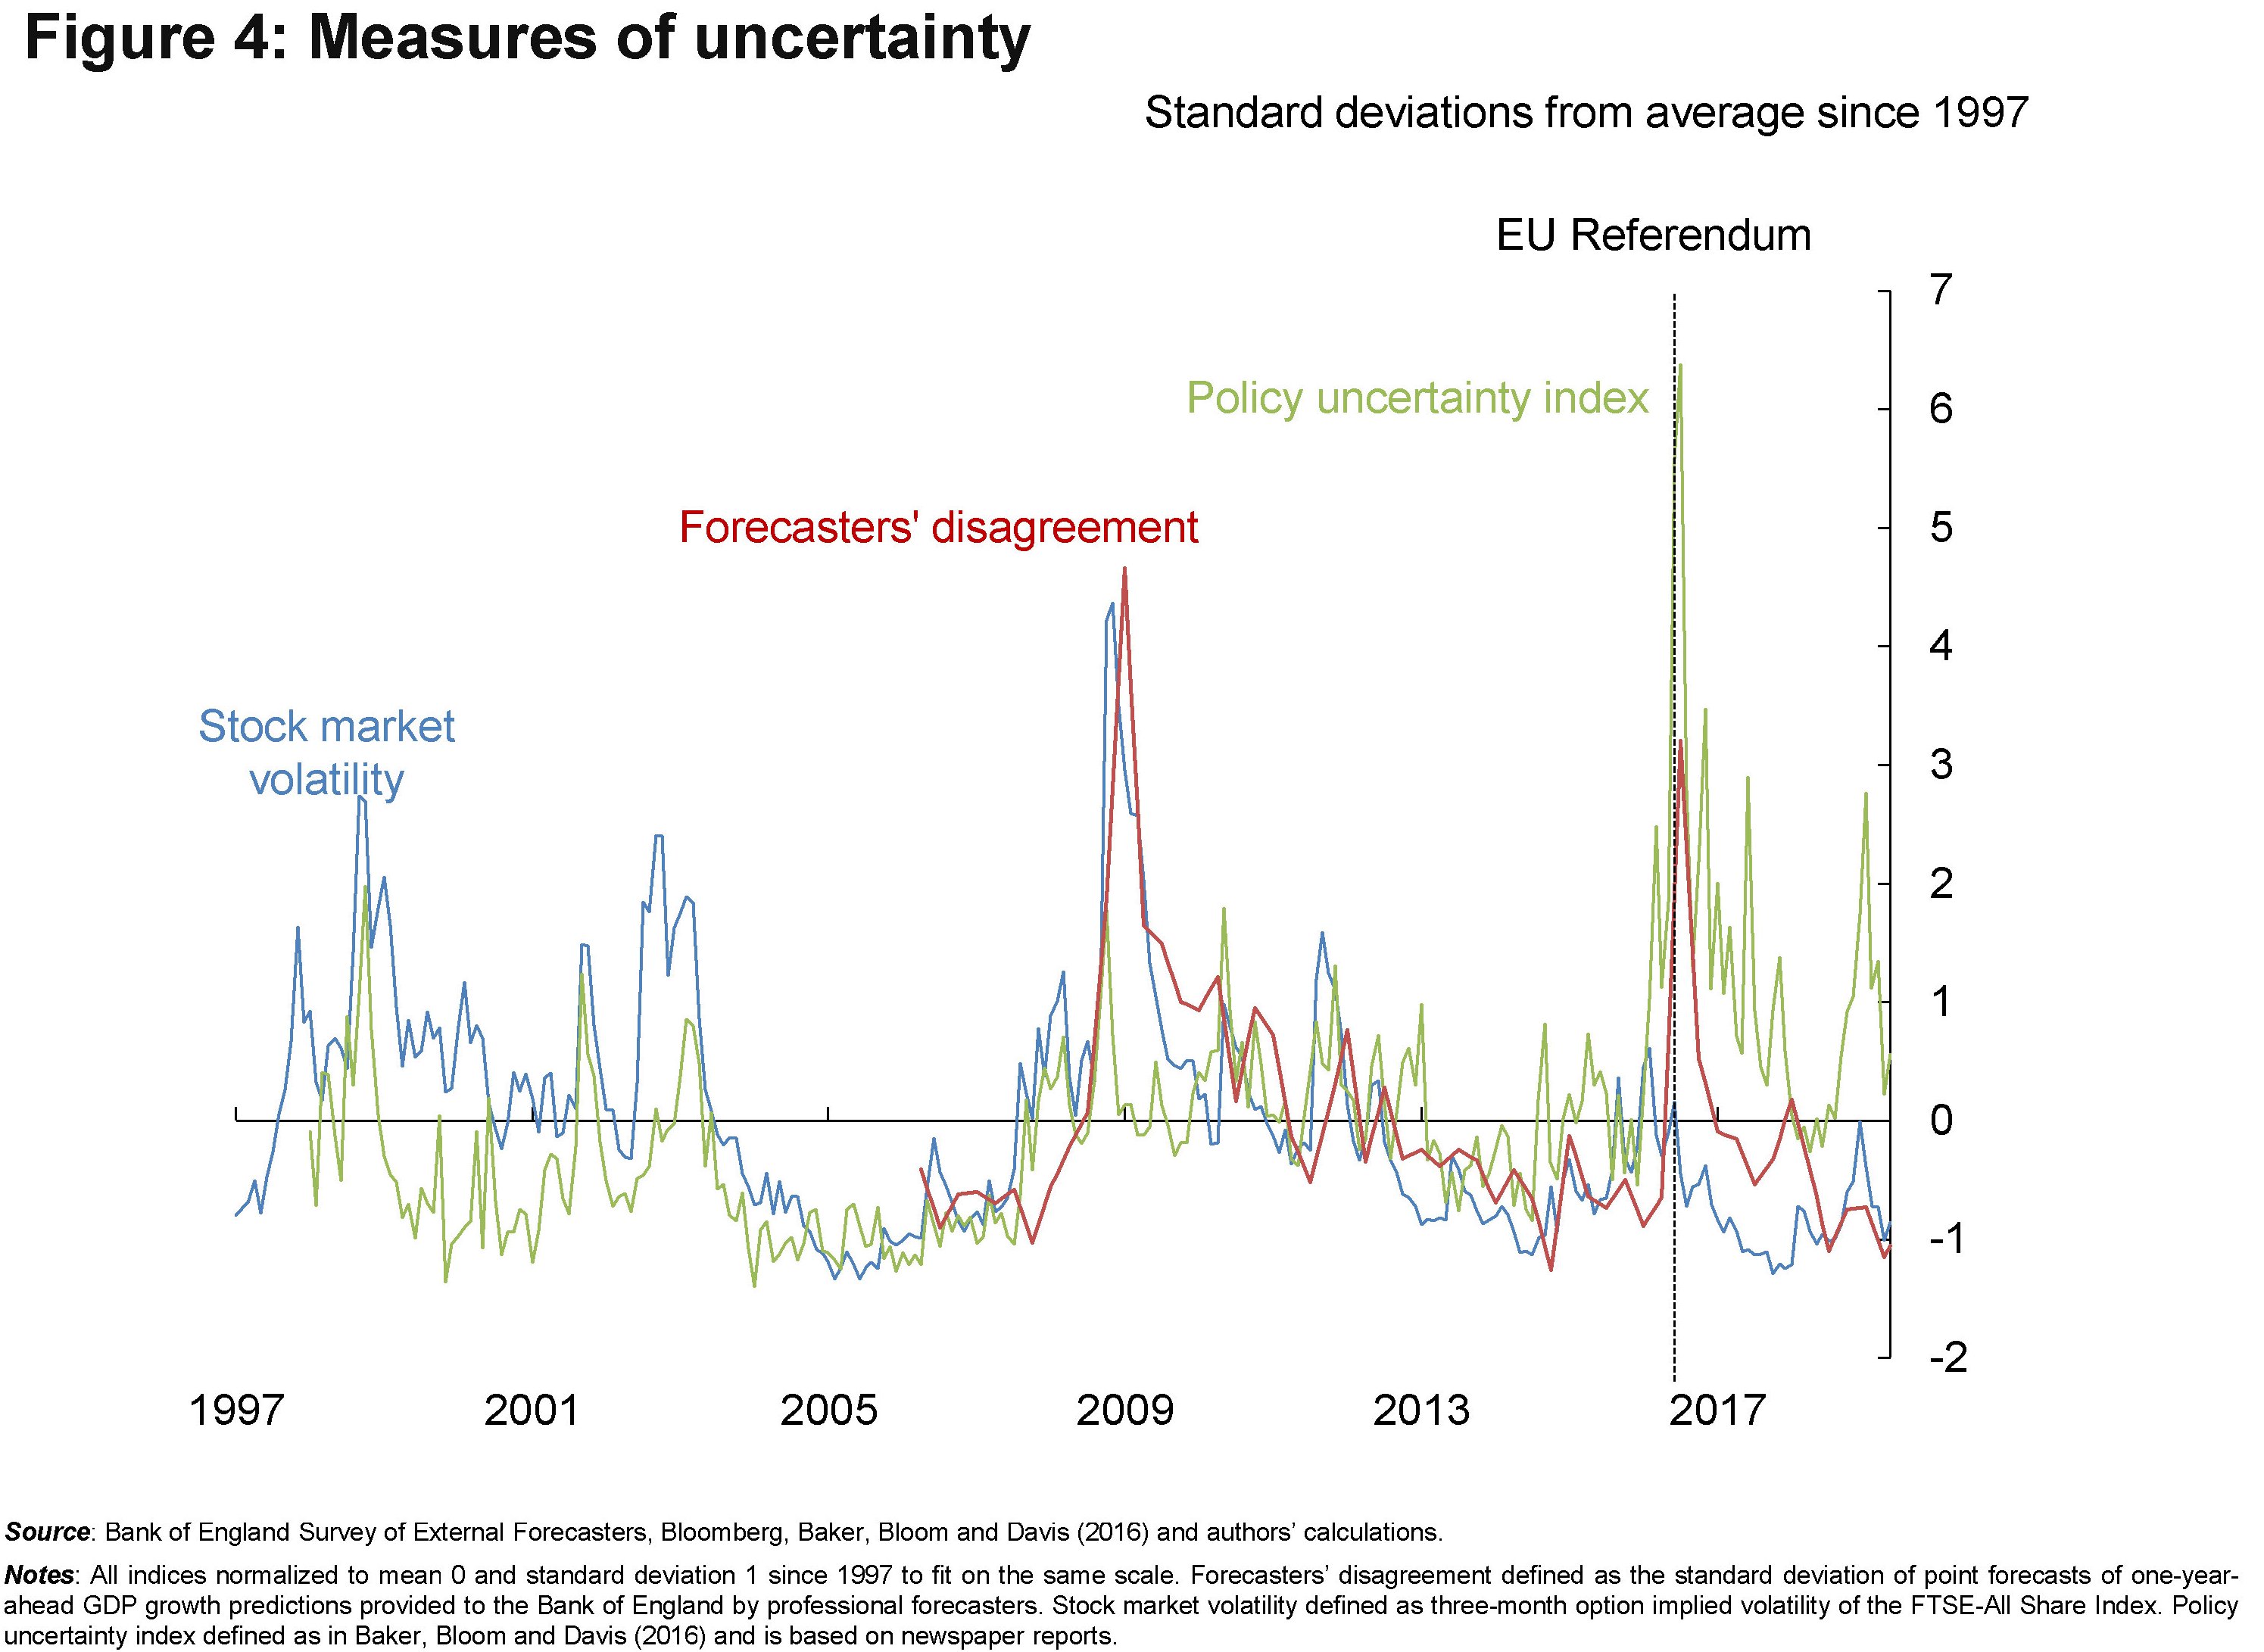
Secondo le stime degi economisti, l’anticipo di Brexit, che dura fino a oggi, avrebbe provocato un calo degli investimenti delle imprese dell’11% nel triennio seguito al giugno 2016. Questa caduta degli investimenti, scrivono gli autori, “suggerisce che la misura e la persistenza di questa incertezza abbia ritardato la risposta delle imprese al voto della Brexit”. Come dire: non sapendo, e per lungo tempo, cosa sarebbe successo, la risposta automatica è stata tirare i remi in barca. Anche questo “rassegnarsi” è stato calcolato e si può osservare dal grafico sotto.

Questo ritrarsi è senz’altro una delle cause del calo della produttività, che sempre il nostro studio stima nell’ordine del 2-5% nel triennio post referendum. Ma la cosa istruttiva è che questo calo è in buona parte è dovuto alla circostanza che le imprese “hanno dovuto dedicare diverse ore a settimana del top management alla pianificazione derivante dalla Brexit”. Una perdita, generata dai ritardi della politica, che ha sottratto tempo alla produzione.

La ciliegina sul pasticcio è ben rappresentata dalla conclusione: le aziende esposte alla concorrenza internazionale, quelle più produttive, sono quelle che hanno patito di più gli impatti negativi di questi tre anni. Le aziende dometische meno produttive, infatti, “hanno subito meno impatti”.
Gli amanti dell’autarchia saranno ben felici. Chi si guadagna da vivere competendo sui mercati meno. Ma in fondo è questo lo spirito della Brexit. Almeno finché non presenta il conto.
Cronicario: Miracolo climatico a Berlino
Proverbio del 20 settembre L’estate muore sempre annegata
Numero del giorno: 33.474 Migranti morti nel Mediterraneo dal 2014 secondo Oim
Pentitevi, popolo di miscrendenti, voi che dubitate delle tortuosissime ma sempre azzeccatissime strade della provvidenza, asfaltate dalla sua mano invisibile sull’acciottolato delle nostre piccole cronache quotidiane. Qualcosa di inusitato sta per verificarsi: la Germania spenderà un mucchio di soldi pubblici.
Lo so è pazzesco. L’ultima volta era successo per la riunificazione post ’89 e poi nisba. Un popolo a dieta. Figuratevi che ogni anno da circa un lustro il governo chiude il bilancio in attivo, manco fosse la casalinga di Voghera. Ma quest’epoca è finita: ora cacciano dal materasso un bel cinquantino. Di miliardi eh.
Il miracolo lo dobbiamo a un evento diciamo storico. Il cambiamento climatico.
Solo i tedeschi ci potevano cascare. Si vocifera che fossero tremendamente preoccupati dopo l’ultima estate a 35 gradi che stava trasformando Dussendorf in una piccola Bari, ma senza il mare. Il pensiero di finire come noi deve averli terrorizzati.

E allora bando alle ciance e mano al portafoglio. Ed ecco qua: 50 miliardi di investimenti per far cambiare il cambiamento climatico, roba forte. Tre punti del nostro pil, alla faccia nostra che vorremmo ma non possiamo. Ma con un’avvertenza: non faranno mai deficit e terranno il bilancio in pareggio.

Ma tranquilli, il ricambiamento climatico opera attraverso vie misteriose.
Buon week end.
Cartolina: Le irresistibili seduzioni di CoCo Bond

Non c’è da stupirsi a leggere degli straordinari successi dei CoCo Bond. Con quel nome a metà fra Belle époque e secret service, il CoCo Bond ha fatto strame di cuori, oltre che di portafogli, con gli investitori adescati e poi sedotti col vecchio trucco di un rendimento succulento. Peccato che poi, raffreddata la passione, abbiano letto le clausole in piccolo scoprendo che CoCo era un acronimo (Contingent Convertible) per nulla vezzoso. E soprattutto che il Bond poteva stritolarli. Quest’arnese, infatti, è stato progettato per mutare da obbligazione in azione qualora le avversità finanziarie colpiscano la banca che l’ha emesso. Come se una farfalla diventasse un bruco. Serve difatti alle banche a raccogliere capitale che in caso di disgrazie viene forzatamente convertito in equity. Con buona pace dei creditori, trasformati d’improvviso da pacifici rentier a capitalisti, con tutto quel che ne consegue quanto alle possibilità di perdite. Ma mentre CoCo Bond svelava il suo vero volto, il mercato ne comprava a barili. Centinaia di miliardi di questa carta si è annidata in fondi pensione, fondi di investimento e persino fra gli investitori retail, che notoriamente non sanno quello che fanno. Ma il mercato ovviamente non li perdona.

