
Etichettato: maurizio sgroi
I prezzi del mattone di nuovo al livello del 2007
Se non è un allarme, poco ci manca. Di sicuro è un utile promemoria quello che ci propone il Fmi in un articolo dove osserva che i prezzi globali del mattone, calcolato sui dati di 57 paesi, sono tornati al livello del 2007, come si può osservare agevolmente da questo grafico.
Da qui la domanda dell’autore: è il momento di preoccuparsi nuovamente? A giudicare dalla rapida inclinazione della curva di crescita dei prezzi, che si osserva dal 2000 in poi, e la correzione relativamente contenuta registrata fra il 2008 e il 2012, anno dal quale i prezzi hanno iniziato a recuperare, la domanda sembra assai sensata. All’apice del picco, che poi è dove ci ritroviamo adesso, l’indice pesava il 50% in più della base dei primi anni 2000. Quindi c’è molto che può andar male.
Il Fmi, tuttavia, invita alla prudenza più che sollevare allarmi. “E’ tempo di vigilare, non di panico”, scrive. E ciò principalmente per due ragioni. La prima è che “a differenza del boom degli anni 2000, il boom attuale non è sincronizzato fra i diversi paesi, e pure all’interno dei paesi è spesso ristretto a poche città”. Inoltre “il boom non è guidato da una forte crescita del credito: alcuni incrementi di prezzi sono determinati da restrizioni nell’offerta”. La seconda ragione è che i paesi hanno imparato la lezione della crisi e quindi sono “più attivi nell’uso delle politiche macroprudenziali per frenare gli eccessi”. L’articolo riporta la dichiarazione di un ex vicedirettore del Fmi secondo cui “l’età della disattenzione sui boom dei prezzi immobiliari è finita”.
Rimane il fatto che gli stessi punti di forza possono rappresentare punti di debolezza, a voler fare l’avvocato del diavolo. Se guardiamo in Cina, per fare l’esempio di un paese che ha conosciuto un notevole boom, notiamo che a Pechino i prezzi, aggiustati per l’inflazione, sono saliti di circa il 25% l’anno negli ultimi tempi, segnando “il più grande boom mai visto nel mercato immobiliare”. La circostanza che altre aree della Cina abbiamo registrato incrementi più contenuti non toglie forza all’argomento che il boom pechinese, dove abitano milioni di persone, generi rischiosità assai maggiori, per non dire sistemiche, di qualunque altro in Asia. Giova poco rilevare che c’è assenza di sincronicità, quando conosciamo bene la potenza dei canali di contagio. Giusto per la cronaca, ai primi di dicembre l’ European Systemic Risk Board ha pubblicato una serie di warning su vulnerabilità di medio termine per Austria, Belgio, Danimarca, Finlandia, Lussemburgo, Olanda, Svezia, Regno Unito. Ossia centri economici e finanziari di tutto rispetto, profondamente interconnessi col resto del mondo. E scusate se è poco.
Anche il richiamo alle politiche macroprudenziali rischia di essere un’arma spuntata. Chi ha la memoria lunga ricorda ancora le parole rassicuranti che gli organismi internazionali elargivano sulla robustezza dell’infrastruttura finanziaria e la sua stabilità prima della crisi. Poi si scoprirono i debiti immobiliari subprime.
Quindi, niente panico, per carità. Ma occhi aperti e tanti scongiuri.
Cronicario: Le conseguenze antieconomiche della Fed
Proverbio del 15 dicembre Il forestiero è forestiero solo un giorno
Numero del giorno: 358.300 Richieste di asilo arrivate nell’Ue nel III Q 2016
Cominciamo da una cosa facile facile. I primi a pagare il conto del rialzo dei tassi della Fed saranno gli americani che hanno debiti sul groppone. Quindi praticamente tutti: giovani, vecchi e fra un po’ anche i bambini. Nel caso non abbiate dati sottomano, accontentatevi di questo
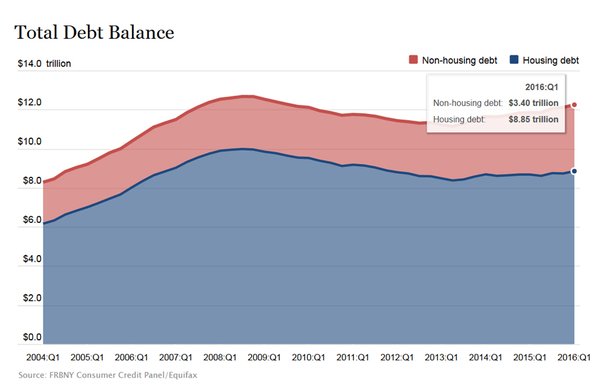
In pratica, per le famiglie americane siamo oltre i 12 trilioni di dollari di debiti, che significa 12 mila miliardi, due terzi dei quali sono mutui immobiliari, diciamo un otto trilioncini. E che succederà a questi debiti dopo l’aiutino della Fed? Semplicemente questo.
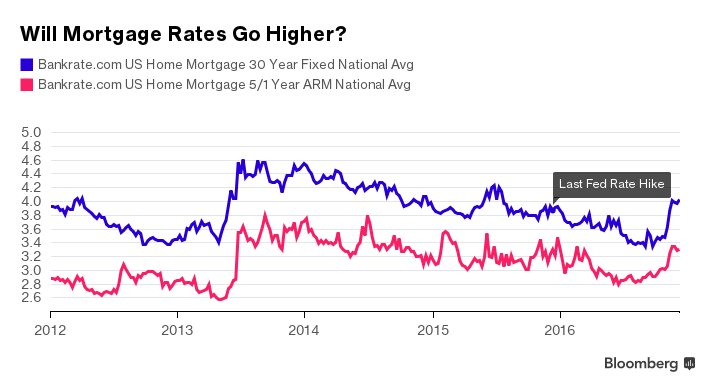
Bloomberg si chiede, chissà quanto retoricamente se i mutui saranno più cari. Ma certo che sì, ciccini belli. Succede quando alzi i tassi di interesse per la gioia delle banche. Vi faccio anche un conto della serva che magari dimensiona il problema. Lo 0,25% di interessi in più su un montante di 12 trilioni (ma i tassi bancari aumenteranno certo assai più) vuol dire un 30 miliardi di interessi in più (di incassi per le banche) su una montagna già alta abbastanza da scoraggiare gli sciatori più estremi.
E questa è la prima conseguenza antieconomica della Fed. Che peraltro promette rialzi ulteriori l’anno prossimo. Addirittura tre. Che moltiplicati per il nostro conto della serva significa aggiungere ogni volta minimo 30 miliardi di dollari di interessi in più sulle spalle dei cittadini indebitati e di profitti per chi dà a prestito.
La seconda conseguenza la vedete qui.

L‘indice che misura la forza del dollaro si è impennato, con tutte le conseguenze del caso per le valute estere, con l’euro ai mini dal 2003, e le valute dei paesi emergenti a capofitto. La terza conseguenza ce la racconta il WSJ, ma il Cronicario la sapeva già: il dollaro forte è un problema per la stabilità finanziaria internazionale. Molti ne sono convinti. E i dati di questi giorni, con le borse insolitamente esuberanti e interi paesi sotto pressione, sembrano confermarlo.
La quarta conseguenza antieconomica della Fed dovrà spicciarsela il nostro beneamato Mister T. però. Se come dice la Yellen i tassi arriveranno all’1,4% a fine 2017 e al 2,1% a fine 2018, il nostro eroe dovrà farsi piacere l’idea di pagare più interessi sul deficit che promette di fare per fare l’America great again. Voi come la vedete la Yellen?
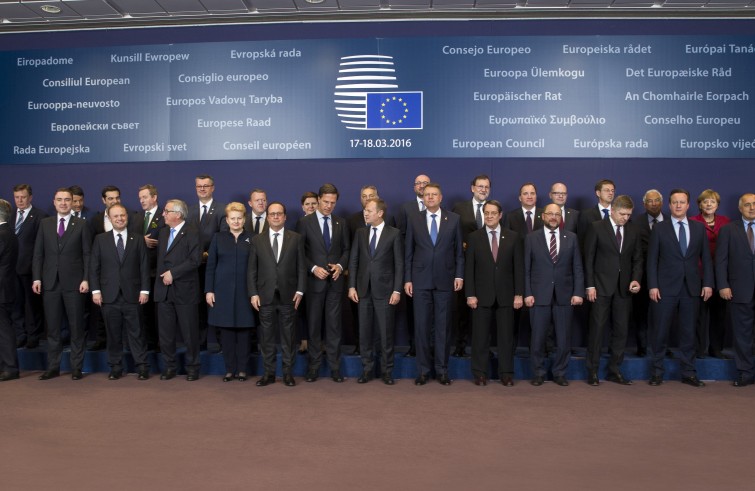
La telenovela dei tassi Fed, per quanto avvincente, non deve però farci trascurare gli altri eventi clou della giornata. Oltre al lancio di Galileo, il satellite che segna l’inizio dell’Unione satellitare europea, in terra come in cielo (cit.), oggi l’Ue era in grande spolvero perché i capi di governo dovevano incontrarsi per gli auguri di natale al Concilio europeo, e con l’occasione parlare di quelle tre o quattro fesserie che giustificano questi incontri: immigrazione, Brexit, difesa comune, unione bancaria, investimenti comuni, e cose così. Tutti dossier che fanno un figurone sotto l’albero. Il vertice è ancora in corso, quindi vi guasterò la sorpresa rivelandovi che non succederà un bel nulla. Scambio di bacetti, selfie e foto di gruppo.
A proposito di migrazione. Eurostat proprio oggi ha rilasciato i dati sui richiedenti asilo che per la prima volta hanno presentato istanza in un paese europeo. Sono più di 350 mila, solo nel terzo trimestre 2016. Fanno circa un milione in attesa.

E sarà pure un caso, ma sempre oggi il Parlamento europeo ha varato una norma che concede ai paesi membri la possibilità di introdurre nuovamente l’obbligo di visto di ingresso per i cittadini non comunitari “in casi di emergenza”, ossia si trovino a dover affrontare “un aumento forte di immigrazione o rischi per la sicurezza”. Quindi quando gli pare. Sarà mica anche questa una conseguenza antieconomica della Fed? Ma no. Magari di Trump.
Fra le notizie che dovete assolutamente conoscere e poi tranquillamente ignorare c’è sicuramente questa, che il Cronicario propone per pura simpatia col titolo.

In pratica la Banca d’Inghilterra waits and see, e la sterlina …

Ancora una conseguenza antieconomica della Fed?
Mah. Nel dubbio mi consolo coi casi nostri, proponendovi due perle made in Istat. La prima spiega in gran parte le ragioni del nostro buonumore.

Da noi si mangia roba buona. E se vi sembra poca cosa, provate a cercare la pancetta o l’olio extravergine nel Midwest Usa.
La seconda mi commuove fino alle lacrime, perché racconta di noi, della nostra storia e delle nostre fissazioni. Anzi, l‘unica fissazione nazionale (insieme con quella della casa): la pensione.
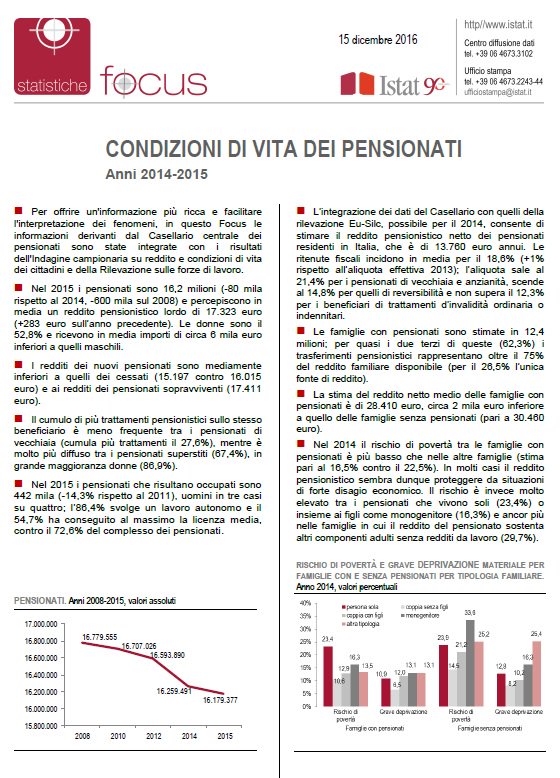
Un dato eloquente è che il 72,6 dei 16,2 milioni di pensionati nel 2015 ha al massimo la licenza media. L’altro che il reddito medio netto di una famiglia con pensionati è appena di duemila euro inferiore a quello di una famiglia che lavora. Capite perché conviene la pensione?
A domani.
Deglobalizzazione: vincono gli Usa, perde la Germania
C’è un evidente paradosso nell’ultimo Global Outlook dell’Ocse rimasto sotto traccia nel dibattito pubblico: da un lato l’appello agli stati a fare politiche espansive, meglio se in coordinamento globale. Dall’altro la constatazione che da anni il commercio internazionale, che è la cartina tornasole dell’autentica volontà che hanno gli stati di collaborare, è in costante rallentamento dopo l’incredibile aumento delle restrizioni che gli stati hanno inflitto l’uno all’altro.
Questo paradosso ha finito con l’incarnarsi nel nuovo presidente statunitense. Trump è al contempo l’uomo politico che promette di rilanciare gli investimenti pubblici in infrastrutture, ossia ciò che l’Ocse propone, e insieme rilascia fra le sue prime dichiarazioni pubbliche la promessa di uscire dal TPP, il trattato con i paesi del Pacifico, dopo aver detto per tutta la campagna elettorale che l’accordo Nafta, stipulato con Canada e Messico, era una sciagura. Se è ancora prematuro parlare di vocazione isolazionista della nuova amministrazione Usa, sarebbe poco saggio sottovalutare i segnali. Le parole sono pietre, specie quando vengono pronunciate da uno degli uomini più potenti del mondo.
In attesa di vedere come si svilupperanno le politiche reali, è interessante partire dalle simulazioni Ocse circa la crescita potenziale che un’espansione fiscale coordinata potrebbe generare a livello globale. La situazione è illustrata in questo grafico. Come si vede, il grosso dell’aumento della crescita globale, che complessivamente pesa circa un punto in più di pil reale, si deve allo stimolo fiscale cinese e poi, dal 2017 in poi, a quello Usa, che dovrebbe esprimere il suo picco massimo l’anno dopo. Notate il contributo striminzito che arriva dall’eurozona.
Ma questo scenario deve essere contemplato insieme con quello immaginato da quest’altro grafico che misura l’effetto a medio termine delle restrizioni commerciali, che peraltro abbiamo già visto in notevole crescita negli ultimi anni. Secondo la simulazione, l’adozioni di politiche commerciali che facilitino gli scambi genera sul prodotto un effetto espansivo di oltre un punto e mezzo, mentre l’ipotesi contraria una perdita altrettanto pronunciata. E’ utile sottolineare che, sempre secondo questa simulazione, la perdita più grossa, quasi il 2%, la subirebbe un’economia avanzata che immettesse tali restrizioni, con effetti di contagio che valgono circa mezzo punto in meno di prodotto per gli altri.
Stando così le cose, insomma, la via migliore per espandere il prodotto sarebbe quella di favorire i commerci e insieme fare espansione fiscale, mentre il saldo rischia di essere negativo qualora all’espansione fiscale seguano restrizioni commerciali. Se volessimo fare un parallelo con la storia, potremmo ricordare che negli anni ’30 la notevole espansione fiscale decisa da Roosevelt negli Usa per uscire dalle secche della crisi del ’29 non bastò a fare uscire l’economia statunitense dalla crisi, probabilmente anche in ragione del fatto che nel frattempo era divenuta di moda l’autarchia e il commercio internazionale era decisamente collassato. Tale collasso fu favorito notevolmente dalla politiche di restrizioni che tutti gli stati adottarono, Usa in testa, e dalla crisi della Germania, che era uno dei pilastri del commercio internazionale. Se è vero che la storia non si ripete, non è certo saggio trascurarne gli insegnamenti, specie quando si notano alcune somiglianze, la principale delle quali è il ruolo centrale che gioca anche al giorno d’oggi la Germania negli scambi globali, e il peso specifico che tale posizione ha all’interno della Germania stessa.
Quest’ultimo è facilmente osservabile in questo grafico, che misura la quantità di lavoratori che in qualche modo sono collegati al settore industriale tedesco a vocazione export. Come si vede, il mercato del lavoro tedesco è quello che soffrirebbe di più da un raffreddarsi del commercio internazionale, al contrario di quello Usa, che è quello meno coinvolto.
Sarebbe ingenuo pensare che i politici decidano guardando i grafici. Però queste simulazioni Ocse permettono di dedurre una semplice congettura. Gli Usa possono permettersi la deglobalizzazione, e possono anche risultare vincitori in uno scenario di dissolvimento del commercio internazionale. La Germania no. Se la deglobalizzazione fosse un’arma, la Germania sarebbe certamente nel mirino. Gli Usa dalla parte del grilletto.
(2/fine)
Cronicario: La Fed alza il tasso, l’italiano il calice, l’Ue il satellite
Proverbio del 14 dicembre Cieco è l’uomo senza libri
Numero del giorno: 0,25 La percentuale prevista di rialzo tassi della Fed
Un giorno noi italiani dovremmo deciderci a svelare al mondo il segreto che ci tramandiamo da nonno a nipote da secoli e che fa schiattare d’invidia mezzo mondo: il segreto del nostro buonumore. Non date retta al cronicario globale, che anche molti di noi, malmostosi o snob, alimentano con la sceneggiata delle nostre lamentazioni. La verità è che siamo ridanciani e ci sappiamo godere il tempo libero, ossia la vita.
Non lo dovevo dire? Avete ragione, dobbiamo continuare la nostra sceneggiata di malviventi, quando in realtà la statistica dice il contrario. Guardate qua.
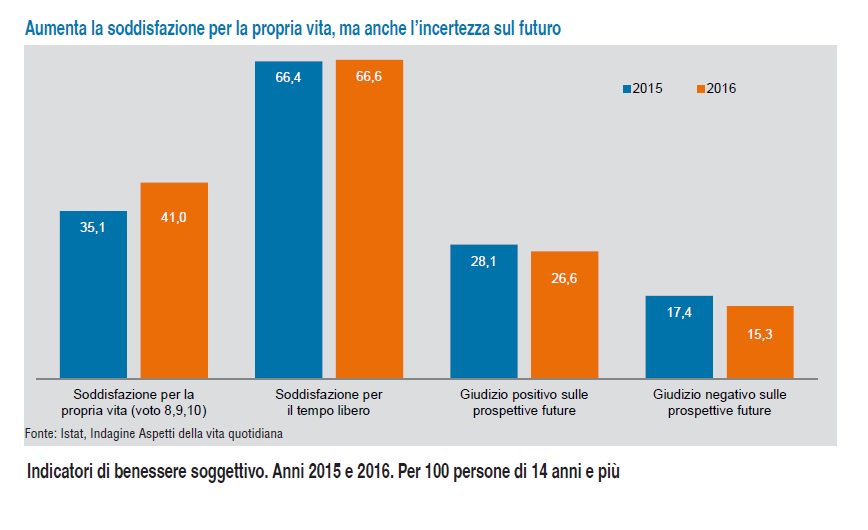
Questa è l’Istat, secondo la quale il 66,6% degli italiani nel 2016 è soddisfatto del proprio tempo libero, più del 2015, quando erano il 66,4. La soddisfazione per la propria vita riguarda il 41%, che non sono tanti ma nemmeno pochi. E sono pure aumentati del 5% fra dal 2015. E questo ci ricollega alla notizia del giorno: l’aumento dei tassi della Fed.

Niente. Però il Cronicario è un racconto semiserio delle nostre malattie economiche, e i tassi della Fed sono uno dei Grandi Argomenti dai quali non si può prescindere, specie alla vigilia di un rialzo dei tassi che i fini osservatori di cose finanziarie giudicano probabile al 100%.
Orbene, il caso vuole che l’ultimo rialzo dei tassi sia avvenuto a dicembre 2015, giusto un anno fa. Da allora la nostra soddisfazione è aumentata, dice l’Istat. Quindi niente di più probabile che il rialzo di stanotte/domani ci porti fortuna. Perciò loro alzassero i tassi: noi continueremo ad alzare i calici.
Prosit.
Ora c’è un’altra coincidenza col rialzo dei tassi Fed di cui dovete assolutamente essere messi a parte: il rialzo del satellite Ue. Proprio così: domani troverete dei nuovi tassi di sconto, e anche un nuovo satellite lassù, nell’alto dei cieli, che segnerà l’avvio dell’Unione Satellitare Europea, ennesimo pezzetto del più ambizioso progetto conosciuto come Ue. In cielo come in terra (cit.).

Galileo infatti è pensato per unire le nostre telecomunicazioni, le nostre automobili, i nostri sistemi ferroviari e, dulcis in fundo, i nostri smartphone. E’ stato addirittura progettato il primo telefonino europeo comune. Lungo le autostrade digitali di Galileo riscopriremo la nostra radice comune. Speriamo non sia in orbita.
Ma il Cronicario di oggi si occupa anche di cose serie. Come ad esempio i dati del mercato del lavoro britannico, per la prima volta in calo, come notano puntuti i soliti gufi, pure se con paghe in aumento. Mentre in casa nostra, fra le varie statistiche si segnala anche quella sui prezzi al consumo. Fra le nostre tante ragioni di soddisfazioni, abbiamo prezzi al consumo che diminuiscono dello 0,1% su base mensile e aumentano dello 0,1% su base annuale. L’Istat parla di “lieve ripresa dell’inflazione” perché a ottobre l’inflazione era a -0,2% rispetto a ottobre 2015.

I mercati invece nicchiano. I rialzi Fed, come non c’entravano niente con i rialzi di borsa di ieri, non c’entrano con i mezzi ribassi di oggi. Semplicemente qualcuno ha venduto è si è messo in tasca un po’ d’argent. D’altronde si avvicinano i regali di Natale.
E per chiudere in bellezza, vi propongo questo grafico uscito di recente per i tipi del Fmi.

I prezzi delle abitazioni, a livello globale, sono tornati al livello del 2007. Dobbiamo preoccuparci? Approfondiremo. Intanto toccate ferro.
A domani.
Le prime vittime della deglobalizzazione: i container
Quando il 31 agosto scorso la Hanjin Shipping, gigante sud coreano al settimo posto nella classifica degli operatori della logistica, presentò la sua istanza di fallimento risultò chiaro che il prezzo della deglobalizzazione iniziava ad essere esatto dagli arcigni dei dell’economia internazionale. Improvvisamente si scopriva il senso dei ripetuti allarmi delle organizzazioni internazionali circa l’andamento pigro del commercio internazionale, anche di recente reiterati dall’Ocse nel suo ultimo Global Outlook, dove fra i tanti grafici se ne esibivano un paio molto interessanti.
Il primo mostra l’aumento delle restrizioni commerciali intervenute fra gli stati dal 2008 in poi che risultano notevolmente aumentate. Il secondo misura il peso specifico dell’occupazione nei settori orientati all’export di alcune economie, ossia la quota di lavoratori che in qualche modo sono “incorporati” nella domanda estera, e quindi esposti ai suoi capricci. E non è tanto la circostanza – prevedibile – che sia la Germania quella più esposta alle bizze della domanda internazionale, quanto il fatto che gli Usa sia quelli meno esposti in assoluto. Quindi un calo del commercio internazionale colpisce i lavoratori tedeschi assai più di quelli americani.
E’ utile tenerlo a mente mentre scorriamo un recente studio prodotto dalla DB dedicato proprio alle debolezza della logistica a livello internazionale che ormai si trascina dal 2009 e del quale il crollo della Hanjin è stata solo la punta dell’iceberg. Perché il problema del crollo del commercio internazionale non sta soltanto nel fatto che tende a diminuire la produzione locale, ma nella circostanza che conduce allo sbriciolamento della catena distributiva: i grandi trasportatori, le compagnie di cargo, eccetera. Tematiche di solito confinate nella stampa di settore. Agli andamenti macroeconomici, insomma, corrispondono numerose conseguenze microeconomiche che, sommandosi, danno una spinta recessiva ulteriore agli andamenti macro.
Basteranno pochi dati di sistema per avere contezza della situazione. Circa il 90% dei beni mondiali oggetto di scambio viene trasportato per mare. Una quantità enorme cresciuta nel corso dei decenni, sin dal lontano 1950, quando Malcom McLean fondò la Sea-Land service cimentandosi insieme con altri imprenditori nelle prime forme di trasporto intermodale basata su container. Nel 1966 la società di McLean riuscì a trasportare 236 container in giro per il mondo. Da allora il numero dei container in viaggio è diventato assai più numeroso e l’industria dei container ha contribuito a fare “il mondo più piccolo e l’economia mondiale più grande”, come ebbe modo di sottolinea l’economista americano Marc Levinson. Nel 2007 si contavano 400 milioni di twenty-foot-equivalent container units (TEUs), unità di misura dei cargo che conta circa 40 metri metri cubi, di merci trasportate da 4.500 navi per un totale di 18 milioni di containers e si prevedeva si sarebbe arrivati a un miliardo di TEU entro il 2020.
Ciò ha spinto molte compagnie a investire massicciamente sull’espansione, quando poi, improvvisamene. è arrivata la crisi. La compagnia sudcoreana fallita iniziò a far debiti per mantenere la sua posizione sui mari fino a quando i creditori, per lo più entità pubbliche sudcoreane, non si sono stancati di sostenerla e l’hanno fatta fallire. E così la crisi del settore della logistica ha ufficializzato il suo profondo stato di sofferenza.
Si tende a dimenticarlo, ma dietro le imprese che soffrono ci sono le persone che perdono il lavoro. E l’industria dei trasportatori marittimi ne impiega decine di milioni in tutto il mondo. Ma è interessante sottolineare una curiosità illustrata nelle pubblicazioni di settore. Malgrado gli Usa siano il grande importatore al mondo di beni e il terzo esportatore, nessuna delle principali compagnie di trasporto marittimo batte bandiera statunitense. Una classifica stilata qualche anno fa sui primi dieci gruppi riportava al primo posto la compagnia danese A.P. Moller-Maersk Group e poi a seguire le altre: Mediterranean Shipping Company (Svizzera), CMA CGM (Francia), Evergreen Marine Corporation (Taiwan), Hapag-Lloyd (Germania), China Shipping Container Lines, American President Lines (Singapore), Hanjin-Senator (Sud Korea/Germania), COSCO (China), and NYK (Japan). Come si vede, i paesi più esposti ai rovesci microeconomici della deglobalizzazione, ossia alla crisi di un settore molto importante delle loro economie, sono asiatici ed europei, in particolare tedeschi.
Ed ecco perché DB se ne occupa. Ma non solo. In gioco c’è molto più di qualche cargo. C’è il futuro stesso dell’economia tedesca che per una serie di ragioni basa gran parte del suo successo sul commercio. Già in esordio l’analista della banca tedesca ha pochi dubbi: la crescita del commercio globale – con ciò ricalcando le previsioni Ocse – si prevede allineata a quella del Pil mentre negli anni pre crisi tendeva a raddoppiarla. Il trend quindi è di crescita pigra. “Nel suo ruolo come economia aperta e orientata all’export – nota DB – la Germania, e il settore tedesco della logistica in particolare – continuerà a subire i disagi di questo sviluppo”. Anche qui, bastano pochi dati. La global openness, ossia la quota di commercio sul pil, è aumentata dal 10% della metà degli anni ’90 a più del 30% nel 2008. Nel 2009 arrivata al 27% e da lì si è mossa poco. “Ci aspettiamo che che il commercio globale rimanga anemico negli anni a venire”, sottolinea DB. E siccome il commercio globale “va di pari passo con il debole flusso dei trasporti”, ecco che viene fuori la prima vittima illustre della deglobalizzazione: l’industria dei container.
La prossima, assai più rilevante, la scopriremo domani.
(1/segue)
Cronicario: Unicredit taglia 14 mila teste, ma chisseneFed
Proverbio del 13 dicembre E’ duraturo solo ciò per cui si combatte
Numero del giorno: -1 Calo percentuale delle sofferenze bancarie in Italia
Lo possiamo dire? E diciamolo: chissenefrega della Fed. Abbiamo Mister T che promette sfracelli (e probabilmente li farà). Abbiamo tutto il mondo che conta che promette di spendere e (e)spandere l’anno prossimo. Abbiamo soprattutto un buon umore borsistico talmente insensato che convince tutti. E allora diciamolo.
Alzasse pure i tassi, la Fed domani notte (ora italiana), tanto ormai tutti se l’aspettano. Quel che davvero importa è che non guasti la festa di fine anno con allocuzioni improbabili. Basta confermi al mondo intero la sensazione che tutto va bene, e che anzi andrà meglio.
Pure da noi, per dire. Neanche l’euromestizia che stilla dal cronicario globale può celare l’evidenza che le cose si mettono per il meglio. Volete un esempio? Eccovi serviti.
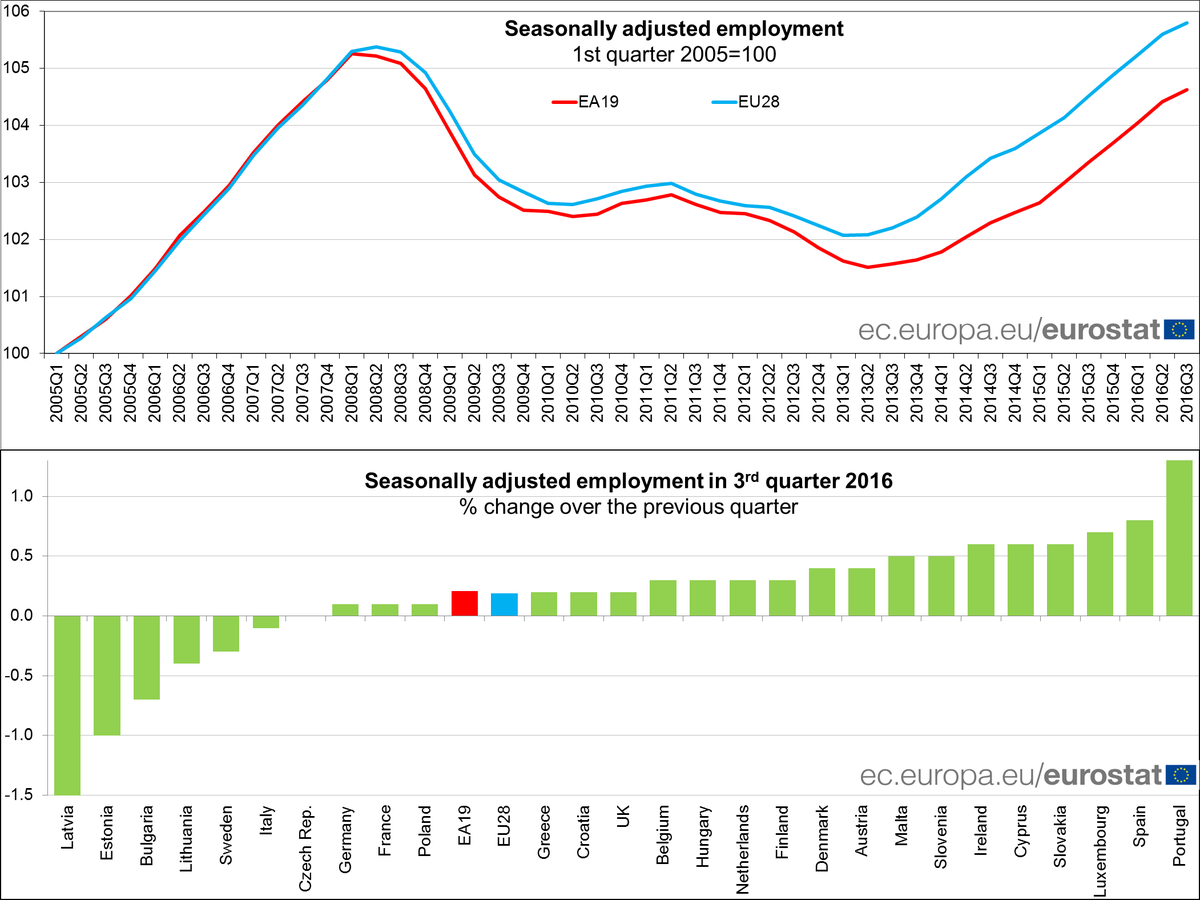
Eurostat festeggia il miglior trimestre occupazionale da un decennio nell’Ue a 28. Sorvoliamo sullo spread fra il il livello degli eurodotati e gli altri, euronormali, e che il buonumore trionfi.
Vi dirò di più (anzi ve lo dice il WSJ): i mercati salgono quindi la Fed prepara la sua mossa.

Leggo addirittura che le banche italiane sono quelle che vanno meglio. La qualcosa solletica il mio amor proprio quel tanto che basta finché non trovo quest’altra perla, secondo la quale Unicredit, decisa a tagliare i costi, taglierà qualche migliaio di teste in tre anni. Qualcuno dice 14 mila. Mi chiedo se questi fortunati avranno soldi a sufficienza per comprarsi un’APE e andare in pensione.
O al limite a vendere frutta. D’altronde l’idea di raggranellare utili sopprimendo posti di lavoro rimane un evergreen del bravo manager, specie quando le cose vanno così bene. Quindi #statesereni. Anche quando scoprirete che la nostra produzione industriale è alquanto stanca. A ottobre 2016 l’indice rimane piatto verso settembre e cresce di uno sparuto 1,3% nell’anno. Ma comunque cresce e quindi tutto va bene: da ieri abbiamo pure un nuovo governo. Anzi nessuno si è nemmeno accorto che è cambiato.

Volete ancora conferme? Ecco Bankitalia: nell’ultimo anno le sofferenza bancarie sono diminuite di una stupefacente 1%. Va tutto benissimo, perbacco.
E’ talmente vero che qualcuno profetizza che la Bce potrebbe persino anticipare l’uscita dal QE per improvviso risveglio da inflazione. E magari fra un po’ pioveranno pure soldi da cielo.

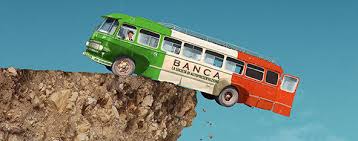
Ma prima che ci crediate sul serio, è meglio fare un bagno di realtà. E il miglior modo è ricordarvela con un disegnino, visto che di leggere non ha più voglia nessuno.

A parte questo, i 14 mila di Unicredit, la produzione italiana ferma e compagnia cantante va tutto benissimo.
A domani.
Le banche cinesi iniziano a scricchiolare
Dimenticate per dieci minuti l’Europa e i suoi tormenti bancari e dedicateli alla lettura dell’ultimo report di Fitch sui rischi delle banche cinesi, che crescono insieme alla generosa messe di crediti concessa e quindi dei debiti dei beneficiati che li comprano. Poi comprenderete perché la Bce, nel suo ultimo rapporto sulla stabilità finanziaria, abbia dedicato un approfondimento al rischio di contagio per le banche europee, che parte proprio dai paesi emergenti, dei quali la Cina rimane il campione. Alla fine sempre ai tormenti bancari europei si ritorna. Forse perché l’Europa non ha trovato nulla di meglio da fare con il suo attivo di conto corrente che prestarlo a mezzo mondo.
Comunque sia, “l’outlook per il settore bancario cinese è negativo”, scrive Fitch, “riflettendo la nostra osservazione che scarsa profittabilità e forte crescita del credito terranno la capitalizzazione sotto pressione”. Come se non bastasse, “l’alto e crescente leverage del settore corporate rimane il rischio chiave di fronte al quale si trovano le banche cinesi”.
Non che sia una novità. Da anni si rincorrono gli allarmi sulla tenuta delle banche cinesi e il livello esagerato di debiti delle imprese. La differenza fra allora e oggi è un deciso cambiamento del contesto internazionale cui corrisponde una minore tolleranza al rischio paese che la Cina incorpora e che ha determinato notevoli deflussi di capitale negli ultimi anni.
Peraltro, “il leverage continuerà ad aumentare, specialmente a livello corporate, almeno fino a quando si continuerà a contare sul credito per sostenere il Pil”. In particolare Fitch ha rivisto le sue stime di crescita dei debiti cinesi (FATSF, Fitch-adjusted total social financing/GDP) che dovrebbe raggiungere il 258% del pil entro quest’anno e il 274% alla fine dell’anno prossimo. La Cina rischia di fare sempre più la fine del Giappone.
Le autorità stanno tentando di promuovere i prestiti alle famiglie, ancora relativamente poco indebitate, ma anche qui la crescita del credito, che si concentra per lo più sui mutui, ha finito con l’incoraggiare un boom dei prezzi immobiliari capace di alimentare il boom dei credito corporate, visto che le aziende usano di solito come collaterale il mattone. Un gatto che si morde la coda e che rischia, piano piano di mangiarsela.
Non a caso l’agenzia si aspetta una crescita delle sofferenza bancarie (NPLs) mentre la profittabilità delle banche rimarrà stagnante e sotto pressione, anche per la continua migrazione di depositi verso i prodotti di risparmio gestito, i wealth management products (WMPs), che al momento pesano il 17% dei depositi e sono finiti ad alimentare il sistema bancario ombra, aggiungendo ulteriori tensioni al sistema cinese. La conseguenza di queste pressioni sono profitti fiacchi e pressioni sul capitale bancario, come una qualunque banca europea. O addirittura peggio. Fitch ha stimato che una risoluzione on/off del problema dei debito potrebbe provocare un deficit di capitale che varia dall’11 al 20% del Pil cinese. E poiché il sistema cinese, malgrado le apparenze, è legato mani e piedi allo stato, ciò significa una delle più grandi socializzazione delle perdite della storia. “Maggior debito corporate – sottolinea Fitch – è probabile migri verso il bilancio sovrano aldilà degli swap con i governi locali”, ossia dei debiti delle realtà territoriali che si sono accumulati come montagne dopo lo stimolo fiscale del 2009.
I debiti cinesi sono tante piccole montagne tenute fuori dal bilancio dello stato centrale. Finora. Per il momento gravano sui bilanci bancari. Che infatti scricchiolano.
Cronicario: Il petrolio s’impenna come l’orgoglio cinese
Proverbio del 12 dicembre Se incontri qualcuno senza sorrisi, regalagliene uno
Numero del giorno: 1.185. I miliardi di dollari di debito Usa detenuto dai cinesi
E niente: puoi provare ad evitarla, questa storia del nuovo governo, ma dovunque vai trovi la faccia di Gentiloni, il nuovo fidanzatino della speranza italiana.
Schivo con scioltezza il delirio fantasticatorio dei nostri notisti politici, che rimasticano il solito menù di consultazioni e liste di ministri, e mi fiondo sui lidi internazionali dove invece trovo l’autentica notizia del giorno, figlia di ieri l’altro ma comunque ancora croccante: l’impennata del petrolio.
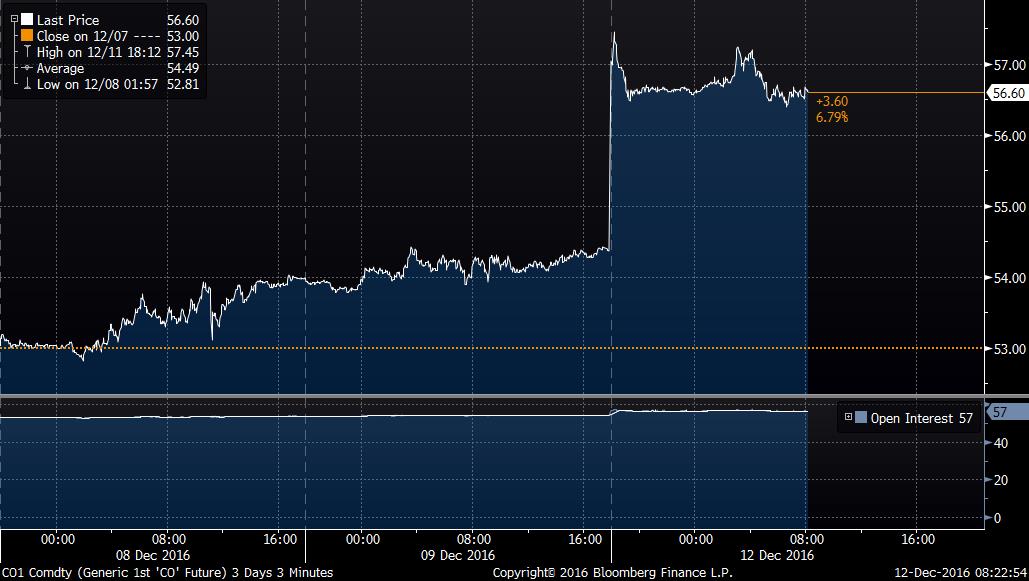
La botta del petrolio, dicono i bene informati, dipende dal doppio accordo, quello di Vienna fra i paesi Opec e quello del week end fra i non Opec, che hanno acconsentito ad aggiungere altri 600 mila barili di taglio, gran parte dei quali in carico alla Russia, agli 1,2 milioni di barili tagliati da Opec. Insomma: il petrolio inizierà a stillare col contagocce, ammesso che gli accordi vengano rispettati, e questo shortage dovrebbe favorire il rialzo dei prezzi, secondo la nota equazione fra domanda e offerta.
Qualcuno lascia filtrare anche la voce che Opec vorrebbe un petrolio a 60 dollari, giudicato il livello ideale. Il ministro nigeriano per il petrolio teme che un livello superiore possa riesumare l’industria Usa dello shale, con ciò confermando il vero driver dei ribassi petroliferi di questi due anni: la paura dello shale Usa.

Sicché i recenti accordi vanno letti in chiave geopolitica, oltre che puramente economica. I produttori non potevano più permettersi un petrolio a 30 dollari, e così hanno cospirato per aumentarne i corsi, di sicuro incoraggiati dall’arrivo di Mister T. che in campagna elettorale ha fatto capire di aver le idee chiare sulla politica energetica. Che non è detto piacciano ai produttori. E questo è solo la prima puntata del film in programmazione per il 2017: Il mondo contro Trump.
Già, perché gli stessi mercati che festeggiano senza pudori l’elezione del nuovo presidente, proprio come avevano fatto ai tempi di Reagan, come nota sottilmente la Bis,
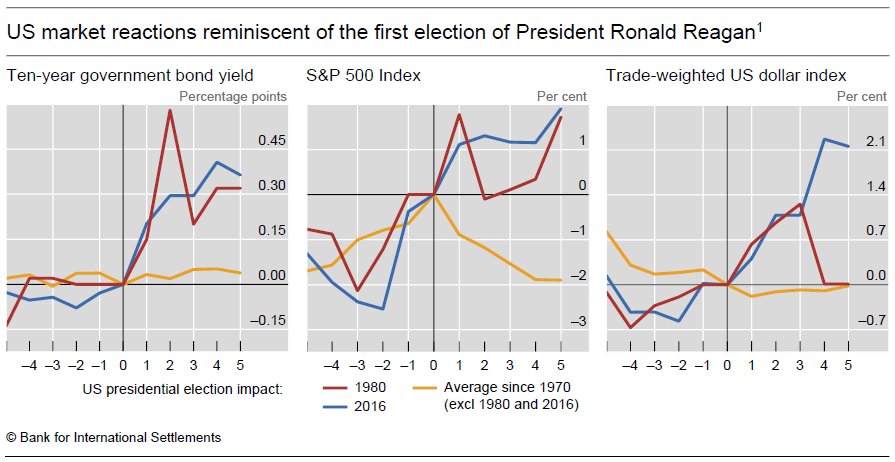
dovranno vedersela l’anno prossimo con gli scompensi che il gigionismo del capo Usa rischia di provocare al resto del mondo. Visto che l’analogia con Reagan funziona, ve ne propongo un’altra uscita sul WSJ.
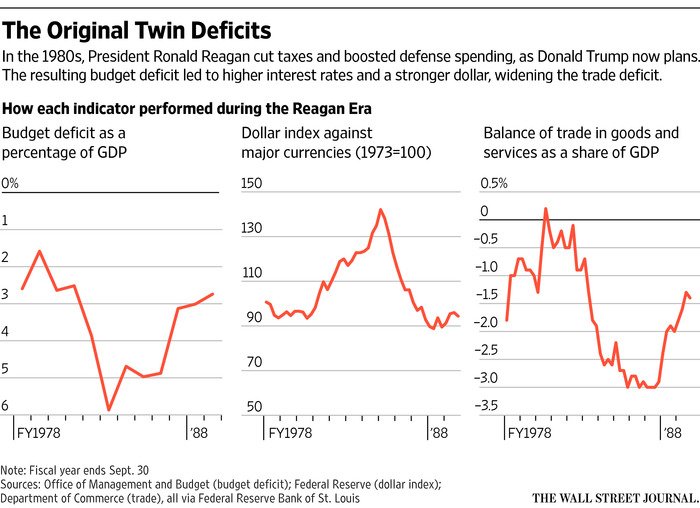
Ed ecco qua il capolavoro di Reagan: doppio deficit, fiscale e commerciale e dollaro alle stelle, che negli ’80 ha provocato il fallimento di mezza America Latina e poi di un altro bel po’ di paesi emergenti. Certo, c’era da sconfiggere il comunismo.
Ma pure oggi, a pensarci c’è ancora. In Cina.
E infatti che mi combina Mister T.? Mi fa incazzare i cinesi sull’unica cosa che gli fa perdere il sorriso dai tempi di Chiang Kai-shek: Taiwan.
Ed ecco perciò che dalle algide altezza del politburo informativo cinese planare sul cronicario globale il monito dei figli del cielo.
E già una filippica sulla storia degli ultimi 45 anni di rapporti fra Usa e Cina, un volemose bene col coltello in mano, viene da pensare, solo se osservate questo piccolo grafico diffuso da Limes
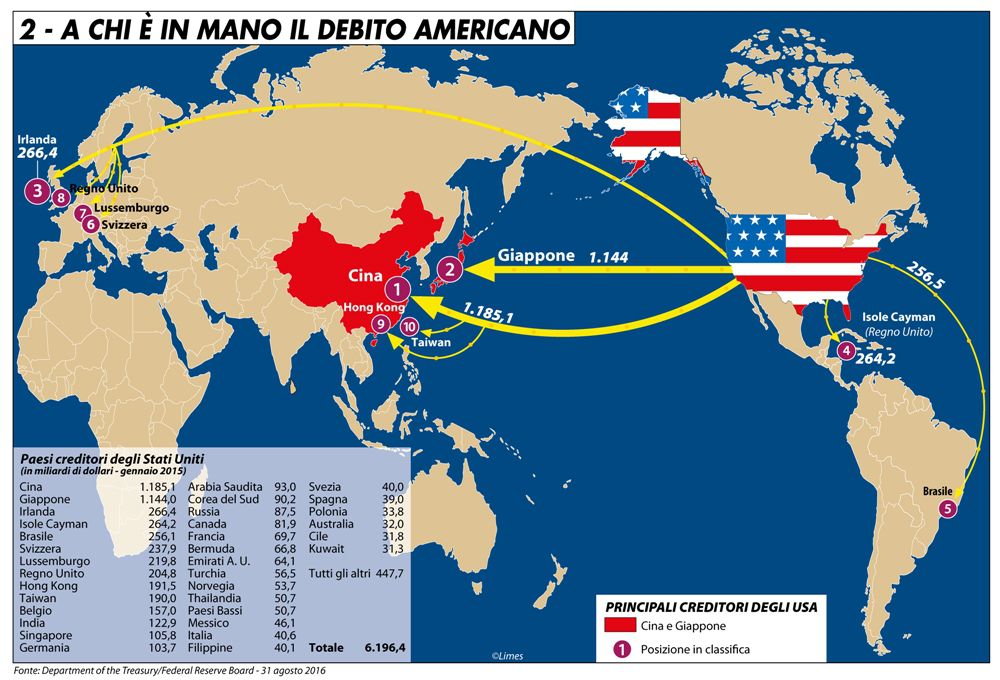
In pratica i debiti Usa sono in mano in gran parte a Cina e Giappone. Col Giappone gli Usa hanno fatto capire di essere in ottimi rapporti, visto che Trump ha incontrato Abe prima ancora di finire lo spoglio delle schede. E i cinesi?
Cambio argomento perché mi è caduto l’occhio su questo grafico che la dice lunga sui casi nostri
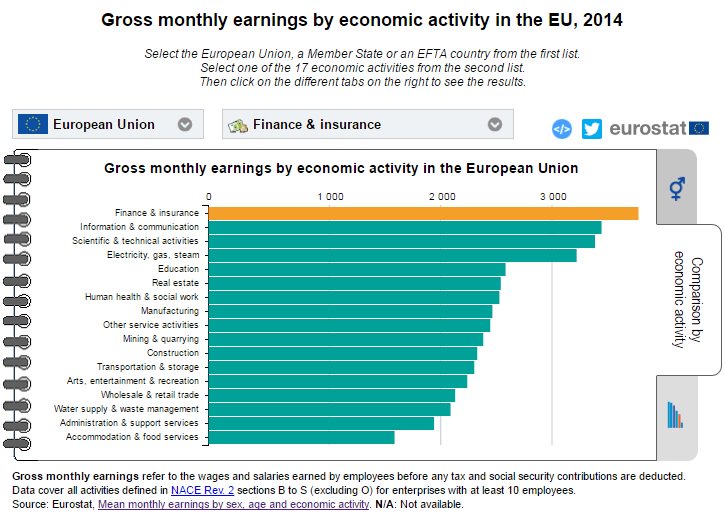
Eurostat ha calcolato i redditi lordi per settore economico e viene fuori che i più guadagnosi sono quelli che lavorano in finanza e assicurazioni, seguiti da chi lavora in informazione e comunicazione. La cosa mi deprime: tengo un blog di informazione su roba di finanza e assicurazioni e non ci faccio un euro. Devo aver sbagliato business plan.
Noto che gli educatori stanno nella parte media della classifica che è curioso visto che il FT (il famoso Financial Terror) ha notato come la crisi abbia tagliato la spesa degli stati europei per l’istruzione.
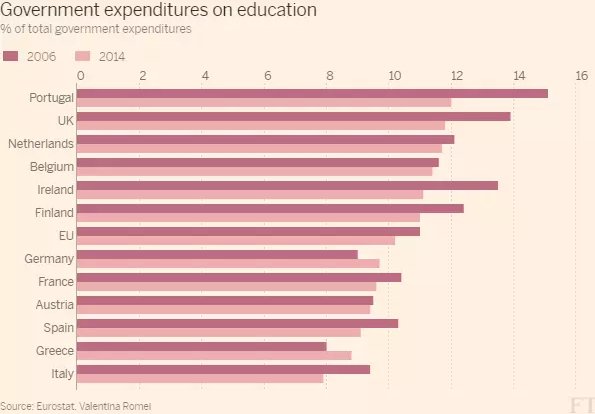
Ai teorici degli opposti estremismi piacerà notare che questa spesa è aumentata solo per i greci e i tedeschi.
Concludo con una notizia che sicuramente vi restituirà il buonumore. Secondo Bloomberg il reddito degli italiani è il 12% inferiore rispetto a dieci anni fa. Ho tirato un sospiro di sollievo.
Pensavo peggio.
A domani.
Quando i giovani italiani trovavano lavoro (sottopagato)
Sembra un tempo lontanissimo, quello in cui i giovani italiani avevano un tasso di occupazione che superava il 70% e riuscivano a trovare lavoro nello spazio di due tre anni. E in effetti è un tempo remoto. Non tanto perché parliamo di un ventennio fa, ma perché nel frattempo è intervenuta una crisi devastante che ha dilatato la percezione stessa del tempo. La crisi ha provocato nella nostra rappresentazione della realtà un prima e dopo il cui senso e significato è assai più profondo della semplice scansione della linea temporale. Il 2006 è davvero un altro mondo rispetto al 2008, pure se sono separati da appena un biennio.
E’ talmente remoto, questo tempo prima della crisi, che ormai l’abbiamo dimenticato. Perciò è strano leggere Bankitalia ricordarci in un recente e interessante studio (The generation gap: a cohort analysis of earnings levels, dispersion and initial labor market conditions in Italy, 1974-2014) che “lungo il decennio prima del 2008-9 le opportunità di impiego per i giovani italiani migliorarono considerevolmente”. E questo grafico lo mostra con chiarezza. “Fin dal 1995 dopo l’introduzione di accordi più flessibili sul lavoro e la ripresa seguita alla la svalutazione della lira il tasso di occupazione dei giovani migliorò notevolmente”. Si arrivò al 70% per i diplomati e quasi all’80 per i laureati, quasi il doppio di com’era a metà dei ’90. Oggi per i diplomati siamo tornati sotto la punta minima dal ’75, mentre per i laureati è andata leggermente meglio, ma il crollo delle opportunità è più che visibile.
Dietro il lato luminoso di questo straordinario aumento della partecipazione, però, si nasconde un dettaglio poco osservato, ossia quello relativo alla “qualità di queste opportunità in termini di stipendio, stabilità e sviluppi di carriera”. L’aumentata partecipazione al lavoro, insomma, è stata pagata dai giovani con stipendi più bassi e minori opportunità di aumentarli? Il senso comune suggerisce di sì. E anche la memoria. Ma è interessante seguire il punto di vista dell’economista. “Diversi studi – sottolinea – hanno concluso che le riforme del 1992-93 mentre hanno supportato la creazione di nuove opportunità di impiego hanno contribuito a generare un mercato del lavoro duale segmentato secondo le età, aprendo un gap fra i guadagni dei vecchi incumbent e quelli che entravano nel mercato del lavoro”. Non c’è da stupirsi: la stessa cosa è avvenuta per le pensioni, con la riforma Dini, che data il 1995, a segnare una profonda discontinuità previdenziale fra gli occupati prima e dopo il 1996.
Si potrebbe pensare a una sfortuna circostanziale. Ma il fatto è che ormai più di un’osservatore parla di “deterioramento strutturale delle opportunità di lavoro” per i più giovani. E il fatto che la crisi abbia eroso notevolmente l’occupazione giovanile sembra confermare questo timore.
In dettaglio, lo studio raccoglie una lunga serie di dati, pure se con alcune limitazioni, che comunicano alcune informazioni interessanti non solo relative ai tassi di partecipazione ma anche ai livelli di retribuzione. Perché un’altra notevole differenza fra ieri e oggi sono i livelli salariali di ingresso che proprio a partire dalla prima metà degli anni ’90 “hanno iniziato a cadere”. Questo trend ribassista ha continuato il suo andamento fino allo scoppiare della Grande Crisi. Quindi all’aumentare della opportunità di impiego ha corrisposto un continuo deterioramento dei livelli retributivi.
Più grave il fatto che “le carriere successive non sembrano aver compensato il declino nei salari d’ingresso, conducendo a una perdita di lungo periodo, se non permanente, delle retribuzioni”. Vale la pena sottolineare che un andamento simile è stato osservato anche in Canada: i redditi annuali sembrano esser cresciuti fino ai tardi ’80 per poi cadere del 30% nella prima metà dei ’90. In sostanza ai giovani, dalla metà dei ’90 in poi, sono stati offerti salari più bassi e, in prospettiva, pensioni più basse.
Nel nostro paese si osserva che mentre nel corso dei ’90 i salari medi stagnavano, quelli di ingresso cadevano drasticamente. Fra i primi ’90 e il 2014 i disallineamento fra i vecchi lavoratori e i nuovi ha toccato il 15%. “Questi sviluppi hanno generato un gap generazionale nei salari“. Questo gap, peraltro, è stato amplificato da altri sviluppi. Intanto ai salari bassi si è associata una “frammentazione delle esperienze lavorative dei giovani”. Insomma, il lavoro è diventano discontinuo, se non addirittura occasionale. “Le ore lavorate sono diminuite di un terzo dai primi anni ’90”. Poi il calo dei salari di ingresso ha aumentato la deviazione standard dei livelli salariali, ossia in sostanza aumentando la dispersione, e quindi favorendo profonde diversificazioni fra stesse coorti di lavoratori. Terzo punto, i bassi salari di ingresso non sono stati compensati da successivi aumenti.
La conclusione di questa storia è quella che abbiamo sotto gli occhi. Le nuove regole sul lavoro, scritte fra gli anni ’90 e nei primi 2000 “hanno notevolmente migliorato la flessibilità, ma solo ai margini. Solo nel 2012 e nel 2014 la legislazione ha iniziato a bilanciare il peso della flessibilità su tutti i lavoratori modificando anche la protezione dei contratti a tempo indeterminato”. Quindi non è che la flessibilità è diminuita: è stata estesa a tutti. Nel frattempo però chi ha cominciato a lavorare nella seconda metà dei ’90 ha potuto consolarsi, almeno fino a prima della crisi, con l’aumento delle opportunità di lavoro, pure se al prezzo di stipendi eternamente bassi e lavori frammentari. Oggi, dopo la crisi, non ha neanche più questa consolazione. I tassi di partecipazione giovanili sono crollati. E i giovani di oggi, senza lavoro e senza salario, saranno i vecchi di domani. Inevitabilmente senza pensione.
La Chat di Crusoe: L’attacco dei giganti di Internet alle compagnie telefoniche
Pubblichiamo un estratto della Chat che Crusoe (C) ha fatto con @FMarradi (FM) sul tema oggetto dell’approfondimento del secondo numero della newsletter. Per leggere la Chat completa bisogna essere abbonati. Tutte le informazioni le trovi qui.
C. In questo numero Crusoe propone un approfondimento sui giganti di Internet che ormai si occupano di qualunque cosa: dai cavi sottomarini alle monete virituali. Il confine fra l’economia virtuale e la cosiddetta economia reale si sta dissolvendo?
FM Metterei pure che si stanno appropriando della lista della spesa familiare.
C Che intendi?
FM Il “bottone” di Amazon che ordina il pacco di biscotti e solo quello. In realtà è un’operazione che mira a mettere in connessione i nostri elettrodomestici, e se vuoi noi stessi, con la API Amazon così da far saltare tutta la concorrenza dei retailers e della grande distribuzione.
C Quindi il vero driver dalla disintermediazione è la tecnologia, non il populismo?
FM Yes. Il populismo serve solo a garantire un adeguato potenziale di spesa.
C In tal senso i giganti hi tech sono anche nuovi aggregatori di consenso?
FM In due modi. Il primo tramite le piattaforme social (achieved), il secondo tramite i nostri pattern di spesa (in progress). Il passo successivo sarà l’aggregazione social del consumo, la “Piattaforma Unica”. È il paradigma estremizzato del “Prosumer”.
C Ma è un estremo consapevolmente perseguito o generato dalla semplice logica del profitto?
FM Interpreto quel tuo “consapevolmente perseguito” con una logica di potere e seguendo questa interpretazione trovo molto difficile distinguere tra le due logiche oggi che il potere va oltre le informazioni sociali per derivarle dai dati grezzi e il profitto va oltre le informazioni del mercato per derivarle dagli stessi dati grezzi. Direi che si tratta di una convergenza inevitabile se le dinamiche attuali vengono mantenute.
C Rimane il problema degli incumbent. Se Google posa un cavo sottomarino invade lo spazio dei vecchi portatori di interesse, ossia le compagnie telefoniche. Siamo alla vigilia di un grande passaggio di consegne o assisteremo a una pacifica convivenza?
FM Quanto credi che rimangano ancora in piedi le care, vecchie compagnie telefoniche? Azzardo una previsione: entro 5 anni vedremo qualche tracollo. La loro unica speranza è di convergere sui media provider, prima che Youtube, Amazon, Netflix e compagnia sloggino anche quelli.
C Quindi convergenza sul modello della fusione At&T e Time Warner: enormi conglomerati che veicolano contenuti su infrastrutture di loro proprietà. In pratica Facebook. O esagero?
FM Le piattaforme stanno convergendo su tre modelli base: uno che ha il social come core, un altro che ha il consumo e il terzo ha il lavoro. Ognuna ha una parte dedicata all’intrattenimento e almeno due offrono una piattaforma aperta per l’intelligenza artificiale. Il modello offerto dalle convergenze tipo AT&T e Time Warner rischia di essere sempre indietro. Nella giungla devi essere molto veloce per non finire preda.
Continua su Crusoe.
 The Walking Debt
