
Etichettato: the walking debt
E dopo il Petroyuan si prepara il Petroeuro
Con una mossa che certo non sarà passata inosservata nelle cancellerie che contano, il 5 dicembre scorso la Commissione Ue ha presentato un documento che già dal titolo (“Towards a stronger international role of the euro”) lascia capire la complessità della partita in gioco. Una mossa preparata da tempo e che era già stata praticamente annunciata lo scorso settembre dal presidente Juncker nel suo discorso sullo stato dell’Unione, sottolineando il notevole disallineamento fra la spesa energetica europea, quotata (e pagata) in dollari e il peso specifico dell’export americano di energia in Europa.
Quella che sembrava una boutade, per giunta arrivata nel pieno della crisi iraniana con gli Usa, che ha causato non poche difficoltà ai molti paesi europei, il 5 dicembre scorso si è rivelata essere una linea di azione assai ben ponderata, che la lettura dei documenti rende persino sensata. Il mercato energetico, come risulta chiaro a chiunque si eserciti ad osservarlo, è il luogo ideale dove sperimentare soluzioni valutarie per i pagamenti alternative a quella corrente, basata sul dollaro. Lo abbiamo visto nel marzo scorso con la nascita del petroyuan. Lo vedremo probabilmente presto in futuro con la nascita dei primi contratti petroliferi denominati in euro. Il petroeuro potrebbe essere più vicino di quanto si pensi.
Prima di entrare nel dettaglio è utile riportare alcune delle premesse che la Commissione inserisce nelle sue raccomandazioni, che preparano il paper analitico perché, oltre a contenere dati che è meglio conoscere, rappresentano bene l’humus nel quale sta germinando la sfida europea al dominio del dollaro nel mercato dell’energia. Una sfida cooperativa, ovviamente. Almeno per adesso. Vediamo i punti principali.
Punto primo: circa il 36% delle transazioni internazionali sono state denominate in euro, nel 2017. L’euro rappresenta circa il 20% delle riserve internazionali di valuta, più di quanto sia il peso specifico del pil dell’eurozona su quello mondiale. Insomma, è una valuta che lentamente è riuscita a ritagliarsi un ruolo internazionale. Secondo punto: le commodity energetiche, a cominciare dal petrolio, sono le materie prime più scambiate al mondo. La Commissione stima che i volumi aggregati annuali di questa materie prime sui mercati europei quoti circa 40 trilioni di euro. Il 90% degli scambi di materie prime energetiche è regolato con valute diverse dall’euro. E questo accade malgrado l’Ue sia “il più grande importatore di energia al mondo”, visto che copre oltre la metà dei suoi fabbisogni con le importazioni. L’Europa infatti importa circa il 90% del petrolio che le serve e il 70% del gas.
Chi volesse farsi un’idea del livello di dipendenza che l’Ue ha nei confronti dell’estero (53,6% nel 2016), può guardare questo grafico.

Terzo punto: “Negli ultimi cinque anni il costo delle importazioni di energia è stato di circa 300 miliardi di euro l’anno in media”. Circa l’80-90% dei contratti di lungo termine sottostanti questi importazioni non sono denominati in euro, mentre la gran parte fa riferimento alla Russia (circa il 34%), il Medio Oriente e l’Africa (circa il 33% insieme) e la Norvegia, (circa il 20% suddiviso fra petrolio e gas, i cui contratti però sono denominati in euro).

Quarto punto: “Rafforzare il ruolo internazionale dell’euro nel settore del commercio e degli investimenti energetici, garantendo nel contempo l’efficienza economica generale, contribuirà a raggiungere gli obiettivi della politica energetica dell’UE e ridurrà il rischio di interruzione delle forniture energetiche”.
Le cifre servono a fare un’idea delle quantità in gioco. Il quarto punto serve a misurare politicamente il senso strategico dell’innovazione che la Commissione mette sul tappeto. Ma per capire meglio come funzioni questo mercato, e quindi come intervenirvi, è necessario andare un po’ più in profondità. Il Petroeuro, se mai arriverà in superficie, partirà dai bassifondi.
(1/segue)
Seconda puntata: La difficile sfida del Petroeuro al mercato del petrolio
Cronicario: 2,40 e 2,04 incontrano 2,8 e 3,4
Proverbio del 13 dicembre Un libro va masticato per estrarne il succo
Numero del giorno: 28.000 Italiani laureati emigrati all’estero nel 2017 (+4% sul 2016)
Non so a voi ma a me il gioco delle tre cifre – 2,04 di deficit invece del 2,4 promesso dal governo del cambiamento – versione fiscale del gioco delle tre carte mi ha mandato in visibilio. C’è del genio sui colli della politica, che con grande sprezzo del ridicolo obbliga i giornali italiani a parlare del 2,04 di deficit come se fosse una cosa seria.
Quando tutta una società parla seriamente del ridicolo è chiaro che il vostro Cronicario, grande studioso della declinazione comica della realtà, diventa una cosa seria. E quindi molto seriamente vi dico che non c’è solo il governo del cambiamento, da oggi governo dell’anagramma (che comunque è un cambiamento eh), che innova il senso del ridicolo, ma anche certi fighetti d’oltralpe, e stendiamo un velo pietoso su quelli Oltremanica.

La storia la sapete. C’è una marmaglia col gilet giallo che costringe un pettinatissimo presidente ad aprire i cordoni della borsa e sganciare 10 miliardi sul popolo assetato di benzina. Così il 2,8 di deficit sul pil promesso pochi mesi fa ai maestrini brussellesi per il 2019 diventa d’improvviso il 3,4. Proprio oggi uno di questi maestrini, per puro incidente gallo come il galletto spiumato che presiede la Francia, dice che vabbé, se po’ ffa, purché lo sforamento sia “il più limitato possibile”.
I più crudeli ricorderanno che la Francia ha alle spalle un decennio di sforamenti e appena un semestre di deficit sotto il mitologico 3%. Ma questi dettagli seri sono fuori contesto quando governa il ridicolo. Quanto 2,40 e 2,04 incontrano 2,8 e 3,4 tutto ciò che ne viene fuori è una grossa risata. Che ci seppellirà.
A domani.
La diseguaglianza diminuisce se aumenta la ricchezza
Poiché il dibattito sull’aumento della diseguaglianza ci assedia, e molto ci sarebbe da discutere su questo totem del nostro discorso pubblico, vale la pena spendere un po’ di tempo per leggere l’ultima release Istat sulle condizioni di vita delle famiglie italiane che illustra un fatto troppo spesso trascurata dagli osservatori. Ossia che sovente alla diminuzione della diseguaglianza giovi assai più l’aumento della ricchezza piuttosto che certe istanze che hanno un odore poco gradevole di paternalismo. Detto in soldoni, se i governi si occupassero di favorire la crescita economica migliorando le regole del gioco e soprattutto facendole rispettare, ad esempio promuovendo un sistema fiscale efficiente, probabilmente la diseguaglianza diminuirebbe senza bisogno di immaginare chissà quali pratiche redistributive.
Ma poiché il mito della redistribuzione (statale) del reddito come panacea per l’eliminazione dell’orrida diseguaglianza è troppo radicato per essere anche solo questionato è meglio lasciar parlare l’Istat. I dati si riferiscono al 2016, quando il reddito medio netto annuo delle famiglie è stato di poco più di 30.000 euro, circa 2.550 euro al mese, in crescita del 2% in termini nominali rispetto all’anno prima e del 2,1% in termini di potere d’acquisto, visto che nel 2016 la variazione dei prezzi al consumo è stata negativa per lo 0,1%.
Il dato più istruttivo però è un altro. La crescita di ricchezza, infatti, ha riguardato tutte le fasce di reddito, ma è stata “più accentuata nel quinto di famiglie meno abbienti, dopo il marcato calo del 2015″. L’Istat ha stimato che al netto degli affitti figurativi, ossia il valore virtuale della locazione della casa di proprietà dove si abita, ” il rapporto tra il reddito equivalente totale del 20% più ricco e quello del 20% più povero si sia ridotto da 6,3 a 5,9, pur rimanendo al di sopra dei livelli pre-crisi (nel 2007 era 5,2)”. La perdita complessiva accumulata nella crisi rimane più ampia per chi ha redditi i più bassi (-14,3% dal 2009), a fronte di una media dell’8,5%. La crisi fa aumentare la diseguaglianza, si potrebbe dire, mentre la crescita la riduce. Non sarà un principio generale, ma sicuramente è uno spunto di riflessione meritevole di esser sottolineato.
“La crescita del reddito reale nel 2016 è associata, – sottolinea Istat – diversamente da quanto osservato nell’anno precedente, a una riduzione della disuguaglianza”. Il reddito equivalente del 20% più povero della popolazione è infatti cresciuto del 7,7% in termini reali rispetto al 2015, mentre il reddito del 20% più ricco è aumentato dell’1,9%. I più benestanti hanno un reddito superiore di 5,9 volte a quello dei più poveri (era 6,3 volte). Quindi la diseguaglianza è diminuita.

Tutto ciò ha avuto un effetto positivo sui tassi di povertà e deprivazione materiali che, sebbene rimangano elevati, sono migliorati.

Si potrebbe pensare che questo andamento sia una peculiarità del nostro paese, o un caso fortuito. Ma l’indagine dice il contrario. “Anche a livello europeo l’indicatore sintetico di rischio di povertà o esclusione sociale diminuisce negli anni 2016-2017, passando dal 23,5% al 22,5%”, spiega Istat. Una specificità italiana, semmai, è la circostanza che nel nostro paese la diseguaglianza sembra avere basi geografiche, visto che i residenti del Sud che appartengono al quintile più basso dei percettori di reddito sono il 32,9% a fronte del 10-13,4% del Nord e del 16,2% del Centro.
Ne è controprova l’indice di Gini, che misura la diseguaglianza, che è più elevato al Sud (0,334) rispetto al Nord (0,311-0,279 nel Nord Est) a fronte di un indice nazionale di 0,327 e di una media europea dello 0,303. La famosa questione meridionale, insomma, che data più di un secolo e che decenni di costosi interventi pubblici non solo non ha risolto ma forse ha pure peggiorato. Se l’Italia fosse cresciuta di più in questi decenni, probabilmente il Sud se la sarebbe cavata meglio.
Cronicario: Aumentano gli inattivi, beati loro
Proverbio del 12 dicembre Un ospite lieto non grava su nessuno
Numero del giorno: 0,37 Tasso % Bot annuale in asta oggi
Siccome siamo il Belpaese, e nemmeno gli sforzi sovrumani del governo del cambiamento riusciranno a cambiare questa cosa, leggo con grande soddisfazione l’ultima release Istat sul mercato del lavoro che genererà qualche confusione nelle persone meno avvezze, visto che nel terzo trimestre siamo riusciti insieme a far diminuire l’occupazione e la disoccupazione. Che è una cosa bellissima, se ci pensate. I governanti del cambiamento potranno dire che grazie a loro la disoccupazione è diminuita
mentre i sostenitori del cambiamento di governo potranno sottolineare con cipiglio che è diminuita l’occupazione.

I pochi che capiscono di queste cose e gli ancor meno che se ne infischiano sia del cambiamento che del governo sanno benissimo che questo ossimoro apparente nasconde il fatto che sono aumentati gli inattivi (+123 mila) rispetto al trimestre precedente. Ossia coloro che non solo non lavorano, e quindi non sono occupati, ma neanche lo cercano, il lavoro, e quindi non risultano neanche disoccupati.

In sostanza non fanno nulla.

Se poi siete quel tipo di persone che si chiedono perché mai in Italia fioriscano fenomeni come gli inattivi e idee geniali come il reddito di cittadinanza, guardate questa bella tabella.

Si avete letto bene: in dieci anni le retribuzioni di fatto nei servizi sono cresciute dello 0,2%.
A domani.
Le banche italiane rischiano pure di rimanere a secco
Concludiamo questa rapida ricognizione sui rischi accumulati nei bilanci bancari a causa del caro spread trattando l’ultima questione, assai spinosa, che raramente emerge sulle cronache trattandosi di materia alquanto esotica. Si tratta infatti dei meccanismi che regolano i rapporti delle banche con la banca centrale, che nel caso delle banche italiane coincide con l‘Eurosistema. Questi rapporti sono alquanto complicati ma qui ci limitiamo a un aspetto piuttosto semplice anche se tecnicamente rilevante. Ossia la circostanza che le banche depositino dei collaterali, quindi titoli a garanzia, delle operazioni di rifinanziamento – in pratica prestiti – presso l’Eurosistema. Questi collaterali mettono la banca nella condizione di avere liquidità sufficiente ad affrontare la quotidianità. Le banche, infatti, agiscono manovrando la trasformazione e la durata dei propri attivi e dei propri passivi e possono trovarsi a secco di liquidità in alcuni momenti. Avere accesso ai rifinanziamenti della banca centrale diminuisce il rischio che questa liquidità venga a mancare e mantiene la banca solvibile. Questa liquidità viene misurata da un indice, che si chiama Liquidity coverage Ratio.
L’ultimo rapporto sulla stabilità di Bankitalia dedica un breve approfondimento all’andamento di questo indice per le banche italiane, che è peggiorato da quando è diminuito il valore dei titoli di stato a causa dell’aumento dello spread. Un’altra delle tante conseguenze negative che questo evento porta con sé che abbiamo provato a esplorare sinteticamente in questa miniserie dedicata alle banche (ma ci sono conseguenze negative anche per gli altri operatori economici, dalle famiglie in poi).
“Il calo del valore dei titoli non impegnati e stanziabili ai fini del rifinanziamento presso l’Eurosistema – scrive Bankitalia – ha contribuito a determinare una riduzione della posizione netta di liquidità, scesa tra maggio e luglio dal 14,2 al 12,5 per cento del totale delle attività per le banche significative e dal 17,1 al 15,4 per quelle meno significative”. La posizione netta di liquidità equivale alla differenza tra i flussi di cassa attesi nei prossimi 30 giorni e le riserve di attività non impegnate e stanziabili ai fini di rifinanziamento presso l’Eurosistema (counterbalancing capacity) in percentuale del totale delle attività. Detto in parole povere, sono tanto più capace di generare liquidità quanto più dispongo di riserve da mobilitare all’occorrenza, che posso depositare presso la Banca centrale e avere in cambio risorse fresche. Questo collaterale in gran parte è costituito da titoli di stato, e nel caso delle banche italiane che ne sono imbottite, di bond italiani. L’aumento dello spread, di conseguenza, ha diminuito queste riserve mobilitabili e quindi ridotto l’indice di liquidità delle banche. “Nel mese di giugno l’indice medio di copertura della liquidità (liquidity coverage ratio, LCR) era diminuito al 159 per cento, un livello comunque ampiamente superiore al minimo regolamentare del 100 per cento”.

Secondo una stima di Bankitalia un rialzo di 100 punti base sull’intera curva dei tassi ridurrebbe l’indice LCR a 133 in media. Per le banche significative addirittura al 120 da 145. Insomma, aumentano i rischi di rimanere a secco quando serve.
Non solo. Le banche italiane hanno depositato all’Eurosistema circa 240 miliardi per i loro rifinanziamenti. Ma “fra la fine di aprile e la fine di settembre le banche italiane hanno aumentato del 2 per cento le attività utilizzabili come garanzia nelle operazioni di rifinanziamento presso l’Eurosistema depositate presso la Banca d’Italia (collateral pool), a 316 miliardi”. Ciò in quanto “il calo dei corsi dei titoli di Stato ha determinato una riduzione del loro peso nel collateral pool”.

Anche nel deposito dei collaterali il rating sovrano ha il suo peso però. “Il calo dei corsi dei titoli di Stato ha determinato una riduzione del loro peso nel collateral pool (dal 35 al 30 per cento)”, spiega Bankitalia.
Se il rating italiano dovesse peggiorare ancora, spiega Bankitalia, le conseguenze per le banche possono essere molto gravi. Le agenzie riconosciute dall’Eurosistema sono Standard & Poor’s, Moody’s, Fitch e DBRS. Quando le banche depositano il collaterale nel pool di Bankitalia, pagano un haircut che dipende dal rating dei titoli che depositano. Più il rating è basso più l’haircut è elevato, ossia il titolo viene quotato meno e quindi genera un importo finanziabile più basso. Le banche italiane pagano già il massimo di haircut sui titoli di stato italiani, proprio perché il nostro rating sovrano è basso. Ma cosa succederebbe se tutte le agenzie di rating lo facessero scendere sotto l’investment grade? “I titoli di stato potrebbero non essere più stanziabili”, spiega Bankitalia. Quindi non rimarremmo solo a secco. Finirebbero proprio i soldi. Il cappio sovrano avrebbe completato l’opera.
(3/fine)
Puntata precedente: Nel 2019 arriva il conto “europeo” per le banche italiane
Cronicario: Uscire dalla Brexit? Hai visto May
Proverbio del 10 dicembre Non puoi aprire un libro senza imparare qualcosa
Numero del giorno 0,1 Aumento % mensile produzione industriale Italia a ottobre
Poiché mi pare triste iniziare una nuova settimana raccontandovi degli zerovirgola italiani, che rimano bene col farfuglìo della vita moderna, e specialmente quello politico, decido di cambiare paese e volo in UK. Cambio addirittura continente, si potrebbe dire, visto che la prossima primavera porterà con se oltre al fiorire degli alberelli la fuoriuscita del Regno Unito dall’Europa. Un evento che segna il definitivo trionfo della storia sulla geografia.
Ci sarebbe poco da dire, in effetti, se non fosse che stamattina la Corte di Giustizia europea, sulla quale l’Uk non avrà più giurisdizione dal prossimo 29 marzo stando le cose come sono adesso, non avesse detto che se vuole – ma se proprio vuole – il governo può anche decidere di revocare la Brexit e la cosa finisce qua.
Figuratevi che è successo Oltremanica. Un paio di ministri hanno subito detto che tireranno dritto (cit.) e uno di loro si è spinto a chiedersi “come si sentirebbe quel 52% dei cittadini che ha votato la Brexit” se il governo tornasse suoi suoi passi? Mah. Più o meno come quel 48% che ha votato per restare nell’Ue immagino. Ma non è tanto questo che eccita la fantasia dei specialisti in Brexit, ormai un vero e proprio filone letterario, quanto il fatto che domani molto probabilmente non si terrà il voto nella Camera dei Comuni che avrebbe dovuto ratificare l’accordo con l’Ue per l’uscita marzolina.
Chissà se è vero. Dicono che la premier parlerà oggi pomeriggio ai Comuni e lì sapremo. Magari si è capito che uscire dalla Brexit è peggio che uscire dalla Ue. Magari faranno pure una bella marcia indietro. Hai visto May…
A domani
Il cappio sovrano che impicca le banche italiane
L’anno che verrà minaccia di essere parecchio complicato per la banche italiane, alle prese col caro spread che provoca più di un terremoto nei bilanci degli istituti, grandi e piccini. Se ne sono avute diverse avvisaglie, ad esempio osservando quanto caro Unicredit abbia dovuto pagare il collocamento di un’obbligazione presso un investitore istituzionale. Il titolo è di tipo senior non preferred, ossia un’obbligazione chirografaria non preferita, come la definisce Bankitalia, che può essere “assorbito” in caso di bail in, stando a metà fra un’obbligazione senior e un’obbligazione subordinata. Una novità che l’ordinamento italiano ha introdotto sul finire del 2017 e che già a inizio 2018 suscitava l’attenzione delle banche. Non è certo un caso, come vedremo. Infatti già nel suo rapporto sulla stabilità finanziaria dell’aprile scorso, Bankitalia notava che “all’inizio del 2018 sono stati collocati i primi titoli subordinati computabili ai fini MREL destinati a investitori qualificati, recentemente introdotti dalla regolamentazione europea (obbligazioni chirografarie non preferite) due intermediari italiani hanno collocato 2 miliardi”. Uno di questi intermediari era stato proprio Unicredit che lo scorso 18 gennaio aveva collocato un altro di questi bond pagando però uno spread di 70 punti base sopra il tasso swap in euro, a fronte dei 420 richiesti dal mercato lo scorso 28 novembre. Evidentemente il mercato di gennaio era molto meno esigente di quello di novembre, e questa è una conseguenza evidente del caro spread.
Il caso Unicredit mostra, qualora fosse necessario, quanto le vicissitudini politiche pesino sul destino finanziario dei nostri intermediari e perché servirebbe parecchia prudenza quando si gestisce il bilancio pubblico. Quando aumenta il costo di raccolta per lo stato, infatti, aumenta anche per le banche, e questo per una pluralità di ragioni, non ultima la circostanza che le banche italiane sono imbottite di titoli di stato. Il cappio sovrano rischia di strangolarle, insomma, per un verso o per un altro.
In tal senso, la lettura simultanei dei rapporti sulla stabilità finanziaria di aprile e novembre 2018 è molto istruttiva. Disegna due realtà molto diverse. Ad aprile Bankitalia scriveva che “il rendimento medio delle obbligazioni senior garantite a cinque anni emesse sui mercati internazionali nei primi mesi del 2018 dalle banche italiane è stato pari allo 0,46 per cento”. Nel rapporto pubblicato a novembre, si legge invece che “nel periodo compreso tra la fine di aprile e la fine di ottobre il rendimento medio delle obbligazioni senior garantite a cinque anni quotate sui mercati internazionali è raddoppiato, portandosi all’1,0 per cento; il rendimento medio delle obbligazioni non garantite è triplicato, al 2,4 per cento. Negli altri principali paesi dell’area dell’euro non ci sono state variazioni di rilievo, con l’eccezione della Spagna”.
Questo fenomeno cammina di pari passo con un altro, che vale la pena documentare con precisione: la quantità di debito pubblico in pancia alle banche. Ad aprile 2018 Bankitalia scriveva che “l’esposizione delle banche italiane nei confronti del settore pubblico del Paese continua a ridursi a un ritmo sostenuto. Nei dodici mesi terminanti in febbraio l’ammontare di titoli pubblici italiani in portafoglio è diminuito di 44 miliardi, a 295 e la loro quota sul totale delle attività è scesa dal 9,6 all’8,5 per cento”. A novembre invece sottolineava che “tra maggio e settembre le banche italiane hanno effettuato ingenti acquisti netti di titoli sovrani (per 39 miliardi). Gli investimenti contribuiscono a stabilizzare i prezzi dei titoli nei momenti di maggiore tensione e possono consentire successivi guadagni in conto capitale nel caso di una ripresa dei corsi; essi tuttavia espongono le banche ai rischi associati a ulteriori cali dei prezzi. Oltre i due terzi dei titoli acquistati è stato classificato nel portafoglio delle attività valutate al costo ammortizzato, attenuando l’effetto delle successive variazioni dei prezzi sul livello di patrimonializzazione. L’incidenza dei titoli pubblici italiani sul totale delle attività delle banche è aumentata di 0,7 punti percentuali, al 9,5 per cento un valore inferiore di circa 2 punti percentuali rispetto ai livelli massimi registrati all’inizio del 2015”.
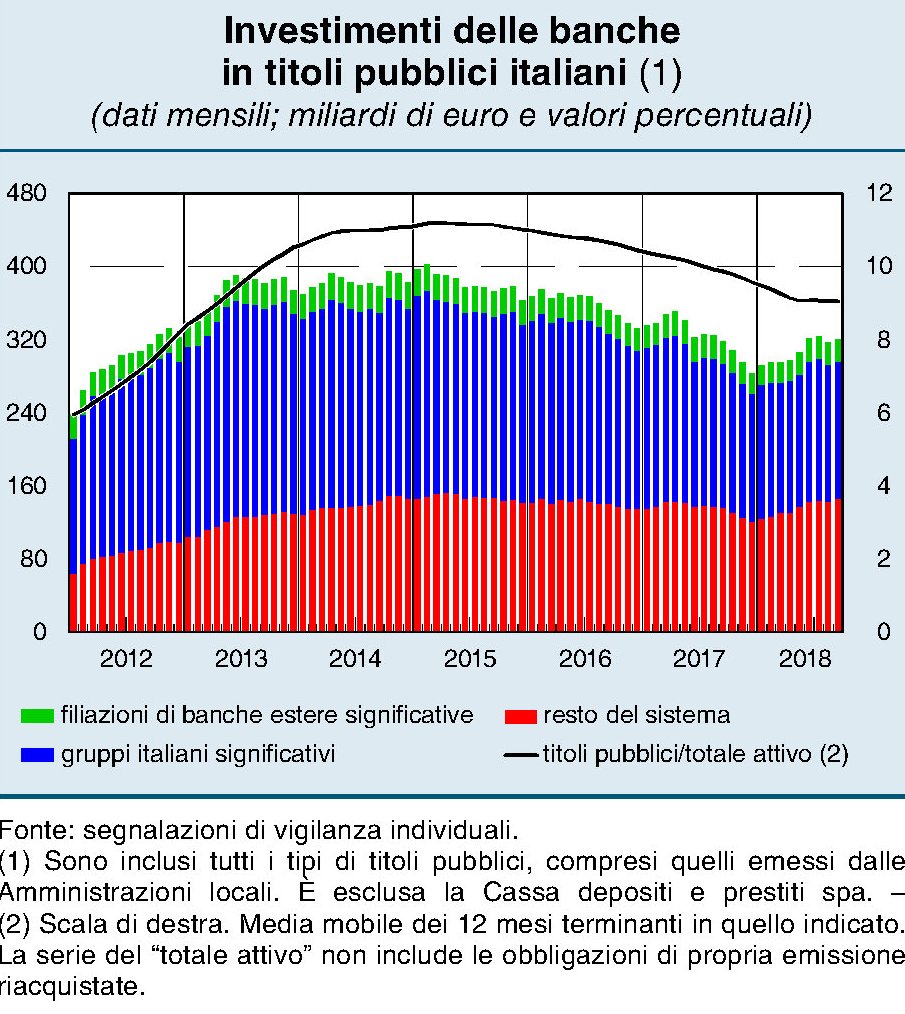
Con l’aggiunta che “gli acquisti netti di titoli di Stato effettuati nel periodo hanno compensato il calo di valore dei titoli stessi”. Quindi le banche non solo hanno sofferto un calo di valore sullo stock, ma hanno anche dovuto impegnare buona parte dei flussi di attivi nell’acquisto di Btp.
Ricapitoliamo: quando sale lo spread le banche si “devono” riempire di Btp per stabilizzare il valore già corposo dei Btp che tengono fra gli attivi. Inoltre l’aumento dei tassi rende più caro il costo della raccolta in un momento in cui le banche italiane si trovano a dover sostenere notevoli costi per essere in regola con i requisiti MREL. Questa è una storia che merita un approfondimento a parte. Ma una cosa possiamo già dirla. Il cappio sovrano costa carissimo. E rischia di essere mortale per molte banche.
(1/segue)
Seconda puntata: Nel 2019 arriva il conto “europeo” per le banche italiane
Dollaro ed equilibri globali in una fase di de-globalizzazione
Questo articolo è stato pubblicato lo scorso 4 dicembre sull’edizione on line di Aspenia.
Nulla racconta meglio del tramonto di un impero quanto osservare le vicissitudini della sua moneta. Cento anni fa, quando ancora il mondo degli affari era denominato in sterline, la Grande Guerra segnò l’inizio del tramonto per il dominio di Londra nel mondo finanziario. Ma ci vollero alcuni decenni prima che la sterlina perdesse la sua supremazia. Solo nel secondo dopoguerra il dollaro si affermò definitivamente come principale valuta di riserva, nonché quale strumento del commercio internazionale e finanziario. La sterlina rimase dignitosamente a far presenza, come capiterà allo yen alcuni decenni dopo e più tardi ancora al giovane euro e al giovanissimo yuan, che solo di recente ha iniziato a muovere i suoi primi passi nel Grande Gioco valutario.
Ma la circostanza dirimente, al di là delle riserve internazionali, è che i mercati contano in dollari ogni cosa. La valuta USA è di fatto, se non di diritto, la valuta internazionale. Il dollaro nel tempo ha consentito agli Usa di mantenere quell’esorbitante privilegio che già negli anni ’60 indignava le élite francesi. Gli Stati Uniti, a differenza degli altri paesi, non hanno bisogno di guadagnare o farsi prestare dollari per finanziare i propri deficit commerciali, perché li emettono. E non c’è solo questo. Washington mantiene un attivo sulla parte corrente della bilancia dei pagamenti, nella sezione dei redditi da investimenti, malgrado la posizione netta degli investimenti USA sia negativa da moltissimo tempo.
A ben vedere, tuttavia, questo “privilegio” nazionale ha giovato molto alla causa della crescita internazionale. Proprio come accadde con la sterlina ai tempi della prima globalizzazione, dall’ultimo trentennio del XIX secolo fino alla prima guerra mondiale, il dollaro ha consentito nel secondo dopoguerra uno sviluppo notevolissimo dei commerci di beni e di capitali. La lingua franca del dollaro ha rimpicciolito il mondo, e così ha favorito i processi di globalizzazione. Giocoforza chiedersi se le pulsioni de-globalizzanti che spirano dall’Occidente, a cominciare proprio dagli Stati Uniti, ci porteranno ad assistere al tramonto dell’egemonia del dollaro nei mercati valutari. De-dollarizzazione equivale a de-globalizzazione?
Il resto dell’articolo è disponibile a questo link.
Gli immigrati “spingono” la forza lavoro di Germania e Italia
Per ragioni difficili da capire, ma che sarebbe molto interessante approfondire, Germania e Italia, due paesi che più diversi non potrebbero essere, hanno in comune una demografia avversa che una recente ricognizione pubblicata dalla Fed di S. Louis rappresenta perfettamente col grafico sotto.
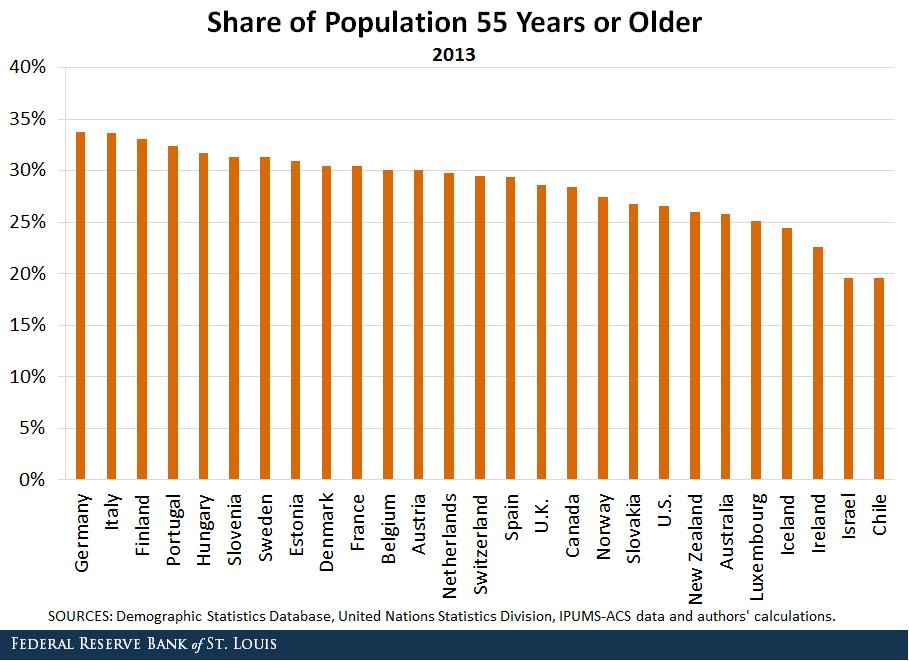
I dati non sono aggiornatissimi, ma c’è da credere che la situazione non sia mutata granché. I tassi di natalità, che sono l’altra faccia dell’aumento dell’età media della popolazione, e quindi della quota degli over55 sul totale, vedono l’Italia fanalino di coda e la Germania solo di recente migliorata, grazie alle politiche di apertura sull’immigrazione che hanno consentito l’afflusso di centinaia di migliaia di profughi nel paese. Questa la situazione dieci anni fa.

Questa quella più recente.
Se torniamo al grafico iniziale, osserviamo che Germania e Italia hanno la quota più elevata di over 55 sul totale della popolazione, rispettivamente il 33,8% e il 33,7. Ciò significa che rischiano un serio salasso di forza lavoro una volta che questa coorte andrà in pensione. Al tempo stesso questi due paesi sono in coda a un’altra classifica, ossia quella del numero di immigrati nati in loco.
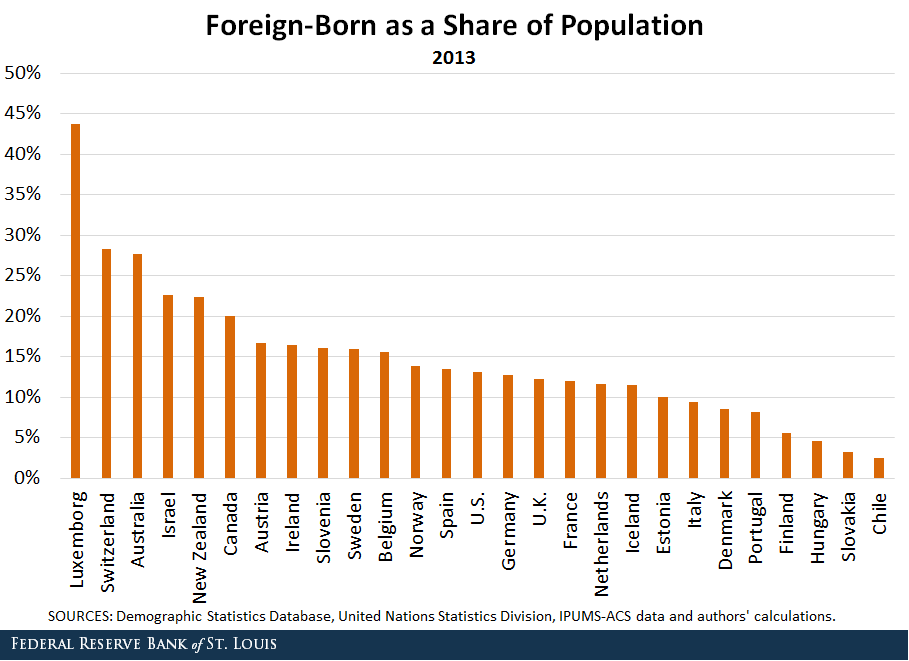
Le due cose paiono collegate. Tanto più se si osserva, come ha fatto la Fed citando un rapporto Ocse, che “circa l’87 per cento degli stranieri nati in Italia, negli anni 2011-2012 si trovava nella fascia di età lavorativa dei 15-64 anni”. Questo dato era “circa il 23% più elevato della coorte corrispondente di italiani. Ciò significa che gli immigrati, anche se pochi, contribuiscono in proporzione più degli italiani all’aumento della forza lavoro.
Anche questa è un’altra somiglianza con la Germania. In qualche modo questi due paesi devono fare i conti con una demografia avversa che sposta il peso del sostegno della crescita economica, che passa da quello delle popolazione, sulle spalle degli immigrati. Il che genera un dilemma alquanto complicato. Le opinioni pubbliche guardano in gran parte con sospetto alle politiche migratorie. Ma al tempo stesso fanno sempre meno figli, che sono il futuro. Forse perché hanno smesso di crederci.
Cronicario: Come tagliare 55 miliardi di pensioni e vivere felici
Proverbio del 5 dicembre L’uomo saggio preferisce avere molto ingegno e pochi onori
Numeri del giorno: 2,4 e 6,7 Pensioni di invalidità ogni 100 abitanti al Nord e al Sud Italia
Siccome ormai è tana libera tutti, nel senso che ormai qualunque cazzaro può dire la sua acchiappando pure un sacco di like, il Cronicario si lancia nell’agone e lancia un proposta che farà traballare il tavolo dove, febbrile, prosegue il dialogo del Governo del Cambiamento con la Commissione della Persistenza sugli annessi e connessi della manovra del popolo.
Mettetevi seduti che è roba grossa perché l’idea geniale riguarda le pensioni, ossia la nostra fissazione nazionale che ci costa uno sproposito. Se non ci credete guardate questo grafichetto pubblicato da Istat un paio di anni fa.

All’epoca – i dati erano riferiti al 2015 – la spesa complessiva era di 280 miliardi e rotti, che di sicuro sono aumentati negli ultimi tre anni perché la spesa per le pensioni in aumento è una delle certezze del nostro paese insieme a quella dell’aumento del debito pubblico. Un piccolo caso tutto italiano.

E insomma stavo leggendo le ultime dal bilancio sociale Inps, che di mestiere paga le pensioni, quando ho scoperto che lo stato preleva dalla fiscalità generale (le nostre tasse) 110 miliardi l’anno e li trasferisce all’Inps, che ne ridà indietro 55 allo Stato sotto forma di prelievi fiscali che l’Inps trattiene sulle pensioni erogate. Questo perché l’Italia, a differenza di altri, fa pagare le tasse sulle pensioni, grazie alle quali paga le pensioni.
Allora ho fatto i conti della serva (sbagliati, ma comunque pratici). Mettiamo per ipotesi che i 55 miliardi di prelievo fiscale del 2017 siano rimasti gli stessi dal 2015, quando la spesa delle pensioni pesava il 17% del pil e valeva 280 miliardi. Se sottraiamo i 55 dai 280 e facciamo una proporzione…
Vabbé, insomma, se facciamo due conti viene fuori che al netto delle tasse la spesa pensionistica sul pil è poco superiore del 13,5%. Hai voglia a fare quota 100. Facciamo pure quota 90, che acchiappi pure i nostalgici.

E così tagliamo la spesa per le pensioni (di 55 miliardi), come chiedono tutti, e insieme aumentiamo il numero di quelli che possono andare in pensione, come chiedono tutti. Finalmente possiamo vivere felici. Vi convince? Ecco, questo è il problema.
A domani.

