Cronicario: Il motivo della disoccupazione giovanile? L’età

Proverbio del 2 ottobre Il problema non è quando si va piano, ma quando ci si ferma

Numero del giorno: 56.3 Indice manifatturiero in Italia di settembre

E poi arriva l’Istat, in formissima già di lunedì mattina con una notizia che è meglio del quinto caffé del giorno.

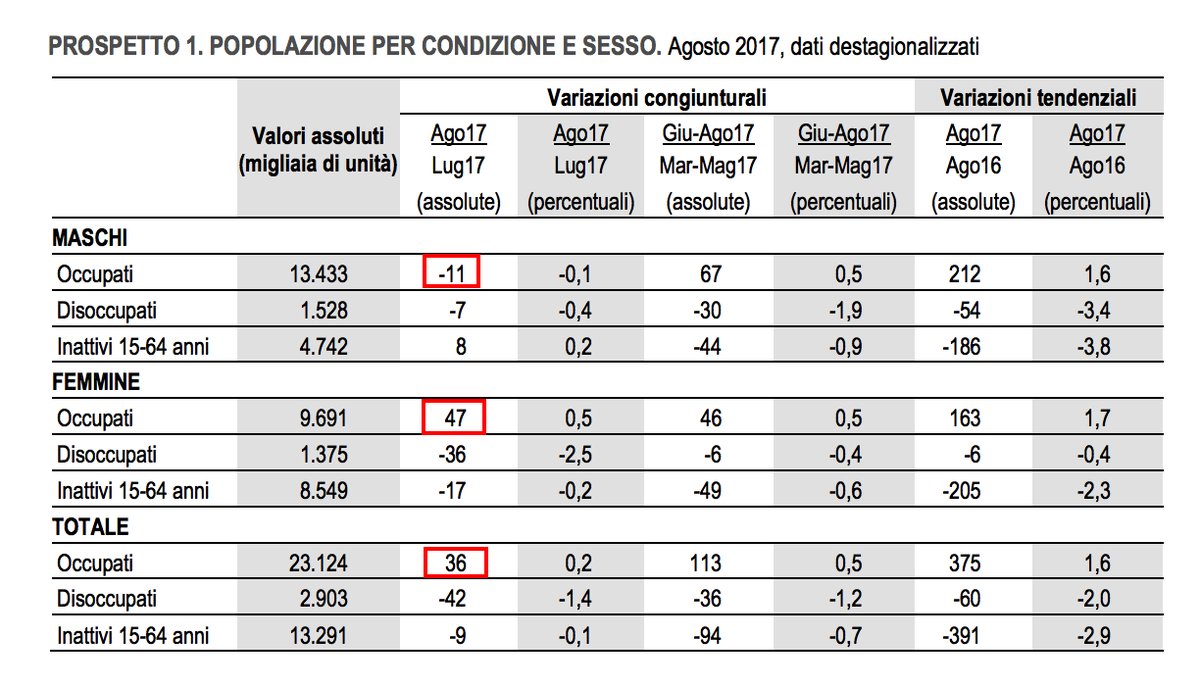
E che dice la nostra portatrice di fiducia nazionale? Dice che il mercato del lavoro va alla grande, altroché. Ad agosto gli occupati crescono su base mensile di 36 mila unità e su base annuale di 375 mila.

Ma non c’è solo questo. Date un’occhiata.

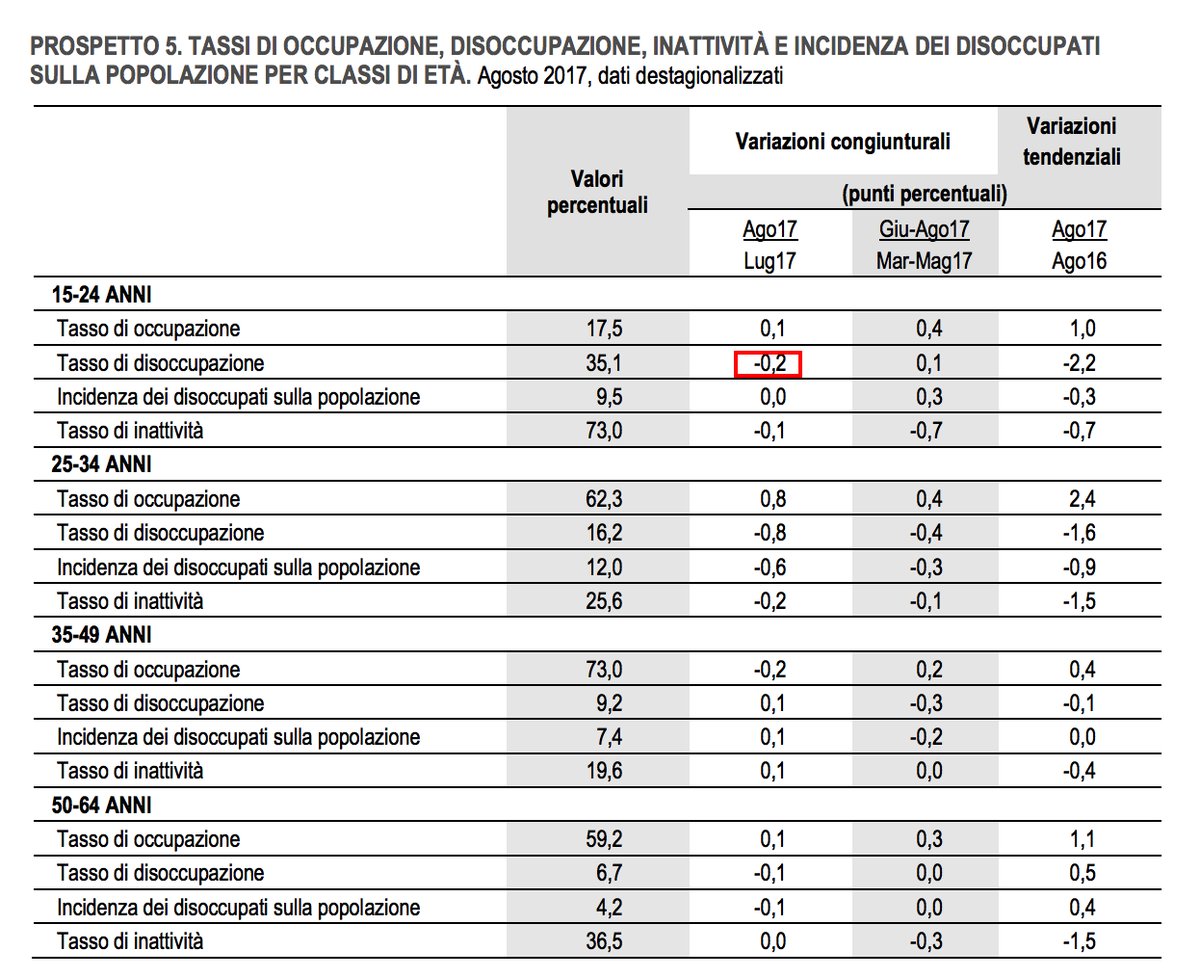
Per dire, ci sono ottime notizie per l’occupazione femminile e persino per quella giovanile, diminuita dello 0,2%. Il tasso di occupazione è tornato ai livelli del 2008, al 58,2%. Il grosso del miglioramento è dovuto ai contratti a termine, cresciuti in un anno del 14,3%, pari a 350 mila unità, mentre quelli a tempo indeterminato sono pressoché stabili, con un +0,4%, pari a 66 mila posti.

Ma ancora più interessante è osservare che la disoccupazione giovanile, quella dei 15-24 rimane ancora al 35,1%, pure è se migliorata in un anno di 2,2 punti percentuali.

Mi accorgo scrutando la tabella che i tassi di disoccupazione più bassi in Italia ce li hanno i 50-64enni. E allora finalmente capisco qual è il problema della disoccupazione giovanile: l’età.

A domani.

La crisi del lavoro e dei salari nelle economie avanzate

Dovremmo stupirci se l’età in cui il lavoro  sta conoscendo una delle sue crisi peggiori coincide con quella nella quale i salari crescono poco? No, non dovremmo. E tuttavia gli studiosi continuano a porsi domande e fare analisi che trascurano la semplice circostanza che siamo alle prese con una transizione storica, statisticamente rappresentata dalla costante erosione della labor share, avviata decenni fa come reazione al tempo nel quale il salario veniva considerato una variabile indipendente e l’inflazione galoppava felice. Oggi, come in uno specchio rovesciato, i salari non crescono più, o crescono poco, è l’inflazione è quasi scomparsa. Gli studiosi osservano stupiti l’enorme punto interrogativo che accompagna uno dei totem della macroeconomia, quella curva di Phillips che per decenni ha convinto tutti della correlazione fra disoccupazione e inflazione. Un ragionamento facile facile, secondo il quale un aumento della disoccupazione faceva diminuire l’inflazione e viceversa. E oggi invece abbiamo il Giappone, dove praticamente la disoccupazione è scomparsa, e tuttavia l’inflazione continua a essere bassa, così come i salari, che crescono pochissimo. Com’è possibile?

Il resto dell’articolo è disponibile su Crusoe, una newsletter che si può leggere solo abbonandosi. Tutte le informazioni le trovi qui.

Cronicario: Allegria, calano inflazione e debito estero

Proverbio del 29 settembre Un uomo senza sorriso non apre un negozio

Numero del giorno: 5 mld Stanziamento del governo per le famiglie nel 2017-8

E’ venerdì e quindi oggi solo buone notizie, sennò v’intristite il fine settimana e con lui deprimete i consumi e l’economia. Ricordate: per essere felici e fare felici gli altri dovete spendere e spandere.

Allora: la prima buona notizia è che è diminuita l’inflazione. Ovviamente la buona nuova arriva da Istat, noto fornitore ufficiale di fiducia.

Ora vi chiederete: ma perché l’inflazione che cala è una buona notizia? Ci hanno detto in lungo e largo che è una iattura. Lo so, lo so. Ma un bel calo d’inflazione in Italia, a fronte di un andamento dell’inflazione stazionaria nell’eurozona

è un’ottima notizia. Specie quando si legge che in Germania nel frattempo è arrivata all’1,8%. Il motivo è presto detto: l’inflazione che rimane bassa è l’unico freno alle voglie di normalizzazione della politica monetaria – ieri per dire il governatore della banca centrale francese ha detto che bisogna ridurre “pragmaticamente il QE – che dopo il risultato le elezioni in Germania partiranno a razzo. E sappiamo bene cosa rischi l’Italia, col suo debituccio pubblico da rifinanziare ogni anno, se i tassi torneranno a crescere.

La seconda buona notizia è ancora meglio. La Banca d’Italia ha rivisto i dati delle statistiche sull’estero. In sostanza – e ve la faccio semplice – la nostra posizione netta sull’estero, un indicatore che misura il saldo fra il valore dei nostri investimenti all’estero e quello degli investitori esteri da noi, è migliorato. A fine 2016 avevamo un deficit di 251 miliardi, ma in realtà, dopo aver rifatto i conti, sono 165. Un miglioramento di 86 miliardi dovuto in larga parte alle famiglie e poi alle imprese, che si è scoperto hanno fuori dai patri confini 68 miliardi in più di quanto si pensava prima, allocati in fondi esteri.

E che volete fare: da quando Supermario fa il fenomeno alla Bce, è diventato conveniente spostare all’estero i quattrini. Ecco la situazione dal 2010. Prima lo stock complessivo di fondi all’estero.

Poi la posizione netta sull’estero

Abbiamo 674 miliardi là fuori e una posizione netta al 9,8 di deficit, al suo minimo. Non siete felici?

A lunedì.

Cartolina: L’interesse per il debito

Ecco un bellissimo dilemma per chi si diletta di economia: sono i tassi bassi che fanno salire il debito globale, oppure è il debito che, aumentando, schiaccia i tassi? Viene prima l’uovo dell’interesse, o la gallina del debito? Difficile rispondere. E tuttavia bisogna pur provare a spiegarsi perché nel 1986 i tassi reali fossero al 4 per cento e il debito di poco superiore al 150 per cento del pil del G7 più la Cina, mentre oggi, che i tassi sono a zero, il debito supera il 270 per cento. Potremmo farcene una ragione raccontando che in questi trent’anni ci sono state mille crisi, più o meno gravi, che ogni volta hanno costretto i governi, per il tramite delle loro banche centrali, a dare sempre un po’ di più chiedendo in cambio sempre un po’ di meno. Oppure scegliere la versione secolarista, secondo la quale forze profonde concorrono a deprimere i nostri tassi e ci spingono ad accumulare debiti, che a ben vedere sono anche crediti e perciò non è detto facciano male. Nel dubbio accolgo la spiegazione più didascalica: in questi decenni di turbolenze, è aumentato l’interesse per il debito. Quello sui debiti seguirà.

Cronicario: Le gioie della famiglia e quelle dell’evasione Iva

Proverbio del 28 settembre Anche la mucca nera fa il latte bianco

Numero del giorno: 1,9 Crescita % prevista per la Germania nel 2017

E per fortuna che in Italia ogni tanto dedicano un qualche evento alle famiglie. Per fortuna nel senso che se ne parla e basta, visto che delle famiglie se ne parla almeno quanto ce ne infischiamo. Sono fatti loro. Delle famiglie, intendo.

Facciamo tutto in famiglia: ci manca solo che lo stato – tasse a parte – interferisca nell’ultima isola di libertà che ci è rimasta. Perciò l’idea di fare politiche per la famiglia è l’ultimo rigurgito statalista del nostro paese, per fortuna respinto con perdite. Sarà perché se ne parla talmente da sfiancare chiunque, laggiù dove si comanda, dovrebbe occuparsene.

E tuttavia oggi si è svolta addirittura una giornata per la famiglia, con la bella gente che vedete qua sotto,

tutti a magnificare le gioie della famiglia che però vengono oscurate da politiche incapaci di valorizzare l’unico autentico asset che ci è rimasto. Per dire, ha voglia il presidente Boeri a dire che “la crescita delle famiglie dipende dal lavoro delle donne” e che chi lavora ha “alti costi legati alla genitorialità”. Alla fine della Giornata, tutti amici come prima. E le famiglie?

Le gioie delle famiglie, peraltro in via di estinzione, mica possono essere turbate dall’intervento governativo. Tale considerazione resiste pure ad alcune considerazioni del presidente dell’Istat, Alleva, che ormai si esprime per grafici. Prendete ad esempio lo schema delle nostra famiglie.

Le coppie con figli – per dire, la famiglia tradizionale – si sono ridotte dal 41,9% del periodo 2005/16 al 35,7% del periodo 2015/16. Un capolavoro. Lasciate al libero mercato, le famiglie tradizionali stanno cedendo il passo alle persone sole, ormai una su cinque nuclei familiari.

Alleva ci ricorda anche un altro paio di cosette. La prima: la situazione occupazionale delle donne è fra le peggiori dell’Ue, siamo addirittura penultimi.

Ma soprattutto, emerge che dal 2005 al 2016 l’incidenza di povertà assoluta nelle famiglie è passata dal 3,6% al 6,3%, un meraviglioso sottosopra fra l’unità e i decimali.

Notate come schizza l’indice di povertà per chi ha tre o più figli. Ma non vi preoccupate: nessuno si sogna di interferire in questo meraviglioso processo di mercato. Le famiglie si estinguono perché lo vuole l’economia, mica penserete che possiamo intervenire ovunque. E poi, dove li prenderemmo i soldi?

No, perché stamattina ho letto da qualche parte che l’Ue ha nominato l’Italia prima in classifica per l’evasione Iva: una robetta da 35 miliardi di Iva evasa ogni anno su un totale di 150 miliardi evasi in tutte Europa. Sapete quanto siamo affezionati ai nostri primati. Quindi la nostra evasione Iva, più o meno il nostro deficit fiscale annuo, ci dà la stessa gioia del nostro primato di famiglie estinte. Sono due facce della stessa medaglia. Ma guai a dirlo: sono affari di famiglia.

A domani.

La strana love story fra tassi bassi e assicurazioni tedesche

E’ sempre istruttivo osservare al rallentatore le forze che fanno battere il cuore dei mercati finanziari. Capire cosa li animi e in cosa consistano, al fondo delle cose, questi spiriti animali resi celebri dagli economisti. Come abbiamo più volte osservato, sotto la superficie più o meno crespa delle cronache – le quotazioni e i listini – si agitano motivazioni misteriose che solo pochi spiegano e ancor meno sono in grado di farci capire. Una di queste rarissime guide nel labirinto è Hyun Song Shin, capo della ricerca della Bis, che pochi giorni fa ha raccontato una storia molto interessante alla seconda conferenza annuale di ricerca organizzata dalla Bce. Mettiamoci comodi perché sarà necessario prestare attenzione.

Gli osservatori di cose economiche sono costantemente ossessionati dai segnali che provengono dal mercato, dai quali traggono motivi e ispirazioni per le loro previsioni e le loro teorie. Ma, si chiede Shin, “cosa succede se i segnali di mercato non rappresentano ciò che dovrebbero essere?”. Se, insomma, covassimo terribili fraintendimenti? Dopotutto, sottolinea, i mercati non sono persone, con le quali puoi sederti e ragionare, ma interazioni fra una indefinita pluralità di attori con motivazioni spesso diverse e i prezzi sono solo il risultato di queste interazioni, non il frutto di decisioni della persona-mercato. Il prezzo contiene l’informazione finale, non racconta la strada che il mercato ha fatto per raggiungerla. E questo genera non pochi problemi, quando si tratta di interpretarne il significato.

La storia raccontata da Shin parte dai tassi di interesse a lungo termine, che rimangono bassi, e dall’andamento del mercato dei bond con durata lunga, quindi almeno ventennali e si basa sull’osservazione del comportamento delle assicurazioni tedesche relativamente a questi asset. Ecco il grafico. Come si può osservare l’acquisto di bond ultraventennali è cresciuto in corrispondenza del calo dei tassi di interesse, ma tale comportamento ha riguardato solo le assicurazioni. Gli altri soggetti del mercato, a cominciare dalle famiglie, hanno venduto questi bond. Le assicurazioni, quindi hanno fatto esattamente l’opposto di quello che hanno fatto banche e famiglie. Le prime hanno trovato questi bond convenienti, le seconde no. Perché?

Il dato ci racconta che le compagnie assicurative hanno più che quadruplicato la quota di bond a scandenza molto lunga sin dal 2008, quando vale a dire, iniziò la crisi finanziaria. Al contrario, le banche li hanno ridotti da 9,8 miliardi a quattro, sempre di valore nozionale, non quindi di mercato. “Il notevole incremento di acquisti di questi bond da parte degli assicuratori ha coinciso con il declino dei tassi a lungo termine”, nota Shin. Va detto, per completare il quadro, che le compagnie di assicurazioni sulla vita interpretano un ruolo molto importante in Germania, ma anche in Europa, perché forniscono prodotti di risparmio a lungo termine. Per tale ragione esse, dal lato delle proprie obbligazioni, hanno debiti a lungo e lunghissimo termine che corrispondono agli impegni che hanno preso con i loro sottoscrittori. “Il concetto chiave – spiega Shin – è la duration“.

Quest’ultima è, in sostanza, un numero che rappresenta il tempo entro il quale il sottoscrittore di un titolo rientrerà in possesso del suo capitale, includendo nel calcolo anche le cedole. La duration, spiega Shin è intrinsecamente legata alla maturity, ossia alla sostanziale data di scadenza dell’obbligazione, con la differenza che la duration è essa stessa un prezzo, in quanto dipende dal tasso di interesse. “La duration – spiega – misura anche quanto i valori di mercato siano sensibili ai cambi dei tassi di sconto”. Un esempio aiuterà a comprendere. Se i tassi di interesse salgono, un titolo obbligazionario subirà una perdita che sarà tanto maggiore quanto più elevata sarà la sua duration. Viceversa, un ribasso di tassi provocherà un guadagno, anch’esso direttamente proporzionale alla duration di un titolo. E questo ci riporta alla logica con la quale operano le compagnie assicurative: “Una gestione prudente del rischio impone di adeguare le proprie attività in modo da minimizzare l’impatto degli shock a tasso di interesse futuri”. La questione diventa interessante quando si osserva che gli obblighi assicurativi hanno generalmente un profilo di maturity più lungo degli asset che le compagnie detengono per sostenere queste obbligazioni.

Quest’altro grafico, costruito sugli stress test svolti dall’EIOPA (European Insurance and Occupational Pension Authority) nel 2013 mostra sul lato sinistro la duration delle compagnie assicurative europee. Si osserva che le compagnie tedesche hanno la duration dei debiti più elevata, intorno ai vent’anni, a fronte di una duration degli asset di circa 10. In pratica vuol dire che una compagnia tedesca ci metterà dieci anni a rientrare da un investimento, mentre dovrà garantire flussi di pagamenti per venti. Una situazione vagamente squilibrata. “Significa che il valore dei debiti è molto più sensibile ai cambiamenti dei tassi di interesse rispetto al valore degli asset”. Una gestione prudente del rischio, perciò, “induce le compagnie assicurative a prendere ulteriori asset a reddito fisso per equilibrare il bilancio in corrispondenza di un ribasso dei tassi”: E questo spiega il grafico di destra, dove si osserva l’incremento degli acquisti di bond ultra lunghi da parte delle assicurazioni tedesche fra il 2013 e il 2016.

Il problema si genera perché “quando i tassi di interesse scendono la duration dei debiti aumenta più velocemente di quella degli asset”. Chiudere questo gap implica aggiungere più bond a scadenza lunga sul lato degli asset e riequilibrare il saldo. “Quindi, quando i tassi scendono, aumenta la domanda di obbligazioni a lungo termine”. Un prezzo più elevato, che implica rendimenti inferiori, “richiede ulteriori acquisti”. Ecco la risposta del mercato: “Una risposta perversa”, sottolinea Shin.

Rimane in sospeso una domanda chiave, ossia se la “risposta perversa” sia forte abbastanza da provocare dei feedback tra rendimenti dei titoli ed eventuali aggiustamenti di portafoglio. Detto in parole semplici se il comportamento delle assicurazioni sia capace di orientare il prezzo di mercato di questi titoli. Se così fosse il prezzo sarebbe fonte di grandi fraintendimenti. E questo ci riporta all’osservazione iniziale. La love story fra le assicurazioni tedeschi, i bond ultralunghi e i bassi tassi di interesse rischia di comunicare al mercato un prezzo “sbagliato”.

Da questa storia Shin trae tre lezioni che vale la pena sottolineare. La prima è che i tassi nominali contano per l’equilibrio nel mercato dei bond. “Se i ritorni promessi da un investimenti sono in termini nominali,la domanda dipendere dai tassi nominali”. La seconda è che anche piccoli cambiamenti nelle quantità possono avere effetti sui prezzi. E questa è una lezione che le banche centrali dovranno tenere particolarmente a mente, adesso che stanno pensando di alleggerire i propri bilanci. Terza lezione, bisogna imparare a comprendere meglio alcuni meccanismi di amplificazione per i tassi a lungo termine. Il caso che abbiamo visto è collegato ad altri fenomeni che accadono nei mercati finanziari e riguardano altre entità e altri prodotti finanziari. I mercati celano i loro battiti cardiaci sotto la superficie delle cose e non è facile comprendere il loro movimento semplicemente dal rumore di fondo. Quel che emerge è l’aumentata sensibilità dei mercati, specie nei segmenti di lungo termine, e quindi il crescere del rischio di shock. I tassi potrebbero rispondere disordinatamente senza troppo preavviso. I più superstiziosi potranno tenere le dita incrociate.

Cronicario: L’Istat vuol dire fiducia

Proverbio del 27 settembre Per chi è affamato il pane cuoce sempre lentamente

Numero del giorno: -0,382 Rendimento dei bot a sei mesi in Italia all’ultima asta

Io ho fiducia, tu hai fiducia, egli/ella ha fiducia. Noi abbiamo fiducia, voi avete fiducia, essi hanno fiducia. Ma soprattutto c’è l’Istat, che ormai ha strappato il posto alla vecchia Galbani.

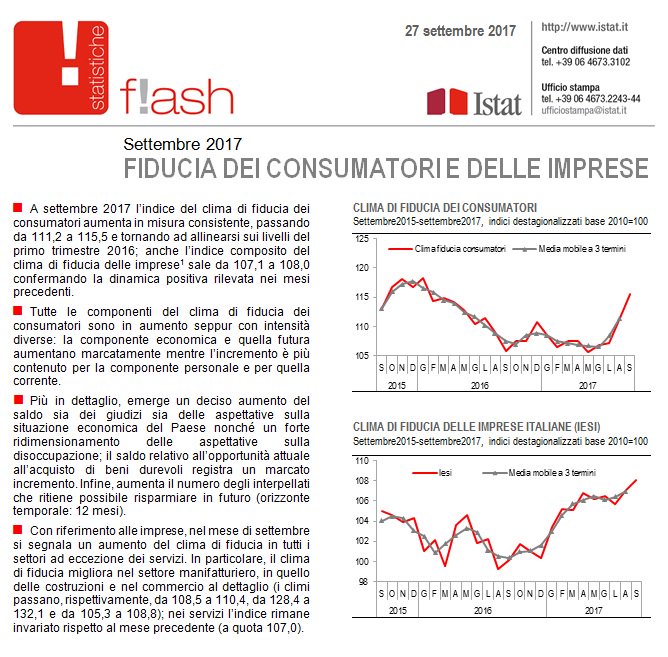
Proprio così: Istat vuol dire fiducia. Ormai da un pezzo, leggo le note Istat e rido. Vuol dire che le cose vanno bene? No: vuol dire che io ho più fiducia (nell’Istat per cominciare), tu hai più fiducia, eccetera. E infatti che ci racconta oggi la nostra produttrice di latticini statistici?

Che siamo tutti fiduciosi. Allegria. I consumatori hanno talmente fiducia che Federconsumatori parla di “un forte ottimismo, forse eccessivo”. Le imprese sono addirittura ai massimi della fiducia dal 2007. In quell’agosto l’indice era arrivato a 109,6, poi non si è più sentito bene. Da un annetto a questa parte, invece, ecco lì che sale, sale e non si fa male. Siamo diventati fiduciosi.

E ci vuole davvero fiducia a leggere senza incazzarsi dell’accordo fra Fincantieri e Stx. Ricorderete le tante lacrime d’inchiostro digitale e non versate in estate, perché i francesi volevano dare ai cattivoni italiani il 51% delle azioni Stx, mentre non avevano avuto alcun problema a darne assai di più alla Corea del Sud. Oggi qualcuno scrive che alla fine l’intesa si farà con il 50% del pacchetto agli italiani che avranno la maggioranza perché la Francia ci presterà un altro 1% per 12 anni.

E sempre per tenere al caldo la vostra fiducia, sappiate pure che Ryanair non presenterà offerte per Alitalia, forse in conseguenza del fatto che la compagnia irlandese lascerà a piedi 400 mila passeggeri fra novembre e marzo 2018. Ci mancavano pure quelli di Alitalia. Ma abbiate fiducia: la nostra (ex?) compagnia di bandiera ci porterà lontano.

E per concludere un’altra bella notizia che scalderà i vostri cuori e vi farà guardare al futuro con occhio lieto e consumistico: la crescita dei salari nelle economie avanzate resta inferiore ai livelli precedenti alla Grande Recessione del 2008-2009. Lo dice il Fmi che se la prende con i lavori part time e temporanei, che hanno sui salari l’effetto del bromuro.

Ecco: le soluzioni si trovano. Basta aver fiducia.

A domani.

I consigli del Maître: Le note dolenti di Ocse e i “poveri” porti italiani

Anche questa settimana siamo stati ospiti in radio degli amici di Spazio Economia. Ecco di cosa abbiamo parlato. 

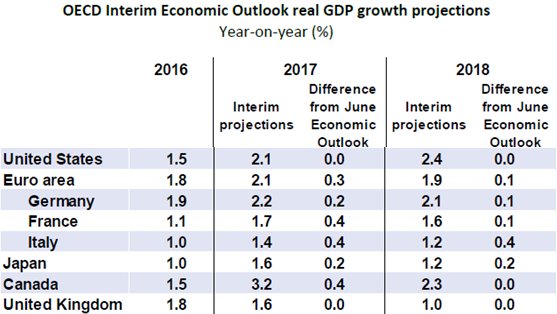
Due o tre cose che l’Ocse ci fa sapere. L’Ocse ha rilasciato le sue previsioni per quest’anno e il prossimo che sono buone, almeno nel breve periodo, ma meno buone se guardiamo alla sostanza dei problemi ancora irrisolti che gravano sulle prospettive di una crescita robusta. I dati sulle previsioni sono questi in tabella.

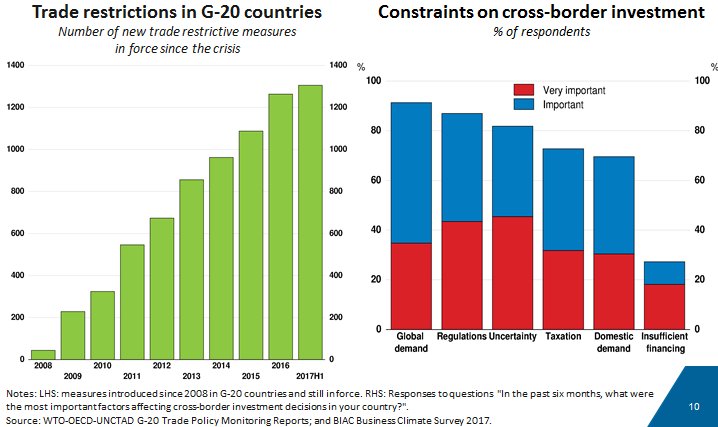
E come si può vedere sono state quasi tutte riviste al rialzo con l’eccezione non indifferente di USA e UK. Il problema è che molte situazioni che zavorrano l’economia rimangono ancora irrisolte. A cominciare dal livello di investimenti privati, ancora basso

Le restrizioni commerciali, che impediscono la crescita dei traffici internazionali.

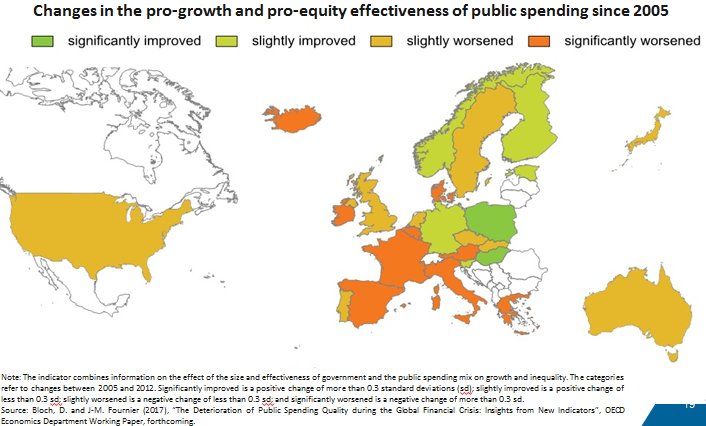
E, per alcuni stati, le politiche fiscali, che hanno finito con lo scoraggiare la crescita è peggiorato l’equità. Purtroppo nella lista nera ci siamo anche noi italiani.

Siamo in buona compagnia, con Francia e Spagna, ma faremmo bene a ricordarcelo, visto che si discute di legge di stabilità.

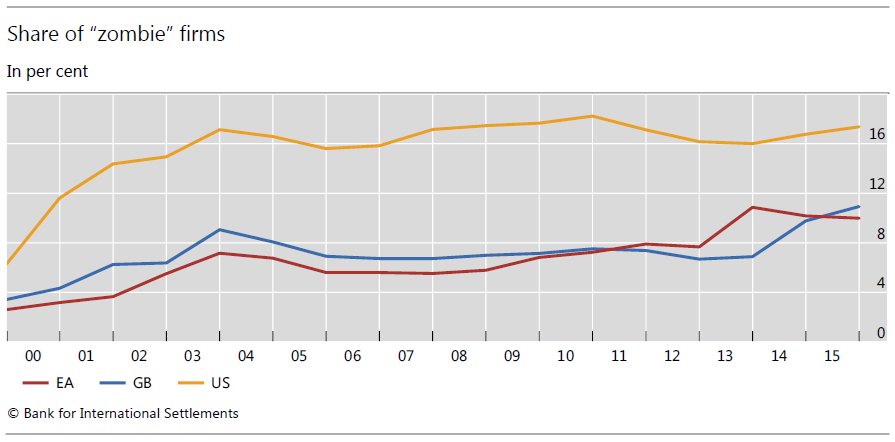
L’irresistibile aumento degli zombie La Bis, la banca dei regolamenti internazionali di Basilea, ha pubblicato la sua Quarterly review trimestrale nella quale, fra le altre cose, osserva la crescita preoccupante delle cosiddette imprese zombie, ossia entità che con gli utili non riescono neanche a soddisfare il pagamento degli interessi sui debiti.

Fonte: Quarterly review Bis

La banca nota che questo peggioramento – in un quindicennio sono più che raddoppiate sia negli Usa che in Europa e Uk – fa il paio con il drastico peggioramento del merito di credito del settore corporate nell’ultimo quindicennio e con l’aumento notevole delle assunzioni di rischio nel settore finanziario. Cosa succederà quando i tassi di interesse torneranno a crescere? Oltre alla sorte delle imprese zombie, dovremmo anche ricordarci che in questi dieci anni il debito pubblico è notevolmente cresciuto, quindi a rischio non ci sono solo le imprese. Ma anche i governi.

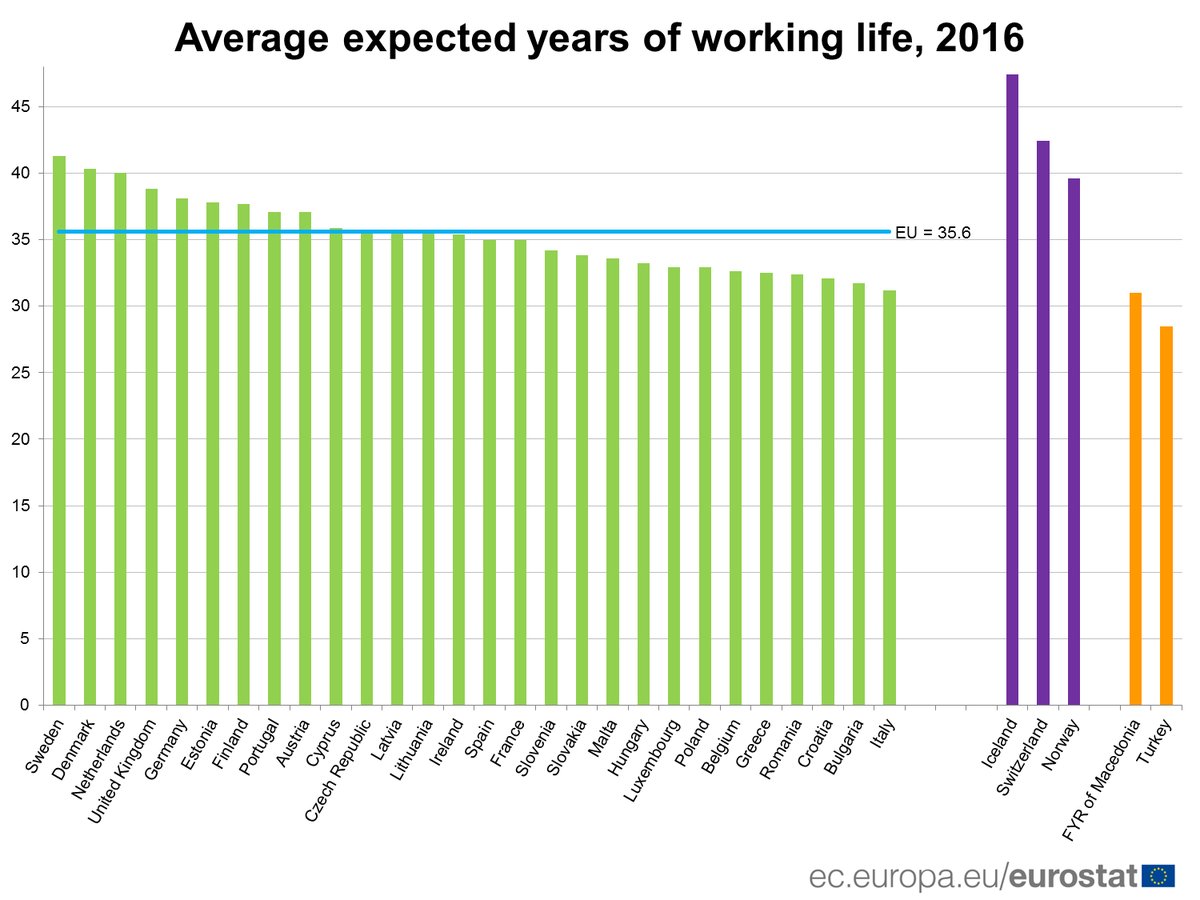
Quanto lavorano gli europei. Eurostat ha rilasciato dei dati molti interessanti sulla durata prevista della vita lavorativa nei diversi paesi dell’Ue all’anno 2016.

Come si vede, l’Italia è quella con la durata media più bassa, con poco più di trent’anni, a fronte dei 41,3 della Svezia. Ricordo che ce la durata della vita lavorativa è da intendersi come il numero di anni che una persona, dell’età di 15 anni, può aspettarsi di essere attiva sul mercato del lavoro, sia come occupato che come disoccupato, nel corso della sua vita. Nel tempo questa durata è cresciuta significativamente. Nel 2016 la media Ue era di 35,6 anni, in crescita di 1,8 anni rispetto al 2006. Eurostat sottolinea che questa crescita dell’età media è stata guidata in gran parte dai cambiamenti nella durata del lavoro femminile, quindi nelle riforme previdenziali. Il dato italiano probabilmente risente della partecipazione ancora relativamente ridotta delle donne al mercato del lavoro.

I “poveri” porti italiani. Sempre Eurostat ha diffuso i dati sui trasporti marittimi e aeroportuali nell’Ue, notando, in particolare per i porti, la straordinaria supremazia di quello di Rotterdam, in Olanda, sul resto dei porti europei.

Il grafico riporta la quantità di carichi marittimi che transitano nei vari porti. Rotterdam, come si può osservare, è un notevole crocevia di scambi extra Ue. Ma soprattutto, scorrendo l’elenco, si osserva che ci sono solo due italiano, quello di Genova, che peraltro è quello che ha la quota più elevata di traffici interni, e quello di Trieste. L’Italia, malgrado sia un paese costiero affacciato sul Mediterraneo e verso l’est europeo non riesce a valorizzare i propri porti. Certo non è semplice. Ma forse serve anche qualche buona idea.


Cronicario: Invece del commercio, pensate alla salute

Proverbio del 26 settembre Un villaggio dove si litiga spesso non prospera

Numero del giorno: 1.100.000 Riduzione della popolazione 18-34enne in Italia fra il 2006 e il 2015

Avevo appena iniziato a sfogliare i dati sul commercio estero extra Ue rilasciati in mattinata da Istat, che mostravano una certa gagliardia, quando d’improvviso inciampo su un’altra notizia imperdibile. Aspettate però, prima rifatevi gli occhi con questo.

Aggiungo giusto un paio di dati che non si vedono. Ad agosto 2017, rispetto allo stesso mese del 2016, l’export verso Cina è cresciuto del 26,6%, verso la Russia del 20,9%. In flessione invece le vendite verso i paesi OPEC (-5,9%), paesi ASEAN (-1,2%) e soprattutto gli Stati Uniti (-1,1%). Gli acquisti da Russia (+54,7%), India (+14,8%) e paesi OPEC (+6,4%) registrano aumenti superiori a quello medio delle importazioni. Petrolio e gas, I suppose.

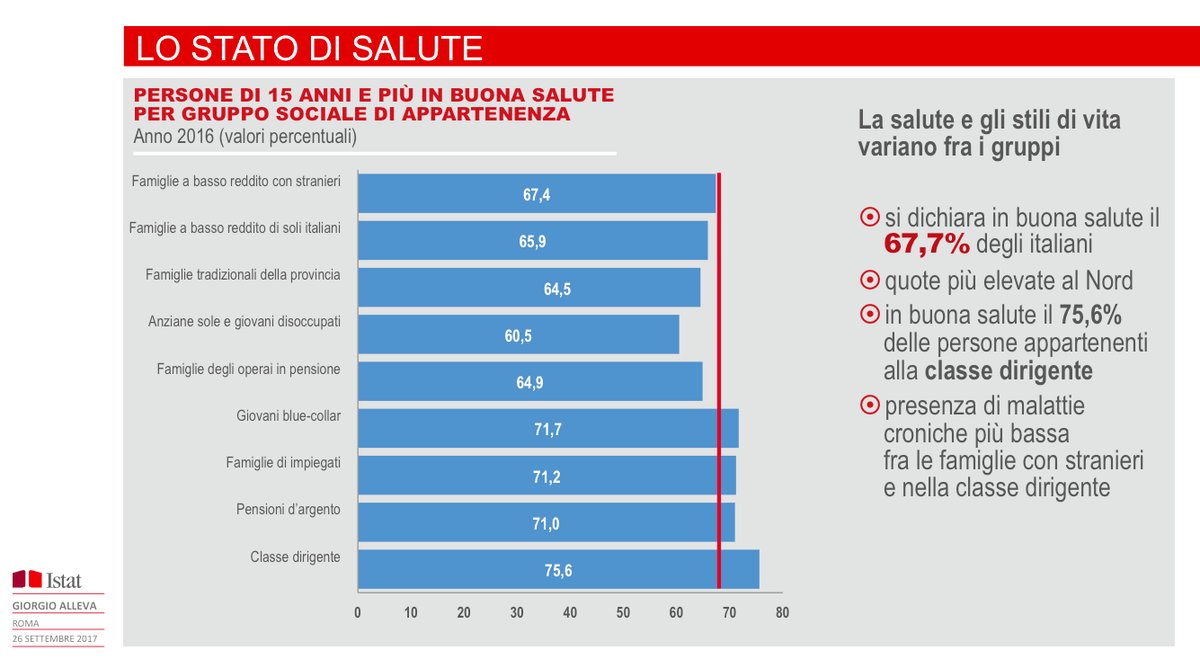
Dicevo, che mi ci sarei pure perso in questo labirinto statistico se nel frattempo non avessi incrociato il presidente, sempre dell’Istat, Alleva che oggi ha tenuto una lectio magistralis sulla salute in Italia. Tema caldissimo, atteso che siamo un paese seriamente sospettato di allevare torme di ipocondriaci.

Di fronte alla salute (e alla casa), ogni altra cosa impallidisce per noi italiani. E perciò ho iniziato a osservare Alleva e ho scoperto alcune cosette. La prima è che la nostra piramide demografica, che adesso somiglia a un muffin, nel 2065 sarà una polpetta instabile.

Segno che qualcosa si è profondamente inceppato nella nostra comunità e che se non lo sblocchiamo condanniamo chi ci sarà nel 2065 a vivere in un ospizio.

Quanto alla salute, che in qualche modo ha a che fare con la demografia, visto che una popolazione anziana è più a rischio di una giovane, vengono fuori alcune informazioni interessanti. La prima è la “correlazione spuria”, come la chiama Alleva, fra titolo di studio e speranza di vita. Chi studia campa di più. All’incirca.

Al tempo stesso, pure chi sta in cima alla classifica sociale, che di solito ha studiato, campa non solo meglio, ma pure di più.

Ma se questa era facile, quest’altra è stupefacente.

In pratica la speranza di vita in buona salute in Trentino è quasi dieci anni di più rispetto al Lazio. Ora non so perché succeda questa cosa. Forse voi sì. Intanto che mi fate sapere, faccio le valigie.

A domani.

Le imprese zombie e il mistero dell’inflazione mancante

Zombie e fantasmi – metafore di cui si fa largo uso nel nostro dibattere economico – sono l’espressione compiuta del film spaventoso che è diventata la nostra economia. A molti parrà strano, ma non dovrebbe. L’innalzamento dell’indice della paura è la logica conseguenza dell’innalzamento del livello del rischio che la stessa economia richiede per essere sostenuta. Quest’impressione emerge prepotente leggendo l’ultima Quarterly review della Bis e soprattutto le dichiarazioni di Claudio Borio, capo del dipartimento economico della banca, che dice alcune parole definitive su uno dei problemi cardine del nostro tempo: l’inflazione che manca e le conseguenze che ciò produce sullo strano momento che sta vivendo il sistema finanziario internazionale.

Prima di indagarlo, questo momento, leggiamo Borio, come sempre molto illuminante. “Una politica monetaria molto accomodante – ha dichiarato commentando l’ultima Rassegna trimestrale – ha avuto il suo ruolo nel determinare questo contesto economico e finanziario. Ciò rende ancora più importante capire l’“inflazione mancante”, dato che l’inflazione è la stella polare per le banche centrali. Sembra di essere in Aspettando Godot. Perché l’inflazione è rimasta così ostinatamente bassa sebbene le economie si avvicinino o sorpassino le stime del pieno impiego e le banche centrali compiano sforzi senza precedenti per farla risalire? Questa è la domanda da mille miliardi di dollari che determinerà il cammino dell’economia mondiale negli anni a venire e, con ogni probabilità, il futuro dell’attuale quadro di riferimento delle politiche. Purtroppo nessuno conosce davvero la risposta”. Ed è questa onesta ammissione di impossibilità di conoscere la ragione profonda di una della stranezze del nostro tempo che dice la parola definitiva sul momento che stiamo vivendo. Siamo avvolti nel buio, ma percepiamo alcune cose che, per diverse ragione, finiscono con lo spaventarci.

Sempre Borio: “Il calo prolungato dei tassi di interesse a livelli insolitamente bassi,
indipendentemente dalla solidità dell’economia sottostante, crea le condizioni che rendono difficile un ritorno a livelli più normali. In questo contesto l’aumento della percentuale delle società incapaci di pagare gli interessi con i propri utili (le cosiddette “società zombie”) non lascia ben sperare”. Ed eccolo qui il grafico che rappresenta questa situazione. Le imprese “morte-viventi” sono più che raddoppiate da inizio secolo negli Usa, dove ormai sfiorano il 16%, Europa e UK. La loro sopravvivenza è legata al fatto che i tassi sono ancora rasoterra. “Gli indicatori della leva societaria hanno raggiunto livelli simili a quelli registrati durante precedenti boom del credito
societario, come quello della fine degli anni ottanta, sebbene gli oneri per il servizio del debito rimangano inferiori a causa del livello storicamente basso dei tassi di interesse”. Ma cosa succederà – perché prima o poi succederà – quando i tassi risaliranno? “Nel complesso – scrive la Bis nella sua Rassegna -, ciò suggerisce che nell’eventualità di un rallentamento o di un rialzo dei tassi di interesse gli elevati pagamenti per il servizio del debito e il rischio di insolvenza potrebbero rappresentare delle criticità per le imprese, e creare quindi ostacoli alla crescita del PIL”.

E questo ci riporta al problema: l’inflazione mancante, il fantasma del nostro tempo. Le banche centrali muovono i tassi (e i loro bilanci) guardando all’inflazione, che rimane ostinatamente bassa. L’inflazione si muove poco e perciò i tassi non aumentano. Ciò incoraggia quella che Borio chiama “la trappola del debito”: i tassi non aumentano, facilitando l’assunzione di debito. I segnali sono numerosi: a parte le imprese zombie, la Bis censisce altre criticità che non dovrebbero essere sottovalutate. Sono cresciuti i volumi di emissioni obbligazionari ad alto grado di leva, i cosiddetti “leveraged loan”, che hanno raggiunto quota 1.000 miliardi secondo le stime di S&P Global market intelligence. E’ cresciuta del 75% la quota di prestiti covenant-lite, che sono prestiti che richiedono meno vincoli al prestatore e quindi favoriscono “un’eccessiva assunzione di rischio da parte dei mutuatari”. Ancora una volta, la giostra favorisce la crescita del debito, che costa poco ed è facile da ottenere. Questa situazione è chiaramente visibile in questo grafico, che, oltre alle imprese zombie, misura anche il degrado del merito di credito fra le aziende che si è registrato nell’ultimo quindicennio.

A fronte di questa situazione dal sapore vagamente horror, c’è un’apparenza insolitamente serena sulla superficie delle cose. I mercati hanno mangiato e digerito le bombe nordcoreane e solo le parole dei banchieri centrali sembrano ancora possedere il dono di spaventarli. Come quando, a fine giugno, le parole del presidente della Bce e della BoE hanno fatto sorgere il sospetto che si fosse agli albori di un inasprimento monetario. I rendimenti dei titoli di stato si impennarono, ma tornarono giù una volta che i dati misero in evidenza l’inflazione debole e subito le banche centrali rilasciarono dichiarazioni accomodanti. “Sospinti dal ridimensionamento delle aspettative di una stretta monetaria negli
Stati Uniti e dalle notizie macroeconomiche positive, i mercati mondiali hanno
segnato un netto rialzo”, scrive la Bis. Sia nei paesi avanzati che in quelli emergenti. Ancora Borio: “Tutto ciò sottolinea quanto i prezzi delle attività finanziarie sembrino dipendere dai rendimenti obbligazionari molto bassi che hanno prevalso così a lungo”. E così lo scenario si raffina e insieme si complica: “Una questione fondamentale per l’economia mondiale è quanto siano vulnerabili i bilanci a tassi di interesse più elevati”, aggiunge. Anche questa domanda è destinata a rimanere senza risposta. Sappiamo solo che la questione non riguarda solo le imprese zombie, ma anche i governi, che, approfittando dei tassi favorevoli, hanno emesso obbligazioni a rotta di collo contribuendo significativamente all’aumento del debito pubblico mondiale. L’Argentina, per fare un esempio che rappresenta bene lo spirito del tempo, ha emesso un bond a 100 anni all’8% di rendimento. Qualcuno, sospinto dall’entusiamo, l’ha comprato. Ma l’entusiasmo non dura per sempre: prima o poi finisce. E i problemi cominciano subito dopo.