Cartolina. Tassi bassi per sempre

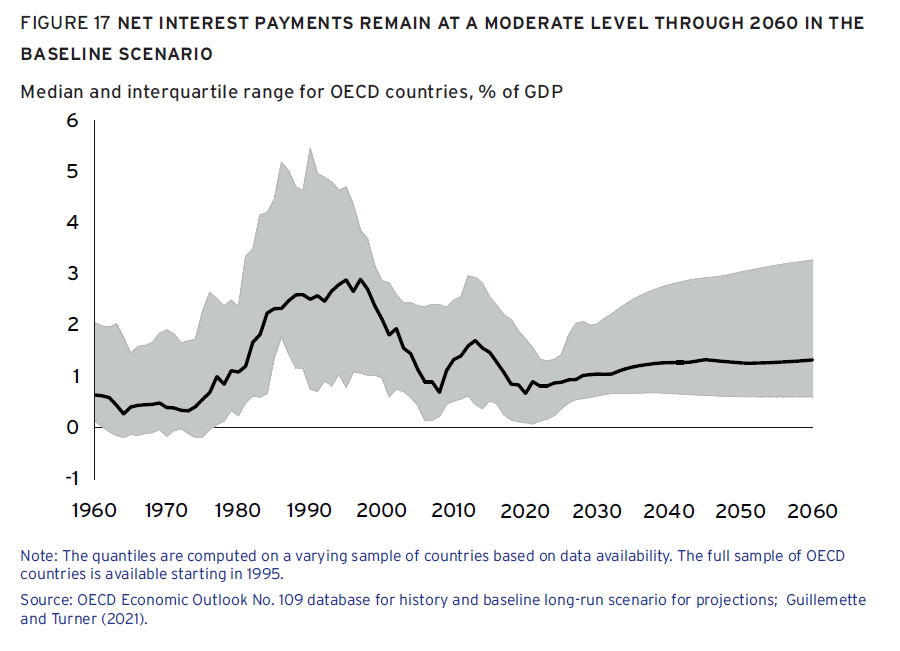
Sapevamo già che al supermercato del denaro i prezzi erano in caduta libera. Scopriamo adesso che i direttori del supermercato prevedono che rimarranno bassi almeno fino al 2060, che equivale a dire più o meno per sempre. Tassi bassi per sempre è lo slogan perfetto per società che producono denaro pensando così di produrre anche il resto. E soprattutto credono che in fondo sia il denaro la risposta a molti – se non tutti – i problemi che si trovano ad affrontare. Così non è ovviamente. Ma in attesa di scoprirlo godiamoci i ribassi.

Il risveglio dell’orso russo, ovvero la vendetta della realtà

Con l’attacco all’Ucraina la Russia, dopo un ventennio di purgatorio, ritorna nell’inferno della storia. O almeno, della nostra storia. La storia di europei ricchi, protetti dal super-ricco, super-eroe, super-armato americano che ha diffuso, favorito e consentito l’idea di una società aperta per il futuro dell’umanità. Cosa per la quale siamo (non tutti) giustamente grati.

Non possiamo che inorridire. Rivedere la guerra alle nostre porte, come non accadeva dalla carneficina dell’ex Jugoslavia, e per giunta ad opera di un autocrate che ripete i discorsi degli anni Trenta di un altro autocrate: nientemeno che la guerra – che oggi viene chiamata operazione militare speciale – per proteggere le minoranze oppresse. Addirittura la cattivissima Nato che preme ai suoi confini. La Nato, rendiamoci conto.

Sulle ragioni e le conseguenze di questa guerra si eserciteranno per giorni, mesi e anni, una legione di analisti e commentatori, ed è del tutto inutile aggiungere la nostra voce alla loro. Diranno tutto quello che c’è da sapere, mescolando verità e propaganda, convinzioni personali e fatti, perché, come ha detto bene qualcuno, quando inizia una guerra la prima vittima è la verità.

Verità che probabilmente neanche Putin, il nostro nuovo mostro, conosce. Sicuramente potrebbe argomentare le sue decisioni, ma probabilmente neanche lui sa come sia arrivato a questo punto. Come l’onda dello tsunami, che sommerge ogni cosa, anche Putin è ignaro del sisma che la provoca e che avviene nelle profondità oceaniche della storia. Quindi proveremo a rivolgerci alla storia, per tentare una lettura di questi fatti che vuole solo essere una consolazione, come la filosofia per Boezio, quando il mondo sembra improvvisamente sbriciolarsi.

E la prima cosa che la storia ci dice è che questa è la terza volta che l’Orso Russo esce dal suo letargo affamato di mondo. Il sogno dell’egemonia acquisita manu militari cullava le élite russe nel XIX secolo, quello dell’espansione verso oriente che consegnò agli zar il dominio dell’Asia centrale, e della Siberia, mentre le armate puntavano senza troppi imbarazzi verso l’India, la cassaforte inglese, scatenando una terribile russofobia nell’altro impero, l’egemone in carica: la Gran Bretagna.

L’espansione russa, gigante dai piedi d’argilla, collassò su se stessa, precedendo di poco il collasso del mondo provocato dalla prima guerra mondiale. La Russia zarista era finita assai prima del 1917, che semplicemente certificò il fallimento di quella società.

La seconda volta che l’Orso Russo uscì dal letargo fu dopo Yalta. Resa prudente dalle bombe atomiche americane, la Russia, divenuta intanto sovietica, si contentò di fortificare i suoi confini e amministrarli con rara ferocia. Di nuovo tornò a incarnare per noi europei-occidentali il mostro: l’inferno della storia fatto di gulag e file ai negozi, di una miseria dissimulata dall’egualitarismo, che solo una certa connivenza di buona parte delle nostre élite dissimulava, almeno finché non si videro i carri armati in Ungheria. L’inferno russo bruciava ovunque in Europa, e da noi peggio che altrove. Ma era un altro fuoco di paglia. Un altro gigante dai piedi d’argilla.

Infatti cadde il muro e arrivò la fine della storia, come argomentò un fantasioso osservatore, che evidentemente amava le iperboli più della storia stessa. I russi entrarono nel purgatorio. Tutta un’iconografia dovette rapidamente essere archiviata – chi dimenticherà mai il cattivissimo pugile russo che sfida Stallone in Rocky III, e il suo meraviglioso “ti spiezzo in due”? – i russi divennero finalmente partner commerciali e anche mansueti apprendisti di una certa politica. Finché almeno non arrivò Putin.

Putin: nessuno può dire davvero di comprendere la mente di un uomo, e figurarsi quella di un autocrate che inevitabilmente vive dei suoi deliri di onnipotenza. La bandiera degli zar alle spalle, Putin ha fatto un discorso alla nazione col quale ha semplicemente rivelato che l’Orso Russo è di nuovo uscito dal suo letargo, per la terza volta, come insegnano i proverbi, pronto ad essere riconsegnato nell’inferno della storia. Della nostra storia, ovviamente.

Probabilmente per Putin i bolscevichi erano barbari, come lo erano per gli atlantisti. Lui probabilmente si ispira alla Terza Roma, e questo spiegherebbe le dichiarazioni polemiche di Erdogan, che come tutti gli autocrati è dotato di un ottimo istinto per i giochi di potere. Gli Zar sognavano Costantinopoli. Perché non dovrebbe sognarli anche Putin? L’ossessione degli stretti turchi, potrebbe tornare ad allignare fra quelle già nutrite dalle oligarchie moscovite.

Ciò per dire che nessuno può conoscere – al limite possiamo solo temere – la fame dell’Orso Russo. Vent’anni e più di letargo che bestia ci consegnano? Un altro fuoco di paglia? Un altro gigante fragile?

E questa è la paura che oggi, con i cannoni russi a svegliare l’Ucraina, agita i nostri pensieri; di noi, abitanti della parte giusta del mondo, e quindi, inevitabilmente, della storia. Una paura che arriva nel momento peggiore, quando ancora stavamo guarendo dalla paura della malattia mortale. Per colmo d’ironia, la guerra arriva proprio mentre il governo annuncia la (quasi) fine dell’epidemia. E questo apre un altro problema, che ha molto a che fare con la costituzione spirituale della nostra società.

Il tema è complesso, ma possiamo provare a illustrarlo per grandi linee. La pandemia prima e la guerra oggi suonano come il rintocco dei monasteri che ricordavano ai monaci che dovevano morire. Il nostro mondo-paradiso (artificiale) ha avuto due bruschi rintocchi nello spazio di un paio d’anni. Come ne uscirà la nostra stabilità, coltivata a suon di benessere economico che alimenta la promessa sostenuta da un certo tipo di scienza, di una vita sempre più lunga? Saremo più spavaldi – come è auspicabile – o ancora più timorosi, pronti persino a piegarci al primo bullo di quartiere?

Se la guardiamo da questo punto di vista, l’aggressione russa somiglia a una nuova vendetta della realtà, dopo quella rappresentata dalla pandemia, sopra la nostra fantasia neo-te(cn)ologica. Mentre sogniamo paradisi abitati da intelligenze artificiali, la brutalità russa ci ricorda che moriamo, e anche molto facilmente. I nostri occhiali a realtà aumentata non ci salveranno dai proiettili degli invasori. E neanche le nostre meravigliose narrazioni sociali. Come gli ellenisti, facilmente soggiogati dai romani, anche noi potremmo facilmente essere soggiogati da chi non si perita di usare la forza analogica, per la quale non esiste alcuna possibilità di fuga nel digitale.

Vivere o morire, questo è il punto. E, soprattutto, ricordare che dobbiamo morire. Questa è la terribilità verità che oggi stanno riscoprendo i nostri fratelli ucraini. E noi per loro tramite.

Il rapporto ambiguo fra eredità e diseguaglianza

L’ossessione per la diseguaglianza in questo inizio di XXI secolo somiglia a quella anticapitalista così tanto sottilmente illustrata da J.A. Schumpeter in un libro della metà degli anni ’50 del secolo scorso. L’economista austriaco scriveva parole oggi purtroppo dimenticate da (quasi) tutti. Vale la pena ricordarne alcune: “L’opinione pubblica ormai è talmente prevenuta, che la condanna del regime capitalista e di tutte le sue opere passa per una conclusione già scontata, quasi un obbligo di società. Ogni scrittore o oratore, quali che siano le sue simpatie politiche, è ansioso di rispettare questo codice e di ribadire la propria avversione per gli interessi capitalistici e la propria simpatia per quelli anti-capitalistici. Qualunque altro atteggiamento passa non solo per assurdo, ma per antisociale; vi si riconosce una prova d’immorale servilismo”.

L’immorale servilismo trova di che nutrirsi nei peana che “ogni scrittore o oratore” oggi dedica alla questione della diseguaglianza. Se si sostituisce diseguaglianza a capitalismo, le parole di Schumpeter potrebbero essere scritte oggi. E non rende meno triste questa circostanza il fatto che molti di costoro che soddisfano questo novello “obbligo di società” siano sinceramente convinti di ciò che sostengono. La parola diseguaglianza è come un vessillo da mostrare alle masse, a testimonianza non solo della propria buona fede, ma anche delle proprie buone intenzioni. Tanto è vero che solo di rado si specifica di che diseguaglianza si parli – ne esistono vari tipi come abbiamo osservato – e al netto o al lordo del fisco, eccetera.

In tal senso è esemplare l’esordio di un paper molto interessante pubblicato dal NBER dove si analizza l’effetto che le eredità hanno sulla diseguaglianza, che l’opinione comune giudica sicuramente elevato, mentre l’analisi dei dati mostra il contrario. O almeno, così sostiene a meno di non considerare eredità molto importanti. E ci mancherebbe, viene da dire, trattandosi di conclusione ovvia. La questione però non riguarda quei pochi, anzi pochissimi a sentire i teorici della diseguaglianza, che si collocano sulla vetta sempre meno affollata della distribuzione statistica. E’ chiaro che i loro eredi saranno ricchi. Ma quei tantissimi che compongono la fascia centrale della piramide della ricchezza. A loro fa riferimento lo studio, prendendo spunto dai dati raccolti in un ventennio in Norvegia. Scelta curiosa, ma comunque spiegabile con il livello tutto sommato contenuto di ricchezza privata di questo paese, somigliando con ciò agli altri paesi scandinavi.

Ma dicevamo dell’esordio. Cito testualmente. “Ci sono stati drammatici aumenti della disuguaglianza di ricchezza negli Stati Uniti e in altri paesi: l’1% più ricco degli Stati Uniti possedeva circa il 20% della ricchezza del paese nel 1980, mentre oggi ne possiede circa il 35%. Molti temono che queste disuguaglianze persistano anche per le future generazioni”. L’eredità, appunto. Chissà cosa ne scriverebbe oggi Schumpeter.

Ma poiché purtroppo non è più fra noi, tocca accontentarsi dei volenterosi compilatori di equazioni del NBER, a cui va senz’altro riconosciuto di aver svolto un egregio lavoro di analisi. Alcuni dati serviranno a dare maggiore sostanza alle conclusioni. Cominciamo dall’indice di Gini, che com’è noto è una misura statistica della diseguaglianza che oscilla da 0 (massima eguaglianza) a 1 (massima diseguaglianza). Nel 2014 questo indicatore valeva 0,69 per l’eurozona, 0,76 in Germania, 0,68 in Francia e 0,6 in Italia, mentre in Norvegia era a quota 0,68. Gli indignados nostrani scopriranno con sorpresa che siamo più eguali della Norvegia.

Se guardiamo alla quota di ricchezza posseduta dal 10% più ricco, altra classica pietra dello scandalo, scopriremo che nell’eurozona vale il 42,4%, in Germania il 59,8, in Francia il 50,7 e in Italia il 42,8%, mentre in Norvegia nientemeno che il 51,4%. Anche qui i nostri più ricchi sono meno ricchi dei norvegesi. Ma non in media, visto che spulciando i conti nazionali del 2013 (in euro del 2019) viene fuori che gli scandinavi hanno una ricchezza individuale netta di 101 mila euro, e gli italiani di 177 mila. Ciò per ricordare, come disse qualcuno che la sapeva lunga, che se li torturi a lungo i numeri confesseranno qualsiasi cosa.

Se attingiamo ai dati del World Inequality database (che esista un database sulla diseguaglianza è un altro segno dei tempi), viene fuori che il rapporto fra ricchezza e reddito in Norvegia è pari a 5,38, in Germania 6,16, Usa 5,66, Francia 8,15 e Italia 9,39. Un dato che si può leggere in tanti modi, essendo un rapporto. L’elevato indice italiano, per dirne uno, può essere conseguenza del basso livello dei redditi, non solo dell’alto livello di ricchezza. E questo è un altro problema dei numeri: da soli non dicono niente, ma si prestano facilmente ad essere strumentalizzati.

Veniamo alle conclusioni. “Regali ed eredità costituiscono una piccola proporzione degli afflussi totali (fra il 3 e il 6% a seconda dell’età) che dipendono in larga parte da redditi da lavori e trasferimenti del governo. Questo è vero anche per quelli che hanno una ricchezza elevata e per quelli che hanno redditi elevati, anche se questo contributo è più elevato per le persone che si trovano nell’1% più elevato di ricchezza e reddito”. Insomma, l’eredità pesa significativamente per i super ricchi, ma assai meno per le persone “normali”.

Questa evidenza, che come tutte le analisi economiche va presa con giudizio, ha ricadute anche dal punto di vista fiscale. Nel senso che “la tassazione delle eredità può fare poco per mitigare l’estrema diseguaglianza della ricchezza nella società”.

Ed ecco serviti anche gli alfieri del fisco punitivo. Forse però c’è un altro modo per mitigare la diseguaglianza. “Il capitale umano può essere un fattore critico per comprendere la grande diseguaglianza che esiste nel mondo moderno”, concludono. E quello è difficile ereditarlo.

La pandemia rivoluziona le assicurazioni italiane

Poiché serviranno alcuni anni a comprendere le conseguenze della pandemia nel nostro tessuto socio-economico, vale la pena portarsi avanti raccogliendo alcune informazioni di sistema, partendo magari da quello finanziario.

Lo spunto ce lo offre uno studio pubblicato da Bankitalia che analizza il comportamento delle assicurazioni durante i momenti clou dell’emergenza finanziaria. Si tratta di intermediari che storicamente hanno ruolo molto importante di stabilizzazione del ciclo finanziario, visto che di solito si comportano al contrario di come fanno i mercati: se questi vendono loro comprano. Sono anti-ciclici, insomma. E questa loro caratteristica li rende importanti figure che danno equilibrio al sistema “assorbendo” le varie turbolenze che ogni tanto finiscono con l’agitarlo.

Lo scopo di Bankitalia è osservare se tale comportamento è stato seguito anche durante gli ultimi anni, e in particolare fra il 2017 e il 2020, periodo al quale si riferiscono i dati. Il grafico sotto riepiloga le osservazioni degli autori. Come dato generale, vale la pena ricordare che in Europa il settore assicurativo ha in portafoglio obbligazioni per sei trilioni, che si confrontano con i cinque trilioni in pancia alle banche e i dodici dei fondi di investimento. Questo per dare un’idea dell’importanza sistemica di questi soggetti, che peraltro hanno l’importante caratteristica di essere investitori di lungo termine, e quindi “depositi” ideali per gli asset illiquidi. Classicamente, le assicurazioni hanno notevoli patrimoni immobiliari.

Il nostro settore assicurativo, quindi, a dicembre 2019 aveva in bilancio circa 900 miliardi di obbligazioni, investimenti che rappresentavano il 52% del pil italiano e il 14% degli investimenti del settore europeo. I risultati dell’analisi mostrano che gli assicuratori italiani “usualmente aumentano le proprie esposizioni verso le obbligazioni i cui prezzi diminuiscono, mitigando gli shock dei mercati finanziari”. Il problema però è che questo accade “usualmente”, non sempre.

Durante la pandemia, infatti, come si può osservare anche dal grafico sopra, “l’abilità degli assicuratori di affrontare gli shock è diminuita in media dopo la pandemia”. In particolare, fra il 2017 e il 2019 accadeva che una diminuzione dell’1% del prezzo di un asset determinava in media un 12% di aumento della quota di quell’asset nel portafoglio delle assicurazioni. Durante la pandemia, invece, l’impatto è rimasto positivo, ma si è fermato al 2%.

Cosa è successo? La risposta secondo gli autori della studio sta nel modello di business scelto dagli assicuratori, che “non hanno adottato un approccio a lungo termine per gli investimenti in attività
relative alle passività più volatili”. Detto diversamente: li hanno venduti.

Interessante capirne la ragione. Partiamo dal pre-pandemia. Le assicurazioni meno capitalizzate, prima della crisi, “non hanno adottato strategie di investimento significativamente diverse da quelle delle compagnie più capitalizzate”. Hanno insomma comprato portafogli simili. Ma al momento della resa dei conti hanno dismesso il loro ruolo di stabilizzatori e si sono comportati pro-ciclicamente. Queste compagnie più fragili infatti, per ogni 1 per cento di calo di prezzo di un asset hanno diminuito in media fra il 4 e il 7 per cento la quota di questo asset nel portafoglio.

Come se non bastasse, i requisiti regolamenti intervenuti dopo lo scoppio della pandemia hanno condotto molte compagnie a mutare le strategie di investimento per gli asset più rischiosi, che quindi assorbono più capitale. “Infatti abbiamo scoperto che durante la crisi gli assicuratori non hanno giocato un ruolo di stabilizzatori nel mercato del corporate bond, specialmente per le obbligazione BBB, ossia quelle a maggior rischio perché più redditizie.

Dovremo stupirci? Da anni gli osservatori ci ripetono – e noi lo andiamo scrivendo – del lento degrado del debito corporate, alimentato dal denaro facile e dalla conseguente fame di rendimento. Questa discesa verso il basso delle opportunità di investimento non poteva che contagiare le assicurazioni, che come tutti devono spuntare qualche profitto per continuare a vivere.

Ed ecco perciò che le assicurazioni meno solide comprano bond rischiosi, come le compagnie più capitalizzate, ma poi, a differenza loro, le vendono quando il tempo si fa brutto, perché in fondo non se le potevano permettere. Il mondo assicurativo è cambiato, in questi anni. E non per colpa della pandemia. Il Covid semmai ce l’ha ricordato.

Miti del nostro tempo. L’aumento dei debiti? E’ colpa dei crediti

Sfogliando l’ottimo Geneva report, arrivato alla ventiquattresima edizione, capita di imbattersi in una teoria resa celebre da un noto banchiere centrale secondo la quale il mondo è afflitto da un global saving glut, che potremmo tradurre come un eccesso globale di risparmio. Nell’interpretazione che ne danno i nostri autori, questo eccesso di risparmio avrebbe favorito l’aumento dei debiti, passando per l’affossamento dei tassi di interesse. Detto semplicemente, ci sono troppo debiti perché ci sono troppi crediti.

L’idea che l’eccesso di risparmio – “le famiglie non sono mai state così ricche”, scrivono – abbia affossato i tassi di interesse e quindi stimolato la produzione di debito avrebbe un sottofondo comico se non fosse così tremendamente presa sul serio da numerosi celebri economisti, che evidentemente hanno trovato risposta al dilemma se venga prima l’uovo o la gallina. O più probabilmente trascurano la ragioneria, che insegna come debiti e crediti si muovano insieme seguendo le scelte economiche.

Ma poiché continuiamo a subire il fascino di spiegazioni causalistiche che magari non spiegano nulla però accendono i dibattiti, proviamo a seguire il ragionamento composto da questi luminari. Se non altro ne trarremo alcune informazioni in forma di dati aggregati.

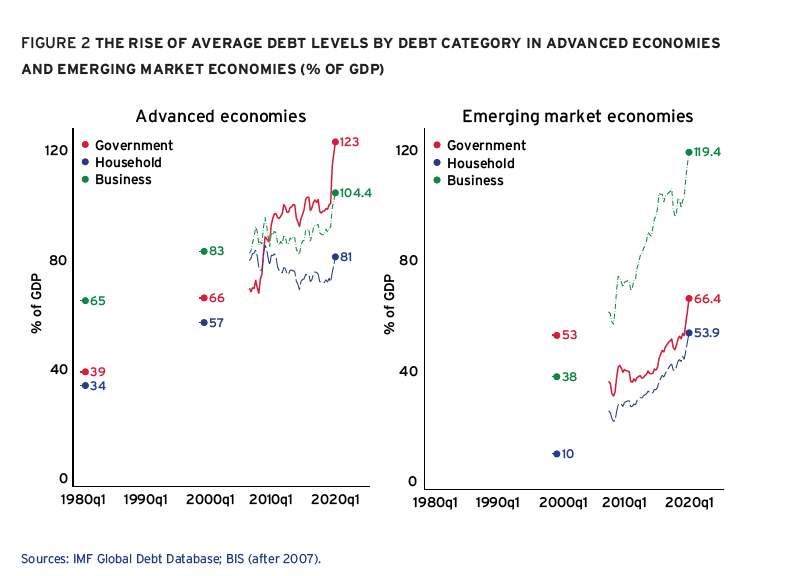
Cominciamo ricordando il livello di debiti. Gli autori del rapporto hanno osservato l’andamento dell’indebitamento per i paesi avanzati dal 1980 e per gli emergenti dalla fine degli anni ’90 che risultano sostanzialmente simili.

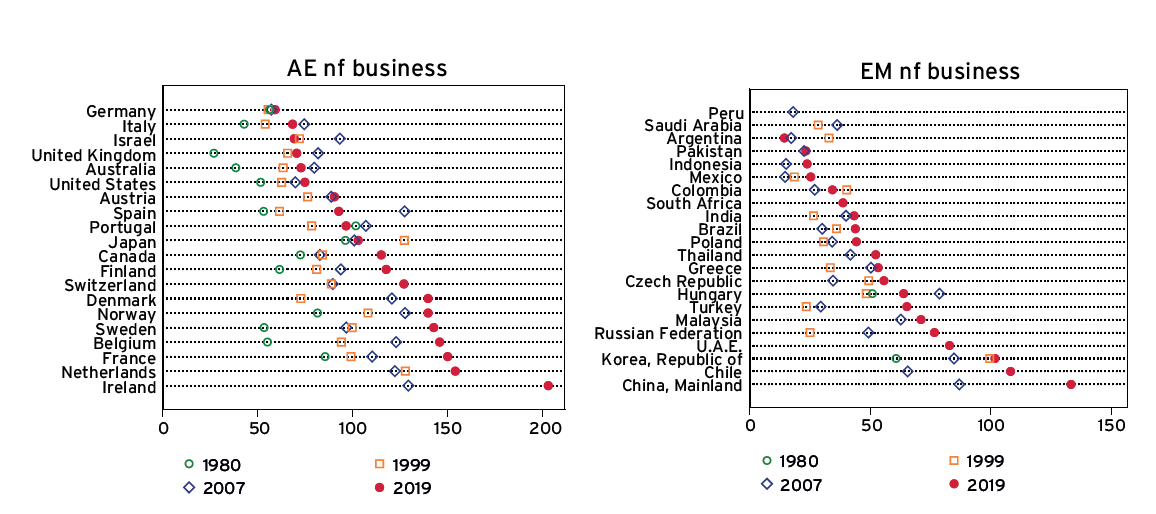
Come si può osservare i livelli di indebitamento sono cresciuti per tutte le aree geografiche e per tutti i settori, e anche significativamente. Se disaggreghiamo il dato per i diversi paesi e per i settori, osserviamo che questa tendenza non ha risparmiato nessuno, pure se con differenze significative.

A questo aumento dell’indebitamento si sono associati anche diversi movimenti transfrontalieri di capitali, col risultato che tutti i paesi hanno visto crescere la propria esposizione verso l’estero.

E’ una delle conseguenze di quella globalizzazione finanziaria che tanto fa stracciare le vesti a molti, che magari trascurano di osservare quanta ricchezza abbia generato nel frattempo.

Da questo dato di partenza si sviluppa il ragionamento dei nostri economisti. “Il record storico (dei debiti, ndr) mostra che la quantità aggregata di credito nella maggior parte delle economie, e nel mondo nel suo insieme, ha avuto una tendenza al rialzo secolare negli ultimi decenni”. Queste quantità crescenti hanno avuto effetti sui prezzi del denaro, misurati dal tasso di interesse reale di equilibrio, che viene associato al solito tasso naturale reale di interesse. Il mitico r*. Ecco l’andamento stimato.

Il trend, comune alle economie censite, mostra un “precipitoso declino”, come notano gli autori che oggi colloca questa variabile vicina allo zero, con la perdita di circa 400 punti base negli ultimi trent’anni. La narrazione che conosciamo bene. Non stupisce perciò che i tassi reali si siano accordati.

Ed ecco allora la conclusione. Innanzitutto la premessa. “L’aumento dei livelli di debito in tutto il mondo almeno dal 1990 è stato accompagnato da un pronunciato calo secolare dei tassi reali sul debito sicuro e da un analogo calo degli altri tassi reali su altri mercati creditizi rischiosi nelle economie dei mercati avanzati ed emergenti, in assenza di aumento di compensazione degli spread creditizi”.

Poi le conseguenze: ” Questi dati hanno persuaso la maggior parte degli economisti che l’eccesso di risparmio è la chiave globale della storia macroeconomica del nostro tempo. In prima approssimazione, l’urgenza dei creditori di acquisire sempre più debiti ha superato qualsiasi cambiamento nel desiderio dei mutuatari di emettere debiti, portando a un mutevole equilibrio del mercato del credito con quantità sempre più elevate di debito e tassi di interesse reali sempre più bassi. Per quanto riguarda il motivo per cui ciò è accaduto e cosa significa per il futuro, questo rimane un importante dibattito in corso a cui ora ci rivolgiamo”.

Vedremo più avanti gli esiti di questo dibattito. Intanto tentiamo un’interpretazione di questa “prima approssimazione”. I debiti sono aumentati perché i creditori avevano tanti di quei soldi da “costringere” i debitori a fare debito, oltre ad aver indotto un drastico calo dei tassi di interesse. Il che implica che i crediti siano cresciuti prima e i debiti in conseguenza. Provate a spiegarlo a un ragioniere.

(1/segue)

Cartolina. Greencoins

Per minare un Bitcoin serve un milione di volte l’energia che occorre per produrre una moneta con i sistemi tradizionali. Le proof of work della blockchain delle celebre criptovaluta chiedono uno sforzo computazionale immenso, che aldilà delle buone intenzioni (“one-CPU, one-vote”, vi ricorda qualcosa?), ha prodotto un hardware specializzato (application-specific integrated circuits, ASICs), che ha concentrato drammaticamente la produzione di Bitcoin, trasformando la moneta di tutti – come doveva essere – nel business di alcuni. L’istanza democratica applicata alla moneta, ha prodotto la più classica delle oligarchie che elargisce la sua moneta carissima, ed energivora, a una pletora affamata che sogna di diventare ricca. Oggi questa merce si chiama Bitcoin. La prossima volta speriamo sarà il Greencoin.

Cosa ci insegna la storia dell’Eurodollaro

Nel lungo nostro discorrere ci siamo imbattuti più volte nella storia dell’eurodollaro, oggetto adesso di un pregevole approfondimento pubblicato dalla Fed di S.Louis. Lettura istruttiva perché conferma quello che più volte abbiamo osservato: alle virtù della regolazione pubblica corrispondono spesso i vizi dell’innovazione privata. Per dirla coi proverbi, una volta fatta la legge si trova facilmente l’inganno, col solito motivo del profitto ad alimentare la creatività.

Nel caso degli eurodollari l’innovazione finanziaria fu stimolata non solo dal quadro generale emerso dopo gli accordi di Bretton Woods – sistema di cambi fissi e convertibilità del dollaro associato a controlli dei capitali – ma anche da alcuni provvedimenti amministrativi che incoraggiarono le banche britanniche ad aprire depositi in dollari fuori dagli Usa.

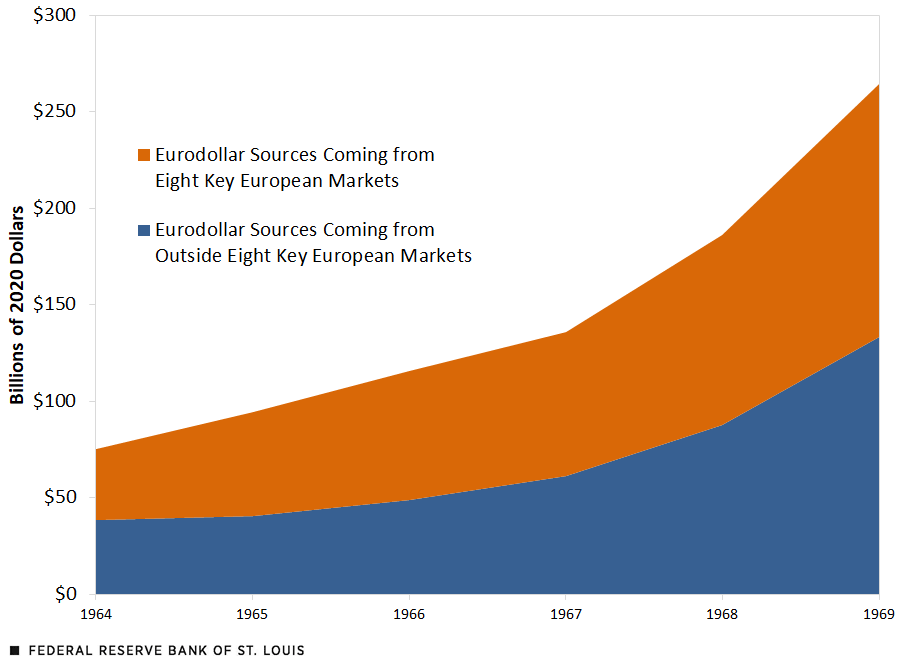
Fra i motivi di questa anomala fioritura la Fed individua l’intenzione del governo inglese di frenare il drenaggio di sterline dal paese, incoraggiata dall’aumento di inflazione e dalla crisi del canale di Suez, spingendo le banche a concedere crediti in dollari ai non residenti anziché in sterline. Al tempo stesso le banche britanniche trovarono una notevole convenienza ad offrire depositi denominati in dollari a un tasso superiore a quello previsto dal regolamento Q degli Usa, attirando quindi fondi esteri dagli Stati Uniti. In sostanza grazie a questa attività di arbitraggio, iniziata nella seconda metà degli anni ’50, quindi in piena vigenza di Bretton Woods, le banche inziarono a lucrare e il mercato dell’Eurodollaro crebbe notevolmente, come si può osservare dal grafico sotto.

In dollari del 2020, la crescita degli Eurodollari, fra il 1964 e il 1969, è stata di oltre il 250%, passando da 75 miliardi a 264. L’amministrazione Usa provo a fermare questi deflussi, che indebolivano la bilancia dei pagamenti, ma le multinazionali, potendo contare su una struttura diffusa a livello internazionale, potevano facilmente sfuggire ai controlli. La globalizzazione finanziaria, lo abbiamo già visto, è di gran lunga precedente alla liberalizzazione dei capitali dei primi anni ’80.

A lungo andare questo sistema, conclude la Fed, contribuì alla crisi del sistema di Bretton Woods, che, lo ricorderete, finì nel 1971 con la dichiarazioni di inconvertibilità del dollaro. Ma la crisi era iniziata già da tempo. E questo ci insegna un’altra cosa. I poteri pubblici, in un’economia di mercato, a un certo punto cedono alle spinte di quelli privati. E così la storia cambia.

Perché l’inflazione Usa spaventa più di quella Ue

Osservare da vicino gli sviluppi del movimento inflazionistico che sta terremotando il mondo, e in particolare quello che non era più abituato ad averci a che fare, è un ottimo esercizio per provare a indovinare come cambieranno di conseguenza molte cose che davamo per scontate. La tolleranza delle banche centrali per un certo andamento dei prezzi, per dirne una.

Peraltro tale osservazione ravvicinata, di recente svolta dalla Bce nel suo bollettino economico, conferma quanto avevamo già intravisto in precedenti analisi, ossia la maggiore virulenza dell’accelerazione dei prezzi negli Stati Uniti rispetto all’Ue. I motivi sono diversi e già discussi, ma vale la pena tornarci sopra, forti dei nuovi dati usciti nel frattempo, che sono una semplice conferma dei trend.

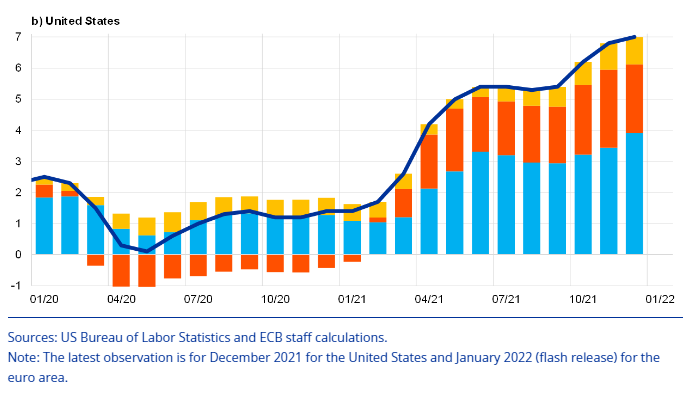
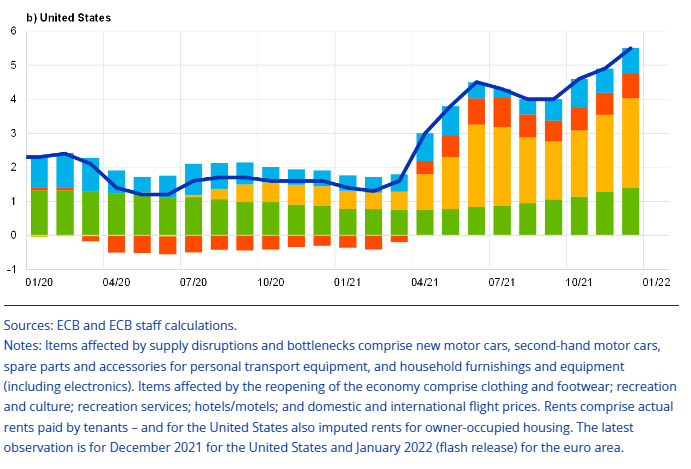
Cominciamo dai primo: l’andamento inflazionistico complessivo in Europa e negli Usa. I grafici sotto sono aggiornati al secondo semestre 2021 e sono leggibili le diverse componenti.

Il 7% dell’indice dei prezzi al consumo statunitense, in crescita di 5,5 punti rispetto a gennaio 2021, si confronta col +5% europeo, in aumento del 4,1% rispetto a gennaio.

Pure al netto delle componenti energetiche, il dato è superiore ai target. Infatti la componente energetica ha pesato 2,2 punti negli Usa e 2,5 nell’area euro, dove peraltro anche a gennaio l’inflazione compessiva ha proseguito la sua accelerazione (+5,1%). I grafici sotto illustrano gli andamenti inflazionistici al netto di energia e cibo.

Come si può osservare , la componente inflazionistica che dipende dalla cosiddette strozzature negli approvvigionamenti è ancora molto elevata, specie negli Usa. Mentre in Europa ha pesato la riduzione temporanea dell’Iva in Germania.

Negli Stati Uniti, inoltre, ha influito molto l‘andamento degli affitti, che hanno una notevole importanza nel paniere inflazionistico americano, mentre le strozzatura sul lato dell’offerta hanno aumentato i prezzi delle auto, nuove e usate, le componenti delle auto, gli arredi e le attrezzature per la casa. Insomma: abitare, mangiare, muoversi (in auto) negli Usa: tutto è diventato più caro, e neanche di poco: “I prezzi di questo gruppo di articoli sono aumentati vertiginosamente durante il secondo trimestre del 2021 e, dopo un breve allentamento, hanno ripreso slancio nell’ultimo trimestre del 2021”, scrive la Bce. Per dare un’idea: solo i prezzi delle auto hanno avuto un peso di 1,6 punti sull’indice.

Questa drastica accelerazione dei prezzi, in componenti fondamenti per la vita di tutti i giorni, non poteva che generare tensioni al costo del lavoro, già surriscaldato da un ripresa del ciclo economico più avanzata di quella europea:: il pil pre-crisi in Europa è stato recuperato solo nel quarto trimestre 2021, mentre negli Usa nel secondo. Questo contribuisce a spiegare perché il costo del lavoro statunitense, al netto dei fattori istituzionali che lo distinguono dall’Ue, sia aumentato nel secondo semestre 2021 molto più che in Europa.

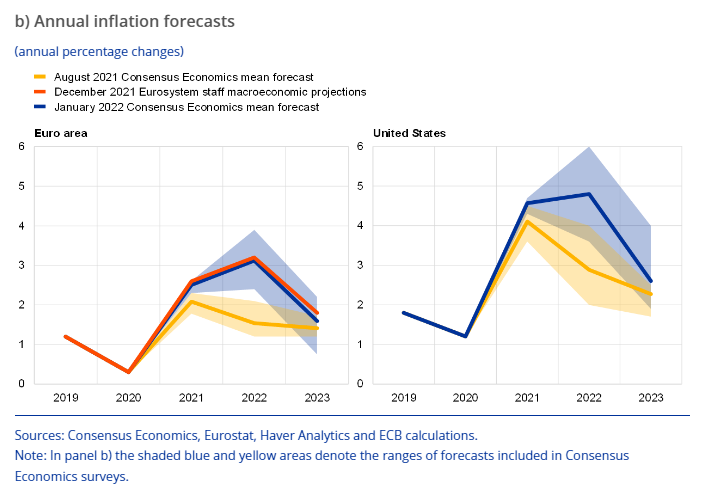
E spiega anche perché si guardi con maggiore preoccupazione agli sviluppi statunitensi. Se c’è un candidato alla spirale salari/prezzi, quello sta oltre Atlantico, non qui da noi. Infatti le previsioni, per quanto siano attendibili – negli ultimi trimestri sono risultate sempre sottostimate – stimano l’inflazione Usa al di sopra del 2% per un tempo assai più lungo di quanto non prevedano in Europa.

E questo spiega la conclusione. “Il grado di incertezza sulle prospettive per l’inflazione sembra essere molto più ampio per gli Stati Uniti che per l’area dell’euro”. Incertezza che è un veleno per l’economia. E per la banca centrale.

Anno 2021, fuga dal rischio bancario Usa

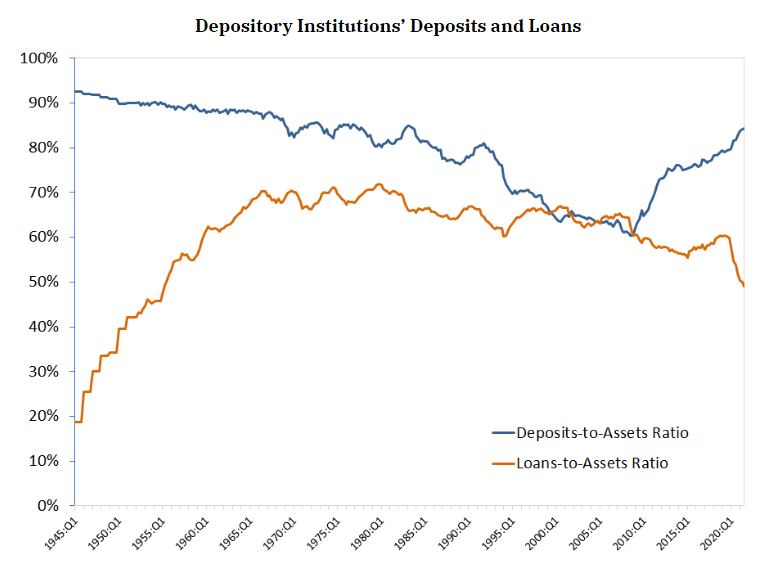
Si può raccontarla in tanti modi questa storia bancaria. Partendo ad esempio dal 1955, dove sembra ci riporti la lancetta del tempo. Le banche americane, quell’anno, avevano la stessa percentuale di prestiti sul totale dell’attivo dell’ultimo trimestre del 2021. E sempre loro, negli stessi anni, avevano lo stesso rapporto di depositi sul totale del passivo. Una coincidenza troppo singolare per non raccontare una storia, che potremmo titolare “fuga dal rischio bancario”.

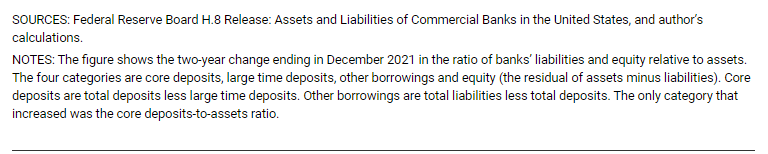
La prima parte di questo racconto, che illustra la storia degli attivi bancari Usa, la abbiamo già letta. Per la seconda parte, quella che ricostruisce l’andamento del passivo, ci affidiamo all’ottima ricognizione proposta dalla Fed di S.Louis, che contiene tutti i dati di cui abbiamo bisogno. Il primo dei quali, che ci dice molto di quello che dobbiamo sapere, è il rapporto fra prestiti e depositi (loans-to-deposits ratio, LTDR) che è un ottimo indicatore della profittabilità, e quindi della rischiosità, di un bilancio bancario. Avere molti prestiti rispetto ai depositi significa che la banca ha molte risorse impegnate nelle attività più rischiose – e quindi più profittevoli – e viceversa. La tabella sotto ci consente di osservare questo indicatore nel confronto fra il secondo trimestre 2008, ossia prima della Grande Crisi finanziaria, e nell’ultimo trimestre 2021, ossia dopo la crisi Covid.

In pratica il rapporto si è quasi dimezzato. Le banche sono fuggite dal rischio, riportando il LTDR al 58,2%, lo stesso del mitico 1955.

Se guardiamo al trend di lungo periodo l’importanza di questo andamento diventa ancora più evidente.

Il declino della quota dei depositi inizia nell’immediato dopoguerra, in corrispondenza di un sostanziale aumento del totale dei prestiti, e prosegue, con brevi momenti di interruzione fino ai primi anni 2000, quando per la prima volta la quota dei depositi supera quella dei prestiti. Dopo il 2008 i depositi decollano e i prestiti crollano, trend che la pandemia ha semplicemente accelerato.

Le ragioni per questo andamento possono essere le più diverse. Da un punto di vista squisitamente tecnico, gli anni 2000 si sono distinti per un aumento sostanziale del passivo della Fed, il cui bilancio ormai supera i quattro trilioni, per le note operazioni di allentamento monetario motivate dalla risposta alle varie crisi, a cominciare da quella di internet del 2000.

L’allargamento del passivo della banca centrale, corrisponde a un aumento delle riserve bancarie degli istituti di credito, che però non ha generato una spinta dei prestiti da parte delle banche commerciali, ma un aumento dei depositi bancari, ossia delle attività più liquide e a minor rischio. Quindi le banche hanno diminuito la propria quota di rischio sia sul lato dell’attivo – diminuendo i prestiti e preferendo le attività più liquide (cash e obbligazioni) – che su quello del passivo, aumentando i depositi meno rischiosi.

Per dirla in numeri, dal 2008 il bilancio della Fed è cresciuto di 7,8 trilioni. Gli asset bancari di 10,2 trilioni e il passivo di 8,9.

Gli economisti della Fed escludono un rapporto di diretta causalità fra le manovra di politica monetaria e le scelte di business delle banche: queste ultime avrebbero potuto scegliere di dosare diversamente il mix di strumenti nel loro bilancio. “Le banche avrebbero potuto raccogliere capitale azionario aggiuntivo ed estendere miliardi di dollari di nuovi prestiti, invece di scegliere di spostare i propri bilanci dai prestiti ai depositi”, sottolinea la Banca. Sempre ammesso, ovviamente, che ci fosse questa domanda di prestiti aggiuntivi.

Ma è difficile non tenere conto del contesto e delle influenza che le azioni della banca centrale generano nel circuito economico. Da una parte il minor appetito per il rischio può essere motivato, come pure sottolineano gli economisti della banca, dai requisiti regolatori più stringenti, che chiedono agli intermediari maggiore liquidità e meno rischi nella struttura dell’attivo. Inoltre la Fed remunera le riserve bancarie, e questo può essere un incentivo a lasciare queste risorse ferme. Dulcis in fundo, bisognerebbe chiedersi se la costante socializzazione dei rischi, rappresentata icasticamente proprio dallo svilupparsi dei bilanci della banca centrale, non abbia finito col raffreddare anziché stimolare gli animal spirit dei capitalisti. Troppo interventismo pubblico, pure se motivato da ottime ragioni, può facilmente trasformare l’imprenditore in rentier. E il banchiere non fa eccezione.

(2/fine)

Puntata precedente: L’espansione della Fed e il crollo dei prestiti bancari

L’occhio del debito nel ciclone del credito

Vale la pena dedicare qualche ora alla lettura dell’ultimo Geneva report, il ventiquattresimo della serie, che già dal titolo (Debt: the eye of the storm) spiazza il luogo comune e il sentito dire. Per la semplice ragione, e si capisce scorrendolo, che ai tempi d’oggi, malgrado mai sia stato così elevato, il debito sembra la cosa più tranquilla rispetto a ciò che vi gira intorno. L’occhio del ciclone, appunto.

Una conclusione che molto deve alla constatazione che su queste colonne abbiamo ripetuto fino allo sfinimento: a un debito così elevato devono corrispondere evidentemente altrettanti crediti. Per dirla con le parole del rapporto: “Le famiglie potrebbero non essere mai state più ricche”. E il condizionale è d’obbligo solo perché sembra brutto dire una cosa del genere. E tuttavia è perfettamente logico, se uno conosce il funzionamento della contabilità (caratteristica non così comune come si pensa fra i tantissimi che parlano di economia).

Sicché l’occhio del debito, forse chiuso dai tassi rasoterra, dorme serenamente incurante della tempesta che – paradossalmente – proprio gli stessi crediti potrebbero aver generato. Fuor di metafora, i creditori, che esprimono un consenso politico, non saranno sempre così clementi – per anni hanno accettato tassi negativi – in un contesto di rialzo dei tassi, di inflazione che morde, e soprattutto di spazi fiscali che per una ragione o l’altra dovranno restringersi. Il disindebitamento, da tutti auspicato e prudentemente rimandato, non può che generare un dimagrimento dei crediti, sempre per la logica della contabilità, perché purtroppo non viviamo nel mondo dove i crediti aumentano e i debiti diminuiscono.

Ed è qui che il discorso diventa politico, e almeno per due ragioni. La prima, che riguarda i paesi emergenti, dove il rapporto individua – a cominciare dalla Cina – le maggiori vulnerabilità, per questioni che andremo ad approfondire. La seconda ragione, che riguarda proprio i paesi avanzati, quelli dove si concentrano i debiti e i crediti. La domanda è se le nostre società saranno disposte a tenere ancora chiusi l’occhio del debito per non scivolare nella tempesta dei crediti. O, per essere più chiari, se saranno disposte ad essere meno ricche, ma più sostenibili. Questione che non riguarda solo la finanza, evidentemente, ma l’intera infrastruttura globale, a cominciare da quella ambientale.

Non si tratta, qui, di sostenere una via alla decrescita, che è priva di senso economico. Ma osservare che al livello attuale della nostra cornice istituzionale, abbiamo abbondantemente raggiunto i limiti in cui si possono “tirare” le corde del sistema. Non è un caso che le banche centrali sembra stiano improvvisamente rinsavendo. Non c’entra l’inflazione. Piuttosto il fatto che bisogna far capire che prima o poi si deve togliere il piede dall’acceleratore prima di andare a sbattere. Prima che il ciclone inghiotta il suo occhio.

(1/segue)