
Etichettato: the walking debt
Il mercato finanziario diventa antifragile
La lenta ripresa delle consuetudini, ancora zoppicante e timorosa, non basta a celare l’evoluzione ormai consolidata dei mercati finanziari che anche la Bis, nella sua ultima Rassegna trimestrale, palesa con chiarezza. Seguendo una tendenza percorsa per anni, il terzo decennio del XXI secolo che si appresta a cominciare mostra un mercato finanziario che ormai, per una serie di ragioni, ha definitivamente acquisito quella caratterista che Nassim Taleb ha descritto in un suo libro di alcuni anni fa: l’antifragilità. Si piega, ma non si spezza, direbbero i saggi di una volta. E’ resiliente, diremmo col birignao di oggi.
Le ragioni di questa evoluzione sono note, e ne abbiamo parlato più volte qui. Sono sia istituzionali – le nuove policy monetarie delle banche centrali, per dirne una – e sociali – ad esempio l’invecchiamento della popolazione – ma quel che conta è il risultato. I mercati finanziari hanno incorporato e “digerito” il rischio elevato come naturale contropartita del crollo dei tassi reali. E quindi hanno imparato a navigare sull’onda della volatilità, come esperti surfisti, sfruttando in maniera efficiente – leggi profittevole – i saliscendi determinati dagli umori e dalle avversità. Sono diventati antifragili. Si sono adattati. E infatti crescono di record in record, al netto dei prevedibili scossoni.
La lettura dei dati forniti dalla Bis conferma questa percezione, a cominciare dal titolo che apre il primo capitolo della Rassegna: “I mercati salgono malgrado la ripresa economica sottotono”. Che stupisce gli addetti ai lavori, ovviamente, che per antichi retaggi tendono ancora a ricercare, nell’economia cosiddetta reale, le motivazioni degli andamenti dell’economia finanziaria, quando ormai è chiaro che questo legame tende ad attenuarsi in ragione diretta dell’intervenire del potere pubblico, vieppiù invasivo e pervasivo, che produce le premesse di ulteriori espansioni fiscali e monetarie, e quindi della sua sfera di intervento. Finché i mercato crederanno che il potere pubblico può determinare l’economia, continueranno a salire, evidentemente.
Per uno di quegli squisiti paradossi che animano la realtà, questa fiducia, per sua natura fragile, è alla base dell’antifragilità dei mercati. Ciò per dire che viviamo su una patina sottilissima, sotto la quale si agitano mostri paurosi, come l‘inflazione addormentata, o il debito che cresce e che, prima o poi, dovrà essere affrontato.
Quanto a quest’ultimo, basti un esempio: ad agosto le emissioni di debito corporate, sia investment grade (IG) che high yield (HY) hanno di gran lunga superato i livelli di agosto 2019, arrivando rispettivamente a 1,7 trilioni, a fronte degli 1,1 trilioni dell’anno scorso, e a 322 miliardi vs 200. Ciò malgrado la situazione dei mercati la racconta il grafico sotto.
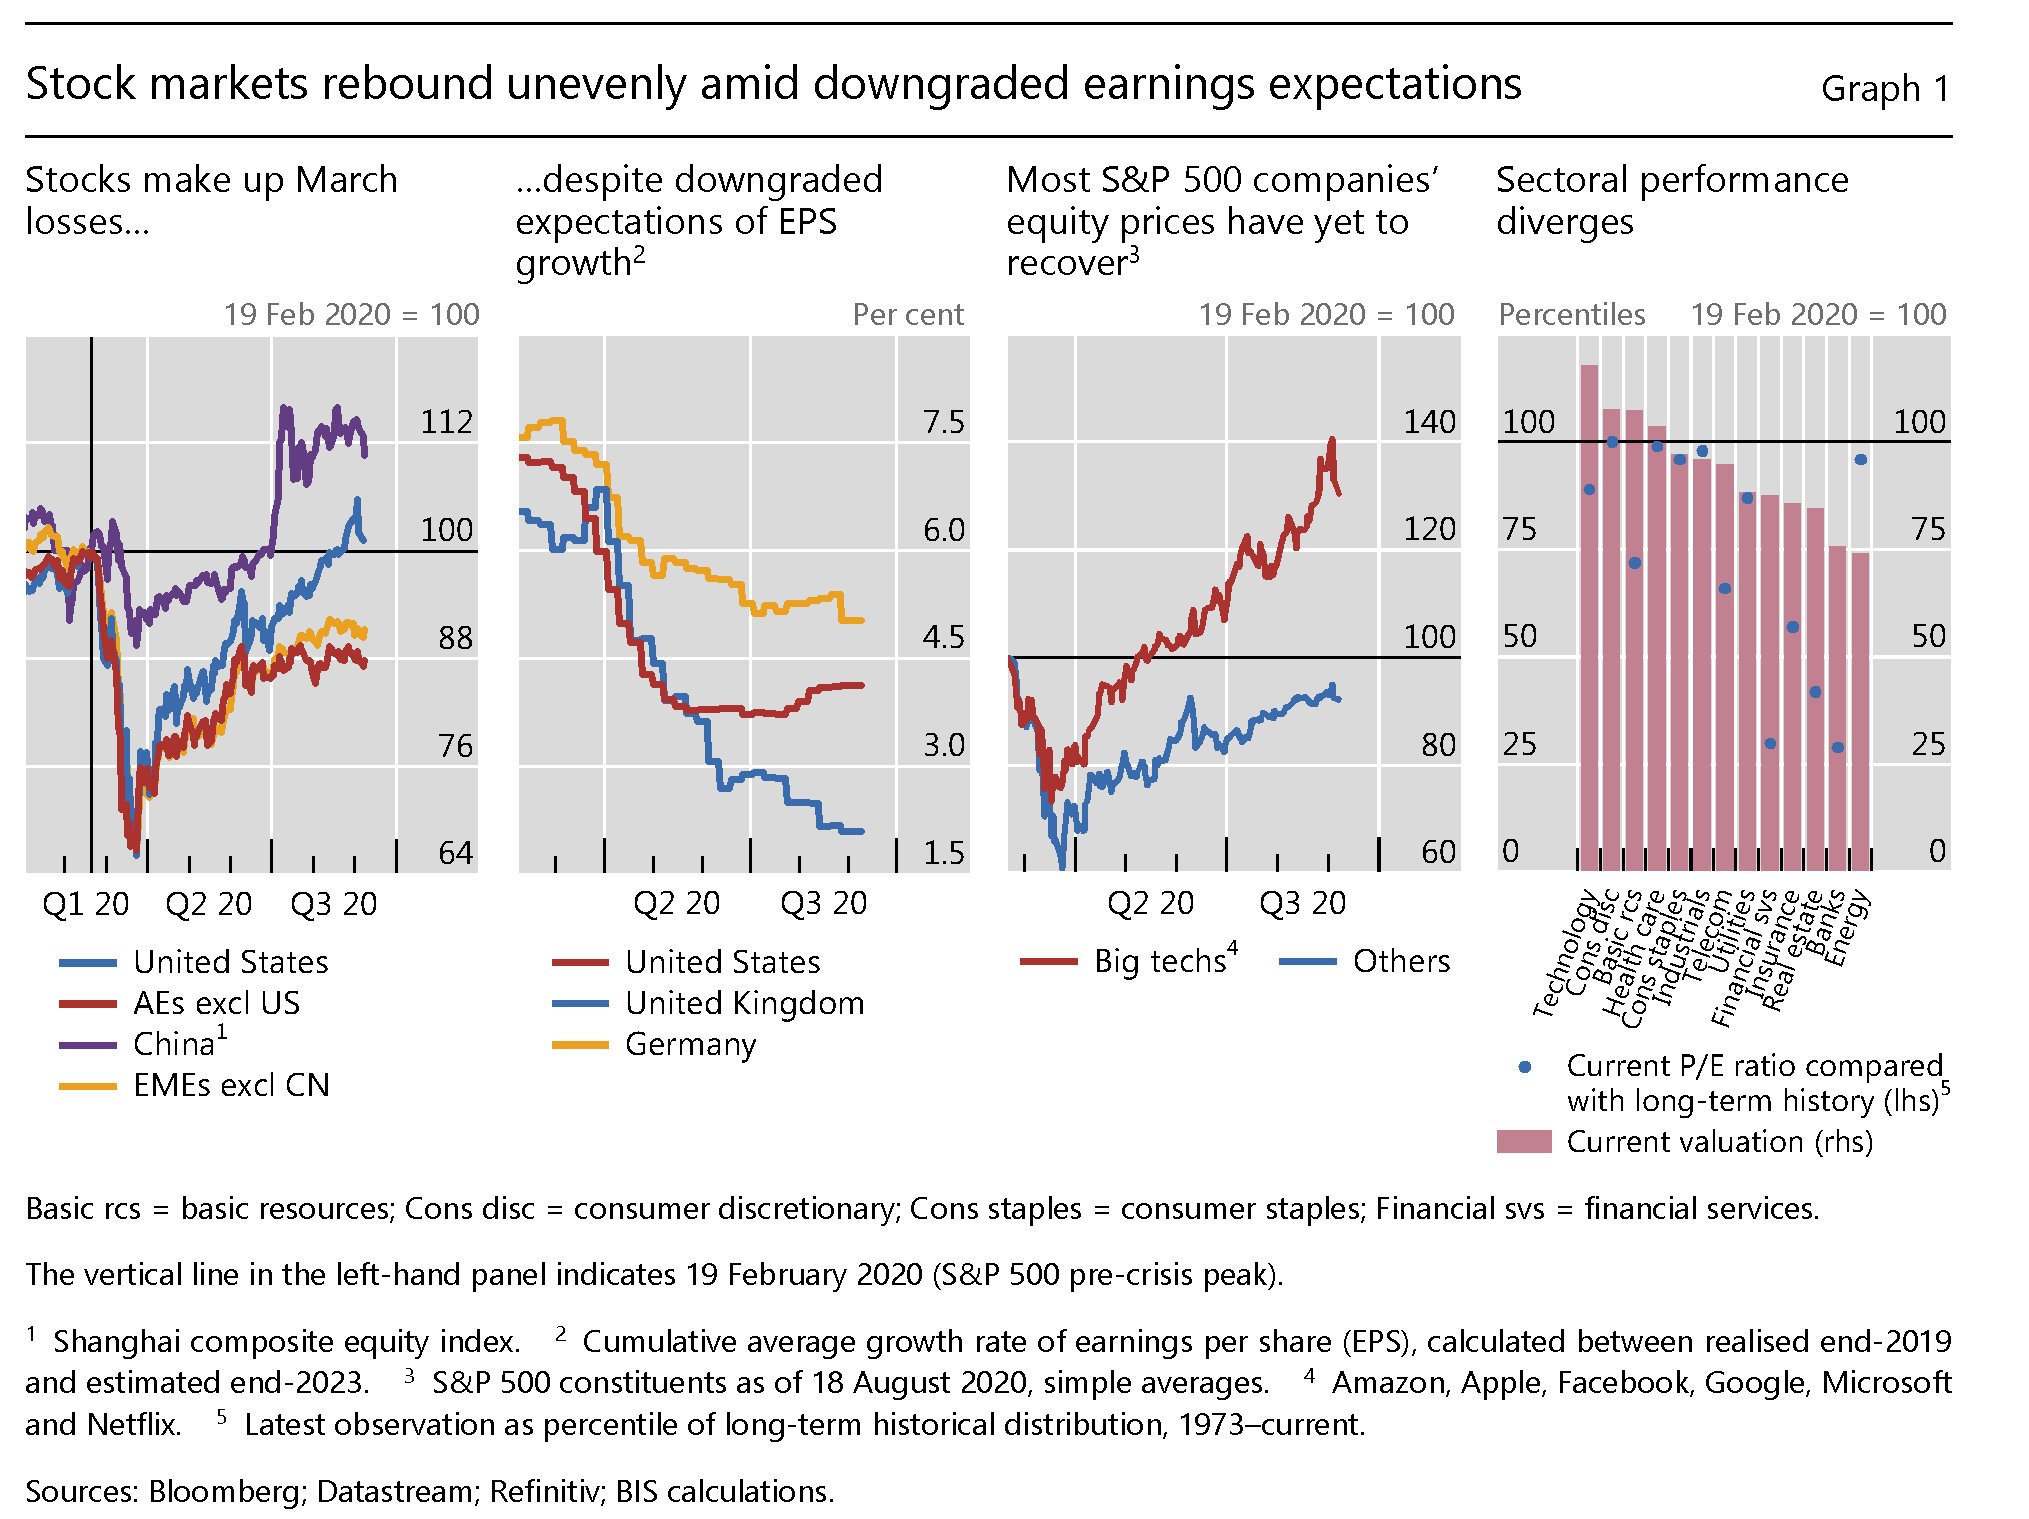
E’ facile notare come la ripresa dei mercati finanziaria sia assai più pronunciata rispetto a quella dei prodotti interni e delle prospettive di crescita, ed è del tutto ovvio domandarsi quanto su questa discrepanza abbiano pesato le scelte pubbliche, sia fiscali che monetarie.
Notate come questa dicotomia si riverberi anche all’interno dei settori industriali, che hanno reagito molto diversamente agli stimoli. L’hi tech, ossia ciò che conduce la realtà immateriale nella quale ci stiamo immergendo sempre più anche a causa della pandemia, è salito molto più del real estate o del banking. Ma soprattutto, “in questo contesto di rischio, anche gli spread del credito societario si sono ulteriormente ridotti suggerendo una certa disconnessione dai rischi sottostanti”. Quindi i tassi si riducono al crescere dei rischi. Un mondo sottosopra.
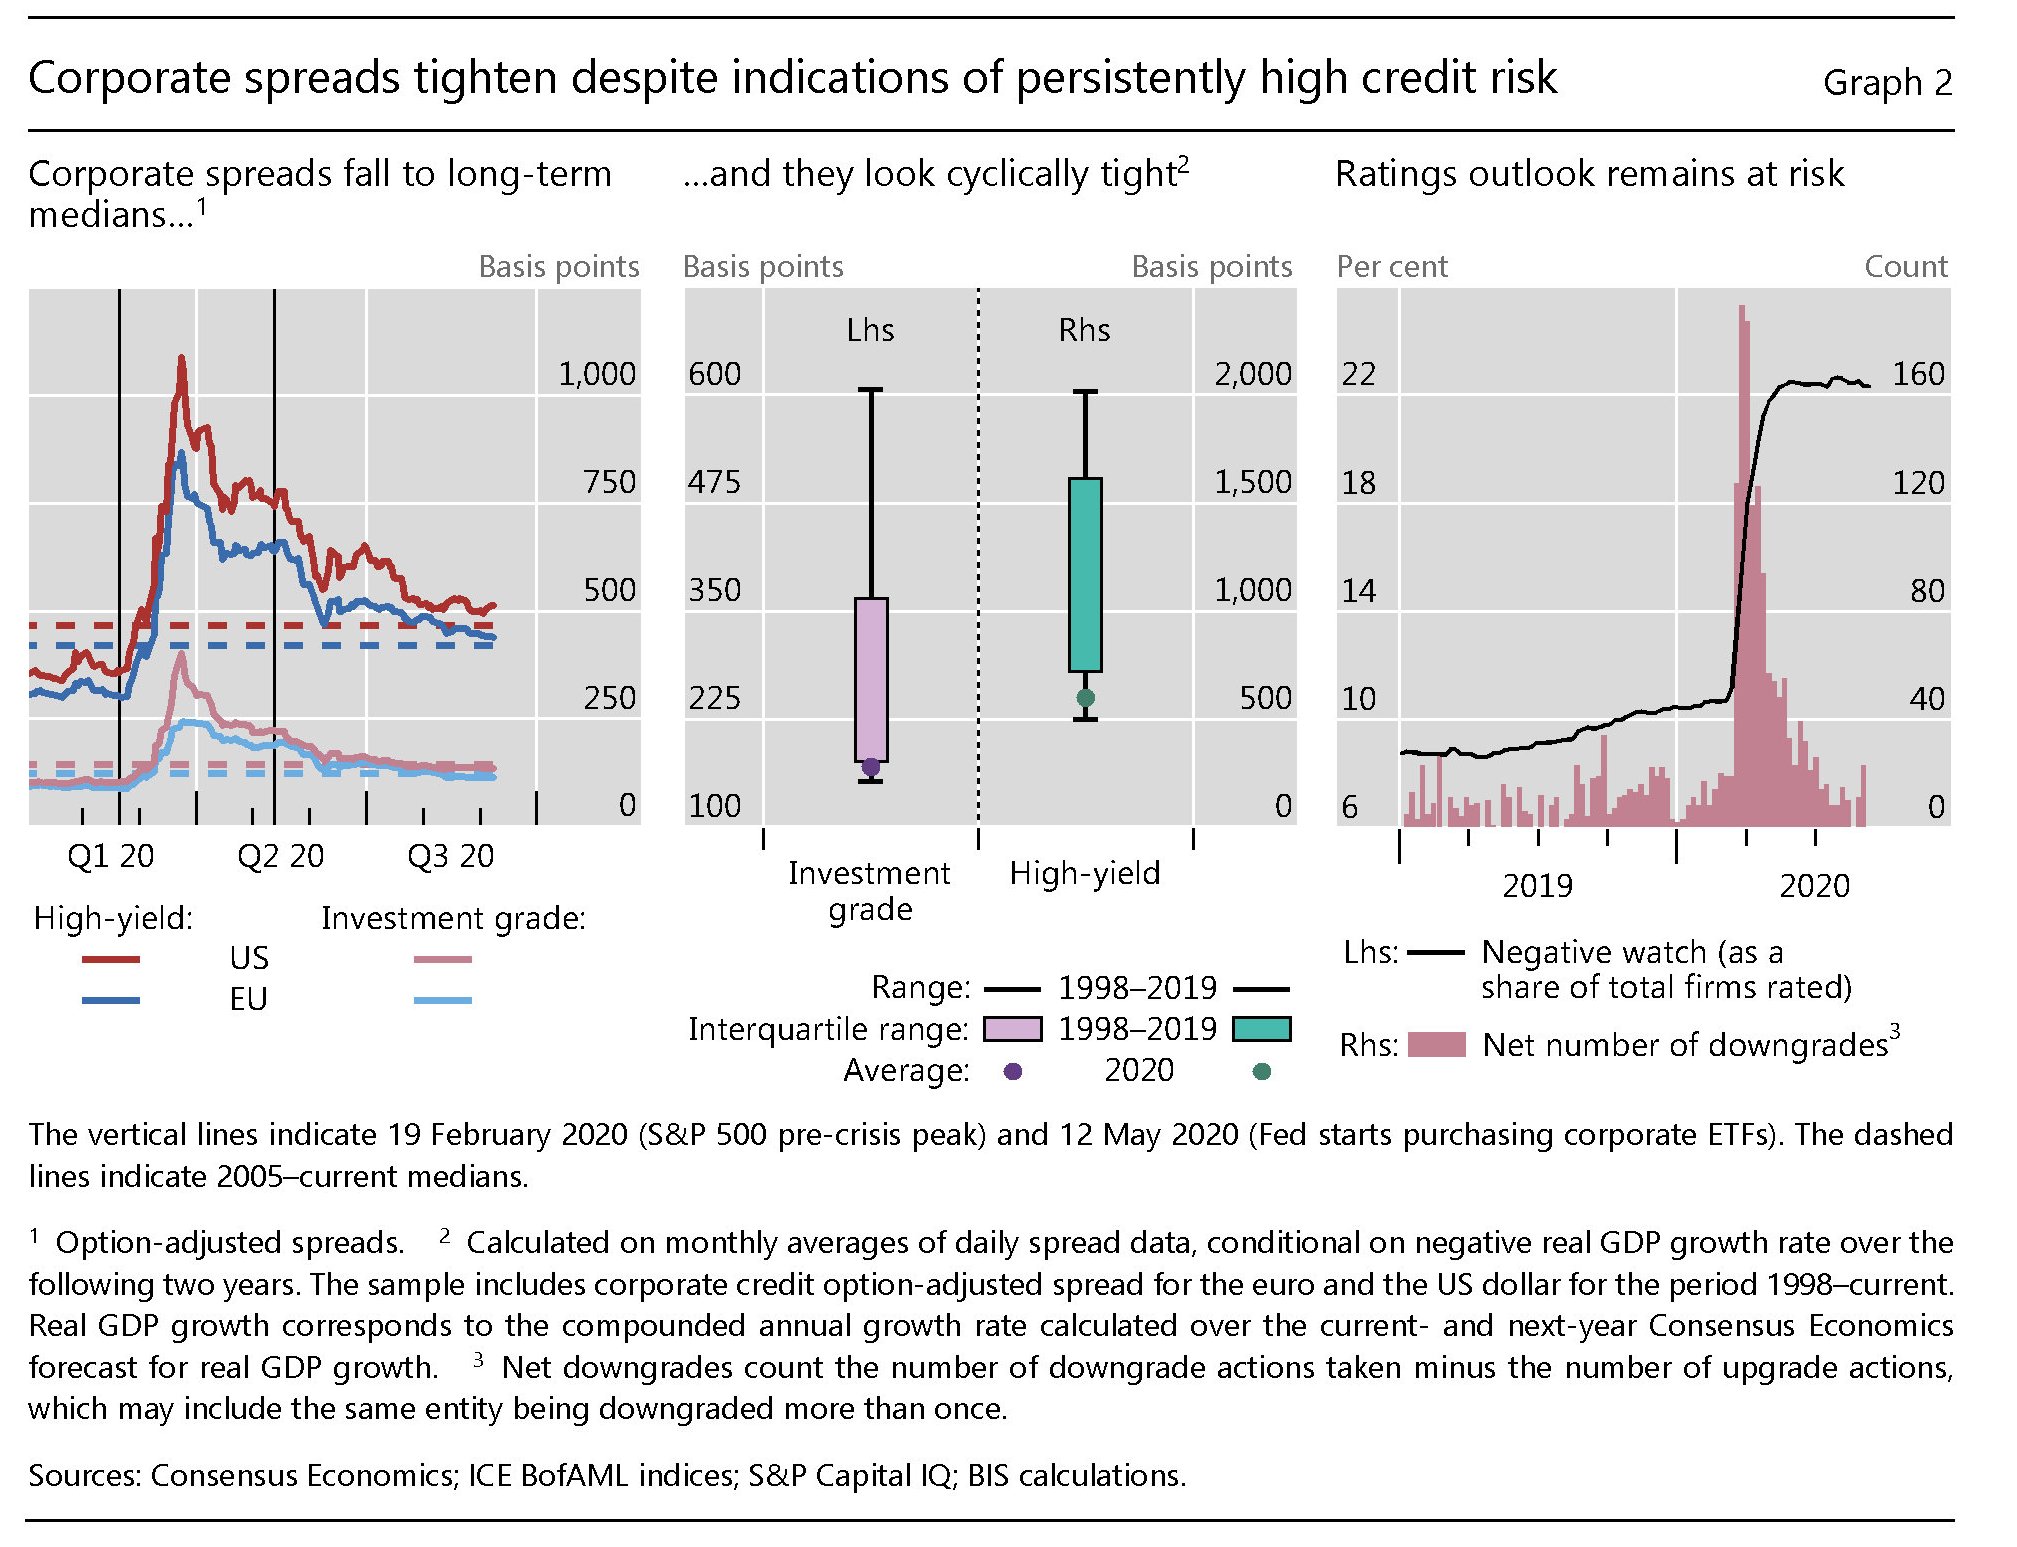
Questo capovolgimento di prospettiva è sicuramente il fatto saliente dell’ultimo decennio e l’origine dell’antifragilità dei mercati finanziari. Finché dura, ovviamente. Se questa singolare evoluzione sia persistente, però, non lo sa nessuno. E questo è il problema.
Il futuro dell’Africa 2.0, fra equilibrio ed egemonia
La nuova campagna d’Africa si svolge silenziosa sotto le acque degli oceani che circondano il gigantesco continente. La raccontano migliaia di chilometri di cavi sottomarini che progettano di collegare la grande massa terrestre africana con il resto del mondo assai più di quanto non sia adesso. Collegamenti nascosti, perciò, ma non certo immateriali. La ragnatela dei cavi sottomarini, che potremmo chiamare “Undernet”, è l’ultima frontiera della geoeconomia che inevitabilmente diventa politica, poiché tutta la nostra vita viene declinata ogni istante lungo le dorsali della rete digitale, della quale i cavi sottomarini sono il veicolo più frequentato: sotto il mare viaggia la stragrande maggioranza dei dati che arrivano sui nostri terminali. Volendo fare un paragone, potremmo dire che le rotte marittime per il commercio di beni pesano tanto quanto le rotte dei cavi sottomarini nello scambio di dati.
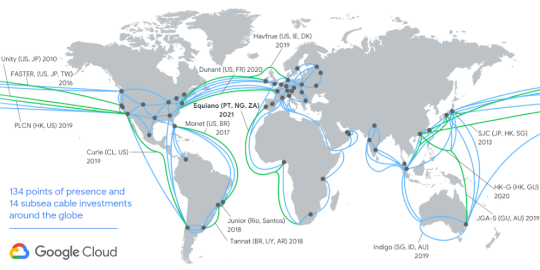
Ciò è sufficiente a comprendere perché questa partita della Undernet sia strategica per il futuro del continente, di nuovo al bivio fra il desiderio evidente di prendere in mano il proprio destino e le seduzioni egemoniche, travestite spesso da generosità, che promanano da Oriente come Occidente, con l’Europa a interpretare il ruolo di crocevia, che la storia e la geografia le assegnano per natura.
Tutto ciò si può indovinare analizzando anche sommariamente i partecipanti a questo nuovo Grande Gioco globale nel quale l’episodio africano si inserisce con tutto il peso specifico di continente quasi cuscinetto fra l’Eurasia e le Americhe. A tale centralità, nei tempi del dominio digitale, non può che corrispondere una connettività adeguata.
Quest’articolo è stato pubblicato su Aspenia on line. L’articolo completo si può leggere qui.
La moneta digitale, ovvero il futuro del central banking
Poiché molto si è parlato della recente allocuzione del governatore della Fed Jerome Powell che in qualche modo ha preso atto del cambiamento della realtà e quindi delle regole che guideranno le politiche della banca centrale statunitense – meno preoccupazione per l’inflazione e più per l’occupazione a voler sintetizzare brutalmente – vale la pena sottolineare che questo ripensamento è molto più di un semplice atto d’indirizzo politico. Rivela infatti, pur senza parlarne affatto, che l’inflazione è un fenomeno troppo complesso perché se ne possa occupare una banca centrale, nemmeno se è quella globale. O, per dirla diversamente, che non esiste, aldilà della letteratura, un rapporto di causazione fra l’azione della banca centrale e l’inflazione in un contesto di economia globalizzata come quello in cui viviamo oggi.
I fatti ne danno chiara testimonianza. La Fed, come anche la Bce per tacere della BoJ, da parecchio tempo fa ciò che è necessario e anche più per far rialzare l’inflazione, senza che ciò serva a riportarla vicino al quel 2% che per buona parte degli anni ’90 rese felici gli economisti e i banchieri, corifei dell’età della Grande Moderazione che a molti sembrava il degno coronamento del brusco percorso di disintossicazione dall’inflazione, iniziata da Volcker nei primi Ottanta del XX secolo, che per tutti i Settanta, approfondendo una tendenza iniziata già dai Cinquanta, aveva occupato i pensieri e le preoccupazioni dei policy maker.
Ma oggi, dice Powell, il mondo è cambiato. E quindi anche l’inflazione, che non è più il problema, e quindi neanche la soluzione – nel senso che gonfiare la crescita nominale aiutava a sostenere i debiti – perché l’economia gira a intensità più lenta come mostra l’andamento del tasso naturale di interesse.
Inutile sottolineare quanto la visione di Powell sia condizionata dalla narrazione della stagnazione secolare. Il punto è che l’aumento dell’occupazione non è servito a far rialzare l’inflazione, col che è venuta meno, o quantomeno si è affievolita, la capacità predittiva della curva di Phillips, uno dei tanti punti fermi del central banking della seconda metà del XX secolo. E questo spiega perché la Fed abbia finito col darsi come obiettivo non più un’inflazione del 2%, ma un’inflazione media del 2%, che in pratica vuol dire puntare anche a un’inflazione più alta per un periodo di tempo indeterminato.
Questa dichiarazione di intenti, che sembra vagamente surreale visto che finora la Fed non è riuscita a centrare il target del 2%, fa capire ciò che non si può dire ma che risulta ovvio: non è tanto l’inflazione ad aver perduto peso, ma la capacità di azione della banca centrale di agire sull’inflazione. Ma se è così, è ovvio che venga questionato uno dei capisaldi del lavoro di queste entità. Che fare quindi?
Non è esagerato dire che le banche centrali stanno attraversando una crisi di crescita, e quindi di senso. In un momento in cui i populisti chiedono a gran voce di far tornare il controllo del denaro sotto l’egida dei governi, e in cui aleggia molto spaventoso il fantasma della fiscal dominance, da un lato, e del fintech, che minaccia di sabotare il sistema dei pagamenti, dall’altro, le banche centrali devono affrettarsi a rivedere i textbook che hanno guidato finora la loro azione e darsi una missione più ambiziosa, capace di rimetterle al centro della scena. E cosa c’è di meglio dell’idea, ormai a portata di mano grazie alla tecnologia, di una moneta digitale di banca centrale? Il sacro graal dei banchieri centrali somiglia sempre più a un’app. Proviamo a vedere cosa ci sia dentro.
(1/segue)
Seconda puntata: La rivoluzione della moneta digitale del sistema dei pagamenti
Ripartire è un po’ morire: il Reboot ai tempi della pandemia
Bentrovati. Finita l’estate, ci troviamo con lo sconforto di dover vivere un autunno col fiato sospeso dentro una mascherina, dopo aver passato i mesi caldi a scambiarci felicemente sospiri. Ormai dimenticati, peraltro: annichiliti dall’onda montante dei contagi che ci ricorda che l’emergenza non è alle nostre spalle, ma davanti ai nostri occhi. Spettacolo per nulla incoraggiate, specie da quando abbiamo rivisto i nostri figli tornare finalmente nelle scuole.
Il problema è chiaro: dobbiamo convivere malgrado tutte le difficoltà del caso – e l’esempio della scuola basta a ricordarlo – con una malattia virale che aggrava lo stato febbricitante delle nostre società, già ammalate dal conflitto fra istanze potenzialmente infinite – frutto della bulimia dei diritti – e risorse che per natura sono scarse. Il tutto dovendo persino recuperare parecchi punti di prodotto interno, che significano lavoro e ricchezza per società che già lamentavano di non averne abbastanza.
Perciò bisogna (ri)partire, pure se significa un po’ morire – e lo diciamo facendo gli scongiuri – ossia risicare di più per rosicare qualcosina, come insegnano i proverbi. Vale per noi, ma anche per il resto del mondo dove, ognuno a suo modo, fa i conti con il trade off – concetto caro agli economisti – fra le esigenze della macchina economica e quelle della difesa della salute pubblica. D’altronde: si muore anche restando fermi, e questo dovremmo ricordarcelo tutti.
Al netto dei vari ottimismi e pessimismi che come in ogni situazione popolano la scena, possiamo svolgere un sano esercizio di realismo provando ad elencare in maniera disincantata alcuni dei passaggi fondamentali che nei prossimi mesi alimenteranno le nostre cronache, e quindi anche il nostro blog che da oggi riapre i battenti per la sua nuova stagione dedicata ovviamente proprio al Reboot della nostre società.
Cominciamo dal giardino di casa, ovviamente. Non tanto per ovvie ragioni di amor patrio, così tanto di moda di recente, ma per l’antico insegnamento volterriano che suggerisce di tenere in ordine il proprio orto, prima di volgere altrove lo sguardo. E quanto a questo di ragioni di ottimismo, malgrado gli sforzi di contrastare l’italianissima consuetudine al lamento, se ne vedono poche.
Facciamola breve: l’illusione che stiamo covando persino con una certa tignosità, è che i denari europei del Recovery fund saranno il viatico delle nostra meritatissima felicità futura. Detto altrimenti: i nostri problemi derivano dalla mancanza di soldi, manco fossimo un paese emergente, invece della settima o ottava economia del pianeta.
Questo misurare in denaro la nostra capacità di stare al mondo – ossia che basti avere più soldi, magari in cambio di nulla, per raddrizzare il legno storto del nostro stare insieme – è molto triste. Illusione pericolosa, peraltro, perché prosegue e approfondisce la tendenza che ha guidato nel tempo il cumulare dei nostri debiti pubblici a cui non ha corrisposto certo un nostro avvicinarsi al paradiso.
Al contrario. E chi pensa che oggi saremo in grado di spendere decine di miliardi in pochi anni, dopo che ci segnaliamo per la nostra incapacità a spendere i fondi europei, forse dovrebbe iniziare a pensare che non tutto si risolve iniettando denaro, ma iniziando a cambiare noi stessi. Vaste programme, mi rendo conto. Perciò inutile da perseguire. Specie quando il mercato politico offre agitatori a un tanto al chilo che promettono prebende che semplicemente aggravano la nostra percezione fallace della realtà.
Il dibattito su Recovery fund, perciò, lungi dal diventare una riflessione su di noi, diverrà l’ennesimo pretesto per faide e furberie. Speriamo almeno di cavarne migliori infrastrutture, ma chissà. Più probabile che spenderemo (forse) queste risorse e rimarremo ugualmente infelici, visto che ciò che fa naturalmente aumentare la produttività – leggi istruzione, giustizia civile efficace, ambiente fiscale amichevole – nel nostro paese cede facilmente il passo al miraggio dei moltiplicatori keynesiani e della spesa corrente. Roba facile da titolare sui giornali e sui social, a differenza del resto, che richiede persino una certa applicazione costante. Esercizio che ormai abbiamo dimenticato.
Ciò per dire che aldilà di una certa retorica patriottica – anch’essa molto di moda oggidì – che chiede a gran voce più stato ovunque (e quindi più soldi pubblici) – ormai non si contano più i dossier nei quali è impegnata la CdP – non c’è da coltivare molte illusioni sulla possibilità che il nostro paese intraprenda una strada diversa dal passato solo perché è arrivato il Recovery fund.
Ma questo non vuol dire che non cambierà nulla, almeno intorno a noi. La nascita delle obbligazioni comuni europee, che alimentano il Recovery fund, è un passo importante del processo di integrazione europeo dal quale molto dipendiamo. E non tanto in ragione di una logica di “vincolo esterno”, come per anni è stato predicato, ma per una semplice questione di prossimità geografica, storica, politica e, dulcis in fundo, economica.
Da quest’ultima, quindi dall’integrazione economica, è iniziata la strada percorsa dall’Europa per provare a diventare qualcosa di più di un’espressione geografica. E il lancio del Recovery fund dimostra che l’Europa ha tutte le carte in regola per continuare a farlo. L’economia non è mai stato un problema per l’Europa, proprio perché l’Europa si è fatta (si sta facendo) risolvendo problemi economici. Si pensi alle origini: alla CECA, che poi diventerà la CEE, l’Ue e quindi l’Unione monetaria, cui seguirà quella bancaria e del mercato dei capitali. E’ un percorso assolutamente coerente.
Il problema è che camminando all’incontrario come i gamberi – l’Europa come processo che dall’economia porti alla politica, costruendo una nuova storia continentale che sia coerente con la geografia – oggi siamo arrivati a un bivio che l’evoluzione internazionale della globalizzazione rende vieppiù evidente. L’Europa ha dimostrato di saper affrontare le sfide economiche. Sarà in grado di affrontare quelle politiche? Proprio oggi la la presidente dell’Unione Europea Ursula von der Leyen, nel suo primo discorso sullo stato dell’Unione – simpatica imitazione di quello tradizionale negli Usa – ha esortato i paesi europei a costruire una “unione della sanità”, via “potabile” per iniziare a percorrere il sentiero della condivisione fiscale, che passa anche dai “salari minimi che tutti nell’Unione devono avere”, come ha ribadito la presidente. Ma siamo sempre nell’orbita dell’economia interna, mentre è chiaro a tutti che per avere una proiezione politica internazionale – o geopolitica se preferite – serve ben altro. Serve la capacità di disporre della forza e la determinazione ad usarla.
Ne avremo un saggio nei prossimi giorni, quando l’Ue dovrà trovare una posizione comune da tenere nei confronti della Turchia, che per tutta l’estate ha continuato a mostrare i muscoli nel Mediterraneo Orientale, inducendo la Francia – e la Grecia -a far la voce grossa, e la Germania, già in tensione con la Russia (che ha fatto capire di volere partecipare al gioco turco nel Mediterraneo) per il caso Navalny, a mediare.
Decidere cosa fare con la Turchia, ormai chiaramente impegnata nella sua missione di ricordare la mondo il suo passato tramite l’uso spregiudicato del presente, non è cosa da poco. Coinvolge non solo la storia dell’Europa – mamma li turchi, per non parlare di greci e persiani – ma soprattutto la geografia, visto che dalla Turchia passano molte rotte che conducono merci (energia) e persone in Europa.
Serve quindi una politica che tenga nella giusta considerazione ancora la ragione economica, avendo chiaro non solo la prossimità, nelle varie declinazioni che abbiamo visto, ma anche la complessità del ruolo giocato dalla Turchia nell’ambito della globalizzazione emergente, ma anche in quello della globalizzazione vigente, ossia di marca statunitense.
Detta semplicemente, Ankara, in un contesto di disimpegno americano da questa parte del mondo, può essere utilizzata da Washington in funzione di contenimento dei russi, se non fosse che intanto i russi e i turchi sembra sia piacciano sempre più. E lasciamo da parte la variabile cinese per non complicare troppo il quadro regionale, anche perché nel frattempo un altro mare, quello Cinese Meridionale, si segnala per una recrudescenza di tensione che ci ricorda quante linee di faglia si stiano lentamente approfondendo all’allargarsi della politiche di potenza. Pensate al Caspio, e basterà a completare il quadro. Ricordando pure che questo quadro potrebbe cambiare cornice una volta che le elezioni americane di novembre avranno fatto il loro corso. Questo mentre Trump porta a casa un’intesa fra Israele, gli Emirati Arabi Uniti e il Bahrain di notevole portata, visto che scompagina il fronte Mediorientale, spiazzando la Turchia e il Qatar.
Può bastare come promemoria, per cominciare un nuovo viaggio insieme. A patto di ricordare che, Covid o no, questi processi proseguiranno. Meglio perciò rassegnarsi a prenderli per mano.
Buon inizio di stagione.
Il difficile puzzle delle retribuzioni post-covid in Italia
Passata l’estate – e augurandoci una normalità che vada stabilizzandosi – finiremo col dover fare i conti con una delle questioni più annose del nostro paese: quella dell’andamento delle retribuzioni, che gli ultimi dati Istat fotografano come sostanzialmente stagnanti.
Il dibattito infinito sul livello di salari e stipendi in Italia, che oscilla fra i nostalgici che ancora li sognano come variabili indipendenti e i freddi calcolatori della produttività come stella polare delle retribuzioni, dovrà trovare una composizione in una formula che sia socialmente accettabile, visto che per i lavoratori il salario verrà inevitabilmente percepito come lo strumento per rilanciare la domanda dopo la crisi Covid, mentre i datori remeranno in senso contrario, portando a pretesto le proprie difficoltà. La pandemia, da questo punto di vista, non può che esacerbare lo storico conflitto fra capitale e lavoro.
Questa tendenza naturale troverà peraltro ampiamente di che esercitarsi, visto che, come ci ricorda molto opportunamente Istat nel suo Rapporto annuale, “a fine aprile erano in attesa di rinnovo circa otto dipendenti su dieci: quasi i tre quarti dei dipendenti del settore privato (rispettivamente il 72 e l’82 per cento dei dipendenti dell’industria e dei servizi) e tutti i pubblici dipendenti. Nel corso di quest’anno il contratto scadrà per un altro 6 per cento dei dipendenti”.
Gli ultimi aggiornamenti sottolineano che fra aprile e giugno su questo fronte non si è registrato alcun progresso, salvo la scadenza del contratto dei tessili, che si è aggiunto al lungo elenco di contratti, 52 compresi quelli della Pubblica Amministrazione, in cerca di autore. Si calcola che ormai 10,2 milioni di dipendenti, pari all’82,4% del totale, siano in attesa di rinnovo, quando erano circa la metà a giugno 2019 (il 42%).
In sostanza, una grandissima parte dei lavoratori dipendenti si troverà a discutere col sistema delle imprese delle retribuzioni future, avendo alle spalle non soltanto una dinamica passata alquanto moderata, che solo l’inflazione rasoterra ha consentito di trasformare in una crescita del potere d’acquisto – il 2% fra il 2014 e il 2019, con retribuzioni reale in crescita dello 0,7% – ma la tragedia Covid che ha spezzato le gambe a molto del nostro sistema produttivo.
Uno scenario poco rassicurante: da una parte milioni di lavoratori che si aspettano un salario capace di sostenere i loro consumi, dall’altra datori di lavoro in condizioni chissò quanto salutari. Il tutto dovendo fare i conti con rinnovi contrattuali che, in alcuni casi, si trascinano da anni.
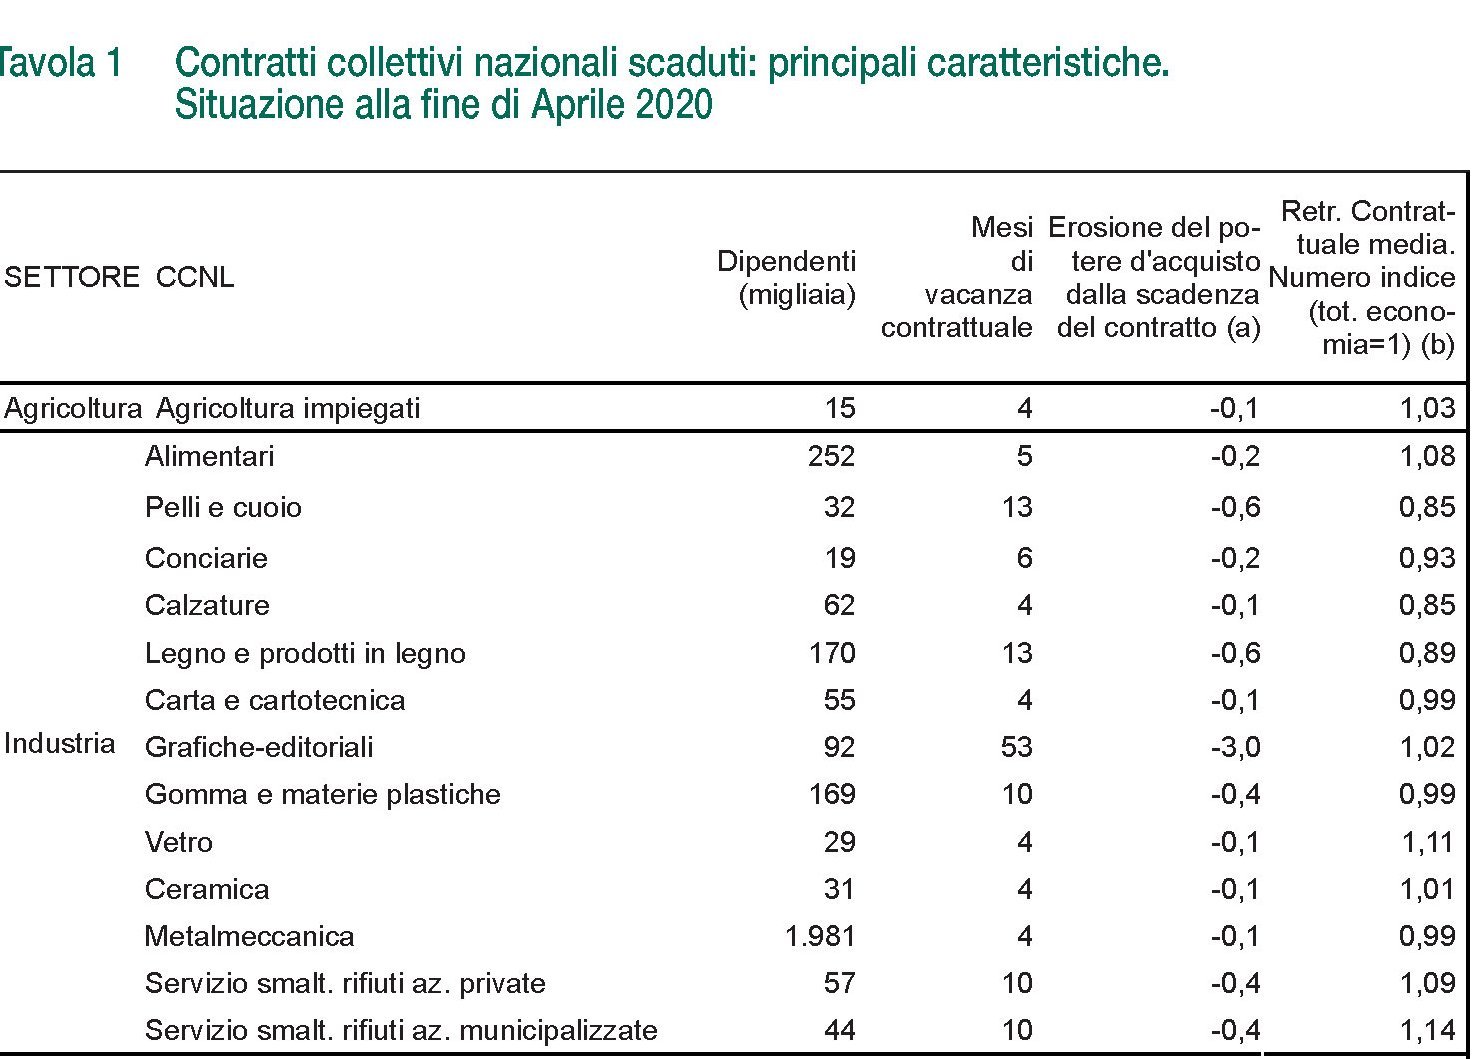
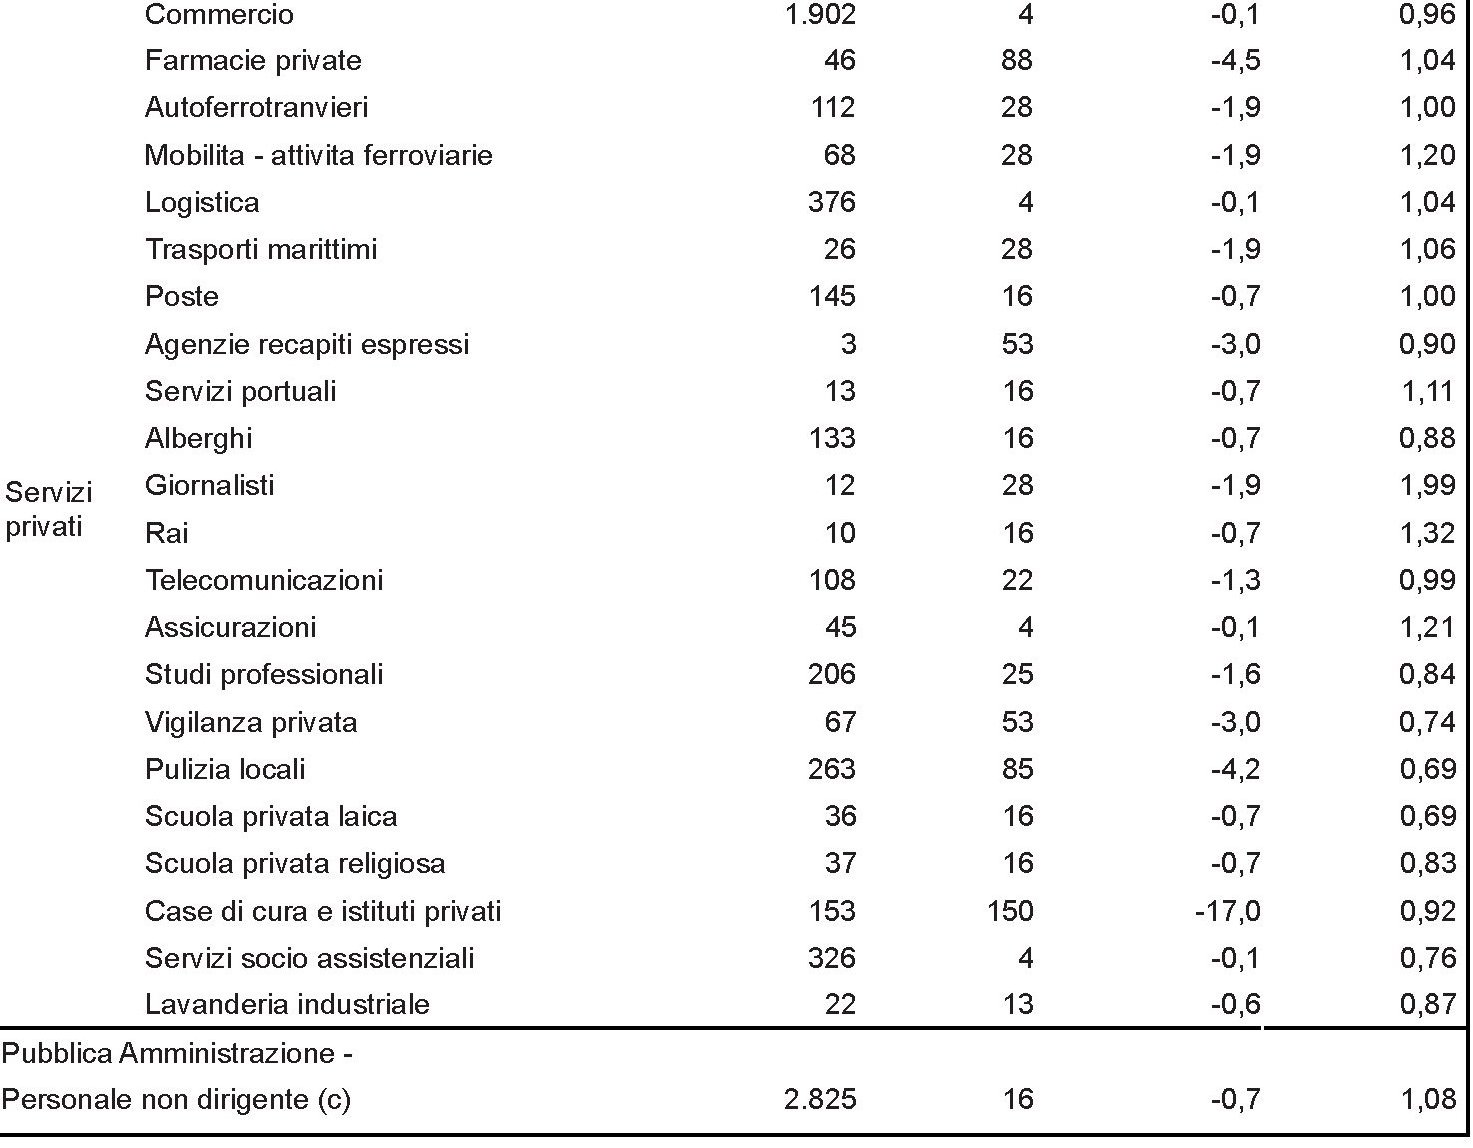
Un quadro che non è certo dei migliori. Peraltro, i primi esiti osservabili della crisi Covid sulle retribuzioni incorporano, per la prima volta nella serie storica, un calo tendenziale, nel primo trimestre del 2020, delle retribuzioni pro-capite dello 0,3%. Il che, pur trattandosi solo di un dato di breve periodo, è di per sé un segnale di come le cose potrebbero evolvere anche nei trimestri successivi.
A ciò si aggiunga che è facile vengano al pettine alcuni nodi, come ad esempio quello che ha caratterizzato l’ultimo quinquennio di rinnovi contrattuali, ossia una certa eterogeneità nell’evoluzione delle retribuzioni nominali, che ha premiato alcuni settori – in testa l’industria con crescita di quasi il 7% – e penalizzato altre.

Questo, in un mercato del lavoro dove ancora esistono profonde differenze. Quelle di genere, ad esempio, con le donne a guadagnare in media il 7,4% in meno. O quelle di età – i giovani 15-29enni guadagnano l’11% in meno della retribuzione mediana – o quelle di contrattualizzazione: i lavoratori a tempo determinato – che in un mercato del lavoro funzionante dovrebbero guadagnare di più visto che hanno meno garanzie, si trovano ad avere retribuzioni inferiori del 9% rispetto alla mediana, con differenze rispetto ai lavoratori con contratto stabile che sfiorano il 14%.
Altresì rilevante è il peso della eterogeneità territoriale: le imprese del Mezzogiorno erogano salari orari inferiori del 7% rispetto alla mediana nazionale con un differenziale retributivo Nord-Sud pari al 13,1%. I salari differenziati ci stanno già, insomma.
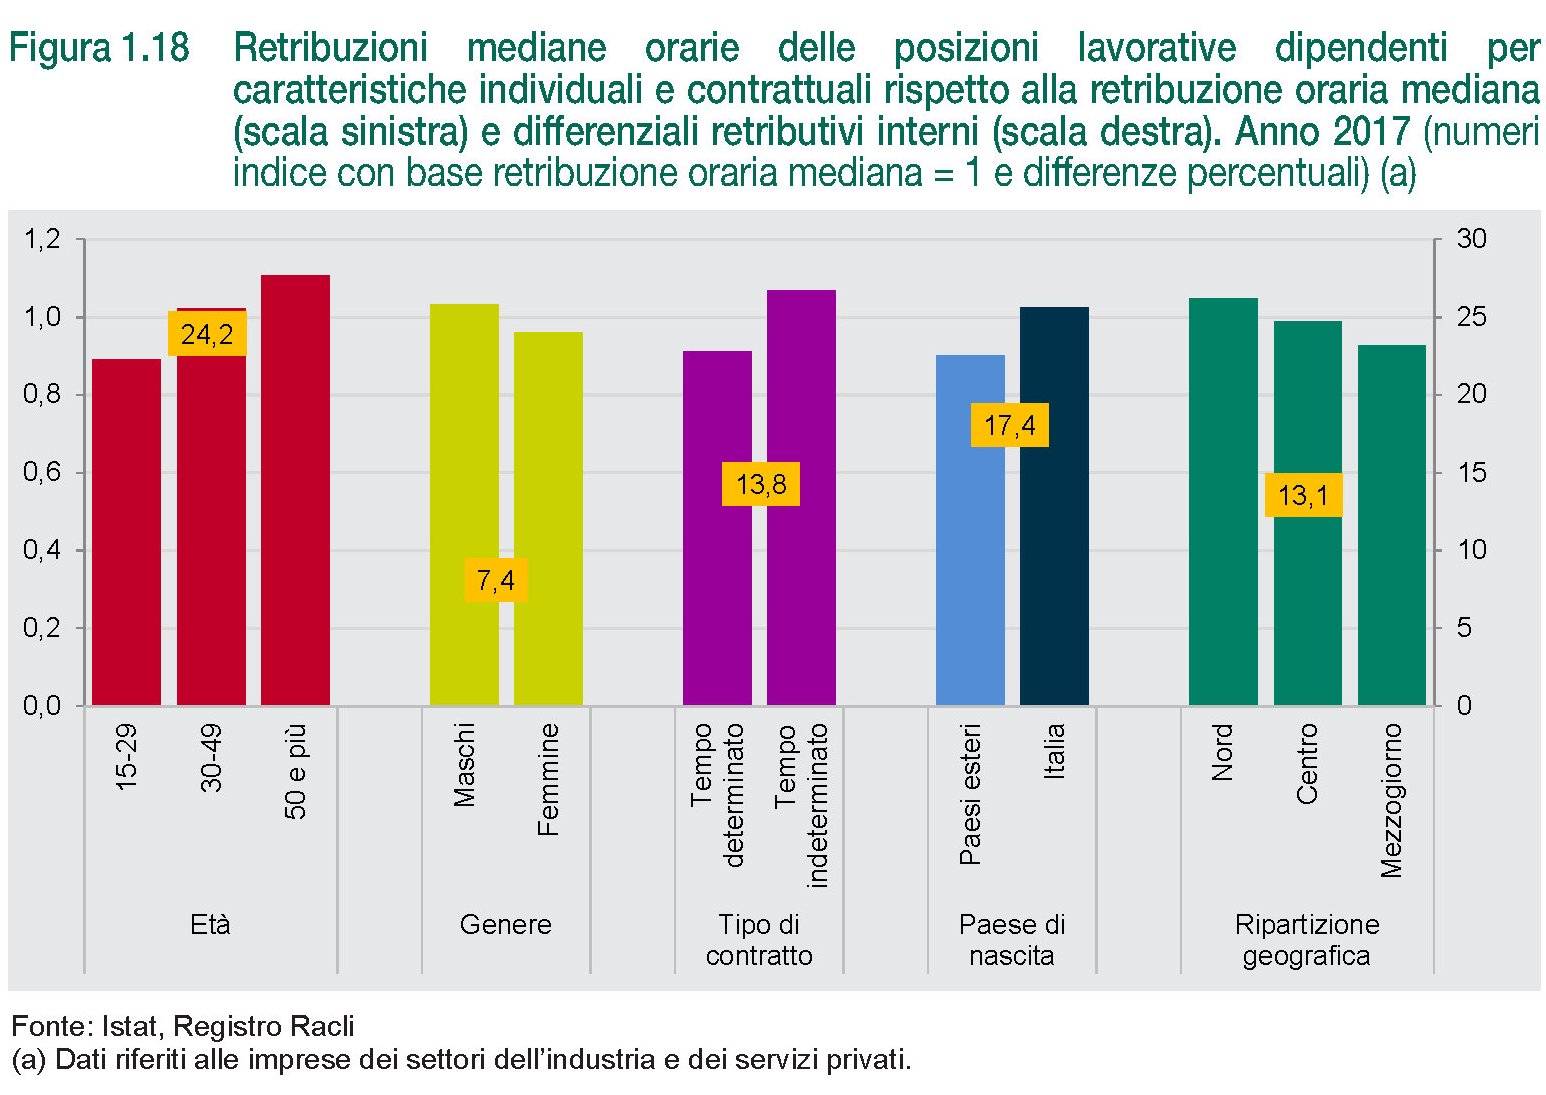
Questo puzzle, confuso, divisivo e duale, è ciò di cui si troveranno di fronte i policy maker in autunno, avendo alle spalle ciò che sappiamo. L’idea che possa venirne fuori qualcosa di buono suona vagamente ottimistica. Nella migliore delle ipotesi alcune tendenze – segnatamente quella del rallentamento salariale – potranno stabilizzarsi, anche se è più probabile che nel medio termine tendano ad approfondirsi. Per tutte le altre non ci sarà il tempo di occuparsene. E probabilmente neanche la voglia.
Cartolina. Anno 2020 fuga bancaria dagli Emergenti
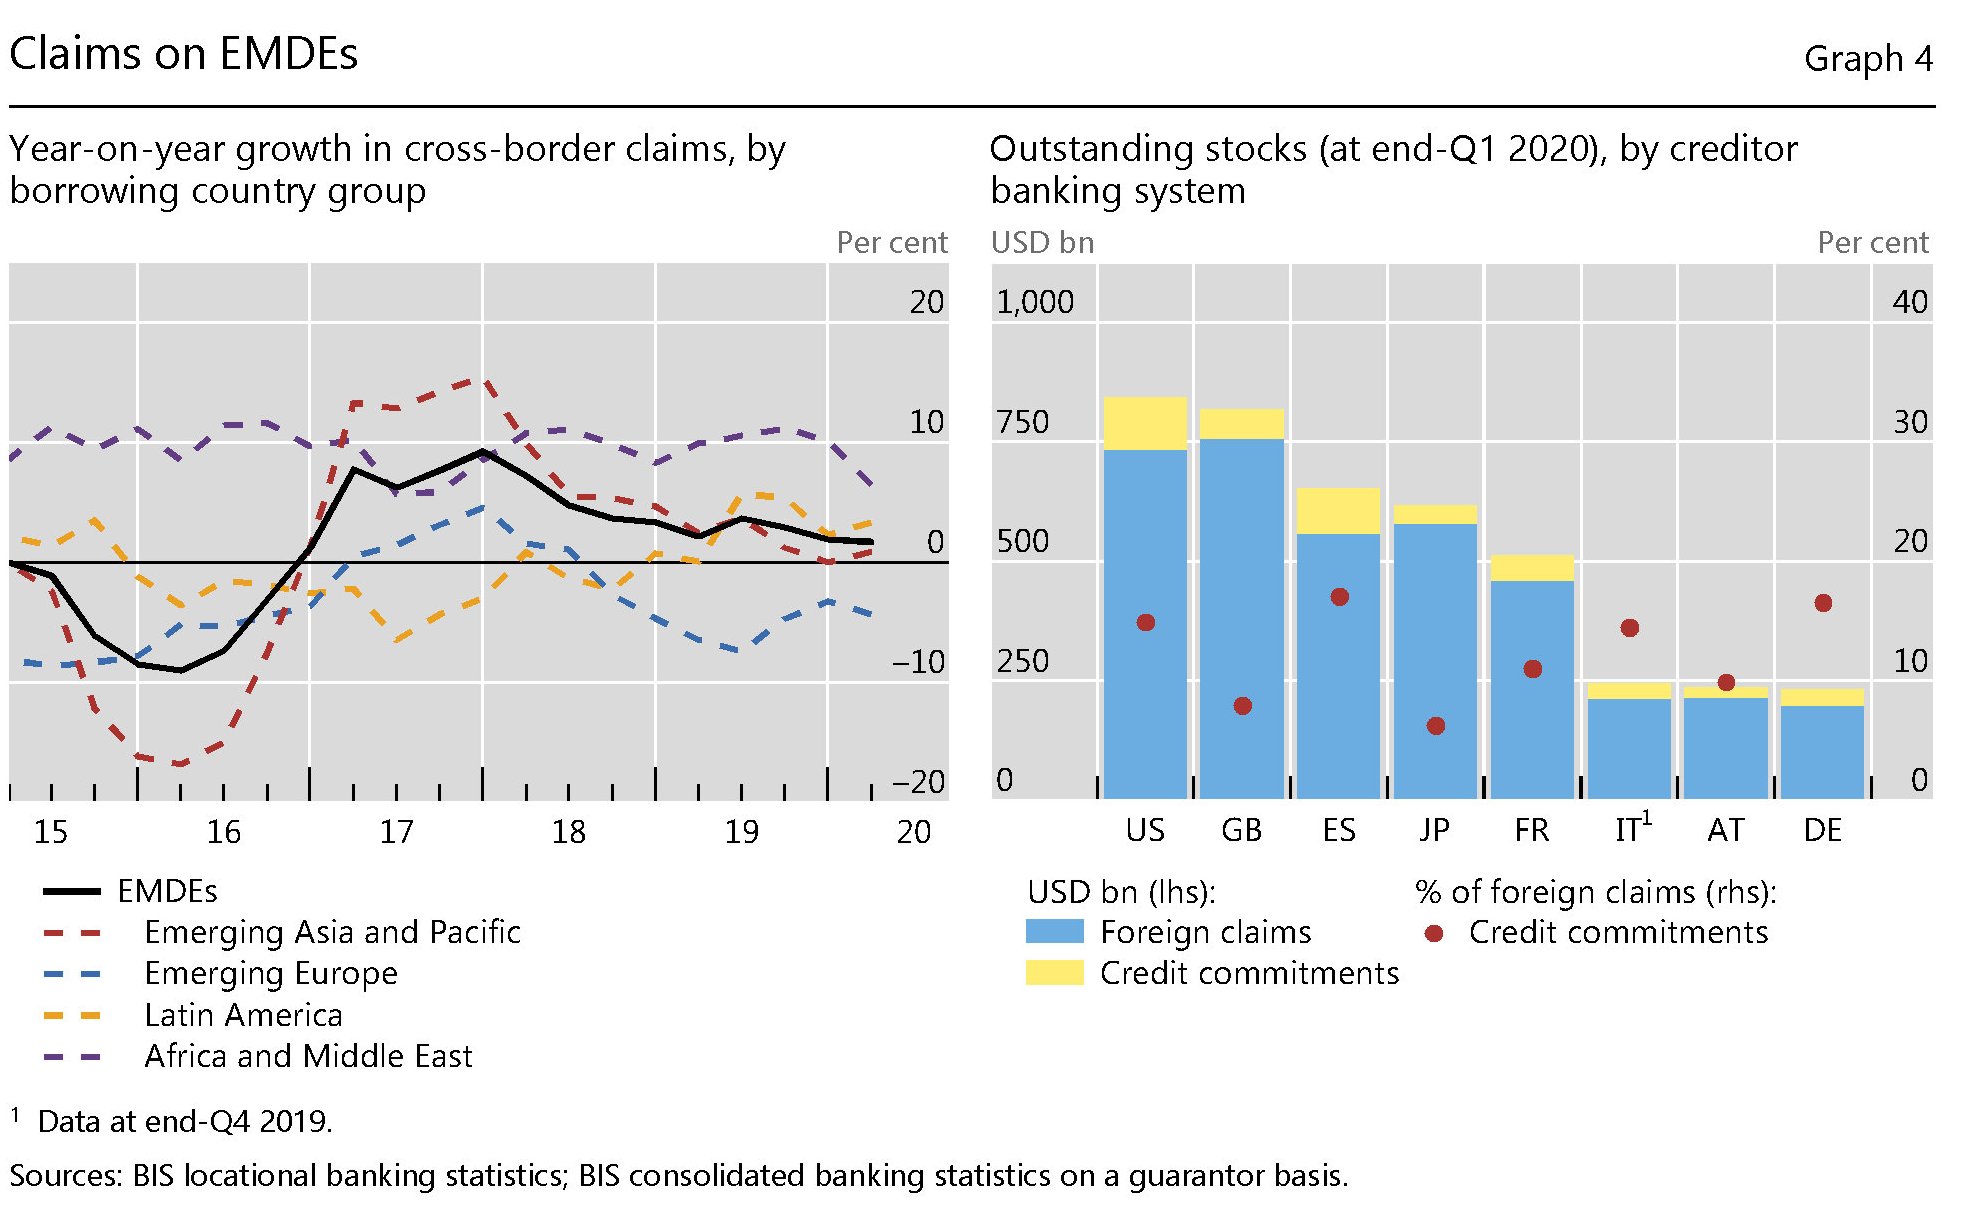
I prestiti bancari ai paesi emergenti continuano a declinare anche in questo 2020, per il quale è ovvio incolpare la pandemia. Rimane il dubbio su cosa abbia determinato questo trend negli anni precedenti. Due cose però le possiamo sapere. La prima è che quasi i due terzi delle erogazioni a questi paesi arrivano dalle banche di cinque paesi, ossia Stati Uniti, Gran Bretagna, Spagna, Giappone e Francia. E poi che la fuga non è stata della stessa intensità per tutte le aree emergenti osservate. I paesi dell’Asia e del Pacifico oscillano in brutali saliscendi, quelli latinoamericani vivacchiano, quelli africani e medio-orientali sono stabili mentre quelli dell’Europa emergente sono da tempo ridotti al lumicino. Le due cose ce ne dicono una terza: la fuga dagli emergenti non dipende dalla paura. Ma dalla convenienza.
La lunga marcia dello Yuan digitale si avvicina alla svolta
Le ultime notizie che arrivano dal fronte cinese, relativamente allo sviluppo di una moneta digitale di banca centrale, rendono necessario fermarsi un attimo per provare a capire le implicazioni dell’ardimentosa sperimentazione cinese che può provocare un piccolo terremoto non solo in tutto l’universo fintech, ma anche nel gioco valutario globale.
E’ facile comprendere perché. Anche se solo per “gioco”, nel senso che l’esperimento cinese riguarda al momento solo quattro città, sono già in partita 20 grandi aziende cinesi e quattro grandi banche statali che funzionano da cinghia di trasmissione della banca centrale cinese. Il tutto riguarda decine di milioni di persone, che sono chiamate a sperimentare la fungibilità di un sistema di pagamento cashless, usando una tecnologia statale di pagamento elettronico con dentro una moneta statale. Una rivoluzione, né più né meno.
Conviene fare un passo indietro per ricordare di cosa stiamo parlando. Dello yuan digitale ci siamo già occupati osservandone per grandi linee il modo di funzionamento – semplificando: un sistema a due livelli, il primo fra banca centrale e banche commerciali, il secondo fra queste ultimi e gli utilizzatori – seguendo le notizia apparse nei mesi scorsi cui hanno fatto seguito alcune allocuzioni da parte dei responsabili della banca centrale cinese. In particolare, nell’aprile scorso la banca centrale cinese spiegò che erano in corso dei semplici test che riguardavano quattro città che si stavano svolgendo senza interferire con la normalità delle transazioni e con i mercati finanziari.
Il messaggio, insomma, era chiaro: volare basso. Anche perché un mondo terrorizzato dalla pandemia non è il migliore di quelli possibili per parlare di cose complicate, mentre lo è sicuramente per farle progredire silenziosamente.
E così arriviamo a oggi. La sperimentazione è divenuta una cosa estremamente seria e adesso molti osservatori si cominciano a chiedere – meglio tardi che mai – se la Cina non abbia finito per essere l’avanguardia di uno sviluppo al quale i paesi avanzati iniziano solo di recente a giudicare come possibile, come dimostrano i tanti studi che si stanno moltiplicando sul tema, promossi anche dalla Banca dei Regolamenti internazionali.
Alcuni dettagli che emergono dalle cronache ci aiutano a capire la portata dell’innovazione. Nella quattro città oggetto della sperimentazione – Shenzhen, Suzhou, Chengdu, and Xiong’an – a maggio una parte della retribuzione sarebbe stata versata in yuan digitali. Ciò aveva come presupposto che le banche coinvolte nella sperimentazione avessero convertito parte dei loro depositi presso la banca centrale in valuta digitale – sostituendo quindi nella M0 le banconote con lo yuan virtuale – oltre ad aver sviluppato e testato i wallet necessari per far circolare questa valuta in un sistema di pagamenti alternativo. Ciò ha reso possibile accreditare parte della retribuzione sul conto corrente in denaro virtuale.
Ma l’aspetto più interessante, che probabilmente si andrà a definire, riguarderà proprio coloro che non hanno conto corrente. Il futuro sono i pagamenti mobili utilizzando un credito diverso da quello bancario. Magari quello telefonico. Sarà un caso, ma nel consorzio di grandi gruppi che partecipano alla sperimentazione troviamo, oltre alle banche – Industrial and Commercial Bank of China (ICBC), China Construction Bank, Agricultural Bank of China, and Bank of China – tre compagnie telefoniche: China Telecom, China Mobile, and China Unicom, insieme all’onnipresente Huawei.
I giganti hi tech ovviamente, fanno parte del gioco, e non potrebbe essere diversamente. Vuoi perché gestiscono già applicazioni proprietarie di moneta elettronica con sistema di pagamento, come Alipay a WeChat, vuoi perché hanno già centinaia di milioni di dati sugli user che utilizzano questi sistemi, che è assolutamente necessario mettere a sistema nello schema del Digital Currency Electronic Payment (DCEP).
Chiaro che un sistema siffatto generi qualche preoccupazione. Non solo per chi teme per la privacy, definitivamente sotto gli occhi dello stato che tramite una valuta virtuale potrà tracciare ogni movimento, ma anche per chi si domanda come questa innovazione, una volta che sarà digerita e diverrà comune, impatterà sul sistema monetario internazionale.
I cinesi non saranno ovviamente gli unici a mettere in circolazione una moneta digitale di banca centrale. Ma potrebbero essere i primi. E visto il loro peso specifico sull’economia internazionale, sarà un primato pesante.
I debiti in dollari fuori dagli Usa fanno 13 (trilioni) come nel 2008
Ora che abbiamo iniziato ad avventurarci nei complessi meccanismi che regolano la globalizzazione del dollaro, e abbiamo accennato all’importanza e al significato delle linee di swap aperte dalla Fed, siamo in grado di apprezzare meglio un ottimo resoconto pubblicato dalla Bis di Basilea che monitora l’andamento del funding in dollari nelle imminenze della crisi Covid e gli stress che ne sono conseguiti. Un’occasione per osservare il funzionamento del sistema in “tempo reale” e soprattutto per provare ad indovinarne le fragilità nascoste, che non attendono che la prossima crisi per manifestarsi.
Conviene cominciare da un dato che risulterà suggestivo: la quantità di debiti denominati in dollari di soggetto che americani non sono, che ormai ha raggiunto il livello di prima della crisi del 2008, pari a circa 13 trilioni.
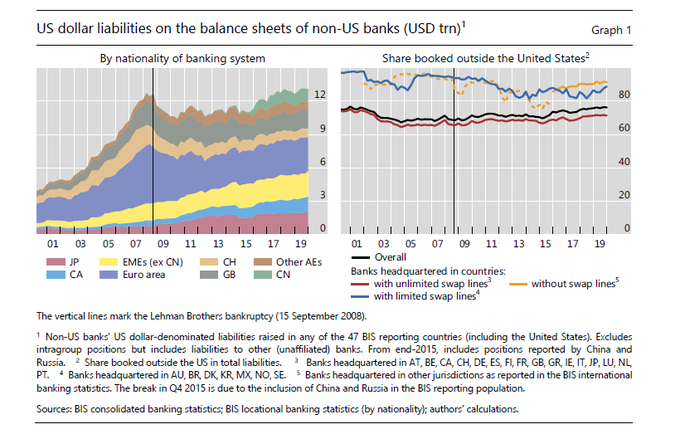
La somiglianza del dato, tuttavia, nasconde alcuni cambiamenti profondi intercorsi nell’ultimo decennio, il più evidente dei quali è chiaramente osservabile nella parte sinistra del grafico: il contributo della Cina alla “fame” internazionale di dollari, cresciuto notevolmente dai primi anni Dieci del XXI secolo. Pechino, quindi, è stato uno dei soggetti che più hanno contribuito a usare il dollaro per denominare i propri debiti. Teniamolo a mente.
Ricordiamoci pure che a questo progresso hanno contribuito le banche giapponesi e britanniche, che alla fine del 2019 avevano insieme due trilioni di debiti in dollari, mentre quelle canadesi, francesi, svizzere, cinesi e tedesche superavano ognuna i mille miliardi. Non solo: “Banche di diverse economie emergenti – scrive la Bis – in particolare di Cina,
Russia, Turchia e Taipei cinese – negli ultimi anni sono diventati importanti prenditori in dollari”. Cina, Russia e Turchia, lo abbiamo visto, tendono da una parte a disfarsi di dollari, ma dall’altra sono “costrette” dalla fisionomia dei mercati finanziari, a procacciarsene parecchi.
Il problema è che questi prenditori internazionali di dollari prendono a prestito in America solo il 22% di questa montagna di dollari tramite banche affiliate negli Usa. Il restante 78%, pari a circa 10 trilioni, sta fuori dal perimetro Usa. E fra le giurisdizioni che sono fuori dalle linee di swap con la Fed, c’è quella cinese dove abitano banche con un trilioni di debiti in dollari.
Questa ingente quantità di valuta americana detenuta da debitori esteri è stata una delle ragioni che ha costretto la Fed ad attivare le proprie linee di swap durante il momento peggiore della crisi Covid, ossia nel marzo scorso, quando molti soggetti finanziari si sono trovati improvvisamente a corto di dollari. L’accordo di swap già esistente, che la Fed ha firmato con 14 banche centrali, è stato affiancato anche a un dollar repo facility per altre autorità monetarie non comprese negli accordi di swap. La Fed insomma ha capito che doveva interpretare in maniera piuttosto estensiva il suo ruolo di banca centrale universale. In particolare per impedire che le passività di breve termine in scadenza originassero crisi finanziarie.
Questo ruolo di fornitore di liquidità di ultima istanza della Fed, che ormai cammina a braccetto con quello di compratore, ha consentito ai mercati di affrontare la tempesta e trovare un nuovo equilibrio. Ma certo non è stato indolore. Non tutti i 13 trilioni di debito non Usa denominato in dollari erano in scadenza, ovviamente. Ma la scomparsa della liquidità – lo abbiamo visto anche in passato – avrebbe potuto facilmente generare una vendita disordinata di asset che avrebbe ulteriormente aggravato la crisi dei mercati nel momento peggiore.
La fornitura di liquidità tramite swap della Fed è servita proprio ad evitare questo. Il picco si è raggiunto a maggio, quando sulle linee di swap viaggiavano per 449 miliardi, e da quel momento in poi ha cominciato a declinare. Per la cronaca, vale la pena ricordare che all’epoca della grande crisi finanziaria gli swap arrivarono a “tirare” ben 583 miliardi. Pericolo scampato quindi? Forse.
Ci sono un paio di questioni che suggeriscono di mantenere elevato il livello di attenzione. Da una parte ci sono gli evidenti rischi che la situazione finanziaria possa nuovamente degradarsi a causa di un riaccendersi della crisi sanitaria. Dall’altro rimane il rischio che il problema della liquidità si sposti dalle banche alle imprese, specie nei paesi emergenti. Circostanza che diventerebbe non più semplicemente possibile ma probabile se gli investitori esteri dovessero continuare a generare deflussi. A quel punto la Fed potrebbe fare bene poco. A meno che non cominci anche a comprare debito corporate cinese.
L’inevitabile spopolamento dell’Italia
Forse le previsioni citate dalla rivista The Lancet – che ipotizza 30 milioni di abitanti in Italia nel 2100 – sono esagerate. Ma anche se ci limitiamo a prendere in esame quelle contenute nell’ultimo Rapporto annuale Istat sul nostro paese – 53,8 milioni di abitati al 2065 – il trend rimane ampiamente confermato: l’Italia è alle prese ormai da anni con un processo di calo demografico che non è esagerato chiamare spopolamento.
Il punto qui non è tanto ragionare sulle cause, che sono tante e profonde, molto più di quanto credano certi teorici del sussidio come rimedio ad ogni male. La questione è partire da questo trend, che non è un dato ma ci somiglia parecchio, e iniziare a pensare a come sarà l’Italia fra 50 anni, con più anziani che giovani. Compito della politica, senza dubbio. Avendocene una. Ma al quale può contribuire chiunque abbia a cuore questo paese. Meno di quelli che pensate, sicuramente.
Prima di lanciare un concorso di idee per l’Italia coi capelli bianchi e con sempre più spazio – una specie di ospizio a cielo aperto – è bene irrobustirsi con i dati che mostrano come tale esito sia semplicemente ineludibile. Inutile stare qui a pensare a rimedi: non si può fermare una slavina con le mani: la popolazione diminuirà. Per la semplice ragione che non solo le donne italiane fanno pochi figli – la speranza è che arrivino a 1,54 a fronte dell’1,30 scarso di oggi entro il 2065 – ma soprattutto perché, e questo è un fatto che non si può cambiare, diminuiscono costantemente le donne in età fertile. Una conseguenza di decenni di tassi di natalità sotto la soglia di sostituzione.

Chi contasse sul contributo dell’immigrazione, per invertire il trend, dovrebbe ricredersi. Primo perché il successo di certi partiti che fanno la faccia dura contro gli immigrati dovrebbe suscitare qualche domanda sulla nostra reale volontà di accoglierli. Secondo perché le proiezioni Istat incorporano già un contributo netto medio annuo di 165 mila immigrati “che riusciranno solo in parte ad arginare il declino demografico”. Peraltro gli immigrati, una volta che diventino avvezzi alle nostre consuetudini, riducono anch’essi la natalità. Sarà colpa dell’aria o dell’acqua, chissà.
Poiché lo spopolamento è ineludibile, possiamo persino provare a immaginarne gli effetti sulla società. Da qui al 2065 il prezzo più alto lo pagherà la popolazione attiva, quella che dovrebbe lavorare, ossia compresa fra i 15 e i 64 anni che scenderà dall’attuale 64% al 55%, mentre gli under 15 diminuiranno di appena l’1%, portandosi dal 13 al 12%. Ciò implica che i nove punti persi dalla popolazione attiva e il punto perso dai più giovani si trasferirà nella classi più attempate. Gli over 65, infatti, passeranno dal 23 al 33%. Più di uno su tre. Gente che vorrà una pensione e un’assistenza sanitaria.
Se agli over 65 sommiamo gli under 14, abbiamo che complessivamente il 45% della popolazione sarà dipendente dal 55% della popolazione attiva. Che sarebbe sostenibile se tutta la popolazione attiva lavorasse, e ovviamente così non è. Lo scenario più realistico, al contrario, è di una minoranza sempre più risicata di lavoratori – oggi sono circa 23 milioni su 60 milioni di abitanti – che dovrà occuparsi di una stragrande maggioranza di inoccupati.
Il nostro concorso di idee per l’Italia del 2065 possiamo farlo partire da qui.
Istruzione e reddito: il binomio che l’Italia ha dimenticato
L’ultimo Rapporto annuale Istat, fra le tante suggestioni che offre, ne sottolinea una non abbastanza ribadita in un paese come il nostro, peraltro reduce da un rovinoso lockdown delle scuole del quale ancora non si indovina la fine: il rapporto strettissimo che lega la qualità dell’istruzione al livello del reddito.
Sembra una cosa ovvia, ma non lo è. Molti trascurano di osservare come il clamoroso fallimento della nostra istruzione pubblica, che divora moltissime risorse ma ancora non riesce ad esprimere la qualità (e la quantità) di istruzione diffusa di cui abbiamo bisogno è una delle cause del livello asfittico della nostra capacità produttiva e quindi dei redditi che essa è capace di esprimere. Peggio ancora, non siamo ancora nemmeno riusciti a far capire ciò che sanno tutti: un livello adeguato di istruzione è il miglior viatico possibile – a meno che non si sogni di fare la velina o il calciatore – per garantirsi un livello adeguato di reddito.
Quanto al primo aspetto, i dati Istat lasciano poco spazio all’immaginazione. Ancora nel 2019 l’Italia contava solo il 62,1% di persone di età compresa fra i 25 e i 64 anni in possesso di un diploma secondario, a fronte di una media dell’Ue a 27 – esclusa l’UK – del 78,4%. Siamo migliorati di 13,5 punti, rispetto a un quindicennio fa. Il è sicuramente positivo, pure se suona alquanto sconcertante che settant’anni di istruzione pubblica non è bastata a portarci a livello dei paesi europei più avanzati.
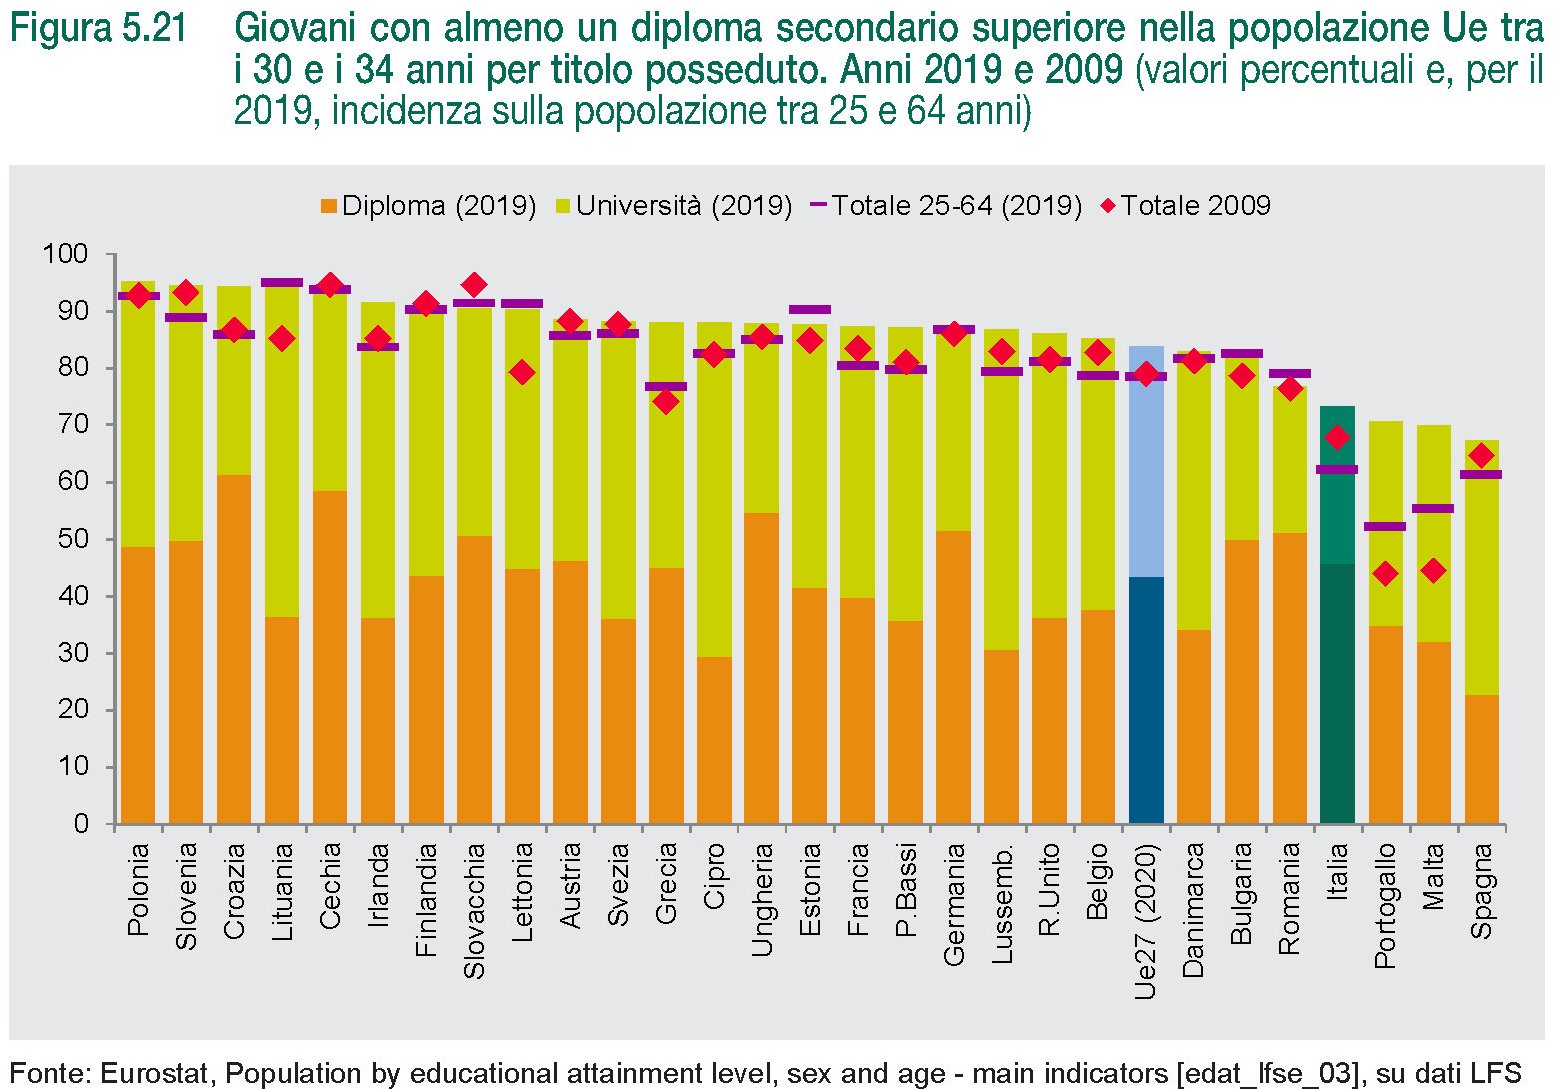
Si più pensare che questo divario dipenda in buona parte dall’anagrafe, ossia dalla numero elevato di anziani che – storicamente – sono in media meno istruiti. Ma i dati ci dicono che in Europa l’84% dei giovani 30-34enni hanno un diploma. Da noi meno del 75%. E se guardiamo all’istruzione universitaria, poi, il quadro è persino più scoraggiante: i 30-34enni con titoli universitari nel nostro paese sono il 27,6% contro il 40,3% per l’Ue27. Siamo gli ultimi nell’Unione insieme alla Bulgaria.
Il dato aggregato riferito all’Italia nasconde molte differenze regionali, ovviamente. e questo vale non solo per le quantità di titoli di studio, ma anche per la qualità di questi titoli. L’incidenza dei laureati è alta in Emilia Romagna, Lazio, Lombardia e Friuli, bassa in Sicilia, Puglia e Calabria, dove rimane ancora elevata la dispersione scolastica.
Quanto alla qualità, i test di Pisa rappresentano un livello medio di conoscenze non particolarmente esaltante, per non dire deprimente.
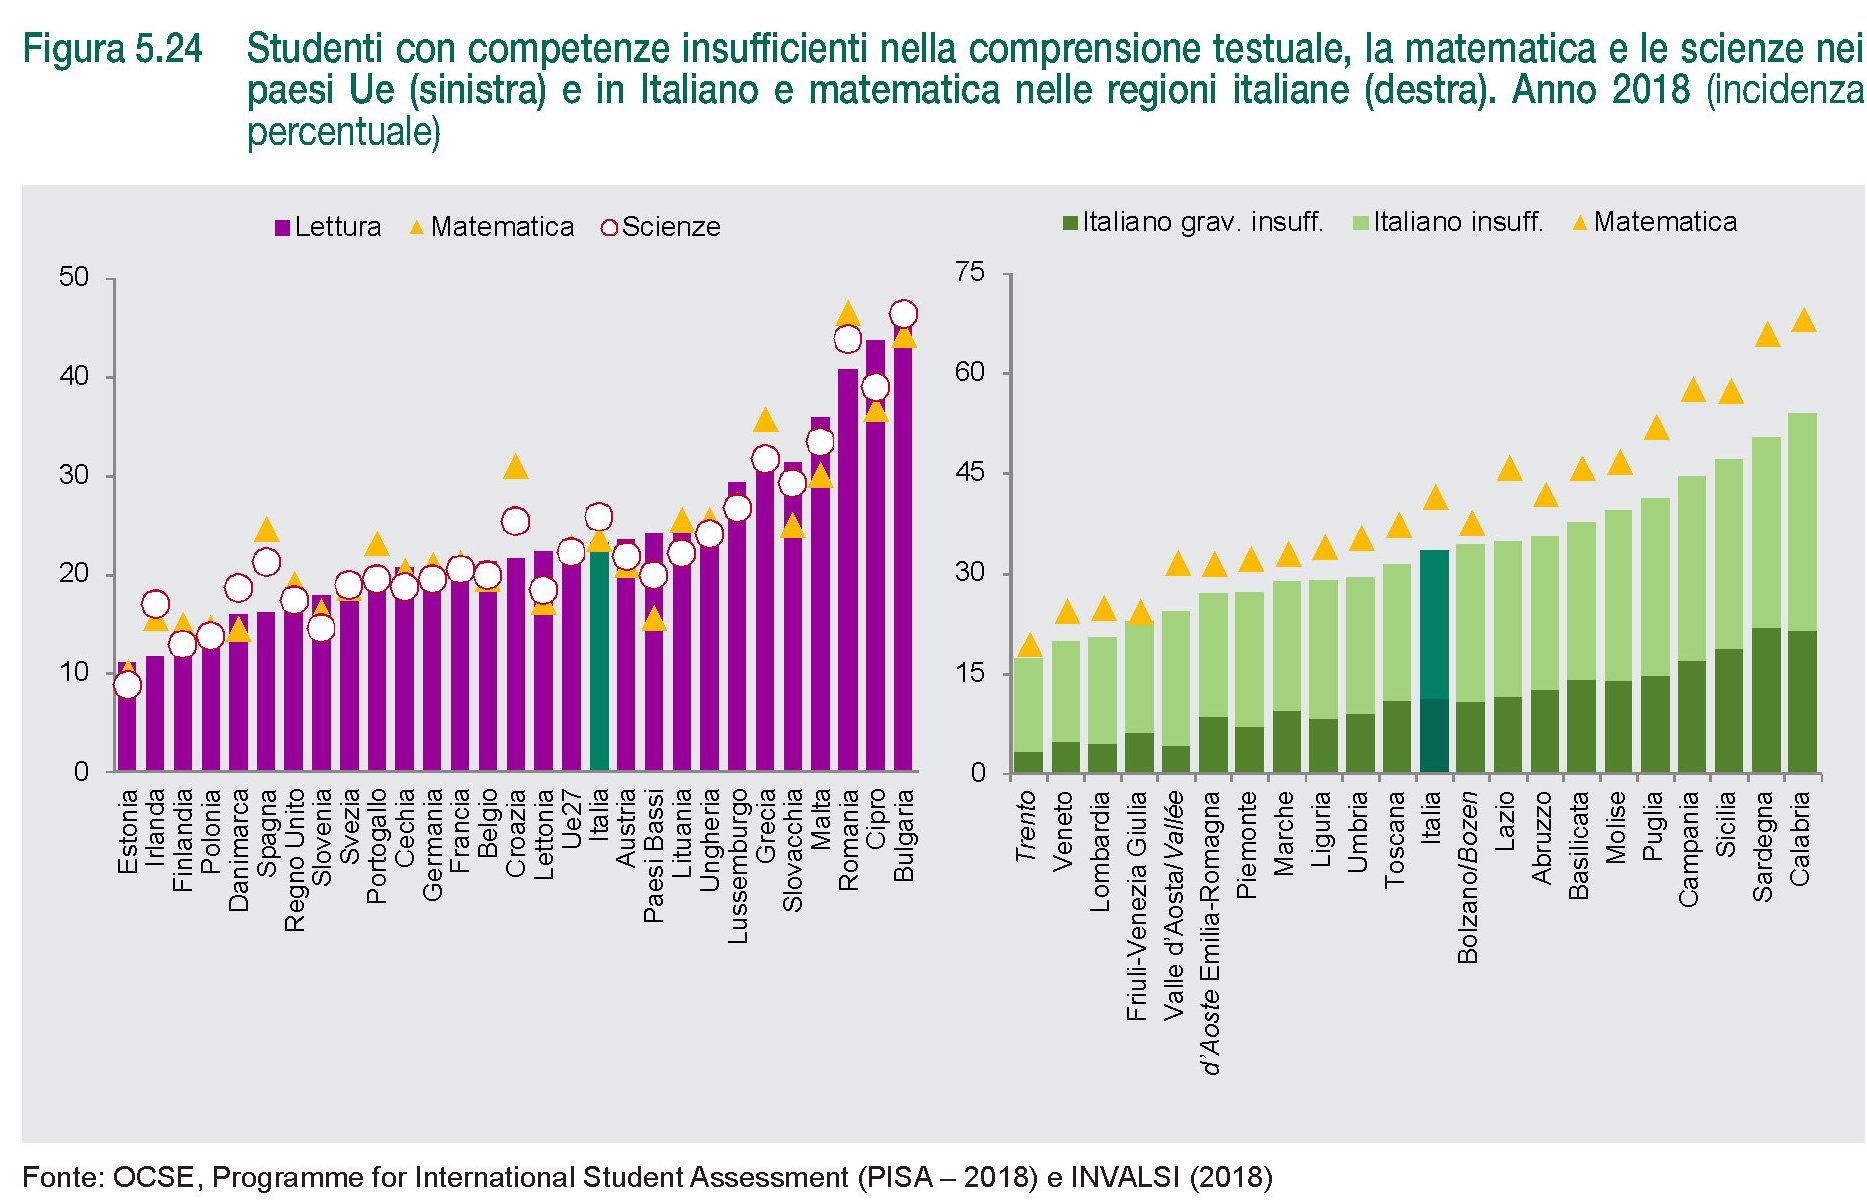
La media italiana mostra che fra fra il 20 e il 30% degli studenti hanno difficoltà con l’Italiano, la matematica e le scienze, e le differenze regionali disegnano un quadro persino peggiore, con intere regioni dove le competenze scolastiche sono ampiamente insufficienti.
Questa situazione impatta ovviamente sulle prospettive di impiego. Istat ci ricorda che i “tassi d’occupazione degli adulti tra i 25 e 64 anni con titolo universitario sono,
in Italia e nell’Ue27, più elevati di quasi 30 punti rispetto a quelli con al più la licenza media: di questi, circa 10 punti percentuali rispetto ai possessori di diploma secondario superiore, che a loro volta hanno tassi d’occupazione più elevati di quasi 20 punti percentuali rispetto a chi è meno istruito”.

Questo non vuol dire che chi si laurea trova subito un lavoro sicuro e remunerativo, come si diceva una volta. Ma che una buona istruzione è uno strumento efficace per avere le carte in regola e provarci.
Il contrario consegna i giovani alla nullafacenza o ai lavori meno remunerativi: i diplomati hanno un reddito superiore del 34% a chi ha al più la licenza media, e la laurea conferisce un premio aggiuntivo di un ulteriore 37%. A meno che non si diventi calciatori, appunto.
 The Walking Debt
