
Categoria: Annali
La Chat di Crusoe con @liukzilla: I salari Usa pronti ad accelerare
Questa settimana Crusoe (C) si è piacevolmente intrattenuto con bondZilla (B) @liukzilla
C Buongiorno. Vorrei cominciare con due dati di giornata. Il primo è relativo alla Germania, dove i prezzi all’ingrosso sono aumentati del 4% a gennaio 2017 rispetto a gennaio 2016. Il secondo è relativo agli Usa, dove i prezzi alle importazioni e alle esportazioni sono ai massimi da quattro anni. Siamo all’alba dell’arrivo dell’inflazione?
B Buongiorno a te. Devo ammettere che certi dati di inflazione sulla filiera, produzione, ingrosso e in parte al consumo, iniziano ad alzare la testa. Per dire che stiamo entrando in un nuovo regime inflazionistico però servono altre conferme. La maggior parte del contributo di questi indicatori proviene dalla componente energetica: basti pensare che il prezzo del petrolio in euro è salito del 80% durante gli ultimi 12 mesi.
C Ad esempio quali conferme?
B Le conferme devono provenire dalle dinamiche domestiche dei redditi, quindi alla dinamica del PIL nei vari paesi. Negli USA, per esempio, la dinamica del mercato del lavoro suggerisce una situazione in cui l’inflazione può essere un tema nell’arco dei prossimi 12/24 mesi.
C Da quello che vedo non è che i dati sulla dinamica del pil siano brillanti. L’ultimo dato che ho trovato è quello del Giappone, siamo intorno all’1% di crescita nel 2016.
B Il Giappone merita sempre un discorso a sé: alcuni indicatori del mercato suggeriscono un forte mismatch fra domanda e offerta mentre la dinamica salariale rimane modesta.
C Mentre negli Usa, se non ricordo male, la dinamica delle retribuzioni è alquanto robusta, più o meno sempre al di sopra della produttività. Per questo pensi che ci possano essere segnali inflazionistici nei prossimi 12/24 mesi?
B Credo che negli USA siamo vicini alla “cuspide” della curva di Phillips. Vale a dire il momento in cui domanda e offerta di lavoro portano ad una significativa accelerazione della dinamica dei salari. Anche osservando altri indicatori che in passato mostravano difficoltà a fa incontrare domanda e offerta, adesso sembrano coerenti con una sostenibilità dei livelli occupazionali con salari più alti.
Il resto della Chat è disponibile su Crusoe. Per leggerlo è necessario abbonarsi. Tutte le informazioni le trovi qui.
La lenta estinzione dei negozianti
Il profondo sommovimento economico e politico reso possibile dalle tecnologie digitali si potrebbe rappresentare con una sola parola: disintermediazione, ossia eliminazione dei corpi intermedi che separano un bene o un servizio da chi vuole fruirne. Qualche esempio aiuterà a comprendere. Fra la fonte di un’informazione e chi fruisce dell’informazione ci sta di solito un corpo intermedio, ad esempio un giornale. Fra la sovranità politica e l’esercizio di questa sovranità ce ne sta un altro, ad esempio un politico eletto o un’istituzione. Fra chi produce un frullatore e chi lo compra ce ne sta un altro ancora, ad esempio un negozio.
Questa organizzazione dura da secoli e ancora è quella che va per la maggiore. Con la differenza che oggi viene questionata sempre più fermamente, e non solo da cittadini delusi dalla politica che pensano di poter votare le leggi on line. Ma anche dagli smanettoni che creano monete virtuali e sistemi di pagamento come Bitcoin per disintermediare le transazioni monetarie e liberarsi delle banche. E ancora di più dai produttori, che hanno scoperto di poter tagliare drasticamente la catena di distribuzione, e quindi riportare profitti su di sé, consentendo al tempo stesso di far risparmiare anche il consumatore. In sostanza produttori e consumatori si dividono le spoglie del povero commerciante, ossia il soggetto che mediava fra il bene e il consumatore, che ormai sta gradualmente scomparendo. Nell’epoca di internet non serve una persona che compri per rivendere. Bastano un computer e uno spedizioniere e una struttura che gestisca il back office delle transazioni on line.
Questa tendenza la sua può osservare guardando una tabella che ho trovato su uno studio recente di Credit Suisse.
Il resto dell’articolo è disponibile su Crusoe. Per leggerlo è necessario abbonarsi. Tutte le informazioni le trovi qui.
Il nuovo numero di Crusoe: L’estinzione dei negozianti. Grazie a @liukzilla per la splendida Chat
Si chiama disintermediazione ed è il processo, frutto dell’evoluzione tecnologica, che sta cambiando sostanzialmente non solo il paradigma economico, ma anche quello sociale e politico. Le persone non vogliono più corpi intermedi fra sé e il proprio bisogno. Mi serve un passaggio? Uso una app che me ne trova uno non chiamo un tassista. Voglio informarmi? Vado a leggere la fonte, non compro un giornale. Mi serve un libro? Lo compro su Amazon, non mi serve un libraio.
Questa settimana su Crusoe osserviamo come la disintermediazione stia gradualmente facendo scomparire la vecchia professione del negoziante, ormai sostituito da un computer e uno spedizioniere. Nei prossimi numeri faremo altre ricognizioni, ma prima ancora bisogna comprendere che questa evoluzione è intrinseca nella nuova globalizzazione rappresentata dall’economia digitale, e poi che i corpi intermedi – e lo stiamo vedendo con la protesta dei tassisti – non si estingueranno senza combattere.
Questa settimana troverai anche una bellissima Chat con @liukzilla, che è un vero viaggio nella contemporaneità economica. Abbiamo chiacchierato amabilmente a lungo, quindi te la puoi godere poco alla volta. Alla fine avrai molto più chiaro di prima quello che sta succedendo intorno a noi, e speriamo ti aiuti a fare le scelte giuste ogni giorno.
La lettura della settimana è dedicata al rapporto Ocse sull’Italia, presentato pochi giorni fa a Roma. Viene fuori un paese complicato, con qualche progresso e tante cose da sistemare. Leggerlo aiuta a sapere e a capire. Infine, le nostre notizie invisibili, quelle che leggi solo su Crusoe.
Buona lettura. Ci rivediamo il 24 febbraio.
Crusoe è una newsletter che si può leggere solo abbonandosi. Tutte le informazioni le trovi qui.
Cartolina: Il bond del secolo

Viviamo tempi straordinari. E’ un’epoca che, malgrado si dica il contrario, nasconde profonde sacche di fiducia fra le pieghe dello sconforto. E dentro queste sacche ci sono ricchezze altrettanto celate dalla vulgata pauperistica, che piace tanto ai politici che campano sul piagnisteo e alle coscienze pelose degli osservatori, che discorrono d’ineguaglianza dall’alto di invidiabili provvidenze. Soprattutto è un’epoca che incoraggia l’iperbole, somigliando in ciò al vivere economico di due secoli fa, quando le famiglie borghesi compravano titoli perpetui al 5% e così assicuravano rendite per sé e gli eredi, che mai avrebbero pensato questionate da rivolgimenti politici o guerre. Che invece arrivarono e distrussero ogni cosa. Oggi come ieri, e ce lo dice l’Ocse, la rendita (quasi) perpetua torna sul tavolo dei ragionieri dei governi, i gestori del debito pubblico, sotto forma di bond che arrivano a scadere fra cent’anni. La perfetta rappresentazione del secolo economico basato sul debito, che segna quest’epoca felice e insieme triste per il troppo benessere di alcuni a danno di altri. Il bond del secolo è stato emesso da Irlanda, Messico e Belgio. Altri governi si sono fermati a 70 anni, molti, compreso il nostro, a 50, tutti almeno a 30. In generale, il volume delle emissioni di bond oltre i 30 anni è triplicato dal 2006. E’ chiaro che ai governi, ai tassi minimi di oggi, conviene indebitarsi per periodi lunghissimi. Ma il vero eroe è chi lo compra un bond a 100 anni, poiché dimostra una fiducia commovente nel futuro. Dovremmo essergliene grati.
Cronicario: Voglio aprire un conto alla Bce
Proverbio del 16 febbraio Un albero in fiore è visitato dagli insetti
Numero del giorno: 167,1 Costo medio di una settimana di affitto a Londra
Lo so che stanno succedendo tante cose importanti. Ad esempio sono usciti i dati sul commercio estero italiano, che parlano di aumento sia dell’import che dell’export e meriterebbero una disamina attenta. Oppure c’è Snapchat che prova a sfilare 3,2 miliardi agli investitori in cambio non si capisce di cosa, visto che i profitti di Snapchat somigliano a quelle delle chat che hanno reso celebre la compagnia: scompaiono dopo 24 ore.
Però la notizia che difficilmente vi racconteranno – per la semplice ragione che è una buona notizia – è un’altra: la Bce ha presentato il suo bilancio 2016. Ed è un bilancio straordinario. Pieno di buone notizie e di sani profitti.
Perché vi stupite? La Bce è una banca, mica una Onlus. E guadagna bene, altroché. L’anno scorso ha portato a casa 1,19 miliardi di euri, in crescita rispetto agli 1,08 del 2015. E il grosso l’ha fatto grazie agli interessi sui titoli in portafoglio, come una qualunque Goldman Sachs, che infatti è una banca pure lei. Con la differenza che la Bce non conosce sofferenza, al contrario: se la gode. Specie da quando spende a manica larga col QE. Nel 2016, infatti, in Net interest income è passato da 1,475 miliardi a 1,648, che comunque è un bel guadagnare, nel tempo in cui le banche piangono miseria. Quelle europee almeno.
Già perché negli Usa hanno risolto il problema alla radice. Non ci crederete, non ci credevo neanch’io, ma dal 2008 in America non nasce più una banca.

Perciò, tornando alla nostra Bce, e in attesa che anche da noi si compia il nostro destino bancario, mi è venuta in mente questa straordinaria idea per tenere i miei quattro soldi al sicuro: aprire un conto alla Bce, che non può fallire, non le mancano mai i soldi e quando abbaia i cani del mercato scappano via, al contrario di come succede alle altre banche.
Che dici Mario?
A domani.
Cosa ci insegna il tormento infinito della Grecia
Riavvolgendo il nastro della cronaca, d’improvviso il dibattito fra Ue e Fmi ci riporta all’estate del 2015, quando i prestiti in scadenza che la Grecia avrebbe dovuto in qualche modo onorare a pena di default, infiammarono di chiacchiere vacue e manifestazioni di piazza le nostre giornate di allora, mentre i narratori del mainstream raffiguravano la solita storiella della Grecia buona contro i creditori cattivi – ovviamente tedeschi – e il Fmi, che pure qualche zampino ci ha messo in tutta la faccenda, a far da Grande Mediatore in un partita dove non vince nessuno, e tantomeno i greci. Quell’estate finì con il fondo Esm che accordava un finanziamento da 86 miliardi alla Grecia (l’89% del pil) in cambio del quale il governo avrebbe dovuto fare alcune cose.
Quasi due anni dopo, rieccoci, in un anno funestato da elezioni di sostanza come quelle francesi e quelle tedesche, e di nuovo prestiti in scadenza, che proprio come due anni fa, matureranno d’estate come ciliegie tardive, ma assai meno dolci. Sarebbe bene perciò arrivare bene informati a questo appuntamento, che segnerà l’ennesimo tentativo di palingenesi dell’eurozona, probabilmente esaurendosi nella solita proroga accompagnata da ulteriore prestito e magari un sostanzioso haircut. Specie dopo che il Fmi, nel suo ultimo staff report l’ha messo pure per iscritto che il debito greco è insostenibile e che servono sforzi da parte dei partner europei, giudicati già assai generosi, per permettere ai greci di andare avanti. Siamo stati facili profeti quando scrivemmo, proprio agli albori di questo blog, che la stagione all’inferno dei greci sarebbe durata almeno una generazione. Il che implica che quest’inferno dovremo patirlo anche noi, italiani ed eurodotati, visto che con i greci condividiamo una moneta che è anche un destino. Nel frattempo l’unico limite è la fantasia. Si legge di tutto sui giornali, persino di possibili defezioni della Grecia dell’euro per adottare il dollaro, a significare del clima che circonda tutta la vicenda e delle ricadute politiche che porta con sé.
Arrivare bene informati, quindi, è un presupposto necessario, che magari aiuta pure ad imparare qualche lezione da questa tormentata vicenda. Ed è bene cominciare col sostanziare in cifre ciò che è successo in Grecia negli ultimi cinque anni. Attingo da documento del Fmi, che riepiloga in questa tabella i principali indicatori macroeconomici. Come si vede, il paese è tornato alla crescita, seppure ancora debole (siamo al livello del 2014), e la disoccupazione è scesa dal 26,5% del 2014 al 23,2 stimato per l’anno scorso che dovrebbe diventare il 21,3 quest’anno. Come aggiornamento giova ricordare che l’ultimo trimestre del 2016 si è concluso con un calo del prodotto, il che non è sicuramente un buon auspicio. E’ interessante notare che gli incassi fiscali, arrivati al 48% del Pil nel 2013 dal 44,1 del 2011 si stima abbiano raggiunto il picco l’anno scorso arrivando al 49,3%, pure se è giusto ricordare che questo dato va letto tendendo a mente che fra il 2011 e il 2013 il pil greco è diminuito parecchio e questo in qualche modo influenza il peso relativo delle entrate sul prodotto.
La stessa considerazione vale per le uscite, che dal 54,4% del pil del 2011, dovrebbero arrivare al 47,4% quest’anno, dopo essere aumentate lievemente dal 47,8 al 49,3 fra il 2015 (data di concessione dell’ultimo prestito) al 2016. La correzione fiscale comunque è stata notevole, se si considera che il deficit/pil era negativo per oltre il 10% nel 2011 e dal 2015 è sceso sotto il 3%. In compenso il debito pubblico sta intorno al 180%, assai lontano dagli obiettivi. Da qui la preoccupazione del Fmi. Sul versante della bilancia dei pagamenti, il saldo di conto corrente viaggia da un triennio intorno allo zero, dal deficit del 10% del Pil del 2011, quindi la correzione è stata profonda anche qui, ma il debito estero rimane elevato: l’anno scorso si stima sia arrivato al 245% del pil dal 188% del 2011. E questa è una lezione che è bene ricordare: i debiti è facile farli, ma è assai difficile liberarsene.
Forse molti l’hanno dimenticato, ma la Grecia vive ancora notevoli restrizioni monetarie. “I controlli di capitale vanno eliminati nel più breve tempo possibile – esorta il Fmi – prudentemente, preservando la stabilità finanziaria”. E questo ci suggerisce la seconda lezione. E’ molto facile essere costretti ad adottare i controlli sui capitali – ricordate l’Islanda? – ma toglierli è molto difficile, specie quando sei un paese che vive grazie al credito estero e hai una montagna di debiti.
La terza lezione ce la ricorda il ritornello delle riforme strutturali, che ormai non risparmia nessuno e tantomeno la Grecia, ancora alle prese con gravi inadeguatezze che il Fmi sottolinea con fermezza, a conferma del fatto che la carota dello sconto sul debito va sempre accompagnata dal bastone delle riforme necessarie per continuare ad avere credito. Questa lezione è la più dura da digerire, perché se è facile dire che bisogna fare le riforme, è assai difficile compierle sul serio, specie quando insistono su consuetudini antiche e difficili da modificare.
La quarta lezione è che un paese in crisi è un pozzo senza fondo. “Eccezionali finanziamenti ufficiali pari a circa 260 miliardi (147 per cento del PIL) hanno contribuito a sostenere l’adeguamento e mantenere la Grecia nella zona euro.
Tuttavia, la Grecia non è riuscita a tornare a una crescita sostenibile, avendo subito una contrazione di oltre il 25% del Pil dal 2008, e di oltre il 60% degli investimenti, con la disoccupazione al livello più alto nella zona euro”.
La quinta lezione è che per quanti sacrifici si possa imporre a un paese, arriva un momento in cui non ce la si fa più, perché non si ha voglia o è troppo difficile. “Le riforme hanno perso slancio – nota il Fmi – in parte riflettendo la fatica associata col costo sociale degli aggiustamenti”. Il Fmi si rende conto che a furia di tirare una coperta corta quella si strappa, ma non può esimersi dal notare “l’incapacità del sistema politico di mantenere il supporto popolare per lo sforzo di riforme necessario, a fronte di un tessuto sociale e politico sempre più sfilacciato e della percezione che i costi di aggiustamento siano stati inegualmente suddivisi a sfavore di alcuni gruppi (ad esempio salariati), mentre altri sono stati protetti”. E questo è il corollario della quinta lezione: un paese in crisi di debito diventa litigioso, ossia tutto il contrario di ciò che serve per superare una crisi.
La sesta lezione è che tutta questa fatica rischia di essere inutile. “L’economia rimane fondamentalmente non competitiva”, scrive il Fmi, e questo malgrado “l’impegno profuso nel programma di aggiustamento”. L’export di beni e servizi, considerato nel periodo 2008-15 rimane ancora negativo, mentre in Irlanda l’export cresceva del 100% e in Spagna e Portogallo intorno al 30-40%. La settima lezione è che fare tagli non basta, se si sbaglia a farli. La Grecia sta in questa situazione a fronte di un aggiustamento fiscale strutturale del 16% del Pil. Chiedersi cosa non abbia funzionato, perciò, dovrebbe essere una sana prassi di gestione della cosa pubblica. Il Fmi ci offre qualche suggerimento. Circa un quarto di questi tagli è stato indirizzato a ridurre i salari del settore pubblico e le pensioni, mentre il resto è stato dedicato a tagli di spesa discrezionali. Senonché “i salari sono diminuiti, ma il problema è migrato sulle pensioni a causa dei pensionamenti anticipati, che hanno condotto una aumento della spesa previdenziale fra il 2010 e il 2015”. Col risultato che il sistema pensionistico “rimane altamente squilibrato con un deficit di quattro volte quello dell’euro-area” e poi che il peso fiscale è inegualmente distribuito: “Più della metà dei lavoratori dipendenti sono esentati dal pagamento di imposte personali, a fronte dell’8% della media euro”.
E questo ci porta all’ottava lezione. Il bilancio dello stato è una cosa seria e bisogna utilizzarlo con giudizio. In Grecia “la struttura corrente della finanze pubbliche è fondamentalmente inefficiente, ingiusta e socialmente insostenibile”. Tanta spesa pubblica non è una panacea, al contrario: può essere l’origine del problema se questa spesa, a causa di una sua cattiva configurazione, incoraggia la divisione sociale e l’instabilità, in un paese che ne avrebbe un gran bisogno. Basta fare l’esempio delle banche: “Nonostante tre round di ricapitalizzazione – osserva il Fondo – e il massiccio supporto di liquidità da parte della Bce, la fiducia nel sistema bancario non è ancora tornata e i controlli di capitale sono ancora vigenti”. Le sofferenze (NPLs) sono quasi al 45% dei prestiti totali, quattro volte quelle del 2010, e il sistema finanziario è fragile. Le banche hanno perso il 27% dei loro depositi nella prima metà del 2015, quando si iniziò a discutere dei problemi del paese. Adesso i flussi sono stabili, grazie anche ai controlli sui capitali. Ma il settore privato è ancora profondamente danneggiato e questo si deduce dall’aumento del debito e dal crollo degli investimenti.
Nessuno può sapere come e quando la crisi greca terminerà e come questo tormento che dura anni impatterà sull’eurozona. Soprattutto, aldilà dei vari tecnicismi, nessuno sa veramente come uscirne. E questa è l’ultima lezione. La più triste.
Cronicario: Si prepara lo spauracchio dell’inflazione
Proverbio del 14 febbraio Non fa mai notte dove ci si ama
Numero del giorno: 0,2 Crescita percentuale del Pil nel IV trimestre 2016 in Italia
Siccome vi so innamorati del Cronicario, per il giorno di San Valentino vi regalo una notizia che leggerete sul cronicario globale fra un semestre circa.

La deflazione è passata di moda. E’ stato un attimo, un piccolo pezzo mosso sulla scacchiera e d’improvviso ecco lo spauracchio prossimo venturo farsi strada sulle pagine salmonate dei Grandi Giornali Finanziari: l’inflazione.
Va là, direte scocciati. Ecco qua il giornalista cornacchia (gufo è fuori moda pure) a gracchiare allarmi sconsiderati proprio mentre – e finalmente – lo spauracchio della deflazione, che evocava debt-deflation in stile anni ’30, sta evaporando.

Però vedete, il punto è proprio questo: ci siamo fatti un giro nei ’30, anni di deflazione e perdita di prodotto. Ora ce ne faremo un altro nei ’70, anni di stagnazione e inflazione.
Perché vi regalo questa rottura di scatole a San Valentino? Il caso ha voluto che oggi uscissero una messe di dati sul Pil e sull’inflazione di mezzo mondo. Non ve li dico tutti perché sennò mi denunciate alla protezione lettori. Ma devo farvene sapere almeno un paio. Fra i pezzi grossi si segnala il dato del Pil dell’eurozona che Eurostat ha rappresentato in questa curva dall’andamento vagamente piatto. D’altronde l’ultimo trimestre la crescita è stata dello 0,4% e su base annua dell’1,7.

Una roba che somiglia a quella giapponese, con l’ultimo trimestre in crescita dello 0,2% e l’annuale all’1%, manco fosse l’Italia.

Nella patria di Mister T la crescita è quella che è: meno dell’eurozona su base annua e non vi devo dire nient’altro.

Che rimane? Ah si, i brexittari dell’UK. I confronto ai giapponesi e agli eurodotati sembrano dei furetti col loro +0,6 su base trimestrale e con il loro 2% stimato su base annua, comunque in calo dal 2,2% del 2015 e dal 3,1% del 2014. Ma il dato più interessante arrivato oggi dall’Uk è un altro: quello dell’inflazione.

Di che stiamo parlando? Ad esempio dell’aumento del prezzo delle case del 7,2% in media nel 2016 o, peggio ancora, dell’aumento del prezzo delle materie prime, aumentati del 20,5%. Sappiate che l’unico paese dove i prezzi sono rimasti a zero crescita è la Svizzera. Nel resto d’Europa è partita la rincorsa dei prezzi. Gli Usa seguono alla grande. E ancora il meglio deve venire.
Volevo dirvi di più, ma mentre sfogliavo il cronicario globale l’occhio mi è caduto su questo pregevole artefatto che ho trovato sul canale Twitter della Commissione Ue.

Inutile dire che mi sono commosso. Soprattutto perché la dichiarazione d’amore era motivata dal fatto che l’Ue ci consente di “essere uniti nella diversità, viaggiare liberamente, andare all’Erasmus e scegliere di vivere e lavorare in un’altro paese Ue”.
Poi mi sono svegliato.
A domani.
La Chat di Crusoe con @keynesblog: Successo tedesco frutto del mix fra stato e mercato
Questa settimana Crusoe (C) si è piacevolmente intrattenuto con Guido Iodice curatore del sito keynesblog.com, @keynesblog (K)
C. Buongiorno Guido, vorrei partire dall’attualità. Sono appena usciti i dati sui nuovi ordini in Germania (+5,2% a dicembre) e sulle retribuzioni reali (+1,8% nel 2016). Te li aspettavi?
K. Sono anni che i più anti tedeschi prevedono disastri per la Germania, che puntualmente non si verificano. La Germania ha avuto la capacità di trovare nuovi mercati di sbocco e nonostante la crisi dell’eurozona degli scorsi anni ha aumentato il suo surplus puntando fuori dall’area euro. Il dato attuale è invece frutto della crescita della domanda interna e della ripresa di alcuni paesi dell’eurozona. La realtà è che la Germania è una macchina quasi inarrestabile. Per fermarla servirebbe una guerra. Spero che The Donald si limiti a quella delle parole.
C Mi sono sempre chiesto quale sia il segreto del successo dell’economia tedesca e soprattutto come faccia a rimettersi in piedi ogni volta. Ma a quanto pare la Germania ispira più antipatia che curiosità. Tu come la vedi?
K Vi sono molti elementi, alcuni dei quali sono legati alla contingenza, altri sono invece una costante nella storia tedesca. Tra questi direi i fattori istituzionali. Uno stato che funziona come un abilitatore del settore privato (si pensi alla KfW) permettendo di affrontare brillantemente sfide che per altri sono più complicate. Un’industria con una dimensione ottimale delle imprese, a differenza della nostra. Una certa spregiudicatezza nel perseguire l’interesse nazionale e soprattutto dei campioni nazionali. E un certo grado direi di programmazione economica. Può sembrare un’eresia dirlo ma la patria dell’ordoliberismo è molto poco liberista. Il suo successo è frutto di un mix di stato e mercato. Pensa alle riforme del lavoro: lo scopo era di contenere i salari. Ma quando è stato necessario hanno aumentato le retribuzioni, anche quelle dei minijobs, e istituito il salario minimo. In pochissimo tempo e con una sostanziale unità di intenti tra governo, industria e sindacati. Persino un paese ben organizzato come il Giappone non vi è riuscito.
Il resto della Chat è disponibile su Crusoe. Per leggerlo è necessario abbonarsi. Tutte le informazioni le trovi qui.
Cronicario: La resilienza degli aruspici di Bruxelles
Proverbio del 13 febbraio L’acqua di febbraio è promessa per il granaio
Numero del giorno: 0 Tasso di inflazione Svizzera a gennaio 2017
Son tutti bravi a sfottere gli antichi, che mantenevano una corte di sfaccendati a sventrare animali e leggere le viscere per indovinare il futuro. Costoro, gli aruspici, era gente bennata, mica come noi, indovinatori occasionali. E tuttavia oggi li sfottiamo: figurati se si può indovinare il futuro sbirciando fegatini di pollo.
Infatti serve altro. Abitare a Bruxelles, intanto, e magari trovare lavoro nella Commissione Ue che ha rilasciato proprio poco fa le sue previsioni invernali sull’economia europea. I nostri moderni aruspici sono stagionali. E l’ha fatto senza sventrare niente che respiri Forse, qualche computer che sarà collassato dovendo digerire una mole di dati che stenderebbe un esercito. E la cosa incredibile è che tutti li hanno presi sul serio.
Ne è venuta fuori una raccolta di previsioni che solo un maniaco leggerebbe. A me basta sapere che la ripresa economica è prevista duri quest’anno e anche il prossimo e il successivo, e che per la prima volta da un decennio tutte le economia sono previste in crescita nei tre anni considerati. Gli aruspici di Bruxelles non vanno oltre il triennio, e poco importa che non ci azzecchino quasi mai. Comunque continuano a farle, le loro previsioni. “La crescita si è dimostrata resiliente l’anno scorso”, osservano. E per un attimo dubito che stiano parlando della crescita economica. I veri resilienti sono loro, altroché.
In ogni caso, questo è quello che ci tocca.
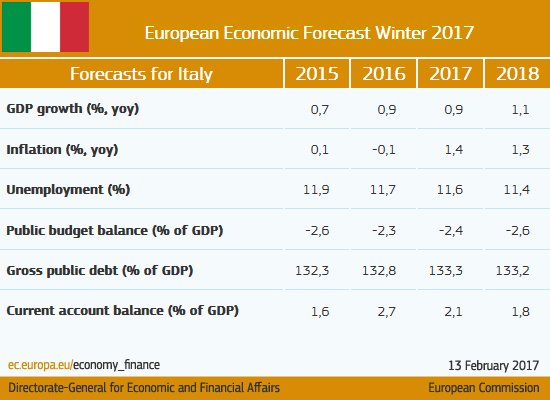
Gli aruspici di Bruxelles, e questa è una delle ragioni del loro successo, hanno una buona parola per tutti. Persino per la Grecia, che “mostra segni di ripresa collegati all’applicazione del programma”.
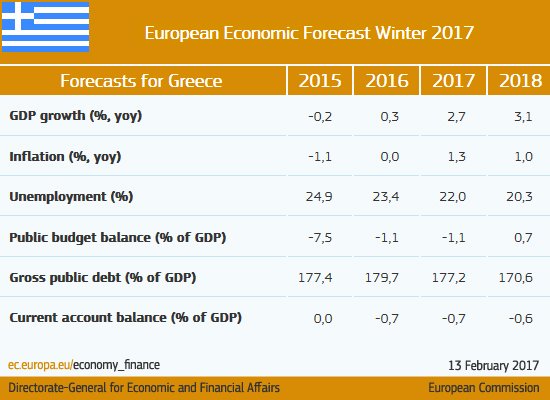
Mentre per i campioni dell’EZ si parla di momento robusto fra nuove sfide.
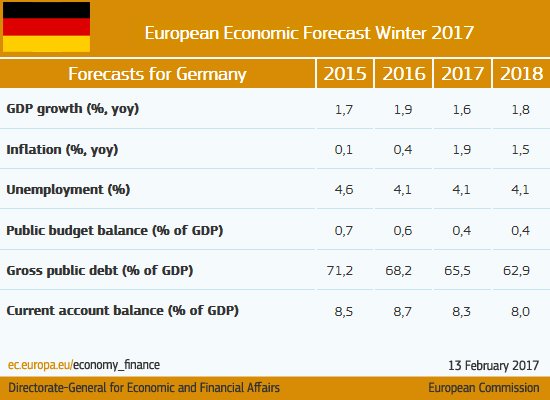
Fra le sfide tedesche immagino sia contemplata anche quella difficilissima di tenere il saldo di conto corrente sotto il 10% del Pil.
Difficilissima almeno finché non ci mette lo zampino Mister T, che ormai spaventa più della mosca tsé tsé. Guardate che roba gira negli States.
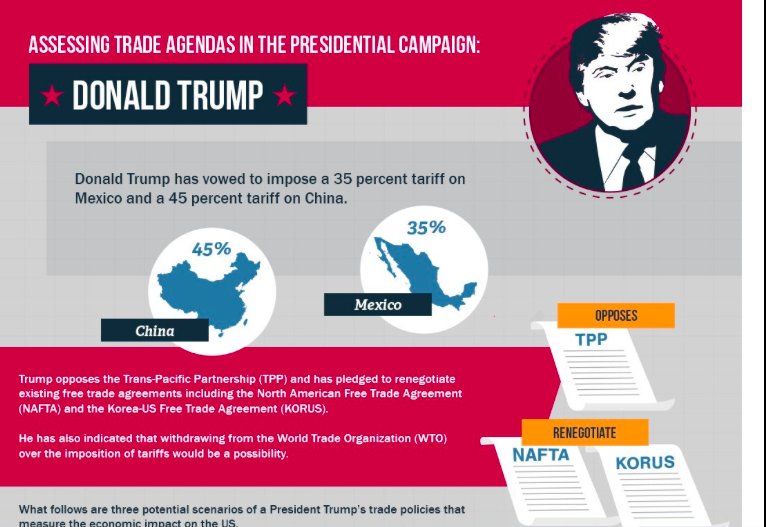
La guerra commerciale che il neo presidente minaccia di fare un giorno sì e l’altro pure spaventa tutte le anime belle in patria, e probabilmente anche qualcun altro dall’Europa al Pacifico. Il Giappone, per esempio, che dopo Cina e Messico è il terzo per surplus commerciale verso gli Usa. Sarà sicuramente un caso, ma oggi è uscito il dato sul pil nipponico, cresciuto dello 0,2% nel quarto trimestre, in deciso rallentamento. Sembra l’inizio di un film per nulla edificante.
E poi c’è il Canada ovviamente.
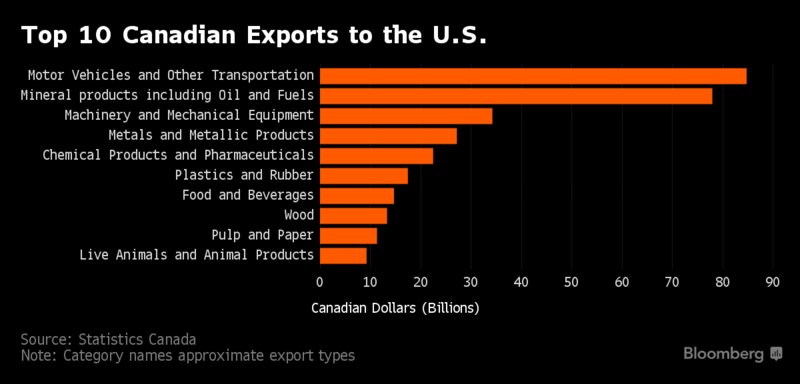
che col Messico condivide il trattato Nafta che Trump ha detto di voler rinegoziare. Un problemino non da poco, atteso che il Canada spedisce negli Usa il 76% del suo export totale. Speriamo sia resiliente.
A domani.
Caccia al tesoro delle multinazionali
L’altra faccia della nuova globalizzazione, della quale abbiamo parlato sul numero otto di Crusoe, è inevitabilmente una nuova tassazione globale. In tal senso alle enormi opportunità che offre l’economia digitale, come strumento di diffusione di business, corrispondono enormi sfide sul versante della tassazione che per loro natura non possono che essere trans-statali. Ciò spiega perché la questione fiscale, una volta esclusivo appannaggio degli stati nazionali, sia finita sui tavoli delle organizzazioni internazionali che, meglio di altri, sono in grado di sfruttare gli asset che offre l’economia digitale: enormi basi di dati sulla ricchezza che viaggiano nello spazio di un click.
Si parte da qui per costruire strumenti capaci di captarne l’evoluzione e le furbizie, che inevitabilmente si annidano nelle pieghe di regimi fiscali sovente compiacenti. La polemica sui paradisi fiscali è troppo nota perché si abbia bisogno di ricordarla qui. Meno nota, e assai più interessante, è il dibattito che si sta sviluppando sulla questione della tassazione dei grandi giganti di internet, che poi sono le colonne dell’economia digitale. Dalle cronache emergono ogni tanto sbuffi di fumo che fanno capire che qualcosa cuoce in pentola, ma di concreto si è visto ancora poco. La natura stessa dell’economia digitale, smaterializzata, invisibile e sfuggente, rende molto difficile immaginare che uno stato possa inventare da solo gli strumenti necessari per costringere i signori della rete a versare qualche goccia dei loro profitti nelle sue esauste contabilità. Anche perché questi giganti, in gran parte residenti in California, le tasse le pagano già negli Stati Uniti.
Ciò che si vorrebbe aggredire infatti non è l’evasione, ma l’elusione fiscale, ossia gli stratagemmi per pagare meno quello che dovrebbe essere più caro. Il caso sollevato dall’Unione Europea su Apple e le tasse irlandesi è l’esempio forse più noto degli ultimi tempi. Mentre di recente l’Australia ha iniziato a discutere di una tassa su tutte le transazioni on line, che valgono circa 7,3 miliardi di dollari.
Il resto dell’articolo è disponibile su Crusoe. Per leggerlo è necessario abbonarsi. Tutte le informazioni le trovi qui.

