
Categoria: Annali
Il nuovo numero di Crusoe: La globalizzazione delle tasse. Grazie a @Keynesblog per la splendida Chat
Questa settimana Crusoe ti racconta l’altra faccia della nuova globalizzazione, della quale abbiamo discusso nel numero otto: la globalizzazione delle tasse. Dal 2009 sono state sviluppate diverse iniziative internazionali per provare a drenare ricchezza dalle casseforti delle multinazionali, che fanno arbitraggio fiscale sfruttando le asimmetrie regolatorie che insistono fra i differenti paesi. Anche questa è una delle conseguenze della crisi, che ha reso gli stati sempre più bisognosi di risorse, e insieme del progresso tecnologico, che ha semplificato e reso endemiche la pratiche di elusione fiscale.
L’occhio degli osservatori, che sono entità sovranazionali come l’Ocse o il Fmi, si è concentrato sui giganti di internet, che però non sono gli unici ad aver goduto dei vantaggi della globalizzazione. Ma spuntarla è molto difficile.
Di globalizzazione parliamo anche con @Keynesblog, nella nostra Chat, dove abbiamo affrontato un viaggio straordinario nella cronaca e nella storia, con un occhio sui tormenti dell’eurozona, alle prese con l’ennesima messa in discussione del suo futuro, fra crisi greca ed elezioni franco-tedesche (e forse italiane) e l’incognita Trump+Brexit che sembra fatta apposta per generare inquietudini.
La lettura di questa settimana è una sintesi dell’ultimo Quarterly bulletin della BoE, dove si analizzano la ragioni per le quali le imprese britanniche hanno investito meno di quanto avrebbero potuto, utilizzando una nuova metodologia di raccolta delle informazioni che permette una visione più dettagliata dei problemi incontrati. La questione dell’andamento stracco degli investimenti, che abbiamo affrontato nel numero nove di Crusoe, merita di essere seguita a approfondita, trattandosi di questione strategica per il nostro futuro.
Chiude il numero una selezione delle nostre “notizie invisibili”, ossia quelle che trovi solo su Crusoe.
Ci rivediamo il 17 febbraio.
Crusoe è una newsletter che si può leggere solo abbonandosi. Tutte le informazioni le trovi qui.
Cartoline dal Maître: L’età dell’acciaio in Europa
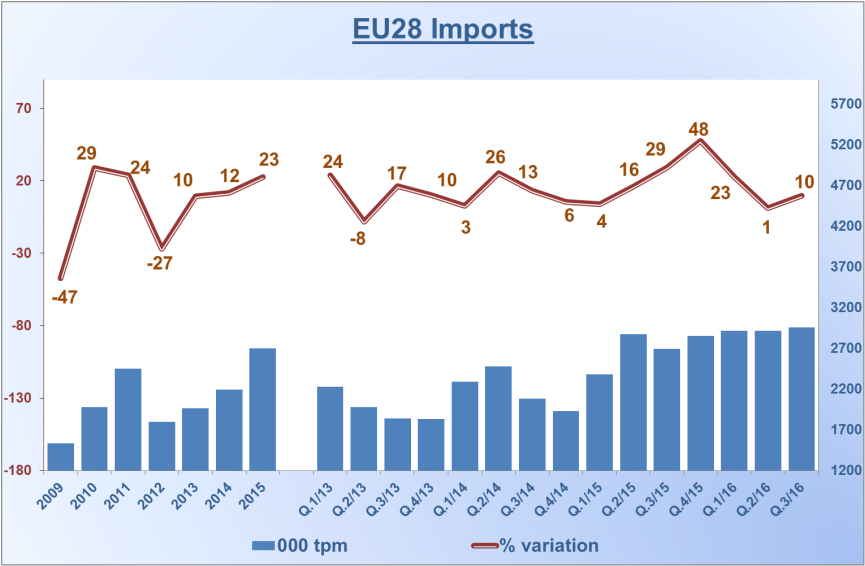
L’acciaio è la materia dei nostri sogni di progresso, che decliniamo in grattacieli sempre più grandiosi, e quindi costruzioni, mezzi di trasporto sempre più veloci, e quindi mobilità, scambi internazionali, e quindi commercio. L’acciaio, perciò, è stato sin dal dopoguerra ed è tuttora al centro di infinite diatribe. Delle più recenti trovo traccia nell’ultimo Economic and steel market report rilasciato da Eurofer, associazione europea di produttori di acciaio dal quale ho estratto la cartolina di oggi, che racconta l’evoluzione della domanda di acciaio nel 2016, cresciuta a una percentuale pressoché uguale a quella del Pil (1,8% vs 1,7%). La materia dei nostri sogni, appunto.
Insieme crescono le tensioni verso chi esporta acciaio a basso costo in Europa, che ne ha importato il 25% dall’estero, nella seconda metà del 2016. Poco più del 50% di questo export in Europa lo fanno Russia, Cina e Corea del Sud. In alcune produzioni la Cina pesa oltre il 60% dell’export totale in Europa. Perciò i produttori europei chiedono protezione alla Commissione Ue, lamentando che molte economie sussidiate possano vendere a prezzi che spiazzano i concorrenti. Fra i sogni, dell’età dell’acciaio quello della protezione è il più confortevole. E insieme il più ingannevole.
La verità nascosta del commercio Usa con i cinesi
Ora che il mondo ha riscoperto il protezionismo, si dibatte lungamente sui mali provocati dalla globalizzazione e gli Usa hanno eletto un presidente che ha fatto dello stigma verso i suoi creditori commerciali – Cina in testa – la cifra del suo successo, vale la pena spendere qualche minuto per ascoltare, sul sito della Fed di S. Louis, il podcast con Max Dvornik, economista ricercatore della banca, che un paio di anni fa ha rilasciato insieme con altri un paper interessante quanto dimenticato che si intitolava Trade and labor market dynamics.
Lo so, il titolo è scoraggiante, come quasi sempre accade nelle ricerche economiche, ma la resa vale la spesa, se lo leggete, perché aiuta il curioso che voglia capire senza pregiudizi a ricordare che c’è sempre un rovescio della medaglia nelle storie che sono diventate popolari, come quella – addirittura popolarissima – che la Cina abbia distrutto milioni di posti di lavoro nel mondo, e particolarmente negli Stati Uniti, finendo così col generare quella sorta di rivolta sociale, ormai etichettata col nome di populismo, che ha condotto all’elezione di Trump, alla Brexit e chissà a cos’altro condurrà quest’anno.
Ora se si accetta l’idea che l’ingresso della Cina nel mercato internazionale abbia distrutto posti di lavoro nei paesi avanzati si dovrebbe accettare anche quella, mostrata nello studio, che al tempo stesso l’arrivo della Cina ne abbia creati, e che, al tempo stesso, la diminuzione dei prezzi – la Grande Deflazione esportata dalla Cina – abbia condotto a un aumento del potere d’acquisto per i consumatori che gli autori del paper, riferendosi al mercato americano, calcolano in 260 dollari annui a persona, permanentemente. Riportare questa ricerca, che non ha pretesa di verità ma di semplice testimonianza, spero serva a guardare al problema del commercio con i cinesi con sguardo più equilibrato, senza nascondere le grandi tensioni sociali che sono state determinate da questo cambiamento storico dell’economia internazionale, ma neanche i vantaggi che le popolazioni ne hanno tratto.
Qualche numero servirà a contestualizzare meglio. La ricerca è concentrata negli anni fra il 2000 e il 2007, ossia dalla vigilia dell’ingresso della Cina nel WTO, che data il 2001, e al momento del picco pre crisi. Gli autori hanno costruito un modello calibrato su 50 stati americani e 22 settori, dal quale hanno tratto la stima che il trade shock provocato dall’ingresso massiccio dell’export cinese nei mercati statunitensi, più che raddoppiato nel periodo considerato, ha provocato la perdita di 800 mila posti di lavoro nella manifattura. Ma questo, appunto è solo un lato della medaglia. “Abbiamo contato la distribuzione dei vincitori e dei perdenti lungo i settori e le regioni Usa causate dall’aumento di competitività cinese”, spiegano gli autori, che sottolineano di aver rilevato che “i lavoratori si sono riallocati nel settore dei servizi che ha beneficiato dall’accesso a beni intermedi più economici provenienti dalla Cina”. Questo grafico riepiloga alcune delle conclusioni cui sono giunti gli autori, secondo cui l’aumentata competizione cinese avrebbe ridotto il tasso di disoccupazione permanentemente di 0,03 punti percentuali grazie soprattutto al ruolo svolto dai beni intermedi, che, diminuendo di prezzo, hanno generato un miglioramento dei costi per alcune imprese americane e un aumento dell’occupazione. Addirittura “l’aumento dell’occupazione in questi settori più che compensa il calo dell’occupazione manifatturiera generando un declino del tasso di disoccupazione”. Anche se questo risultato non vale per tutti gli stati esaminati.
Se guardiamo ai dati settoriali, quest’altro grafico mostra come l’impatto dell’aumentato import dalla Cina non sia stato uniforme e come alcuni abbiano sofferto più di altri, mentre qualcuno ha pure guadagnato occupati. Il fatto rilevante è che “l’attività economica degli Usa non è distribuita uniformemente nello spazio” e questo unito alla circostanza della variegata esposizione settoriale all’economia cinese genera una notevole variabilità degli impatti occupazionali nelle varie località statunitensi. La California, ad esempio, è quella che ha pagato il prezzo più alto, visto che pesa il 20% del totale degli occupati nel settore computer, molto penalizzato dalla concorrenza cinese. Ma al tempo stesso la California ha tratto vantaggi dal fatto che ha un notevole accesso ai beni a basso costo prodotti in Cina.
Gli esempi potrebbero continuare, ma il significato è chiaro. In un’economia integrata e complessa come quella degli Usa si rischia di commettere errori di giudizio semplificando troppo. Lo studio della Fed può essere sicuramente contestato – qui trovate un altro studio che dice il contrario – ma rimane un ottimo spunto su cui riflettere. Purché se ne abbia voglia.
La Chat di Crusoe con @gdivaio: Rischio estero per il 2017
Questa settimana Crusoe (C) si è piacevolmente intrattenuto con Gianfranco Di Vaio @gdivaio (G)
C. Buongiorno Gianfranco vorrei iniziare la nostra chat dall’ultimo World Investment Report dell’Unctad. Il report osserva che nel 2015 il flusso degli investimenti internazionali è notevolmente aumentato, soprattutto nelle economia avanzate. Tuttavia ciò non si è tradotto in aumenti di produttività. Vorrei conoscere la tua opinione in proposito. Poi se hai dati relativi al 2016 ti siamo grati se vorrai condividerli con noi.
G. Buongiorno. Le condizioni finanziarie globali sono sicuramente migliorate negli ultimi anni. Ciò ha consentito una ripresa dei flussi internazionali di capitale, anche se con dinamiche leggermente diverse rispetto a quelle a cui eravamo abituati. In particolare, c’è stato un reversal dei flussi dai paesi emergenti ai paesi avanzati, in particolare dalla Cina, causati da dinamiche di breve periodo, tra cui l’apprezzamento del dollaro. Per quanto riguarda la produttività, vi sono fattori secolari che, soprattutto nei paesi avanzati, contribuiscono a mantenerla bassa. Penso ad esempio al fenomeno dell’ageing. Molto dipenderà dal progresso tecnologico e da quanto la cosiddetta “manifattura 4.0” si tradurrà in guadagni di produttività per i paesi avanzati. Per quanto riguarda i dati, trovo molto utili quelli della BIS (Bank for International Settlements), che sono pubblici e di facile accessibilità, anche se la fruizione riesce più agevole agli addetti ai lavori che ai neofiti.
C. Puoi darci qualche assaggio magari riferito al nostro paese?
G. L’economia italiana, come noto, soffre a causa di fenomeni sia di breve (demand side) che di lungo periodo (supply side). Per quanto riguarda la produttività, da circa vent’anni – più o meno da metà degli anni Novanta – l’Italia cresce ad un ritmo prossimo alla stagnazione. A mio giudizio ciò è stato dovuto alle modalità con cui il nostro Paese ha affrontato la globalizzazione, che in parte ha minato il modello di espansione a cui eravamo stati abituati nei vent’anni precedenti. A questo si aggiunge la carenza di riforme strutturali. Gli ultimi governi hanno fatto notevoli progressi, ad esempio siamo riusciti a contenere la dinamica del sistema pensionistico, ma molto resta ancora da fare. Per quanto riguarda le dinamiche di breve periodo, la crisi di debito ha imposto il consolidamento fiscale, generando politiche pro-cicliche restrittive che, sebbene fossero una scelta pressoché obbligata, hanno compresso la domanda interna e quindi rallentato l’uscita dalla crisi. Da un paio d’anni si è avviata la ripresa, ma la crescita rimane ancora debole e soggetta a fragilità. Molto dipenderà anche dal contesto internazionale, non esente da rischi in questo 2017. Mi riferisco alle politiche di Trump negli USA e all’impatto che esse avranno sul resto del mondo, al rialzo dei tassi di interesse da parte della Fed e, per quanto riguarda l’Europa, a eventuali rischi politici derivanti dalle elezioni in Francia e Germania e alle modalità delle negoziazioni commerciali tra Regno Unito e UE che seguiranno alla Brexit.
Per leggere il resto della Chat su Crusoe devi essere abbonato. Tutte le informazioni le trovi qui.
Il tramonto degli investimenti
Pure i più distratti avranno sentito qualcuno lamentare che il grande problema dell’economia globale è il calo degli investimenti. Quest’espressione dà per scontato ciò che non è: ossia che tutti sappiano cosa significhi. E non mi riferisco solo al significato tecnico della parola investimento, ma al senso più ampio che tale concetto porta con sé e che ha a che fare con il senso del futuro che una società, o più semplicemente un individuo, coltiva nel suo intimo.
Si pensa, erroneamente, che gli investimenti siano un problema che riguarda gli imprenditori, ma non è così, o almeno non solo. Ognuno di noi fa investimenti. Ad esempio quando decide di comprare casa, con o senza un mutuo, o quando si iscrive a un master per perfezionare la sua formazione. In entrambi i casi, prevale una visione ottimistica del futuro: pensiamo, vale a dire, che la scelta di oggi che pure comporta una spesa e quindi un sacrificio, valga la resa di domani. Chi investe crede, oltre che in se stesso e nella sua buona fortuna, a un orizzonte positivo degli eventi futuri. Ovviamente ciò vale ancor di più per un imprenditore, che deve produrre beni o servizi nella prospettiva di venderli.
In tal senso il declino degli investimenti al quale assistiamo dall’esplodere della crisi del 2008 è la spia migliore dell’oscuramento della nostra visione del futuro. Il tramonto dell’Occidente, per ricordare un grande libro scritto quasi 100 anni fa, oggi si declina nella ritrosia dei suoi cittadini a credere che domani sarà migliore di oggi, e quindi nell’accumulare ricchezza finanziaria, chi può, a fronte di una mole crescente di debiti che aggiunge spinte recessive a un motore ingolfato.
Essendo un processo complesso, le variabili sono tante e questo spiega il fiorire di studi e analisi che tirano in ballo concetti come la stagnazione secolare, teoria economica che risale agli anni Trenta del secolo scorso, quando il mondo conobbe una terribile depressione più volte evocata ai giorni nostri. C’entra il fatto che le popolazioni nei paesi avanzati invecchiano, ovviamente, ma non solo. C’entrano pratiche produttive obsolete, interventi più o meno dissennati dei governi, abitudini sociali che si stanno dimostrando sempre meno sostenibili – pensate all’idea della pensione, nata appena 150 anni fa e ormai in crisi clamorosa – e soprattutto pesa la montagna di debiti che abbiamo cumulato fino al 2008 e specialmente dopo. Contrariamente a quanto si possa credere, il debito globale è aumentato all’indomani della crisi, e questo ha diminuito le possibilità di intervento da parte dei governi e soprattutto da parte delle banche centrali, che hanno visto crescere a livelli storicamente inusitati i loro bilanci.
Ma soprattutto c’entra la variabile economica per eccellenza che, per colmo di paradosso, non si può misurare se non con metodi assolutamente empirici: la fiducia. Senza fiducia non ci sono investimenti.
Per leggere il resto dell’articolo devi essere abbonato a Crusoe. Tutte le informazioni le trovi qui.
Il nuovo numero di Crusoe: Il tramonto degli investimenti. Grazie a @gdivaio per la splendida Chat
Questa settimana Crusoe racconta del declinare lento e costante degli investimenti, sia interni che internazionali, che ancora non riescono a recuperare il livello pre crisi e zavorrano la crescita globale. Leggeremo insieme l’ultimo rapporto dell’Unctad sugli andamenti internazionali degli investimenti diretti per scoprire che ciò che sta accadendo è un sostanziale arrocco.
Le risorse stanno tornando a concentrarsi nei paesi avanzati, per lo più per ragioni fiscali, riluttanti a trasformarsi in creazione di nuova ricchezza, mostrandosi così la ragione profonda del declino degli investimenti: una visione oscura del futuro. Vale per le imprese, ma vale anche per ognuno di noi.
Ne parliamo anche nella Chat con Gianfranco Di Vaio (@gdivaio) che è un economista e lavora alla Cassa Depositi e Prestiti, ente promotore di un ambizioso piano di investimenti che vale 160 miliardi. Il nostro interlocutore ci aiuta a capire meglio i perché e i percome di questo declino, oltre a fornirci diversi spunti di riflessione e di approfondimento.
Come ogni settimana, infine, ci sarà una lettura consigliata – stavolta tocca al primo bollettino economico dell’anno della Bce – e alcuni post brevi con una selezione di notizie che trovi solo su Crusoe.
Buona lettura. Ci rivediamo il 10 febbraio.
Crusoe è una newsletter che si può leggere solo abbonandosi. Tutte le informazioni le trovi qui.
In Europa torna la voglia di acciaio
Seguire le vicissitudini del mercato dell’acciaio è un ottimo viatico per farsi un’idea dell’andamento dell’economia reale, visto che l’acciaio è uno degli elementi chiave in molti processi produttivi strategici: pensate al settore delle costruzioni o a quello dei trasporti. Perciò vale la pena leggere l’ultimo rapporto di Eurofer, l’associazione europea dei produttori di acciaio, che ci fornisce alcune informazioni utili sia relative al 2016 che a quest’anno, sotto forma di previsioni.
Il primo dato interessante è che il consumo dell’acciaio in Europa è cresciuto del 3% nella prima metà del 2016, ed è rimasto stabile anche nel secondo, totalizzando una crescita del mercato su base annua pari all’1,8%, praticamente replicando l’andamento del Pil 2016 (+1,7), a dimostrazione (empirica) della congettura che il trend dell’acciaio sia un ottimo indicatore per valutare i tassi di crescita di un’economia. Una ragione in più per imparare ad osservarlo.
La seconda notizia è che nel terzo trimestre l’importazione di acciaio è aumentata del 10% rispetto allo stesso trimestre del 2015. Ciò ha provocato una contrazione delle vendita domestiche del 2%, sempre su base annua, e le rilevazioni più recenti parlano del calo di un ulteriore 5%. Capite bene perché il direttore generale dell’associazione Axel Eggert, notando la crescita dell’import, abbia lanciato un allarme: “Nel secondo semestre – ha sottolineato – l’import ha soddisfatto il 25% del mercato europeo”.
Ed ecco che viene fuori il problema, che di recente ha creato notevoli frizioni con la Cina. “La nostra preoccupazione – ha aggiunto – è che la ripresa graduale della domanda di acciaio nell’Ue sia danneggiata da pratiche commerciali scorrette”. Capite da soli a chi faccia riferimento Eggert. “In mancanza di soluzioni strutturali per rimediare agli eccessi di capacità produttiva e ai sussidi statali, la sovrapproduzione persisterà e questo distorcerà gravemente il commercio di acciaio”. La conclusione è accorata: “Occorre che la Comunità europea implementi strategia di difesa commerciale contro il dumping nell’Ue”. Il rapporto osserva che “i maggiori esportatori verso l’Ue nel 2016 sono stati la Cina, la Russia e la Corea del Sud”, tatalizzando insieme il 51% del totale dell’import dell’area. Ma in alcune produzioni specifiche la Cina arriva a quote che superano il 60% dell’import. Per questo i produttori europei chiedono protezione. Dovrebbero rivolgersi a Trump.
Aumenta ancora la ricchezza italiana all’estero
I conti esteri italiani, riepilogati nell’ultimo bollettino economico diffuso da Bankitalia, raccontano una storia interessante che è bene tenere a mente, quando si parla dello stato di salute dell’economia del nostro paese. Un buon modo per iniziare è riportare la tabella che riepiloga la bilancia dei pagamenti fra il 2014 e i primi 11 mesi del 2016. Qui si osserva che il saldo dei redditi primari, che misura la differenza fra il ricavo dei nostri investimenti esteri e il costo degli investimenti dall’estero in Italia – quindi il pagamento degli interessi a questi investitori – nel 2016 è diventato positivo per circa 200 milioni di euro, dopo essere stato a lungo negativo per cifre assai importanti. Nel 2015, per ricordare l’anno più vicino a noi, i redditi primari sono stati negativi per 9,2 miliardi.
Questo risultato ha contributo al miglioramento del saldo di conto corrente, che nei primi 11 mesi dell’anno è risultato positivo per 40,4 miliardi, a fronte dei 21,2 dei primi 11 mesi del 2015. “L’incremento – sottolinea è stato determinato soprattutto dal saldo dei redditi da capitale, in relazione all’aumento degli incassi da attività di
portafoglio (in particolare fondi esteri), e dal crescente avanzo commerciale, legato all’ulteriore flessione della spesa in materie prime energetiche”. Lasciamo per un attimo da parte la bilancia delle merci, sulla quale torneremo dopo, e concentriamoci sui redditi da capitale. “Nei primi undici mesi dell’anno – sottolinea Bankitalia – gli acquisti netti di titoli di portafoglio esteri da parte di residenti hanno raggiunto 66,7 miliardi, rappresentati per quasi due terzi da quote di fondi comuni”. Quindi nel 2016 è proseguita la tendenza degli investitori italiani a spostare all’estero i propri investimenti di portafoglio, quindi di titoli a scopo dividendi, dopo aver venduto titoli di stato italiani e bond bancari.
“Questi deflussi non appaiono correlati a modifiche recenti del clima di fiducia
o all’incertezza, ma si inquadrano piuttosto in una graduale e ordinata ricomposizione del portafoglio delle famiglie residenti verso prodotti assicurativi e del risparmio gestito, con un conseguente incremento del peso delle attività sull’estero, spesso costituite da fondi comuni riconducibili a gruppi finanziari italiani”. Insomma: la voglia di rendimento ha convinto gli investitori italiani a rivolgersi altrove. Questa tendenza dura dal 2013, ma si è notevolmente rafforzata dal 2014, come si può vedere da questo grafico che propone anche un interessante confronto con altri paesi europei. Salta all’occhio la grande fuga dall’estero dei capitali francesi nel 2011, al culmine della crisi dell’euro, per un valore pari all’8% del Pil, e poi la circostanza che la Germania sia stata l’unico paese che ha continuato a investire all’estero nell’anno peggiore.
Dell’Italia si nota che dal 2014 ad ottobre 2016 i residenti avevano investito all’estero 280 miliardi “pari a quasi un terzo dello stock complessivo alla fine del 2013, dopo
sette anni di investimenti modesti o negativi”, sottolinea via Nazionale, spiegando che “tra l’inizio del 2014 e il terzo trimestre del 2016 le famiglie hanno ridotto le consistenze di titoli di debito italiani bancari e pubblici (per 182 e 73 miliardi, rispettivamente), effettuando acquisti netti di prodotti assicurativi e pensionistici, nonché di quote di fondi comuni (per 137 e 120 miliardi, rispettivamente)”.
Queste decisioni sono state in parte influenzate dal QE della Bce, che ha ridotto la disponibilità di titoli pubblici e ne ha diminuito i rendimenti e quindi spinto gli investitori a cercare fortuna altrove. Al tempo stesso il QE ha ridotto le necessità delle banche di emettere obbligazioni per finanziarsi, riducendone le obbligazioni. Questa tabella spiega da chi sono stati investiti i soldi e in quali strumenti. Analizzandola Bankitalia deduce che “gli investimenti all’estero dei residenti sembrano rispecchiare
una ricomposizione del portafoglio volta a conseguire una maggiore diversificazione e rendimenti più elevati. Tali investimenti possono tuttavia ricondursi anche al limitato sviluppo del mercato azionario nazionale e delle obbligazioni societarie”. Quindi non fuga all’estero per paura, ma per ricerca di rendimento e per scarsa disponibilità di titoli nazionali interessanti almeno in confronto al resto del mondo.
La crescita del tesoro estero degli italiani ha avuto conseguenze dirette, oltre che sui redditi primari diventati positivi, sulla nostra posizione netta, che è ulteriormente migliorata attestandosi, a settembre, a un deficit di 292,1 miliardi, circa il 17,5% del Pil, un valore basso rispetto a quello degli ultimi anni. Questo significa che si e ridotta la differenza fra il valore dei nostri investimenti all’estero e quello degli investimenti esteri da noi. Questa è una conseguenza dell’aumento del saldo di conto corrente e dell’aumento del valore delle nostre partecipazioni estere.
Tutta questa storia è visibile dal saldo disaggregato del Target 2, il sistema contabile dell’Eurosistema che monitora i flussi creditori e debitori fra le banche centrali stabile con un deficit a 357 miliardi a dicembre. “Il progressivo ampliamento del saldo (negativo, ndr) tra gennaio e novembre – spiega Bankitalia – rappresenta soprattutto la contropartita del processo di diversificazione del portafoglio degli investitori italiani verso attività estere e del calo della raccolta bancaria sui mercati internazionali, avvenuto in parallelo alla creazione di liquidità attraverso i programmi dell’Eurosistema”. Ancora una volta, quindi, il QE è il grande protagonista di questa storia, sia perché ha stabilizzato il mercato dei titoli pubblici, sia perché ha fornito alle banche la liquidità che prima gli intermediari andavano a cercare all’estero. Se tutto questo sarà vera gloria, però, lo potremo vedere solo dopo, ossia quando la politica monetaria si normalizzerà.
Infine vale la pena spendere poche parole sulla bilancia delle merci. Nei primi 11 mesi del 2016 la bolletta energetica, ossia la spesa per nostro importazioni di materie prime energetiche, è stata di appena 22,2 miliardi, in calo rispetto ai 29,6 dei primi 11 mesi del 2015. Quell’anno la spesa totale era stata di 32 miliardi, in calo rispetto ai 41,4 del 2014. Tutto ciò ha consentito di migliorare notevolmente il saldo positivo delle merci, pure se a fronte di un rallentamento della domanda estera globale. Ma adesso che il petrolio è tornato stabilmente sopra i 50 dollari questo vantaggio potrebbe venire meno. A questo punto tenere in piedi i nostri conti esteri può diventare problematico.
La Chat di Crusoe con @ricpuglisi: Il tesoreggiamento provoca debolezza negli investimenti
Questa settimana Crusoe (C) si è piacevolmente intrattenuto con Riccardo Puglisi @ricpuglisi (R)
C. Buongiorno Riccardo, stavo leggendo l’ultimo bollettino economico di Bankitalia e due cose mi hanno colpito: la prima è che grazie al calo del petrolio abbiamo risparmiato parecchi miliardi dal 2014: la bolletta energetica è stata di 41 miliardi quell’anno, mentre nei primi 11 mesi del 2016 siamo a circa 22. A fronte di questo abbiamo avuto un miglioramento costante della bilancia delle merci. La seconda è che i redditi primari sono diventati positivi, forse perché, stimolati dal QE, gli investimenti di portafoglio esteri sono stati di circa 280 miliardi dal 2014 a oggi. Ti va di provare a raccontare una breve storia degli ultimi tre anni partendo da questi dati.
R. Buongiorno, dati molto interessanti. Abbiamo avuto una finestra positiva dal punto di vista delle variabili esterne (quantitative easing, calo del corso dell’euro contro il dollaro, crollo del petrolio) che si mostra in questo tipo di dati di “economia aperta”. Non è chiaro quanto durerà questa finestra, anche se è difficile pensare che il QE si esaurisca presto, mentre il petrolio ha cominciato a salire di prezzo rispetto al punto più basso. Abbiamo una situazione di competitività delle imprese italiane che – per chi esporta – è piuttosto buona, anche se naturalmente dal punto di vista strutturale mancano sempre le grandi imprese. Le debolezze italiane stanno dal lato degli investimenti fissi lordi, che sono debolissimi e sono largamente sotto il picco del 2008. Dall’altro lato il tesoreggiamento per chi ha disponibilità di cassa si estrinseca in maniera importante attraverso acquisti di asset stranieri. Il tema della redditività del capitale in Italia è cruciale, ed è scarsa consolazione che essa possa essere più elevata nei settori protetti.
C Prima di approfondire le vicende italiane vorrei fare una rapida digressione. Hai accennato giustamente al calo – per non dire crollo – degli investimenti nel nostro paese. Ma questa malattia sembra essere diffusa ovunque: in Germania, negli Usa, in Giappone. Hai una spiegazione per questa tendenza?
R Vi sono gradi diversi della stessa “malattia”, e in questo caso l’Italia ha preso la malattia in forma molto peggiore. Ciò non toglie che la grande crisi iniziata nel 2007/08 si sia portata dietro un tesoreggiamento notevole, ovvero una forte cautela ad effettuare spese con utilità pluriennale, cioè investimenti fissi da parte delle imprese e -in misura minore- acquisti di beni durevoli da parte delle famiglie. Questo fenomeno è spinto altresì dall’incertezza sull’andamento dell’economia in generale, e soprattutto dall’incertezza intorno alle politiche economiche. In condizioni di incertezza la prima cosa che ne risente negativamente sono gli investimenti.
C A tuo avviso quanto pesa la variabile demografica nella tendenza al tesoreggiamento? tutti i paesi di cui stiamo parlando, salvo in parte gli Usa, hanno un problema demografico…In generale paesi ricchi, di età avanzata che sembrano non aver più visione del futuro. Forse è questa l’origine dei nostri guai?
R Credo fermamente nel concetto di “concausa”, ovvero: per fenomeni sociali complessi è difficile che vi sia un’unica causa, anche se l’identificazione di un’unica causa ci consola dal punto di vista cognitivo e psicologico. Sì, penso che la (grossa) generazione dei baby boomers che invecchia porti conseguenze di maggiore tesoreggiamento. Forse le persone anziane dovrebbero riflettere sulla dinamica più o meno veloce di crescita degli asset a favore delle generazioni future. Nella maggior parte dei paesi l’investimento azionario ha rendimenti di lungo periodo superiori a qualsiasi altra forma di investimento.
Per leggere il resto della Chat su Crusoe devi essere abbonato. Tutte le informazioni le trovi qui.
Le rotte della nuova globalizzazione
Nei giorni scorsi le cronache hanno trattato ampiamente del vertice di Davos, nome di una incantevole località svizzera dove la classe dirigente mondiale si riunisce una volta l’anno per pontificare, con esiti più o meno risibili, sulle sorti e i destini dell’umanità. Quest’anno il Grande Tema è stata la globalizzazione, ovvero le minacce che lo spirito del tempo pare portare al più importante processo socio-economico dell’ultimo ventennio, fra le quali, manco a dirlo, primeggiava il nuovo presidente statunitense. Trump, giusto o sbagliato che sia, viene percepito come una minaccia alla globalizzazione e le decisioni recenti del neo presidente hanno aggravato questa percezione..
La globalizzazione, peraltro, ormai da diverso tempo soffre – e questa sofferenza è visibile nel notevole aumento delle restrizioni commerciali – a causa della divaricazione dei benefici fra i paesi emergenti, che molti ne hanno tratti, e quelli avanzati, dove le opinioni pubbliche sono sempre meno convinte di averci guadagnato dallo sviluppo del mercato globale, e anzi chiedono una maggiore protezione dallo “straniero”, sia esso un bene di consumo o una persona.
Non a caso fra i primi atti decisi dal neo presidente Usa c’è l’uscita unilaterale dal trattato commerciale che legava gli Usa ai paesi del Pacifico, preludio probabile alla rivisitazione di un altro trattato, il Nafta, che lega i paesi dell’America del Nord, che sempre in campagna elettorale Trump aveva promesso di questionare.
Questa divaricazione fra il desiderio di protezione dei paesi avanzati e quello di globalizzazione degli emergenti si è manifestata con clangore a Davos, dove al primo ministro cinese, che invitata a mantenere aperte le linee del commercio, si affiancavano i crescenti timori rivolti alla nuova amministrazione Usa, con un occhio all’insediamento del nuovo presidente avvenuto proprio il giorno di chiusura del vertice. Non sono mancate le posizioni esilaranti come quella britannica, con il cancelliere dello scacchiere – l’equivalente del nostro ministro dell’economia – a ricordare che la Brexit non era stata originata dal populismo, ma dal desiderio di commerciale di più e meglio.
Anche questa discussione sulla globalizzazione, che segue a un lungo elenco di dibattiti che si susseguono ormai da diversi mesi, ha trascurato tuttavia di osservare un’evidenza che è sotto i nostri occhi quotidianamente e per questo viene data per scontata. La globalizzazione del XXI secolo sarà profondamente diversa da quella del XX, che in gran parte replica quella della seconda metà del XIX secolo. Le ultime due sono state globalizzazioni “analogiche”, ossia basate sullo scambio di merci, prodotte in fabbriche delocalizzate, lungo vie di comunicazioni tramite una rete di trasporti. La nuova globalizzazione segna un’evoluzione assolutamente storica: sarà una globalizzazione “digitale”. Le nuove rotte di questo processo non saranno quelle seguite dai cargo, ma dalle reti di trasmissione dei dati, sia sottomarine che mobili. E non si misurerà in TEUs, ossia l’unità di misura dei container, ma in terabyte, quindi l’unità di misura dell’informazione. Infine si baserà sulla localizzazione, più che sul suo contrario.
Per leggere il resto dell’articolo devi essere abbonato a Crusoe. Tutte le informazioni le trovi qui.

