Tre scenari economici per il prossimo autunno

Il problema, o il paradosso se volete, si intuisce leggendo le prime righe della relazione annuale della Bis, ovviamente in gran parte dedicata agli sviluppi della crisi sanitaria. Quest’ultima ha generato un’economia che ha finito col rafforzare la tendenza degli ultimi vent’anni a rimediare ai problemi economici con robuste iniezioni di risorse finanziarie, sia fiscali che monetarie. Scelta obbligata, scrive la banca di Basilea, ma che non risolve il nostro problema. Quale? Molto semplice: “Il mondo è entrato nella crisi improvvisamente e come un tutt’uno; i singoli paesi stanno entrando nella fase pandexit ognuno con la sua velocità e a modo loro. In particolare la crescita in molte economie emergenti è rimasta indietro e alcuni vedono una crescita persistente dell’inflazione”.

Che significa? Che proprio come il virus, che è simile per tutti ma fa ad ognuno un diverso effetto, la nostra globalizzazione funziona egregiamente come canale di trasmissione dei problemi, ma poi difetta a trasmettere altrettanto bene le opportunità. Problema noto, ovviamente, ma che la pandemia mette in luce con grande evidenza. I paesi più deboli, proprio come le persone più fragili, stanno rischiando molto e stanno affrontando con grande fatica le notevoli complessità che la gestione di un’economia di guerra – o da pandemia se preferite – porta necessariamente con sé, specie in un momento in cui il denaro sembra non finirà mai, quando è vero il contrario. La stagione degli stimoli a pie’ di lista – all’americana potremmo dire – volge silenziosamente al termine, e alla fine si faranno i conti.

Perciò è molto utile leggere i tre scenari che la Banca ha preparato per provare a immaginare la stagione economica che comincerà il prossimo autunno, quando alcune delle domande che da mesi martellano nella testa degli osservatori inizieranno ad avere le prime, iniziali, risposte. Ad esempio: l’inflazione in crescita. Sarà una tendenza momentanea, o ci stiamo avventurando in un percorso di aumento persistente dei prezzi? E poi: il valore degli asset: borse, mattone e persino le criptovalute stanno mostrando tendenze a strappare un rialzo via l’altro, con una crescente importanza degli investitori retail. Un segno evidente, scrive la Banca, del momento topico – e quindi rischioso al massimo – che stiamo vivendo sui mercati finanziari, e che l’andamento dell’inflazione potrebbe finire col condizionare.

Se la crescita dei prezzi si dimostrasse persistente, sarebbe inevitabile per le banche centrali tirare la corda. Circostanza che ai mercati piace poco. E poi ovviamente c’è il cuore della questione: l’andamento della pandemia. Il grande interrogativo è se e come le varie campagne vaccinali saranno capaci di prevenire nuove ondate, che potrebbero pregiudicare la ripresa in corso, che è stata robusta ma, appunto ineguale. Forte in Cina e anche negli Usa, meno in Europa, altalenante nelle economie emergenti. Ancora una volta non riusciamo a distribuire in modo equo opportunità e problemi, con i secondi a gravare più su quelli che già ne hanno molti.

I tre scenari, dunque. Quello centrale, che poi è quello augurabile, ipotizza “un recupero relativamente regolare”. Che poi il “relativamente” è quello che bisogna ricordare. In questo scenario la pandemia è “costantemente sotto controllo” e i consumi continuano a sostenere la crescita, come abbiamo visto accadere nel secondo semestre dell’anno scorso e nel primo del 2021. In molti paesi l’inflazione supera i target, ma si tratta di sforamenti temporanei, perciò le condizioni finanziarie rimangono distese. Ma anche in questo scenario “positivo”, rimangono le differenze che abbiamo detto all’inizio. Le economie emergenti (EMEs) – a parte la Cina – faranno una gran fatica. E chi pensa che la cosa non ci riguardi ha poco chiaro come funziona l’economia internazionale.

Il secondo scenario mette insieme una crescita robusta a un’inflazione che eccede le aspettative conducendo a un peggioramento delle condizioni finanziarie. I mercati reagiscono anticipando una stretta monetaria. La Banca mostra di credere poco alla plausibilità di un’inflazione stabilmente in crescita, ma ciò non toglie che i mercati possano crederci, e ai livelli di rischio attuali “la domanda chiave riguarda la resilienza dell’intermediazione finanziaria non bancaria, in particolare in un contesto di leva finanziaria nascosta e disallineamenti di liquidità”. Traduzione: non sappiamo come reagirebbero tante entità finanziarie che non sono banche ma che fanno circolare molti soldi.

Il terzo scenario ipotizza una ripresa in stallo a causa delle difficoltà di contenimento della pandemia. In questo caso le tensioni fiscali sarebbero insidiosi e anche la “restituzione” dell’eccesso di risparmi cumulati durante la pandemia all’economia rischia di bloccarsi. In questo scenario le difficoltà delle imprese potrebbero riemergere come scogli finiti in secca, mano a mano che la liquidità si asciuga dai mercati. Le stime delle perdite su crediti disponibili ci dicono che sono gestibili dal sistema bancario, a patto però che “il sostegno politico sia presente per tutto il tempo necessario”. E questo ci riporta alle insidie fiscali.

Aldilà degli scenari, un punto merita di essere sottolineato. “Prima o poi – scrive la Banca – la pandemia finirà, lasciando dietro di sé problemi che potrebbero essere più scoraggianti e duraturi”. Detto diversamente: il paradiso può attendere.

Lo smart working fa i conti col futuro

Non dovremo aspettare a lungo per capire se, come pensano molti, lo smart working rimarrà davvero una costante delle nostre vite o se scomparirà mano a mano che il virus cesserà di spaventare le nostre società. Un’osservazione che si preannuncia molto interessante. La pandemia ha messo a dura prova la nostra organizzazione del lavoro e se è sicuramente comprensibile che nel momento dell’emergenza tutti tifino per il lavoro agile, non è affatto detto che alla fine rimarrà questa preferenza.

Alcune grandi organizzazioni hanno già fatto sapere che manterranno questo istituto, ma non saranno certo loro a fare tendenza. A far la differenza, in un paese dove la piccola e piccolissima impresa costituiscono parte rilevante del tessuto produttivo, saranno proprio queste entità. E poi, ovviamente, quelle pubbliche.

Tralasciando queste ultime, si può farsi un’idea delle intenzioni del settore privato leggendo la rilevazione effettuata da Bankitalia sull’uso del lavoro agile in questa parte del mercato del lavoro, che come si può immaginare è stata massiccia.

In sostanza, il numero dei dipendenti in lavoro agile si è quasi decuplicato, passando da meno di 200.000 nel secondo trimestre del 2019 a oltre 1,8 milioni nello stesso periodo del 2020: il 14,4% degli occupati nel settore privato rispetto all1,4 del 2019. Le imprese che hanno fatto ricorso a questa modalità sono passate dal 28,7% – che comunque non è poco – all’82,3%, coinvolgendo quindi in sostanza tutte le tipologie.

Quanto all’identikit del lavoratore interessato dallo smart working, si confermano le prime impressioni: da remoto hanno lavorato in larga parte le donne, specie quelle con figli fra i 6 e i 14 anni, e i dipendenti con titolo di studio più elevati. In sostanza parliamo di lavori facilmente remotizzabili “specie nei servizi di informazione e comunicazione”.

La prima evidenza interessante da riportare è che “il lavoro agile ha consentito alle aziende che vi hanno fatto ricorso di limitare l’utilizzo di schemi di integrazione salariale”. In queste aziende, infatti, nel secondo trimestre del 2020 i lavoratori “remotizzati” hanno avuto il 10% in meno di probabilità di finire in Cig e inoltre la loro retribuzione è stata superiore del 6% per effetto del maggior numero di ore lavorate. Per le donne, che hanno fatto maggiormente ricorso al lavoro agile, la crescita retributiva è stata in media più elevata: il 7% a fronte del 4,5 degli uomini.

Altro elemento interessante deriva dall’osservazione che “durante il terzo e il quarto trimestre del 2020 − nonostante la diminuzione dei nuovi contagi nei mesi estivi, la ripresa delle ore lavorate e la riapertura delle scuole − il numero di lavoratori a distanza è rimasto su valori significativamente più elevati di quelli antecedenti la pandemia”. Parliamo di 1,3 milioni di occupati nel terzo trimestre e 1,5 nel quarto, pari al 9,9 e al 12,1% di lavoratori nel settore privato. Ciò malgrado “l’ assenza di vantaggi retributivi e a fronte della minore necessità delle imprese di farvi ricorso”.

Ciò basta per dedurne che “la quota di lavoratori da remoto possa restare su livelli di gran lunga superiori a quelli osservati nel 2019 anche dopo la piena ripresa delle attività economiche al termine della pandemia”. Ma il problema è capire quale sarà questa quota. Abbiamo già osservato altrove che lo smart working può generare un effetto di allontanamento dalla grande città, che attrae notevoli masse di lavoratori, che alla lunga può rivelarsi problematico. E questo è un elemento da non sottovalutare, quando si prova a indovinare quale sarà il futuro di questo strumento. I ceti dirigenti che vivono nelle grandi città ci faranno sicuramente un pensierino.

Cartolina. Transazione energetica

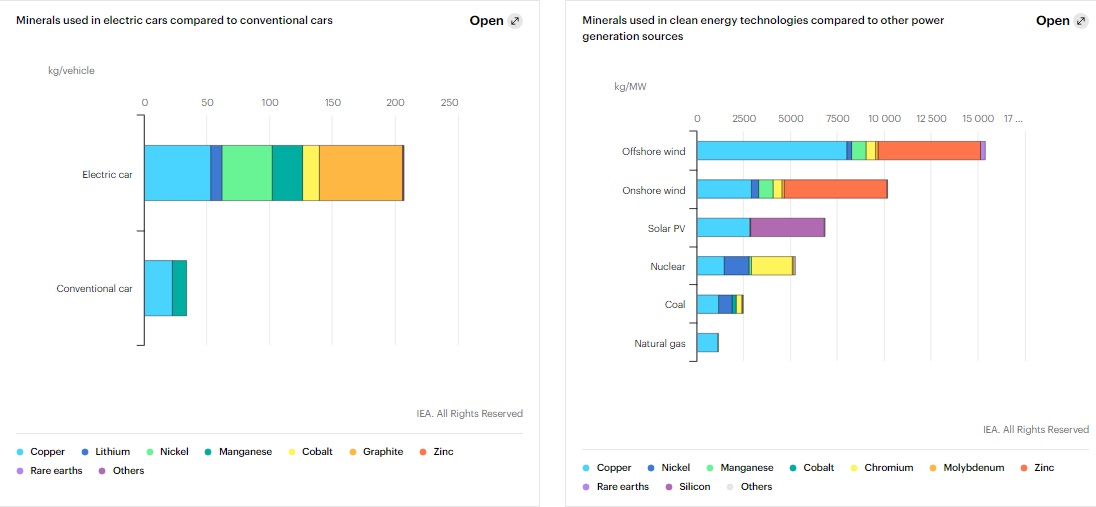
Poiché tanto si discorre di transizione energetica, ennesimo viatico verso la felicità di un’epoca tecnoconfusa ma convintamente, vale le pena ricordare che un’auto elettrica ha bisogno di 200 chili di minerali per funzionare invece della quarantina di un’auto a benzina, consumando almeno il doppio di rame. Altresì che un impianto di energia eolica ha bisogno di 8 tonnellate di rame per produrre un megawatt, a fronte dei 1.100 chili di un impianto a gas naturale. Certo, i carburanti fossili sono brutti, sporchi e cattivi. Quelli rinnovabili, belli, puliti e buoni. Ma siamo sicuri che basti scambiare l’oro nero con l’oro rosso per essere felici? La transizione energetica richiede nuove transazioni. E non sono gratis.

Il futuro asiatico del gas russo

Diciamolo semplicemente: i russi hanno un problema col gas. Diciamolo meglio: i russi hanno un problema con l’Europa che finisce col provocare un problema col gas. Russia ed Europa, infatti, condividono ancora molti rapporti commerciali basati sul gas che però risentono sempre più delle tensioni politiche – il caso Ucraina ad esempio, dove passa molto del gas russo diretto in Europa – e delle preferenze crescenti (almeno a parole) dell’Europa verso le fonti rinnovabili. E per quanto il gas sia più pulito del petrolio, rimane sempre una risorsa fossile.

La storia dell’ultimo ventennio racconta di questo problema e dei tentativi fatti per risolverlo. E il fatto che le prospettive di mercato per il gas russo in Europa siano sempre meno incoraggianti, al netto di certe stagionalità che tirano al rialzo il prezzo del gas, lo conferma l’andamento della domanda, che per quanto ancora sostenuta si prevede stagnante se non addirittura in ribasso.

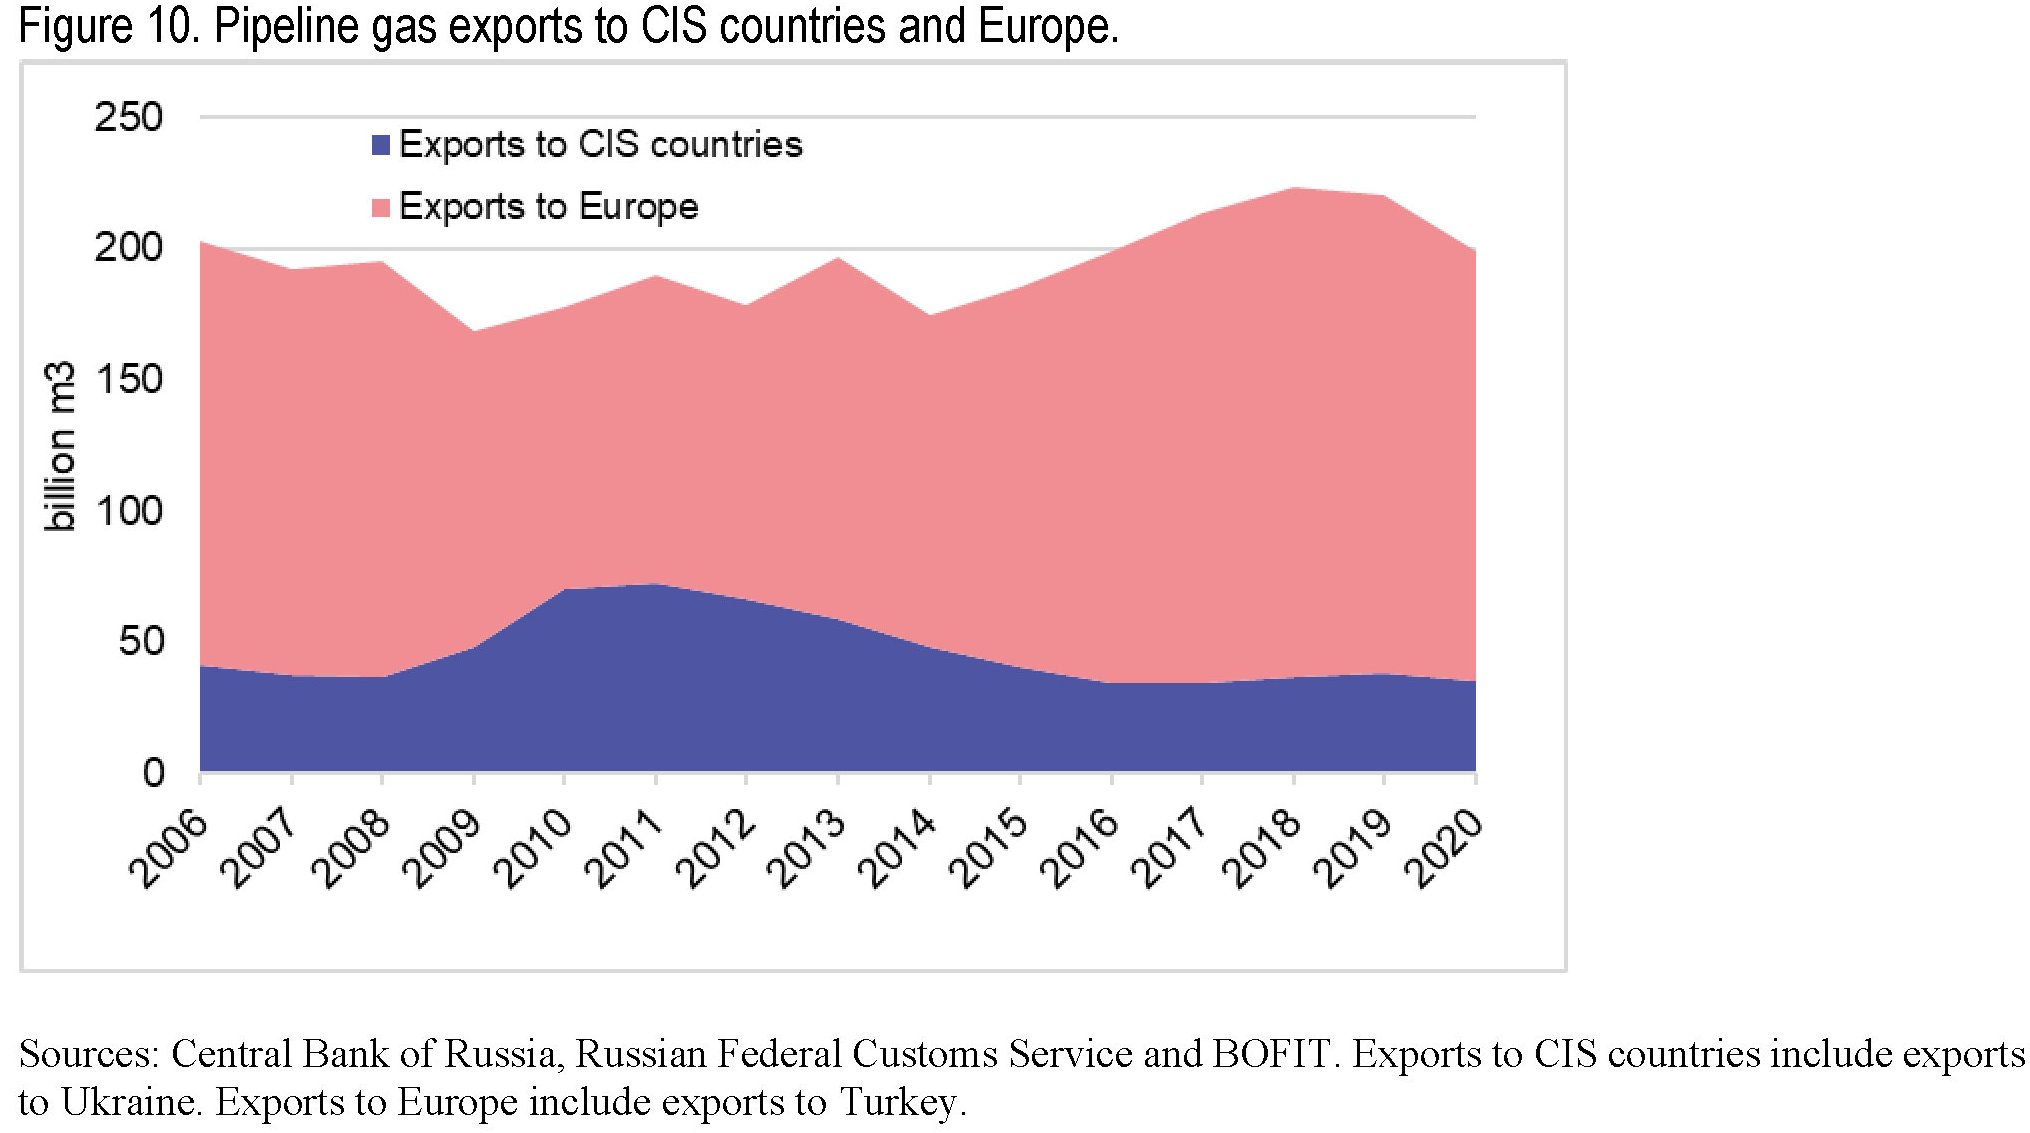
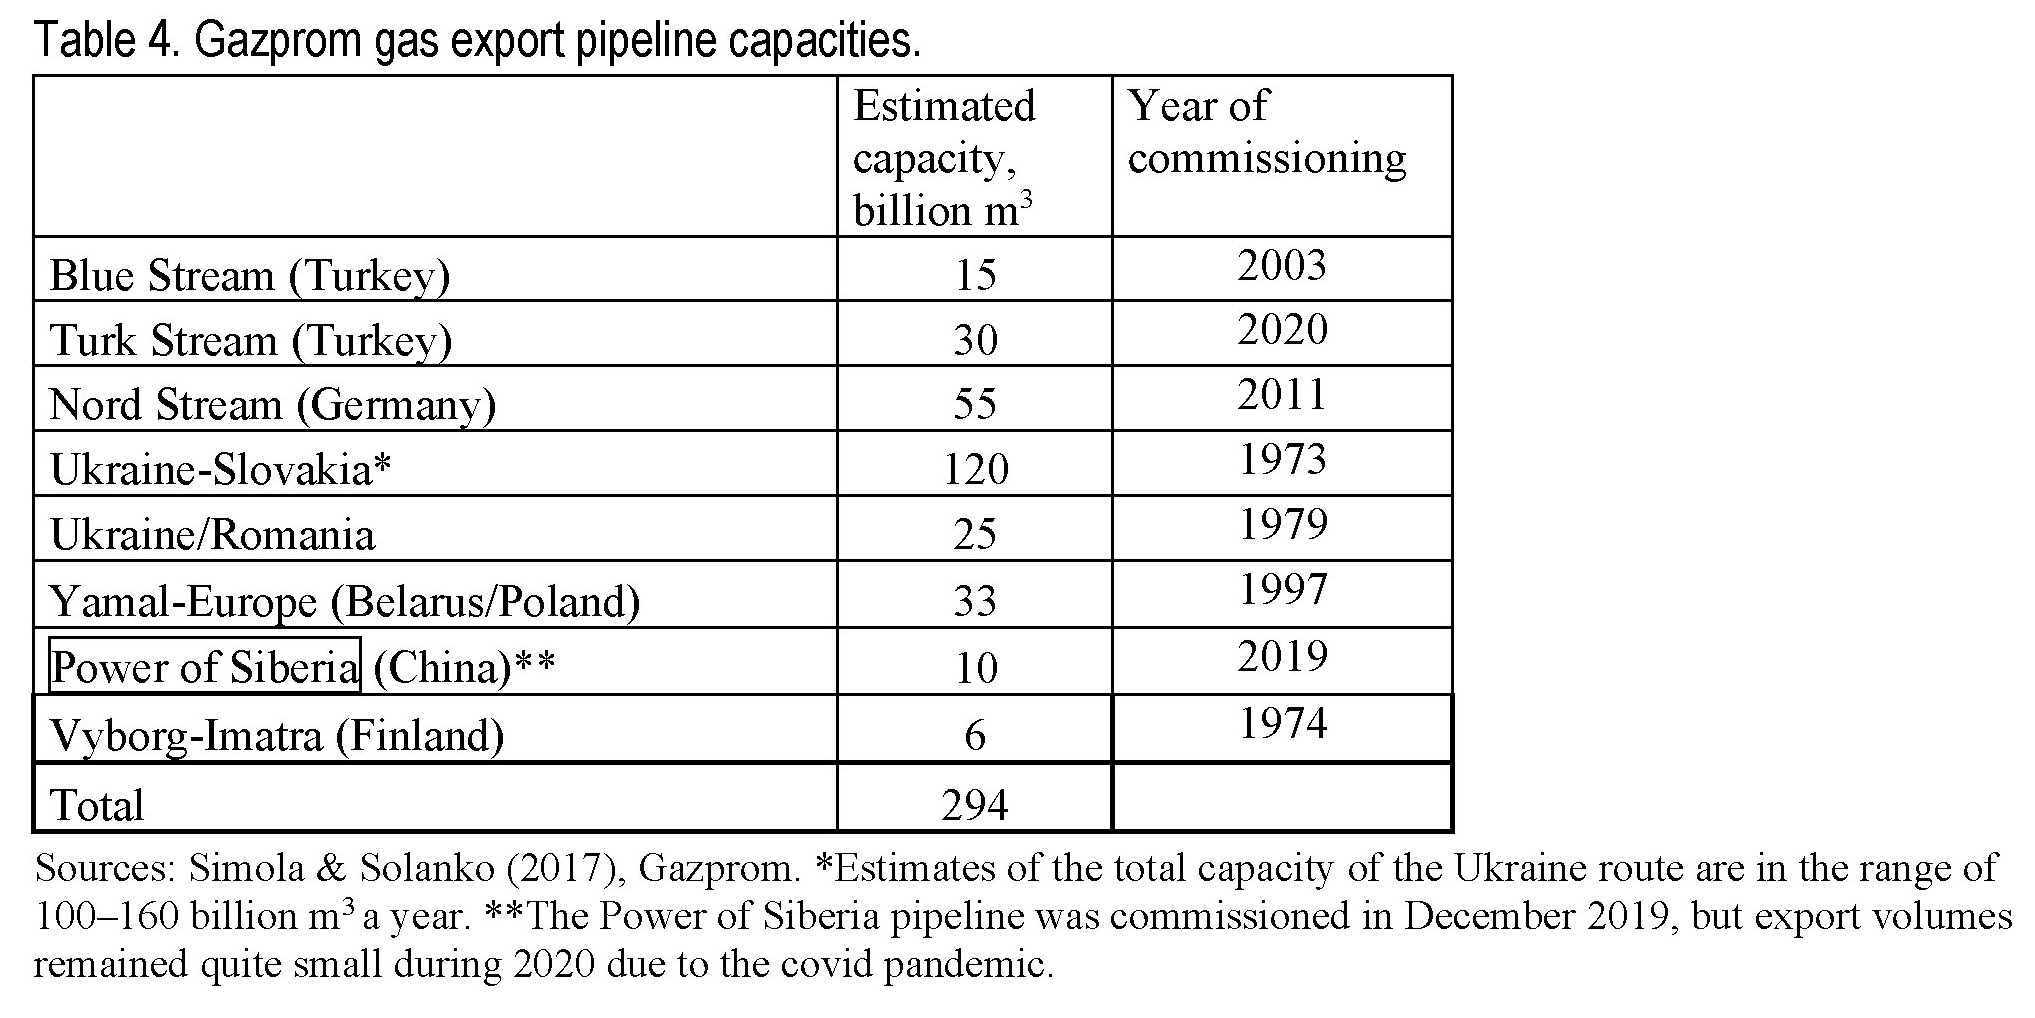
Le principali destinazioni del gas russo in questa parte dell’Europa sono Germania, Italia e Turchia, con la prima ormai ad assorbire quasi un quarto dell’export russo in quest’area, oltre ad incarnare il ruolo di paese di transito del gas russo nel resto dell’Europa, un po’ come la Turchia. Non a caso entrambi in entrambi paesi sono stati sviluppati gasdotti: Nord stream per la Germania, con il Nord stream 2 ancora in attesa di essere completato e al centro di numerose liti internazionali, e Turkstream per la Turchia, che dovrebbe portare il gas russo anche nella zona sudorientale dell’Europa.

Il grande protagonista di questi giochi è Gazprom, ovviamente. L’azienda gestisce gran parte delle esportazioni russe di gas, potendo contare su una notevole rete di infrastrutture sulle cui capacità di utilizzazione non si riesce ancora ad avere una visione ampia, per quanto se ne conoscano per grandi linee le dimensioni.

Rimane il problema: il futuro delle esportazioni di gas russo in Europa rimane instabile, esposto com’è ai capricci della geopolitica – il recente riavvicinamento fra Usa e UE potrebbe essere la pietra tombale per le ambizioni commerciali russe – e della transizione energetica. Le ultime previsioni dell’IEA contenute nel World economic outlook individuano il picco del consumo di gas russo in Europa già raggiunto nel 2019 e un calo costante del 5% fino al 2030. Un atterraggio morbido, insomma, ma comunque un atterraggio, che certo non invoglia i russi a puntare sull’Europa come mercato del futuro.

Il futuro, d’altronde, è sempre più asiatico. anche per il gas, a quanto pare. Anzi, cinese. Pechino infatti ormai è la Grande Speranza per il gas russo. E a Mosca lo hanno detto con chiarezza presentando il gasdotto di Altai che offrirà gas estratto dai campi della Siberia occidentale alla Cina occidentale. All’inizio i cinesi sembravano poco interessati, ma si è arrivati comunque ad annunciare, nel dicembre 2019, l’avvio del gasdotto Power of Siberia, che dovrebbe raggiungere una capacità produttiva di 38 miliardi di metri cubi di gas entro il 2025, portando al 15% l’export russo di gas in Cina. Altri gasdotti sono stati proposti a Pechino, per portare energia nella parte nord-orientale della Cina, dove la domanda di gas è alta. Ma questo “Power of Siberia 2” ancora non è stato pianificato.

In compenso la Russia, seppure con lentezza, ha saputo realizzare alcuni progetti di successo che coinvolgono il gas naturale liquefatto (LNG), partendo da quello organizzato nella penisola di Yamal che si collega al grande progetto della rotta artica. Ne abbiamo già parlato, ma forse un promemoria non farà male.

(4/segue)

Puntata precedente. Gli Usa lasciano indietro i russi nella corsa al gas

Se gli italiani divorziano dalla grande città

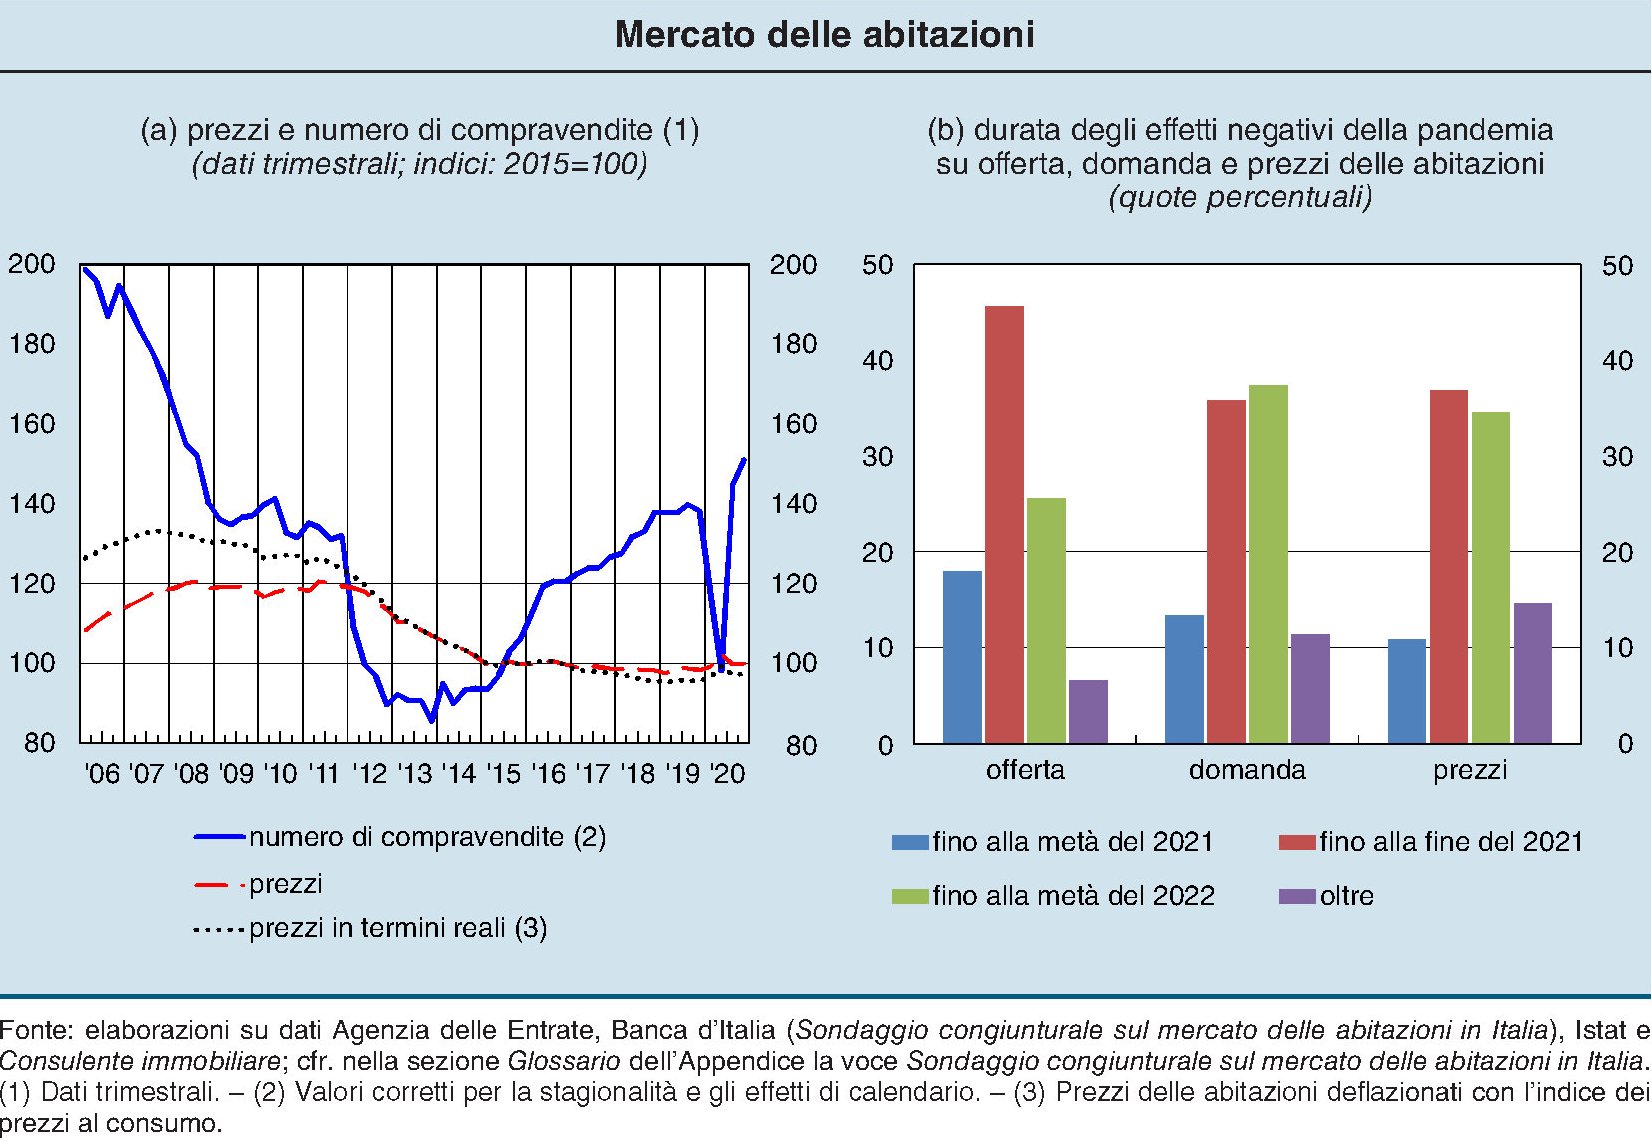
L’ultima relazione di Bankitalia contiene, come di consueto, un breve approfondimento dedicato all’andamento del mercato immobiliare che nell’anno orribile del Covid è andato peggio di prima ma molto meglio di quanto si potesse immaginare. Le compravendite sono diminuite, in gran parte nella prima metà dell’anno, quando il lockdown in pratica impediva l’attività degli agenti immobiliari, ma nel secondo semestre c’è stata una certa ripresa che ha riportato un po’ di sereno in un settore strategico della nostra economia.

Le prospettive non sono ancora entusiasmanti, come si può osservare dal grafico in alto a destra. Dalle varie indagini campionarie si deduce che gli operatori vedano ancora diversi mesi in chiaroscuro prima che la domanda e l’offerta tornino a incontrarsi riportando i prezzi su un trend di crescita.

Ma aldilà del dato economico, è la tendenza sociale emersa nel secondo semestre scorso a meritare un approfondimento. Sia nel secondo semestre 2020 che dalle rilevazioni dei primi mesi del 2021 emerge con chiarezza la preferenza degli acquirenti per i comuni minori, dove la domanda di abitazione è stata elevata, a differenza di quella nelle grandi città. “Il recupero delle transazioni negli ultimi due trimestri del 2020 ha riguardato soprattutto le abitazioni indipendenti e quelle di maggiore dimensione, in prevalenza collocate nelle aree a bassa densità abitativa”.

Ovviamente è prematuro trasformare una preferenza in una tendenza, tantomeno in una tendenza di lungo periodo. Ma sarebbe un errore sottovalutarla. Come nota opportunamente la Banca, “poiché l’acquisto di un immobile è una delle scelte economiche più importanti (e meno frequenti) delle famiglie, e riflette dunque anche considerazioni di lungo termine, le variazioni già osservate delle preferenze suggeriscono che almeno una parte dei nuclei valuti le nuove modalità lavorative come non transitorie”.

Alla base di questa ricomposizione ci stanno i cambiamenti indotti dalla pandemia, smart working in testa. Che evidentemente molti nuclei familiari giudicano come definitivo, al punto da orientare le proprie scelte di investimento verso i centri che, con minore spesa, possono garantire loro un miglioramento abitativo: una casa più grande, o magari indipendente; un giardino o altre comodità. E tali orientamenti “potrebbero mantenersi anche in futuro, soprattutto se le trasformazioni dell’organizzazione del lavoro divenissero o fossero ritenute in prospettiva permanenti”.

Il problema è che questo possibile esodo si compie ai danni della grande città. Nel 2020, sottolinea la Banca “la distribuzione della domanda nel contesto geografico dei sistemi locali del lavoro ha registrato una netta ricomposizione dalle zone più centrali a favore di quelle periferiche”. Su questa scelta probabilmente incide anche il vincolo di portafogli: non tutti possono permettersi di comprare una casa centrale. Però è un fatto che fino a prima del Covid questo vincolo veniva eluso o con un maggiore indebitamento, o con pretese più basse per l’immobile.

La pandemia, invece, ha cambiato proprio questo orientamento. E’ evidente che se questa tendenza divenisse persistente, per le economie delle grandi città si potrebbe preparare un periodo molto difficile. La metropoli, come scriveva Lewis Mumford negli anni ’30 del XX secolo, vive soprattutto dei profitti della congestione, che, fra le altre cose, implica una costante rivalutazione della rendita immobiliare. I frutti di questa rendita, scriveva l’urbanista-sociologo, vengono in gran parte raccolti dai ceti più ricchi, che anche grazie ai vantaggi offerti dalla metropoli hanno costruito la loro fortuna.

Seguendo la linea di questo ragionamento, l’esodo dalla grande città rischia di far scoppiare una bolla che si gonfia da decenni, per non dire da secoli, ossia da quando si è imposto il modello delle metro-megalopoli, delle quali l’esempio più lampante è quello delle capitali, che attraggono masse crescenti di cittadini con la promessa di opportunità che poi si sostanziano in notevoli oneri, a cominciare da quelli immobiliari, e faticose transumanze quotidiane nel tragitto casa-lavoro che rubano ore di vita e generano costi economici (e quindi ricavi per qualcuno) ed esternalità ambientali.

Il fatto che Mumford ne scrivesse un secolo fa non vuol dire che il problema sia stato risolto: al contrario. Gli interessi costituiti attorno alla capacità delle grandi città di generare ricchezza, in sostanza per quelli che sono già ricchi – un aspetto della diseguaglianza raramente sotto i riflettori -, hanno costantemente impedito che si generassero nuovi modelli di convivenza. L’esperienza Covid, semmai, ha solo permesso di ricordare a molte persone che la qualità della vita significa poter disporre di spazio, aria buona e città più a misura d’uomo nelle quali, come hanno scritto in molti, in un quarto d’ora si riesce ad arrivare dovunque. Le città giardino dei primi del XX secolo, per fare un esempio.

Per la grande città, quindi, e insieme per i ceti che devono a lei la loro fortuna, la tendenza a decentrarsi di molti, che neanche devono sottoporsi alla corvée del pendolarismo, è una autentica minaccia esistenziale. Abbiamo già osservato come lo smart working, oltre a spostare le famiglie fuori dai centri urbani, diminuisca anche la domanda di immobili direzionali e commerciali, oltre alla domanda di servizi che prosperano nell’affollamento cittadino: si pensi ai bar popolati dai pendolari nelle pause pranzo. Il tutto implica una costante erosione delle base fiscale della metropoli che ne rende insostenibile l’amministrazione quindi in sostanza la stessa sopravvivenza. La cronache di qualche anno fa raccontavano con raccapriccio la desertificazione di Detroit e gli effetti deleteri vissuti dalla municipalità. Di recente qualcosa del genere si è visto anche a New York.

Insomma l’esodo dalla grande città, in nome di una maggiore vivibilità, significa innanzitutto l’impoverimento della grande città a vantaggio dei centri più periferici. Significa il miglioramento della vita di alcuni a svantaggio di altri che finora hanno approfittato delle varie rendite, a partire da quella immobiliare, generate dalla metropoli.

Il problema è capire se le esigenze di chi vuole vivere meglio avranno la meglio su chi vuole mantenere lo status quo. Se la classe media e medio-alta che può fare smart working – abbiamo visto che questo “privilegio” è limitato a circa un terzo della forza lavoro – avrà forza sufficiente per trasformare la preferenza in una tendenza collettiva. O se magari i pochi che vivono già una condizione abitativa soddisfacente nella grandi città, perché magari possono permettersi una villa in centro, basteranno a frenare l’esodo che distruggerebbe il valore dei loro asset.

Il fatto che i primi siano tanti e i secondi pochi non garantisce che i tanti avranno la meglio. Anzi, la storia, solitamente scritta dalle élite, suggerisce il contrario.

La digitalizzazione cambia il gioco della moneta

Chi volesse rapidamente farsi un’idea di come la tecnologia sta cambiando le consuetidini secolari che soggiacciono al complesso mondo della moneta, può sfogliare la trentina di pagine pubblicate dalla Bis che sono un ottimo punto di partenza per addentrarsi nel ginepraio di questioni sollevate dalla digitalizzazione della moneta. Ne abbiamo parlato molte volte in queste pagine, ma vale sempre la pena riepilogare visto che, piaccia o meno, il tema delle valute digitali accompagnerà sempre più la nostra vita quotidiana.

Il punto centrale da tenere presente è che le monete digitali – che non bisogna confondere con la moneta elettronica che usiamo ogni giorno con le carte di credito o di debito – consentono pagamenti peer to peer – modello bitcoin per intenderci – senza bisogno di passare per il sistema dei pagamenti gestito dalle banche centrali e da quelle commerciali. Per questo “l’avvento di queste nuove monete può riconfigurare la natura della competizione monetaria”. E se si ricorda che al questi strumenti saranno i “cardini centrali” delle grandi piattaforme di importanza sistemica “che trascendono i confini nazionali”. allora si comprende che la competizione monetaria ha a che fare con la riconfigurazione dello spazio politico, che vede sempre più opporsi le nazioni territoriali a quelle digitali che stanno emergendo dalla cloud.

Se osserviamo la questione delle monete digitali da questa prospettiva emerge subito chiaro che gli aspetti tecnici, che sono numerosi e anche complessi, non dovrebbero scoraggiarci dal capire meglio quello che vi si agita sotto. Come ricorda lo studio Bis, in Cina i digital wallet di WeChat e Alipay sono arrivati in cima al sistema dei pagamenti nazionali – e questo spiega un certo nervosismo politico da parte del governo – in Africa, ne abbiamo parlato anche qui, M-Pesa e Safaricom sono realtà consolidate nei pagamenti, mentre Facebook sta ancora lavorando alla sua Libra, che adesso si chiama Diem, che la prima stablecoin che potrebbe giocare un ruolo innovativo nell’ecosistema digitale, essendo agganciata a monete ufficiali.

Soprattutto, le moneta digitali potrebbero favorire la costituzione di “Digital currency areas” (DCA) che funzionano all’interno di un network, “piuttosto che in un paese specifico”. In sostanza il perfetto trasferimento di poteri dal territorio alla cloud. Con l’aggravanete che una moneta digitale siffatta potrebbe creare rischi notevoli, sia per le economie avanzate che per quelle emergenti, si “dollarizzazione digitale”, ossia che i paesi possano utilizzare la moneta digitale anche per le loro transazioni interne, un o’ come accade nei casi di dollarizzazione, eprò analogica, in molti paesi.

Il fatto che si usi l’espressione “digital dollarization” per connotare questo fenomeno non è certo casuale. La dollarizzazione di molte economie è la prova del peso specifico della valuta statunitense nell’economia internazionale. Se questo ruolo finisse con l’essere svolto da una valuta digitale, significherebbe che l’America l’ha perso. Il nuovo dollaro sarebbe una valuta digitale emessa da qualcun altro. E non è affatto detto che sia uno stato-nazione.

Il tramonto dell’Occidente non risparmia la Cina

Ai tanti che discorrono del secolo asiatico, giudicando inarrestabile lo spostamento verso Oriente dell’asse del potere internazionale, vale la pena ricordare che il tramonto dell’Occidente, che dai tempi del fortunato libro di Spengler nutre le nostre fantasie decliniste, non risparmia neanche il sempre più prospero Oriente, e la Cina in particolare, che, proprio come noi è alle prese con il vero protagonista del secolo: l’invecchiamento della popolazione.

In Cina, come mostrano gli ultimi dati de censimento analizzati di recente da Bofit, i numeri ci dicono non solo che la popolazione cresce sempre più lentamente, aumentando quindi la velocità dell’invecchiamento della popolazione, ma che si sta sempre più incardinando anche il modello di sviluppo occidentale basato sull’aumento dell’urbanizzazione che, a sua volta, incoraggia la denatalità. Ciò ha effetti diretti sul dependecy ratio, ossia il rapporto fra quelli che lavorano e quelli che sono a loro carico.

Fra il 2010 e il 2020, periodo ricoperto dalle nuove statistiche della popolazione cinese, la popolazione in età lavorativa è diminuita del 7%, arrivando al 63% del totale della popolazione, mentre gli over 60 sono cresciuti del 5%, arrivando al 19% della popolazione. Numeri molto “occidentali”, a ben vedere. Specie se consideriamo che la popolazione 0-14enne è cresciuta nel decennio solo dell’1%, con un tasso di fertilità crollato a 1,3 figli per donna.

Al tempo stesso continua il forte processo di urbanizzazione, con un totale di persone che vive nelle città pari al 64%. e questo malgrado ci siano ancora difficoltà burocratiche da risolvere legate alla normativa dell’hukou, mentre in campagna rimane ormai appena il 36% della popolazione.

La rivoluzione cinese, insomma, sta assumendo sempre più la fisionomia di quelle vissute negli ultimi due secoli in Occidenti e non si capisce perché non dovrebbe finire nello stesso modo.

Per adesso sembra che la Cina non stia prendendo in considerazione l’idea di far entrare un numero crescente di migranti per compensare la propria debolezza demografica. Ma probabilmente è solo questione di tempo prima che il tema divenga di attualità pure laggiù. Per il momento il paese è ancora impegnato nella transizione dalle campagne alla città, e il governo sta lavorando per favorirla, visto che ancora esistono limiti molto stringenti legati alle vecchie pratiche di impedire il trasferimento dei contadini.

Rimane il fatto che l’aumento dell’indice di dipendenza e la diminuzione della popolazione in età lavorativa, due facce della stessa medaglia, finisce col rendere urgente anche una riforma dei sistemi pensionistici, che però rischia di impattare pesantemente sui meccanismi di welfare, largamente basati sugli aiuti famigliari, che consentono alle donne di lavorare.

La coperta è corta, insomma. Qualunque sia la soluzione che si sceglierà – riforma delle pensioni, aumento dell’immigrazione – anche la Cina dovrà vedersela con i malumori che ormai da decenni caratterizzano le popolazioni occidentali. Tutto il mondo è sempre più un paese. Altro che deglobalizzazione.

Cartolina. La dipendenza degli anziani

Quando ci saranno – nella migliore delle ipotesi – sessanta anziani ogni cento persone in età lavorativa, allora forse capiremo esattamente cosa rappresenti per una società il tasso di dipendenza degli anziani, che suona male e ha effetti pure peggiori. Capiremo che avere tanti over 65 che traggono il loro sostentamento dal lavoro altrui significa di fatto caricare il lavoro di un peso che finisce col diventare insostenibile. Quelli più spiritosi potranno liquidare il tutto con una battuta. Dire, ad esempio, che il lavoro nobilita l’anziano più che l’uomo. Altri concluderanno che la dipendenza degli anziani è la peggiore minaccia per l’indipendenza del lavoratore. Ma intanto, poiché viviamo un tempo che coltiva la dipendenza, solido sostegno della rendita, questa minaccia futura non ci spaventa, anzi ci rassicura. Perché quando il futuro verrà saremo finalmente anziani anche noi. E non sarà più un problema nostro.

Gli Usa lasciano indietro Mosca nella corsa al gas

I secondi sono i primi degli ultimi, disse qualcuno che amava vincere. E la massima si addice perfettamente alla Russia che da un decennio a questa parte, ossia da quando la tecnologia shale ha dato il primato della produzione di gas agli Usa, non riesce a uscire dalla seconda posizione. Come premio di consolazione Mosca può rivendicare che gli altri tre grandi produttori messi insieme – Iran, Qatar e Canada – non riescono nemmeno a superare la sua quota. Ma è una consolazione davvero magra. Specie perché questo ruolo di eterno secondo non dipende tanto dalla rigidità nell’offerta, che abbiamo osservato analizzando il settore petrolifero, ma dalla domanda di gas che ancora cresce piuttosto lentamente.

Secondo i calcoli fatti da Mosca, il paese produce ogni anno circa 650-700 miliardi di metri cubi di gas (media dell’ultimo decennio). Il grosso arriva dai campi di Yamalo-Nenets, distretto della Siberia occidentale. La produzione ha toccato un picco nel triennio 2017-19, quando la domanda domestica e una quota crescente di export ha consentito a Gazprom di “pompare” dal campo di Bovanenkovo circa 100 miliardi di metri cubi di gas, solo nel 2019, l’anno in cui la produzione complessiva del paese raggiunse il picco storico di 740 miliardi di metri cubi, grazie soprattutto alla produzione di gas associato, ossia di gas estratto insieme al petrolio, che ha una composizione chimica diversa dal gas naturale e che la Russia con grande fatica sta cercando di utilizzare senza riuscire a evitare di essere fra le prime fonti di “falò” attorno ai suoi pozzi petroliferi.

Come si può osservare dal grafico sopra, nel 2020 la produzione è scesa sotto i 700 miliardi metri cubi a causa di un declino della domanda, vero punto debole del mercato. Il gas naturale, infatti, è difficile da gestire e la capacità di stoccaggio è limitata, perciò la produzione in qualche modo è costretta a seguire i capricci della domanda, che a sua volta ha molto a che fare con l’andamento generale dell’economia e con quello climatico: un inverno più freddo consuma più gas di uno più clemente. L’inverno fra il 2019 e il 2020, infatti, fu uno dei più caldi, con circa tre gradi sopra la media fra il 1981 e il 2010. E ciò in qualche modo ha influito sulla produzione del 2020, che probabilmente sarebbe diminuita anche senza l’effetto Covid.

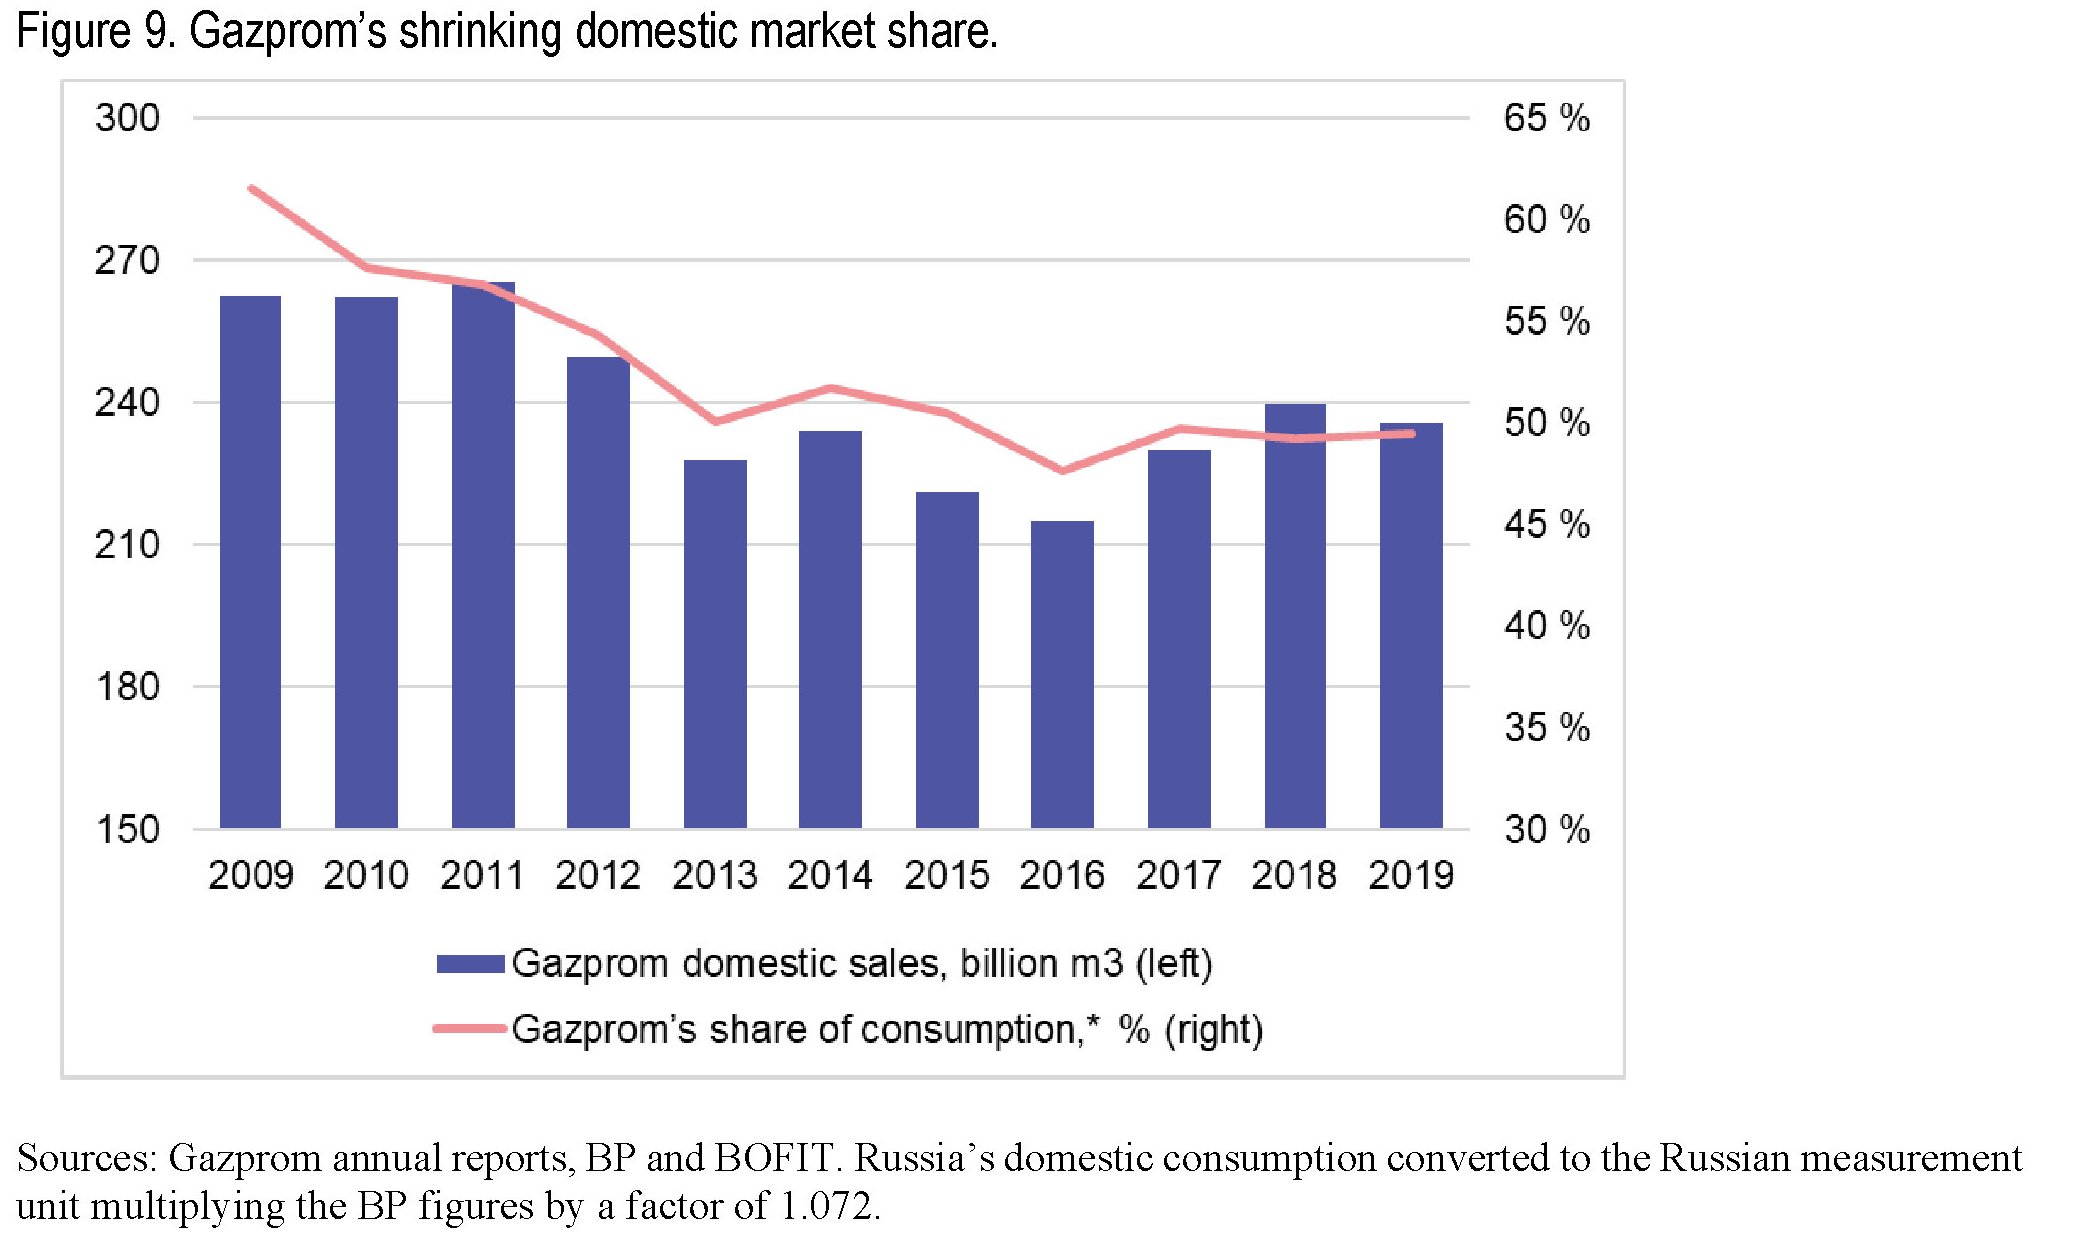
Quanto ai produttori, la Russia è dominata da Gazprom, controllata dallo stato ma con un buon 49,8% di quote in mano ai privati, anche se la sua quota è in declino ormai da un decennio: nel 2008 produceva l’85% del gas russo, nel 2016-17 intorno al 65%. Il 40% di questa produzione, anche grazie alle leggi che di fatto gli garantiscono il monopolio dell’export, va all’estero, col risultato che si va contraendo la sua quota sul mercato interno.

La domanda domestica non è una variabile che si possa sottovalutare. Più dei due terzi della produzione russa di gas, infatti, viene consumata all’interno del paese. La metà della produzione elettrica russa dipende dal gas e anche una buona parte delle produzioni di manifattura usa il gas. Oltre a Gazprom, che fornisce il gas a prezzo regolato, ci sono altri produttori che fanno prezzi di mercato e si calcola che circa un terzo della domanda interna venga soddisfatta a questi prezzi. In Russia è in corso un dibattito sulla deregolamentazione dei prezzi del gas, almeno per i clienti corporate visto che le famiglie pesano appena il 15% del consumo di gas, ma per il momento tutto rimane sospeso anche perché una riforma del genere dovrebbe tenere conto anche della rete, alla quale al momento è agganciato circa il 70% delle famiglie, saldamente in mano a Gazprom, che ambisce a raggiungere il 75% nei prossimi cinque anni.

Il gas ha giocato un ruolo importante nel passato anche nelle relazioni che la Russia intratteneva con i paesi ex sovietici dell’Asia centrale, dai quali fino a prima del 2008 venivano importati 60 miliardi metri cubi di gas, che si sono dimezzati fra il 2009 e il 2013 per arrivare a un terzo negli anni successivi. La destinazione principale di questo gas ri-esportato era l’Ucraina.

Ciò ha condotto i paesi centroasiatici a cercare nuovi mercati di sbocco e nuove relazioni commerciali che, inevitabilmente, li hanno condotti verso la Cina. La Central Asia-China gas pipeline, dal Turkmenistan attraverso l’Uzbekistan e il Kazakhstan è stata attivata nel 2010 e nel 2015 la sua capacità di export quotava già 55 miliardi di metri cubi di gas. La Russia, perciò ha perso il suo ruolo centrale di mercato per questi paesi e, inevitabilmente, qualcosa della sua influenza politica che questo ruolo comportava.

Alla Russia quindi non restava che concentrarsi sul suo principale mercato che nei primi anni Duemila era visto in costante crescita: quello europeo. Ma questa scommessa si sta mostrando molto difficile da vincere.

(3/segue)

Puntata precedente. I tormenti russi sul mercato del greggio

Puntata successiva. La sfida russa al mercato del gas liquefatto

La strana primavera del mattone inglese

Fatta la premessa che ogni mercato immobiliare è uno storia a sé, vale la pena scorrere il lungo intervento di Jon Cunliffe, vice governatore della Banca d’Inghilterra, che contiene un’analisi molto interessante sulle vicende del mattone britannico, che contiene anche diversi insegnamenti che forse valgono anche per altri. Per la semplice ragione che il trend osservato in UK – ossia la sostanziale crescita del mercato immobiliare nonostante il Covid – è comune a molte economie, compresa la nostra.

Certamente è curioso che i rigori della pandemia non abbiano infierito su un settore che nell’ultimo decennio ha patito non poco. Al contrario, i prezzi delle abitazioni sono cresciuti in media del 5,7% nelle economie avanzate nel 2020, “l’aumento più sostenuto dal 2007”, spiega il banchiere. Prima quindi della grande quaresima provocata dai mutui subprime.

Vale la pena perciò provare a capire meglio, magari partendo proprio dall’UK, dove nei dodici mesi chiusi a febbraio scorso, il mattone segnava un +9,1%, l’incremento migliore dal 2014, che si paragona al tasso medio di crescita del 4% registrato ogni anno nei dieci anni prima della pandemia.

Il mercato immobiliare britannico, complice il peso specifico di Londra, è rimasto frizzante in questi ultimi anni, e lo è stato anche in questi ultimi mesi. In media infatti, dal giugno 2020, quando il mercato a ripreso a funzionare, sono stati approvati in media 85.000 mutui, relativi a una media mensile di 111.000 transazioni immobiliari, a fronte di medie mensili, rispettivamente, di 60.000 e 80.000 registrate nell’ultimo decennio. Una reazione, di potrebbe pensare, allo stop dei mercati per covid. O forse ci sono ragioni più complesse. Il banchiere, infatti, ricorda che le transazioni dell’ultimo decennio sono state le più basse dell’ultimo trentennio.

Qualcosa è cambiato dopo il Covid? Proviamo a seguire il ragionamento del nostro banchiere. “Nei trent’anni trascorsi dalla liberalizzazione degli anni Ottanta – spiega – i prezzi delle case in UK sono cresciuti più rapidamente dei redditi”: Questa crescita si è articolata in due periodi. Il primo dai tardi anni ’80 fino ai primi anni ’90, quando la bolla esplose. La seconda dai tardi anni ’90 fino alla crisi finanziaria del 2008, probabilmente stimolata anche dall’indipendenza della banca centrale, concessa dal governo nel 1997, che consentì una discesa dei tassi di interesse e dell’inflazione.

Il risultato di queste politiche fu che entro il 2008 il debito per mutui delle famiglie britanniche passò dal 67 al 110% del reddito. quattro volte il livello del 1980. La sostenibilità di questa montagna di debiti fu facilitata, oltre che dalla crescita dei redditi, dal costo declinante degli interessi sui debiti. Proprio a partire dagli anni ’80 si innescò quel graduale ribasso dei tassi di interesse che secondo gli studiosi ha cause profonde, addirittura secolari.

L’ampia disponibilità di credito ha fatto il resto. Nel 2007 lo spread fra un mutuo con un loan to value del 90% a tasso fisso e un titolo risk free – classicamente un’obbligazione pubblica – era di appena 0,4 punti, e i prestiti erano a disposizione anche dei debitori più problematici. Il risultato fu che ogni mesi si approvavano 100.000 mutui.

Quando arrivò la crisi subprime questo bengodi terminò. Le transazioni, che al picco di dicembre 2006 avevano toccato le 150.000, crollarono a 52.000 a gennaio 2009, e si dovette aspettare la fine del 2013 per rivedere i prezzi – guidati dal mercato di Londra – al livello pre-crisi. Ciò malgrado, non si rividero più i tassi di crescita del ventennio precedente. Seppure vivo, il mercato immobiliare britannico rimase zoppo. Fra il 2014 e il 2019 i tassi di crescita annui medi furono del 5%, i mutui approvati quotavano circa 60.000 al mese e i tempi medi di trasloco, che nel 1988 erano di dieci anni, arrivarono a 17, nel 2017. Il livello dei debiti sul reddito, all’inizio del 2016, era sceso al 97% e lì è rimasto anche dopo. Tutto molto più lento, insomma. Con l’eccezione di Londra, ovviamente.

Se il caso di Londra si spiega con il suo status di capitale, rimane ancora poco chiara la ragione che ha condotto a una crescita così lenta del mattone nel resto dell’UK. Le ragioni sono ovviamente molteplici. I fattori che incidono sul questo settore sono numerosissimi e sono sia di natura finanziaria – tassi e credito – che reale: dalla demografia alla disponibilità di immobili. L’offerta di case è ovviamente una variabile importante per la determinazione dei prezzi.

La letteratura di genere, infatti, ipotizza che l’impatto della domanda sia assai più rilevante quando l’offerta è inelastica. E l’UK, in buona compagnia come si vede dal grafico sotto, ha un’offerta piuttosto rigida.

Sul lato della domanda, ovviamente, le variabili determinanti sono le caratteristiche della popolazione e i redditi, oltre ovviamente alle condizioni creditizie, che però, lo abbiamo visto, sono sempre state abbastanza generose. Conviene perciò focalizzare l’attenzione sulle caratteristiche della popolazione – la quota di proprietari ad esempio – e quindi i loro redditi.

I dati mostrano che l’aumento della popolazione di 2,2 milioni di abitanti registrata in UK fra il 2014 e il 2019 si è concentrata (20%) a Londra e nel South West (13%). Che sono proprio le aree che hanno visto crescere la pressione dei prezzi. Questa pressione ha trovato alimento nella disponibilità di credito, che ovviamente ha effetti diversi a seconda della tipologia del compratore. Chi compra per la prima volta una casa, può avere difficoltà, se il credito non è facile, a trovare i soldi, a differenza di chi ha già una casa alle spalle. Diventa quindi rilevante osservare la quota di proprietari per farsi un’idea più precisa delle condizioni di mercato.

Nel calo complessivo delle compravendite, che ha penalizzato di più le fasce giovanili – solitamente meno dotate e con redditi meno solidi – sicuramente hanno giocato un ruolo le aspettative, che hanno finito col deprimere la domanda all’indomani della crisi finanziaria. Mentre successivamente un orientamento creditizio più prudente può aver fatto il resto, mantenendo il mercato frizzante ma non certo effervescente.

Poi ci sono i redditi e la ricchezza degli acquirenti a far la differenza, ovviamente. Solo una piccola quota di potenziali compratori – il 19% stima il banchiere – ha denaro sufficiente per effettuare i depositi necessari (il 5% del valore mediano) per acquistare la prima casa. E nelle zone di Londra, dove i prezzi sono ancora più elevati, questa quota scende ancor di più.

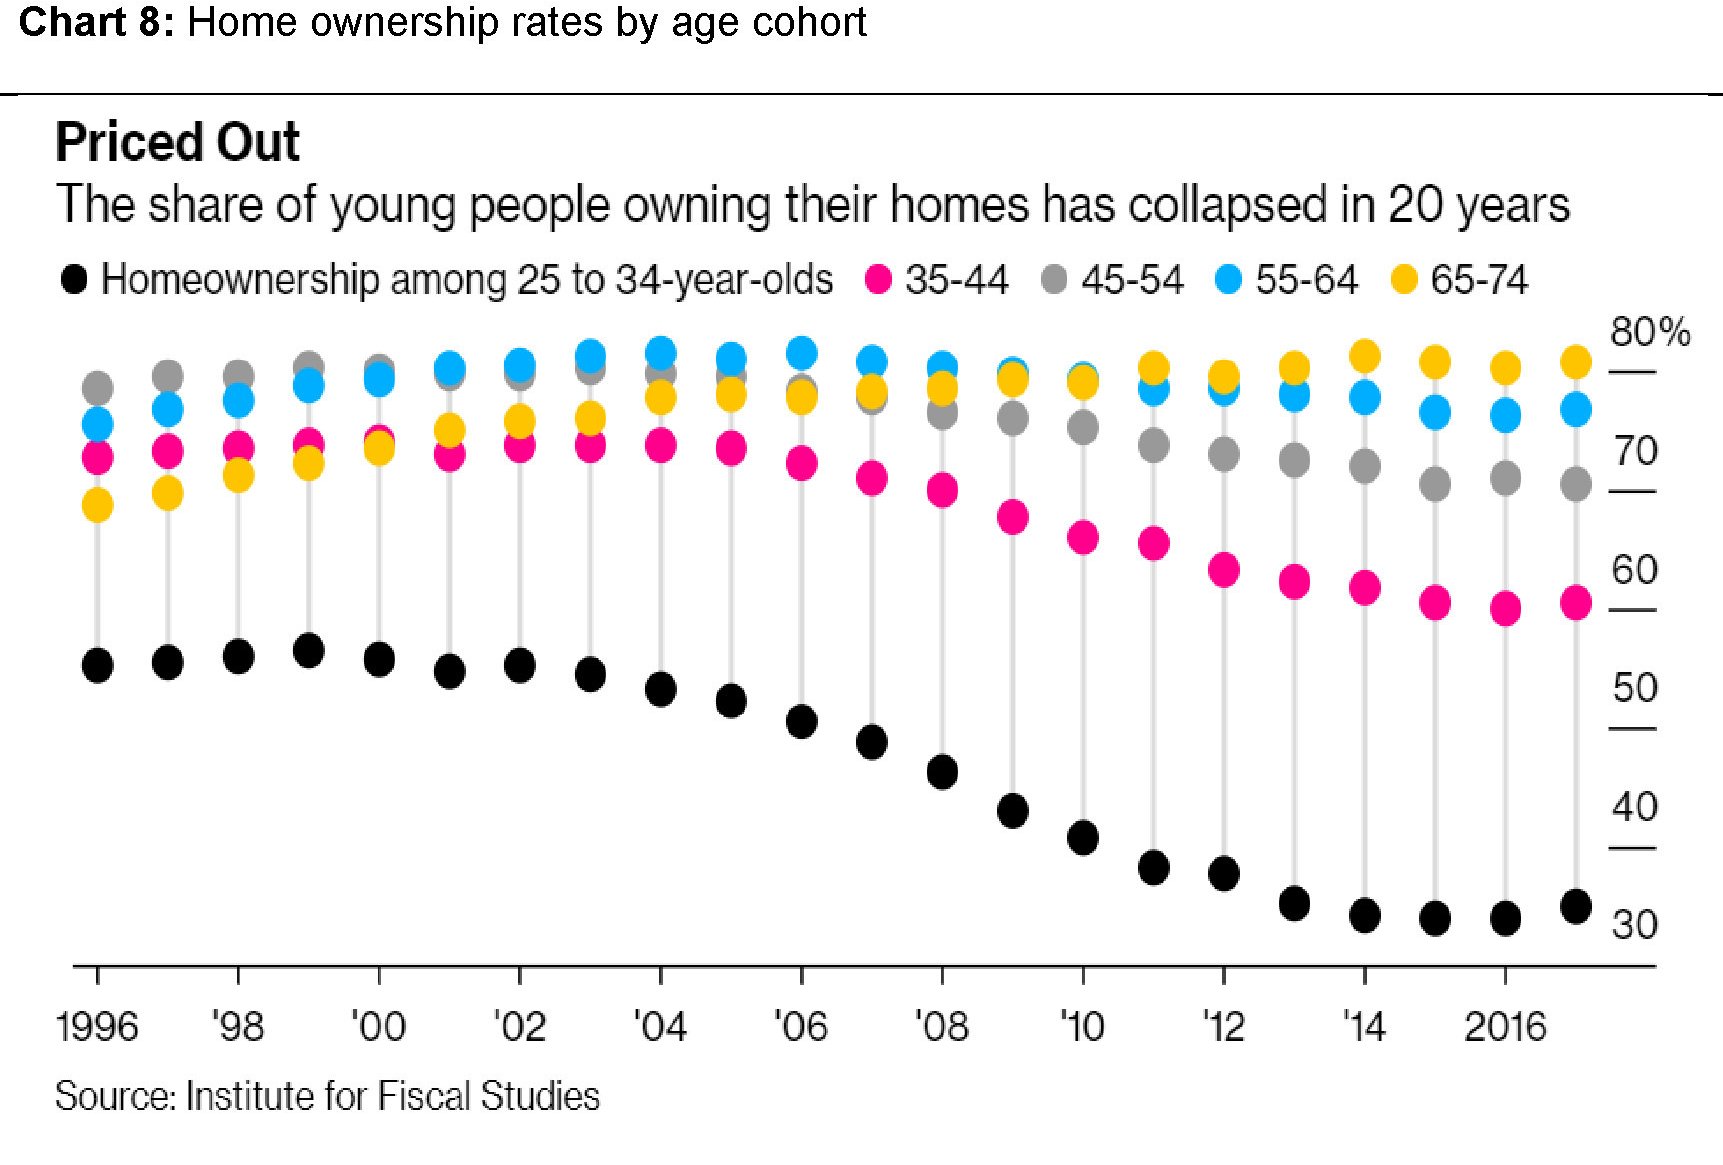
L’insieme di queste variabili compone l’immagine del settore, che ha visto crescere di ben 664 miliardi il debito per mutui delle famiglie nell’ultimo decennio, buona parte dei quali a carico di primi compratori. Il boom dei prezzi vissuto prima della crisi e la crescita successiva hanno sicuramente complicato la fisionomia del mercato, allargando anche le diseguaglianza. Per dirla con le parole di Cunliffe, “la banca di mamma e papà è stimata già essere il decimo prestatore più importante nell’UK”. Quindi fa molta differenza avere alle spalle una famiglia più o meno benestante, in un contesto di mercato che tira. E in effetti, come abbiamo visto dal grafico sopra, la quota dei giovani che compra casa è crollata nel tempo.

L’avvento del Covid non ha certo cambiato le forze profonde che muovono il mercato britannico. Anzi l’opinione del banchiere è che “il recente aumento della domanda di alloggi, e forse la composizione di tale domanda, che ha trainato il mercato britannico negli ultimi mesi, riflette driver persistenti”. Driver ai quali si aggiungono tendenze nuove, come quelle innescate dallo smart working.

Varie survey rilevano che molti smart worker vorrebbero continuare a lavorare da casa, e questo sicuramente influenza la domanda di alloggi, per il semplice fatto che incoraggia i traslochi. “È probabile che un cambiamento strutturale in più lavoro da casa porti a preferenze per case più grandi”. Senza considerare che potrebbero innescarsi spostamenti “dalle aree urbane come Londra verso i sobborghi e anche verso aree più esterne”.

I dati che arrivano dal mercato del 2020, insomma, potrebbero indicare che questi spostamenti di preferenze sono in corso. “A marzo di quest’anno, la crescita annuale dei prezzi delle abitazioni è stata compresa tra il 13 e il 14% per il Nord dell’Inghilterra e la fascia del 10-12% per le Midlands, il Galles e la Scozia, con Londra con poco meno del 4%”. La maggior domanda di case che costano meno, insomma, potrebbe spingere il mercato fuori dalle secche nelle quali l’ha contratto nell’ultimo decennio il ruolo di leader di prezzi svolto dall’area di Londra.

Ovviamente è prematuro trarre conclusioni. Ma se queste tendenze venissero confermate, “un tale cambiamento invertirebbe decenni di movimento nella direzione opposta e potrebbe vederne la chiusura del divario tra Londra e altre aree ad alto costo”. I prezzi non sarebbe più “imposti” dalla capitale, ma quest’ultima finirebbe con l’adeguarsi al trend nazionale. La tecnologia e le nuove pratiche di lavoro cambierebbero per sempre la fisionomia del mercato. E non è detto che che sarebbe un male. Tranne che per le capitali, ovviamente.