La resilienza dell’export italiano durante la pandemia

L’anno scorso, nota Bankitalia nella sua relazione annuale, “il commercio mondiale si è contratto dell’8,9%, il calo più marcato dalla fine della seconda guerra mondiale dopo quello osservato nel 2009”, con ciò inquadrandosi in tutta la sua drammatica evidenza l’effetto disastroso della pandemia nell’interscambio e quindi sulla crescita globale. Quest’ultima è diminuita del 3,3%, nel 2020, molto più del -0,1% osservato durante la crisi finanziaria del 2009, malgrado il commercio internazionale quell’anno fosse arretrato di ben il 10,8%.

Un calo più contenuto del commercio, quindi, ha generato effetti assai più profondi sulla crescita, probabilmente anche in ragione del fatto che “lo shock pandemico ha interessato in maniera pressoché omogenea il commercio estero di tutte le principali aree geografiche”.
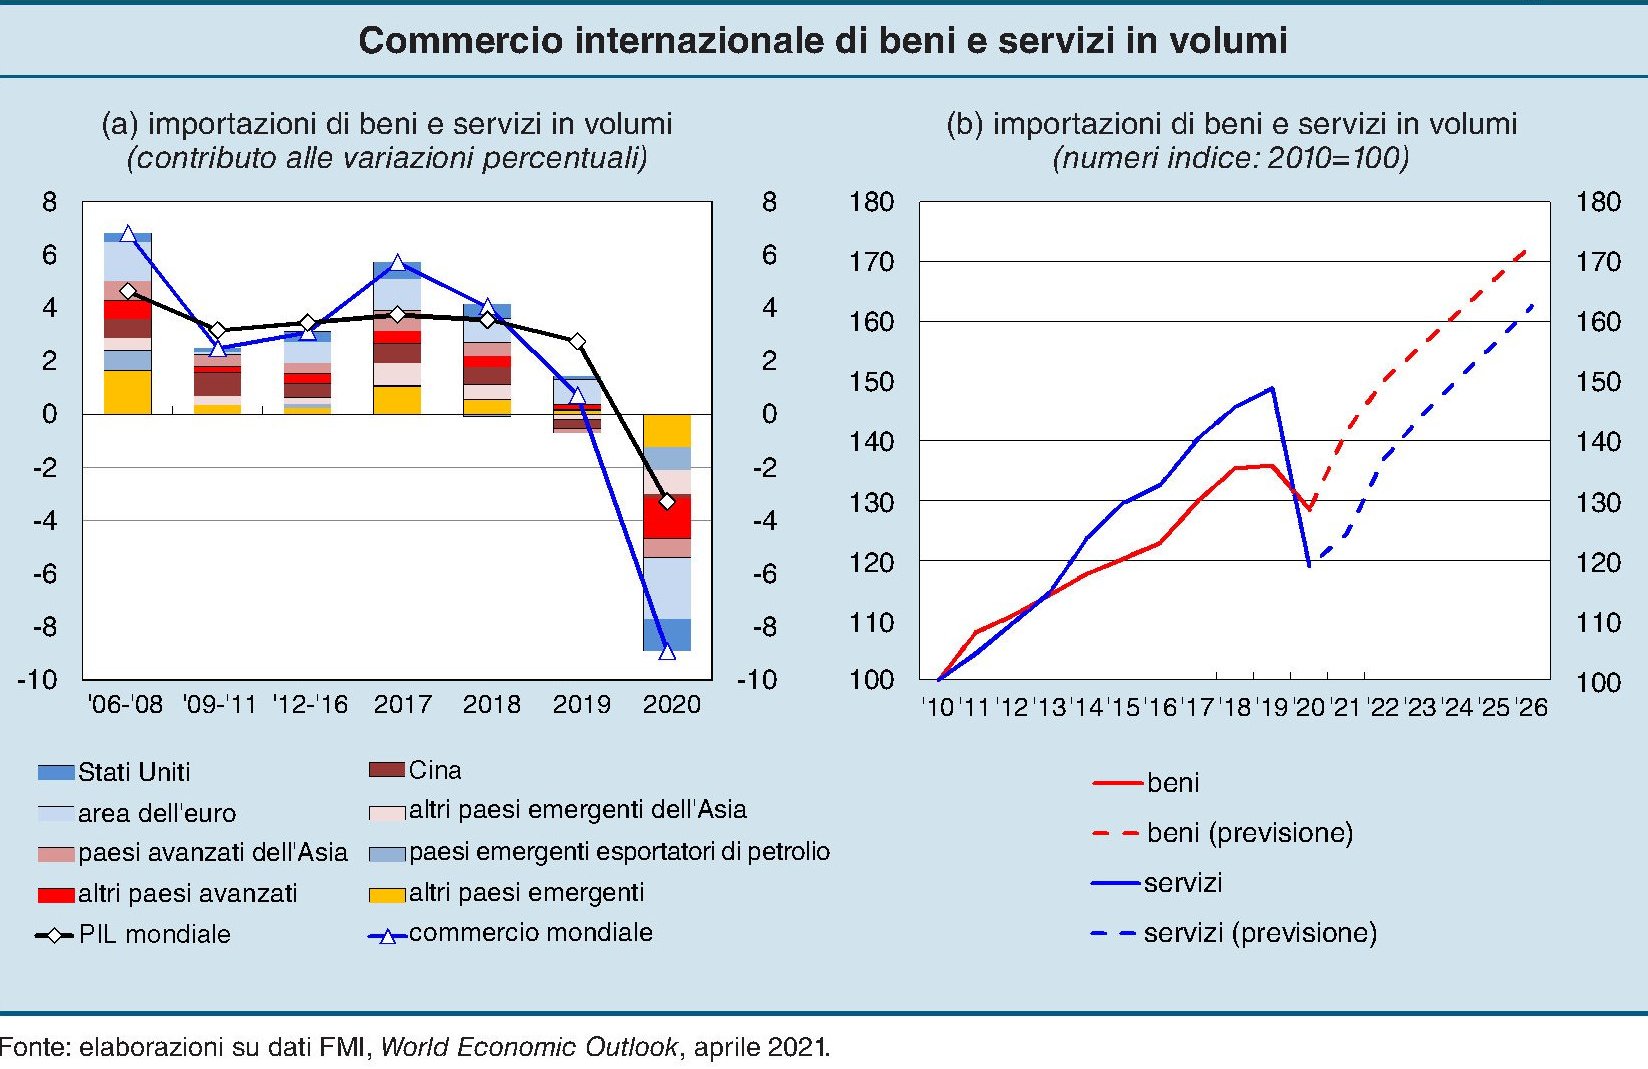
Ma probabilmente il calo più marcato del prodotto è stato provocato anche dalla circostanza che sono stati duramente penalizzati gli scambi di servizi, che negli ultimi anni sono stati il principale motore del commercio internazionale, diminuiti del 20% rispetto al calo del 5,4% degli scambi di beni. Il turismo, che nei servizi gioca un ruolo molto rilevante, ha generato la gran parte di questo calo, con il numero degli arrivi internazionali crollato del 70% su scala mondiale.

La ripresa, per fortuna, è iniziata già nella seconda metà dell’anno scorso, con la spinta dei beni che ha consentito di superare già nel quarto trimestre il livello pre-pandemia. Ma la crisi ha reso chiaro quanto sia fragile la ragnatela delle catene globali dell’approvvigionamento e lascia aperti molti interrogativi sulla fisionomia che avrà il futuro.

Si ipotizza che molte aziende potrebbero decidere di riportare in casa alcune produzioni delocalizzate, ma “le evidenze sinora disponibili suggeriscono tuttavia che in Italia, come in altri paesi avanzati, le imprese non avrebbero radicalmente modificato le proprie strategie di integrazione nei mercati internazionali a seguito dello shock pandemico”.

In questo quadro diventa interessante osservare il comportamento dell’interscambio italiano che, pur avendo subito una forte contrazione, ha avuto un comportamento molto diverso da quello osservato durante la crisi finanziaria del 2008. A differenza di allora, infatti, “la quota dell’Italia sul commercio mondiale di beni è rimasta pressoché invariata, riflettendo l’accresciuta capacità competitiva delle nostre imprese esportatrici”.
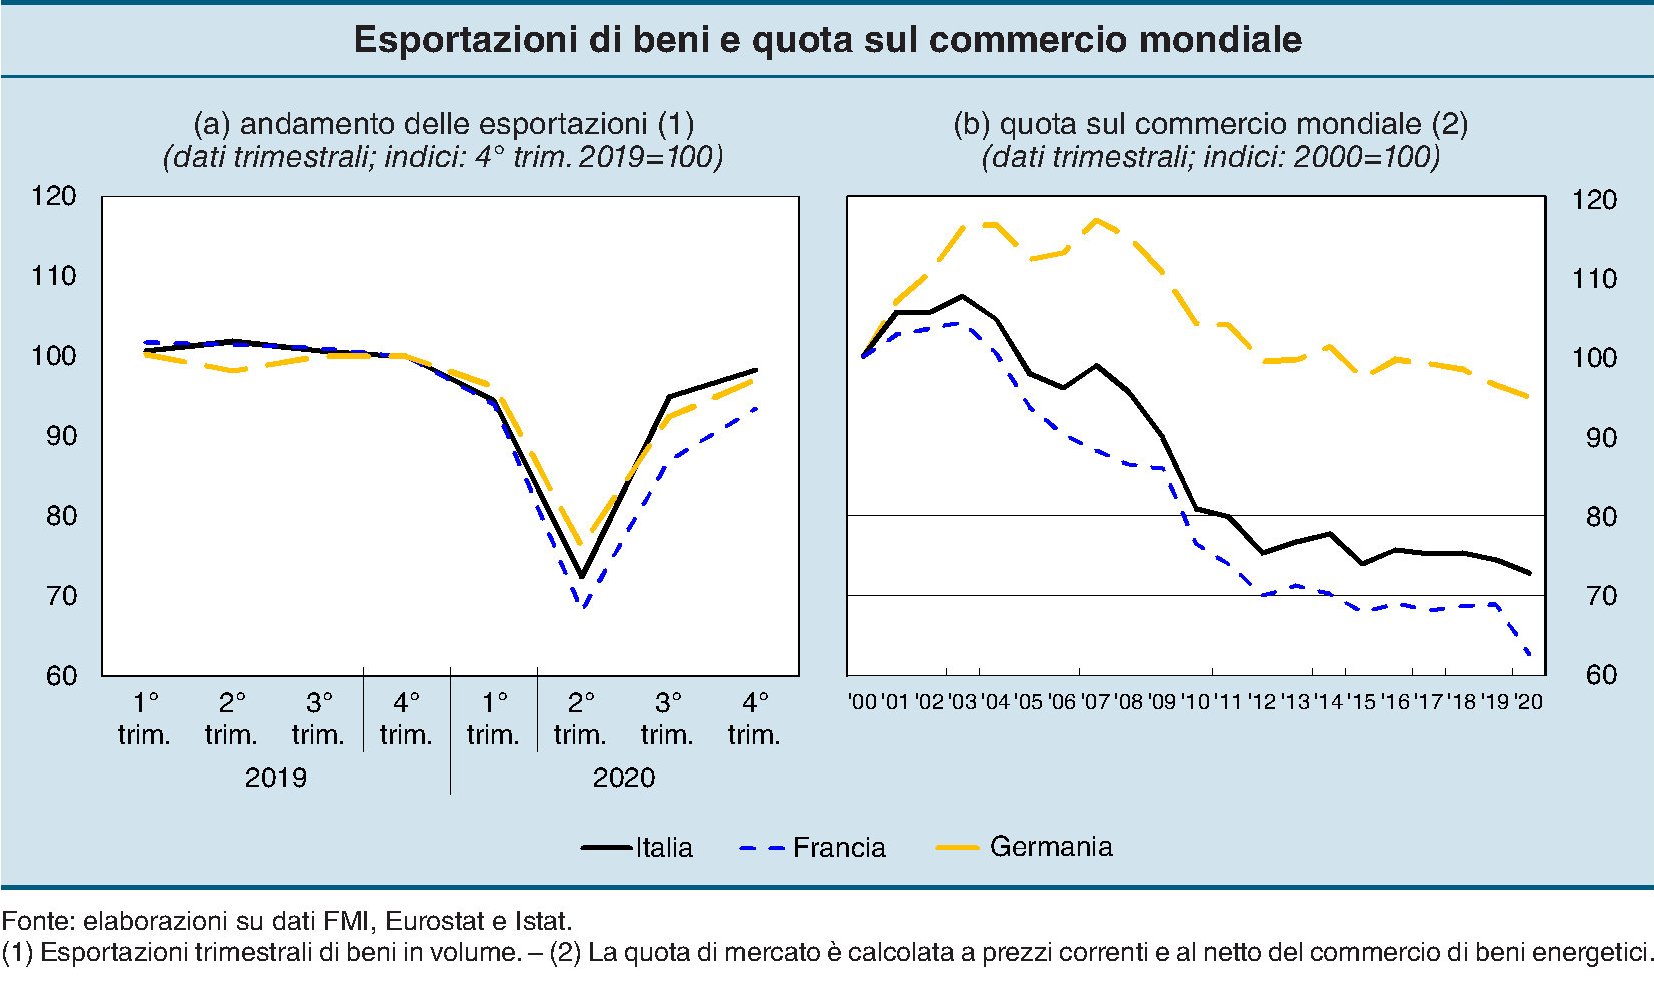
Il calo osservato delle esportazioni, beni più servizi, è stato in volume del 13,8%, sostanzialmente in linea con quello internazionale ma aggravato dal calo dei servizi, visto che il nostro paese ha subito un grave danno dalla scomparsa delle domanda turistica. Quanto ai beni, in volume si sono ridotti del 9,8%. Ma la ripresa, nella seconda metà dell’anno, è stata più rapida rispetto ad altri partner commerciali, come ad esempio la Francia, che hanno visto diminuire la propria quota di commercio globale. “Nel complesso del 2020 gli esportatori italiani sono riusciti a preservare quasi interamente la loro quota sui mercati esteri, che era invece decisamente scesa in occasione del crollo
del commercio internazionale nel 2008-09″, scrive Bankitalia. A cosa si deve questa resilienza?

Per provare a indovinarne le ragioni, Bankitalia ha svolto un approfondimento osservando le esportazioni settoriali nell’ultimo decennio, durante il quale l’Italia ha mantenuto la sua quota di mercato, intorno al 3%, sul commercio internazionale di beni. Una quota dove l’export italiano è “atterrato” dopo una perdita pronunciata rispetto al decennio precedente. La crisi finanziaria, infatti, ha cambiato profondamente la fisionomia del nostro settore esportatore mettendolo nella condizione di affrontare con maggiore capacità di tenuta la crisi pandemica.

Se guardiamo ancora più in dettaglio, riusciamo a vedere anche quali settori, in questo decennio, hanno guidato l’espansione dell’export italiano, e possiamo quindi farci un’idea più chiara dei nostri punti di forza. L’analisi è limitata solo al settore dei beni, ma è comunque molto indicativa. Emerge che “due quinti delle industrie italiane hanno mantenuto la propria quota di mercato”. In particolare, sui 200 settori considerati 90 comparti hanno rilevato un calo marcato della quota di mercato – da intendersi come superiore allo 0,3% nel decennio considerato – mentre 32 hanno avuto un incremento significativo.
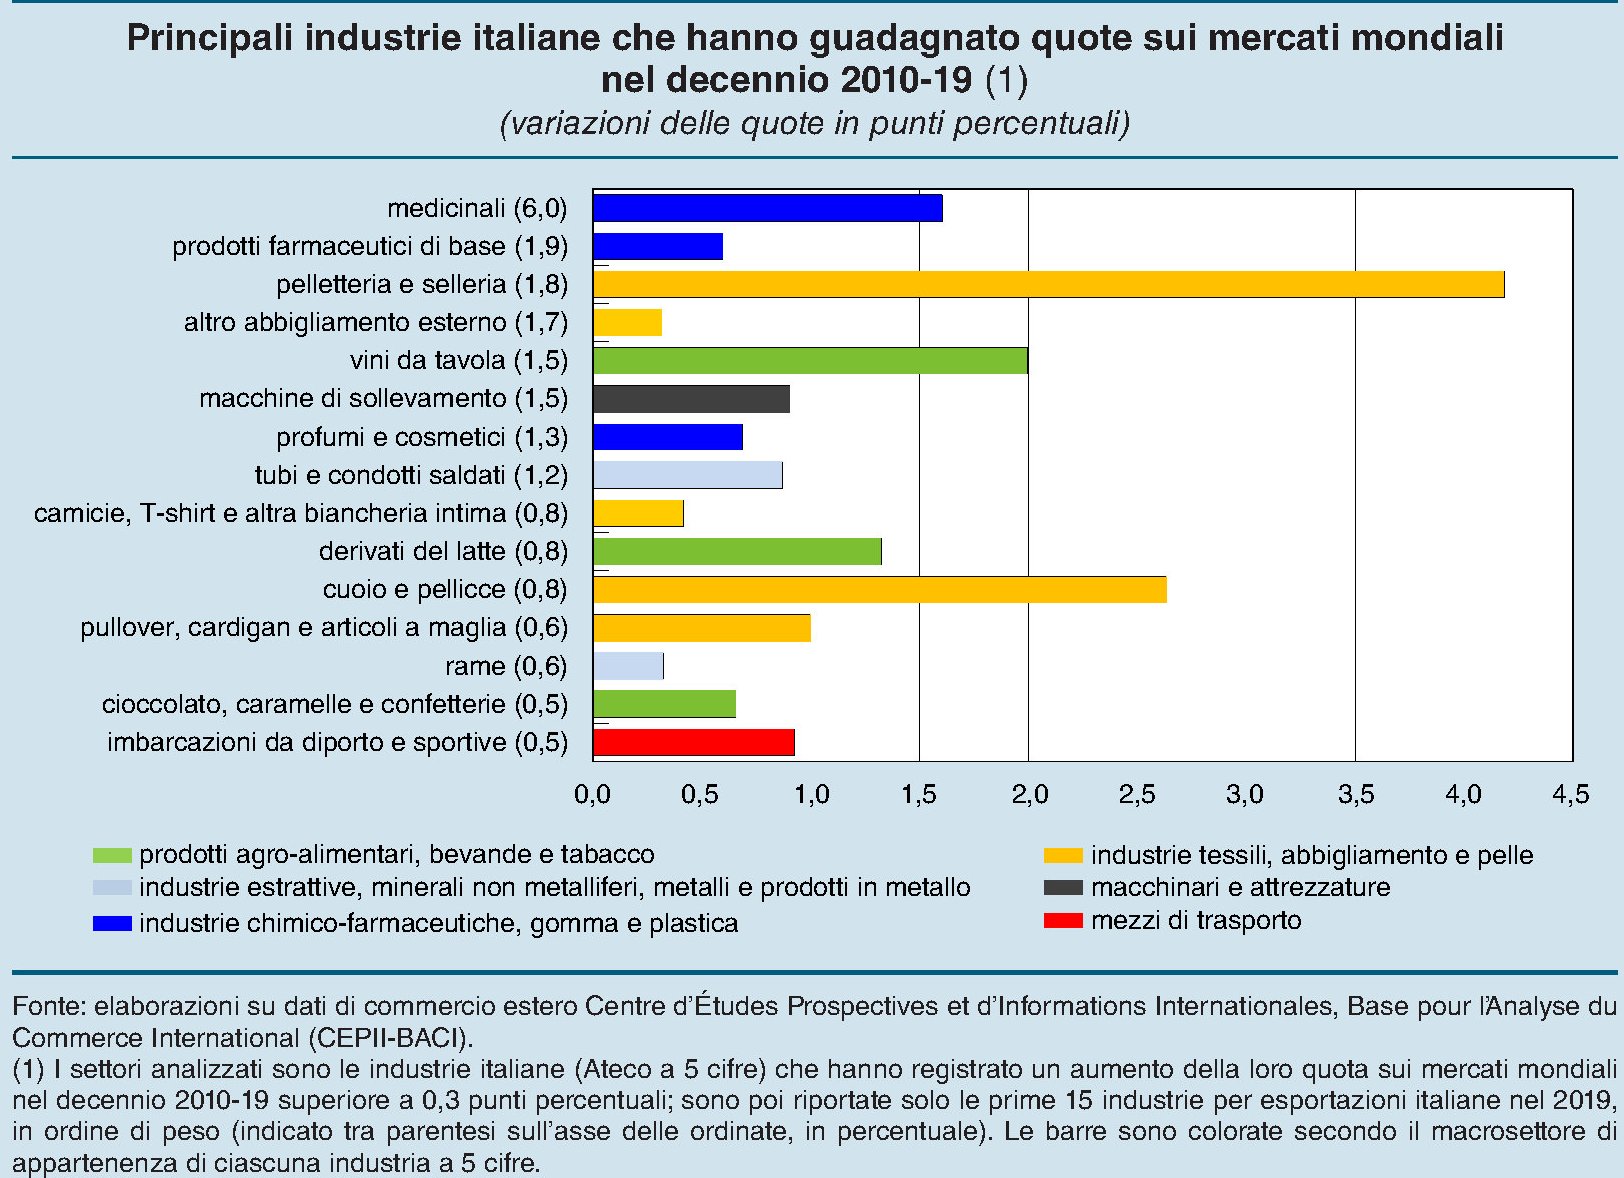
“Circa un terzo dei 32 settori italiani che nell’ultimo decennio hanno guadagnato quote di mercato appartiene all’industria alimentare e delle bevande; nella categoria rientrano anche quelli degli articoli in pelle, dei capi di abbigliamento e dei prodotti farmaceutici” Al contrario, “le industrie che hanno perso quote di mercato appartengono
invece soprattutto al macrosettore dei minerali, metalli e relativi prodotti; includono anche quella dei mobili, dei numerosi prodotti chimici, della gomma-plastica e dei diversi mezzi di trasporto, quali la componentistica per autoveicoli, i motocicli e il materiale rotabile ferroviario”.

A determinare il successo dei settori italiani è stato il “migliore posizionamento qualitativo della propria produzione rispetto ai paesi concorrenti”, insieme a una “più intesa partecipazione alle catene globali del valore”, nonché una “minore esposizione competitiva alle pressioni provenienti dalla Cina e dall’Europa centrale e orientale”. Quindi imprese internazionalizzate, attente alla qualità e produttori di beni non in diretta concorrenza con i competitori più aggressivi.

Queste caratteristiche, e questo è un altro dato interessante da sottolineare, non si sposano con un modello preciso di azienda, né relativamente alla sua organizzazione, né alla sua dimensione. Ci sono sia grandi aziende che esportatori medio-piccoli, sia imprese controllate dall’estero, sia indipendenti. Neanche la composizione della forza lavoro fa la differenza. Anche se ” i settori che hanno recuperato quote di mercato sono strutturalmente caratterizzati da una
percentuale più alta di addetti giovani (sotto i 40 anni) e di sesso femminile”.

L’effetto della pandemia su questa struttura produttiva è stato alquanto rilevante. Alcune tendenze settoriali di medio periodo sono state modificate dallo shock. Ma ci sono stati settori (farmaceutica, metallurgia di base e alimentari) che hanno visto crescere le loro vendite estere.
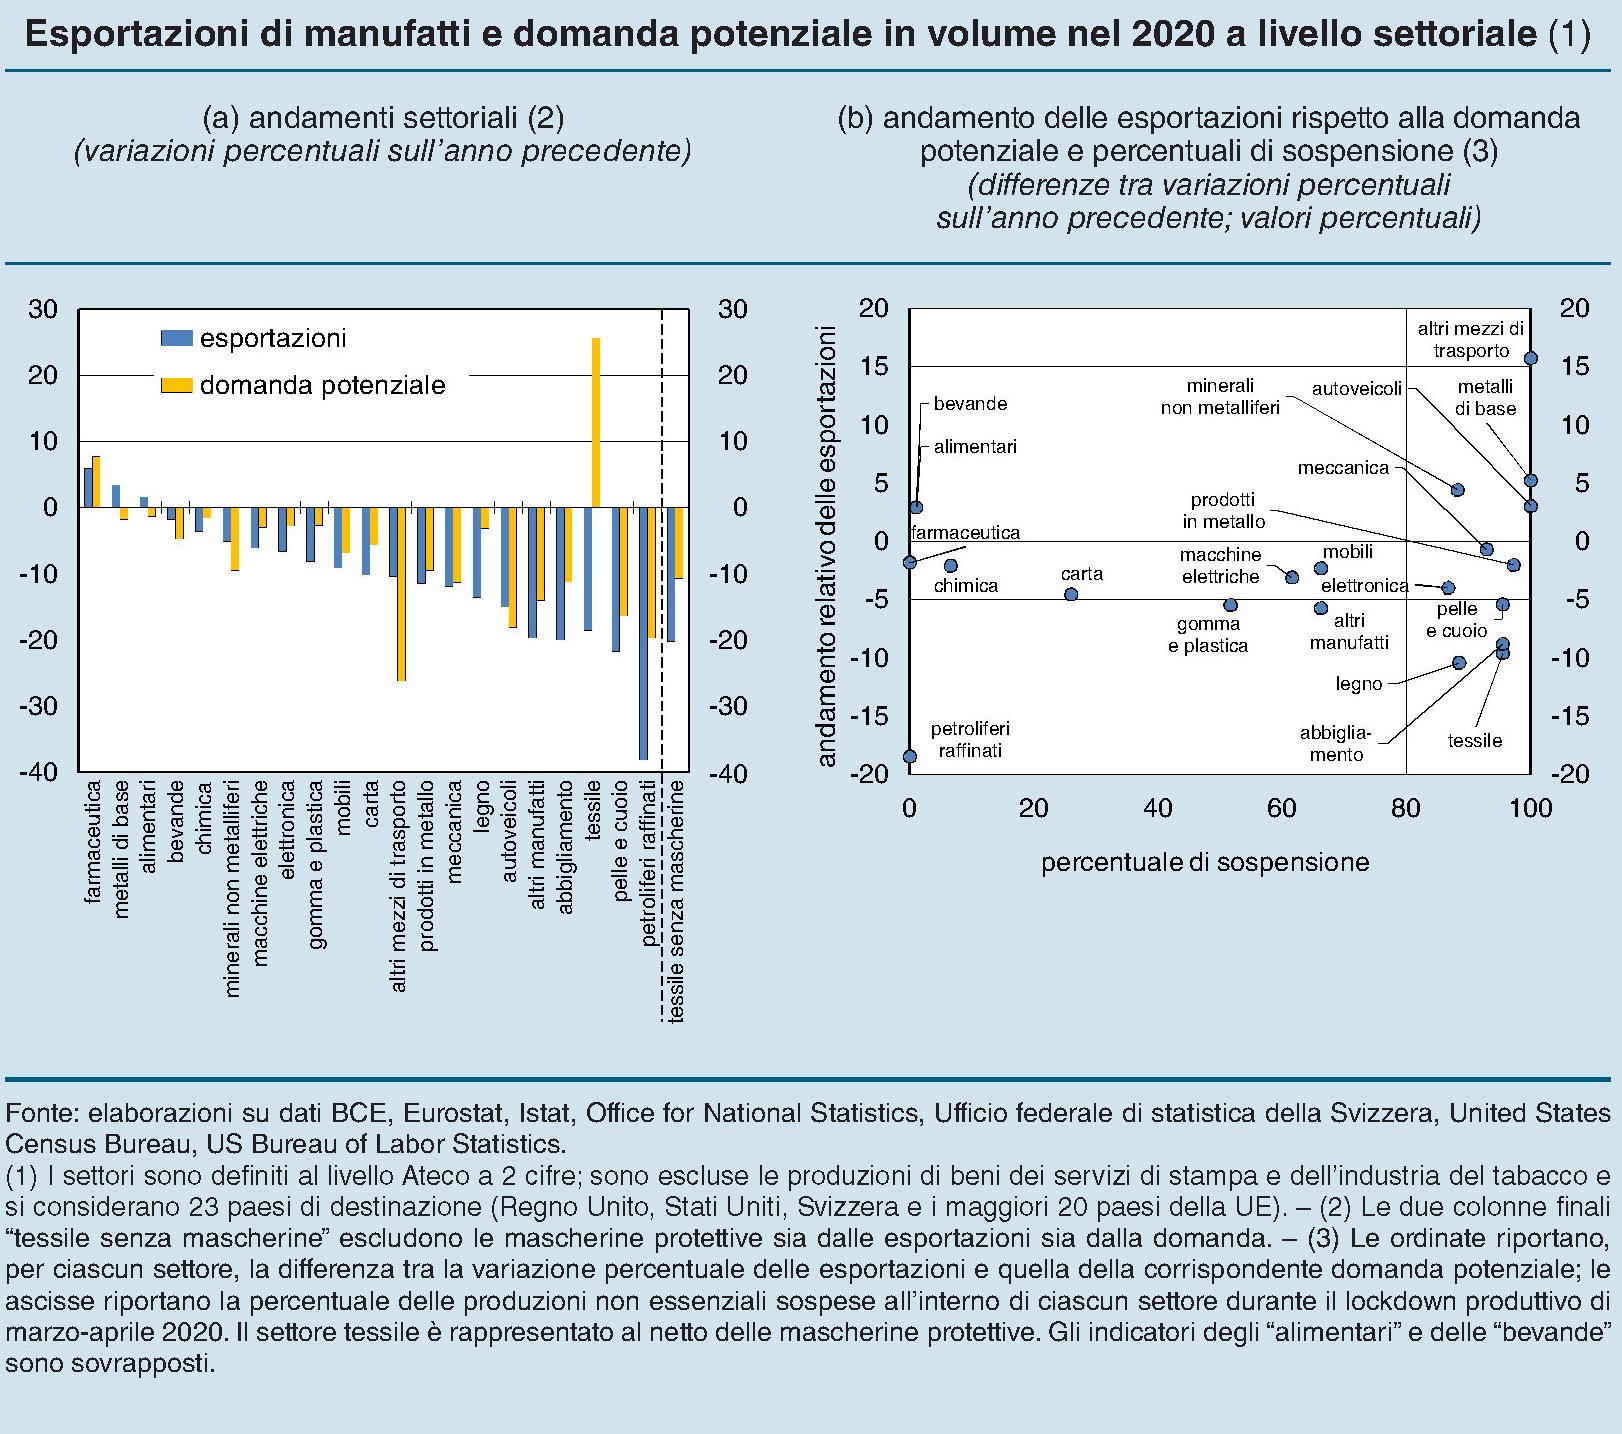
Le analisi svolte dalla Banca lasciano supporre che, nonostante tutto, “lo shock pandemico non abbia significativamente intaccato la capacità delle imprese italiane di competere sui mercati internazionali”.

Questa resilienza sarà probabilmente una delle nostre carte migliori per “catturare” la ripresa internazionale degli scambi, come peraltro è stata nel decennio prima della pandemia, quando grazie anche al settore esportatore, l’Italia è tornata, dopo oltre trent’anni, ad essere creditrice netta dell’estero. Oggi si tratta di fare altri passi in avanti. Ma la strada è già tracciata.

L’occupazione delle mamme cinesi è merito dei nonni

Poiché si discute sempre più del declino della nostra natalità, cui fa da corollario l’osservazione che le poche donne che ancora diventano madri fanno sempre più fatica a trovare lavoro – eterno dilemma fra produzione e riproduzione – vale la pena scorrere un paper diffuso da Bofit che spiega finalmente uno dei paradossi meno conosciuti dalla letteratura di genere. Quello, vale a dire, che vede convivere una notevole partecipazione delle donne cinesi al mercato del lavoro anche dopo che diventano mamme. Anzi, partecipano persino di più di chi mamma non è.

Tutto ciò, vale la pena sottolinearlo, non dipende dalla generosità dello stato, che, a differenza di quanto accade in diversi paesi europei, non offre praticamente alcun sostegno significativo alla natalità e ancora meno offre aiuti alle donne madri che devono lavorare. Una condizione che le nostre connazionali conoscono molto bene. E tuttavia, a differenza di quanto accade nel nostro paese, la partecipazione al lavoro delle mamme cinesi è “straordinariamente alta”.

Addirittura, i dati Ilo mostrano che la partecipazione delle donne cinesi (anno 2018) è la più alta al mondo, con il 61,3%, ben più elevato di quello statunitense (56%) e persino più di quello dei paesi scandinavi, noto paradiso del welfare dove primeggia la Svezia con il 61%. Quanto ai sostegni, basta ricordare che il periodo di maternità concesso in Cina è di soli 98 giorni, il più basso dell’Ocse e che gli asili sono disponibili dai tre anni in su. Come si spiega questo paradosso?

Come ogni giallo che si rispetti, anche questo ha un colpevole. Anzi, sarebbe più giusto dire che c’è un qualcuno che si deve prendere il merito di questa situazione. E l’onore tocca ai nonni, che si accollano l’onere di badare alla prole mentre la mamma sfacchina al lavoro prima di sfacchinare pure a casa. Anche in questo sicuramente le nostre connazionali si riconosceranno.

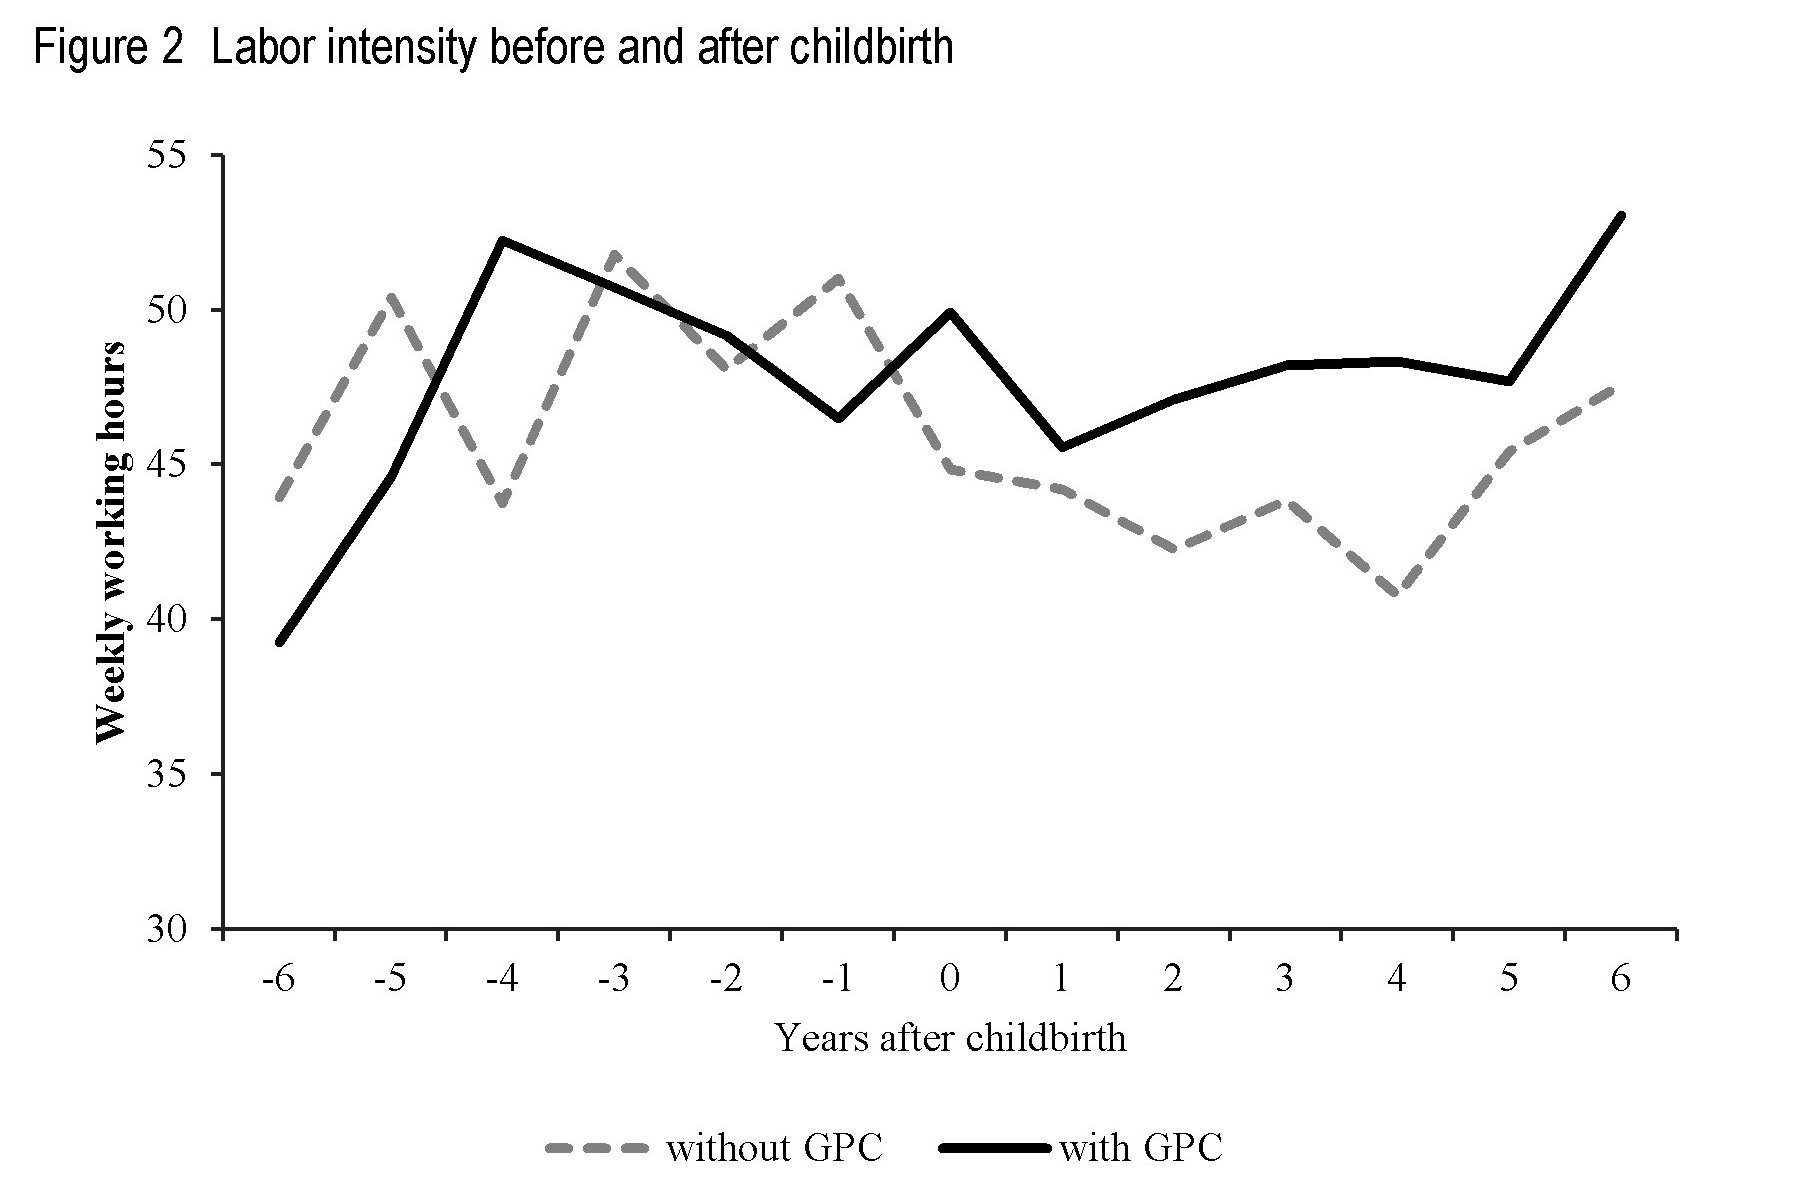
E’ proprio il sostegno dei nonni a far la differenza. “Le donne senza il sostegno dei nonni – scrivono gli autori del paper – subiscono un calo sostanziale dell’occupazione dopo il parto, mentre le donne con il sostegno dei nonni sperimentano persino un aumento dell’occupazione”.

E non si tratta solo di questo. Le donne che non possono contare sull’aiuti dei genitori ci mettono “il doppio del tempo per recuperare il lavoro dopo essere diventate madri”. Infine, i ricercatori hanno confermato “le donne affrontano il dilemma se restare al lavoro o dimettersi quando il sostegno all’infanzia dei nonni è assente”. Il solito dilemma, appunto. I grafici sotto raccontano la storia meglio di mille parole. L’acronimo GPC sta per Grand Parental Childcare.

La fortuna dei cinesi – anche in questo gli somigliamo – e di avere tanti nonni. A noi però non bastano a garantire che l’occupazione femminile salga dal suo livello ancora molto basso per gli standard europei. Quindi probabilmente sono in gioco anche altri fattori.

Rimane il fatto che quando il welfare pubblico non c’è, dove esiste si attiva il welfare familiare. Un’applicazione chissà quanto inconsapevole di quel principio di sussidiarietà tanto declamato quanto poco attuato dalla politica nella vita di tutti i giorni. E che il welfare familiare funzioni benissimo – quando c’è – lo dimostra pure l’intesità osservata del lavoro delle mamme che possono contare sui nonni: aumenta persino dopo la maternità.

Un risultato sicuramente sorprendente. Ma che serve a posizionare anche il dibattito, aperto in Cina come in tutto il mondo, sull’opportunità di alzare l’età del pensionamento, che in Cina viene considerata bassa. Ma se i nonni vanno in pensione più tardi, non c’è il rischio che venga a mancare il supporto familiare alle madri lavoratrici? Al dilemma fra produzione e riproduzione se ne aggiunte un altro: quello fra pensione e riproduzione. La coperta, in sostanza, si fa sempre più corta.

Cartolina. Eura(n)sia

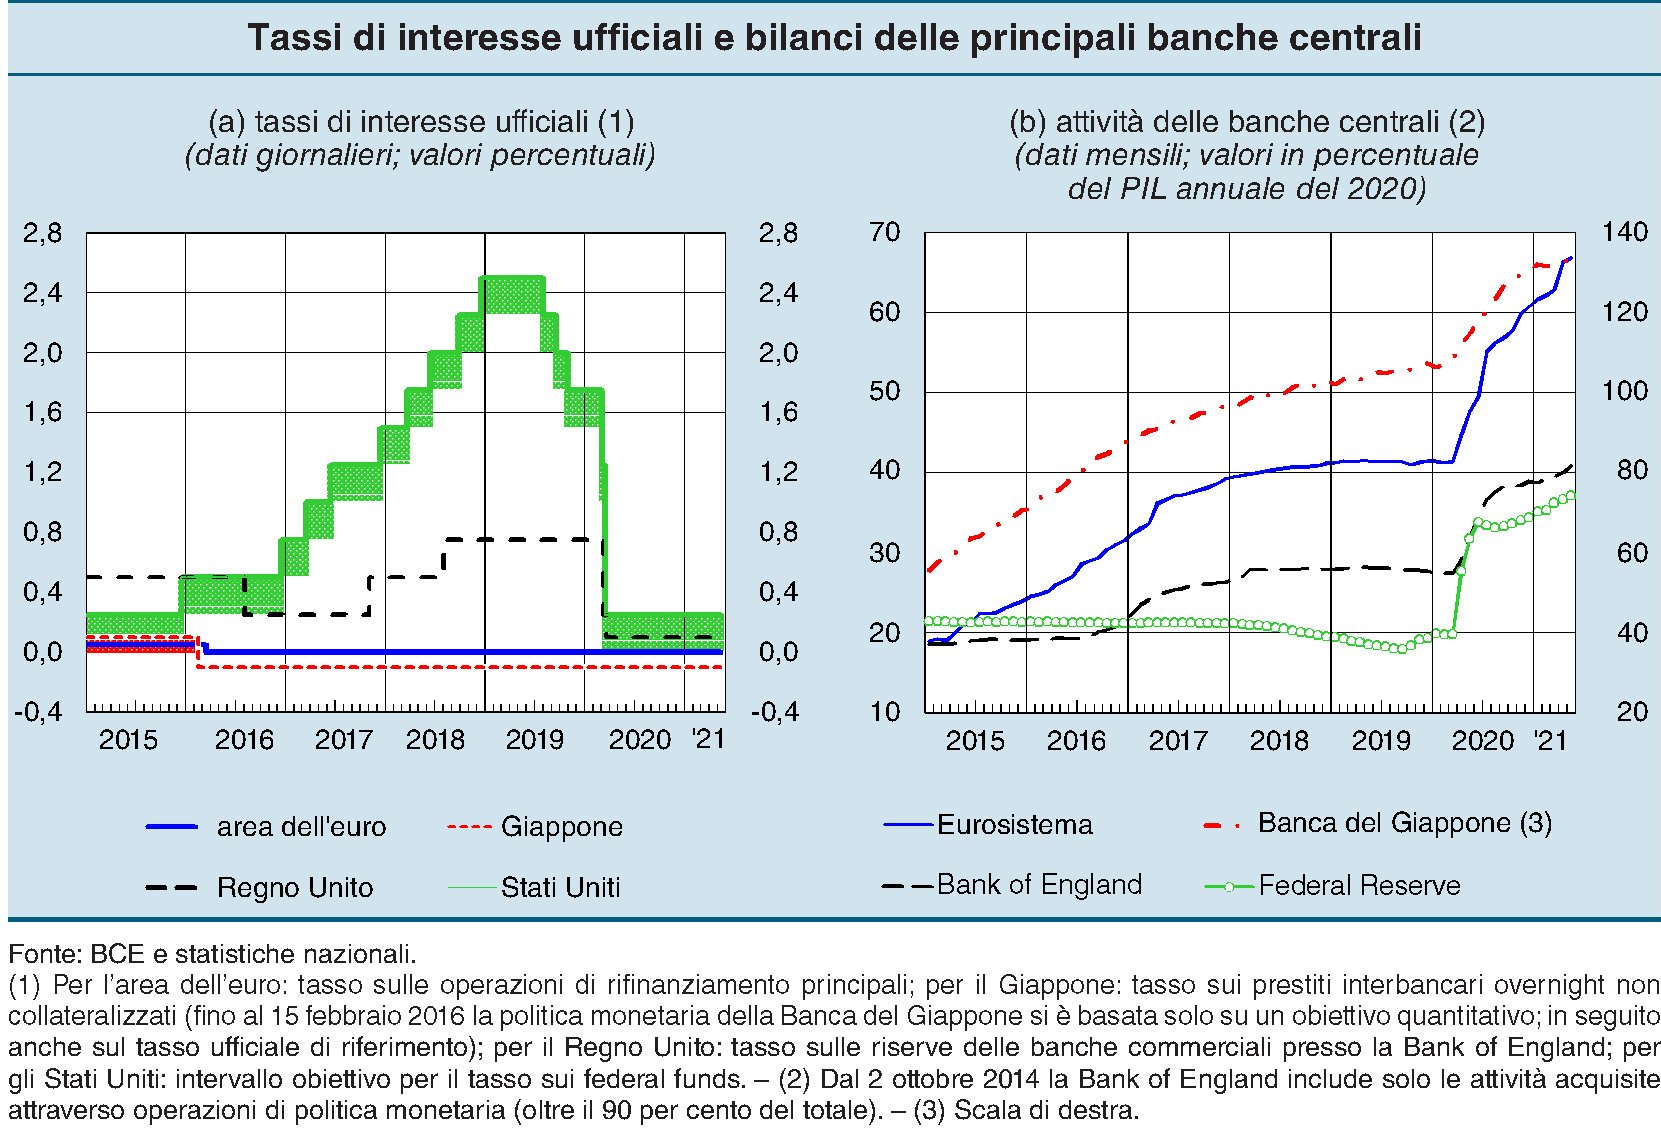
Nessuno avrebbe mai creduto un lustro fa che il bilancio della banca centrale europea, entità notoriamente sparagnina, un giorno avrebbe ricorso quello della Banca centrale del Giappone, che da tempo immemore segna la via di ogni possibile allentamento monetario. E’ invece è andata così. Europa e Giappone – le due parentesi occidentali dell’Eurasia – hanno iniziato a camminare appaiati come una coppia di fatto, anche quando il mondo anglosassone (per un breve periodo di tempo) sembrò voler invertire questa deriva. Così arriviamo ad oggi, coi tassi negativi e i bilanci oversize. Nessuno sa come andrà a finire questa storia, per la semplice ragione che mai era successo prima. Ma il futuro è in Asia, dicono i beninformati. O forse è in ansia.

I tormenti russi nel mercato del greggio

Peggio del presente, per i produttori russi di greggio, può esserci solo il futuro, quando da una parte dovranno vedersela un mondo sempre meno propenso a sporcarsi le mani (e la coscienza) col petrolio, e dall’altra dovranno faticare non poco per estrarre a un prezzo ragionevole l’oro nero dalle viscere sempre più inaridite della Santa Madre Russia, che ancora coltiva ampie riserve di petrolio, ma sempre più remote e quindi costose.

Di questo futuro poco propizio i russi fanno esperienza ormai da anni. Ossia da quando il mercato ha iniziato a mandare segnali poco rassicuranti fino a generare profondi terremoti, come quello provocato dalla rivoluzione shale statunitense.

Ne abbiamo parlato tante volte quindi non ci torniamo sopra. Vale la pena, però, ricordare giusto un paio di numeretti. Nell’ultimo decennio gli Usa hanno triplicato la quota globale della propria quota di export petrolifero, arrivando nel 2019 a circa l’11%, mentre quella russa è rimasta stabile intorno al 13%, a differenza di quella saudita, scesa intorno al 12%. Con gli Usa i russi condividono anche la caratteristica di essere notevoli esportatori di prodotti raffinati, quindi non competono solo sulla produzione di olio greggio, risultando peraltro in svantaggio: gli Usa pesano il 20% dell’export globale, i russi solo il 13.

A questi tormenti si aggiungono quelli che derivano dalla notevole volatilità espressa dal prezzo del petrolio negli ultimi anni, per svariate ragioni: dall’aumento di offerta prodotta dallo shale, alle varie crisi come quella generata dal Covid.

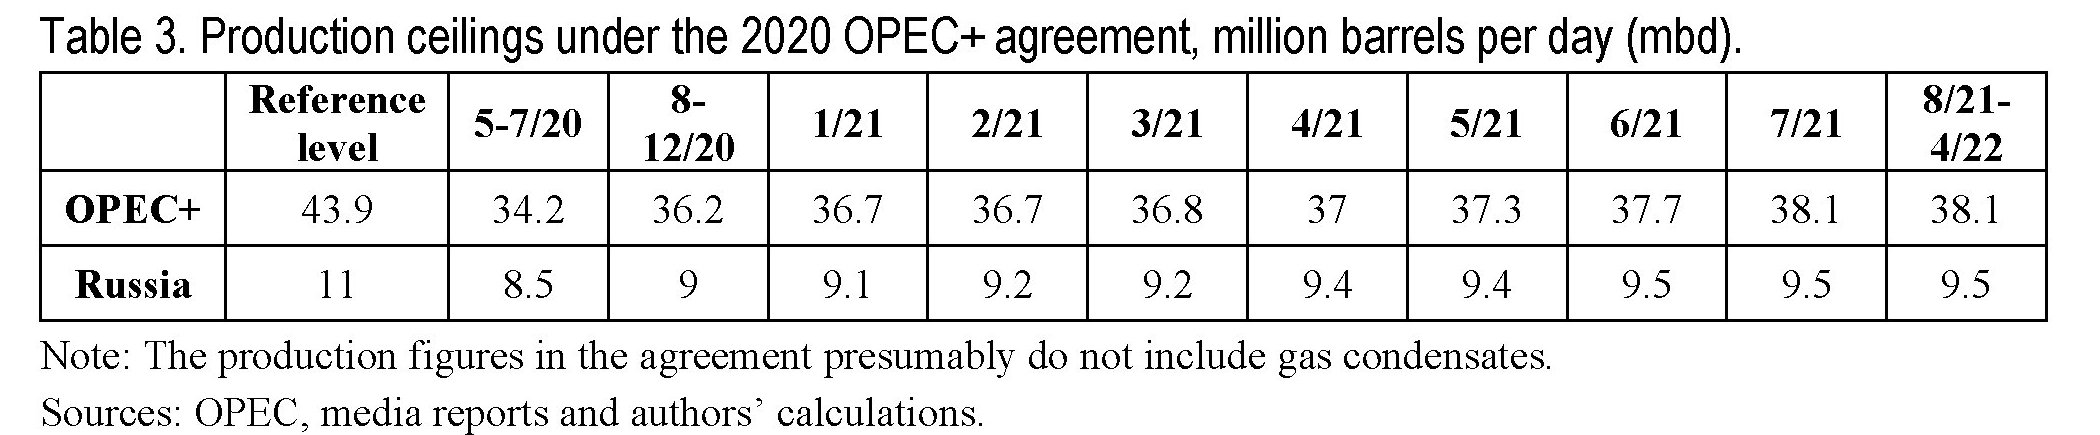
Abbiamo già detto come queste oscillazioni dei prezzi impattino sull’economia russa, e di come il paese abbia imparato a gestirli utilizzando la leva monetaria – la fluttuazione del rublo e gli interventi valutari della banca centrale – e quella fiscale. Ma di recente la Russia si è dovuta anche impegnare molto con gli altri produttori per controllare i livelli di produzione a sostegno dell’offerta. Lo straripante greggio shale proveniente dagli Usa ha generato la diga dell’Opec+, ossia del patto dei produttori tradizionali con la Russa per ridurre la produzione. Una strategia che ormai va avanti da anni e che durerà almeno fino all’aprile dell’anno prossimo.

La tabella sopra indica i tagli di produzione decisi dai due partner dal livello di partenza. Per la Russia il patto ha significato diminuire la produzione di circa il 9%, anche se ci sono buone prospettive per una ripresa a breve termine.

Il problema, semmai, è il lungo termine. “Senza massicci investimenti per mettere in funzione nuovi giacimenti, la produzione di petrolio potrebbe entrare in una brusca flessione nel giro di pochi anni”, scrivono gli osservatori di Bofit. E in effetti le prospettive generali sono poco incoraggianti. A secondo delle assunzioni a base delle previsioni, la produzione potrebbe declinare in una forchetta compresa fra l’1 e il 13% rispetto al livello del 2019 entro il 2035.

I problemi sono complessi, sia dal punto di vista tecnico che finanziario. Le nuove produzioni siberiane ed estremo orientali difficilmente riusciranno a sostituire i campi petroliferi tradizionali, e soprattutto le nuove produzioni rischiano di essere molto costose: si parla di 80 dollari al barile per il petrolio nei territori artici, a fronte dei 30-40, considerando anche i costi di infrastruttura, della produzioni attuali. Non certo l’ideale per un paese che si trova strozzato a causa delle sanzioni, e quindi fatica a trovare finanziamenti per gli investimenti, e al tempo stesso deve fare i conti con una domanda di petrolio che si va sempre più raffreddando.

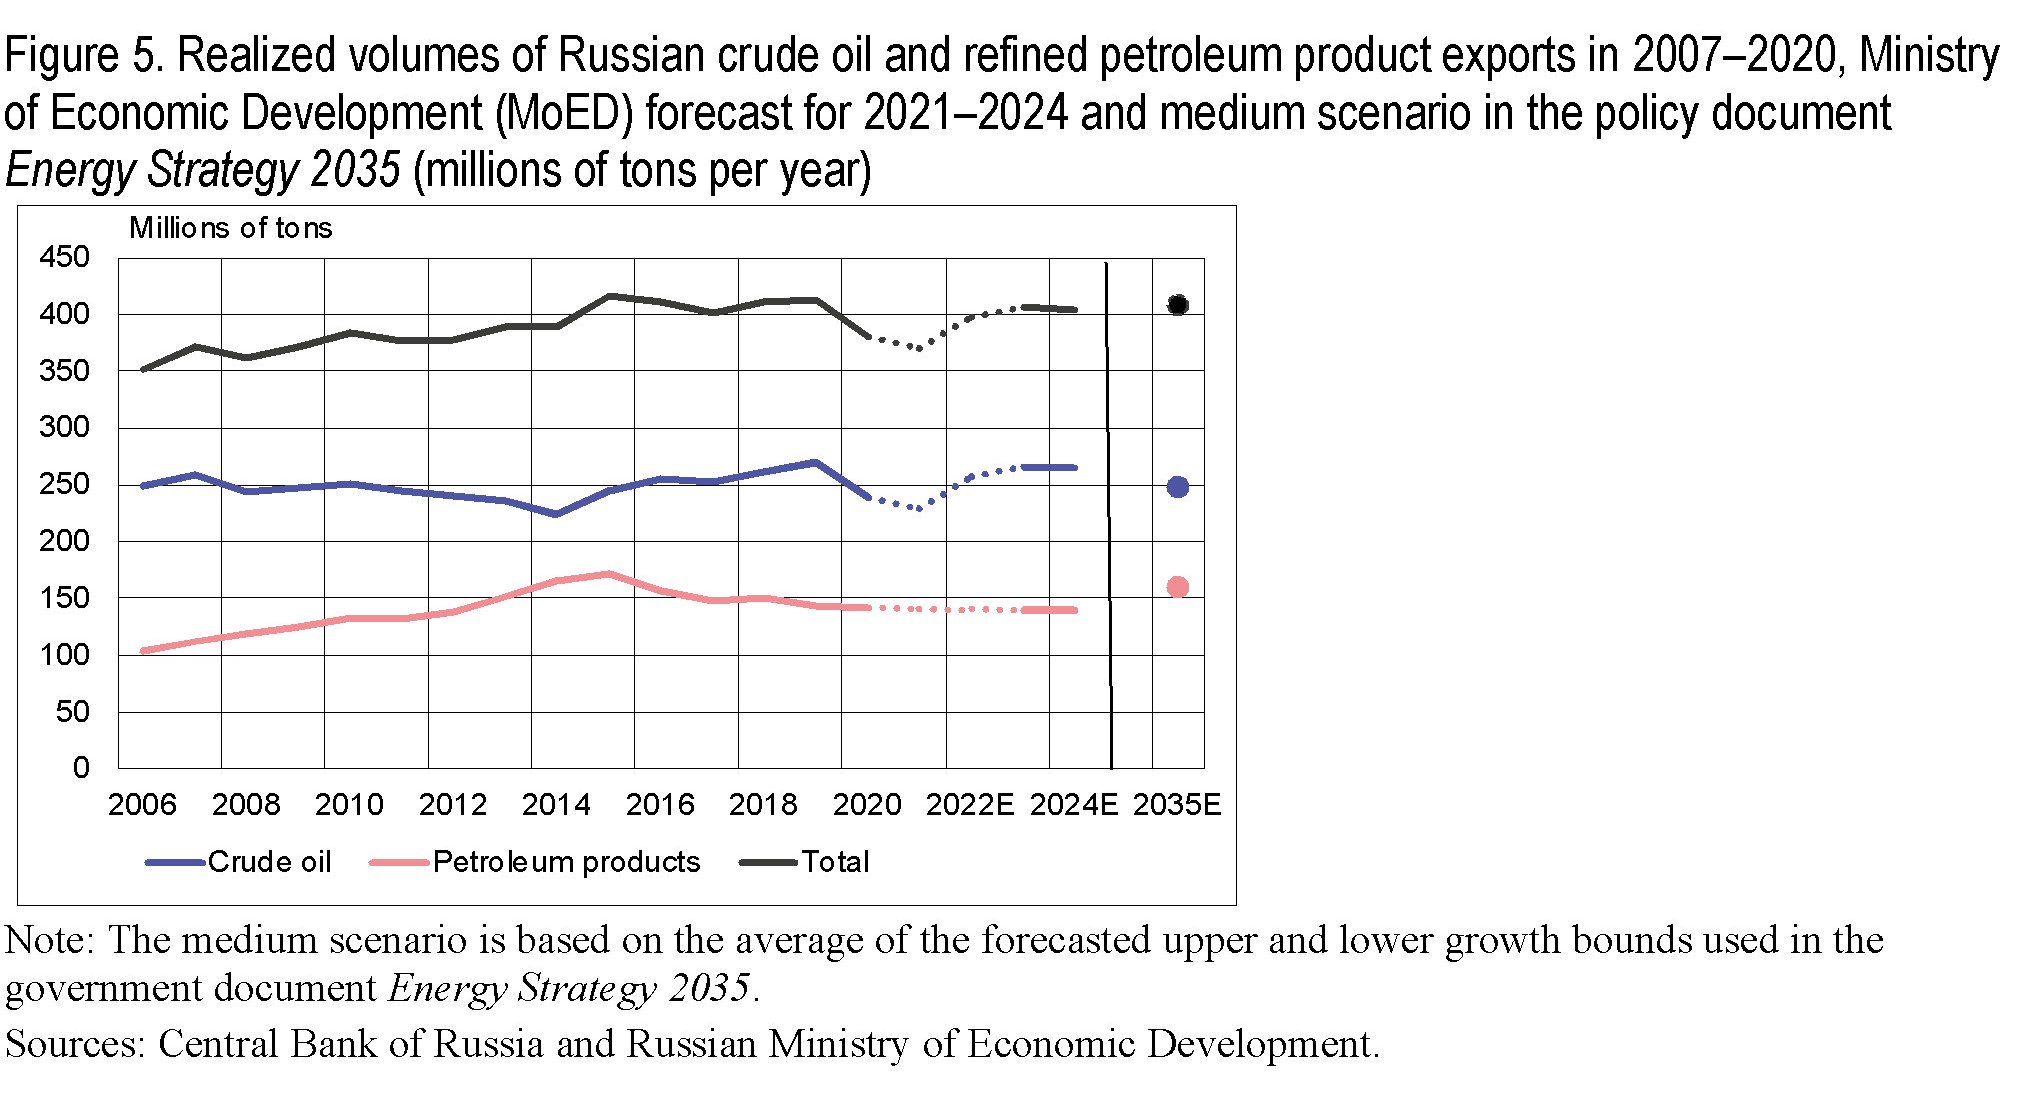
Un mercato complesso, perciò, sia sul versante della capacità dell’offerta che su quello della domanda, che trova nella crescita lenta delle esportazioni russe di petrolio, greggio e raffinato, la logica conseguenza. Il volume totale dell’export, infatti, è cresciuto meno dell’1% in media fra il 2010 e il 2019.

E’ bene notare che una parte rilevante dl’esportazione di greggio va ai paesi dell’Ue, anche se negli anni 2000 questa quota si è contratta a vantaggio della Cina, che ha quadruplicato i suoi volumi di importazione di greggio fra il 2005 e il 2019. Non a caso le produzioni di più recenti russe sono tutte vicino alla Cina, e Mosca ha notevolmente potenziato la sua capacità di trasmissione degli oleodotti che arrivano in Cina come l’East Siberia-Pacific Ocean (ESPO). In Cina però va solo petrolio greggio, mentre la quota di prodotti raffinati rimane residuale, essendo i cinesi dotati di capacità di raffinazione.

Al contrario, la quota di prodotti raffinati esportata rimane ampia in Europa. E così la Russia va avanti, fra l’incudine della domanda europea, che sembra sopportare sempre meno il suo principale fornitore, e il martello di quella cinese, che dura finché fa comodo. Chiaro che i produttori russi soffrano.

(2/segue)

Puntata precedente. La Russia ha un problema, la transizione energetica

Puntata successiva. Gli Usa lasciano indietro i Russi nella corsa al gas

Il QE della Fed ha compiuto cent’anni

Da quando la narrazione resa celebre da Milton Friedman sulle colpe della Fed nell’aggravarsi della depressione dopo la crisi del ’29 è diventata celebre, non è molto comune concentrarsi sul modo in cui la Fed lavorava prima di quel terribile ottobre che mise fine alla burrascosa ripresa dei Ruggenti anni Venti.

Merita perciò una menzione il lavoro svolto da alcuni economisti della Fed che racconta quanto il modo di operare della banca centrale negli anni fra il 1923 e il 1929 fosse sorprendentemente simile a quello al quale ci ha abituato la cronaca: quell’allentamento monetario che oggi si chiama Quantitative easing e che ieri aveva un altro nome – o meglio: non ne aveva nessuno – ma usava strumenti simili: controllo dei tassi e uso del bilancio della banca centrale per interventi sui mercati degli asset.

Ciò fa sorgere la domanda se magari le “colpe” della Fed non siamo anteriori alla crisi del ’29, piuttosto che posteriori. Ma siccome non abbiamo una risposta, non resta che rimandare ai posteri l’ardua sentenza, contentandoci qui di imparare qualcosa di nuovo sul modus operandi della banca centrale Usa.

E la prima cosa da imparare è ciò che già dal titolo del paper risulta evidente: i metodi che oggi chiamiamo “non convenzionali” sono esattamente il contrario. Sono assolutamente convenzionali: da oltre un secolo. Ciò dovrebbe suscitarci la domanda sul perché la vulgata abbia voluto farci credere che i tempi straordinari che stiamo vivendo abbiano richiesto interventi straordinari. Mancanza di prospettiva storica? O forse semplicemente il fatto che il pretesto dell’emergenza è il migliore per fare “whatever it takes”.

Cent’anni fa gli strumenti utilizzati dalla Fed erano principalmente tre: la “finestra” di sconto dove le banche aderenti al sistema potevano richiedere fondi, l’acquisto di accettazioni delle banche e le operazioni di mercato aperto in titoli di stato. Poiché vigeva ancora il gold standard, alla Fed era richiesto di mantenere una riserva legale in oro equivalente al 40% delle banconote in circolazione e del 35% dei depositi che le banche aderenti tenevano presso di lei. Ma poiché la Fed era notoriamente prudente, teneva riserve auree per quasi il 60 delle note e dei depositi in circolazione.

Sempre in omaggio alla prudenza, la Fed agiva contro-ciclicamente: quindi tendeva a stringere il credito quando quest’ultimo diventava esuberante e faceva il contrario quando osservava rallentamenti congiunturali. Il problema è che i segnali non sono mai univoci. Quando i tassi nel mercato monetario tendevano ad abbassarsi, poteva voler dire che si stava raffreddando la domanda di prestiti, e quindi serviva uno stimolo monetario, ma anche che ci fosse un eccesso di riserve, e perciò serviva “stringere” i cordoni. Insomma: era richiesto ai banchieri centrali un particolare acume per non sbagliare diagnosi e di conseguenza prognosi.

Gli storici tendono a considerare appropriate le politiche restrittive attuate dalla Fed in quel periodo, che tuttavia non bastarono a impedire l’esuberanza dei mercati finanziari che culminò nella crisi di ottobre. Era davvero così “tirata” la politica monetaria della Fed degli anni Ruggenti? Per capirlo dobbiamo osservare come venivano gestiti i tre strumenti di cui abbiamo parlato.

La discount window serviva a riscontare carta commerciale delle banche o fornire prestiti ai banchieri in cambio di collaterale. Le banche aderenti, come gruppo, si servivano regolarmente della “finestra” per rispettare i propri requisiti regolamentari, quindi il tasso di sconto della “finestra” serviva a regolare le condizioni del credito bancario.

I tassi di questa “finestra” venivano gestiti dalle 12 banche di riserva federale e approvati dal board della Fed. L’analisi del nostro paper si concentra sulla Fed di New York. Il tasso fissato da questa banca influenzava notevolmente il mercato monetario. “I tassi massimi che le banche membri erano autorizzate a pagare sui depositi interbancari e sui certificati di deposito emessi alle banche nei primi anni ’20 erano entrambi inferiori e una funzione del tasso di sconto della Fed di New York”, spiega il paper. Diventa perciò interessante osservare l’andamento di questo tasso negli anni considerati.

Le zone ombreggiate sono periodi di recessione. Nel 1920 il discount rate era al 7%. Nel 1925 era già stato portato al 3%. Negli anni della Grande Depressione era stato portato quasi all’1%, dove arriverà negli anni della Seconda guerra. Vi ricorda qualcosa? E adesso guardate il comportamento del tasso overnight al variare del tasso Fed negli anni Venti.

Notate che fra il 1924 e il 1925, all’apice degli Anni Ruggenti, il tasso overnight scendeva persino più rapidamente del tasso federale, arrivando al 2%. “Sembra che i tassi che le banche pagavano su molti dei loro depositi siano rimasti al di sotto del discount rate window”, nota il paper. Un chiaro segno di euforia creditizia che abbiamo più volte osservato in tempi di espansione monetaria.

La Fed inoltre poteva comprare le accettazioni dei banchieri nel mercato aperto. Questa carta veniva venduta alla Fed per lo più per finanziare il commercio internazionale e per quanto questi interventi siano ancora teoricamente possibili, hanno smesso di essere esercitati da alcuni decenni. Si tratta di operazioni, tuttavia, che erano scarsamente effettuate prima dell’arrivo della Fed perché alle banche nazionali non erano consentite. Con l’arrivo della Fed il gioco cambiò. La nuova banca centrale fu molto felice di far crescere un mercato che consentiva anche di promuovere l’uso del dollaro come valuta internazionale in un mondo ancora dominato dalla sterlina. A metà degli anni Venti questo mercato ormai competeva con quelli più importanti dell’Europa.

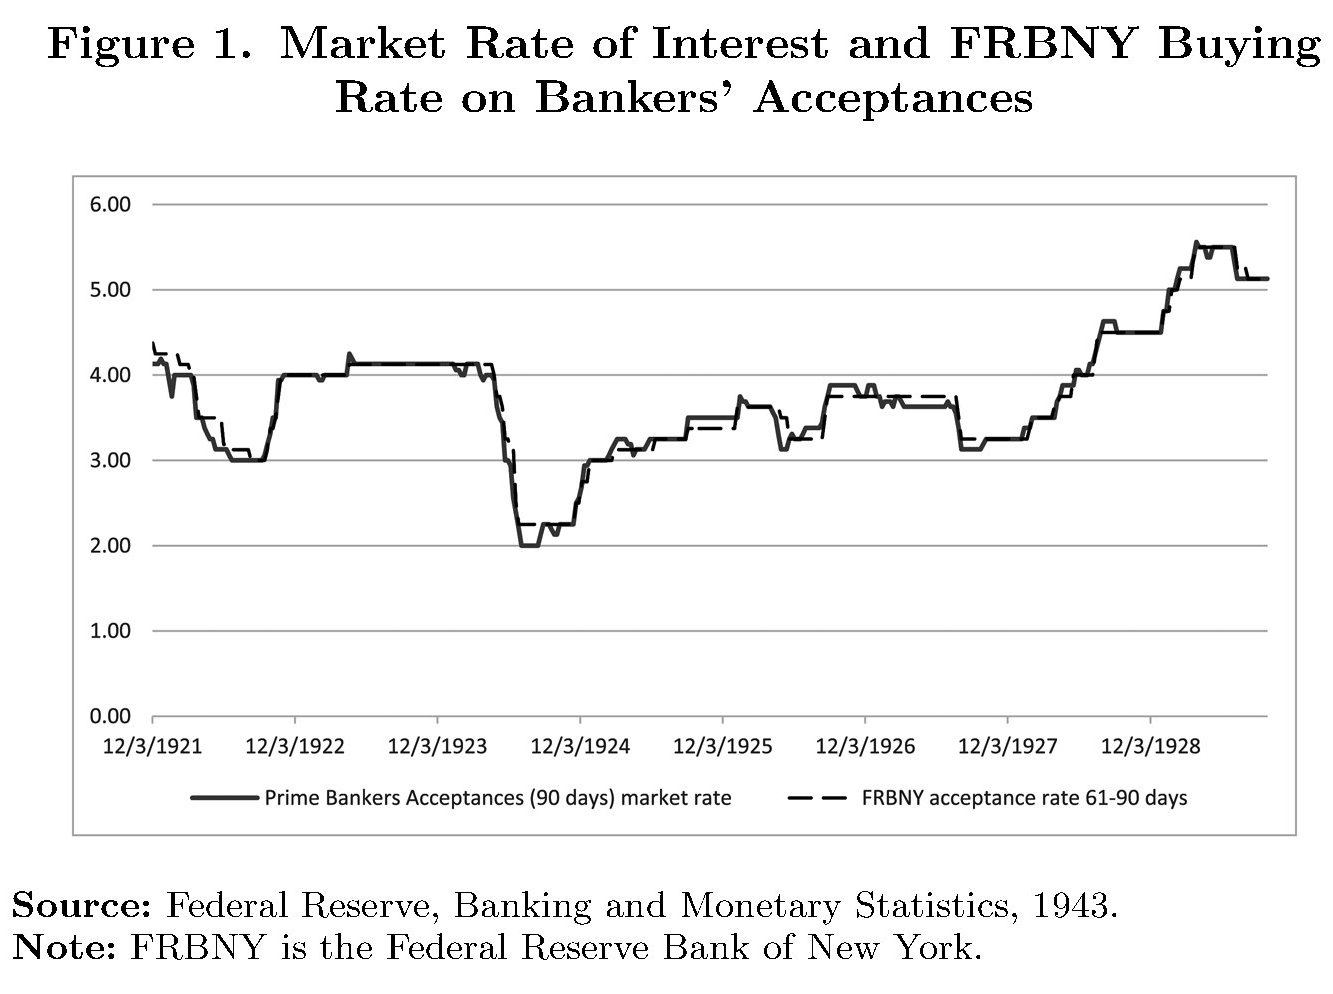
Per acquistare questi effetti la Fed non agiva attivamente, ossia con acquisti sui mercati, ma fissava un tasso al quale il mercato sapeva che poteva vendere alla Fed un certo tipo di queste cambiali: quello che gli autori chiamano acceptance rate. E poiché voleva promuovere questo mercato, la Fed tendeva a fissare questo tasso al di sotto del discount rate, che abbiamo già visto in costante ribasso negli anni del boom. Il risultato fu che una quota rilevante di queste cambiali – circa il 40% del totale – finì nel bilancio della Fed e il tasso che la Fed fissò per questi acquisti finì con l’influenzare pesantemente il prezzo di mercato. Notate che anche questo tasso fu ribassato fra il 1923 e il 1924, praticamente dimezzandosi, e risalì molto lentamente fino al 1927 quando prese a salire rapidamente.

La Fed, infine, aveva anche la possibilità di comprare titoli di stato, e per coordinare al meglio le operazioni fu anche creato l’Open market investment committee nel 1923. All’incirca in questo periodo le operazioni di mercato aperto sui bond iniziarono ad essere utilizzate come strumento per regolare la quantità di credito e assecondare le policy promosse dal discount rate. E la Fed non si risparmiò. Al contrario. Per dirla con le parole dei nostri economisti, “l’impatto delle variazioni nelle disponibilità di titoli del Tesoro è stato maggiore negli anni ’20 rispetto ad oggi”.

Nel 1924, infatti, la Fed decise di allentare la politica monetaria (easing) aumentando il suo portafoglio titoli di Treasury dai 100 milioni di dollari di gennaio ai 600 milioni di ottobre: in pratica sestuplico i suoi asset governativi. Un po’ come oggi, pur se con le dovute differenze. Nel 1927, i Treasury in pancia alla Fed arrivarono a 700 milioni di dollari poco prima che i discount rate prendessero la loro salita rapida. Qualcuno alla banca doveva essersi accorto che i buoi erano fuggiti dalla stalla. Sarà per questo che un anno dopo le obbligazioni governative si erano ridotte a 200 milioni.

Se tornate a guardare il primo grafico, noterete che proprio nel 1924, mentre i tassi scendevano e aumentavano gli acquisti di bond pubblici, l’economia stava rallentando la sua corsa. Vi ricorda qualcos’altro? L’unica differenza rispetto ad oggi fu che gli acquisti non furono annunciati, benché fossero osservabili dal bilancio della banca centrale.

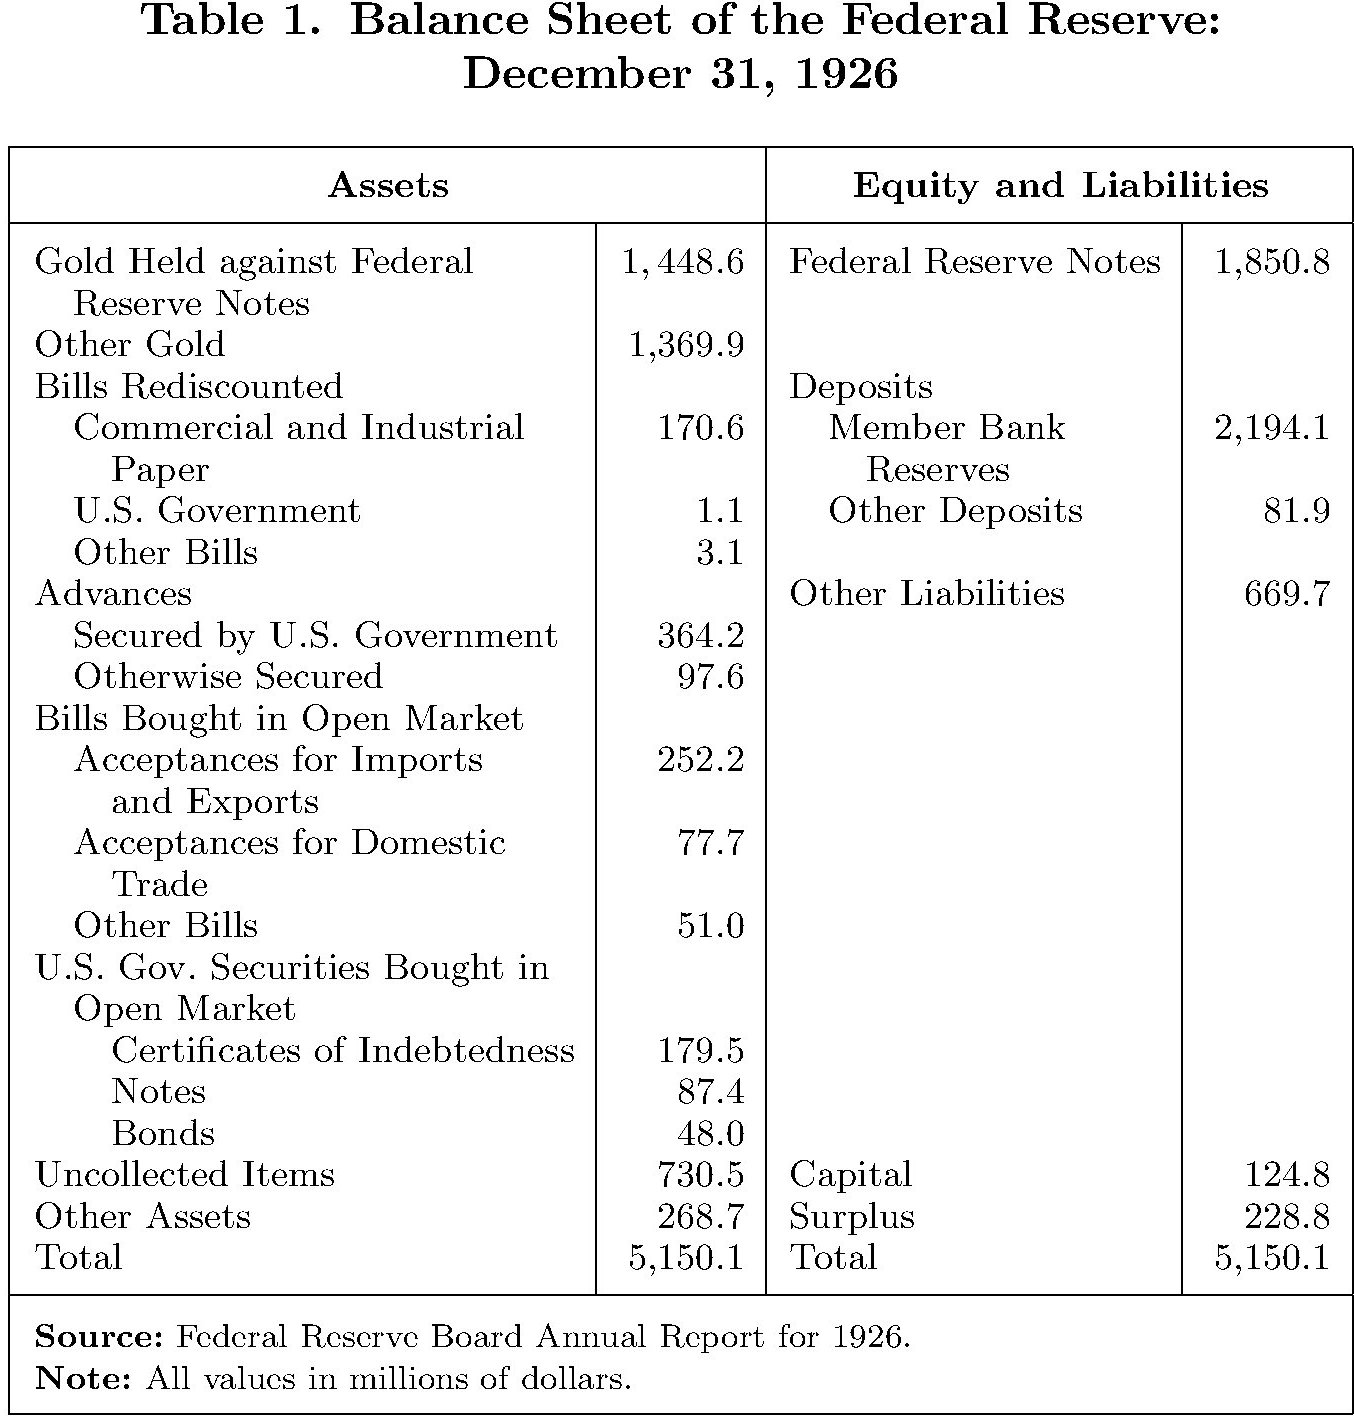
E in effetti il bilancio della banca centrale cambiò molto in questi anni. Basta guardare la tabella sotto per farsene un’idea.

L’oro – ricordate che eravamo in gold standard – rappresentava il 54% degli asset della banca. Il resto era carta commerciale o governativa comprata a tassi (in calo) fissati dalla banca.

In pratica la banca alimentava significativamente con il suo bilancio la creazione di credito sia ai privati che allo stato. Proprio come oggi, pure se non lo diceva. Ma il mercato, che legge i bilanci, lo sapeva e ruggiva. Finché non divenne rauco. Poi perse la voce.

Quanta Cina c’è nell’export Usa?

Sempre perché la realtà è un filo più complessa di quello che lasciano credere certe fantasie, vale la pena riportare per sommi capi uno studio preparato dalla Fed di S.Louis che ci comunica un’informazione molto interessante. Ossia che una parte significativa della capacità esportatrice degli Stati Uniti risiede nel suo essere “dipendente“ dai beni intermedi, cosa che sapevamo già. Ciò che non sapevamo è quanto sia rilevante il peso specifico della Cina nella catene di fornitura statunitensi.

I dati raccolti dalla Fed non lasciano dubbi in proposito. Sia per le imprese manifatturiere, sia per quelle di servizi, l’export dipende in parte robusta da beni intermedi prodotti in Cina, che perciò, ancora una volta, conferma di essere insieme un problema e un’opportunità per gli Stati Uniti. E basta ricordare quanto debito pubblico Usa sia custodito nelle riserve valutarie di Pechino per averne un’altra dimostrazione.

Cominciamo con l’osservare la classifica dei fornitori di beni intermedi per la manifattura. Il dato complessivo mostra che nel 2015 il 15,6% del valore aggiunto incorporato nell’export di questo settore era stato creato all’estero. Oltre la metà di questo valore aggiunto era stato prodottto solo da cinque paesi, fra i quali primeggia proprio la Cina.

Se dalla manifattura ci spostiamo ai servizi, il contributo dei beni intermedi è assai meno rilevante, pesando circa il 4% del valore aggiunto incorporato nell’export. Ma la classifica dei paesi è molto simile alla prima.

Se torniamo alla manifattura, le industrie che dipendono maggiormente dal valore aggiunto che arriva dall’estero sono quella energetica (il 25,9% del valore aggiunto dell’export è stato prodotto all’estero), quella automobilistica (il 23,7%), macchinari e attrezzature (18,4%), metalli di base (16,8%) e apparecchiature elettriche (16,5%). La Cina ha interpretato la parte del leone nell’automobilistico (24,2%), nei macchinari (25%) e nel materiale elettrico (25,8%). Il principale fornitore nelle industrie del coke e del petrolio raffinato e dei metalli di base, tuttavia, è stato il Canada, che ha fornito rispettivamente il 44,7% e il 18,1%.

E troviamo sempre la Cina in cima anche nel settore dei servizi, essendo il principale fornitore estero nelle esportazioni di telecomunicazioni statunitensi (33,3%), servizi di alloggio e ristorazione (17,4%), servizi IT e altri servizi di informazione (28,4% ). Il Canada, tuttavia, con il 20,1%, è il principale fornitore di valore aggiunto estero nel trasporto e nello stoccaggio.

La semplice osservazione di questi dati ci dice alcune cose, la più rilevante delle quali è che gli Usa dipendono dall’estero in molte forniture strategiche. E anche perché la pandemia abbia colpito duro alcuni settori piuttosto che altri.

Ce n’è abbastanza per aspettarsi una crescente voglia di reshoring? Per il momento non sembra. Ma il tema sta sul tavolo dei politici. E gli argomenti a favore – a cominciare da quello della sicurezza nazionale – non mancano. Ma questa però è un’altra storia.

Se la moneta “privata” diventa privata davvero

Una bella allocuzione di un banchiere centrale britannico pone la questione delle monete digitali sotto una luce diversa dal solito. Merita di essere raccontata perché, aldilà della tecnicalità, ha a che fare con il modo in cui si pensa debba essere organizzata la moneta, ossia la società. La domanda è chiara già dal titolo: “Abbiamo bisogno di una moneta pubblica?”

La risposta presuppone già una conoscenza alquanto articolata di come funzioni adesso il meccanismo che regge la moneta, che il banchiere riepiloga brevemente: in sostanza la moneta che usiamo è una creatura metà pubblica e metà privata, nel senso che viene cogestita dal duopolio banca centrale/banca commerciale, con la prima ad emettere la moneta fisica – le banconote – e le riserve di banca centrale, e la seconda a fornire la moneta cosiddetta bancaria che giace nei depositi. Moneta che il nostro banchiere, a rischio di generare qualche equivoco, chiama “moneta digitale”, quando forse sarebbe più chiaro chiamarla moneta elettronica, per non confonderla con le monete digitali di banca centrale alle quali abbiamo dedicato numerosi approfondimenti.

Ma forse l’uso un po’ ambiguo del termine digitale per la moneta elettronica è voluto. Perché se si dice che la moneta bancaria è già in larga parte digitale, mentre quella delle banche centrali non ancora, si capisce che non è tanto la forma della moneta – digitale versus analogica – il tema dell’intervento del banchiere britannico, ma la sua titolarità.

Il succo dell’argomento è molto semplice. Nel tempo, “la convenienza, specie a causa dell’e-commerce – ha spinto la domanda pubblica di moneta digitale. Come risultato l’uso di moneta pubblica nella forma di cash fisico è stata declinante”. Traduzione: le persone usano sempre più moneta elettronica/digitale di provenienza privata, ossia bancaria, e sempre meno banconote, ossia moneta di banca centrale. Quindi si fa sempre uso di moneta privata invece di moneta pubblica. Fra le altre cose, il banchiere osserva che in UK ormai la moneta bancaria “privata” pesa il 95% del totale della moneta in circolazione e che solo il 23% degli scambi quotidiani viene regolato in moneta fisica pubblica, ossia in contanti. Dieci anni fa era il 60%.

E’ un problema? Affatto: il nostro sistema attuale si basa proprio sul rapporto virtuoso fra le due entità bancarie che si sono distribuite nel tempo i compiti: la banca centrale, con la sua credibilità, garantisce il valore della moneta. Le banche commerciali che emettono moneta privata accettano la regolazione imposta dal governo per garantire la loro robustezza e possono contare sulla banca centrale non solo per regolare le loro transazioni interbancarie, ma anche come cassaforte a cui attingere in caso di stress.

Il governo dal canto suo ha pure creato degli strumenti di assicurazione sui depositi che tutelano il risparmiatore dai rischi che possono derivare da un uso spericolato della moneta privata da parte delle banche. “Privata” di diritto, più che di fatto, si potrebbe dire.

Il sistema, che ci ha messo vari secoli a prodursi, funziona talmente bene che nessuno che non sia un addetto ai lavori ha mai notato la differenza fra la moneta pubblica delle banca centrale e quella privata delle banche commerciali, per la semplice ragione che il sistema di garanzie attorno alla moneta privata l’ha resa pubblica quanto agli effetti. Per il cittadino normale un euro è un euro, e non c’è nessuna differenza fra la moneta fisica che tiene in tasca e quella che deposita sul conto corrente.

Il problema nasce nel momento in cui ai due protagonisti di questi gioco secolare si sono aggiunti altre entità che tendono a promuovere un nuovo tipo di moneta, facendo quindi scivolare la preferenza del pubblico sempre più verso la moneta privata, ma stavolta privata sul serio: un bitcoin o una stablecoin non hanno né una banca centrale che agisce da backstop quando necessario né uno strumento di tutela dei depositi. Sono monete finché esiste la fiducia nei loro confronti – una fiducia che nessuno garantisce a livello istituzionale – e che diventano un normale asset di investimento quando la fiducia cessa. Si pensi alla volatilità di Bitcoin.

Questa tendenza verso una crescente privatizzazione della moneta, che alcuni decenni fa diede origine a un libro molto interessante di Von Hayek, motiva la domanda che titola l’intervento del banchiere britannico. Chi propone questa moneta privata, peraltro, non è una banca, e tantomeno una banca centrale, che è espressione di un un governo, ma quelle compagnie private multinazionali, che operano nell’Hi tech che abbiamo chiamato altrove Nazioni globali. “I loro modelli di business – dice – sono molto diversi da quelli delle banche: molti non hanno alcun interesse fornire credito, ma piuttosto cercano di integrare nuove forme di denaro nei loro servizi basati sui dati”. Il tema è ampiamente discusso, e non serve tornarci qui.

Ma se l’uso del cash diminuisce sempre più, e quindi si usa sempre meno moneta pubblica a vantaggio di quella privata dovremmo preoccuparcene oppure no? Per dirla con le parole del banchiere, “perché lo stato dovrebbe essere coinvolto nell’emissione di denaro al pubblico in concorrenza con il settore privato? Lo stato non ha smesso di fornire elettricità direttamente o acqua al pubblico nel Regno Unito? Perché dovrebbe fornire denaro?” La domanda è intrigante, visto che viene costantemente celata nel dibattito sulla fornitura di moneta digitale di banca centrale.

La risposta parte dalla considerazione che la decisione di uno stato se emettere o no moneta pubblica non dovrebbe essere condizionata dal fatto che se ne usa sempre meno. E questo già contiene in nuce la risposta completa. Perché contiene il pensiero che la moneta, che decida di emetterla o meno, è una funzione di stretto appannaggio della sovranità nazionale, come d’altronde insegna la teoria politica sin dall’inizio dell’età moderna. Un governo può affidare a una banca privata l’emissione di moneta, come fece il sovrano inglese con la Banca d’Inghilterra alla fine del XVII secolo, ma si tratta di una concessione di un diritto che rimane sovrano.

Ma di tutto questo il nostro banchiere non parla. Per adesso, dice, “in UK non si è presa alcune decisione sull’introduzione di una moneta digitale di banca centrale”, anche se le cronache evidenziano chiaramente quale sarà il peso specifico del governo britannico in questa decisione.

Ma se togliamo per un momento dal tavolo l’argomento politico – che comunque ha un peso rilevante – ci sono anche questioni tecniche che devono essere prese in considerazione contemplando la decisione se emettere o no una valuta digitale. Per dirla diversamente: l’assenza di una moneta pubblica ha effetti sulla stabilità finanziaria?

Il succo della risposta è sostanzialmente sì. Il motivo è resto detto: una moneta privata non può essere convertita in moneta pubblica – leggi banconote – se la moneta pubblica non esiste. E soprattutto una banca potrebbe non essere in grado di farlo se non fosse regolata dallo stato e non avesse alle spalle una banca centrale – che ricordiamo emette moneta pubblica sotto forma di riserve. Ciò per dire che il ruolo della moneta pubblica non è semplicemente quella di essere scambiata fra i soggetti economici, ruolo declinante come abbiamo detto, ma è quello di svolgere una funzione di stabilizzazione finanziaria simboleggiando il ruolo dello stato nel sistema. Chi mastica storia economica avrà memoria dei numerosi bank run fra il XVIII e XIX secolo, quando il sistema attuale era in corso di formazione.

Se questa considerazione vale per la moneta “privata” delle banche commerciali, figuriamoci per quelle delle Big Tech, che non sono neanche banche e quindi non hanno né regolazione, né banca centrale che li stabilizzi. Hanno però un notevole potere attrattivo verso i consumatori, che molto facilmente possono venire catturati dalla ragnatela di una piattaforma informatica.

E questo ci conduce al secondo elemento tecnico che la banca centrale – ossia il governo – ha tutto l’interesse a presidiare: il sistema dei pagamenti. Le piattaforme entrano in competizione con il sistema dei pagamenti tradizionali, cheproprio come la moneta, si regge sul duopolio fra banca centrale e banca commerciale. Le monete digitali hanno la potenzialità di migliorare notevolmente l’efficienza del sistema dei pagamenti, specie a livello trans-frontaliero, che poi in larga parte è il livello dove operano le piattaforme. Non a caso la Bis sta lavorando con un sistema di banche centrali a un progetto per migliorare l’infrastruttura di questi pagamenti.

Infine, ci sono questioni minori, ma non meno importanti, che motivano l’esistenza di una moneta pubblica: l’inclusione, ad esempio. Per usare le banconote non serve né un conto corrente né uno smartphone, al contrario di ciò che occorre con una moneta digitale. Al momento in UK vi sono 1,2 milioni di persone che non hanno conti correnti: come dovrebbero svolgere le loro transazioni se non ci fosse il contante? E poi ci sono le questioni di privacy, ovviamente. Una moneta elettronica è sempre identificabile. Una banconota mai.

Rimane il problema: non possiamo facilmente fare a meno di una moneta pubblica, ma ne facciamo sempre più a meno, e “le nuove tecnologie e l’ingresso di nuovi player è probabile rinforzino questi trend”. La moneta pubblica rischia di diventare il fantasma di quella privata. A meno che i governi non decidano di rilanciare. Non hanno ancora deciso. Ma ci pensano molto.

Cartolina. Poveri consumisti

In un’epoca che vede crescere di decennio in decennio la quota di reddito “catturata” dal 10 per cento più ricco della popolazione – che alimenta così tanti peana sulla diseguaglianza – al danno si aggiunge la beffa che questa conformazione nella distribuzione dei redditi dà il peggio di sé quando esplode una crisi finanziaria. In questo frangente – e lo abbiamo visto un decennio fa – la propensione al consumo dei ricchi, più bassa di quella dei poveri, finisce col deprimere la domanda aggregata, avvitandosi così una spirale pericolosa. I consumi reggono l’economia degli stati, e quelli dei più poveri principalmente. Sarà per questo che aumentano di numero.

La Nazione Globale. Dal Villaggio alla Nazione

Rimane perciò attuale la lezione di McLuhan. Solo che non è più il villaggio l’espressione della globalità, ma la nazione. Quest’ultima corrisponde in maniera più compiuta alla vocazione psichica e quindi socio-culturale che l’avvento di Internet ha prodotto nelle nostre comunità. La nazione è un principio organizzatore di più vasta portata del villaggio e anche più esplicativa quanto alle conseguenze, anzitutto per la sua modernità. Al tempo stesso la nazione condivide col villaggio una caratteristica sempre poco sottolineata: la tribalità. 

Il villaggio infatti, come la nazione, non solo è globale, ma “avvolge la famiglia umana nella vita coesiva”come scriveva McLuhan, ricreando quel “rapporto biologico con l’ambiente creato dall’uomo a cui si torna ad aspirare oggi nell’era elettrica”. Tutto ciò determina “problemi di coinvolgimento e di organizzazione per i quali non esistono precedenti”.

Il mondo digitale della Nazione, insomma, corrisponde al Villaggio dell’era analogica nella quale scriveva McLuhan. Gli somiglia esattamente come un suono campionato somiglia all’originale analogico. Sogna persino di essere migliore. Quindi perfetto. 

Il paradiso digitale è concepito apposta per correggere le imperfezioni della materia, a cominciare dalla sua deperibilità, trasformandola in una riproduzione del pensiero non contaminata dall’interferenza dell’esperienza. Quindi dal trascorrere del tempo. Come le foto che si mettono sui profili social dalle quali nessuno riconoscerebbe l’originale per il semplice fatto che non esiste. O meglio: esiste solo nella cloud.

Per questa semplice ragione il digitale attrae masse sempre più numerose di unità binarie “omogeneizzate” che esprimono uno spazio comunitario. Vengono ridotte ad unità dal codice, che esprime innanzitutto una policy. 

Queste molteplicità, che divengono uno, condividono non solo una mutazione culturale, che diviene automaticamente sociale, ma addirittura beni e servizi. I loro desideri, che promanano dalla rappresentazione di se stessi proiettata nella cloud, divengono facilmente beni di consumo, od oggetti di prosumo.

Questa massa – dimensione sconosciuta al villaggio – finisce così col generare nazioni globali, ossia comunità omogenee di cittadini digitali. Queste entità si trovano nella condizione di poter concorrere alla costruzione di nuove coordinate della globalizzazione. Divengono naturali concorrenti per l’egemonia degli stati territoriali e quindi loro fierissimi avversari. Tale avversione si inizia già ad intravedere, non a caso solo nei paesi a minor gradiente democratico. 

Nulla vieta che una nazione globale sufficientemente forte sia capace di diventare il soggetto politico di riferimento di un diverso ordine internazionale, anche se sembra ancora incredibile. Le globalizzazioni tendono a gravitare sempre intorno o lungo a un centro nazionale dotato di una notevole capacità di proiezione internazionale.

Ciò che differenzia oggi da ieri è la tipologia di questa entità potenzialmente egemone. Lo shift of power che minaccia gli Usa potrebbe accadere non fra nazioni territoriali, ma fra nazioni territoriali e nazioni digitali. Costoro dispongono di tutte le caratteristiche che concorrono a definire una comunità nazionale: omogeneità, cittadinanza, e sovranità. Perciò possono articolare le coordinate di una qualunque globalizzazione (moneta, rotte, lingua e ordine politico). 

Ciò ne fa soggetti del tutto nuovi nello spazio sociale, molto diversi dalle grandi corporation che siamo abituati a conoscere. Questa differenza si intuisce anche semplicemente mettendole a confronto.

Una multinazionale agisce ancora sul piano analogico/territoriale. Una nazione globale opera nello spazio digitale della cloud. Un’impresa può diventare multinazionale. Una nazione globale lo è nativamente. 

Questo caratterizza la Nazione Globale come la soluzione istituzionale contemporanea meglio capace di coniugare l’istanza tribale del Villaggio, che la tecnologia rievoca, con quella civile della Nazione che proviene dalla storia. Basta ricordarla in poche righe per apprezzarne, nel tempo, la coerenza.

Ci volle più di un secolo, infatti, perché l’idea nazionale, intuita dai filosofi del XVI e XVII secolo divenisse principio ordinatore dello spazio geografico e politico europeo. Tanti anni occorsero fra le elaborazioni di Jean Bodin, filosofo dell’assolutismo che cercava il Sovrano, come Machiavelli il principe, e la pace di Westfalia del 1648, che mise fine a trent’anni di guerra europea che devastarono la Germania. Accadde anche trecento anni dopo con l’altra guerra europea dei trent’anni fra il 1914 e il 1944, che fissò sulla cartina le prime nazioni europee moderne, nel senso che oggi diamo a questa parola. 

L’istanza del potere ab solutus che promanava dal Cinquecento europeo, secolo di costruttori perché popolato di distruttori, fiero tentativo di emancipazione dalla coltre asfissiante dell’Impero, spirituale o temporale che fosse, e quindi dei retaggi medievali, trovò nell’idea della Nazione, che troverà piena attuazione a partire dalle rivoluzioni borghesi di fine XVIII secolo, lo strumento ideale per costruire una nuova generazione di regnanti, sovrani all’interno di un muro di frontiere come lo erano le mura per i re dell’antichità nelle loro città stato. 

Tale sovranità comportava innanzitutto recidere obblighi consuetudinari e servitù della gleba: fare piazza pulita della tradizione, insomma, istituendo all’interno nella Nazione, un potere finalmente civile – nel senso di cives – dove la civitas – quindi la città – era innanzitutto lo strumento dell’amministrazione di questo potere, e il sovrano la sua incarnazione terrestre non solo ab solutus dai vecchi poteri, ma persino legibus solutus, in quanto fonte primaria della legge civile che alla lunga fu l’unica superstite, mano a mano che le idee di leggi naturali, perché divine, venivano scolorita dal progresso. 

Sorprende che i nazionalisti di oggi abbiano dimenticato quanto l’idea nazionale fosse sovversiva al suo apparire nella storia. Ci vollero infatti secoli perché l’abitante del villaggio, divenisse prima cittadino – la spoliazione delle campagne a favore del borgo – e quindi cittadino di una nazione sovrana, incarnazione dello stato, con dignità di protagonista nella storia. 

L’ordine di Westfalia divenne la consuetudine dell’ordinamento politico, con le nazioni a moltiplicarsi come pani e pesci e il principio della sovranità e dell’autodeterminazione – lo abbiamo visto – a informare il XX secolo. Oggi, quattrocento anni dopo Bodin, si contano centinaia di nazioni nel mondo. Questi sono i tempi della storia.

Parafrasando ancora McLuhan, perciò, potremmo dire che la Nazione permane nella nostra strutturazione dello spazio politico, in quanto erede diretta della nostra tradizione letteraria. 

Ma nel momento in cui prevale una nuova sensibilità sociale – e il mezzo secolo trascorso da quando scriveva McLuhan sono un tempo congruo affinché ciò accada – della quale la rete globale, a seconda di come la si valuti, può esser considerata causa o effetto (ammesso che tale distinzione abbia senso nel campo ormai unificato della nostra percezione), allora la forma nazionale evolve nella Nazione Globale, che è tribale, organica  e collettiva come il Villaggio, e insieme civile, meccanica e individualista come la Nazione analogica. 

Il cittadino globale subisce la fascinazione del tamburo mentre digita sul suo smartphone. E questo spiega certe esagerazioni a cui ci ha ormai abituato la cronaca. I deliri di masse di follower “omogeneizzati” dai loro leader. Perfetti cittadini di una Signoria Globale che nel suo limite estremo si costituisce in Nazione. 

L’uomo sociale del XXI secolo, a Occidente come ad Oriente, è un selvaggio civilizzato. Ha riconquistato l’orecchio che aveva perduto, ma non ha (ancora) perduto l’occhio che aveva guadagnato. Non è più un semplice cittadino. E’ diventato uno user.

Questo post fa parte del saggio La Nazione Globale. Verso un nuovo assolutismo, in corso di redazione. Per agevolare la lettura non sono state pubblicate le note al testo con i riferimenti bibliografici, che saranno disponibili nella pubblicazione completa.

Spazio, ultima frontiera del digitale

Poiché davvero lo spazio è diventata l’ultima frontiera della nostra faustiana propensione verso l’infinito, vale la pena dedicare un po’ di tempo a sfogliare un bel paper pubblicato dall’IFRI, che ha animato un dibattito molto interessante organizzato dall’IAI incentrato anche, ma non solo, sulla sostanziale fusione in corso fra lo spazio e il digitale, che molto deve all’attivismo statunitense pubblico e privato. La mitica USS Enterprise che la generazione di Star Trek ricorderà bene, e che ha ispirato il titolo di questo post, il cui nome peraltro è lo stesso della prima portaerei nucleare statunitense che nasceva proprio negli stessi della fortunata serie televisiva, oggi è diventata l’impresa statunitense per eccellenza, ossia le grandi corporation di Internet, che come molto opportunamente ricordava uno dei ospiti del webinar dell’IAI “ormai sono diventati degli stati”. Nazioni globali, diciamo noi.

Lo spazio, dunque, luogo par exellence della tecnologia, non poteva che incontrarsi con quell’altro mondo dell’eccellenza ormai rappresentato dalle tecnologie digitali, delle quali i giganti di Internet sono la perfetta epitome, rappresentando nientemeno che la versione riveduta e aggiornata della tendenza secolare all’egemonia. Un Potere 2.0, potremmo dire. E lo spazio perciò, dove si proiettano insieme ai nostri sogni molto più prosaici interessi, che sono economici e politici (leggi militari), rappresenta l’ultima frontiera da colonizzare prima che si chiuda definitivamente sopra la nostra testa. Sperando che subito dopo non rovini su di noi.

In quest’opera di colonizzazione spaziale che vede le grandi compagnie private gareggiare con gli stati, in un rapporto che oscilla fra cooperazione e competizione, nella corsa a piantare bandierine sulle orbite terrestri e magari oltre, si pone il solito argomento – annoso ovviamente – di cosa debba fare l’Unione Europea e soprattutto come debba farlo. Se possa, vale a dire, partecipare a questa sorta di scorribanda. La corsa all’oro spaziale, come ogni contesa che finisce con l’avere contorni geopolitici, non può che conoscere vincitori e vinti. “Lo spazio – sottolinea il nostro paper – rappresenta un elemento decisivo per la sovranità digitale che l’Europa deve non solo dichiarare ma anche tradurre programmi concreti”.

Per questa ragione il paper si apre ricordando che nel luglio scorso il commissario Ue Thierry Breton ha dichiarato che l’Europa dovrebbe realizzare una “costellazione di satelliti” per fornire connessioni ad alta velocità da rendere operativa entro il 2027, quindi domani. Un programma che dovrebbe affiancare i satelliti di Galileo, che forniscono informazioni sul posizionamento, e di Copernico, che “osservano” il pianeta. Un progetto, quello di Breton, che ha a che fare proprio con la vocazione alla “sovranità digitale” che l’Ue dice di voler proseguire mentre percorre la assai più ambiziosa metà dell’autonomia strategica. In attesa di osservare la fisionomia che avrà il futuro, contentiamoci di riepilogare seguendo la traccia proposta dal paper, che è anche un’ottima introduzione al tema, complesso quanto trascurato dalle nostre cronache da condominio.

Il punto di partenza non può che essere notare come l’avvento della Cina anche nell’ultima frontiera dello spazio abbia scompaginato equilibri e consuetudini che si trascinavano dai tempi della guerra fredda. La Cina corre dietro agli Usa, per adesso, che ancora primeggiano, ma basta questo a cambiare la prospettiva, specie considerando il peso specifico che la Cina sta lentamente conquistando nel sempre più strategico mondo del digitale. Ciò in quanto “un’evoluzione più sostanziale sta arrivando dall’accoppiamento delle tecnologie spaziali con quelle digitali”. La nostra storia, perciò. comincia da qui.

(1/segue)