
Categoria: Annali
Tanti saluti al 2016, anno dei record. Ma il 2017 ci stupirà
Che anno il 2016. Inizia malissimo e finisce fra gli applausi, con i mercati in grande spolvero che promettono un 2017 pieno di soddisfazioni, quando ancora fino a un paio di mesi fa l’intonazione era ancora malinconica. Ma adesso la musica è cambiata. Nel suo ultimo quartely review la Bis, la banca dei regolamenti internazionale di Basilea, fine osservatrice dei sommovimenti finanziari si chiedeva che se non fosse improvvisamente cambiato il paradigma dei mercati. Quello che si basava su politiche monetarie lente e grande dipendenza dagli umori delle banche centrali, inaugurandosi un’età dove invece la normalizzazione monetaria è vista come salutare e il ruolo di acceleratore della crescita viene affidata alle politiche di stimolo fiscale dei governi. Ma sarà vera gloria?
Le due grandi incognite dell’anno che verrà, ossia l’andamento della Brexit in Europa e l’insediamento della amministrazione Trump negli Usa serviranno a capire quale sarà l’aria che tira per l’anno nuovo. Ma prima di avventurarci nelle previsioni può essere utile fare una rapida retrospettiva dell’anno trascorso, visto che in fondo le situazioni che andremo ad esaminare sono le stesse che ci lasciamo alle spalle. I mercati guardano alle trimestrali assai più che al capodanno.
Cosa ricorderemo di questo 2016? Sicuramente la straordinaria euforia seguita alle elezioni del nuovo presidente americano. Uno spettacolo del genera non si vedeva dai tempi dell’elezione di Reagan. L’indice americano Dow Jones, che vivacchiava sotto i 18.000 punti ai primi di novembre, chiude l’anno a quota 20.000 dopo aver superato per 43 volte il suo record storico. La convinzione che il nuovo presidente metterà le ali all’industria americana, abbassando le tasse e spendendo a piene mani al tempo stesso, ha nutrito la propensione all’irrazionale che gonfia i mercati nei periodi buoni, salvo poi incendiarli al ribasso quando l’aria cambia. Ma finché dura fa verdura, dice il proverbio. E chi può si gode i rialzi.
Per leggere il resto dell’articolo devi essere abbonato a Crusoe. Tutte le informazioni le trovi qui.
La leggenda statistica dei lavoratori scoraggiati
Mi capita fra le mani l’ultimo rapporto ESDE preparato dalla Commissione Europea, ossia l’indagine sull’occupazione e gli sviluppi sociali in Europa che a un certo punto esibisce un grafico assai eloquente sulla situazione del nostro mercato del lavoro. In particolare, si analizzano le varie componenti della disoccupazione nei vari paesi dividendole fra lavoratori scoraggiati, sotto-occupati, e non disponibili. Sulla base della composizione dei dati i paesi europei vengono suddivisi in due grandi aree, quella in cui vengono iscritti i paesi dove prevalgono le persone che potrebbero lavorare ma non cercano e quella dove prevalgono i sottoccupati, ossia persone che lavorano meno di quanto vorrebbero.
L’osservazione più interessante riguarda il nostro paese, che viene iscritto fra quelli con alti numeri di persone potenzialmente attive ma che non cercano lavoro, fra i quali addirittura primeggia. Complessivamente questa quota pesa il 16% della nostra disoccupazione, e la gran parte di questo primato la si deve ai lavoratori scoraggiati, che superano il 12%, e quindi rappresentano il 75% del totale.
Diventa interessante perciò provare a capire chi siano e soprattutto come vengano contati, questi lavoratori scoraggiati, ricordando la lezione più importante della statistica, ossia che le sue definizioni non sempre coincidono con quelle che suggerisce il senso comune.
Il nostro rapporto è alquanto vago, a tal fine. Gli scoraggiati vengono inclusi nella più ampia categoria dei NEET, ossia coloro che non studiano, non lavorano né si stanno formando (not in employment, education and training). “Circa il 40% dei NEET inattivi diventano scoraggiati dopo aver fallito nella ricerca di un lavoro”, riporta. E finisce qua. Quanto alla definizione si parla degli scoraggiati come di coloro “che non stanno cercando lavoro perché credono che non ce ne siano disponibili”.
Sicché vado a vedere cosa dice l’Istat, leggendo il glossario della sua ultima release sul mercato del lavoro, dove si dice che gli scoraggiati sono gli “inattivi di 15-64 anni che non hanno cercato lavoro nelle 4 settimane precedenti l’intervista perché ritengono di non riuscire a trovarne uno”. quindi lo stato di scoraggiato, che è squisitamente psicologico, viene dedotto da un’intervista nella quale il lavoratore dice di non aver cercato lavoro nelle ultime quattro settimane perché non pensava di trovarlo.
Stranamente sul sito di Eurostat non trovo una definizione di lavoratore scoraggiato salvo quella del senso comune secondo la quale il lavoratore scoraggiato ha smesso di cercare lavoro perché non crede di trovarlo. Ma il glossario dei termini tecnici non esplicita in che modo venga calcolata l’entità della popolazione. Trovo solo una definizione tecnica che include quella degli scoraggiati fra le persone che potrebbero lavorare ma non cercano attivamente lavoro. Si tratta, in dettaglio, delle persone di 15-74 anni che sono disponibili a lavorare nelle prossime due settimane, ma non cercano lavoro. E già qua si intravede una differenza fra come li conta l’Istat e come li conta Eurostat.
Se cambiamo continente, la cosa è ancora più interessante. Negli Stati Uniti, secondo la definizione del BLS, l’ufficio statistico del lavoro, e della sua Current population survey un lavoratore scoraggiato è “una persona che non è nella forza lavoro che vuole un lavoro ed è disponibile a lavorare e ha cercato qualcosa da fare negli ultimi 12 mesi, ma che adesso non sta cercando più perché crede che non ci siano lavori disponibili”. Agli italiani bastano quattro settimane per potersi dire scoraggiati, agli americani serve un anno: statistiche diverse per caratteri diversi, evidentemente. Ma ha senso allora confrontare dati così diversi?
Rimaniamo di là dall’Oceano ma spostiamoci in Canada: qui, secondo quanto spiega la Labor Force Survey, un lavoratore scoraggiato è quello che ha cercato lavoro negli ultimi sei mesi e adesso ha smesso di cercare. Se volete dare un’occhiata più esaustiva ai vari metodi seguiti per classificare questi lavoratori, potete usare il database Ocse.
Rimane il fatto che, come ha osservato qualcuno, che, aldilà dei metodi di rilevazione, che comunque impattano sulla confrontabilità, lo stato di scoraggiato ha a che fare con la percezione soggettiva più che con la realtà oggettiva. Gli scoraggiati non sono certo una leggenda metropolitana. Sono una leggenda statistica.
Rischio flop per l’accordo sul petrolio
L’evento dell’autunno sul mercato delle commodity, ossia l’accordo di Vienna del 30 novembre, potrebbe rivelarsi un piccolo grande flop, almeno secondo l’analisi pubblicata dalla Bce nel suo ultimo bollettino economico. Il perché è presto detto. Innanzitutto c’è il rischio concreto che i paesi firmatari non rispettino i patti, sia quelli Opec, che dovrebbero farsi carico di 1,2 milioni di tagli da gennaio a giugno 2017, e poi i paesi non Opec, che hanno accosentito a tagliare a loro volta 600 mila barili entro l’anno. Se questi accordi verranno rispettati “l’offerta mondiale subirà un calo dell’1,9 per cento, rispetto alla crescita del 2,6 per cento registrata nel periodo 2015-2016”.
Un notevole cambiamento della strategia, principalmente voluta dall’Arabia Saudita, dal novembre 2014 per difendere la propria quota di mercato. All’epoca, lo stato saudita si oppose all’iniziativa proposta dai produttori più piccoli di limitare la produzione per prevenire una futura flessione del prezzo del petrolio. “Di conseguenza – sottolinea la Bce – dall’inizio del 2015, l’offerta complessiva dei paesi Opec è aumentata di 2,7 milioni di barili al giorno, principalmente provenienti da Iraq, Arabia Saudita e poi Iran; tuttavia i tassi di produzione di alcuni paesi membri dell’organizzazione sono scesi in ragione di corsi petroliferi bassi”.
La politica saudita, l’abbiamo visto, ha finito col mettere in crisi tutti i paesi esportatori, che probabilmente per la prima volta si sono trovati a condividere una strategia di contenimento della produzione per ridare fiato alle quotazioni diminuendo l’offerta. Ma, come abbiamo detto, bisognerà vedere innanzitutto se i firmatari rispetteranno i patti. E poi occorre tener conto dell’evoluzione microeconomica del settore petrolifero, che ha visto scendere i costi di produzione, tenendo anche conto del peso specifico del settore shale. E poi c’è la questione delle scorte massicce, che potrebbero funzionare come ammortizzatore di shock sulle quotazioni.
Ma è il terzo fattore quello più denso di incognite. La Bc fa riferimento alla “possibile reazione endogena dell’offerta dei paesi non OPEC” che “potrebbe limitare la reazione dei corsi petroliferi”. “In particolare – sottolinea – le modifiche strutturali introdotte dalla rivoluzione shale negli Stati Uniti hanno ridotto i costi di estrazione del petrolio da scisto, portandoli a livelli inferiori rispetto a quelli di altri produttori di petrolio non convenzionale, un cambiamento che avrà probabili ripercussioni sull’equilibrio del prezzo del greggio”. In sostanza la produzione americana, specie ai nuovi prezzi del greggio raggiunti dopo l’accordo di Vienna – ormai il petrolio quota intorno ai 50 dollari – può incoraggiare i produttori americani, che hanno ricavi marginali maggiori dei produttori tradizionali, a incrementare la produzione e così vanificare il taglio di produzione Opec.
Ma sono le stime di lungo periodo che sono scoraggianti. Se vale l’ipotesi che in quest’orizzonte a determinare il prezzo saranno i costi marginali, come insegna la teoria economica, allora è meglio ricordare che “il mercato del petrolio è oggi più competitivo di due anni fa, poiché la sostanziale ristrutturazione del settore petrolifero negli Stati Uniti e l’evoluzione della tecnologia hanno ridotto ulteriormente il prezzo break-even per pozzo shale di oltre un quinto negli ultimi tre anni”. Insomma, non c’è da aspettarsi grandi rialzi. La quota 60 dollari, da questo punto di vista, una volta raggiunta potrebbe rimanere stabile a lungo. Salvo imprevisti.
La Chat di Crusoe con @alienogentile: Mps e il legame fra banche e stato
La settimana scorsa Crusoe (C) si è piacevolmente intrattenuto con Andrea Boda @alienogentile (A)
C Buongiorno Andrea, Mps sta ancora in prima pagina sui giornali ed entro pochi giorni sapremo come andrà a finire questa faccenda. Tu come la vedi?
A Buongiorno. Provo un sentimento prevalente di fastidio, con un sottofondo di preoccupazione: il governo pare abbia pronto un decreto che prevede la disponibilità di 15 miliardi per coprire gli aumenti di capitale non optati dal mercato. E nel caso del Monte non credo che il mercato vorrà sottoscrivere l’aumento. Una buona copertura potrebbe venire dalla conversione dei bond subordinati. Una conversione definita “volontaria” ma che io chiamerei “spintanea”…
C In questo caso sarà interessante vedere come si farà questa conversione. Non c’è il rischio che il bail out, uscito dalla porta, rientri dalla finestra?
A Il mercato festeggia il subentro del denaro pubblico nell’opera di sostegno del sistema, ma in qualità di contribuente non è che sia molto contento…direi che siamo alla ricerca, palesemente, di una forma non integrale di bail-in e pertanto in qualche modo sarà anche un bail-out. Ma il tempo stringe, la Bce ha dichiarato esplicitamente che a Mps mancano poco più di 20 giorni prima di esaurire la liquidità
C Insomma, la questione della stabilità finanziaria fa piazza pulita delle preoccupazioni regolatorie. In tal senso le voci tedesche riportate dalla stampa che invitano l’Italia a rispettare le regole somigliano a quelle che arrivavano da Bruxelles ai tempi della legge di stabilità. Siamo noi in difficoltà o è il sistema di regole che non regge?
A Il nostro paese ha una difficoltà genetica verso le regole. Se le nostre banche hanno collocato bond subordinati ai correntisti e titoli di loro emissione non quotati a semplici risparmiatori è grazie ad una vigilanza quantomeno distratta. D’altra parte -pur godendo del vantaggio competitivo di raccogliere capitale a condizioni di favore – molte nostre banche sono andate in difficoltà a causa dei crediti deteriorati, che si è scoperto derivano da concessioni fatte con logiche di relazione. Le banche sono nella strana condizione di essere creditrici del loro vigilante, vista la straordinaria quantità di titoli di Stato nei loro portafogli. Il connubio Stato-banche è dunque difficile da spezzare e qualunque forza esterna che cerchi di imporre regole si scontra con questa situazione.
Per leggere il resto della Chat devi essere abbonato a Crusoe. Tutte le informazioni le trovi qui.
L’impero dei videogames colpisce ancora
Come ogni anno, in questi tempi di festività, ti sarai trovato a far la fila in uno dei tanti negozi di aggeggi elettronici per comprare il gadget di fine anno per te, i tuoi familiari o i tuoi amici, ed è assai probabile che nel tuo carrello ci sia finito una console, l’ultima versione di Fifa, o magari quel tal gioco che hai scoperto al cinema, perché ti hanno detto che la storia di quel film tanto avvincente era stata concepita sul desk di uno sviluppatore software specializzato in videogames. In ogni caso, avrai compiuto la missione: soddisfare la tua pulsione. E soprattutto avrai contribuito alla crescita di uno dei settori più vigorosi dell’economia mondiale: l’Impero industriale dei videogames.
Quest’ultimo è il più giovane e insieme il più dinamico del vasto settore dell’entertainment, per la semplice ragione che coinvolge lo spettatore nello spettacolo, trasformandolo nel regista di un film girato da lui stesso. Il progresso tecnologico, che ha consentito questa evoluzione, è il driver principale di questa evoluzione che si declina non solo nella costruzione di device sempre più potenti, ma nell’uso sempre più massiccio della rete, come luogo di aggregazione e condivisione. L’agorà virtuale dei maniaci della console è in crescita costante, e include persone di tutte le età e di ogni censo. Videogiocare, intendendo con ciò qualunque attività ludica che implichi il coinvolgimento attivo di una persona tramite un device più o meno collegato a internet, è semplicemente il futuro dell’entertainment globale.
Due circostanze cospirano per il raggiungimento di questo risultato. La prima, squisitamente economica, è il costo contenuto di questi dispositivi. Per diventare un videogiocatore bastano poche centinaia di euro che pressoché chiunque nei paesi avanzati può permettersi. La seconda, squisitamente sociale, è la gran quantità di tempo libero che lo sviluppo economico ha garantito alle persone. Occupare il tempo libero è il business principale della nostra epoca. Lo è stato sin dal secondo dopoguerra, lo è ancora adesso e, grazie al progresso tecnologico che ha moltiplicato occasioni e strumenti, lo sarà assai più in futuro.
Per leggere il resto di questo articolo devi abbonarti a Crusoe. Tutte le informazioni le trovi qui.
L’impero dei videogames: Leggi il nuovo numero di Crusoe
Il numero quattro di Crusoe vi racconta la storia dell’impero dei videogames e dello straordinario successo di un’industria sempre più globale, sofisticata e che in pochi anni ha raggiunto un valore di oltre 100 miliardi di dollari. I videogames sono il cavallo di Troia dell’intrattenimento, e lo strumento ideale per incollare masse crescenti di persone davanti a uno schermo, che ormai è transitato dal computer alle tv di ultima generazione. Le statistiche calcolano che in Italia uno su due è un videogiocatore, che significa che è un consumatore di prodotti di intrattenimento a pagamento. I giganti della tv se ne sono accorti, e per questo Vivendi, che oggi vuole comprare Mediaset, ha già investito nell’industria. A livello globale il boccino è nelle mani degli Usa, ma la videogiocomania non risparmia nessuno: dalla Cina al Brasile.
Nella Chat di questa settimana, ci siamo intrattenuti piacevolmente con Andrea Boda (@alienogentile) che ci offre parecchi punti di vista interessanti sulle prospettive per il 2017 e gli andamenti prevedibili per il dollaro, il petrolio, le commodity e le obbligazioni, con uno sguardo ampio rivolto agli sviluppi geopolitici che potrebbero seguire alle elezioni che si svolgono nei paesi europei l’anno prossimo e alle decisioni della nuova amministrazione Usa. Un occhio anche su Mps, nella sua settimana più difficile.
Come sempre, infine, ci sono una lettura consigliata, questa settimana dedicata al rapporto della Ue su occupazione e condizioni socioeconomiche nell’area, alcuni post pieni di link con le notizie più curiose, e un pezzo che riepiloga i fatti economici salienti della settimana.
Buona lettura con Crusoe.
Ci rivediamo sabato 31 per un numero speciale di fine anno con le previsioni semiserie per il 2017. Crusoe tornerà regolarmente nella vostra mailbox il 13 gennaio.
Buon Natale e felice anno nuovo.
Per leggere Crusoe devi essere abbonato. Tutte le informazioni le trovi qui.
Spintarella Bce allo stimolo fiscale per il 2017
E alla fine è arrivata pure la Bce. La passione per gli stimoli fiscali, dopo aver mietuto vittime all’Ocse, il Fmi e persino nella Commissione, fa breccia anche a Francoforte, che ne accenna nel suo ultimo bollettino economico, pure se col tono compassato e vagamente criptico del banchiere centrale.
“La fiscal stance generalmente neutrale – scrive – riflette una composizione subottimale fra i paesi dell’area, come già osservato dalla Commissione”. La circostanza, vale a dire, che la spinta fiscale sia neutra nell’insieme dell’EZ, dipende dal fatto che “un notevole numero di paesi deve fare un passo in avanti verso le riforme strutturali per essere coerenti con gli obiettivi del patto di stabilità”, mentre d’altro canto “altri paesi hanno superato gli obiettivi del patto e hanno spazio fiscale da poter utilizzare”. In tal senso, sottolinea, “la dichiarazione dell’Eurogruppo ricorda che gli stati possono utilizzare la loro posizione di budget favorevole per rafforzare ulteriormente la loro domanda domestica e la crescita potenziale”: Quindi, chi ha denaro da spendere è bene lo faccia già dal prossimo anno.
Ma il seguito è ancora più interessante. “Uno strumento fiscale appropriato – sottolinea ancora – favorirebbe il raggiungimento degli obiettivi di politica fiscale a livello aggregato dell’area dell’euro”. E qui la Bce richiama il rapporto dei cinque presidenti del 2015, dove si sottolineava che un meccanismo che favorisca la condizione del rischio dovrebbe essere un punto d’arrivo di un processo di convergenza fra gli stati che però ancora sembra lontana dal verificarsi.
Sicché “in assenza di un tale strumento i budget nazionali rimangono lo strumento essenziale per supportare l’attività economica”. Per questo l’Eurogruppo ha sottolineato che “c’è spazio per maggiore scelte growth-friendly”, ossia stimolo fiscale. La Bce evita commenti. E, si sa, chi tace acconsente.
Imprese e famiglie pagano il conto della riforma dei fondi monetari
Poco osservata, ma assai interessante, è la singolare evoluzione di alcuni fondi monetari statunitensi, oggetto di una riforma che da ottobre 2015 scorso ha cambiato sostanzialmente le regole del gioco, il loro costo e soprattutto chi debba farsene carico. Questa storia è utile raccontarla perché rivela come le minuzie della regolazione definiscano gli andamenti microeconomici, che a loro volta intonano quelli macro. L’economia è figlia innanzitutto del diritto, anche se tendiamo generalmente a dimenticarlo.
La ricognizione che vi propongo oggi l’ho trovata nell’ultimo quarterly report della Bis ed è assai meno esotica di quanto appaia a prima vista. Il succo, peraltro, è molto semplice: le riforme di regolazione decise dalla Sec negli Stati Uniti per i fondi prime monetari hanno provocato un’emorragia di fondi destinati al sistema bancario per circa 130 miliardi, il che ha avuto un effetto notevole sul costo dei finanziamenti in dollari per le banche che sono finite a secco. Basta molto poco a provocare uno shock, come si può osservare.
Prima di proseguire, è utile ricordare che i fondi monetari furono fra le vittime illustri del panico del 2008 quando, probabilmente per la prima volta nella storia, alcuni di loro si trovarono di fronte a grandi richieste di disinvestimento che finirono col provocare grossi guai ad alcuni di loro e costrinse il governo a garantire per tutto il sistema. Ciò può in parte spiegare perché la Sec abbia deciso di cambiare alcune regole per queste entità che investono in obbligazioni pubbliche e private e sono uno dei pilastri dello shadow banking. La Sec ha stabilito che i fondi debbano adottare una struttura a valore patrimoniale netto, li ha autorizzati a imporre commissioni antidiluizione (liquidity fee) e a sospendere i rimborsi in caso di aumenti (redemption gate) significativo dei deflussi. La Bis ci ricorda che “i fondi prime del mercato monetario sono una fonte importante di finanziamento a breve in dollari per le banche del mondo intero”.
Questa riforma, entrata in vigore a ottobre 2015 ed evidentemente poco gradita dagli investitori, ha avuto un effetto assai visibile sugli afflussi verso questi fondi che si sono contratti in dimensione di quasi il 75%. I loro patrimoni sono diminuiti di oltre 1.000 miliardi, mentre crescevano dello stesso importo i patrimonio dei fondi monetari che investono esclusivamente in titoli pubblici o pronti contro termine, probabilmente in ragione del fatto che queste entità non sono soggette alle nuove regole.
Sia come sia, “la rapida contrazione delle masse in gestione ha spinto i fondi prime a tagliare i finanziamenti alle banche del mondo intero, con una riduzione particolarmente elevata per le banche in Canada, Francia e Giappone. Da ottobre il credito fornito da questi fondi alle istituzioni finanziarie di ognuno di questi tre paesi è sceso nel complesso di circa 130 miliardi di dollari, pari a non meno di una flessione del 70% del finanziamento in dollari a breve termine ottenuto tramite gli FMM prime”. Inoltre i fondi hanno dovuto accorciare le scadenze delle loro obbligazioni, provocando, il combinato disposto, l’effetto di un marcato aumento dei costi della raccolta bancaria a breve termine in dollari, per fortuna contenuto rispetto a quanto registrato all’epoca della grande crisi, ma comunque rilevante, specie per le imprese e le famiglie che si sono trovate a pagarne il conto. In particolare quelle che avevano preso denaro a prestito a tassi collegati ai Libor. Che adesso almeno sanno chi devono ringraziare.
Cronicario: La paura fa 20, 30 e 52, ma poi passa
Proverbio del 21 dicembre Parole sdolcinate, delizia degli sciocchi
Numero del giorno: +0,7 Crescita prevista in Spagna nel IV Q 2016
Che giornate, perbacco. Un natale così non si vedeva dai tempi di Gesù di Nazareth, con i governati, i giornalisti e tutta la compagnia cantante a dare letteralmente i numeri seguendo la coda della cometa. Che sarà di Mps? Che sarà di Canale 5? Che sarà del comune di Roma e dell’Unione europea? E poi perché la Banca d’Inghilterra da tre giorni posta racconti dell’orrore sulle crisi inglesi del XIX secolo? Facile: il regalo di quest’anno per noi tutti è economico e popolare

Che se ci pensate a Natale, apoteosi del sovrannaturale, ci sta tutta.
E allora cominciamo col primo spauracchio: il Monte dei Laschi (rectius, Paschi) di Siena. Poco fa il Parlamento ha approvato la norma che consente di accollarci sul groppone 20 miliardi di nuovi debiti per sostenere le banche. Attenzione al plurale. Mps è solo la prima, il 2017 ci porterà il resto. A breve scopriremo se il piano per convincere il mercato a mettere altri soldi nella cassaforte bucata di Mps, che ha avuto anche la gentilezza di farci sapere che ha liquidità solo per quattro mesi, ma in ogni caso il governo sta lì pronto col salvagente. Ma voi che leggete il Cronicario lo sapevate già
Intanto che aspettiamo di sapere quanto ci costeranno le manie di grandezza di Mps e le abbronzature dicembrine dei suoi manager, limitiamoci allo spavento. Il refrain che tutti i politici hanno recitato oggi era una roba tipo: se non salviamo Mps finisce il mondo. La paura inzucchera qualunque medicina. E dovremmo ingollarne parecchi di spaventi a quanto pare. Almeno secondo Bloomberg, che ha postato questa munifica previsione.

Per ripulire i bilanci bancari nostrani delle scorie tossiche che hanno cumulato servirebbero non 20, ma 52 miliardi. Fischia. Da lì ad arrivare a 90, come lo spavento della smorfia il passo è brevissimo.
Senoché gli spauracchi non finiscono qui. Un altro numero, stavolta il 30, si rivela esser la spia d’un improvviso attacco di panico che ha coinvolto il nostro meglio generone: la paura dei francesi di Vivendi.
Il nuovo De Bello Gallico lo combattono i barbari nel suolo patrio e nientemeno che attentando al patrimonio dell’immaginario nazionale con l’arrembaggio a Mediaset. Chi non è cresciuto guardando Drive In non può capire l’angoscia che ha colto la generazione al potere. Ma perché 30, vi chiederete. Facile: 30 è la soglia di azioni che Vivendi deve raggiungere per far partire l’Opa sulla società dei Berluscones. Se qualcuno pensa che i francesi siano spiantati come quel tale che nell’estate dei furbetti voleva scalare il Corriere, guardate questo
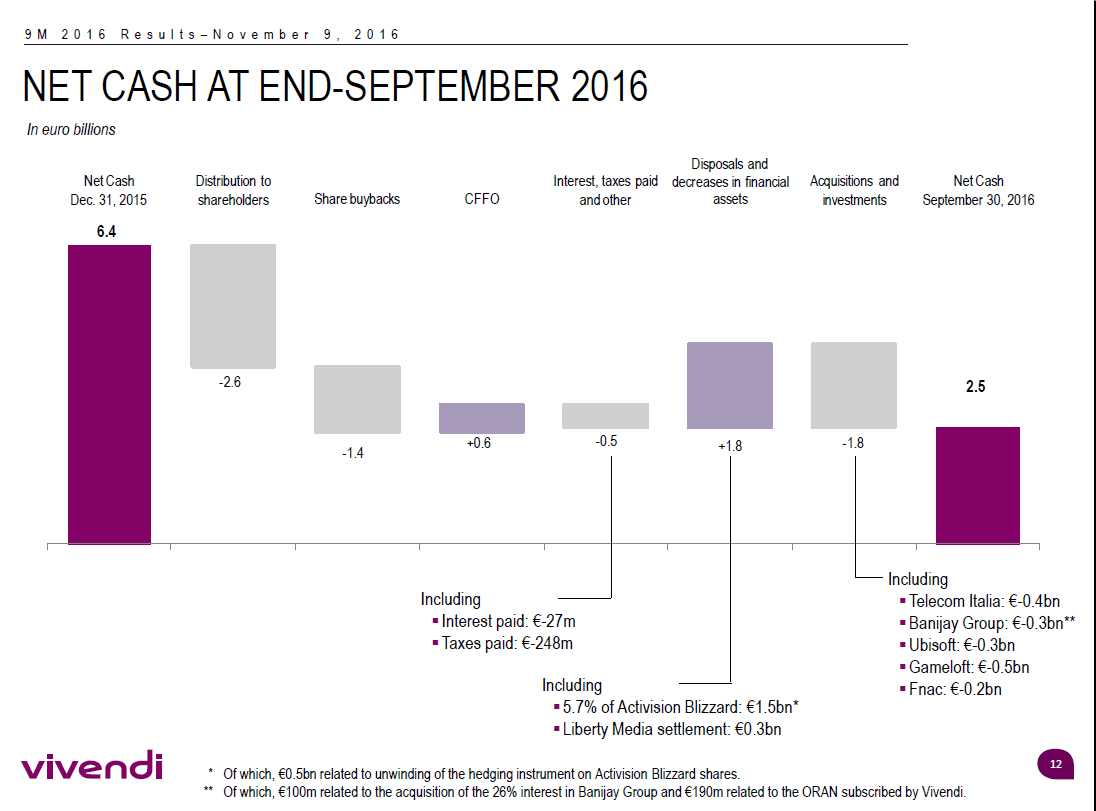
Sono gonfi di miliardi, i francesi. E soprattutto sono pieni di idee. Notate che fra le acquisizioni di quest’anno ci sono anche un paio di giganti dei videogiochi come Gameloft e Ubisoft. Il che dovrebbe far capire anche ai distratti cosa ha in mente Vivendi, peraltro grande azionista della nostra Telecom: la tv che fa tutto, anche le pizzette. I Berluscones che idea hanno? Boh.
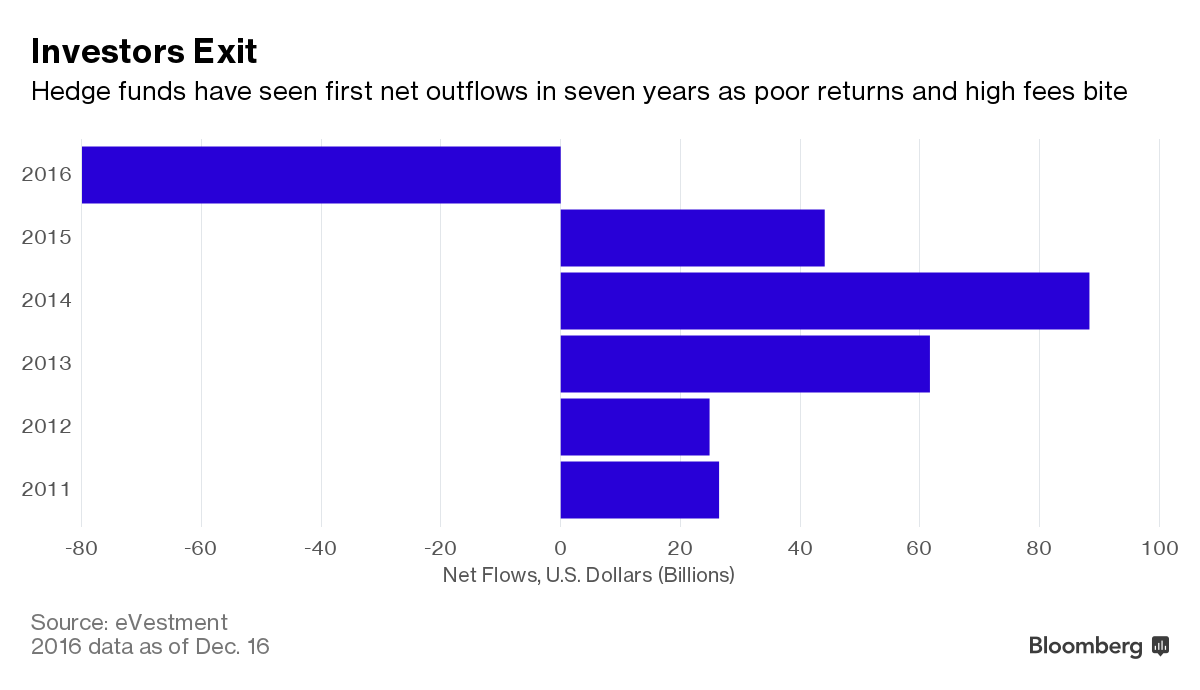
Stanco di spaventarmi, lascio le vicende di casa nostra ed emigro oltre oceano. E che ti trovo? Bloomberg, sempre per la serie timori e tremori, ci svela che il 2016 è stato un anno nero per gli hedge fund, i grandi distruttori, le locuste della finanza, come ebbero a definirli, che hanno subito deflussi da 80 miliardi che per un’industria che ne vale tremila non è poco ma neanche tanto.
Ma la notizia più divertente l’ho trovata qua. Leggere che Goldman Sach ipotizza che la Fed possa offuscare gli orizzonti di gloria di Mister T metterebbe di buon umore persino un sottoscrittore di bond subordinati. Ve l’immaginate Mister muscolo che si flette sotto l’autorità della Yellen?
Ma allora perché mai quei cervelloni di GS se ne escono con una facezia del genere? Si chiama portarsi avanti col lavoro. Bye bye Janet.
Ma il modo migliore per farsi passare la paura del Natale è leggere questo articolo del WSJ, che rivela come i giovani americani che vivono in famiglia siano ormai arrivati al 40%, la percentuale più elevata degli ultimi 75 anni. Ora, non è che non li capisca i poveri Millenial, schiacciati dai debiti e dai soldi che hanno fatto i loro padri, solo che vorrei dire loro che anche in questo (noi stiamo quasi al 65% ma vabbé) come in altro
noi italiani siamo stati antesignani e anticipatori. Quindi tranquilli. Adesso che avete scoperto quanto è bello vivere con mamma e papà, vi manca solo di scoprire le virtù del debito pubblico, del posto sicuro e, dulcis in fundo, della pensione. E vedrete come passa la paura.
A domani.
La svalutazione non salva le economie più indebitate
Ora che l’anno finisce e quindi si fa un po’ di contabilità, può essere istruttivo fare i conti in tasca ai soggetti che più di altri, nell’anno che verrà, determineranno, esattamente come è accaduto quest’anno, il clima dei mercati internazionali: i mercati emergenti. Chi segue le cronache finanziarie ricorderà la fine del 2015, che somiglia a questa: rialzo tassi Fed e milioni di buon auspici che sbiadirono con il crollo del borse di gennaio innescato dai cinesi. L’anno bisestile si presentò in tutto il suo fulgore. Cosa ci garantisce che il 2017 sarà diverso? Praticamente niente.
Al contrario, gli ingredienti per una riedizione ci sono tutti, salvo il più importante: il panico. La vera differenza fra ieri e oggi è che i mercati sono allegri, specie dopo l’arrivo di Trump. E quasi tutti scommettono sulla prima conseguenza visibile della sua presidenza, conseguenza anche dell’azione della Fed: il rafforzamento del dollaro.
E qui che casca l’asino, come dice il proverbio. Sappiamo già che un dollaro forte è fonte di numerosi squilibri reali e potenziali nel sistema finanziario internazionale. E sappiamo pure che molte cose stanno avvenendo nei bassifondi della finanza proprio a causa del rafforzamento del bigliettone, che ormai dura da diversi mesi pure se ha conosciuto un’impennata negli ultimi. Quello a cui si pensa meno è alle conseguenze che potrebbe avere sui paesi che, proprio a causa di questo rivalutarsi del dollaro, subiscono una svalutazione della loro moneta. O meglio, qualcuno ci ha pensato.
Nel suo ultimo Quarterly report la Bis ha allegato una ricerca che tratta proprio di questo. E’ utile ricordarla partendo dalla presentazione che ne ha fatto Hyun Song Shin, capo della ricerca della banca di Basilea, domandandosi in che misura il deprezzamento della moneta potrebbe fungere da ammortizzatore degli stress di mercato. “Tradizionalmente – osserva – si ritiene che, a parità di condizioni, il deprezzamento della moneta generi espansione in quanto è associato a un aumento delle esportazioni nette e del prodotto. Si tratta di quello che a volte viene chiamato “canale commerciale”. Tuttavia, se il debito in valuta estera induce un rallentamento della crescita a fronte di un deprezzamento, creando così vulnerabilità, i tassi di cambio operano anche attraverso il canale finanziario”.
Che significa? Leggete ancora che dice il nostro economista. “L’intensità del canale finanziario dipende dalla sensibilità dei bilanci nazionali ai tassi di cambio, mentre la solidità del canale commerciale dipende dalle reazioni del commercio ai tassi di cambio. Gli autori (del paper, ndr) riscontrano che, per quanto riguarda le EME, il canale finanziario compensa ampiamente il canale commerciale. La compensazione è invece minore per le economie avanzate, dove domina il canale commerciale di tipo tradizionale”. Quindi per le economie avanzate eventuali squilibri sul canale finanziario sono capaci di annullare i benefici che possono derivare sul canale commerciale dalla svalutazione. Detto in altre parole, non è detto che una svalutazione aiuti i conti nazionali, se il paese ha squilibri finanziari, magari sotto la forma di debiti esteri in valuta straniera che diventa più cara.
Nel dettaglio, “per 13 EME su 22, la somma del tasso di cambio ponderato sul debito estero (DWER) e delle elasticità del NEER è positiva, il che significa che un apprezzamento equivalente di entrambe le misure di tassi di cambio sarebbe espansivo, contrariamente a quanto generalmente si pensa. Sia il canale commerciale sia quello finanziario sono più preminenti in Asia che in America latina. E il canale finanziario è più forte nelle EME che detengono più debito in valuta estera”. Provo a tradurre: per alcune economie emergenti, l’apprezzamento del cambio può avere effetti espansivi sia sul canale commerciale che finanziario, mentre non è detto che la svalutazione svolga gli stessi effetti sul canale commerciale se il paese detiene debito estero, proprio perché il canale finanziario è prevalente in questi paesi.
Non so a voi, ma a me è venuta subito in mente la Cina, che si segnala per il suo debito crescente buona parte del quale in dollari e la cui valuta sta soffrendo il rafforzamento del dollaro. Perciò a fine anno fate una cosa molto semplice: tenete le dita incrociate.

