
Categoria: Annali
La ricetta Bce per l’EZ: lasciar fare alla Bce
Poiché l’eurozona è un caso di scuola, per come è nata e come si conduce, non dovete stupirvi nel notare la gran quantità di studi e ricerche che nell’ultimo ventennio, e in particolare da quando è esplosa la crisi, sono stati dedicati all’annosa questione di come farla funzionare. Fra i tanti ne ho scovato uno recente che vale la pena sottoporvi per la semplice ragione che proviene dagli economisti della Bce, la cosa più europea che conosco, e poi perché ha una ricetta semplicissima per far procedere le cose: lasciar lavorare la Bce, almeno nel breve periodo, fino a quando non saremo in grado, noi europei, di dotarci di istituzioni funzionanti.
Il paper si intitola “Macroeconomic stabilization, monetary-fiscal interactions, and Europe’s monetary union” e non va considerato nulla di più di quello che è: un’esercitazione accademica per provare a quadrare il cerchio di un’area economica che ha una banca centrale senza avere uno stato. Tale caratteristica, che è stata la vera innovazione istituzionale rappresentata dall’eurozona, è insieme la croce e la delizia degli eurodotati, e di conseguenza il punto di partenza di qualunque analisi che si proponga di arrivare a soluzioni capaci di restituire una crescita decente a un territorio così vasto e così benestante e che malgrado la sua ricchezza (o forse proprio a causa della sua ricchezza) non riesce a emergere dalle secche di una stagnazione strisciante.
“L’eurozona ha attraversato un periodo prolungato di attività economica debole e inflazione molto bassa”, notano gli autori, che sottolineano come ormai sia conoscenza comune, più volte reiterata dagli stessi banchieri centrali, che la politica monetaria da sola non basti a risolvere il problema. E poi come di recente abbia preso quota l’idea che a questo livello di tassi serva una politica fiscale accomodante per stimolare la crescita.
Ed ecco perché il paper ipotizza una strategia a doppio binario che mette insieme le cose. L’idea è semplice e si compone di due elementi distinti. Il primo è l’introduzione di un nuovo strumento finanziario, una sorta di eurobond non soggetto a default, emesso da un fondo dell’ez (tipo l’Esm per intenderci). Per asset non soggetto a default, gli autori intendono uno strumento che, emesso all’interno di una strategia di intervento politico, possa essere convertibile in moneta alla pari – in pratica monetizzato – analogamente a quanto avviene per le riserve in deposito presso la Bce. Emettendo questi asset, il Fondo potrebbe acquistare debito pubblico nazionale, sotto precise condizionalità. Inoltre, “il fondo, soggetto a un controllo democratico, potrebbe disporre di una limitata abilità fiscale uniforme fra gli stati membri, ad esempio un piccolo sovrappiù sull’Iva” e potrebbe anche spuntare qualche ricavo da signoraggio dalla Bce. Notate l’inciso sul “controllo democratico”.
Il secondo elemento della strategia è che gli stati dell’eurozona devono essere messi in grado di ristrutturare, se necessario, il proprio debito pubblico in maniera ordinata, potendo contare sull’assistenza del Fondo come acquirente di ultima istanza e come fornitore di risorse anche per il Risolutore unico dell’Unione bancaria (SRM) nel caso sia necessario sostenere il sistema bancario in crisi dopo la ristrutturazione del debito sovrano, sfruttando il meccanismo unico di copertura di depositi per evitare corse agli sportelli.
“Si potrebbe sostenere – riconoscono gli autori – che un’istituzione che emette debito non soggetto a default già c’è, ossia la Bce, e che la soluzione più semplice sarebbe che questa istituzione agisse come descritto. Infatti un mix di policy, dove si combinano tassi bassi e espansione della base monetaria per comprare debito pubblico nazionale, come implementato dal public sector purchase programme, insieme con un accomodamento fiscale rimale un’opzione sensibile sul breve termine. Nel paper – concludono – noi spieghiamo come la struttura istituzionale che include il fondo appare preferibile nel medio lungo termine”.
Provo a tradurre: intanto che c’è lasciate lavorare la Bce. Poi si vedrà.
I mercati festeggiano Trump come ai tempi di Reagan
Che fosse aria di festa nei mercati internazionali è evidente da diversi giorni, se non settimane. L’umore degli investitori si è decisamente orientato al positivo già all’indomani delle elezioni del nuovo presidente statunitense, ed è diventata talmente visibile, questa intonazione positiva, che se n’è accorta persino la Bis. Nella sua ultima Quaterly review, la banca di Basilea ha pubblicato un grafico dove si osserva un parallelismo molto interessante fra il dopo Trump e l’andamento dei mercati che si registrò all’indomani dell’elezione di Ronald Reagan.
In particolare, il parallelismo è evidente per gli andamenti del mercato obbligazionario, dove si è avuta una marcata crescita dei rendimenti, conseguenza del calo dei valori dei titoli, e su quello azionario, la cui crescita ha superato persino quella registrata ai tempi di Reagan. “Nei giorni immediatamente successivi alle elezioni – scrive la Bis – , i mercati hanno subito brusche evoluzioni. I rendimenti azionari e obbligazionari negli Stati Uniti sono ulteriormente saliti, riproducendo una dinamica già osservata in occasione dell’elezione di Ronald Reagan nel 1980. Ciò fa ritenere che i mercati abbiano scontato un’accelerazione della crescita e un incremento dei profitti aziendali negli Stati Uniti in virtù delle aspettative di una politica di bilancio più espansiva, di una riduzione delle tasse e di una regolamentazione meno rigorosa”.
Evidentemente i mercati si sono lasciati irretire dalle promesse elettorali di Trump, che parlavano di un pacchetto di stimoli fiscali da 1.000 miliardi di dollari, il 5% del pil, accoppiato con la riduzione delle imposte, mentre la promessa di alleggerire la regolamentazione finanziaria ha dato ossigeno alle banche Usa, le cui azioni “hanno sopravanzato il resto del mercato muovendosi al rialzo ovunque, spinte dalla prospettiva di una ripresa congiunturale e di margini di interesse netti più elevati”. Ciò anche in ragione dell’ormai sempre più probabile aumento dei tassi da parte della Fed. Vale la pena osservare che pure le azioni delle banche giapponesi hanno tratto beneficio da quest’umore allegro, al contrario di quelle europee “rimaste complessivamente stabili”.
Il rialzo dei rendimenti sul mercato obbligazionario, peraltro, ha seguito un trend già evidente dalla seconda metà del 2016. “Prima dell’8 novembre – sottolinea la Bis – i rendimenti dei Tesoro Usa avevano già guadagnato 50 punti base rispetto ai minimi di luglio. Sono poi saliti di altri 20 punti base in reazione al risultato elettorale, registrando una variazione giornaliera non osservata dai tempi del taper tantrum del maggio settembre 2013″. Ossia quando la Fed ipotizzò una normalizzazione monetaria ravvicinata che poi non fu mai realizzata, mandando il tilt i mercati internazionali.
All’epoca, qualcuno lo ricorderà, il prezzo più alto lo pagarono le economie emergenti, e non a caso. Queste economie, infatti, erano state oggetto di imponenti afflussi di fondi dall’estero che molto rapidamente si sono trasformati in deflussi. Questa volta la reazione si è mitigata proprio perché i deflussi degli ultimi anni hanno impedito uno shock. Ma rimane il fatto che queste economie sono molto indebitate, e per di più in dollari, valuta che mostra chiari segnali di forza. ”
Il 10% del debito societario delle EME denominato in dollari – ricorda la Bis – giunge a scadenza nel 2017 e ciò rischia di acuire le pressioni sui loro mercati finanziari”. Ciò significa che “circa 120 miliardi di dollari di debiti dovranno essere rinnovati o rimborsati, cosa che rischia di aggiungere ulteriori pressioni su queste economie. Sul piano interno, varie EME si trovano ancora ad affrontare squilibri relativi ai recenti periodi di rapida espansione del credito”.
Di fronte a questo scenario, la reazione dei mercati al dopo Trump è assai istruttiva. “Nella settimana successiva alle elezioni negli Stati Uniti – scrive la Bis – le EME hanno subito il più ampio deflusso di fondi obbligazionari mai registrato in una settimana. Anche gli investitori dei mercati azionari hanno disinvestito vaste somme dai fondi. In linea con questi ingenti deflussi, la reazione dei tassi di cambio delle EME è stata più pronunciata di quella registrata nella peggiore settimana del taper tantrum”.
In tal senso l’elezione di Trump potrebbe trovare un ulteriore parallelismo con quella del 1980 di Reagan. La politica seguita dall’amministrazione condusse a un deciso rafforzamento del dollaro che nemmeno due anni dopo, nel 1982, portò a una devastante crisi il Messico cui seguì quella di altri paesi dell’America Latina. E’ vero che la storia non si ripete mai. Ma, lo abbiamo visto, tende a somigliarsi.
La Chat di Crusoe con @francelenzi: Mps, il bail in e il Berliner consensus
Questa settimana Crusoe (C) si è piacevolmente intrattenuto con @francelenzi (FL)
C Buongiorno Francesco. C’è tanto di cui discutere questa settimana, ma comincerei con una faccenda di casa nostra: Mps. Te la senti di fare una previsione e magari trarne un insegnamento per il futuro?
FL Buongiorno. E’ molto difficile fare una previsione su una storia che si trascina ormai da diversi anni. Dal 2011 Mps ha chiesto al mercato più di 10 miliardi di euro, adesso ne ha bisogno di altri. Era abbastanza facile ipotizzare che chiedere nuove risorse fresche al mercato fosse alquanto complicato e che si dovesse far ricorso ai circa 4 miliardi di obbligazioni subordinate in circolazione. A questo punto, confermato il termine perentorio del 31 dicembre, oltre il quale si aprono le porte della risoluzione bancaria, è probabile che anche altri obbligazionisti partecipino alla conversione. Credo però che alla fine l’intervento dello Stato sarà inevitabile. Anche perché si tende a dimenticare che l’intera operazione J.P. Morgan si basa sulla valorizzazione delle sofferenze al 33% e degli altri crediti deteriorati al 60%. Se tali valutazioni non si rivelassero corrette la storia potrebbe non esser finita. L’insegnamento che si può trarre dovrebbe essere a mio avviso inteso in termini generali, e riguarda il fatto che nascondere i problemi, come avvenuto in questi anni, sotto il velo della presunta “solidità” del settore bancario italiano, non serve a migliorare la fiducia tra gli operatori, non migliora la cosiddetta stabilità finanziaria, ma anzi opera in maniera totalmente opposta, rendendo più opaco il confine tra le istituzioni sane e quelle malate.
C. In tutto questo sembra evapori il Berliner consensus fondato sulla filosofia del bail in. Il salvataggio pubblico, pure se con l’ok dell’Ue, dimostra che poi quando le banche sono sul crinale della risoluzione lo stato deve comunque aprire il borsellino, a meno di non assorbire le perdite finanziarie con assai più costose perdite di consenso politico. Secondo te l’unione bancaria, vista questa situazione, ha ancora un futuro?
FL Il fatto che lo stato possa intervenire non esclude il bail-in. In alternativa alla liquidazione della banca, quando si manifestino problemi di stabilità finanziaria del sistema, lo stato può intervenire per fornire le risorse necessarie. Questo è pienamente compatibile con la normativa sulle risoluzioni bancarie se verrà effettuato dopo il cosiddetto burden-sharing di azionisti ed obbligazionisti. Anche l’applicazione del Berliner Consensus ha un limite di realtà che è l’interesse a preservare la stabilità finanziaria del sistema.
C. Certo, hai ragione. Ma il problema è che il concetto di stabilità finanziaria è alquanto nebuloso. Chi è chiamato a giudicare? Il governo nazionale? l’Ue, la Bce?
FL Il mantenimento della stabilità finanziaria avendo a che fare con la fiducia degli operatori, con il funzionamento del sistema dei pagamenti, è per sua natura una prerogativa innanzitutto della Banca Centrale.
Per leggere il seguito della Chat devi abbonarti a Crusoe. Le informazioni le trovi qui.
Il trionfo del capitalismo alla cinese
L’esercizio meno frequentato e al tempo stesso più appassionante per chi osserva i fatti socioeconomici è di sicuro inerpicarsi sui ripidi di notizie poco popolari e da lì provare a scrutare l’orizzonte della Storia, che ogni tanto si rivela in squarci di attualità. L’apparire della storia sul palcoscenico delle nostre cronache è assai più frequente di quanto si pensi, solo che raramente viene sottolineato, per la semplice circostanza che, a parte pochi specialisti, non siamo più interessati. La nostra attenzione dura pochi secondi, che coincidono con lo spazio mentale che dedichiamo a gran parte dei nostri interessi. Malgrado le enormi possibilità che la rete offre per informarsi – o forse proprio per questo – siamo sempre meno spinti a farlo. Cerchiamo suggestioni, non informazione critica.
E tuttavia mai il tempo fu più propizio per coloro che ancora coltivano il gusto per la ricerca. Vent’anni fa l’accesso alle fonti era difficile e poco soddisfacente. Oggi è facile e assai produttivo. E’ in ragione di questa facilità che possiamo osservare la Storia che, nel mondo di cui stiamo raccontando, si rivela in aggregati statistici e dati economici.
La storia di questa settimana è quella delle state owned enterprises (SOEs), ossia le imprese sotto il controllo dello stato e il loro peso specifico sul totale delle più grandi imprese al mondo. Ebbene: uno studio recente redatto dall’Ocse rivela che queste compagnie statalizzate sono 22 sulle 100 imprese più grandi del pianeta. “Questo – commenta Ocse – è il numero più elevato che abbiamo osservato in decenni”. Ed eccola qui, la Storia. Il XXI secolo si presenta come quello a più alto tasso di corporation pubbliche, con tutto ciò che questo può determinare nelle sorti dell’economia globale.
Prima di procedere all’analisi è utile dare un’occhiata alla carta d’identità di questi soggetti. I giganti delle imprese pubbliche operano in settori estremamente ampi per le ricadute economiche che incorporano, come le public utilities, la manifatture, i metalli e le miniere, il petrolio. Queste imprese sono fortemente internazionalizzate, grazie anche alla fioritura di M&A (merger and acquisition), che si è sviluppata sin dal 2007, specie nei mercati emergenti, con un aumento notevole proprio durante gli anni della crisi. Le dimensioni e i legami commerciali di questi giganti pubblici lasciano ipotizzare che sono qui con noi per rimanere, e anche a lungo.
Ciò ha comportato il sorgere di notevoli preoccupazioni circa il fair play di queste entità che godono di trattamenti preferenziali da parte degli stati azionisti e quindi possono potenzialmente distorcere la concorrenza.
Il caso cinese è probabilmente quello più conosciuto.
Per leggere il resto dell’articolo devi essere abbonato a Crusoe. Tutte le informazioni le trovi qui.
Capitalismo alla cinese. Leggi il terzo numero di Crusoe
Il numero 3 di Crusoe propone un approfondimento sul trionfo globale del capitalismo alla cinese, ossia il capitalismo che vede lo stato come grande player dell’economia. Trionfo che è culturale prima ancora che statistico, pure se i dati Ocse, contenuti in un recente rapporto sulle SOEs (state owned enterprises) mostrano come su 100 grandi corporation mondiali, 22 hanno per proprietari i governi.
Nella Chat di questa settimana, ci siamo intrattenuti piacevolmente con Francesco Lenzi (@francelenzi), e abbiamo discusso veramente di tutto, da Mps ai rialzi Fed, ai rischi per i paesi emergenti dopo l’arrivo di Trump alla presidenza Usa. Sono venute fuori un sacco di informazioni e tantissimi spunti di riflessione, ottimo viatico per decifrare il puzzle intricato della nostra contemporaneità.
Come sempre, infine, ci sono una lettura consigliata, alcuni post pieni di link con le notizie più curiose, e un pezzo che riepiloga i fatti economici salienti della settimana.
Buona lettura con Crusoe. Ci rivediamo venerdì 23, in tempo per gli auguri di Natale.
Per leggere Crusoe bisogna essere abbonati. Tutte le informazioni le trovi qui.
Cronicario: Mps, Bankitalia parla a suocera perché il governo intenda
Proverbio del 16 dicembre Coloro che salgono sulla stessa barca hanno le stesse aspirazioni
Numero del giorno: 26% Peso dell’industria nell’economia della Germania
Poiché è un venerdì da leoni per i circa quarantamila di noialtri che si sono imbarcati nelle obbligazioni subordinate di Mps, mi sembra doveroso dedicare a loro il Cronicario che chiude questa settimana così ridanciana per le borse e insieme tristanzuola per le loro belle speranze, dopo che la Consob ieri notte ha dato il via libera all’aumento di capitale da cinque miliardi e alla possibilità di conversione dei loro bond bailinabili. A loro rivolgerò un esortazione divenuta celebre.

No, davvero. E se non credete a me, che pure ormai ho una certa esperienza in paraculaggine nostrana, credete a Valeria Sannucci, vice direttore di Bankitalia che stamattina è intervenuta al Rome Investment Forum recitando un compassato intervento sulla necessità di aggiustare e completare l’Unione economica e monetaria europea. Intento nobilissimo e discorso pieno di spunti edificanti, come quando, ad esempio, ha ricordato che, in caso di crisi sistemica, un supporto pubblico temporaneo non solo deve essere considerato, ma favorito. Oppure quando ha sottolineato che l’uso del bail in in caso di rischio sistemico rischia di esacerbare la minaccia alla stabilità finanziaria. Ed eccola qua la parolina magica che apre le porte all’intervento pubblico: stabilità finanziaria. Qualcuno dubita che Mps, in caso di risoluzione, metta a rischio la stabilità finanziaria? No di certo, specie di questi tempi. Ed ecco allora che si prepara il confortevole abbraccio del governo. Prima delle feste, poi, ci sta tutto. Babbo Natale quest’anno passa dritto da palazzo Chigi.
Quindi godetevi il week end, e la prossima volta che l’amico bancario vi propone un titolo che non sapete spiegare a vostro figlio piccolo denunciatelo per istigazione al bail in.
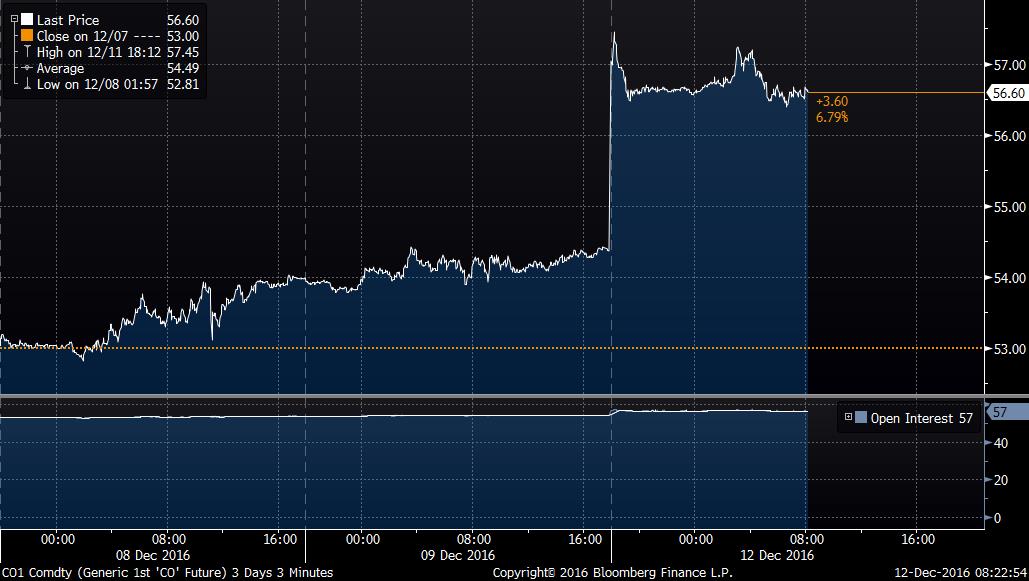
La seconda bella notizia del giorno ce la regala l’Istat e riguarda il nostro commercio estero di ottobre, che segna un aumento congiunturale delle importazioni del 2,7% rispetto a settembre a uno zero bello tondo dell’export, mentre se guardiamo il dato tendenziale, ossia rispetto a ottobre 2015, notiamo che l’export è diminuito del 2,2% e l’import dell’1,6. Se leggete la nota fino in fondo scoprirete che sono aumentati i prezzi all’importazione, e questo è dipeso principalmente dal petrolio, e poi che nei primi dieci mesi dell’anno abbiamo cumulato un avanzo commerciale di 41,6 miliardi che sarebbero stati 63,1 se non avessimo dovuto pagare la bolletta energetica. Che quindi vale circa 22 miliardi. Questo a ottobre, prima che accadesse questo al petrolio
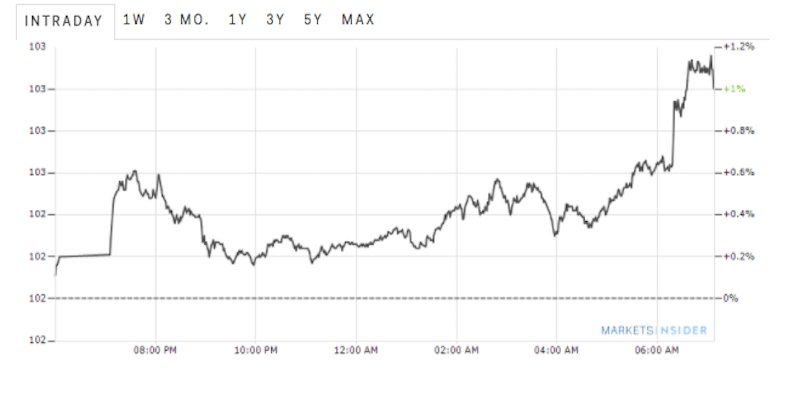
e questo al dollaro, che dobbiamo usare per comprarlo
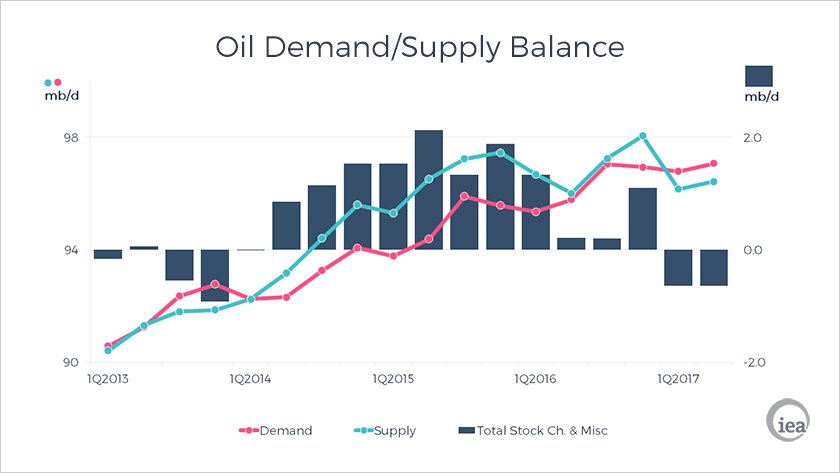
Ma voi continuate a stare sereni, e godetevi la tredicesima (chi ce l’ha). Il fatto che il nostro avanzo commerciale – ossia l’unica cosa che ci tiene in piedi – rischi di liquefarsi appartiene al novero delle sfighe probabili più che possibili del 2017. C’è sempre la speranza, per dire, che quelli dell’Opec litighino o che i non Opec si rimangino la promessa di tagliare la produzione e che quindi l’IEA, l’agenzia internazionale che stima un deficit fra offerta e domanda a metà 2017 (e quindi un ulteriore incremento dei prezzi) prenda una cantonata.
Ah, dimenticavo, ci sarebbe l’esito del Consiglio europeo di ieri, ma come vi aveva anticipato il vostro Cronicario si è trattato per lo più di uno scambio di auguri e di dossier, uno più complicato dell’altro, dall’immigrazione all’unione bancaria. Si segnala la circostanza che i leader Ue si sono messi a discutere di Brexit dopo che la prima ministra britannica aveva tagliato la corda. Fra l’altro non è che i nostri euroleader abbiano le idee chiare o siano d’accordo…
Concludo con una notizia che allieterà il vostro tempo libero nei due giorni prossimi. Il WEF ci fa sapere che la finanza digitale sta aiutando le popolazioni del mondo a sfuggire alla povertà. Non la finanza, ma il fintech ci fornirà le chiavi per il paradiso, ossia un reddito capiente. Perché, per dirla con le parole di Jane Austin,
e se non ci credete vuol dire che avete un large income ce l’avete. Oppure che abitate in paradiso.
Buon week end.
I prezzi del mattone di nuovo al livello del 2007
Se non è un allarme, poco ci manca. Di sicuro è un utile promemoria quello che ci propone il Fmi in un articolo dove osserva che i prezzi globali del mattone, calcolato sui dati di 57 paesi, sono tornati al livello del 2007, come si può osservare agevolmente da questo grafico.
Da qui la domanda dell’autore: è il momento di preoccuparsi nuovamente? A giudicare dalla rapida inclinazione della curva di crescita dei prezzi, che si osserva dal 2000 in poi, e la correzione relativamente contenuta registrata fra il 2008 e il 2012, anno dal quale i prezzi hanno iniziato a recuperare, la domanda sembra assai sensata. All’apice del picco, che poi è dove ci ritroviamo adesso, l’indice pesava il 50% in più della base dei primi anni 2000. Quindi c’è molto che può andar male.
Il Fmi, tuttavia, invita alla prudenza più che sollevare allarmi. “E’ tempo di vigilare, non di panico”, scrive. E ciò principalmente per due ragioni. La prima è che “a differenza del boom degli anni 2000, il boom attuale non è sincronizzato fra i diversi paesi, e pure all’interno dei paesi è spesso ristretto a poche città”. Inoltre “il boom non è guidato da una forte crescita del credito: alcuni incrementi di prezzi sono determinati da restrizioni nell’offerta”. La seconda ragione è che i paesi hanno imparato la lezione della crisi e quindi sono “più attivi nell’uso delle politiche macroprudenziali per frenare gli eccessi”. L’articolo riporta la dichiarazione di un ex vicedirettore del Fmi secondo cui “l’età della disattenzione sui boom dei prezzi immobiliari è finita”.
Rimane il fatto che gli stessi punti di forza possono rappresentare punti di debolezza, a voler fare l’avvocato del diavolo. Se guardiamo in Cina, per fare l’esempio di un paese che ha conosciuto un notevole boom, notiamo che a Pechino i prezzi, aggiustati per l’inflazione, sono saliti di circa il 25% l’anno negli ultimi tempi, segnando “il più grande boom mai visto nel mercato immobiliare”. La circostanza che altre aree della Cina abbiamo registrato incrementi più contenuti non toglie forza all’argomento che il boom pechinese, dove abitano milioni di persone, generi rischiosità assai maggiori, per non dire sistemiche, di qualunque altro in Asia. Giova poco rilevare che c’è assenza di sincronicità, quando conosciamo bene la potenza dei canali di contagio. Giusto per la cronaca, ai primi di dicembre l’ European Systemic Risk Board ha pubblicato una serie di warning su vulnerabilità di medio termine per Austria, Belgio, Danimarca, Finlandia, Lussemburgo, Olanda, Svezia, Regno Unito. Ossia centri economici e finanziari di tutto rispetto, profondamente interconnessi col resto del mondo. E scusate se è poco.
Anche il richiamo alle politiche macroprudenziali rischia di essere un’arma spuntata. Chi ha la memoria lunga ricorda ancora le parole rassicuranti che gli organismi internazionali elargivano sulla robustezza dell’infrastruttura finanziaria e la sua stabilità prima della crisi. Poi si scoprirono i debiti immobiliari subprime.
Quindi, niente panico, per carità. Ma occhi aperti e tanti scongiuri.
Deglobalizzazione: vincono gli Usa, perde la Germania
C’è un evidente paradosso nell’ultimo Global Outlook dell’Ocse rimasto sotto traccia nel dibattito pubblico: da un lato l’appello agli stati a fare politiche espansive, meglio se in coordinamento globale. Dall’altro la constatazione che da anni il commercio internazionale, che è la cartina tornasole dell’autentica volontà che hanno gli stati di collaborare, è in costante rallentamento dopo l’incredibile aumento delle restrizioni che gli stati hanno inflitto l’uno all’altro.
Questo paradosso ha finito con l’incarnarsi nel nuovo presidente statunitense. Trump è al contempo l’uomo politico che promette di rilanciare gli investimenti pubblici in infrastrutture, ossia ciò che l’Ocse propone, e insieme rilascia fra le sue prime dichiarazioni pubbliche la promessa di uscire dal TPP, il trattato con i paesi del Pacifico, dopo aver detto per tutta la campagna elettorale che l’accordo Nafta, stipulato con Canada e Messico, era una sciagura. Se è ancora prematuro parlare di vocazione isolazionista della nuova amministrazione Usa, sarebbe poco saggio sottovalutare i segnali. Le parole sono pietre, specie quando vengono pronunciate da uno degli uomini più potenti del mondo.
In attesa di vedere come si svilupperanno le politiche reali, è interessante partire dalle simulazioni Ocse circa la crescita potenziale che un’espansione fiscale coordinata potrebbe generare a livello globale. La situazione è illustrata in questo grafico. Come si vede, il grosso dell’aumento della crescita globale, che complessivamente pesa circa un punto in più di pil reale, si deve allo stimolo fiscale cinese e poi, dal 2017 in poi, a quello Usa, che dovrebbe esprimere il suo picco massimo l’anno dopo. Notate il contributo striminzito che arriva dall’eurozona.
Ma questo scenario deve essere contemplato insieme con quello immaginato da quest’altro grafico che misura l’effetto a medio termine delle restrizioni commerciali, che peraltro abbiamo già visto in notevole crescita negli ultimi anni. Secondo la simulazione, l’adozioni di politiche commerciali che facilitino gli scambi genera sul prodotto un effetto espansivo di oltre un punto e mezzo, mentre l’ipotesi contraria una perdita altrettanto pronunciata. E’ utile sottolineare che, sempre secondo questa simulazione, la perdita più grossa, quasi il 2%, la subirebbe un’economia avanzata che immettesse tali restrizioni, con effetti di contagio che valgono circa mezzo punto in meno di prodotto per gli altri.
Stando così le cose, insomma, la via migliore per espandere il prodotto sarebbe quella di favorire i commerci e insieme fare espansione fiscale, mentre il saldo rischia di essere negativo qualora all’espansione fiscale seguano restrizioni commerciali. Se volessimo fare un parallelo con la storia, potremmo ricordare che negli anni ’30 la notevole espansione fiscale decisa da Roosevelt negli Usa per uscire dalle secche della crisi del ’29 non bastò a fare uscire l’economia statunitense dalla crisi, probabilmente anche in ragione del fatto che nel frattempo era divenuta di moda l’autarchia e il commercio internazionale era decisamente collassato. Tale collasso fu favorito notevolmente dalla politiche di restrizioni che tutti gli stati adottarono, Usa in testa, e dalla crisi della Germania, che era uno dei pilastri del commercio internazionale. Se è vero che la storia non si ripete, non è certo saggio trascurarne gli insegnamenti, specie quando si notano alcune somiglianze, la principale delle quali è il ruolo centrale che gioca anche al giorno d’oggi la Germania negli scambi globali, e il peso specifico che tale posizione ha all’interno della Germania stessa.
Quest’ultimo è facilmente osservabile in questo grafico, che misura la quantità di lavoratori che in qualche modo sono collegati al settore industriale tedesco a vocazione export. Come si vede, il mercato del lavoro tedesco è quello che soffrirebbe di più da un raffreddarsi del commercio internazionale, al contrario di quello Usa, che è quello meno coinvolto.
Sarebbe ingenuo pensare che i politici decidano guardando i grafici. Però queste simulazioni Ocse permettono di dedurre una semplice congettura. Gli Usa possono permettersi la deglobalizzazione, e possono anche risultare vincitori in uno scenario di dissolvimento del commercio internazionale. La Germania no. Se la deglobalizzazione fosse un’arma, la Germania sarebbe certamente nel mirino. Gli Usa dalla parte del grilletto.
(2/fine)
Le prime vittime della deglobalizzazione: i container
Quando il 31 agosto scorso la Hanjin Shipping, gigante sud coreano al settimo posto nella classifica degli operatori della logistica, presentò la sua istanza di fallimento risultò chiaro che il prezzo della deglobalizzazione iniziava ad essere esatto dagli arcigni dei dell’economia internazionale. Improvvisamente si scopriva il senso dei ripetuti allarmi delle organizzazioni internazionali circa l’andamento pigro del commercio internazionale, anche di recente reiterati dall’Ocse nel suo ultimo Global Outlook, dove fra i tanti grafici se ne esibivano un paio molto interessanti.
Il primo mostra l’aumento delle restrizioni commerciali intervenute fra gli stati dal 2008 in poi che risultano notevolmente aumentate. Il secondo misura il peso specifico dell’occupazione nei settori orientati all’export di alcune economie, ossia la quota di lavoratori che in qualche modo sono “incorporati” nella domanda estera, e quindi esposti ai suoi capricci. E non è tanto la circostanza – prevedibile – che sia la Germania quella più esposta alle bizze della domanda internazionale, quanto il fatto che gli Usa sia quelli meno esposti in assoluto. Quindi un calo del commercio internazionale colpisce i lavoratori tedeschi assai più di quelli americani.
E’ utile tenerlo a mente mentre scorriamo un recente studio prodotto dalla DB dedicato proprio alle debolezza della logistica a livello internazionale che ormai si trascina dal 2009 e del quale il crollo della Hanjin è stata solo la punta dell’iceberg. Perché il problema del crollo del commercio internazionale non sta soltanto nel fatto che tende a diminuire la produzione locale, ma nella circostanza che conduce allo sbriciolamento della catena distributiva: i grandi trasportatori, le compagnie di cargo, eccetera. Tematiche di solito confinate nella stampa di settore. Agli andamenti macroeconomici, insomma, corrispondono numerose conseguenze microeconomiche che, sommandosi, danno una spinta recessiva ulteriore agli andamenti macro.
Basteranno pochi dati di sistema per avere contezza della situazione. Circa il 90% dei beni mondiali oggetto di scambio viene trasportato per mare. Una quantità enorme cresciuta nel corso dei decenni, sin dal lontano 1950, quando Malcom McLean fondò la Sea-Land service cimentandosi insieme con altri imprenditori nelle prime forme di trasporto intermodale basata su container. Nel 1966 la società di McLean riuscì a trasportare 236 container in giro per il mondo. Da allora il numero dei container in viaggio è diventato assai più numeroso e l’industria dei container ha contribuito a fare “il mondo più piccolo e l’economia mondiale più grande”, come ebbe modo di sottolinea l’economista americano Marc Levinson. Nel 2007 si contavano 400 milioni di twenty-foot-equivalent container units (TEUs), unità di misura dei cargo che conta circa 40 metri metri cubi, di merci trasportate da 4.500 navi per un totale di 18 milioni di containers e si prevedeva si sarebbe arrivati a un miliardo di TEU entro il 2020.
Ciò ha spinto molte compagnie a investire massicciamente sull’espansione, quando poi, improvvisamene. è arrivata la crisi. La compagnia sudcoreana fallita iniziò a far debiti per mantenere la sua posizione sui mari fino a quando i creditori, per lo più entità pubbliche sudcoreane, non si sono stancati di sostenerla e l’hanno fatta fallire. E così la crisi del settore della logistica ha ufficializzato il suo profondo stato di sofferenza.
Si tende a dimenticarlo, ma dietro le imprese che soffrono ci sono le persone che perdono il lavoro. E l’industria dei trasportatori marittimi ne impiega decine di milioni in tutto il mondo. Ma è interessante sottolineare una curiosità illustrata nelle pubblicazioni di settore. Malgrado gli Usa siano il grande importatore al mondo di beni e il terzo esportatore, nessuna delle principali compagnie di trasporto marittimo batte bandiera statunitense. Una classifica stilata qualche anno fa sui primi dieci gruppi riportava al primo posto la compagnia danese A.P. Moller-Maersk Group e poi a seguire le altre: Mediterranean Shipping Company (Svizzera), CMA CGM (Francia), Evergreen Marine Corporation (Taiwan), Hapag-Lloyd (Germania), China Shipping Container Lines, American President Lines (Singapore), Hanjin-Senator (Sud Korea/Germania), COSCO (China), and NYK (Japan). Come si vede, i paesi più esposti ai rovesci microeconomici della deglobalizzazione, ossia alla crisi di un settore molto importante delle loro economie, sono asiatici ed europei, in particolare tedeschi.
Ed ecco perché DB se ne occupa. Ma non solo. In gioco c’è molto più di qualche cargo. C’è il futuro stesso dell’economia tedesca che per una serie di ragioni basa gran parte del suo successo sul commercio. Già in esordio l’analista della banca tedesca ha pochi dubbi: la crescita del commercio globale – con ciò ricalcando le previsioni Ocse – si prevede allineata a quella del Pil mentre negli anni pre crisi tendeva a raddoppiarla. Il trend quindi è di crescita pigra. “Nel suo ruolo come economia aperta e orientata all’export – nota DB – la Germania, e il settore tedesco della logistica in particolare – continuerà a subire i disagi di questo sviluppo”. Anche qui, bastano pochi dati. La global openness, ossia la quota di commercio sul pil, è aumentata dal 10% della metà degli anni ’90 a più del 30% nel 2008. Nel 2009 arrivata al 27% e da lì si è mossa poco. “Ci aspettiamo che che il commercio globale rimanga anemico negli anni a venire”, sottolinea DB. E siccome il commercio globale “va di pari passo con il debole flusso dei trasporti”, ecco che viene fuori la prima vittima illustre della deglobalizzazione: l’industria dei container.
La prossima, assai più rilevante, la scopriremo domani.
(1/segue)
Le banche cinesi iniziano a scricchiolare
Dimenticate per dieci minuti l’Europa e i suoi tormenti bancari e dedicateli alla lettura dell’ultimo report di Fitch sui rischi delle banche cinesi, che crescono insieme alla generosa messe di crediti concessa e quindi dei debiti dei beneficiati che li comprano. Poi comprenderete perché la Bce, nel suo ultimo rapporto sulla stabilità finanziaria, abbia dedicato un approfondimento al rischio di contagio per le banche europee, che parte proprio dai paesi emergenti, dei quali la Cina rimane il campione. Alla fine sempre ai tormenti bancari europei si ritorna. Forse perché l’Europa non ha trovato nulla di meglio da fare con il suo attivo di conto corrente che prestarlo a mezzo mondo.
Comunque sia, “l’outlook per il settore bancario cinese è negativo”, scrive Fitch, “riflettendo la nostra osservazione che scarsa profittabilità e forte crescita del credito terranno la capitalizzazione sotto pressione”. Come se non bastasse, “l’alto e crescente leverage del settore corporate rimane il rischio chiave di fronte al quale si trovano le banche cinesi”.
Non che sia una novità. Da anni si rincorrono gli allarmi sulla tenuta delle banche cinesi e il livello esagerato di debiti delle imprese. La differenza fra allora e oggi è un deciso cambiamento del contesto internazionale cui corrisponde una minore tolleranza al rischio paese che la Cina incorpora e che ha determinato notevoli deflussi di capitale negli ultimi anni.
Peraltro, “il leverage continuerà ad aumentare, specialmente a livello corporate, almeno fino a quando si continuerà a contare sul credito per sostenere il Pil”. In particolare Fitch ha rivisto le sue stime di crescita dei debiti cinesi (FATSF, Fitch-adjusted total social financing/GDP) che dovrebbe raggiungere il 258% del pil entro quest’anno e il 274% alla fine dell’anno prossimo. La Cina rischia di fare sempre più la fine del Giappone.
Le autorità stanno tentando di promuovere i prestiti alle famiglie, ancora relativamente poco indebitate, ma anche qui la crescita del credito, che si concentra per lo più sui mutui, ha finito con l’incoraggiare un boom dei prezzi immobiliari capace di alimentare il boom dei credito corporate, visto che le aziende usano di solito come collaterale il mattone. Un gatto che si morde la coda e che rischia, piano piano di mangiarsela.
Non a caso l’agenzia si aspetta una crescita delle sofferenza bancarie (NPLs) mentre la profittabilità delle banche rimarrà stagnante e sotto pressione, anche per la continua migrazione di depositi verso i prodotti di risparmio gestito, i wealth management products (WMPs), che al momento pesano il 17% dei depositi e sono finiti ad alimentare il sistema bancario ombra, aggiungendo ulteriori tensioni al sistema cinese. La conseguenza di queste pressioni sono profitti fiacchi e pressioni sul capitale bancario, come una qualunque banca europea. O addirittura peggio. Fitch ha stimato che una risoluzione on/off del problema dei debito potrebbe provocare un deficit di capitale che varia dall’11 al 20% del Pil cinese. E poiché il sistema cinese, malgrado le apparenze, è legato mani e piedi allo stato, ciò significa una delle più grandi socializzazione delle perdite della storia. “Maggior debito corporate – sottolinea Fitch – è probabile migri verso il bilancio sovrano aldilà degli swap con i governi locali”, ossia dei debiti delle realtà territoriali che si sono accumulati come montagne dopo lo stimolo fiscale del 2009.
I debiti cinesi sono tante piccole montagne tenute fuori dal bilancio dello stato centrale. Finora. Per il momento gravano sui bilanci bancari. Che infatti scricchiolano.

